
Marktgröße und Marktanteil für Laugungschemikalien für Seltene-Erden-Metalle
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.74 Milliarden US-Dollar |
| Marktgröße (2032) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.48 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Laugungschemikalien für Seltene-Erden-Metalle von Mordor Intelligence
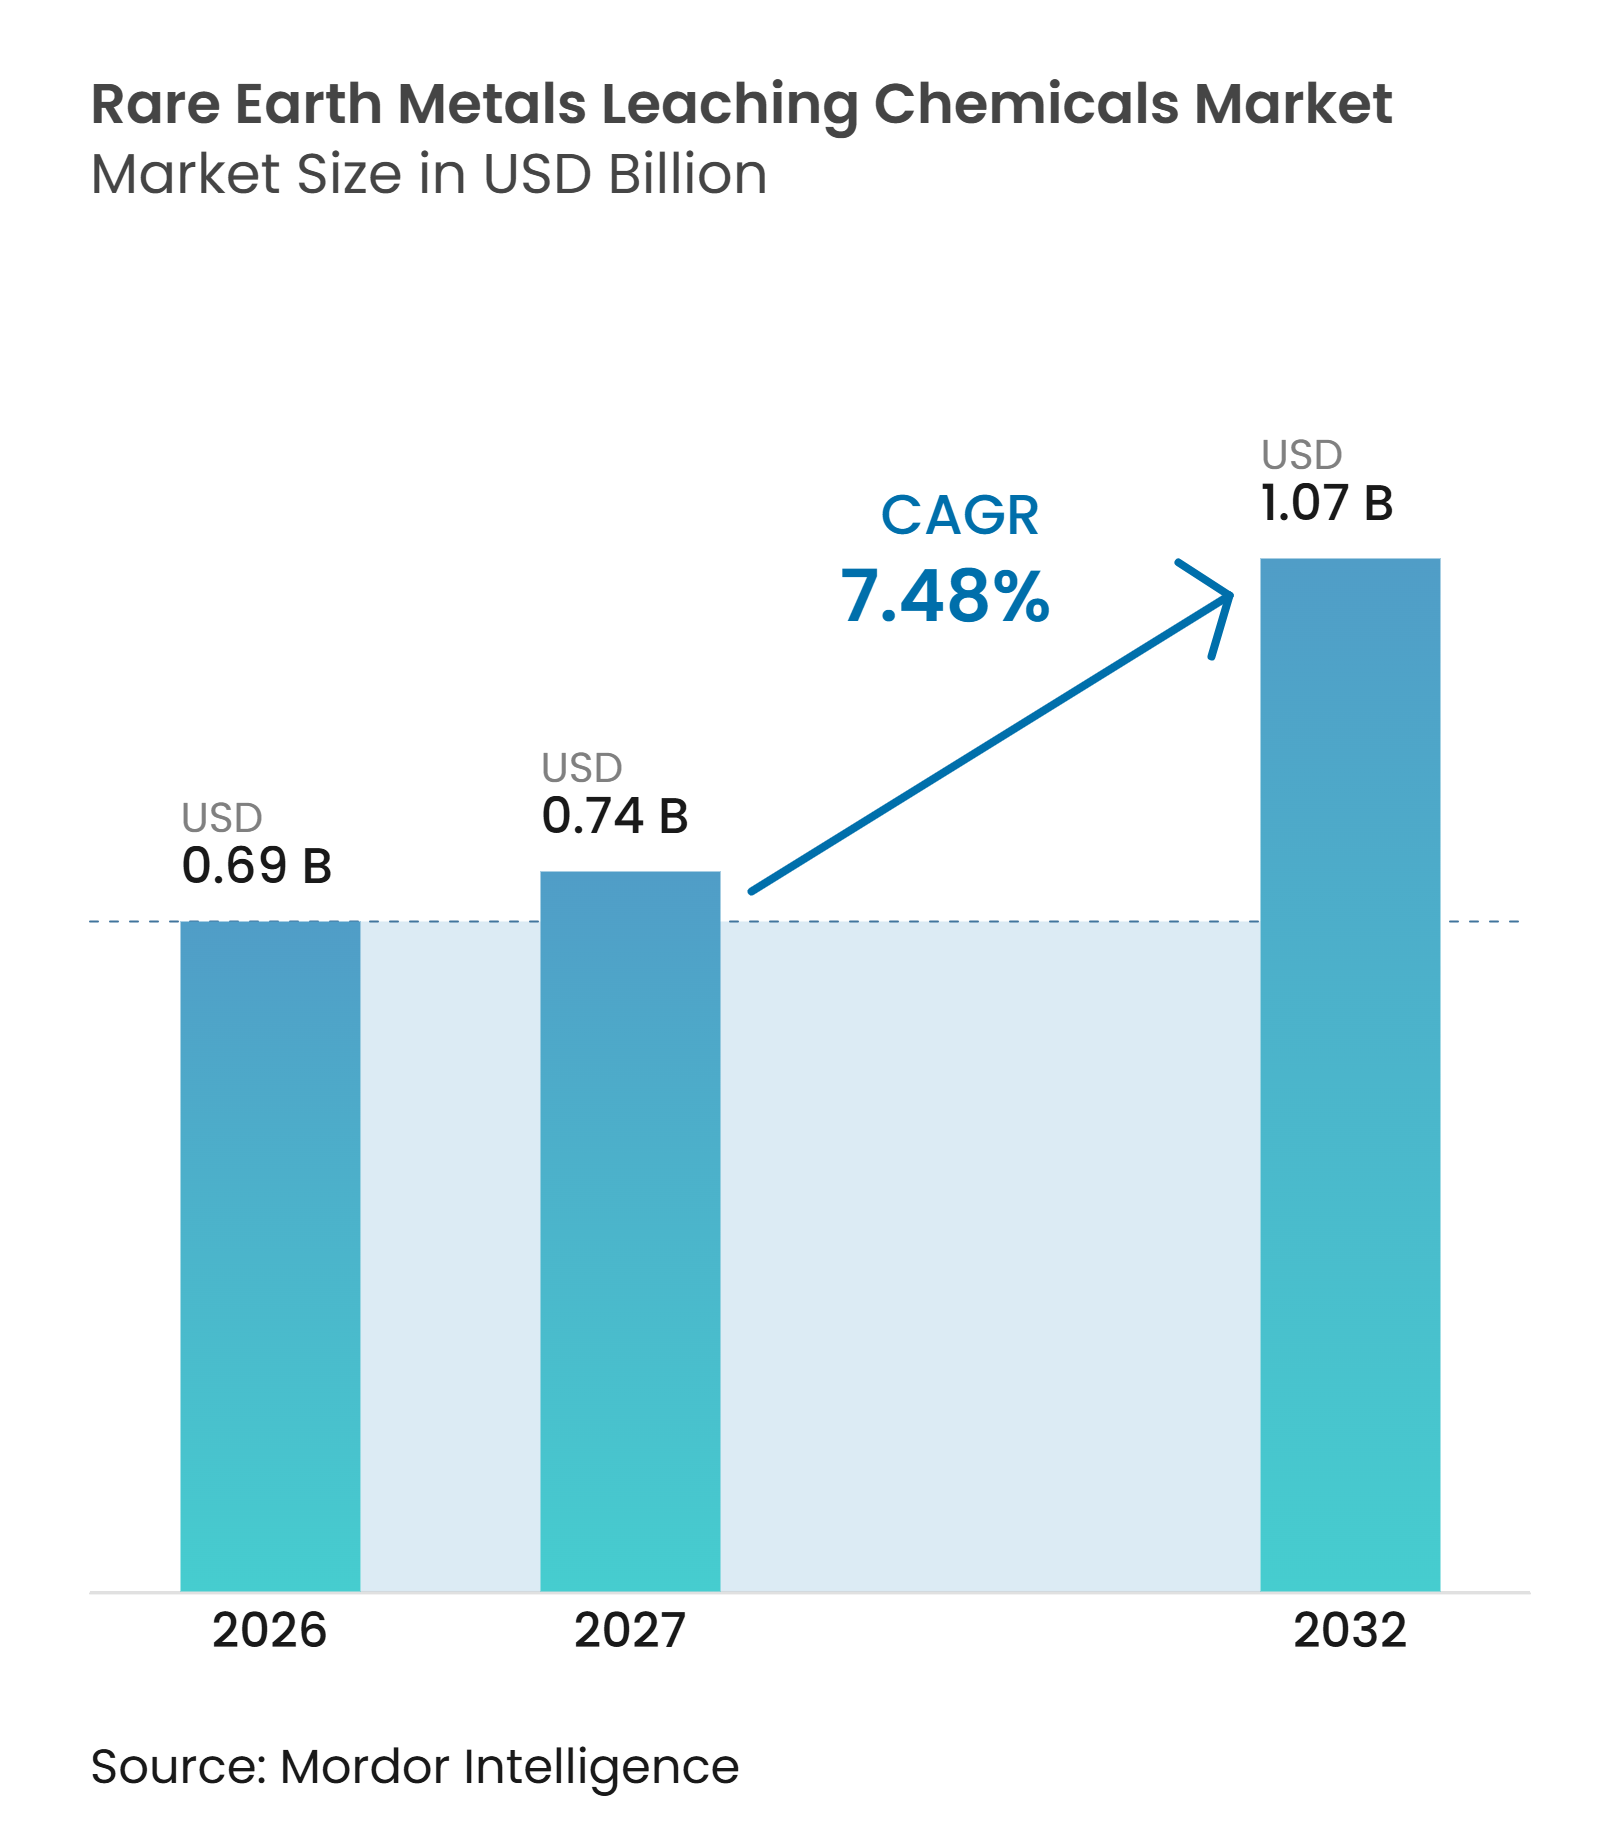
Die Marktgröße für Laugungschemikalien für Seltene-Erden-Metalle wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und wird voraussichtlich von 0,74 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,48 % während des Prognosezeitraums (2027–2032). Die wachsende Nachfrage nach Permanentmagneten in Elektrofahrzeugen und Windturbinen treibt die Gewinnung Seltener Erden an, was wiederum den Verbrauch von Säuren, Ammoniumsalzen und organischen Laugungsmitteln unterstützt. Die Internationale Energieagentur erwartet, dass die Nachfrage nach Seltenen-Erden-Elementen in sauberen Energietechnologien bis 2030 38 Kilotonnen erreichen wird, hauptsächlich angetrieben durch Elektromotoren für Fahrzeuge und Windturbinenmagnete. Die Verarbeitungskapazität außerhalb Chinas erhält politische Unterstützung, was Chancen für Reagenzienlieferanten mit zuverlässiger lokaler Lieferung schafft. Die Hersteller reagieren durch langfristige Liefervereinbarungen, chemische Erzeugung vor Ort und spezialisierte Formulierungen, die den Säureverbrauch reduzieren. Umweltauflagen für Abraum und Ammoniakabfluss sowie volatile Inputkosten prägen weiterhin die Projektökonomie und die Chemikalienauswahl.
Wichtigste Erkenntnisse des Berichts
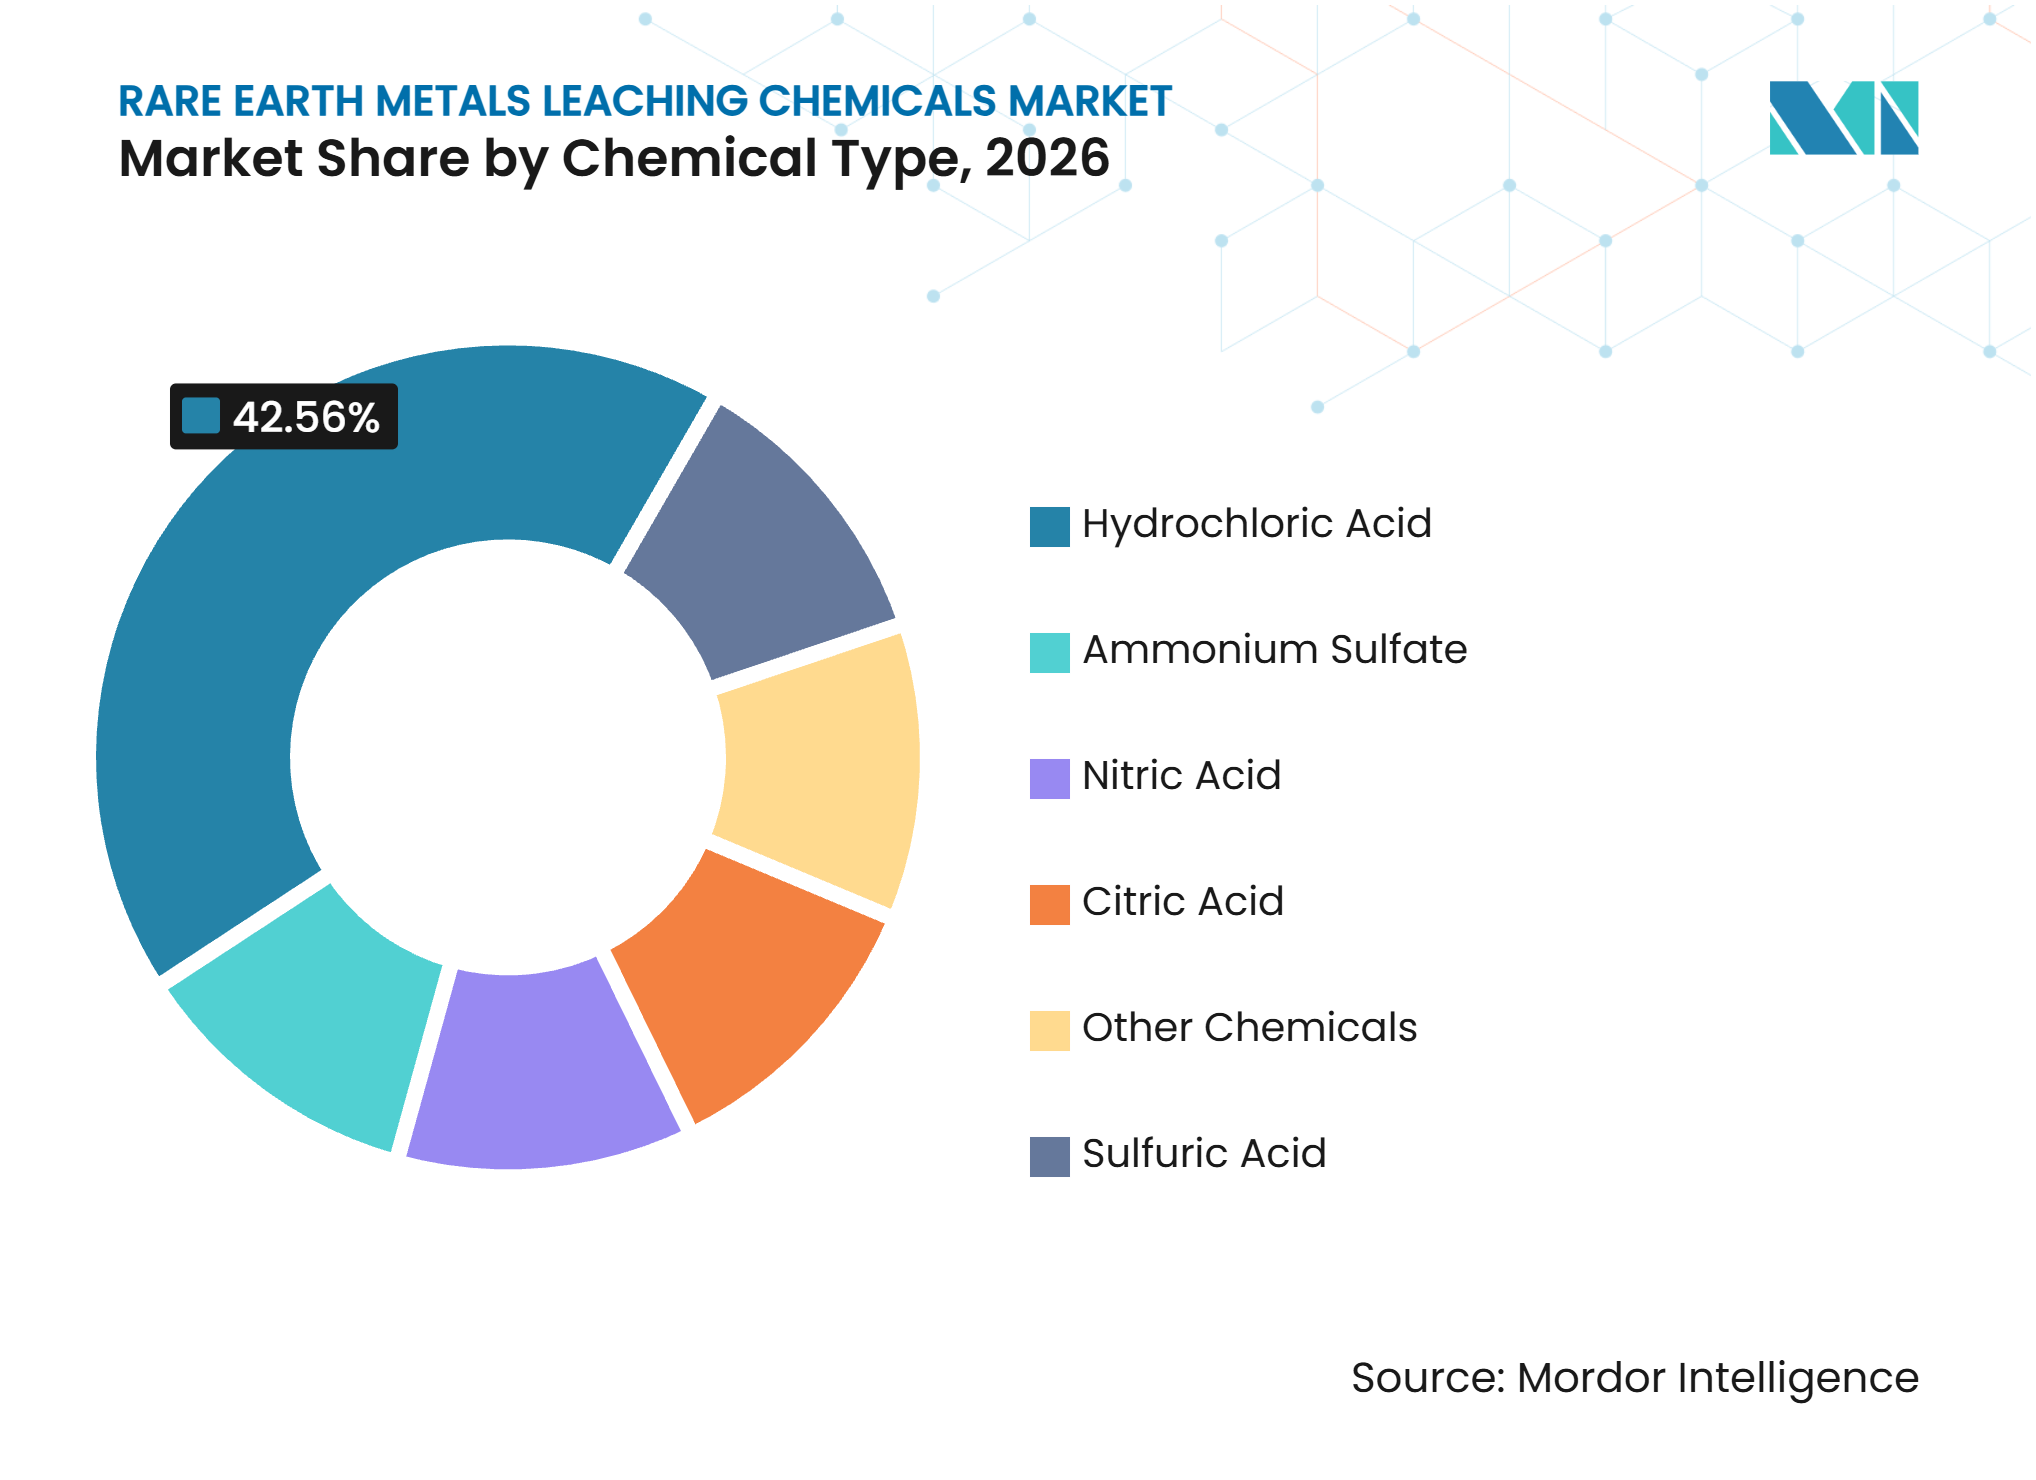
- Nach Chemikalientyp hielt Salzsäure im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Laugungschemikalien für Seltene-Erden-Metalle, während Schwefelsäure bis 2032 voraussichtlich mit einem CAGR von 8,42 % wachsen wird.
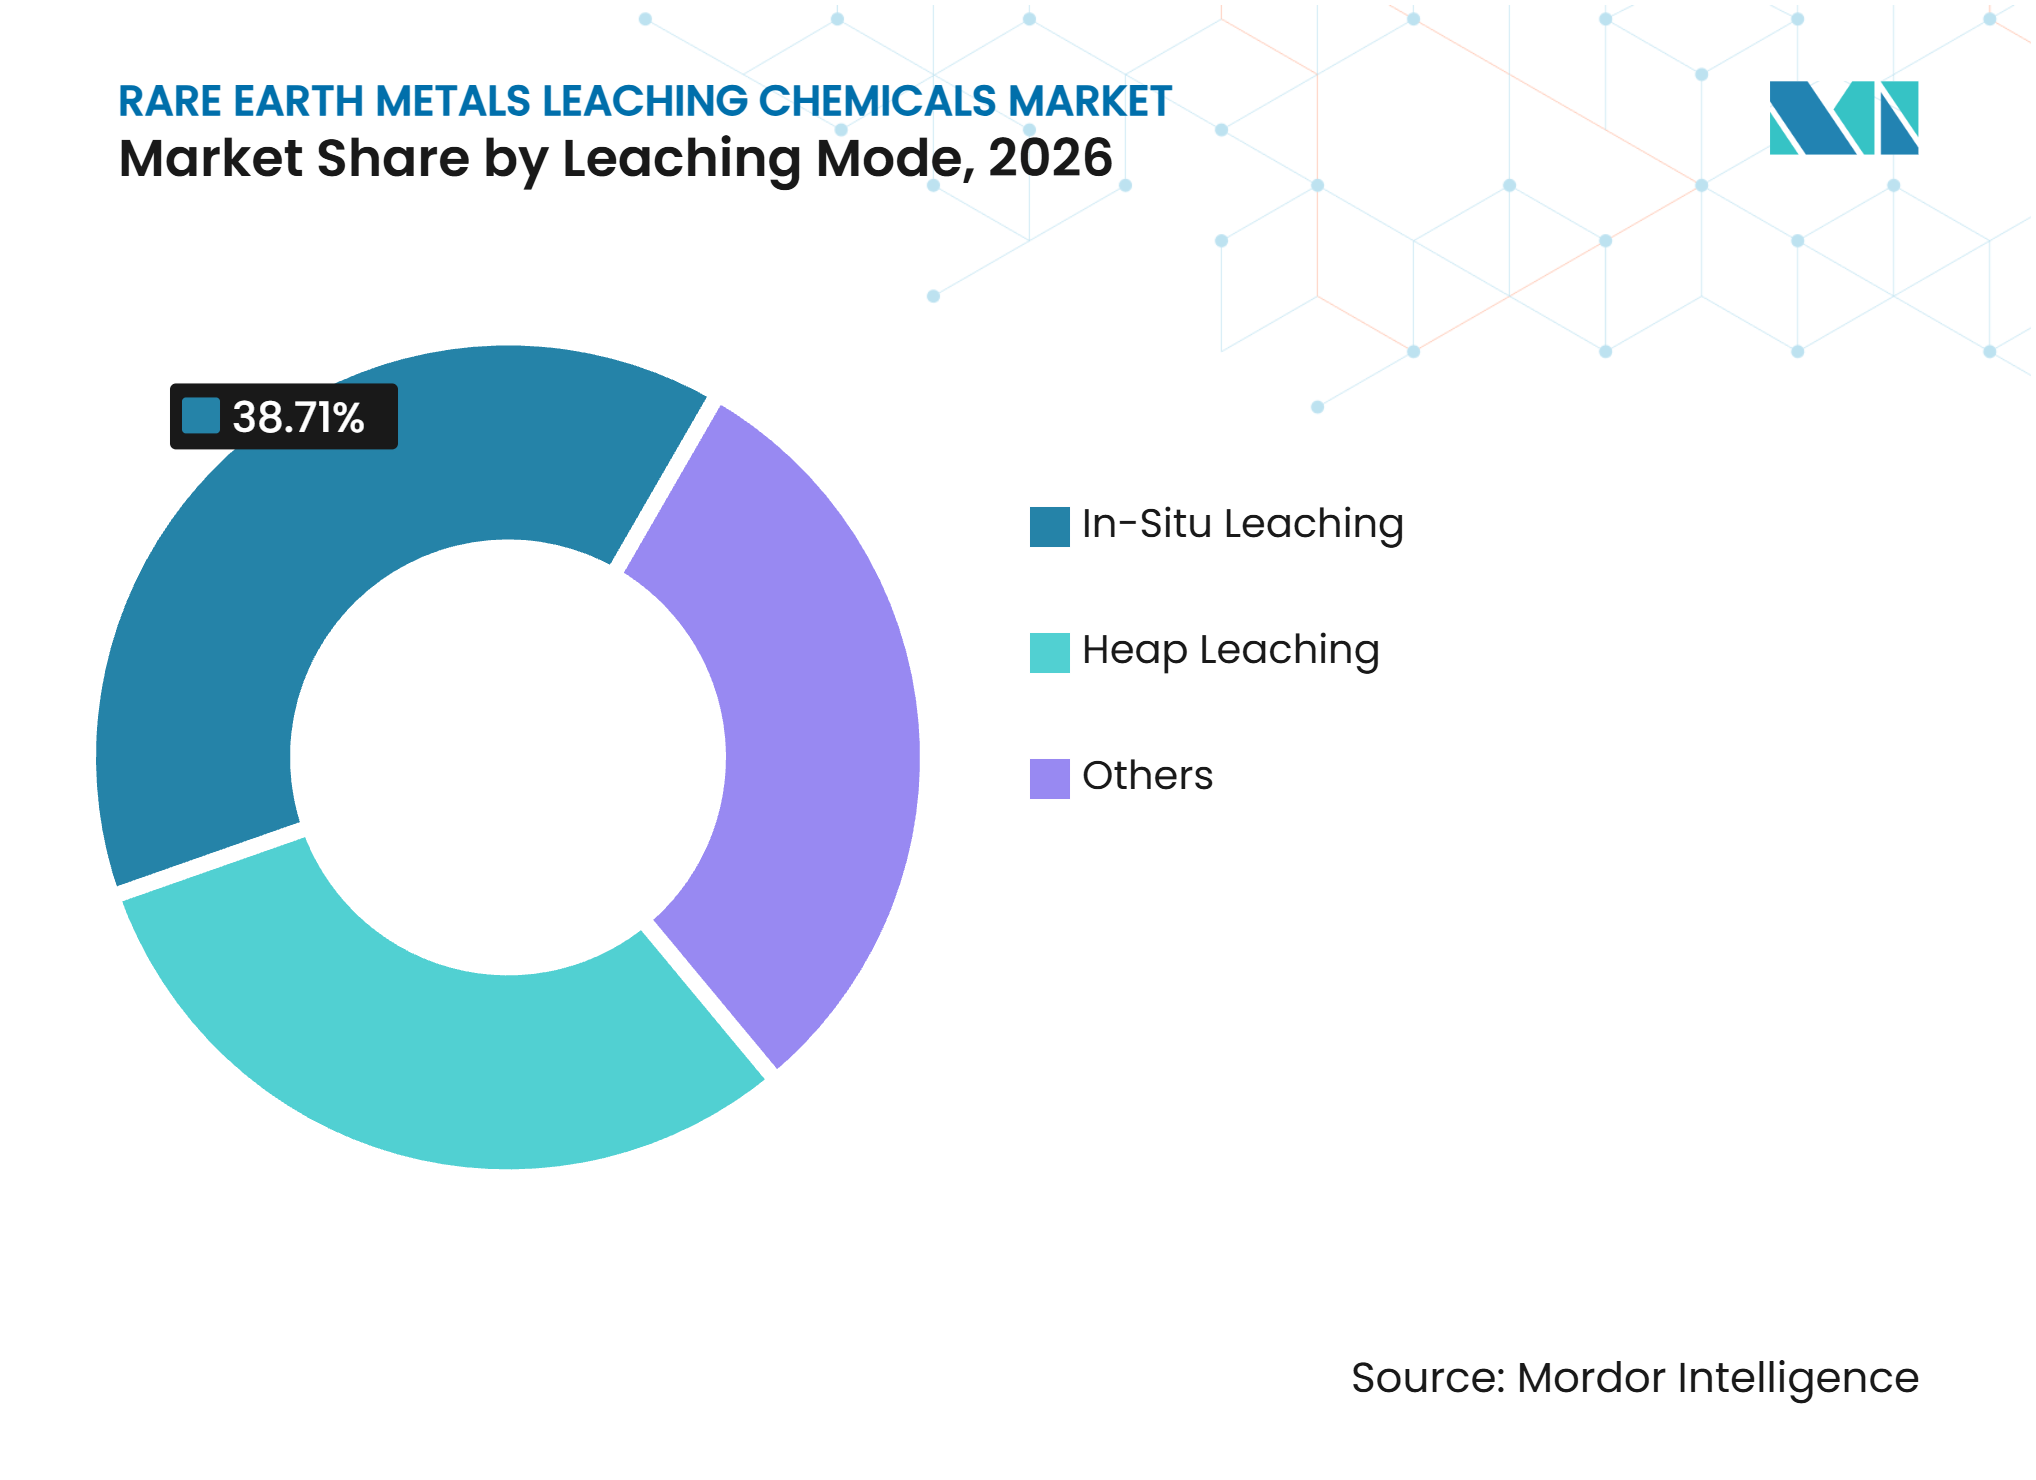
- Nach Laugungsmodus hielt die In-situ-Laugung im Jahr 2026 einen Marktanteil von 38,71 % am Markt für Laugungschemikalien für Seltene-Erden-Metalle, während die Haldenlaugung bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen wird.
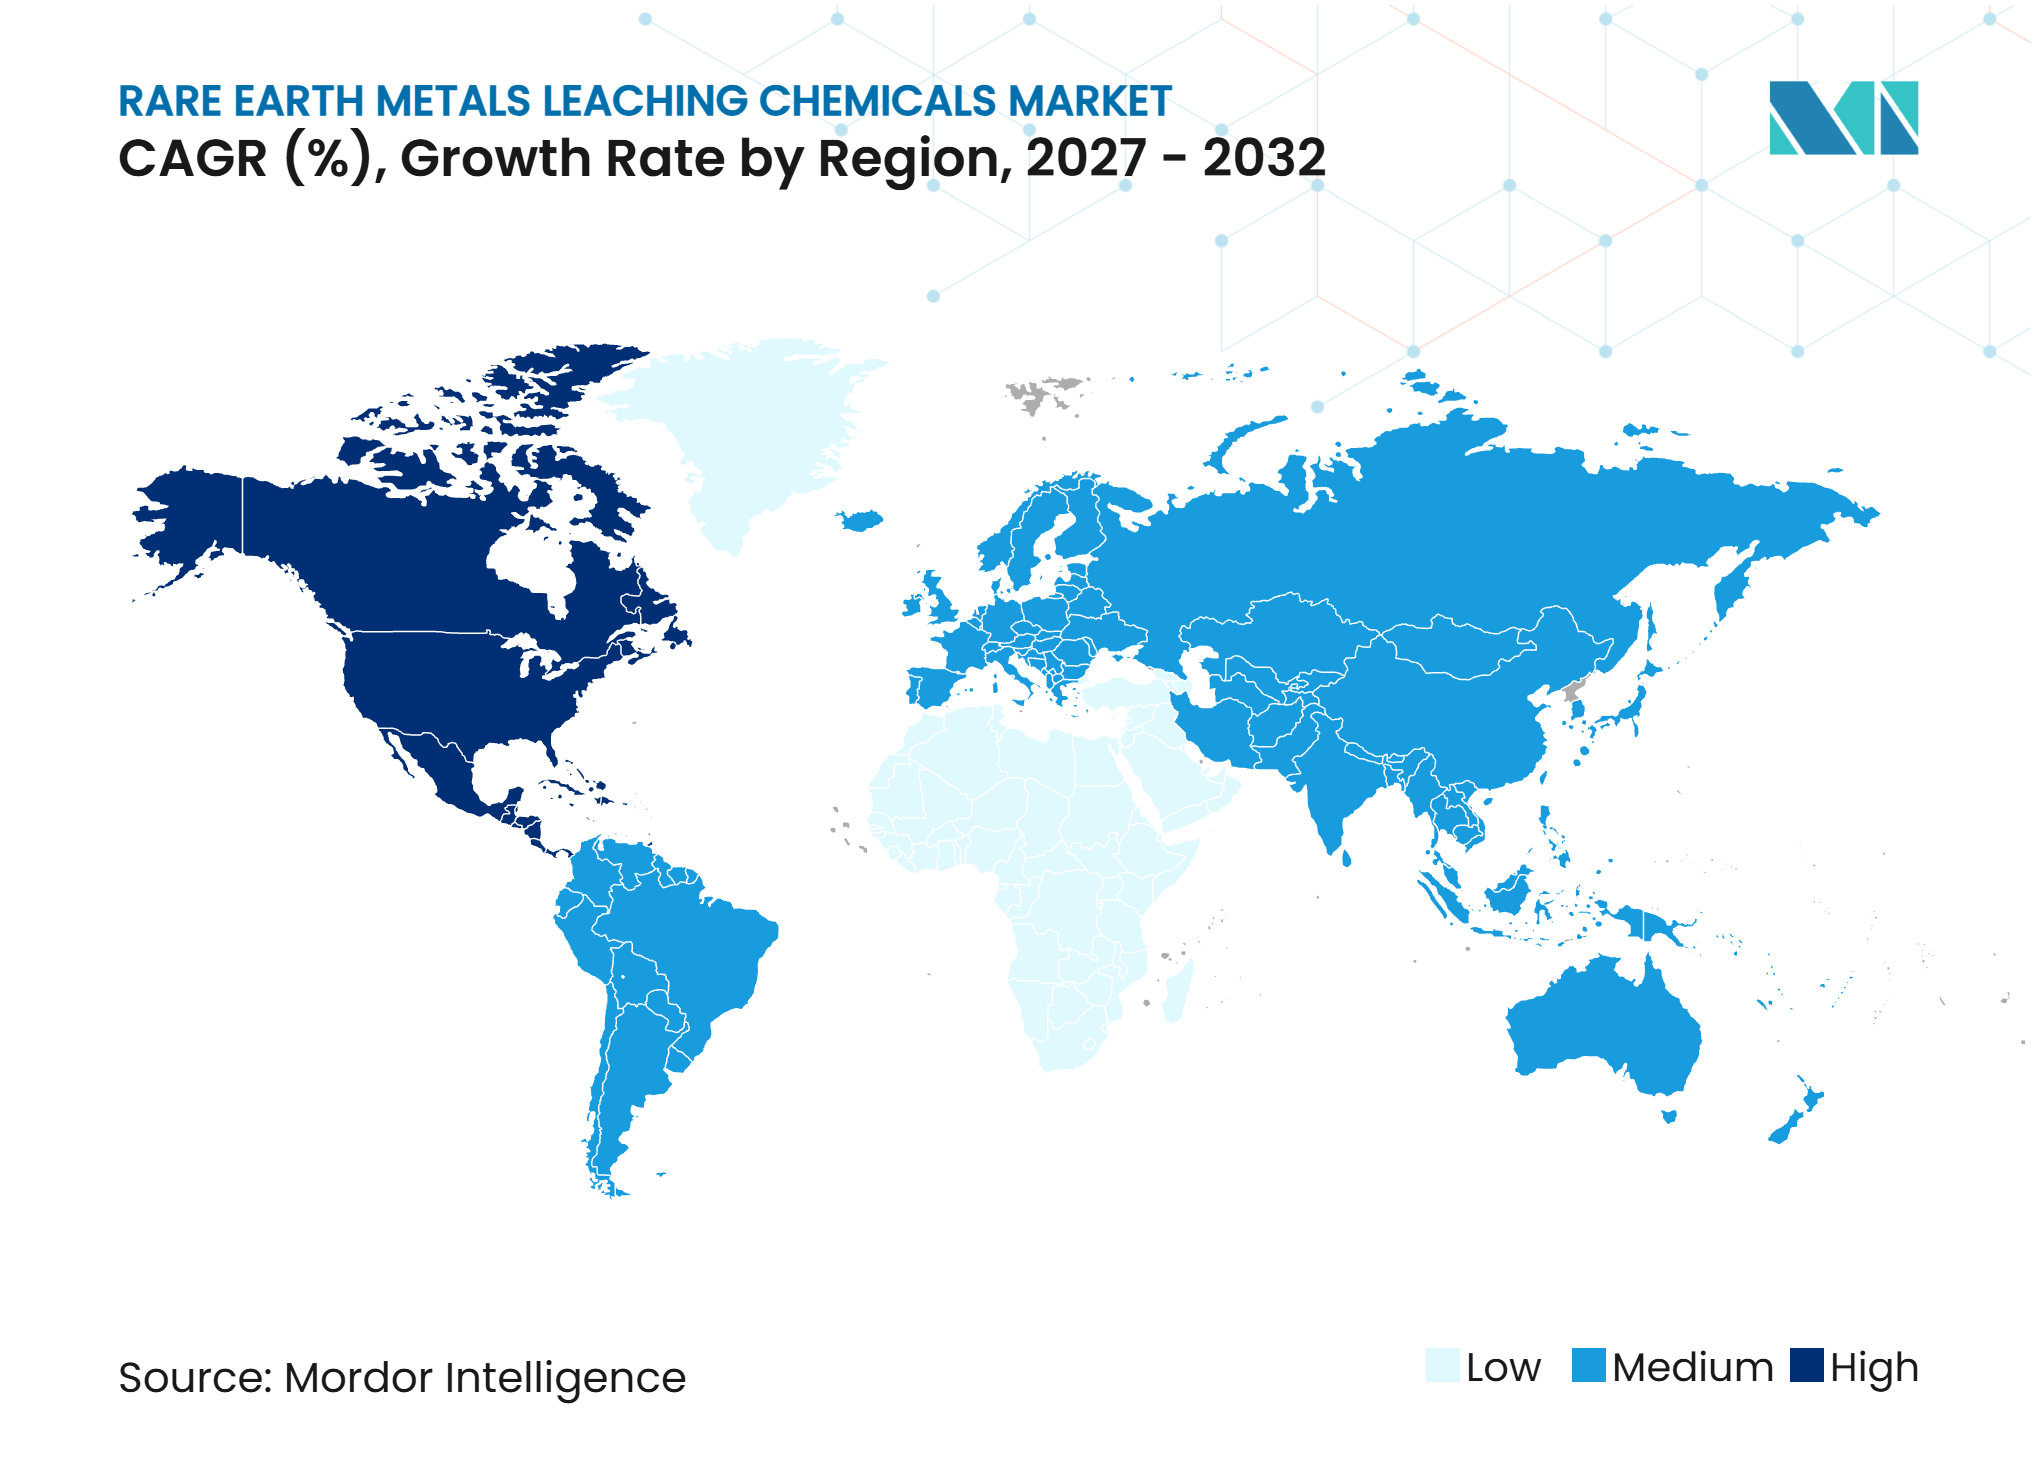
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 51,65 % am Markt für Laugungschemikalien für Seltene-Erden-Metalle, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 8,66 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Permanentmagneten für Elektrofahrzeuge und Windturbinen | +2.3% | Global, mit konzentrierten vorgelagerten Auswirkungen in Asien-Pazifik und Ausstrahlungseffekten auf Verarbeitungskorridore in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Lieferkette für kritische Mineralien | +1.8% | Kernregionen Nordamerika und EU, mit wachsender Bedeutung in Australien und Indien | Mittelfristig (2–4 Jahre) |
| Ausbau der inländischen Raffineriekapazitäten für Seltene Erden | +1.4% | EU, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Wachstum der hydrometallurgischen Rückgewinnung aus sekundären Einsatzstoffen | +1.2% | Global, mit früher Einführung in den Vereinigten Staaten, der EU und Japan | Langfristig (≥ 4 Jahre) |
| Erzmineral-Anpassung für höhere Laugungsselektivität | +0.8% | Global, insbesondere Asien-Pazifik, Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Permanentmagneten für Elektrofahrzeuge und Windturbinen
Die Nachfrage nach Permanentmagneten für Elektrofahrzeuge und Windturbinen unterstützt eine breitere Basis zur Gewinnung Seltener Erden. Die Internationale Energieagentur (IEA) prognostiziert die Nachfrage nach Seltenen-Erden-Elementen in sauberen Energietechnologien bis 2030 auf 38 Kilotonnen, wobei Elektromotoren für Fahrzeuge und Windturbinen die Haupttreiber des Wachstums sind. Jede zusätzliche Einheit magnetgradigen Materials erfordert vor der Trennung eine Gewinnung aus Erz oder recyceltem Einsatzstoff, wodurch der Einsatz von Mineralsäuren, Ammoniumsalzen und anderen Reagenzien in Laugungskreisläufen zunimmt. Strengere Zusammensetzungsanforderungen für Magnete begünstigen selektivere Laugungssysteme, die Seltene Erden früher im Prozess trennen. Eine 2025 veröffentlichte Studie ergab, dass organische Säureliganden unter nahezu neutralen Bedingungen unterschiedliche Extraktionseffizienzen für einzelne Lanthanide erzielen können, was den Einsatz von Zitronensäure und verwandten Mitteln in der spezialisierten Verarbeitung unterstützt.
Lokalisierung der Lieferkette für kritische Mineralien
China verhängte im April 2025 Exportkontrollen für Artikel im Zusammenhang mit mittelschweren und schweren Seltenen Erden, was bei Herstellern und Regierungen zu einer verstärkten Planung der Lieferkette führte. Das US-amerikanische Energieministerium kündigte 2025 bis zu 134 Millionen USD für Demonstrationsprojekte zur Gewinnung und Trennung Seltener Erden an[1]. Diese Projekte umfassen die Rückgewinnung aus Kohleasche und Minenrückständen, was prozessspezifische Laugungsreagenzien erfordert. Die Europäische Union hat im Rahmen des Gesetzes über kritische Rohstoffe ebenfalls strategische Projekte ausgewiesen, was eine breitere Baupipeline für die Verarbeitung Seltener Erden schafft. Selbst wenn sich Handelsbeschränkungen ändern, gibt die Erfahrung eingeschränkten Zugangs den Käufern einen Anreiz, Versorgungsalternativen aufzubauen. Dies unterstützt die Nachfrage nach Laugungschemikalien für Seltene-Erden-Metalle in Anlagen außerhalb Chinas.
Ausbau der inländischen Raffineriekapazitäten für Seltene Erden
Neue Raffinerieinvestitionen erhöhen die Nachfrage nach Prozesschemikalien, die in einer konzentrierten Versorgungsstruktur nicht benötigt würden. Solvay begann im April 2025 mit der Produktion von Neodym-Praseodym-Legierungen für Permanentmagnete in La Rochelle und entwickelte später die Samariumproduktion am Standort. Das Unternehmen erweiterte auch seine Pläne für die Produktion schwerer Seltener Erden und unterzeichnete eine Absichtserklärung mit Viridis für vorgelagerte Einsatzstoffe. Die europäischen Auswahlen strategischer Projekte umfassen Aktivitäten zur Trennung und zum Recycling Seltener Erden, die vor der Inbetriebnahme eine sichere Versorgung mit Reagenzien erfordern. Diese Entwicklungen machen die Verfügbarkeit gelieferter Chemikalien zu einem Planungsfaktor für Verarbeiter und begünstigen Lieferanten, die Prüfung, Transport und Compliance-Anforderungen an neuen Standorten unterstützen können.
Wachstum der hydrometallurgischen Rückgewinnung aus sekundären Einsatzstoffen
Elektronikschrott, Magnetherstellungsabfälle und Kohleverbrennungsrückstände sind zusätzliche Einsatzstoffe für die Rückgewinnung Seltener Erden. Diese Materialien begünstigen häufig mildere Säuresysteme als jene, die bei der primären Erzverarbeitung eingesetzt werden, was die Nachfrage über konventionelle Bergbauanwendungen hinaus ausweitet. Das US-amerikanische National Energy Technology Laboratory hat Prozesse beschrieben, die milde anorganische Säuren zur Rückgewinnung Seltener-Erden-Elemente aus Kohleasche verwenden. Das Recycling schafft auch einen Versorgungsweg, der keine neue Mine erfordert. Die Europäische Kommission hat Maßnahmen vorgeschlagen, um Seltene-Erden-Magnetabfälle innerhalb der EU zu halten und mehr sekundäre Einsatzstoffe zu inländischen Recyclinganlagen zu leiten. Mit der Ausweitung von Recyclingkreisläufen benötigen Reagenzienlieferanten Formulierungen, die für gemischte und variable Einsatzstoffe geeignet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Mineralsäuren und Ammoniumsalzen | -1.5% | Global, am stärksten ausgeprägt bei kleinen bis mittleren Betrieben in Nordamerika und Südamerika mit begrenzten langfristigen Lieferverträgen | Kurzfristig (≤ 2 Jahre) |
| Umweltgenehmigungen und Haftungsbelastung durch Abraum | -1.2% | Asien-Pazifik, EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Korrosion, Verunreinigungsbelastung und Risiko des Reagenzienverbrauchs | -0.7% | Global, insbesondere tonmineralgebundene Ionenadsorbatlagerstätten in Südchina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Mineralsäuren und Ammoniumsalzen
Die Produktion von Salzsäure und Schwefelsäure ist energieintensiv und verknüpft die Reagenzienkosten mit Strom, Erdgas und anderen Inputs. Olin Corporation identifiziert Strom als den größten Rohstoffbestandteil in seiner Chlor-Alkali-Produktion[2]. Diese Abhängigkeit kann sich unabhängig von der Preisgestaltung für Seltene Erden entwickeln. Reagenzienkosten bei der Verdünnsäure-Haldenlaugung können 30 % der Betriebsausgaben übersteigen, was Kostenänderungen für kleinere Projekte bedeutsam macht. Einige Produzenten prüfen die Chlor-Alkali-Erzeugung vor Ort unter Verwendung von lokalem Salz und erneuerbarer Energie, um die Abhängigkeit von Spotmärkten zu reduzieren. Dieser Ansatz verringert die Transportabhängigkeit, erfordert jedoch Kapitalinvestitionen und ist am sinnvollsten, wo der Erzdurchsatz die Kosten trägt.
Umweltgenehmigungen und Haftungsbelastung durch Abraum
Die Laugung bringt betriebliche und langfristige Umweltverpflichtungen mit sich, die die Projektentwicklung verzögern oder entmutigen können. Die In-situ-Laugung an Ionenadsorbatlagerstätten kann Restammonium im Abraum hinterlassen, und veröffentlichte Forschungsergebnisse haben nach dieser Aktivität höhere Ammoniak-Stickstoff-Konzentrationen dokumentiert. Chinesische Forschung untersucht ammoniakfreie Koordinationslaugungssysteme, obwohl diese Methoden unterschiedliche Ligandkosten und Prozessanforderungen mit sich bringen. Europäische Betreiber müssen auch die chemische Registrierung und Umweltgenehmigungen gemäß der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und nationalen Vorschriften verwalten. Das Gesetz über kritische Rohstoffe unterstützt inländische Projekte, aber Genehmigungen bleiben ein wesentlicher Faktor für deren Fortschritt. Lieferanten von ammoniarmen oder ammoniakfreien Formulierungen können profitieren, wenn Betreiber strengere Wasser- und Abraumkontrollen erfüllen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemikalientyp:
Säureportfolio geprägt durch Erzmineral-ZusammensetzungSalzsäure hielt im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Laugungschemikalien für Seltene-Erden-Metalle, da sie ein breites Spektrum an Seltene-Erden-Mineralien bei wirtschaftlich tragfähigen Reaktionsraten auflösen kann. Sie wird in In-situ- und Haldenlaugungskreisläufen eingesetzt, insbesondere dort, wo Chloridkomplexe die Auflösung erleichtern. Der Markt hat auch Interesse an der Salzsäureproduktion vor Ort bei abgelegenen Betrieben gezeigt. OD6 Metals berichtete, dass eine kompakte Chlor-Alkali-Anlage bei Splinter Rock jährlich 62 Kilotonnen Salzsäure aus lokalem Sonnensalz produzieren könnte. Die Eliminierung langer Transportwege kann die Kostensicherheit bei der Lieferung verbessern, was Salzsäure attraktiv macht, wenn die Logistik einen großen Anteil der endgültigen Reagenzienkosten ausmacht.
Schwefelsäure ist der am schnellsten wachsende Chemikalientyp, wobei die Marktgröße zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,42 % wachsen wird. Die Haldenlaugung verwendet üblicherweise verdünnte Schwefelsäure und kann weniger Kapital erfordern als die Rührtanklaugung, was sie gut für aufkommende tonmineralgebundene Projekte in Australien und Südamerika geeignet macht. Ammoniumsulfat wird weiterhin häufig bei der chinesischen In-situ-Laugung eingesetzt, obwohl Ammoniak-Stickstoff-Kontrollen eine Compliance-Herausforderung darstellen. Salpetersäure bleibt für Nischen-Hochreinheitskreisläufe und spezialisierte Recyclingströme relevant. Zitronensäure und andere organische Säuren gewinnen bei der Sekundarrückgewinnung als Optionen mit geringeren Auswirkungen in ausgewählten Anwendungen an Aufmerksamkeit.



Nach Laugungsmodus:
Haldenlaugung gewinnt an Boden, da sich die Skalenökonomie verbessertDie In-situ-Laugung machte im Jahr 2026 38,71 % des Marktanteils für Laugungschemikalien für Seltene-Erden-Metalle aus, unterstützt durch ihre langjährige Verwendung an Ionenadsorbatlagerstätten in Südchina. Die Technik hat einen relativ geringen Kapitalbedarf und kann die Oberflächenvegetation erhalten, wo Lagerstätten flache, durchlässige Tonhorizonte aufweisen. Ihre etablierte Basis macht sie zu einer wichtigen Nachfragequelle für Ammoniumsulfat und Salzsäure. Allerdings üben Kontrollen für Grundwasser und Ammoniak-Stickstoff Druck auf konventionelle Ammoniumsulfatmethoden aus. Ammoniakfreie Koordinationslaugungssysteme werden als Alternative untersucht, und diese Methoden könnten den Anteil an Spezialchemikalien pro Tonne behandeltem Erz erhöhen.
Die Haldenlaugung wird bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen und ist der am schnellsten wachsende Laugungsmodus im Markt für Laugungschemikalien für Seltene-Erden-Metalle. Die Methode gewinnt bei australischen und südamerikanischen tonmineralgebundenen Projekten aufgrund ihrer geringeren Kapitalintensität an Aufmerksamkeit. OD6 Metals berichtete, dass seine Optionierungsstudie die Haldenlaugung gegenüber der konventionellen Rührtanklaugung bei Splinter Rock unterstützte, wobei das gemeldete Fließschema eine 75%ige Neodym-Praseodym-Rückgewinnung durch mehrere nachgelagerte Stufen erzielte. Rührtanklaugung und Biolaugung bleiben für harte Primärerze wie Bastnäsit und Monazit relevant. Die Bandbreite der Laugungsmodi bietet Chemikalienlieferanten mehrere Wege, um verschiedene Erztypen und Betriebsanforderungen zu bedienen.

Geografische Analyse
Asien-Pazifik: Das dominante Verarbeitungszentrum unter regulatorischem Wandel
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 51,65 % am Markt für Laugungschemikalien für Seltene-Erden-Metalle, was die Konzentration von Ionenadsorbatlagerstätten und Raffinerieaktivitäten in China widerspiegelt. Eine 2025 veröffentlichte Studie beschreibt bedeutende Ionenadsorbat-Seltene-Erden-Lagerstätten in Südchina und die technische Rolle der Laugung bei ihrer Erschließung. China verhängte 2025 Exportkontrollen für Artikel im Zusammenhang mit mittelschweren und schweren Seltenen Erden, was den Fokus auf Versorgungssicherheit erhöhte. Diese regulatorische Verschiebung kann die inländische Verarbeitungseffizienz fördern und gleichzeitig ausländische Käufer dazu veranlassen, ihre Quellen zu diversifizieren. Indien baut zugehörige Chemikalienkapazitäten auf, wobei Gujarat Alkalies and Chemicals 2025 eine Salzsäure-Syntheseeinheit in Dahej genehmigt hat. Japan, Südkorea und ASEAN-Volkswirtschaften tragen durch Elektronikrecycling und Sekundarrückgewinnung zur Nachfrage bei, wo milde Säuresysteme relevant sind.
Nordamerika: Bundeskapital treibt die am schnellsten wachsende Nachfrage an
Nordamerika wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,66 % wachsen, der schnellsten Rate unter den geografischen Segmenten im Markt für Laugungschemikalien für Seltene-Erden-Metalle. Das US-amerikanische Energieministerium kündigte 2025 bis zu 134 Millionen USD für integrierte Demonstrations-projekte zur Gewinnung und Trennung Seltener Erden an. Diese Projekte unterstützen die Verarbeitung unkonventioneller Einsatzstoffe, einschließlich Kohlenebenprodukten und Minenabfällen. Die Vereinigten Staaten und Japan unterzeichneten im Oktober 2025 einen Rahmen, der Zuschüsse, Darlehen, Garantien und Abnahmevereinbarungen für Projekte im Bereich kritischer Mineralien und Seltener Erden abdeckt. Dies schafft eine Chance für nordamerikanische Verarbeiter, die Versorgung zu sichern und Reagenzienstrategien zu entwickeln. Kanada bleibt im Chlor-Alkali-Sektor relevant, obwohl ERCO Worldwide seinen Natriumchlorat-Betrieb in Hargrave im Dezember 2025 dauerhaft geschlossen hat. Mexiko kann regionale Logistik für nachgelagerte Elektrofahrzeug- und Erneuerbare-Energie-Lieferketten unterstützen.
Regionale Dynamik in Europa, Südamerika sowie dem Nahen Osten und Afrika
Europa baut Nachfrage rund um das Gesetz über kritische Rohstoffe auf, das 2030-Ziele für inländische Gewinnung, Verarbeitung und Recycling festlegt. Der Markt für Laugungschemikalien für Seltene-Erden-Metalle in der Region kann von Recyclinginitiativen profitieren, da politische Entscheidungsträger bestrebt sind, Seltene-Erden-Magnetabfälle innerhalb Europas zu halten. Solvays Betrieb in La Rochelle bietet ein regionales Beispiel für Investitionen in die Verarbeitung Seltener Erden. Die REACH-Registrierung ist eine Compliance-Anforderung für Lieferanten, die Formulierungen auf dem europäischen Markt einführen. Südamerika verfügt über Tonmineralvorkommen in Brasilien und Argentinien, wo Haldenlaugungsprojekte verdünnte Schwefelsäure in großem Maßstab einsetzen könnten. Die Verfügbarkeit erneuerbarer Energie und Projektentwicklungsbedingungen können diesen Ansatz unterstützen, obwohl die Ergebnisse von standortspezifischen Genehmigungen und Infrastruktur abhängen. Im Nahen Osten und Afrika schaffen die industrielle Diversifizierung in Saudi-Arabien und die etablierte Basismetallverarbeitung in Südafrika selektive Chancen, wo Phosphat- und Titanströme rückgewinnbare Seltene-Erden-Werte enthalten.
Wettbewerbslandschaft
Marktkonzentration
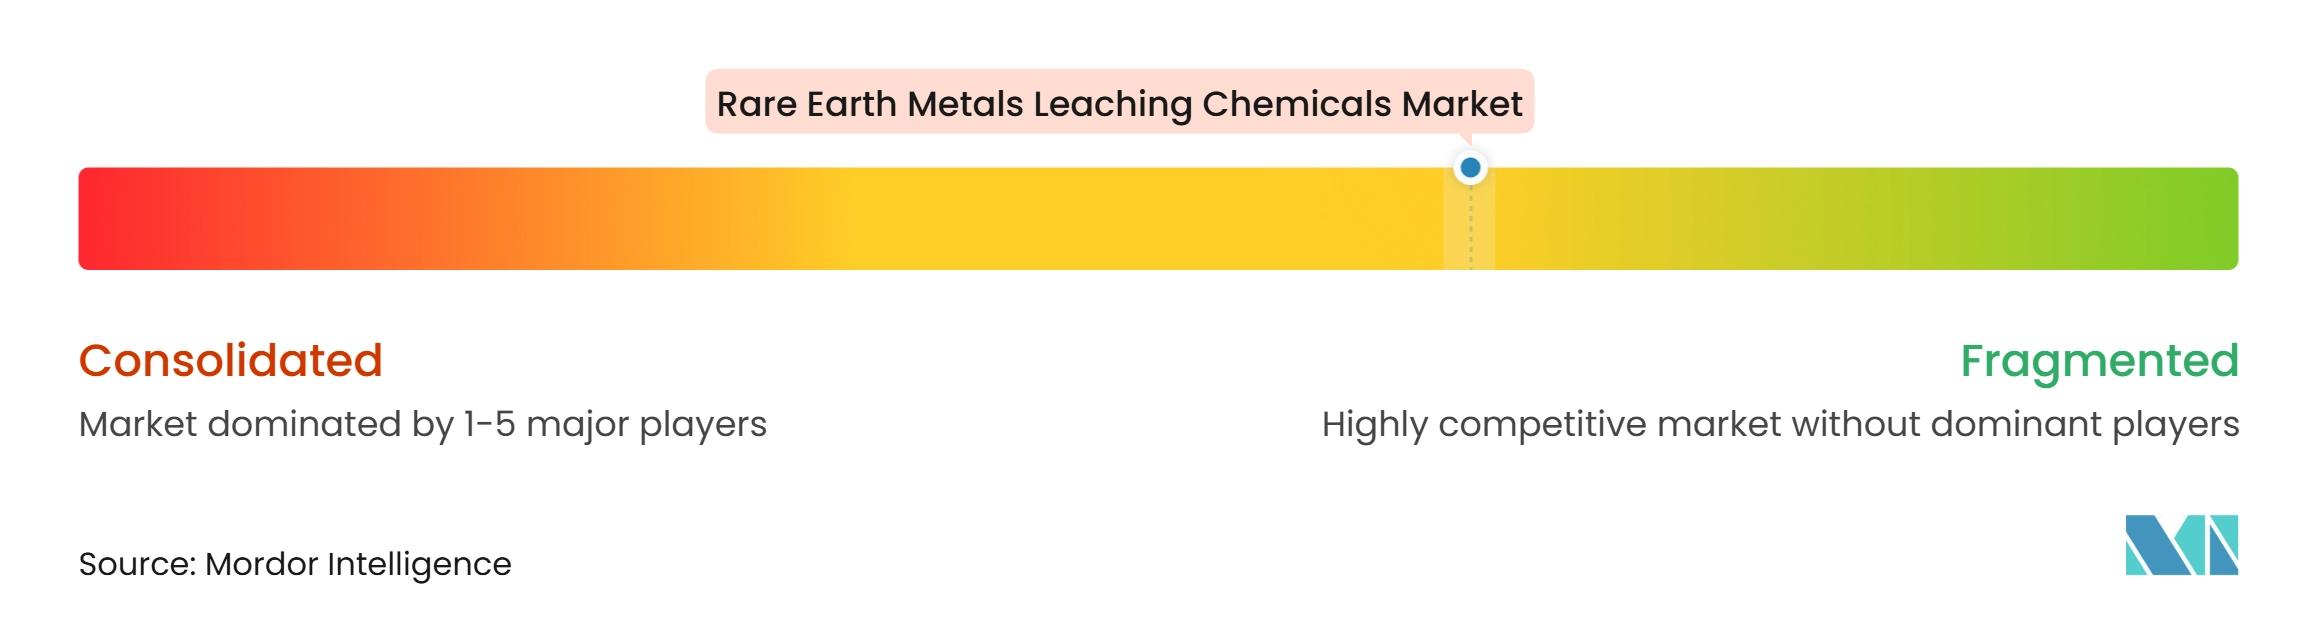
Der Markt für Laugungschemikalien für Seltene-Erden-Metalle ist auf der Ebene der Chemikalienversorgung mäßig fragmentiert, da Laugungsanwendungen nur einen kleinen Anteil der Produktion großer Massengutchemikalienhersteller ausmachen. Olin liefert Salzsäure für die Erz- und Mineralverarbeitung und ist ein bedeutender Chlor-Alkali- und Derivatehersteller in Nordamerika. Westlake verfügt ebenfalls über erhebliche Kapazitäten für Chlor und Ätznatron, was die Reagenzienverfügbarkeit in ganz Nordamerika unterstützt. Diese Unternehmen konkurrieren hauptsächlich über Lieferpreise, Versorgungszuverlässigkeit und Transportkapazität. Abgelegene Minenstandorte können das Gleichgewicht in Richtung vertraglicher oder standortgebundener Versorgung verschieben, was Chancen für Chemikalienlieferanten schafft, die Logistik mit Minenstandortbetrieb integrieren können.
BASF hat seine Forschungs- und Entwicklungsaktivitäten für Bergbaulösungen in Houston ausgebaut, einschließlich Laugungs- und Flotationsforschung für die Hydrometallurgie. Seine LixTRA-Laugungshilfsmittel und LIX-Solventextraktionsprodukte verschaffen ihm eine Spezialposition im Markt für Laugungschemikalien für Seltene-Erden-Metalle. OD6 Metals bietet ein weiteres Beispiel durch sein Splinter-Rock-Fließschema, das eine Salzsäurerückgewinnung von mehr als 80 % und einen reduzierten Nettosäureverbrauch von 37,2 Kilogramm auf 7,5 Kilogramm pro Tonne Erz meldete. Solche Prozessverbesserungen können über die grundlegende Säurepreisgestaltung hinaus Wert schaffen. Lieferanten, die ammoniaarme Systeme und technischen Support anbieten, können einen Vorteil erlangen, wenn sich die Umweltanforderungen verschärfen. Etablierte Registrierungsportfolios gemäß REACH sowie US-amerikanischen Chemikalien- und Bergbausicherheitsanforderungen erhöhen auch praktische Markteintrittsbarrieren.
Berkshire Hathaway schloss im Januar 2026 die Übernahme von OxyChem von Occidental Petroleum ab, nach der im Jahr 2025 angekündigten Vereinbarung über 9,7 Milliarden USD. OxyChem ist ein bedeutender Chlor-Alkali-Hersteller und liefert Salzsäure an Kunden in der Erz- und Mineralverarbeitungsindustrie. Der Eigentümerwechsel kann den Zeithorizont für Kapazitätsinvestitionen des Unternehmens verändern. Solvay hält eine besondere Position, indem es Seltene-Erden-Trennungsaktivitäten in La Rochelle mit seinem Chemikalienportfolio kombiniert. Die geplante Erweiterung der Produktion schwerer Seltener Erden wird voraussichtlich das Prozesswissen über selektive Trennung vertiefen. Wir begrüßen Lieferanten, die Massenverfügbarkeit von Chemikalien mit erzspezifischer Formulierung und Compliance-Unterstützung kombinieren.
Marktführer für Laugungschemikalien für Seltene-Erden-Metalle
-
BASF
-
Occidental Chemical Corporation
-
Olin Corporation
-
Solvay
-
LANXESS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Laugungschemikalien für Seltene-Erden-Metalle Unternehmen in diesem Bericht
- Arkema
- Aurubis AG
- BASF
- ERCO Worldwide
- Grupa Azoty S.A.
- Gujarat Alkalies and Chemicals Limited
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- LANXESS
- Occidental Chemical Corporation
- Olin Corporation
- Sasol
- Solvay
- Tronox Holdings plc
- UBE Corporation
- Westlake Corporation
Neueste Industrielle Entwicklungen in Markt für Laugungschemikalien für Seltene-Erden-Metalle
- Januar 2026: Berkshire Hathaway schloss die Übernahme von OxyChem (Occidental Chemical Corporation) von Occidental Petroleum für 9,7 Milliarden USD in bar ab. OxyChem ist der viertgrößte globale Chlor-Alkali-Hersteller und liefert Salzsäure für die Laugung von Seltene-Erden-Metallen und Mineralverarbeitungsanwendungen. Der Eigentümerwechsel zum langfristigen Kapitalrahmen von Berkshire Hathaway kann die Kapazitätsinvestitionsentscheidungen von OxyChem beeinflussen, die zuvor durch die Schuldenreduzierungsprioritäten des früheren Mutterkonzerns eingeschränkt waren.
- Oktober 2025: Die Vereinigten Staaten und Japan unterzeichneten den Rahmen zur Sicherung der Versorgung mit kritischen Mineralien und Seltenen Erden durch Bergbau und Verarbeitung. Der Rahmen verpflichtet beide Regierungen, Zuschüsse, Darlehen, Garantien und Abnahmevereinbarungen für gemeinsam ausgewählte Projekte zu mobilisieren und innerhalb von 180 Tagen ein bilaterales Ministerium für Bergbau, Mineralien und Metalle einzurichten.
Umfang des globalen Marktberichts für Laugungschemikalien für Seltene-Erden-Metalle
Laugungschemikalien für Seltene-Erden-Metalle sind chemische Mittel und Lösungsmittel, die in der Extraktionsmetallurgie eingesetzt werden, um Seltene-Erden-Elemente (REE) aus Erzen, Minenrückständen, industriellen Rückständen oder recycelten Materialien selektiv aufzulösen, zu trennen und zurückzugewinnen.
Der Markt für Laugungschemikalien für Seltene-Erden-Metalle ist nach Chemikalientyp, Laugungsmodus und Geografie segmentiert. Nach Chemikalientyp ist der Markt in Salzsäure, Schwefelsäure, Ammoniumsulfat, Salpetersäure, Zitronensäure und andere Chemikalien segmentiert. Nach Laugungsmodus ist der Markt in In-situ-Laugung, Haldenlaugung und andere segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Laugungschemikalien für Seltene-Erden-Metalle in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Salzsäure |
| Schwefelsäure |
| Ammoniumsulfat |
| Salpetersäure |
| Zitronensäure |
| Andere Chemikalien |
| In-situ-Laugung |
| Haldenlaugung |
| Andere |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemikalientyp | Salzsäure | |
| Schwefelsäure | ||
| Ammoniumsulfat | ||
| Salpetersäure | ||
| Zitronensäure | ||
| Andere Chemikalien | ||
| Nach Laugungsmodus | In-situ-Laugung | |
| Haldenlaugung | ||
| Andere | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Laugungschemikalien für Seltene-Erden-Metalle?
Die Marktgröße für Laugungschemikalien für Seltene-Erden-Metalle wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und wird voraussichtlich von 0,74 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,48 % während des Prognosezeitraums (2027–2032).
Welcher Chemikalientyp führt bei der Laugung Seltener Erden?
Salzsäure führt mit einem Anteil von 42,56 % im Jahr 2026, da sie ein breites Spektrum an Seltene-Erden-Mineralien behandeln kann.
Welche Laugungsmethode wächst am schnellsten bei der Verarbeitung Seltener Erden?
Die Haldenlaugung wird bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen, da Projekte kapitalärmere Verarbeitungswege anstreben.
Warum expandiert Nordamerika schnell bei der Verarbeitung Seltener Erden?
Nordamerika wird voraussichtlich mit einem CAGR von 8,66 % wachsen, unterstützt durch US-amerikanische Förderung für Gewinnungs- und Trennungsdemonstrationen.