
ラニチジン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 613.13 百万米ドル |
| 市場規模 (2031) | 762.99 百万米ドル |
| Growth Rate (2026 - 2031) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラニチジン市場分析
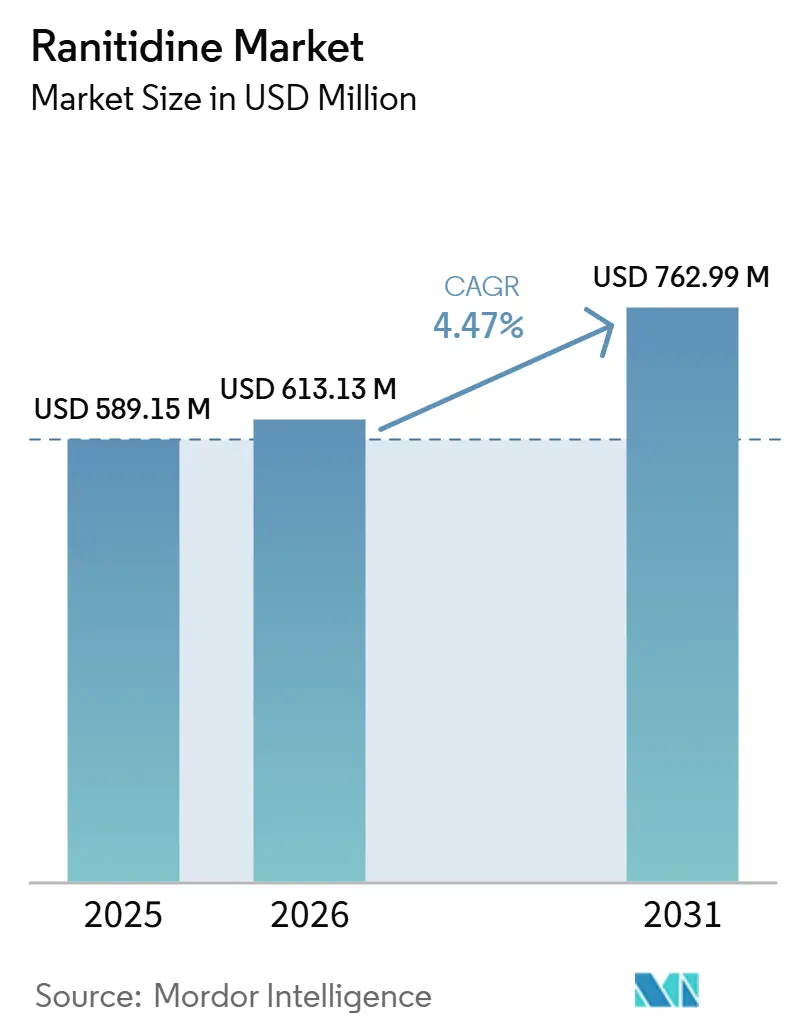
ラニチジン市場規模は、2025年の5億8,915万米ドルから2026年には6億1,313万米ドルに成長し、2026年から2031年にかけてCAGR 4.47%で2031年までに7億6,299万米ドルに達すると予測されています。
ラニチジン市場は、米国食品医薬品局(FDA)が2025年11月にVKT Pharmaの再製剤化錠剤を承認したことを受け、米国の一部処方チャネルへの復帰を果たしつつある。ニトロサミン生成を低減する製造管理が、再参入を目指すサプライヤーにとって中心的な要件となっている。需要は、胃食道逆流症(GERD)、消化性潰瘍疾患、および一部の入院適応を持つ患者の治療ニーズによって形成されている。ラニチジン市場はまた、2020年のリコール後に多くの患者や臨床医がファモチジンまたはプロトンポンプ阻害薬に移行したことから、慎重な処方という課題にも直面している。
主要レポートのポイント
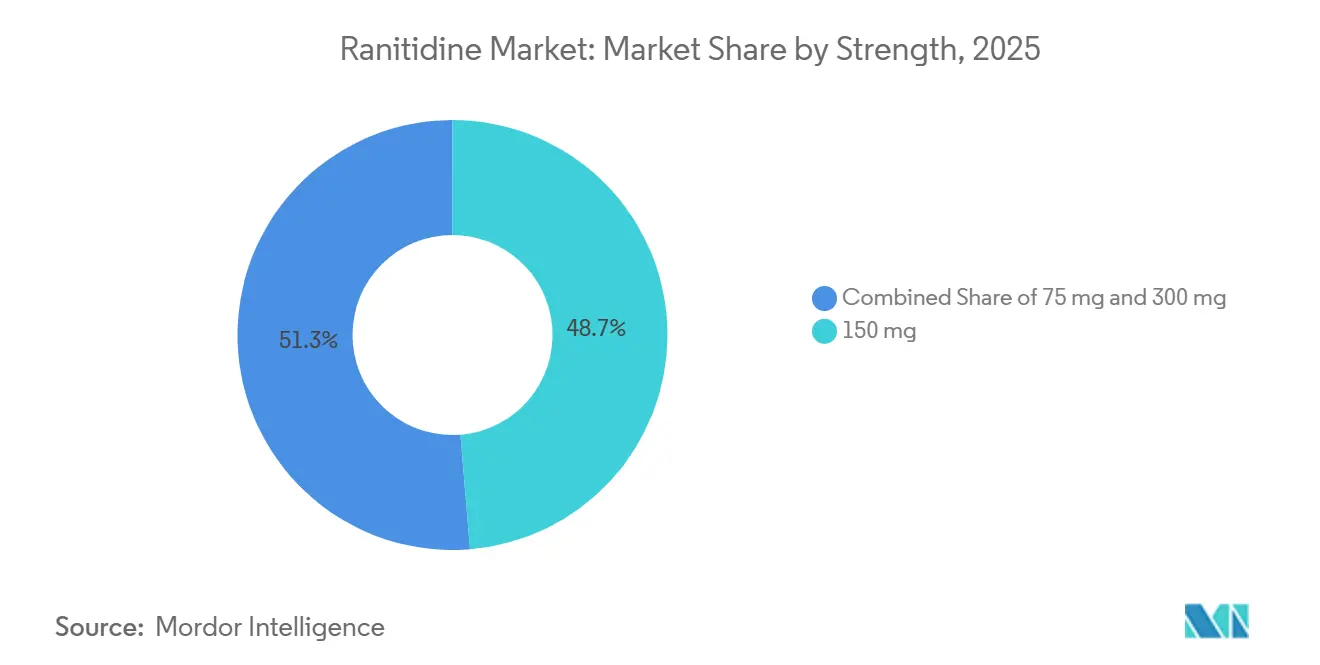
- 規格別では、150 mgが2025年のラニチジン市場シェアの48.71%を占め、300 mgは2031年にかけて6.16%のCAGRで成長すると予測されている。
- 剤形別では、錠剤が2025年のラニチジン市場シェアの61.82%を占め、注射剤は2031年にかけて4.82%のCAGRで拡大すると見込まれている。
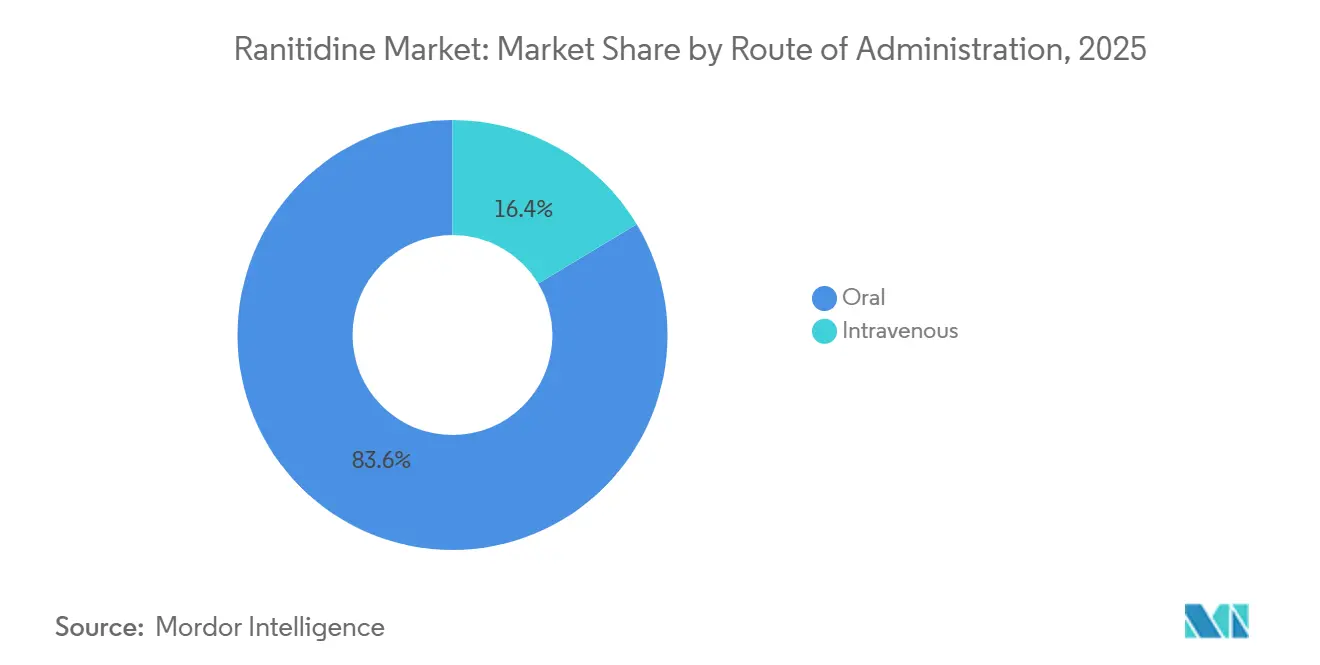
- 投与経路別では、経口製品が2025年の市場の83.61%を占め、静脈内投与製品は2031年にかけて6.52%のCAGRで成長すると予測されている。
- 適応症別では、GERDが2025年のラニチジン市場規模の38.78%を占め、2031年にかけて5.98%のCAGRで拡大すると予測されている。
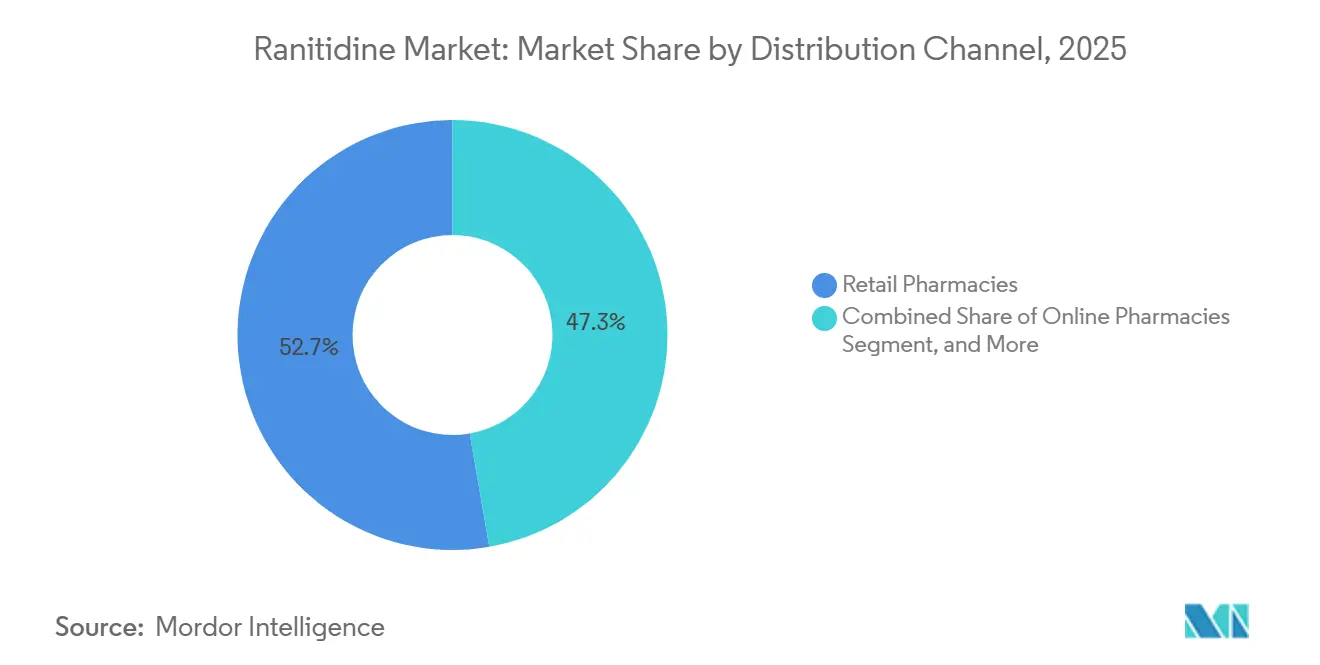
- 流通チャネル別では、小売薬局が2025年の市場の52.74%を占め、オンライン薬局は2031年にかけて5.44%のCAGRで成長すると予測されている。
- エンドユーザー別では、病院が2025年の市場の46.23%を占め、在宅ケアは2031年にかけて6.06%のCAGRで拡大すると予測されている。
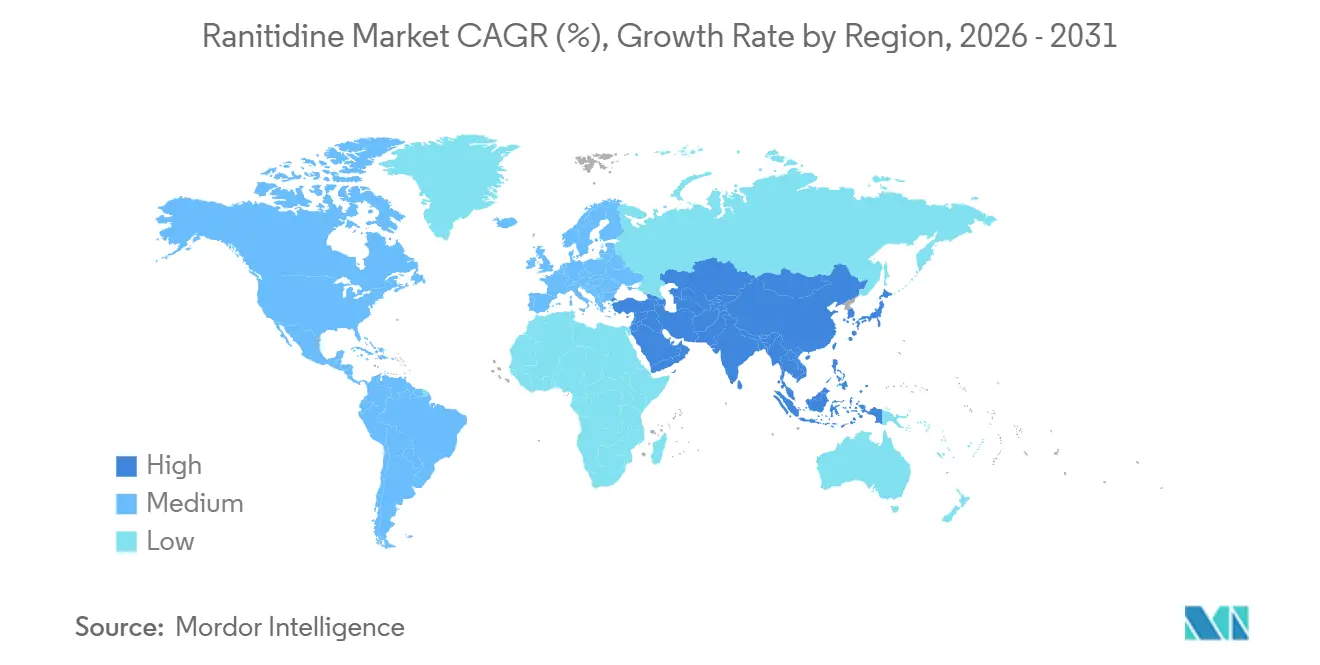
- 地域別では、北米が2025年の世界収益の38.23%を占め、アジア太平洋地域は2031年にかけて5.29%の最速地域CAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GERDおよび消化性潰瘍負担の増大 | +1.2% | 南アジアおよび東アジア、北アフリカ、中東・アフリカで最も強く、世界全体 | 長期(4年以上) |
| 価格感応性市場における低コスト酸分泌抑制 | +0.9% | インド、中国、東南アジア、南米、中東・アフリカ | 中期(2〜4年) |
| 確立された経口製剤への親しみ | +0.7% | 南アジア、ラテンアメリカ、アフリカで特に顕著、世界全体 | 長期(4年以上) |
| 再製剤化と不純物管理による需要プールの再開 | +0.8% | 北米、欧州に二次的シグナル | 短期(2年以下) |
| 小児および高齢者の液体投与ニーズ | +0.5% | 北米、欧州、日本、オーストラリア、韓国 | 中期(2〜4年) |
| 急性期ケアにおける短期調達とバッファー在庫 | +0.3% | 北米、欧州、湾岸協力会議(GCC)、南アフリカ | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
GERDおよび消化性潰瘍負担の増大が対象患者プールを構造的に拡大
世界のGERD有病率は1990年から年平均3.4%の割合で増加し、2021年には8億2,560万件の有病例に達しました。[1]L. Chen et al.,「1990年から2021年および2050年への予測における胃食道逆流症の世界的・地域的・国家的負担」、BMC Public Health、link.springer.com インドは2021年に3,660万件の新規症例を記録し、中国は2,090万件を記録しました。これらの国々は、酸分泌抑制療法においてコストが主要な考慮事項であるため、ラニチジン市場にとって重要です。症例数の増加、逆流症状や潰瘍関連疾患の治療を必要とする可能性のある患者層を広げています。東南アジアおよびサハラ以南のアフリカの一部では、食習慣や限られた償還制度により、低コスト療法がより適切となる場合があります。したがって、ラニチジン市場は、患者がより高コストの治療に容易に移行できない地域において需要ポテンシャルを維持しています。
価格感応性市場における低コスト酸分泌抑制への選好がジェネリック医薬品の需要量を維持
自己負担による治療環境では、ラニチジンはすべてのプロトンポンプ阻害薬処方の直接的な代替品というよりも、低コストの選択肢として位置づけられています。ラニチジン市場は、ジェネリックのプロトンポンプ阻害薬が無保険患者にとってH2ブロッカーよりも依然として高コストである地域で恩恵を受けています。ハイデラバードおよびアーメダバードのインド製造クラスターは、国内市場および輸出市場向けに原薬と完成製剤の供給を支えています。2025年に導入された必須医薬品原料の国内生産を支援する政府インセンティブが、このサプライポジションを強化しています。低コスト生産は、インドのサプライヤーが東南アジア、アフリカ、南米市場から撤退することなくサービスを提供するのに役立ちます。ラニチジン市場は価格競争にさらされていますが、保険カバレッジの限界が確立されたジェネリック療法への需要を維持する可能性があります。
再製剤化製品と不純物管理能力が一部の需要プールを再開
FDAは2025年11月24日、VKT Pharmaの再製剤化150 mgおよび300 mgラニチジン錠剤を承認した。この承認により、当該分子が米国市場から5年間不在であった後、処方製剤が同市場に復帰した。[2]米国食品医薬品局、「FDAが包括的安全性審査を経て再製剤化ラニチジンを承認」、米国食品医薬品局、fda.gov 2025年に発表された研究では、塩酸ラニチジンの結晶欠陥が加速保存条件下でのニトロサミン生成増加と関連していることが示された。ラニチジン市場は、適合サプライヤーが信頼性の高い不純物管理と保存性能を実証することで恩恵を受けることができる。処方箋専用ステータスおよび開封後90日廃棄要件は、かつての一般用医薬品事業と比較して機会を制限している。臨床医が承認済み製剤を必要とする場面では、施設処方が依然として一定の需要を支える可能性がある。
病院および小売製剤における確立された経口投与への親しみ
ラニチジンは多くの新興経済国の病院および小売製剤において長い歴史を持っています。この歴史は、処方医、薬剤師、看護スタッフの間での錠剤投与への親しみを支えています。ラニチジン市場は、1日2回投与レジメンを使用する施設ですでに理解されている柔軟な投与慣行から恩恵を受けています。アフリカおよび東南アジアの小売薬局は、馴染みのある酸分泌抑制製品を定期的な回転品目として引き続き位置づけています。在庫を維持することで、一部の患者にプロトンポンプ阻害薬を使用する病院においても、アクセスを支援することができます。したがって、ラニチジン市場は、代替療法が一貫して手頃な価格または入手可能でない場合に、既存の調剤ルーティンを活用しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| NDMAリコールの遺産と信頼の欠如 | -1.5% | オーストラリア、日本、韓国への影響を伴う北米および欧州 | 長期(4年以上) |
| PPIおよびファモチジン代替品による代替 | -1.3% | 北米、西欧、高所得アジア太平洋で特に顕著、世界全体 | 長期(4年以上) |
| コンプライアンス、試験、バッチリリースコスト | -0.5% | 特にインドから米国および欧州への世界輸出回廊 | 中期(2〜4年) |
| 安定性、包装、保存感受性 | -0.4% | 北米および熱帯アジア太平洋市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
NDMAリコールの遺産と持続的な信頼の欠如が再採用率を制約
2020年の米国におけるラニチジン撤退は、2025年の承認後も依然として関連する信頼の障壁を生み出しました。ラニチジン市場は、他の酸分泌抑制療法に移行した処方医と患者の信頼を取り戻す必要があります。米国消化器病学会は2025年12月に、再製剤化ラニチジンはファモチジンよりも大きな臨床的利益をもたらす可能性は低いと述べました。[3]米国消化器病学会、「ラニチジンの復帰は大きな臨床的利益をもたらす可能性は低い」、米国消化器病学会、gastro.org この見解は、すでに代替薬で安定している患者の治療を変更する理由を減少させます。試験、バッチリリース、保存管理は、規制された輸出市場にサービスを提供するメーカーにとってコストと複雑さを増加させます。ラニチジン市場は、新製品が製品の有効期間を通じて不純物リスクを管理できるという一貫した証拠に依存することになります。
PPIおよびファモチジンベースの代替品による代替が長期的な上限を再構築
プロトンポンプ阻害薬はびらん性GERDに一般的に使用されており、ファモチジンは主要なH2ブロッカー代替品として位置づけられています。ラニチジン市場は、臨床医がすでにこれらの療法を好む国々では狭い道を歩んでいます。ラニチジンとファモチジンはいずれも、タキフィラキシーのため6〜8週間の継続治療後に有効性が低下する可能性があります。ファモチジンは半減期が長く、ラニチジンで確認されたシトクロムP450相互作用の懸念がありません。ラニチジン市場は、価格、既知の投与プロトコル、またはアクセスが代替品の使用を制限する場合に、より関連性を保ちます。したがって、その位置づけは国や医療環境によって大きく異なる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
規格別:
150 mg製剤が価値を支え、高用量需要が加速150 mgの強度は2025年のラニチジン市場の48.71%を占め、多くの外来GERD処方および維持処方の標準用量として位置づけられています。その使用は、逆流症状および消化性潰瘍疾患に対する確立された1日2回治療ルーティンを反映しています。小売薬局および病院は、この強度を中核的な調剤オプションとして一般的にリストアップしています。75 mgの強度は、低用量製品が引き続き入手可能な一部の欧州およびアジア諸国において限定的な役割を果たしています。欧州連合ではラニチジン医薬品の販売停止が依然として有効であるため、欧州連合における貢献は限定的です。ラニチジン産業は、各国市場における強度別の入手可能性に引き続き依存しています。
300 mgセグメントは2026年から2031年にかけてCAGR 6.16%で成長すると予測されています。この用量は、一部の十二指腸潰瘍患者に使用される就寝前単回投与プロトコルを支援します。投与回数が少ないことで、投薬管理が厳密にスケジュールされている施設ケアにおけるアドヒアランスが向上する可能性があります。VKT Pharmaの承認は、米国において150 mgおよび300 mgの再製剤化錠剤の両方をカバーしました。この承認により、米国での再参入は商業的に重要な両強度へのアクセスが可能となります。したがって、ラニチジン産業は、承認された供給が病院および処方チャネルに届く場合に、より高用量の需要を見込める可能性があります。


剤形別:
錠剤が調剤価値を主導し、注射剤が臨床現場で最速成長錠剤は2025年のラニチジン市場の61.82%を占めました。これは経口固形製剤が外来および病院調剤において実用的であるためです。その確立された使用は、小売および施設薬局における広範な入手可能性を支えています。シロップは、錠剤を快適に使用できない小児および高齢患者に対して別の役割を果たします。ラニチジン経口液は米国の医薬品情報において15 mg/mLと表示されています。体重ベースの投与と嚥下困難が、この液体ニッチを維持するのに役立っています。ラニチジン市場は、錠剤のみの供給モデルではなく、複数の剤形の必要性を維持しています。
注射剤は2026年から2031年にかけてCAGR 4.82%で拡大すると予測されています。静脈内使用は、ストレス潰瘍予防、麻酔前の誤嚥リスク管理、および一部の集中治療ニーズを支援します。これらの患者は消化管を通じて薬剤を服用できない場合があります。2025年の研究では、高リスク外科患者集団に対する非経口酸分泌抑制プロトコルの継続的な使用が記述されています。病院は依然として適切な使用に関する現行ガイダンスを適用し、不必要な予防を避ける必要があります。ラニチジン産業は、こ病院環境をより門化された需要源として活用しています。
投与経路別:
経口経路が支配的であり、静脈内使用が施設での地位を確立経口製品は2025年のラニチジン市場の83.61%を占めました。これはほとんどのGERDおよび消化性潰瘍患者が急性期ケア以外で治療を受けるためです。錠剤とシロップは定期的な外来使用向けに設計されています。高いシェアは、ラニチジンが維持または症状管理薬としての役割を反映しています。経口調剤は確立された小売薬局サプライチェーンにも適合しています。ラニチジン市場は主に錠剤および液体製品への患者アクセスに依存し続けています。この経路では包装および有効期間要件への準拠が特に重要です。
静脈内経路は2031年にかけてCAGR 6.52%で成長すると予測されています。集中治療室、周術期サービス、および外来手術センターは、経口治療が適切でない場合に非経口療法を使用します。この需要は、定義された外科および集中治療プロトコルを持つ病院に集中しています。現在のFDA承認は、注射製品ではなく再製剤化経口錠剤に適用されます。したがって、注射サプライヤーは独自の適合製造およびリリースプロセスを維持する必要があります。ラニチジン市場は、この経路を通じてより小規模ながら持続的な施設経路を持っています。
適応症別:
GERDがシェアと成長の両方を支え、ニッチ適応症が価格柔軟性を提供GERDは2025年のラニチジン市場規模の38.78%を占め、2031年にかけて5.98%のCAGRで成長すると見込まれている。世界のGERD患者数は2021年に8億2,560万人に達し、大規模な潜在的治療対象集団を支えている。同疾患はH2ブロッカー療法における主要な価値適応症である。コスト重視の医療システムでは、ラニチジンが利用可能かつ適切な合に引き続き使用される可能性がある。ラニチジン市場は、これらの患者向けの安全で適合した製品へのアクセスと密接に結びついている。より重篤な疾患に対するプロトンポンプ阻害薬への臨床医の選好は、依然として制約要因となっている。
消化性潰瘍疾患および糜爛性食道炎は、ヘリコバクター・ピロリ除菌インフラが限られている国々において、より安定した施設需要をもたらしている。ラニチジンはこれらの状況において単剤療法または補助療法として使用される場合がある。ゾリンジャー・エリソン症候群は、確立された用量漸増実践を伴う、より小規模で高度な適応症を代表している。ストレス潰瘍予防は集中治療室における注射剤需要を支えているが、過剰使用に関するガイダンスはより慎重になっている。これらの適応症は病院処方集内での限定的な役割を保護している。ラニチジン市場は、治療上の代替手段が容易に入手可能な場合、柔軟性が低くなる。
流通チャネル別:
小売が主導するが、デジタル調剤がアクセス地域を再形成小売薬局は2025年のラニチジン市場の52.74%を占め、外来調剤の主要なアクセスポイントとして位置づけられています。多くのアジアおよびアフリカ市場では、薬剤師が複雑でない逆流および胸焼け症状の最初の接触点となっています。この歴史は、馴染みのある酸分泌抑制薬の定期的な小売在庫を支えています。処方箋および一般用医薬品のルールは国によって異なり、店舗で販売される品揃えを形成しています。ラニチジン市場は、患者が治療費を直接負担する小売アクセスに依存しています。小売チャネルは、定期的な供給を必要とする在宅ケアユーザーにもサービスを提供しています。
オンライン薬局は2026年から2031年にかけてCAGR 5.44%で成長すると予測されています。電子処方箋、在宅配送システム、および慢性外来需要が、都市部のインド、中国、東南アジアにおけるこのチャネルを支えています。デジタル調剤は、都市周辺および農村部の患者のアクセス障壁を低減することができます。また、製品がニトロソアミン試験実践が不均一なサプライヤーから供給される場合、品質管理をより困難にする可能性もあります。病院薬局は注射調達および製剤管理された使用に不可欠なままです。ラニチジン市場は、オンライン医薬品供給が拡大するにつれて、より強力な監視が必要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が施設需要を支え、在宅ケアが手頃な価格を背景に拡大病院は2025年のラニチジン市場の46.23%を占め、入院および救急ケアのニーズに支えられています。ストレス潰瘍予防、びらん性食道炎治療、およびゾリンジャー・エリソン管理がこの施設使用に貢献しています。病院はまた、注射製品の製剤条件を設定しています。急性期ケアの購買担当者は、短い調達サイクルを使用し、バッファー在庫を維持する傾向が高まっています。これらの慣行は、患者一人当たりの消費量を必ずしも増加させることなく、注文頻度を高めます。ラニチジン市場は、病院のコンプライアンス要件と慎重な使用プロトコルに依存し続けています。
在宅ケアは2026年から2031年にかけてCAGR 6.06%で成長すると予測されています。アジア太平洋および南米における在宅慢性疾患管理の拡大がこのシフトを支えています。低コストのH2ブロッカー療法は、無保険および低保険の患者に関連する可能性があります。在宅調剤は、通常の使用中に安定性を維持できる小売パックまたは多回投与フォーマットを必要とします。再製剤化製品は、この包装および有効期間要件により大きな注意を払っています。ラニチジン市場は、安全な供給が容易に入手・維持できる場合にのみ在宅ケアから恩恵を受けることができます。
地域分析
北米ラニチジン市場
北米は2025年のラニチジン市場において38.23%のシェアを占め、2026年においても最大の地域的地位を維持した。VKT Pharmaの再製剤化錠剤に対するFDAの承認により、2020年の市場撤退後に米国での処方アクセスが再開された。当該製品は処方箋専用であり、開封後90日での廃棄要件があるため、回復は緩やかなペースにとどまる見込みである。多くの処方医は、市販のZantac 360に使用されているファモチジンにも精通している。カナダおよびメキシコはジェネリック供給を維持しており、価格に敏感な病院の購買行動がメキシコでの使用を支えている。
欧州ラニチジン市場
欧州は、欧州連合によるラニチジン医薬品の販売停止措置が継続しているため、規制上の分断された状況下で運営されている。この枠組みにより、酸抑制治療の多くはプロトンポンプ阻害薬およびファモチジンへと移行している。ドイツは2025年12月に、Ranitidin AbZ 150 mg錠およびRanitidin-ratiopharm 300 mg錠の供給不足を解消した。スペインおよびその他の小規模な欧州市場では、ラニチジン市場の活動は限定的にとどまっている。英国、フランス、およびイタリアは、国家プログラムのもとで特定の患者集団向けに残存する処方供給を維持している。欧州の需要は、コンプライアンス要件および各国の承認経路によって引き続き制約されている。
アジア太平洋、中東・アフリカ、南米ラニチジン市場
アジア太平洋地域は2031年までに5.29%のCAGRで成長すると予測されており、ラニチジン市場において最も成長の速い地域となっている。インドおよび中国は、提供されたエビデンスベースにおいて最大のGERD新規罹患負担が報告されている。インドの原薬製造クラスターは、グローバルな製剤市場に対して医薬品有効成分を供給している。2025年に導入された国内生産インセンティブにより、この製造基盤はさらに強化されている。韓国および日本は病院薬局チャネルにおける処方需要を維持しているが、プロトンポンプ阻害薬に対する医師の親しみが広範な普及を制限している。オーストラリアは欧州連合と同様のラニチジン販売停止の枠組みに従っている。中東・アフリカ地域は主にインドのメーカーからコスト競争力のあるジェネリック供給を調達しており、ブラジルおよびアルゼンチンはより厳格なニトロサミン監視のもとで公的処方集需要を維持している。

競合環境
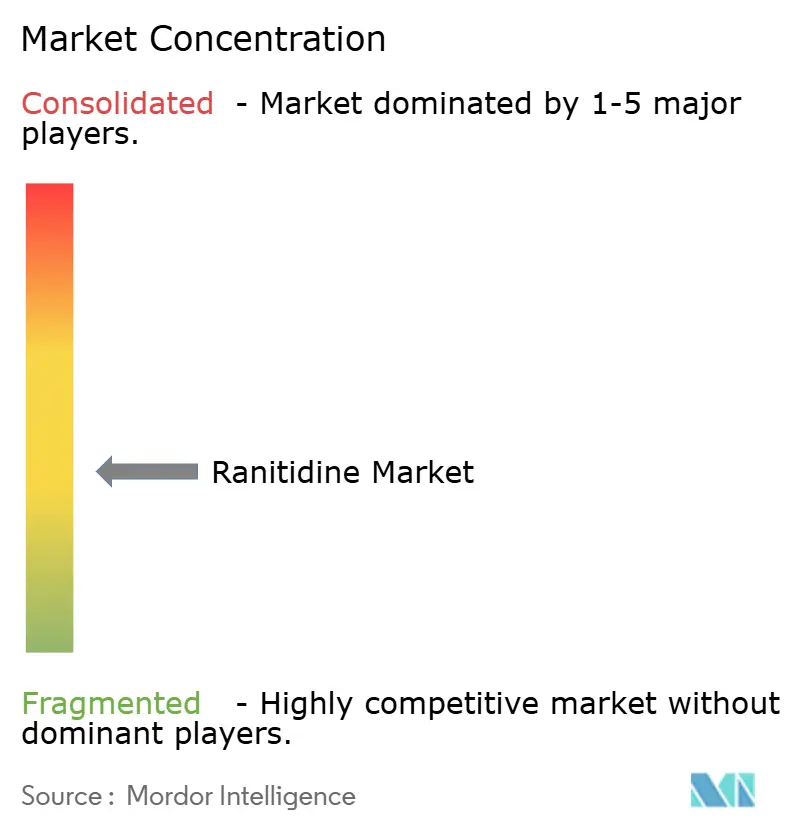
ラニチジン市場は中程度に分散しており、世界市場で20社以上のジェネリックメーカーが活動しているが、支配的な地位を占める単一サプライヤーは存在しない。競争は、適合したニトロサミン管理、各国規制当局への対応力、および価格に基づいている。Aurobindo Pharma、Granules India、Cipla、Dr. Reddy's Laboratories、Zydus Lifesciencesを含むインドのメーカーは、複数の地域で原薬および完成製剤を供給している。ハイデラバードおよびアーメダバードにおける製造拠点は、低コスト生産を支えている。Teva、Sandoz、Viatris、Sanofiは欧州および北米においてより広範な流通能力を有している。これらの企業の現在のラニチジン活動は、かつてのブランド品事業よりもジェネリック供給を主な方向性としている。
VKT Pharmaは、再製剤化150 mgおよび300 mg錠剤のFDA承認を取得したことで、最も重要な最近の製品展開を行った。不純物管理を検証できるサプライヤーは、規制市場における病院および小売処方集へのアクセスが向上する可能性がある。結晶欠陥に関する発表済み研究は、メーカーに保存安定性と製造管理を改善するための科学的根拠を提供している。GlaxoSmithKlineは2024年10月、最大8万件の米国州裁判所ザンタック訴訟を最大22億米ドルで和解することに合意し、責任は認めなかった。この和解により、潜在的参入者を阻んでいた訴訟上の不確実性が軽減された。Rising PharmaはVKT Pharmaの承認済み製品の米国流通業者を務めている。
再製剤化製品は、より厳格な品質基準を満たすことができるサプライヤーにとって、より限定的な機会を提供している。小規模メーカーは、すべての試験能力を社内で構築するのではなく、外部の分析・開発サービスを利用する場合がある。このアプローチはバッチリリース要件の充足に役立つが、信頼性の高い製造管理の必要性を排除するものではない。ラニチジン市場は、インドおよび中国と米国とでは依然として異なる経済性を有している。
ラニチジン産業リーダー
Cipla Limited
Dr. Reddy's Laboratories Ltd.
GlaxoSmithKline plc
Sanofi
Teva Pharmaceutical Industries Ltd.
- *免責事項:主要選手の並び順不同
ラニチジン市場
- Apotex
- Aurobindo Pharma
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- GlaxoSmithKline
- Glenmark Pharmaceuticals
- Granules India
- Hikma Pharmaceuticals
- J B Chemicals and Pharmaceuticals Limited
- Lupin
- Merck
- Sanofi
- Sandoz Group AG
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tocris Bioscience
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in ラニチジン市場
- 2026年7月:マハラシュトラ州食品医薬品局(FDA)がCadila Pharmaの「Aciloc」の在庫(約29万4,000米ドル相当の2億4,500万インドルピー)を押収し、即時市場回収を命じました。この規制措置は、製品に関連する「欺瞞的な」ブランディング慣行の申し立てを受けて開始されました。この動向は、医薬品のラベリング、包装の正確性、およびマーケティングコンプライアンスに対するインド州当局による規制監視の強化を浮き彫りにしています。
- 2025年11月:米国FDAがVKT Pharma Private Limited(SMS Pharmaceuticals Limitedの関連会社)の再製剤化ラニチジン錠剤(150 mgおよび300 mg強度)を承認し2020年のNDMAリコール後5年間の不在を経て分子が米国市場に復帰しました。この承認は、有効期間中のNDMA不純物生成を防止することが実証された製造管理を条件とし、製品は処方箋専用ステータスを持ち、開封後90日廃棄プロトコルが義務付けられています。


世界のラニチジン市場レポートの範囲
ラニチジン市場は、胃食道逆流症(GERD)、消化性潰瘍、ゾリンジャー・エリソン症候群、ストレス潰瘍予防などの疾患に対する胃酸分泌抑制に以前使用されていたH2受容体拮抗薬に焦点を当てた、歴史的かつ過渡的な世界セクターとして定義されています。
ラニチジン市場は、強度別に75 mg、150 mg、300 mgにセグメント化され、剤形別に錠剤、シロップ、注射剤にセグメント化されています。投与経路に基づき、市場は経口および静脈内投与に分類されています。適応症の観点から、市場は胃食道逆流症、消化性潰瘍疾患、ゾリンジャー・エリソン症候群、びらん性食道炎、ストレス潰瘍予防を対象としています。流通チャネルセグメントは病院薬局、小売薬局、オンライン薬局で構成され、エンドユーザーセグメントには病院、クリニック、外来手術センター、在宅ケア環境が含まれます。地的には、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、その他の欧州)、アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他のアジア太平洋)、中東・アフリカ(GCC、南アフリカ、その他の中東・アフリカ)、南米(ブラジル、アルゼンチン、その他の南米)にわたって分析されています。
| 75 mg |
| 150 mg |
| 300 mg |
| 錠剤 |
| シロップ |
| 注射剤 |
| 経口 |
| 静脈内 |
| 胃食道逆流症 |
| 消化性潰瘍疾患 |
| ゾリンジャー・エリソン症候群 |
| びらん性食道炎 |
| ストレス潰瘍予防 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院 |
| クリニック |
| 外来手術センター |
| 在宅ケア環境 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 強度別 | 75 mg | |
| 150 mg | ||
| 300 mg | ||
| 剤形別 | 錠剤 | |
| シロップ | ||
| 注射剤 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 適応症別 | 胃食道逆流症 | |
| 消化性潰瘍疾患 | ||
| ゾリンジャー・エリソン症候群 | ||
| びらん性食道炎 | ||
| ストレス潰瘍予防 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院 | |
| クリニック | ||
| 外来手術センター | ||
| 在宅ケア環境 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答され主要な質問
2031年までのラニチジン市場の予測値は?
ラニチジン市場は2026年からCAGR 4.47%で成長し、2031年までに7億6,299万米ドルに達すると予測されています。
ラニチジンが米国に復帰する理由は何ですか?
FDAは2025年11月に、NDMA生成を防止するための管理策の審査を経て、VKT Pharmaの再製剤化150 mgおよび300 mg処方箋錠剤を承認しました。
どの用量強度がラニチジンの売上をリードしていますか?
150 mgの強度が2025年の売上の48.71%をリードし、300 mgの強度はCAGR 6.16%で最も速く成長すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋はCAGR 5.29%で成長すると予測されており、インドと中国におけるコスト感応性需要と大きなGERD症例負担に支えられています。
サプライヤーにとっての主な課題は何ですか?
サプライヤーは、処方医と患者の信頼を再構築しながら、より強力なニトロソアミン管理、試験、包装、保存要件を満たす必要があります。
最終更新日:



