
Taille et Part du Marché du Ranitidine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
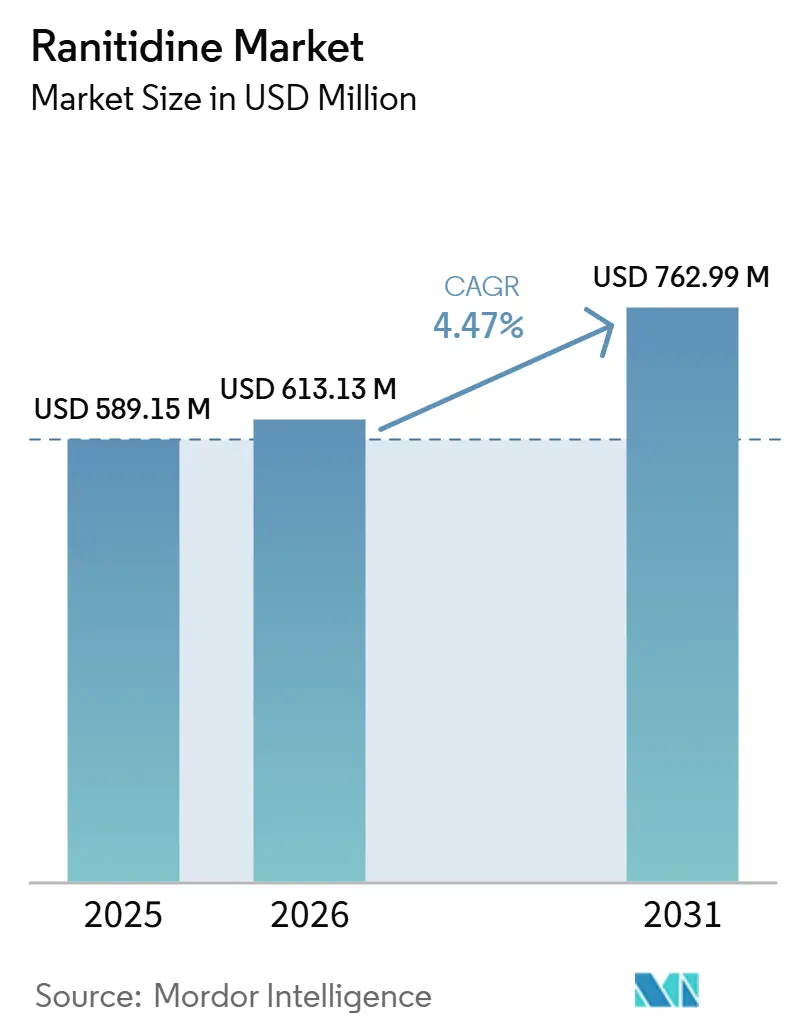
| Taille du Marché (2026) | 613.13 Millions de dollars américains |
| Taille du Marché (2031) | 762.99 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Ranitidine par Mordor Intelligence
La taille du marché du ranitidine devrait passer de 589,15 millions USD en 2025 à 613,13 millions USD en 2026 et devrait atteindre 762,99 millions USD d'ici 2031 à un CAGR de 4,47 % sur la période 2026-2031.
Le marché de la ranitidine fait son retour dans certains circuits de prescription aux États-Unis après que la Food and Drug Administration a approuvé les comprimés reformulés de VKT Pharma en novembre 2025. Les contrôles de fabrication visant à réduire la formation de nitrosamines sont devenus une exigence centrale pour les fournisseurs cherchant à retrouver un accès au marché. La demande reste façonnée par les besoins thérapeutiques des personnes atteintes de maladie de reflux gastro-œsophagien, de maladie ulcéreuse peptique et de certaines indications hospitalières. Le marché de la ranitidine est également confronté à une prescription prudente, car de nombreux patients et cliniciens se sont tournés vers la famotidine ou les inhibiteurs de la pompe à protons après le rappel de 2020.
Points Clés du Rapport
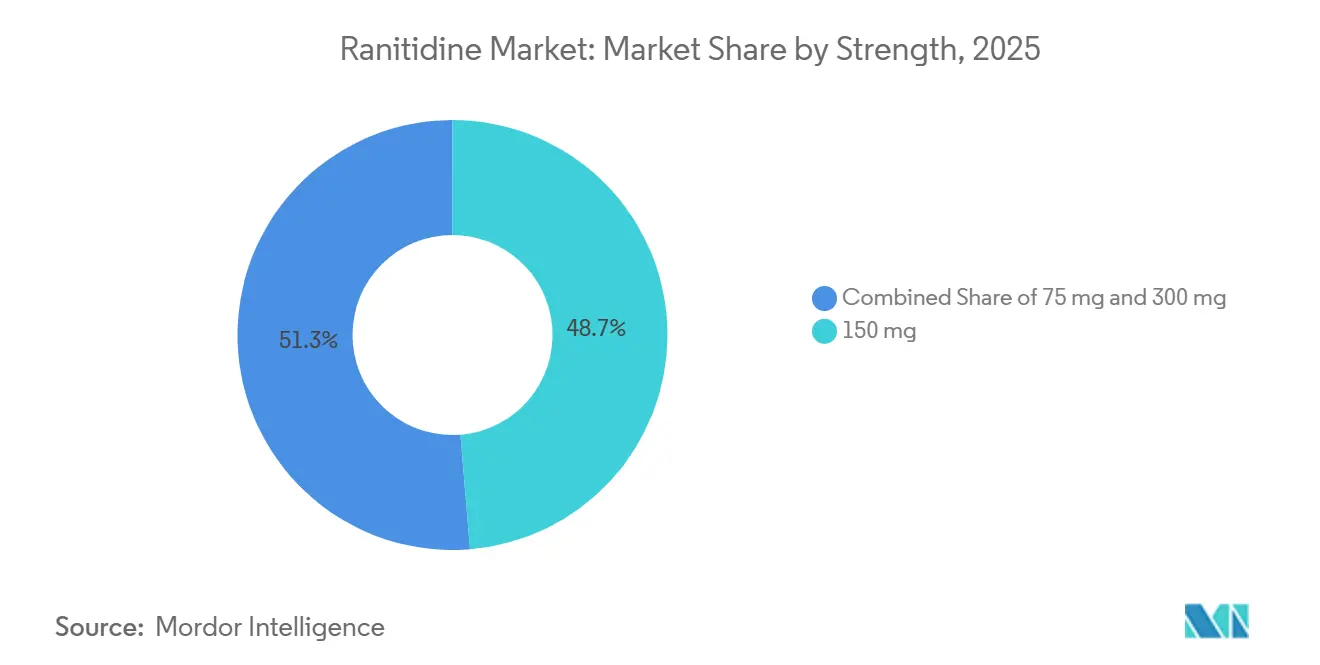
- Par dosage, les formulations à 150 mg détenaient 48,71 % de la part de marché de la ranitidine en 2025, tandis que les formulations à 300 mg devraient croître à un CAGR de 6,16 % jusqu'en 2031.
- Par forme, les comprimés représentaient 61,82 % de la part de marché de la ranitidine en 2025, tandis que les injections devraient se développer à un CAGR de 4,82 % jusqu'en 2031.
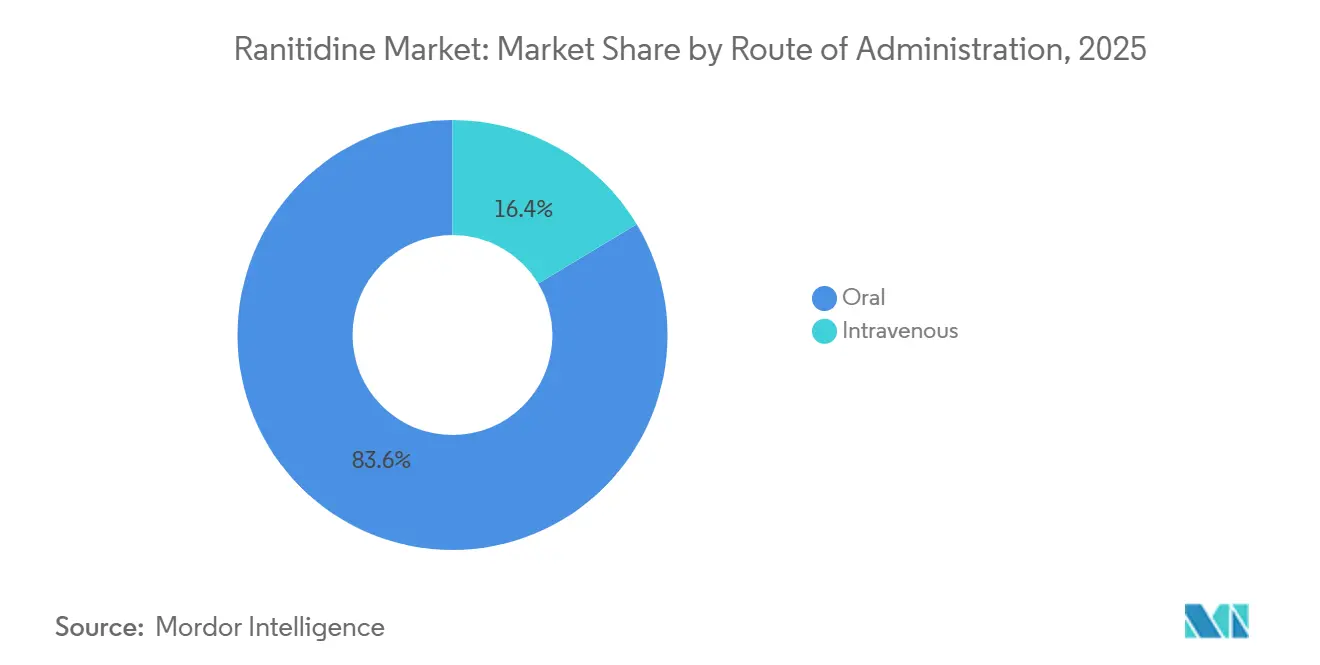
- Par voie d'administration, les produits oraux détenaient 83,61 % du marché en 2025, tandis que les produits intraveineux devraient croître à un CAGR de 6,52 % jusqu'en 2031.
- Par application, le reflux gastro-œsophagien représentait 38,78 % de la taille du marché de la ranitidine en 2025 et devrait progresser à un CAGR de 5,98 % jusqu'en 2031.
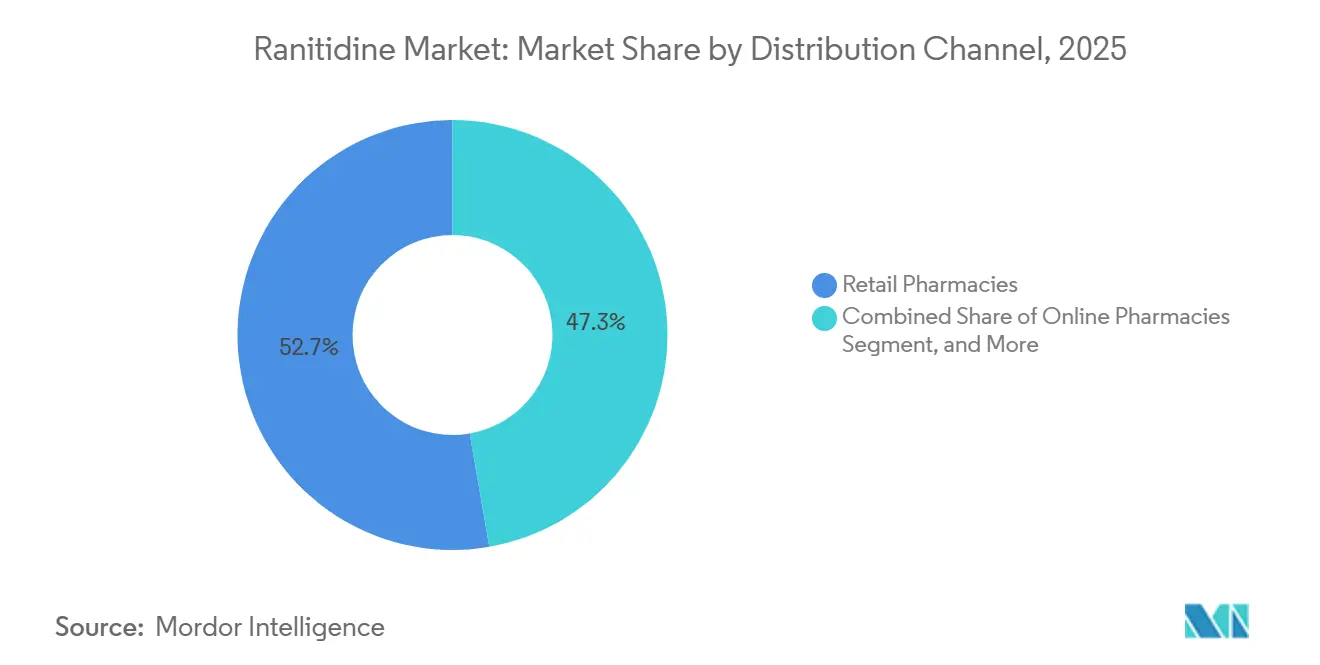
- Par circuit de distribution, les pharmacies de détail détenaient 52,74 % du marché en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 5,44 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 46,23 % du marché en 2025, tandis que les soins à domicile devraient se développer à un CAGR de 6,06 % jusqu'en 2031.
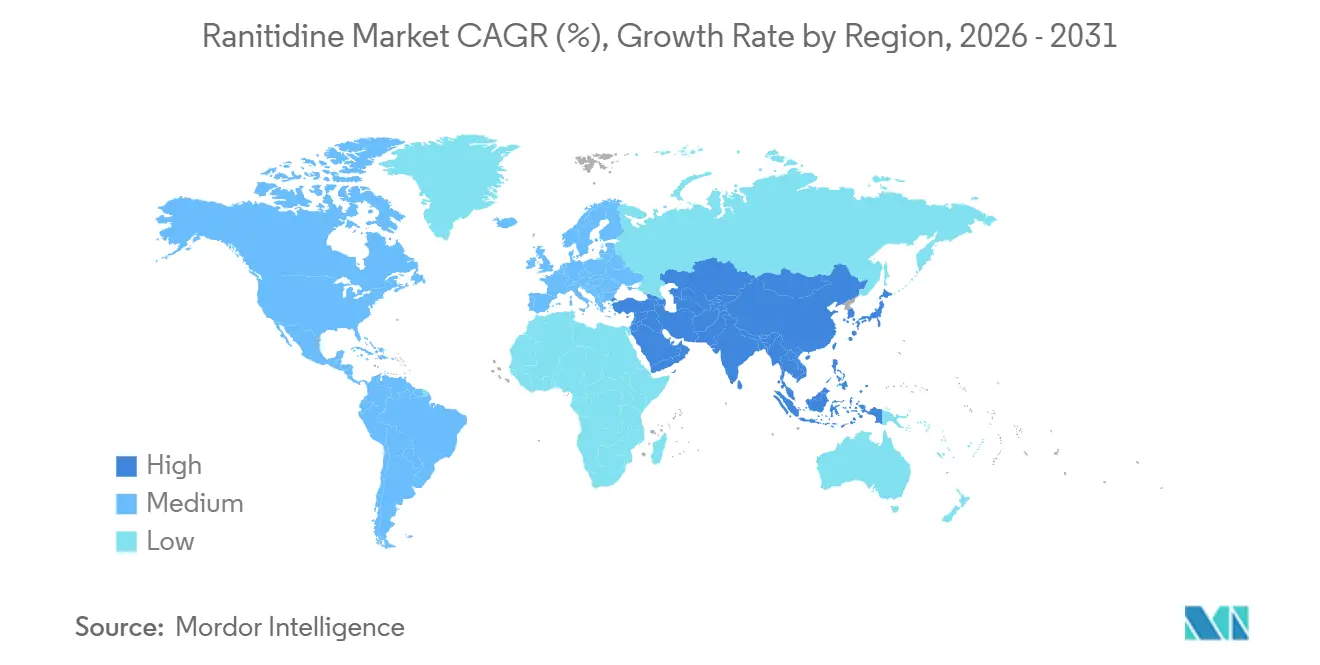
- Par zone géographique, l'Amérique du Nord détenait 38,23 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 5,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante du RGO et de l'Ulcère Peptique | +1.2% | Mondial, plus marqué en Asie du Sud et de l'Est, en Afrique du Nord et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Suppression Acide à Faible Coût dans les Marchés Sensibles aux Prix | +0.9% | Inde, Chine, Asie du Sud-Est, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Familiarité Établie avec les Formulations Orales | +0.7% | Mondial, notamment en Asie du Sud, en Amérique latine et en Afrique | Long terme (≥ 4 ans) |
| Reformulation et Contrôle des Impuretés Rouvrant des Bassins de Demande | +0.8% | Amérique du Nord, avec un signal secondaire en Europe | Court terme (≤ 2 ans) |
| Besoins de Dosage Liquide Pédiatrique et Gériatrique | +0.5% | Amérique du Nord, Europe, Japon, Australie et Corée du Sud | Moyen terme (2-4 ans) |
| Approvisionnement en Soins Aigus à Court Terme et Stocks Tampons | +0.3% | Amérique du Nord, Europe, le Conseil de Coopération du Golfe et Afrique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Charge Croissante du RGO et de l'Ulcère Peptique Élargit Structurellement le Bassin de Patients Adressables
La prévalence mondiale du RGO a augmenté à un taux annuel moyen de 3,4 % depuis 1990 et a atteint 825,6 millions de cas prévalents en 2021.[1]L. Chen et al., "Charges mondiales, régionales et nationales de la maladie de reflux gastro-œsophagien de 1990 à 2021 et projections jusqu'en 2050," BMC Public Health, link.springer.com L'Inde a enregistré 36,6 millions de cas incidents en 2021, tandis que la Chine en a enregistré 20,9 millions. Ces pays sont importants pour le marché du ranitidine car le coût reste une considération majeure dans le traitement de la suppression acide. L'augmentation de la charge de cas élargit le groupe de patients susceptibles d'avoir besoin d'un traitement pour les symptômes de reflux ou les affections liées aux ulcères. Les habitudes alimentaires et le remboursement limité peuvent rendre les thérapies moins coûteuses plus pertinentes dans certaines parties de l'Asie du Sud-Est et de l'Afrique subsaharienne. Le marché du ranitidine conserve donc un potentiel de demande là où un patient ne peut pas facilement accéder à un traitement plus coûteux.
La Préférence pour la Suppression Acide à Faible Coût dans les Marchés Sensibles aux Prix Soutient le Volume Générique
Dans les contextes de traitement à paiement direct, le ranitidine reste une option moins coûteuse plutôt qu'un substitut direct à chaque prescription d'inhibiteur de la pompe à protons. Le marché du ranitidine bénéficie des situations où les inhibiteurs de la pompe à protons génériques coûtent encore plus cher qu'un antagoniste des récepteurs H2 pour les patients non assurés. Les pôles de fabrication indiens à Hyderabad et Ahmedabad soutiennent l'approvisionnement en principes actifs pharmaceutiques et en doses finies pour les marchés intérieurs et d'exportation. Les incitations gouvernementales introduites en 2025 pour soutenir la production nationale de principes actifs pharmaceutiques essentiels renforcent cette position d'approvisionnement. Une production à moindre coût peut aider les fournisseurs indiens à desservir l'Asie du Sud-Est, l'Afrique et l'Amérique du Sud sans délaisser ces marchés. Le marché du ranitidine reste exposé à la concurrence par les prix, mais la couverture d'assurance limitée peut préserver la demande pour les thérapies génériques établies.
Les Produits Reformulés et les Capacités de Contrôle des Impuretés Rouvrent Certains Bassins de Demande
La FDA a approuvé les comprimés de ranitidine reformulés à 150 mg et 300 mg de VKT Pharma le 24 novembre 2025. Cette approbation a permis le retour d'une formulation sur ordonnance aux États-Unis après que la molécule avait été absente de ce marché pendant 5 ans.[2]U.S. Food and Drug Administration, "La FDA approuve la ranitidine reformulée à la suite d'un examen complet de la sécurité," U.S. Food and Drug Administration, fda.gov Des recherches publiées en 2025 ont établi un lien entre les défauts cristallins du chlorhydrate de ranitidine et une formation accrue de nitrosamines dans des conditions de stockage accéléré. Le marché de la ranitidine peut bénéficier de la capacité des fournisseurs conformes à démontrer un contrôle fiable des impuretés et des performances de stockage. Le statut de médicament sur ordonnance uniquement et une exigence d'élimination 90 jours après ouverture limitent l'opportunité par rapport à l'ancienne activité en vente libre. La prescription institutionnelle peut néanmoins soutenir une demande mesurée là où les cliniciens ont besoin d'une formulation approuvée.
Familiarité Établie avec les Formes Orales dans les Formulaires Hospitaliers et de Détail
Le ranitidine a une longue histoire dans les formulaires hospitaliers et de détail dans de nombreuses économies émergentes. Cette histoire soutient la familiarité avec le dosage en comprimés parmi les prescripteurs, les pharmaciens et le personnel infirmier. Le marché du ranitidine bénéficie de pratiques de dosage flexibles déjà bien comprises dans les établissements utilisant des schémas thérapeutiques deux fois par jour. Les pharmacies de détail en Afrique et en Asie du Sud-Est continuent de considérer les produits anti-acides familiers comme des articles à rotation régulière. Le maintien des stocks peut soutenir l'accès même lorsque les hôpitaux utilisent davantage d'inhibiteurs de la pompe à protons pour certains patients. Le marché du ranitidine s'appuie ainsi sur les routines de dispensation existantes là où les thérapies alternatives ne sont pas systématiquement abordables ou disponibles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Héritage du Rappel lié à la NDMA et Déficit de Confiance | -1.5% | Amérique du Nord et Europe, avec des effets en Australie, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Substitution par les IPP et les Alternatives à la Famotidine | -1.3% | Mondial, notamment en Amérique du Nord, en Europe occidentale et en Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Conformité, Tests et Coût de Libération des Lots | -0.5% | Corridors d'exportation mondiaux, notamment de l'Inde vers les États-Unis et l'Europe | Moyen terme (2-4 ans) |
| Sensibilité à la Stabilité, à l'Emballage et au Stockage | -0.4% | Amérique du Nord et marchés tropicaux d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Héritage du Rappel lié à la NDMA et le Déficit de Confiance Persistant Freinent les Taux de Réadoption
Le retrait du ranitidine des États-Unis en 2020 a créé une barrière de confiance qui reste pertinente après l'approbation de 2025. Le marché du ranitidine doit regagner la confiance des prescripteurs et des patients qui se sont tournés vers d'autres thérapies de suppression acide. L'Association Américaine de Gastroentérologie a déclaré en décembre 2025 que le ranitidine reformulé est peu susceptible d'apporter un bénéfice clinique supérieur à celui de la famotidine.[3]Association Américaine de Gastroentérologie, "Le retour du ranitidine est peu susceptible d'apporter un bénéfice clinique supérieur," Association Américaine de Gastroentérologie, gastro.org Cette position réduit la raison de changer de traitement pour les patients déjà stabilisés sous une alternative. Les tests, la libération des lots et les contrôles de stockage ajoutent des coûts et de la complexité pour les fabricants desservant des marchés d'exportation réglementés. Le marché du ranitidine dépendra de preuves cohérentes que les nouveaux produits peuvent gérer le risque d'impuretés tout au long de leur durée de conservation.
La Substitution par les IPP et les Alternatives à Base de Famotidine Restructure le Plafond à Long Terme
Les inhibiteurs de la pompe à protons sont couramment utilisés pour le RGO érosif, tandis que la famotidine reste une alternative de premier plan parmi les antagonistes des récepteurs H2. Le marché du ranitidine fait face à une voie étroite dans les pays où les cliniciens préfèrent déjà ces thérapies. Le ranitidine et la famotidine peuvent tous deux perdre en efficacité après 6 à 8 semaines de traitement continu en raison de la tachyphylaxie. La famotidine a une demi-vie plus longue et ne présente pas le même problème d'interaction avec le cytochrome P450 identifié pour le ranitidine. Le marché du ranitidine reste plus pertinent là où le prix, les protocoles de dosage connus ou l'accès limitent l'utilisation des alternatives. Sa position est donc susceptible de différer significativement selon les pays et les contextes de soins.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par dosage :
les formulations à 150 mg ancrent la valeur tandis que la demande en haute dose s'accélèreLe dosage à 150 mg représentait 48,71 % du marché du ranitidine en 2025 et est resté la dose standard pour de nombreuses prescriptions ambulatoires de RGO et de maintenance. Son utilisation reflète les schémas thérapeutiques deux fois par jour établis pour les symptômes de reflux et la maladie ulcéreuse peptique. Les pharmacies de détail et les hôpitaux inscrivent couramment ce dosage comme option de dispensation principale. Le dosage à 75 mg joue un rôle plus limité dans certains pays européens et asiatiques où des produits à faible dose restent disponibles. Sa contribution est limitée dans l'Union européenne car la suspension des médicaments à base de ranitidine reste en vigueur. Le secteur du ranitidine continue de dépendre de la disponibilité spécifique à chaque dosage sur chaque marché national.
Le segment à 300 mg devrait croître à un CAGR de 6,16 % entre 2026 et 2031. Cette dose soutient les protocoles de prise unique au coucher utilisés pour certains patients atteints d'ulcère duodénal. Un nombre réduit de prises peut améliorer l'observance dans les soins institutionnels où l'administration des médicaments est étroitement planifiée. L'approbation de VKT Pharma couvrait à la fois les comprimés reformulés à 150 mg et à 300 mg aux États-Unis. Cette approbation donne au relancement américain accès aux deux dosages commercialement importants. Le secteur du ranitidine pourrait donc voir une demande plus élevée en haute dose là où l'approvisionnement approuvé atteint les circuits hospitaliers et de prescription.


Par forme :
les comprimés dominent la valeur de dispensation, les injections connaissent la croissance la plus rapide en milieu cliniqueLes comprimés représentaient 61,82 % du marché du ranitidine en 2025, car les solides oraux restent pratiques pour la dispensation ambulatoire et hospitalière. Leur utilisation établie soutient une large disponibilité dans les pharmacies de détail et institutionnelles. Le sirop joue un rôle distinct pour les enfants et les patients âgés qui ne peuvent pas utiliser confortablement les comprimés. La solution orale de ranitidine est dosée à 15 mg/mL selon les informations médicamenteuses américaines. Le dosage basé sur le poids et les problèmes de déglutition contribuent à maintenir cette niche liquide. Le marché du ranitidine conserve un besoin de plusieurs formes pharmaceutiques plutôt qu'un modèle d'approvisionnement uniquement en comprimés.
Les injections devraient se développer à un CAGR de 4,82 % de 2026 à 2031. L'utilisation intraveineuse soutient la prophylaxie des ulcères de stress, la gestion du risque d'aspiration avant l'anesthésie et certains besoins en soins intensifs. Ces patients peuvent ne pas être en mesure de prendre des médicaments par voie digestive. Une étude de 2025 a décrit l'utilisation continue de protocoles de suppression acide parentérale pour les populations chirurgicales à haut risque. Les hôpitaux doivent encore appliquer les recommandations actuelles sur l'utilisation appropriée et éviter une prophylaxie inutile. Le secteur du ranitidine utilise ce cadre hospitalier comme une source de demande plus spécialisée.
Par Voie d'Administration :
Les Voies Orales Dominent Tandis que l'Usage Intraveineux Trouve sa Place en Milieu InstitutionnelLes produits oraux détenaient 83,61 % du marché du ranitidine en 2025, car la plupart des patients atteints de RGO et d'ulcère peptique reçoivent un traitement en dehors des soins aigus. Les comprimés et les sirops sont conçus pour une utilisation ambulatoire de routine. La part élevée reflète le rôle du ranitidine en tant que médicament de maintenance ou de gestion des symptômes. La dispensation orale s'intègre également aux chaînes d'approvisionnement établies des pharmacies de détail. Le marché du ranitidine continue de dépendre principalement de l'accès des patients aux comprimés et aux produits liquides. La conformité aux exigences d'emballage et de durée de conservation est particulièrement importante pour cette voie.
La voie intraveineuse devrait croître à un CAGR de 6,52 % jusqu'en 2031. Les unités de soins intensifs, les services périopératoires et les centres de chirurgie ambulatoire utilisent la thérapie parentérale lorsque le traitement oral est inadapté. Cette demande est concentrée dans les hôpitaux disposant de protocoles chirurgicaux et de soins intensifs définis. L'approbation actuelle de la FDA s'applique aux comprimés oraux reformulés plutôt qu'aux produits injectables. Les fournisseurs de produits injectables doivent donc maintenir leurs propres processus de fabrication conformes et de libération des lots. Le marché du ranitidine dispose d'une voie institutionnelle plus restreinte mais durable par cette voie.
Par Application :
Le RGO Sous-Tend à la Fois la Part et la Croissance, les Indications de Niche Offrent une Flexibilité de PrixLe reflux gastro-œsophagien représentait 38,78 % de la taille du marché de la ranitidine en 2025 et devrait croître à un CAGR de 5,98 % jusqu'en 2031. Les cas mondiaux de reflux gastro-œsophagien ont atteint 825,6 millions en 2021, soutenant une large population de patients potentiels. Cette pathologie constitue la principale indication de valeur pour les thérapies par antagonistes des récepteurs H2. Les systèmes de soins sensibles aux coûts peuvent continuer à utiliser la ranitidine là où elle est disponible et appropriée. Le marché de la ranitidine est étroitement lié à l'accès à des produits sûrs et conformes pour ces patients. La préférence des cliniciens pour les inhibiteurs de la pompe à protons reste une contrainte pour les maladies plus sévères.
La maladie ulcéreuse peptique et l'œsophagite érosive génèrent une demande institutionnelle plus stable dans les pays disposant d'une infrastructure limitée d'éradication de Helicobacter pylori. La ranitidine peut être utilisée en monothérapie ou en traitement adjuvant dans ces contextes. Le syndrome de Zollinger-Ellison représente une indication plus restreinte, à acuité élevée, avec une pratique établie de titration des doses. La prophylaxie des ulcères de stress soutient la demande de formes injectables dans les unités de soins intensifs, bien que les recommandations soient devenues plus prudentes quant au risque de surutilisation. Ces indications préservent un rôle limité au sein des formulaires hospitaliers. Le marché de la ranitidine dispose de moins de flexibilité là où des alternatives thérapeutiques sont facilement disponibles.
Par Canal de Distribution :
Le Détail Domine mais la Dispensation Numérique Remodèle les Géographies d'AccèsLes pharmacies de détail détenaient 52,74 % du marché du ranitidine en 2025 et sont restées le principal point d'accès pour la dispensation ambulatoire. Dans de nombreux marchés asiatiques et africains, les pharmaciens constituent un premier point de contact pour les symptômes de reflux et de brûlures d'estomac non compliqués. Cette histoire soutient un inventaire régulier en détail pour les médicaments anti-acides familiers. Les règles de prescription et de vente libre varient selon les pays et déterminent la gamme vendue en magasin. Le marché du ranitidine s'appuie sur l'accès en détail, où les patients paient directement leur traitement. Les circuits de détail servent également les utilisateurs à domicile qui ont besoin de réapprovisionnements réguliers.
Les pharmacies en ligne devraient croître à un CAGR de 5,44 % de 2026 à 2031. Les ordonnances électroniques, les systèmes de livraison à domicile et la demande ambulatoire chronique soutiennent ce canal en Inde urbaine, en Chine et en Asie du Sud-Est. La dispensation numérique peut réduire les obstacles à l'accès pour les patients dans les zones périurbaines et rurales. Elle peut également rendre le contrôle de la qualité plus difficile si les produits proviennent de fournisseurs aux pratiques de test des nitrosamines inégales. Les pharmacies hospitalières restent essentielles pour l'approvisionnement en injectables et l'utilisation soumise au formulaire. Le marché du ranitidine nécessite un suivi renforcé à mesure que l'approvisionnement en médicaments en ligne se développe.

Par Utilisateur Final :
Les Hôpitaux Ancrent la Demande Institutionnelle Tandis que les Soins à Domicile Progressent grâce à l'Accessibilité FinancièreLes hôpitaux détenaient 46,23 % du marché du ranitidine en 2025, soutenus par les besoins en soins hospitaliers et d'urgence. La prophylaxie des ulcères de stress, le traitement de l'œsophagite érosive et la prise en charge du syndrome de Zollinger-Ellison contribuent à cet usage institutionnel. Les hôpitaux fixent également les conditions du formulaire pour les produits injectables. Les acheteurs en soins aigus utilisent de plus en plus des cycles d'approvisionnement courts et maintiennent des stocks tampons. Ces pratiques augmentent la fréquence des commandes sans nécessairement augmenter la consommation par patient. Le marché du ranitidine reste dépendant des exigences de conformité hospitalière et des protocoles d'utilisation prudente.
Les soins à domicile devraient croître à un CAGR de 6,06 % de 2026 à 2031. L'expansion de la gestion des maladies chroniques à domicile en Asie-Pacifique et en Amérique du Sud soutient ce changement. La thérapie antagoniste des récepteurs H2 à moindre coût peut être pertinente pour les patients non assurés et sous-assurés. La dispensation à domicile nécessite des conditionnements de détail ou des formats multidoses pouvant préserver la stabilité lors d'une utilisation normale. Les produits reformulés accordent une plus grande attention à cette exigence d'emballage et de durée de conservation. Le marché du ranitidine peut bénéficier des soins à domicile uniquement lorsqu'un approvisionnement sûr est facile à obtenir et à maintenir.
Analyse Géographique
Marché de la Ranitidine en Amérique du Nord
L'Amérique du Nord détenait 38,23 % du marché de la ranitidine en 2025 et a conservé la première position régionale en 2026. L'approbation par la FDA des comprimés reformulés de VKT Pharma a rouvert l'accès aux prescriptions aux États-Unis après le retrait de 2020. La reprise devrait rester mesurée, car le produit est disponible sur ordonnance uniquement et est soumis à une exigence de mise au rebut 90 jours après ouverture. De nombreux prescripteurs connaissent également la famotidine, utilisée dans le Zantac 360 en vente libre. Le Canada et le Mexique maintiennent un approvisionnement en génériques, tandis que les achats hospitaliers sensibles aux prix soutiennent l'utilisation au Mexique.
Marché de la Ranitidine en Europe
L'Europe fonctionne dans un cadre réglementaire divisé, car la suspension des médicaments à base de ranitidine par l'Union européenne reste en vigueur. Ce cadre a orienté une grande partie des soins de suppression acide vers les inhibiteurs de la pompe à protons et la famotidine. L'Allemagne a résolu les pénuries d'approvisionnement en comprimés Ranitidin AbZ 150 mg et Ranitidin-ratiopharm 300 mg en décembre 2025. Le marché de la ranitidine ne présente qu'une activité limitée en Espagne et dans d'autres marchés européens plus modestes. Le Royaume-Uni, la France et l'Italie conservent un approvisionnement résiduel sur ordonnance pour des populations de patients spécifiques dans le cadre de programmes nationaux. La demande européenne reste contrainte par les exigences de conformité et les procédures d'autorisation nationales.
Marché de la Ranitidine en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 5,29 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché de la ranitidine. L'Inde et la Chine affichaient les charges incidentes de RGO les plus élevées rapportées dans la base de données probantes fournie. Les pôles de fabrication de principes actifs pharmaceutiques en Inde approvisionnent les marchés mondiaux de formulation. Les incitations à la production nationale introduites en 2025 renforcent cette base manufacturière. La Corée du Sud et le Japon maintiennent une demande sur ordonnance dans les circuits de pharmacie hospitalière, tandis que la familiarité des médecins avec les inhibiteurs de la pompe à protons limite une adoption plus large. L'Australie suit un cadre de suspension de la ranitidine similaire à celui de l'Union européenne. Le Moyen-Orient et l'Afrique s'approvisionnent en génériques compétitifs en termes de coûts principalement auprès de fabricants indiens, tandis que le Brésil et l'Argentine maintiennent une demande dans les formulaires publics sous une surveillance plus stricte des nitrosamines.

Paysage Concurrentiel
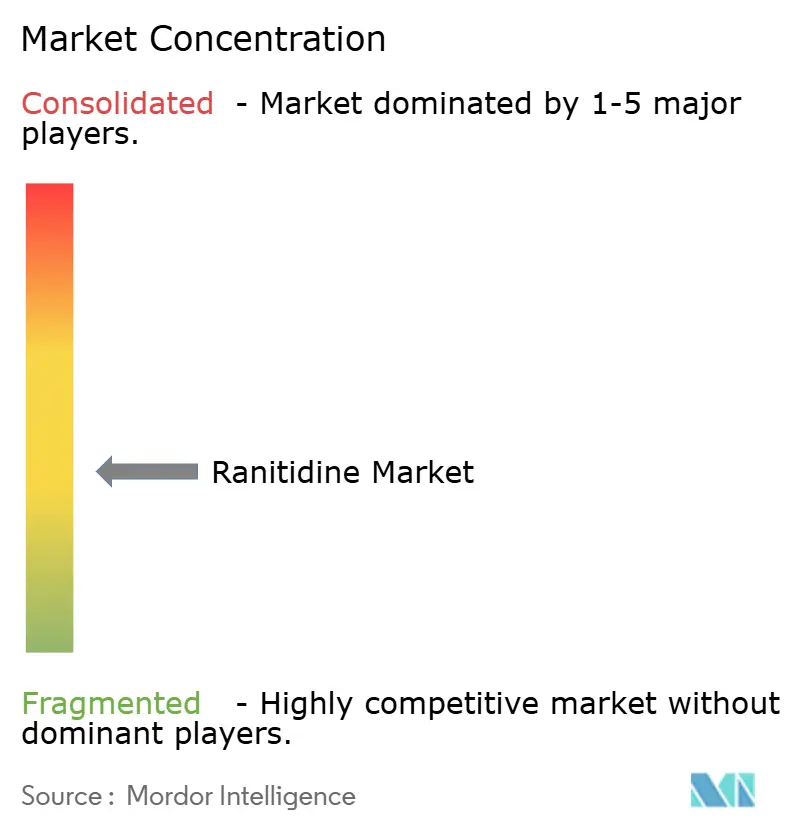
Le marché de la ranitidine est modérément fragmenté, avec plus de 20 fabricants de génériques actifs sur les marchés mondiaux et aucun fournisseur unique ne détenant une position dominante. La concurrence repose sur le contrôle conforme des nitrosamines, la couverture réglementaire nationale et le prix. Les fabricants indiens, notamment Aurobindo Pharma, Granules India, Cipla, Dr. Reddy's Laboratories et Zydus Lifesciences, fournissent des principes actifs et des doses finies dans plusieurs régions. Leur présence industrielle à Hyderabad et Ahmedabad favorise une production à moindre coût. Teva, Sandoz, Viatris et Sanofi disposent de capacités de distribution plus larges en Europe et en Amérique du Nord. Leur activité actuelle dans le domaine de la ranitidine est principalement orientée vers l'approvisionnement en génériques plutôt que vers leur ancienne exposition aux produits de marque.
VKT Pharma a réalisé la démarche produit la plus importante récemment en obtenant l'approbation de la FDA pour des comprimés reformulés à 150 mg et 300 mg. Les fournisseurs capables de valider le contrôle des impuretés pourraient bénéficier d'un meilleur accès aux formulaires hospitaliers et de détail sur les marchés réglementés. Les travaux publiés sur les défauts cristallins offrent aux fabricants une base scientifique pour améliorer la stabilité au stockage et les contrôles de fabrication. GlaxoSmithKline a accepté en octobre 2024 de régler jusqu'à 80 000 affaires Zantac devant les tribunaux d'État américains pour un montant pouvant atteindre 2,2 milliards USD, sans admettre sa responsabilité. Ce règlement a réduit une incertitude contentieuse qui avait découragé les entrants potentiels. Rising Pharma assure la distribution aux États-Unis du produit approuvé de VKT Pharma.
Les produits reformulés offrent une opportunité plus étroite aux fournisseurs capables de satisfaire des normes de qualité plus strictes. Les fabricants de plus petite taille peuvent recourir à des services analytiques et de développement externes plutôt que de développer en interne toutes les capacités de test. Cette approche peut les aider à satisfaire aux exigences de libération des lots, mais elle ne supprime pas la nécessité d'un contrôle de fabrication fiable. Le marché de la ranitidine présente encore des économies différentes en Inde et en Chine par rapport aux États-Unis.
Leaders du Secteur du Ranitidine
Cipla Limited
Dr. Reddy's Laboratories Ltd.
GlaxoSmithKline plc
Sanofi
Teva Pharmaceutical Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Ranitidine
- Apotex
- Aurobindo Pharma
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- GlaxoSmithKline
- Glenmark Pharmaceuticals
- Granules India
- Hikma Pharmaceuticals
- J B Chemicals and Pharmaceuticals Limited
- Lupin
- Merck
- Sanofi
- Sandoz Group AG
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tocris Bioscience
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in Marché de la Ranitidine
- Juillet 2026 : L'Administration des Aliments et des Médicaments du Maharashtra (FDA) a saisi le stock du produit 'Aciloc' de Cadila Pharma d'une valeur de 2,45 crore INR (environ 294 000 USD) et a ordonné un rappel immédiat du marché. L'action réglementaire a été initiée à la suite d'allégations de pratiques de marquage « trompeuses » associées au produit. Ce développement met en évidence l'intensification du contrôle réglementaire exercé par les autorités des États indiens sur l'étiquetage pharmaceutique, l'exactitude de l'emballage et la conformité marketing.
- Novembre 2025 : La FDA américaine a approuvé les comprimés de ranitidine reformulés de VKT Pharma Private Limited (une société associée de SMS Pharmaceuticals Limited) aux dosages de 150 mg et 300 mg, marquant le retour de la molécule sur le marché américain après une absence de cinq ans consécutive au rappel lié à la NDMA de 2020. L'approbation était conditionnée à des contrôles de fabrication démontrant la prévention de la formation d'impuretés NDMA pendant la durée de conservation, et le produit est soumis au statut de médicament sur ordonnance uniquement avec un protocole obligatoire d'élimination 90 jours après ouverture.


Portée du Rapport Mondial sur le Marché du Ranitidine
Le marché du ranitidine est défini comme le secteur mondial historique et en transition axé sur l'antagoniste des récepteurs H2 précédemment utilisé pour réduire la production d'acide gastrique dans des affections telles que la maladie de reflux gastro-œsophagien (RGO), les ulcères peptiques, le syndrome de Zollinger-Ellison et la prophylaxie des ulcères de stress.
Le marché du ranitidine est segmenté par dosage en options de 75 mg, 150 mg et 300 mg, et par forme en comprimés, sirops et injections. Sur la base de la voie d'administration, le marché est catégorisé en administration orale et intraveineuse. En termes d'application, le marché couvre la maladie de reflux gastro-œsophagien, la maladie ulcéreuse peptique, le syndrome de Zollinger-Ellison, l'œsophagite érosive et la prophylaxie des ulcères de stress. Le segment du canal de distribution comprend les pharmacies hospitalières, les pharmacies de détail et les pharmacies en ligne, tandis que le segment des utilisateurs finaux inclut les hôpitaux, les cliniques, les centres de chirurgie ambulatoire et les contextes de soins à domicile. Sur le plan géographique, le marché est analysé en Amérique du Nord (États-Unis, Canada et Mexique), en Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe), en Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud et reste de l'Asie-Pacifique), au Moyen-Orient et en Afrique (le Conseil de Coopération du Golfe, Afrique du Sud et reste du Moyen-Orient et de l'Afrique) et en Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud).
| 75 mg |
| 150 mg |
| 300 mg |
| Comprimé |
| Sirop |
| Injection |
| Orale |
| Intraveineuse |
| Maladie de Reflux Gastro-Œsophagien |
| Maladie Ulcéreuse Peptique |
| Syndrome de Zollinger-Ellison |
| Œsophagite Érosive |
| Prophylaxie des Ulcères de Stress |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Hôpitaux |
| Cliniques |
| Centres de Chirurgie Ambulatoire |
| Soins à Domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Conseil de Coopération du Golfe |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Dosage | 75 mg | |
| 150 mg | ||
| 300 mg | ||
| Par Forme | Comprimé | |
| Sirop | ||
| Injection | ||
| Par Voie d'Administration | Orale | |
| Intraveineuse | ||
| Par Application | Maladie de Reflux Gastro-Œsophagien | |
| Maladie Ulcéreuse Peptique | ||
| Syndrome de Zollinger-Ellison | ||
| Œsophagite Érosive | ||
| Prophylaxie des Ulcères de Stress | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques | ||
| Centres de Chirurgie Ambulatoire | ||
| Soins à Domicile | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Conseil de Coopération du Golfe | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché du ranitidine d'ici 2031 ?
Le marché du ranitidine devrait atteindre 762,99 millions USD d'ici 2031, avec un CAGR de 4,47 % à partir de 2026.
Pourquoi le ranitidine fait-il son retour aux États-Unis ?
La FDA a approuvé les comprimés sur ordonnance reformulés à 150 mg et 300 mg de VKT Pharma en novembre 2025 après examen des contrôles destinés à prévenir la formation de NDMA.
Quel dosage est en tête des ventes de ranitidine ?
Le dosage à 150 mg était en tête avec 48,71 % des ventes en 2025, tandis que le dosage à 300 mg devrait croître le plus rapidement à un CAGR de 6,16 %.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,29 %, soutenue par une demande sensible aux coûts et une charge importante de cas de RGO en Inde et en Chine.
Quel est le principal défi pour les fournisseurs ?
Les fournisseurs doivent satisfaire à des exigences plus strictes en matière de contrôle des nitrosamines, de tests, d'emballage et de stockage, tout en reconstruisant la confiance des prescripteurs et des patients.
Dernière mise à jour de la page le:



