
Ranitidine Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 613.13 Millionen US-Dollar |
| Marktgröße (2031) | 762.99 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ranitidine Marktanalyse von Mordor Intelligence
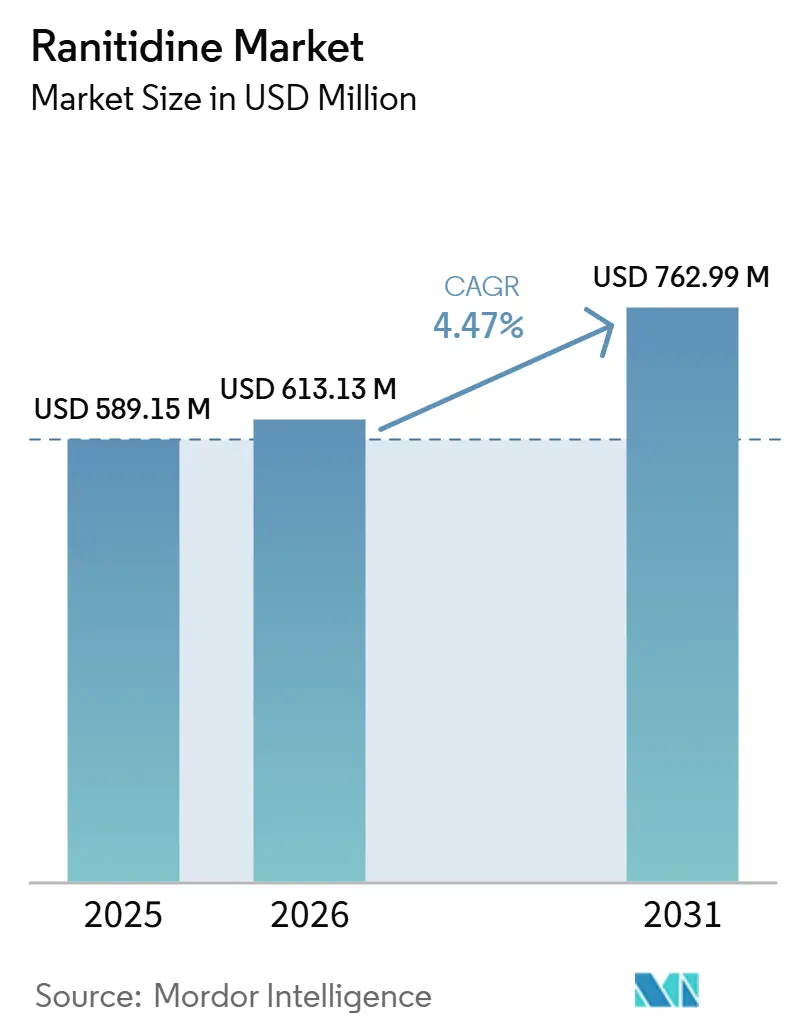
Die Ranitidine-Marktgröße soll von 589,15 Millionen USD im Jahr 2025 auf 613,13 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,47 % über den Zeitraum 2026–2031 einen Wert von 762,99 Millionen USD erreichen.
Der Ranitidin-Markt kehrt in ausgewählte verschreibungspflichtige US-Kanäle zurück, nachdem die Food and Drug Administration im November 2025 die neu formulierten Tabletten von VKT Pharma zugelassen hat. Herstellungskontrollen zur Reduzierung der Nitrosaminbildung sind zu einer zentralen Anforderung für Lieferanten geworden, die einen erneuten Marktzugang anstreben. Die Nachfrage wird weiterhin durch den Behandlungsbedarf von Patienten mit gastroösophagealer Refluxkrankheit, peptischem Ulkus und ausgewählten stationären Indikationen geprägt. Der Ranitidin-Markt sieht sich zudem mit einer zurückhaltenden Verschreibungspraxis konfrontiert, da viele Patienten und Kliniker nach dem Rückruf im Jahr 2020 auf Famotidin oder Protonenpumpenhemmer umgestiegen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstärke hielt die 150-mg-Formulierung im Jahr 2025 einen Marktanteil von 48,71 % am Ranitidin-Markt, während für die 300-mg-Formulierung bis 2031 ein CAGR von 6,16 % prognostiziert wird.
- Nach Darreichungsform entfielen im Jahr 2025 61,82 % des Marktanteils am Ranitidin-Markt auf Tabletten, während Injektionen bis 2031 voraussichtlich mit einem CAGR von 4,82 % wachsen werden.
- Nach Verabreichungsweg hielten orale Produkte im Jahr 2025 einen Marktanteil von 83,61 %, während für intravenöse Produkte bis 2031 ein CAGR von 6,52 % prognostiziert wird.
- Nach Anwendungsgebiet entfielen im Jahr 2025 38,78 % des Ranitidin-Marktvolumens auf GERD, mit einer prognostizierten Wachstumsrate von 5,98 % CAGR bis 2031.
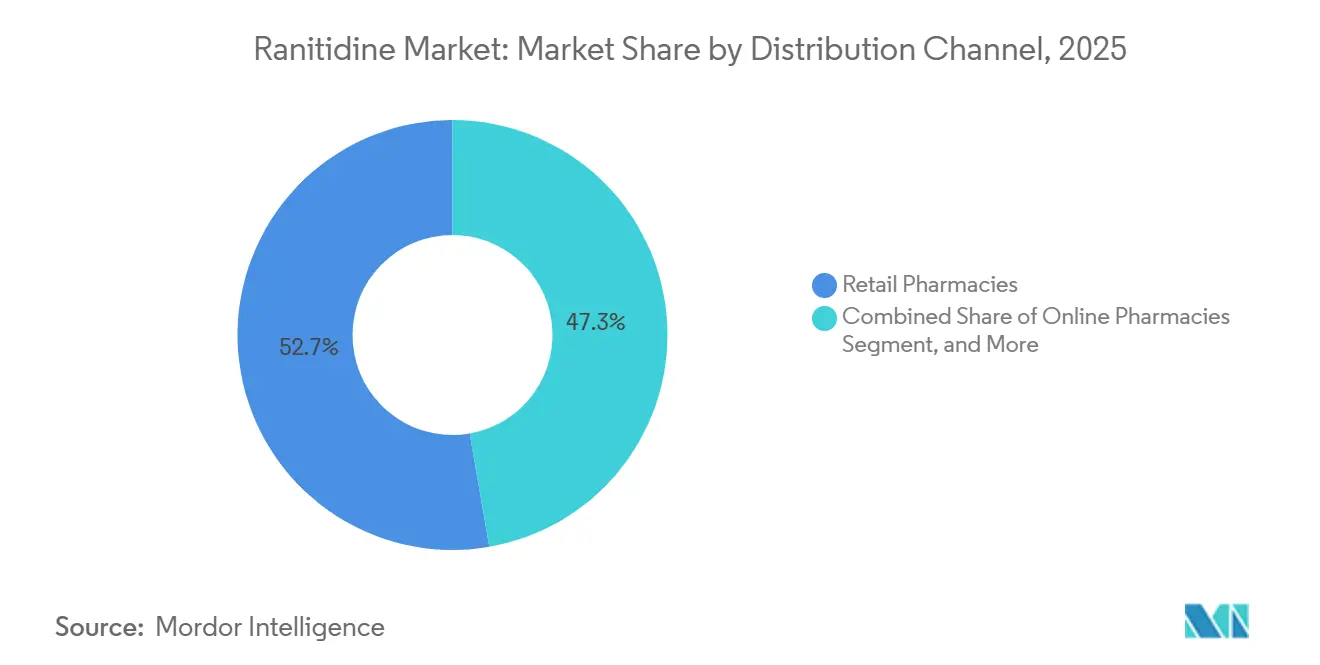
- Nach Vertriebskanal hielten Apotheken im Einzelhandel im Jahr 2025 einen Marktanteil von 52,74 %, während Online-Apotheken bis 2031 voraussichtlich mit einem CAGR von 5,44 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 46,23 % des Marktes auf Krankenhäuser, während für die Heimversorgung bis 2031 ein CAGR von 6,06 % prognostiziert wird.
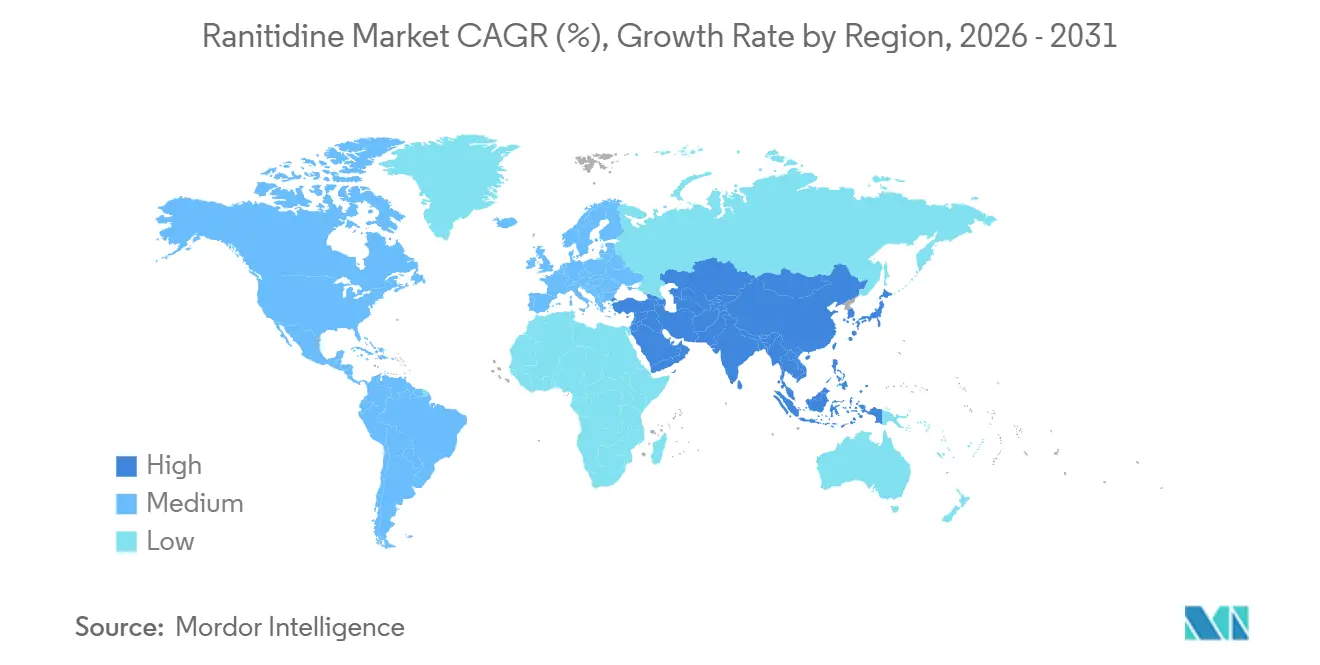
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,23 % am globalen Umsatz, während für den asiatisch-pazifischen Raum bis 2031 der schnellste regionale CAGR von 5,29 % erwartet wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch GERD und peptische Ulkuskrankheit | +1.2% | Global, am stärksten in Süd- und Ostasien, Nordafrika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kostengünstige Säuresuppression in preissensiblen Märkten | +0.9% | Indien, China, Südostasien, Südamerika sowie der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Etablierte Vertrautheit mit oralen Formulierungen | +0.7% | Global, insbesondere Südasien, Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Neuformulierung und Verunreinigungskontrolle erschließen Nachfragepools erneut | +0.8% | Nordamerika, mit einem sekundären Signal in Europa | Kurzfristig (≤ 2 Jahre) |
| Bedarf an flüssiger Dosierung für Kinder und ältere Menschen | +0.5% | Nordamerika, Europa, Japan, Australien und Südkorea | Mittelfristig (2–4 Jahre) |
| Kurzfristige Beschaffung für die Akutversorgung und Pufferbestände | +0.3% | Nordamerika, Europa, der Golfkooperationsrat und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende GERD- und Magengeschwür-Belastung erweitert strukturell den adressierbaren Patientenpool
Die globale GERD-Prävalenz wuchs von 1990 an mit einer durchschnittlichen jährlichen Rate von 3,4 % und erreichte 2021 825,6 Millionen Prävalenzfälle.[1]L. Chen et al., „Globale, regionale und nationale Belastungen durch gastroösophageale Refluxkrankheit von 1990 bis 2021 und Projektionen bis 2050”, BMC Public Health, link.springer.com Indien verzeichnete 2021 36,6 Millionen Neuerkrankungen, während China 20,9 Millionen Fälle registrierte. Diese Länder sind für den Ranitidine-Markt wichtig, da die Kosten bei der Säuresuppressionstherapie ein wesentlicher Faktor sind. Die steigende Fallzahl vergrößert die Gruppe der Patienten, die möglicherweise eine Behandlung von Refluxsymptomen oder ulkusbedingten Erkrankungen benötigen. Ernährungsgewohnheiten und begrenzte Erstattungsleistungen können kostengünstigere Therapien in Teilen Südostasiens und Subsahara-Afrikas relevanter machen. Der Ranitidine-Markt behält daher sein Nachfragepotenzial dort, wo ein Patient nicht ohne Weiteres auf eine kostenintensivere Behandlung umsteigen kann.
Präferenz für kostengünstige Säuresuppression in preissensiblen Märkten stützt das Generikavolumen
In Behandlungsumgebungen mit Selbstzahlung bleibt Ranitidine eine kostengünstigere Option und kein direkter Ersatz für jede Protonenpumpenhemmer-Verschreibung. Der Ranitidine-Markt profitiert dort, wo generische Protonenpumpenhemmer für nicht versicherte Patienten immer noch teurer sind als ein H2-Blocker. Indische Fertigungscluster in Hyderabad und Ahmedabad unterstützen die Versorgung mit Wirkstoffsubstanzen und Fertigarzneimitteln für Inlands- und Exportmärkte. Staatliche Anreize, die 2025 zur Unterstützung der inländischen Produktion wesentlicher pharmazeutischer Wirkstoffe eingeführt wurden, stärken diese Versorgungsposition. Kostengünstigere Produktion kann indischen Lieferanten helfen, Südostasien, Afrika und Südamerika zu bedienen, ohne diese Märkte zu verlassen. Der Ranitidine-Markt bleibt dem Preiswettbewerb ausgesetzt, aber ein begrenzter Versicherungsschutz kann die Nachfrage nach etablierten Generikatherapien aufrechterhalten.
Neuformulierte Produkte und Fähigkeiten zur Verunreinigungskontrolle erschließen ausgewählte Nachfragepools erneut
Die FDA genehmigte die neu formulierten 150-mg- und 300-mg-Ranitidin-Tabletten von VKT Pharma am 24. November 2025. Die Zulassung brachte eine verschreibungspflichtige Formulierung auf den US-Markt zurück, nachdem der Wirkstoff dort 5 Jahre lang nicht verfügbar gewesen war.[2]U.S. Food and Drug Administration, „FDA genehmigt neu formuliertes Ranitidin nach umfassender Sicherheitsprüfung”, U.S. Food and Drug Administration, fda.gov Im Jahr 2025 veröffentlichte Forschungsergebnisse belegten einen Zusammenhang zwischen Kristalldefekten in Ranitidinhydrochlorid und einer verstärkten Nitrosaminbildung unter beschleunigten Lagerbedingungen. Der Ranitidin-Markt kann davon profitieren, wenn konforme Lieferanten eine zuverlässige Verunreinigungskontrolle und Lagerleistung nachweisen. Der verschreibungspflichtige Status und eine 90-tägige Entsorgungspflicht nach dem Öffnen schränken die Marktchancen im Vergleich zum früheren rezeptfreien Geschäft ein. Die institutionelle Verschreibungspraxis kann dennoch eine moderate Nachfrage stützen, wo Kliniker eine zugelassene Formulierung benötigen.
Etablierte Vertrautheit mit oralen Darreichungsformen in Krankenhaus- und Einzelhandelsformularen
Ranitidine hat in vielen Schwellenländern eine lange Geschichte in Krankenhaus- und Einzelhandelsformularen. Diese Geschichte fördert die Vertrautheit mit der Tabletteneinnahme bei Verschreibern, Apothekern und Pflegepersonal. Der Ranitidine-Markt profitiert von flexiblen Dosierungspraktiken, die in Einrichtungen, die Zweimal-täglich-Regime anwenden, bereits bekannt sind. Einzelhandelsapotheken in Afrika und Südostasien betrachten vertraute säurereduzierende Produkte weiterhin als reguläre Umsatzartikel. Die Aufrechterhaltung des Lagerbestands kann den Zugang auch dann unterstützen, wenn Krankenhäuser für einige Patienten mehr Protonenpumpenhemmer einsetzen. Der Ranitidine-Markt stützt sich daher auf bestehende Abgaberoutinen, wo alternative Therapien nicht durchgängig erschwinglich oder verfügbar sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erbe des NDMA-Rückrufs und Vertrauensdefizit | -1.5% | Nordamerika und Europa, mit Auswirkungen in Australien, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Substitution durch Protonenpumpenhemmer und Famotidin-Alternativen | -1.3% | Global, insbesondere Nordamerika, Westeuropa und einkommensstarkes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Compliance-, Test- und Chargenfreigabekosten | -0.5% | Globale Exportkorridore, insbesondere von Indien in die USA und nach Europa | Mittelfristig (2–4 Jahre) |
| Stabilität, Verpackung und Lagerempfindlichkeit | -0.4% | Nordamerika und tropische Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erbe des NDMA-Rückrufs und anhaltendes Vertrauensdefizit hemmen die Wiedereinführungsraten
Der Rückzug von Ranitidine aus den Vereinigten Staaten im Jahr 2020 schuf eine Vertrauensbarriere, die nach der Zulassung im Jahr 2025 weiterhin relevant ist. Der Ranitidine-Markt muss das Vertrauen von Verschreibern und Patienten zurückgewinnen, die auf andere Säuresuppressionstherapien umgestiegen sind. Die Amerikanische Gesellschaft für Gastroenterologie erklärte im Dezember 2025, dass neu formuliertes Ranitidine im Vergleich zu Famotidin wahrscheinlich keinen größeren klinischen Nutzen bietet.[3]Amerikanische Gesellschaft für Gastroenterologie, „Rückkehr von Ranitidine bietet wahrscheinlich keinen größeren klinischen Nutzen”, Amerikanische Gesellschaft für Gastroenterologie, gastro.org Diese Position verringert den Anreiz, die Behandlung für Patienten zu ändern, die bereits stabil auf einer alternativen Therapie eingestellt sind. Tests, Chargenfreigabe und Lagerkontrollen erhöhen die Kosten und Komplexität für Hersteller, die regulierte Exportmärkte bedienen. Der Ranitidine-Markt wird auf konsistente Nachweise angewiesen sein, dass neue Produkte das Verunreinigungsrisiko während ihrer gesamten Haltbarkeitsdauer beherrschen können.
Substitution durch Protonenpumpenhemmer und Famotidin-basierte Alternativen verändert die langfristige Obergrenze
Protonenpumpenhemmer werden häufig bei erosiver GERD eingesetzt, während Famotidin eine führende H2-Blocker-Alternative bleibt. Der Ranitidine-Markt sieht sich in Ländern, in denen Kliniker diese Therapien bereits bevorzugen, einem engen Pfad gegenüber. Sowohl Ranitidine als auch Famotidin können nach 6 bis 8 Wochen kontinuierlicher Behandlung aufgrund von Tachyphylaxie an Wirksamkeit verlieren. Famotidin hat eine längere Halbwertszeit und weist nicht dieselbe Cytochrom-P450-Wechselwirkungsbedenken auf, die für Ranitidine identifiziert wurden. Der Ranitidine-Markt bleibt dort relevanter, wo Preis, bekannte Dosierungsprotokolle oder der Zugang die Nutzung von Alternativen einschränken. Seine Position wird daher wahrscheinlich erheblich zwischen Ländern und Versorgungsumgebungen variieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstärke:
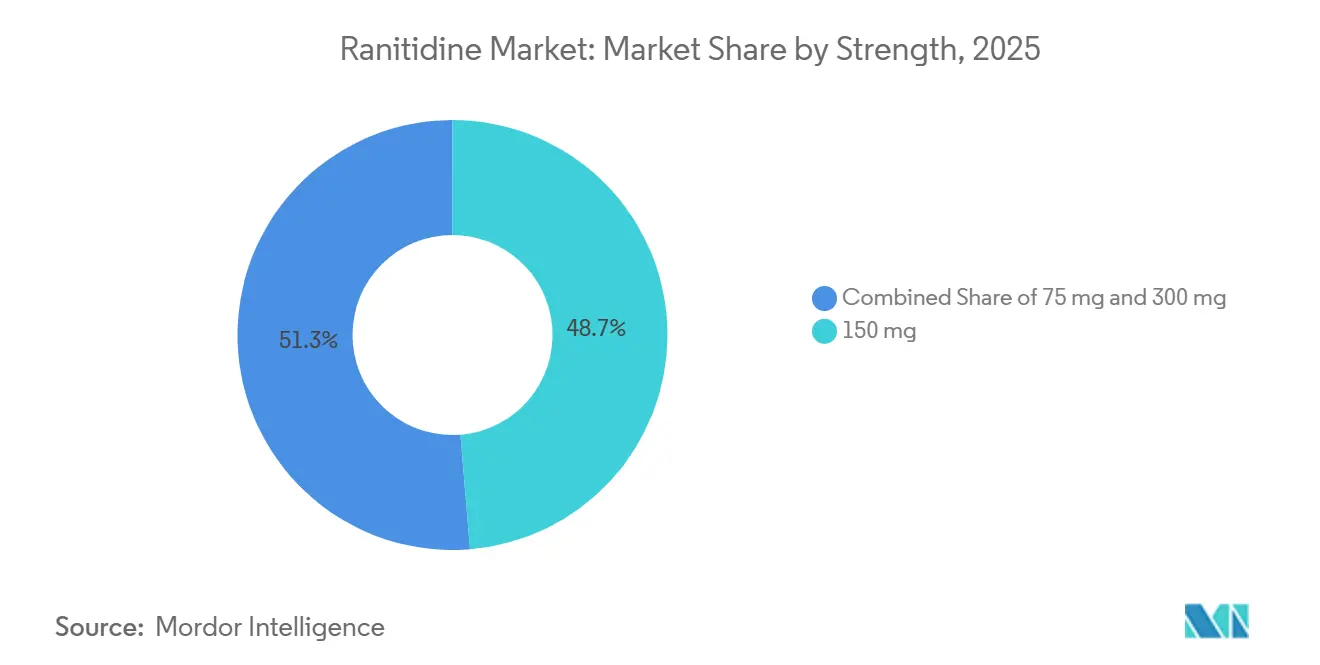
150-mg-Formulierungen sichern den Wert, während die Nachfrage nach hohen Dosen zunimmtDie Stärke 150 mg hielt im Jahr 2025 einen Anteil von 48,71 % am Ranitidine-Markt und blieb die Standarddosis für viele ambulante GERD- und Erhaltungsverschreibungen. Ihre Verwendung spiegelt etablierte Zweimal-täglich-Behandlungsroutinen für Refluxsymptome und peptische Ulkuskrankheit wider. Einzelhandelsapotheken und Krankenhäuser führen diese Stärke häufig als zentrale Abgabeoption. Die Stärke 75 mg spielt in ausgewählten europäischen und asiatischen Ländern, in denen Niedrigdosisprodukte weiterhin erhältlich sind, eine kleinere Rolle. Ihr Beitrag ist in der Europäischen Union begrenzt, da die Aussetzung von Ranitidine-Arzneimitteln weiterhin in Kraft ist. Die Ranitidine-Branche ist weiterhin auf die stärkenspezifische Verfügbarkeit in jedem nationalen Markt angewiesen.
Das 300-mg-Segment soll zwischen 2026 und 2031 mit einer CAGR von 6,16 % wachsen. Diese Dosis unterstützt Einmal-Schlafenszeit-Dosierungsprotokolle, die für einige Zwölffingerdarmgeschwür-Patienten verwendet werden. Weniger Dosen können die Therapietreue in der institutionellen Versorgung verbessern, wo die Medikamentengabe eng geplant ist. Die Zulassung von VKT Pharma umfasste sowohl 150-mg- als auch 300-mg-neu formulierte Tabletten in den Vereinigten Staaten. Diese Zulassung gibt dem US-Relaunch Zugang zu beiden kommerziell wichtigen Stärken. Die Ranitidine-Branche könnte daher eine höhere Nachfrage nach hohen Dosen verzeichnen, wo zugelassenes Angebot Krankenhaus- und Verschreibungskanäle erreicht.


Nach Darreichungsform:
Tabletten dominieren den Abgabewert, Injektionen wachsen am schnellsten im klinischen UmfeldTabletten entfielen im Jahr 2025 auf 61,82 % des Ranitidine-Marktes, da orale Feststoffe für die ambulante und stationäre Abgabe praktisch bleiben. Ihre etablierte Verwendung unterstützt eine breite Verfügbarkeit in Einzel- und institutionellen Apotheken. Sirup erfüllt eine separate Funktion für Kinder und ältere Patienten, die Tabletten nicht bequem einnehmen können. Die orale Ranitidine-Lösung ist in den US-amerikanischen Arzneimittelinformationen mit 15 mg/ml angegeben. Gewichtsbasierte Dosierung und Schluckprobleme helfen, diese Flüssigkeitsnische aufrechtzuerhalten. Der Ranitidine-Markt behält den Bedarf an mehreren Darreichungsformen bei, anstatt nur auf Tabletten zu setzen.
Injektionen sollen von 2026 bis 2031 mit einer CAGR von 4,82 % wachsen. Die intravenöse Anwendung unterstützt die Stressulkusprophylaxe, das Aspirationsrisikomanagement vor der Anästhesie und ausgewählte Intensivpflegebedürfnisse. Diese Patienten sind möglicherweise nicht in der Lage, Arzneimittel über den Verdauungstrakt einzunehmen. Eine Studie aus dem Jahr 2025 beschrieb die fortgesetzte Anwendung parenteraler Säuresuppression für Hochrisiko-Operationspopulationen. Krankenhäuser müssen weiterhin aktuelle Leitlinien zur angemessenen Anwendung befolgen und unnötige Prophylaxe vermeiden. Die Ranitidine-Branche nutzt dieses Krankenhausumfeld als speziellere Nachfragequelle.
Nach Verabreichungsweg:
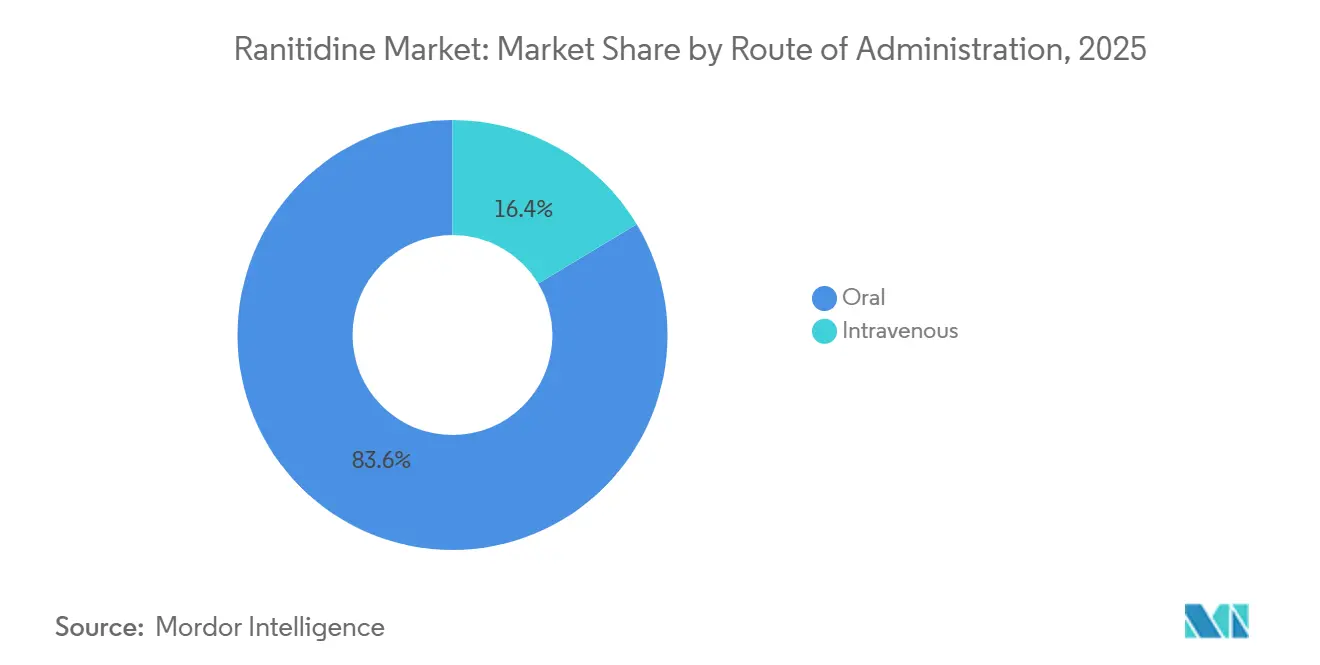
Orale Wege dominieren, während die intravenöse Anwendung institutionellen Boden findetOrale Produkte hielten im Jahr 2025 einen Anteil von 83,61 % am Ranitidine-Markt, da die meisten GERD- und Magengeschwür-Patienten außerhalb der Akutversorgung behandelt werden. Tabletten und Sirupe sind für die routinemäßige ambulante Anwendung konzipiert. Der hohe Anteil spiegelt die Rolle von Ranitidine als Erhaltungs- oder Symptommanagement-Arzneimittel wider. Die orale Abgabe passt auch zu etablierten Versorgungsketten der Einzelhandelsapotheken. Der Ranitidine-Markt ist weiterhin in erster Linie auf den Patientenzugang zu Tabletten und flüssigen Produkten angewiesen. Die Einhaltung von Verpackungs- und Haltbarkeitsanforderungen ist für diesen Weg besonders wichtig.
Der intravenöse Weg soll bis 2031 mit einer CAGR von 6,52 % wachsen. Intensivstationen, perioperative Dienste und ambulante Operationszentren nutzen parenterale Therapie, wenn eine orale Behandlung nicht geeignet ist. Diese Nachfrage konzentriert sich auf Krankenhäuser mit definierten chirurgischen und intensivmedizinischen Protokollen. Die aktuelle FDA-Zulassung gilt für neu formulierte orale Tabletten und nicht für injizierbare Produkte. Injektionslieferanten müssen daher ihre eigenen konformen Herstellungs- und Freigabeprozesse aufrechterhalten. Der Ranitidine-Markt hat durch diesen Weg einen kleineren, aber dauerhaften institutionellen Pfad.
Nach Anwendung:
GERD unterstützt sowohl Anteil als auch Wachstum, Nischenindikationen bieten PreisflexibilitätGERD entfiel im Jahr 2025 auf 38,78 % des Ranitidin-Marktvolumens und wird voraussichtlich bis 2031 mit einem CAGR von 5,98 % wachsen. Die weltweiten GERD-Fälle erreichten im Jahr 2021 825,6 Millionen und stützen damit eine große potenzielle Behandlungspopulation. Die Erkrankung ist die wichtigste Wertindikation für H2-Blocker-Therapien. Kostensensible Versorgungssysteme können Ranitidin weiterhin einsetzen, wo es verfügbar und geeignet ist. Der Ranitidin-Markt ist eng mit dem Zugang zu sicheren, konformen Produkten für diese Patienten verknüpft. Die Präferenz der Kliniker für Protonenpumpenhemmer bleibt bei schwereren Erkrankungen eine Einschränkung.
Peptisches Ulkus und erosive Ösophagitis sorgen in Ländern mit begrenzter Infrastruktur zur Helicobacter-pylori-Eradikation für eine stabilere institutionelle Nachfrage. Ranitidin kann in diesen Umgebungen als Monotherapie oder als Begleittherapie eingesetzt werden. Das Zollinger-Ellison-Syndrom stellt eine kleinere, hochakute Indikation mit etablierter Dosistitrationspraxis dar. Die Stressulkusprophylaxe unterstützt die Nachfrage nach injizierbaren Formen auf Intensivstationen, obwohl die Leitlinien hinsichtlich einer übermäßigen Anwendung vorsichtiger geworden sind. Diese Indikationen sichern eine begrenzte Rolle innerhalb der Krankenhausformulare. Der Ranitidin-Markt hat weniger Spielraum, wo therapeutische Alternativen leicht verfügbar sind.
Nach Vertriebskanal:
Einzelhandel führt, aber digitale Abgabe verändert die ZugangsgrafienEinzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 52,74 % am Ranitidine-Markt und blieben der wichtigste Zugangspunkt für die ambulante Abgabe. In vielen asiatischen und afrikanischen Märkten sind Apotheker ein früher Ansprechpartner bei unkomplizierten Reflux- und Sodbrennen-Symptomen. Diese Geschichte unterstützt regelmäßige Einzelhandelsbestände für vertraute säurereduzierende Arzneimittel. Verschreibungs- und rezeptfreie Regeln variieren je nach Land und bestimmen das in Geschäften verkaufte Sortiment. Der Ranitidine-Markt ist auf den Einzelhandelszugang angewiesen, wo Patienten direkt für die Behandlung zahlen. Einzelhandelskanäle bedienen auch Heimanwender, die Nachschub benötigen.
Online-Apotheken sollen von 2026 bis 2031 mit einer CAGR von 5,44 % wachsen. E-Rezepte, Heimliefersysteme und chronische ambulante Nachfrage unterstützen diesen Kanal im städtischen Indien, China und Südostasien. Die digitale Abgabe kann Zugangshürden für Patienten in stadtnahen und ländlichen Gebieten verringern. Sie kann auch die Qualitätskontrolle erschweren, wenn Produkte von Lieferanten mit uneinheitlichen Nitrosamin-Testpraktiken stammen. Krankenhausapotheken bleiben für die Beschaffung injizierbarer Produkte und die formularbeschränkte Nutzung unerlässlich. Der Ranitidine-Markt benötigt eine stärkere Überwachung, da die Online-Arzneimittelversorgung zunimmt.

Nach Endnutzer:
Krankenhäuser sichern die institutionelle Nachfrage, während die häusliche Pflege aufgrund von Erschwinglichkeit zunimmtKrankenhäuser hielten im Jahr 2025 einen Anteil von 46,23 % am Ranitidine-Markt, unterstützt durch stationäre und Notfallversorgungsbedürfnisse. Stressulkusprophylaxe, Behandlung erosiver Ösophagitis und Zollinger-Ellison-Management tragen zu dieser institutionellen Nutzung bei. Krankenhäuser legen auch die Formularbedingungen für injizierbare Produkte fest. Käufer in der Akutversorgung nutzen zunehmend kurze Beschaffungszyklen und halten Pufferbestände vor. Diese Praktiken erhöhen die Bestellhäufigkeit, ohne notwendigerweise den Verbrauch pro Patient zu steigern. Der Ranitidine-Markt bleibt von den Compliance-Anforderungen der Krankenhäuser und sorgfältigen Anwendungsprotokollen abhängig.
Die häusliche Pflege soll von 2026 bis 2031 mit einer CAGR von 6,06 % wachsen. Die Ausweitung des häuslichen Managements chronischer Erkrankungen in Asien-Pazifik und Südamerika unterstützt diesen Wandel. Kostengünstigere H2-Blocker-Therapie kann für nicht versicherte und unterversicherte Patienten relevant sein. Die häusliche Abgabe erfordert Einzelhandelspackungen oder Mehrfachdosisformate, die die Stabilität bei normaler Anwendung erhalten können. Neu formulierte Produkte legen größeren Wert auf diese Verpackungs- und Haltbarkeitsanforderung. Der Ranitidine-Markt kann von der häuslichen Pflege nur dann profitieren, wenn eine sichere Versorgung leicht zu beschaffen und aufrechtzuerhalten ist.
Geografische Analyse
Nordamerika Ranitidin-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 38,23 % am Ranitidin-Markt und behauptete 2026 die größte regionale Position. Die FDA-Zulassung der neu formulierten Tabletten von VKT Pharma ermöglichte nach dem Rückzug im Jahr 2020 erneut den verschreibungspflichtigen Zugang in den USA. Die Erholung dürfte moderat verlaufen, da das Produkt verschreibungspflichtig ist und eine Entsorgungspflicht 90 Tage nach dem Öffnen besteht. Viele Verschreiber sind zudem mit Famotidin vertraut, das im rezeptfreien Zantac 360 eingesetzt wird. Kanada und Mexiko verfügen über ein Generika-Angebot, während preissensibles Krankenhauseinkaufen den Einsatz in Mexiko unterstützt.
Europa Ranitidin-Markt
Europa operiert unter einem geteilten regulatorischen Rahmen, da die Aussetzung von Ranitidin-Arzneimitteln durch die Europäische Union weiterhin in Kraft ist. Dieses Regelwerk hat die Behandlung von Säurebeschwerden weitgehend auf Protonenpumpenhemmer und Famotidin verlagert. Deutschland löste im Dezember 2025 Versorgungsengpässe für Ranitidin AbZ 150 mg Tabletten und Ranitidin-ratiopharm 300 mg Tabletten. Der Ranitidin-Markt weist in Spanien und anderen kleineren europäischen Märkten nur begrenzte Aktivität auf. Das Vereinigte Königreich, Frankreich und Italien verfügen über ein verbleibendes verschreibungspflichtiges Angebot für bestimmte Patientengruppen im Rahmen nationaler Programme. Die europäische Nachfrage bleibt durch Compliance-Anforderungen und nationale Zulassungswege eingeschränkt.
APAC, MEA und Südamerika Ranitidin-Markt
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 5,29 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Ranitidin-Markt macht. Indien und China wiesen in der zugrunde liegenden Evidenzbasis die höchsten Inzidenzraten für GERD auf. Indische Wirkstoffcluster versorgen globale Formulierungsmärkte mit pharmazeutischen Wirkstoffen. Im Jahr 2025 eingeführte Anreize für die Inlandsproduktion stärken diese Fertigungsbasis. Südkorea und Japan verzeichnen eine verschreibungspflichtige Nachfrage in Krankenhausapotheken, während die Vertrautheit der Ärzte mit Protonenpumpenhemmern eine breitere Nutzung einschränkt. Australien folgt einem ausgesetzten Ranitidin-Rahmen ähnlich dem der Europäischen Union. Der Nahe Osten und Afrika beziehen kostengünstiges Generika-Angebot überwiegend von indischen Herstellern, während Brasilien und Argentinien die Nachfrage im Rahmen öffentlicher Formulare unter strengerer Nitrosamin-Überwachung aufrechterhalten.

Wettbewerbslandschaft
Der Ranitidin-Markt ist mäßig fragmentiert, mit mehr als 20 aktiven Generikaherstellern auf den globalen Märkten und keinem einzelnen Lieferanten in einer dominanten Position. Der Wettbewerb beruht auf konformer Nitrosaminkontrollen, nationaler regulatorischer Reichweite und dem Preis. Indische Hersteller, darunter Aurobindo Pharma, Granules India, Cipla, Dr. Reddy's Laboratories und Zydus Lifesciences, liefern Wirkstoffe und fertige Darreichungsformen in mehrere Regionen. Ihre Produktionspräsenz in Hyderabad und Ahmedabad unterstützt eine kostengünstigere Herstellung. Teva, Sandoz, Viatris und Sanofi verfügen über breitere Vertriebskapazitäten in Europa und Nordamerika. Ihre derzeitige Ranitidin-Aktivität ist hauptsächlich auf die Generika-Versorgung ausgerichtet und nicht auf das frühere Markengeschäft.
VKT Pharma vollzog den bedeutendsten jüngsten Produktschritt, als das Unternehmen die FDA-Zulassung für neu formulierte 150-mg- und 300-mg-Tabletten erhielt. Lieferanten, die eine Verunreinigungskontrolle validieren können, haben möglicherweise einen besseren Zugang zu Krankenhaus- und Einzelhandelsformularen in regulierten Märkten. Veröffentlichte Arbeiten zu Kristalldefekten geben Herstellern eine wissenschaftliche Grundlage zur Verbesserung der Lagerstabilität und der Herstellungskontrollen. GlaxoSmithKline einigte sich im Oktober 2024 darauf, bis zu 80.000 US-amerikanische Zantac-Fälle vor staatlichen Gerichten für bis zu 2,2 Milliarden USD zu vergleichen, ohne eine Haftung anzuerkennen. Der Vergleich reduzierte eine Rechtsstreitigkeitsunsicherheit, die potenzielle Marktteilnehmer abgeschreckt hatte. Rising Pharma fungiert als US-Distributor für das zugelassene Produkt von VKT Pharma.
Neu formulierte Produkte bieten eine engere Chance für Lieferanten, die strengere Qualitätsstandards erfüllen können. Kleinere Hersteller können externe Analyse- und Entwicklungsdienstleistungen in Anspruch nehmen, anstatt alle Testkapazitäten intern aufzubauen. Dieser Ansatz kann ihnen helfen, die Anforderungen an die Chargenfreigabe zu erfüllen, beseitigt jedoch nicht die Notwendigkeit einer zuverlässigen Herstellungskontrolle. Der Ranitidin-Markt weist in Indien und China nach wie vor eine andere Wirtschaftlichkeit auf als in den Vereinigten Staaten.
Ranitidine Branchenführer
Cipla Limited
Dr. Reddy's Laboratories Ltd.
GlaxoSmithKline plc
Sanofi
Teva Pharmaceutical Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ranitidin-Markt
- Apotex
- Aurobindo Pharma
- Boehringer Ingelheim
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- GlaxoSmithKline
- Glenmark Pharmaceuticals
- Granules India
- Hikma Pharmaceuticals
- J B Chemicals and Pharmaceuticals Limited
- Lupin
- Merck
- Sanofi
- Sandoz Group AG
- Strides Pharma Science
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tocris Bioscience
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in Ranitidin-Markt
- Juli 2026: Die Lebensmittel- und Arzneimittelbehörde des Bundesstaates Maharashtra beschlagnahmte Bestände von Cadila Pharmas „Aciloc” im Wert von INR 2,45 Crore (ungefähr 294.000 USD) und ordnete einen sofortigen Marktrückruf an. Die Regulierungsmaßnahme wurde nach Vorwürfen „irreführender” Markenpraktiken im Zusammenhang mit dem Produkt eingeleitet. Diese Entwicklung unterstreicht die zunehmende regulatorische Kontrolle durch indische Staatsbehörden in Bezug auf pharmazeutische Kennzeichnung, Verpackungsgenauigkeit und Marketingkonformität.
- November 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte die neu formulierten Ranitidine-Tabletten von VKT Pharma Private Limited (einem assoziierten Unternehmen von SMS Pharmaceuticals Limited) in den Stärken 150 mg und 300 mg, was die Rückkehr des Wirkstoffs auf den US-Markt nach einer fünfjährigen Abwesenheit infolge des NDMA-Rückrufs im Jahr 2020 markiert. Die Zulassung war an Herstellungskontrollen geknüpft, die nachweislich die Bildung von NDMA-Verunreinigungen während der Haltbarkeitsdauer verhindern, und das Produkt hat verschreibungspflichtigen Status mit einem obligatorischen 90-tägigen Entsorgungsprotokoll nach dem Öffnen.


Globaler Ranitidine Marktbericht – Umfang
Der Ranitidine-Markt ist definiert als der historische und im Wandel befindliche globale Sektor, der sich auf den H2-Rezeptorantagonisten konzentriert, der zuvor zur Reduzierung der Magensäureproduktion bei Erkrankungen wie gastroösophagealer Refluxkrankheit (GERD), Magengeschwüren, Zollinger-Ellison-Syndrom und Stressulkusprophylaxe eingesetzt wurde.
Der Ranitidine-Markt ist nach Stärke in 75 mg, 150 mg und 300 mg segmentiert und nach Form in Tabletten, Sirupe und Injektionen. Basierend auf dem Verabreichungsweg wird der Markt in orale und intravenöse Verabreichung kategorisiert. In Bezug auf die Anwendung befasst sich der Markt mit gastroösophagealer Refluxkrankheit, peptischer Ulkuskrankheit, Zollinger-Ellison-Syndrom, erosiver Ösophagitis und Stressulkusprophylaxe. Das Vertriebskanalsegment umfasst Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken, während das Endnutzersegment Krankenhäuser, Kliniken, ambulante Operationszentren und häusliche Pflegeumgebungen umfasst. Geografisch wird der Markt in Nordamerika (die Vereinigten Staaten, Kanada und Mexiko), Europa (Deutschland, das Vereinigte Königreich, Frankreich, Italien, Spanien und das übrige Europa), Asien-Pazifik (China, Japan, Indien, Australien, Südkorea und das übrige Asien-Pazifik), dem Nahen Osten & Afrika (der Golfkooperationsrat, Südafrika und der übrige Nahe Osten & Afrika) und Südamerika (Brasilien, Argentinien und das übrige Südamerika) analysiert.
| 75 mg |
| 150 mg |
| 300 mg |
| Tablette |
| Sirup |
| Injektion |
| Oral |
| Intravenös |
| Gastroösophageale Refluxkrankheit |
| Peptische Ulkuskrankheit |
| Zollinger-Ellison-Syndrom |
| Erosive Ösophagitis |
| Stressulkusprophylaxe |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Krankenhäuser |
| Kliniken |
| Ambulante Operationszentren |
| Häusliche Pflegeumgebungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Stärke | 75 mg | |
| 150 mg | ||
| 300 mg | ||
| Nach Form | Tablette | |
| Sirup | ||
| Injektion | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Nach Anwendung | Gastroösophageale Refluxkrankheit | |
| Peptische Ulkuskrankheit | ||
| Zollinger-Ellison-Syndrom | ||
| Erosive Ösophagitis | ||
| Stressulkusprophylaxe | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Endnutzer | Krankenhäuser | |
| Kliniken | ||
| Ambulante Operationszentren | ||
| Häusliche Pflegeumgebungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Ranitidine-Markt bis 2031 erreichen?
Der Ranitidine-Markt soll bis 2031 einen Wert von 762,99 Millionen USD erreichen und ab 2026 mit einer CAGR von 4,47 % wachsen.
Warum kehrt Ranitidine in die Vereinigten Staaten zurück?
Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte im November 2025 die neu formulierten verschreibungspflichtigen 150-mg- und 300-mg-Tabletten von VKT Pharma nach Prüfung der Kontrollen zur Verhinderung der NDMA-Bildung.
Welche Dosisstärke führt die Ranitidine-Verkäufe an?
Die Stärke 150 mg führte im Jahr 2025 mit einem Anteil von 48,71 % der Verkäufe, während die Stärke 300 mg mit einer CAGR von 6,16 % das schnellste Wachstum verzeichnen soll.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 5,29 % wachsen, unterstützt durch preissensible Nachfrage und hohe GERD-Fallbelastungen in Indien und China.
Was ist die größte Herausforderung für Lieferanten?
Lieferanten müssen strengere Anforderungen an die Nitrosaminsteuerung, Tests, Verpackung und Lagerung erfüllen und gleichzeitig das Vertrauen von Verschreibern und Patienten wiederaufbauen.
Seite zuletzt aktualisiert am:



