
産業検査向け量子イメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
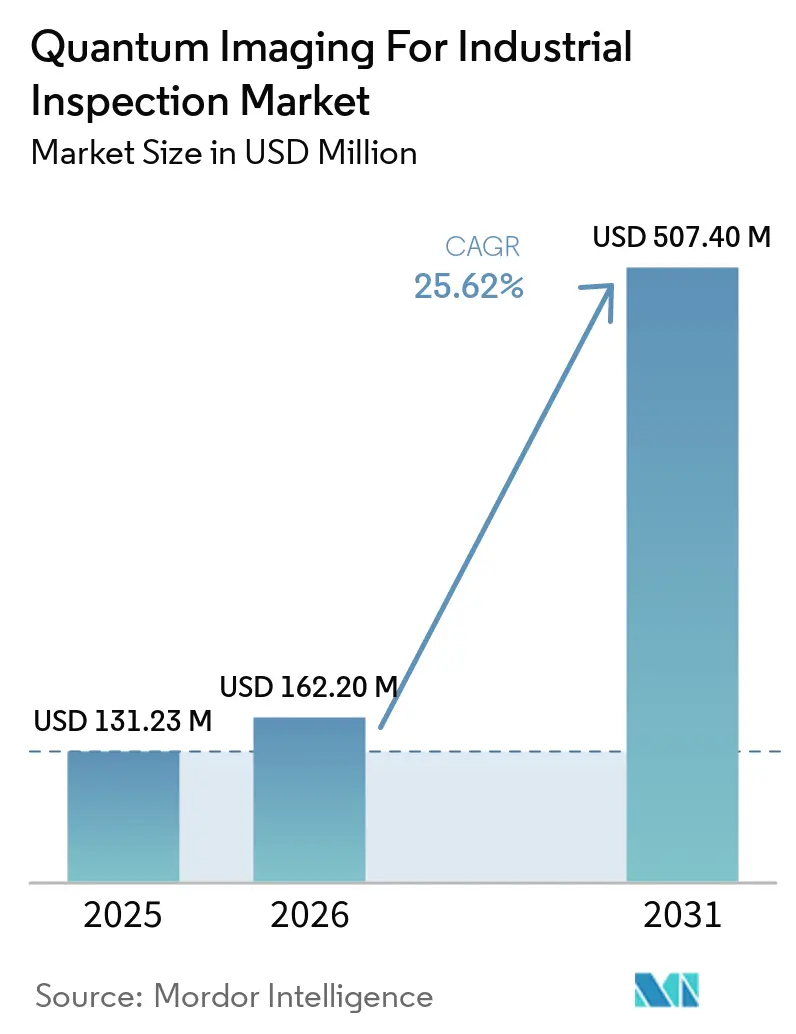
| 市場規模 (2026) | 162.20 百万米ドル |
| 市場規模 (2031) | 507.40 百万米ドル |
| Growth Rate (2026 - 2031) | 25.62 % |
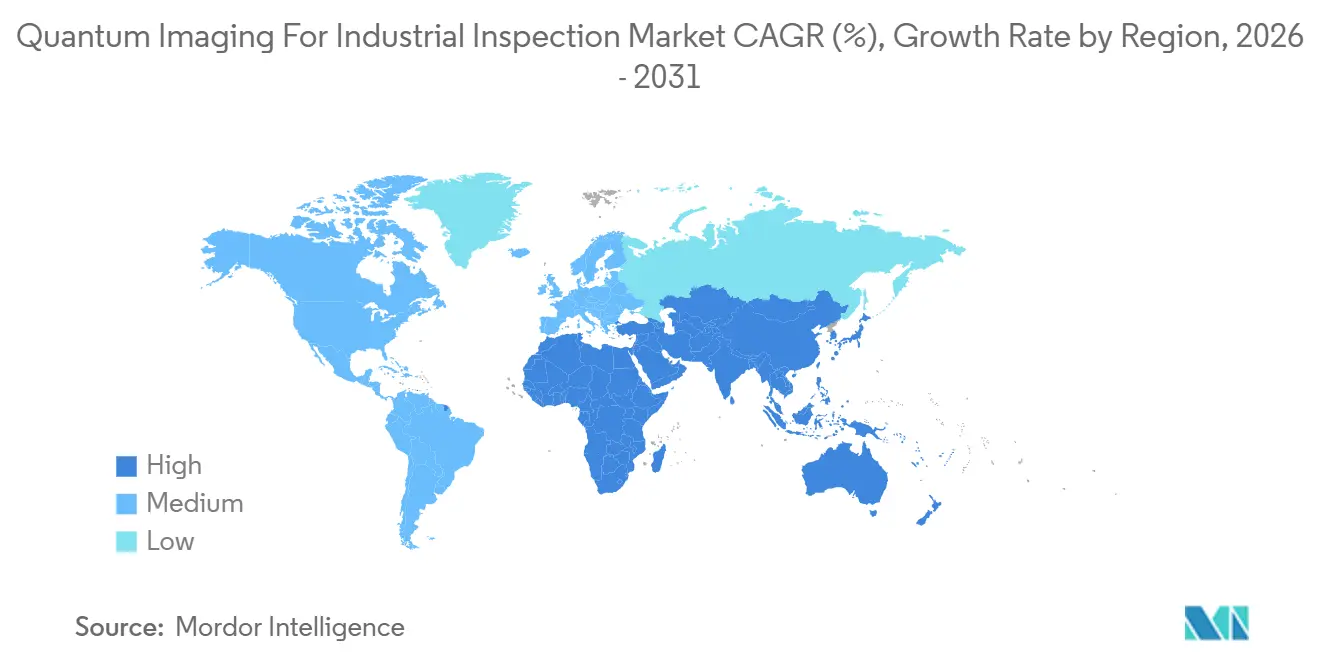
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
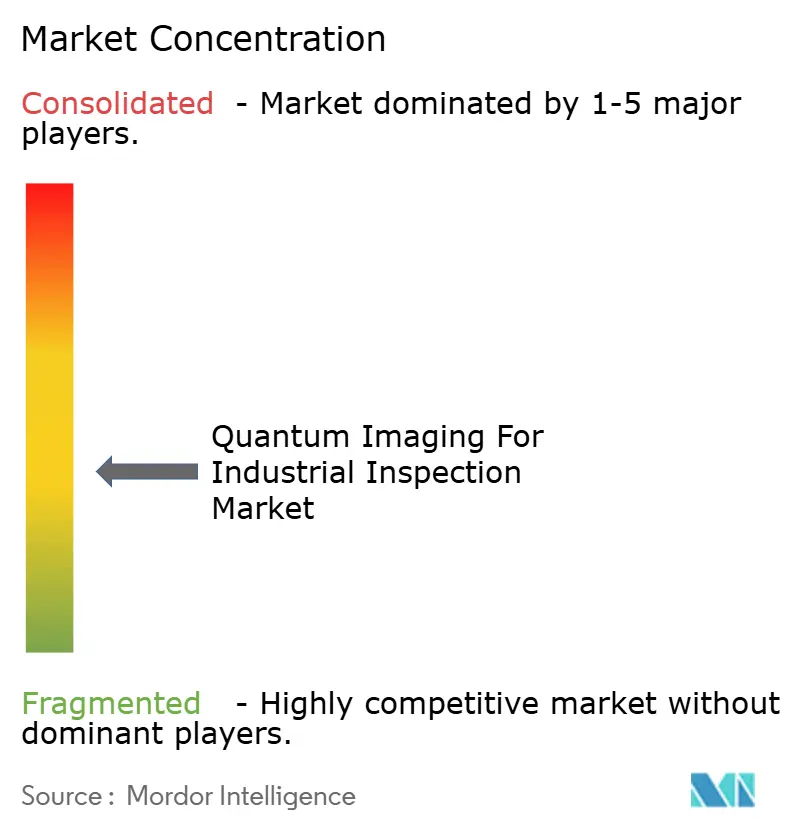
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査向け量子イメージング市場分析
産業検査向け量子イメージング市場規模は2025年に131.23 ミリオン 米ドルと評価され、2026年の162.20 ミリオン 米ドルから2031年には507.40 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは25.62%です。この成長は、半導体設計が3nm以下に移行し、パッケージングがより複雑化するにつれて、より微細な欠陥を発見する必要性を反映しています。量子強化システムは、多層パッケージおよび低コントラスト欠陥に対する従来の光学検査の限界に対応します。早期採用は半導体製造に集中しており、歩留まり保護が特殊な検査装置の導入を正当化できます。システムが生産環境への統合を容易にするにつれて、機会は拡大するでしょう。高い装置コストと専門家不足により、予測期間中は産業ユーザー間での採用が不均一な状態が続くでしょう。
レポートの主要ポイト
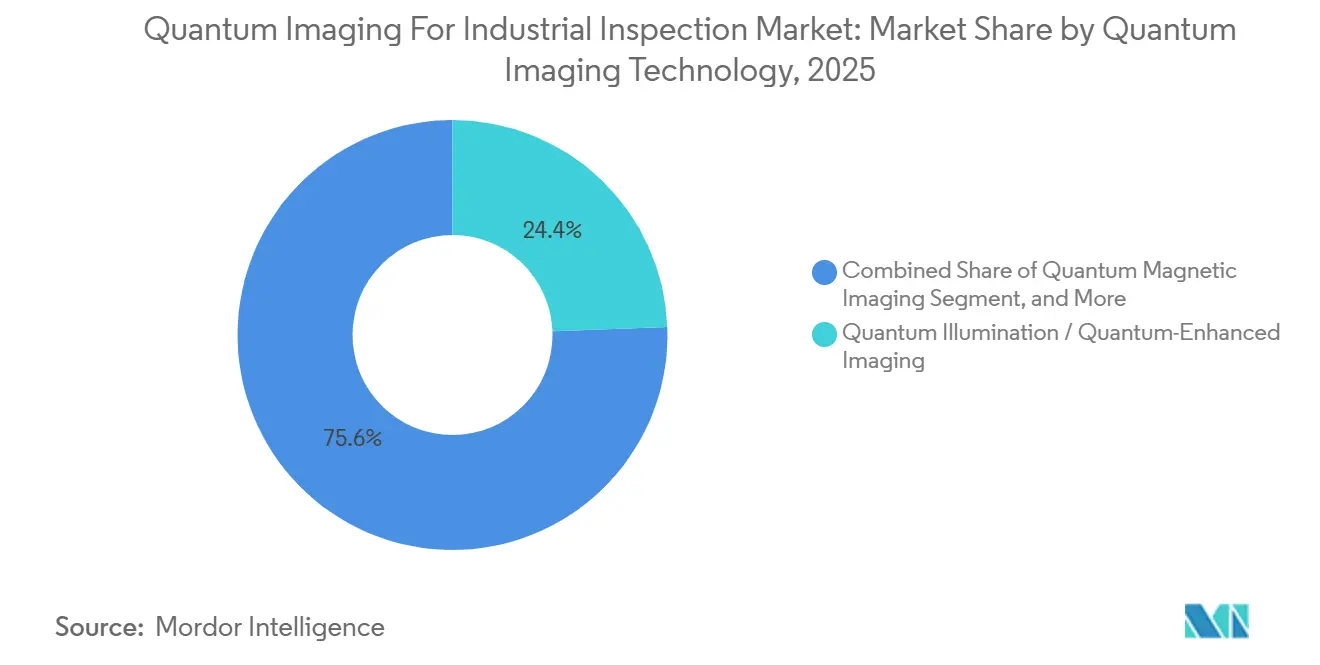
- 量子イメージング技術別では、量子照明/量子強化イメージングが2025年の産業検査向け量子イメージング市場シェアの24.41%を占め、量子ゴーストイメージングは2031年までに26.83%のCAGRで拡大すると予測されています。
- 用途別では、表面欠陥検出が2025年の産業検査向け量子イメージング市場規模の23.45%を占め、先進パッケージングおよびインターコネクト検査は2031年までに27.56%のCAGRで拡大すると予測されています。
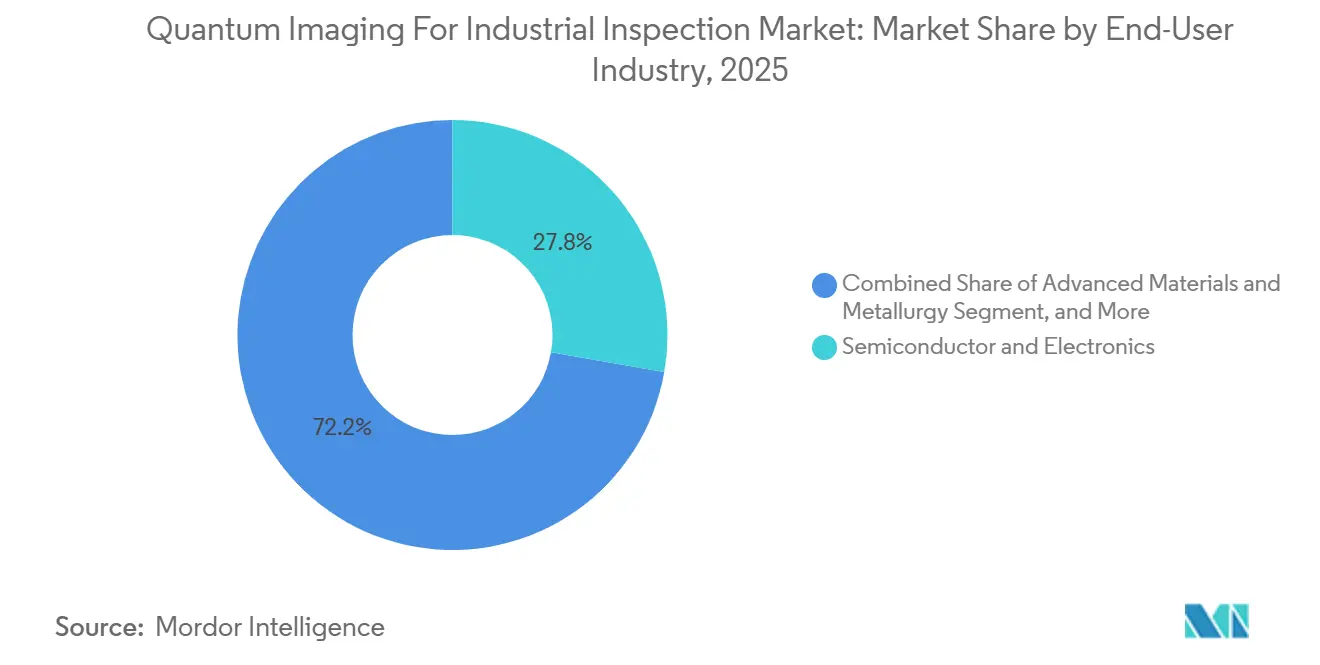
- エンドユーザー産業別では、半導体・電子機器が2025年に27.76%のシェアを保有し、2031年までに26.84%のCAGRで成長すると予測されています。
- 導入モード別では、実験室およびオフライン検査が2025年に38.89%のシェアを保有し、インライン検査および生産ライン検査は2031年までに27.31%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年に31.24%のシェアを保有し、2031年までに27.13%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業検査向け量子イメージングのグローバル市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進半導体パッケージングにおけるゼロ欠陥製造 | +6.4% | グローバル、特にアジア太平洋地域、台湾、韓国、日本、および北米に集中 | 短期(2年以内) |
| 埋設および表面下欠陥の非破壊検査への需要 | +5.1% | グローバル、特にアジア太平洋地域および北米で強い | 中期(2~4年) |
| インライン検査と産業オートメーション | +4.2% | アジア太平洋地域、北米、およびヨーロッパ | 中期(2~4年) |
| トレーサビリティおよび機能安全要件 | +3.0% | 北米およびヨーロッパ、アジア太平洋地域への波及あり | 中期(2~4年) |
| 低光量・低反射率検査における量子アドバンテージ | +2.3% | グローバル | 長期(4年以上) |
| 室温量子センサーの商業化 | +1.8% | グローバル、ヨーロッパおよび北米での早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進半導体パッケージングにおけるゼロ欠陥製造
先進パッケージはHBMスタック、2.5Dシリコンインターポーザー、チップレット、およびシリコン貫通ビアを使用しています。追加されたインターフェースごとにパッケージ歩留まりを低下させる欠陥が生じる可能性があります。マイクロバンプ層のボイドや埋設インターコネクトの断線は、完成したパッケージを使用不能にする可能性があります。従来の光学検査およびX線法は、インターコネクトレベル以下の電流フローへの非破壊的な可視性を常に提供できるわけではありません。QuantumDiamondsは、そのQDm.1プラットフォームが2.5Dおよび3D集積回路パッケージの電気的断線をミクロンレベルの精度で数分以内に特定すると述べています。高い歩留まりは大量生産メーカーにとって直接的な運用価値を持ち、産業検査向け量子イメージング市場への需要を支えています。
埋設および表面下欠陥の非破壊検査への需要
コーティング下のクラック、腐食、複合材料の剥離、および溶接ボイドは、従来、超音波検査またはX線法で検査されてきました。これらの方法は、欠陥が深部または複雑な構造に存在する場合に分解能の限界が生じることがあります。量子磁気イメージングおよび量子強化テラヘルツイメージングは、接触や電離放射線なしに光学的に不透明な材料を検査できます。フラウンホーファーEMFTは2025年にAPECSパイロットラインで量子ダイヤモンド顕微鏡を使用し、サンプル域全体を一度にイメージングするワイドフィールド測定を実証しました。[1]フラウンホーファーEMFT、「フラウンホーファーEMFTの量子ダイヤモンド顕微鏡」、FMD.insight、fmd-insight.de 室温アプローチは、極低温動作を必要とするシステムと比較して実用的な障壁を低減できます。SiCおよびGaNパワーデバイスは、電気自動車ドライブトレインおよびグリッドインバーターにおける関連する検査ニーズを生み出しています。
インライン検査と産業オートメーションの拡大
製造業者は、断続的なサンプリングに依存するのではなく、生産ライン速度で動作できる検査システムを求めています。人件費とゼロ欠陥品質要件が、先進電子機器および自動車製造全体でこの動きを支えています。実験室およびオフライン検査は2025年の収益の38.89%を占め、インライン検査および生産ライン検査は2031年までに27.31%のCAGRで成長すると予測されています。量子センサーは、多くの生産ラインで確実に動作する前に、振動および熱変動に耐える必要があります。QuantumDiamondsは、実験室での欠陥特定から2027年のファブスケールメトロロジー、2028年以降のインラインウェーハマッピングへのロードマップを示しています。検査ツールは長い交換サイクルを通じて保持されることが多いため、早期の生産認定はスイッチングコストを生み出す可能性があります。
より厳格なトレーサビリティおよび機能安全要件
自動車の電動化と航空宇宙複合材料は、見逃した欠陥の影響を増大させます。GaNパワーモジュールのマイクロボイドや機体部品の剥離は、安全上の懸念を生じさせる可能性があります。ISO 26262および航空搭載システム要件は、文書化された欠陥検出プロセスとトレーサブルな記録を求めています。量子イメージングは、磁場マップ、電流密度分布、およびスペクトルシグネチャを含む非破壊記録を生成できます。これらの出力は、統合が効果的に管理される場合、製造実行システムの記録に組み込むことができます。これにより、品質文書化が調達決定の一部となる用途において、産業検査向け量子イメージング市場のケースが強化されます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いシステムコストと限られた生産規模での認定 | -3.7% | グローバル、南米およびアフリカの半導体センター以外で最も深刻 | 中期(2~4年) |
| 量子光学および量子計測の専門家不足 | -1.8% | グローバル、特に南米、中東、アフリカで深刻 | 中期(2~4年) |
| 既存の製造実行システムとの統合上の摩擦 | -1.3% | グローバル、レガシーインフラを持つ成熟した産業経済で最も顕著 | 中期(2~4年) |
| 振動、磁気干渉、および校正条件への感度 | -0.7% | グローバル、特にフィールドおよびアットライン導入に関連 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステムコストと限られた生産規模での認定
実験室グレードの量子検査プラットフォームは、低~中一桁台の百万米ドル台の価格帯です。提案されているインラインシステムは10 ミリオン 米ドルから15 ミリオン 米ドルに達する可能性があります。これらの価格は、小規模な自動車サプライヤー、食品加工業者、および冶金施設よりも、大規模な半導体メーカーの設備投資予算に適合しやすいです。半導体ファブはまた、新しい検査方法が認定プロセスフローに追加される前に、6~18ヶ月の継続的な認定データを必要とします。これにより、技術的検証と商業規模の収益の間に遅延が生じます。バイエルン州経済省はQuantumDiamondsのミュンヘン施設への1億5,200万ユーロ(1億6,500万米ドル)の投資を支援し、生産能力の拡大を目的としています。コスト削減のペースが、半導体用途以外への普及速度に影響を与えるでしょう。
量子光学および量子計測の専門家不足
量子イメージングは、センサー物理学と工場プロセス知識を組み合わせたスキルを必要とします。導入チームはシステムを校正し、信号が意味のある欠陥を特定しているかどうかを判断する必要があります。この専門知識は、物理学部門から工学的応用へと移行し始めたばかりです。Hamamatsu PhotonicsはORCA-Quest 2 qCMOSカメラおよびマルチピクセル光子カウンターポートフォリオのアプリケーションリソースを提供しています。より広い採用には、産業界と学術プログラムの実践的な協力が必要です。より大きな専門家基盤がなければ、カスタマイズとオンサイトサポートが産業検査向け量子イメージング市場での導入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
量子イメージング技術別:量子照明がリード、ゴーストイメージングが加速
量子照明および量子強化イメージングは2025年の産業検査向け量子イメージング市場シェアの24.41%を占めました。そのリードは、多くのエンタングルメント依存アプローチよりも低い統合複雑性を反映しています。この技術は既存の光学検査インフラと連携して動作できます。また、極低温動作なしに低反射率材料の信号対雑音性能を向上させます。これらの特性により、量子強化検査を評価する製造業者にとって実用的な初期オプションとなっています。その位置づけは、既存の工場設備との互換性が産業検査向け量子イメージング市場において引き続き重要である理由を示しています。
量子ゴーストイメージングは2031年までに26.83%という最高の技術CAGRを記録すると予測されています。以前の商業化の障壁は遅い画像取得でした。この技術は、標準的な照明がサンプルを損傷したり偽信号を生成したりする可能性がある、吸収性または熱感受性材料の検査をサポートできます。単一光子および光子カウントイメージングは別の主要な技術クラスターであり、HamamatsuのORCA-Quest 2は光子数分解科学イメージング向けに位置づけられています。[2]Hamamatsu Photonics、「HamamatsuがPHEMOS-Xシリーズ向けサーモダイナミックイメージング技術を開発」、Hamamatsu Photonics、hamamatsu.com 査読済み研究では、SPADアレイベースの量子ゴーストイメージングが1Hzのフレームレートで報告されており、この手法を産業的に有用な時間スケールに近づけています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:表面欠陥検出が収益を支え、パッケージング検査が加速
表面欠陥検出は2025年の産業検査向け量子イメージング市場規模の23.45%を占めました。その位置づけは、半導体ウェーハ検査、金属表面検証、およびコーティング材料特性評価における確立された需要を反映しています。システムが低コントラスト境界をより高い信号品質で識別できる場合、表面検査は恩恵を受けます。また、欠陥が可視であるが確実に分類することが困難な用途にも適合します。2nmおよび1.4nm技術ノードでの光学検査に関する半導体研究は、検出感度向上への継続的な圧力を示しています。表面用途は現在の収益基盤を提供し、他の用途は認定段階にあります。
先進パッケージングおよびインターコネクト検査は2031年までに27.56%のCAGRで拡大すると予測されています。HBM、チップレット、およびガラスインターポーザーの統合により、歩留まりに影響する埋設インターフェースの数が増加しています。これらのインターフェースは、確立された検査方法では常に評価できるわけではありません。QuantumDiamondsは2026年に先進パッケージング故障解析のため、新竹のIntegrated Service TechnologyにQDm.1量子ダイヤモンド顕微鏡システムを導入しました。半導体故障解析は、ワークフローが低いスループットに対応できるため、現在の実験室能力と整合しています。表面下クラックおよび腐食検出、ならびに溶接・接合・複合材料検査は、航空宇宙および自動車製造において関連性を高めています。プロセスモニタリングおよびインラインの品質管理は、信頼性の高い生産ライン統合に依存するため、採用までの道のりが長くなっています。
エンドユーザー産業別:半導体セクターがシェアと成長の両面でデュアルリーダーシップを維持
半導体・電子機器は2025年の産業検査向け量子イメージング市場シェアの27.76%を占めました。また、2031年までに最速のエンドユーザーCAGR26.84%で成長すると予測されています。この組み合わせは、このセクターでの使用がまだ成熟には程遠いことを示しています。製造業者は、プロセスノードが進歩し、三次元パッケージがより複雑になるにつれて、欠陥検出要件の高まりに直面しています。従来の光学ツールは3nm以下で回折関連の限界に直面しています。量子強化技術は、これらの要求の厳しい用途に対してより強力な検査感度への道を提供します。
自動車およびEモビリティは、SiCおよびGaNデバイスが電気ドライブトレインおよびオンボード充電器に使用されているため、次に重要なエンドユーザー分野です。航空宇宙・防衛の需要は、複合材料の完全性および航空電子機器コンポーネントの検証に集中しています。エネルギー、石油・ガス、および原子力事業者は、電離放射線なしにコーティングや厚肉装置を通じて検査するために非破壊アプローチを使用できます。先進材料・冶金、医薬品・ライフサイエンス製造、および食品・農業加工には識別可能なユースケースがあります。これらには、錠剤汚染検出、穀物品質イメージング、および付加製造部品の検証が含まれます。これらの長い導入タイムラインは、潜在的な用途の欠如ではなく、装置認定およ品質管理要件を反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
導入モード別:実験室の優位性が生産ライン移行に道を譲る
実験室およびオフライン検査は2025年の産業検査向け量子イメージング市場シェアの38.89%を占めました。このリードは、商業プラットフォームが最初に故障解析実験室および大学環境に参入した経緯を反映しています。サンプルベースのテストは、現在の実験室グレードシステムのスループット制限に対応できます。アットライン検査は生産ラインの近くに位置し、オフライン実験室プロセスよりも迅速に結果を返すことができます。インライン動作の完全な統合を必要としません。フィールドおよびポータブル検査は、量子センサーが環境条件に敏感なままであるため、2026年において最も小さなカテゴリーです。
インライン検査および生産ライン検査は2031年までに27.31%のCAGRで成長すると予測されています。このモードは、プラットフォームがスループット、稼働時間、および振動耐性に関する工場要件を満たすと、より多くの価値を集中させる可能性があります。QuantumDiamondsは、現在の実験室での特定から2027年のファブスケール欠陥メトロロジー、2028年以降の100%インラインウェーハマッピングへの道筋を示しています。Boschは2025年2月に、地球の磁場強度の1億分の1というNVセンターマグネトメーターの実験室感度記録を報告しました。このような進歩は、周囲条件下での室温センシングに関連しています。生産認定は、オフラインからインライン光学検査への以前の移行よりも要求が高いままでしょう。
地域分析
アジア太平洋地域は2025年の産業検査向け量子イメージング市場シェアの31.24%を占め、2031年までに27.13%のCAGRで成長すると予測されています。台湾、韓国、日本、および中国は先進半導体製造の大きなシェアを集中させています。台湾は最先端ロジック製造を支援しているため、早期導入地域です。QuantumDiamondsは2026年に新竹のIntegrated Service TechnologyにQDm.1システムを設置し、台湾にアジア本部を開設しました。韓国のHBMメモリエコシステムは、積層メモリが埋設ボンドインターフェース欠陥を生み出すため、別の需要センターです。中国もまた、パッケージング企業および大学研究プログラムを通じてNVセンターイメージングへの国内関心を高めています。
北米は産業検査向け量子イメージング市場において2番目に大きな収益シェアを保有しています。米国は半導体設計企業、先進パッケージングサブコントラクター、防衛研究所、および大学量子プログラムを組み合わせています。アリゾナ州、オハイオ州、およびテキサス州での新しいファブ建設は、サイトが生産規模に達するにつれて将来の調達サイクルを生み出します。QuantumDiamondsは2026年にサニーベールのEurofins EAG Laboratoriesで最初の米国導入を完了しました。この設置は、技術を検討している故障解析実験室にとって目に見えるリファレンスサイトを提供します。カナダの量子研究クラスターとメキシコの電子機器製造回廊は、予測期間中のより初期段階の需要分野です。
ヨーロッパは収益シェアで3位にランクされていますが、商業化に向けた積極的な政策支援があります。バイエルン州経済省は、QuantumDiamondsのミュンヘンサイトを量子ベースの半導体テストシステム専用の生産ラインと説明しました。[3]バイエルン州経済・エネルギー・技術省、「アイヴァンガー:量子ベースの半導体検査システムのための世界初の生産ラインはハイテク拠点バイエルンにとってのマイルストーン」、バイエルン州経済省、stmwi.bayern.de ドイツ、英国、フランス、およびオランダは、地域の量子センシング研究と早期商業化の多くを担っています。フラウンホーファーEMFTの2025年APECSパイロットライン導入は、産業準備を構築する上での公的資金によるインフラの役割を示しています。南米、中東、およびアフリカは新興地域です。中東での石油・ガス試験と南アフリカでの表面下材料研究が初期のユースケースを提供しており、より広い採用は2028年以降のコスト低下と専門家プールの拡大に依存する可能性が高いです。

競合環境
産業検査向け量子イメージング市場は、システムレベルでは中程度に分散しています。競合には、ディープテクノロジー企業と量子センシング能力を追加している確立された科学計測機器サプライヤーが含まれます。同社は2026年に生産および国際展開のために9,100万ユーロ(1億410万米ドル)の資金調達を受けました。[4]ミュンヘン工科大学自然科学部、「QuantumDiamondsが次世代チップ検査のために9,100万ユーロを確保」、ミュンヘン工科大学、nat.tum.de この投資はミュンヘン施設を支援し、製造能力を増強するためのリソースを提供します。同社のQDm.1の台湾および米国への導入は、主要な半導体エコシステムにおけるリファレンスインストールとして機能しています。
競合は、センサー基板の供給、導入モード、および用途の専門化によって形成されています。Element Sixは、NVセンター用途向けに合成ダイヤモンド材料を供給し、フォトニクスサプライヤーはSPADアレイアプローチをサポートしています。Hamamatsu Photonicsは、研究および早期商業用途向けに光子カウントおよび科学イメージング機器を供給しています。Single Quantum B.V.およびAUREA Technologyは、エコシステムの単一光子検出器レイヤーに対応しています。EuQlidは2025年に埋設電流フローの非破壊マッピング向けにQu-MRI量子磁気計測プラットフォームを商業化しました。Bosch Quantum Sensingは周囲環境でのNVセンターマグネトメーター性能を追求しており、後のフィールドおよびインラインユースケースをサポートする可能性があります。
Quantum Design InternationalはQnamiを2026年6月に買収し、ProteusQスキャニングNV顕微鏡および関連センシングコンポーネントをその計測機器ポートフォリオに組み込みました。2026年1月、Quantum Design InternationalはOxford InstrumentsのNanoScience部門を買収しました。これらの取引は、より大きなプラットフォームが特殊な量子能力を追加するために買収を活用していることを示しています。Oxford Instrumentsは2026年度の半導体関連用途において、為替一定ベースで12.7%の有機的な受注成長を報告しました。フィールドポータブル検査および半導体以外の産業用途は、商業的に認定されたシステムが限られているため、依然として開拓余地のある分野です。
産業検査向け量子イメージング産業リーダー
QuantumDiamonds GmbH
Qnami AG
QDI Systems B.V.
Bosch Quantum Sensing GmbH
TR2 SRLS
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:バイエルン州経済省は、QuantumDiamondsのミュンヘン生産施設を量子ベースの半導体テストシステムのための世界初の専用生産ラインとして公式に支持し、この投資を地域のハイテク産業開発のマイルストーンと位置づけました。
- 2026年6月:Quantum Design Internationalは、ダイヤモンドNVセンタースキャニングプローブ顕微鏡のバーゼルを拠点とするパイオニアであるQnamiの買収を完了しました。この取引により、QnamiのProteusQスキャニングNV顕微鏡および量子センシングコンポーネントポートフォリオがQuantum Designのグローバル科学計測機器ネットワークに統合され、2026年1月にOxford Instrumentsから買収したNanoScience能力と組み合わされました。
- 2026年3月:QuantumDiamondsは台湾新竹のIntegrated Service Technologyで最初のアジア商業導入を完了し、台湾の中央半導体製造クラスター内にリファレンスインストールを確立し、アジアの先進パッケージング故障解析市場への参入を果たしました。
- 2026年1月:Quantum Design InternationalはOxford InstrumentsのNanoScience部門を買収し、極低温量子特性評価およびNV磁気計測資産を、量子材料研究、半導体特性評価、および先進デバイス検査市場をグローバルに提供する単一ポートフォリオに統合しました。


産業検査向け量子イメージングのグローバル市場レポートスコープ
産業検査向け量子イメージング市場には、エンタングルメントや光子相関などの光の量子特性を使用して高解像度画像を取得し、産業部品および材料の欠陥を検出する技術が含まれます。これらのソリューションは、製造、航空宇宙、自動車、電子機器、およびその他の産業用途にわたる非破壊検査、品質管理、および精密検査をサポートします。
産業検査向け量子イメージング市場レポートは、量子イメージング技術(量子照明/量子強化イメージング、単一光子/光子カウントイメージング、量子ゴーストイメージング、量子強化干渉計イメージング、量子磁気イメージング、およびその他の量子イメージング技術)、用途(表面欠陥検出、表面下クラックおよび腐食検出、半導体故障解析、先進パッケージングおよびインターコネクト検査、溶接・接合・複合材料検査、プロセスモニタリングおよびインライン品質管理、およびその他の用途)、エンドユーザー産業(半導体・電子機器、自動車およびEモビリティ、航空宇宙・防衛、エネルギー・石油・ガス・原子力、先進材料・冶金、医薬品・ライフサイエンス製造、食品・農業加工、およびその他のエンドユーザー産業)、導入モード(インライン/生産ライン検査、アットライン検査、実験室/オフライン検査、およびフィールド/ポータブル検査)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 量子照明/量子強化イメージング |
| 単一光子/光子カウントイメージング |
| 量子ゴーストイメージング |
| 量子強化干渉計イメージング |
| 量子磁気イメージング |
| その他の量子イメージング技術 |
| 表面欠陥検出 |
| 表面下クラックおよび腐食検出 |
| 半導体故障解析 |
| 先進パッケージングおよびインターコネクト検査 |
| 溶接・接合・複合材料検査 |
| プロセスモニタリングおよびインライン品質管理 |
| その他の用途 |
| 半導体・電子機器 |
| 自動車およびEモビリティ |
| 航空宇宙・防衛 |
| エネルギー・石油・ガス・原子力 |
| 先進材料・冶金 |
| 医薬品・ライフサイエンス製造 |
| 食品・農業加工 |
| その他のエンドユーザー産業 |
| インライン/生産ライン検査 |
| アットライン検査 |
| 実験室/オフライン検査 |
| フィールド/ポータブル検査 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 量子イメージング技術別 | 量子照明/量子強化イメージング | |
| 単一光子/光子カウントイメージング | ||
| 量子ゴーストイメージング | ||
| 量子強化干渉計イメージング | ||
| 量子磁気イメージング | ||
| その他の量子イメージング技術 | ||
| 用途別 | 表面欠陥検出 | |
| 表面下クラックおよび腐食検出 | ||
| 半導体故障解析 | ||
| 先進パッケージングおよびインターコネクト検査 | ||
| 溶接・接合・複合材料検査 | ||
| プロセスモニタリングおよびインライン品質管理 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 半導体・電子機器 | |
| 自動車およびEモビリティ | ||
| 航空宇宙・防衛 | ||
| エネルギー・石油・ガス・原子力 | ||
| 先進材料・冶金 | ||
| 医薬品・ライフサイエンス製造 | ||
| 食品・農業加工 | ||
| その他のエンドユーザー産業 | ||
| 導入モード別 | インライン/生産ライン検査 | |
| アットライン検査 | ||
| 実験室/オフライン検査 | ||
| フィールド/ポータブル検査 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
産業検査向け量子イメージング市場の規模はどのくらいですか?
産業検査向け量子イメージング市場は2026年に162.20 ミリオン 米ドルと推定され、25.62%のCAGRで2031年までに507.40 ミリオン 米ドルに達すると予測されています。
産業検査向け量子イメージングにおいて最も急速に成長している技術はどれですか?
量子ゴーストイメージングは、より高速なSPADアレイ画像取得に支えられ、2031年までに26.83%のCAGRで拡大すると予測されています。
量子イメージングシステムの採用をリードしている用途はどれですか?
表面欠陥検出は2025年に23.45%という最大の用途シェアを保有し、先進パッケージングおよびインターコネクト検査が最も急速に成長すると予測されています。
半導体メーカーが量子検査を使用する理由は何ですか?
これらのシステムは、先進ノード、HBMスタック、チップレット、および埋設インターコネクトにおける困難な欠陥の非破壊検出をサポートします。産業検査向け量子イメージング市場において、これにより故障解析はシステムが継続的な生産モニタリングに移行する前の重要な参入ポイントとなっています。
どの地域が採用をリードしていますか?
アジア太平洋地域は2025年に31.24%のシェアを保有し、2031年までに27.13%のCAGRを記録すると予測されています。台湾、韓国、日本、および中国が密度の高い半導体製造およびパッケージング活動を有しているため、この地域が産業検査向け量子イメージング市場をリードしています。
量子検査装置のより広い普及を制限しているものは何ですか?
高いシステム価格、長い生産認定、専門家不足、および工場統合要件が、より広い近期導入を制限しています。これらの制限により、産業検査向け量子イメージング市場は大規模な半導体ユーザーに集中しており、小規模な産業ユーザーは依然として初期評価段階にあります。
最終更新日:



