
Marktgröße und Marktanteil für Quantenbildgebung zur industriellen Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 162.20 Millionen US-Dollar |
| Marktgröße (2031) | 507.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.62 % |
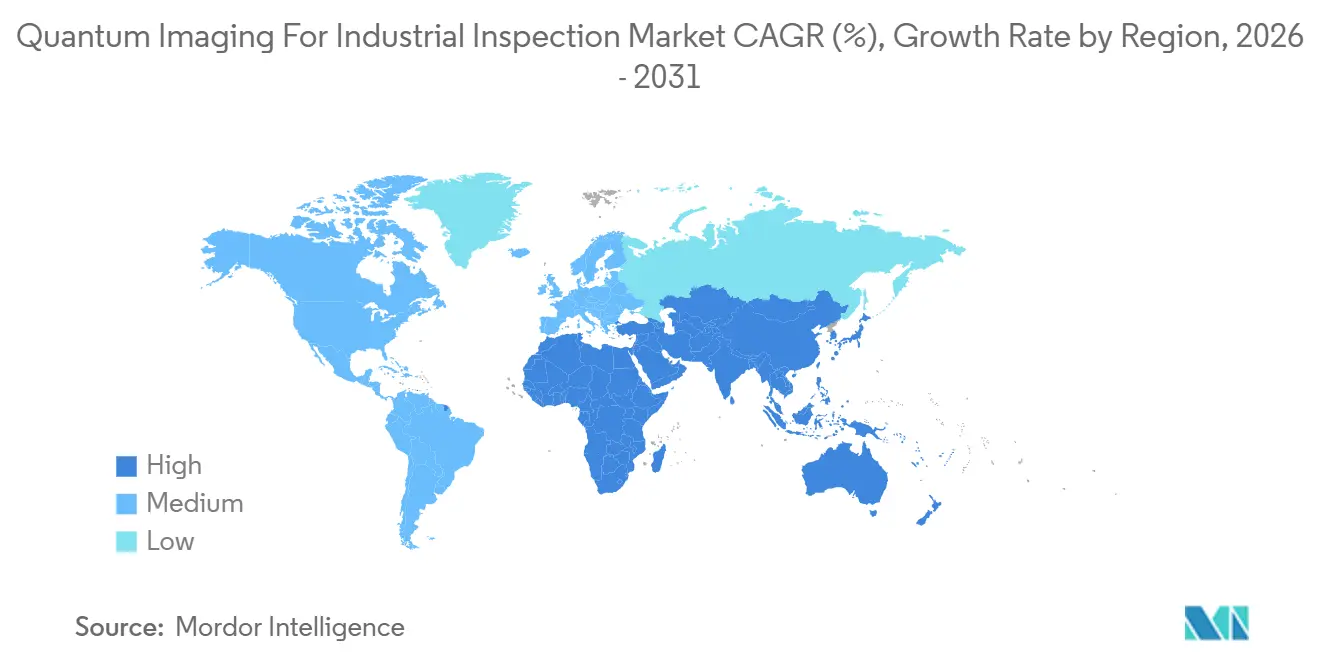
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
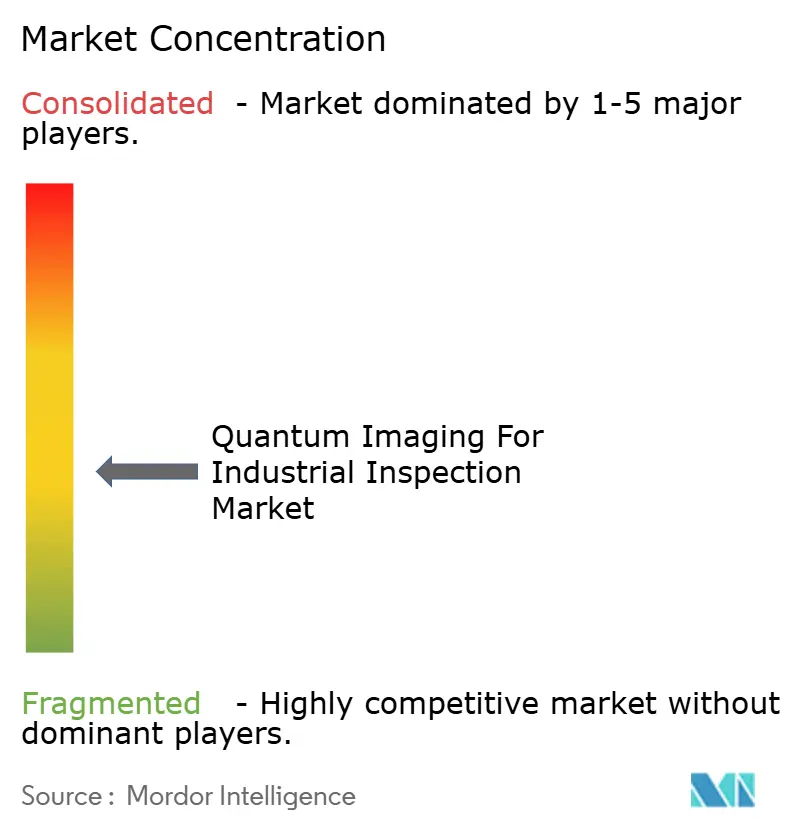
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Quantenbildgebung zur industriellen Inspektion von Mordor Intelligence
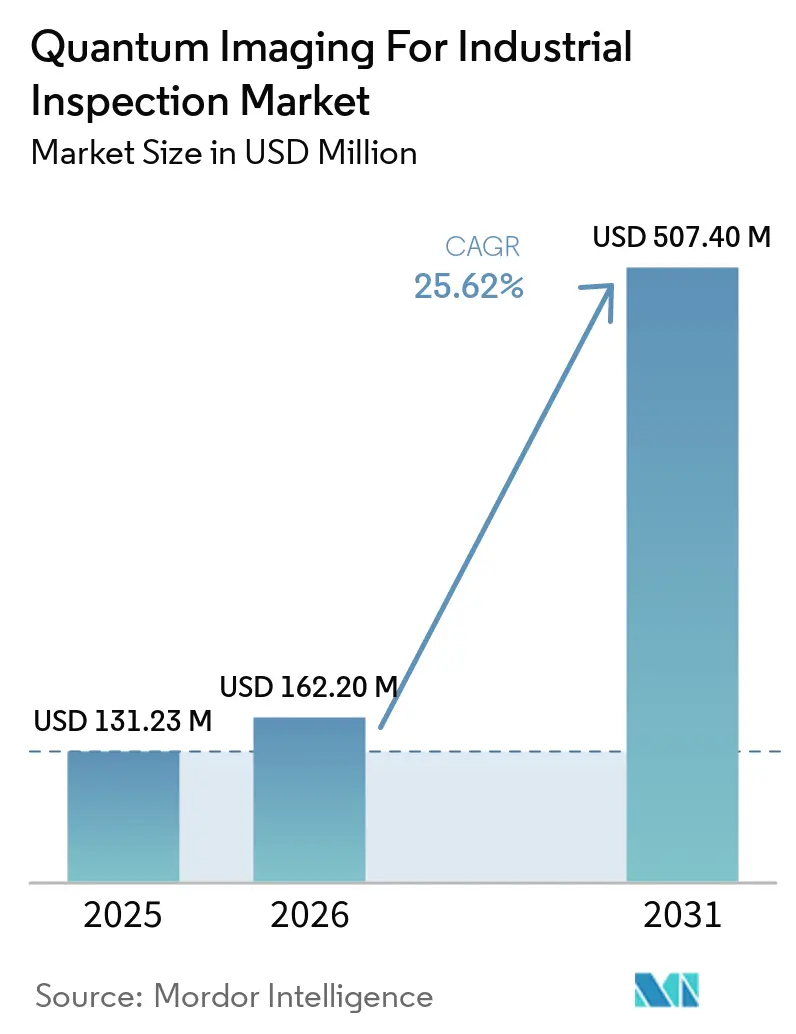
Die Marktgröße für Quantenbildgebung zur industriellen Inspektion wurde im Jahr 2025 auf 131,23 Millionen USD geschätzt und soll von 162,20 Millionen USD im Jahr 2026 auf 507,40 Millionen USD bis 2031 wachsen, bei einer CAGR von 25,62 % während des Prognosezeitraums (2026–2031). Das Wachstum spiegelt den Bedarf wider, kleinere Defekte zu erkennen, da Halbleiterdesigns unter 3 nm fallen und die Gehäusung komplexer wird. Quantenverstärkte Systeme adressieren die Grenzen konventioneller optischer Inspektion bei Mehrschichtgehäusen und kontrastarmen Defekten. Die frühe Einführung konzentriert sich auf die Halbleiterfertigung, wo der Ertragschutz spezialisierte Inspektionsgeräte rechtfertigen kann. Die Chance wird sich ausweiten, wenn Systeme einfacher in Produktionsumgebungen integriert werden können. Hohe Gerätekosten und Fachkräftemangel werden die Einführung bei industriellen Nutzern während des Prognosezeitraums ungleichmäßig halten.
Wichtigste Erkenntnisse des Berichts
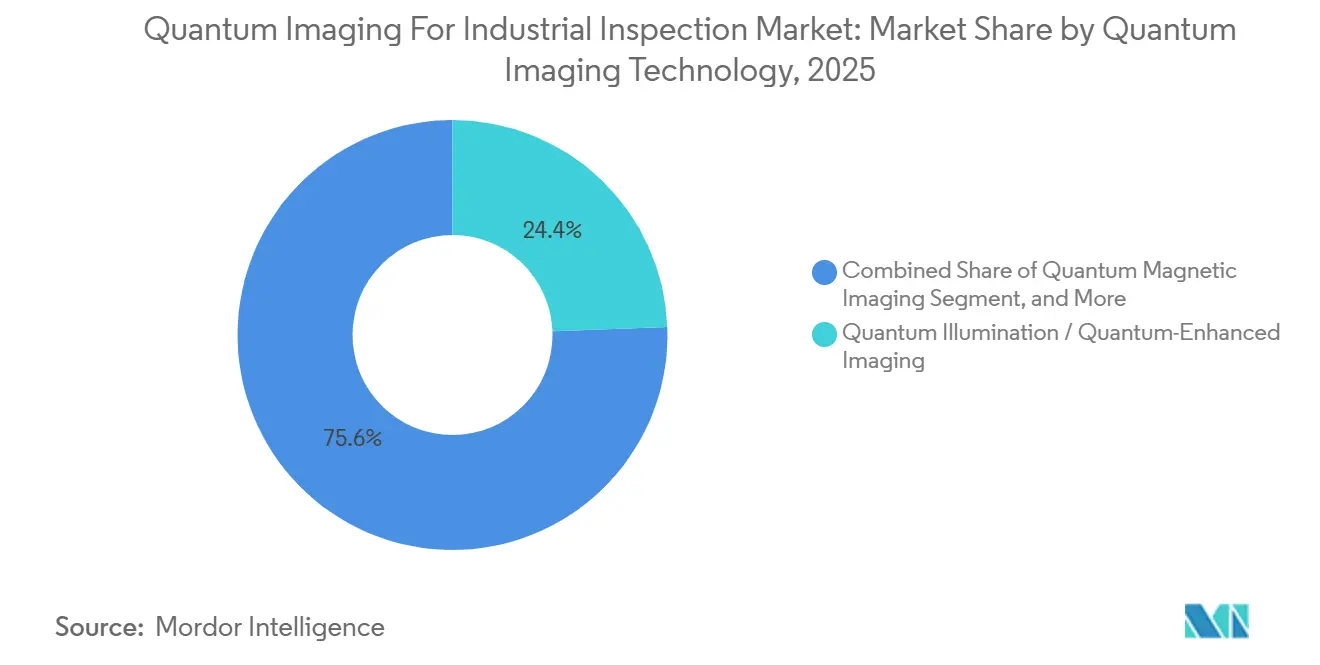
- Nach Quantenbildgebungstechnologie entfiel auf Quantenillumination / Quantenverstärkte Bildgebung im Jahr 2025 ein Anteil von 24,41 % am Markt für Quantenbildgebung zur industriellen Inspektion, während Quanten-Ghost-Imaging bis 2031 voraussichtlich mit einer CAGR von 26,83 % wachsen wird.
- Nach Anwendung entfiel auf die Oberflächenfehlerkennung im Jahr 2025 ein Anteil von 23,45 % an der Marktgröße für Quantenbildgebung zur industriellen Inspektion, während die Inspektion von Advanced Packaging und Verbindungsstrukturen bis 2031 voraussichtlich mit einer CAGR von 27,56 % wachsen wird.
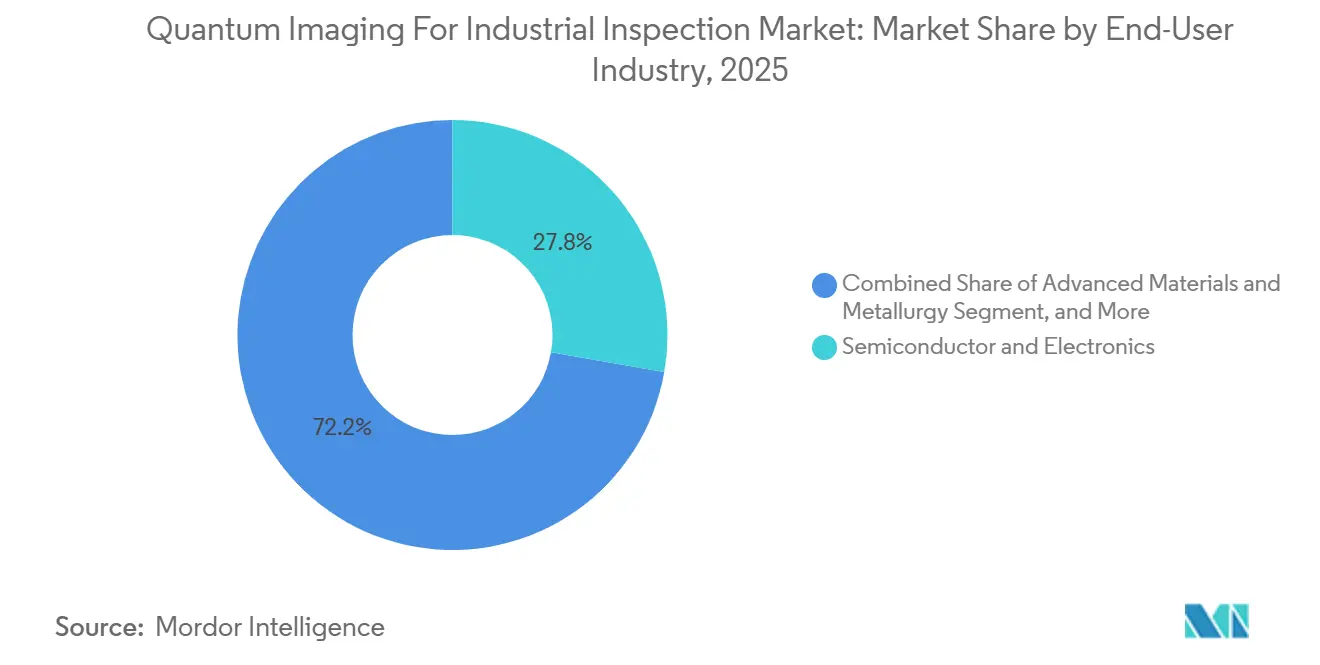
- Nach Endnutzerbranche hielt der Bereich Halbleiter und Elektronik im Jahr 2025 einen Anteil von 27,76 % und soll bis 2031 mit einer CAGR von 26,84 % wachsen.
- Nach Bereitstellungsmodus hielt Labor- und Offline-Inspektion im Jahr 2025 einen Anteil von 38,89 %, während Inline- und Produktionslinieninspektion bis 2031 voraussichtlich mit einer CAGR von 27,31 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 31,24 % und soll bis 2031 mit einer CAGR von 27,13 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Fehler-Fertigung in der Advanced-Semiconductor-Gehäusung | +6.4% | Global, konzentriert im asiatisch-pazifischen Raum, Taiwan, Südkorea und Japan sowie Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zerstörungsfreie Inspektion von vergrabenen und unterirdischen Defekten | +5.1% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Inline-Inspektion und industrielle Automatisierung | +4.2% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeits- und Funktionssicherheitsanforderungen | +3.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quantenvorteil bei der Inspektion mit schwachem Licht und geringer Reflektivität | +2.3% | Global | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung von Quantensensoren bei Raumtemperatur | +1.8% | Global, mit früher Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Fehler-Fertigung in der Advanced-Semiconductor-Gehäusung
Advanced Packages verwenden HBM-Stacks, 2,5D-Siliziuminterposer, Chiplets und Through-Silicon-Vias. Jede zusätzliche Schnittstelle kann einen Defekt einführen, der den Gehäuseertrag verringert. Ein Hohlraum in einer Mikrobump-Schicht oder ein offener Stromkreis in einer vergrabenen Verbindungsstruktur kann ein fertiggestelltes Gehäuse unbrauchbar machen. Konventionelle optische Inspektion und Röntgenmethoden bieten nicht immer eine zerstörungsfreie Sichtbarkeit von Stromflüssen unterhalb der Verbindungsstrukturebene. QuantumDiamonds erklärte, dass seine QDm.1-Plattform elektrische Unterbrechungen in 2,5D- und 3D-integrierten Schaltkreisgehäusen mit Mikrometergenauigkeit in wenigen Minuten lokalisiert. Ein höherer Ertrag hat einen direkten operativen Wert für Hersteller mit hohem Volumen und unterstützt die Nachfrage im Markt für Quantenbildgebung zur industriellen Inspektion.
Nachfrage nach zerstörungsfreier Inspektion von vergrabenen und unterirdischen Defekten
Risse unterhalb von Beschichtungen, Korrosion, Verbundwerkstoffdelaminierung und Schweißnahthohlräume wurden traditionell mit Ultraschallprüfung oder Röntgenmethoden untersucht. Diese Methoden können Auflösungsgrenzen aufweisen, wenn Defekte in der Tiefe oder in komplexen Strukturen liegen. Quantenmagnetische Bildgebung und quantenverstärkte Terahertz-Bildgebung können optisch undurchsichtige Materialien ohne Kontakt oder ionisierende Strahlung untersuchen. Das Fraunhofer EMFT verwendete ein Quantendiamantmikroskop in seiner APECS-Pilotlinie im Jahr 2025 und beschrieb eine Weitfeldmessung, die einen gesamten Probenbereich auf einmal abbildet.[1] Der Ansatz bei Raumtemperatur kann praktische Hürden im Vergleich zu Systemen reduzieren, die kryogenen Betrieb erfordern. SiC- und GaN-Leistungsbauelemente schaffen einen verwandten Inspektionsbedarf in Elektrofahrzeugantrieben und Netzwechselrichtern.
Ausweitung der Inline-Inspektion und industriellen Automatisierung
Hersteller suchen nach Inspektionssystemen, die mit Produktionsliniengeschwindigkeit betrieben werden können, anstatt auf intermittierendes Sampling zu setzen. Arbeitskosten und Null-Fehler-Qualitätsanforderungen unterstützen diese Entwicklung in der fortgeschrittenen Elektronik- und Automobilfertigung. Labor- und Offline-Inspektion hielt 38,89 % des Umsatzes im Jahr 2025, während Inline- und Produktionslinieninspektion bis 2031 voraussichtlich mit einer CAGR von 27,31 % wachsen wird. Quantensensoren müssen noch Vibrationen und thermische Schwankungen tolerieren, bevor sie zuverlässig auf vielen Produktionslinien betrieben werden können. QuantumDiamonds hat eine Roadmap von der Labordefektlokalisierung zur Fab-Metrologie im Jahr 2027 und zum Inline-Wafer-Mapping ab 2028 beschrieben. Frühe Produktionsqualifizierungen könnten Wechselkosten erzeugen, da Inspektionswerkzeuge oft über lange Ersatzzyklen hinweg beibehalten werden.
Strengere Rückverfolgbarkeits- und Funktionssicherheitsanforderungen
Die Elektrifizierung von Fahrzeugen und Luft- und Raumfahrtverbundwerkstoffe erhöhen die Konsequenzen eines übersehenen Defekts. Ein Mikrohohlraum in einem GaN-Leistungsmodul oder eine Delaminierung in einem Flugzeugzellenkomponenten kann ein Sicherheitsproblem verursachen. ISO 26262 und Anforderungen an Luftfahrtsysteme verlangen dokumentierte Defekterkennungsprozesse und rückverfolgbare Aufzeichnungen. Quantenbildgebung kann zerstörungsfreie Aufzeichnungen erstellen, einschließlich Magnetfeldkarten, Stromdichteverteilungen und Spektralsignaturen. Diese Ausgaben können in Aufzeichnungen von Fertigungsausführungssystemen integriert werden, wenn die Integration effektiv verwaltet wird. Dies stärkt den Fall für den Markt für Quantenbildgebung zur industriellen Inspektion in Anwendungen, bei denen Qualitätsdokumentation Teil der Beschaffungsentscheidung ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und begrenzte Qualifizierung im Produktionsmaßstab | -3.7% | Global, am stärksten ausgeprägt außerhalb der Halbleiterzentren in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Quantenoptik und Quantenmetrologie | -1.8% | Global, besonders ausgeprägt in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme mit bestehenden Fertigungsausführungssystemen | -1.3% | Global, am stärksten ausgeprägt in reifen Industrieländern mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Vibrationen, magnetischen Störungen und Kalibrierbedingungen | -0.7% | Global, besonders relevant für den Einsatz im Feld und in der Nähe der Produktionslinie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und begrenzte Qualifizierung im Produktionsmaßstab
Quanteninspektionsplattformen in Laborqualität werden im niedrigen bis mittleren einstelligen Millionen-USD-Bereich angeboten. Vorgeschlagene Inline-Systeme können 10 Millionen bis 15 Millionen USD erreichen. Diese Preise passen besser in die Investitionsbudgets großer Halbleiterhersteller als in die kleinerer Automobilzulieferer, Lebensmittelverarbeiter und Metallurgiebetriebe. Halbleiterfabriken benötigen außerdem 6 bis 18 Monate kontinuierlicher Qualifizierungsdaten, bevor eine neue Inspektionsmethode in einen zertifizierten Prozessablauf aufgenommen wird. Dies schafft eine Verzögerung zwischen technischer Validierung und Umsatz im Produktionsmaßstab. Das Bayerische Staatsministerium für Wirtschaft unterstützte eine Investition von 152 Millionen EUR (165 Millionen USD) für die Münchner Anlage von QuantumDiamonds, die die Produktionskapazität erweitern soll. Das Tempo der Kostensenkung wird beeinflussen, wie schnell die Nutzung über Halbleiteranwendungen hinausgeht.
Mangel an Spezialisten für Quantenoptik und Quantenmetrologie
Quantenbildgebung erfordert Fähigkeiten, die Sensorphysik mit Fabrikprozesskenntnissen verbinden. Einsatzteams müssen Systeme kalibrieren und bestimmen, ob ein Signal einen bedeutsamen Defekt identifiziert. Dieses Fachwissen hat erst kürzlich begonnen, von Physikfachbereichen in technische Anwendungen überzugehen. Hamamatsu Photonics stellt Anwendungsressourcen für seine ORCA-Quest 2 qCMOS-Kamera und das Multi-Pixel-Photonenzähler-Portfolio bereit. Eine breitere Einführung wird eine praktische Zusammenarbeit zwischen Industrie und akademischen Programmen erfordern. Ohne eine größere Spezialistenbasis können Anpassung und Vor-Ort-Support Einsätze im Markt für Quantenbildgebung zur industriellen Inspektion verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quantenbildgebungstechnologie:
Quantenillumination führt, Ghost-Imaging beschleunigtQuantenillumination und Quantenverstärkte Bildgebung hielten im Jahr 2025 einen Anteil von 24,41 % am Markt für Quantenbildgebung zur industriellen Inspektion. Ihre Führungsposition spiegelte eine geringere Integrationskomplexität als viele verschränkungsabhängige Ansätze wider. Die Technologie kann mit etablierter optischer Inspektionsinfrastruktur zusammenarbeiten. Sie verbessert auch die Signal-Rausch-Leistung für Materialien mit geringer Reflektivität ohne kryogenen Betrieb. Diese Eigenschaften machen sie zu einer praktischen ersten Option für Hersteller, die quantenverstärkte Inspektion evaluieren. Ihre Position zeigt, warum die Kompatibilität mit bestehenden Fabrikgeräten im Markt für Quantenbildgebung zur industriellen Inspektion wichtig bleibt.
Quanten-Ghost-Imaging soll bis 2031 die höchste technologische CAGR von 26,83 % verzeichnen. Die frühere Kommerzialisierungsbarriere war eine langsame Bilderfassung. Die Technik kann die Inspektion von absorbierenden oder thermisch empfindlichen Materialien unterstützen, bei denen Standardbeleuchtung Proben beschädigen oder Fehlsignale erzeugen kann. Einzelphotonen- und Photonenzähl-Bildgebung bleibt ein weiterer wichtiger Technologiecluster, wobei Hamamatsus ORCA-Quest 2 für wissenschaftliche Bildgebung mit Photonenzahlauflösung positioniert ist.[2] Begutachtete Arbeiten berichteten über SPAD-Array-basiertes Quanten-Ghost-Imaging bei 1-Hz-Bildwiederholraten, was die Methode industriell nutzbaren Zeitskalen näherbringt.

Nach Anwendung:
Oberflächenfehlerkennung sichert Umsatz, während Packaging-Inspektion beschleunigtOberflächenfehlerkennung hielt im Jahr 2025 einen Anteil von 23,45 % an der Marktgröße für Quantenbildgebung zur industriellen Inspektion. Ihre Position spiegelt die etablierte Nachfrage bei der Halbleiterwafer-Inspektion, der Metallflächenprüfung und der Charakterisierung beschichteter Materialien wider. Die Oberflächeninspektion profitiert, wenn Systeme kontrastarme Grenzen mit höherer Signalqualität unterscheiden können. Sie passt auch zu Anwendungen, bei denen Defekte sichtbar, aber schwer zuverlässig zu klassifizieren sind. Halbleiterforschung zur optischen Inspektion bei den 2-nm- und 1,4-nm-Technologieknoten zeigt anhaltenden Druck zur Verbesserung der Erkennungsempfindlichkeit. Oberflächenanwendungsfälle bieten eine aktuelle Umsatzbasis, während andere Anwendungen in der Qualifizierung sind.
Inspektion von Advanced Packaging und Verbindungsstrukturen soll bis 2031 mit einer CAGR von 27,56 % wachsen. HBM-, Chiplet- und Glasinterposer-Integration erhöhen die Anzahl vergrabener Schnittstellen, die den Ertrag beeinflussen. Diese Schnittstellen können nicht immer mit etablierten Inspektionsmethoden bewertet werden. QuantumDiamonds setzte ein QDm.1-Quantendiamantmikroskopiesystem bei Integrated Service Technology in Hsinchu im Jahr 2026 für die Fehleranalyse von Advanced Packaging ein. Halbleiter-Fehleranalyse bleibt auf aktuelle Laborfähigkeiten ausgerichtet, da der Arbeitsablauf einen geringeren Durchsatz aufnehmen kann. Unterirdische Riss- und Korrosionserkennung sowie Schweiß-, Verbindungs- und Verbundwerkstoffinspektion gewinnen in der Luft- und Raumfahrt- sowie Automobilfertigung an Relevanz. Prozessüberwachung und Inline-Qualitätskontrolle hat einen längeren Einführungspfad, da sie von einer zuverlässigen Produktionslinienintegration abhängt.
Nach Endnutzerbranche:
Halbleitersektor hält doppelte Führung bei Anteil und WachstumHalbleiter und Elektronik hielten im Jahr 2025 einen Anteil von 27,76 % am Markt für Quantenbildgebung zur industriellen Inspektion. Es wird auch erwartet, dass dieser Bereich mit der schnellsten Endnutzer-CAGR von 26,84 % bis 2031 wächst. Die Kombination zeigt, dass die Nutzung in diesem Sektor noch weit von der Reife entfernt ist. Hersteller sehen sich steigenden Anforderungen an die Defekterkennung gegenüber, da Prozessknoten voranschreiten und dreidimensionale Gehäuse komplexer werden. Klassische optische Werkzeuge stoßen unterhalb von 3 nm auf beugungsbedingte Grenzen. Quantenverstärkte Techniken bieten einen Weg zu stärkerer Inspektionsempfindlichkeit für diese anspruchsvollen Anwendungen.
Automobil und E-Mobilität ist der nächste wichtige Endnutzerbereich, da SiC- und GaN-Bauelemente in Elektroantrieben und Bordladegeräten eingesetzt werden. Luft- und Raumfahrt sowie Verteidigung konzentriert sich auf die Integrität von Verbundwerkstoffen und die Überprüfung von Avionikkomponenten. Energie-, Öl- und Gas- sowie Kernkraftbetreiber können zerstörungsfreie Ansätze nutzen, um durch Beschichtungen und dickwandige Geräte ohne ionisierende Strahlung zu inspizieren. Fortgeschrittene Materialien und Metallurgie, Pharmazeutika und Fertigung in den Biowissenschaften sowie Lebensmittel- und Landwirtschaftsverarbeitung haben identifizierbare Anwendungsfälle. Dazu gehören die Erkennung von Tablettenverunreinigungen, Getreidequalitätsbildgebung und die Überprüfung additiv gefertigter Teile. Ihre längeren Einsatzzeitpläne spiegeln Gerätequalifizierungs- und Qualitätsmanagementsanforderungen wider, nicht einen Mangel an potenziellen Anwendungen.
Nach Bereitstellungsmodus:
Labordominanz weicht einem Übergang zur ProduktionslinieLabor- und Offline-Inspektion hielt im Jahr 2025 einen Anteil von 38,89 % am Markt für Quantenbildgebung zur industriellen Inspektion. Diese Führungsposition spiegelt wider, wie kommerzielle Plattformen zunächst in Fehleranalyselabore und Universitätsumgebungen eingeführt wurden. Stichprobenbasierte Tests können mit den Durchsatzgrenzen aktueller Laborplattformen arbeiten. Inspektion in der Nähe der Produktionslinie liegt nahe an der Produktionslinie und kann Ergebnisse schneller liefern als ein Offline-Laborprozess. Sie erfordert nicht die vollständige Integration des Inline-Betriebs. Feld- und tragbare Inspektion bleibt im Jahr 2026 die kleinste Kategorie, da Quantensensoren empfindlich gegenüber Umgebungsbedingungen bleiben.
Inline- und Produktionslinieninspektion soll bis 2031 mit einer CAGR von 27,31 % wachsen. Dieser Modus könnte mehr Wert konzentrieren, sobald Plattformen die Fabriksanforderungen an Durchsatz, Betriebszeit und Vibrationstoleranz erfüllen. QuantumDiamonds hat einen Weg von der aktuellen Laborlokalisierung zur Fab-Defektmetrologie im Jahr 2027 und 100 % Inline-Wafer-Mapping nach 2028 skizziert. Bosch meldete im Februar 2025 einen Laborsensitivitätsrekord für einen NV-Zentrum-Magnetometer bei 100 Millionen Mal unterhalb der Erdmagnetfeldstärke. Solche Fortschritte sind relevant für die Raumtemperatursensorik unter Umgebungsbedingungen. Die Produktionsqualifizierung wird anspruchsvoller bleiben als der frühere Übergang von der Offline- zur Inline-optischen Inspektion.
Geografische Analyse
APAC-Markt für Quantenbildgebung zur industriellen Inspektion
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 31,24 % am Markt für Quantenbildgebung zur industriellen Inspektion und wird voraussichtlich bis 2031 mit einem CAGR von 27,13 % wachsen. Taiwan, Südkorea, Japan und China konzentrieren einen großen Anteil der fortschrittlichen Halbleiterfertigung. Taiwan ist ein früher Einsatzort, da es die Fertigung von Logikchips der neuesten Generation unterstützt. QuantumDiamonds installierte sein QDm. 1-System bei Integrated Service Technology in Hsinchu im Jahr 2026 und eröffnete einen asiatischen Hauptsitz in Taiwan. Das HBM-Speicher-Ökosystem Südkoreas ist ein eigenständiges Nachfragezentrum, da gestapelter Speicher vergrabene Verbindungsgrenzflächendefekte erzeugt. China entwickelt ebenfalls ein inländisches Interesse an der NV-Zentrum-Bildgebung durch Verpackungsunternehmen und universitäre Forschungsprogramme.
Nordamerika-Markt für Quantenbildgebung zur industriellen Inspektion
Nordamerika hielt den zweitgrößten Umsatzanteil am Markt für Quantenbildgebung zur industriellen Inspektion. Die Vereinigten Staaten vereinen Halbleiterdesignunternehmen, fortschrittliche Verpackungssubunternehmer, Verteidigungslaboratorien und universitäre Quantenprogramme. Der Bau neuer Fertigungsanlagen in Arizona, Ohio und Texas schafft künftige Beschaffungszyklen, sobald die Standorte die Produktionsreife erreichen. QuantumDiamonds schloss seine erste US-Bereitstellung bei Eurofins EAG Laboratories in Sunnyvale im Jahr 2026 ab. Die Installation bietet einen sichtbaren Referenzstandort für Fehleranalyselaboratorien, die die Technologie in Betracht ziehen. Kanadas Quantenforschungscluster und Mexikos Elektronikfertigungskorridor sind im Prognosezeitraum Nachfragebereiche in einem früheren Stadium.
EMEA- und Südamerika-Markt für Quantenbildgebung zur industriellen Inspektion
Europa belegte den dritten Platz nach Umsatzanteil, verfügt jedoch über eine aktive politische Unterstützung für die Kommerzialisierung. Das Bayerische Staatsministerium für Wirtschaft beschrieb den Münchner Standort von QuantumDiamonds als eine dedizierte Produktionslinie für quantenbasierte Halbleiter-Prüfsysteme.[3] Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande beherbergen einen Großteil der Quantensensorikforschung und frühen Kommerzialisierung der Region. Die APECS-Pilotlinienbereitstellung des Fraunhofer EMFT im Jahr 2025 demonstriert die Rolle öffentlich geförderter Infrastruktur beim Aufbau industrieller Einsatzbereitschaft. Südamerika, der Nahe Osten und Afrika bleiben aufstrebende Regionen. Öl- und Gastests im Nahen Osten sowie Arbeiten an unterirdischen Materialien in Südafrika bieten erste Anwendungsfälle, während eine breitere Akzeptanz voraussichtlich von niedrigeren Kosten und einem tieferen Spezialistenpool nach 2028 abhängen wird.
Wettbewerbslandschaft
Der Markt für Quantenbildgebung zur industriellen Inspektion ist auf Systemebene mäßig fragmentiert. Der Wettbewerb umfasst Deep-Technology-Unternehmen und etablierte Anbieter wissenschaftlicher Instrumente, die Quantensensorfähigkeiten hinzufügen. Das Unternehmen erhielt im Jahr 2026 eine Finanzierung von 91 Millionen EUR (104,1 Millionen USD) für Produktion und internationale Expansion.[4] Diese Investition unterstützt seine Münchner Anlage und gibt ihm Ressourcen zur Steigerung der Fertigungskapazität. Die QDm.1-Einsätze des Unternehmens in Taiwan und den Vereinigten Staaten dienen als Referenzinstallationen in wichtigen Halbleiter-Ökosystemen.
Der Wettbewerb wird durch das Angebot an Sensorsubstraten, Bereitstellungsmodi und Anwendungsspezialisierung geprägt. Element Six liefert synthetische Diamantmaterialien für NV-Zentrum-Anwendungen, während Photonik-Anbieter SPAD-Array-Ansätze unterstützen. Hamamatsu Photonics liefert Photonenzähl- und wissenschaftliche Bildgebungsgeräte für Forschungs- und frühe kommerzielle Anwendungen. Single Quantum B.V. und AUREA Technology adressieren die Einzelphotonen-Detektorschicht des Ökosystems. EuQlid kommerzialisierte seine Qu-MRI-Quantenmagnetometrieplattform im Jahr 2025 für die zerstörungsfreie Kartierung vergrabener elektrischer Stromflüsse. Bosch Quantum Sensing verfolgt die NV-Zentrum-Magnetometerleistung in Umgebungsumgebungen, was spätere Feld- und Inline-Anwendungsfälle unterstützen kann.
Quantum Design International erwarb Qnami im Juni 2026 und integrierte das ProteusQ-Scanning-NV-Mikroskop und verwandte Sensorkomponenten in sein Instrumentenportfolio. Im Januar 2026 erwarb Quantum Design International die NanoScience-Sparte von Oxford Instruments. Diese Transaktionen zeigen, dass größere Plattformen Akquisitionen nutzen, um spezialisierte Quantenfähigkeiten hinzuzufügen. Oxford Instruments meldete ein organisches Auftragswachstum zu konstanten Wechselkursen von 12,7 % in halbleiterbezogenen Anwendungen für das Geschäftsjahr 2026. Tragbare Feldinspektionen und industrielle Nutzung außerhalb von Halbleitern bleiben offene Bereiche, da kommerziell qualifizierte Systeme begrenzt sind.
Marktführer im Bereich Quantenbildgebung zur industriellen Inspektion
-
QuantumDiamonds GmbH
-
Qnami AG
-
QDI Systems B.V.
-
Bosch Quantum Sensing GmbH
-
TR2 SRLS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Quantenbildgebung zur industriellen Inspektion Unternehmen in diesem Bericht
- QuantumDiamonds GmbH
- Qnami AG
- QDI Systems B.V.
- Bosch Quantum Sensing GmbH
- TR2 SRLS
- Oxford Instruments plc
- Quantum Design, Inc.
- Element Six Technologies Limited
- NVision Imaging Technologies GmbH
- Hamamatsu Photonics K.K.
- Teledyne Technologies Incorporated
- Thorlabs, Inc.
- AUREA Technology
- Single Quantum B.V.
Neueste Industrielle Entwicklungen in Markt für Quantenbildgebung zur industriellen Inspektion
- Juli 2026: Das Bayerische Staatsministerium für Wirtschaft befürwortete öffentlich die Münchner Produktionsanlage von QuantumDiamonds als weltweit erste dedizierte Produktionslinie für quantenbasierte Halbleiterprüfsysteme und bezeichnete die Investition als Meilenstein für die Hightech-Industrieentwicklung in der Region.
- Juni 2026: Quantum Design International schloss die Übernahme von Qnami ab, dem in Basel ansässigen Pionier der Diamant-NV-Zentrum-Rastersondenmikroskopie. Die Transaktion integriert Qnamis ProteusQ-Scanning-NV-Mikroskop und das Quantensensorkomponenten-Portfolio in das globale wissenschaftliche Instrumentennetzwerk von Quantum Design und verbindet es mit den NanoScience-Fähigkeiten, die im Januar 2026 von Oxford Instruments erworben wurden.
- März 2026: QuantumDiamonds schloss seinen ersten kommerziellen Einsatz in Asien bei Integrated Service Technology in Hsinchu, Taiwan, ab und etablierte eine Referenzinstallation im zentralen Halbleiterfertigungscluster Taiwans sowie den Markteintritt des Unternehmens in Asiens Markt für Fehleranalyse von Advanced Packaging.
- Januar 2026: Quantum Design International erwarb die NanoScience-Sparte von Oxford Instruments und konsolidierte kryogene Quantencharakterisierungs- und NV-Magnetometrie-Assets in einem einzigen Portfolio, das Quantenmaterialforschung, Halbleitercharakterisierung und fortgeschrittene Geräteinspektionsmärkte weltweit bedient.
Globaler Berichtsumfang des Marktes für Quantenbildgebung zur industriellen Inspektion
Der Markt für Quantenbildgebung zur industriellen Inspektion umfasst Technologien, die Quanteneigenschaften des Lichts nutzen, wie Verschränkung und Photonenkorrelation, um hochauflösende Bilder zu erfassen und Defekte in industriellen Komponenten und Materialien zu erkennen. Diese Lösungen unterstützen zerstörungsfreie Prüfung, Qualitätskontrolle und Präzisionsinspektion in der Fertigung, Luft- und Raumfahrt, Automobil, Elektronik und anderen industriellen Anwendungen.
Der Bericht über den Markt für Quantenbildgebung zur industriellen Inspektion ist segmentiert nach Quantenbildgebungstechnologie (Quantenillumination / Quantenverstärkte Bildgebung, Einzelphotonen- / Photonenzähl-Bildgebung, Quanten-Ghost-Imaging, Quantenverstärkte Interferometrische Bildgebung, Quantenmagnetische Bildgebung und andere Quantenbildgebungstechnologien), Anwendung (Oberflächenfehlerkennung, Unterirdische Riss- und Korrosionserkennung, Halbleiter-Fehleranalyse, Inspektion von Advanced Packaging und Verbindungsstrukturen, Schweiß-, Verbindungs- und Verbundwerkstoffinspektion, Prozessüberwachung und Inline-Qualitätskontrolle und andere Anwendungen), Endnutzerbranche (Halbleiter und Elektronik, Automobil und E-Mobilität, Luft- und Raumfahrt sowie Verteidigung, Energie, Öl und Gas sowie Kernkraft, Fortgeschrittene Materialien und Metallurgie, Pharmazeutika und Fertigung in den Biowissenschaften, Lebensmittel- und Landwirtschaftsverarbeitung und andere Endnutzerbranchen), Bereitstellungsmodus (Inline- / Produktionslinieninspektion, Inspektion in der Nähe der Produktionslinie, Labor- / Offline-Inspektion und Feld- / Tragbare Inspektion) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Quantenillumination / Quantenverstärkte Bildgebung |
| Einzelphotonen- / Photonenzähl-Bildgebung |
| Quanten-Ghost-Imaging |
| Quantenverstärkte Interferometrische Bildgebung |
| Quantenmagnetische Bildgebung |
| Andere Quantenbildgebungstechnologien |
| Oberflächenfehlerkennung |
| Unterirdische Riss- und Korrosionserkennung |
| Halbleiter-Fehleranalyse |
| Inspektion von Advanced Packaging und Verbindungsstrukturen |
| Schweiß-, Verbindungs- und Verbundwerkstoffinspektion |
| Prozessüberwachung und Inline-Qualitätskontrolle |
| Andere Anwendungen |
| Halbleiter und Elektronik |
| Automobil und E-Mobilität |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie, Öl und Gas sowie Kernkraft |
| Fortgeschrittene Materialien und Metallurgie |
| Pharmazeutika und Fertigung in den Biowissenschaften |
| Lebensmittel- und Landwirtschaftsverarbeitung |
| Andere Endnutzerbranchen |
| Inline- / Produktionslinieninspektion |
| Inspektion in der Nähe der Produktionslinie |
| Labor- / Offline-Inspektion |
| Feld- / Tragbare Inspektion |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Quantenbildgebungstechnologie | Quantenillumination / Quantenverstärkte Bildgebung | |
| Einzelphotonen- / Photonenzähl-Bildgebung | ||
| Quanten-Ghost-Imaging | ||
| Quantenverstärkte Interferometrische Bildgebung | ||
| Quantenmagnetische Bildgebung | ||
| Andere Quantenbildgebungstechnologien | ||
| Nach Anwendung | Oberflächenfehlerkennung | |
| Unterirdische Riss- und Korrosionserkennung | ||
| Halbleiter-Fehleranalyse | ||
| Inspektion von Advanced Packaging und Verbindungsstrukturen | ||
| Schweiß-, Verbindungs- und Verbundwerkstoffinspektion | ||
| Prozessüberwachung und Inline-Qualitätskontrolle | ||
| Andere Anwendungen | ||
| Nach Endnutzerbranche | Halbleiter und Elektronik | |
| Automobil und E-Mobilität | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Energie, Öl und Gas sowie Kernkraft | ||
| Fortgeschrittene Materialien und Metallurgie | ||
| Pharmazeutika und Fertigung in den Biowissenschaften | ||
| Lebensmittel- und Landwirtschaftsverarbeitung | ||
| Andere Endnutzerbranchen | ||
| Nach Bereitstellungsmodus | Inline- / Produktionslinieninspektion | |
| Inspektion in der Nähe der Produktionslinie | ||
| Labor- / Offline-Inspektion | ||
| Feld- / Tragbare Inspektion | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Quantenbildgebung zur industriellen Inspektion?
Der Markt für Quantenbildgebung zur industriellen Inspektion wird im Jahr 2026 auf 162,20 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 25,62 % 507,40 Millionen USD erreichen.
Welche Technologie wächst am schnellsten im Bereich Quantenbildgebung zur industriellen Inspektion?
Quanten-Ghost-Imaging soll bis 2031 mit einer CAGR von 26,83 % wachsen, unterstützt durch schnellere SPAD-Array-Bilderfassung.
Welche Anwendung führt bei der Einführung von Quantenbildgebungssystemen?
Oberflächenfehlerkennung hielt im Jahr 2025 den größten Anwendungsanteil von 23,45 %, während Inspektion von Advanced Packaging und Verbindungsstrukturen voraussichtlich am schnellsten wachsen wird.
Warum nutzen Halbleiterhersteller Quanteninspektion?
Die Systeme unterstützen die zerstörungsfreie Erkennung schwieriger Defekte in fortgeschrittenen Knoten, HBM-Stacks, Chiplets und vergrabenen Verbindungsstrukturen. Für den Markt für Quantenbildgebung zur industriellen Inspektion macht dies die Fehleranalyse zu einem wichtigen Einstiegspunkt, bevor Systeme in die kontinuierliche Produktionsüberwachung übergehen.
Welche Region führt bei der Einführung?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 31,24 % und soll bis 2031 eine CAGR von 27,13 % verzeichnen. Die Region führt den Markt für Quantenbildgebung zur industriellen Inspektion an, da Taiwan, Südkorea, Japan und China eine dichte Halbleiterfertigung und Packaging-Aktivität aufweisen.
Was begrenzt den breiteren Einsatz von Quanteninspektionsgeräten?
Hohe Systempreise, langwierige Produktionsqualifizierung, Fachkräftemangel und Fabrikintegrationsanforderungen begrenzen den breiteren kurzfristigen Einsatz. Diese Einschränkungen halten den Markt für Quantenbildgebung zur industriellen Inspektion auf große Halbleiternutzer fokussiert, während kleinere industrielle Nutzer in früheren Evaluierungsphasen verbleiben.