
Taille et part du marché de l'imagerie quantique pour l'inspection industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 162.20 Millions de dollars américains |
| Taille du Marché (2031) | 507.40 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 25.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
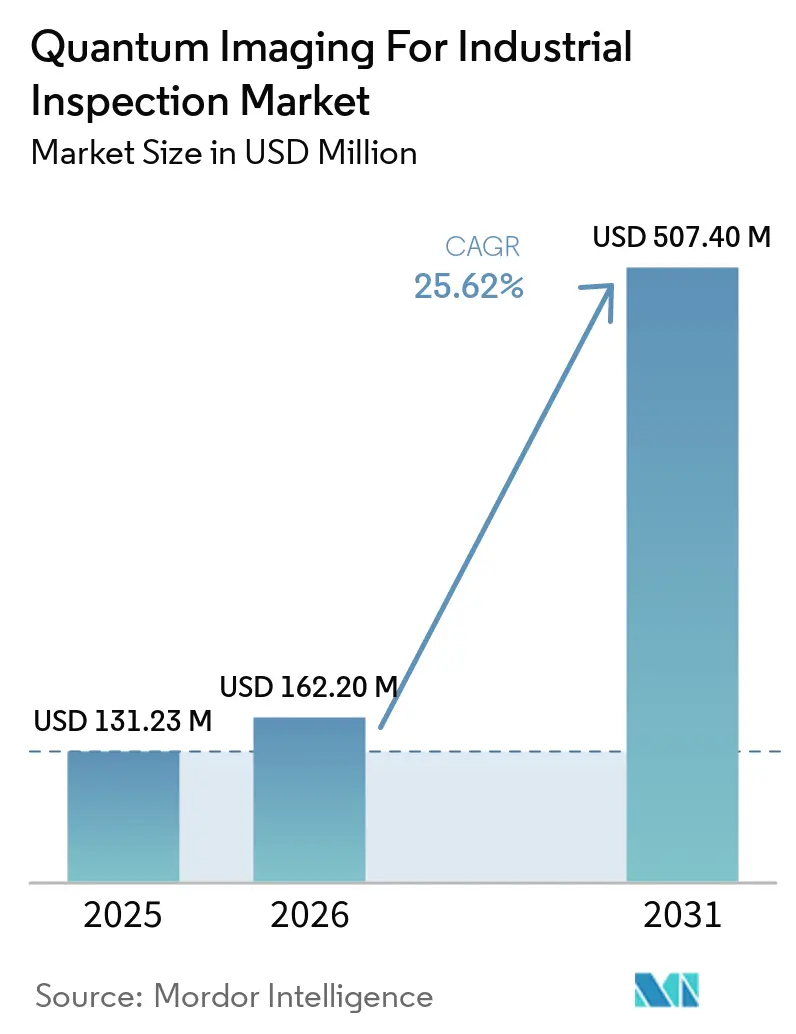
Analyse du marché de l'imagerie quantique pour l'inspection industrielle par Mordor Intelligence
La taille du marché de l'imagerie quantique pour l'inspection industrielle était évaluée à 131,23 millions USD en 2025 et devrait croître de 162,20 millions USD en 2026 pour atteindre 507,40 millions USD d'ici 2031, à un CAGR de 25,62 % durant la période de prévision (2026-2031). Cette croissance reflète la nécessité de détecter des défauts de plus en plus petits à mesure que les conceptions de semi-conducteurs descendent en dessous de 3 nm et que les boîtiers deviennent plus complexes. Les systèmes à amélioration quantique répondent aux limites de l'inspection optique conventionnelle pour les boîtiers multicouches et les défauts à faible contraste. L'adoption précoce est centrée sur la fabrication de semi-conducteurs, où la protection du rendement peut justifier des équipements d'inspection spécialisés. L'opportunité s'élargira à mesure que les systèmes deviendront plus faciles à intégrer dans les environnements de production. Le coût élevé des équipements et la pénurie de spécialistes maintiendront une adoption inégale parmi les utilisateurs industriels durant la période de prévision.
Points clés du rapport
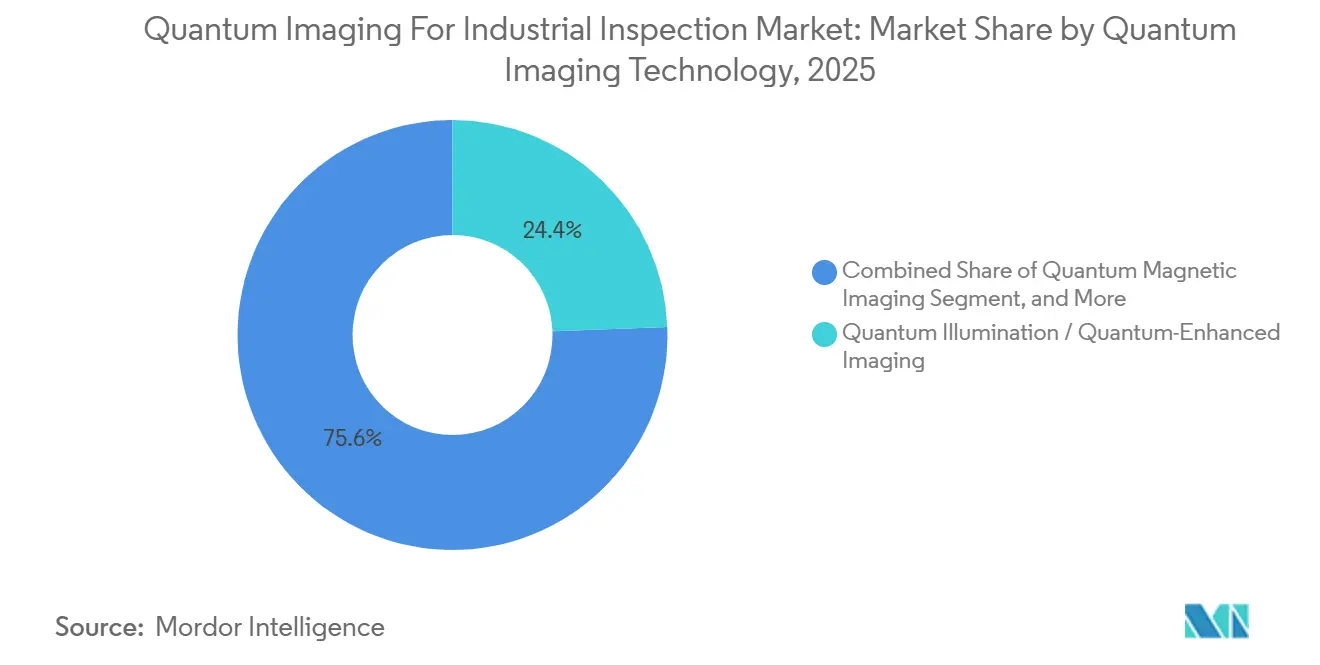
- Par technologie d'imagerie quantique, l'illumination quantique / imagerie à amélioration quantique représentait 24,41 % de la part du marché de l'imagerie quantique pour l'inspection industrielle en 2025, tandis que l'imagerie fantôme quantique devrait se développer à un CAGR de 26,83 % jusqu'en 2031.
- Par application, la détection de défauts de surface représentait 23,45 % de la taille du marché de l'imagerie quantique pour l'inspection industrielle en 2025, tandis que l'inspection des boîtiers avancés et des interconnexions devrait se développer à un CAGR de 27,56 % jusqu'en 2031.
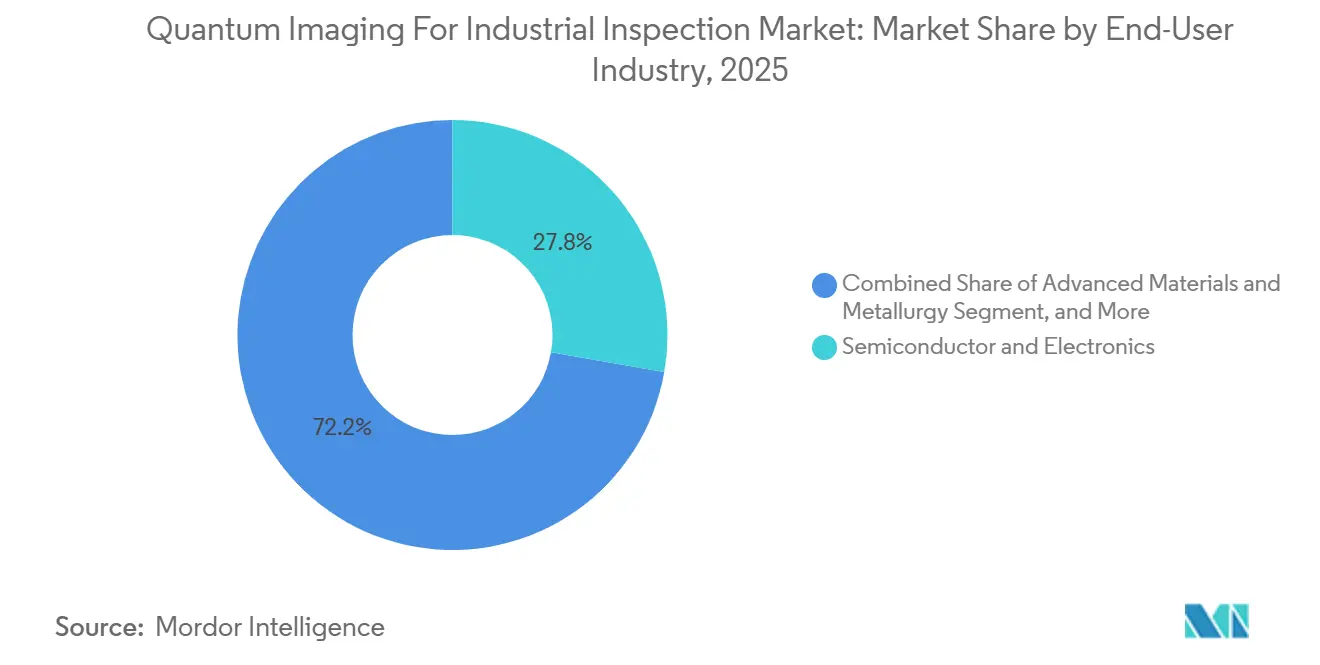
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique détenaient une part de 27,76 % en 2025 et devraient croître à un CAGR de 26,84 % jusqu'en 2031.
- Par mode de déploiement, l'inspection en laboratoire et hors ligne détenait une part de 38,89 % en 2025, tandis que l'inspection en ligne et sur ligne de production devrait se développer à un CAGR de 27,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 31,24 % en 2025 et devrait croître à un CAGR de 27,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'imagerie quantique pour l'inspection industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication zéro défaut dans les boîtiers de semi-conducteurs avancés | +6.4% | Mondial, concentré en Asie-Pacifique, à Taïwan, en Corée du Sud, au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Inspection non destructive des défauts enfouis et sous-surfaciques | +5.1% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Inspection en ligne et automatisation industrielle | +4.2% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences de traçabilité et de sécurité fonctionnelle | +3.0% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantage quantique pour l'inspection en faible luminosité et à faible réflectance | +2.3% | Mondial | Long terme (≥ 4 ans) |
| Commercialisation des capteurs quantiques à température ambiante | +1.8% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication zéro défaut dans les boîtiers de semi-conducteurs avancés
Les boîtiers avancés utilisent des empilements HBM, des interposeurs en silicium 2,5D, des chiplets et des vias traversant le silicium. Chaque interface supplémentaire peut introduire un défaut qui réduit le rendement du boîtier. Un vide dans une couche de microbilles ou un circuit ouvert dans une interconnexion enfouie peut rendre un boîtier terminé inutilisable. L'inspection optique conventionnelle et les méthodes par rayons X ne fournissent pas toujours une visibilité non destructive sur les flux de courant en dessous du niveau d'interconnexion. QuantumDiamonds a déclaré que sa plateforme QDm.1 localise les circuits ouverts électriques dans les boîtiers de circuits intégrés 2,5D et 3D avec une précision au micron en quelques minutes. Un rendement plus élevé a une valeur opérationnelle directe pour les fabricants à grand volume, soutenant la demande sur le marché de l'imagerie quantique pour l'inspection industrielle.
Demande d'inspection non destructive des défauts enfouis et sous-surfaciques
Les fissures sous les revêtements, la corrosion, le délaminage des composites et les vides de soudure ont traditionnellement été examinés par des méthodes ultrasoniques ou par rayons X. Ces méthodes peuvent avoir des limites de résolution lorsque les défauts se trouvent en profondeur ou dans des structures complexes. L'imagerie magnétique quantique et l'imagerie térahertz à amélioration quantique peuvent examiner des matériaux optiquement opaques sans contact ni rayonnement ionisant. Fraunhofer EMFT a utilisé un microscope à diamant quantique dans sa ligne pilote APECS en 2025 et a décrit une mesure en champ large qui image toute une zone d'échantillon à la fois.[1]Fraunhofer EMFT, "Quantendiamantmikroskop Am Fraunhofer EMFT," FMD.insight, fmd-insight.de L'approche à température ambiante peut réduire les obstacles pratiques par rapport aux systèmes nécessitant une opération cryogénique. Les dispositifs de puissance SiC et GaN créent un besoin d'inspection connexe dans les groupes motopropulseurs des véhicules électriques et les onduleurs de réseau.
Expansion de l'inspection en ligne et de l'automatisation industrielle
Les fabricants recherchent des systèmes d'inspection capables de fonctionner à la vitesse de la ligne de production plutôt que de s'appuyer sur un échantillonnage intermittent. Les coûts de main-d'œuvre et les exigences de qualité zéro défaut soutiennent cette évolution dans la fabrication électronique avancée et automobile. L'inspection en laboratoire et hors ligne représentait 38,89 % des revenus de 2025, tandis que l'inspection en ligne et sur ligne de production devrait croître à un CAGR de 27,31 % jusqu'en 2031. Les capteurs quantiques doivent encore tolérer les vibrations et les variations thermiques avant de pouvoir fonctionner de manière fiable sur de nombreuses lignes de production. QuantumDiamonds a décrit une feuille de route allant de la localisation des défauts en laboratoire à la métrologie à l'échelle de la salle blanche en 2027 et à la cartographie des plaquettes en ligne à partir de 2028. Les premières qualifications de production pourraient créer des coûts de changement car les outils d'inspection sont souvent conservés sur de longs cycles de remplacement.
Exigences plus strictes en matière de traçabilité et de sécurité fonctionnelle
L'électrification automobile et les composites aérospatiaux augmentent les conséquences d'un défaut non détecté. Un microvide dans un module de puissance GaN ou un délaminage dans un composant de cellule d'aéronef peut créer un problème de sécurité. Les normes ISO 26262 et les exigences des systèmes embarqués aéronautiques imposent des processus documentés de détection des défauts et des enregistrements traçables. L'imagerie quantique peut produire des enregistrements non destructifs, notamment des cartes de champ magnétique, des distributions de densité de courant et des signatures spectrales. Ces résultats peuvent être intégrés dans les enregistrements des systèmes d'exécution de la fabrication lorsque l'intégration est gérée efficacement. Cela renforce l'argumentaire en faveur du marché de l'imagerie quantique pour l'inspection industrielle dans les applications où la documentation qualité fait partie de la décision d'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes et qualification limitée à l'échelle de la production | -3.7% | Mondial, plus aigu en dehors des centres de semi-conducteurs en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en optique quantique et en métrologie quantique | -1.8% | Mondial, particulièrement sévère en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Friction d'intégration avec les systèmes d'exécution de fabrication existants | -1.3% | Mondial, plus prononcé dans les économies industrielles matures avec une infrastructure héritée | Moyen terme (2-4 ans) |
| Sensibilité aux vibrations, aux interférences magnétiques et aux conditions d'étalonnage | -0.7% | Mondial, particulièrement pertinent pour le déploiement sur le terrain et en bordure de ligne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes et qualification limitée à l'échelle de la production
Les plateformes d'inspection quantique de qualité laboratoire sont tarifées dans la fourchette basse à moyenne des millions USD à un chiffre. Les systèmes en ligne proposés peuvent atteindre 10 millions USD à 15 millions USD. Ces prix correspondent plus facilement aux budgets d'équipements d'investissement des grands fabricants de semi-conducteurs qu'à ceux des petits équipementiers automobiles, des transformateurs alimentaires et des installations de métallurgie. Les salles blanches de semi-conducteurs nécessitent également 6 à 18 mois de données de qualification continue avant qu'une nouvelle méthode d'inspection soit ajoutée à un flux de processus certifié. Cela crée un délai entre la validation technique et les revenus à l'échelle commerciale. Le ministère bavarois des Affaires économiques a soutenu un investissement de 152 millions EUR (165 millions USD) pour l'installation de QuantumDiamonds à Munich, destiné à accroître la capacité de production. Le rythme de réduction des coûts influencera la rapidité avec laquelle l'utilisation s'étend au-delà des applications de semi-conducteurs.
Pénurie de spécialistes en optique quantique et en métrologie quantique
L'imagerie quantique requiert des compétences combinant la physique des capteurs et la connaissance des processus de fabrication. Les équipes de déploiement doivent étalonner les systèmes et déterminer si un signal identifie un défaut significatif. Cette expertise n'a que récemment commencé à passer des départements de physique aux applications d'ingénierie. Hamamatsu Photonics fournit des ressources applicatives pour sa caméra qCMOS ORCA-Quest 2 et son portefeuille de compteurs de photons multipixels. Une adoption plus large nécessitera une collaboration pratique entre l'industrie et les programmes académiques. Sans une base de spécialistes plus large, la personnalisation et le support sur site pourraient retarder les déploiements sur le marché de l'imagerie quantique pour l'inspection industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'imagerie quantique : l'illumination quantique en tête, l'imagerie fantôme en accélération
L'illumination quantique et l'imagerie à amélioration quantique détenaient 24,41 % de la part du marché de l'imagerie quantique pour l'inspection industrielle en 2025. Sa position de leader reflétait une complexité d'intégration moindre que celle de nombreuses approches dépendant de l'intrication. La technologie peut fonctionner avec une infrastructure d'inspection optique établie. Elle améliore également les performances signal/bruit pour les matériaux à faible réflectance sans opération cryogénique. Ces caractéristiques en font une option initiale pratique pour les fabricants évaluant l'inspection à amélioration quantique. Sa position montre pourquoi la compatibilité avec les équipements d'usine existants reste importante au sein du marché de l'imagerie quantique pour l'inspection industrielle.
L'imagerie fantôme quantique devrait enregistrer le CAGR technologique le plus élevé de 26,83 % jusqu'en 2031. Son obstacle à la commercialisation antérieure était la lenteur de l'acquisition d'images. La technique peut soutenir l'inspection de matériaux absorbants ou thermiquement sensibles, où l'illumination standard peut endommager les échantillons ou produire de faux signaux. L'imagerie à photon unique et à comptage de photons reste un autre groupe technologique majeur, avec l'ORCA-Quest 2 de Hamamatsu positionnée pour l'imagerie scientifique à résolution du nombre de photons.[2]Hamamatsu Photonics, "Hamamatsu Develops ThermoDynamic Imaging Technology for PHEMOS-X Series," Hamamatsu Photonics, hamamatsu.com Des travaux évalués par des pairs ont rapporté une imagerie fantôme quantique basée sur des réseaux SPAD à des cadences de 1 Hz, rapprochant la méthode d'échelles de temps utiles industriellement.


Par application : la détection de défauts de surface ancre les revenus tandis que l'inspection des boîtiers s'accélère
La détection de défauts de surface détenait 23,45 % de la taille du marché de l'imagerie quantique pour l'inspection industrielle en 2025. Sa position reflète une demande établie dans l'inspection des plaquettes de semi-conducteurs, la vérification des surfaces métalliques et la caractérisation des matériaux revêtus. L'inspection de surface bénéficie lorsque les systèmes peuvent distinguer les limites à faible contraste avec une meilleure qualité de signal. Elle convient également aux applications où les défauts sont visibles mais difficiles à classer de manière fiable. La recherche sur les semi-conducteurs concernant l'inspection optique aux nœuds technologiques de 2 nm et 1,4 nm montre une pression continue pour améliorer la sensibilité de détection. Les cas d'utilisation de surface fournissent une base de revenus actuelle, tandis que d'autres applications sont en cours de qualification.
L'inspection des boîtiers avancés et des interconnexions devrait se développer à un CAGR de 27,56 % jusqu'en 2031. L'intégration HBM, chiplet et interposeur en verre augmente le nombre d'interfaces enfouies qui affectent le rendement. Ces interfaces ne peuvent pas toujours être évaluées avec des méthodes d'inspection établies. QuantumDiamonds a déployé un système de microscopie à diamant quantique QDm.1 chez Integrated Service Technology à Hsinchu en 2026 pour l'analyse des défaillances des boîtiers avancés. L'analyse des défaillances des semi-conducteurs reste alignée sur les capacités actuelles des laboratoires car le flux de travail peut s'accommoder d'un débit plus faible. La détection des fissures sous-surfaciques et de la corrosion ainsi que l'inspection des soudures, des joints et des composites gagnent en pertinence dans la fabrication aérospatiale et automobile. La surveillance des processus et le contrôle qualité en ligne ont un chemin d'adoption plus long car ils dépendent d'une intégration fiable sur la ligne de production.
Par secteur d'utilisation final : le secteur des semi-conducteurs maintient un double leadership en part et en croissance
Les semi-conducteurs et l'électronique détenaient 27,76 % de la part du marché de l'imagerie quantique pour l'inspection industrielle en 2025. Ce secteur devrait également croître au CAGR le plus rapide parmi les utilisateurs finaux, soit 26,84 % jusqu'en 2031. Cette combinaison indique que l'utilisation dans ce secteur est loin d'être mature. Les fabricants font face à des exigences croissantes en matière de détection des défauts à mesure que les nœuds de processus progressent et que les boîtiers tridimensionnels deviennent plus complexes. Les outils optiques classiques se heurtent à des limites liées à la diffraction en dessous de 3 nm. Les techniques à amélioration quantique offrent une voie vers une sensibilité d'inspection plus élevée pour ces applications exigeantes.
L'automobile et l'e-mobilité constituent le prochain secteur d'utilisation final important car les dispositifs SiC et GaN sont utilisés dans les groupes motopropulseurs électriques et les chargeurs embarqués. La demande dans l'aérospatiale et la défense est centrée sur l'intégrité des composites et la vérification des composants avioniques. Les opérateurs de l'énergie, du pétrole et du gaz, et du nucléaire peuvent utiliser des approches non destructives pour inspecter à travers les revêtements et les équipements à parois épaisses sans rayonnement ionisant. Les matériaux avancés et la métallurgie, les produits pharmaceutiques et la fabrication des sciences de la vie, ainsi que la transformation alimentaire et agricole ont des cas d'utilisation identifiables. Ceux-ci comprennent la détection de contamination dans les comprimés, l'imagerie de la qualité des grains et la vérification des pièces fabriquées par fabrication additive. Leurs délais de déploiement plus longs reflètent les exigences de qualification des équipements et de gestion de la qualité plutôt qu'un manque d'applications potentielles.
Par mode de déploiement : la domination du laboratoire cède la place à une transition vers la ligne de production
L'inspection en laboratoire et hors ligne détenait 38,89 % de la part du marché de l'imagerie quantique pour l'inspection industrielle en 2025. Cette position de leader reflète la manière dont les plateformes commerciales ont d'abord pénétré les laboratoires d'analyse des défaillances et les établissements universitaires. Les tests par échantillonnage peuvent fonctionner avec les limites de débit des systèmes actuels de qualité laboratoire. L'inspection en bordure de ligne se situe à proximité de la ligne de production et peut fournir des résultats plus rapidement qu'un processus de laboratoire hors ligne. Elle ne nécessite pas la pleine intégration de l'opération en ligne. L'inspection sur le terrain et portable reste la catégorie la plus petite en 2026 car les capteurs quantiques restent sensibles aux conditions environnementales.
L'inspection en ligne et sur ligne de production devrait croître à un CAGR de 27,31 % jusqu'en 2031. Ce mode pourrait concentrer davantage de valeur une fois que les plateformes répondront aux exigences des usines en matière de débit, de disponibilité et de tolérance aux vibrations. QuantumDiamonds a tracé une voie allant de la localisation en laboratoire actuelle à la métrologie des défauts à l'échelle de la salle blanche en 2027 et à la cartographie des plaquettes en ligne à 100 % après 2028. Bosch a rapporté en février 2025 un record de sensibilité en laboratoire pour un magnétomètre à centre NV à 100 millions de fois en dessous de la force du champ magnétique terrestre. Ces progrès sont pertinents pour la détection à température ambiante dans des conditions ambiantes. La qualification de production restera plus exigeante que le passage antérieur de l'inspection optique hors ligne à l'inspection en ligne.
Analyse géographique
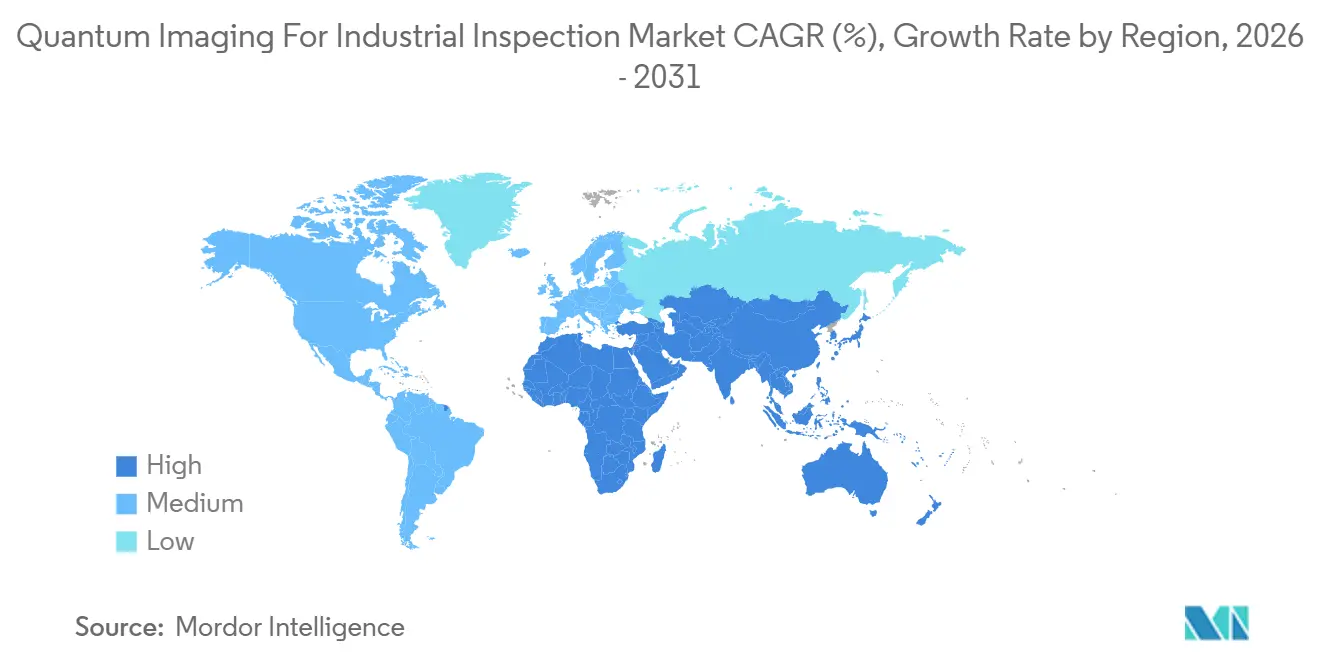
L'Asie-Pacifique détenait 31,24 % de la part du marché de l'imagerie quantique pour l'inspection industrielle en 2025 et devrait croître à un CAGR de 27,13 % jusqu'en 2031. Taïwan, la Corée du Sud, le Japon et la Chine concentrent une grande part de la fabrication avancée de semi-conducteurs. Taïwan est un lieu de déploiement précoce car il soutient la fabrication de logique de pointe. QuantumDiamonds a installé son système QDm.1 chez Integrated Service Technology à Hsinchu en 2026 et a ouvert un siège asiatique à Taïwan. L'écosystème de mémoire HBM de la Corée du Sud est un centre de demande distinct car la mémoire empilée crée des défauts d'interface de liaison enfouie. La Chine développe également un intérêt national pour l'imagerie à centre NV à travers des entreprises de boîtiers et des programmes de recherche universitaires.
L'Amérique du Nord détenait la deuxième part de revenus la plus importante sur le marché de l'imagerie quantique pour l'inspection industrielle. Les États-Unis combinent des entreprises de conception de semi-conducteurs, des sous-traitants en boîtiers avancés, des laboratoires de défense et des programmes universitaires en quantique. La construction de nouvelles salles blanches en Arizona, en Ohio et au Texas crée de futurs cycles d'approvisionnement à mesure que les sites atteignent l'échelle de production. QuantumDiamonds a réalisé son premier déploiement américain chez Eurofins EAG Laboratories à Sunnyvale en 2026. L'installation fournit un site de référence visible pour les laboratoires d'analyse des défaillances qui envisagent la technologie. Les pôles de recherche quantique du Canada et le couloir de fabrication électronique du Mexique sont des zones de demande à un stade plus précoce durant la période de prévision.
L'Europe s'est classée troisième par part de revenus mais bénéficie d'un soutien politique actif à la commercialisation. Le ministère bavarois des Affaires économiques a décrit le site de QuantumDiamonds à Munich comme une ligne de production dédiée aux systèmes de test de semi-conducteurs à base quantique.[3]Ministère bavarois des Affaires économiques, de l'Énergie et de la Technologie, "Aiwanger: Die Weltweit Erste Produktionslinie Für Quantenbasierte Halbleiter-Prüfsysteme Ist Ein Meilenstein Für Den Hightech-Standort Bayern," Ministère bavarois des Affaires économiques, stmwi.bayern.de L'Allemagne, le Royaume-Uni, la France et les Pays-Bas accueillent une grande partie de la recherche en détection quantique et de la commercialisation précoce de la région. Le déploiement sur la ligne pilote APECS de Fraunhofer EMFT en 2025 démontre le rôle des infrastructures financées par des fonds publics dans le développement de la maturité industrielle. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions naissantes. Les tests pétroliers et gaziers au Moyen-Orient et les travaux sur les matériaux sous-surfaciques en Afrique du Sud offrent des cas d'utilisation initiaux, tandis qu'une adoption plus large dépendra probablement de coûts plus bas et de viviers de spécialistes plus importants après 2028.

Paysage concurrentiel
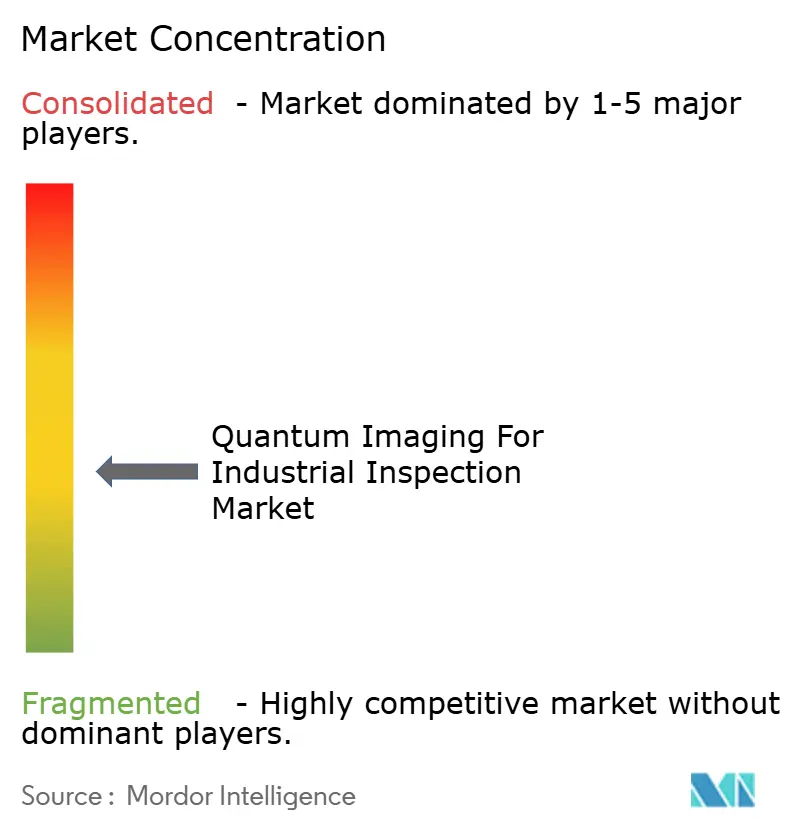
Le marché de l'imagerie quantique pour l'inspection industrielle est modérément fragmenté au niveau des systèmes. La concurrence comprend des entreprises de deep tech et des fournisseurs d'instrumentation scientifique établis qui ajoutent des capacités de détection quantique. L'entreprise a reçu 91 millions EUR (104,1 millions USD) de financement en 2026 pour la production et l'expansion internationale.[4]École des sciences naturelles de l'Université technique de Munich, "QuantumDiamonds Secures EUR 91 Million for Next-Generation Chip Inspection," Université technique de Munich, nat.tum.de Cet investissement soutient son installation de Munich et lui donne les ressources nécessaires pour augmenter sa capacité de fabrication. Les déploiements QDm.1 de l'entreprise à Taïwan et aux États-Unis servent d'installations de référence dans les principaux écosystèmes de semi-conducteurs.
La concurrence est façonnée par l'approvisionnement en substrats de capteurs, les modes de déploiement et la spécialisation des applications. Element Six fournit des matériaux en diamant synthétique pour les applications à centre NV, tandis que les fournisseurs de photonique soutiennent les approches à réseau SPAD. Hamamatsu Photonics fournit des équipements de comptage de photons et d'imagerie scientifique pour la recherche et les premières applications commerciales. Single Quantum B.V. et AUREA Technology s'adressent à la couche de détecteurs à photon unique de l'écosystème. EuQlid a commercialisé sa plateforme de magnétométrie quantique Qu-MRI en 2025 pour la cartographie non destructive des flux de courant électrique enfouis. Bosch Quantum Sensing poursuit des performances de magnétomètre à centre NV en environnement ambiant, ce qui pourrait soutenir des cas d'utilisation ultérieurs sur le terrain et en ligne.
Quantum Design International a acquis Qnami en juin 2026, intégrant le microscope à sonde à balayage NV ProteusQ et les composants de détection associés dans son portefeuille d'instrumentation. En janvier 2026, Quantum Design International a acquis la division NanoScience d'Oxford Instruments. Ces transactions montrent que les plateformes plus importantes utilisent des acquisitions pour ajouter des capacités quantiques spécialisées. Oxford Instruments a rapporté une croissance organique des commandes à taux de change constant de 12,7 % dans les applications liées aux semi-conducteurs pour l'exercice fiscal 2026. L'inspection portable sur le terrain et l'utilisation industrielle en dehors des semi-conducteurs restent des domaines ouverts car les systèmes qualifiés commercialement sont limités.
Leaders du secteur de l'imagerie quantique pour l'inspection industrielle
QuantumDiamonds GmbH
Qnami AG
QDI Systems B.V.
Bosch Quantum Sensing GmbH
TR2 SRLS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Le ministère bavarois des Affaires économiques a publiquement soutenu l'installation de production de QuantumDiamonds à Munich en tant que première ligne de production dédiée au monde pour les systèmes de test de semi-conducteurs à base quantique, présentant l'investissement comme une étape importante pour le développement industriel de haute technologie dans la région.
- Juin 2026 : Quantum Design International a finalisé l'acquisition de Qnami, le pionnier bâlois de la microscopie à sonde à balayage à centre NV en diamant. La transaction intègre le microscope à sonde à balayage NV ProteusQ de Qnami et le portefeuille de composants de détection quantique dans le réseau mondial d'instrumentation scientifique de Quantum Design, et le couple avec les capacités NanoScience acquises auprès d'Oxford Instruments en janvier 2026.
- Mars 2026 : QuantumDiamonds a réalisé son premier déploiement commercial asiatique chez Integrated Service Technology à Hsinchu, Taïwan, établissant une installation de référence au sein du principal pôle de fabrication de semi-conducteurs de Taïwan et marquant l'entrée de l'entreprise sur le marché asiatique de l'analyse des défaillances des boîtiers avancés.
- Janvier 2026 : Quantum Design International a acquis la division NanoScience d'Oxford Instruments, consolidant les actifs de caractérisation quantique cryogénique et de magnétométrie NV dans un portefeuille unique au service des marchés mondiaux de la recherche sur les matériaux quantiques, de la caractérisation des semi-conducteurs et de l'inspection des dispositifs avancés.


Périmètre du rapport mondial sur le marché de l'imagerie quantique pour l'inspection industrielle
Le marché de l'imagerie quantique pour l'inspection industrielle comprend les technologies qui utilisent les propriétés quantiques de la lumière, telles que l'intrication et la corrélation de photons, pour capturer des images haute résolution et détecter des défauts dans les composants et matériaux industriels. Ces solutions soutiennent les tests non destructifs, le contrôle qualité et l'inspection de précision dans les secteurs de la fabrication, de l'aérospatiale, de l'automobile, de l'électronique et d'autres applications industrielles.
Le rapport sur le marché de l'imagerie quantique pour l'inspection industrielle est segmenté par technologie d'imagerie quantique (illumination quantique / imagerie à amélioration quantique, imagerie à photon unique / à comptage de photons, imagerie fantôme quantique, imagerie interférométrique à amélioration quantique, imagerie magnétique quantique, et autres technologies d'imagerie quantique), application (détection de défauts de surface, détection de fissures sous-surfaciques et de corrosion, analyse des défaillances des semi-conducteurs, inspection des boîtiers avancés et des interconnexions, inspection des soudures, joints et composites, surveillance des processus et contrôle qualité en ligne, et autres applications), secteur d'utilisation final (semi-conducteurs et électronique, automobile et e-mobilité, aérospatiale et défense, énergie, pétrole et gaz, et nucléaire, matériaux avancés et métallurgie, produits pharmaceutiques et fabrication des sciences de la vie, transformation alimentaire et agricole, et autres secteurs d'utilisation final), mode de déploiement (inspection en ligne / sur ligne de production, inspection en bordure de ligne, inspection en laboratoire / hors ligne, et inspection sur le terrain / portable), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Illumination quantique / imagerie à amélioration quantique |
| Imagerie à photon unique / à comptage de photons |
| Imagerie fantôme quantique |
| Imagerie interférométrique à amélioration quantique |
| Imagerie magnétique quantique |
| Autres technologies d'imagerie quantique |
| Détection de défauts de surface |
| Détection de fissures sous-surfaciques et de corrosion |
| Analyse des défaillances des semi-conducteurs |
| Inspection des boîtiers avancés et des interconnexions |
| Inspection des soudures, joints et composites |
| Surveillance des processus et contrôle qualité en ligne |
| Autres applications |
| Semi-conducteurs et électronique |
| Automobile et e-mobilité |
| Aérospatiale et défense |
| Énergie, pétrole et gaz, et nucléaire |
| Matériaux avancés et métallurgie |
| Produits pharmaceutiques et fabrication des sciences de la vie |
| Transformation alimentaire et agricole |
| Autres secteurs d'utilisation final |
| Inspection en ligne / sur ligne de production |
| Inspection en bordure de ligne |
| Inspection en laboratoire / hors ligne |
| Inspection sur le terrain / portable |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie d'imagerie quantique | Illumination quantique / imagerie à amélioration quantique | |
| Imagerie à photon unique / à comptage de photons | ||
| Imagerie fantôme quantique | ||
| Imagerie interférométrique à amélioration quantique | ||
| Imagerie magnétique quantique | ||
| Autres technologies d'imagerie quantique | ||
| Par application | Détection de défauts de surface | |
| Détection de fissures sous-surfaciques et de corrosion | ||
| Analyse des défaillances des semi-conducteurs | ||
| Inspection des boîtiers avancés et des interconnexions | ||
| Inspection des soudures, joints et composites | ||
| Surveillance des processus et contrôle qualité en ligne | ||
| Autres applications | ||
| Par secteur d'utilisation final | Semi-conducteurs et électronique | |
| Automobile et e-mobilité | ||
| Aérospatiale et défense | ||
| Énergie, pétrole et gaz, et nucléaire | ||
| Matériaux avancés et métallurgie | ||
| Produits pharmaceutiques et fabrication des sciences de la vie | ||
| Transformation alimentaire et agricole | ||
| Autres secteurs d'utilisation final | ||
| Par mode de déploiement | Inspection en ligne / sur ligne de production | |
| Inspection en bordure de ligne | ||
| Inspection en laboratoire / hors ligne | ||
| Inspection sur le terrain / portable | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'imagerie quantique pour l'inspection industrielle ?
Le marché de l'imagerie quantique pour l'inspection industrielle est estimé à 162,20 millions USD en 2026 et devrait atteindre 507,40 millions USD d'ici 2031 à un CAGR de 25,62 %.
Quelle technologie connaît la croissance la plus rapide dans l'imagerie quantique pour l'inspection industrielle ?
L'imagerie fantôme quantique devrait se développer à un CAGR de 26,83 % jusqu'en 2031, soutenue par une acquisition d'images plus rapide grâce aux réseaux SPAD.
Quelle application mène l'adoption des systèmes d'imagerie quantique ?
La détection de défauts de surface détenait la plus grande part d'application à 23,45 % en 2025, tandis que l'inspection des boîtiers avancés et des interconnexions devrait connaître la croissance la plus rapide.
Pourquoi les fabricants de semi-conducteurs utilisent-ils l'inspection quantique ?
Les systèmes soutiennent la détection non destructive des défauts difficiles dans les nœuds avancés, les empilements HBM, les chiplets et les interconnexions enfouies. Pour le marché de l'imagerie quantique pour l'inspection industrielle, cela fait de l'analyse des défaillances un point d'entrée important avant que les systèmes ne passent à la surveillance continue de la production.
Quelle région mène l'adoption ?
L'Asie-Pacifique détenait une part de 31,24 % en 2025 et devrait enregistrer un CAGR de 27,13 % jusqu'en 2031. La région mène le marché de l'imagerie quantique pour l'inspection industrielle car Taïwan, la Corée du Sud, le Japon et la Chine ont une activité dense de fabrication et de boîtiers de semi-conducteurs.
Qu'est-ce qui limite un déploiement plus large des équipements d'inspection quantique ?
Les prix élevés des systèmes, les longues qualifications de production, les pénuries de spécialistes et les exigences d'intégration en usine limitent un déploiement plus large à court terme. Ces limites maintiennent le marché de l'imagerie quantique pour l'inspection industrielle centré sur les grands utilisateurs de semi-conducteurs, tandis que les utilisateurs industriels plus petits restent à des stades d'évaluation plus précoces.
Dernière mise à jour de la page le:



