
量子ドットSWIRイメージングシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 54.09 百万米ドル |
| 市場規模 (2031) | 95.88 百万米ドル |
| Growth Rate (2026 - 2031) | 12.13 % |
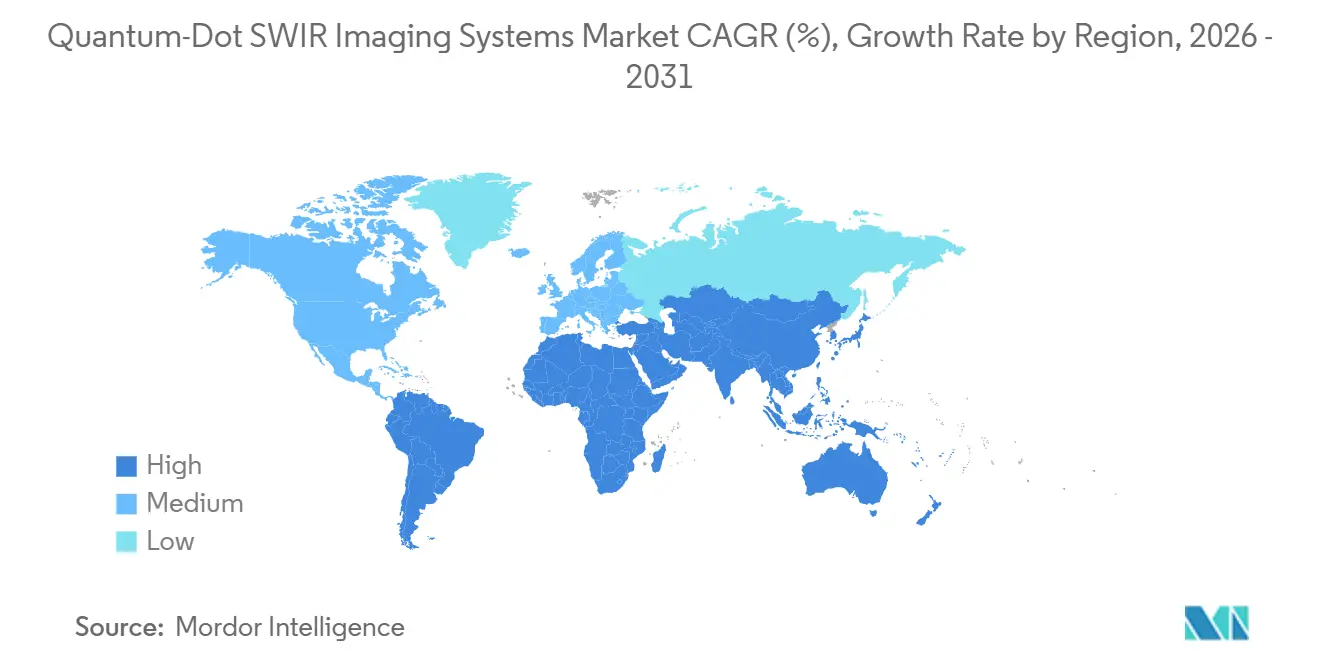
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
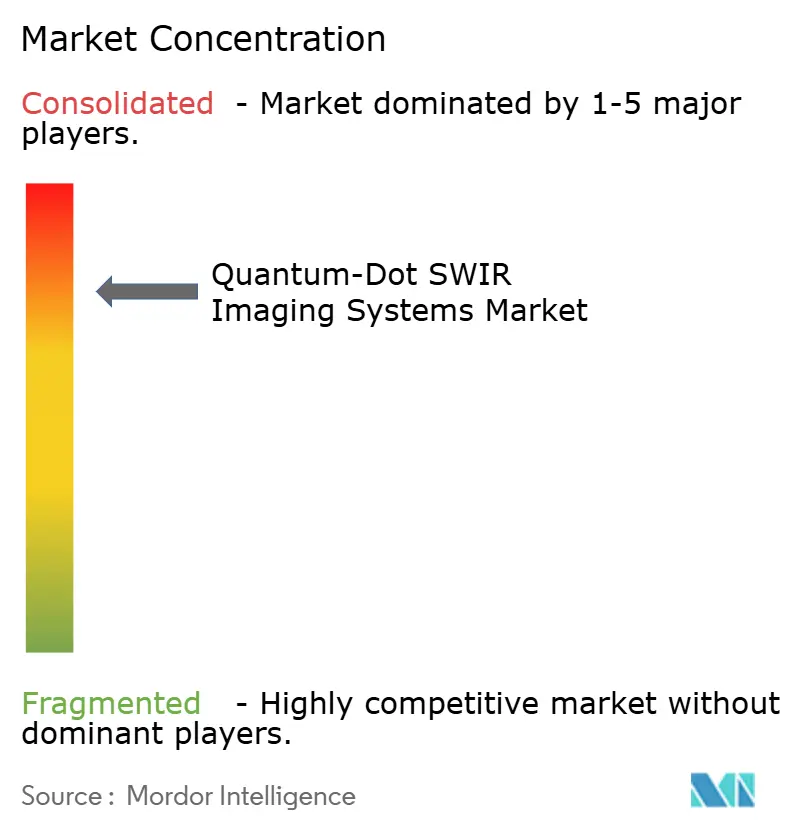
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる量子ドットSWIRイメージングシステム市場分析
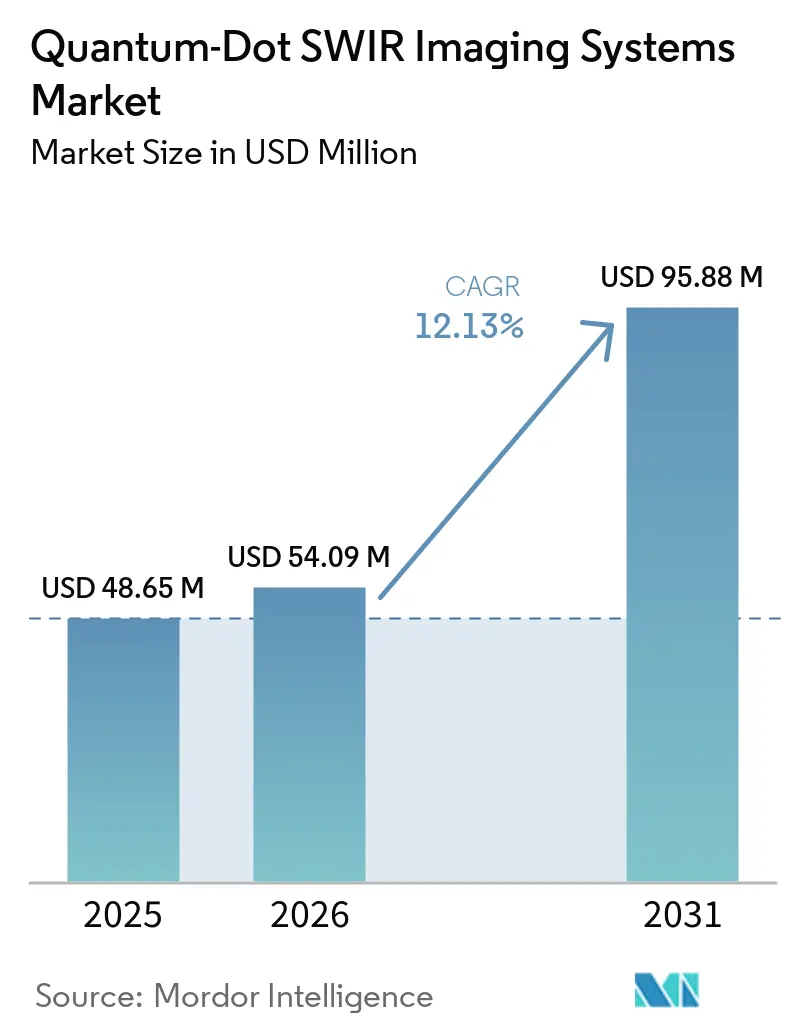
量子ドットSWIRイメージングシステム市場規模は、2025年の48.65 ミリオン 米ドルから2026年には54.09 ミリオン 米ドルへ、さらに2031年には95.88 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.13%を記録すると予測されています。CMOSリードアウト回路への低コスト量子ドット成膜により、InGaAsシステムでは実現が困難であった産業検査、選別、およびUAVモニタリング用途へのアクセスが拡大しています。米国、日本、韓国、および中国における半導体投資は、シリコンを透過してイメージングできる検査ツールへの需要を支えています。サプライヤーはシステムインテグレーションの障壁を低減するため、センサー開発にパッケージング、スペクトルチューニング、およびソフトウェアを組み合わせています。量子ドットSWIRイメージングシステム市場は、薄膜均一性、信号品質、および精密用途向け認定要件においても制約に直面しています。これらの要因は、低い所有コストと用途特化型性能を提供しながら信頼性を実証できるサプライヤーに有利に働きます。
主要レポートのポイント
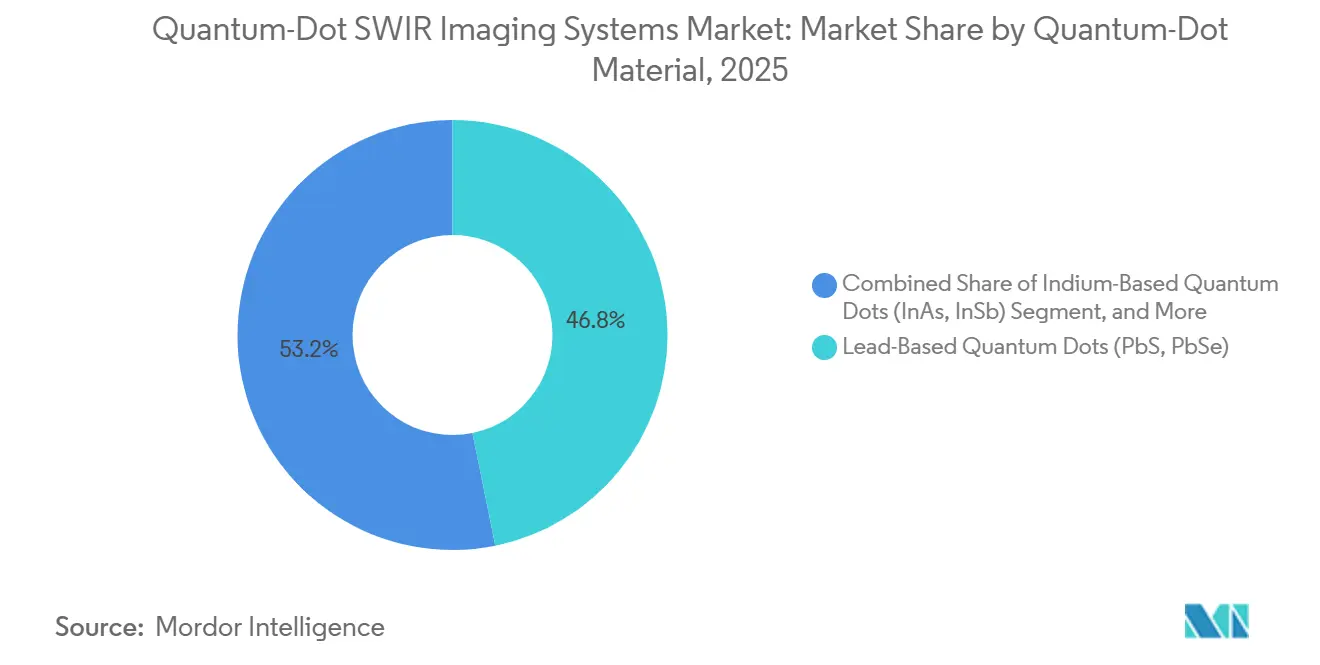
- 量子ドット材料別では、鉛系量子ドットが2025年の量子ドットSWIRイメージングシステム市場収益シェアの46.81%を占め、インジウム系量子ドットは2031年にかけて最高の予測CAGRである15.91%を記録しました。
- 製品タイプ別では、SWIRカメラが2025年の収益の41.63%を占め、カスタム・OEMセンサープラットフォームは2031年にかけてCAGR 14.23%で成長すると予測されています。
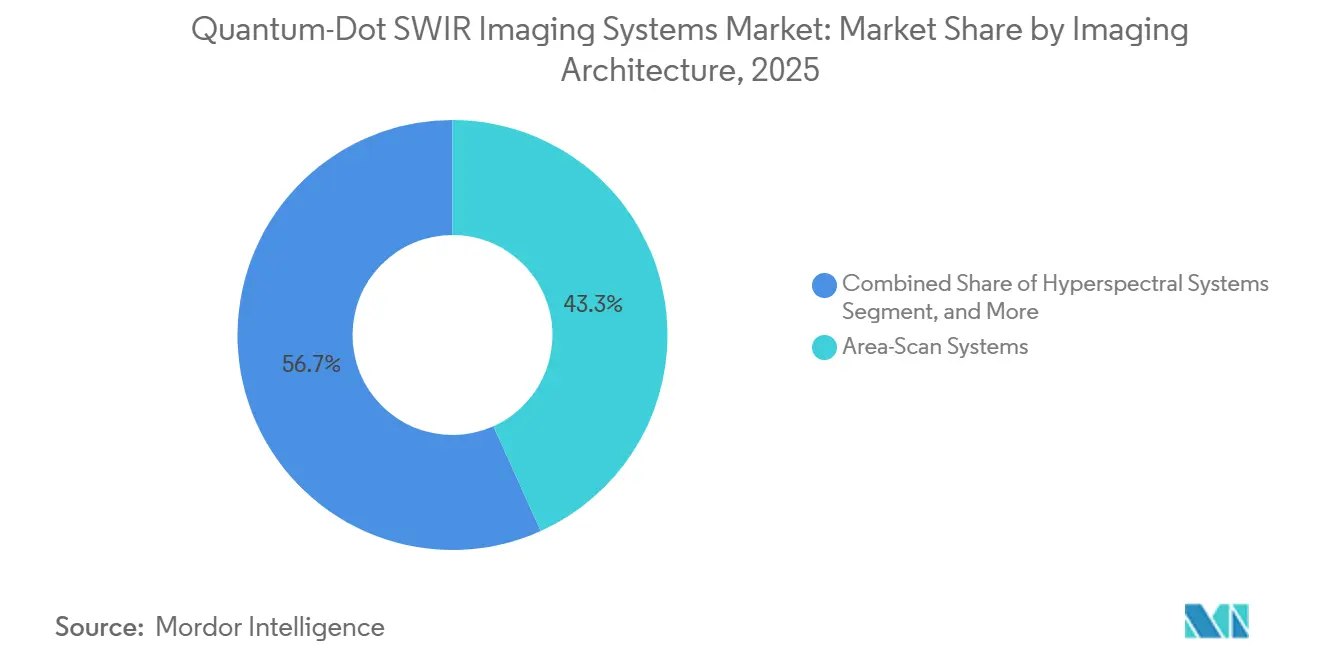
- イメージングアーキテクチャ別では、エリアスキャンシステムが2025年の量子ドットSWIRイメージングシステム市場において収益シェアの43.27%を占め、ハイパースペクトルシステムは2031年にかけてCAGR 15.83%で拡大すると予測されています。
- エンドユーザー産業別では、産業製造が2025年の収益シェアの27.43%を占め、自動車・モビリティは2031年にかけてCAGR 15.63%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の量子ドットSWIRイメージングシステム市場の38.71%を占め、2031年にかけてCAGR 14.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| QD-on-CMOS統合によるメガピクセル当たりコストの低下 | +3.5% | アジア太平洋の産業回廊および北米の半導体ファブにおいてより強い需要を伴うグローバル | 短期(2年以内) |
| 高解像度・小ピクセルイメージング需要 | +2.8% | 計測および防衛向けの北米・欧州、ならびにアジア太平洋のチップメーカーライン | 中期(2〜4年) |
| 半導体ウェーハ検査および材料識別 | +2.2% | 中国、韓国、日本、および北米のファブ拡張ゾーン | 短期(2年以内) |
| 食品・プラスチック・農業向け選別自動化 | +1.8% | 欧州、アジア太平洋、および北米 | 中期(2〜4年) |
| シリコンファブ互換性とスペクトルカスタマイズ | +1.4% | 北米、欧州、およびアジア太平洋のCMOSパイロットライン | 長期(4年以上) |
| コンパクト自律型プラットフォームへのエッジAI統合 | +1.0% | アジア太平洋の自動車および欧州のドローン用途での早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
QD-on-CMOS統合によるメガピクセル当たりコストの低下
QD-on-CMOS製造は、InGaAsセンサーで使用されるリン化インジウム基板ボンディング工程を排除します。その代わりに、スピンコーティングやリードアウト回路への直接インクジェット成膜を含む標準CMOSファウンドリーインフラ上でのソリューションプロセッシングを使用します。Quantum Solutionsは、このアプローチにより商業量産時のチップコストを5,000 米ドル超から低い三桁レベルへ移行できると述べています。商業用0.18 µm CMOSプロセス上のコロイド量子ドットセンサーは2,048×2,048ピクセルで、10 µmピクセルピッチにて30 fpsで動作します。Emberionは、フルウェーハ上の100センサーにわたって100%ボンド歩留まりを報告し、量産時のパッケージセンサーコストとして50ユーロ(54 米ドル)を目標としています。プロセス負荷の低減により、センサー製造からパッケージ製品までの経路を短縮できます。このコスト削減は、生産ライン検査を必要としながらも従来のInGaAsシステムのコストを正当化できない顧客の間で量子ドットSWIRイメージングシステム市場を拡大させる可能性があります。
高解像度・小ピクセルイメージング需要
マシンビジョンの顧客は、半導体の表面下欠陥や医薬品錠剤検査のために小ピクセルを必要としています。レガシーInGaAsアレイ、検出器とリードアウト回路のハイブリッドアセンブリが必要なため、ピクセル寸法が縮小するにつれてアライメント制約に直面する可能性があります。PbS量子ドットセンサーは、シリコンROIC上で640×512ピクセルのモノリシック製造を達成し、平均検出能1.7×10¹⁰ Jonesを実現しました。このデバイスは、平面型p-nホモジャンクションアーキテクチャによりフリップチップボンディングを回避しました。Imecは2025年12月に300 mm CMOSパイロットライン上でメタサーフェスとコロイド量子ドットフォトダイオードを統合しました。このアプローチは、スペクトルカスタマイズを吸収体の再調合からリソグラフィーへとシフトさせ、サプライヤーが検出器スタック全体を再設計することなく量子ドットSWIRイメージングシステム市場向けにセンサーを調整するのに役立つ可能性があります。
半導体ウェーハ検査および材料識別
SWIR波長は、光損傷なしにシリコンおよびIII-Vウェーハを透過してイメージングするために使用できます。これにより、製造または組み立て中に可視光イメージングでは解像できないボンディングボイド、アライメントマーク、および欠陥の検出が可能になります。Allied Visionは、SWIRイメージングを半導体ウェーハ検査および先進パッケージングワークフローに関連するものとして特定しています。Baslerは、1 µm精度でのSWIR支援ウェーハボンディングおよびアライメントを実証しました。QDベースのセンサーは、このシリコン透過能力にスペクトルチューニングを追加できます。したがって、単一システムがメカニカルフィルター交換なしにシリコン、窒化ガリウム、および炭化ケイ素を検査でき、量子ドットSWIRイメージングシステム市場全体の需要を支えます。
食品・プラスチック・農業向け選別自動化
SWIRイメージングは、非破壊的な材料選別を支援する分子吸収帯を識別します。水は1,200 nm、1,450 nm、および1,920 nmで吸収し、脂質結合は1,700〜1,900 nmの範囲内で吸収します。これらのシグネチャは、高速移動材料において可視光および近赤外カメラでは再現できない品質検査を支援します。Teledyne DALSAは2026年5月に、最大1,280ピクセルの空間解像度と2.3 kHzを超えるラインレートを持つKaleido SWIRハイパースペクトルカメラを発売しました。HyperImageプロジェクトは、垂直農業での10〜20%の収量改善と、SWIR対応ナビゲーションを使用した自律走行車での20%の燃料節約を報告しました。これらの運用上のメリットは、リサイクル、食品安全、および農業ワークフロー全体での量子ドットSWIRイメージングシステムの採用を支援します。[1]HyperImage、産業・農業・自律走行向けユニバーサルスペクトルイメージングセンサープラットフォーム、欧州委員会CORDIS、cordis.europa.eu。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| InGaAs既存製品に対する高い認定コスト | -2.0% | 北米および欧州、特に防衛・航空宇宙・精密計測 | 短期(2年以内) |
| 信号対雑音比および温度安定性のトレードオフ | -1.3% | 北米および欧州の高精度用途においてより大きなエクスポージャーを伴うグローバル | 中期(2〜4年) |
| 鉛系量子ドットの毒性および使済み製品コンプライアンス | -0.8% | 欧州およびグローバルOEMサプライチェーン | 中期(2〜4年) |
| 量産時の薄膜均一性およびROIC平坦性 | -0.5% | アジア太平洋および北米のグローバルウェーハ製造ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
InGaAs既存製品に対する高い認定コスト
防衛および精密計測の顧客は、多くの場合18〜36ヶ月の環境試験、信頼性検証、およびサプライチェーン監査を必要とします。これらのプロセスは、MIL-STD-810および関連要件の下で数百万 米ドルのコストがかかる場合があります。InGaAsプラットフォームは長い運用実績を持っており、調達チームは全運用範囲にわたって信頼性が実証されるまでサプライヤーを変更することに消極的です。完全に組み立てられた冷却式高ダイナミックレンジカメラは、定価で20,000 米ドルを超える場合があります。Emberionは、ウェーハレベルパッケージングプロセスが初期テストでMIL規格の気密性を満たし、2026年の商業カメラ製品に向けて計画されていたと報告しました。産業バイヤーはより要求の少ない条件下で製品を検証でき、より早期に採用する可能性があります。したがって、量子ドットSWIRイメージングシステム市場は、同等の防衛・計測量が見込まれる前に商業・産業需要を見込む可能性が高いです。[2]InAs薄膜量子ドットフォトダイオードに基づくワイドダイナミックレンジ無鉛SWIR画像センサー、Sensors、doi.org。
信号対雑音比および温度安定性のトレードオフ
CQDフォトディテクターは、同等温度でのエピタキシャルInGaAsデバイスと比較して、より高い暗電流密度と低い信号対雑音比を持つ場合があります。これにより、冷却が利用できない場合の低照度監視および科学的イメージングでの使用が制限されます。PbS量子ドットフォトダイオードは、アーキテクチャに応じて0.0025 µA/cm²から100 µA/cm²の暗電流密度を示しました。高性能InGaAsダイオードは、同じ公開比較において0.02 µA/cm²未満の値を維持しました。吸収端の温度関連移動は、狭いスペクトル帯域が一定に保たれなければならないハイパースペクトルシステムのキャリブレーションも複雑にします。KAISTは、コロイド量子ドットにおけるアバランシェ電子増幅を使用して室温赤外線信号を85倍増幅したことを報告しました。増幅とデバイス設計の進歩により、量子ドットSWIRイメージングシステム市場におけるこの制限が軽減される可能性があります。[3]認可のための非常に高い懸念物質の候補リスト、欧州化学物質庁、echa.europa.eu。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
量子ドット材料別:
鉛系プラットフォームが量産を支え、インジウム化合物がコンプライアンスに対応鉛系量子ドットは2025年の量子ドットSWIRイメージングシステム市場シェアの46.81%を維持しました。PbSおよびPbSeは、成熟したコロイド合成と確立されたリガンド交換法から恩恵を受けています。900 nm〜2,000 nm以上の吸収ウィンドウは、いくつかの商業的SWIR用途を支援し、量子ドットSWIRイメージングシステム市場に確立された材料基盤を提供します。使用済み鉛蓄電池から回収したPbCl₂を使用したPbS合成プロセスは、97%の回収率を達成しました。このプロセスはまた、市販のPbCl₂と比較して生産コストを23.2%削減しました。この経路は、使用済み製品要件がより厳しくなる中でも鉛系材料の競争力を維持する可能性があります。
インジウム系量子ドットは2031年にかけてCAGR 15.91%で成長すると予測されています。無鉛プロファイルは、消費者、医療、および自動車サプライチェーンに関連しています。InAs薄膜QDセンサーは、1,200 nmで28%の外部量子効率と83.5 dBのダイナミックレンジを実現しました。成均館大学の研究者は2026年4月に、自律走行車およびセキュリティカメラ用途向けにピクセルアレイとカスタムROICを組み合わせたリアルタイムInAs量子ドット赤外線イメージャーを実現しました。EU指令2024/1416はカドミウム規制を強化し、ECHAは2025年6月時点で鉛を250の非常に高い懸念物質の一つとしてリストアップしました。水銀カルコゲナイド量子ドットは2,000 nm以上でも引き続き関連性があり、Ag₂Teなどの他の材料もセンシング用途で研究の注目を集めています。[4]半導体ウェーハ検査、SWIRイメージング、Allied Vision Technologies、alliedvision.com。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
カメラが収益をリードし、OEMプラットフォームが統合を深化SWIRカメラは2025年の量子ドットSWIRイメージングシステム市場規模の41.63%を占めました。マシンビジョンインテグレーターは、組み込み画像信号処理と検証済みレンズ互換性を持つターンキー製品としてこれらのシステムを使用します。GigE VisionおよびCamera Linkインターフェースも、確立された生産環境への展開を支援します。カメラコアおよびモジュールは、マルチスペクトルリグを構築するインテグレーターにサービスを提供します。フォーカルプレーンアレイおよび画像センサーは、カスタム光学系のためにベアセンサーアクセスを必要とするバイヤーにとって引き続き重要です。この製品ミックスにより、量子ドットSWIRイメージングシステム市場は標準的なインストールと特殊な研究または防衛要件の両方に対応できます。
カスタム・OEMセンサープラットフォームは2031年にかけてCAGR 14.23%で拡大すると予測されています。自動車ティア1サプライヤーおよび民生電子機器ODMは、完全なカメラアセンブリなしに組み込めるセンシングハードウェアを必要としています。TriEyeとLITEONは2025年8月にTES200 CMOSベースのSWIRセンサーをサンプル提供しました。チップレベルのフォームファクターにより、完成品のハウジング、冷却、およびインターフェース要件を削減できます。SWIR Vision Systemsは、マイクロボロメーターとCQD SWIR検出器を単一のROIC上組み合わせたマルチバンドフォーカルプレーンアレイを開示しました。このような設計は、量子ドットSWIRイメージングシステム産業をサーマルおよびSWIR融合用途へと拡張できます。
イメージングアーキテクチャ別:
エリアスキャンシステムがリードし、ハイパースペクトルシステムが用途を拡大エリアスキャンシステムは2025年の量子ドットSWIRイメージングシステム市場シェアの43.27%を占めました。これらは一度に完全な空間フレームをキャプチャします。これにより、2D欠陥検出、ウェーハ検査、および産業監視に適しています。ラインスキャンシステムは2番目に大きいアーキテクチャグループです。これらは、材料が連続的に移動する紙、繊維、およびフィルムラインに使用されます。マルチスペクトルおよびスナップショットシステムは小さなポジションを占めていますが、量子ドットSWIRイメージングシステム市場全体でハンドヘルドおよびドローン搭載機器における関連性が高まっています。
ハイパースペクトルシステムは2031年にかけてCAGR 15.83%で成長すると予測されています。センサーコストの低下とケモメトリクスソフトウェアの利用可能性により、リサイクルおよび食品選別への適合性が向上しています。SpecimのFX19プッシュブルームカメラは1,130〜1,920 nmで最大527 fpsで動作し、640ピクセルの空間解像度を持ちます。その性能は、3 m/sを超えるコンベヤー速度でのインライン検査を支援します。Imecのメタサーフェス統合量子ドットフォトダイオードは、CMOSリソグラフィー中にスペクトル選択性をエンコードします。これにより、エリアスキャンハードウェアでのスナップショットハイパースペクトルイメージングが可能になり、時間をかけて量子ドットSWIRイメージングシステム市場を再形成する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
産業製造がリードし、自動車・モビリティが最速成長産業製造は2025年の量子ドットSWIRイメージングシステム市場の27.43%を占めました。電子機器、バッテリー、および先進材料の検査が主要な需要源です。SWIR材料識別は、ライン歩留まりとプロセス制御を支援できます。半導体・電子機器はエンドユーザーの中で2番目にランクされました。先進パッケージングが検査の複雑さを増すにつれて需要が高まっています。航空宇宙・防衛も持続的監視ペイロードを通じて収益を維持していますが、認定サイクルが量子ドットSWIRイメージングシステム市場での採用を遅らせています。
自動車・モビリティは2031年にかけてCAGR 15.63%で成長すると予測されています。需要は乗員モニタリング、LiDAR照明検出、および全天候型車線センシングに関連しています。2026年4月、DGISTは霧および夜間イメージング向けに32×32ピクセルのAg₂Te量子ドットとMoS₂ハイブリッド赤外線画像センサーを実証しました。食品・農業は高級農産物を超えたハイパースペクトルグレーディングを採用しています。医療・研究機関はスペクトル顕微鏡用のフォーカルプレーンアレイとカメラコアを購入しています。リサイクル・環境サービスはより高いプラスチック選別純度を必要とし、民生電子機器は生体認証センシングとXRディスプレイにおける長期的な機会として残っています。
地域分析
アジア太平洋地域の量子ドットSWIRイメージングシステム市場
アジア太平洋地域は2025年の量子ドットSWIRイメージングシステム市場において38.71%のシェアを占め、2031年までに14.83%のCAGRで成長すると予測されている。中国の半導体自給自足への取り組みにより、ウェーハ検査における国内需要が高まっている。韓国は研究段階から生産指向の開発段階へと移行している。東義大学と高麗大学のチームは、2025年8月にフォトリソグラフィを使用しない268 ppiの量子ドットフォトダイオードアレイの成膜方法を開発した。Gpixelは2025年10月に日本でGIR1201およびGIR2505ラインスキャンセンサーを発売した。これらのセンサーは1,550 nmにおいて75%の量子効率を達成し、食品・リサイクル・半導体検査向けに設計された。インドは国内電子機器製造がインライン品質検査への投資を支えており、需要の高い新興市場となっている。
北米の量子ドットSWIRイメージングシステム市場
北米は量子ドットSWIRイメージングシステム市場において第2位の地域的ポジションを占めている。米国は航空宇宙偵察、精密農業、ウェーハ検査における高性能需要を支えている。CHIPS・科学法に支援された半導体工場の拡張により、表面下検査ツールへの需要が高まっている。SWIR Vision Systems、TriEye、Princeton Infrared Technologies、およびSensors Unlimitedは、商業および防衛用途にわたる供給の厚みを提供している。防衛・航空宇宙調達は短期的な数量変動を緩和する可能性がある。しかし、これらのプログラムはサプライヤーの収益性を支える平均販売価格を維持している。
欧州・中東・アフリカおよび南米の量子ドットSWIRイメージングシステム市場
欧州は研究から商業化への強力なパイプラインを有し、自動車および精密機械における確立した需要を持つ。Imec、Emberion、Qurv Technologies、およびQDI Systemsは、地域における量子ドット開発の集中した基盤を形成している。CSEMとQDI Systemsは2025年6月に、直接X線撮影とSWIRイメージングを1チップ上で実現する量子ドットCMOSセンサーを発表した。ドイツ、英国、フランスは自動車ティア1サプライヤーおよび機械検査ニーズにより主要なエンドマーケットとなっている。南米、中東、アフリカは依然として初期導入段階にある。これらの地域における初期購入は、防衛、国境監視、および研究機関に集中している。

競合環境
量子ドットSWIRイメージングシステム市場は、システムレベルでは集約されており、材料およびコンポーネント全体では分散しています。Teledyne Technologies、Hamamatsu Photonics、およびXenicsは、確立された統合能力と顧客関係を持っています。SWIR Vision Systems、Emberion、QDI Systems、およびTriEyeは、センサーコスト、製造互換性、およびスペクトル柔軟性を通じて競争しています。8インチおよび12インチCMOSウェーハへの産認定済みCQD成膜は重要な競争能力です。フォトダイオード、ROIC、およびパッケージングの協調開発が必要なため、複製が困難です。したがって、各サプライヤーの競争ポジションは、デバイス性能と量産時の一貫した製造能力の両方に依存します。
Imecは2025年12月に300 mm CMOSパイロットライン上でメタサーフェスと統合されたQDフォトダイオードを実証しました。ライセンスモデルは、より多くの企業がカスタマイズされたSWIRセンサープロセスへのアクセスを求めるにつれて、サプライヤー関係を変える可能性があります。SWIR Vision Systemsはまた、単一のROIC上にCQDとマイクロボロメーター検出を組み合わせたマルチバンドフォーカルプレーンアレイ設計を開示しました。この設計は、マルチスペクトル統合における知的財産が差別化を強化できることを示しています。量子ドットSWIRイメージングシステム産業はまた、買収よりもパートナーシップを見ています。これは、量子ドット材料の知識の専門的な性質と、それらを完成システムに統合するコストを反映しています。
QDI SystemsとAllied Visionは2026年4月に、Allied Visionの産業用カメラプラットフォーム向けにQDベースのSWIRセンサーを商業化するパートナーシップを発表しました。このパートナーシップは、材料分析、水分検出、およびドローンイメージング用途を対象としています。TriEyeとLITEONは2025年8月に、TES200センサーと1,135 nm VCSELアレイを組み合わせたVCSEL駆動センシングシステムでパートナーシップを結びました。このモデルは、自動車および産業用途向けに照明源と受信機を整合させます。バックビューカメラ、精密農業ドローン、および民生生体認証に機会が残っています。2026年半ばまでに、量子ドットSWIRイメージングシステム市場全体でこれらの用途においてデザインインスケールを達成したQD-SWIRサプライヤーはいませんでした。
量子ドットSWIRイメージングシステム産業リーダー
ON Semiconductor Corporation
Emberion Oy
Qdi Systems B.V.
Quantum Solutions LLC
Nanoco Technologies Limited
- *免責事項:主要選手の並び順不同
量子ドットSWIRイメージングシステム市場
- ON Semiconductor Corporation
- SWIR Vision Systems, Inc.
- Emberion Oy
- Qdi Systems B.V.
- Quantum Solutions LLC
- Nanoco Technologies Limited
- Teledyne Technologies Incorporated
- Teledyne FLIR LLC
- Hamamatsu Photonics K.K.
- Sony Semiconductor Solutions Corporation
- Lynred SAS
- Allied Vision Technologies GmbH
- New Imaging Technologies SA
- Raptor Photonics Limited
- Princeton Infrared Technologies, Inc.
- Sensors Unlimited, Inc.
- Xenics NV
- Corning Incorporated
- Collins Aerospace LLC
- Leonardo DRS, Inc.
- STMicroelectronics N.V.
- Interuniversitair Micro-Electronica Centrum vzw
- Qurv Technologies S.L.
- TriEye Ltd.

Recent Industry Developments in 量子ドットSWIRイメージングシステム市場
- 2026年5月:Teledyne DALSAは、10 GigEインターフェースを介して2.3 kHzを超えるラインレートで最大1,280ピクセルの空間解像度を提供するSWIRハイパースペクトルカメラKaleido™を発売しました。垂直統合されたシステムは、センサー、スペクトログラフ、およびインターフェースを単一ユニットに組み込み、産業リサイクル、食品安全、医薬品、および廃棄物管理を対象とし、機械メーカーの統合時間を大幅に削減します。
- 2026年4月:QDI Systems B.V.とAllied Vision Technologies GmbHは、InGaAsのコスト制限が採用を制約してきた材料分析、水分検出、およびドローンベースのイメージング市場を対象に、Allied Visionの産業用カメラプラットフォームへのドロップイン・アップグレードとしてQDベースのSWIRセンサーを商業化する戦略的パートナーシップを発表しました。
- 2026年4月:DGIST、KIST、およびKIMSは共同で、標準CMOS互換製造を通じた自律走行車用途を対象に、安定した霧および煙のイメージングを伴う32×32ピクセルアレイ動作を達成するハイブリッドAg₂Te量子ドットとMoS₂ 2D半導体赤外線画像センサーを実証しました。
- 2026年4月:成均館大学のチームは、自律走行車およびセキュリティカメラ用途向けにピクセルアレイとカスタムROICを組み合わせ、実験室デモンストレーションから機能的イメージングシステムへの移行を示す、世界初のリアルタイムInAsベース量子ドット赤外線イメージャーを実現しました。


グローバル量子ドットSWIRイメージングシステム市場レポートの範囲
量子ドットSWIRイメージングシステム市場とは、ナノスケール半導体結晶(量子ドット)を主要な光センシング材料として利用する短波赤外線イメージングソリューションを指します。従来のInGaAsセンサーとは異なり、硫化鉛、水銀カルコゲナイド、またはヒ化インジウムなどの材料から作られた量子ドット検出器は、調整可能な波長吸収、低い製造コスト、および標準シリコンリードアウト回路との容易な統合を提供します。これらのシステムは、コンパクトでコスト効率の高い暗視、材料選別、および化学分析のために、産業、自動車、食品、および民生電子機器セクター全体でますます採用されています。
量子ドットSWIRイメージングシステム市場レポートは、量子ドット材料(鉛系量子ドット(PbS、PbSe)、水銀カルコゲナイド量子ドット(HgTe、HgSe)、インジウム系量子ドット(InAs、InSb)、およびその他の新興量子ドット材料)、製品タイプ(SWIRカメラ、カメラコアおよびモジュール、フォーカルプレーンアレイおよび画像センサー、ならびにカスタム・OEMセンサープラットフォーム)、イメージングアーキテクチャ(エリアスキャンシステム、ラインスキャンシステム、ハイパースペクトルシステム、ならびにマルチスペクトルおよびスナップショットシステム)、エンドユーザー産業(産業製造、半導体・電子機器、航空宇宙・防衛、自動車・モビリティ、食品・農業、リサイクル・環境サービス、医療・研究機関、民生電子機器、およびその他のエンドユーザー産業)、ならびに地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 鉛系量子ドット(PbS、PbSe) |
| 水銀カルコゲナイド量子ドット(HgTe、HgSe) |
| インジウム系量子ドット(InAs、InSb) |
| その他の新興量子ドット材料 |
| SWIRカメラ |
| カメラコアおよびモジュール |
| フォーカルプレーンアレイおよび画像センサー |
| カスタム・OEMンサープラットフォーム |
| エリアスキャンシステム |
| ラインスキャンシステム |
| ハイパースペクトルシステム |
| マルチスペクトルおよびスナップショットシステム |
| 産業製造 |
| 半導体・電子機器 |
| 航空宇宙・防衛 |
| 自動車・モビリティ |
| 食品・農業 |
| リサイクル・環境サービス |
| 医療・研究機関 |
| 民生電子機器 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 量子ドット材料別 | 鉛系量子ドット(PbS、PbSe) | ||
| 水銀カルコゲナイド量子ドット(HgTe、HgSe) | |||
| インジウム系量子ドット(InAs、InSb) | |||
| その他の新興量子ドット材料 | |||
| 製品タイプ別 | SWIRカメラ | ||
| カメラコアおよびモジュール | |||
| フォーカルプレーンアレイおよび画像センサー | |||
| カスタム・OEMンサープラットフォーム | |||
| イメージングアーキテクチャ別 | エリアスキャンシステム | ||
| ラインスキャンシステム | |||
| ハイパースペクトルシステム | |||
| マルチスペクトルおよびスナップショットシステム | |||
| エンドユーザー産業別 | 産業製造 | ||
| 半導体・電子機器 | |||
| 航空宇宙・防衛 | |||
| 自動車・モビリティ | |||
| 食品・農業 | |||
| リサイクル・環境サービス | |||
| 医療・研究機関 | |||
| 民生電子機器 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
量子ドットSWIRイメージングシステム市場の規模はどのくらいですか?
量子ドットSWIRイメージングシステム市場は2026年に54.09 ミリオン 米ドルと評価されており、CAGR 12.13%で2031年までに95.88 ミリオン 米ドルに達すると予測されています。
量子ドットSWIRイメージングシステムへの需要を牽引しているものは何ですか?
QD-on-CMOS生産によりセンサーコストを低下させることができ、半導体検査、選別自動化、および自動車センシングが用途を拡大しています。
どの量子ドット材料が収益をリードしていますか?
鉛系量子ドットは、確立された合成エコシステムと広い吸収範囲により、2025年に46.81%のシェアでリードしました。
どのイメージングアーキテクチャが最も速く成長していますか?
ハイパースペクトルシステムは、リサイクルおよび食品選別用途に支えられ、2031年にかけてCAGR 15.83%で成長すると予測されています。
どの地域が最も速く拡大していますか?
アジア太平洋は、中国、韓国、および日本における半導体投資に支えられ、2031年にかけてCAGR 14.83%で成長すると予測されています。
量子ドットSWIRのより広い採用を制限しているものは何ですか?
認定コスト、暗電流性能、温度安定性、および量産時の薄膜均一性が重要な制約として残っています。
最終更新日:



