
Taille et part du marché des systèmes d'imagerie SWIR à points quantiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.09 Millions de dollars américains |
| Taille du Marché (2031) | 95.88 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie SWIR à points quantiques par Mordor Intelligence
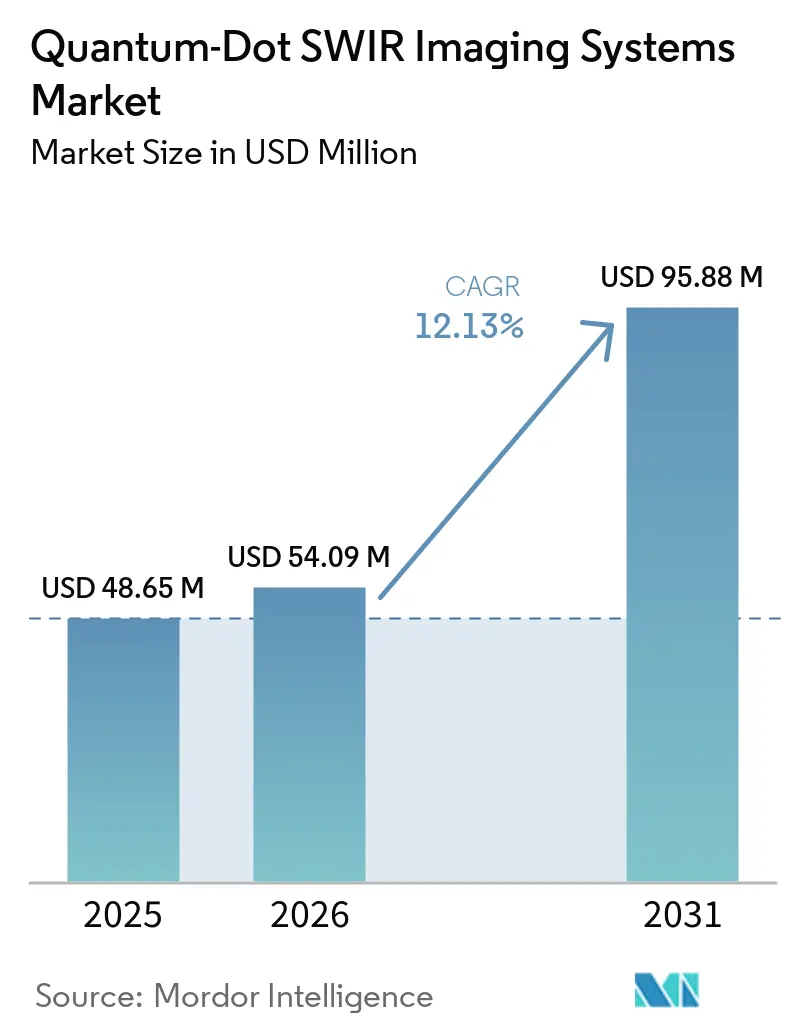
La taille du marché des systèmes d'imagerie SWIR à points quantiques devrait s'étendre de 48,65 millions USD en 2025 à 54,09 millions USD en 2026, puis à 95,88 millions USD d'ici 2031, enregistrant un CAGR de 12,13 % entre 2026 et 2031. La réduction des coûts de dépôt de points quantiques sur les circuits de lecture CMOS élargit l'accès aux applications d'inspection industrielle, de tri et de surveillance par drone qui étaient moins viables avec les systèmes InGaAs. Les investissements dans les semi-conducteurs aux États-Unis, au Japon, en Corée du Sud et en Chine soutiennent la demande d'outils d'inspection capables d'imager à travers le silicium. Les fournisseurs associent le développement de capteurs à l'encapsulation, au réglage spectral et aux logiciels pour réduire les obstacles à l'intégration des systèmes. Le marché des systèmes d'imagerie SWIR à points quantiques est également confronté à des limites en matière d'uniformité des couches minces, de qualité du signal et d'exigences de qualification pour les applications de précision. Ces facteurs favorisent les fournisseurs capables de prouver leur fiabilité tout en offrant des coûts de possession réduits et des performances adaptées aux applications spécifiques.
Principaux enseignements du rapport
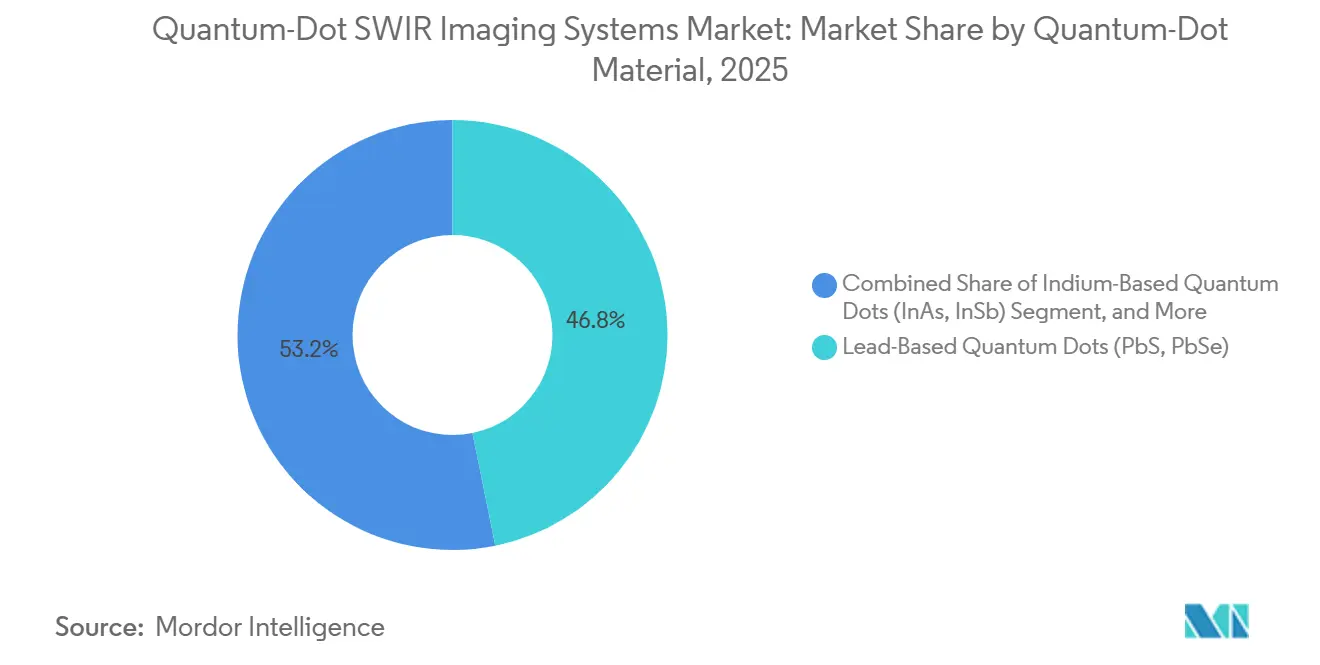
- Par matériau de points quantiques, les points quantiques à base de plomb ont détenu 46,81 % de la part de revenus du marché des systèmes d'imagerie SWIR à points quantiques en 2025, tandis que les points quantiques à base d'indium ont enregistré le CAGR projeté le plus élevé à 15,91 % jusqu'en 2031.
- Par type de produit, les caméras SWIR ont représenté 41,63 % des revenus en 2025, tandis que les plateformes de capteurs personnalisées et OEM devraient croître à un CAGR de 14,23 % jusqu'en 2031.
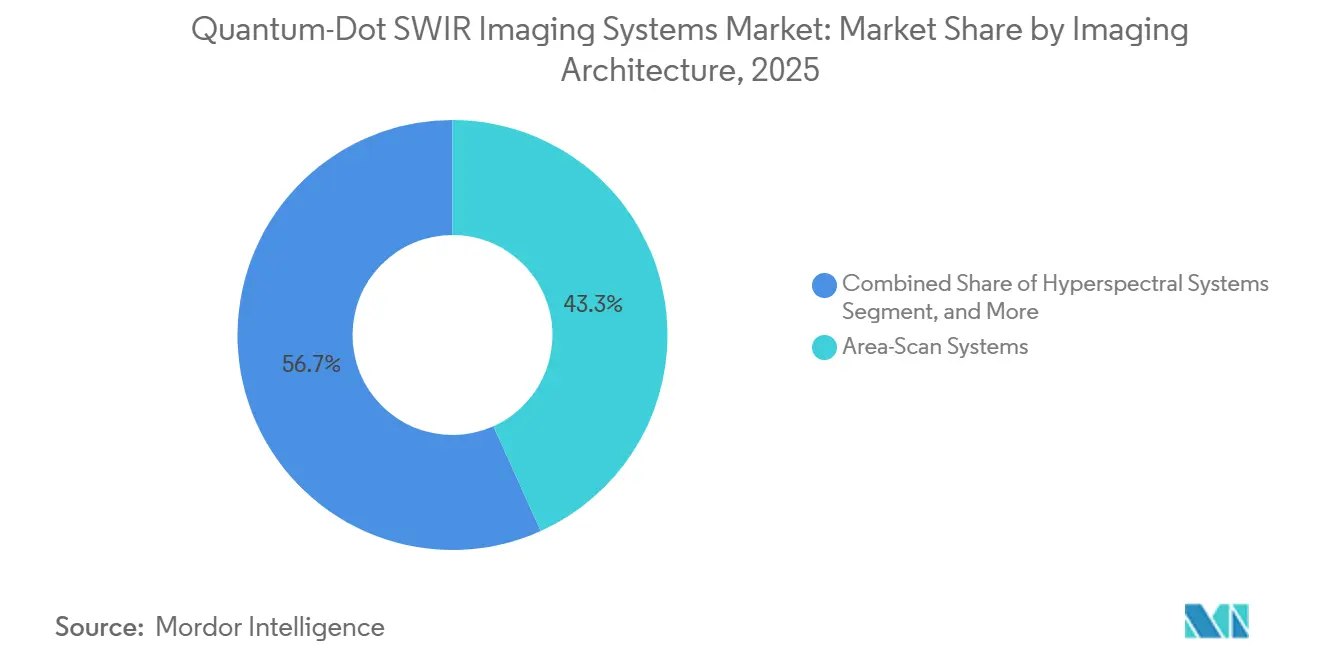
- Par architecture d'imagerie, les systèmes à balayage de surface ont détenu 43,27 % de la part de revenus du marché des systèmes d'imagerie SWIR à points quantiques en 2025, tandis que les systèmes hyperspectraux devraient se développer à un CAGR de 15,83 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication industrielle a détenu 27,43 % de la part de revenus en 2025, tandis que l'automobile et la mobilité devraient croître à un CAGR de 15,63 % jusqu'en 2031.
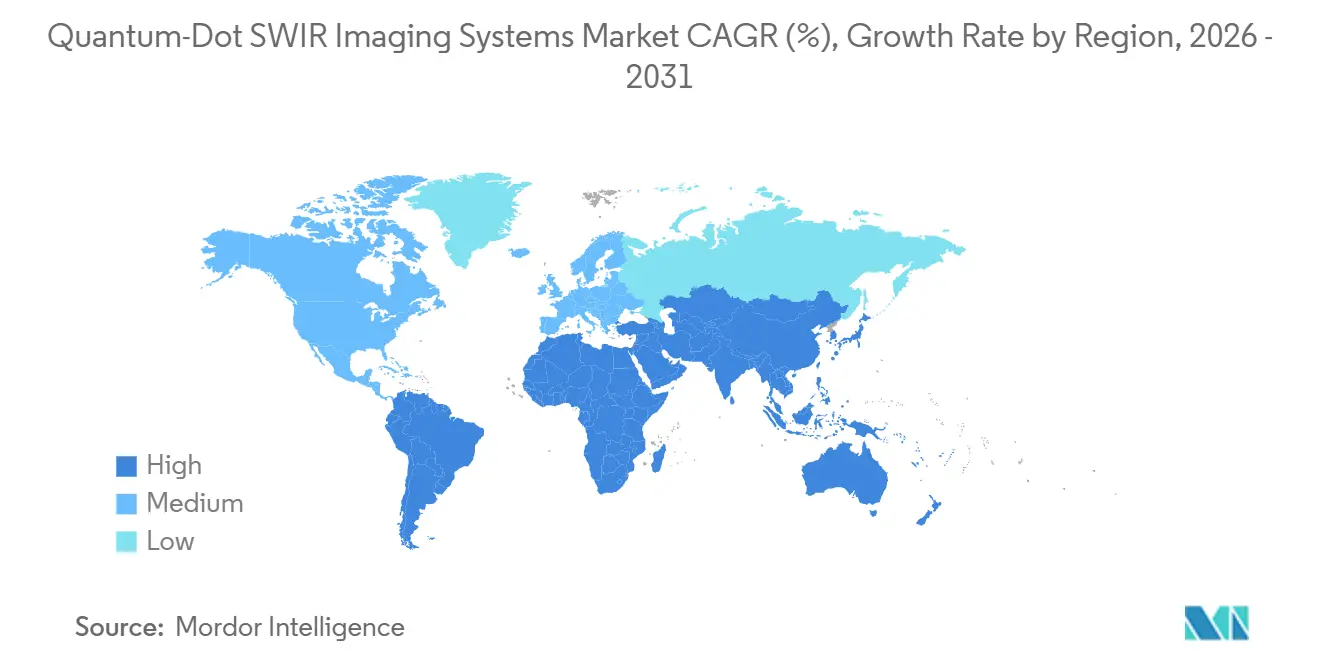
- Par géographie, l'Asie-Pacifique a détenu 38,71 % du marché des systèmes d'imagerie SWIR à points quantiques en 2025 et devrait croître à un CAGR de 14,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction du coût par mégapixel grâce à l'intégration des points quantiques sur CMOS | +3.5% | Mondial, avec une demande plus forte dans les corridors industriels d'Asie-Pacifique et les usines de semi-conducteurs nord-américaines | Court terme (≤ 2 ans) |
| Demande d'imagerie haute résolution et à petits pixels | +2.8% | Amérique du Nord et Europe pour la métrologie et la défense, et lignes de fabricants de puces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection de plaquettes de semi-conducteurs et identification des matériaux | +2.2% | Chine, Corée du Sud, Japon et zones d'expansion des usines nord-américaines | Court terme (≤ 2 ans) |
| Automatisation du tri des aliments, des plastiques et des produits agricoles | +1.8% | Europe, Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Compatibilité avec les usines de silicium et personnalisation spectrale | +1.4% | Lignes pilotes CMOS en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration de l'IA en périphérie dans des plateformes autonomes compactes | +1.0% | Mondial, avec une adoption précoce dans l'automobile en Asie-Pacifique et les applications de drones en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réduction du coût par mégapixel grâce à l'intégration des points quantiques sur CMOS
La fabrication de points quantiques sur CMOS élimine l'étape de liaison au substrat de phosphure d'indium utilisée dans les capteurs InGaAs. Elle utilise plutôt un traitement en solution sur une infrastructure de fonderie CMOS standard, incluant le dépôt par centrifugation ou par jet d'encre directement sur le circuit de lecture. Quantum Solutions a indiqué que cette approche peut faire passer les coûts des puces de plus de 5 000 USD vers des niveaux à trois chiffres bas à volume commercial. Un capteur à points quantiques colloïdaux de 2 048×2 048 pixels sur un procédé CMOS commercial de 0,18 µm, fonctionnant à 30 images par seconde avec un pas de pixel de 10 µm. Emberion a rapporté un rendement de liaison de 100 % sur 100 capteurs sur une plaquette complète et visait un coût de capteur encapsulé de 50 EUR (54 USD) à l'échelle. La réduction de la charge de traitement peut raccourcir le chemin de la fabrication du capteur aux produits encapsulés. Cette réduction des coûts peut élargir le marché des systèmes d'imagerie SWIR à points quantiques auprès des clients qui ont besoin d'une inspection en ligne de production mais ne peuvent pas justifier les coûts des systèmes InGaAs conventionnels.
Demande d'imagerie haute résolution et à petits pixels
Les clients en vision industrielle ont besoin de petits pixels pour détecter les défauts sous-surfaciques des semi-conducteurs et pour l'inspection des comprimés pharmaceutiques. Les réseaux InGaAs hérités peuvent faire face à des contraintes d'alignement à mesure que les dimensions des pixels diminuent, car leurs détecteurs et circuits de lecture nécessitent un assemblage hybride. Un capteur à points quantiques PbS a réalisé une fabrication monolithique à 640×512 pixels sur un circuit de lecture intégré en silicium et une détectivité moyenne de 1,7×10¹⁰ Jones. Le dispositif a évité la liaison par retournement de puce grâce à une architecture de jonction p-n planaire homogène. Imec a intégré des photodiodes à points quantiques colloïdaux avec des métasurfaces sur une ligne pilote CMOS de 300 mm en décembre 2025. Cette approche pourrait déplacer la personnalisation spectrale de la reformulation de l'absorbeur vers la lithographie, aidant les fournisseurs à adapter les capteurs pour le marché des systèmes d'imagerie SWIR à points quantiques sans reconcevoir l'ensemble de la pile de détecteurs.
Inspection de plaquettes de semi-conducteurs et identification des matériaux
Les longueurs d'onde SWIR peuvent être utilisées pour imager à travers des plaquettes de silicium et III-V sans photodommages. Cela permet la détection de vides de liaison, de marques d'alignement et de défauts que l'imagerie visible ne peut pas résoudre pendant la fabrication ou l'assemblage. Allied Vision identifie l'imagerie SWIR comme pertinente pour l'inspection de plaquettes de semi-conducteurs et les flux de travail d'emballage avancé. Basler a démontré la liaison et l'alignement de plaquettes assistés par SWIR à une précision de 1 µm. Les capteurs à base de points quantiques peuvent ajouter un réglage spectral à cette capacité de pénétration du silicium. Un seul système peut donc inspecter le silicium, le nitrure de gallium et le carbure de silicium sans changements mécaniques de filtre, soutenant la demande sur l'ensemble du marché des systèmes d'imagerie SWIR à points quantiques.
Automatisation du tri des aliments, des plastiques et des produits agricoles
L'imagerie SWIR identifie les bandes d'absorption moléculaire qui permettent le tri non destructif des matériaux. L'eau absorbe à 1 200 nm, 1 450 nm et 1 920 nm, tandis que les liaisons lipidiques absorbent dans la plage 1 700-1 900 nm. Ces signatures permettent des contrôles de qualité que les caméras visibles et proche infrarouge ne peuvent pas reproduire sur des matériaux en mouvement rapide. Teledyne DALSA a lancé sa caméra hyperspectrale SWIR Kaleido en mai 2026 avec une résolution spatiale allant jusqu'à 1 280 pixels et des cadences de ligne supérieures à 2,3 kHz. Le projet HyperImage a rapporté une amélioration du rendement de 10 à 20 % en agriculture verticale et une économie de carburant de 20 % dans les véhicules autonomes utilisant la navigation SWIR. Ces avantages opérationnels soutiennent l'adoption des systèmes d'imagerie SWIR à points quantiques dans les flux de travail de recyclage, de sécurité alimentaire et agricoles.[1]HyperImage, Une plateforme universelle de capteurs d'imagerie spectrale pour l'industrie, l'agriculture et la conduite autonome, Commission européenne CORDIS, cordis.europa.eu.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de qualification élevés par rapport aux acteurs établis InGaAs | -2.0% | Amérique du Nord et Europe, notamment la défense, l'aérospatiale et la métrologie de précision | Court terme (≤ 2 ans) |
| Compromis entre rapport signal/bruit et stabilité en température | -1.3% | Mondial, avec une exposition plus grande dans les applications de haute précision en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Toxicité des points quantiques à base de plomb et conformité en fin de vie | -0.8% | Europe et chaînes d'approvisionnement OEM mondiales | Moyen terme (2-4 ans) |
| Uniformité des couches minces et planéité du circuit de lecture intégré à volume | -0.5% | Centres mondiaux de fabrication de plaquettes en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de qualification élevés par rapport aux acteurs établis InGaAs
Les clients de la défense et de la métrologie de précision exigent souvent 18 à 36 mois de tests environnementaux, de validation de la fiabilité et d'audits de la chaîne d'approvisionnement. Ces processus peuvent coûter plusieurs millions USD dans le cadre des exigences MIL-STD-810 et connexes. Les plateformes InGaAs ont de longs historiques d'exploitation, ce qui rend les équipes d'approvisionnement réticentes à changer de fournisseur jusqu'à ce que la fiabilité soit prouvée sur l'ensemble de l'enveloppe opérationnelle. Les caméras à haute plage dynamique refroidies entièrement construites peuvent dépasser 20 000 USD en prix catalogue. Emberion a rapporté que son procédé d'encapsulation au niveau de la plaquette a satisfait aux exigences d'herméticité MIL-spec lors des tests initiaux et était prévu pour des produits de caméra commerciaux en 2026. Les acheteurs industriels peuvent valider les produits dans des conditions moins exigeantes et peuvent les adopter plus tôt. Le marché des systèmes d'imagerie SWIR à points quantiques devrait donc voir une demande commerciale et industrielle avant de voir des volumes comparables dans la défense et la métrologie.[2]Capteurs d'images SWIR sans plomb large plage dynamique basés sur des photodiodes à points quantiques en couche mince InAs, Sensors, doi.org.
Compromis entre rapport signal/bruit et stabilité en température
Les photodétecteurs à points quantiques colloïdaux peuvent avoir une densité de courant d'obscurité plus élevée et des rapports signal/bruit plus faibles que les dispositifs InGaAs épitaxiaux à des températures comparables. Cela limite leur utilisation dans la surveillance en faible luminosité et l'imagerie scientifique lorsque le refroidissement n'est pas disponible. Les photodiodes à points quantiques PbS ont montré des densités de courant d'obscurité de 0,0025 µA/cm² à 100 µA/cm², selon l'architecture. Les diodes InGaAs haute performance ont maintenu des valeurs inférieures à 0,02 µA/cm² dans la même comparaison publiée. Le déplacement lié à la température du bord d'absorption complique également l'étalonnage dans les systèmes hyperspectraux où des bandes spectrales étroites doivent rester cohérentes. Le KAIST a rapporté un gain de signal infrarouge à température ambiante de 85 fois grâce à l'amplification électronique par avalanche dans des points quantiques colloïdaux. Les progrès en amplification et en conception de dispositifs pourraient réduire cette limitation pour le marché des systèmes d'imagerie SWIR à points quantiques.[3]Liste des substances candidates extrêmement préoccupantes en vue d'une autorisation, Agence européenne des produits chimiques, echa.europa.eu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de points quantiques :
les plateformes à base de plomb soutiennent le volume tandis que les composés d'indium répondent aux exigences de conformitéLes points quantiques à base de plomb ont conservé 46,81 % de la part de marché des systèmes d'imagerie SWIR à points quantiques en 2025. PbS et PbSe bénéficient d'une synthèse colloïdale mature et de méthodes d'échange de ligands établies. Leur fenêtre d'absorption de 900 nm à plus de 2 000 nm prend en charge plusieurs utilisations SWIR commerciales et donne au marché des systèmes d'imagerie SWIR à points quantiques une base matérielle bien établie. Un procédé de synthèse de PbS utilisant du PbCl₂ récupéré à partir de batteries plomb-acide usagées a atteint un taux de récupération de 97 %. Le procédé a également réduit les coûts de production de 23,2 % par rapport au PbCl₂ commercial. Cette voie peut préserver la compétitivité des matériaux à base de plomb à mesure que les exigences de fin de vie deviennent plus contraignantes.
Les points quantiques à base d'indium devraient croître à un CAGR de 15,91 % jusqu'en 2031. Leur profil sans plomb est pertinent pour les chaînes d'approvisionnement grand public, médicales et automobiles. Un capteur à points quantiques en couche mince InAs a fourni une efficacité quantique externe de 28 % à 1 200 nm et une plage dynamique de 83,5 dB. Des chercheurs de l'Université Sungkyunkwan ont présenté un imageur infrarouge à points quantiques InAs en temps réel avec un réseau de pixels et un circuit de lecture intégré personnalisé en avril 2026. La directive UE 2024/1416 a renforcé les restrictions sur le cadmium, tandis que l'ECHA a inscrit le plomb parmi les 250 substances extrêmement préoccupantes à compter de juin 2025. Les points quantiques à base de chalcogénure de mercure restent pertinents au-delà de 2 000 nm, et d'autres matériaux, tels que Ag₂Te, font l'objet d'une attention de recherche pour les applications de détection.[4]Inspection de plaquettes de semi-conducteurs, imagerie SWIR, Allied Vision Technologies, alliedvision.com.


Par type de produit :
les caméras dominent les revenus tandis que les plateformes OEM approfondissent l'intégrationLes caméras SWIR ont représenté 41,63 % de la taille du marché des systèmes d'imagerie SWIR à points quantiques en 2025. Les intégrateurs de vision industrielle utilisent ces systèmes comme produits clés en main avec un traitement du signal d'image intégré et une compatibilité d'objectif validée. Les interfaces GigE Vision et Camera Link permettent également le déploiement dans des environnements de production établis. Les cœurs et modules de caméra servent aux intégrateurs qui construisent des équipements multispectraux. Les réseaux de plans focaux et les capteurs d'image restent importants là où les acheteurs ont besoin d'un accès au capteur nu pour des optiques personnalisées. Cette gamme de produits permet au marché des systèmes d'imagerie SWIR à points quantiques de servir les installations standard et les exigences spécialisées de recherche ou de défense.
Les plateformes de capteurs personnalisées et OEM devraient se développer à un CAGR de 14,23 % jusqu'en 2031. Les fournisseurs automobiles de rang 1 et les ODM d'électronique grand public ont besoin de matériel de détection pouvant être intégré sans assemblage de caméra complet. TriEye et LITEON ont mis le capteur SWIR basé sur CMOS TES200 à disposition en échantillons en août 2025. Le format au niveau de la puce peut réduire les exigences en matière de boîtier, de refroidissement et d'interface dans les produits finis. SWIR Vision Systems a divulgué un réseau de plans focaux multibande qui combine des détecteurs microbolométriques et des détecteurs SWIR à points quantiques colloïdaux sur un seul circuit de lecture intégré. De telles conceptions peuvent étendre le secteur des systèmes d'imagerie SWIR à points quantiques aux applications de fusion thermique et SWIR.
Par architecture d'imagerie :
les systèmes à balayage de surface dominent tandis que les systèmes hyperspectraux gagnent en utilisationLes systèmes à balayage de surface ont détenu 43,27 % de la part de marché des systèmes d'imagerie SWIR à points quantiques en 2025. Ils capturent une trame spatiale complète en une seule fois. Cela les rend adaptés à la détection de défauts 2D, à l'inspection de plaquettes et à la surveillance industrielle. Les systèmes à balayage linéaire constituent le deuxième groupe d'architecture en importance. Ils sont utilisés pour les lignes de papier, de textile et de film où le matériau se déplace en continu. Les systèmes multispectraux et instantanés occupaient des positions plus modestes mais gagnent en pertinence dans les équipements portables et montés sur drone sur le marché des systèmes d'imagerie SWIR à points quantiques.
Les systèmes hyperspectraux devraient croître à un CAGR de 15,83 % jusqu'en 2031. La réduction des coûts des capteurs et la disponibilité de logiciels chimiométriques améliorent leur adéquation pour le recyclage et le tri alimentaire. La caméra à balayage en peigne FX19 de Specim fonctionne de 1 130 à 1 920 nm à jusqu'à 527 images par seconde et dispose d'une résolution spatiale de 640 pixels. Ses performances permettent une inspection en ligne à des vitesses de convoyeur supérieures à 3 m/s. Les photodiodes à points quantiques intégrées aux métasurfaces d'Imec encodent la sélectivité spectrale lors de la lithographie CMOS. Cela pourrait permettre une imagerie hyperspectrale instantanée dans le matériel à balayage de surface et remodeler le marché des systèmes d'imagerie SWIR à points quantiques au fil du temps.
Par secteur d'utilisation final :
la fabrication industrielle domine tandis que l'automobile et la mobilité connaissent la croissance la plus rapideLa fabrication industrielle a représenté 27,43 % du marché des systèmes d'imagerie SWIR à points quantiques en 2025. L'inspection de l'électronique, des batteries et des matériaux avancés est une source clé de demande. L'identification des matériaux par SWIR peut soutenir le rendement des lignes et le contrôle des procédés. Les semi-conducteurs et l'électronique se classaient au deuxième rang parmi les utilisateurs finaux. Leur demande augmente à mesure que l'emballage avancé accroît la complexité de l'inspection. L'aérospatiale et la défense soutiennent également les revenus grâce aux charges utiles de surveillance persistante, bien que les cycles de qualification ralentissent l'adoption sur le marché des systèmes d'imagerie SWIR à points quantiques.
L'automobile et la mobilité devraient croître à un CAGR de 15,63 % jusqu'en 2031. La demande est liée à la surveillance des occupants, à la détection d'illumination LiDAR et à la détection de voies par tous les temps. En avril 2026, le DGIST a démontré un capteur d'image infrarouge hybride à points quantiques Ag₂Te et semi-conducteur 2D MoS₂ de 32×32 pixels pour l'imagerie en conditions de brouillard et de nuit. L'alimentation et l'agriculture adoptent le classement hyperspectral au-delà des produits premium. Les établissements de santé et de recherche achètent des réseaux de plans focaux et des cœurs de caméra pour la microscopie spectrale. Les services de recyclage et d'environnement nécessitent une pureté de tri des plastiques plus élevée, tandis que l'électronique grand public reste une opportunité à plus long terme dans la détection biométrique et les affichages XR.
Analyse géographique
Marché des systèmes d'imagerie SWIR à points quantiques en Asie-Pacifique
L'Asie-Pacifique représentait 38,71 % du marché des systèmes d'imagerie SWIR à points quantiques en 2025 et devrait croître à un CAGR de 14,83 % jusqu'en 2031. L'effort d'autosuffisance de la Chine en matière de semi-conducteurs a accru la demande locale en inspection de plaquettes. La Corée du Sud est passée de la recherche au développement orienté vers la production. Une équipe de l'Université Dong-eui et de l'Université Korea a mis au point une méthode de dépôt pour des réseaux de photodiodes à points quantiques de 268 ppi sans photolithographie en août 2025. Gpixel a lancé les capteurs à balayage linéaire GIR1201 et GIR2505 au Japon en octobre 2025. Les capteurs ont atteint une efficacité quantique de 75 % à 1 550 nm et étaient destinés à l'inspection alimentaire, au recyclage et à l'inspection des semi-conducteurs. L'Inde est un marché émergent à forte demande, la fabrication nationale d'électronique soutenant les investissements dans l'inspection qualité en ligne.
Marché des systèmes d'imagerie SWIR à points quantiques en Amérique du Nord
L'Amérique du Nord occupe la deuxième position régionale sur le marché des systèmes d'imagerie SWIR à points quantiques. Les États-Unis soutiennent une demande de haute performance dans les domaines de la reconnaissance aérospatiale, de l'agriculture de précision et de l'inspection de plaquettes. L'expansion des usines de fabrication soutenue par la loi CHIPS and Science Act a accru le besoin d'outils d'inspection en sous-surface. SWIR Vision Systems, TriEye, Princeton Infrared Technologies et Sensors Unlimited assurent une profondeur d'approvisionnement pour les besoins commerciaux et de défense. Les achats dans les secteurs de la défense et de l'aérospatiale peuvent modérer les variations de volume à court terme. Toutefois, ces programmes maintiennent des prix de vente moyens qui soutiennent la rentabilité des fournisseurs.
Marché des systèmes d'imagerie SWIR à points quantiques en EMEA et en Amérique du Sud
L'Europe dispose d'un solide pipeline de la recherche à la commercialisation et d'une demande établie pour l'automobile et les machines de précision. Imec, Emberion, Qurv Technologies et QDI Systems forment une base concentrée de développement régional de points quantiques. CSEM et QDI Systems ont présenté un capteur CMOS à points quantiques pour l'imagerie directe par rayons X et SWIR sur une seule puce en juin 2025. L'Allemagne, le Royaume-Uni et la France sont les principaux marchés finaux en raison des équipementiers automobiles de rang 1 et des besoins en inspection de machines. L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont encore au stade d'adoption précoce. Leurs premiers achats sont concentrés dans les domaines de la défense, de la surveillance des frontières et des institutions de recherche.

Paysage concurrentiel
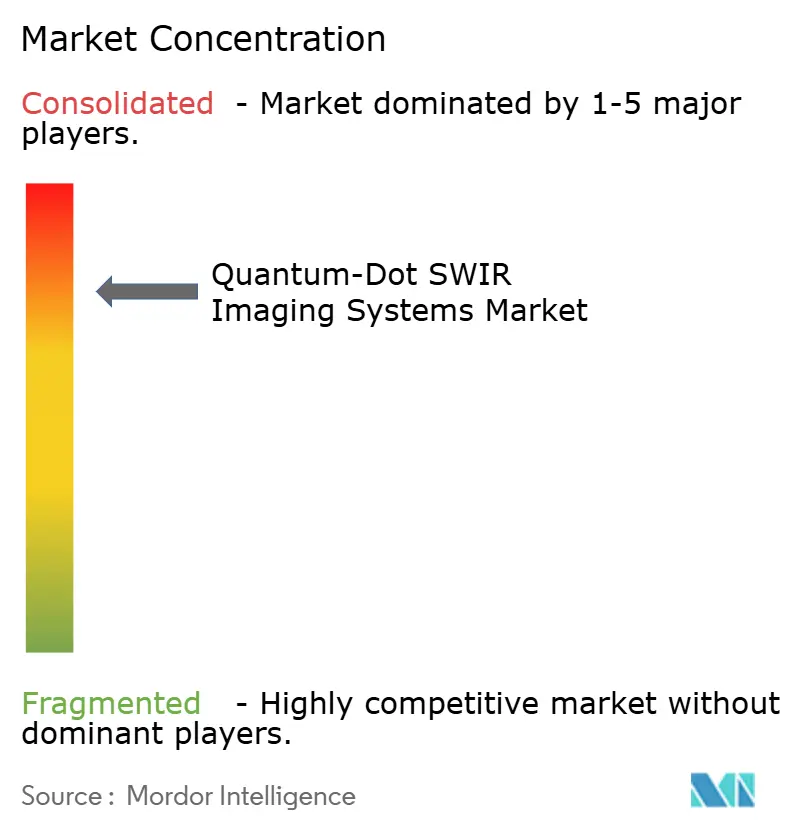
Le marché des systèmes d'imagerie SWIR à points quantiques est consolidé au niveau des systèmes et fragmenté dans les matériaux et les composants. Teledyne Technologies, Hamamatsu Photonics et Xenics apportent des capacités d'intégration établies et des relations clients. SWIR Vision Systems, Emberion, QDI Systems et TriEye se concurrencent par le coût des capteurs, la compatibilité de fabrication et la flexibilité spectrale. Le dépôt de points quantiques colloïdaux qualifié en volume sur des plaquettes CMOS de 8 et 12 pouces est une capacité concurrentielle importante. Elle est difficile à reproduire car elle nécessite un développement coordonné de la photodiode, du circuit de lecture intégré et de l'encapsulation. La position concurrentielle de chaque fournisseur dépend donc à la fois des performances du dispositif et de sa capacité à fabriquer de manière cohérente à volume.
Imec a démontré des photodiodes à points quantiques intégrées avec des métasurfaces sur une ligne pilote CMOS de 300 mm en décembre 2025. Le modèle de licence pourrait modifier les relations entre fournisseurs à mesure que davantage d'entreprises cherchent à accéder à des procédés de capteurs SWIR personnalisés. SWIR Vision Systems a également divulgué une conception de réseau de plans focaux multibande qui combine la détection par points quantiques colloïdaux et par microbolométrie sur un seul circuit de lecture intégré. La conception illustre comment la propriété intellectuelle dans l'intégration multispectrale peut renforcer la différenciation. Le secteur des systèmes d'imagerie SWIR à points quantiques voit également des partenariats plutôt que des acquisitions. Cela reflète la nature spécialisée de la connaissance des matériaux à points quantiques et le coût de leur intégration dans des systèmes finis.
QDI Systems et Allied Vision ont annoncé un partenariat en avril 2026 pour commercialiser des capteurs SWIR à base de points quantiques comme mises à niveau directes pour les plateformes de caméras industrielles d'Allied Vision. Le partenariat cible les applications d'analyse des matériaux, de détection d'humidité et d'imagerie par drone. TriEye et LITEON se sont associés en août 2025 sur un système de détection alimenté par VCSEL qui combine le capteur TES200 avec un réseau VCSEL à 1 135 nm. Ce modèle aligne la source d'illumination et le récepteur pour une utilisation automobile et industrielle. Des opportunités subsistent dans les caméras de recul, les drones d'agriculture de précision et la biométrie grand public. Aucun fournisseur de points quantiques SWIR n'avait atteint l'échelle de conception intégrée dans ces applications sur le marché des systèmes d'imagerie SWIR à points quantiques à mi-2026.
Leaders du secteur des systèmes d'imagerie SWIR à points quantiques
ON Semiconductor Corporation
Emberion Oy
Qdi Systems B.V.
Quantum Solutions LLC
Nanoco Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'imagerie SWIR à points quantiques
- ON Semiconductor Corporation
- SWIR Vision Systems, Inc.
- Emberion Oy
- Qdi Systems B.V.
- Quantum Solutions LLC
- Nanoco Technologies Limited
- Teledyne Technologies Incorporated
- Teledyne FLIR LLC
- Hamamatsu Photonics K.K.
- Sony Semiconductor Solutions Corporation
- Lynred SAS
- Allied Vision Technologies GmbH
- New Imaging Technologies SA
- Raptor Photonics Limited
- Princeton Infrared Technologies, Inc.
- Sensors Unlimited, Inc.
- Xenics NV
- Corning Incorporated
- Collins Aerospace LLC
- Leonardo DRS, Inc.
- STMicroelectronics N.V.
- Interuniversitair Micro-Electronica Centrum vzw
- Qurv Technologies S.L.
- TriEye Ltd.

Recent Industry Developments in Marché des systèmes d'imagerie SWIR à points quantiques
- Mai 2026 : Teledyne DALSA a lancé Kaleido™, une caméra hyperspectrale SWIR offrant une résolution spatiale allant jusqu'à 1 280 pixels à des cadences de ligne dépassant 2,3 kHz via une interface 10 GigE. Le système à intégration verticale incorpore le capteur, le spectrographe et l'interface dans une seule unité ciblant le recyclage industriel, la sécurité alimentaire, les produits pharmaceutiques et la gestion des déchets, réduisant considérablement le temps d'intégration pour les constructeurs de machines.
- Avril 2026 : QDI Systems B.V. et Allied Vision Technologies GmbH ont annoncé un partenariat stratégique pour commercialiser des capteurs SWIR à base de points quantiques comme mises à niveau directes pour les plateformes de caméras industrielles d'Allied Vision, ciblant les marchés d'analyse des matériaux, de détection d'humidité et d'imagerie par drone où les limitations de coût de l'InGaAs ont freiné l'adoption.
- Avril 2026 : Le DGIST, le KIST et le KIMS ont conjointement démontré un capteur d'image infrarouge hybride à points quantiques Ag₂Te et semi-conducteur 2D MoS₂ atteignant une opération en réseau de pixels de 32×32 avec une imagerie stable en conditions de brouillard et de fumée, ciblant les applications de véhicules autonomes grâce à une fabrication compatible CMOS standard.
- Avril 2026 : L'équipe de l'Université Sungkyunkwan a réalisé le premier imageur infrarouge à points quantiques InAs en temps réel au monde, combinant un réseau de pixels avec un circuit de lecture intégré personnalisé pour les applications de véhicules autonomes et de caméras de sécurité, marquant la transition des démonstrations en laboratoire vers des systèmes d'imagerie fonctionnels.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie SWIR à points quantiques
Le marché des systèmes d'imagerie SWIR à points quantiques désigne les solutions d'imagerie infrarouge à ondes courtes qui utilisent des cristaux semi-conducteurs à l'échelle nanométrique (points quantiques) comme matériau principal de détection de la lumière. Contrairement aux capteurs InGaAs traditionnels, les détecteurs à points quantiques fabriqués à partir de matériaux tels que le sulfure de plomb, le chalcogénure de mercure ou l'arséniure d'indium offrent une absorption de longueur d'onde accordable, des coûts de fabrication réduits et une intégration plus facile avec les circuits de lecture en silicium standard. Ces systèmes sont de plus en plus adoptés dans les secteurs industriel, automobile, alimentaire et de l'électronique grand public pour la vision nocturne compacte et économique, le tri des matériaux et l'analyse chimique.
Le rapport sur le marché des systèmes d'imagerie SWIR à points quantiques est segmenté par matériau de points quantiques (points quantiques à base de plomb (PbS, PbSe), points quantiques à base de chalcogénure de mercure (HgTe, HgSe), points quantiques à base d'indium (InAs, InSb), et autres matériaux de points quantiques émergents), type de produit (caméras SWIR, cœurs et modules de caméra, réseaux de plans focaux et capteurs d'image, et plateformes de capteurs personnalisées/OEM), architecture d'imagerie (systèmes à balayage de surface, systèmes à balayage linéaire, systèmes hyperspectraux, et systèmes multispectraux et instantanés), secteur d'utilisation final (fabrication industrielle, semi-conducteurs et électronique, aérospatiale et défense, automobile et mobilité, alimentation et agriculture, recyclage et services environnementaux, établissements de santé et de recherche, électronique grand public, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Points quantiques à base de plomb (PbS, PbSe) |
| Points quantiques à base de chalcogénure de mercure (HgTe, HgSe) |
| Points quantiques à base d'indium (InAs, InSb) |
| Autres matériaux de points quantiques émergents |
| Caméras SWIR |
| Cœurs et modules de caméra |
| Réseaux de plans focaux et capteurs d'image |
| Plateformes de capteurs personnalisées/OEM |
| Systèmes à balayage de surface |
| Systèmes à balayage linéaire |
| Systèmes hyperspectraux |
| Systèmes multispectraux et instantanés |
| Fabrication industrielle |
| Semi-conducteurs et électronique |
| Aérospatiale et défense |
| Automobile et mobilité |
| Alimentation et agriculture |
| Recyclage et services environnementaux |
| Établissements de santé et de recherche |
| Électronique grand public |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par matériau de points quantiques | Points quantiques à base de plomb (PbS, PbSe) | ||
| Points quantiques à base de chalcogénure de mercure (HgTe, HgSe) | |||
| Points quantiques à base d'indium (InAs, InSb) | |||
| Autres matériaux de points quantiques émergents | |||
| Par type de produit | Caméras SWIR | ||
| Cœurs et modules de caméra | |||
| Réseaux de plans focaux et capteurs d'image | |||
| Plateformes de capteurs personnalisées/OEM | |||
| Par architecture d'imagerie | Systèmes à balayage de surface | ||
| Systèmes à balayage linéaire | |||
| Systèmes hyperspectraux | |||
| Systèmes multispectraux et instantanés | |||
| Par secteur d'utilisation final | Fabrication industrielle | ||
| Semi-conducteurs et électronique | |||
| Aérospatiale et défense | |||
| Automobile et mobilité | |||
| Alimentation et agriculture | |||
| Recyclage et services environnementaux | |||
| Établissements de santé et de recherche | |||
| Électronique grand public | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie SWIR à points quantiques ?
Le marché des systèmes d'imagerie SWIR à points quantiques est évalué à 54,09 millions USD en 2026 et devrait atteindre 95,88 millions USD d'ici 2031, à un CAGR de 12,13 %.
Qu'est-ce qui stimule la demande de systèmes d'imagerie SWIR à points quantiques ?
La production de points quantiques sur CMOS peut réduire les coûts des capteurs, tandis que l'inspection des semi-conducteurs, l'automatisation du tri et la détection automobile élargissent les cas d'utilisation.
Quel matériau de points quantiques domine les revenus ?
Les points quantiques à base de plomb ont dominé avec une part de 46,81 % en 2025 en raison de leur écosystème de synthèse établi et de leur large plage d'absorption.
Quelle architecture d'imagerie connaît la croissance la plus rapide ?
Les systèmes hyperspectraux devraient croître à un CAGR de 15,83 % jusqu'en 2031, soutenus par les applications de recyclage et de tri alimentaire.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 14,83 % jusqu'en 2031, soutenue par les investissements dans les semi-conducteurs en Chine, en Corée du Sud et au Japon.
Qu'est-ce qui limite l'adoption plus large des points quantiques SWIR ?
Les coûts de qualification, les performances en courant d'obscurité, la stabilité en temprature et l'uniformité des couches minces à volume restent des contraintes importantes.
Dernière mise à jour de la page le:



