
Marktgröße und Marktanteil für Quantenpunkt-SWIR-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 54.09 Millionen US-Dollar |
| Marktgröße (2031) | 95.88 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Quantenpunkt-SWIR-Bildgebungssysteme von Mordor Intelligence
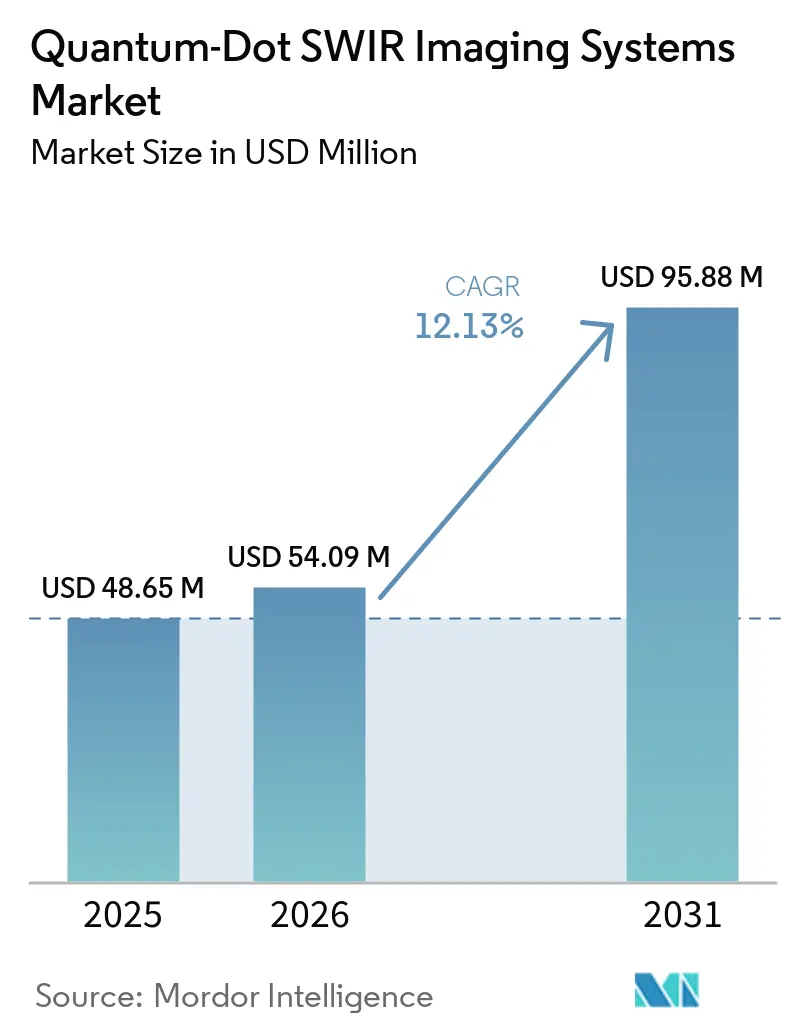
Die Marktgröße für Quantenpunkt-SWIR-Bildgebungssysteme wird voraussichtlich von 48,65 Millionen USD im Jahr 2025 auf 54,09 Millionen USD im Jahr 2026 und bis 2031 auf 95,88 Millionen USD anwachsen, was einer CAGR von 12,13 % zwischen 2026 und 2031 entspricht. Die kostengünstigere Abscheidung von Quantenpunkten auf CMOS-Ausleseschaltkreisen erweitert den Zugang zu industriellen Inspektions-, Sortier- und UAV-Überwachungsanwendungen, die mit InGaAs-Systemen weniger realisierbar waren. Halbleiterinvestitionen in den Vereinigten Staaten, Japan, Südkorea und China stützen die Nachfrage nach Inspektionswerkzeugen, die durch Silizium hindurch abbilden können. Anbieter kombinieren die Sensorentwicklung mit Verpackung, Spektralabstimmung und Software, um die Hürden für die Systemintegration zu senken. Der Markt für Quantenpunkt-SWIR-Bildgebungssysteme sieht sich zudem mit Einschränkungen bei der Dünnschichtgleichmäßigkeit, der Signalqualität und den Qualifizierungsanforderungen für Präzisionsanwendungen konfrontiert. Diese Faktoren begünstigen Anbieter, die Zuverlässigkeit nachweisen können und gleichzeitig niedrigere Betriebskosten sowie anwendungsspezifische Leistung bieten.
Wichtigste Erkenntnisse des Berichts
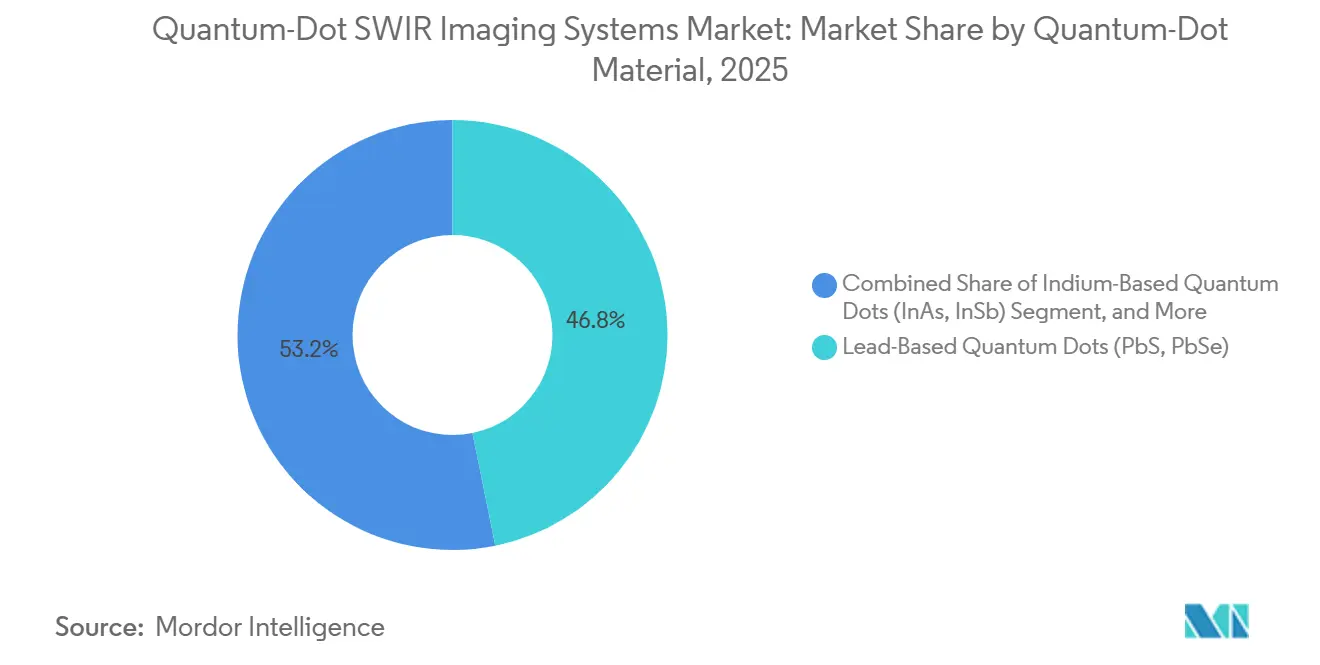
- Nach Quantenpunkt-Material hielten bleibasierte Quantenpunkte im Jahr 2025 einen Umsatzanteil von 46,81 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme, während indiumbasierte Quantenpunkte bis 2031 die höchste prognostizierte CAGR von 15,91 % verzeichneten.
- Nach Produkttyp entfielen im Jahr 2025 41,63 % des Umsatzes auf SWIR-Kameras, während benutzerdefinierte und OEM-Sensorplattformen bis 2031 mit einer CAGR von 14,23 % wachsen sollen.
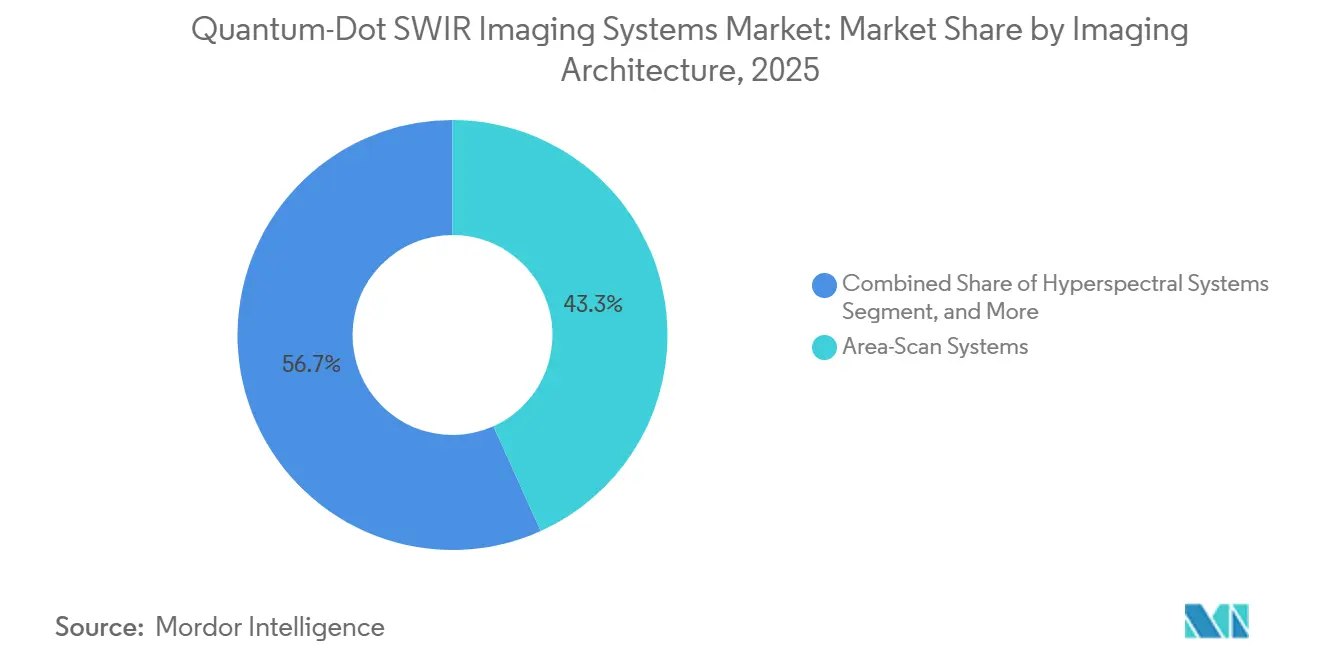
- Nach Bildgebungsarchitektur hielten Flächenscan-Systeme im Jahr 2025 einen Umsatzanteil von 43,27 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme, während Hyperspektral-Systeme bis 2031 voraussichtlich mit einer CAGR von 15,83 % expandieren werden.
- Nach Endverbraucherbranche hielt die industrielle Fertigung im Jahr 2025 einen Umsatzanteil von 27,43 %, während Automobil und Mobilität bis 2031 mit einer CAGR von 15,63 % wachsen sollen.
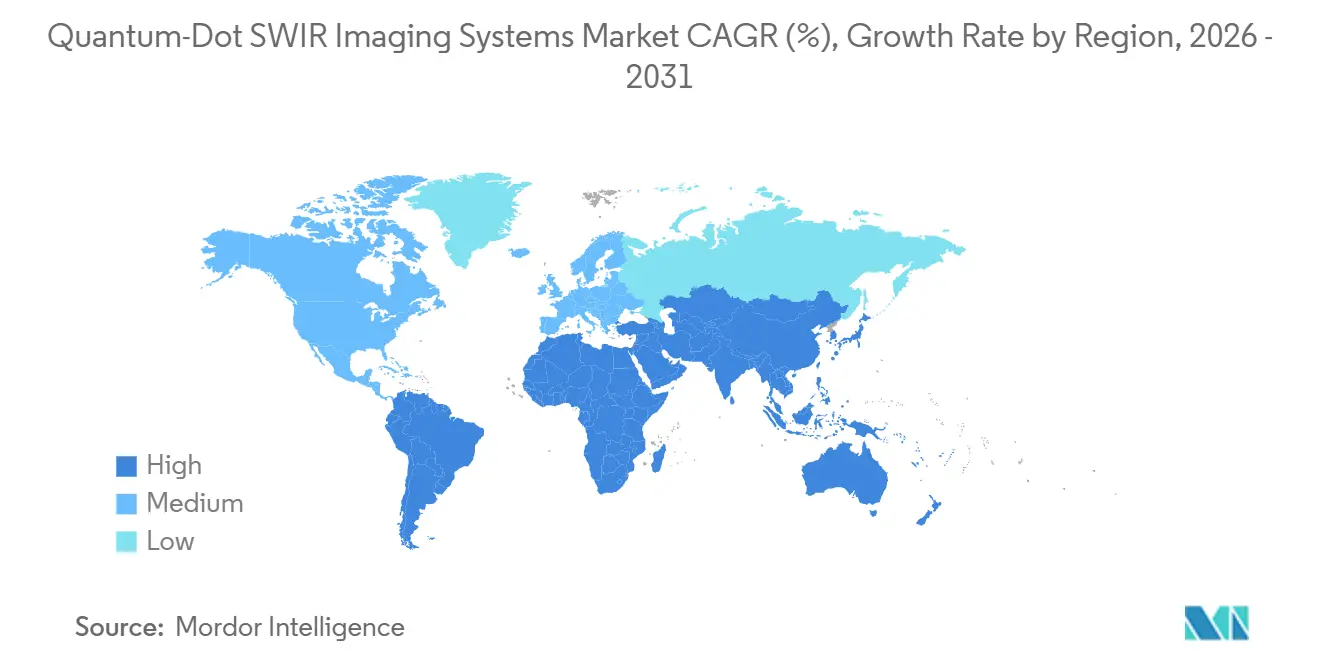
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 38,71 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme und soll bis 2031 mit einer CAGR von 14,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigere Kosten pro Megapixel durch QD-on-CMOS-Integration | +3.5% | Global, mit stärkerer Nachfrage in industriellen Korridoren des asiatisch-pazifischen Raums und nordamerikanischen Halbleiterfabriken | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach hochauflösender und kleinpixeliger Bildgebung | +2.8% | Nordamerika und Europa für Metrologie und Verteidigung sowie Chipfertigungslinien im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Inspektion von Halbleiterwafern und Materialidentifikation | +2.2% | China, Südkorea, Japan und nordamerikanische Fab-Expansionszonen | Kurzfristig (≤ 2 Jahre) |
| Sortierautomatisierung für Lebensmittel, Kunststoffe und Landwirtschaft | +1.8% | Europa, asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit Silizium-Fabs und spektrale Anpassung | +1.4% | Nordamerika, Europa und CMOS-Pilotlinien im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Edge-KI-Integration in kompakten autonomen Plattformen | +1.0% | Global, mit früher Einführung in der Automobilindustrie des asiatisch-pazifischen Raums und europäischen Drohnenanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigere Kosten pro Megapixel durch QD-on-CMOS-Integration
Die QD-on-CMOS-Fertigung eliminiert den Indiumphosphid-Substratbondingschritt, der bei InGaAs-Sensoren verwendet wird. Stattdessen wird die Lösungsverarbeitung auf Standard-CMOS-Foundry-Infrastruktur eingesetzt, einschließlich Schleuderbeschichtung oder Tintenstrahlabscheidung direkt auf dem Ausleseschaltkreis. Quantum Solutions erklärte, dass dieser Ansatz die Chipkosten von mehr als 5.000 USD auf niedrige dreistellige Beträge bei kommerziellem Volumen senken kann. Ein kolloidaler Quantenpunkt-Sensor mit 2.048×2.048 Pixeln auf einem kommerziellen 0,18-µm-CMOS-Prozess, der mit 30 fps und einem 10-µm-Pixelabstand betrieben wird. Emberion meldete eine 100%ige Bondausbeute über 100 Sensoren auf einem vollständigen Wafer und zielte auf Kosten von 50 EUR (54 USD) für einen verpackten Sensor im Großmaßstab ab. Der geringere Prozessaufwand kann den Weg von der Sensorfertigung zu verpackten Produkten verkürzen. Diese Kostensenkung kann den Markt für Quantenpunkt-SWIR-Bildgebungssysteme bei Kunden erweitern, die eine Produktionslinieninspektion benötigen, aber die Kosten konventioneller InGaAs-Systeme nicht rechtfertigen können.
Nachfrage nach hochauflösender und kleinpixeliger Bildgebung
Kunden im Bereich maschinelles Sehen benötigen kleine Pixel für die Erkennung von Halbleiterdefekten im Untergrund und die Inspektion von Pharmazeutika-Tabletten. Herkömmliche InGaAs-Arrays können bei abnehmenden Pixelabmessungen auf Ausrichtungsbeschränkungen stoßen, da ihre Detektoren und Ausleseschaltkreise eine Hybridmontage erfordern. Ein PbS-Quantenpunkt-Sensor erreichte eine monolithische Fertigung bei 640×512 Pixeln auf einem Silizium-ROIC und eine durchschnittliche Detektivität von 1,7×10¹⁰ Jones. Das Gerät vermied das Flip-Chip-Bonden durch eine planare p-n-Homojunktionsarchitektur. Imec integrierte kolloidale Quantenpunkt-Fotodioden mit Metaoberflächen auf einer 300-mm-CMOS-Pilotlinie im Dezember 2025. Dieser Ansatz könnte die spektrale Anpassung von der Absorberreformulierung zur Lithografie verlagern und Anbietern helfen, Sensoren für den Markt für Quantenpunkt-SWIR-Bildgebungssysteme anzupassen, ohne den gesamten Detektorstapel neu zu gestalten.
Inspektion von Halbleiterwafern und Materialidentifikation
SWIR-Wellenlängen können verwendet werden, um durch Silizium- und III-V-Wafer ohne Photoschäden abzubilden. Dies unterstützt die Erkennung von Bondinghohlräumen, Ausrichtungsmarken und Defekten, die die sichtbare Bildgebung während der Fertigung oder Montage nicht auflösen kann. Allied Vision identifiziert die SWIR-Bildgebung als relevant für die Inspektion von Halbleiterwafern und fortschrittliche Verpackungsabläufe. Basler demonstrierte SWIR-gestützte Wafer-Bondierung und -Ausrichtung mit einer Präzision von 1 µm. QD-basierte Sensoren können dieser Siliziumdurchdringungsfähigkeit eine spektrale Abstimmung hinzufügen. Ein einzelnes System kann daher Silizium, Galliumnitrid und Siliziumkarbid ohne mechanische Filterwechsel inspizieren und die Nachfrage im gesamten Markt für Quantenpunkt-SWIR-Bildgebungssysteme unterstützen.
Sortierautomatisierung für Lebensmittel, Kunststoffe und Landwirtschaft
Die SWIR-Bildgebung identifiziert molekulare Absorptionsbanden, die eine zerstörungsfreie Materialsortierung unterstützen. Wasser absorbiert bei 1.200 nm, 1.450 nm und 1.920 nm, während Lipidbindungen im Bereich von 1.700–1.900 nm absorbieren. Diese Signaturen unterstützen Qualitätsprüfungen, die sichtbare und nahinfrarote Kameras bei schnell bewegten Materialien nicht replizieren können. Teledyne DALSA stellte im Mai 2026 seine Kaleido-SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von bis zu 1.280 Pixeln und Zeilenraten über 2,3 kHz vor. Das HyperImage-Projekt meldete eine Ertragssteigerung von 10–20 % im vertikalen Anbau und eine Kraftstoffeinsparung von 20 % bei autonomen Fahrzeugen durch SWIR-gestützte Navigation. Diese Betriebsvorteile unterstützen die Einführung von Quantenpunkt-SWIR-Bildgebungssystemen in Recycling-, Lebensmittelsicherheits- und landwirtschaftlichen Arbeitsabläufen.[1]HyperImage, Eine universelle Spektralbildgebungs-Sensorplattform für Industrie, Landwirtschaft und autonomes Fahren, Europäische Kommission CORDIS, cordis.europa.eu.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungskosten gegenüber InGaAs-Platzhirschen | -2.0% | Nordamerika und Europa, insbesondere Verteidigung, Luft- und Raumfahrt sowie Präzisionsmetrologie | Kurzfristig (≤ 2 Jahre) |
| Signal-Rausch-Verhältnis und Kompromisse bei der Temperaturstabilität | -1.3% | Global, mit stärkerer Exposition in nordamerikanischen und europäischen Hochpräzisionsanwendungen | Mittelfristig (2–4 Jahre) |
| Toxizität bleibasierter Quantenpunkte und Konformität am Lebensende | -0.8% | Europa und globale OEM-Lieferketten | Mittelfristig (2–4 Jahre) |
| Dünnschichtgleichmäßigkeit und ROIC-Planarität bei Volumen | -0.5% | Globale Waferfertigungszentren im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungskosten gegenüber InGaAs-Platzhirschen
Kunden aus den Bereichen Verteidigung und Präzisionsmetrologie erfordern häufig 18–36 Monate Umwelttests, Zuverlässigkeitsvalidierung und Lieferkettenaudits. Diese Prozesse können mehrere Millionen USD nach MIL-STD-810 und verwandten Anforderungen kosten. InGaAs-Plattformen verfügen über eine lange Betriebsgeschichte, was Beschaffungsteams zögern lässt, Lieferanten zu wechseln, bis die Zuverlässigkeit über den gesamten Betriebsbereich nachgewiesen ist. Vollständig gebaute, gekühlte Hochdynamikbereichskameras können einen Listenpreis von über 20.000 USD überschreiten. Emberion berichtete, dass sein Wafer-Level-Verpackungsprozess bei ersten Tests die MIL-Spec-Hermetizität erfüllte und für kommerzielle Kameraprodukte im Jahr 2026 geplant war. Industrielle Käufer können Produkte unter weniger anspruchsvollen Bedingungen validieren und sie möglicherweise früher einführen. Der Markt für Quantenpunkt-SWIR-Bildgebungssysteme wird daher wahrscheinlich kommerzielle und industrielle Nachfrage verzeichnen, bevor er vergleichbare Verteidigungs- und Metrologievolumina sieht.[2]Breitdynamikbereich bleifreie SWIR-Bildsensoren basierend auf InAs-Dünnschicht-Quantenpunkt-Fotodioden, Sensors, doi.org.
Signal-Rausch-Verhältnis und Kompromisse bei der Temperaturstabilität
CQD-Fotodetektoren können bei vergleichbaren Temperaturen eine höhere Dunkelstromdichte und ein niedrigeres Signal-Rausch-Verhältnis aufweisen als epitaktische InGaAs-Geräte. Dies schränkt ihre Verwendung in der Überwachung bei schwachem Licht und der wissenschaftlichen Bildgebung ein, wenn keine Kühlung verfügbar ist. PbS-Quantenpunkt-Fotodioden zeigten Dunkelstromdichten von 0,0025 µA/cm² bis 100 µA/cm², abhängig von der Architektur. Hochleistungs-InGaAs-Dioden hielten Werte unter 0,02 µA/cm² im selben veröffentlichten Vergleich. Die temperaturbezogene Verschiebung der Absorptionskante erschwert auch die Kalibrierung in Hyperspektralsystemen, bei denen schmale Spektralbänder konsistent bleiben müssen. KAIST berichtete von einer 85-fachen Infrarotsignalverstärkung bei Raumtemperatur durch Lawinenelektronenverstärkung in kolloidalen Quantenpunkten. Fortschritte bei der Verstärkung und dem Gerätedesign könnten diese Einschränkung für den Markt für Quantenpunkt-SWIR-Bildgebungssysteme verringern.[3]Kandidatenliste der besonders besorgniserregenden Stoffe zur Zulassung, Europäische Chemikalienagentur, echa.europa.eu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quantenpunkt-Material:
Bleibasierte Plattformen unterstützen das Volumen, während Indiumverbindungen die Konformität adressierenBleibasierte Quantenpunkte hielten im Jahr 2025 einen Marktanteil von 46,81 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme. PbS und PbSe profitieren von ausgereifter kolloidaler Synthese und etablierten Ligandenaustauschverfahren. Ihr Absorptionsfenster von 900 nm bis über 2.000 nm unterstützt mehrere kommerzielle SWIR-Anwendungen und gibt dem Markt für Quantenpunkt-SWIR-Bildgebungssysteme eine gut etablierte Materialbasis. Ein PbS-Syntheseprozess unter Verwendung von rückgewonnenem PbCl₂ aus verbrauchten Blei-Säure-Batterien erreichte eine Rückgewinnungsrate von 97 %. Der Prozess reduzierte die Produktionskosten auch um 23,2 % im Vergleich zu kommerziellem PbCl₂. Dieser Weg kann die Wettbewerbsfähigkeit bleibasierter Materialien erhalten, während die Anforderungen am Lebensende anspruchsvoller werden.
Indiumbasierte Quantenpunkte sollen bis 2031 mit einer CAGR von 15,91 % wachsen. Ihr bleifreies Profil ist für Verbraucher-, Medizin- und Automobil-Lieferketten relevant. Ein InAs-Dünnschicht-QD-Sensor lieferte eine externe Quanteneffizienz von 28 % bei 1.200 nm und einen Dynamikbereich von 83,5 dB. Forscher der Sungkyunkwan-Universität berichteten im April 2026 von einem Echtzeit-InAs-Quantenpunkt-Infrarotbildgebungsgerät mit einem Pixelarray und einem benutzerdefinierten ROIC. Die EU-Richtlinie 2024/1416 verschärfte die Cadmiumbeschränkungen, während die Europäische Chemikalienagentur Blei als einen von 250 besonders besorgniserregenden Stoffen ab Juni 2025 aufführte. Quecksilber-Chalkogenid-Quantenpunkte bleiben jenseits von 2.000 nm relevant, und andere Materialien wie Ag₂Te erhalten Forschungsaufmerksamkeit für Sensoranwendungen.[4]Halbleiterwafer-Inspektion, SWIR-Bildgebung, Allied Vision Technologies, alliedvision.com.


Nach Produkttyp:
Kameras führen beim Umsatz, während OEM-Plattformen die Integration vertiefenSWIR-Kameras machten im Jahr 2025 41,63 % der Marktgröße für Quantenpunkt-SWIR-Bildgebungssysteme aus. Integratoren für maschinelles Sehen verwenden diese Systeme als schlüsselfertige Produkte mit eingebetteter Bildsignalverarbeitung und validierter Objektivkompatibilität. GigE-Vision- und Camera-Link-Schnittstellen unterstützen auch die Bereitstellung in etablierten Produktionsumgebungen. Kamerakerne und -module bedienen Integratoren, die multispektrale Rigs aufbauen. Fokusebenen-Arrays und Bildsensoren bleiben wichtig, wo Käufer Zugang zu nackten Sensoren für angepasste Optiken benötigen. Dieser Produktmix ermöglicht es dem Markt für Quantenpunkt-SWIR-Bildgebungssysteme, Standardinstallationen sowie spezialisierte Forschungs- oder Verteidigungsanforderungen zu bedienen.
Benutzerdefinierte und OEM-Sensorplattformen sollen bis 2031 mit einer CAGR von 14,23 % expandieren. Automobil-Tier-1-Zulieferer und ODMs für Unterhaltungselektronik benötigen Sensorhardware, die ohne eine vollständige Kamerabaugruppe eingebettet werden kann. TriEye und LITEON stellten den TES200 CMOS-basierten SWIR-Sensor im August 2025 als Muster zur Verfügung. Das Chip-Level-Format kann Gehäuse-, Kühl- und Schnittstellenanforderungen in fertigen Produkten reduzieren. SWIR Vision Systems gab ein Multiband-Fokusebenen-Array bekannt, das Mikrobolometer- und CQD-SWIR-Detektoren auf einem einzigen ROIC kombiniert. Solche Designs können den Markt für Quantenpunkt-SWIR-Bildgebungssysteme in thermische und SWIR-Fusionsanwendungen erweitern.
Nach Bildgebungsarchitektur:
Flächenscan-Systeme führen, während Hyperspektral-Systeme an Bedeutung gewinnenFlächenscan-Systeme hielten im Jahr 2025 einen Marktanteil von 43,27 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme. Sie erfassen einen vollständigen räumlichen Rahmen auf einmal. Dies macht sie geeignet für die 2D-Defekterkennung, Wafer-Inspektion und industrielle Überwachung. Zeilenscan-Systeme sind die zweitgrößte Architekturgruppe. Sie werden für Papier-, Textil- und Folienlinien verwendet, bei denen sich das Material kontinuierlich bewegt. Multispektrale und Snapshot-Systeme hielten kleinere Positionen, gewinnen aber an Relevanz in Handgeräten und drohnenmontierten Geräten im gesamten Markt für Quantenpunkt-SWIR-Bildgebungssysteme.
Hyperspektral-Systeme sollen bis 2031 mit einer CAGR von 15,83 % wachsen. Niedrigere Sensorkosten und die Verfügbarkeit chemometrischer Software verbessern ihre Eignung für Recycling und Lebensmittelsortierung. Specims FX19-Push-Broom-Kamera arbeitet von 1.130–1.920 nm mit bis zu 527 fps und hat eine räumliche Auflösung von 640 Pixeln. Ihre Leistung unterstützt die Inline-Inspektion bei Fördergeschwindigkeiten über 3 m/s. Imecs metaoberflächen-integrierte Quantenpunkt-Fotodioden kodieren die spektrale Selektivität während der CMOS-Lithografie. Dies könnte die Snapshot-Hyperspektralbildgebung in Flächenscan-Hardware ermöglichen und den Markt für Quantenpunkt-SWIR-Bildgebungssysteme im Laufe der Zeit umgestalten.
Nach Endverbraucherbranche:
Industrielle Fertigung führt, während Automobil und Mobilität am schnellsten wächstDie industrielle Fertigung machte im Jahr 2025 27,43 % des Marktes für Quantenpunkt-SWIR-Bildgebungssysteme aus. Die Inspektion von Elektronik, Batterien und fortschrittlichen Materialien ist eine wichtige Nachfragequelle. Die SWIR-Materialidentifikation kann die Linienausbeute und Prozesskontrolle unterstützen. Halbleiter und Elektronik rangierten unter den Endverbrauchern an zweiter Stelle. Die Nachfrage steigt, da fortschrittliche Verpackung die Komplexität der Inspektion erhöht. Luft- und Raumfahrt sowie Verteidigung erzielen ebenfalls Umsätze durch Nutzlasten für persistente Überwachung, obwohl Qualifizierungszyklen die Einführung im Markt für Quantenpunkt-SWIR-Bildgebungssysteme verlangsamen.
Automobil und Mobilität soll bis 2031 mit einer CAGR von 15,63 % wachsen. Die Nachfrage ist mit der Insassenüberwachung, der LiDAR-Beleuchtungserkennung und der Fahrspurerkennung bei jedem Wetter verbunden. Im April 2026 demonstrierte DGIST einen 32×32-Pixel-Ag₂Te-Quantenpunkt- und MoS₂-Hybrid-Infrarotbildsensor für Nebel- und Nachtbildgebung. Lebensmittel und Landwirtschaft übernehmen hyperspektrale Klassifizierung über Premium-Produkte hinaus. Gesundheitseinrichtungen und Forschungsinstitutionen kaufen Fokusebenen-Arrays und Kamerakerne für die Spektralmikroskopie. Recycling- und Umweltdienstleistungen erfordern eine höhere Reinheit bei der Kunststoffsortierung, während Unterhaltungselektronik eine längerfristige Chance in der biometrischen Sensorik und XR-Displays bleibt.
Geografische Analyse
APAC-Markt für Quantenpunkt-SWIR-Bildgebungssysteme
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 38,71 % am Markt für Quantenpunkt-SWIR-Bildgebungssysteme und wird voraussichtlich bis 2031 mit einem CAGR von 14,83 % wachsen. Chinas Bemühungen um Halbleiter-Eigenversorgung haben die lokale Nachfrage nach Wafer-Inspektion erhöht. Südkorea hat sich von der Forschung hin zur produktionsorientierten Entwicklung weiterentwickelt. Ein Team der Dong-eui University und der Korea University entwickelte im August 2025 ein Abscheidungsverfahren für QD-Photodioden-Arrays mit 268 ppi ohne Fotolithografie. Gpixel veröffentlichte im Oktober 2025 in Japan die Zeilenscan-Sensoren GIR1201 und GIR2505. Die Sensoren erreichten eine Quanteneffizienz von 75 % bei 1.550 nm und waren für die Inspektion von Lebensmitteln, Recycling und Halbleitern vorgesehen. Indien ist ein aufstrebender Markt mit hoher Nachfrage, da die inländische Elektronikhersteller-Industrie Investitionen in die inline-Qualitätsprüfung unterstützt.
Nordamerika-Markt für Quantenpunkt-SWIR-Bildgebungssysteme
Nordamerika ist die zweitgrößte regionale Position im Markt für Quantenpunkt-SWIR-Bildgebungssysteme. Die Vereinigten Staaten unterstützen eine leistungsstarke Nachfrage in den Bereichen Luft- und Raumfahrtaufklärung, Präzisionslandwirtschaft und Wafer-Inspektion. Die durch den CHIPS and Science Act geförderte Fab-Erweiterung hat den Bedarf an Werkzeugen zur Unterflächeninspektion erhöht. SWIR Vision Systems, TriEye, Princeton Infrared Technologies und Sensors Unlimited bieten Versorgungstiefe für kommerzielle und Verteidigungsanforderungen. Die Beschaffung im Verteidigungs- und Luft- und Raumfahrtbereich kann kurzfristige Volumenänderungen abmildern. Diese Programme stützen jedoch die durchschnittlichen Verkaufspreise, die die Rentabilität der Lieferanten sichern.
EMEA- und Südamerika-Markt für Quantenpunkt-SWIR-Bildgebungssysteme
Europa verfügt über eine starke Pipeline von der Forschung zur Kommerzialisierung sowie über eine etablierte Nachfrage im Bereich Automobil und Präzisionsmaschinen. Imec, Emberion, Qurv Technologies und QDI Systems bilden eine konzentrierte Basis regionaler Quantenpunkt-Entwicklung. CSEM und QDI Systems stellten im Juni 2025 einen QD-CMOS-Sensor für direkte Röntgen- und SWIR-Bildgebung auf einem Chip vor. Deutschland, das Vereinigte Königreich und Frankreich sind bedeutende Endmärkte aufgrund von Automobil-Tier-1-Zulieferern und dem Bedarf an Maschineninspektion. Südamerika, der Nahe Osten und Afrika befinden sich noch in einem frühen Adoptionsstadium. Ihre ersten Käufe konzentrieren sich auf Verteidigung, Grenzüberwachung und Forschungseinrichtungen.

Wettbewerbslandschaft
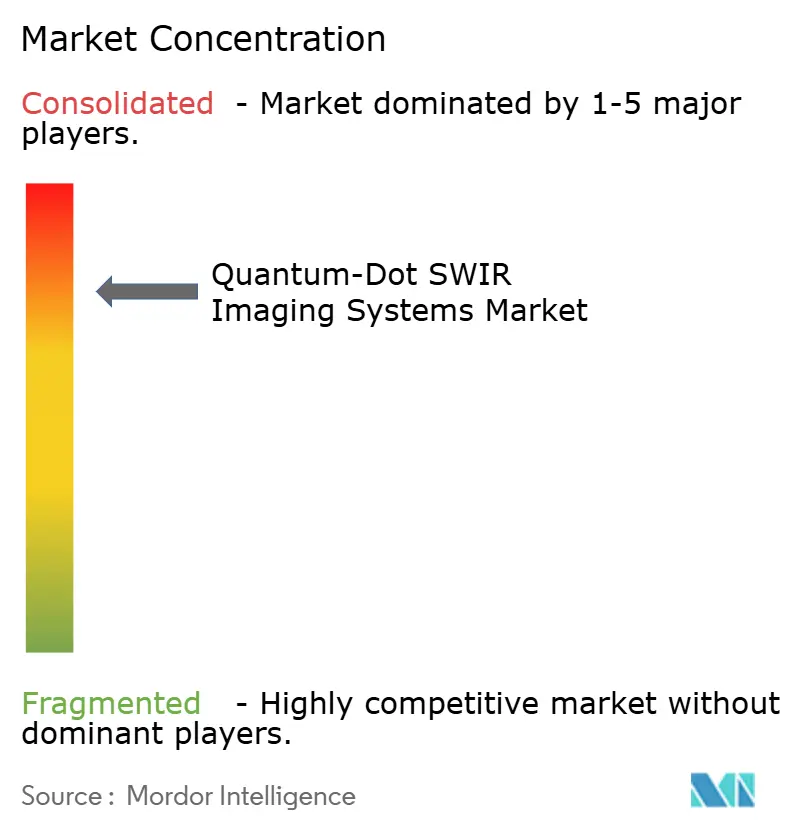
Der Markt für Quantenpunkt-SWIR-Bildgebungssysteme ist auf Systemebene konsolidiert und über Materialien und Komponenten fragmentiert. Teledyne Technologies, Hamamatsu Photonics und Xenics bringen etablierte Integrationsfähigkeiten und Kundenbeziehungen mit. SWIR Vision Systems, Emberion, QDI Systems und TriEye konkurrieren durch Sensorkosten, Fertigungskompatibilität und spektrale Flexibilität. Volumenqualifizierte CQD-Abscheidung auf 8-Zoll- und 12-Zoll-CMOS-Wafern ist eine wichtige Wettbewerbsfähigkeit. Sie ist schwer zu replizieren, da sie eine koordinierte Entwicklung der Fotodiode, des ROIC und der Verpackung erfordert. Die Wettbewerbsposition jedes Anbieters hängt daher sowohl von der Geräteleistung als auch von seiner Fähigkeit ab, konsistent in großem Volumen zu fertigen.
Imec demonstrierte im Dezember 2025 QD-Fotodioden, die mit Metaoberflächen auf einer 300-mm-CMOS-Pilotlinie integriert wurden. Das Lizenzmodell könnte Lieferantenbeziehungen verändern, da mehr Unternehmen Zugang zu angepassten SWIR-Sensorprozessen suchen. SWIR Vision Systems gab auch ein Multiband-Fokusebenen-Array-Design bekannt, das CQD- und Mikrobolometer-Detektion auf einem einzigen ROIC kombiniert. Das Design veranschaulicht, wie geistiges Eigentum bei der multispektralen Integration die Differenzierung stärken kann. Die Branche der Quantenpunkt-SWIR-Bildgebungssysteme sieht auch Partnerschaften statt Übernahmen. Dies spiegelt die spezialisierte Natur des Wissens über Quantenpunkt-Materialien und die Kosten ihrer Integration in fertige Systeme wider.
QDI Systems und Allied Vision gaben im April 2026 eine Partnerschaft bekannt, um QD-basierte SWIR-Sensoren für Allied Visions industrielle Kameraplattformen zu kommerzialisieren. Die Partnerschaft zielt auf Materialanalyse-, Feuchtigkeitserkennung- und Drohnenbildgebungsanwendungen ab. TriEye und LITEON schlossen im August 2025 eine Partnerschaft für ein VCSEL-betriebenes Sensorsystem, das den TES200-Sensor mit einem 1.135-nm-VCSEL-Array kombiniert. Dieses Modell stimmt die Beleuchtungsquelle und den Empfänger für den Automobil- und Industrieeinsatz aufeinander ab. Chancen bestehen bei Rückfahrkameras, Drohnen für die Präzisionslandwirtschaft und Verbraucher-Biometrie. Kein QD-SWIR-Anbieter hatte bis Mitte 2026 eine Design-in-Skalierung in diesen Anwendungen im gesamten Markt für Quantenpunkt-SWIR-Bildgebungssysteme erreicht.
Marktführer im Bereich Quantenpunkt-SWIR-Bildgebungssysteme
ON Semiconductor Corporation
Emberion Oy
Qdi Systems B.V.
Quantum Solutions LLC
Nanoco Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Quantenpunkt-SWIR-Bildgebungssysteme
- ON Semiconductor Corporation
- SWIR Vision Systems, Inc.
- Emberion Oy
- Qdi Systems B.V.
- Quantum Solutions LLC
- Nanoco Technologies Limited
- Teledyne Technologies Incorporated
- Teledyne FLIR LLC
- Hamamatsu Photonics K.K.
- Sony Semiconductor Solutions Corporation
- Lynred SAS
- Allied Vision Technologies GmbH
- New Imaging Technologies SA
- Raptor Photonics Limited
- Princeton Infrared Technologies, Inc.
- Sensors Unlimited, Inc.
- Xenics NV
- Corning Incorporated
- Collins Aerospace LLC
- Leonardo DRS, Inc.
- STMicroelectronics N.V.
- Interuniversitair Micro-Electronica Centrum vzw
- Qurv Technologies S.L.
- TriEye Ltd.

Recent Industry Developments in Markt für Quantenpunkt-SWIR-Bildgebungssysteme
- Mai 2026: Teledyne DALSA brachte Kaleido™ auf den Markt, eine SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von bis zu 1.280 Pixeln bei Zeilenraten über 2,3 kHz über eine 10-GigE-Schnittstelle. Das vertikal integrierte System vereint Sensor, Spektrograf und Schnittstelle in einer einzigen Einheit, die auf industrielles Recycling, Lebensmittelsicherheit, Pharmazeutika und Abfallmanagement abzielt und die Integrationszeit für Maschinenbauer erheblich reduziert.
- April 2026: QDI Systems B.V. und Allied Vision Technologies GmbH gaben eine strategische Partnerschaft bekannt, um QD-basierte SWIR-Sensoren als Drop-in-Upgrades für Allied Visions industrielle Kameraplattformen zu kommerzialisieren, mit dem Ziel auf Märkte für Materialanalyse, Feuchtigkeitserkennung und drohnenbasierte Bildgebung, bei denen InGaAs-Kostenbeschränkungen die Einführung eingeschränkt haben.
- April 2026: DGIST, KIST und KIMS demonstrierten gemeinsam einen hybriden Ag₂Te-Quantenpunkt- und MoS₂-2D-Halbleiter-Infrarotbildsensor, der einen 32×32-Pixel-Array-Betrieb mit stabiler Nebel- und Rauchbildgebung erreicht und auf autonome Fahrzeuganwendungen durch standardmäßige CMOS-kompatible Fertigung abzielt.
- April 2026: Das Team der Sungkyunkwan-Universität realisierte den weltweit ersten Echtzeit-InAs-basierten Quantenpunkt-Infrarotbildgebungsgerät, der ein Pixelarray mit einem benutzerdefinierten ROIC für autonome Fahrzeuge und Sicherheitskameraanwendungen kombiniert und den Übergang von Labordemonstrationen zu funktionalen Bildgebungssystemen markiert.


Umfang des globalen Berichts über den Markt für Quantenpunkt-SWIR-Bildgebungssysteme
Der Markt für Quantenpunkt-SWIR-Bildgebungssysteme bezieht sich auf kurzwellige Infrarot-Bildgebungslösungen, die nanoskalige Halbleiterkristalle (Quantenpunkte) als primäres Lichterfassungsmaterial verwenden. Im Gegensatz zu herkömmlichen InGaAs-Sensoren bieten Quantenpunkt-Detektoren aus Materialien wie Bleisulfid, Quecksilber-Chalkogenid oder Indiumarsenid eine abstimmbare Wellenlängenabsorption, niedrigere Fertigungskosten und eine einfachere Integration mit Standard-Silizium-Ausleseschaltkreisen. Diese Systeme werden zunehmend in den Bereichen Industrie, Automobil, Lebensmittel und Unterhaltungselektronik für kompakte, kostengünstige Nachtsicht, Materialsortierung und chemische Analyse eingesetzt.
Der Bericht über den Markt für Quantenpunkt-SWIR-Bildgebungssysteme ist segmentiert nach Quantenpunkt-Material (bleibasierte Quantenpunkte (PbS, PbSe), Quecksilber-Chalkogenid-Quantenpunkte (HgTe, HgSe), indiumbasierte Quantenpunkte (InAs, InSb) und andere aufkommende Quantenpunkt-Materialien), Produkttyp (SWIR-Kameras, Kamerakerne und -module, Fokusebenen-Arrays und Bildsensoren sowie benutzerdefinierte/OEM-Sensorplattformen), Bildgebungsarchitektur (Flächenscan-Systeme, Zeilenscan-Systeme, Hyperspektral-Systeme sowie multispektrale und Snapshot-Systeme), Endverbraucherbranche (industrielle Fertigung, Halbleiter und Elektronik, Luft- und Raumfahrt sowie Verteidigung, Automobil und Mobilität, Lebensmittel und Landwirtschaft, Recycling und Umweltdienstleistungen, Gesundheitswesen und Forschungseinrichtungen, Unterhaltungselektronik und andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bleibasierte Quantenpunkte (PbS, PbSe) |
| Quecksilber-Chalkogenid-Quantenpunkte (HgTe, HgSe) |
| Indiumbasierte Quantenpunkte (InAs, InSb) |
| Andere aufkommende Quantenpunkt-Materialien |
| SWIR-Kameras |
| Kamerakerne und -module |
| Fokusebenen-Arrays und Bildsensoren |
| Benutzerdefinierte/OEM-Sensorplattformen |
| Flächenscan-Systeme |
| Zeilenscan-Systeme |
| Hyperspektral-Systeme |
| Multispektrale und Snapshot-Systeme |
| Industrielle Fertigung |
| Halbleiter und Elektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Mobilität |
| Lebensmittel und Landwirtschaft |
| Recycling und Umweltdienstleistungen |
| Gesundheitswesen und Forschungseinrichtungen |
| Unterhaltungselektronik |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Quantenpunkt-Material | Bleibasierte Quantenpunkte (PbS, PbSe) | ||
| Quecksilber-Chalkogenid-Quantenpunkte (HgTe, HgSe) | |||
| Indiumbasierte Quantenpunkte (InAs, InSb) | |||
| Andere aufkommende Quantenpunkt-Materialien | |||
| Nach Produkttyp | SWIR-Kameras | ||
| Kamerakerne und -module | |||
| Fokusebenen-Arrays und Bildsensoren | |||
| Benutzerdefinierte/OEM-Sensorplattformen | |||
| Nach Bildgebungsarchitektur | Flächenscan-Systeme | ||
| Zeilenscan-Systeme | |||
| Hyperspektral-Systeme | |||
| Multispektrale und Snapshot-Systeme | |||
| Nach Endverbraucherbranche | Industrielle Fertigung | ||
| Halbleiter und Elektronik | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Automobil und Mobilität | |||
| Lebensmittel und Landwirtschaft | |||
| Recycling und Umweltdienstleistungen | |||
| Gesundheitswesen und Forschungseinrichtungen | |||
| Unterhaltungselektronik | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Quantenpunkt-SWIR-Bildgebungssysteme?
Der Markt für Quantenpunkt-SWIR-Bildgebungssysteme wird im Jahr 2026 auf 54,09 Millionen USD geschätzt und soll bis 2031 mit einer CAGR von 12,13 % 95,88 Millionen USD erreichen.
Was treibt die Nachfrage nach Quantenpunkt-SWIR-Bildgebungssystemen an?
Die QD-on-CMOS-Produktion kann die Sensorkosten senken, während Halbleiterinspektion, Sortierautomatisierung und Automobilsensorik die Anwendungsfälle erweitern.
Welches Quantenpunkt-Material führt beim Umsatz?
Bleibasierte Quantenpunkte führten im Jahr 2025 mit einem Anteil von 46,81 %, aufgrund ihres etablierten Syntheseökosystems und des breiten Absorptionsbereichs.
Welche Bildgebungsarchitektur wächst am schnellsten?
Hyperspektral-Systeme sollen bis 2031 mit einer CAGR von 15,83 % wachsen, unterstützt durch Recycling- und Lebensmittelsortierungsanwendungen.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 14,83 % wachsen, unterstützt durch Halbleiterinvestitionen in China, Südkorea und Japan.
Was schränkt die breitere Einführung von Quantenpunkt-SWIR ein?
Qualifizierungskosten, Dunkelstromleistung, Temperaturstabilität und Dünnschichtgleichmäßigkeit bei Volumen bleiben wichtige Einschränkungen.
Seite zuletzt aktualisiert am:



