
公共サービス・エクスペリエンス・プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.58 十億米ドル |
| 市場規模 (2031) | 27.92 十億米ドル |
| Growth Rate (2026 - 2031) | 13.88 % |
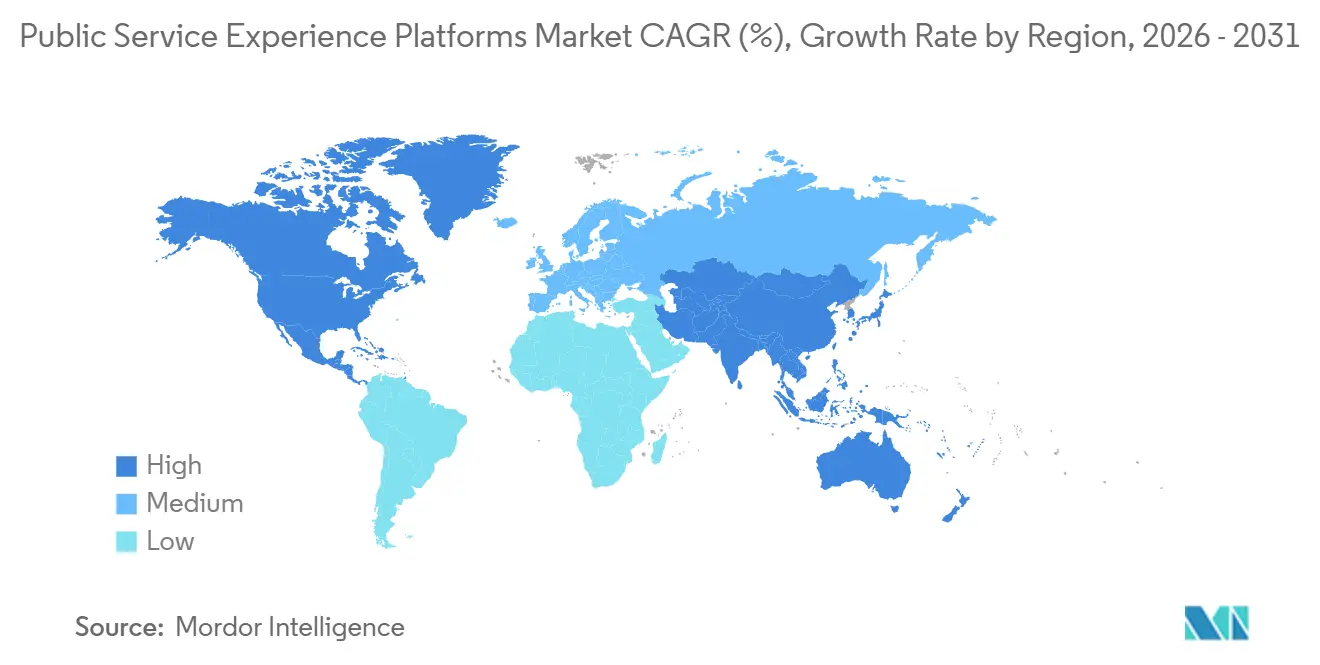
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
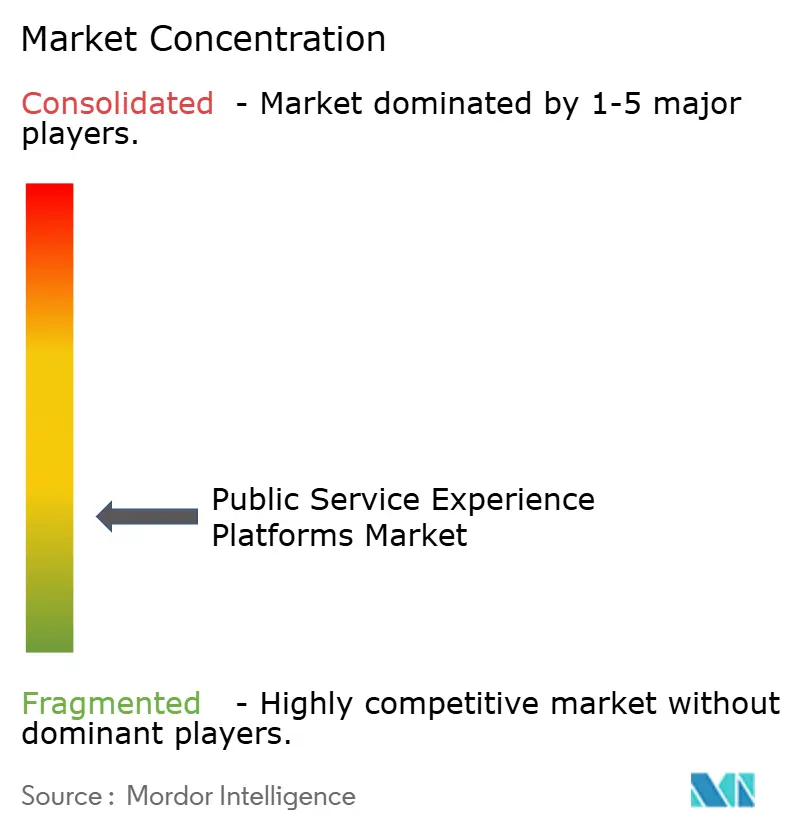
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる公共サービス・エクスペリエンス・プラットフォーム市場分析
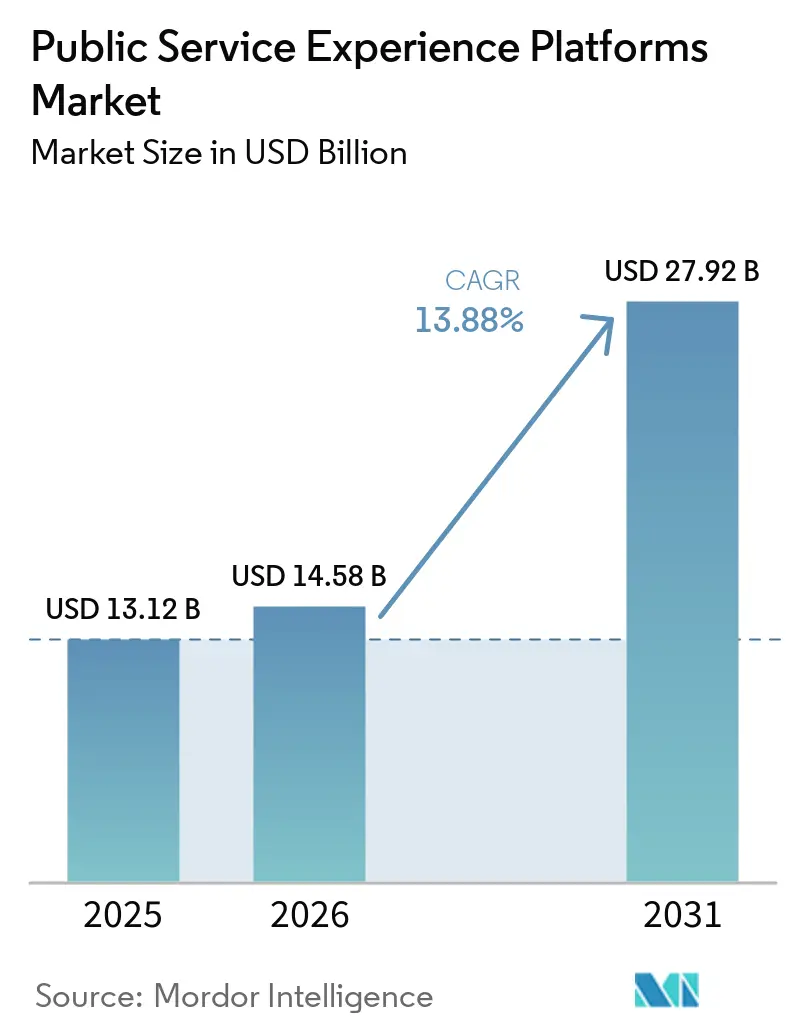
公共サービス・エクスペリエンス・プラットフォーム市場規模は2025年に13.12 ビリオン 米ドルと評価され、2026年の14.58 ビリオン 米ドルから2031年には27.92 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 13.88%で成長する見込みです。各国政府は、個別のプロセス主導型取引から、複数の機関やチャネルにわたって市民を支援する統合サービスへと移行しています。この転換は、ワークフロー、デジタルアイデンティティ、コミュニケーション、サービス解決を単一の運用環境に統合するプラットフォームを優位にします。レガシーシステムの近代化、デジタルアイデンティティ要件、アクセシブルなサービスへの需要が、これらのプラットフォームの必要性を高めています。大手エンタープライズソフトウェアプロバイダーは連邦・州政府との契約を追求し、政府技術専門企業はカスタマイズされた機能を持つローカル展開に注力しています。AIへの投資も競争上の優先事項を変えており、機関は自動化をサービスワークフロー内に組み込むことを、別個のアドオンとしてではなく、ますます期待するようになっています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年の公共サービス・エクスペリエンス・プラットフォーム市場シェアの72.12%を占め、サービスは2031年までにCAGR 14.66%で拡大する見込みです。
- 展開モデル別では、クラウドが2025年の収益の55.21%を占め、公共サービス・エクスペリエンス・プラットフォーム市場において2031年までにCAGR 15.26%で拡大する見込みです。
- プラットフォームタイプ別では、市民エンゲージメントポータルが2025年の収益の23.32%を占め、デジタルアイデンティティおよび認証プラットフォームは2031年までにCAGR 14.78%で拡大する見込みです。
- 政府レベル別では、連邦展開が2025年の収益の38.88%を占め、公共サービス・エクスペリエンス・プラットフォーム市場において地方・自治体展開は2031年までにCAGR 15.10%で拡大する見込みです。
- アプリケーション別では、サービス提供アプリケーションが2025年の収益の21.12%を占め、緊急・非緊急サービスリクエストは2031年までにCAGR 14.87%で拡大する見込みです。
- 地域別では、北米が2025年の収益の38.49%を占め、公共サービス・エクスペリエンス・プラットフォーム市場においてアジア太平洋地域は2031年までにCAGR 15.64%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネル政府サービスアクセスに対する市民需要の高まり | +3.2% | グローバル | 短期(2年以内) |
| AI対応ケースルーティングとサービス解決 | +2.8% | グローバル(北米・欧州での早期集中) | 中期(2〜4年) |
| レガシー公共部門システムのクラウド近代化 | +2.4% | グローバル(北米・欧州主導、アジア太平洋地域で拡大中) | 中期(2〜4年) |
| 政府のデジタルアイデンティティと同意管理の拡大 | +2.0% | 欧州、アジア太平洋、南米 | 長期(4年以上) |
| 機関間のプライバシー保護データ共有 | +1.4% | 欧州・北米(中東への波及あり) | 長期(4年以上) |
| アクセシビリティコンプライアンスと多言語サービスの義務化 | +1.0% | グローバル(欧州・アジア太平洋地域に規制義務が集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オムニチャネル政府サービスアクセスに対する市民需要の高まり
市民はウェブポータル、モバイルアプリケーション、電話、テキストメッセージ、対面窓口を通じた一貫したサービスをますます期待しています。オーストラリア政府のデジタルエクスペリエンスポリシーは2026年1月1日に完全施行され、連邦機関全体での統一アクセスポイント、パフォーマンス測定、インクルーシブな提供が求められています。[1]オーストラリア政府財務省、「デジタルエクスペリエンスポリシー」、オーストラリア政府、digital.gov.au。 これらの要件により、単一チャネルのプロジェクトは新しい政府プログラムには適さなくなっています。機関はまた、利用者がサービスチャネル間を移動する際に一貫性を失わずにインタラクションデータを接続する必要があます。この必要性は、ネイティブなチャネル調整機能を持つプラットフォームが必要な運用モデルを満たせるため、公共サービス・エクスペリエンス・プラットフォーム市場を支援します。サービス基準への準拠は予算審査にも影響を与える可能性があり、それにより有能な提供システムが機関の計画においてより重要になります。
AI対応ケースルーティングとサービス解決
AIはパイロットから政府サービスデスクへと移行しており、プラットフォームの全面刷新サイクルを待たない需要を生み出しています。2026年、ローリー市はServiceNow L1 AIスペシャリストを社内AIエンジニアリングチームなしで展開し、サービスデスクコストの66%削減と年間1,300時間以上のスタッフ時間の回収を報告しました。この展開ではAIエージェントによってITサポートリクエストのほぼ半数が解決されました。[2]ServiceNow、「ServiceNowが新規顧客獲得により米国ほぼ全50州でAI主導の政府再構築を加速」、ServiceNowニュースルーム、newsroom.servicenow.com。 経済協力開発機構(OECD)は2025年の調査で、加盟国の67%が公共サービスの設計と提供の改善にAIを活用していると報告しました。[3]経済協力開発機構、「公共サービスの設計と提供におけるAI」、OECD、oecd.org。 この採用により、自動化されたルーティングと解決は新規調達においてより一般的な要件となっています。したがって、公共サービス・エクスペリエンス・プラットフォーム市場は、ケースワークフローとチャットインタラクションにAIエージェントを組み込むプロバイダーを優遇します。
レガシー公共部門システムのクラウド近代化
老朽化した政府技術は依然として大きな障害ですが、代替プラットフォームへの需要も維持しています。米国政府説明責任局(GAO)は2025年7月に、緊急近代化が必要な連邦システムを11件特定し、その年齢は23年から60年に及びます。そのうち8件はサポートが終了または時代遅れのプログラミング言語を使用しており、7件はサイバーセキュリティの脆弱性を抱えており、修復には完全な置き換えが必要でした。[4]米国政府説明責任局、「連邦レガシーIT:機関は数十年前の重要システムの近代化計画を立てる必要がある」、米国政府説明責任局、gao.gov。 アイオワ州は2026年6月、州の行政部門データを州サーバーからAmazon Web Servicesに移行すると発表し、10年間で5億2,500万 米ドル以上の節約を見込んでいます。近代化プロジェクトでは、新しいソフトウェアに加えて、データ移行、インターフェース作業、変更管理、マネージドサポートが必要になることが多いです。このパターンは、ベンダーの関与を初期実装以降にも拡大することで、公共サービス・エクスペリエンス・プラットフォーム市場を支援します。
政府のジタルアイデンティティと同意管理の拡大
デジタルアイデンティティは、接続された公共サービスのコアレイヤーになりつつあります。EU規則2024/1183は、EU加盟国に対して2026年末までに市民、居住者、企業がデジタルアイデンティティウォレットを利用できるようにすることを義務付けています。[5]欧州委員会、「欧州デジタルアイデンティティ」、欧州委員会、commission.europa.eu。 このフレームワークは4億5,000万人以上の潜在的ユーザーをカバーし、欧州向けサービスを提供するプラットフォームには相互運用可能なアイデンティティと同意慣行のサポートが求められます。マレーシアのMyDigital IDは114の政府オンラインサービスと接続し、2026年6月までに19の州レベルプラットフォームに拡大しました。OECDは加盟国の92%がデジタルアイデンティティ戦略を持つと報告しましたが、人口普及率が90%を超えたのはわずか9カ国でした。国家戦略と広範な登録の間のギャップは、アイデンティティオーケストレーションを管理できるプロバイダーの継続的な役割を残しています。また、機関をまたいだ安全なアクセスを必要とするサービスにおいて、公共サービス・エクスペリエンス・プラットフォーム市場への明確な参入機会を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラットフォーム統合を遅らせる調達サイクル | -1.6% | グローバル(北米・欧州で最も深刻) | 短期(2年以内) |
| クラウド展開を制限するデータ主権の制約 | -1.2% | 欧州、中東、アジア太平洋(インド・中国を含む) | 長期(4年以上) |
| 断片化したレガシーシステム全体にわたる統合の複雑さ | -0.8% | グローバル(北米に最も集中) | 中期(2〜4年) |
| サービス障害後のサイバーセキュリティと公的信頼へのリスク | -0.5% | グローバル(欧州・北米で深刻) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プラットフォーム統合を遅らせる調達サイクル
政府の調達規則は競争と財政的説明責任を促進しますが、クラウドプラットフォームの意思決定を遅らせる可能性があります。OECDは2026年に、加盟国の55%が反復的なデジタル提供に適した調達アプローチを採用していると報告しました。残りの国々は、旧来のハードウェアおよびソフトウェア購入向けに設計された契約構造を通じてクラウドプラットフォームを評価している可能性があります。欧州および南米では、複数年にわたる入札が近代化の決定からプラットフォーム開始まで18〜36ヶ月を要する場合があります。これにより収益認識が先送りされ、提供チームが最終的な落札を待つ状況が生じる可能性があります。公共サービス・エクスペリエンス・プラットフォーム市場は、ベンダーが大規模なエンタープライズ契約と並行してモジュール型展開オプションを提供する場合に恩恵を受けます。OpenGovとTyler Technologiesは、これらの制約の中で政府が機能できるよう支援する迅速な実装とマネージドサービスアプローチを強調しています。
クラウド展開を制限するデータ主権の制約
データローカライゼーション規則は、政府がクラウドベースの公共サービスシステムを展開できる場所を制限する可能性があります。フランスの政令第2026-272号は2026年4月17日に施行され、民間ラウドプロバイダーが取り扱う機密性の高い公共行政データの保護を定めました。欧州委員会は2026年6月にクラウド主権フレームワークを公表し、法令遵守、処理場所、サプライチェーン管理を含む8つのカテゴリーにわたる4段階の主権有効性保証レベルを設けました。これらの条件により、プロバイダーはEU機関の契約に参加する前に認証が必要になる場合があります。主権インフラや適格な居住パートナーを持たないプロバイダーは、より長い販売プロセスや入札リストからの除外に直面する可能性があります。したがって、公共サービス・エクスペリエンス・プラットフォーム市場は、管轄区域をまたいだ異なる展開要件に対応する必要があります。地域コンプライアンス能力の構築と維持が困難なため、中小規模のベンダーはより高いコストに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
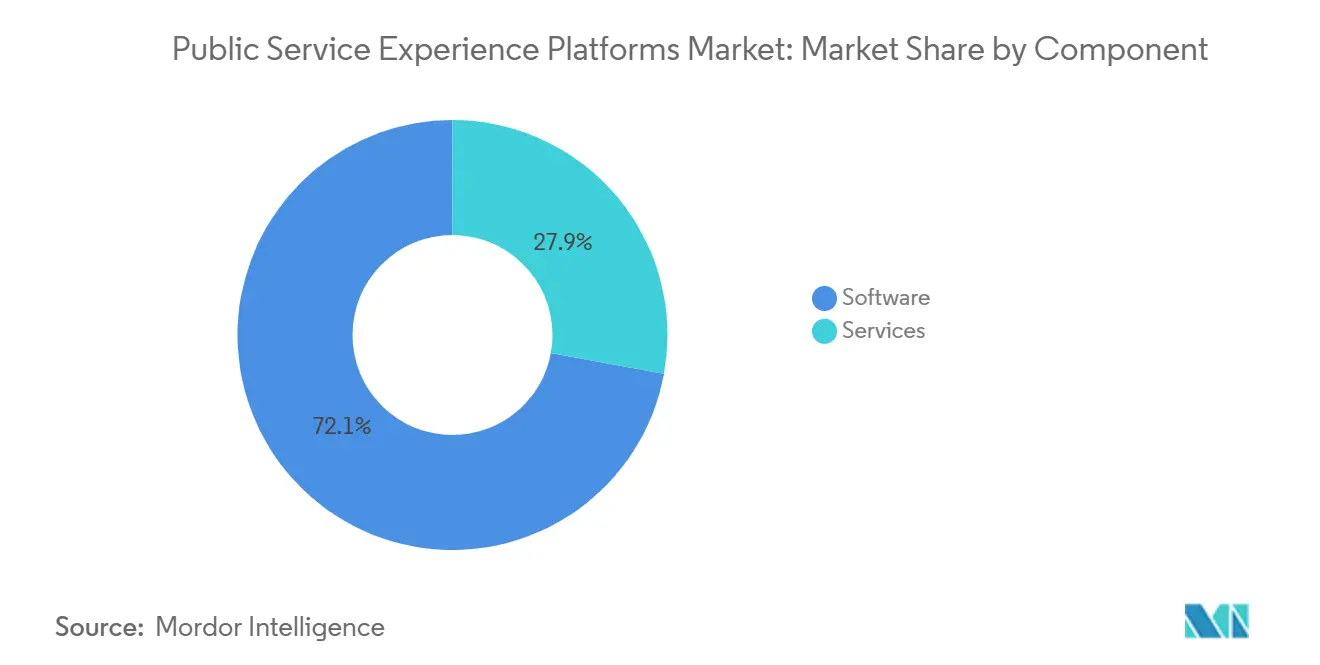
サービスが拡大する中でソフトウェア収益が中心的地位を維持ソフトウェアは2025年の公共サービス・エクスペリエンス・プラットフォーム市場シェアの72.12%を占める見込みです。政府の調達フレームワークはSaaSサブスクリプションをますます優遇しており、資本支出ではなく予測可能な年間ソフトウェア支出を生み出しています。統合イニシアチブは複数のポイントソリューションを統合スイートに置き換え、機関内のソフトウェアユーザー数とモジュール採用を増加させています。ソフトウェアの公共サービス・エクスペリエンス・プラットフォーム市場規模は、これらのライセンス契約の継続的な性質を反映しています。ただし、ソフトウェアプロバイダーは、自社製品がレガシー記録システムや既存の機関ワークフローと統合できることを実証する必要があります。
サービスは2031年までにCAGR 14.66%で拡大する見込みです。実装にはレガシーデータ移行、API統合、人材トレーニング、継続的なサポートが必要になることが多いです。GranicusとOpenGovは、大規模な内部プロジェクトチームを支援する能力を持たない小規模機関向けにマネージドサービスと政府サクセスオファリングを拡大しています。これらのオファリングは、複数年のサポート契約のもとで、アドバイザリーサービス、設定、その後の最適化を組み合わせています。ワシントンD.C.の最高技術責任者室はServiceNow AIプラットフォームを展開し、補助金管理処理時間を50〜60%削減することを目指すと予想されています。このイニシアチブは展開後の最適化サービスへの需要を持続させる可能性があります。


展開モデル別:
クラウドが政府各層でリードを維持クラウド展開は2025年の収益の55.21%を占め、2031年までにCAGR 15.26%で拡大する見込みです。この成長は、成熟したインストールベースとオンプレミスシステムからの継続的な移行を反映しています。アイオワ州の州全体のクラウドプログラムは、2026年に州の承認プロセスを経て進む取り組みの規模を示すと予想されており、10年間で5億2,500万 米ドルを超える節約が見込まれています。公共サービス・エクスペリエンス・プラットフォーム市場におけるクラウドの地位は、セキュリティ保証と明確に定義された運用上のメリットに依存しています。機関はまた、広範なローカルインフラを維持することなく市民向け機能を更新できる能力を重視しています。
オンプレミスシステムは、厳格なデータ主権要件のもとで運用する機関にとって引き続き重要です。フランス、ドイツ、インド、中東の管轄区域では、機密記録に対して外国企業が管理するインフラの使用を制限する場合があります。ハイブリッドモデルにより、機関は移行プロセス中にバックエンド記録をオンプレミスに保持しながら、クラウドベースの市民向けポータルとワークフローシステムを運用できます。FedRAMP認証は、米国連邦機関の間でクラウド製品に有利な調達ポジションを提供します。メリーランド州が2026年に数十年前のメインフレームから40億件の税務記録をクラウドプラットフォームに移行する計画は、レガシー環境から移行するワークロードの規模を示しています。
プラットフォームタイプ別:
市民エンゲージメントポータルがリードしデジタルアイデンティティが進展市民エンゲージメントポータルは2025年の公共サービス・エクスペリエンス・プラットフォーム市場シェアの23.32%を占める見込みです。あらゆるレベルの政府が、サービスカタログ、リクエスト、ステータス更新のための市民向けエントリーポイントを必要としています。ポータルへの以前の投資、モバイルファーストの設計要件、アクセシビリティ規制が市場リーダーシップを支えています。サービスリクエスト管理は、311スタイルのルーティング、追跡、履行システムを運用する地方政府にとって特に重要です。市民ポータルの公共サービス・エクスペリエンス・プラットフォーム市場規模は、政府サービスへの可視的な玄関口としての役割によって支えられています。
デジタルフォームとワークフロー自動化プラットフォームは、政府が紙ベースの手続きを削減するにつれて普及しています。OECDは加盟国の89%がサービス基準を採用し、55%が反復的なデジタル提供に沿った調達アプローチを採用していると報告しました。オープンデータプラットフォームは説明責任要件を支援しており、OECD加盟国の94%が公共機関にオープンデータの公開を義務付けていますが、APIアクセスを提供しているのは49%のみです。デジタルアイデンティティおよび認証プラットフォームは2031年までにCAGR 14.78%で拡大する見込みです。eIDAS 2の要件とオーストラリア、マレーシア、ペルーのプログラムがこのセグメントを支援し、統一された資格・給付記録への需要がケースおよび給付管理システムの採用を促進しています。
政府レベル別:
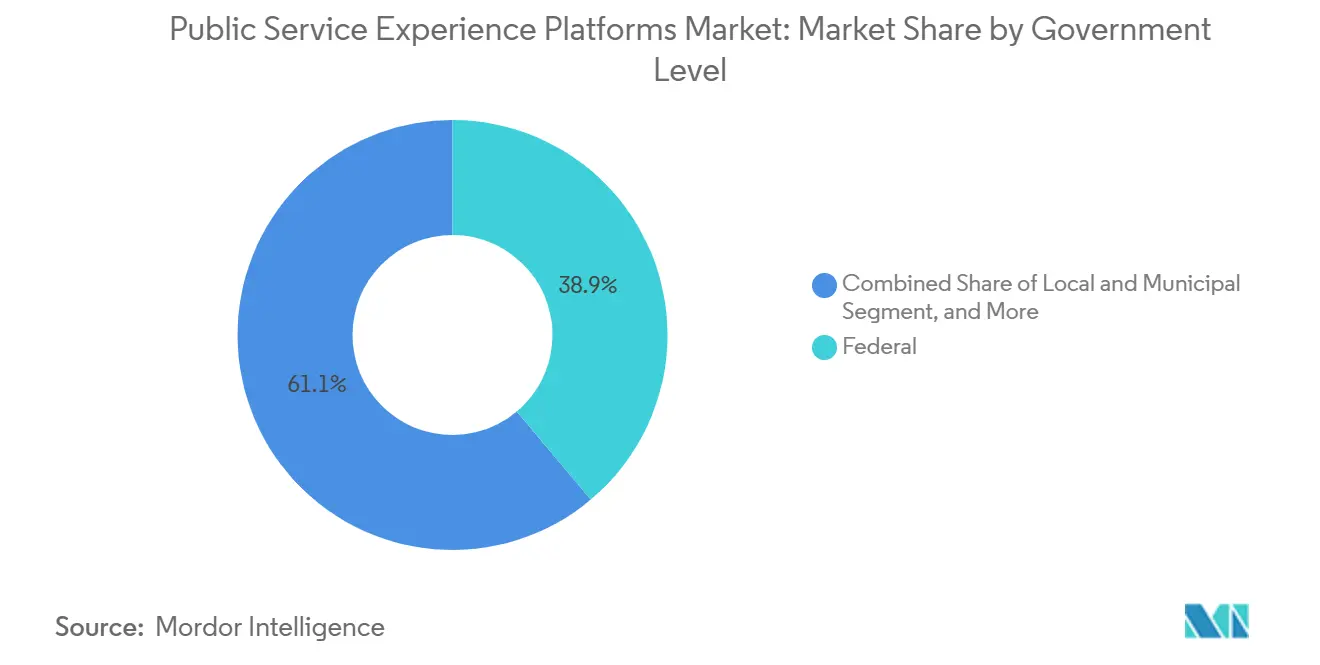
連邦収益がリードし自治体採用が増加連邦展開は2025年の収益の38.88%を占める見込みです。高い契約価値、複数年のライセンス契約、大規模な変革プログラムがこの地位を支えています。Salesforceは2026年1月にMissionforce National Security子会社を通じて米国陸軍から56億 米ドル、10年間のIDIQ契約を受注する見込みです。また、2026年7月には退役軍人省と16億 米ドルのエージェンティック・エンタープライズ・ライセンス契約を受注する見込みです。これらの受注は、公共サービス・エクスペリエンス・プラットフォーム市場が連邦需要に支えられている理由を示しています。
州・省政府は、断片化したシテムと複雑な統合要件を特徴とする相当規模の中間層を形成しています。ハワイ州は2026年にServiceNow AIプラットフォームを州全体のエンタープライズサービスとして立ち上げ、ヘルプデスク、ナレッジマネジメント、エンタープライズITサービス管理機能を支援する見込みです。地方・自治体展開は2031年までにCAGR 15.10%で拡大する見込みです。政府技術プロバイダーは、予算と技術スタッフが限られた管轄区域向けに低コストで迅速に展開できるオプションを開発しています。CivicPlusは10,000以上の地方政府クライアントにサービスを提供しており、2026年1月にコミュニケーション、会議管理、サービスリクエスト、建築基準執行向けのAI搭載製品を6つ立ち上げる見込みです。

アプリケーション別:
サービス提供がリードし緊急リクエストが進展サービス提供アプリケーションは2025年の収益の21.12%を占める見込みです。これらのアプリケーションは、受付・ルーティングから処理・解決まで、サービスリクエストのライフサイクル全体を支援し、あらゆる政府レベルにおける主要な調達優先事項となっています。市民エンゲージメントおよびケース管理アプリケーションは、コミュニケーション、資格管理、給付データ、機関間調整の機能を追加します。公共サービス・エクスペリエンス・プラットフォーム市場は、政府スタッフと市民にとって断絶したハンドオフを削減するアプリケーションを引き続き優遇します。
許可・ライセンスシステムは明確な運用上のケースを提示しており、自動化された発行により処理時間と対面トラフィックを削減できます。デジタル決済インフラの進歩に伴い、支払いおよび収益徴収ツールもますます重要になっています。OECDは、多くの政府サービス環境が市民採用へのメリットにもかかわらず、デジタル決済機能を依然として欠いていると指摘しました。公的記録および透明性アプリケーションは、オープンガバメントのコンプライアンスサイクルと連動しています。緊急・非緊急サービスリクエストアプリケーションは2031年までにCAGR 14.87%で成長する見込みであり、TAMMが2025年10月に計画しているスナップ・アンド・レポートツールなどのAI支援機能によって支えられています。
地域分析
北米パブリックサービスエクスペリエンスプラットフォーム市場
北米は2025年に世界収益の38.49%を占めると予測されている。同地域のパブリックサービスエクスペリエンスプラットフォーム市場は、大規模なデジタル変革予算、成熟した政府技術ベンダー基盤、および取引コストを削減する調達手段から恩恵を受けてる。米国では、政府説明責任局が11の緊急レガシーシステムに注力しており、近代化の取り組みを支援している。カナダは州レベルのクラウドプログラムを通じて貢献し、メキシコは国境を越えた貿易のデジタル化を通じて地域需要を牽引している。Salesforceへの56億米ドルの米陸軍契約受注は、連邦政府がAI、CRM、データ分析能力に対して長期的なコミットメントを持つことを示すものと期待されている。
欧州パブリックサービスエクスペリエンスプラットフォーム市場
欧州は第2位の地域ブロックであり、大規模なデジタルアイデンティティへの投資と特定のクラウド展開オプションに対する制限を組み合わせている。EUデジタルアイデンティティウォレット要件は、2026年までに加盟国による提供を義務付けている。ドイツ、フランス、英国が地域プラットフォーム投資の相当な割合を占めている。2025年1月、英国はデジタルサービス部門、中央データオフィス、AIインキュベーターを統合した「デジタル政府センター」を設立することが見込まれている。また、122の政府サービスのナビゲーションを支援するGOV.UKチャットの導入も予定されている。フランスの政令およびEUの主権フレームワークは、準拠した欧州インフラを持つプロバイダーを優遇している。
アジア太平洋・中東アフリカパブリックサービスエクスペリエンスプラットフォーム市場
アジア太平洋地域は2031年までにCAGR 15.64%で拡大すると予測されている。インド、韓国、日本、東南アジアにおける国家プログラムが近代化のタイムラインおよび調達サイクルを短縮している。中国は主に国家管理のサービスプラットフォームに依存しており、日本は国内サプライヤーとグローバルパートナーの組み合わせを活用している。中東はAIネイティブプラットフォームへの投資を進めており、ナイジェリアは2025年に1GOVエンタープライズコンテンツマネジメントシステムの展開を完了する見込みである。

競合環境
公共サービス・エクスペリエンス・プラットフォーム市場は、中程度に断片化した2層の競合構造を持っています。Salesforce、Microsoft、ServiceNow、Oracle、SAPが大規模な連邦・複数機関契約を競っています。Tyler Technologies、Granicus、OpenGov、Accela、CivicPlusは政府特化型の機能と迅速な展開スケジュールで競合しています。ServiceNowが2025年9月に米国一般調達局と締結する見込みのOneGov契約は、AIプラットフォームスイートで最大70%の割引を提供する見込みです。この契約は12ヶ月以内に米国ほぼ全50州での採用を支援する見込みです。
政府技術専門企業は、事前設定済み製品、公共部門の専門知識、迅速な実装を通じて競合しています。Granicusは2026年1月に7,000以上の公共部門クライアント向けに連邦エクスペリエンスクラウドを導入する見込みです。このスイートはAIエージェント、セキュアなエンゲージメントツール、FedRAMP認証、データ統合機能を組み合わせる見込みです。Accelaは2026年2月にNovotxを買収し、許可・ライセンスを超えてインフラ資産および作業管理へと事業を拡大する見込みです。2026年4月、OpenGovは予算編成、財務、許可、調達、人的資本管理にわたるAI機能を統合データ基盤上に組み込み、プラットフォームを拡充する見込みです。
多言語・アクセシビリティ準拠のサービス提供、積極的な給付アクセス、政府レベルをまたいだアイデンティティフェデレーションに競争機会が残っています。市民ジャーニー管理においてリアルタイム翻訳とWCAG 2.2準拠を組み合わるプラットフォームはほとんどありません。AIネイティブの政府技術スタートアップが小規模な管轄区域で早期の牽引力を得ており、AI対応ワークフローをサポートするためのプラットフォーム再設計を遅らせる専門企業に圧力をかける可能性があります。公共サービス・エクスペリエンス・プラットフォーム市場の集中スコアは10点中4点であり、主要プレイヤーの合算市場シェアデータはより高い集中度の評価を支持しません。サプライヤーベースにはグローバルソフトウェアプロバイダーと多数の政府技術専門企業が含まれます。
公共サービス・エクスペリエンス・プラットフォーム業界のリーダー企業
Salesforce, Inc.
Microsoft Corporation
Amazon Web Services, Inc.
Oracle Corporation
SAP SE
- *免責事項:主要選手の並び順不同
パブリックサービスエクスペリエンスプラットフォーム市場
- Salesforce, Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- SAP SE
- ServiceNow, Inc.
- IBM Corporation
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- CGI Inc.
- Tyler Technologies, Inc.
- Granicus, LLC
- CivicPlus, Inc.
- OpenGov, Inc.
- Accela, Inc.
- CentralSquare Technologies, LLC
- OpenText Corporation
- NEC Corporation
- Adobe Inc.

Recent Industry Developments in パブリックサービスエクスペリエンスプラットフォーム市場
- 2026年7月:SalesforceはMissionforceプラットフォームを通じて米国退役軍人省から16億 米ドル、3年間のエージェンティック・エンタープライズ・ライセンス契約を受注しました。この契約は、900万人の退役軍人にサービスを提供する退役軍人省スタッフ全体にわたるケアコーディネーションの統一、管理上の摩擦の軽減、エージェンティックAIツールの展開を目的としており、医療・給付管理セグメントにおけるこれまでで最大規模のAI対応政府プラットフォーム契約の一つです。
- 2026年7月:ServiceNowは、ハワイ州の州全体エンタープライズプラットフォーム、ローリー市の66%コスト削減サービスデスク、ワシントンD.C.の処理時間50〜60%削減を目指す補助金管理近代化を含む注目の展開事例とともに、米国ほぼ全50州がServiceNow AIプラットフォームを使用して市民サービスの変革を積極的に進めていることを確認しました。この発表はGSA OneGov契約締結から12ヶ月間の勢いを反映しています。
- 2026年6月:CivicPlus AgentはSeeClickFix 311 CRMとの統合をリリースし、住民が初めてガイド付き会話型エクスペリエンスを通じてサービスリクエストを提出できるようにしました。このリリースはCivicPlus Agentの初のエージェンティック統合を示し、アシスタントが住民を別のポータルにリダイレクトすることなく住民に代わってアクショを実行できるようになりました。
- 2026年4月:OpenGovはOpenGov Conference 2026でパブリックサービスプラットフォームを拡充し、ERP、人的資本管理システム、OG Assist AIアシスタントにAI搭載の機能強化を導入し、統一データ基盤上の予算編成、財務、許可、調達にわたってAI機能を組み込みました。このアップデートにより、OpenGovの2,000以上の州・地方政府クライアントへのリーチが拡大します。


世界の公共サービス・エクスペリエンス・プラットフォーム市場レポートの調査範囲
公共サービス・エクスペリエンス・プラットフォーム市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モデル(クラウド、オンプレミス、ハイブリッド)、プラットフォームタイプ(市民エンゲージメントポータル、サービスリクエスト管理プラットフォーム、デジタルフォームおよびワークフロー自動化プラットフォーム、オープンデータおよび透明性プラットフォーム、デジタルアイデンティティおよび認証プラットフォーム、ケースおよび給付管理プラットフォーム)、政府レベル(連邦、州・省、地方・自治体)、アプリケーション(市民エンゲージメント、サービス提供、ケース管理、許可・ライセンス、支払いおよび収益徴収、公的記録および透明性、緊急・非緊急サービスリクエスト)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 市民エンゲージメントポータル |
| サービスリクエスト管理プラットフォーム |
| デジタルフォームおよびワークフロー自動化プラットフォーム |
| オープンデータおよび透明性プラットフォーム |
| デジタルアイデンティティおよび認証プラットフォーム |
| ケースおよび給付管理プラットフォーム |
| 連邦 |
| 州・省 |
| 地方・自治体 |
| 市民エンゲージメント |
| サービス提供 |
| ケース管理 |
| 許可・ライセンス |
| 支払いおよび収益徴収 |
| 公的記録および透明性 |
| 緊急・非緊急サービスリクエスト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| プラットフォームタイプ別 | 市民エンゲージメントポータル | |
| サービスリクエスト管理プラットフォーム | ||
| デジタルフォームおよびワークフロー自動化プラットフォーム | ||
| オープンデータおよび透明性プラットフォーム | ||
| デジタルアイデンティティおよび認証プラットフォーム | ||
| ケースおよび給付管理プラットフォーム | ||
| 政府レベル別 | 連邦 | |
| 州・省 | ||
| 地方・自治体 | ||
| アプリケーション別 | 市民エンゲージメント | |
| サービス提供 | ||
| ケース管理 | ||
| 許可・ライセンス | ||
| 支払いおよび収益徴収 | ||
| 公的記録および透明性 | ||
| 緊急・非緊急サービスリクエスト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
公共サービス・エクスペリエンス・プラットフォーム市場の規模はどのくらいですか?
公共サービス・エクスペリエンス・プラットフォーム市場は2025年に13.12 ビリオン 米ドルと評価され、2026年には14.58 ビリオン 米ドルと推定されています。2031年までに27.92 ビリオン 米ドルに達すると予測されています。
公共サービス・エクスペリエンス・プラットフォームへの需要を牽引しているものは何ですか?
需要はレガシーシステムの近代化、オムニチャネルサービス要件、AIベースのケース解決、デジタルアイデンティティプログラムによって支えられています。
2025年に最大のシェアを占めたコンポーネントはどれですか?
ソフトウェアは2025年の収益の72.12%を占め、政府調達フレームワーク全体での継続的なSaaSライセンスによって支えられています。
最も急速に拡大している展開モデルはどれですか?
クラウドは最も急速に成長している展開モデルであり、2031年までのCAGRは15.26%と予測されています。
最も急速に拡大している政府レベルはどれですか?
地方・自治体展開は、小規模な管轄区域が低コストで迅速な展開オプションを採用するにつれて、2031年までにCAGR 15.10%で拡大する見込みです。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、国家デジタル政府プログラムと新しい政府技術展開に支えられ、2031年までにCAGR 15.64%で拡大する見込みです。
最終更新日:



