
Marktgröße und Marktanteile für Plattformen für öffentliche Serviceerlebnisse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
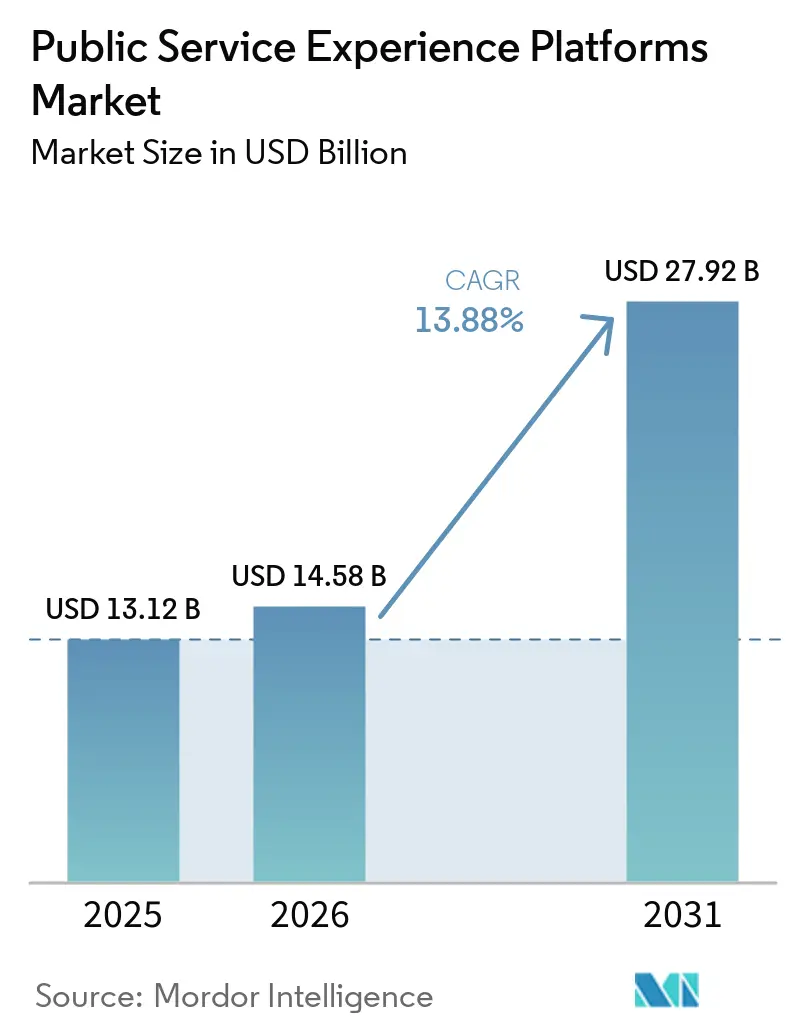
| Marktgröße (2026) | 14.58 Milliarden US-Dollar |
| Marktgröße (2031) | 27.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Plattformen für öffentliche Serviceerlebnisse von Mordor Intelligence
Die Marktgröße für Plattformen für öffentliche Serviceerlebnisse wurde im Jahr 2025 auf 13,12 Milliarden USD geschätzt und soll von 14,58 Milliarden USD im Jahr 2026 auf 27,92 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,88 % während des Prognosezeitraums (2026–2031). Regierungen gehen von separaten, prozessgesteuerten Transaktionen zu vernetzten Diensten über, die Bürger behörden- und kanalübergreifend unterstützen. Dieser Wandel begünstigt Plattformen, die Workflows, Identitäten, Kommunikation und Serviceabwicklung in einer einzigen Betriebsumgebung integrieren. Die Modernisierung von Altsystemen, Anforderungen an digitale Identitäten und die Nachfrage nach barrierefreien Diensten erhöhen den Bedarf an diesen Plattformen. Große Unternehmenssoftwareanbieter verfolgen Bundes- und Staatsverträge, während auf Regierungstechnologie spezialisierte Anbieter sich auf lokale Implementierungen mit maßgeschneiderten Funktionen konzentrieren. KI-Investitionen verändern auch die Wettbewerbsprioritäten, da Behörden zunehmend Automatisierung innerhalb von Service-Workflows erwarten und nicht als separates Add-on.
Wichtigste Erkenntnisse des Berichts
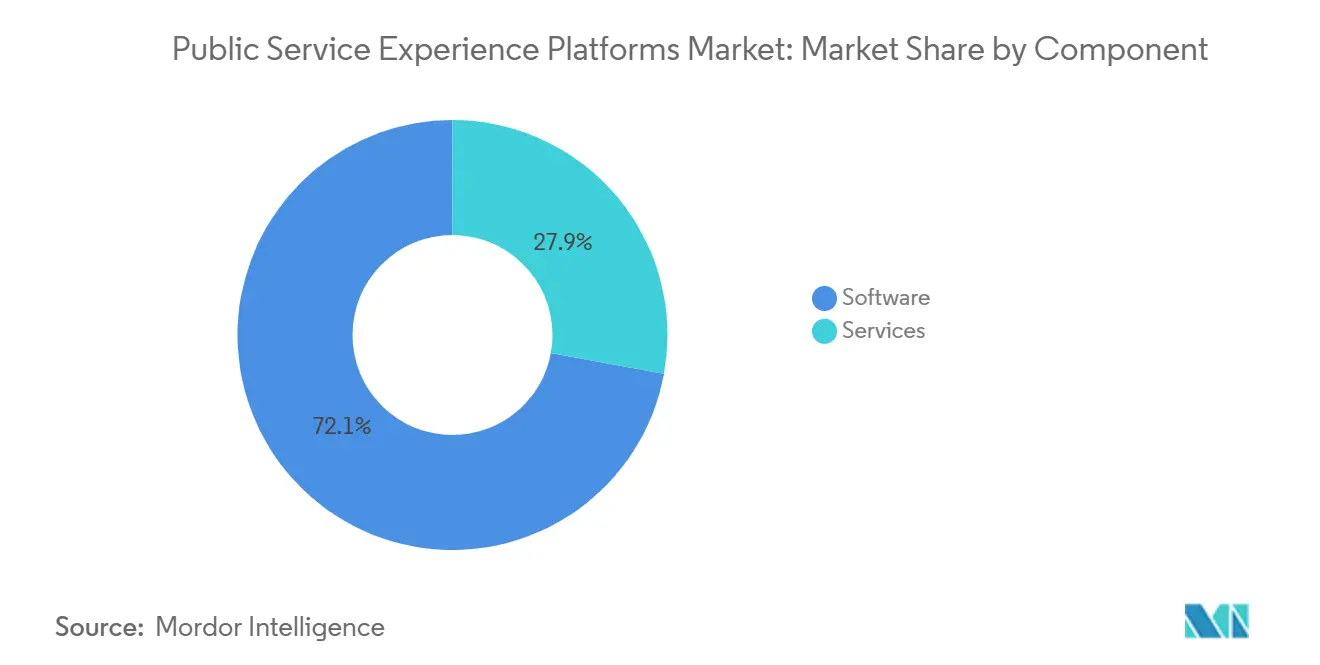
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 72,12 % am Markt für Plattformen für öffentliche Serviceerlebnisse, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 14,66 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 55,21 % des Umsatzes auf Cloud und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 15,26 % im Markt für Plattformen für öffentliche Serviceerlebnisse wächst.
- Nach Plattformtyp hielten Bürgerengagement-Portale im Jahr 2025 einen Umsatzanteil von 23,32 %, während Plattformen für digitale Identität und Authentifizierung bis 2031 voraussichtlich mit einer CAGR von 14,78 % wachsen werden.
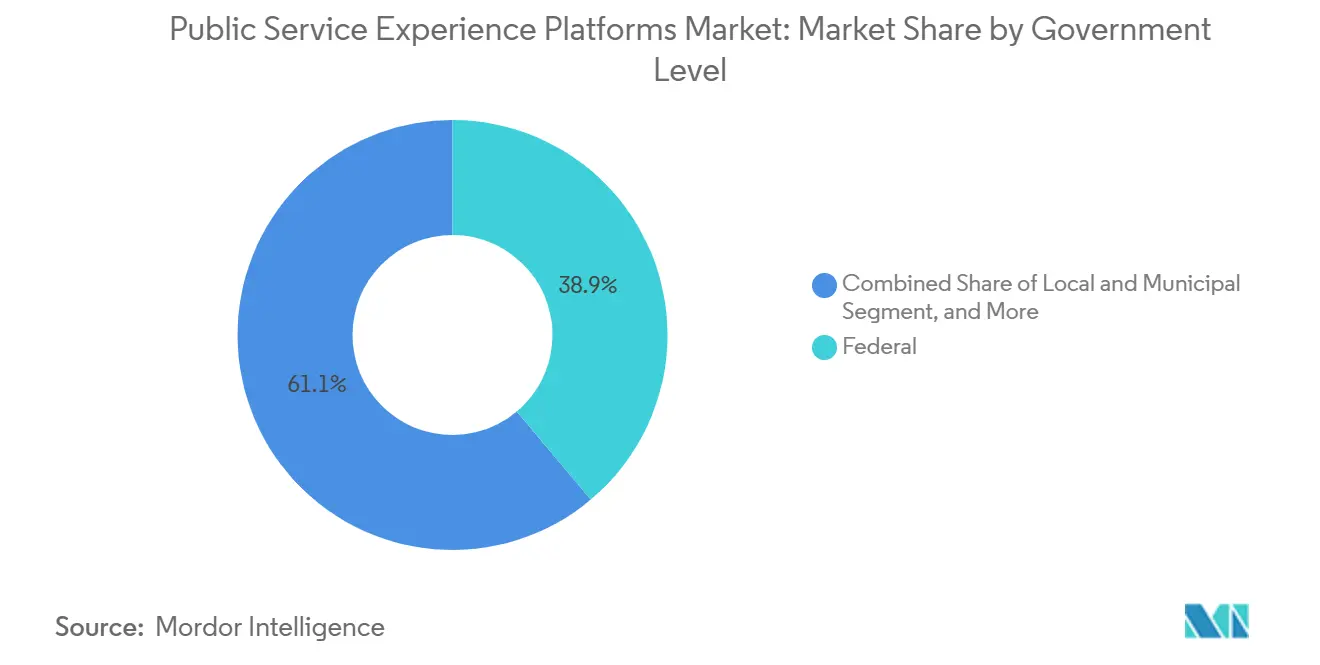
- Nach Regierungsebene hielten Bundesimplementierungen im Jahr 2025 einen Umsatzanteil von 38,88 %, während lokale und kommunale Implementierungen bis 2031 voraussichtlich mit einer CAGR von 15,10 % im Markt für Plattformen für öffentliche Serviceerlebnisse wachsen werden.
- Nach Anwendung hielten Servicebereitstellungsanwendungen im Jahr 2025 einen Umsatzanteil von 21,12 %, während Notfall- und Nicht-Notfall-Serviceanfragen bis 2031 voraussichtlich mit einer CAGR von 14,87 % wachsen werden.
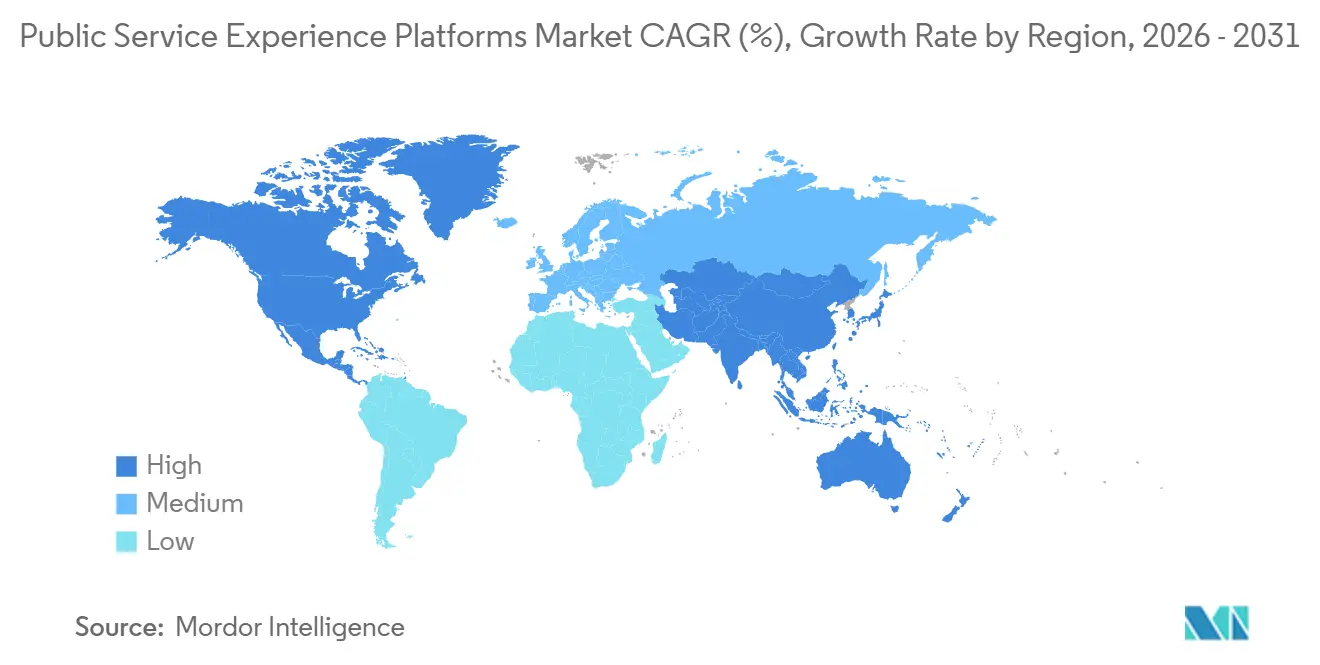
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,49 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 15,64 % im Markt für Plattformen für öffentliche Serviceerlebnisse wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Bürgernachfrage nach omnikanalem Zugang zu Regierungsdienstleistungen | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fallweiterleitung und Serviceabwicklung | +2.8% | Global, mit früher Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-Modernisierung von Altsystemen im öffentlichen Sektor | +2.4% | Global, angeführt von Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau digitaler Identitäten und Einwilligungsmanagement durch Regierungen | +2.0% | Europa, asiatisch-pazifischer Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Datenschutzwahrende behördenübergreifende Datenweitergabe | +1.4% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Einhaltung von Barrierefreiheitsvorschriften und mehrsprachige Serviceauflagen | +1.0% | Global, mit regulatorischen Auflagen konzentriert in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Bürgernachfrage nach omnikanalem Zugang zu Regierungsdienstleistungen
Bürger erwarten zunehmend einen konsistenten Service über Web-Portale, mobile Anwendungen, Telefon, Textnachrichten und persönliche Standorte. Die australische Regierungsrichtlinie für digitale Erlebnisse trat am 1. Januar 2026 vollständig in Kraft und erfordert einheitliche Zugangspunkte, Leistungsmessung und inklusive Bereitstellung über Bundesbehörden hinweg.[1]Australische Regierung, Finanzministerium, "Richtlinie für digitale Erlebnisse," Australische Regierung, digital.gov.au. Diese Anforderungen machen Einzelkanal-Projekte für neue Regierungsprogramme weniger geeignet. Behörden müssen außerdem Interaktionsdaten verbinden, ohne die Konsistenz zu verlieren, wenn eine Person zwischen Servicekanälen wechselt. Dieser Bedarf unterstützt den Markt für Plattformen für öffentliche Serviceerlebnisse, da Plattformen mit nativer Kanalkoordination das erforderliche Betriebsmodell erfüllen können. Die Einhaltung von Servicestandards kann auch Budgetüberprüfungen beeinflussen, was leistungsfähige Bereitstellungssysteme für die Behördenplanung wichtiger macht.
KI-gestützte Fallweiterleitung und Serviceabwicklung
KI verlagert sich von Pilotprojekten in Regierungsservice-Desks und erzeugt eine Nachfrage, die nicht immer auf einen vollständigen Plattformerneuerungszyklus wartet. Im Jahr 2026 setzte die Stadt Raleigh einen ServiceNow L1 KI-Spezialisten ohne ein internes KI-Ingenieurteam ein und berichtete von einer Reduzierung der Service-Desk-Kosten um 66 % sowie von mehr als 1.300 zurückgewonnenen Mitarbeiterstunden pro Jahr. Die Implementierung löste auch fast die Hälfte der IT-Supportanfragen durch KI-Agenten.[2]ServiceNow, "ServiceNow beschleunigt die KI-gestützte Regierungsneugestaltung in fast allen 50 US-Bundesstaaten mit neuen Kundengewinnen," ServiceNow Newsroom, newsroom.servicenow.com. Die OECD berichtete in ihrer Umfrage von 2025, dass 67 % der Mitgliedsländer KI zur Verbesserung des Designs und der Bereitstellung öffentlicher Dienste einsetzten.[3]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "KI im Design und in der Bereitstellung öffentlicher Dienste," OECD, oecd.org. Diese Akzeptanz macht automatisierte Weiterleitung und Abwicklung zu einer häufigeren Anforderung bei neuen Beschaffungen. Der Markt für Plattformen für öffentliche Serviceerlebnisse begünstigt daher Anbieter, die KI-Agenten in Fallworkflows und Chat-Interaktionen einbetten.
Cloud-Modernisierung von Altsystemen im öffentlichen Sektor
Veraltete Regierungstechnologie bleibt ein großes Hindernis, unterstützt aber auch die Nachfrage nach Ersatzplattformen. Das US-amerikanische Rechnungsprüfungsamt identifizierte im Juli 2025 11 Bundesbehördensysteme, die dringend modernisiert werden müssen, mit einem Alter zwischen 23 und 60 Jahren. Acht dieser Systeme verwendeten nicht mehr unterstützte oder veraltete Programmiersprachen, und 7 wiesen Cybersicherheitsschwachstellen auf, die für eine Behebung einen vollständigen Austausch erforderten.[4]US-amerikanisches Rechnungsprüfungsamt, "Veraltete Bundes-IT: Behörden müssen die Modernisierung kritischer jahrzehntealter Systeme planen," US-amerikanisches Rechnungsprüfungsamt, gao.gov. Iowa kündigte im Juni 2026 an, Daten der Exekutivbehörden von staatlichen Servern auf Amazon Web Services zu verlagern, und prognostizierte Einsparungen von mehr als 525 Millionen USD über 10 Jahre. Modernisierungsprojekte erfordern neben neuer Software häufig Datenmigration, Schnittstellenarbeit, Change-Management und verwalteten Support. Dieses Muster unterstützt den Markt für Plattformen für öffentliche Serviceerlebnisse, indem die Anbieterbeteiligung über die anfängliche Implementierung hinaus ausgedehnt wird.
Ausbau digitaler Identitäten und Einwilligungsmanagement durch Regierungen
Digitale Identität wird zu einer Kernschicht für vernetzte öffentliche Dienste. Die Verordnung (EU) 2024/1183 verpflichtet die EU-Mitgliedstaaten, Bürgern, Einwohnern und Unternehmen bis Ende 2026 digitale Identitätsbrieftaschen zur Verfügung zu stellen.[5]Europäische Kommission, "Europäische digitale Identität," Europäische Kommission, commission.europa.eu. Der Rahmen umfasst mehr als 450 Millionen potenzielle Nutzer und erfordert, dass Plattformen, die Europa bedienen, interoperable Identitäts- und Einwilligungspraktiken unterstützen. Malaysias MyDigital ID war bis Juni 2026 mit 114 staatlichen Online-Diensten verbunden und auf 19 Plattformen auf Staatsebene ausgeweitet worden. Die OECD stellte fest, dass 92 % der Mitgliedsländer eine Strategie für digitale Identität hatten, obwohl die Bevölkerungsnutzung nur in 9 Ländern 90 % überstieg. Die Lücke zwischen nationaler Strategie und breiter Einschreibung lässt eine anhaltende Rolle für Anbieter, die Identitätsorchestrierung verwalten können. Es schafft auch eine klare Öffnung für den Markt für Plattformen für öffentliche Serviceerlebnisse bei Diensten, die einen sicheren behördenübergreifenden Zugang erfordern.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Beschaffungszyklen, die die Plattformkonsolidierung verzögern | -1.6% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsbeschränkungen, die die Cloud-Bereitstellung einschränken | -1.2% | Europa, Naher Osten und asiatisch-pazifischer Raum, einschließlich Indien und China | Langfristig (≥ 4 Jahre) |
| Integrationskomplexit bei fragmentierten Altsystemen | -0.8% | Global, mit der höchsten Konzentration in Nordamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und öffentliches Vertrauensrisiko nach Serviceausfällen | -0.5% | Global, ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschaffungszyklen, die die Plattformkonsolidierung verzögern
Staatliche Beschaffungsregeln fördern Wettbewerb und fiskalische Rechenschaftspflicht, können aber Cloud-Plattformentscheidungen verlangsamen. Die OECD berichtete 2026, dass 55 % der Mitgliedsländer Beschaffungsansätze verwendeten, die für iterative digitale Bereitstellung geeignet sind. Die übrigen Länder bewerten Cloud-Plattformen möglicherweise noch immer über Vertragsstrukturen, die für ältere Hardware- und Softwarekäufe konzipiert wurden. In Europa und Südamerika können mehrjährige Ausschreibungen zwischen einer Modernisierungsentscheidung und dem Plattformstart 18 bis 36 Monate hinzufügen. Dies verzögert die Umsatzrealisierung und kann Bereitstellungsteams auf endgültige Vergaben warten lassen. Der Markt für Plattformen für öffentliche Serviceerlebnisse profitiert, wenn Anbieter modulare Bereitstellungsoptionen neben größeren Unternehmensverträgen anbieten. OpenGov und Tyler Technologies haben schnelle Implementierungs- und Managed-Service-Ansätze betont, die Regierungen helfen können, innerhalb dieser Einschränkungen zu arbeiten.
Datensouveränitätsbeschränkungen, die die Cloud-Bereitstellung einschränken
Datenlokalisierungsregeln können einschränken, wo Regierungen cloudbasierte öffentliche Servicesysteme einsetzen. Frankreichs Dekret Nr. 2026-272 trat am 17. April 2026 in Kraft und legte Schutzmaßnahmen für sensible Daten der öffentlichen Verwaltung fest, die von privaten Cloud-Anbietern verarbeitet werden. Die Europäische Kommission veröffentlichte im Juni 2026 ihren Cloud-Souveränitätsrahmen mit 4 Souveränitätswirksamkeits-Sicherungsstufen in 8 Kategorien, darunter rechtliche Compliance, Verarbeitungsstandort und Lieferkettensteuerung. Diese Bedingungen können eine Zertifizierung erfordern, bevor ein Anbieter um EU-Institutionsverträge konkurrieren kann. Anbieter ohne souveräne Infrastruktur oder qualifizierte Residenzpartner können mit längeren Verkaufsprozessen und dem Ausschluss von Bieterlisten konfrontiert sein. Der Markt für Plattformen für öffentliche Serviceerlebnisse muss daher unterschiedliche Bereitstellungsanforderungen in verschiedenen Rechtsgebieten berücksichtigen. Kleinere Anbieter können mit höheren Kosten konfrontiert sein, da der Aufbau und die Aufrechterhaltung regionaler Compliance-Fähigkeiten schwierig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareumsatz bleibt zentral, während Dienstleistungen expandierenSoftware soll im Jahr 2025 voraussichtlich 72,12 % des Marktanteils am Markt für Plattformen für öffentliche Serviceerlebnisse ausmachen. Staatliche Beschaffungsrahmen bevorzugen zunehmend SaaS-Abonnements, die vorhersehbare jährliche Softwareausgaben anstelle von Investitionsausgaben schaffen. Konsolidierungsinitiativen ersetzen mehrere Einzellösungen durch integrierte Suiten, was die Anzahl der Softwarenutzer und die Modulakzeptanz innerhalb von Behörden erhöht. Die Marktgröße für Plattformen für öffentliche Serviceerlebnisse im Bereich Software spiegelt den wiederkehrenden Charakter dieser Lizenzvereinbarungen wider. Softwareanbieter müssen jedoch nachweisen, dass ihre Produkte mit Altsystemen für Aufzeichnungen und bestehenden Behörden-Workflows integriert werden können.
Dienstleistungen sollen bis 2031 voraussichtlich mit einer CAGR von 14,66 % wachsen. Implementierungen erfordern häufig die Migration von Altdaten, API-Integration, Mitarbeiterschulung und laufenden Support. Granicus und OpenGov haben ihre verwalteten Dienste und Regierungserfolgsangebote für kleinere Behörden ausgebaut, denen die Kapazität fehlt, große interne Projektteams zu unterstützen. Diese Angebote kombinieren Beratungsdienstleistungen, Konfiguration und anschließende Optimierung unter mehrjährigen Supportvereinbarungen. Das Büro des Chief Technology Officer von Washington, D.C. soll die ServiceNow KI-Plattform einsetzen und dabei eine Reduzierung der Bearbeitungszeit im Zuschussverwaltungsbereich um 50 % bis 60 % anstreben. Diese Initiative könnte die Nachfrage nach Optimierungsdienstleistungen nach der Implementierung aufrechterhalten.


Nach Bereitstellungsmodell:
Cloud führt über alle Regierungsebenen hinwegDie Cloud-Bereitstellung soll im Jahr 2025 voraussichtlich 55,21 % des Umsatzes ausmachen und bis 2031 mit einer CAGR von 15,26 % wachsen. Dieses Wachstum spiegelt eine ausgereifte installierte Basis und die fortgesetzte Migration von On-Premises-Systemen wider. Iowas landesweites Cloud-Programm soll das Ausmaß der Verpflichtungen demonstrieren, die 2026 staatliche Genehmigungsprozesse durchlaufen, mit prognostizierten Einsparungen von mehr als 525 Millionen USD über 10 Jahre. Die Position der Cloud im Markt für Plattformen für öffentliche Serviceerlebnisse hängt von Sicherheitsgarantien und klar definierten betrieblichen Vorteilen ab. Behörden schätzen auch die Möglichkeit, bürgerorientierte Funktionen zu aktualisieren, ohne umfangreiche lokale Infrastruktur zu unterhalten.
On-Premises-Systeme bleiben für Behörden wichtig, die unter strengen Datensouveränitätsanforderungen arbeiten. Frankreich, Deutschland, Indien und Rechtsgebiete im Nahen Osten können die Nutzung von Infrastruktur, die von ausländischen Unternehmen kontrolliert wird, für sensible Aufzeichnungen einschränken. Hybridmodelle ermöglichen es Behörden, cloudbasierte Bürgerportale und Workflow-Systeme zu betreiben, während Back-End-Aufzeichnungen während des Migrationsprozesses lokal gespeichert bleiben. Die FedRAMP-Autorisierung verschafft Cloud-Produkten eine günstigere Beschaffungsposition bei US-Bundesbehörden. Marylands geplante Migration von 4 Milliarden Steuerdatensätzen von einem jahrzehntealten Mainframe auf eine Cloud-Plattform im Jahr 2026 veranschaulicht das Ausmaß der Workloads, die aus Legacy-Umgebungen migrieren.
Nach Plattformtyp:
Bürgerengagement-Portale führen, während digitale Identität voranschreitetBürgerengagement-Portale sollen im Jahr 2025 voraussichtlich 23,32 % des Marktanteils am Markt für Plattformen für öffentliche Serviceerlebnisse ausmachen. Jede Regierungsebene benötigt einen bürgerorientierten Einstiegspunkt für Servicekataloge, Anfragen und Statusaktualisierungen. Frühere Investitionen in Portale, kombiniert mit Mobile-First-Designanforderungen und Barrierefreiheitsvorschriften, unterstützen ihre Marktführerschaft. Das Serviceanfragenmanagement bleibt besonders wichtig für lokale Regierungen, die 311-artige Weiterleitungs-, Verfolgungs- und Erfüllungssysteme betreiben. Die Marktgröße für Plattformen für öffentliche Serviceerlebnisse im Bereich Bürgerportale wird durch ihre Rolle als sichtbare Eingangstür zu Regierungsdienstleistungen unterstützt.
Plattformen für digitale Formulare und Workflow-Automatisierung gewinnen an Bedeutung, da Regierungen papierbasierte Verfahren reduzieren. Die OECD berichtete, dass 89 % der Mitgliedsländer Servicestandards eingeführt hatten, während 55 % Beschaffungsansätze verwendeten, die mit iterativer digitaler Bereitstellung übereinstimmen. Offene Datenplattformen unterstützen Rechenschaftspflichtanforderungen, da 94 % der OECD-Länder öffentliche Institutionen zur Veröffentlichung offener Daten verpflichten; jedoch bieten nur 49 % API-Zugang. Plattformen für digitale Identität und Authentifizierung sollen bis 2031 voraussichtlich mit einer CAGR von 14,78 % wachsen. eIDAS-2-Anforderungen und Programme in Australien, Malaysia und Peru unterstützen dieses Segment, während die Nachfrage nach einheitlichen Anspruchs- und Leistungsdatensätzen die Einführung von Fall- und Leistungsmanagementsystemen vorantreibt.
Nach Regierungsebene:
Bundesumsatz führt, während kommunale Akzeptanz steigtBundesimplementierungen sollen im Jahr 2025 voraussichtlich 38,88 % des Umsatzes ausmachen. Hohe Vertragswerte, mehrjährige Lizenzvereinbarungen und groß angelegte Transformationsprogramme unterstützen diese Position. Salesforce soll im Januar 2026 über seine Tochtergesellschaft Missionforce National Security einen IDIQ-Vertrag über 5,6 Milliarden USD mit einer Laufzeit von 10 Jahren von der US-Armee erhalten. Es soll außerdem im Juli 2026 eine agentenbasierte Unternehmenslizenzvereinbarung über 1,6 Milliarden USD mit dem Ministerium für Veteranenangelegenheiten erhalten. Diese Vergaben unterstreichen, warum der Markt für Plattformen für öffentliche Serviceerlebnisse weiterhin von der Bundesnachfrage geprägt wird.
Landes- und Provinzregierungen stellen eine beträchtliche mittlere Ebene dar, die durch fragmentierte Systeme und komplexe Integrationsanforderungen gekennzeichnet ist. Hawaii soll die ServiceNow KI-Plattform im Jahr 2026 als landesweiten Unternehmensservice einführen, der seine Helpdesk-, Wissensmanagement- und unternehmensweiten IT-Service-Management-Funktionen unterstützt. Lokale und kommunale Implementierungen sollen bis 2031 voraussichtlich mit einer CAGR von 15,10 % wachsen. Regierungstechnologieanbieter haben kostengünstigere, schneller einsetzbare Optionen für Rechtsgebiete mit begrenzten Budgets und technischem Personal entwickelt. CivicPlus bedient mehr als 10.000 lokale Regierungskunden und soll im Januar 2026 sechs KI-gestützte Produkte für Kommunikation, Sitzungsmanagement, Serviceanfragen und Bauordnungsdurchsetzung einführen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Servicebereitstellung führt, während Notfallanfragen voranschreitenServicebereitstellungsanwendungen sollen im Jahr 2025 voraussichtlich 21,12 % des Umsatzes ausmachen. Diese Anwendungen unterstützen den gesamten Lebenszyklus von Serviceanfragen, von der Aufnahme und Weiterleitung bis zur Bearbeitung und Abwicklung, was sie zu einer primären Beschaffungspriorität auf allen Regierungsebenen macht. Bürgerengagement- und Fallmanagementanwendungen fügen Funktionen für Kommunikation, Anspruchsverwaltung, Leistungsdaten und behördenübergreifende Koordination hinzu. Der Markt für Plattformen für öffentliche Serviceerlebnisse begünstigt weiterhin Anwendungen, die unverbundene Übergaben für Regierungsmitarbeiter und Bürger reduzieren.
Genehmigungs- und Lizenzsysteme bieten einen klaren betrieblichen Nutzen, da die automatisierte Ausstellung die Bearbeitungszeiten und den persönlichen Verkehr reduzieren kann. Zahlungs- und Einnahmenerhebungstools werden ebenfalls zunehmend relevant, da die digitale Zahlungsinfrastruktur voranschreitet. Die OECD stellte fest, dass vielen staatlichen Serviceumgebungen trotz ihrer Vorteile für die Bürgerakzeptanz noch immer digitale Zahlungsmöglichkeiten fehlten. Anwendungen für öffentliche Aufzeichnungen und Transparenz bleiben mit offenen Regierungs-Compliance-Zyklen verbunden. Notfall- und Nicht-Notfall-Serviceanfrageanwendungen sollen bis 2031 voraussichtlich mit einer CAGR von 14,87 % wachsen, unterstützt durch KI-gestützte Funktionen wie das geplante Snap-and-Report-Tool von TAMM im Oktober 2025.
Geografische Analyse
Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 38,49 % am globalen Umsatz ausmachen. Der Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses in der Region profitiert von erheblichen Transformationsbudgets, einer reifen Anbieterbasis für Regierungstechnologie sowie Beschaffungsinstrumenten, die Transaktionskosten senken. In den Vereinigten Staaten unterstützt der Fokus des Government Accountability Office auf 11 dringende Legacy-Systeme die Modernisierungsbemühungen. Kanada trägt durch provinzielle Cloud-Programme bei, während Mexiko die regionale Nachfrage durch die Digitalisierung des grenzüberschreitenden Handels antreibt. Der Vertragsabschluss der US-Armee im Wert von 5,6 Milliarden USD mit Salesforce, Inc. dürfte das langfristige Engagement der Bundesregierung für KI-, CRM- und Datenanalysefähigkeiten signalisieren.
Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses in Europa
Europa ist der zweitgrößte regionale Block und verbindet erhebliche Investitionen in digitale Identität mit Einschränkungen bei bestimmten Cloud-Bereitstellungsoptionen. Die Anforderung der EU-Brieftasche für digitale Identität verpflichtet die Mitgliedstaaten zur Umsetzung bis 2026. Deutschland, Frankreich und das Vereinigte Königreich machen einen erheblichen Anteil der regionalen Plattforminvestitionen aus. Im Januar 2025 wird erwartet, dass das Vereinigte Königreich seinen digitalen Dienst, das zentrale Datenbüro und den KI-Inkubator zu einem Digitalen Regierungszentrum zusammenführt. Darüber hinaus soll GOV.UK Chat eingeführt werden, um Nutzern die Navigation durch 122 Regierungsdienstleistungen zu erleichtern. Das französische Dekret und der EU-Souveränitätsrahmen begünstigen Anbieter mit konformer europäischer Infrastruktur.
Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 15,64 % wachsen. Nationale Programme in Indien, Südkorea, Japan und Südostasien verkürzen die Modernisierungszeiträume und Beschaffungszyklen. China setzt vorwiegend auf staatlich kontrollierte Serviceplattformen, während Japan eine Kombination aus inländischen Anbietern und globalen Partnern nutzt. Der Nahe Osten investiert in KI-native Plattformen, während Nigeria voraussichtlich im Jahr 2025 die Einführung seines 1GOV Enterprise Content Management Systems abschließen wird.

Wettbewerbslandschaft
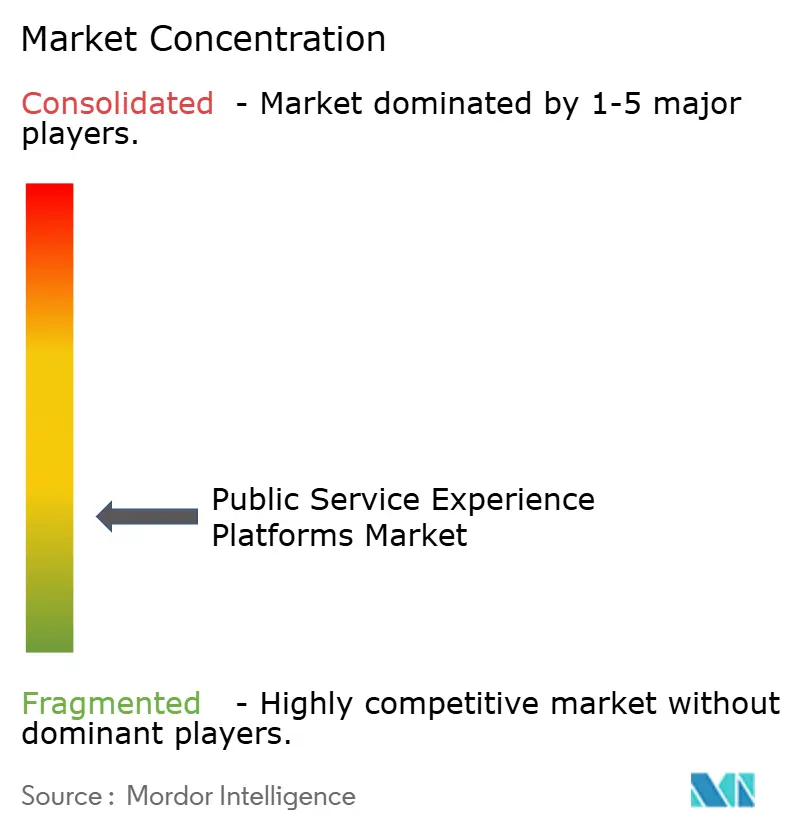
Der Markt für Plattformen für öffentliche Serviceerlebnisse weist eine mäßig fragmentierte, zweistufige Wettbewerbsstruktur auf. Salesforce, Microsoft, ServiceNow, Oracle und SAP konkurrieren um große Bundes- und Mehrfachbehördenverträge. Tyler Technologies, Granicus, OpenGov, Accela und CivicPlus konkurrieren durch regierungsspezifische Fähigkeiten und schnellere Implementierungspläne. ServiceNows erwartete OneGov-Vereinbarung mit der US-amerikanischen General Services Administration im September 2025 soll Rabatte von bis zu 70 % auf seine KI-Plattform-Suite bieten. Die Vereinbarung soll die Akzeptanz in fast allen 50 US-Bundesstaaten innerhalb von 12 Monaten unterstützen.
Regierungstechnologiespezialisten konkurrieren durch vorkonfigurierte Produkte, Expertise im öffentlichen Sektor und schnelle Implementierung. Granicus soll im Januar 2026 seine Federal Experience Cloud für mehr als 7.000 Kunden im öffentlichen Sektor einführen. Die Suite soll KI-Agenten, sichere Engagement-Tools, FedRAMP-Autorisierung und Datenintegrationsfähigkeiten kombinieren. Accela soll im Februar 2026 Novotx übernehmen und damit über Genehmigungen und Lizenzen hinaus in das Infrastrukturanlagen- und Arbeitsmanagement expandieren. Im April 2026 soll OpenGov seine Plattform mit KI-Fähigkeiten für Budgetierung, Finanzen, Genehmigungen, Beschaffung und Personalmanagement erweitern.
Wettbewerbsmöglichkeiten bestehen weiterhin in mehrsprachiger und barrierefreier Servicebereitstellung, proaktivem Leistungszugang und Identitätsverbund über Regierungsebenen hinweg. Nur wenige Plattformen kombinieren Echtzeit-Übersetzung und WCAG-2.2-Konformität innerhalb des Bürger-Journey-Managements. KI-native Regierungstechnologie-Startups gewinnen in kleineren Rechtsgebieten erste Zugkraft und könnten Spezialisten unter Druck setzen, die die Neugestaltung ihrer Plattformen zur Unterstützung KI-gestützter Workflows verzögern. Der Markt für Plattformen für öffentliche Serviceerlebnisse hat einen Konzentrationsgrad von 4 von 10, da kombinierte Marktanteilsdaten für führende Akteure keine konzentriertere Bewertung unterstützen. Die Anbieterbasis umfasst globale Softwareanbieter und zahlreiche Regierungstechnologiespezialisten.
Marktführer im Bereich Plattformen für öffentliche Serviceerlebnisse
-
Salesforce, Inc.
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Oracle Corporation
-
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses
- Salesforce, Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- SAP SE
- ServiceNow, Inc.
- IBM Corporation
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- CGI Inc.
- Tyler Technologies, Inc.
- Granicus, LLC
- CivicPlus, Inc.
- OpenGov, Inc.
- Accela, Inc.
- CentralSquare Technologies, LLC
- OpenText Corporation
- NEC Corporation
- Adobe Inc.

Recent Industry Developments in Markt für Plattformen zur Verbesserung des öffentlichen Serviceerlebnisses
- Juli 2026: Salesforce erhielt vom US-amerikanischen Ministerium für Veteranenangelegenheiten über seine Missionforce-Plattform eine agentenbasierte Unternehmenslizenzvereinbarung über 1,6 Milliarden USD mit einer Laufzeit von 3 Jahren, die auf die Vereinheitlichung der Pflegekoordination, die Reduzierung administrativer Reibungsverluste und den Einsatz agentenbasierter KI-Tools für VA-Mitarbeiter abzielt, die 9 Millionen Veteranen betreuen. Der Vertrag ist einer der größten KI-gestützten Regierungsplattformverträge im Bereich Gesundheitsversorgung und Leistungsmanagement bis dato.
- Juli 2026: ServiceNow bestätigte, dass fast alle 50 US-Bundesstaaten aktiv Bürgerdienste mithilfe der ServiceNow KI-Plattform transformieren, mit hervorgehobenen Implementierungen einschließlich Hawaiis landesweiter Unternehmensplattform, Raleighs Service-Desk mit 66 % Kostensenkung und der Modernisierung des Zuschussverwaltungssystems von Washington, D.C. mit dem Ziel einer Reduzierung der Bearbeitungszeit um 50–60 %. Die Ankündigung spiegelt 12 Monate Dynamik nach der GSA-OneGov-Vereinbarung wider.
- Juni 2026: CivicPlus Agent veröffentlichte eine Integration mit SeeClickFix 311 CRM, die es Einwohnern erstmals ermöglicht, Serviceanfragen über ein geführtes Gesprächserlebnis einzureichen. Die Veröffentlichung markierte die erste agentenbasierte Integration von CivicPlus Agent, die es dem Assistenten ermöglicht, im Namen der Einwohner zu handeln, ohne sie auf separate Portale umzuleiten.
- April 2026: OpenGov erweiterte seine Plattform für öffentliche Dienste auf der OpenGov Conference 2026 und führte KI-gestützte Verbesserungen seines ERP, seines Personalverwaltungssystems und seines OG Assist KI-Assistenten ein, wobei KI-Fähigkeiten in Budgetierung, Finanzen, Genehmigungen und Beschaffung auf einer einheitlichen Datenbasis eingebettet wurden. Die Aktualisierung erweitert OpenGovs Reichweite auf mehr als 2.000 staatliche und lokale Regierungskunden.


Berichtsumfang des globalen Marktes für Plattformen für öffentliche Serviceerlebnisse
Der Bericht über den Markt für Plattformen für öffentliche Serviceerlebnisse ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodell (Cloud, On-Premises und Hybrid), Plattformtyp (Bürgerengagement-Portale, Plattformen für Serviceanfragenmanagement, Plattformen für digitale Formulare und Workflow-Automatisierung, Plattformen für offene Daten und Transparenz, Plattformen für digitale Identität und Authentifizierung sowie Fall- und Leistungsmanagementsysteme), Regierungsebene (Bundesebene, Landes- und Provinzebene sowie lokale und kommunale Ebene), Anwendung (Bürgerengagement, Servicebereitstellung, Fallmanagement, Genehmigungen und Lizenzen, Zahlungen und Einnahmenerhebung, öffentliche Aufzeichnungen und Transparenz sowie Notfall- und Nicht-Notfall-Serviceanfragen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Bürgerengagement-Portale |
| Plattformen für Serviceanfragenmanagement |
| Plattformen für digitale Formulare und Workflow-Automatisierung |
| Plattformen für offene Daten und Transparenz |
| Plattformen für digitale Identität und Authentifizierung |
| Fall- und Leistungsmanagementsysteme |
| Bundesebene |
| Landes- und Provinzebene |
| Lokale und kommunale Ebene |
| Bürgerengagement |
| Servicebereitstellung |
| Fallmanagement |
| Genehmigungen und Lizenzen |
| Zahlungen und Einnahmenerhebung |
| Öffentliche Aufzeichnungen und Transparenz |
| Notfall- und Nicht-Notfall-Serviceanfragen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Plattformtyp | Bürgerengagement-Portale | |
| Plattformen für Serviceanfragenmanagement | ||
| Plattformen für digitale Formulare und Workflow-Automatisierung | ||
| Plattformen für offene Daten und Transparenz | ||
| Plattformen für digitale Identität und Authentifizierung | ||
| Fall- und Leistungsmanagementsysteme | ||
| Nach Regierungsebene | Bundesebene | |
| Landes- und Provinzebene | ||
| Lokale und kommunale Ebene | ||
| Nach Anwendung | Bürgerengagement | |
| Servicebereitstellung | ||
| Fallmanagement | ||
| Genehmigungen und Lizenzen | ||
| Zahlungen und Einnahmenerhebung | ||
| Öffentliche Aufzeichnungen und Transparenz | ||
| Notfall- und Nicht-Notfall-Serviceanfragen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Plattformen für öffentliche Serviceerlebnisse?
Der Markt für Plattformen für öffentliche Serviceerlebnisse wurde im Jahr 2025 auf 13,12 Milliarden USD geschätzt und wird im Jahr 2026 auf 14,58 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 27,92 Milliarden USD erreichen wird.
Was treibt die Nachfrage nach Plattformen für öffentliche Serviceerlebnisse an?
Die Nachfrage wird durch die Modernisierung von Altsystemen, Omnichannel-Serviceanforderungen, KI-basierte Fallabwicklung und Programme für digitale Identitäten unterstützt.
Welche Komponente hielt im Jahr 2025 den größten Anteil?
Software hielt im Jahr 2025 einen Umsatzanteil von 72,12 %, unterstützt durch wiederkehrende SaaS-Lizenzierung über staatliche Beschaffungsrahmen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud war das am schnellsten wachsende Bereitstellungsmodell mit einer prognostizierten CAGR von 15,26 % bis 2031.
Welche Regierungsebene wächst am schnellsten?
Lokale und kommunale Implementierungen sollen bis 2031 voraussichtlich mit einer CAGR von 15,10 % wachsen, da kleinere Rechtsgebiete kostengünstigere und schneller einsetzbare Optionen einführen.
Welche Region wächst voraussichtlich am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen, unterstützt durch nationale Programme für digitale Regierungsführung und neuere Implementierungen von Regierungstechnologie.
Seite zuletzt aktualisiert am:



