
Taille et part du marché des plateformes d'expérience de service public
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.58 Milliards de dollars |
| Taille du Marché (2031) | 27.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.88 % |
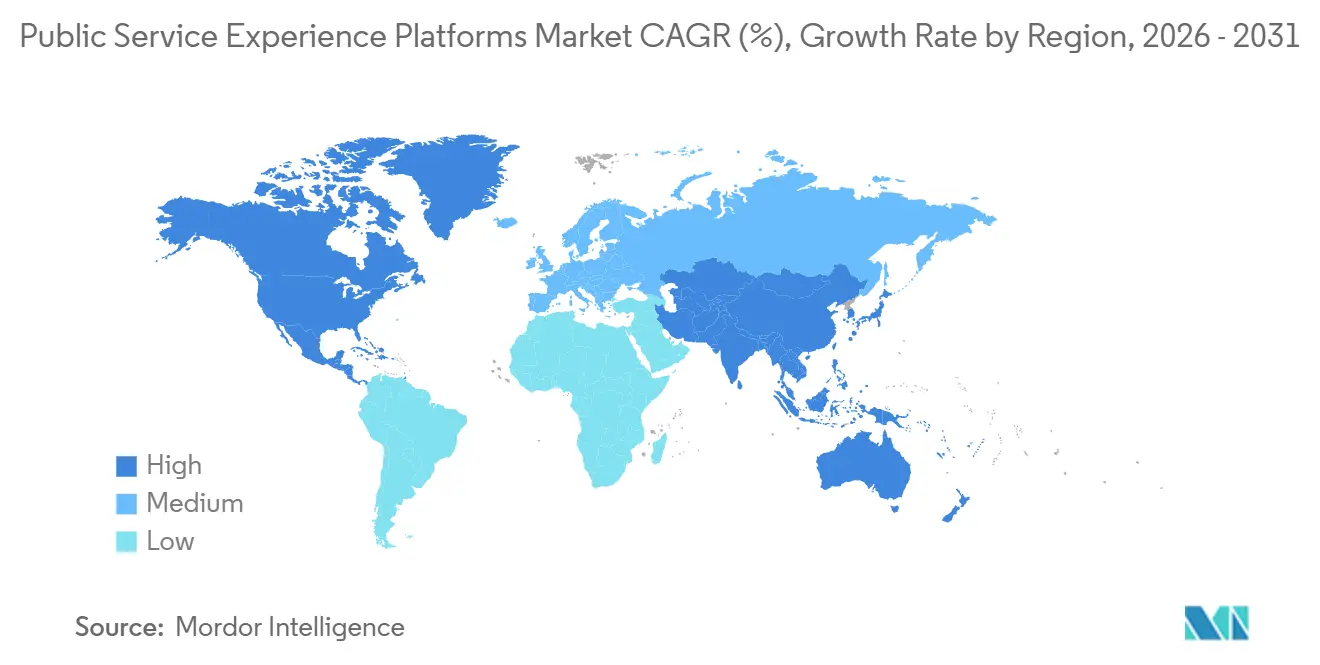
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
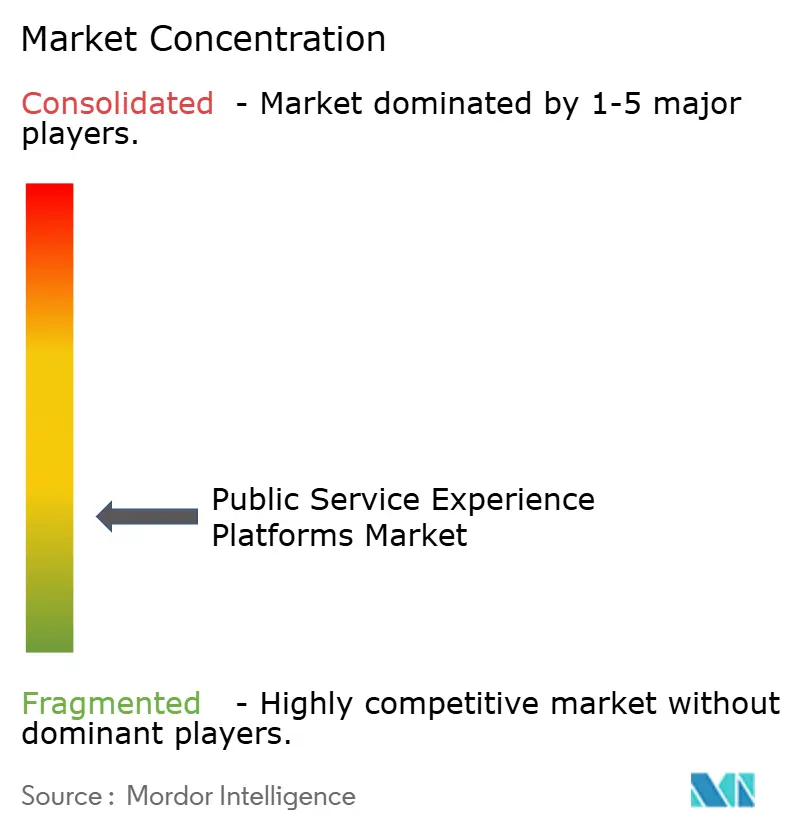
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'expérience de service public par Mordor Intelligence
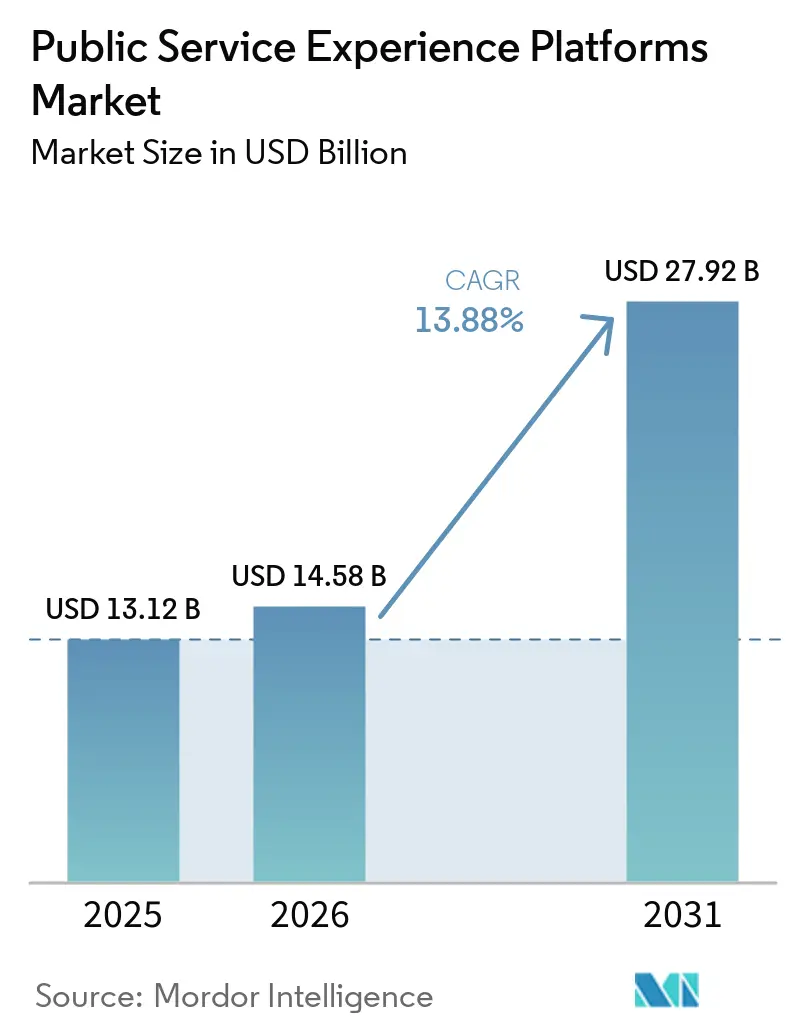
La taille du marché des plateformes d'expérience de service public était évaluée à 13,12 milliards USD en 2025 et devrait croître de 14,58 milliards USD en 2026 à 27,92 milliards USD d'ici 2031, à un CAGR de 13,88 % au cours de la période de prévision (2026-2031). Les gouvernements passent de transactions séparées axées sur les processus à des services connectés qui accompagnent un citoyen à travers les agences et les canaux. Cette évolution favorise les plateformes qui intègrent les flux de travail, l'identité, les communications et la résolution des services dans un environnement opérationnel unique. La modernisation des systèmes hérités, les exigences en matière d'identité numérique et la demande de services accessibles accroissent le besoin de ces plateformes. Les grands fournisseurs de logiciels d'entreprise recherchent des contrats fédéraux et étatiques, tandis que les spécialistes des technologies gouvernementales se concentrent sur les déploiements locaux avec des fonctions adaptées. L'investissement dans l'IA modifie également les priorités concurrentielles, car les agences s'attendent de plus en plus à ce que l'automatisation soit intégrée dans les flux de travail des services plutôt que comme un module complémentaire séparé.
Principaux enseignements du rapport
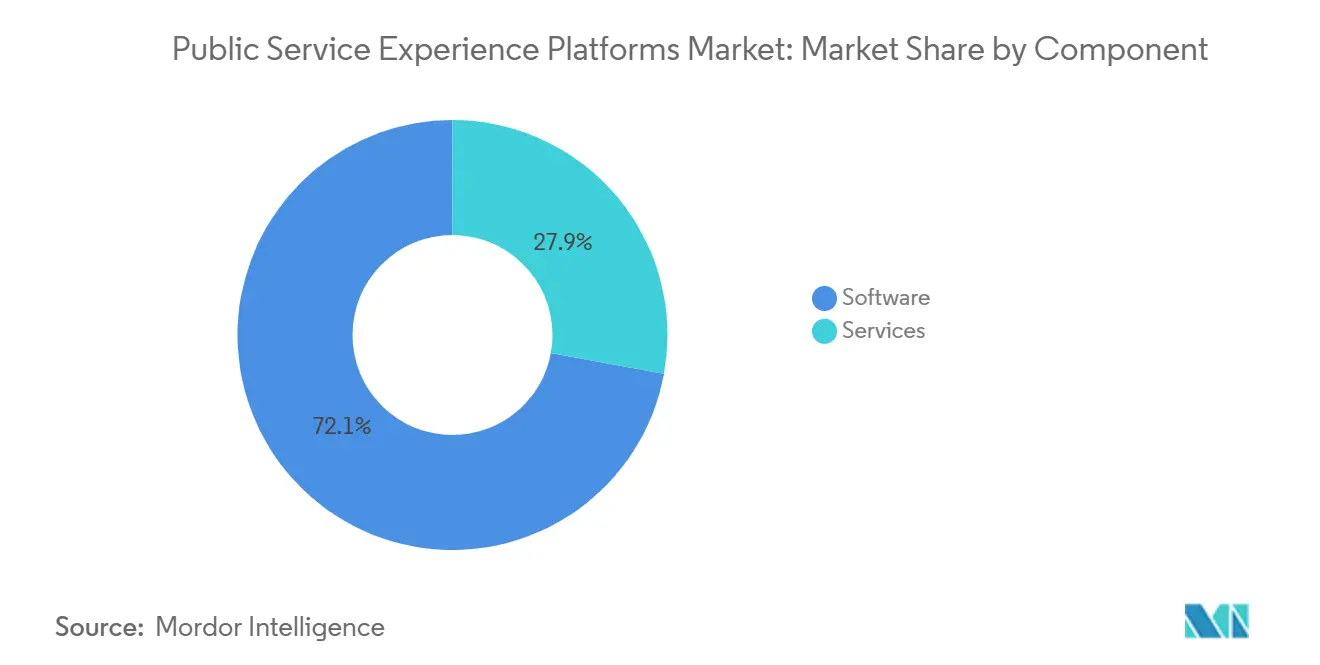
- Par composant, les logiciels détenaient 72,12 % de la part du marché des plateformes d'expérience de service public en 2025, tandis que les services devraient se développer à un CAGR de 14,66 % jusqu'en 2031.
- Par modèle de déploiement, le cloud représentait 55,21 % des revenus en 2025 et devrait se développer à un CAGR de 15,26 % jusqu'en 2031 sur le marché des plateformes d'expérience de service public.
- Par type de plateforme, les portails d'engagement citoyen détenaient 23,32 % des revenus en 2025, tandis que les plateformes d'identité numérique et d'authentification devraient se développer à un CAGR de 14,78 % jusqu'en 2031.
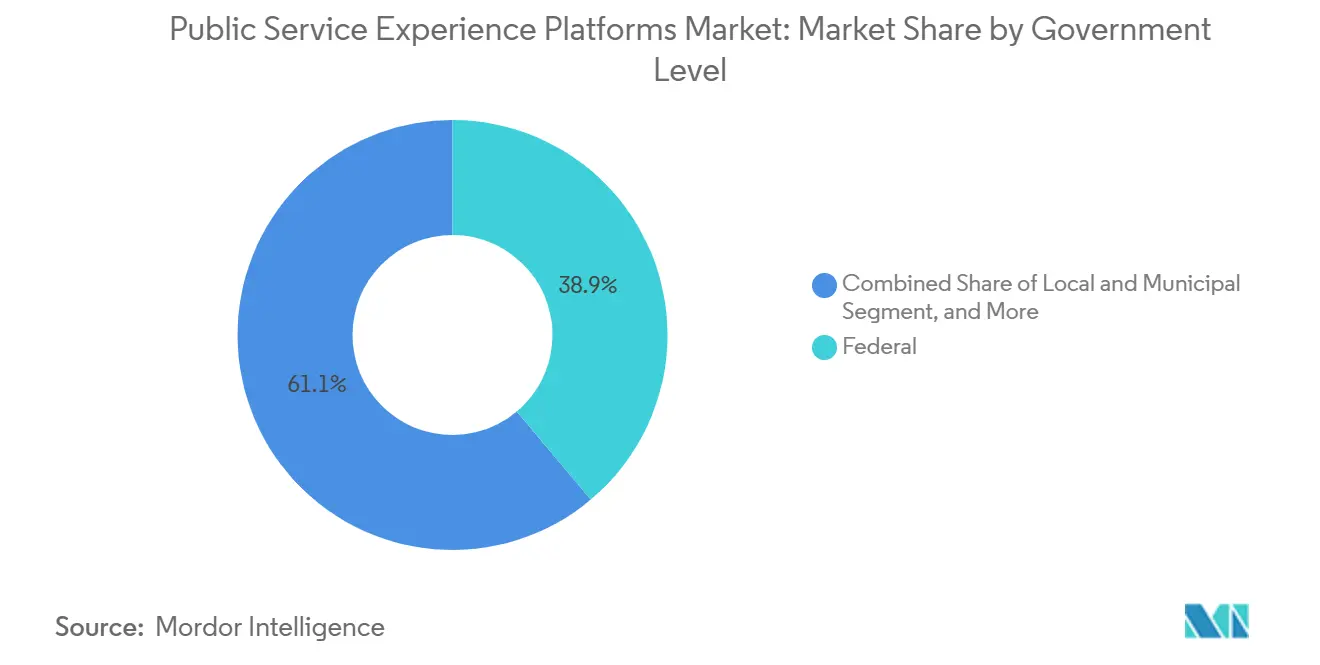
- Par niveau gouvernemental, les déploiements fédéraux détenaient 38,88 % des revenus en 2025, tandis que les déploiements locaux et municipaux devraient se développer à un CAGR de 15,10 % jusqu'en 2031 sur le marché des plateformes d'expérience de service public.
- Par application, les applications de prestation de services détenaient 21,12 % des revenus en 2025, tandis que les demandes de services d'urgence et non urgents devraient se développer à un CAGR de 14,87 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,49 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,64 % jusqu'en 2031 sur le marché des plateformes d'expérience de service public.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande croissante des citoyens pour un accès omnicanal aux services gouvernementaux | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Acheminement des dossiers et résolution des services assistés par l'IA | +2.8% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation cloud des systèmes hérités du secteur public | +2.4% | Mondial, mené par l'Amérique du Nord et l'Europe, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'identité numérique gouvernementale et de la gestion du consentement | +2.0% | Europe, Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Partage de données préservant la confidentialité entre les agences | +1.4% | Europe et Amérique du Nord, avec des répercussions au Moyen-Orient | Long terme (≥ 4 ans) |
| Conformité en matière d'accessibilité et mandats de services multilingues | +1.0% | Mondial, avec des mandats réglementaires concentrés en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des citoyens pour un accès omnicanal aux services gouvernementaux
Les citoyens s'attendent de plus en plus à un service cohérent via les portails web, les applications mobiles, le téléphone, les messages texte et les points de service en personne. La politique d'expérience numérique du gouvernement australien est entrée pleinement en vigueur le 1er janvier 2026 et exige des points d'accès unifiés, la mesure des performances et une prestation inclusive dans l'ensemble des agences fédérales.[1]Gouvernement australien, Département des finances, « Politique d'expérience numérique », Gouvernement australien, digital.gov.au. Ces exigences rendent les projets à canal unique moins adaptés aux nouveaux programmes gouvernementaux. Les agences doivent également connecter les données d'interaction sans perdre en cohérence lorsqu'une personne passe d'un canal de service à un autre. Ce besoin soutient le marché des plateformes d'expérience de service public, car les plateformes dotées d'une coordination native des canaux peuvent répondre au modèle opérationnel requis. La conformité aux normes de service peut également influencer les révisions budgétaires, ce qui rend les systèmes de prestation performants plus importants pour la planification des agences.
Acheminement des dossiers et résolution des services assistés par l'IA
L'IA passe des projets pilotes aux centres de service gouvernementaux, créant une demande qui n'attend pas toujours un cycle complet de renouvellement de plateforme. En 2026, la ville de Raleigh a déployé un spécialiste IA L1 de ServiceNow sans équipe d'ingénierie IA interne et a signalé une réduction de 66 % des coûts du centre de service et plus de 1 300 heures de travail récupérées chaque année. Le déploiement a également résolu près de la moitié des demandes d'assistance informatique via des agents IA.[2]ServiceNow, « ServiceNow accélère la réinvention gouvernementale propulsée par l'IA dans près de 50 États américains avec de nouveaux clients », Salle de presse ServiceNow, newsroom.servicenow.com. L'OCDE a indiqué dans son enquête de 2025 que 67 % des pays membres utilisaient l'IA pour améliorer la conception et la prestation des services publics.[3]Organisation de coopération et de développement économiques, « L'IA dans la conception et la prestation des services publics », OCDE, oecd.org. Cette adoption fait de l'acheminement et de la résolution automatisés une exigence plus courante dans les nouveaux appels d'offres. Le marché des plateformes d'expérience de service public favorise donc les fournisseurs qui intègrent des agents IA dans les flux de travail des dossiers et les interactions par chat.
Modernisation cloud des systèmes hérités du secteur public
Les technologies gouvernementales vieillissantes restent un obstacle majeur, mais elles soutiennent également la demande de plateformes de remplacement. Le Bureau de la responsabilité gouvernementale des États-Unis a identifié 11 systèmes fédéraux nécessitant une modernisation urgente en juillet 2025, dont l'âge varie de 23 à 60 ans. Huit de ces systèmes utilisaient des langages de programmation non pris en charge ou obsolètes, et 7 présentaient des vulnérabilités en matière de cybersécurité nécessitant un remplacement complet pour y remédier.[4]Bureau de la responsabilité gouvernementale des États-Unis, « Systèmes informatiques hérités fédéraux : les agences doivent planifier la modernisation des systèmes critiques vieux de plusieurs décennies », Bureau de la responsabilité gouvernementale des États-Unis, gao.gov. L'Iowa a annoncé en juin 2026 qu'il transférerait les données de la branche exécutive des serveurs de l'État vers Amazon Web Services et a projeté des économies de plus de 525 millions USD sur 10 ans. Les projets de modernisation nécessitent souvent la migration des données, le travail d'interface, la gestion du changement et un support géré en plus des nouveaux logiciels. Ce schéma soutient le marché des plateformes d'expérience de service public en prolongeant l'implication des fournisseurs au-delà de la mise en œuvre initiale.
Expansion de l'identité numérique gouvernementale et de la gestion du consentement
L'identité numérique devient une couche fondamentale pour les services publics connectés. Le règlement (UE) 2024/1183 exige que les États membres de l'UE mettent des portefeuilles d'identité numérique à la disposition des citoyens, des résidents et des entreprises d'ici fin 2026.[5]Commission européenne, « Identité numérique européenne », Commission européenne, commission.europa.eu. Le cadre couvre plus de 450 millions d'utilisateurs potentiels et exige que les plateformes desservant l'Europe prennent en charge des pratiques d'identité et de consentement interopérables. Le MyDigital ID de la Malaisie était connecté à 114 services gouvernementaux en ligne et s'était étendu à 19 plateformes au niveau des États en juin 2026. L'OCDE a constaté que 92 % des pays membres disposaient d'une stratégie d'identité numérique, bien que l'adoption par la population ait dépassé 90 % dans seulement 9 pays. L'écart entre la stratégie nationale et l'inscription généralisée laisse un rôle continu aux fournisseurs capables de gérer l'orchestration des identités. Cela crée également une ouverture claire pour le marché des plateformes d'expérience de service public dans les services nécessitant un accès sécurisé entre les agences.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Cycles d'approvisionnement retardant la consolidation des plateformes | -1.6% | Mondial, le plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contraintes de souveraineté des données limitant le déploiement cloud | -1.2% | Europe, Moyen-Orient et Asie-Pacifique, y compris l'Inde et la Chine | Long terme (≥ 4 ans) |
| Complexité d'intégration entre les systèmes hérités fragmentés | -0.8% | Mondial, avec la plus forte concentration en Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et à la confiance du public après des pannes de service | -0.5% | Mondial, aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cycles d'approvisionnement retardant la consolidation des plateformes
Les règles d'approvisionnement gouvernementales favorisent la concurrence et la responsabilité fiscale, mais elles peuvent ralentir les décisions relatives aux plateformes cloud. L'OCDE a indiqué en 2026 que 55 % des pays membres utilisaient des approches d'approvisionnement adaptées à la prestation numérique itérative. Les autres pays peuvent encore évaluer les plateformes cloud à travers des structures contractuelles conçues pour des achats de matériel et de logiciels plus anciens. En Europe et en Amérique du Sud, les appels d'offres pluriannuels peuvent ajouter 18 à 36 mois entre une décision de modernisation et le lancement d'une plateforme. Cela diffère la comptabilisation des revenus et peut laisser les équipes de prestation dans l'attente des attributions finales. Le marché des plateformes d'expérience de service public bénéficie lorsque les fournisseurs proposent des options de déploiement modulaires en parallèle des grands accords d'entreprise. OpenGov et Tyler Technologies ont mis l'accent sur des approches de mise en œuvre rapide et de services gérés qui peuvent aider les gouvernements à travailler dans ces contraintes.
Contraintes de souveraineté des données limitant le déploiement cloud
Les règles de localisation des données peuvent limiter les endroits où les gouvernements déploient des systèmes de services publics basés sur le cloud. Le décret français n° 2026-272 est entré en vigueur le 17 avril 2026 et a établi des protections pour les données sensibles de l'administration publique traitées par des fournisseurs de cloud privés. La Commission européenne a publié son cadre de souveraineté cloud en juin 2026, avec 4 niveaux d'assurance d'efficacité de la souveraineté dans 8 catégories, notamment la conformité juridique, le lieu de traitement et le contrôle de la chaîne d'approvisionnement. Ces conditions peuvent nécessiter une certification avant qu'un fournisseur puisse concourir pour des contrats institutionnels de l'UE. Les fournisseurs sans infrastructure souveraine ou partenaires résidents qualifiés peuvent faire face à des processus de vente plus longs et à une exclusion des listes d'appels d'offres. Le marché des plateformes d'expérience de service public doit donc s'adapter à différentes exigences de déploiement selon les juridictions. Les petits fournisseurs peuvent faire face à des coûts plus élevés car la construction et le maintien de capacités de conformité régionales sont difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les revenus des logiciels restent centraux tandis que les services se développentLes logiciels devraient représenter 72,12 % de la part du marché des plateformes d'expérience de service public en 2025. Les cadres d'approvisionnement gouvernementaux favorisent de plus en plus les abonnements SaaS, qui créent des dépenses logicielles annuelles prévisibles plutôt que des dépenses en capital. Les initiatives de consolidation remplacent plusieurs solutions ponctuelles par des suites intégrées, augmentant le nombre d'utilisateurs de logiciels et l'adoption de modules au sein des agences. La taille du marché des plateformes d'expérience de service public pour les logiciels reflète la nature récurrente de ces arrangements de licence. Cependant, les fournisseurs de logiciels doivent démontrer que leurs produits peuvent s'intégrer aux systèmes d'archives hérités et aux flux de travail existants des agences.
Les services devraient se développer à un CAGR de 14,66 % jusqu'en 2031. Les mises en œuvre nécessitent souvent la migration des données héritées, l'intégration des API, la formation du personnel et un support continu. Granicus et OpenGov ont élargi leurs services gérés et leurs offres de réussite gouvernementale pour les petites agences qui n'ont pas la capacité de soutenir de grandes équipes de projet internes. Ces offres combinent des services de conseil, de configuration et d'optimisation ultérieure dans le cadre d'arrangements de support pluriannuels. Le Bureau du directeur de la technologie de Washington, D.C. devrait déployer la plateforme IA ServiceNow, visant une réduction de 50 % à 60 % du temps de traitement de la gestion des subventions. Cette initiative pourrait soutenir la demande de services d'optimisation post-déploiement.


Par modèle de déploiement :
le cloud maintient sa position dominante à tous les niveaux gouvernementauxLe déploiement cloud devrait représenter 55,21 % des revenus en 2025 et se développer à un CAGR de 15,26 % jusqu'en 2031. Cette croissance reflète une base installée mature et la migration continue depuis les systèmes sur site. Le programme cloud à l'échelle de l'État de l'Iowa devrait démontrer l'ampleur des engagements progressant dans les processus d'approbation des États en 2026, avec des économies projetées dépassant 525 millions USD sur 10 ans. La position du cloud sur le marché des plateformes d'expérience de service public dépend de l'assurance en matière de sécurité et d'avantages opérationnels clairement définis. Les agences apprécient également la capacité à mettre à jour les fonctions orientées citoyens sans maintenir une infrastructure locale étendue.
Les systèmes sur site restent importants pour les agences opérant sous des exigences strictes de souveraineté des données. La France, l'Allemagne, l'Inde et les juridictions du Moyen-Orient peuvent restreindre l'utilisation d'infrastructures contrôlées par des entités étrangères pour les dossiers sensibles. Les modèles hybrides permettent aux agences d'exploiter des portails citoyens et des systèmes de flux de travail basés sur le cloud tout en conservant les dossiers back-end sur site pendant le processus de migration. L'autorisation FedRAMP confère aux produits cloud une position d'approvisionnement plus favorable auprès des agences fédérales américaines. La migration prévue en 2026 du Maryland de 4 milliards de dossiers fiscaux d'un mainframe vieux de plusieurs décennies vers une plateforme cloud illustre l'ampleur des charges de travail transitant depuis les environnements hérités.
Par type de plateforme :
les portails d'engagement citoyen en tête tandis que l'identité numérique progresseLes portails d'engagement citoyen devraient représenter 23,32 % de la part du marché des plateformes d'expérience de service public en 2025. Chaque niveau de gouvernement nécessite un point d'entrée orienté citoyen pour les catalogues de services, les demandes et les mises à jour de statut. Les investissements antérieurs dans les portails, combinés aux exigences de conception axée sur le mobile et aux réglementations en matière d'accessibilité, soutiennent leur leadership sur le marché. La gestion des demandes de service reste particulièrement importante pour les gouvernements locaux exploitant des systèmes d'acheminement, de suivi et d'exécution de type 311. La taille du marché des plateformes d'expérience de service public pour les portails citoyens est soutenue par leur rôle de porte d'entrée visible des services gouvernementaux.
Les plateformes de formulaires numériques et d'automatisation des flux de travail gagnent du terrain à mesure que les gouvernements réduisent les procédures papier. L'OCDE a indiqué que 89 % des pays membres avaient adopté des normes de service, tandis que 55 % utilisaient des approches d'approvisionnement alignées sur la prestation numérique itérative. Les plateformes de données ouvertes soutiennent les exigences de responsabilité, car 94 % des pays de l'OCDE exigent que les institutions publiques publient des données ouvertes ; cependant, seulement 49 % fournissent un accès API. Les plateformes d'identité numérique et d'authentification devraient se développer à un CAGR de 14,78 % jusqu'en 2031. Les exigences eIDAS 2 et les programmes en Australie, en Malaisie et au Pérou soutiennent ce segment, tandis que la demande de dossiers unifiés d'éligibilité et de prestations stimule l'adoption des systèmes de gestion des dossiers et des prestations.
Par niveau gouvernemental :
les revenus fédéraux en tête tandis que l'adoption municipale progresseLes déploiements fédéraux devraient représenter 38,88 % des revenus en 2025. Les valeurs contractuelles élevées, les accords de licence pluriannuels et les programmes de transformation à grande échelle soutiennent cette position. Salesforce devrait recevoir un contrat IDIQ de 5,6 milliards USD sur 10 ans de l'armée américaine en janvier 2026 via sa filiale Missionforce National Security. Il devrait également recevoir un accord de licence d'entreprise agentique de 1,6 milliard USD avec le Département des anciens combattants en juillet 2026. Ces attributions soulignent pourquoi le marché des plateformes d'expérience de service public reste ancré par la demande fédérale.
Les gouvernements étatiques et provinciaux représentent un niveau intermédiaire important, caractérisé par des systèmes fragmentés et des exigences d'intégration complexes. Hawaï devrait lancer la plateforme IA ServiceNow en tant que service d'entreprise à l'échelle de l'État en 2026, soutenant ses fonctions de centre d'assistance, de gestion des connaissances et de gestion des services informatiques d'entreprise. Les déploiements locaux et municipaux devraient se développer à un CAGR de 15,10 % jusqu'en 2031. Les fournisseurs de technologies gouvernementales ont développé des options moins coûteuses et à déploiement plus rapide pour les juridictions disposant de budgets et de personnel technique limités. CivicPlus sert plus de 10 000 clients gouvernementaux locaux et devrait lancer six produits propulsés par l'IA en janvier 2026 pour les communications, la gestion des réunions, les demandes de service et l'application des codes.

Par application :
la prestation de services en tête tandis que les demandes d'urgence progressentLes applications de prestation de services devraient représenter 21,12 % des revenus en 2025. Ces applications soutiennent l'ensemble du cycle de vie des demandes de service, de la réception et de l'acheminement au traitement et à la résolution, ce qui en fait une priorité d'approvisionnement principale à tous les niveaux gouvernementaux. Les applications d'engagement citoyen et de gestion des dossiers ajoutent des capacités pour les communications, la gestion de l'éligibilité, les données sur les prestations et la coordination inter-agences. Le marché des plateformes d'expérience de service public continue de favoriser les applications qui réduisent les transferts déconnectés pour le personnel gouvernemental et les citoyens.
Les systèmes de permis et de licences présentent un cas opérationnel clair, car la délivrance automatisée peut réduire les délais de traitement et le trafic en personne. Les outils de paiement et de collecte des recettes deviennent également de plus en plus pertinents à mesure que l'infrastructure de paiement numérique progresse. L'OCDE a noté que de nombreux environnements de services gouvernementaux manquaient encore de capacités de paiement numérique malgré leurs avantages pour l'adoption par les citoyens. Les applications de dossiers publics et de transparence restent liées aux cycles de conformité en matière de gouvernement ouvert. Les applications de demandes de services d'urgence et non urgents devraient croître à un CAGR de 14,87 % jusqu'en 2031, soutenues par des capacités assistées par l'IA telles que l'outil Snap and Report prévu par TAMM en octobre 2025.
Analyse géographique
Marché des Plateformes d'Expérience des Services Publics en Amérique du Nord
L'Amérique du Nord devrait représenter 38,49 % des revenus mondiaux en 2025. Le marché des plateformes d'expérience des services publics de la région bénéficie de budgets de transformation substantiels, d'une base de fournisseurs de technologies gouvernementales mature et de mécanismes d'approvisionnement qui réduisent les coûts de transaction. Aux États-Unis, l'accent mis par le Government Accountability Office sur 11 systèmes patrimoniaux urgents soutient les efforts de modernisation. Le Canada contribue par le biais de programmes provinciaux en nuage, tandis que le Mexique stimule la demande régionale grâce à la numérisation du commerce transfrontalier. Le contrat de 5,6 milliards USD attribué à Salesforce par l'armée américaine devrait signaler l'engagement à long terme du gouvernement fédéral envers les capacités d'intelligence artificielle, de gestion de la relation client et d'analyse de données.
Marché des Plateformes d'Expérience des Services Publics en Europe
L'Europe est le deuxième bloc régional en importance, combinant des investissements substantiels en matière d'identité numérique avec des restrictions sur certaines options de déploiement en nuage. L'exigence relative au Portefeuille d'Identité Numérique de l'UE impose une mise en œuvre par les États membres d'ici 2026. L'Allemagne, la France et le Royaume-Uni représentent une part significative des investissements régionaux dans les plateformes. En janvier 2025, le Royaume-Uni devrait consolider son service numérique, son bureau central des données et son incubateur d'intelligence artificielle au sein d'un Centre Numérique du Gouvernement. Il devrait également introduire GOV.UK Chat pour aider les utilisateurs à naviguer parmi 122 services gouvernementaux. Le décret français et le cadre de souveraineté de l'UE favorisent les fournisseurs disposant d'une infrastructure européenne conforme.
Marché des Plateformes d'Expérience des Services Publics en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 15,64 % jusqu'en 2031. Les programmes nationaux en Inde, en Corée du Sud, au Japon et en Asie du Sud-Est raccourcissent les délais de modernisation et les cycles d'approvisionnement. La Chine s'appuie principalement sur des plateformes de services contrôlées par l'État, tandis que le Japon utilise une combinaison de fournisseurs nationaux et de partenaires mondiaux. Le Moyen-Orient investit dans des plateformes natives d'intelligence artificielle, tandis que le Nigéria devrait achever le déploiement de son Système de Gestion de Contenu d'Entreprise 1GOV en 2025.

Paysage concurrentiel
Le marché des plateformes d'expérience de service public présente une structure concurrentielle modérément fragmentée à deux niveaux. Salesforce, Microsoft, ServiceNow, Oracle et SAP se disputent les grands contrats fédéraux et multi-agences. Tyler Technologies, Granicus, OpenGov, Accela et CivicPlus se distinguent par des capacités spécifiques au gouvernement et des calendriers de déploiement plus rapides. L'accord OneGov anticipé de ServiceNow avec l'Administration des services généraux des États-Unis en septembre 2025 devrait offrir des remises allant jusqu'à 70 % sur sa suite de plateforme IA. L'accord devrait soutenir l'adoption dans près de 50 États américains dans les 12 mois.
Les spécialistes des technologies gouvernementales se distinguent par des produits préconfigurés, une expertise dans le secteur public et une mise en œuvre rapide. Granicus devrait introduire son Federal Experience Cloud en janvier 2026 pour ses plus de 7 000 clients du secteur public. La suite devrait combiner des agents IA, des outils d'engagement sécurisés, l'autorisation FedRAMP et des capacités d'intégration des données. Accela devrait acquérir Novotx en février 2026, s'étendant au-delà des permis et licences vers la gestion des actifs d'infrastructure et des travaux. En avril 2026, OpenGov devrait élargir sa plateforme avec des capacités IA pour la budgétisation, la finance, les permis, les achats et la gestion du capital humain.
Des opportunités concurrentielles subsistent dans la prestation de services multilingues et conformes aux exigences d'accessibilité, l'accès proactif aux prestations et la fédération des identités entre les niveaux gouvernementaux. Peu de plateformes combinent la traduction en temps réel et la conformité WCAG 2.2 dans la gestion du parcours citoyen. Les startups de technologies gouvernementales natives à l'IA gagnent du terrain dans les petites juridictions, exerçant potentiellement une pression sur les spécialistes qui tardent à repenser leurs plateformes pour prendre en charge les flux de travail activés par l'IA. Le marché des plateformes d'expérience de service public a un score de concentration de 4 sur 10, car les données combinées de parts de marché des principaux acteurs ne soutiennent pas une évaluation plus concentrée. La base de fournisseurs comprend des éditeurs de logiciels mondiaux et de nombreux spécialistes des technologies gouvernementales.
Leaders du secteur des plateformes d'expérience de service public
Salesforce, Inc.
Microsoft Corporation
Amazon Web Services, Inc.
Oracle Corporation
SAP SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes d'Expérience des Services Publics
- Salesforce, Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- SAP SE
- ServiceNow, Inc.
- IBM Corporation
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- CGI Inc.
- Tyler Technologies, Inc.
- Granicus, LLC
- CivicPlus, Inc.
- OpenGov, Inc.
- Accela, Inc.
- CentralSquare Technologies, LLC
- OpenText Corporation
- NEC Corporation
- Adobe Inc.

Recent Industry Developments in Marché des Plateformes d'Expérience des Services Publics
- Juillet 2026 : Salesforce a reçu un accord de licence d'entreprise agentique de 1,6 milliard USD sur 3 ans du Département des anciens combattants des États-Unis via sa plateforme Missionforce, visant à unifier la coordination des soins, à réduire les frictions administratives et à déployer des outils IA agentiques auprès du personnel de la VA servant 9 millions d'anciens combattants. Le contrat est l'un des plus grands accords de plateforme gouvernementale activée par l'IA dans le segment de la gestion des soins de santé et des prestations à ce jour.
- Juillet 2026 : ServiceNow a confirmé que près de 50 États américains transforment activement les services aux citoyens à l'aide de la plateforme IA ServiceNow, avec des déploiements notables incluant la plateforme d'entreprise à l'échelle de l'État d'Hawaï, le centre de service de Raleigh avec une réduction des coûts de 66 %, et la modernisation de la gestion des subventions de Washington, D.C. visant une réduction de 50 à 60 % du temps de traitement. L'annonce reflète 12 mois de dynamique suite à l'accord GSA OneGov.
- Juin 2026 : CivicPlus Agent a publié une intégration avec SeeClickFix 311 CRM, permettant aux résidents de soumettre des demandes de service via une expérience conversationnelle guidée pour la première fois. La publication a marqué la première intégration agentique de CivicPlus Agent, permettant à l'assistant d'agir au nom des résidents sans les rediriger vers des portails séparés.
- Avril 2026 : OpenGov a élargi sa plateforme de service public lors de la conférence OpenGov 2026, en introduisant des améliorations propulsées par l'IA à son ERP, son système de gestion du capital humain et son assistant IA OG Assist, intégrant des capacités IA dans la budgétisation, la finance, les permis et les achats sur une base de données unifiée. La mise à jour étend la portée d'OpenGov à plus de 2 000 clients gouvernementaux étatiques et locaux.


Portée du rapport mondial sur le marché des plateformes d'expérience de service public
Le rapport sur le marché des plateformes d'expérience de service public est segmenté par composant (logiciels et services), modèle de déploiement (cloud, sur site et hybride), type de plateforme (portails d'engagement citoyen, plateformes de gestion des demandes de service, plateformes de formulaires numériques et d'automatisation des flux de travail, plateformes de données ouvertes et de transparence, plateformes d'identité numérique et d'authentification, et plateformes de gestion des dossiers et des prestations), niveau gouvernemental (fédéral, étatique et provincial, et local et municipal), application (engagement citoyen, prestation de services, gestion des dossiers, permis et licences, paiements et collecte des recettes, dossiers publics et transparence, et demandes de services d'urgence et non urgents) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Portails d'engagement citoyen |
| Plateformes de gestion des demandes de service |
| Plateformes de formulaires numériques et d'automatisation des flux de travail |
| Plateformes de données ouvertes et de transparence |
| Plateformes d'identité numérique et d'authentification |
| Plateformes de gestion des dossiers et des prestations |
| Fédéral |
| Étatique et provincial |
| Local et municipal |
| Engagement citoyen |
| Prestation de services |
| Gestion des dossiers |
| Permis et licences |
| Paiements et collecte des recettes |
| Dossiers publics et transparence |
| Demandes de services d'urgence et non urgents |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de plateforme | Portails d'engagement citoyen | |
| Plateformes de gestion des demandes de service | ||
| Plateformes de formulaires numériques et d'automatisation des flux de travail | ||
| Plateformes de données ouvertes et de transparence | ||
| Plateformes d'identité numérique et d'authentification | ||
| Plateformes de gestion des dossiers et des prestations | ||
| Par niveau gouvernemental | Fédéral | |
| Étatique et provincial | ||
| Local et municipal | ||
| Par application | Engagement citoyen | |
| Prestation de services | ||
| Gestion des dossiers | ||
| Permis et licences | ||
| Paiements et collecte des recettes | ||
| Dossiers publics et transparence | ||
| Demandes de services d'urgence et non urgents | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'expérience de service public ?
Le marché des plateformes d'expérience de service public était évalué à 13,12 milliards USD en 2025 et est estimé à 14,58 milliards USD en 2026. Il devrait atteindre 27,92 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de plateformes d'expérience de service public ?
La demande est soutenue par la modernisation des systèmes hérités, les exigences de service omnicanal, la résolution des dossiers basée sur l'IA et les programmes d'identité numérique.
Quel composant détenait la plus grande part en 2025 ?
Les logiciels détenaient 72,12 % des revenus en 2025, soutenus par les licences SaaS récurrentes dans les cadres d'approvisionnement gouvernementaux.
Quel modèle de déploiement se développe le plus rapidement ?
Le cloud était le modèle de déploiement à la croissance la plus rapide, avec un CAGR projeté de 15,26 % jusqu'en 2031.
Quel niveau gouvernemental se développe le plus rapidement ?
Les déploiements locaux et municipaux devraient se développer à un CAGR de 15,10 % jusqu'en 2031, à mesure que les petites juridictions adoptent des options de déploiement moins coûteuses et plus rapides.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,64 % jusqu'en 2031, soutenue par les programmes nationaux de gouvernement numérique et les nouveaux déploiements de technologies gouvernementales.
Dernière mise à jour de la page le:



