
プロピレンテトラマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 499.24 百万米ドル |
| 市場規模 (2032) | 647.56 百万米ドル |
| 成長率 (2027 - 2032) | 5.34 % |
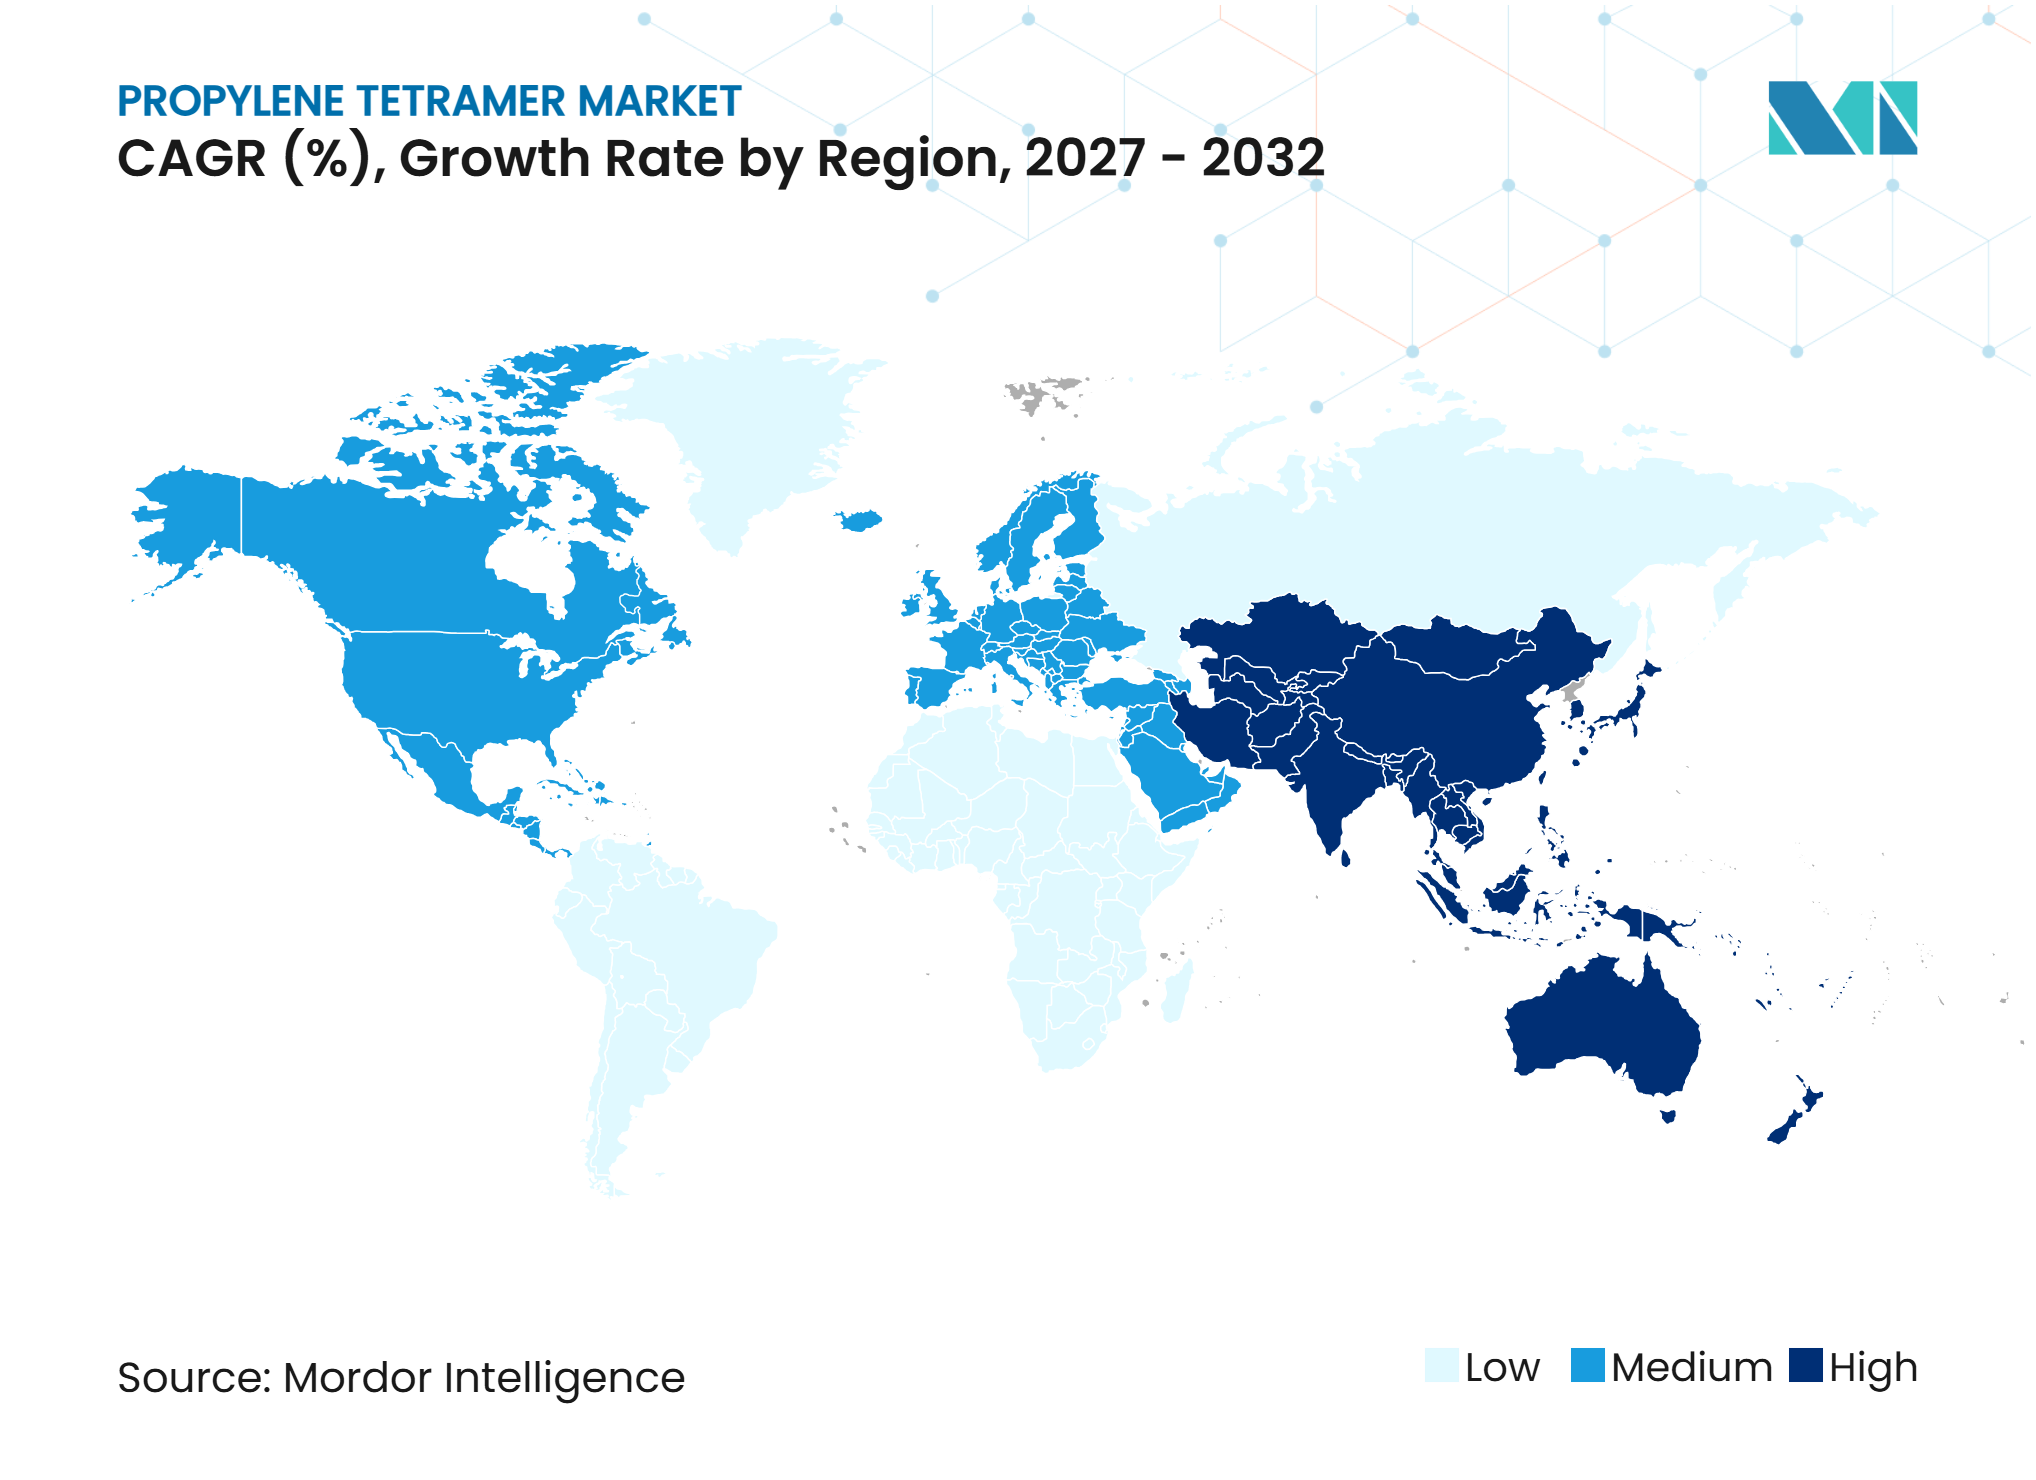
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロピレンテトラマー市場分析
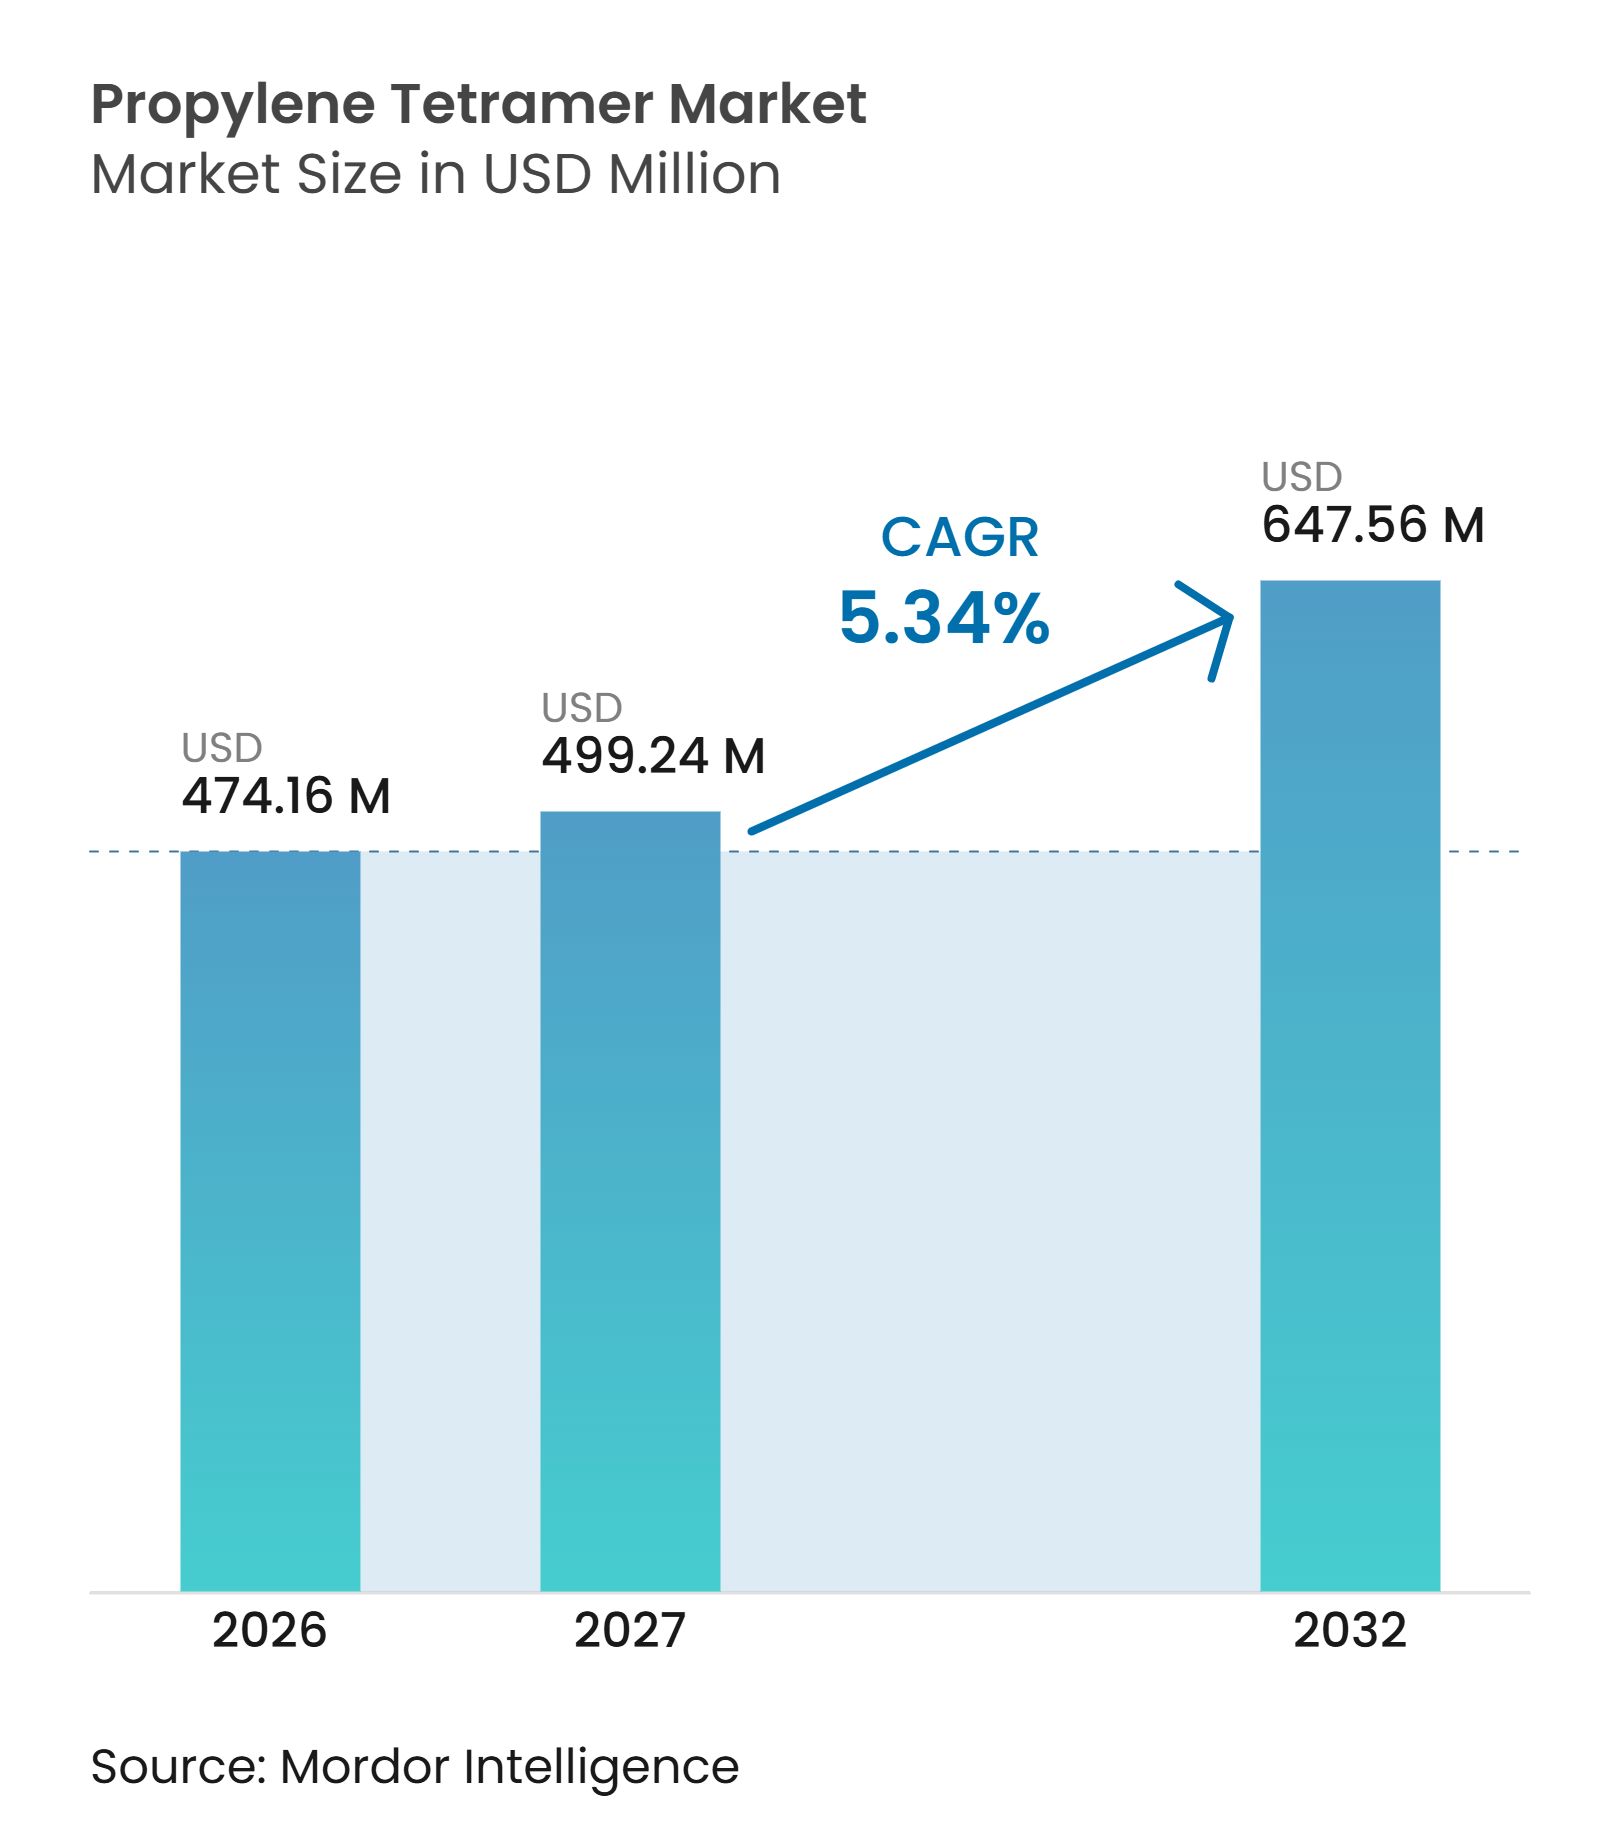
プロピレンテトラマー市場規模は2026年に4億7,416万米ドルと評価されており、2027年の4億9,924万米ドルから2032年には6億4,756万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.34%となっています。プロピレンテトラマー市場は、潤滑剤添加剤、界面活性剤配合、および農業化学品中間体に対応しており、複数の化学バリューチェーンにわたって需要の幅広い基盤を形成しています。成長は安定したプロピレン供給に依存しており、アジアおよび北米における新規設備が下流生産を支えています。エンジンオイルおよび洗剤成分に対するより高い性能要件は、管理された純度と一貫したC12分岐プロファイルを持つグレードを優位にします。統合フィードストック、選択的触媒システム、および用途知識を持つ生産者は、顧客が品質と規制文書に重点を置く中でマージンを守るうえで有利な立場にあります。環境要件もまた、従来グレードと生分解性または持続可能性の認証に裏付けられた製品との間に明確な差異をもたらしています。
主要レポートのポイント
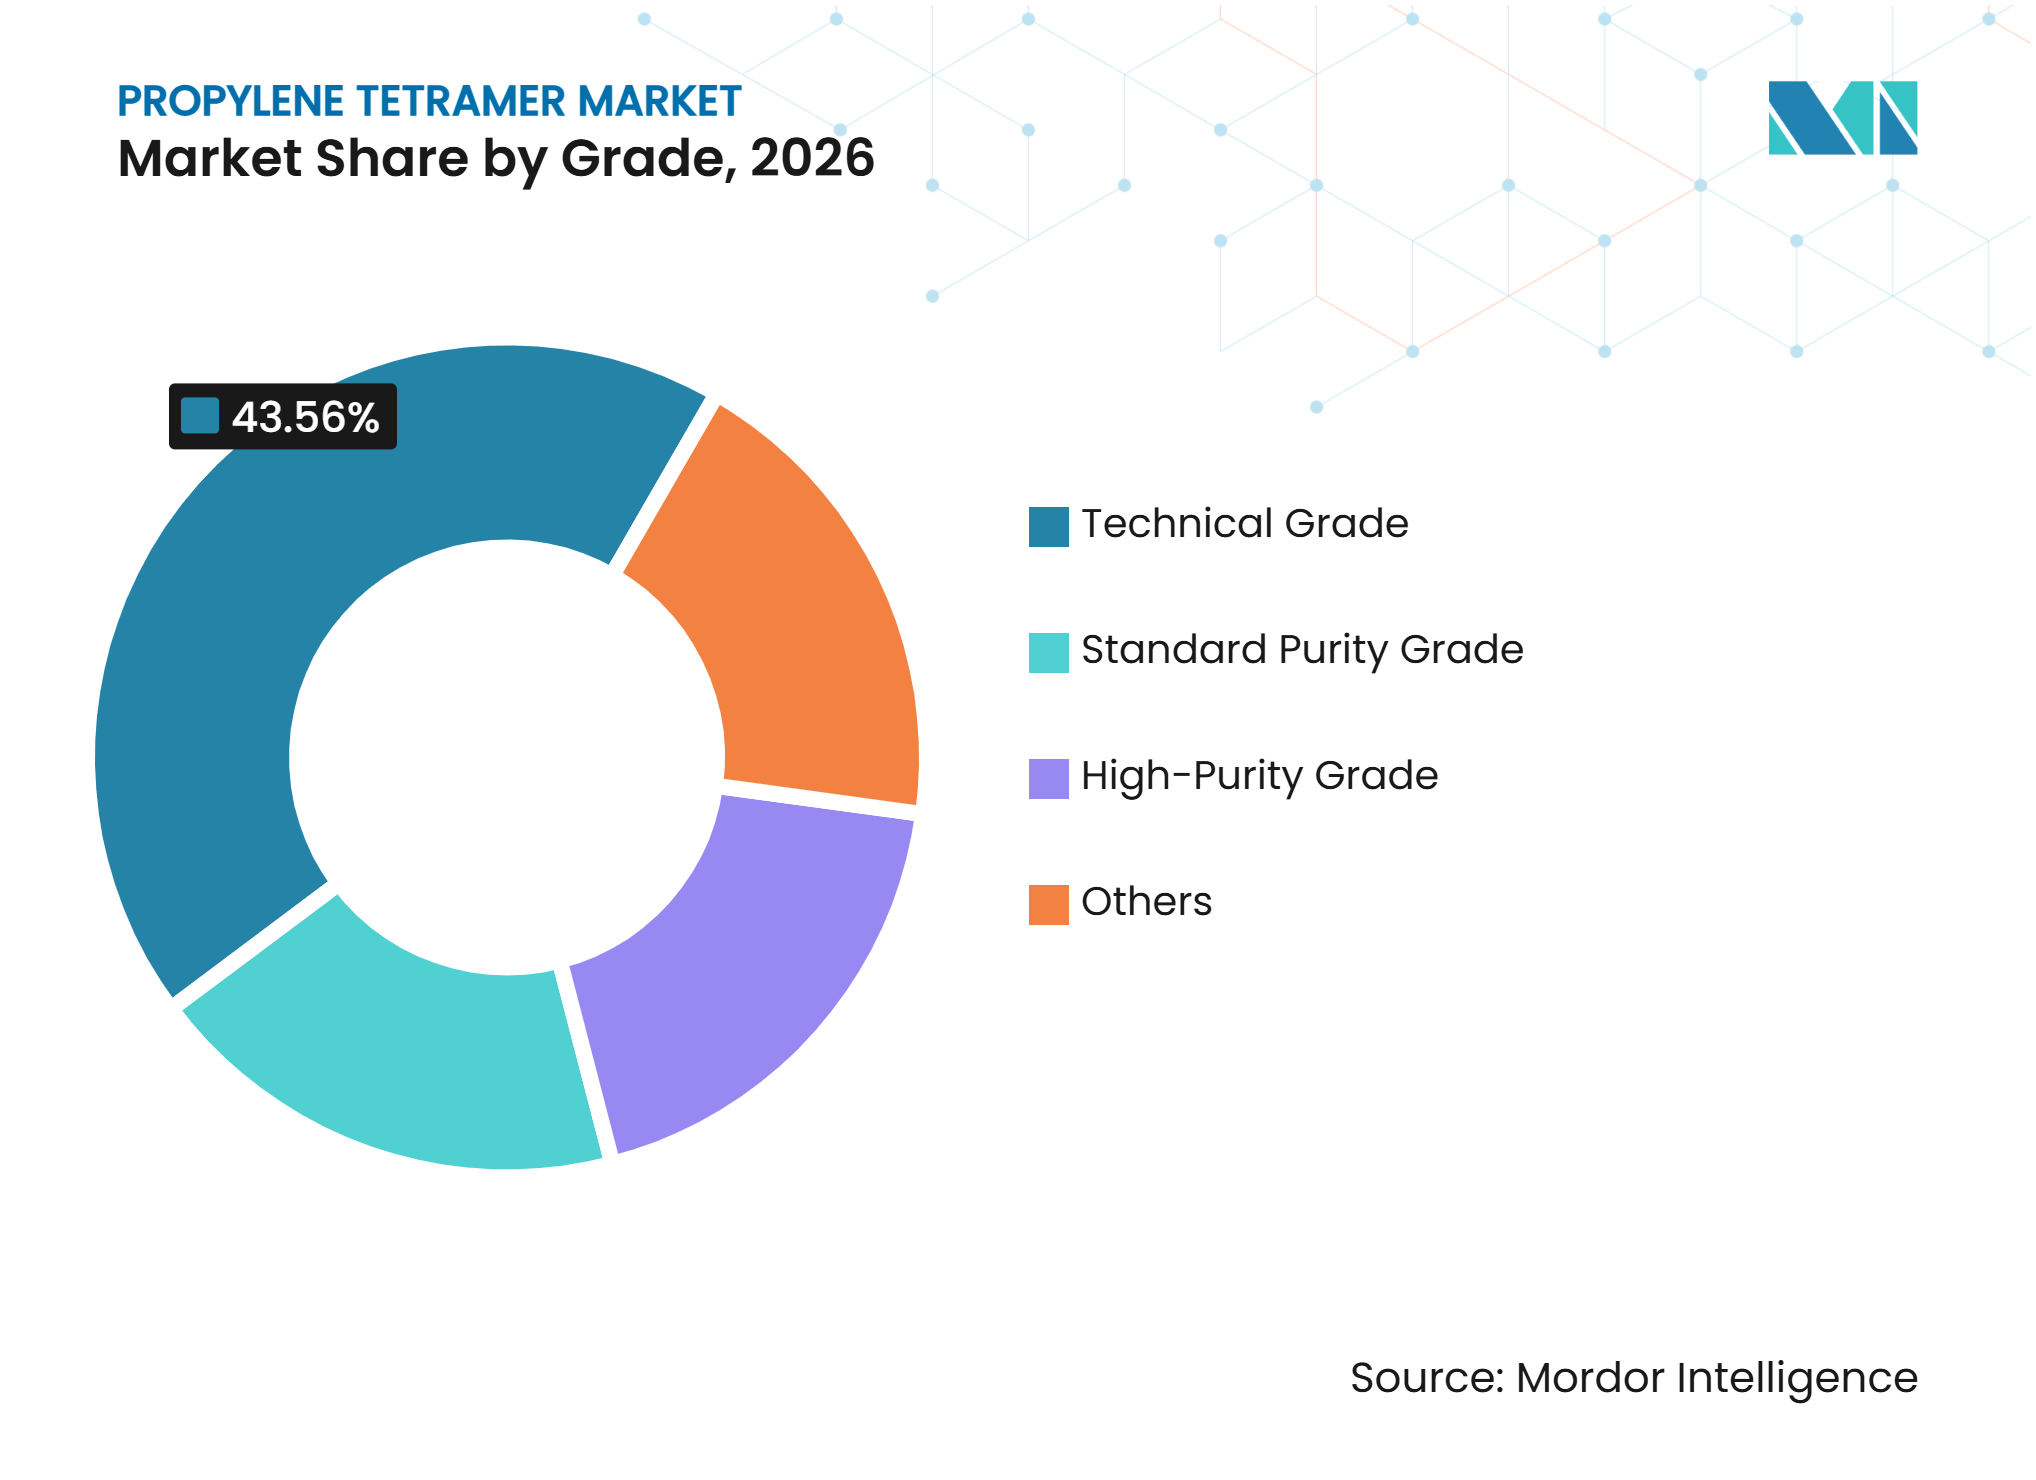
- グレード別では、テクニカルグレードが2026年のプロピレンテトラマー市場シェアの43.56%を占め、高純度グレードは2032年にかけてCAGR 6.23%で成長すると予測されています。
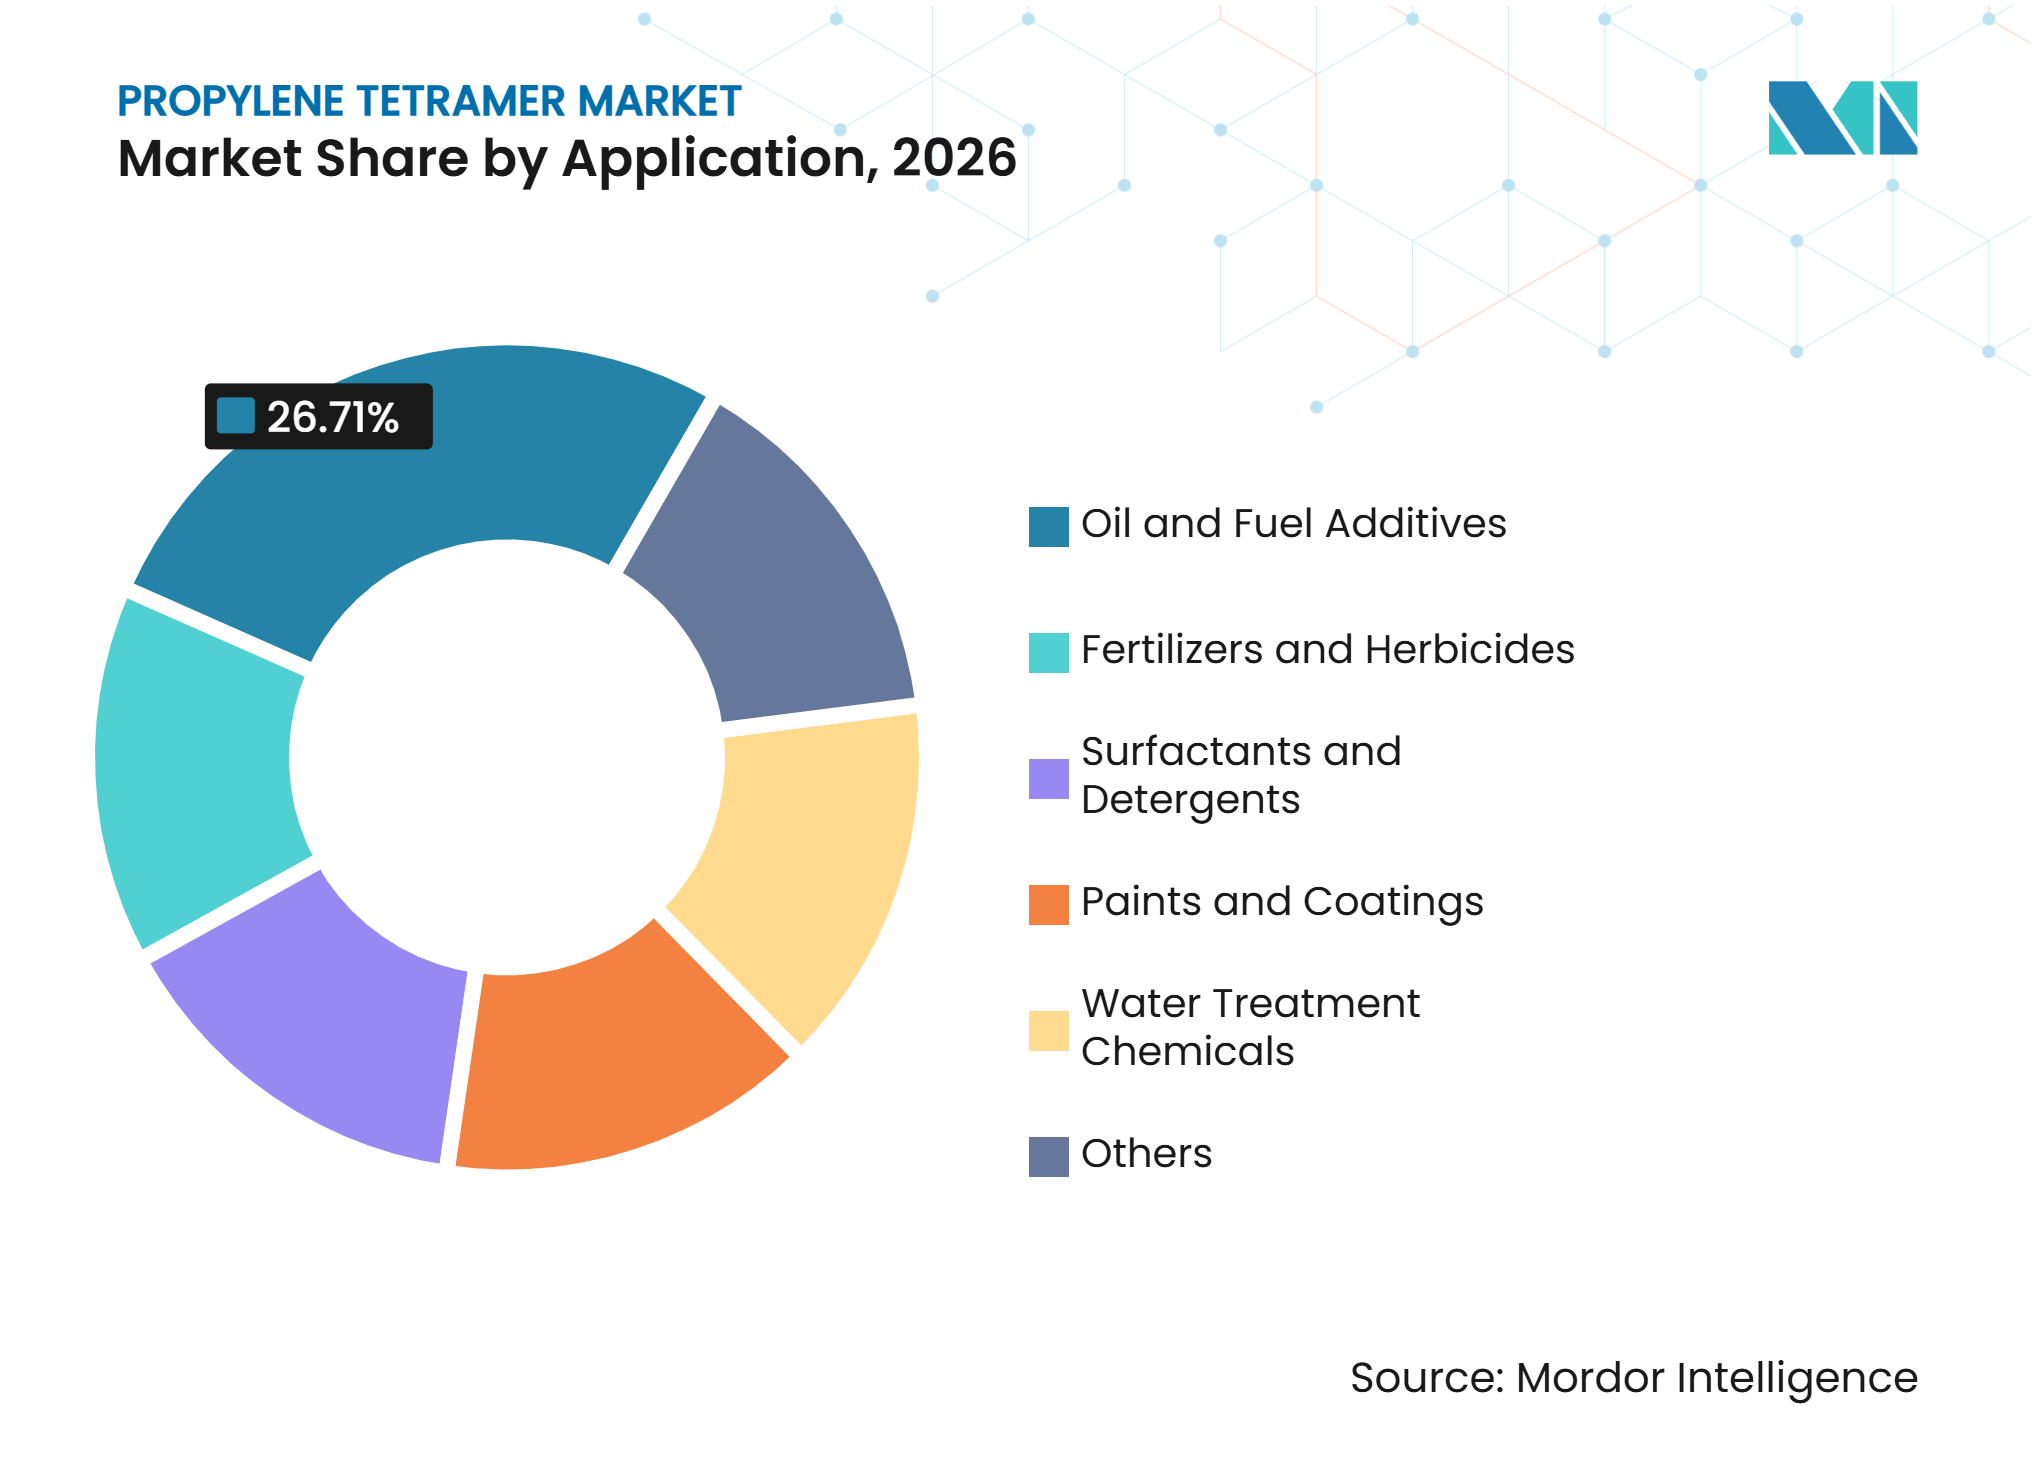
- 用途別では、石油・燃料添加剤が2026年のプロピレンテトラマー市場シェアの26.71%を占め、界面活性剤・洗剤は2032年にかけてCAGR 6.78%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のプロピレンテトラマー市場シェアの40.13%を占め、2032年にかけてCAGR 6.61%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 潤滑剤・燃料添加剤需要の成長 | +1.8% | 北米、欧州、アジア太平洋に集中するグローバル | 短期(2年以内) |
| 界面活性剤・洗剤配合の拡大 | +1.6% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| アジア太平洋における工業化と車両保有台数の拡大 | +1.2% | アジア太平洋中心(中国、インド、ASEAN) | 中期(2~4年) |
| 高性能農業化学品への需要拡大 | +1.0% | インド、東南アジア、ブラジルで早期成長を伴うグローバル | 中期(2~4年) |
| オリゴマー化触媒システムにおける選択性向上 | +0.6% | 北米および欧州にR&D集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
潤滑剤・燃料添加剤需要の成長
米国石油協会は2025年3月31日に、ガソリンエンジン向けAPI SQとともに、国際潤滑剤標準化承認委員会(ILSAC)GF-7AおよびGF-7B規格を導入しました[1]。これらの規格は、分散性、タイミングチェーン摩耗保護、燃費、および排出ガス適合性においてより高い性能を要求しています。プロピレンテトラマーは、これらの配合を支えるドデシルフェノール系分散剤および粘度調整剤の製造に使用されます。プレミアムエンジンオイルはフィードストック品質のばらつきに対する許容度が低いため、より厳密な組成管理を持つグレードへの需要が生まれます。Chevron Oronite Company LLCは2025年2月の特殊・カスタム化学品ショーで添加剤ポートフォリオを紹介し、高度な潤滑剤化学への継続的なサプライヤーの注力を示しました。
界面活性剤・洗剤配合の拡大
プロピレンテトラマーは、洗剤配合に使用されるドデシルベンゼンスルホン化界面活性剤およびアルキルフェノール系製品の中間体です。需要は、より高活性な洗剤フォーマットへの拡大を進めるアジア太平洋および中東の消費財生産によって支えられています。再配合要件は、信頼性の高いC12分岐プロファイルと裏付け製品文書を提供できるサプライヤーを優位にします。国際的な化学規制は、生分解性および分岐アルキレート誘導体の適合性への注目を高めています。INEOSは2025年の最初の3四半期において、オリゴマーポートフォリオ全体で堅調かつ一貫した需要を報告しました。この需要パターンは、洗剤および特殊界面活性剤のサプライチェーンにおける一貫したプロピレンテトラマーグレードの役割を支えています。
アジア太平洋における工業化と車両保有台数の拡大
中国、インド、および東南アジア諸国連合(ASEAN)における産業成長は、潤滑剤、洗剤、コーティング、および水処理投入物への需要を支えています。プロピレンテトラマー市場は、製造業の拡大によって恩恵を受けます。これらの最終用途には添加剤および配合中間体が必要となるためです。Reliance Industries Limitedは石油化学事業において活発な活動を報告しており、2025年度には100%の設備稼働率と7,220万メトリックトンという記録的な原油処理量を達成しました。PetroChina Company Limitedは2025年7月に中国東北部の新たな製油所・石油化学コンプレックスを承認し、大規模な工業地域に統合された下流設備を追加しました。これらの投資は化学投入物の供給を増加させ、プロピレン誘導体の地域顧客基盤を強化します。ASEANの国々は、地域の特殊オレフィン設備が同様の規模に達する前に工業生産と消費財生産が拡大しているため、引き続き重要な位置を占めています。
高性能農業化学品への需要拡大
プロピレンテトラマーは、アルキル化フェノール補助剤および関連する中間体経路を通じて農業化学品配合を支えています。これらの材料への需要は、作物保護生産、在庫サイクル、およびより効果的な配合への要件と連動しています。米国環境保護庁は2025年4月に殺虫剤戦略を最終決定し、絶滅危惧種およびその生息地を保護するための緩和措置の期待値を設定しました[2]。このような要件は、施用者が製品使用条件を満たすのを助ける補助剤システムへの関心を高める可能性があります。インドも特殊化学品製造を強化しており、農業化学品生産に使用される中間体への国内需要を支えています。高性能配合は、標準的なコモディティ供給よりも予測可能な品質と文書化された製品性能を優先します。これにより、農業化学品はプロピレンテトラマー市場における高純度グレードの重要な販路となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロピレンフィードストック価格の変動性 | -1.0% | アジア太平洋および欧州で最も顕著なグローバル | 短期(2年以内) |
| 分岐アルキレートおよび非生分解性誘導体に対する環境規制 | -0.8% | 北米およびEU、アジア太平洋への波及 | 中期(2~4年) |
| 一貫したC12分岐プロファイルに対するサプライヤー基盤の狭さ | -0.6% | 特殊テトラマー供給にボトルネックを抱えるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロピレンフィードストック価格の変動性
プロピレンはテトラマー生産の中核フィードストックであるため、プロピレン価格はテトラマー生産のコスト基盤に直接影響します。湾岸石油化学・化学品協会は、2025年のグローバルプロピレン設備が需要を2,030万メトリックトン上回ったと報告しました。供給過剰は投入価格を引き下げる可能性がありますが、誘導体価格にも圧力をかけ、転換マージンを縮小させる可能性があります。プロパン脱水素を使用する生産者は、プロパン・プロピレンスプレッドおよび稼働率の変化に特に影響を受けます。欧州の生産者は、フィードストックポジションがナフサ分解経済と連動していることが多いため、追加的な圧力に直面する可能性があります。プロピレンテトラマー市場は、下流用途からの需要が安定していても、これらの変動にさらされ続けます。
分岐アルキレートおよび非生分解性誘導体に対する環境規制
ノニルフェノールエトキシレートおよびその他の分岐アルキレート誘導体に対する規制は、従来のプロピレンテトラマー経路への需要を制限する可能性があります。欧州化学品庁は、化学品の登録・評価・認可・制限(REACH)規制の附属書XVIIに基づき、ノニルフェノールおよびノニルフェノールエトキシレートに対する制限を維持しています。これらの規則は、下流ユーザーに代替原材料およびより生分解性の高い配合の評価を求めています。検証された性能または環境データのないコモディティ材料は、より狭い顧客基盤に直面する可能性があります。試験データと一貫した品質を持つ高純度グレードを提供するサプライヤーは、より規制された用途へのアクセスを維持できます。したがって、コンプライアンスコストは一部の製品に圧力をかける一方で、認定グレードのプレミアムポジションを支えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
テクニカルグレードが収益を牽引し、高純度グレードが台頭テクニカルグレードは2026年のプロピレンテトラマー市場シェアの43.56%を占めました。分岐の適度なばらつきが許容される主流の潤滑剤添加剤および燃料洗浄剤ブレンドに広く使用されています。そのポジションは、安定した供給と実用的なコスト管理を優先する大量処ブレンダーのニーズを反映しています。標準純度グレードは、プレミアムグレード投入物のより高いコストを必要とせず一貫した性能を必要とする塗料、コーティング、水処理化学品などの用途に対応しています。高純度グレードは2032年にかけてCAGR 6.23%で成長すると予測されています。このグレードのプロピレンテトラマー市場規模は、特殊界面活性剤および農業化学品におけるより厳格な配合要件によって支えられています。
高純度材料は、顧客が信頼性の高いC12分布、低いばらつき、および強力な製品文書を求めるにつれて重要性を増しています。この移行は、単純な高純度への選好ではなく、コンプライアンスニーズと性能要件を反映しています。ILSAC GF-7要件は、高性能潤滑剤における分散剤中間体品質への注目を高めています。カスタム異性体ブレンドおよびバイオ由来経路は依然として小規模なカテゴリーですが、生産者に差別化された供給への道を提供します。国際持続可能性・炭素認証プラス(ISCC PLUS)などの認証システムは、サプライヤーがリサイクルまたはバイオ循環フィードストックの主張を実証するのに役立ちます。触媒精度を向上させた生産者は、マージンを守りながらより幅広い特殊顧客に対応できます。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:
石油・燃料添加剤がリードし、界面活性剤・洗剤が急成長石油・燃料添加剤は2026年のプロピレンテトラマー市場シェアの26.71%を占めました。この用途は、エンジンオイル、ギアフルード、および燃料安定剤配合においてテトラマー由来の中間体を使用します。このセグメントは、清浄性、摩耗制御、および燃費を支える分散剤および関連化学品への需要から恩恵を受けます。2025年3月のILSAC GF-7の導入は、ガソリンエンジンオイル配合者にとって一貫した添加剤化学の重要性を高めました。界面活性剤・洗剤は2032年にかけてCAGR 6.78%で成長すると予測されています。成長はアジア太平洋および中東における洗剤生産と製品フォーマットの変化によって支えられています。
肥料・除草剤は、テトラマー由来材料が補助剤および中間体経路を支えることができるため、重要な用途です。この分野の需要は農業化学品の在庫状況と作物保護生産サイクルによって変動する可能性があります。塗料・コーティングは、アルキド樹脂改質およびその他の配合機能において関連する化学を使用します。水処理化学品は、支持化学システムに材料を使用できる別の安定した販路を表しています。用途ミックスは単一の最終市場への依存を低減しますが、潤滑剤および洗剤用途が消費の中心であり続けます。これらの用途に合わせて品質を調整できるサプライヤーは、配合顧客からの繰り返し注文を確保しやすくなります。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただます
地域分析
アジア太平洋
アジア太平洋は2026年のプロピレンテトラマー市場シェアの40.13%を占め、2032年にかけてCAGR 6.61%で成長すると予測されています。中国は大規模な石油化学基盤、拡大する洗剤生産、および潤滑剤消費を通じて地域需要を支えています。Exxon Mobil Corporationは2025年7月に恵州石油化学コンプレックスの操業を開始し、統合された下流バリューチェーンを支えるフレキシブルフィードストックスチームクラッカーを含む設備を稼働させました。インドは包装、消費財、自動車生産、および大規模な国内製油・化学基盤を通じて地域需要を追加しています。Reliance Industries Limitedは2025年度に石油化学設備の完全稼働を維持しており、統合された国内供給の重要性を示しています。インドネシア、ベトナム、タイなどのASEAN市場も工業・消費財生産を拡大しています。これらの市場は、地域のプロピレン誘導体設備が同様の規模に発展する間、輸入特殊化学品投入物への需要を生み出しています。ISCC PLUS認証および類似のマスバランスシステムは、地域顧客が文書化された循環またはバイオ由来投入物を求めるにつれてより重要になっています。
北米
北米は強力な石油化学基盤と高性能潤滑剤添加剤の確立された市場に依存しています。この地域は、米国ガルフコースト沿いの製油所、分解、およびプロパン脱水素操業に連動したプロピレン供給から恩恵を受けています。LyondellBasell Industries Holdings B.V.は2025年3月にテキサス州チャンネルビューコンプレックスにおける年産40万メトリックトンのFlex-2メタセシスユニットへの投資を承認しました。このプロジェクトは2028年末の稼働開始時にプロピレン生産量を追加する見込みです。ILSAC GF-7は、現在のアップグレードサイクルにおいて潤滑剤配合者が厳密に管理された分散剤中間体を求める理由を与えています。Chevron Oronite Company LLCは2025年4月にICONIC Base Oil Solutionsとの契約を通じてブラジルでのOLOA潤滑剤添加剤、OGAガソリン添加剤、およびPARATONE粘度調整剤の流通を拡大しました。この動きは、北米の配合技術がアメリカ大陸全体の顧客にどのように対応できるかを示しています。米国環境保護庁からの規制上の影響も、下流化学製品に求められる性能および環境文書に影響を与えています。
欧州、南米、中東・アフリカ
欧州は、より高い仕様の界面活性剤およびREACH要件への準拠に強い重点を置いています。欧州化学品庁のノニルフェノールエトキシレートに対する制限は原材料の選択に影響を与え、適切な代替品を文書化できるサプライヤーを優位にします。南米はブラジルが主導しており、BraskemはPetrobrasの製油所と2025年12月に3件のプロピレン供給契約を締結しました。これらの契約は年間最大34万メトリックトンをカバーし、2026年5月から2031年4月まで有効です。これにより下流化学生産のフィードストック見通しが確保され、農業および界面活性剤用途からの地域需要を支えます。中東・アフリカでは、製油所合プロジェクトが地域の化学基盤をバルクポリマーを超えて拡大しています。地域の機会は、生産者が利用可能なオレフィンを信頼性の高い品質と物流を持つより高付加価値の誘導体に転換することにかかっています。認証と環境コンプライアンスは、欧州および多国籍顧客にサービスを提供する輸出業者にとってますます重要になっています。
競合環境
市場集中度
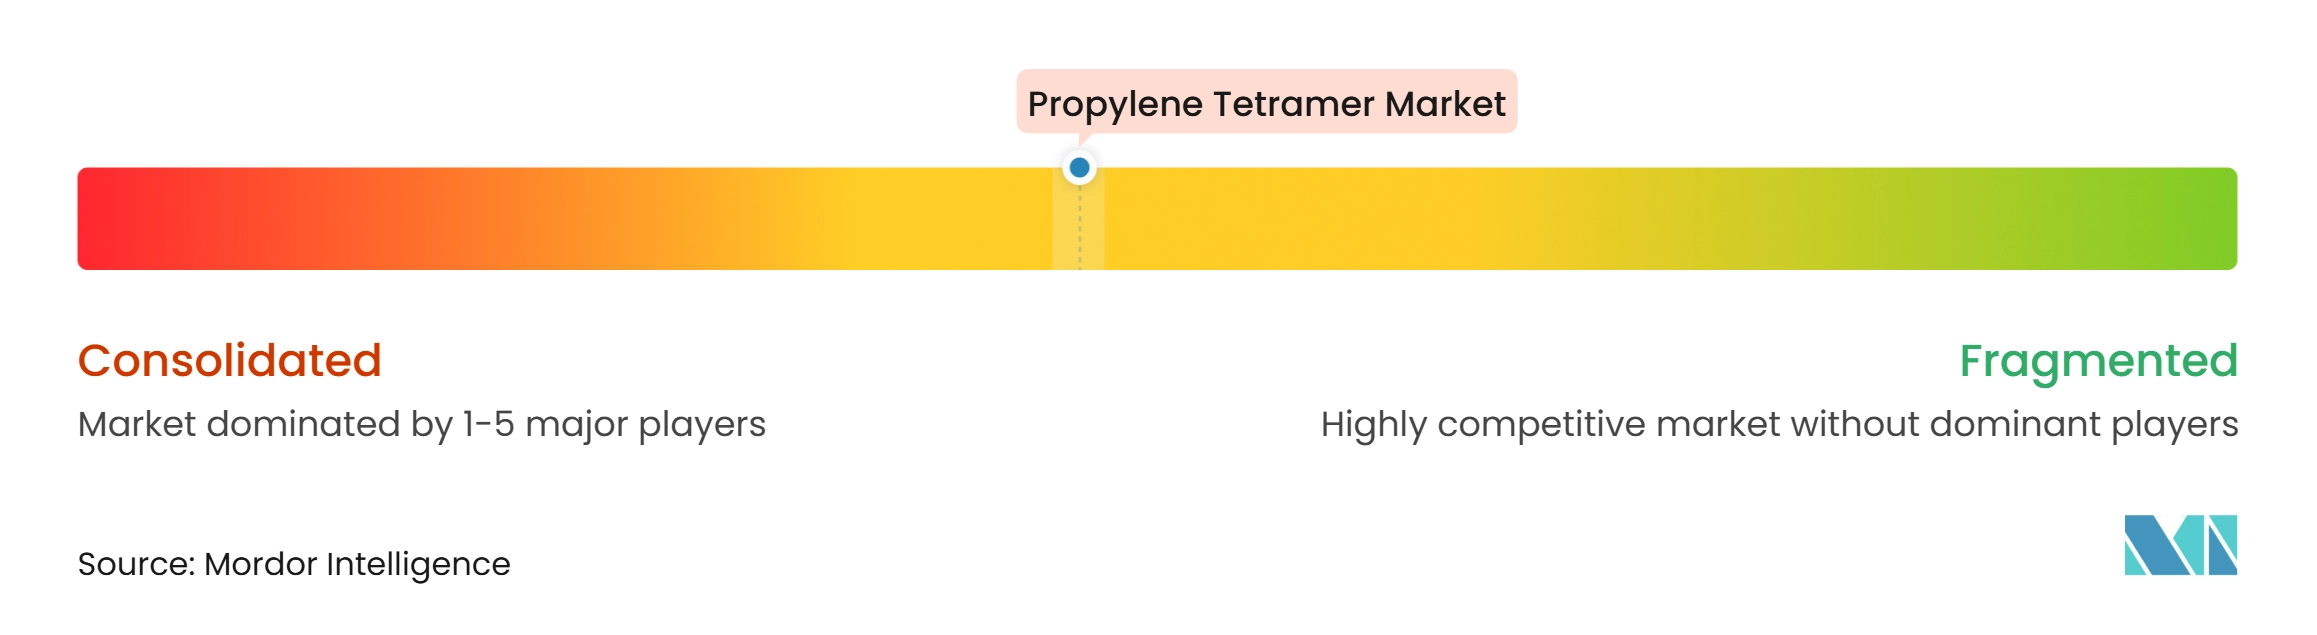
プロピレンテトラマー市場は中程度に集中しており、主要プレイヤーにはChevron Oronite Company LLC、Braskem、SI Group, Inc.、TPC Group、およびExxon Mobil Corporationが含まれます。統合された操業はフィードストックアクセスを改善し、生産者が供給障害を管理するのに役立ちます。INEOSは2025年の最初の3四半期においてオリゴマーポートフォリオ全体で堅調かつ一貫した需要を報告しました。Chevron Oronite Company LLC、TPC Group、およびSI Group, Inc.は用途知識と特殊製品能力を通じて競争しています。競争は、一貫したグレード、技術サポート、および信頼性の高い物流を提供する能力によって形成されています。
Chevron Phillips Chemical Company LLCは特許取得済みのオリゴマー化技術によるプロセス差別化に投資してきました。米国特許12435014は、より少ない異性化プロピレンオリゴマーを生産できる触媒システムを説明しており、より厳密に規定された製品への経路を生み出しています。Chevron Oronite Company LLCは2025年4月にブラジルの流通ネットワークを拡大し、南米最大の潤滑剤市場の一つへのアクセスを強化しました。Shell plcとBraskemは2025年6月に米国でのポリプロピレン生産向けに認証済みバイオ由来およびバイオ循環プロピレンの供給を開始しました。この契約は、マスバランス認証がプロピレンバリューチェーンにどのように参入できるかを示しています。TPC Groupも2025年12月に最初のISCC PLUS認証1,3-ブタジエン取引を完了し、同社の持続可能性認証を追加しました。
サプライヤーの優位性は、品質保証、触媒能力、および信頼性の高い持続可能性文書にますます依存するようになるでしょう。高純度グレードは、顧客が洗剤、潤滑剤、または環境仕様を満たす必要がある場合により強い価格設定を提供できます。コモディティグレードは、確立された配合を持つ大量用途に対応するため引き続き重要です。自社プロピレンを持つ生産者は、フィードストック市場が不安定な場合により回復力があります。特殊サプライヤーは、顧客の配合ニーズに迅速に対応し、実証された一貫性を持つグレードを供給することで競争力を維持できます。ISO 14001環境マネジメントシステムおよびISCC PLUS認証は、サプライヤーが環境または循環性の主張を行う際の顧客認定を支援できます。顧客はまた、バッチ一貫性、技術サービス、製品文書、納品信頼性、および複数の場所と用途にわたって性能を実証するサプライヤーの能力を評価します。これらの要件は認定サイクルを長くする可能性があり、潤滑剤添加剤、界面活性剤、および農業化学品において確立された関係を持つ企業を優にします。
プロピレンテトラマー産業リーダー
-
Chevron Oronite Company LLC
-
Braskem
-
SI Group, Inc.
-
TPC Group
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
プロピレンテトラマー市場 このレポートでカバーされる企業
- Braskem
- Chevron Oronite Company LLC
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ENEOS Materials Corporation
- Exxon Mobil Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Parchem Fine and Specialty Chemicals
- PetroChina Company Limited
- Reliance Industries Limited
- Shell plc
- SI Group, Inc.
- TPC Group
最近の産業開発事情 プロピレンテトラマー市場
- 2026年9月:浙江石油化工(ZPC)は、中国舟山コンプレックスにおける年産120万トンの新規プロピレン生産ユニット向けに、Lummus TechnologyのCATOFINプロパン脱水素技術のライセンス供与を選定しました。この設備増強案は、プロピレンオリゴマー化を通じて製造される製品を含む下流石油化学誘導体向けの地域プロピレンフィードストック供給を強化する可能性があります。
- 2025年3月:LyondellBasell Industries Holdings B.V.は、米国テキサス州チャンネルビューコンプレックスにおける新規メタセシスユニットへの投資を承認しました。このユニットはエチレンを年間約40万トンのプロピレンに転換するよう設計されています。建設は2025年第3四半期に開始予定で、2028年末の稼働開始を目標としており、フィードストック供給の増加を通じて下流のプロピレン系化学品生産を支援する可能性があります。
グローバルプロピレンテトラマー市場レポートの範囲
プロピレンテトラマーは、プロピレン分子のオリゴマー化によって生産されるプロピレンの高次オリゴマーです。特殊化学品および添加剤の生産における化学中間体およびフィードストックとして使用される分岐鎖炭化水素混合物です。
プロピレンテトラマー市場は、グレード、用途、および地域別にセグメント化されています。グレード別では、市場はテクニカルグレード、標準純度グレード、高純度グレード、およびその他にセグメント化されています。用途別では、市場は石油・燃料添加剤、肥料・除草剤、界面活性剤・洗剤、塗料・コーティング、水処理化学品、およびその他にセグメント化されています。レポートはまた、主要地域にわたる15カ国のプロピレンテトラマーの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| テクニカルグレード |
| 標準純度グレード |
| 高純度グレード |
| その他 |
| 石油・燃料添加剤 |
| 肥料・除草剤 |
| 界面活性剤・洗剤 |
| 塗料・コーティング |
| 水処理化学品 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | テクニカルグレード | |
| 標準純度グレード | ||
| 高純度グレード | ||
| その他 | ||
| 用途別 | 石油・燃料添加剤 | |
| 肥料・除草剤 | ||
| 界面活性剤・洗剤 | ||
| 塗料・コーティング | ||
| 水処理化学品 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
プロピレンテトラマー市場の規模はどのくらいですか?
プロピレンテトラマー市場規模は2026年に4億7,416万米ドルと評価されており、2027年の4億9,924万米ドルから2032年には6億4,756万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.34%となっています。
プロピレンテトラマーへの需要を牽引しているものは何ですか?
需要は、潤滑剤添加剤、洗剤配合、農業化学品、および管理された純度を持つグレードへの高まるニーズによって支えられています。
2026年に最大のシェアを占めたグレードはどれですか?
テクニカルグレードは、主流の潤滑剤および燃料添加剤ブレンドに広く使用されているため、2026年のプロピレンテトラマー市場シェアの43.56%を占めました。
2032年にかけて最も急速に成長すると予測される用途はどれですか?
界面活性剤・洗剤は、洗剤生産と再配合ニーズに支えられ、2032年にかけてCAGR 6.78%で成長すると予測されています。