
Propylene Tetramer Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 499.24 Millionen US-Dollar |
| Marktgröße (2032) | 647.56 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.34 % |
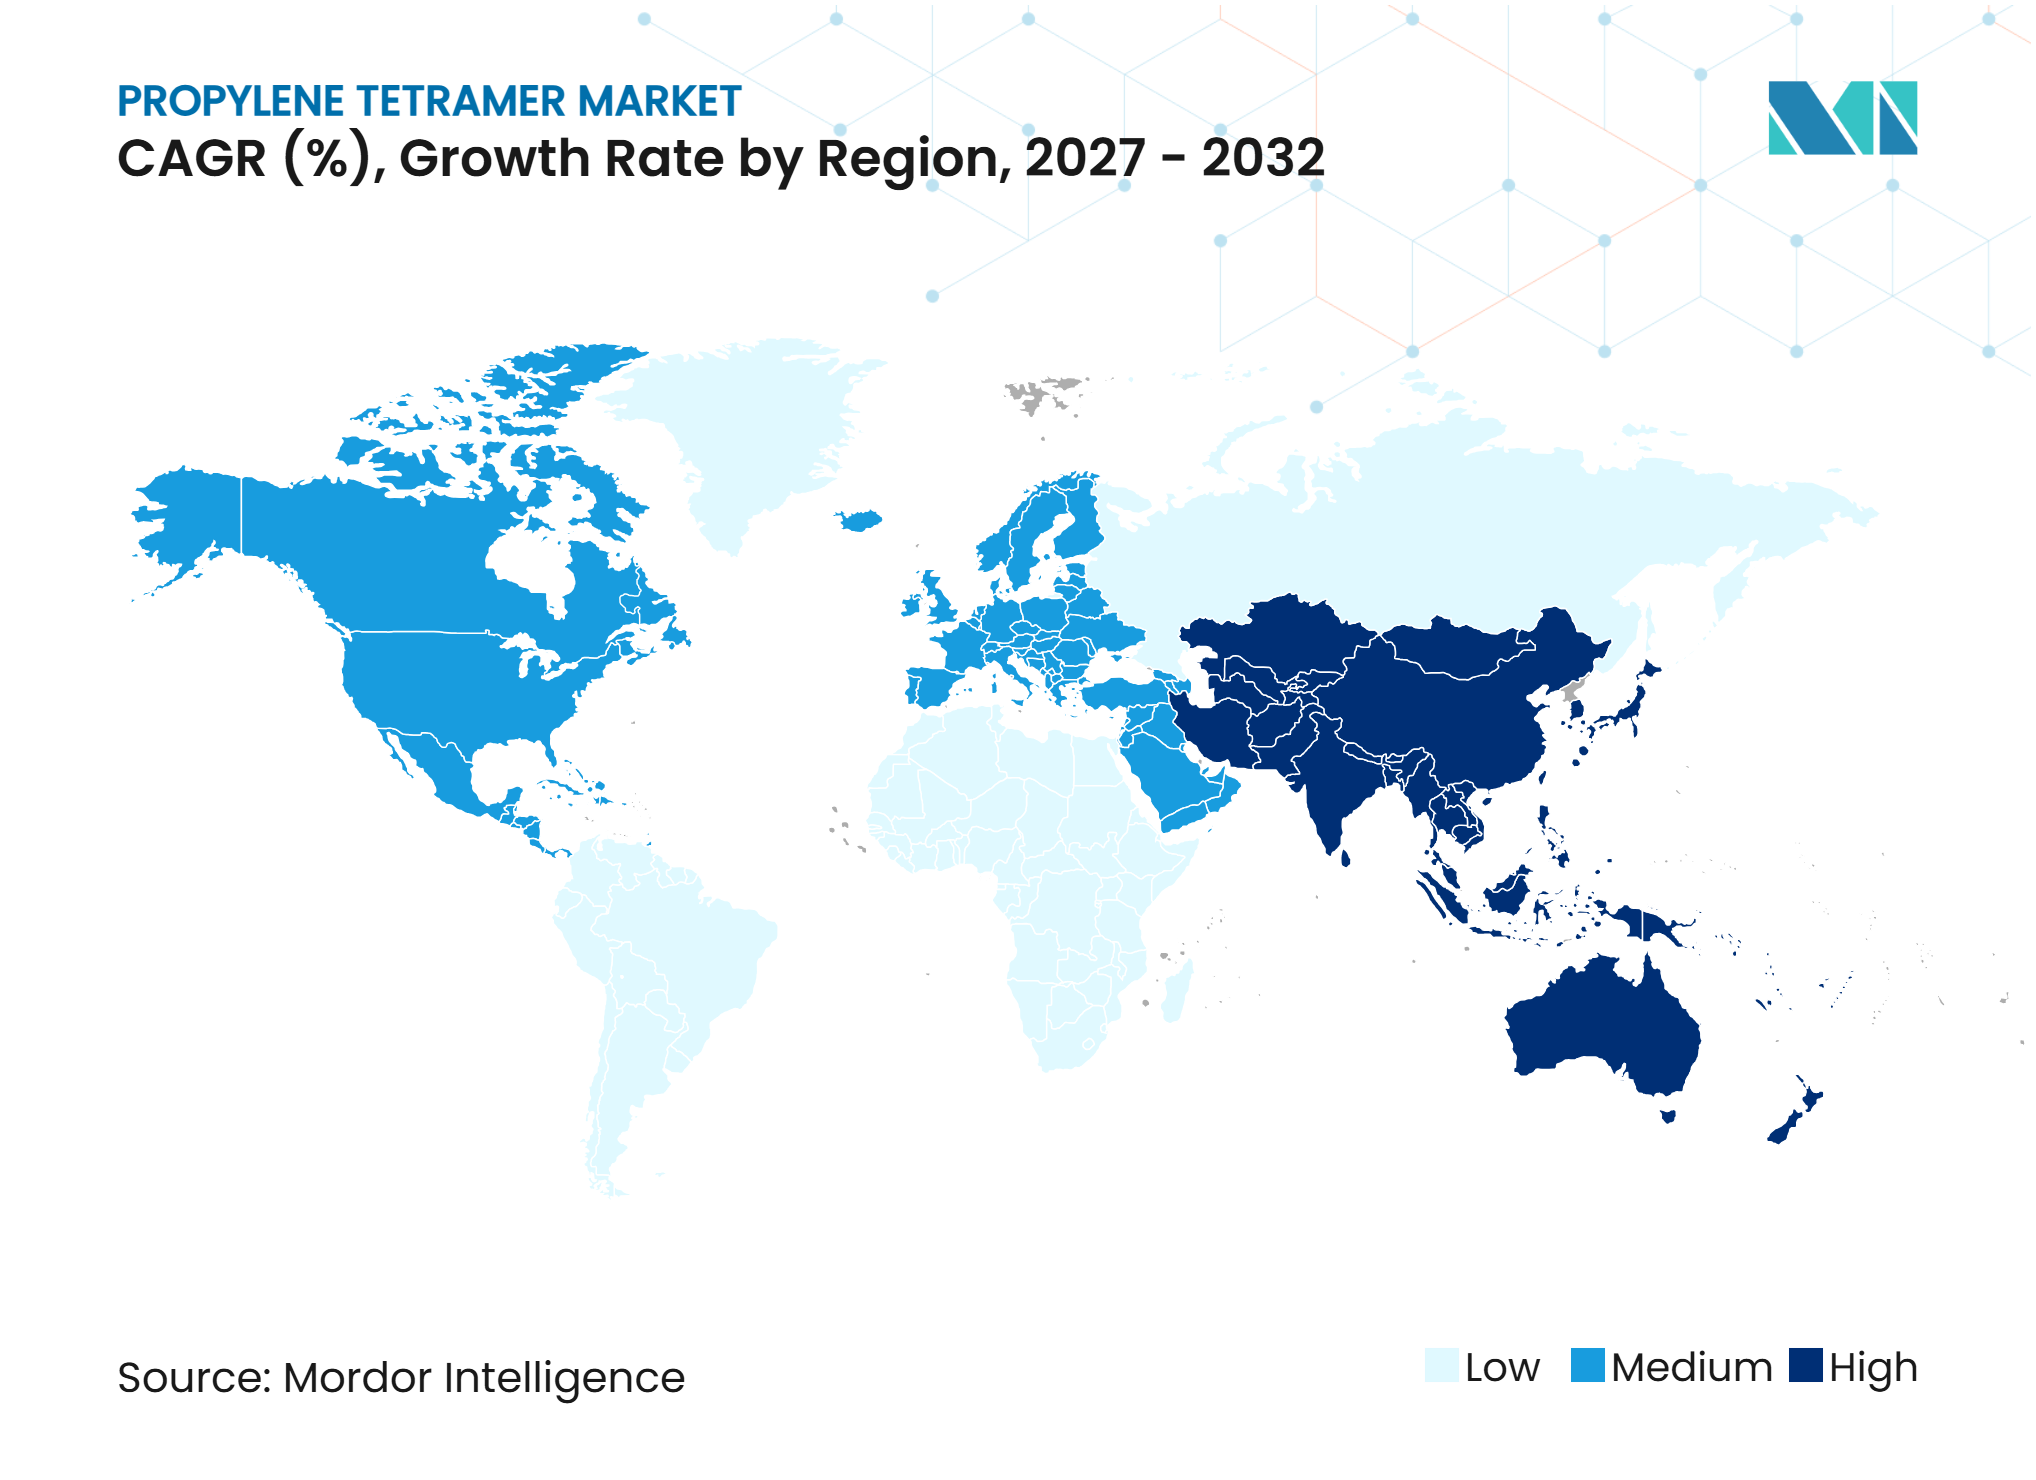
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Propylene Tetramer Marktanalyse von Mordor Intelligence
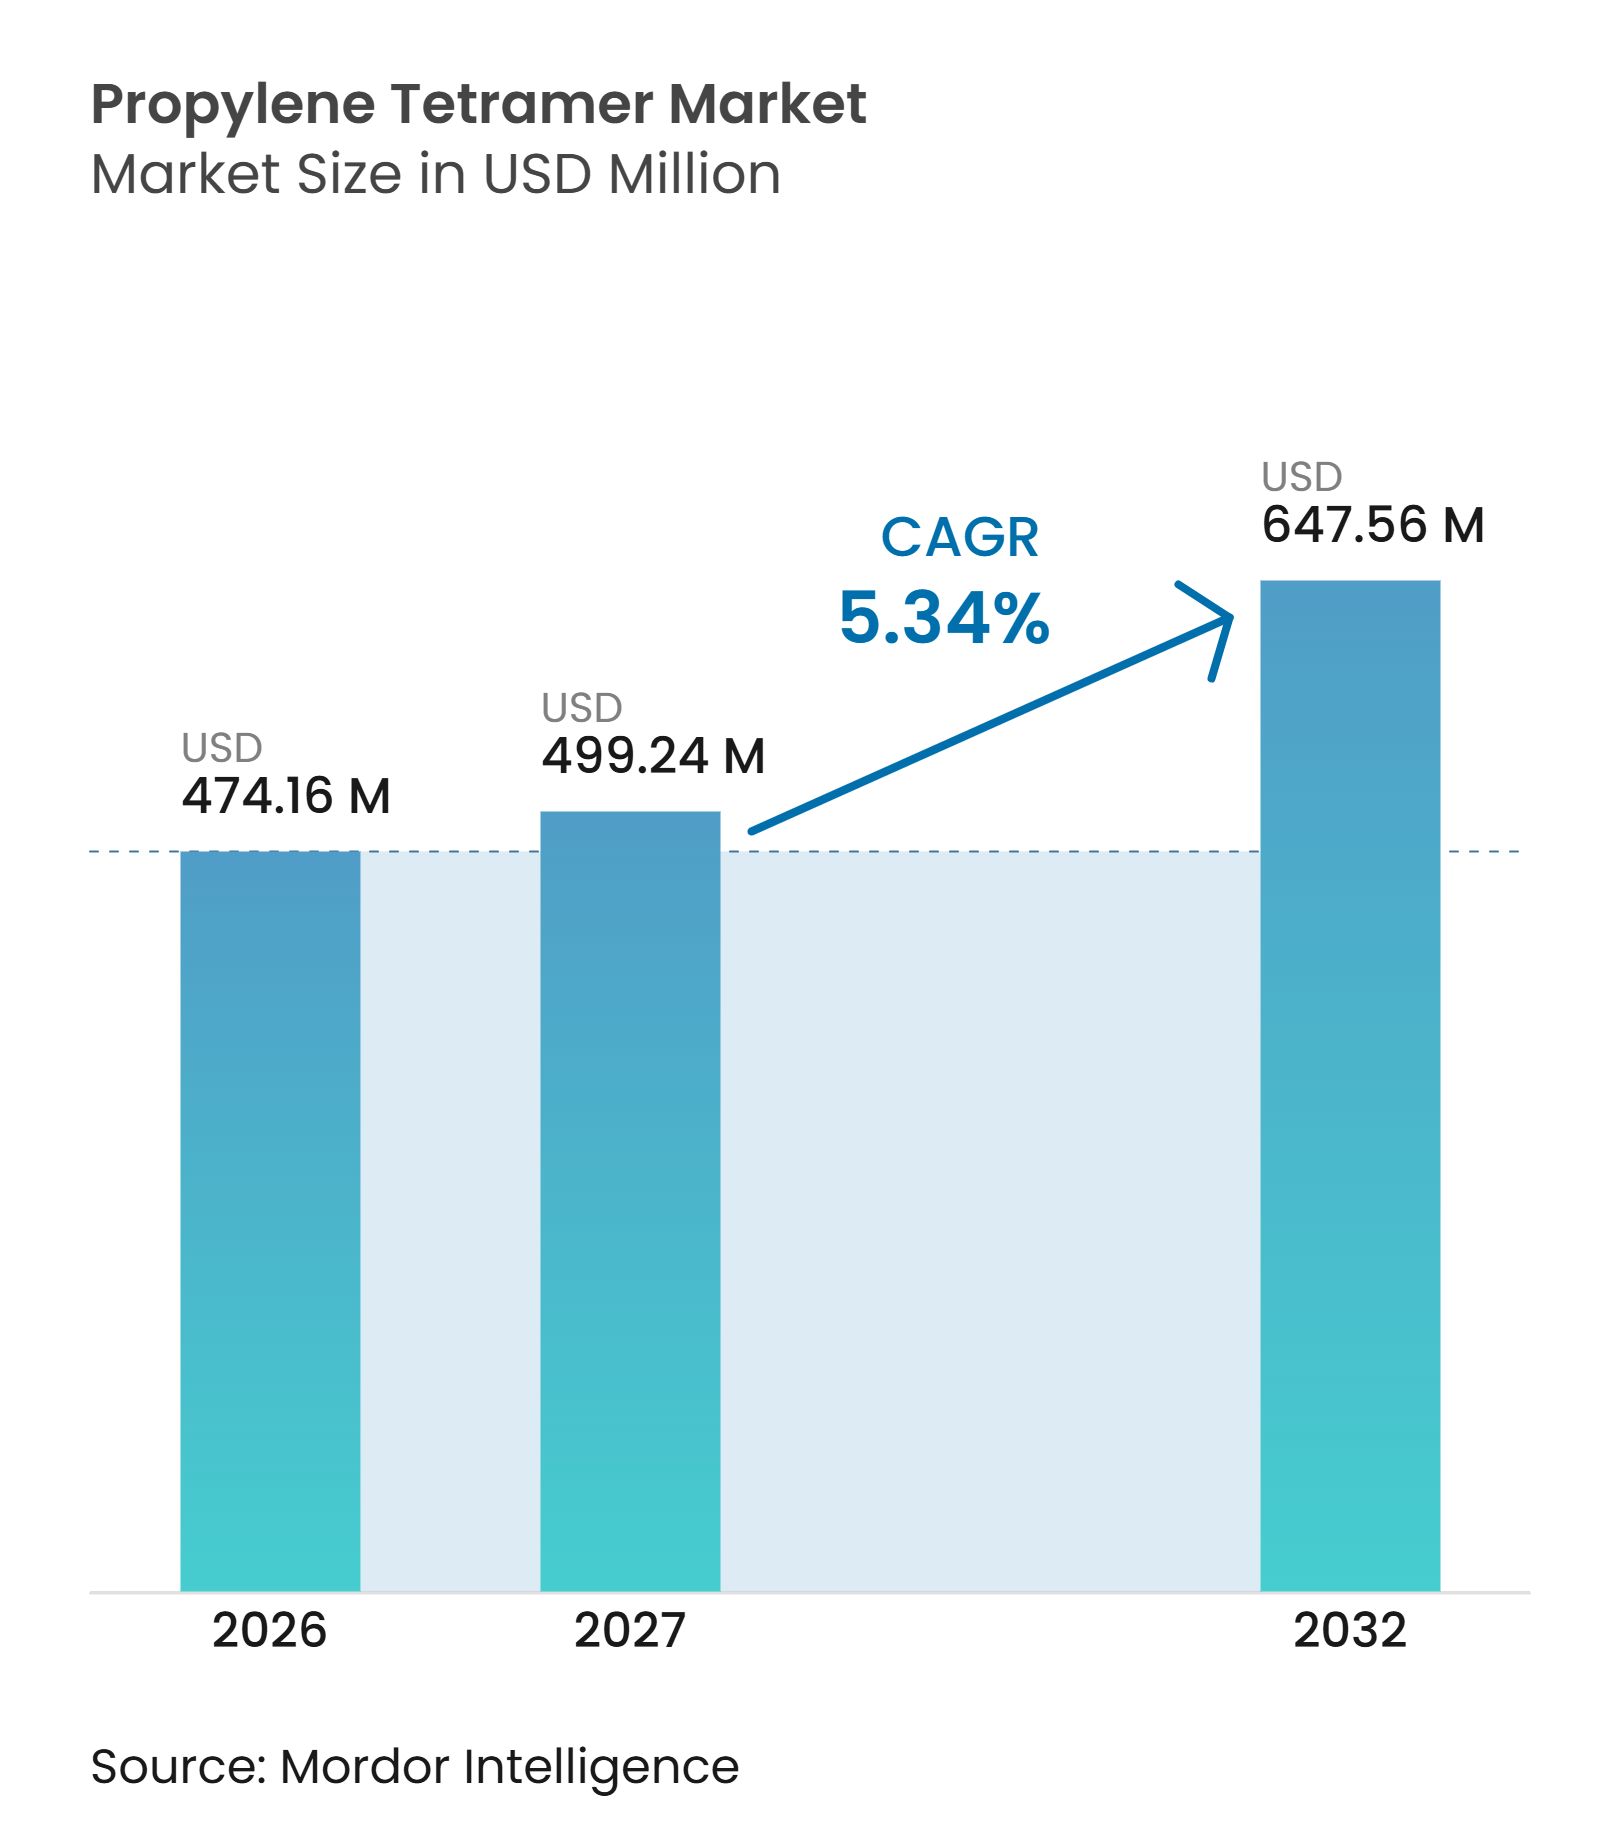
Die Propylene Tetramer Marktgröße wurde im Jahr 2026 auf 474,16 Millionen USD geschätzt und soll von 499,24 Millionen USD im Jahr 2027 auf 647,56 Millionen USD bis 2032 wachsen, bei einem CAGR von 5,34 % während des Prognosezeitraums (2027–2032). Der Propylene Tetramer Markt bedient Schmierstoffadditive, Tensidformulierungen und Zwischenprodukte für Agrarchemikalien, was der Nachfrage eine breite Basis über mehrere chemische Wertschöpfungsketten hinweg verleiht. Das Wachstum hängt von einer zuverlässigen Propylenverfügbarkeit ab, während neue Kapazitäten in Asien und Nordamerika die nachgelagerte Produktion unterstützen. Höhere Leistungsanforderungen an Motorenöle und Waschmittelinhaltsstoffe begünstigen Qualitätsstufen mit kontrollierter Reinheit und einem konsistenten C12-Verzweigungsprofil. Hersteller mit integrierter Rohstoffversorgung, selektiven Katalysatorsystemen und Anwendungskenntnissen sind besser positioniert, um Margen zu schützen, da Kunden zunehmend Wert auf Qualität und regulatorische Dokumentation legen. Umweltanforderungen schaffen zudem eine klare Trennlinie zwischen konventionellen Qualitätsstufen und Produkten, die durch Biologisch-Abbaubarkeit oder Nachhaltigkeitsnachweise unterstützt werden.
Wichtigste Erkenntnisse des Berichts
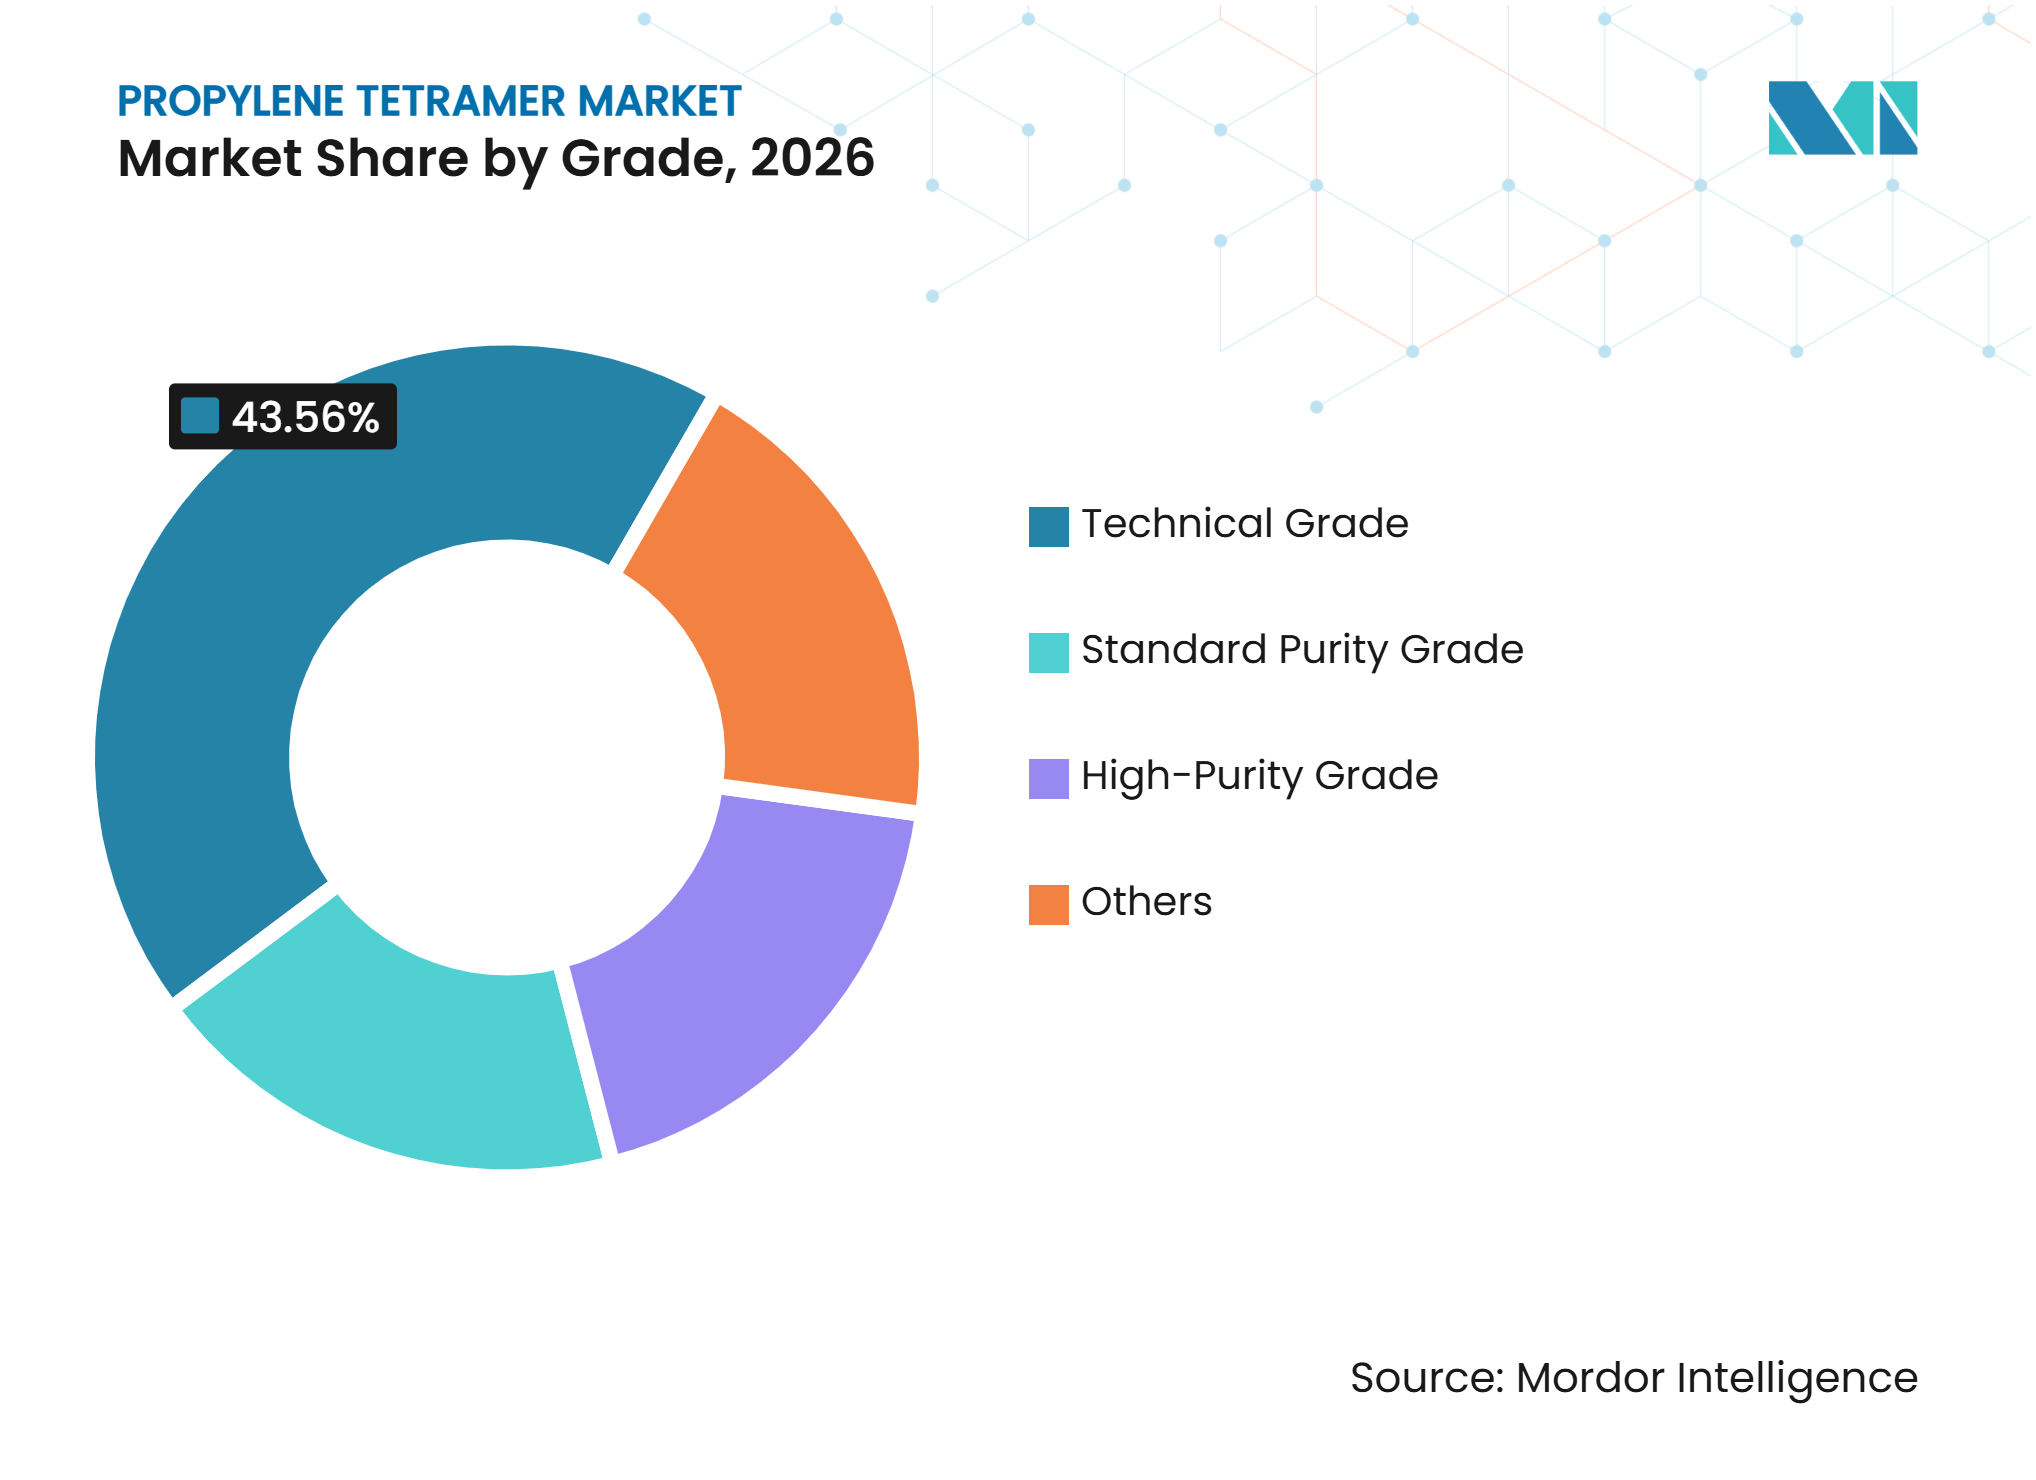
- Nach Qualitätsstufe hielt die technische Qualität im Jahr 2026 einen Marktanteil von 43,56 % am Propylene Tetramer Markt, während die Hochreinheitsqualität bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen wird.
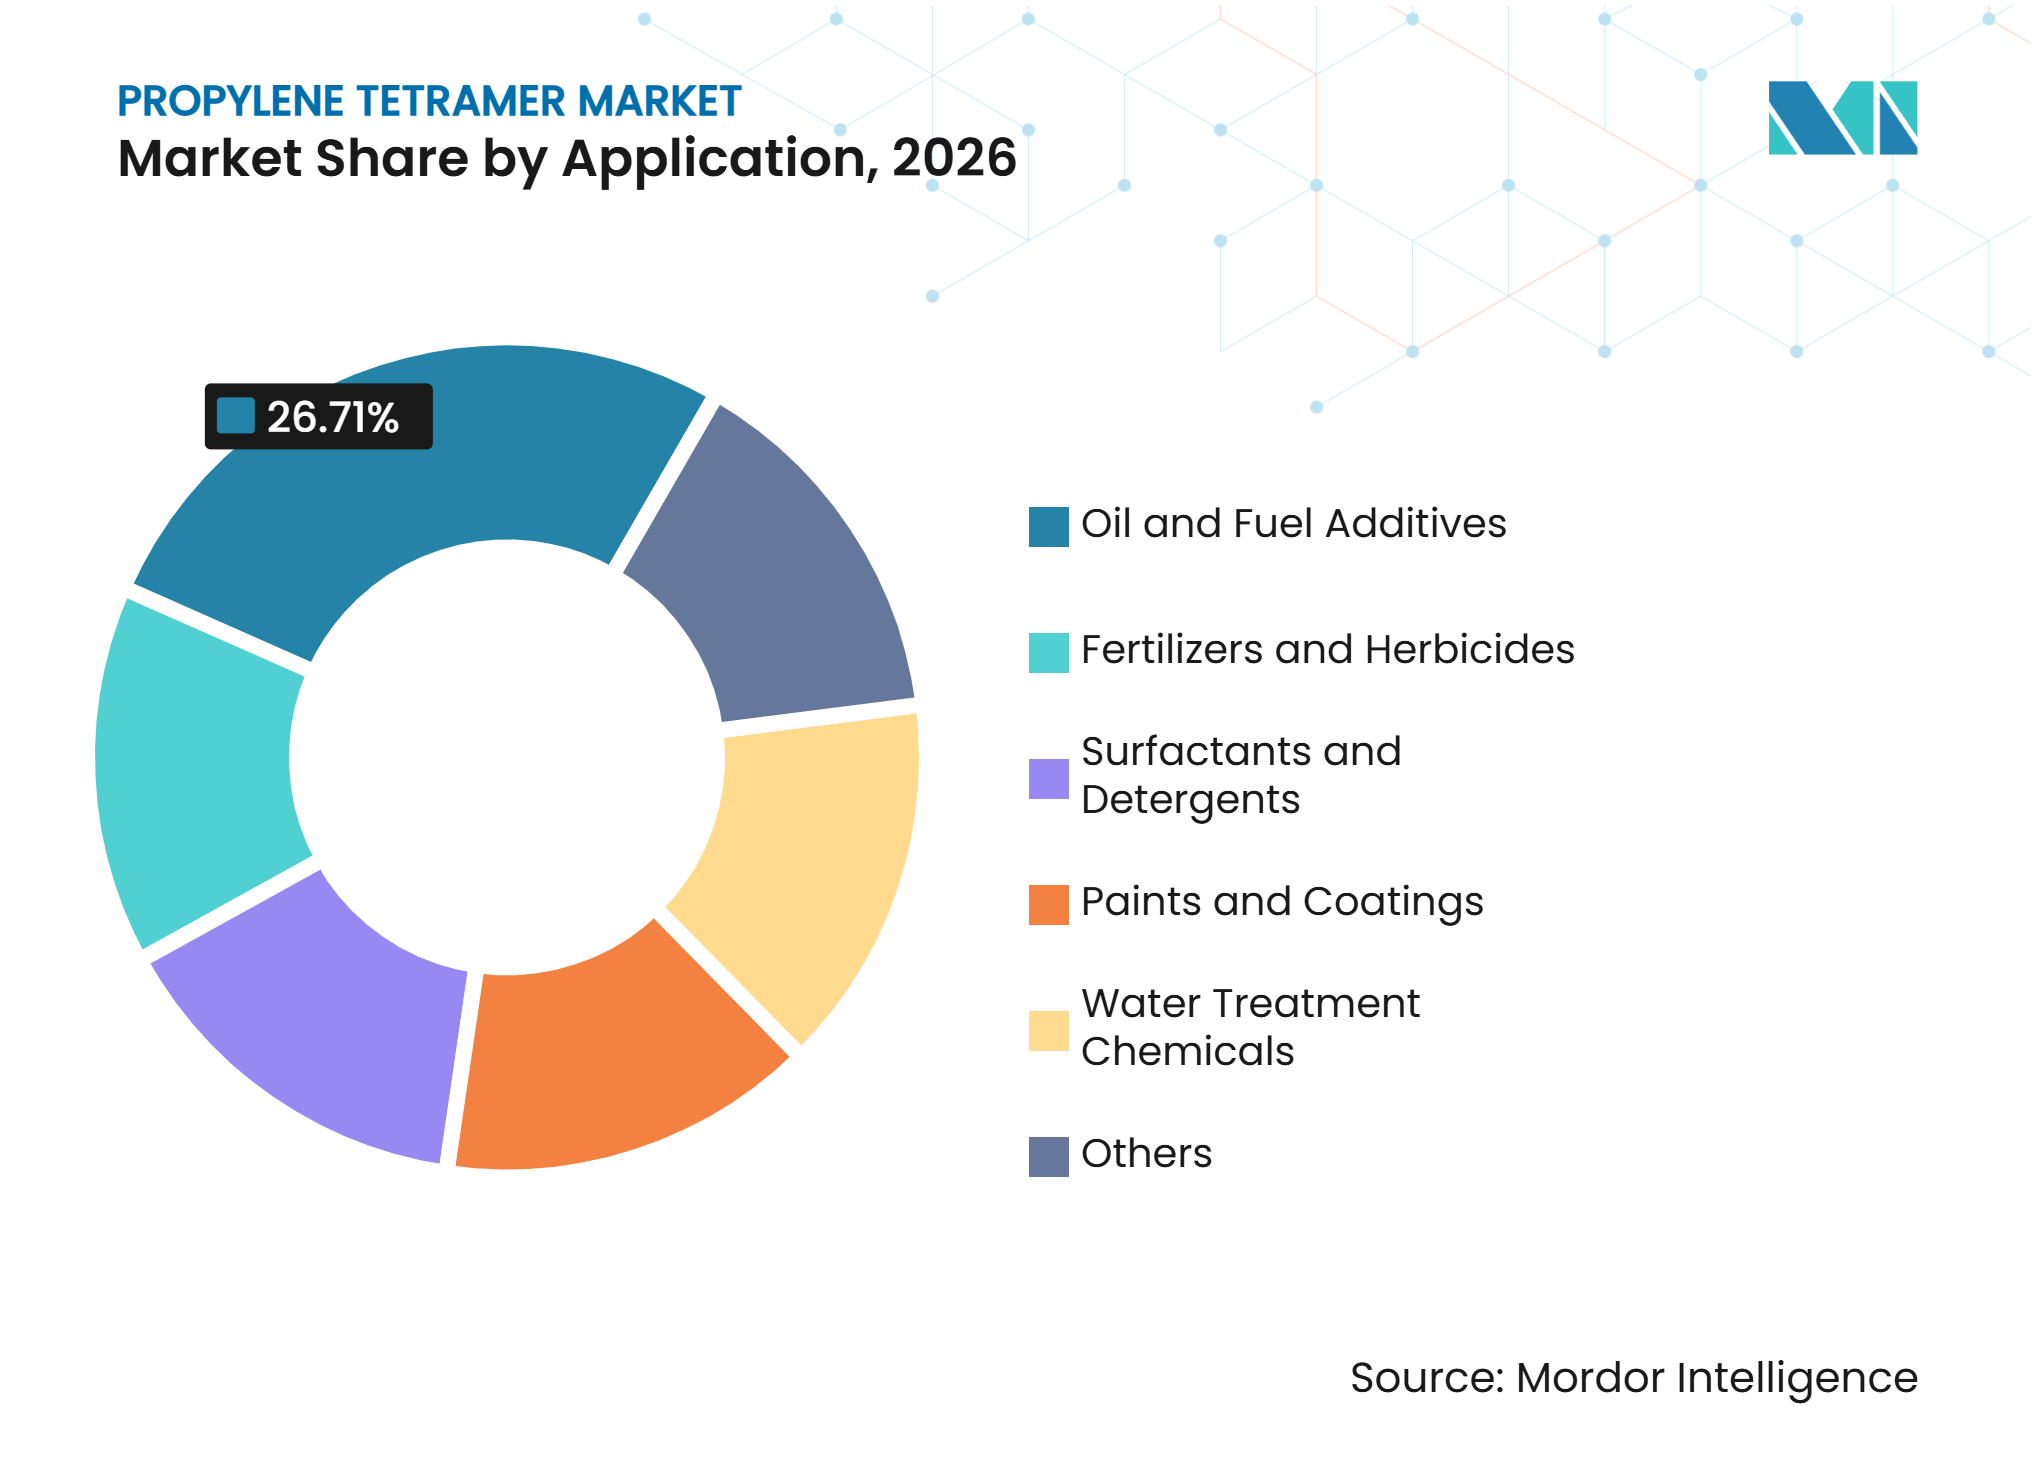
- Nach Anwendung hielten Öl- und Kraftstoffadditive im Jahr 2026 einen Marktanteil von 26,71 % am Propylene Tetramer Markt, während Tenside und Waschmittel bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,13 % am Propylene Tetramer Markt und soll bis 2032 mit einem CAGR von 6,61 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Schmierstoff- und Kraftstoffadditiven | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Tensid- und Waschmittelformulierungen | +1.6% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Industrialisierung und Fahrzeugflottenwachstum in Asien-Pazifik | +1.2% | Asien-Pazifik als Kernmarkt (China, Indien, ASEAN) | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach leistungsstarken Agrarchemikalien | +1.0% | Global, mit frühen Gewinnen in Indien, Südostasien und Brasilien | Mittelfristig (2–4 Jahre) |
| Höhere Selektivität in Oligomerisierungskatalysatorsystemen | +0.6% | Global, mit Konzentration von Forschung und Entwicklung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Schmierstoff- und Kraftstoffadditiven
Das American Petroleum Institute führte am 31. März 2025 die Spezifikationen ILSAC GF-7A und GF-7B des International Lubricants Standardization and Approval Committee (ILSAC) sowie API SQ für Ottomotoren ein[1]. Diese Spezifikationen erfordern eine verbesserte Leistung hinsichtlich Dispergiervermögen, Steuerkettenverschleißschutz, Kraftstoffeffizienz und Emissionskompatibilität. Propylene Tetramer wird zur Herstellung von Dodecylphenol-basierten Dispergatoren und Viskositätsmodifikatoren verwendet, die diese Formulierungen unterstützen. Dies schafft Nachfrage nach Qualitätsstufen mit engerer Zusammensetzungskontrolle, da Premium-Motorenöle eine geringere Toleranz gegenüber variabler Rohstoffqualität aufweisen. Chevron Oronite Company LLC präsentierte sein Additivportfolio auf der Specialty and Custom Chemicals Show im Februar 2025, was auf das anhaltende Lieferantenfokus auf fortschrittliche Schmierstoffchemie hinweist.
Ausweitung von Tensid- und Waschmittelformulierungen
Propylene Tetramer ist ein Zwischenprodukt für sulfonierte Dodecylbenzol-Tenside und Alkylphenol-basierte Produkte, die in Waschmittelformulierungen verwendet werden. Die Nachfrage wird durch die Konsumgüterproduktion in Asien-Pazifik und dem Nahen Osten gestützt, wo Hersteller Waschmittelformate mit höherem Wirkstoffgehalt ausbauen. Reformulierungsanforderungen begünstigen Lieferanten, die ein zuverlässiges C12-Verzweigungsprofil und unterstützende Produktdokumentation bereitstellen können. Internationale chemische Vorschriften haben die Aufmerksamkeit auf biologische Abbaubarkeit und die Eignung von verzweigten Alkylatderivaten erhöht. INEOS meldete in jedem der ersten drei Quartale 2025 eine solide und konsistente Nachfrage in seinem Oligomers-Portfolio. Dieses Nachfragemuster unterstützt die Rolle konsistenter Propylene Tetramer Qualitätsstufen in Waschmittel- und Spezialtensidzulieferketten.
Industrialisierung und Fahrzeugflottenwachstum in Asien-Pazifik
Das Industriewachstum in China, Indien und dem Verband Südostasiatischer Nationen (ASEAN) stützt die Nachfrage nach Schmierstoff-, Waschmittel-, Beschichtungs- und Wasseraufbereitungsinputs. Der Propylene Tetramer Markt profitiert, wenn die Fertigung expandiert, da diese Endanwendungen Additive und Formulierungszwischenprodukte erfordern. Reliance Industries Limited meldete eine starke Aktivität in seinen Petrochemieoperationen, einschließlich einer 100-prozentigen Kapazitätsauslastung im Geschäftsjahr 2025 und einer Rekordverarbeitung von 72,2 Millionen Tonnen Rohöl. PetroChina Company Limited genehmigte im Juli 2025 einen neuen Raffinerie- und Petrochemiekomplex im Nordosten Chinas, der integrierte nachgelagerte Kapazitäten in einer großen Industrieregion hinzufügt. Diese Investitionen erhöhen die Verfügbarkeit chemischer Inputs und stärken die lokale Kundenbasis für Propylenderivate. ASEAN-Länder bleiben wichtig, da die Industrieproduktion und die Konsumgüterherstellung steigen, bevor die lokale Spezialolefinkapazität ein ähnliches Niveau erreicht.
Steigende Nachfrage nach leistungsstarken Agrarchemikalien
Propylene Tetramer unterstützt Agrarchemikalienformulierungen durch alkylierte Phenadjuvanzien und verwandte Zwischenproduktpfade. Die Nachfrage nach diesen Materialien ist an die Pflanzenschutzmittelproduktion, Lagerzyklen und Anforderungen an wirksamere Formulierungen gebunden. Die U.S. Environmental Protection Agency schloss im April 2025 ihre Insektizidstrategie ab und legte Minderungserwartungen zum Schutz gefährdeter Arten und ihrer Lebensräume fest[2]. Solche Anforderungen können das Interesse an Adjuvanzsystemen steigern, die Anwendern helfen, Produktanwendungsbedingungen zu erfüllen. Indien stärkt zudem seine Spezialchemieproduktion, was die lokale Nachfrage nach Zwischenprodukten für die Agrarchemikalienproduktion unterstützt. Leistungsstärkere Formulierungen bevorzugen vorhersehbare Qualität und dokumentierte Produktleistung gegenüber standardmäßiger Rohstoffversorgung. Dies macht Agrarchemikalien zu einem relevanten Absatzmarkt für Hochreinheitsqualitäten im Propylene Tetramer Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Propylen-Rohstoffen | -1.0% | Global, am stärksten ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Umweltbeschränkungen für verzweigte Alkylate und nicht biologisch abbaubare Derivate | -0.8% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Enge Lieferantenbasis für konsistente C12-Verzweigungsprofile | -0.6% | Global, mit Engpass bei der Versorgung mit Spezialtetramer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Propylen-Rohstoffen
Propylenpreise beeinflussen direkt die Kostenbasis der Tetramerproduktion, da Propylen der Kernrohstoff ist. Die Gulf Petrochemicals and Chemicals Association berichtete, dass die globale Propylenkapazität die Nachfrage im Jahr 2025 um 20,3 Millionen Tonnen überstieg. Ein Angebotsüberschuss kann die Inputpreise senken, übt jedoch auch Druck auf die Derivatpreise aus und kann die Konversionsmargen verringern. Hersteller, die Propandehydrierung einsetzen, sind besonders anfällig für Veränderungen bei Propan-Propylen-Spreads und Auslastungsraten. Europäische Hersteller können zusätzlichem Druck ausgesetzt sein, da ihre Rohstoffposition häufig mit der Naphtha-Cracking-Wirtschaftlichkeit verknüpft ist. Der Propylene Tetramer Markt bleibt diesen Schwankungen ausgesetzt, selbst wenn die Nachfrage aus nachgelagerten Anwendungen stabil bleibt.
Umweltbeschränkungen für verzweigte Alkylate und nicht biologisch abbaubare Derivate
Beschränkungen für Nonylphenolethoxylate und andere verzweigte Alkylatderivate können die Nachfrage nach konventionellen Propylene Tetramer Routen einschränken. Die Europäische Chemikalienagentur hält Beschränkungen für Nonylphenol und Nonylphenolethoxylate gemäß Anhang XVII der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) aufrecht. Diese Vorschriften verpflichten nachgelagerte Nutzer, alternative Rohstoffe und biologisch abbaubarere Formulierungen zu prüfen. Rohstoffmaterial ohne verifizierte Leistungs- oder Umweltdaten kann einer engeren Kundenbasis gegenüberstehen. Lieferanten, die Hochreinheitsqualitäten mit Testdaten und konsistenter Qualität bereitstellen, können den Zugang zu stärker regulierten Anwendungen aufrechterhalten. Compliance-Kosten erzeugen daher Druck auf einige Produkte, während sie gleichzeitig Premiumpositionen für qualifizierte Qualitätsstufen unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Technische Qualität verankert den Umsatz, während Hochreinheitsqualität an Bedeutung gewinntDie technische Qualität hielt im Jahr 2026 einen Marktanteil von 43,56 % am Propylene Tetramer Markt. Sie wird in gängigen Schmierstoffadditiven und Kraftstoffwaschmittelmischungen eingesetzt, bei denen Toleranzen moderate Schwankungen in der Verzweigung zulassen. Ihre Position spiegelt die Bedürfnisse von Hochdurchsatz-Mischern wider, die zuverlässige Versorgung und praktische Kostenkontrolle priorisieren. Die Standardreinheitsqualität bedient Anwendungen wie Farben, Beschichtungen und Wasseraufbereitungschemikalien, die eine konsistente Leistung ohne die höheren Kosten von Premium-Qualitätsinputs benötigen. Die Hochreinheitsqualität soll bis 2032 mit einem CAGR von 6,23 % wachsen. Die Propylene Tetramer Marktgröße für diese Qualitätsstufe wird durch strengere Formulierungsanforderungen in Spezialtenside und Agrarchemikalien gestützt.
Hochreines Material gewinnt an Bedeutung, da Kunden eine zuverlässige C12-Verteilung, geringere Variabilität und eine stärkere Produktdokumentation anstreben. Der Übergang spiegelt Compliance-Anforderungen und Leistungsanforderungen wider, nicht nur eine einfache Präferenz für höhere Reinheit. Die ILSAC GF-7-Anforderungen haben die Aufmerksamkeit auf die Qualität von Dispergatorzwischenprodukten in Hochleistungsschmierstoffen erhöht. Maßgeschneiderte Isomerenmischungen und bio-zugeschriebene Routen bleiben kleinere Kategorien, bieten Herstellern jedoch einen Weg zu differenzierter Versorgung. Zertifizierungssysteme wie International Sustainability and Carbon Certification PLUS (ISCC PLUS) können Lieferanten dabei helfen, Ansprüche auf recycelte oder bio-zirkuläre Rohstoffe nachzuweisen. Hersteller, die die Katalysatorpräzision verbessern, können eine breitere Palette von Spezialkunden ansprechen und gleichzeitig Margen schützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Öl- und Kraftstoffadditive führen, während Tenside und Waschmittel schneller wachsenÖl- und Kraftstoffadditive hielten im Jahr 2026 einen Marktanteil von 26,71 % am Propylene Tetramer Markt. Diese Anwendung nutzt tetramerbasierte Zwischenprodukte in Motorenölen, Getriebeflüssigkeiten und Kraftstoffstabilisatorformulierungen. Das Segment profitiert vom Bedarf an Dispergatoren und verwandten Chemikalien, die Sauberkeit, Verschleißkontrolle und Kraftstoffeffizienz unterstützen. Die Einführung von ILSAC GF-7 im März 2025 erhöhte die Relevanz konsistenter Additivchemie für Formulierer von Ottomotorenölen. Tenside und Waschmittel sollen bis 2032 mit einem CAGR von 6,78 % wachsen. Das Wachstum wird durch die Waschmittelproduktion und sich ändernde Produktformate in Asien-Pazifik und dem Nahen Osten gestützt.
Düngemittel und Herbizide sind eine bedeutende Anwendung, da tetramerbasierte Materialien Adjuvanzien und Zwischenproduktpfade unterstützen können. Die Nachfrage in diesem Bereich kann mit den Lagerbestandsbedingungen für Agrarchemikalien und den Produktionszyklen für Pflanzenschutzmittel variieren. Farben und Beschichtungen nutzen verwandte Chemie bei der Modifikation von Alkydharzen und anderen Formulierungsfunktionen. Wasseraufbereitungschemikalien stellen einen weiteren stabilen Absatzmarkt dar, bei dem das Material in unterstützenden chemischen Systemen eingesetzt werden kann. Die Anwendungsmischung reduziert die Abhängigkeit von einem einzigen Endmarkt, obwohl Schmierstoff- und Waschmittelanwendungen weiterhin zentral für den Verbrauch sind. Lieferanten, die die Qualität für diese Anwendungen anpassen können, sichern sich mit größerer Wahrscheinlichkeit Folgeaufträge von Formulierungskunden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,13 % am Propylene Tetramer Markt und soll bis 2032 mit einem CAGR von 6,61 % wachsen. China stützt die regionale Nachfrage durch seine große Petrochemiebasis, wachsende Waschmittelproduktion und den Schmierstoffverbrauch. Exxon Mobil Corporation nahm im Juli 2025 den Betrieb seines Petrochemiekomplexes in Huizhou auf, einschließlich eines Steamcrackers mit flexibler Rohstoffversorgung, der eine integrierte nachgelagerte Wertschöpfungskette unterstützt. Indien trägt zur regionalen Nachfrage durch Verpackung, Konsumgüter, Automobilproduktion und eine große inländische Raffinerie- und Chemiebasis bei. Reliance Industries Limited hielt im Geschäftsjahr 2025 eine vollständige Kapazitätsauslastung in der Petrochemie aufrecht, was die Bedeutung einer integrierten inländischen Versorgung zeigt. ASEAN-Märkte wie Indonesien, Vietnam und Thailand bauen ebenfalls ihre Industrie- und Konsumgüterproduktion aus. Diese Märkte schaffen Nachfrage nach importierten Spezialchemie-Inputs, während sich die lokale Kapazität für Propylenderivate entwickelt. ISCC PLUS-Zertifizierung und ähnliche Massenbilanzierungssysteme werden zunehmend relevanter, da regionale Kunden dokumentierte zirkuläre oder bio-zugeschriebene Inputs suchen.
Nordamerika
Nordamerika stützt sich auf eine starke Petrochemiebasis und einen etablierten Markt für Hochleistungsschmierstoffadditive. Die Region profitiert von der Propylenverfügbarkeit, die mit Raffinerie-, Cracking- und Propandehydrierungsoperationen entlang der US-Golfküste verbunden ist. LyondellBasell Industries Holdings B.V. genehmigte im März 2025 eine Flex-2-Metathese-Einheit mit einer Kapazität von 400.000 Tonnen pro Jahr in seinem Channelview-Komplex. Das Projekt soll bei Inbetriebnahme Ende 2028 zusätzliche Propylenproduktion ermöglichen. ILSAC GF-7 gibt Schmierstoffformulierern einen Anreiz, im aktuellen Upgrade-Zyklus eng kontrollierte Dispergatorzwischenprodukte zu suchen. Chevron Oronite Company LLC erweiterte im April 2025 durch eine Vereinbarung mit ICONIC Base Oil Solutions den Vertrieb von OLOA-Schmierstoffadditiven, OGA-Benzinzusätzen und PARATONE-Viskositätsmodifikatoren in Brasilien. Dieser Schritt zeigt, wie nordamerikanische Formulierungstechnologie Kunden in ganz Amerika bedienen kann. Der regulatorische Einfluss der U.S. Environmental Protection Agency beeinflusst auch die Leistungs- und Umweltdokumentation, die für nachgelagerte chemische Produkte erforderlich ist.
Europa, Südamerika sowie Naher Osten und Afrika
Europa legt großen Wert auf höherspezifizierte Tenside und die Einhaltung der REACH-Anforderungen. Die Beschränkungen der Europäischen Chemikalienagentur für Nonylphenolethoxylate beeinflussen die Rohstoffauswahl und begünstigen Lieferanten, die geeignete Alternativen dokumentieren können. Südamerika wird von Brasilien angeführt, wo Braskem im Dezember 2025 drei Propylenlieferverträge mit Petrobras-Raffinerien unterzeichnete. Die Vereinbarungen umfassen bis zu 340.000 Tonnen pro Jahr und laufen von Mai 2026 bis April 2031. Dies bietet Rohstofftransparenz für die nachgelagerte Chemieproduktion und unterstützt die lokale Nachfrage aus Agrar- und Tensidanwendungen. Im Nahen Osten und Afrika erweitern raffinerieintegrierte Projekte die Chemiebasis der Region über Massenpolymere hinaus. Die regionale Chance hängt davon ab, dass Hersteller verfügbare Olefine in höherwertige Derivate mit zuverlässiger Qualität und Logistik umwandeln. Zertifizierung und Umwelt-Compliance werden für Exporteure, die europäische und multinationale Kunden bedienen, zunehmend relevanter.
Wettbewerbslandschaft
Marktkonzentration
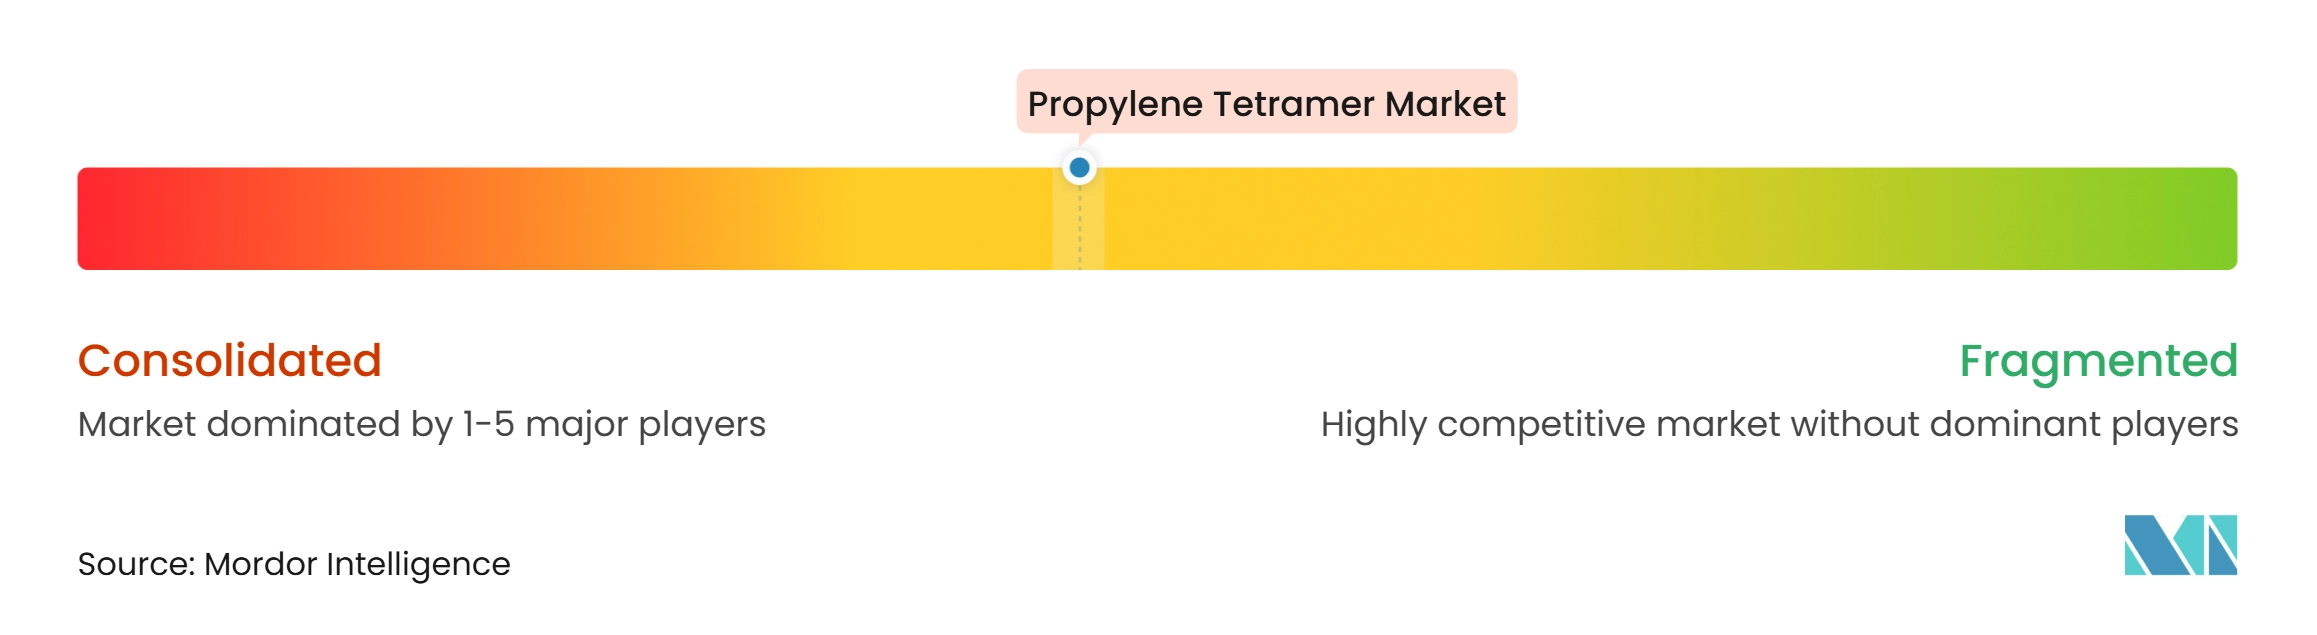
Der Propylene Tetramer Markt ist mäßig konzentriert, mit führenden Marktteilnehmern wie Chevron Oronite Company LLC, Braskem, SI Group, Inc., TPC Group und Exxon Mobil Corporation. Integrierte Betriebe können den Rohstoffzugang verbessern und Herstellern helfen, Versorgungsunterbrechungen zu bewältigen. INEOS meldete in den ersten drei Quartalen 2025 eine solide und konsistente Nachfrage in seinem Oligomers-Portfolio. Chevron Oronite Company LLC, TPC Group und SI Group, Inc. konkurrieren durch Anwendungskenntnisse und Spezialproduktfähigkeiten. Der Wettbewerb wird durch die Fähigkeit geprägt, konsistente Qualitätsstufen, technischen Support und zuverlässige Logistik zu liefern.
Chevron Phillips Chemical Company LLC hat durch seine patentierte Oligomerisierungstechnologie in Prozessdifferenzierung investiert. Das US-Patent 12435014 beschreibt Katalysatorsysteme, die weniger isomerisierte Propylenoligomere produzieren können und einen Weg zu enger spezifizierten Produkten schaffen. Chevron Oronite Company LLC erweiterte im April 2025 sein Vertriebsnetz in Brasilien und stärkte damit den Zugang zu einem der größten Schmierstoffmärkte Südamerikas. Shell plc und Braskem begannen im Juni 2025 mit der Lieferung von zertifiziertem bio-zugeschriebenem und bio-zirkulärem Propylen für die Polypropylenproduktion in den Vereinigten Staaten. Die Vereinbarung zeigt, wie Massenbilanz-Zertifizierung in die Propylen-Wertschöpfungskette eintreten kann. TPC Group schloss im Dezember 2025 auch seine erste ISCC PLUS-zertifizierte 1,3-Butadien-Transaktion ab und stärkte damit die Nachhaltigkeitsnachweise des Unternehmens.
Der Lieferantenvorteil wird zunehmend von Qualitätssicherung, Katalysatorfähigkeit und glaubwürdiger Nachhaltigkeitsdokumentation abhängen. Hochreinheitsqualitäten können dort stärkere Preisgestaltung bieten, wo Kunden Waschmittel-, Schmierstoff- oder Umweltspezifikationen erfüllen müssen. Rohstoffqualitäten bleiben wichtig, da sie breite Volumenanwendungen mit etablierten Formulierungen bedienen. Hersteller mit eigenem Propylen können widerstandsfähiger sein, wenn die Rohstoffmärkte volatil sind. Speziallieferanten können wettbewerbsfähig bleiben, indem sie schnell auf Kundenformulierungsanforderungen reagieren und Qualitätsstufen mit nachgewiesener Konsistenz liefern. ISO 14001-Umweltmanagementsysteme und ISCC PLUS-Zertifizierung können die Kundenqualifizierung unterstützen, wenn Lieferanten Umwelt- oder Zirkularitätsansprüche geltend machen. Kunden bewerten auch Chargenkonsistenz, technischen Service, Produktdokumentation, Lieferzuverlässigkeit und die Fähigkeit des Lieferanten, Leistung an mehreren Standorten und Anwendungen nachzuweisen. Diese Anforderungen können Qualifizierungszyklen verlängern, was Unternehmen mit etablierten Beziehungen in Schmierstoffadditiven, Tensiden und Agrarchemikalien begünstigt.
Führende Unternehmen im Propylene Tetramer Markt
-
Chevron Oronite Company LLC
-
Braskem
-
SI Group, Inc.
-
TPC Group
-
Exxon Mobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Propylene Tetramer Markt Unternehmen in diesem Bericht
- Braskem
- Chevron Oronite Company LLC
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ENEOS Materials Corporation
- Exxon Mobil Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Parchem Fine and Specialty Chemicals
- PetroChina Company Limited
- Reliance Industries Limited
- Shell plc
- SI Group, Inc.
- TPC Group
Neueste Industrielle Entwicklungen in Propylene Tetramer Markt
- September 2026: Zhejiang Petroleum & Chemical (ZPC) wählte Lummus Technology aus, um seine CATOFIN-Propandehydrierungstechnologie für eine neue Propylenproduktionsanlage mit einer Kapazität von 1,2 Millionen Tonnen pro Jahr in seinem Zhoushan-Komplex in China zu lizenzieren. Die geplante Kapazitätserweiterung könnte die regionale Propylenverfügbarkeit als Rohstoff für nachgelagerte petrochemische Derivate, einschließlich durch Propylen-Oligomerisierung hergestellter Produkte, stärken.
- März 2025: LyondellBasell Industries Holdings B.V. genehmigte eine Investition in eine neue Metathese-Einheit in seinem Channelview-Komplex in Texas, Vereinigte Staaten, die darauf ausgelegt ist, Ethylen in etwa 400.000 Tonnen Propylen pro Jahr umzuwandeln. Der Baubeginn war für das dritte Quartal 2025 geplant, mit einer Inbetriebnahme Ende 2028, was die nachgelagerte Produktion propylenbasierter Chemikalien durch erhöhte Rohstoffverfügbarkeit potenziell unterstützen könnte.
Globaler Propylene Tetramer Markt – Berichtsumfang
Propylene Tetramer ist ein höheres Oligomer von Propylen, das durch die Oligomerisierung von Propylenmolekülen hergestellt wird. Es handelt sich um ein verzweigtkettiges Kohlenwasserstoffgemisch, das als chemisches Zwischenprodukt und Rohstoff bei der Herstellung von Spezialchemikalien und Additiven verwendet wird.
Der Propylene Tetramer Markt ist nach Qualitätsstufe, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in technische Qualität, Standardreinheitsqualität, Hochreinheitsqualität und Sonstige unterteilt. Nach Anwendung ist der Markt in Öl- und Kraftstoffadditive, Düngemittel und Herbizide, Tenside und Waschmittel, Farben und Beschichtungen, Wasseraufbereitungschemikalien und Sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Propylene Tetramer in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Technische Qualität |
| Standardreinheitsqualität |
| Hochreinheitsqualität |
| Sonstige |
| Öl- und Kraftstoffadditive |
| Düngemittel und Herbizide |
| Tenside und Waschmittel |
| Farben und Beschichtungen |
| Wasseraufbereitungschemikalien |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Technische Qualität | |
| Standardreinheitsqualität | ||
| Hochreinheitsqualität | ||
| Sonstige | ||
| Nach Anwendung | Öl- und Kraftstoffadditive | |
| Düngemittel und Herbizide | ||
| Tenside und Waschmittel | ||
| Farben und Beschichtungen | ||
| Wasseraufbereitungschemikalien | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Propylene Tetramer Markt?
Die Propylene Tetramer Marktgröße wurde im Jahr 2026 auf 474,16 Millionen USD geschätzt und soll von 499,24 Millionen USD im Jahr 2027 auf 647,56 Millionen USD bis 2032 wachsen, bei einem CAGR von 5,34 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Propylene Tetramer an?
Die Nachfrage wird durch Schmierstoffadditive, Waschmittelformulierungen, Agrarchemikalien und einen wachsenden Bedarf an Qualitätsstufen mit kontrollierter Reinheit gestützt.
Welche Qualitätsstufe hielt im Jahr 2026 den größten Marktanteil?
Die technische Qualität hielt im Jahr 2026 einen Marktanteil von 43,56 % am Propylene Tetramer Markt, da sie in der gängigen Schmierstoff- und Kraftstoffadditivmischung weit verbreitet ist.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Tenside und Waschmittel sollen bis 2032 mit einem CAGR von 6,78 % wachsen, unterstützt durch die Waschmittelproduktion und Reformulierungsanforderungen.