
Taille et part du marché du propylène tétramérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 499.24 Millions de dollars américains |
| Taille du Marché (2032) | 647.56 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du propylène tétramérique par Mordor Intelligence
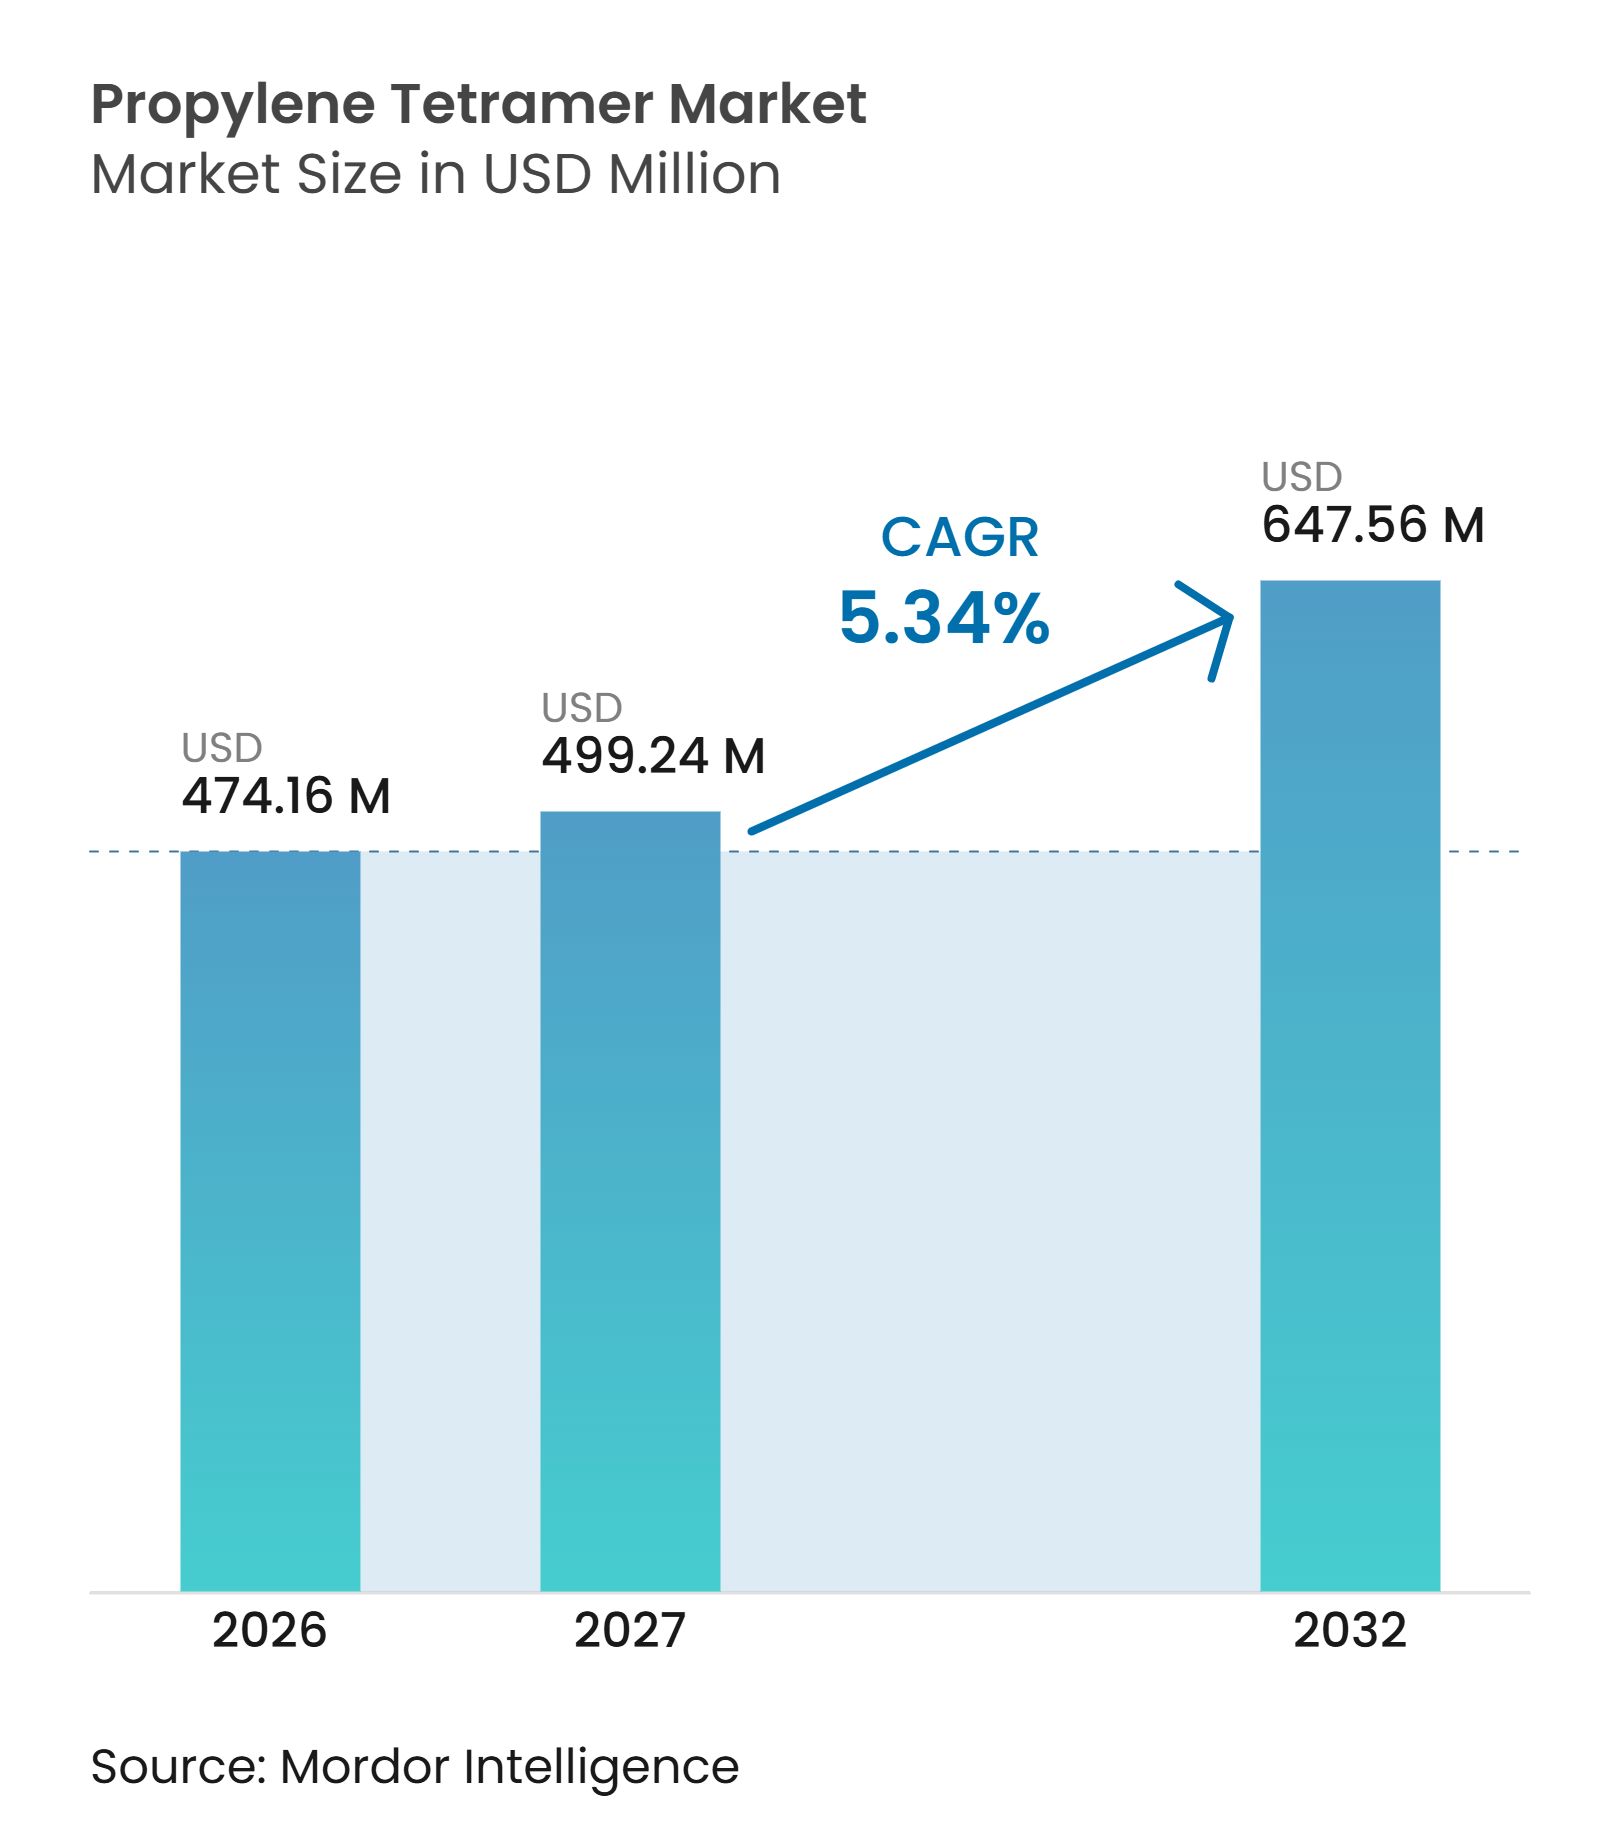
La taille du marché du propylène tétramérique était évaluée à 474,16 millions USD en 2026 et devrait croître de 499,24 millions USD en 2027 pour atteindre 647,56 millions USD d'ici 2032, à un CAGR de 5,34 % durant la période de prévision (2027-2032). Le marché du propylène tétramérique sert les additifs pour lubrifiants, les formulations de tensioactifs et les intermédiaires chimiques agricoles, ce qui confère à la demande une base large sur plusieurs chaînes de valeur chimiques. La croissance dépend de la disponibilité fiable du propylène, tandis que les nouvelles capacités en Asie et en Amérique du Nord soutiennent la production en aval. Des exigences de performance plus élevées pour les huiles moteur et les ingrédients de détergents favorisent les grades présentant une pureté contrôlée et un profil de ramification C12 cohérent. Les producteurs disposant d'une intégration des matières premières, de systèmes catalytiques sélectifs et d'une connaissance des applications sont mieux positionnés pour protéger leurs marges, les clients accordant une importance croissante à la qualité et à la documentation réglementaire. Les exigences environnementales créent également une nette distinction entre les grades conventionnels et les produits bénéficiant de certifications de biodégradabilité ou de durabilité.
Principaux enseignements du rapport
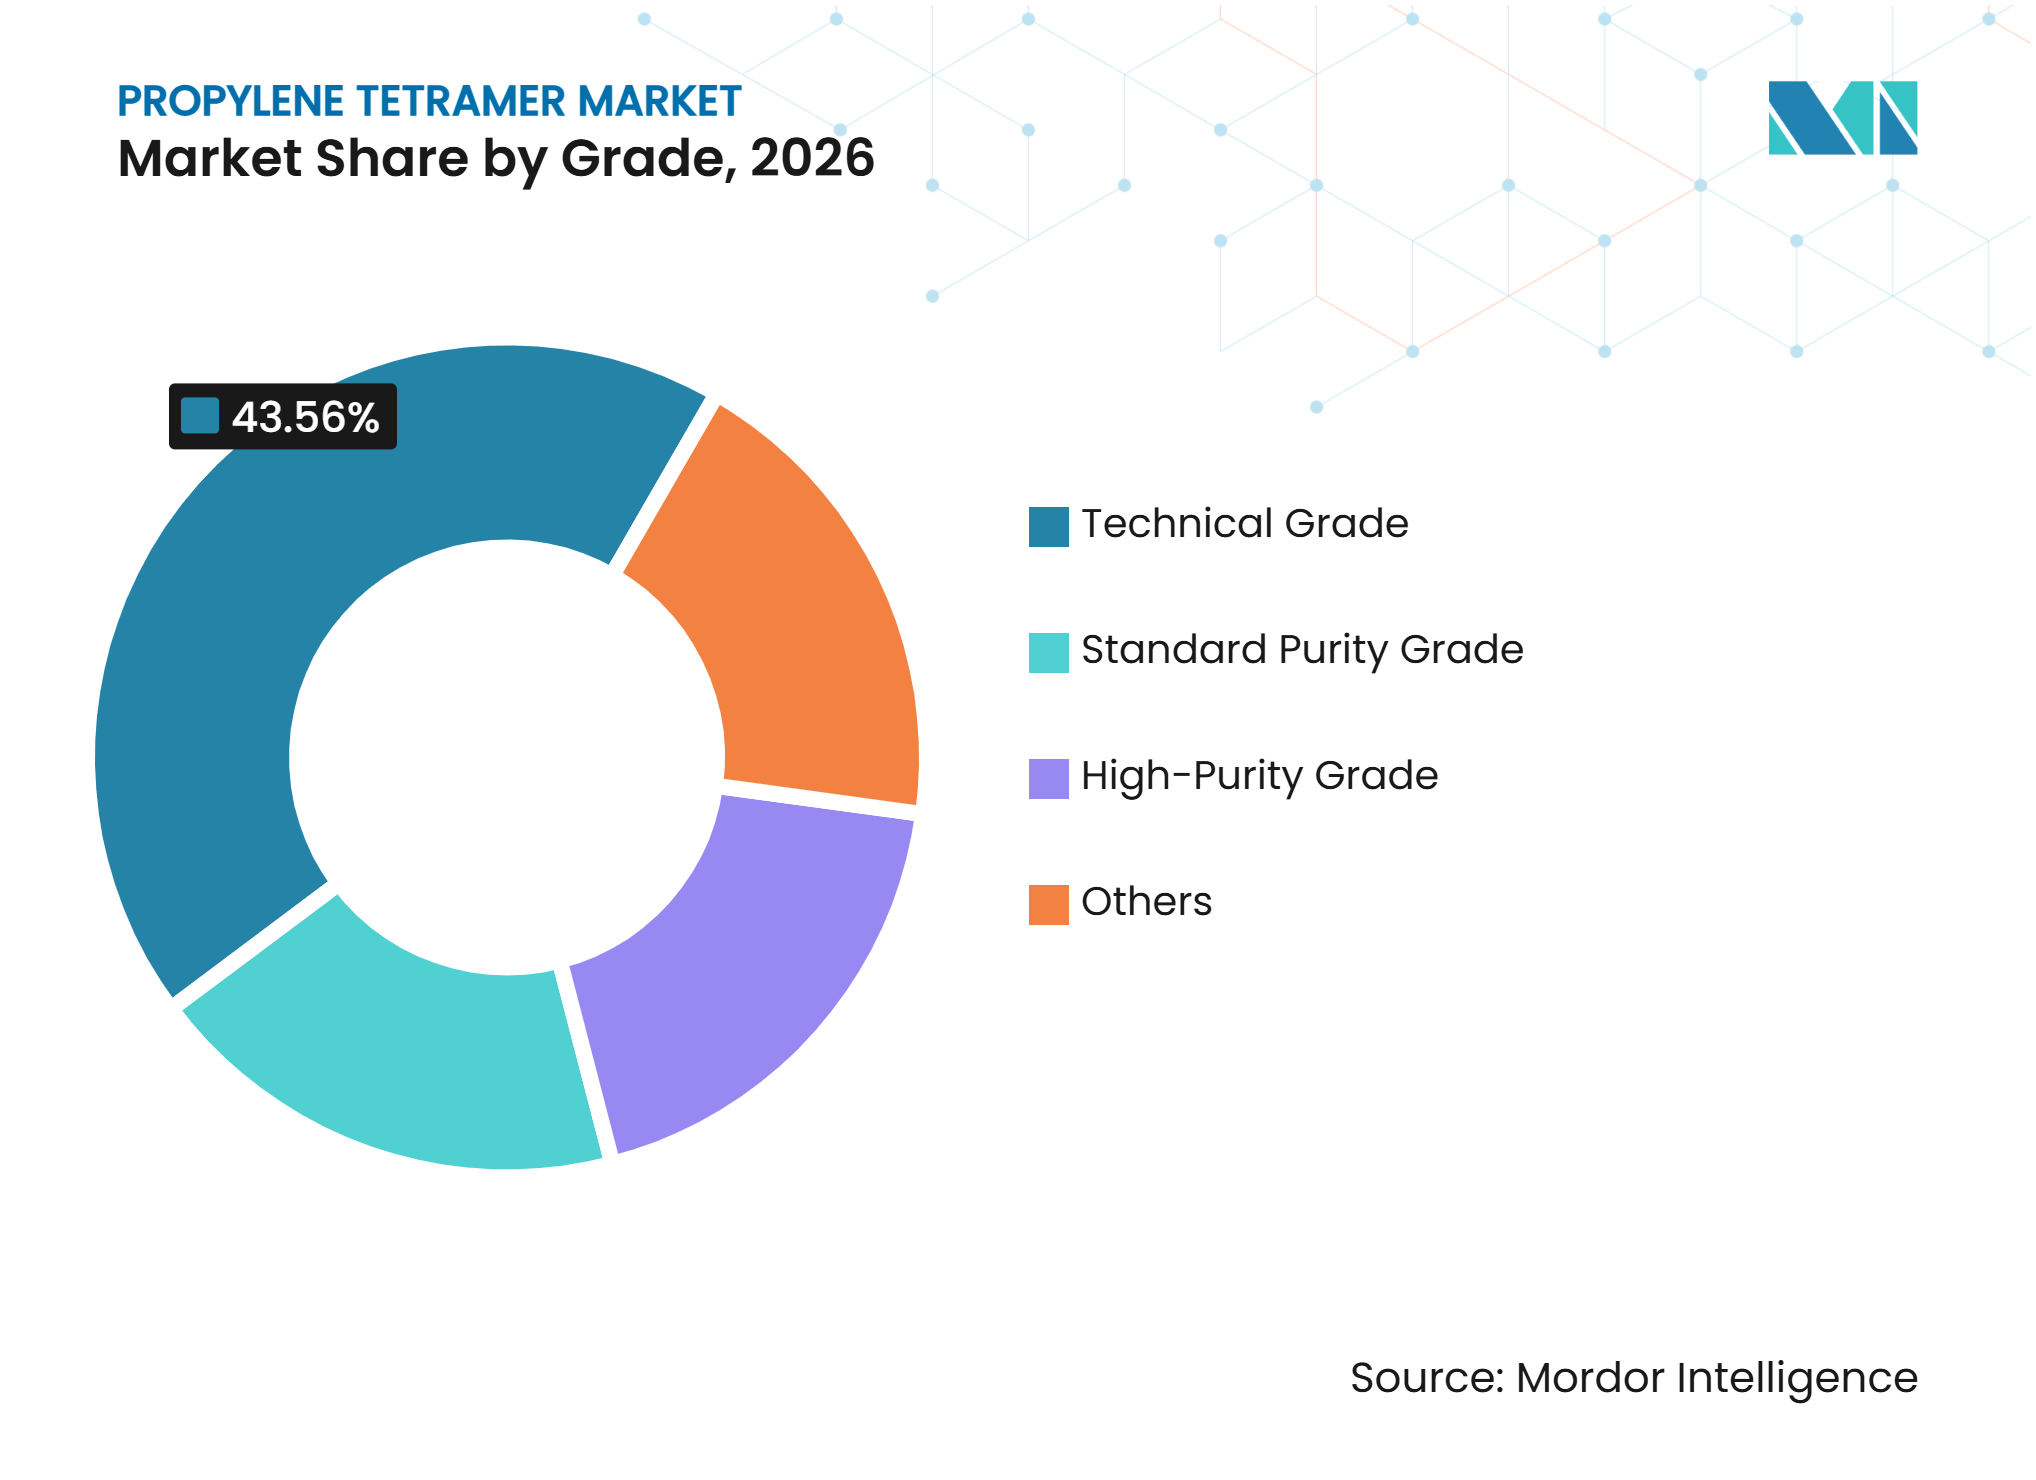
- Par grade, le grade technique détenait 43,56 % de la part du marché du propylène tétramérique en 2026, tandis que le grade haute pureté devrait progresser à un CAGR de 6,23 % jusqu'en 2032.
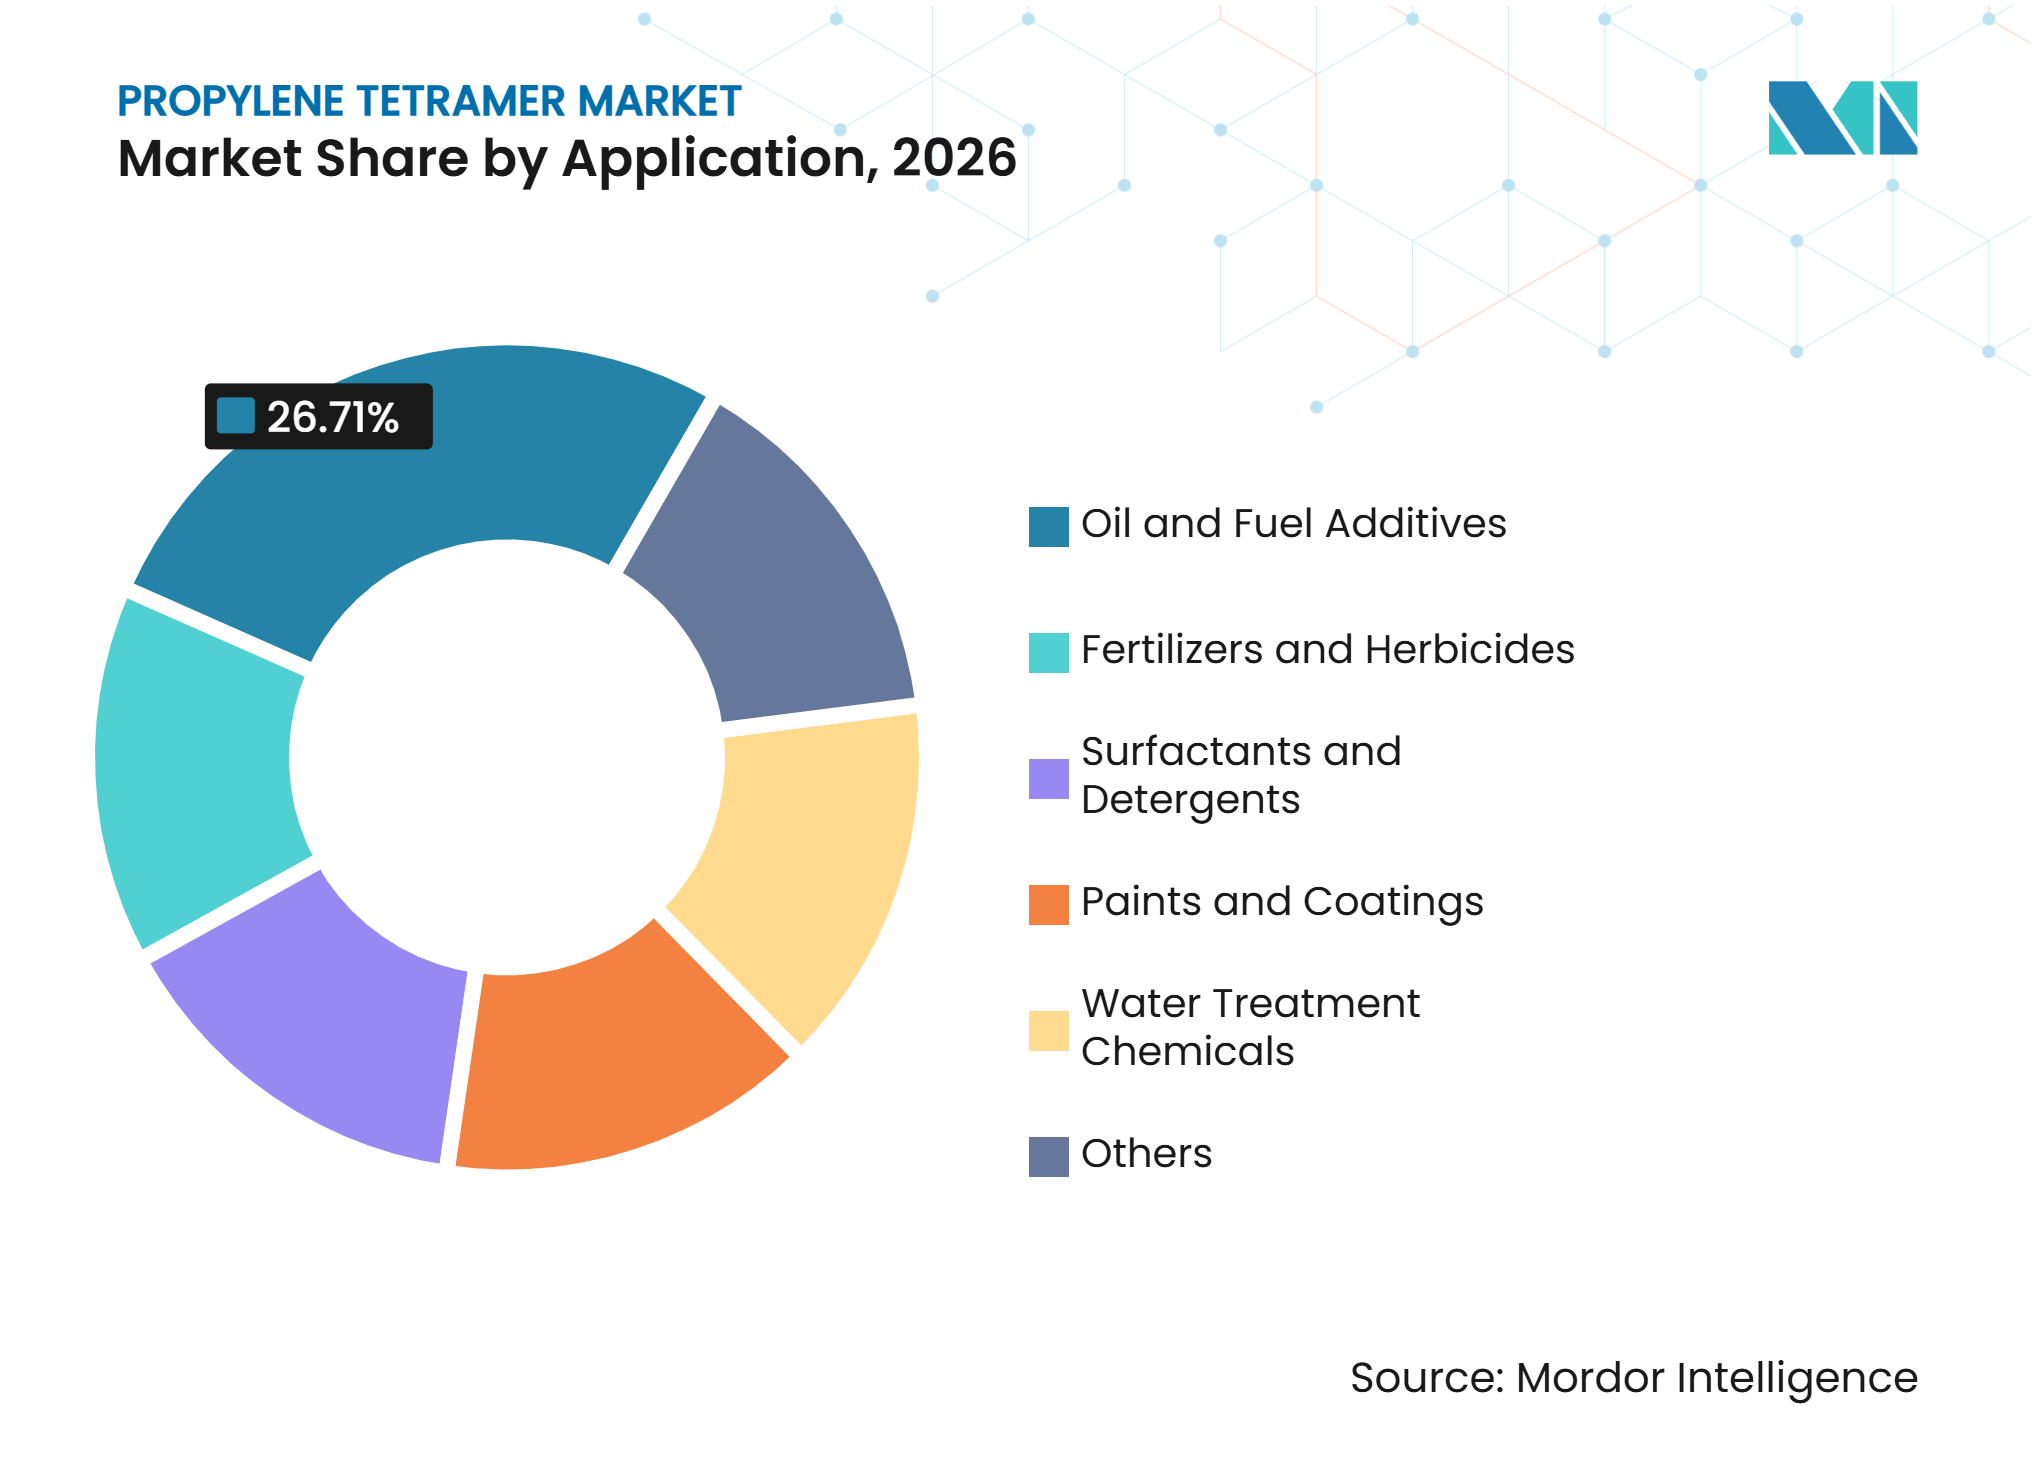
- Par application, les additifs pour huiles et carburants détenaient 26,71 % de la part du marché du propylène tétramérique en 2026, tandis que les tensioactifs et détergents devraient progresser à un CAGR de 6,78 % jusqu'en 2032.
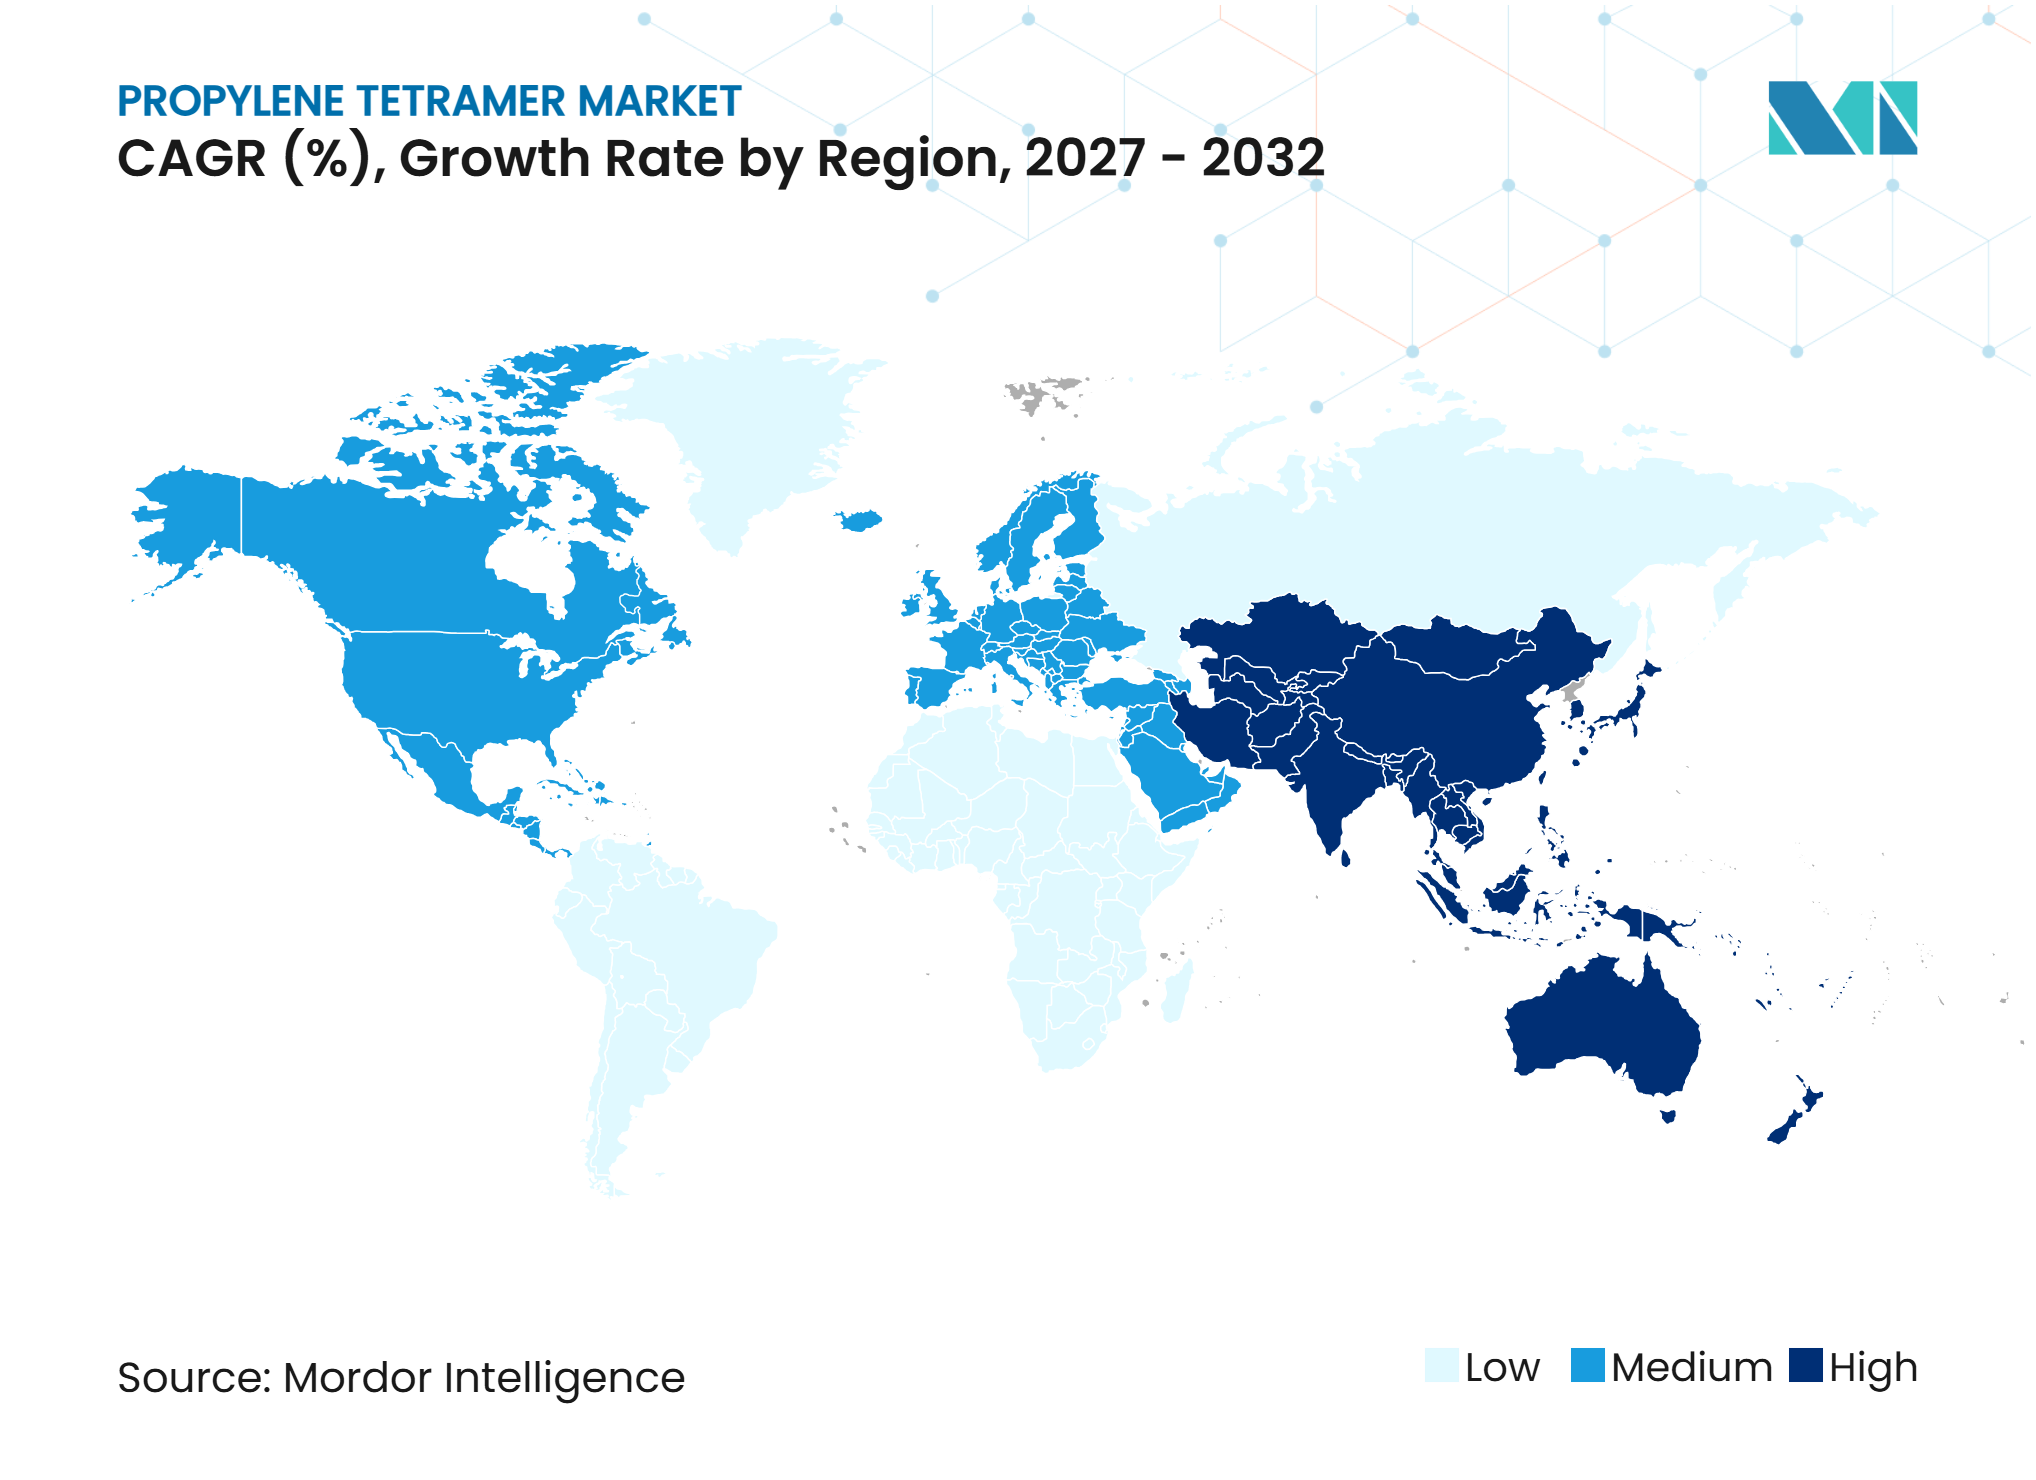
- Par géographie, l'Asie-Pacifique détenait 40,13 % de la part du marché du propylène tétramérique en 2026 et devrait progresser à un CAGR de 6,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en additifs pour lubrifiants et carburants | +1.8% | Mondial, avec une intensité en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des formulations de tensioactifs et de détergents | +1.6% | Asie-Pacifique en cœur, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Industrialisation et expansion du parc de véhicules en Asie-Pacifique | +1.2% | Asie-Pacifique en cœur (Chine, Inde, ASEAN) | Moyen terme (2-4 ans) |
| Demande croissante de produits agrochimiques haute performance | +1.0% | Mondial, avec des gains précoces en Inde, en Asie du Sud-Est et au Brésil | Moyen terme (2-4 ans) |
| Sélectivité accrue dans les systèmes de catalyseurs d'oligomérisation | +0.6% | Mondial, avec une concentration de la R&D en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en additifs pour lubrifiants et carburants
L'American Petroleum Institute a introduit les spécifications GF-7A et GF-7B de l'International Lubricants Standardization and Approval Committee (ILSAC) le 31 mars 2025, ainsi que l'API SQ pour les moteurs à essence[1]. Ces spécifications exigent des performances renforcées en matière de dispersance, de protection contre l'usure de la chaîne de distribution, d'économie de carburant et de compatibilité avec les émissions. Le propylène tétramérique est utilisé pour fabriquer des dispersants à base de dodécylphénol et des modificateurs de viscosité qui soutiennent ces formulations. Cela crée une demande pour des grades présentant un contrôle compositionnel plus strict, car les huiles moteur premium tolèrent moins les variations de qualité des matières premières. Chevron Oronite Company LLC a présenté son portefeuille d'additifs au Specialty and Custom Chemicals Show en février 2025, témoignant de l'intérêt continu des fournisseurs pour la chimie avancée des lubrifiants.
Expansion des formulations de tensioactifs et de détergents
Le propylène tétramérique est un intermédiaire pour les tensioactifs sulfonés de dodécylbenzène et les produits à base d'alkylphénol utilisés dans les formulations de détergents. La demande est soutenue par la production de biens de consommation en Asie-Pacifique et au Moyen-Orient, où les fabricants développent des formats de détergents à plus haute teneur en actifs. Les exigences de reformulation favorisent les fournisseurs capables de fournir un profil de ramification C12 fiable et une documentation produit adéquate. Les réglementations chimiques internationales ont accru l'attention portée à la biodégradabilité et à l'adéquation des dérivés d'alkylate ramifiés. INEOS a signalé une demande solide et constante dans l'ensemble de son portefeuille Oligomers au cours de chacun des 3 premiers trimestres de 2025. Ce schéma de demande soutient le rôle des grades de propylène tétramérique cohérents dans les chaînes d'approvisionnement en détergents et en tensioactifs spéciaux.
Industrialisation et expansion du parc de véhicules en Asie-Pacifique
La croissance industrielle en Chine, en Inde et dans l'Association des nations de l'Asie du Sud-Est (ASEAN) soutient la demande d'intrants pour lubrifiants, détergents, revêtements et traitement de l'eau. Le marché du propylène tétramérique bénéficie de l'expansion manufacturière, car ces utilisations finales nécessitent des additifs et des intermédiaires de formulation. Reliance Industries Limited a signalé une forte activité dans ses opérations pétrochimiques, notamment une utilisation des capacités à 100 % au cours de l'exercice 2025 et un traitement record de brut de 72,2 millions de tonnes métriques. PetroChina Company Limited a approuvé un nouveau complexe de raffinage et pétrochimique dans le nord-est de la Chine en juillet 2025, ajoutant une capacité intégrée en aval à une grande région industrielle. Ces investissements augmentent la disponibilité des intrants chimiques et renforcent la base de clientèle locale pour les dérivés du propylène. Les pays de l'ASEAN restent importants car la production industrielle et la production de biens de consommation augmentent avant que la capacité locale en oléfines spéciales n'atteigne une échelle similaire.
Demande croissante de produits agrochimiques haute performance
Le propylène tétramérique soutient les formulations de produits agrochimiques par le biais d'adjuvants à base de phénols alkylés et de voies intermédiaires connexes. La demande pour ces matériaux est liée à la production de produits phytosanitaires, aux cycles de stocks et aux exigences de formulations plus efficaces. L'Agence américaine de protection de l'environnement a finalisé sa stratégie relative aux insecticides en avril 2025, établissant des attentes d'atténuation pour protéger les espèces menacées et leurs habitats[2]. De telles exigences peuvent accroître l'intérêt pour les systèmes d'adjuvants qui aident les applicateurs à respecter les conditions d'utilisation des produits. L'Inde renforce également sa fabrication de produits chimiques spéciaux, ce qui soutient la demande locale d'intermédiaires utilisés dans la production de produits agrochimiques. Les formulations haute performance favorisent une qualité prévisible et des performances produit documentées plutôt qu'un approvisionnement en produits de base standard. Cela fait des produits agrochimiques un débouché pertinent pour les grades haute pureté sur le marché du propylène tétramérique.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du propylène en tant que matière première | -1.0% | Mondial, plus aiguë en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Restrictions environnementales sur les alkylates ramifiés et les dérivés non biodégradables | -0.8% | Amérique du Nord et UE, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Base de fournisseurs restreinte pour des profils de ramification C12 cohérents | -0.6% | Mondial, avec un goulot d'étranglement dans l'approvisionnement en tétramérique spécial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du propylène en tant que matière première
Les prix du propylène influencent directement la base de coûts de la production de tétramérique, car le propylène est la matière première principale. L'Association des pétrochimiques et des produits chimiques du Golfe a rapporté que la capacité mondiale de propylène dépassait la demande de 20,3 millions de tonnes métriques en 2025. L'excédent d'offre peut faire baisser les prix des intrants, mais il exerce également une pression sur les prix des dérivés et peut réduire les marges de conversion. Les producteurs utilisant la déshydrogénation du propane sont particulièrement exposés aux variations des écarts propane-propylène et des taux d'utilisation. Les producteurs européens peuvent subir des pressions supplémentaires car leur position en matière de matières premières est souvent liée à l'économie du vapocraquage de naphta. Le marché du propylène tétramérique reste exposé à ces fluctuations même lorsque la demande des applications en aval reste stable.
Restrictions environnementales sur les alkylates ramifiés et les dérivés non biodégradables
Les restrictions sur les éthoxylates de nonylphénol et d'autres dérivés d'alkylate ramifiés peuvent limiter la demande pour les voies conventionnelles de propylène tétramérique. L'Agence européenne des produits chimiques maintient des restrictions sur le nonylphénol et les éthoxylates de nonylphénol en vertu de l'annexe XVII du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH). Ces règles exigent que les utilisateurs en aval évaluent des matières premières alternatives et des formulations plus biodégradables. Les matériaux de base sans données de performance ou environnementales vérifiées peuvent faire face à une base de clientèle plus restreinte. Les fournisseurs qui proposent des grades haute pureté avec des données d'essai et une qualité constante peuvent conserver l'accès aux applications plus réglementées. Les coûts de conformité exercent donc une pression sur certains produits tout en soutenant des positions premium pour les grades qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade technique ancre les revenus, tandis que le grade haute pureté gagne du terrainLe grade technique détenait 43,56 % de la part du marché du propylène tétramérique en 2026. Il est largement utilisé dans les additifs pour lubrifiants courants et les mélanges de détergents pour carburants où les tolérances permettent une variation modérée de la ramification. Sa position reflète les besoins des mélangeurs à haut débit qui privilégient un approvisionnement fiable et un contrôle pratique des coûts. Le grade de pureté standard sert des applications telles que les peintures, les revêtements et les produits chimiques de traitement de l'eau qui nécessitent des performances constantes sans le coût plus élevé des intrants de grade premium. Le grade haute pureté devrait croître à un CAGR de 6,23 % jusqu'en 2032. La taille du marché du propylène tétramérique pour ce grade est soutenue par des exigences de formulation plus strictes dans les tensioactifs spéciaux et les produits agrochimiques.
Le matériau haute pureté gagne en importance à mesure que les clients recherchent une distribution C12 fiable, une variabilité réduite et une documentation produit plus solide. La transition reflète des besoins de conformité et des exigences de performance plutôt qu'une simple préférence pour une pureté plus élevée. Les exigences ILSAC GF-7 ont accru l'attention portée à la qualité des intermédiaires de dispersants dans les lubrifiants haute performance. Les mélanges d'isomères personnalisés et les voies bio-attribuées restent des catégories plus petites, mais elles offrent aux producteurs une voie vers un approvisionnement différencié. Les systèmes de certification tels que l'International Sustainability and Carbon Certification PLUS (ISCC PLUS) peuvent aider les fournisseurs à démontrer leurs revendications en matière de matières premières recyclées ou bio-circulaires. Les producteurs qui améliorent la précision des catalyseurs peuvent répondre à un plus large éventail de clients spéciaux tout en protégeant leurs marges.



Par application :
les additifs pour huiles et carburants en tête, tandis que les tensioactifs et détergents croissent plus rapidementLes additifs pour huiles et carburants détenaient 26,71 % de la part du marché du propylène tétramérique en 2026. Cette application utilise des intermédiaires dérivés du tétramérique dans les huiles moteur, les fluides pour engrenages et les formulations de stabilisateurs de carburant. Le segment bénéficie du besoin de dispersants et de produits chimiques connexes qui soutiennent la propreté, le contrôle de l'usure et l'économie de carburant. L'introduction en mars 2025 de l'ILSAC GF-7 a accru la pertinence d'une chimie d'additifs cohérente pour les formulateurs d'huiles moteur à essence. Les tensioactifs et détergents devraient progresser à un CAGR de 6,78 % jusqu'en 2032. La croissance est soutenue par la production de détergents et l'évolution des formats de produits en Asie-Pacifique et au Moyen-Orient.
Les engrais et herbicides constituent une application significative car les matériaux dérivés du tétramérique peuvent soutenir les adjuvants et les voies intermédiaires. La demande dans ce domaine peut varier en fonction des conditions de stocks agrochimiques et des cycles de production de produits phytosanitaires. Les peintures et revêtements utilisent une chimie connexe dans la modification des résines alkydes et d'autres fonctions de formulation. Les produits chimiques de traitement de l'eau représentent un autre débouché stable, où le matériau peut être utilisé dans des systèmes chimiques de soutien. Le mix d'applications réduit la dépendance à un seul marché final, bien que les utilisations dans les lubrifiants et les détergents restent centrales à la consommation. Les fournisseurs capables d'adapter la qualité à ces applications sont plus susceptibles d'obtenir des commandes récurrentes de la part des clients en formulation.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,13 % de la part du marché du propylène tétramérique en 2026 et devrait progresser à un CAGR de 6,61 % jusqu'en 2032. La Chine soutient la demande régionale grâce à sa grande base pétrochimique, à sa production croissante de détergents et à sa consommation de lubrifiants. Exxon Mobil Corporation a démarré ses opérations dans son complexe pétrochimique de Huizhou en juillet 2025, comprenant un vapocraqueur à alimentation flexible qui soutient une chaîne de valeur intégrée en aval. L'Inde contribue à la demande régionale grâce à l'emballage, aux biens de consommation, à la production automobile et à une grande base nationale de raffinage et de produits chimiques. Reliance Industries Limited a maintenu une utilisation totale de ses capacités pétrochimiques au cours de l'exercice 2025, ce qui témoigne de l'importance d'un approvisionnement intégré national. Les marchés de l'ASEAN tels que l'Indonésie, le Vietnam et la Thaïlande développent également leur production industrielle et de biens de consommation. Ces marchés créent une demande d'intrants chimiques spéciaux importés pendant que la capacité locale en dérivés du propylène se développe. La certification ISCC PLUS et les systèmes de bilan massique similaires deviennent de plus en plus pertinents à mesure que les clients régionaux recherchent des intrants circulaires ou bio-attribués documentés.
Amérique du Nord
L'Amérique du Nord s'appuie sur une solide base pétrochimique et un marché établi pour les additifs lubrifiants haute performance. La région bénéficie de la disponibilité du propylène liée aux opérations de raffinage, de vapocraquage et de déshydrogénation du propane le long de la côte du Golfe des États-Unis. LyondellBasell Industries Holdings B.V. a approuvé une unité de métathèse Flex-2 d'une capacité de 400 000 tonnes métriques par an dans son complexe de Channelview en mars 2025. Le projet devrait ajouter de la production de propylène lors de son démarrage fin 2028. L'ILSAC GF-7 donne aux formulateurs de lubrifiants une raison de rechercher des intermédiaires de dispersants étroitement contrôlés dans le cycle de mise à niveau actuel. Chevron Oronite Company LLC a étendu la distribution des additifs lubrifiants OLOA, des additifs pour essence OGA et des modificateurs de viscosité PARATONE au Brésil dans le cadre d'un accord d'avril 2025 avec ICONIC Base Oil Solutions. Cette initiative montre comment la technologie de formulation nord-américaine peut servir les clients à travers les Amériques. L'influence réglementaire de l'Agence américaine de protection de l'environnement affecte également les performances et la documentation environnementale requises pour les produits chimiques en aval.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe met fortement l'accent sur les tensioactifs de spécification supérieure et la conformité aux exigences REACH. Les restrictions de l'Agence européenne des produits chimiques sur les éthoxylates de nonylphénol influencent la sélection des matières premières et favorisent les fournisseurs capables de documenter des alternatives appropriées. L'Amérique du Sud est dominée par le Brésil, où Braskem a signé 3 contrats d'approvisionnement en propylène avec les raffineries de Petrobras en décembre 2025. Les accords couvrent jusqu'à 340 000 tonnes métriques par an et courent de mai 2026 à avril 2031. Cela offre une visibilité sur les matières premières pour la production chimique en aval et soutient la demande locale des applications agricoles et de tensioactifs. Au Moyen-Orient et en Afrique, les projets intégrés aux raffineries élargissent la base chimique de la région au-delà des polymères en vrac. L'opportunité régionale dépend de la capacité des producteurs à convertir les oléfines disponibles en dérivés à plus haute valeur ajoutée avec une qualité et une logistique fiables. La certification et la conformité environnementale sont de plus en plus pertinentes pour les exportateurs desservant des clients européens et multinationaux.
Paysage concurrentiel
Concentration du Marché
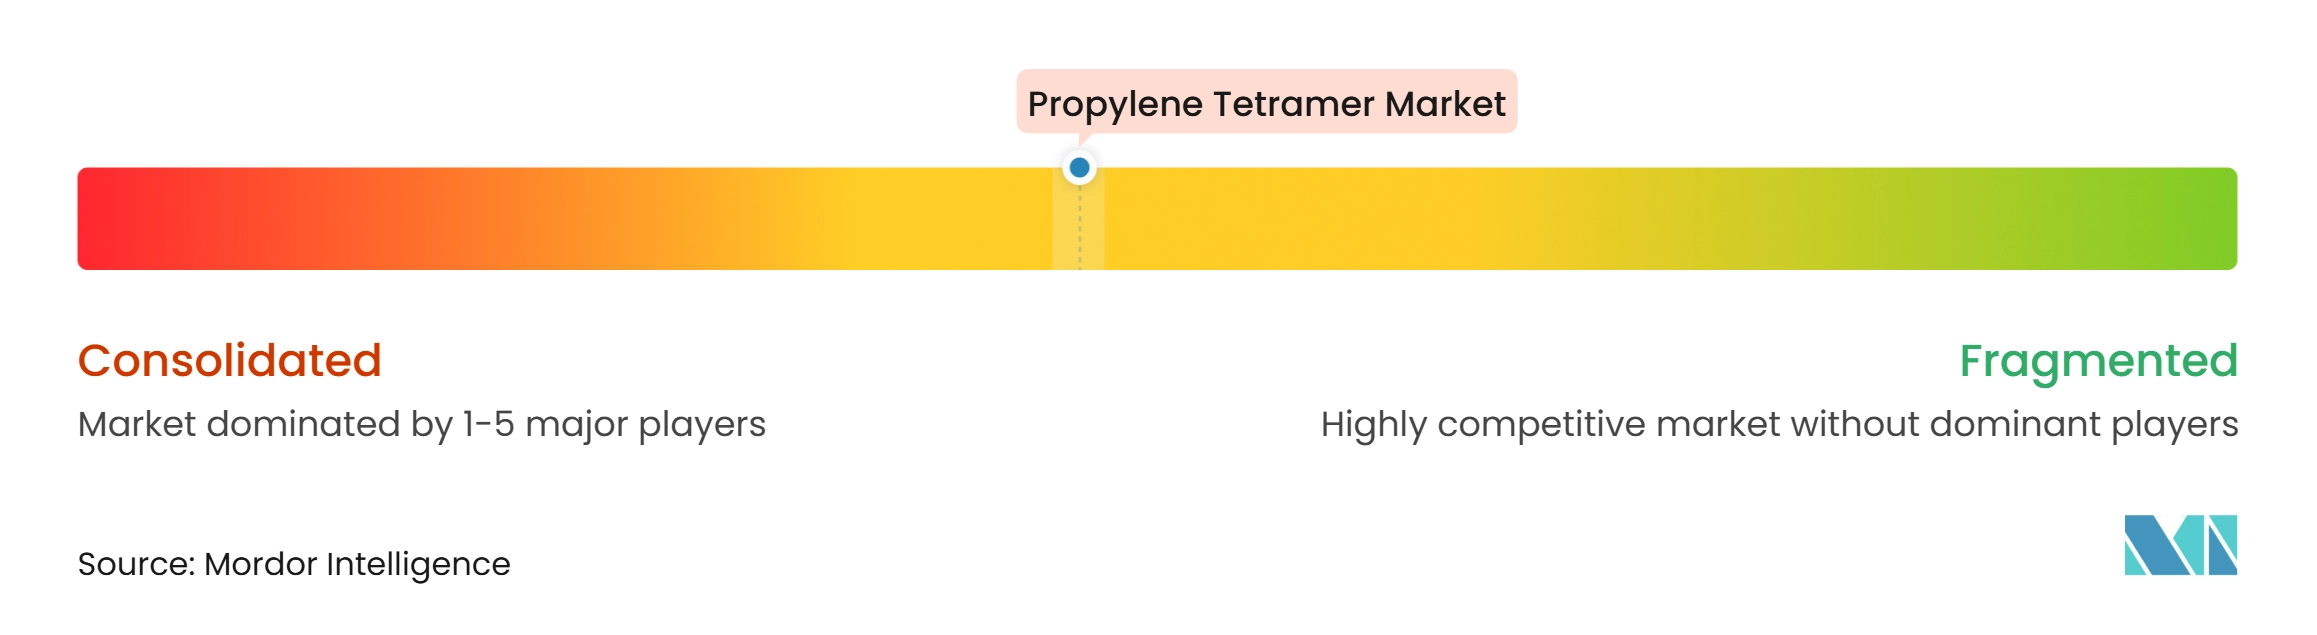
Le marché du propylène tétramérique est modérément concentré, avec des acteurs majeurs incluant Chevron Oronite Company LLC, Braskem, SI Group, Inc., TPC Group et Exxon Mobil Corporation. Les opérations intégrées peuvent améliorer l'accès aux matières premières et aider les producteurs à gérer les perturbations d'approvisionnement. INEOS a signalé une demande solide et constante dans l'ensemble de son portefeuille Oligomers au cours des 3 premiers trimestres de 2025. Chevron Oronite Company LLC, TPC Group et SI Group, Inc. se font concurrence grâce à leur connaissance des applications et à leurs capacités en produits spéciaux. La concurrence est façonnée par la capacité à livrer des grades cohérents, un support technique et une logistique fiable.
Chevron Phillips Chemical Company LLC a investi dans la différenciation des procédés grâce à sa technologie d'oligomérisation brevetée. Le brevet américain 12435014 décrit des systèmes catalytiques capables de produire des oligomères de propylène moins isomérisés, créant une voie vers des produits plus étroitement spécifiés. Chevron Oronite Company LLC a étendu son réseau de distribution au Brésil en avril 2025, renforçant l'accès à l'un des plus grands marchés de lubrifiants d'Amérique du Sud. Shell plc et Braskem ont commencé à fournir du propylène certifié bio-attribué et bio-circulaire pour la production de polypropylène aux États-Unis en juin 2025. L'accord montre comment la certification par bilan massique peut s'intégrer dans la chaîne de valeur du propylène. TPC Group a également réalisé sa première transaction de 1,3-butadiène certifiée ISCC PLUS en décembre 2025, renforçant ses références en matière de durabilité.
L'avantage des fournisseurs dépendra de plus en plus de l'assurance qualité, de la capacité catalytique et d'une documentation de durabilité crédible. Les grades haute pureté peuvent offrir une tarification plus solide lorsque les clients doivent respecter des spécifications de détergents, de lubrifiants ou environnementales. Les grades de base restent importants car ils servent des applications à grand volume avec des formulations établies. Les producteurs disposant de propylène captif peuvent être plus résilients lorsque les marchés des matières premières sont volatils. Les fournisseurs spéciaux peuvent rester compétitifs en répondant rapidement aux besoins de formulation des clients et en fournissant des grades à la cohérence éprouvée. Les systèmes de management environnemental ISO 14001 et la certification ISCC PLUS peuvent soutenir la qualification des clients lorsque les fournisseurs font des déclarations environnementales ou de circularité. Les clients évaluent également la cohérence des lots, le service technique, la documentation produit, la fiabilité des livraisons et la capacité du fournisseur à démontrer ses performances sur plusieurs sites et applications. Ces exigences peuvent allonger les cycles de qualification, ce qui favorise les entreprises ayant des relations établies dans les additifs lubrifiants, les tensioactifs et les produits agrochimiques.
Leaders du secteur du propylène tétramérique
-
Chevron Oronite Company LLC
-
Braskem
-
SI Group, Inc.
-
TPC Group
-
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du propylène tétramérique Entreprises couvertes dans ce rapport
- Braskem
- Chevron Oronite Company LLC
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ENEOS Materials Corporation
- Exxon Mobil Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Parchem Fine and Specialty Chemicals
- PetroChina Company Limited
- Reliance Industries Limited
- Shell plc
- SI Group, Inc.
- TPC Group
Développements industriels récents dans Marché du propylène tétramérique
- Septembre 2026 : Zhejiang Petroleum & Chemical (ZPC) a sélectionné Lummus Technology pour concéder sous licence sa technologie de déshydrogénation du propane CATOFIN pour une nouvelle unité de production de propylène d'une capacité de 1,2 million de tonnes par an dans son complexe de Zhoushan en Chine. L'ajout de capacité proposé pourrait renforcer la disponibilité régionale de propylène en tant que matière première pour les dérivés pétrochimiques en aval, y compris les produits fabriqués par oligomérisation du propylène.
- Mars 2025 : LyondellBasell Industries Holdings B.V. a approuvé un investissement dans une nouvelle unité de métathèse dans son complexe de Channelview au Texas, aux États-Unis, conçue pour convertir l'éthylène en environ 400 000 tonnes de propylène par an. La construction devait débuter au troisième trimestre 2025, avec un démarrage prévu fin 2028, soutenant potentiellement la production de produits chimiques à base de propylène en aval grâce à une disponibilité accrue des matières premières.
Périmètre du rapport mondial sur le marché du propylène tétramérique
Le propylène tétramérique est un oligomère supérieur du propylène produit par l'oligomérisation de molécules de propylène. Il s'agit d'un mélange d'hydrocarbures à chaîne ramifiée utilisé comme intermédiaire chimique et matière première dans la production de produits chimiques spéciaux et d'additifs.
Le marché du propylène tétramérique est segmenté par grade, par application et par géographie. Par grade, le marché est segmenté en grade technique, grade de pureté standard, grade haute pureté et autres. Par application, le marché est segmenté en additifs pour huiles et carburants, engrais et herbicides, tensioactifs et détergents, peintures et revêtements, produits chimiques de traitement de l'eau et autres. Le rapport couvre également la taille du marché et les prévisions pour le propylène tétramérique dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Grade technique |
| Grade de pureté standard |
| Grade haute pureté |
| Autres |
| Additifs pour huiles et carburants |
| Engrais et herbicides |
| Tensioactifs et détergents |
| Peintures et revêtements |
| Produits chimiques de traitement de l'eau |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade technique | |
| Grade de pureté standard | ||
| Grade haute pureté | ||
| Autres | ||
| Par application | Additifs pour huiles et carburants | |
| Engrais et herbicides | ||
| Tensioactifs et détergents | ||
| Peintures et revêtements | ||
| Produits chimiques de traitement de l'eau | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du propylène tétramérique ?
La taille du marché du propylène tétramérique était évaluée à 474,16 millions USD en 2026 et devrait croître de 499,24 millions USD en 2027 pour atteindre 647,56 millions USD d'ici 2032, à un CAGR de 5,34 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de propylène tétramérique ?
La demande est soutenue par les additifs lubrifiants, les formulations de détergents, les produits agrochimiques et un besoin croissant de grades à pureté contrôlée.
Quel grade détenait la plus grande part en 2026 ?
Le grade technique détenait 43,56 % de la part du marché du propylène tétramérique en 2026, car il est largement utilisé dans le mélange courant d'additifs pour lubrifiants et carburants.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les tensioactifs et détergents devraient progresser à un CAGR de 6,78 % jusqu'en 2032, soutenus par la production de détergents et les besoins de reformulation.