
加工家禽肉市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 22.30 十億米ドル |
| 市場規模 (2032) | 27.87 十億米ドル |
| 成長率 (2027 - 2032) | 4.56 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる加工家禽肉市場分析
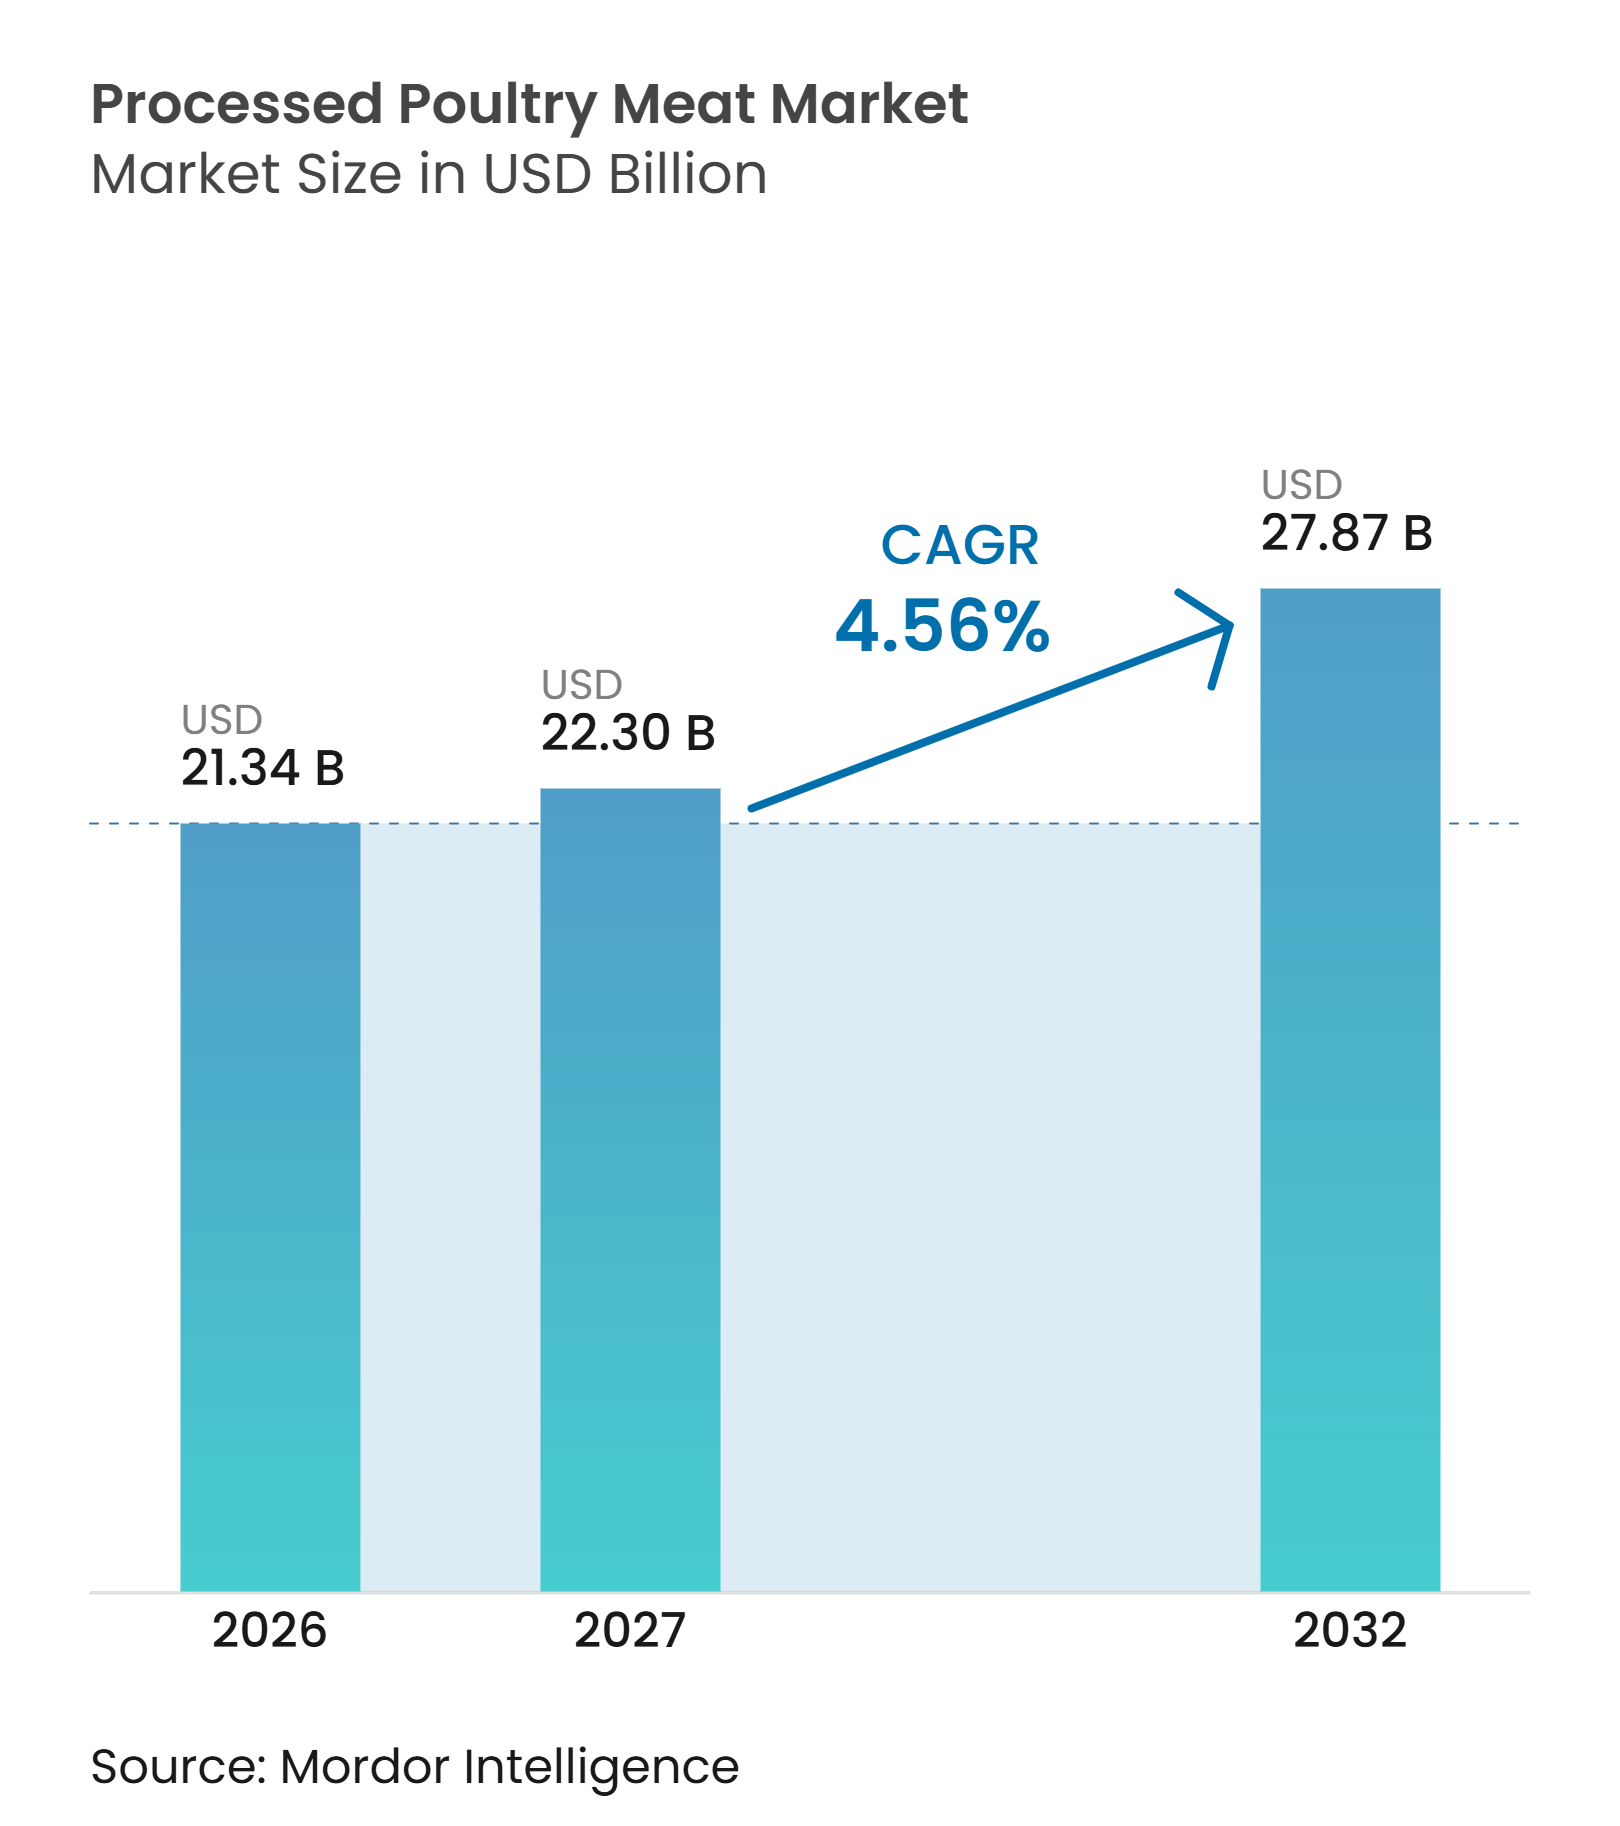
加工家禽肉市場規模は、2026年の21.34 ビリオン 米ドルおよび2027年の22.30 ビリオン 米ドルから、2032年までに27.87 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 4.56%を記録する見込みです。加工家禽肉市場は、チキンの広範な入手可能性、競合する複数の食肉と比較した低いタンパク質コスト、および冷凍・調理済み・調理前製品への適合性から恩恵を受けています。小売業者と加工業者は、この優位性を活用して、手頃なタンパク質カテゴリーを維持しながら複数の価格帯で製品を提供することができます。製品開発は、タンパク質と原材料情報をより明確にした馴染みのある形態へと移行しており、クイックサービスレストランの需要は標準化されたポーションサイズと安定した供給を支えています。加工家禽肉市場はまた、高病原性鳥インフルエンザによる重大な供給リスクにも直面しており、これは数日以内に貿易ルートを寸断し、調達パターンを変化させる可能性があります。食品安全の執行と認証要件は、米国農務省によれば、業務全体にわたってトレーサビリティ、病原体管理、および輸出コンプライアンスを維持できる加工業者を優遇しています[1]。
レポートの主要ポイント
-
製品タイプ別では、チキンが2026年の加工家禽肉市場シェアの76.45%を占め、ターキーは2032年にかけてCAGR 5.67%で成長すると予測されています。
-
形態別では、ナゲットが2026年の加工家禽肉市場規模の45.02%を占め、ソーセージは2032年にかけてCAGR 5.84%で成長すると予測されています。
-
流通チャネル別では、オフトレードが2026年の加工家禽肉市場シェアの58.64%を占め、オントレードは2032年にかけてCAGR 5.38%で成長すると予測されています。
-
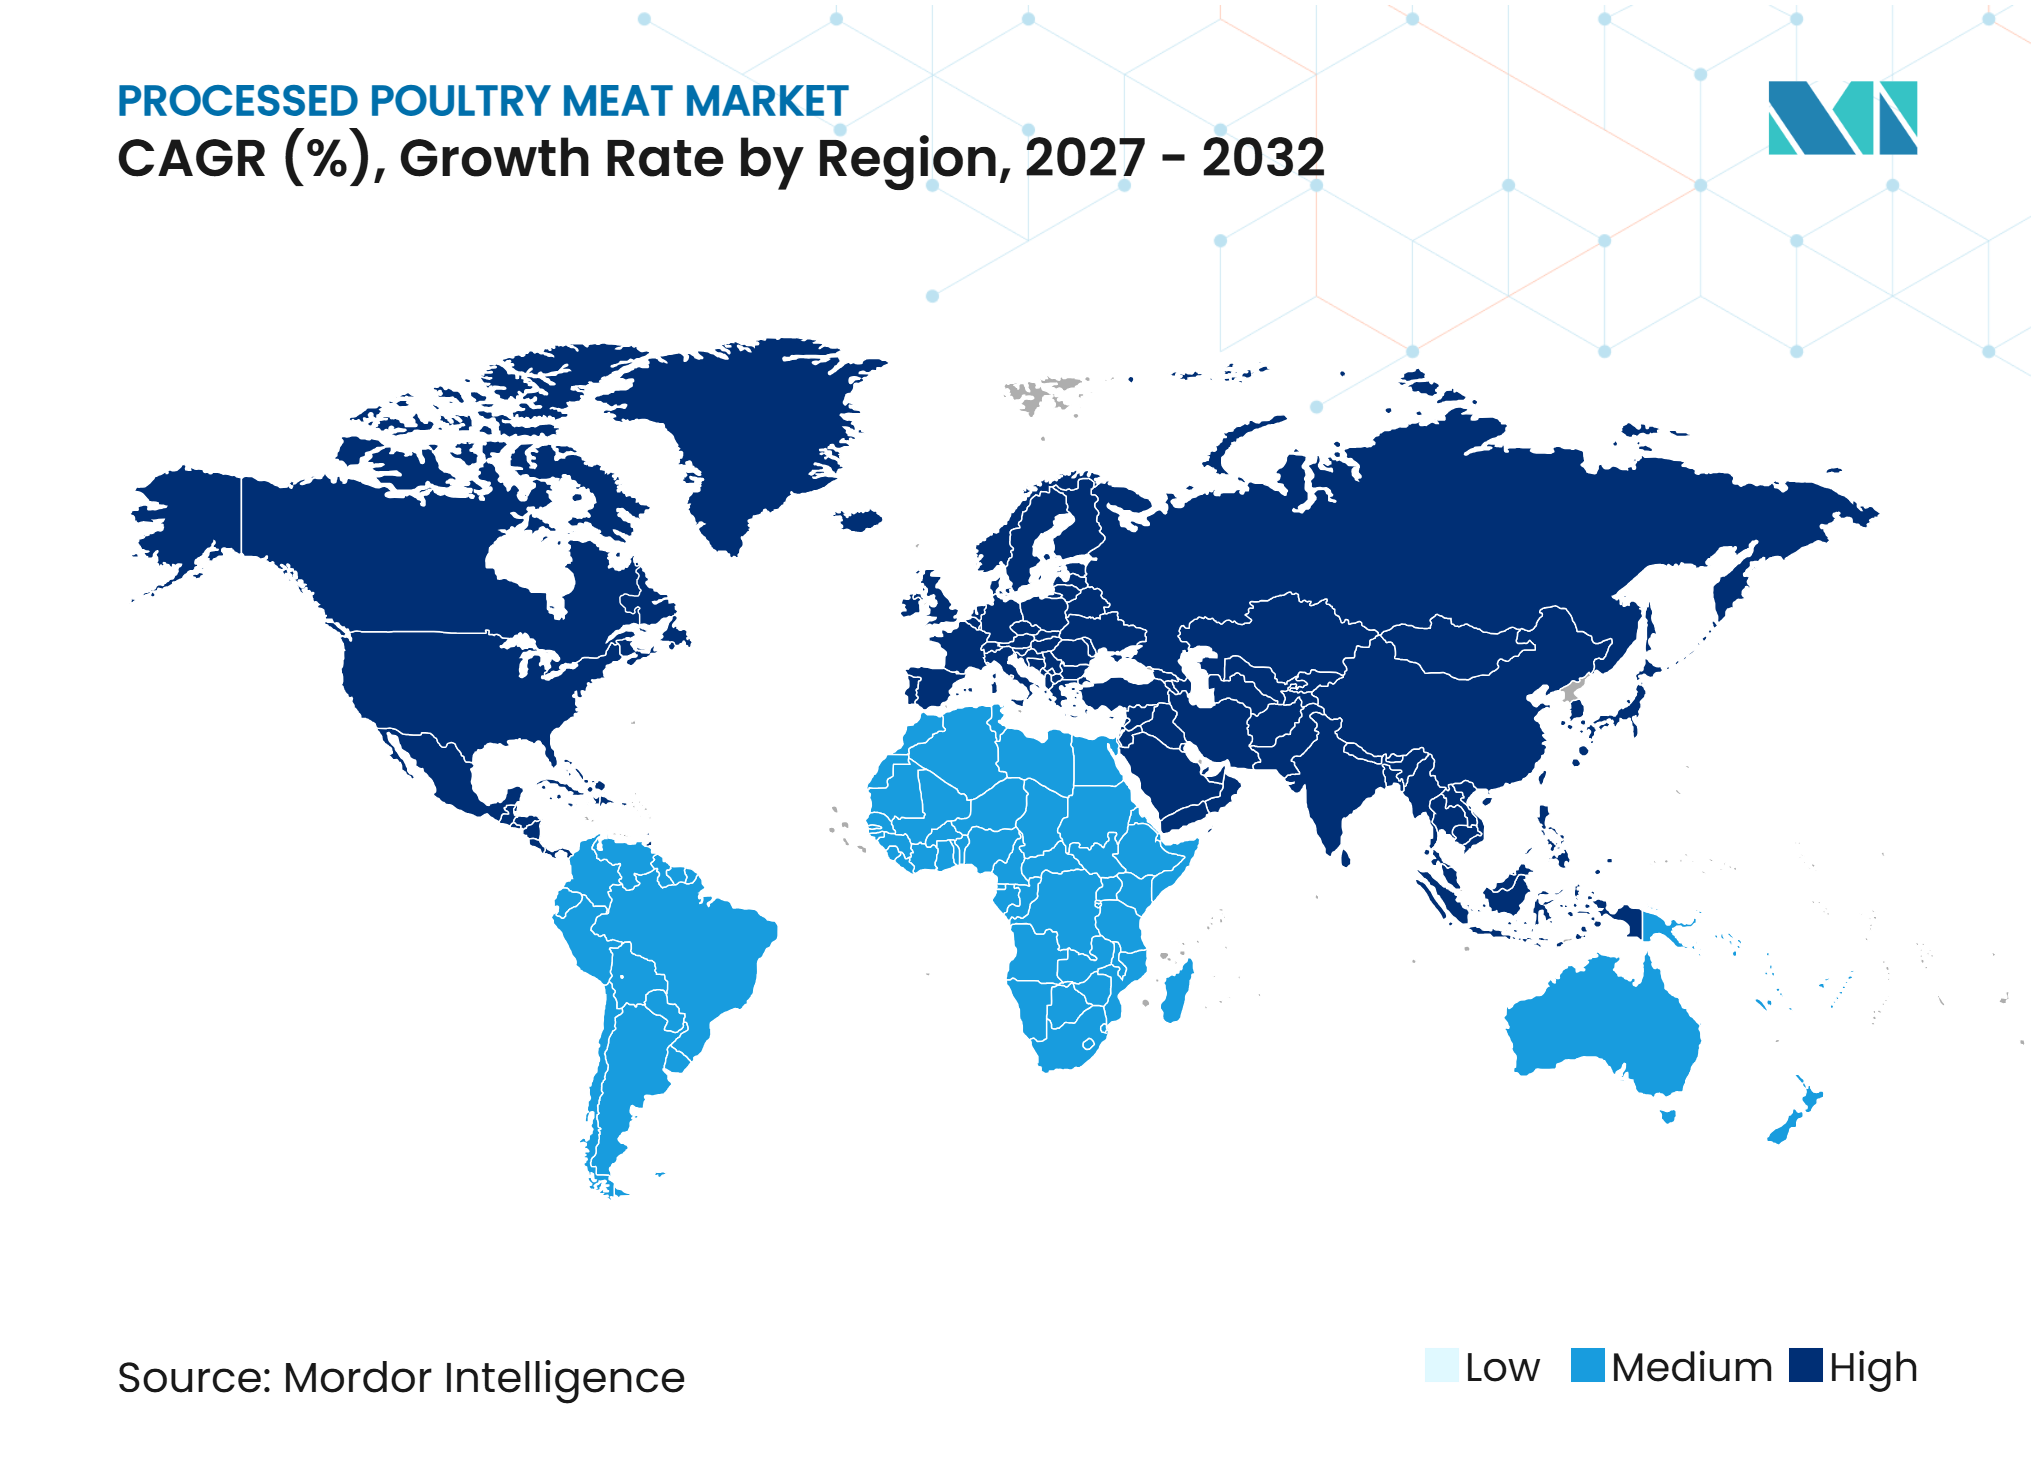
地域別では、アジア太平洋が2026年の加工家禽肉市場規模の48.69%を占め、中東・アフリカは2032年にかけてCAGR 5.79%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な調理済み・調理前食品への需要増加 | +1.2% | アジア太平洋および中東・アフリカの都市部を中心にグローバルで最も高い強度 | 中期(2〜4年) |
| 手頃な動物性タンパク質への需要拡大 | +1.0% | グローバル;南アジア、東南アジア、サブサハラアフリカの価格感応度の高い市場で最も強い | 長期(4年以上) |
| クイックサービスレストランおよびフードサービスチェーンの拡大 | +0.8% | アジア太平洋および中東・アフリカ、北米;欧州および南米への波及 | 中期(2〜4年) |
| 家禽の栄養上の利点に対する消費者意識の高まり | +0.4% | 北米、欧州、オーストラリア;アジア太平洋の中上位所得層での初期段階の成長 | 長期(4年以上) |
| コールドチェーンおよび冷凍食品流通インフラの拡大 | +0.6% | インド、南アジア、サブサハラアフリカ、南米 | 長期(4年以上) |
| 家禽ベース製品の製品革新と多様化 | +0.5% | 北米、欧州、都市部のアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
便利な調理済み・調理前食品への需要増加
利便性は、都市部の家庭が加工家禽製品を選ぶ主な理由です。これらの購買は、食生活の一時的な変化ではなく、日常的な食事ルーティンと結びついていることが多いです。2025年、世界の家禽成長率は2.80%に達し、2024年の2.60%と比較して増加しており、家庭およびフードサービス向けの調理済み製品が主要な貢献要因として特定されました。真空パックや冷凍対応パックは、家庭が製品をより長期間保存できるため、より大きな買い物かごをサポートします。また、複数の食事にわたって製品の使用をより管理しやすくすることで、食品廃棄を削減することもできます。加工家禽肉市場は、そのため、コアとなるタンパク質原料を変えることなく、スナック、一人前、ファミリーサイズの形態を提供する余地を加工業者に与えています。
手頃な動物性タンパク質への需要拡大
家禽は、家庭がより低コストの動物性タンパク質を求める際に実用的な代替品を提供します。その価格的な優位性は、消費者が調理済みで便利な食事の選択肢を維持しながら、牛肉や豚肉から切り替えることを促す可能性があります。これにより、予算が厳しくなっても利便性が重要であるため、調理済み・即食・調理前の家禽製品にとって有利な環境が生まれます。南アジアおよび東南アジアでは、一人当たりの低消費量と成長する中間層が、家禽需要の増加と付加価値形態のより広い利用の両方を支えています。加工家禽肉市場は、手頃な価格、馴染みのある風味、信頼できる調理時間のバランスをとった製品でこの需要に対応することができます。手頃な加工製品は、より広い顧客基盤に届く前に一貫した保管と流通を必要とするため、コールドチェーンへの投資は引き続き重要です。
クイックサービスレストランおよびフードサービスチェーンの拡大
クイックサービスレストランは、ポーション管理された家禽製品に対する継続的な需要を加工業者に提供します。主要なレストランチェーンは2025年にチキンメニューの範囲を拡大し続け、チキン専門ブランドは家禽が新しいメニュー活動の中心であり続ける中、店舗を追加しました。この需要は、加工業者が一貫したサイズ、安全性、および納品仕様を満たすことを要求します。中国、インド、ベトナムのレストラングループはネットワークを拡大しており、専用のさらなる加工能力を持つ統合加工業者への需要が増加しています。東南アジアの集中型流通ハブも、フードサービス事業者と輸出認定サプライヤーとの長期的な調達関係を支えています。フランチャイズ契約と標準化されたメニューが購買を短期的な消費者の意思決定に依存しにくくする場合、加工家禽肉市場は恩恵を受けます。
家禽の栄養上の利点に対する消費者意識の高まり
明確なタンパク質情報は、健康意識の高い買い物客の間で加工家禽の訴求力を広げることができます。原材料の透明性と認識可能なタンパク質源を強調した製品は、加工食品に関連することが多い懸念に応えることができます。クリーンラベルのチキンソーセージ製品は、2リンクのサービングあたり17gから18gのタンパク質を宣伝しており、栄養表示が製品ポジショニングにどのように活用されているかを示してます。このアプローチにより、加工家禽は利便性と明確な栄養的価値の両方を求める顧客にサービスを提供することができます。製品革新には、消費者の食習慣を変えることなく既存のカテゴリーを刷新する新しいフレーバー、形状、形態も含まれています。加工家禽肉市場は、原材料への信頼と一貫した品質が重要なブランド製品をサポートするためにこれらの変化を活用することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | |
|---|---|---|---|
| 鳥インフルエンザおよびその他の家禽疾病のリスク | -1.3% | グローバル;ブラジル、米国、欧州、東南アジアで深刻;すべての輸入依存市場への波及 | 短期(2年以内) |
| 厳格な食品安全および規制要件 | -0.6% | 北米、欧州、およびグローバルの高コンプライアンス輸出市場 | 中期(2〜4年) |
| 新鮮・未加工家禽肉との競合 | -0.4% | アジア太平洋の伝統的な生鮮市場;サブサハラアフリカ;世界の農村市場 | 長期(4年以上) |
| 代替タンパク質製品との競争激化 | -0.4% | 北米、欧州、都市部のインド、英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鳥インフルエンザおよびその他の家禽疾病のリスク
高病原性鳥インフルエンザは、加工家禽肉市場にとって貿易およびサプライチェーンの問題に急速に発展する可能性があります。Applied Economic Perspectives and Policyに掲載された2025年の査読済み研究によると、2022年から2023年の米国での発生時における州レベルの貿易制限は実質輸出額の60%減少と関連しており、郡レベルの制限は16%の減少と関連していました[2]。異なる結果は、制限の地理的範囲が輸出業者にとってなぜ重要かを示しています。ブラジルの2025年5月の商業農場での発生は、中国による全国的な輸入禁止と欧州連合との貿易に影響する制限をもたらしました。そのため、調達チームは調達先の多様化と検証済みのバイオセキュリティ管理が必要です。大手小売業者やレストランのバイヤーは、局所的な疾病発生時に納品を維持できるサプライヤーをより高く評価する可能性があります。
厳格な食品安全および規制要件
食品安全要件は、家禽加工業者の業務の複雑さを増大させます。米国農務省食品安全検査局は2025年に即食肉・家禽施設で440件の食品安全評価を完了し、これは2024年の同等期間より52%多い数字です。加工業者は病原体管理、トレーサビリティ記録、製品ラベリング、および検査準備を管理しなければなりません。2026年1月から家禽に対して施行された米国産品基準は、完全な生産チェーンが米国内に位置することを要求します。輸出業者はまた、欧州連合の食品法フレームワークおよびガルフ協力会議市場におけるGSO 993:2015などのハラール基準に基づく要件にも直面しています。これらのコンプライアンス要因は、認証および監視コストをより大きな生産量に分散できるため、大規模な統合企業に優位性をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
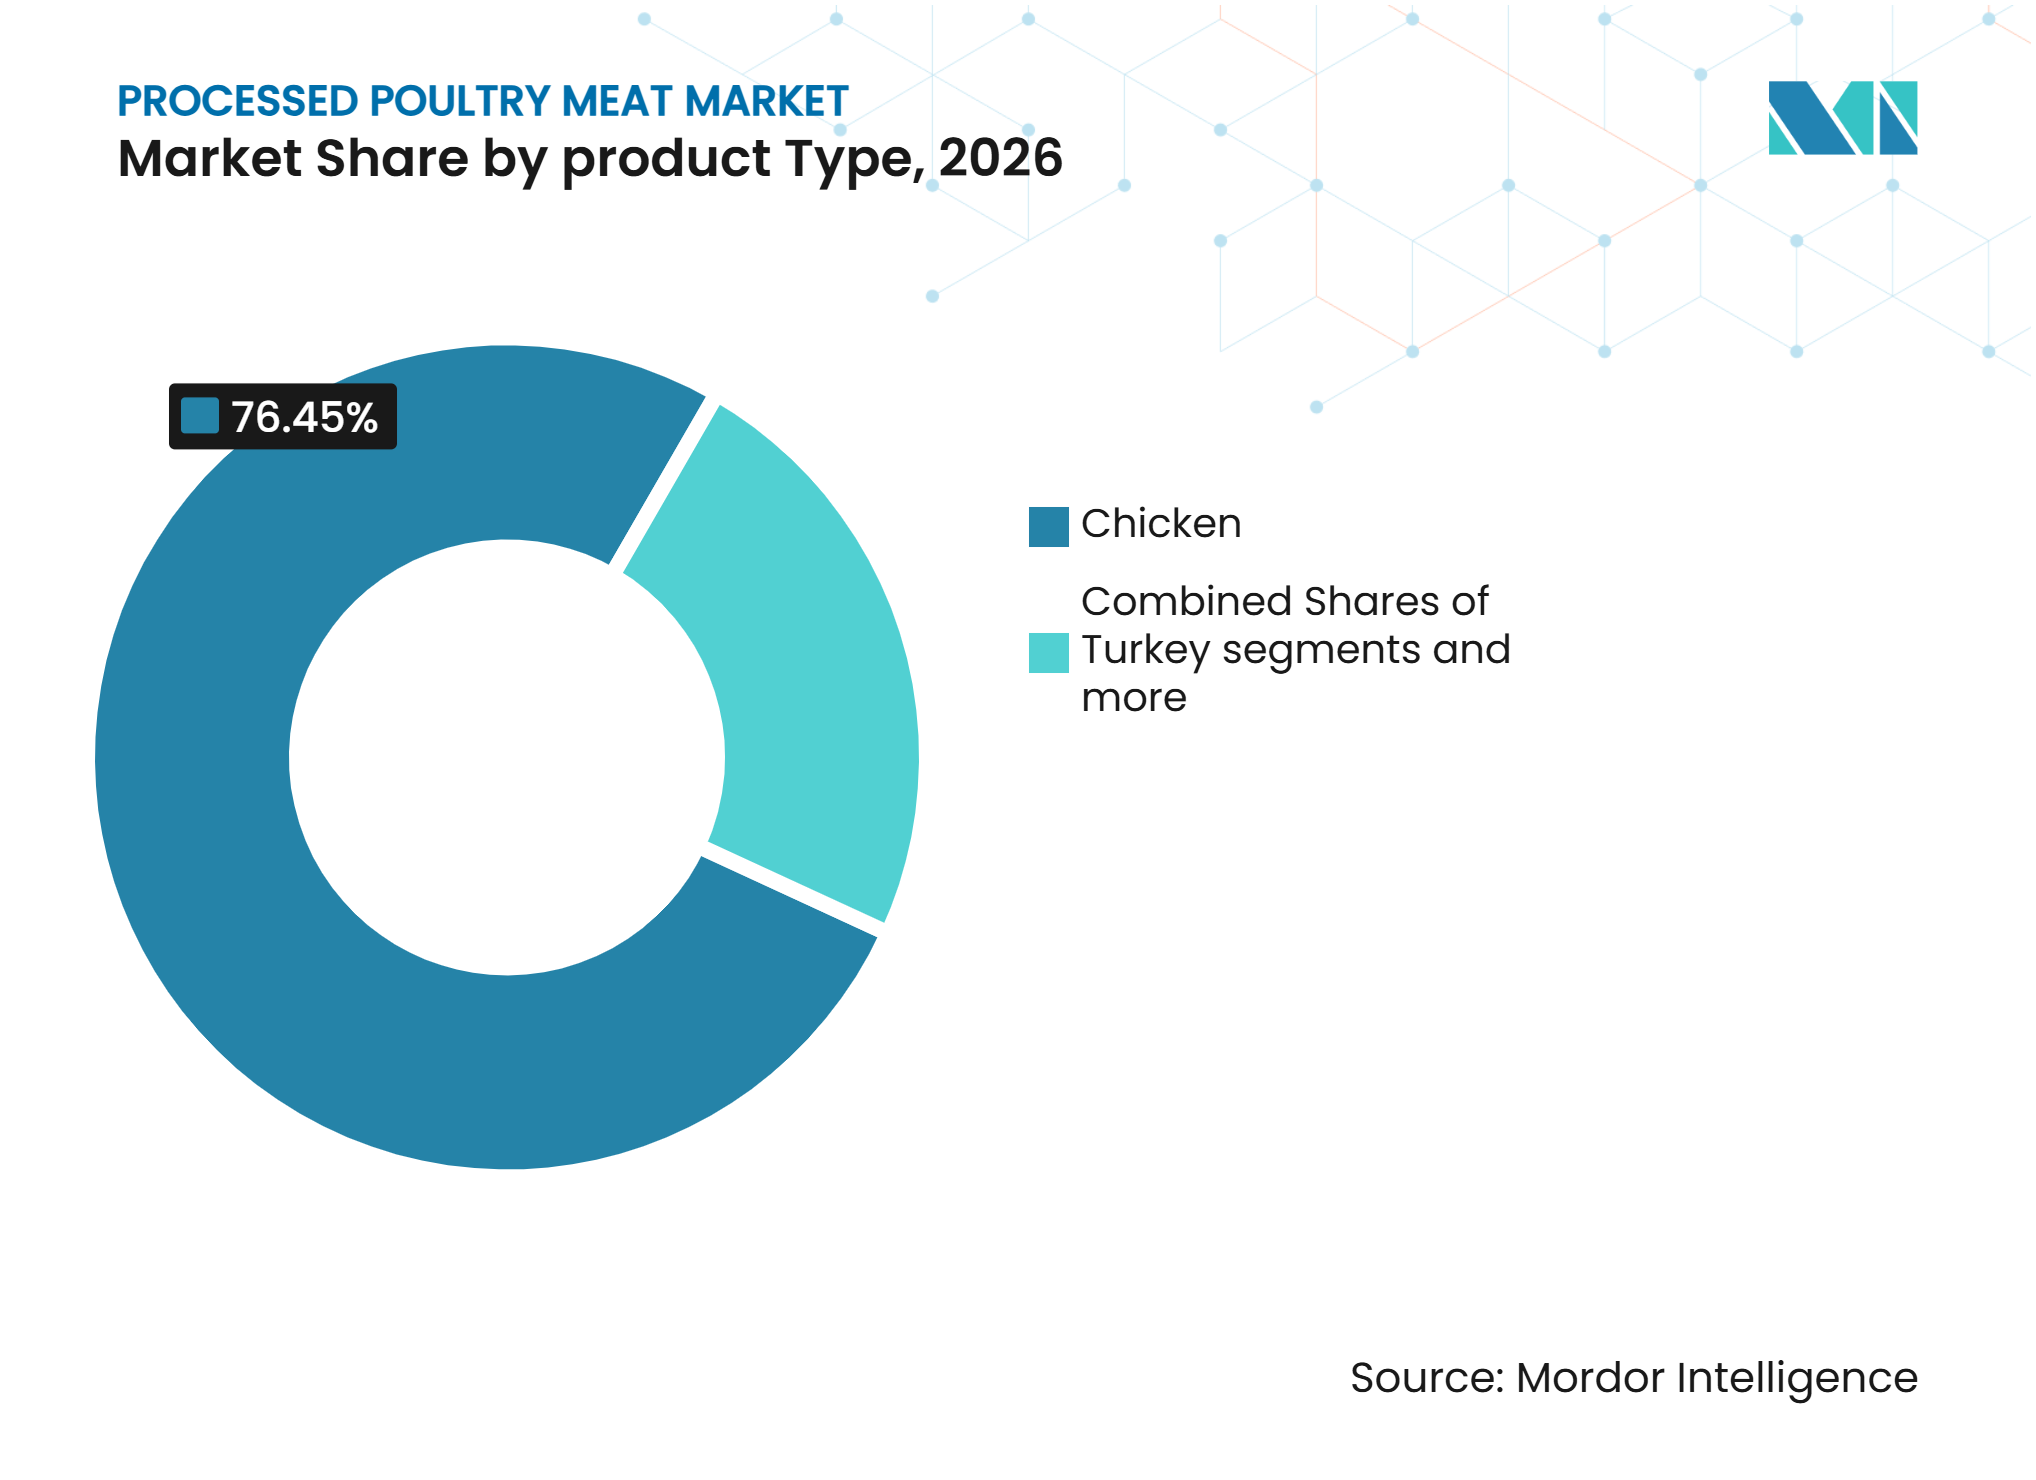
チキンが幅広い需要を支え、ターキーが特化製品で拡チキンは2026年の加工家禽肉市場シェアの76.45%を占め、小売、レストラン、家庭食形態全体での使用によって支えられています。その地位は、食事全般にわたる広範な受容と、ナゲット、ソーセージ、デリ製品、テンダー、マリネ品への適合性を反映しています。Tyson Foodsは2025年に更新されたメガダイノナゲットラインを大量小売に導入しました。同社のナゲット製品はTyson販売量の21%を占め、冷凍チキンナゲットの売上は前年比で約18%増加し、カテゴリー価値で1.10 ビリオン 米ドルに達しました。もも肉への需要もマリネおよび調理済み用途をより多くサポートしています。これにより、ミールキットやクイックサービスレストランのメニューで使用されるカットを効率的に準備できる加工システムへの投資が支えられています。
ターキーは2027年から2032年にかけてCAGR 5.67%で成長すると予測されており、製品タイプ別の加工家禽肉産業において最も高い成長率です。ソーセージ、デリ製品、ミートボールにおけるよりリーンな選択肢として位置付けられています。ターキーの優位性は、顧客を家禽ベースのタンパク質から離れさせることなく多様性を提供できる能力に依存しています。欧州では、持続可能な食品ラベリング要件と小売業者の調達目標が、牛肉よりも低い排出プロファイルを持つ製品の訴求力を強化することができます。生産者はターキーを使用して、異なる栄養プロファイルを持つ馴染みのあるタンパク質を求める買い物客向けに製品ラインを拡大することができます。このセグメントはチキンより小さいままですが、その製品上の役割はプレミアムおよび差別化された家禽ラインをサポートすることができます。


形態別:
ナゲットが規模を維持し、ソーセージが家庭での関連性を高めるナゲットは2026年の形態別加工家禽肉市場シェアの45.02%を占め、最大の加工形態となっています。その規模は、家庭での広範な親しみやすさとレストランメニューでの強い使用によって支えられています。新しい形状、より大きなポーション、レストランにインスパイアされたフレーバーが、この形態に新規および再来の購買者をもたらしています。これらの製品は、子供向けの食事を超えて、大人のスナックや素早い食事の機会にも使用されています。デリミートは北米と欧州の小売およびフードサービス顧客に引き続きサービスを提供しています。ナトリウム、保存料、原材料ラベルに注目する買い物客がいる場所では、その成長はより限定的です。
ソーセージは2027年から2032年にかけてCAGR 5.84%で成長すると予測されており、形態セグメントの中で最も速い成長率です。ソーセージの加工家禽肉市場規模は、フレーバー開発、タンパク質表示、クリーンラベルの再処方によって支えられています。チキンおよびターキーのソーセージは、朝食、グリル、スナック、食事の準備に適しており、季節を超えたリピート購買をサポートします。英国では、チキンソーセージの売上が前年比30.00%増加し、全体の新鮮なソーセージの金額売上は1.60%増加、購買頻度は3.40%増加しました。テンダーとマリネは、標準的なポーションを必要とするフーサービス事業者にとって引き続き有用です。ミートボールは、この形態が地域の食事の好みに適応できるアジア太平洋および中東・アフリカ市場での関連性が高まっています。
流通チャネル別:
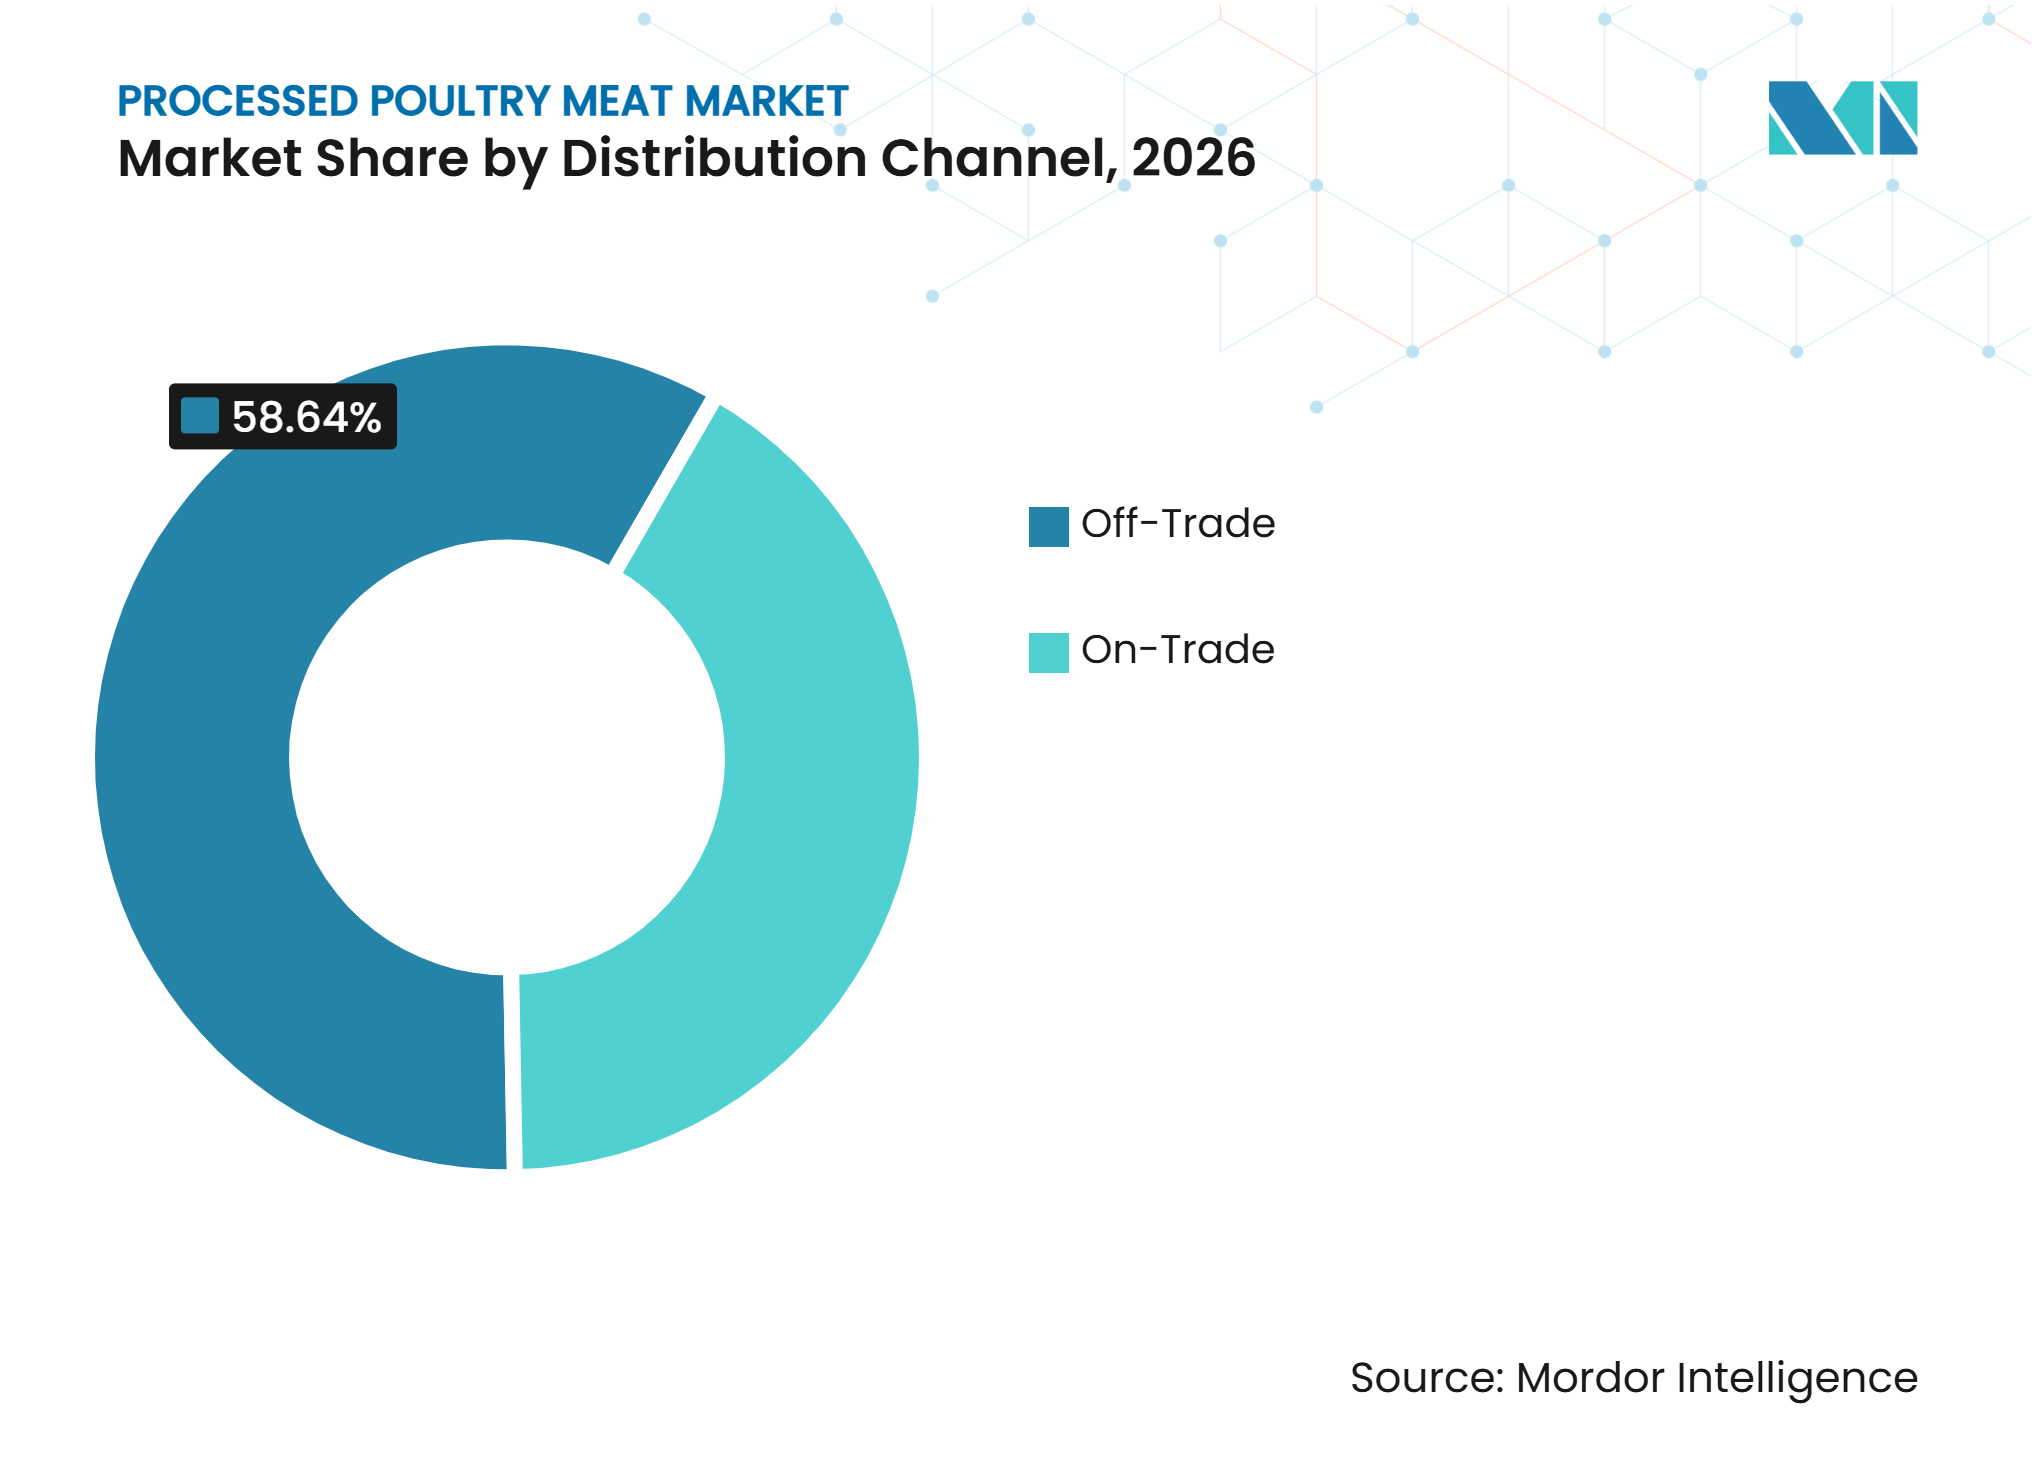
オフトレードが規模を提供し、オントレードが契約需要を構築オフトレードチャネルは2026年の加工家禽肉市場シェアの58.64%を占めました。スーパーマーケットとハイパーマーケットは、冷凍庫、幅広い製品選択、定期的な家庭での補充を提供するため、引き続き中心的な存在です。アジア太平洋やアフリカの都市部の家庭での冷凍庫の普及が進むにつれて、購買は毎日の生鮮市場への訪問から週次または隔週の小売旅行へとシフトする可能性があります。そのシフトはパッケージ製品を優遇し、各訪問時の購買量を増加させる可能性があります。オンライン販売は、従来のコールドチェーンカバレッジがまだ発展途上にある地方都市への別のルートを提供します。コンビニエンスストアも、若者、一人暮らし、外出先での消費機会向けの小さなパックサイズをサポートしています。
オントレードチャネルは2027年から2032年にかけてCAGR 5.38%で成長すると予測されており、流通チャネルの中で最も高い成長率です。レストラン、ホテル、機関向けケータリング、フードサービス事業者は、繰り返しの仕様を満たす一貫した製品を必要とします。アジア太平洋および中東・アフリカでのクイックサービスレストランの拡大は、信頼できるさらなる加工ラインを持つ加工業者に対する継続的な需要基盤を生み出しています。フランチャイズ契約と標準化されたメニューは、複数年にわたる購買関係をサポートすることができます。タイの日本向け加工チキン出荷は、このチャネルの価値を示しており、タイの加工チキン輸出の44.50%が日本向けであり、主にフードサービス需要と結びついています。

地域分析
アジア太平洋
アジア太平洋は2026年の加工家禽肉市場規模の48.69%を占めました。この地域の需要基盤は、大規模な人口、より速い都市生活、および正式な小売・フードサービス供給システムへの段階的なシフトを組み合わせています。中国は金額ベースで引き続き重要ですが、2025年の家禽状況は国内の供給過剰、生鳥価格の低下、消費者支出の鈍化の影響を受けました。インドとベトナムは、地方都市でのコールドチェーン投資とオンラインアクセスが改善するにつれて、加工形態を拡大する余地がより多くあります。ベトナムの2026年4月の韓国との市場アクセス取り決めは、認定加工業者に高付加価値の輸出チャネルへの実用的なルートを提供し、衛生文書への注目を高めています[3]。
中東・アフリカ
中東・アフリカは2027年から2032年にかけてCAGR 5.79%で成長すると予測されており、ハラール製品需要とより広いクイックサービスレストランネットワークによって支えられていす。GSO 993:2015認証は、ハラールに敏感な顧客にサービスを提供できるサプライヤーに影響するため、ガルフ協力会議において重要なコンプライアンス要因です。サウジアラビアは、現地化プログラムとジェッダ食品クラスターへの投資を通じて食品加工能力を開発しています。この投資は、原材料の輸入と特殊な投入物への需要を維持しながら、輸入完成品への依存を減らすことができます。確立された認証と地域パートナーシップを持つ加工業者は、都市人口が冷凍・調理済み・調理前形態の顧客基盤を拡大するにつれて、ブランド付きの付加価値製品を供給するためにより有利な立場に置かれる可能性があります。
北米、欧州、南米
北米は付加価値調理済み食品に重点を置いており、Tyson Foodsは2025年度に54.44 ビリオン 米ドルの売上を報告し、2026年度にはチキンの調整後営業利益が1.25 ビリオン 米ドルから1.50 ビリオン 米ドルになると予想しています。欧州は引き続きチキンを手頃なタンパク質として好み、ラベリングと食品安全要件が製品開発に影響を与えています。南米は輸出供給基盤であり続けていますが、疾病発生が市場アクセスを混乱させ、ブラジルの2025年の鳥インフルエンザ発生が示したように貿易量を転換させる可能性があります。タイの加工チキン輸出は2025年1月から8月にかけて量ベースで3.10%増加し、ブラジルが制約に直面した際に代替サプライヤーがどのように対応できるかを示しています。
競合環境
市場集中度
加工家禽肉市場は断片化した構造を持ち、集中度スコアは低いです。加工家禽肉市場における競争には、グローバルな食肉企業、地域の家禽統合業者、および特定の国や顧客グループにサービスを提供するローカル加工業者が含まれます。Tyson Foods、Pilgrim's PrideおよびSearaを通じたJBS、BRF、Charoen Pokphand Foodsは、ブランド付き、調理済み、さらに加工された製品への注力を強化しています。加工家禽肉市場は、生の家禽カットよりも商品価格変動の影響を受けにくい製品の価値を反映したシフトに対応しています。大規模加工業者は食品安全システム、コールドチェーン業務、輸出文書に資金を提供できるため、規模は引き続き重要です。しかし、地域企業は地域流通、信頼されたハラール認証、またはレストランチェーンとの緊密な関係を持つ場所では競争力を維持することができます。
Pilgrim's Prideは、ジョージア州ウォーカー郡に調理済み食品施設に400 ミリオン 米ドルを投資しており、このプロジェクトは米国の調理済みチキン能力を倍増させることを目的としています。BRFは、ハラール製品開発会社との合弁事業を通じて、ジェッダの加工家禽・牛肉施設に160 ミリオン 米ドルの投資を承認しました。Charoen Pokphand FoodsとNH Foodsは、CPニッポンブランドの下、2026年5月にチャチェンサオ施設での生産を開始しました。これらの動きは、能力投資、地域パートナーシップ、加工知識を組み合わせて高付加価値需要にサービスを提供する方法を示しています。企業はまた、一貫性を向上させるために自動化、グレーディング、骨抜き、賞味期限技術を使用しています。商業優位性は、これらの能力を信頼できる供給と顧客固有の製品仕様と組み合わせることから生まれます。
ベトナム、ウクライナ、サブサハラアフリカの小規模加工業者は、輸出承認を確保し、コンプライアンスに準拠した業務を開発するにつれてアクセスを得ることができます。彼らの機会は、大規模サプライヤーが信頼できる流通カバレッジを持っていない市場で最も強いです。インド、東南アジア、サブサハラアフリカの地方都市は、コールドチェーンインフラが限られている場合、サービスを提供することが依然として困難です。物流に最初に投資する加工業者は、これらの地域で実用的な優位性を確立する可能性があります。同時に、疾病の発生は複数の承認された生産拠点を持つサプライヤーを優遇する可能性があります。大手バイヤーは、価格と製品品質とともに調達の回復力を評価する可能性が高いです。これにより、競争環境は多国籍企業と有能な地域サプライヤーの両方に開かれたままとなっています。
加工家禽肉産業のリーダー企業
-
Tyson Foods
-
JBS S.A.
-
BRF S.A
-
Pilgrim's Pride Corporation
-
Hormel Foods Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
加工家禽肉市場 このレポートでカバーされる企業
- Tyson Foods
- JBS S.A.
- BRF S.A.
- Cargill, Incorporated
- Pilgrim’s Pride Corporation
- Perdue Farms, Inc.
- Wayne-Sanderson Farms, Inc.
- Koch Foods, Inc.
- Foster Farms
- Hormel Foods Corporation
- Marfrig Global Foods S.A.
- Maple Leaf Foods Inc.
- Charoen Pokphand Foods Public Company Limited
- NH Foods Ltd.
- Suguna Foods Private Limited
- Industrias Bachoco, S.A.B. de C.V.
- OSI Group, LLC
- Continental Grain Company
- New Hope Liuhe Co., Ltd.
- Al-Watania Poultry
最近の産業開発事情 加工家禽肉市場
- 2026年7月:Perdue Foodsは、軽くパン粉をまぶしたチキンバイト、ストリップ、ナゲットを特徴とする高タンパク質チキンレンジ「POWERED」を発売しました。この製品は、同社の従来の完全パン粉チキン製品よりも50%多いタンパク質を提供しました。この発売は、オーガニックナゲット、ガーリックパルメザンウィング、動物の形をしたナゲットを含む幅広いポートフォリオ拡大の一部でもありました。
- 2026年1月:Tanmiahは、100%新鮮なサウジアラビア産チキンのみを使用した新しい冷凍パン粉チキンレンジを導入しました。ポートフォリオには、韓国風バリアントや野菜入りコーティングを含む複数のフレーバーのチキンナゲット、ストリップ、フィレ、バーガーが含まれていました。この発売は小売とフードサービスチャネルの両方を対象とし、付加価値家禽製品への同社の拡大を支援しました。
- 2025年9月:Tyson Foodsは、便利な外出先での消費のために設計された個別包装の冷凍チキン製品のレンジ「Tyson Chicken Cups」を導入しました。ポートフォリオには、グリルされた骨なしチキンバイト、軽くパン粉をまぶしたチキバイト、パン粉をまぶしたポップコーンチキンバイト、ミニ恐竜の形をしたナゲットが含まれていました。各5.3オンスのカップは少なくとも30グラムのタンパク質を提供し、電子レンジで2分以内に調理できました。
- 2025年4月:Applegate Farmsは、Applegate Naturals 軽くパン粉をまぶしたチキンテンダーおよび軽くパン粉をまぶしたポップコーンチキンの導入により、冷凍チキンポートフォリオを拡大しました。これらの製品は、抗生物質なしで育てられた白身肉チキンの全カットから作られ、グルテンフリーの米粉コーティングを特徴としていました。
世界の加工家禽肉市場レポートの範囲
加工家禽肉市場とは、賞味期限、利便性、風味、使いやすさを向上させるために保存または付加価値加工が施された家禽肉製品の生産、加工、包装、流通を指します。
加工家禽肉市場は、製品タイプ、形態、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はチキン、ターキー、その他の家禽肉にセグメント化されています。形態別では、市場はナゲット、デリミート、ソーセージ、テンダー/マリネ、ミートボール、その他の形態(パティ、フィレ、バーガーを含む)に分類されています。流通チャネル別では、市場はオントレードとオフトレードチャネルに分けられています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されており、各地域内の主要国のさらなる分析が含まれています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
セグメンテーション概要
| チキン |
| ターキー |
| その他 |
| ナゲット |
| デリミート |
| ソーセージ |
| テンダー/マリネ |
| ミートボール |
| その他(パティ、フィレ、バーガー) |
| オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売チャネル | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | チキン | |
| ターキー | ||
| その他 | ||
| 形態 | ナゲット | |
| デリミート | ||
| ソーセージ | ||
| テンダー/マリネ | ||
| ミートボール | ||
| その他(パティ、フィレ、バーガー) | ||
| 流通チャネル | オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの加工家禽肉の予測成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 4.56%で成長し、2032年までに27.87 ビリオン 米ドルに達すると予測されています。
最大のシアを持つ加工家禽製品タイプはどれですか?
チキンは2026年に76.45%のシェアで製品タイプをリードしており、小売、フードサービス、調理済み形態全体で広く使用されているためです。
最も速く成長している加工家禽の形態はどれですか?
ソーセージは、フレーバー革新、タンパク質表示、クリーンラベルの再処方によって支えられ、2032年にかけてCAGR 5.84%で拡大すると予測されています。
クイックサービスレストランが家禽加工業者にとって重要な理由は何ですか?
レストランチェーンは、一貫した、ポーション管理された、食品安全に準拠した製品を必要とし、統合加工業者に対する継続的な需要を生み出しています。