
Taille et part du marché de la viande de volaille transformée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.30 Milliards de dollars |
| Taille du Marché (2032) | 27.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.56 % |
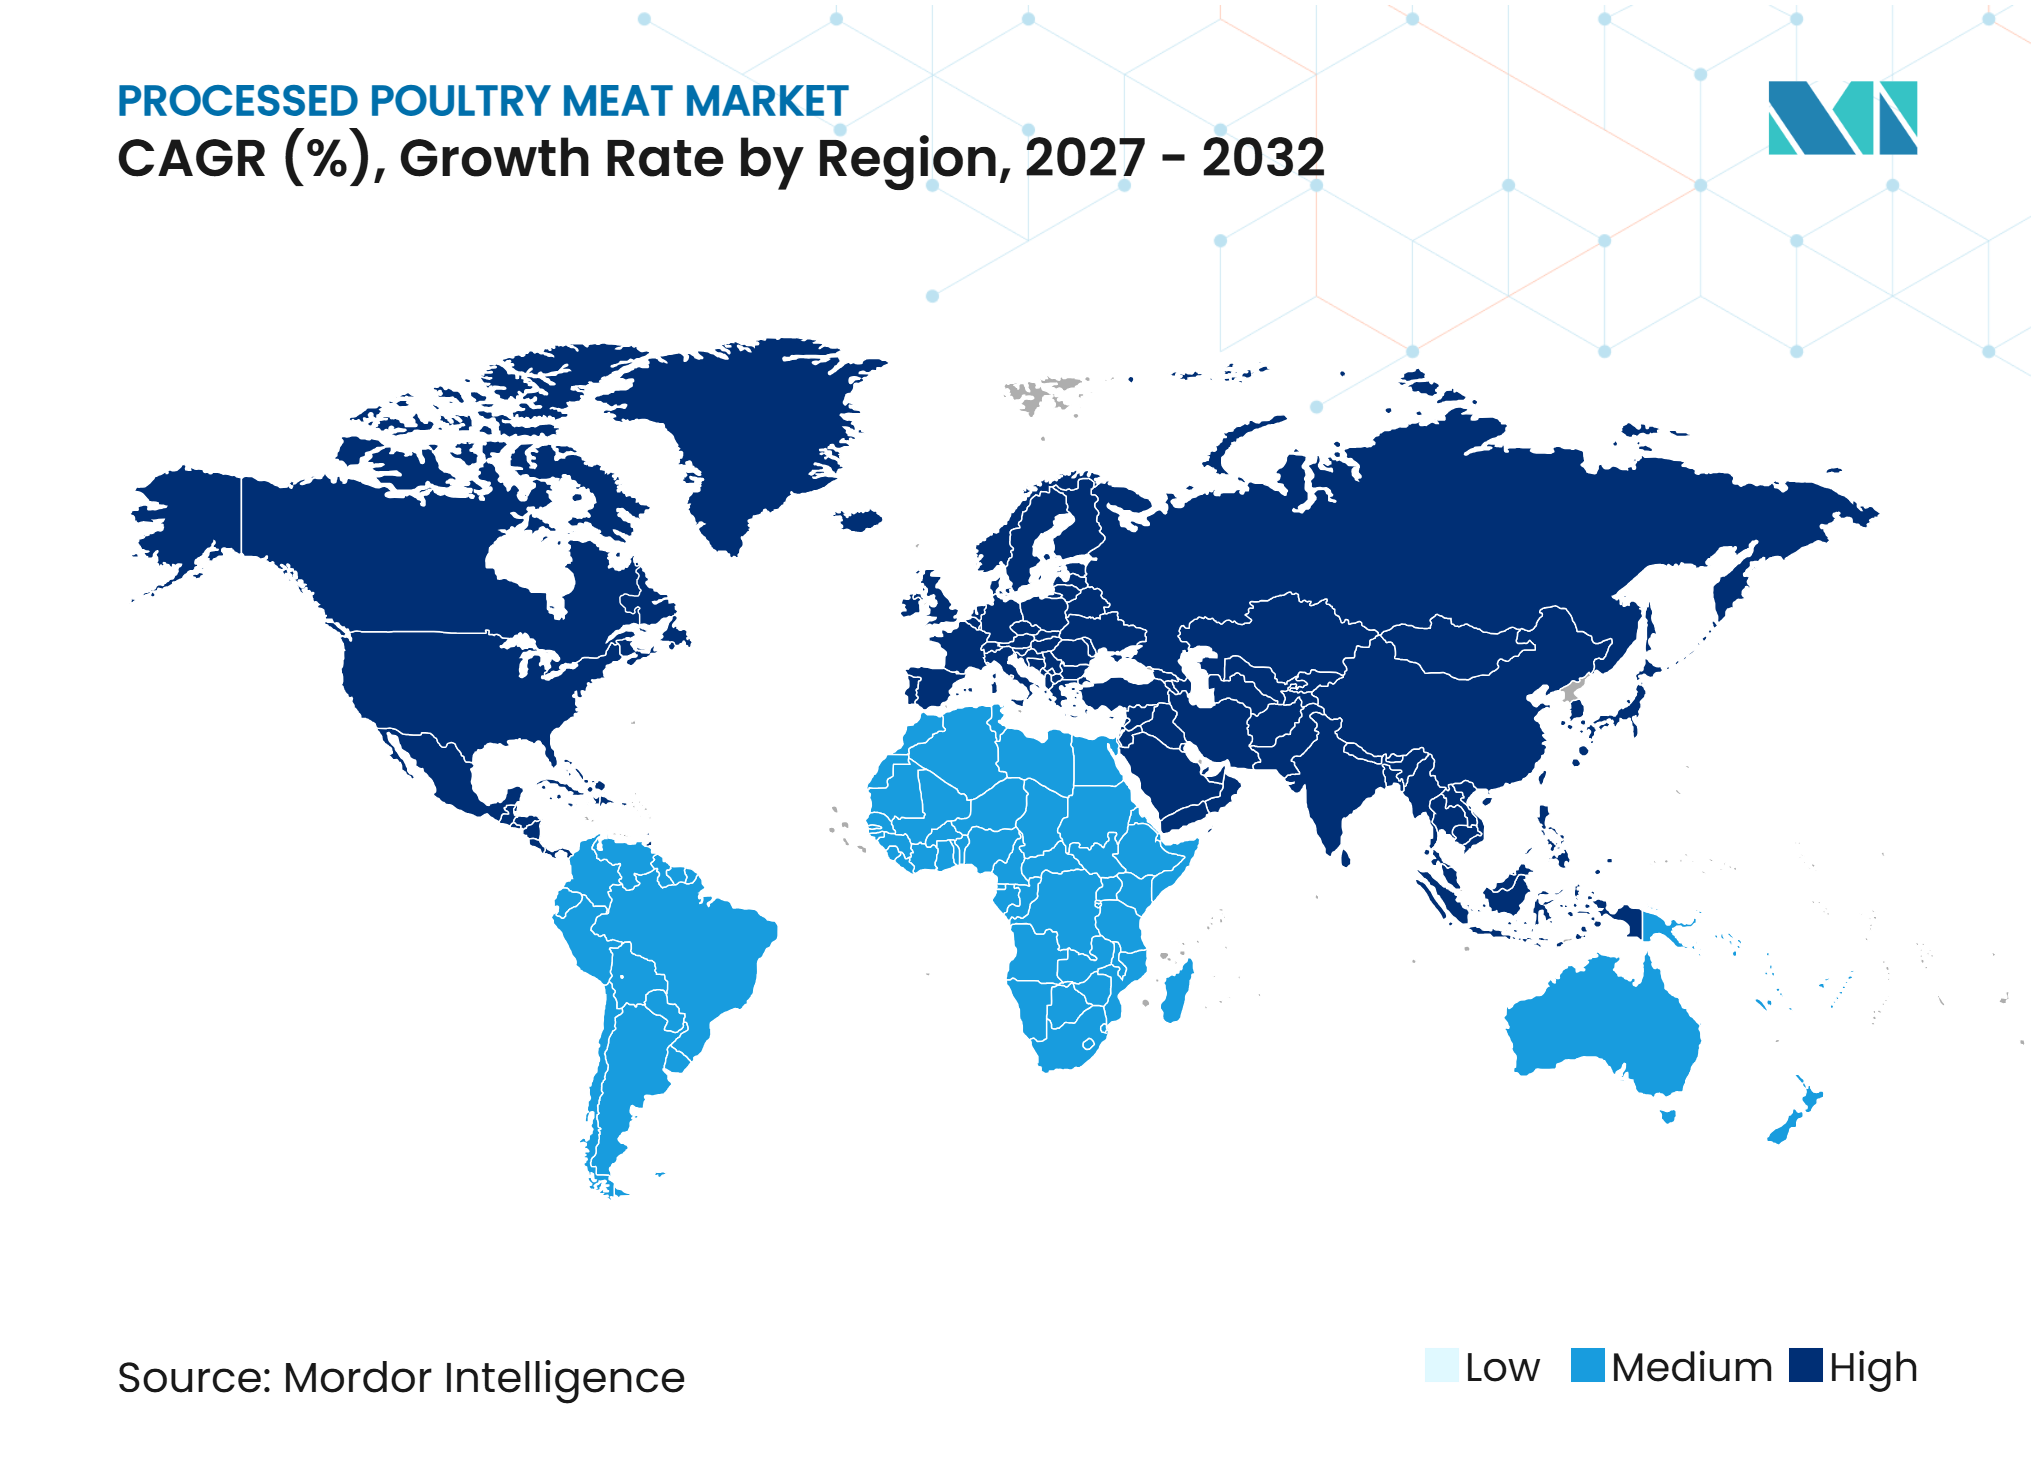
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la viande de volaille transformée par Mordor Intelligence
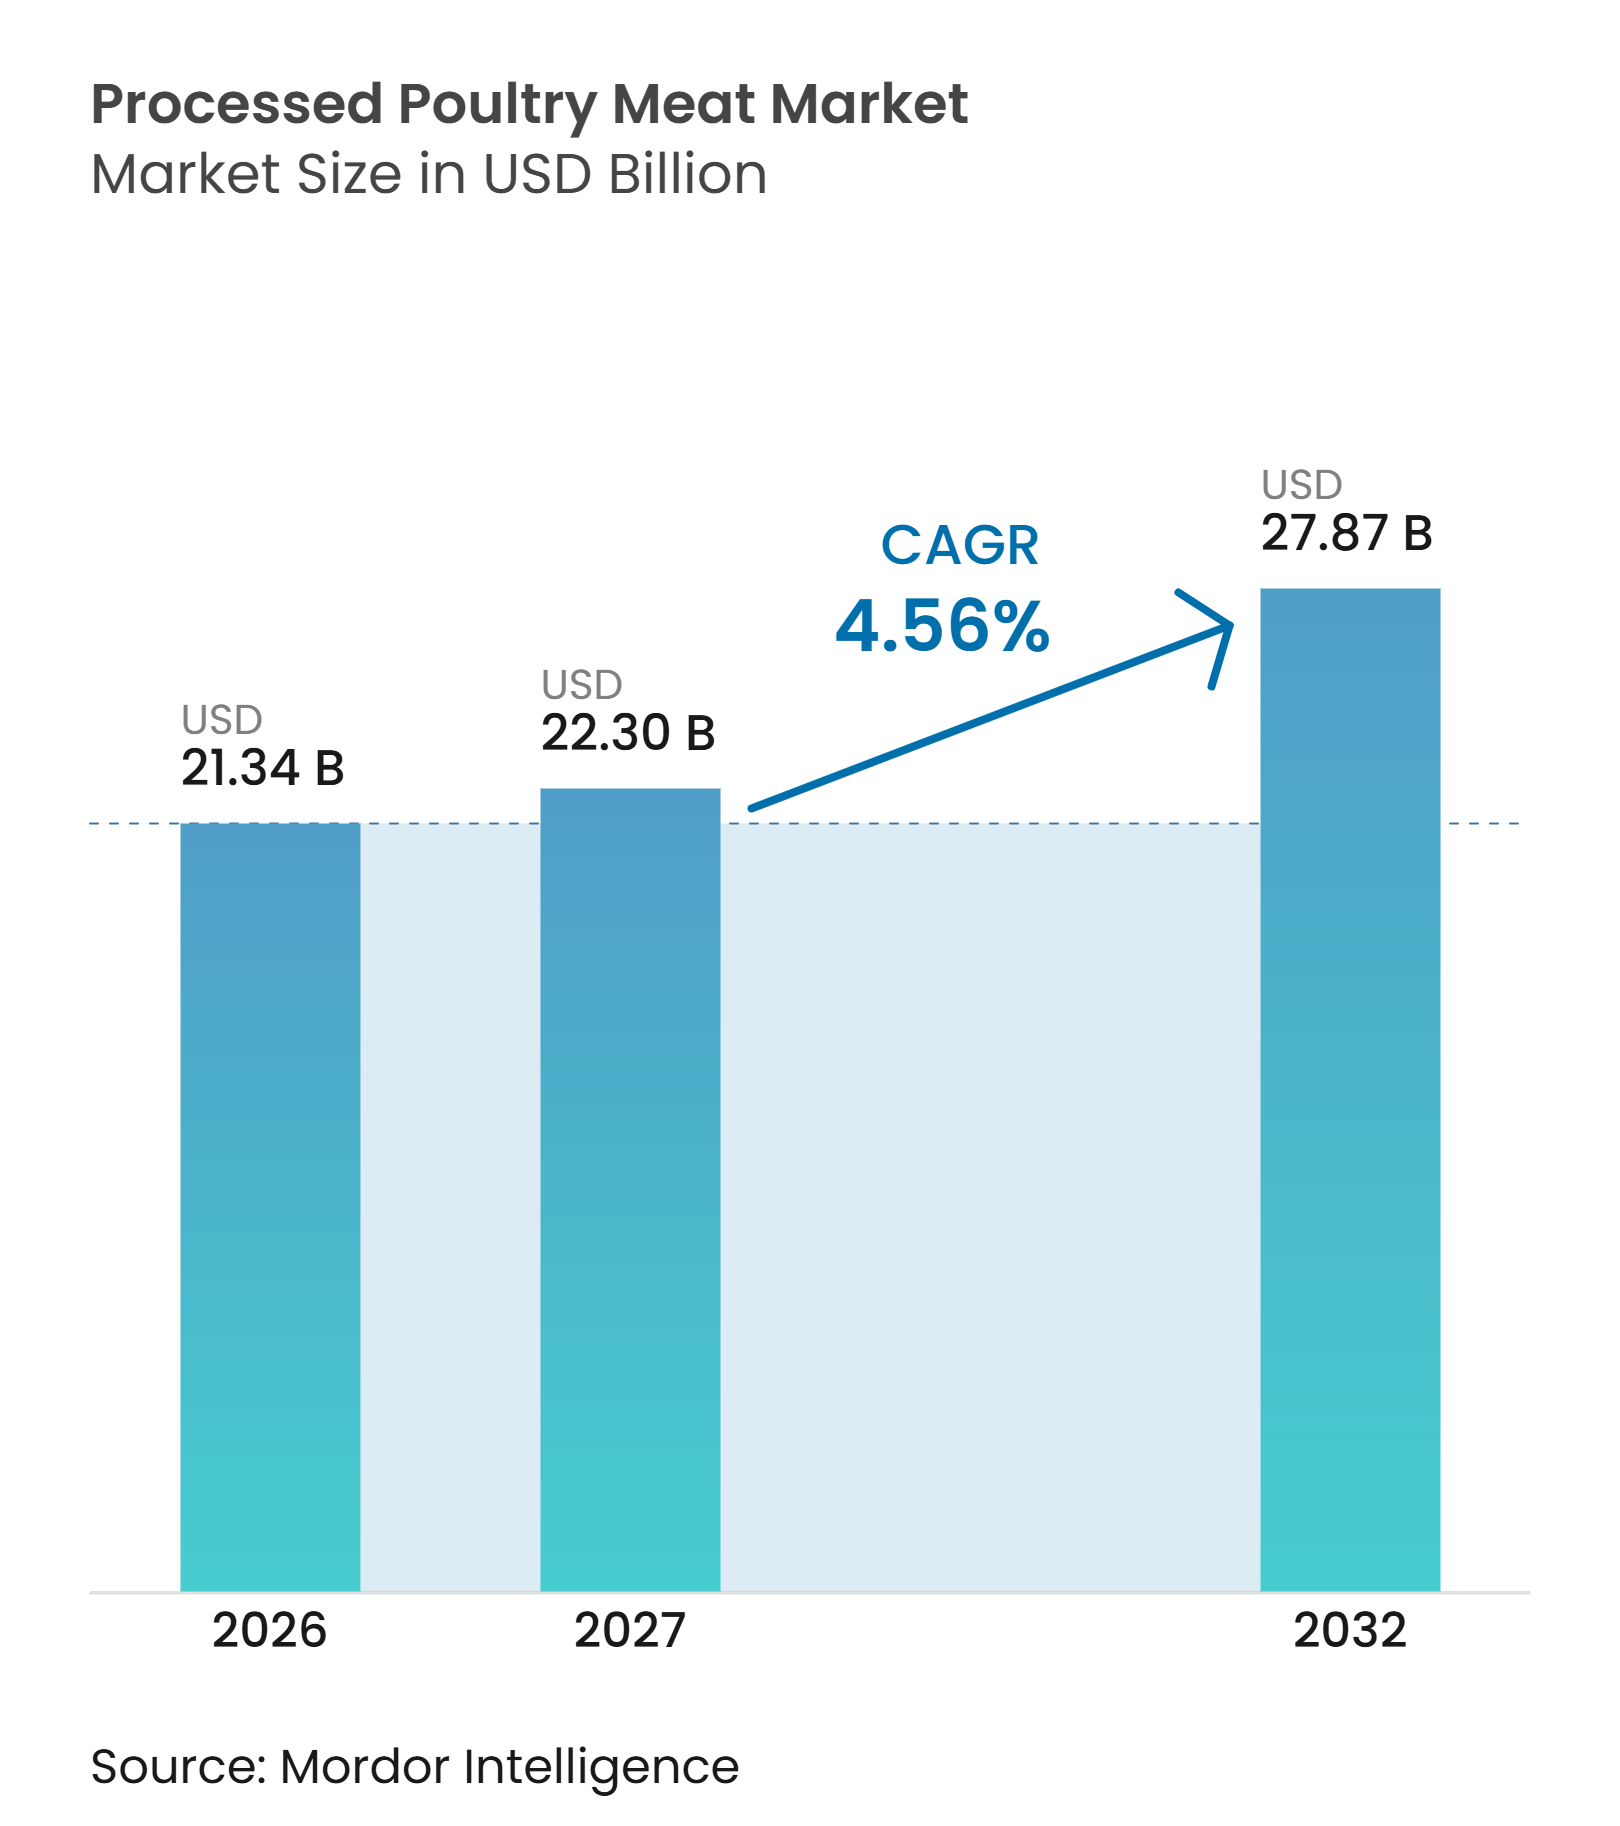
La taille du marché de la viande de volaille transformée devrait s'étendre de 21,34 milliards USD en 2026 et 22,30 milliards USD en 2027 à 27,87 milliards USD d'ici 2032, enregistrant un CAGR de 4,56% entre 2027 et 2032. Le marché de la viande de volaille transformée bénéficie de la large disponibilité du poulet, de son coût en protéines inférieur à celui de plusieurs viandes concurrentes, et de son adéquation aux produits surgelés, cuits et prêts à cuire. Les détaillants et les transformateurs peuvent utiliser cette position pour proposer des produits à plusieurs niveaux de prix sans quitter la catégorie des protéines accessibles. Le développement de produits s'oriente vers des formats familiers avec des informations plus claires sur les protéines et les ingrédients, tandis que la demande des restaurants à service rapide soutient des portions standardisées et un approvisionnement fiable. Le marché de la viande de volaille transformée est également confronté à un risque d'approvisionnement important lié à l'influenza aviaire hautement pathogène, qui peut interrompre les routes commerciales et modifier les schémas d'approvisionnement en quelques jours. L'application des normes de sécurité alimentaire et les exigences de certification favorisent les transformateurs capables de maintenir la traçabilité, les contrôles des agents pathogènes et la conformité à l'exportation dans l'ensemble de leurs opérations, selon le Département de l'Agriculture des États-Unis[1].
Principaux enseignements du rapport
-
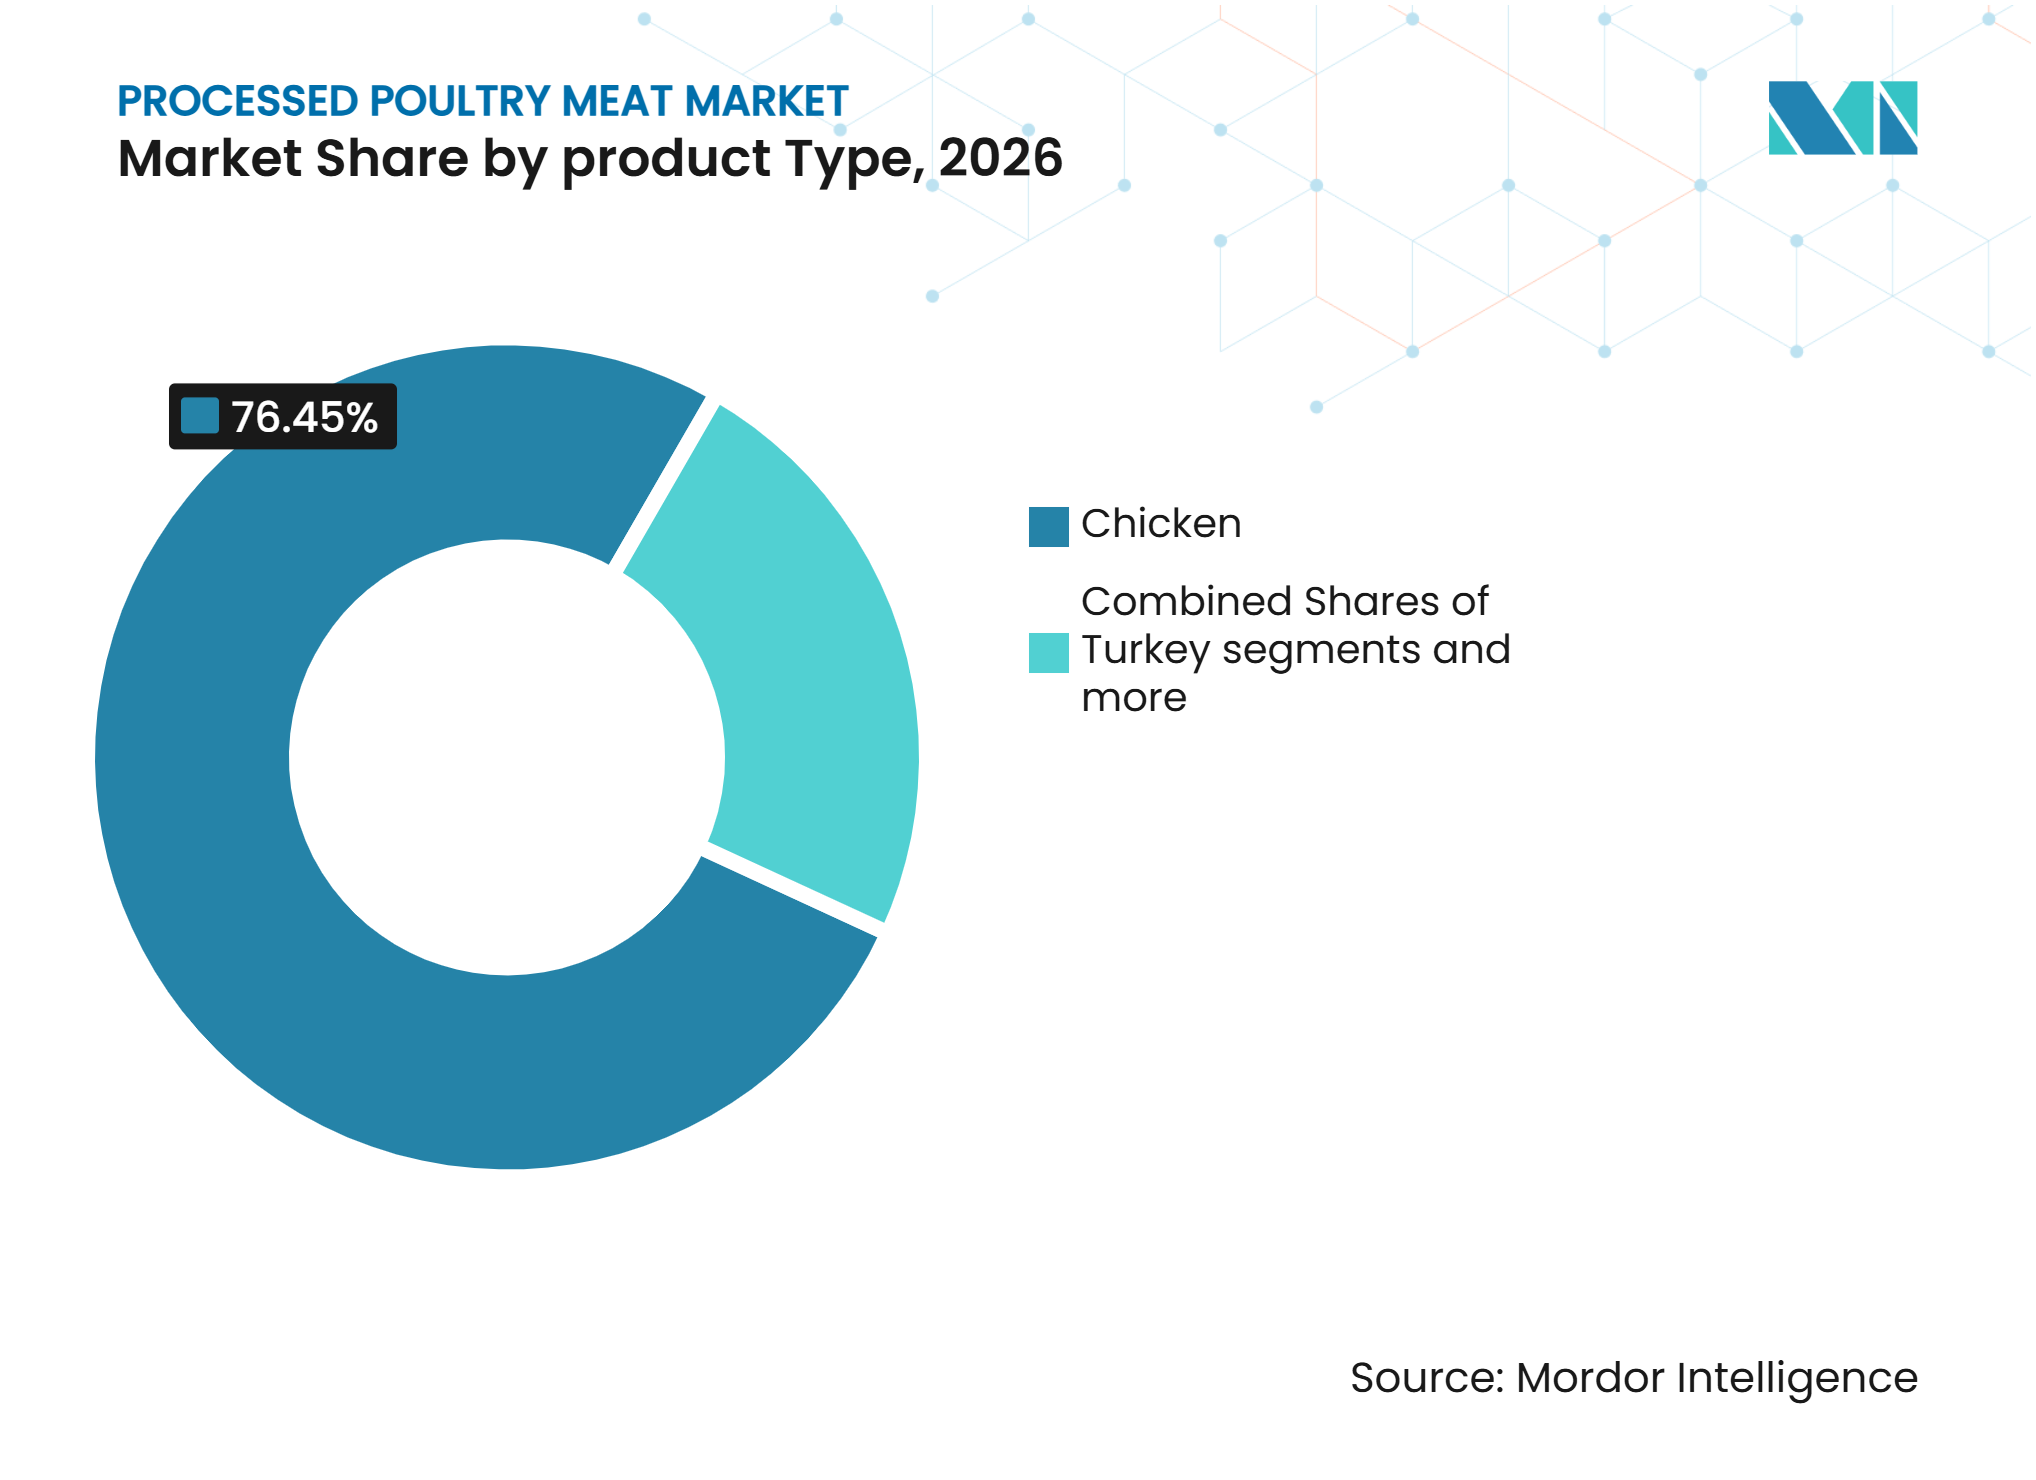
Par type de produit, le poulet détenait 76,45% de la part du marché de la viande de volaille transformée en 2026, tandis que la dinde devrait croître à un CAGR de 5,67% jusqu'en 2032.
-
Par forme, les nuggets représentaient 45,02% de la taille du marché de la viande de volaille transformée en 2026, tandis que les saucisses devraient croître à un CAGR de 5,84% jusqu'en 2032.
-
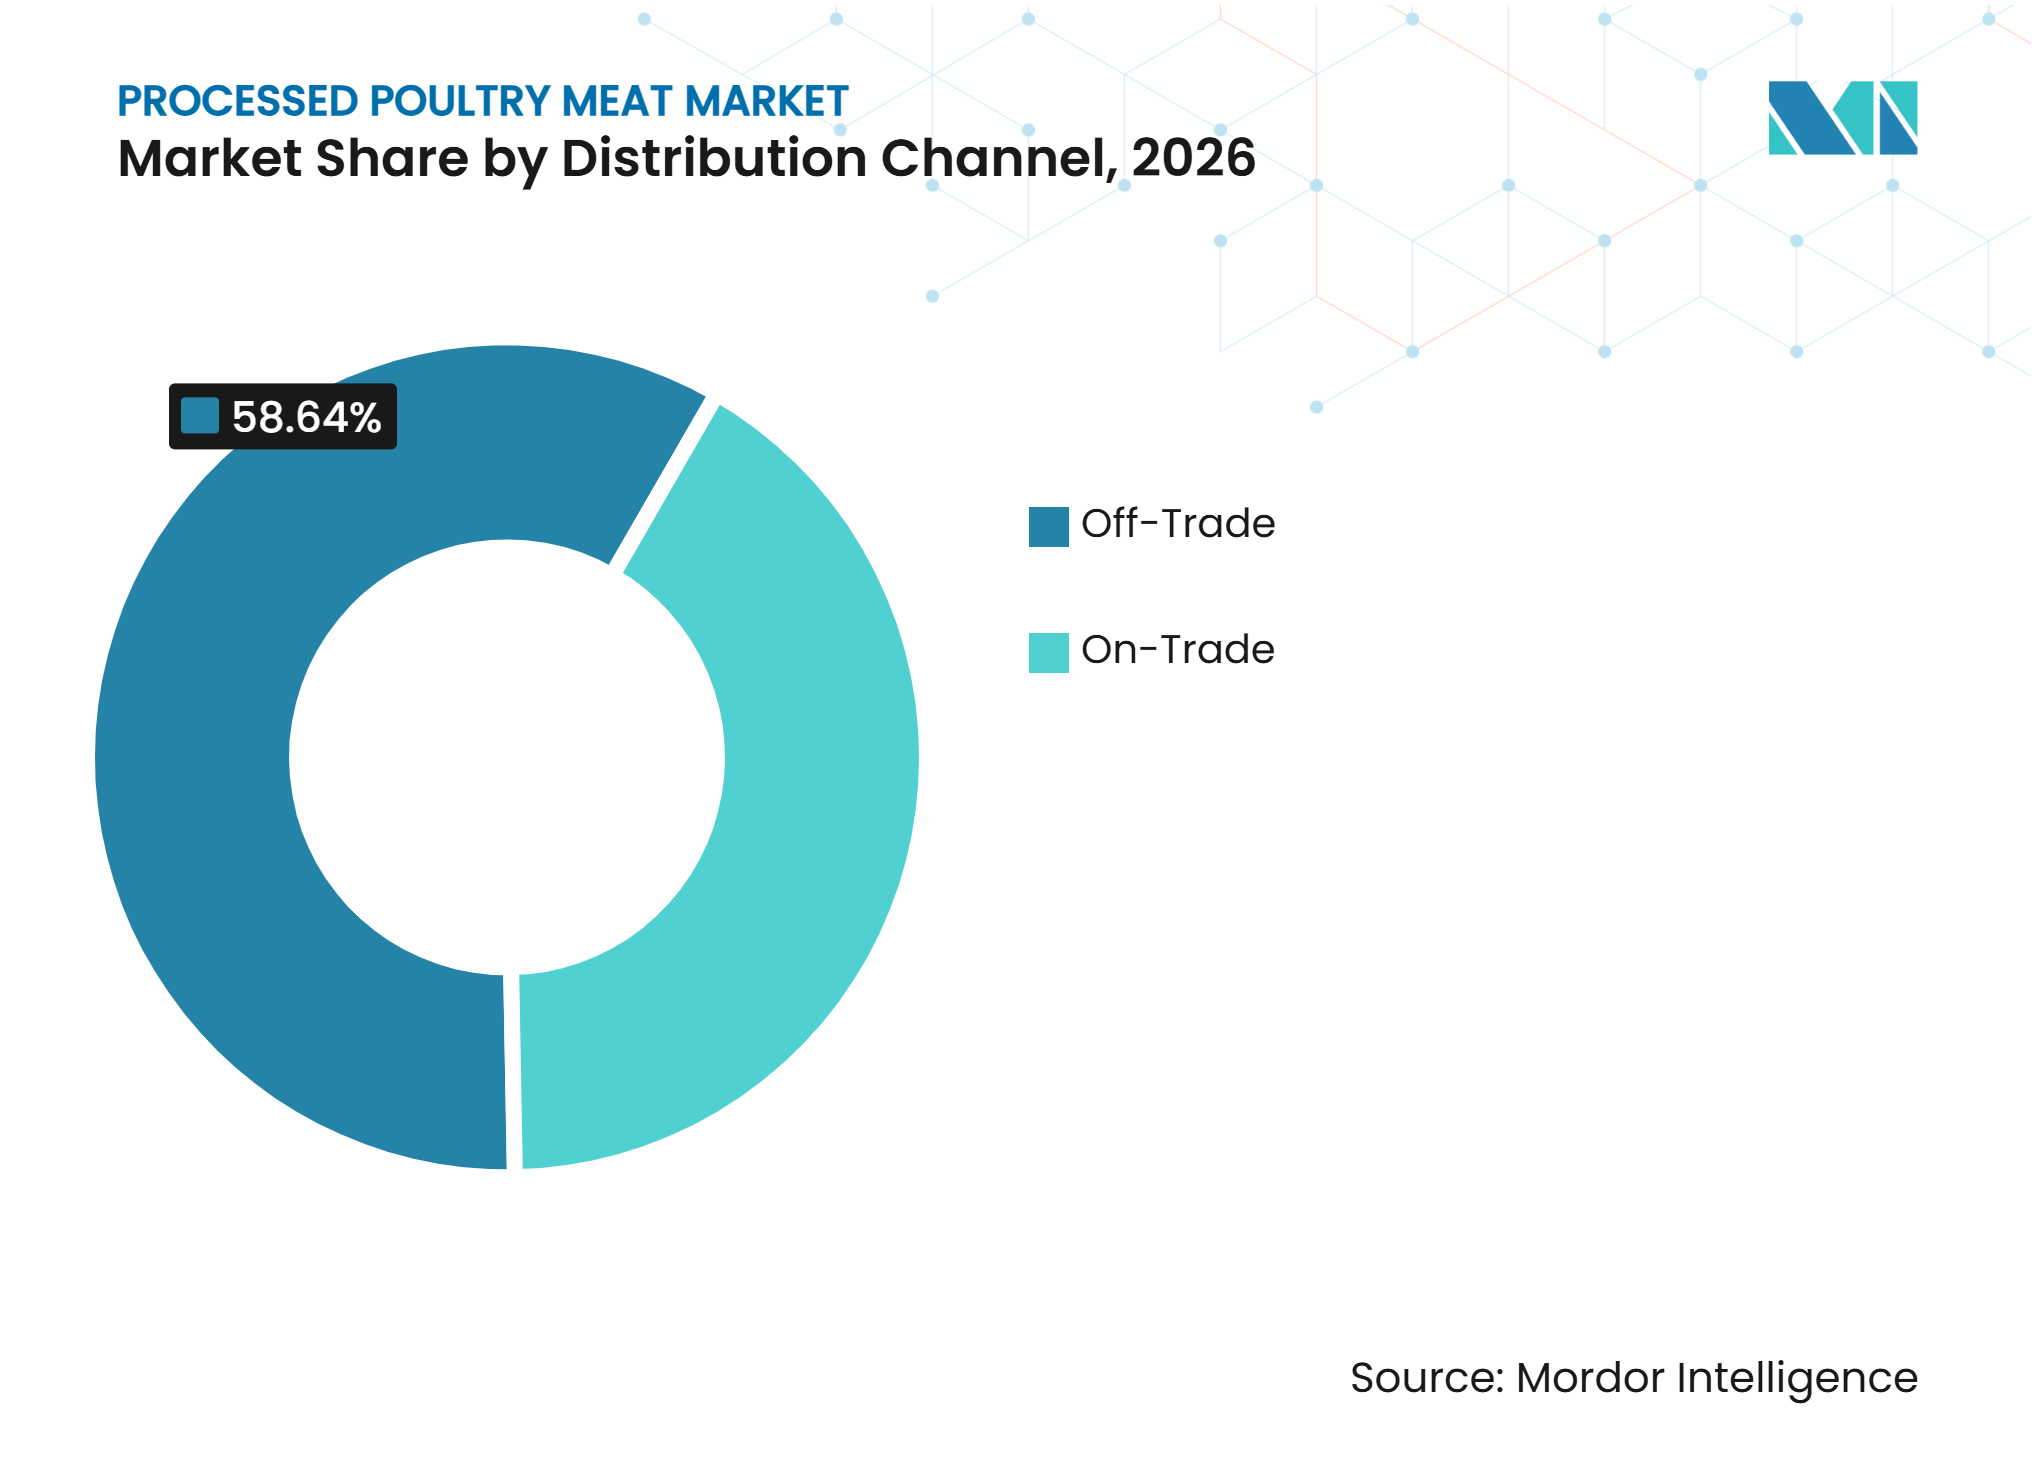
Par canal de distribution, le commerce de détail détenait 58,64% de la part du marché de la viande de volaille transformée en 2026, tandis que le commerce de proximité devrait croître à un CAGR de 5,38% jusqu'en 2032.
-
Par géographie, l'Asie-Pacifique détenait 48,69% de la taille du marché de la viande de volaille transformée en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,79% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires pratiques et prêts à cuire | +1.2% | Mondial, avec la plus forte intensité dans les centres urbains d'Asie-Pacifique et du Moyen-Orient et de l'Afrique | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les protéines animales abordables | +1.0% | Mondial ; plus fort dans les marchés sensibles aux prix d'Asie du Sud, d'Asie du Sud-Est et d'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Expansion des restaurants à service rapide et des chaînes de restauration | +0.8% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Nord ; extension à l'Europe et à l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Sensibilisation croissante des consommateurs aux bienfaits nutritionnels de la volaille | +0.4% | Amérique du Nord, Europe, Australie ; gains en phase initiale dans les tranches de revenus moyens supérieurs d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des infrastructures de chaîne du froid et de distribution des aliments surgelés | +0.6% | Inde, Asie du Sud-Est, Afrique subsaharienne, Amérique du Sud | Long terme (≥ 4 ans) |
| Innovation produit et diversification des offres à base de volaille | +0.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires pratiques et prêts à cuire
La commodité est une raison majeure pour laquelle les ménages urbains choisissent des produits de volaille transformée. Ces achats sont souvent liés à des habitudes alimentaires régulières plutôt qu'à des changements alimentaires occasionnels. En 2025, la croissance mondiale de la volaille a atteint 2,80%, contre 2,60% en 2024, et les produits pré-préparés pour la consommation à domicile et en restauration ont été identifiés comme un contributeur principal. Les emballages sous vide et prêts à congeler soutiennent des paniers d'achat plus importants car ils permettent aux ménages de stocker les produits sur de plus longues périodes. Ils peuvent également réduire le gaspillage alimentaire en rendant l'utilisation des produits plus gérable sur plusieurs repas. Le marché de la viande de volaille transformée offre donc aux transformateurs la possibilité de proposer des formats snack, portion individuelle et familial sans modifier leur apport en protéines de base.
Préférence croissante pour les protéines animales abordables
La volaille offre une alternative pratique lorsque les ménages recherchent des protéines animales à moindre coût. Sa position tarifaire peut encourager les consommateurs à se détourner du bœuf ou du porc tout en conservant des choix de repas préparés et pratiques. Cela crée un contexte favorable pour les produits de volaille cuits, prêts à consommer et prêts à cuire, car la commodité reste importante même lorsque les budgets se resserrent. En Asie du Sud et du Sud-Est, la faible consommation par habitant et l'émergence d'une classe moyenne soutiennent à la fois une demande accrue de volaille et une utilisation plus large de formats à valeur ajoutée. Le marché de la viande de volaille transformée peut répondre à cette demande avec des produits qui équilibrent des prix accessibles, des saveurs familières et un temps de préparation fiable. L'investissement dans la chaîne du froid reste important car les produits transformés abordables nécessitent un stockage et une distribution cohérents avant de pouvoir atteindre une base de clientèle plus large.
Expansion des restaurants à service rapide et des chaînes de restauration
Les restaurants à service rapide offrent aux transformateurs une demande récurrente de produits de volaille à portions contrôlées. Les grandes chaînes de restauration ont continué à élargir leurs gammes de menus à base de poulet en 2025, et les marques axées sur le poulet ont ouvert de nouveaux établissements, la volaille restant au cœur des nouvelles activités de menu. Cette demande exige des transformateurs qu'ils respectent des spécifications constantes en matière de taille, de sécurité et de livraison. Les groupes de restauration en Chine, en Inde et au Vietnam élargissent leurs réseaux, ce qui accroît la demande pour des transformateurs intégrés disposant d'une capacité de transformation ultérieure dédiée. Les plateformes de distribution centralisées en Asie du Sud-Est soutiennent également des relations d'approvisionnement à plus long terme entre les opérateurs de restauration et les fournisseurs certifiés à l'exportation. Le marché de la viande de volaille transformée bénéficie lorsque les accords de franchise et les menus standardisés rendent les achats moins dépendants des décisions à court terme des consommateurs.
Sensibilisation croissante des consommateurs aux bienfaits nutritionnels de la volaille
Des informations claires sur les protéines peuvent élargir l'attrait de la volaille transformée auprès des acheteurs soucieux de leur santé. Les produits qui mettent l'accent sur la transparence des ingrédients et une source de protéines reconnaissable peuvent répondre aux préoccupations souvent associées aux aliments transformés. Les produits de saucisses de poulet à étiquette propre ont mis en avant 17 g à 18 g de protéines par portion de 2 liens, illustrant comment les allégations nutritionnelles sont utilisées dans le positionnement des produits. Cette approche permet à la volaille transformée de servir les clients qui recherchent à la fois la commodité et une proposition nutritionnelle claire. L'innovation produit comprend également de nouvelles saveurs, formes et formats qui revitalisent les catégories établies sans obliger les consommateurs à changer leurs habitudes alimentaires. Le marché de la viande de volaille transformée peut utiliser ces changements pour soutenir des offres de marque où la confiance dans les ingrédients et la qualité constante sont importantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | |
|---|---|---|---|
| Risque d'influenza aviaire et d'autres maladies aviaires | -1.3% | Mondial ; aigu au Brésil, aux États-Unis, en Europe, en Asie du Sud-Est ; extension à tous les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Exigences strictes en matière de sécurité alimentaire et de réglementation | -0.6% | Amérique du Nord, Europe et marchés d'exportation à haute conformité dans le monde entier | Moyen terme (2 à 4 ans) |
| Concurrence de la viande de volaille fraîche et non transformée | -0.4% | Marchés traditionnels humides d'Asie-Pacifique ; Afrique subsaharienne ; marchés ruraux dans le monde entier | Long terme (≥ 4 ans) |
| Concurrence croissante des produits protéinés alternatifs | -0.4% | Amérique du Nord, Europe, Inde urbaine, Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Risque d'influenza aviaire et d'autres maladies aviaires
L'influenza aviaire hautement pathogène peut rapidement devenir un problème commercial et de chaîne d'approvisionnement pour le marché de la viande de volaille transformée. Une étude évaluée par des pairs publiée en 2025 dans Applied Economic Perspectives and Policy a révélé que les restrictions commerciales au niveau des États lors de l'épidémie américaine de 2022 à 2023 étaient associées à une baisse de 60% de la valeur réelle des exportations, tandis que les restrictions au niveau des comtés étaient associées à une baisse de 16%[2]. Les résultats différents montrent pourquoi la portée géographique d'une restriction est importante pour les exportateurs. L'épidémie de mai 2025 dans une ferme commerciale au Brésil a entraîné une interdiction d'importation à l'échelle nationale par la Chine et des restrictions affectant le commerce avec l'Union européenne. Les équipes d'approvisionnement ont donc besoin de sources diversifiées et de contrôles de biosécurité vérifiés. Les grands acheteurs de la grande distribution et de la restauration peuvent accorder plus de valeur aux fournisseurs capables de maintenir les livraisons lors d'événements pathologiques localisés.
Exigences strictes en matière de sécurité alimentaire et de réglementation
Les exigences en matière de sécurité alimentaire augmentent la complexité opérationnelle pour les transformateurs de volaille. Le Service d'inspection et de sécurité alimentaire du Département de l'Agriculture des États-Unis a réalisé 440 évaluations de la sécurité alimentaire dans des établissements de viande et de volaille prêts à consommer en 2025, soit 52% de plus que durant la période comparable de 2024. Les transformateurs doivent gérer les contrôles des agents pathogènes, les registres de traçabilité, l'étiquetage des produits et la préparation aux inspections. La norme américaine « Produit des États-Unis », appliquée pour la volaille à partir de janvier 2026, exige que l'ensemble de la chaîne de production soit situé aux États-Unis. Les exportateurs sont également soumis aux exigences du cadre législatif alimentaire de l'Union européenne et aux normes halal telles que la norme GSO 993:2015 sur les marchés du Conseil de coopération du Golfe. Ces facteurs de conformité peuvent avantager les grandes entreprises intégrées car elles peuvent répartir les coûts de certification et de surveillance sur des volumes de production plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le poulet soutient une demande large tandis que la dinde se développe dans des produits spécialisésLe poulet détenait 76,45% de la part du marché de la viande de volaille transformée en 2026, soutenu par son utilisation dans les formats de vente au détail, de restauration et de repas à domicile. Sa position reflète une acceptation généralisée dans les régimes alimentaires et son adéquation avec les nuggets, les saucisses, les produits de charcuterie, les filets et les articles marinés. Tyson Foods a lancé sa gamme mise à jour de Mega Dino Nuggets dans la grande distribution en 2025. Les produits nuggets de l'entreprise représentaient 21% du volume des ventes de Tyson, tandis que les ventes de nuggets de poulet surgelés ont augmenté de près de 18% au cours de l'année précédente pour atteindre 1,10 milliard USD en valeur de catégorie. La demande de viande de cuisse soutient également davantage d'applications marinées et préparées. Cela soutient l'investissement dans des systèmes de transformation capables de préparer efficacement les découpes utilisées dans les kits repas et les menus des restaurants à service rapide.
La dinde devrait croître à un CAGR de 5,67% entre 2027 et 2032, le taux le plus élevé au sein du secteur de la viande de volaille transformée par type de produit. Elle est positionnée comme un choix plus maigre pour les saucisses, les produits de charcuterie et les boulettes de viande. L'argument en faveur de la dinde repose sur sa capacité à offrir de la variété sans éloigner les clients des protéines à base de volaille. En Europe, les exigences en matière d'étiquetage alimentaire durable et les objectifs d'approvisionnement des détaillants peuvent renforcer l'attrait des produits ayant un profil d'émissions inférieur à celui du bœuf. Les producteurs peuvent utiliser la dinde pour élargir les gammes de produits là où les acheteurs recherchent des protéines familières avec un profil nutritionnel différent. Le segment reste plus petit que le poulet, mais son rôle dans les produits peut soutenir des gammes de volaille premium et différenciées.


Par forme :
les nuggets conservent leur envergure tandis que les saucisses gagnent en pertinence auprès des ménagesLes nuggets représentaient 45,02% de la part du marché de la viande de volaille transformée par forme en 2026, ce qui en fait le plus grand format transformé. Leur envergure est soutenue par une large familiarité des ménages et une forte utilisation dans les menus des restaurants. De nouvelles formes, des portions plus grandes et des saveurs inspirées des restaurants attirent de nouveaux acheteurs et des acheteurs récurrents vers ce format. Ces produits sont également utilisés au-delà des repas pour enfants, notamment pour les collations adultes et les occasions de repas rapides. Les charcuteries continuent de servir les clients de la grande distribution et de la restauration en Amérique du Nord et en Europe. Leur croissance est plus limitée là où les acheteurs se concentrent sur le sodium, les conservateurs et les étiquettes des ingrédients.
Les saucisses devraient croître à un CAGR de 5,84% de 2027 à 2032, le taux le plus rapide parmi les segments de forme. La taille du marché de la viande de volaille transformée pour les saucisses est soutenue par le développement des saveurs, les allégations protéiques et la reformulation à étiquette propre. Les saucisses de poulet et de dinde peuvent convenir au petit-déjeuner, aux grillades, aux collations et à la préparation des repas, ce qui soutient les achats répétés tout au long des saisons. Au Royaume-Uni, les ventes de saucisses de poulet ont augmenté de 30,00% d'une année sur l'autre, tandis que la valeur globale des ventes de saucisses fraîches a augmenté de 1,60% et la fréquence d'achat de 3,40%. Les filets et marinades restent utiles aux opérateurs de restauration qui ont besoin de portions standard. Les boulettes de viande ont une pertinence croissante dans les marchés d'Asie-Pacifique et du Moyen-Orient et de l'Afrique où le format peut être adapté aux préférences alimentaires locales.
Par canal de distribution :
le commerce de détail assure l'envergure tandis que le commerce de proximité développe une demande contractuelleLes canaux de commerce de détail représentaient 58,64% de la part du marché de la viande de volaille transformée en 2026. Les supermarchés et les hypermarchés restent centraux car ils offrent des congélateurs, un large choix de produits et un réapprovisionnement régulier des ménages. À mesure que la possession de congélateurs augmente dans les ménages urbains d'Asie-Pacifique et d'Afrique, les achats peuvent passer des visites quotidiennes aux marchés humides vers des courses hebdomadaires ou bihebdomadaires en grande surface. Ce changement favorise les produits emballés et peut augmenter le montant acheté lors de chaque visite. Les ventes en ligne offrent une autre voie vers les villes secondaires où la couverture conventionnelle de la chaîne du froid est encore en développement. Les épiceries de proximité soutiennent également des formats de petits emballages pour les occasions de consommation des jeunes, des personnes seules et des consommateurs en déplacement.
Les canaux de commerce de proximité devraient croître à un CAGR de 5,38% de 2027 à 2032, le taux le plus élevé parmi les canaux de distribution. Les restaurants, hôtels, traiteurs institutionnels et opérateurs de restauration exigent des produits cohérents répondant à des spécifications répétées. L'expansion des restaurants à service rapide en Asie-Pacifique et au Moyen-Orient et en Afrique crée une base de demande récurrente pour les transformateurs disposant de lignes de transformation ultérieure fiables. Les accords de franchise et les menus standardisés peuvent soutenir des relations d'achat pluriannuelles. Les expéditions de poulet transformé de Thaïlande vers le Japon illustrent la valeur de ce canal, car 44,50% des exportations thaïlandaises de poulet transformé sont destinées au Japon et sont principalement liées à la demande de restauration.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 48,69% de la taille du marché de la viande de volaille transformée en 2026. La base de demande de la région combine de grandes populations, un rythme de vie urbain plus rapide et une transition progressive vers des systèmes formels de vente au détail et d'approvisionnement en restauration. La Chine reste importante en valeur, bien que ses conditions avicoles de 2025 aient été affectées par une suroffre intérieure, des prix des volailles vivantes plus bas et un ralentissement des dépenses de consommation. L'Inde et le Vietnam ont plus de marge pour développer les formats transformés à mesure que l'investissement dans la chaîne du froid et l'accès en ligne s'améliorent dans les villes secondaires. L'accord d'accès au marché conclu par le Vietnam en avril 2026 avec la Corée du Sud offre aux transformateurs certifiés une voie pratique vers un canal d'exportation à plus haute valeur ajoutée et accroît l'attention portée à la documentation sanitaire[3].
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,79% de 2027 à 2032, soutenus par la demande de produits halal et l'élargissement des réseaux de restaurants à service rapide. La certification GSO 993:2015 est un facteur de conformité important dans le Conseil de coopération du Golfe car elle détermine quels fournisseurs peuvent servir les clients sensibles au halal. L'Arabie saoudite développe sa capacité de transformation alimentaire grâce à des programmes de localisation et à des investissements dans le pôle alimentaire de Djeddah. Cet investissement peut réduire la dépendance aux produits finis importés tout en maintenant la demande de matières premières importées et d'intrants spécialisés. Les transformateurs disposant d'une certification établie et de partenariats locaux peuvent être mieux placés pour fournir des produits de marque à valeur ajoutée à mesure que les populations urbaines élargissent la base de clientèle pour les formats surgelés, cuits et prêts à cuire.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord est centrée sur les aliments préparés à valeur ajoutée, et Tyson Foods a déclaré 54,44 milliards USD de ventes pour l'exercice 2025 tout en prévoyant un résultat opérationnel ajusté pour le poulet de 1,25 milliard USD à 1,50 milliard USD pour l'exercice 2026. L'Europe continue de favoriser le poulet comme protéine accessible, tandis que les exigences en matière d'étiquetage et de sécurité alimentaire influencent le développement des produits. L'Amérique du Sud reste une base d'approvisionnement à l'exportation, mais les événements pathologiques peuvent perturber l'accès aux marchés et rediriger les volumes commerciaux, comme l'a montré l'événement d'influenza aviaire au Brésil en 2025. Les exportations de poulet transformé de Thaïlande ont augmenté de 3,10% en volume de janvier à août 2025, montrant comment les fournisseurs alternatifs peuvent réagir lorsque le Brésil fait face à des contraintes.
Paysage concurrentiel
Concentration du Marché
Le marché de la viande de volaille transformée présente une structure fragmentée, avec un faible score de concentration. La concurrence sur le marché de la viande de volaille transformée comprend des entreprises mondiales de viande, des intégrateurs régionaux de volaille et des transformateurs locaux qui servent des pays ou des groupes de clients spécifiques. Tyson Foods, JBS via Pilgrim's Pride et Seara, BRF, et Charoen Pokphand Foods renforcent leur orientation vers des produits de marque, cuits et davantage transformés. Le marché de la viande de volaille transformée répond à une évolution qui reflète la valeur des produits moins exposés aux mouvements des prix des matières premières que les découpes de volaille brutes. L'envergure reste importante car les grands transformateurs peuvent financer des systèmes de sécurité alimentaire, des opérations de chaîne du froid et la documentation à l'exportation. Cependant, les entreprises régionales peuvent rester compétitives là où elles disposent d'une distribution locale, de références halal reconnues ou de relations étroites avec des chaînes de restauration.
Pilgrim's Pride investit 400 millions USD dans une installation de produits préparés dans le comté de Walker, en Géorgie, le projet visant à doubler sa capacité de poulet cuit aux États-Unis. BRF a approuvé un investissement de 160 millions USD pour une installation de volaille transformée et de bœuf à Djeddah dans le cadre d'une coentreprise avec Halal Products Development Company. Charoen Pokphand Foods et NH Foods ont démarré la production dans leur installation de Chachoengsao en mai 2026 sous la marque CP Nippon. Ces mouvements montrent comment l'investissement en capacité, les partenariats locaux et le savoir-faire en transformation peuvent être combinés pour répondre à une demande à plus haute valeur ajoutée. Les entreprises utilisent également l'automatisation, le classement, le désossage et les technologies de durée de conservation pour améliorer la cohérence. L'avantage commercial vient de l'association de ces capacités avec un approvisionnement fiable et des spécifications de produits adaptées aux clients.
Les petits transformateurs au Vietnam, en Ukraine et en Afrique subsaharienne peuvent accéder aux marchés à mesure qu'ils obtiennent des approbations à l'exportation et développent des opérations conformes. Leur opportunité est la plus forte sur les marchés où les grands fournisseurs n'ont pas de couverture de distribution fiable. Les villes secondaires en Inde, en Asie du Sud-Est et en Afrique subsaharienne restent difficiles à desservir lorsque l'infrastructure de la chaîne du froid est limitée. Les transformateurs qui investissent en premier dans la logistique peuvent établir un avantage pratique dans ces zones. Dans le même temps, les épidémies de maladies peuvent favoriser les fournisseurs disposant de plusieurs origines de production approuvées. Les grands acheteurs sont susceptibles d'évaluer la résilience de l'approvisionnement en parallèle du prix et de la qualité des produits. Cela laisse l'environnement concurrentiel ouvert à la fois aux entreprises multinationales et aux fournisseurs régionaux compétents.
Leaders du secteur de la viande de volaille transformée
-
Tyson Foods
-
JBS S.A.
-
BRF S.A
-
Pilgrim's Pride Corporation
-
Hormel Foods Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la viande de volaille transformée Entreprises couvertes dans ce rapport
- Tyson Foods
- JBS S.A.
- BRF S.A.
- Cargill, Incorporated
- Pilgrim’s Pride Corporation
- Perdue Farms, Inc.
- Wayne-Sanderson Farms, Inc.
- Koch Foods, Inc.
- Foster Farms
- Hormel Foods Corporation
- Marfrig Global Foods S.A.
- Maple Leaf Foods Inc.
- Charoen Pokphand Foods Public Company Limited
- NH Foods Ltd.
- Suguna Foods Private Limited
- Industrias Bachoco, S.A.B. de C.V.
- OSI Group, LLC
- Continental Grain Company
- New Hope Liuhe Co., Ltd.
- Al-Watania Poultry
Développements industriels récents dans Marché de la viande de volaille transformée
- Juillet 2026 : Perdue Foods a lancé POWERED, une gamme de poulet riche en protéines comprenant des bouchées de poulet légèrement panées, des lanières et des nuggets. Les produits offraient 50% de protéines en plus que les produits de poulet entièrement panés traditionnels de l'entreprise. Le lancement faisait également partie d'une expansion plus large du portefeuille comprenant des nuggets biologiques, des ailes au parmesan à l'ail et des nuggets en forme d'animaux.
- Janvier 2026 : Tanmiah a lancé une nouvelle gamme de poulet pané surgelé entièrement fabriqué à partir de poulet saoudien 100% frais. Le portefeuille comprenait des nuggets de poulet, des lanières, des filets et des burgers en plusieurs saveurs, notamment des variantes d'inspiration coréenne et des enrobages infusés aux légumes. Le lancement ciblait à la fois les canaux de vente au détail et de restauration et soutenait l'expansion de l'entreprise dans les produits de volaille à valeur ajoutée.
- Septembre 2025 : Tyson Foods a lancé les Tyson Chicken Cups, une gamme de produits de poulet surgelés emballés individuellement conçus pour une consommation pratique en déplacement. Le portefeuille comprenait des bouchées de poulet grillé désossé, des bouchées de poulet légèrement panées, des bouchées de poulet popcorn pané et des mini nuggets en forme de dinosaures. Chaque tasse de 5,3 onces fournissait au moins 30 grammes de protéines et pouvait être préparée au micro-ondes en deux minutes.
- Avril 2025 : Applegate Farms a élargi son portefeuille de poulet surgelé avec le lancement des Applegate Naturals Lightly Breaded Chicken Tenders et Lightly Breaded Popcorn Chicken. Les produits étaient fabriqués à partir de morceaux entiers de poulet à viande blanche élevé sans antibiotiques et présentaient des enrobages de farine de riz sans gluten.
Périmètre du rapport mondial sur le marché de la viande de volaille transformée
Le marché de la viande de volaille transformée désigne la production, la transformation, l'emballage et la distribution de produits à base de viande de volaille ayant subi une conservation ou une transformation à valeur ajoutée pour améliorer leur durée de conservation, leur commodité, leur saveur et leur utilisabilité.
Le marché de la viande de volaille transformée est segmenté par type de produit, forme, canal de distribution et géographie. Par type de produit, le marché est segmenté en poulet, dinde et autres viandes de volaille. Par forme, le marché est catégorisé en nuggets, charcuteries, saucisses, filets/marinades, boulettes de viande et autres formes, notamment les galettes, les filets et les burgers. Par canal de distribution, le marché est divisé en canaux de commerce de proximité et de commerce de détail. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique, avec une analyse approfondie couvrant les pays clés de chaque région. La taille du marché a été calculée en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Poulet |
| Dinde |
| Autres |
| Nuggets |
| Charcuteries |
| Saucisses |
| Filets/Marinades |
| Boulettes de viande |
| Autres (galettes, filets, burgers) |
| Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Canaux de vente en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Poulet | |
| Dinde | ||
| Autres | ||
| Forme | Nuggets | |
| Charcuteries | ||
| Saucisses | ||
| Filets/Marinades | ||
| Boulettes de viande | ||
| Autres (galettes, filets, burgers) | ||
| Canaux de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Canaux de vente en ligne | ||
| Autres canaux de distribution | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la viande de volaille transformée jusqu'en 2032 ?
Le marché devrait croître à un CAGR de 4,56% de 2027 à 2032, pour atteindre 27,87 milliards USD d'ici 2032.
Quel type de produit de volaille transformée détient la plus grande part ?
Le poulet est en tête des types de produits avec une part de 76,45% en 2026, car il est largement utilisé dans les formats de vente au détail, de restauration et de produits préparés.
Quel format de volaille transformée connaît la croissance la plus rapide ?
Les saucisses devraient se développer à un CAGR de 5,84% jusqu'en 2032, soutenues par l'innovation en matière de saveurs, les allégations protéiques et la reformulation à étiquette propre.
Pourquoi les restaurants à service rapide sont-ils importants pour les transformateurs de volaille ?
Les chaînes de restauration exigent des produits cohérents, à portions contrôlées et conformes aux normes de sécurité alimentaire, créant une demande récurrente pour les transformateurs intégrés.