
Marktgröße und Marktanteile für verarbeitetes Geflügelfleisch
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
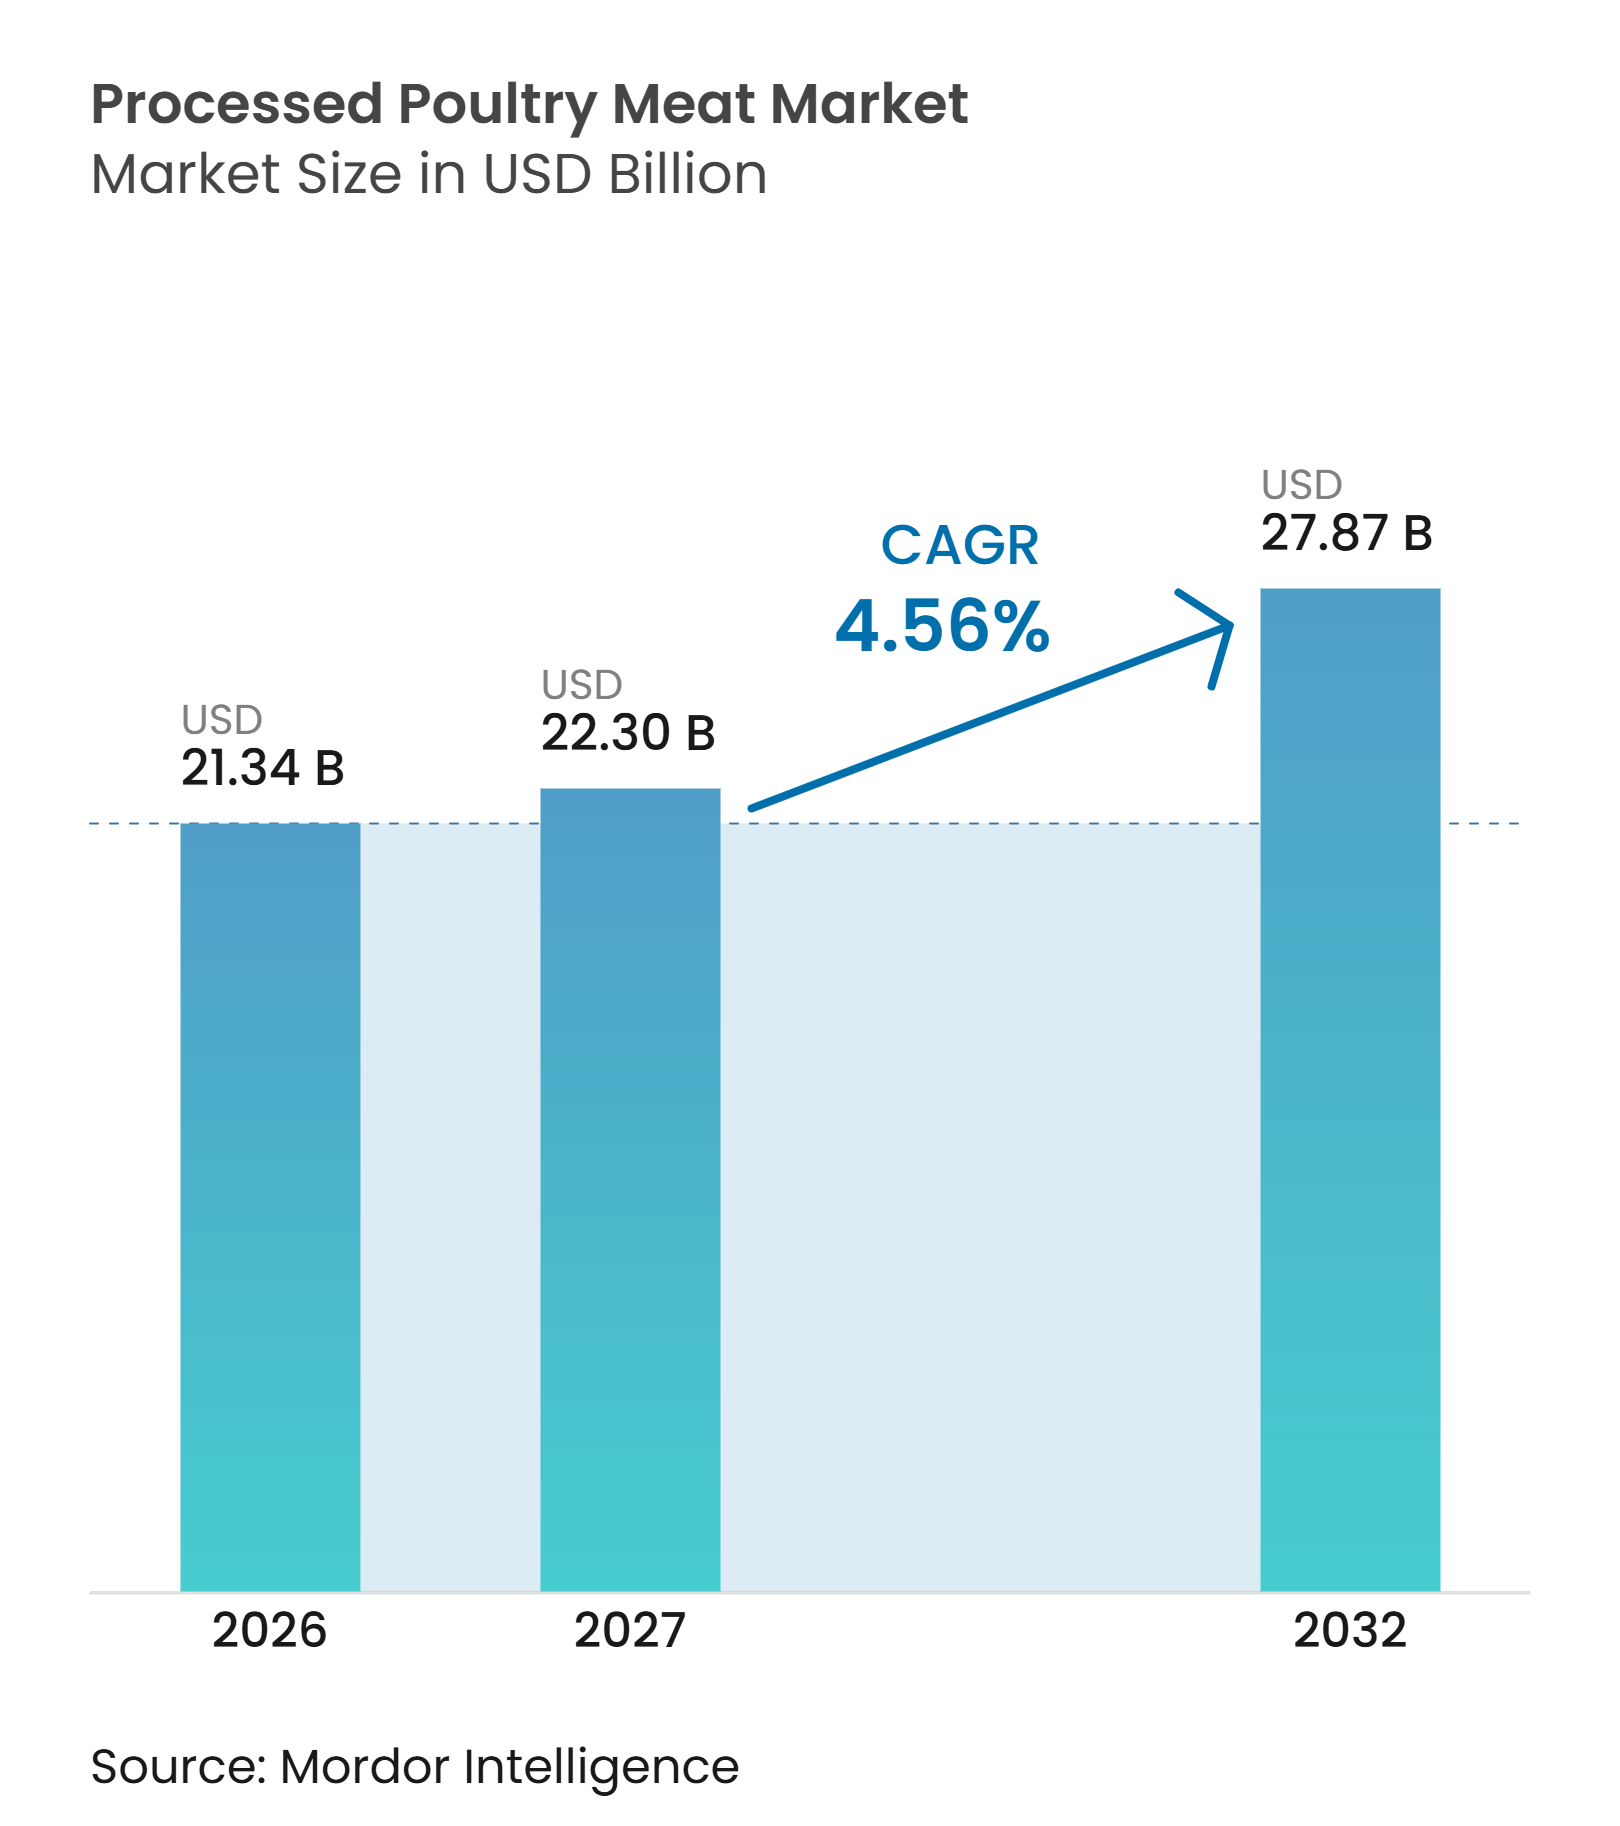
| Marktgröße (2027) | 22.30 Milliarden US-Dollar |
| Marktgröße (2032) | 27.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.56 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verarbeitetes Geflügelfleisch von Mordor Intelligence
Die Marktgröße für verarbeitetes Geflügelfleisch wird voraussichtlich von 21,34 Milliarden USD im Jahr 2026 und 22,30 Milliarden USD im Jahr 2027 auf 27,87 Milliarden USD bis 2032 anwachsen, was einem CAGR von 4,56 % zwischen 2027 und 2032 entspricht. Der Markt für verarbeitetes Geflügelfleisch profitiert von der breiten Verfügbarkeit von Hühnerfleisch, den im Vergleich zu mehreren konkurrierenden Fleischsorten niedrigeren Proteinkosten sowie der Eignung für gefrorene, gegarte und kochfertige Produkte. Einzelhändler und Verarbeiter können diese Position nutzen, um Produkte in verschiedenen Preisklassen anzubieten, ohne die Kategorie des erschwinglichen Proteins zu verlassen. Die Produktentwicklung bewegt sich hin zu vertrauten Formaten mit klareren Protein- und Zutateninformationen, während die Nachfrage aus dem Schnellrestaurantbereich standardisierte Portionsgrößen und eine zuverlässige Versorgung unterstützt. Der Markt für verarbeitetes Geflügelfleisch ist zudem einem erheblichen Versorgungsrisiko durch hochpathogene aviäre Influenza ausgesetzt, die Handelsrouten unterbrechen und Beschaffungsmuster innerhalb weniger Tage verändern kann. Lebensmittelsicherheitsvorschriften und Zertifizierungsanforderungen begünstigen Verarbeiter, die Rückverfolgbarkeit, Pathogenkontrolle und Exportkonformität in ihren Betrieben aufrechterhalten können, so das Landwirtschaftsministerium der Vereinigten Staaten[1].
Wichtigste Erkenntnisse des Berichts
-
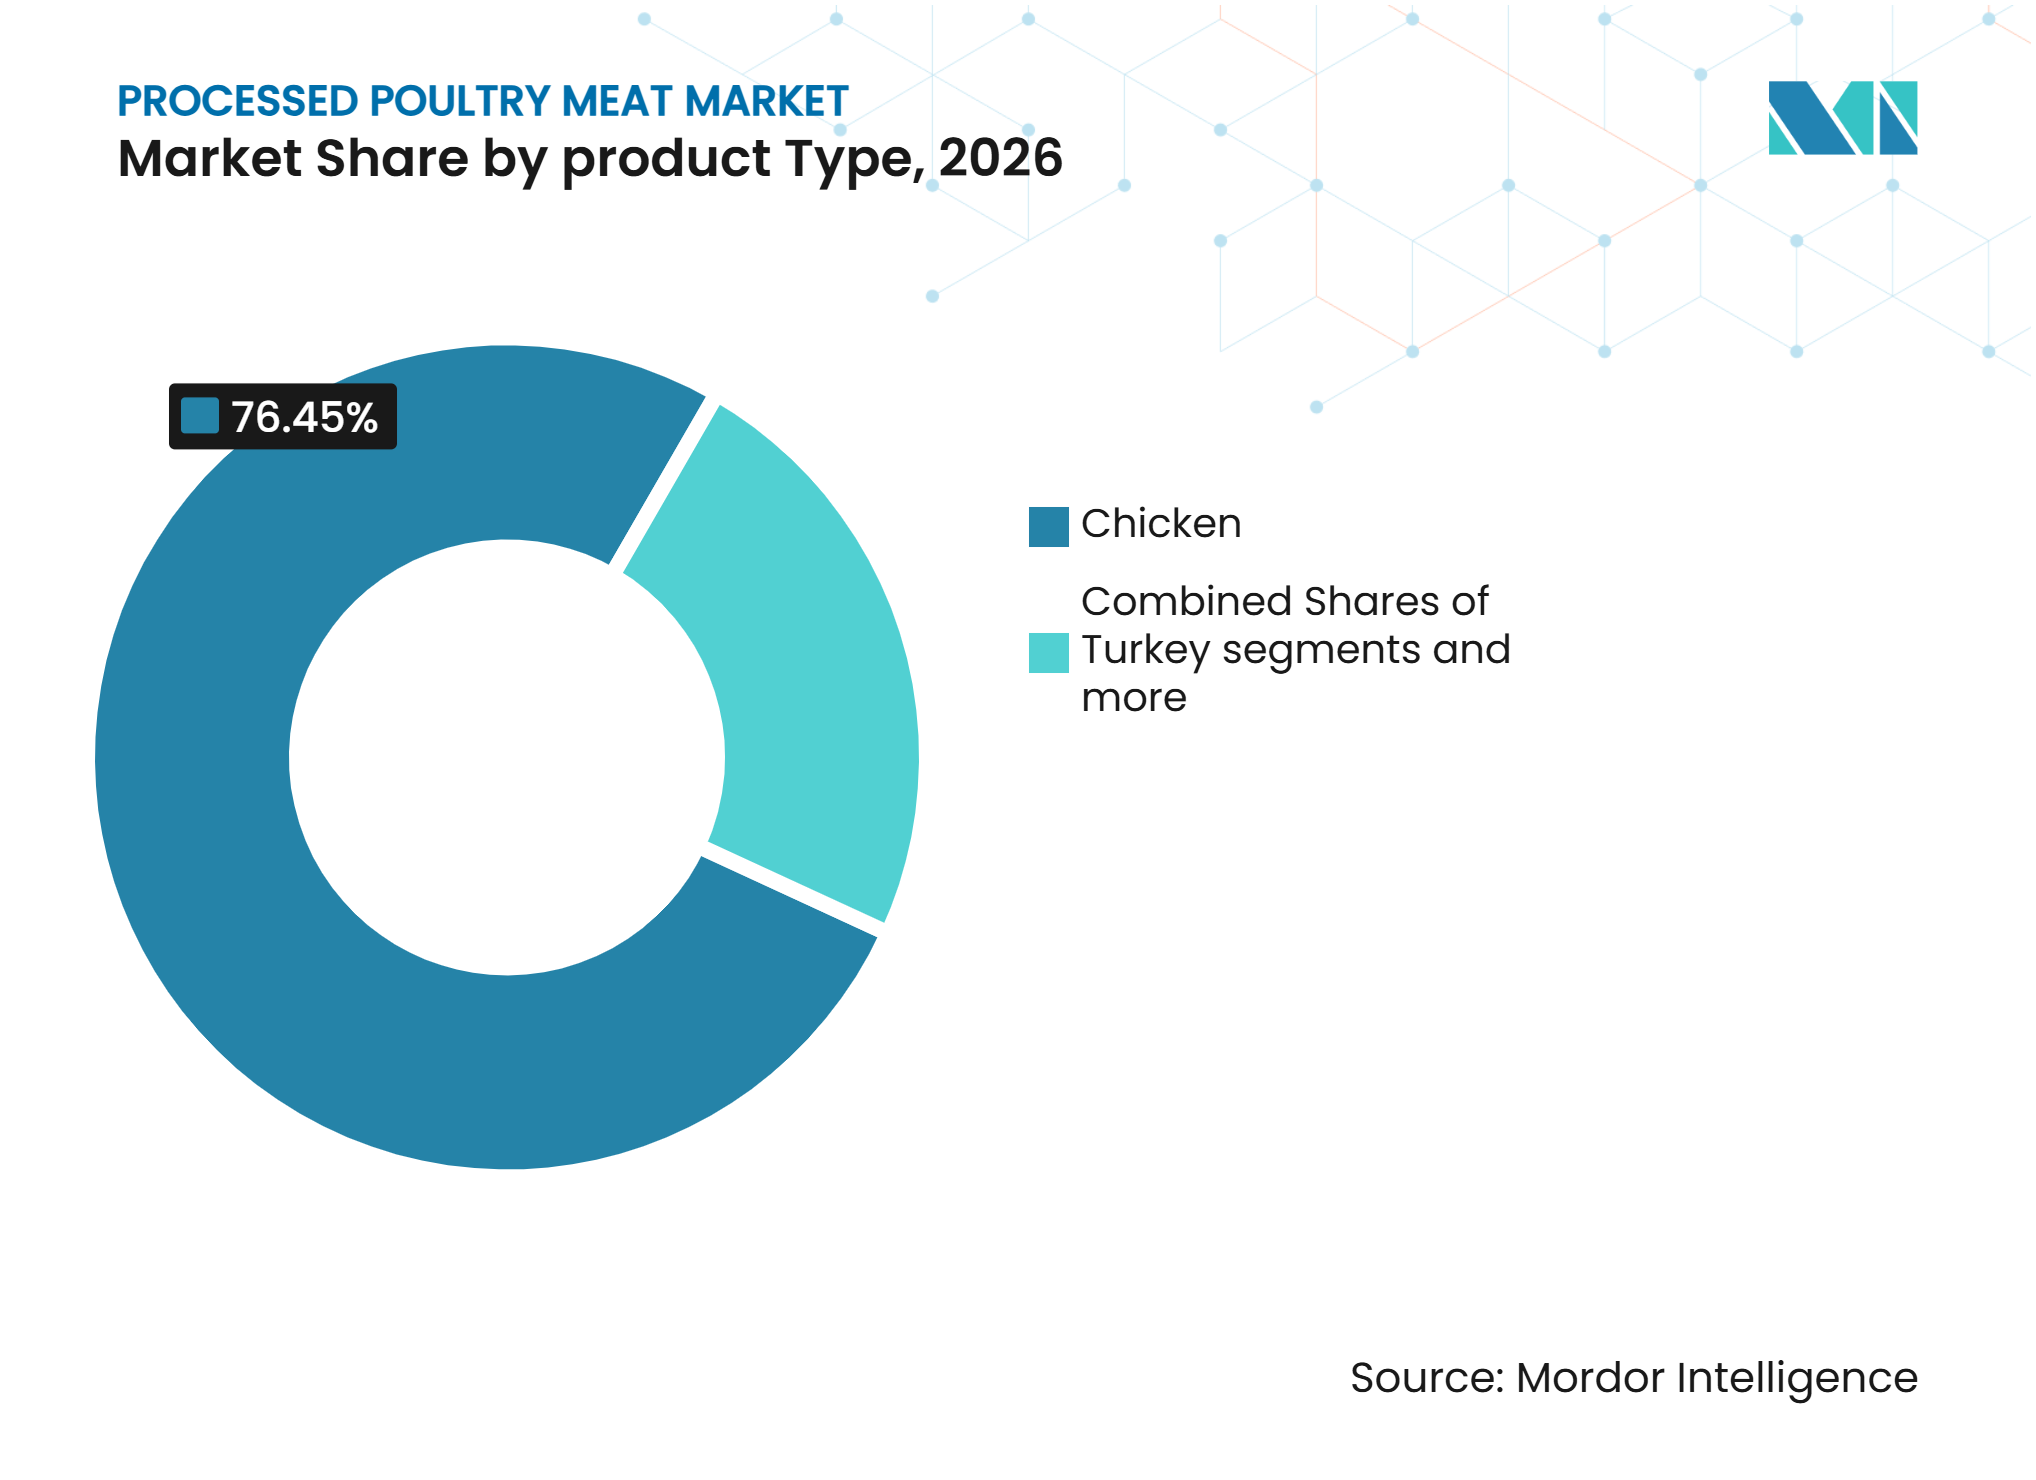
Nach Produkttyp hielt Huhn im Jahr 2026 einen Marktanteil von 76,45 % am Markt für verarbeitetes Geflügelfleisch, während Truthahn bis 2032 mit einem CAGR von 5,67 % wachsen soll.
-
Nach Form entfielen auf Nuggets im Jahr 2026 45,02 % der Marktgröße für verarbeitetes Geflügelfleisch, während Würstchen bis 2032 mit einem CAGR von 5,84 % wachsen sollen.
-
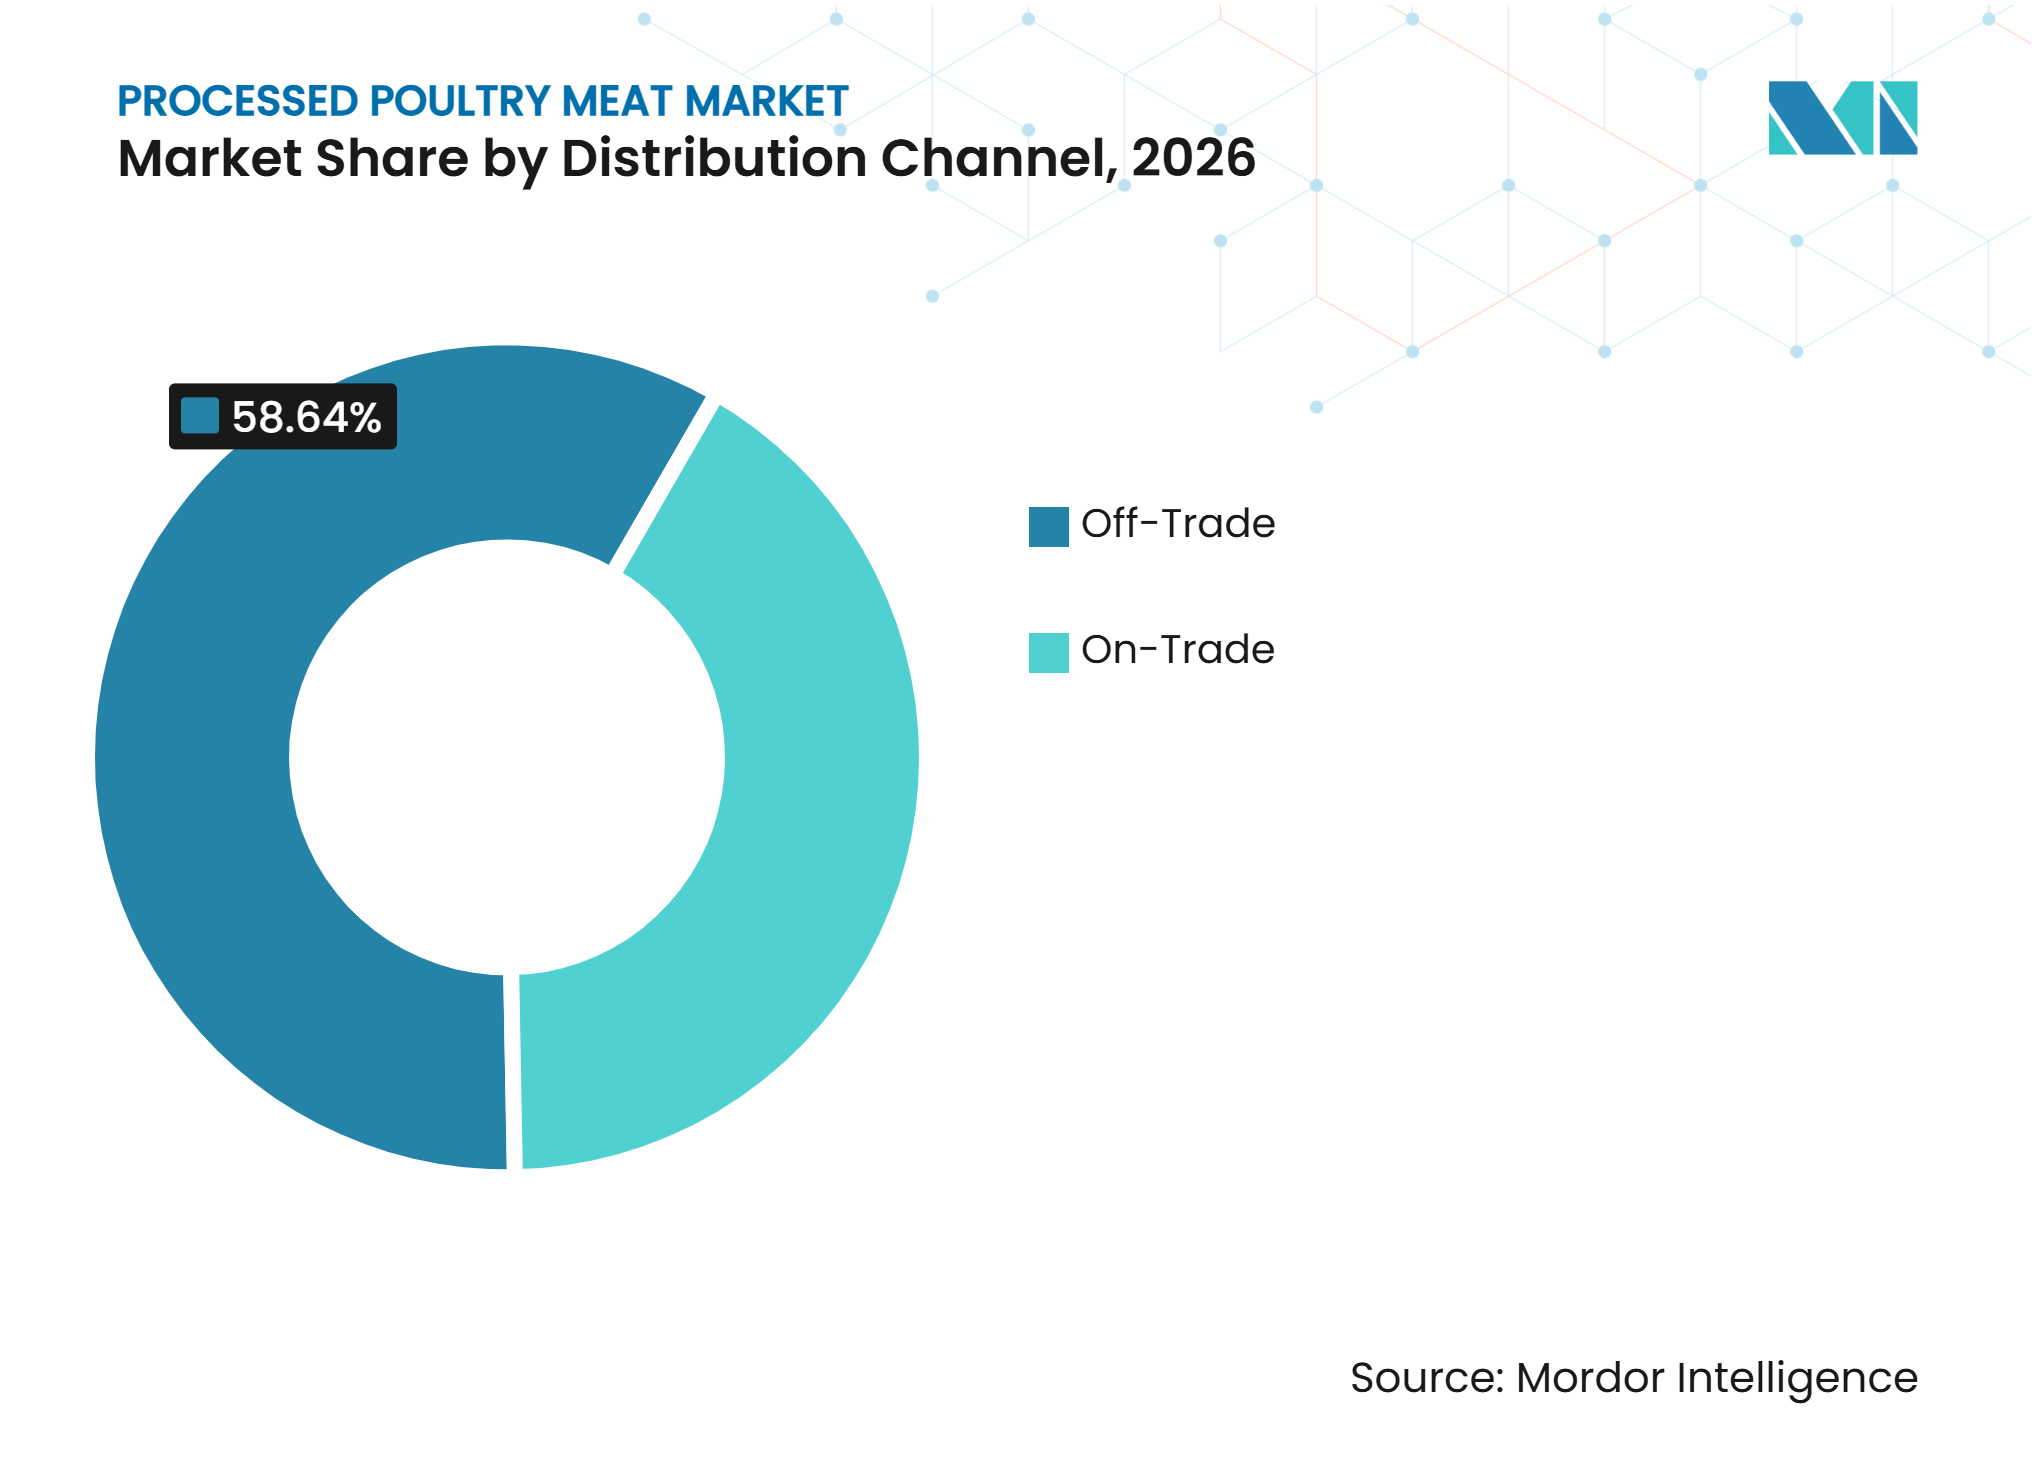
Nach Vertriebskanal hielt der Lebensmitteleinzelhandel im Jahr 2026 einen Marktanteil von 58,64 % am Markt für verarbeitetes Geflügelfleisch, während der Außer-Haus-Markt bis 2032 mit einem CAGR von 5,38 % wachsen soll.
-
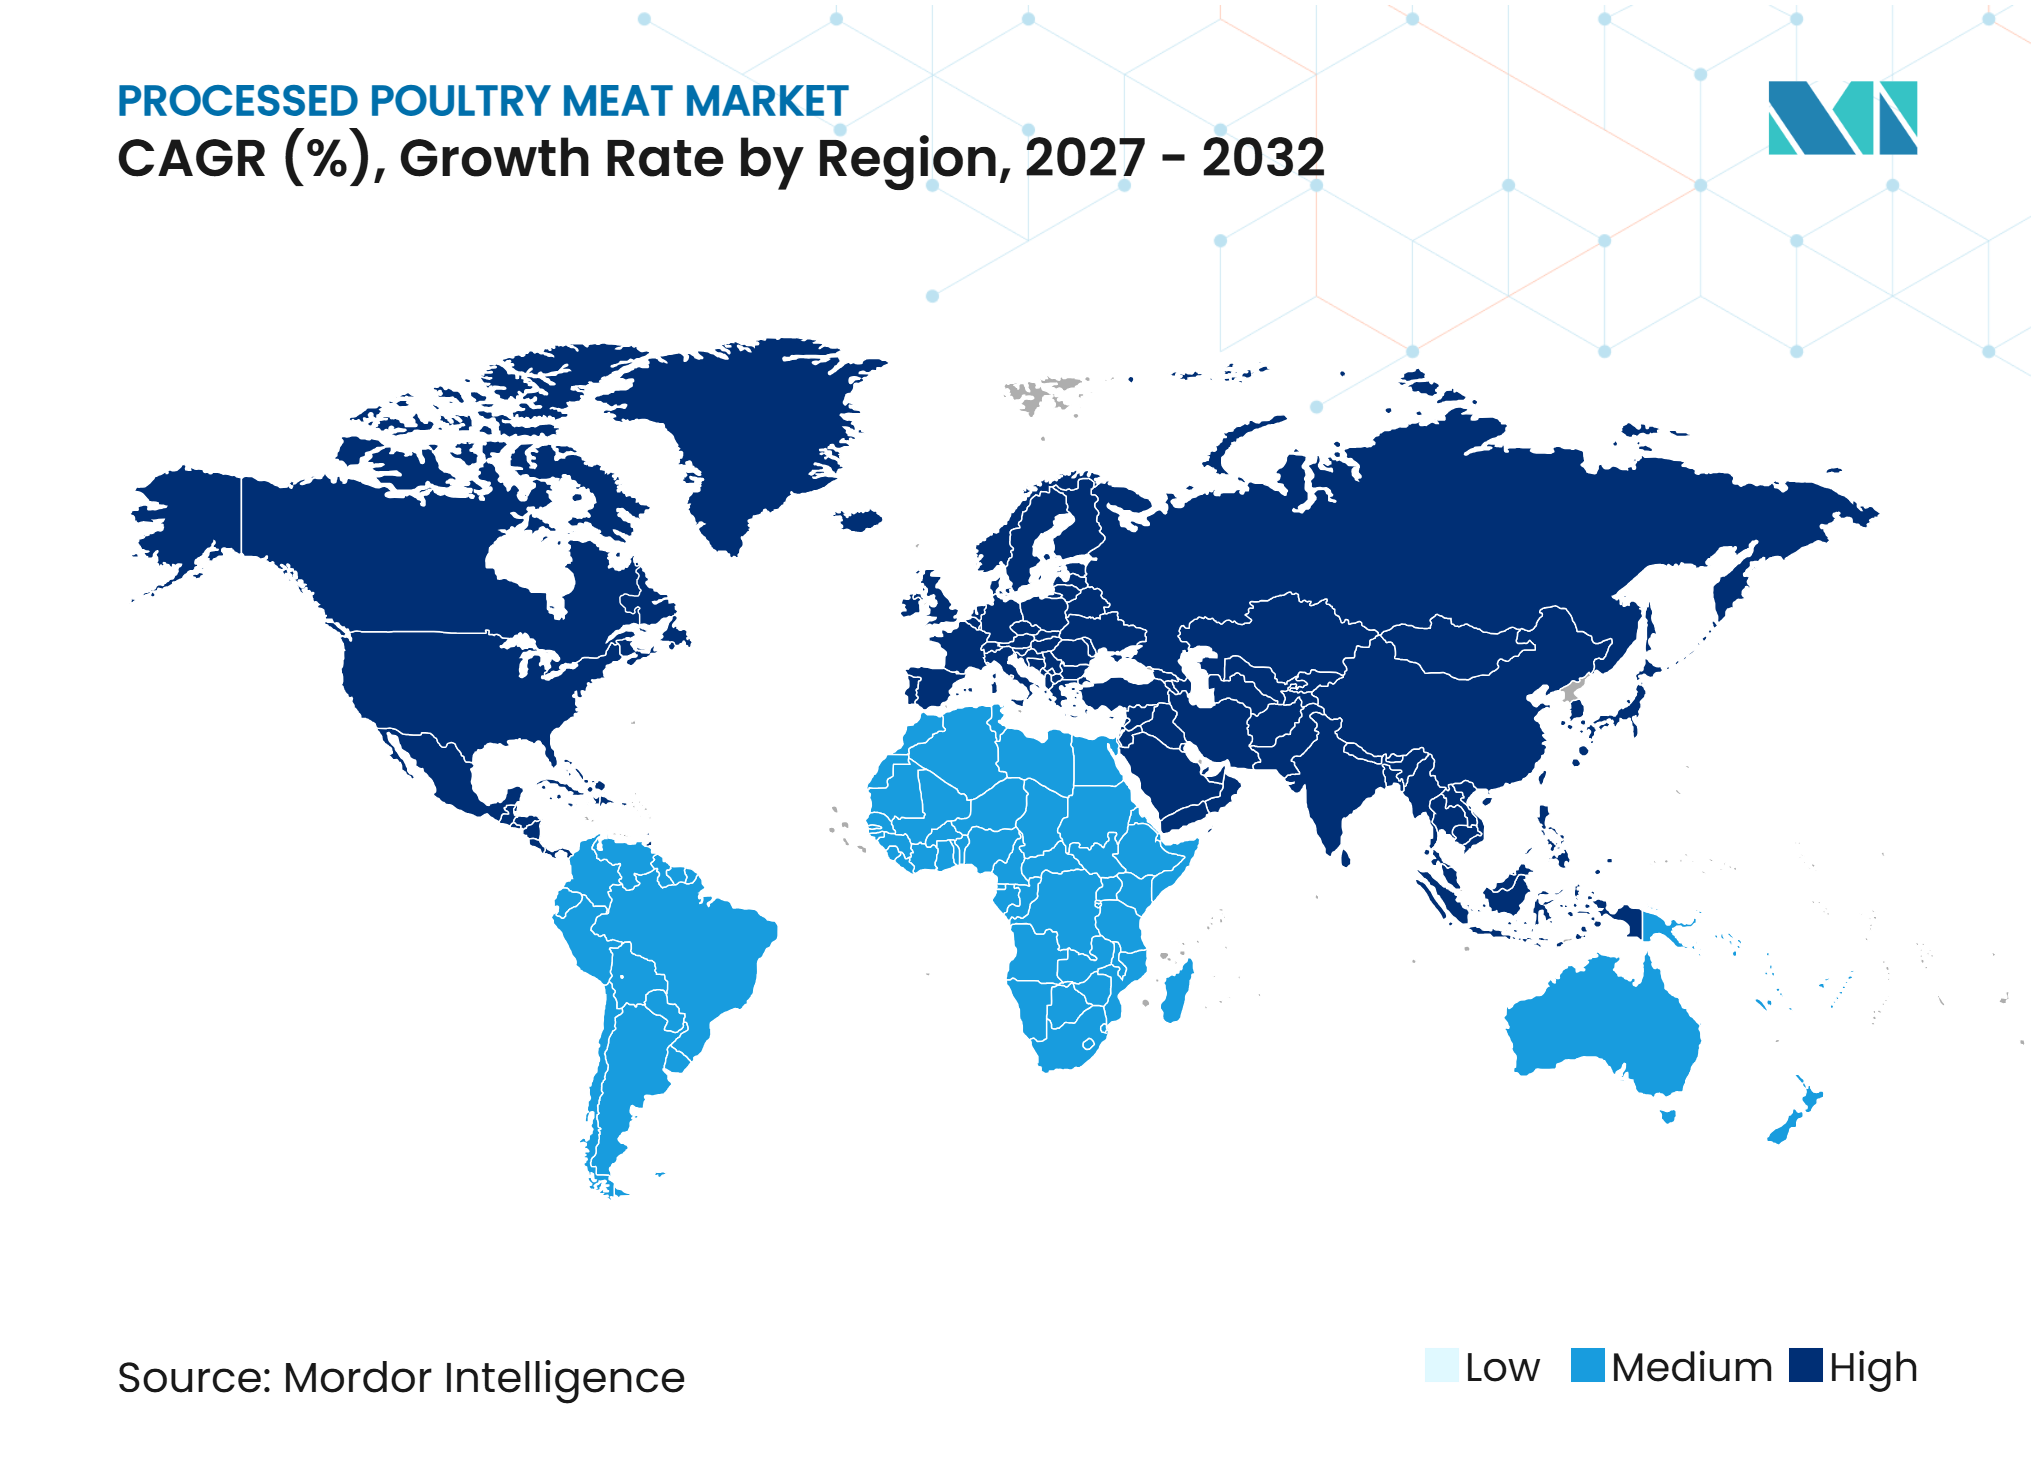
Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 48,69 % an der Marktgröße für verarbeitetes Geflügelfleisch, während der Nahe Osten und Afrika bis 2032 mit einem CAGR von 5,79 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Nachfrage nach praktischen und kochfertigen Lebensmittelprodukten | +1.2% | Global, mit höchster Intensität in städtischen Zentren im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für erschwingliches tierisches Eiweiß | +1.0% | Global; am stärksten in preissensiblen Märkten in Südasien, Südostasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Expansion von Schnellrestaurants und Gastronomiebetrieben | +0.8% | Asien-Pazifik sowie Naher Osten und Afrika und Nordamerika; Ausstrahlungseffekte auf Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für die Nährwertvorteile von Geflügel | +0.4% | Nordamerika, Europa, Australien; frühe Wachstumsgewinne in den oberen Mitteleinkommensschichten des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Ausbau der Kühlketten- und Tiefkühlkostverteilungsinfrastruktur | +0.6% | Indien, Südostasien, Subsahara-Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Produktinnovation und Diversifizierung geflügelbasierter Angebote | +0.5% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen und kochfertigen Lebensmittelprodukten
Bequemlichkeit ist ein wesentlicher Grund, warum städtische Haushalte verarbeitete Geflügelprodukte wählen. Diese Käufe sind häufig mit regelmäßigen Mahlzeitenroutinen verbunden und nicht mit gelegentlichen Ernährungsumstellungen. Im Jahr 2025 erreichte das globale Geflügelwachstum 2,80 %, verglichen mit 2,60 % im Jahr 2024, wobei vorbereitete Produkte für den Heim- und Gastronomiebedarf als wesentlicher Beitragsfaktor identifiziert wurden. Vakuumversiegelte und tiefkühlfertige Verpackungen unterstützen größere Einkaufskörbe, da sie Haushalten ermöglichen, Produkte über längere Zeiträume zu lagern. Sie können auch Lebensmittelverschwendung reduzieren, indem sie die Produktverwendung über mehrere Mahlzeiten hinweg besser handhabbar machen. Der Markt für verarbeitetes Geflügelfleisch bietet Verarbeitern daher Spielraum, Snack-, Einzelportions- und Familienformate anzubieten, ohne ihren Kernproteinrohstoff zu ändern.
Wachsende Präferenz für erschwingliches tierisches Eiweiß
Geflügel bietet eine praktische Alternative, wenn Haushalte nach kostengünstigerem tierischen Eiweiß suchen. Seine Preisposition kann Verbraucher dazu veranlassen, von Rind- oder Schweinefleisch zu wechseln, während sie zubereitete und praktische Mahlzeitenoptionen beibehalten. Dies schafft ein günstiges Umfeld für gegarte, verzehrfertige und kochfertige Geflügelprodukte, da Bequemlichkeit auch bei knapperen Budgets wichtig bleibt. In Süd- und Südostasien unterstützen ein niedriger Pro-Kopf-Verbrauch und eine wachsende Mittelschicht sowohl eine höhere Geflügelnachfrage als auch eine breitere Nutzung von Mehrwertformaten. Der Markt für verarbeitetes Geflügelfleisch kann diese Nachfrage mit Produkten bedienen, die erschwingliche Preise, vertrauten Geschmack und zuverlässige Zubereitungszeiten in Einklang bringen. Investitionen in die Kühlkette bleiben wichtig, da erschwingliche verarbeitete Produkte eine konsistente Lagerung und Verteilung erfordern, bevor sie eine breitere Kundenbasis erreichen können.
Expansion von Schnellrestaurants und Gastronomiebetrieben
Schnellrestaurants bieten Verarbeitern eine wiederkehrende Nachfrage nach portionierten Geflügelprodukten. Große Restaurantketten haben ihre Hühnchen-Menüangebote im Jahr 2025 weiter ausgebaut, und auf Hühnchen spezialisierte Marken haben neue Standorte eröffnet, da Geflügel weiterhin im Mittelpunkt neuer Menüaktivitäten steht. Diese Nachfrage erfordert, dass Verarbeiter konsistente Größen-, Sicherheits- und Lieferspezifikationen erfüllen. Restaurantgruppen in China, Indien und Vietnam erweitern ihre Netzwerke, was die Nachfrage nach integrierten Verarbeitern mit dedizierter Weiterverarbeitungskapazität erhöht. Zentralisierte Verteilungszentren in Südostasien unterstützen zudem langfristige Beschaffungsbeziehungen zwischen Gastronomiebetreibern und exportzertifizierten Lieferanten. Der Markt für verarbeitetes Geflügelfleisch profitiert, wenn Franchisevereinbarungen und standardisierte Menüs den Einkauf weniger abhängig von kurzfristigen Verbraucherentscheidungen machen.
Wachsendes Verbraucherbewusstsein für die Nährwertvorteile von Geflügel
Klare Proteininformationen können die Attraktivität von verarbeitetem Geflügel bei gesundheitsbewussten Käufern steigern. Produkte, die Zutattransparenz und eine erkennbare Proteinquelle betonen, können auf Bedenken reagieren, die häufig mit verarbeiteten Lebensmitteln verbunden werden. Hühnerwurst-Produkte mit Clean-Label haben 17 g bis 18 g Protein pro 2-Würstchen-Portion beworben, was zeigt, wie Nährwertangaben in der Produktpositionierung eingesetzt werden. Dieser Ansatz ermöglicht es verarbeitetem Geflügel, Kunden zu bedienen, die sowohl Bequemlichkeit als auch ein klares Nährwertversprechen suchen. Produktinnovationen umfassen auch neue Geschmacksrichtungen, Formen und Formate, die etablierte Kategorien auffrischen, ohne dass Verbraucher ihre Essgewohnheiten ändern müssen. Der Markt für verarbeitetes Geflügelfleisch kann diese Veränderungen nutzen, um Markenangebote zu unterstützen, bei denen Vertrauen in die Zutaten und gleichbleibende Qualität eine Rolle spielen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | |
|---|---|---|---|
| Risiko der aviären Influenza und anderer Geflügelkrankheiten | -1.3% | Global; akut in Brasilien, den Vereinigten Staaten, Europa und Südostasien; Ausstrahlungseffekte auf alle importabhängigen Märkte | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Regulierungsanforderungen | -0.6% | Nordamerika, Europa und hochkonforme Exportmärkte weltweit | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch frisches und unverarbeitetes Geflügelfleisch | -0.4% | Traditionelle Nassmärkte im Asien-Pazifik-Raum; Subsahara-Afrika; ländliche Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Wachsender Wettbewerb durch alternative Proteinprodukte | -0.4% | Nordamerika, Europa, städtisches Indien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko der aviären Influenza und anderer Geflügelkrankheiten
Hochpathogene aviäre Influenza kann schnell zu einem Handels- und Lieferkettenproblem für den Markt für verarbeitetes Geflügelfleisch werden. Eine 2025 in Applied Economic Perspectives and Policy veröffentlichte, von Fachleuten begutachtete Studie ergab, dass staatliche Handelsbeschränkungen während des Ausbruchs in den Vereinigten Staaten von 2022 bis 2023 mit einem Rückgang des realen Exportwerts um 60 % verbunden waren, während Beschränkungen auf Kreisebene mit einem Rückgang von 16 % verbunden waren[2]. Die unterschiedlichen Ergebnisse zeigen, warum der geografische Umfang einer Beschränkung für Exporteure von Bedeutung ist. Der Ausbruch auf einem Nutzgeflügelbetrieb in Brasilien im Mai 2025 führte zu einem landesweiten Einfuhrverbot durch China und zu Beschränkungen, die den Handel mit der Europäischen Union betrafen. Beschaffungsteams benötigen daher diversifizierte Bezugsquellen und verifizierte Biosicherheitskontrollen. Große Einzel- und Restaurantkäufer werden Lieferanten, die während lokaler Seuchenereignisse Lieferungen aufrechterhalten können, möglicherweise höher bewerten.
Strenge Lebensmittelsicherheits- und Regulierungsanforderungen
Lebensmittelsicherheitsanforderungen erhöhen die betriebliche Komplexität für Geflügelverarbeiter. Der Food Safety and Inspection Service des Landwirtschaftsministeriums der Vereinigten Staaten führte im Jahr 2025 440 Lebensmittelsicherheitsbewertungen in Betrieben für verzehrfertige Fleisch- und Geflügelprodukte durch, 52 % mehr als im vergleichbaren Zeitraum 2024. Verarbeiter müssen Pathogenkontrolle, Rückverfolgbarkeitsnachweise, Produktkennzeichnung und Inspektionsbereitschaft verwalten. Der US-amerikanische Standard „Product of USA” für Geflügel, der ab Januar 2026 durchgesetzt wird, erfordert, dass die gesamte Produktionskette in den Vereinigten Staaten angesiedelt ist. Exporteure unterliegen zudem den Anforderungen des Lebensmittelrechtsrahmens der Europäischen Union sowie Halal-Standards wie GSO 993:2015 in den Märkten des Golfkooperationsrats. Diese Compliance-Faktoren können größeren integrierten Unternehmen einen Vorteil verschaffen, da sie Zertifizierungs- und Überwachungskosten auf größere Produktionsvolumina verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Huhn deckt breite Nachfrage ab, während Truthahn bei Spezialprodukten expandiertHuhn hielt im Jahr 2026 einen Marktanteil von 76,45 % am Markt für verarbeitetes Geflügelfleisch, gestützt durch seinen Einsatz in Einzelhandels-, Restaurant- und Heimmahlzeitenformaten. Seine Position spiegelt die weitverbreitete Akzeptanz in verschiedenen Ernährungsweisen und seine Eignung für Nuggets, Würstchen, Aufschnittprodukte, Tenders und marinierte Artikel wider. Tyson Foods führte 2025 seine aktualisierte Mega Dino Nuggets-Linie im Masseneinzelhandel ein. Die Nugget-Produkte des Unternehmens machten 21 % des Tyson-Absatzvolumens aus, während die Verkäufe von gefrorenen Hühnernuggets im vorangegangenen Jahr um fast 18 % auf einen Kategoriewert von 1,10 Milliarden USD stiegen. Die Nachfrage nach Schenkelfleisch unterstützt zudem mehr marinierte und zubereitete Anwendungen. Dies fördert Investitionen in Verarbeitungssysteme, die Zuschnitte, die in Mahlzeitenbausätzen und Schnellrestaurantmenüs verwendet werden, effizient vorbereiten können.
Truthahn soll zwischen 2027 und 2032 mit einem CAGR von 5,67 % wachsen, der höchsten Rate innerhalb der Geflügelfleischverarbeitungsbranche nach Produkttyp. Er wird als magerere Wahl für Würstchen, Aufschnittprodukte und Fleischbällchen positioniert. Das Argument für Truthahn beruht auf seiner Fähigkeit, Abwechslung zu bieten, ohne Kunden von geflügelbasierten Proteinen wegzubewegen. In Europa können nachhaltige Lebensmittelkennzeichnungsanforderungen und Beschaffungsziele des Einzelhandels die Attraktivität von Produkten mit einem niedrigeren Emissionsprofil als Rindfleisch stärken. Hersteller können Truthahn nutzen, um Produktsortimente zu erweitern, bei denen Käufer nach vertrauten Proteinen mit einem anderen Nährwertprofil suchen. Das Segment bleibt kleiner als Huhn, aber seine Produktrolle kann Premium- und differenzierte Geflügellinien unterstützen.


Nach Form:
Nuggets behalten ihre Marktstellung, während Würstchen an Haushaltsrelevanz gewinnenNuggets machten im Jahr 2026 45,02 % des Marktanteils für verarbeitetes Geflügelfleisch nach Form aus und sind damit das größte verarbeitete Format. Ihre Marktstellung wird durch die breite Bekanntheit in Haushalten und den starken Einsatz in Restaurantmenüs gestützt. Neuartige Formen, größere Portionen und von Restaurants inspirierte Geschmacksrichtungen bringen neue und wiederkehrende Käufer zu diesem Format. Diese Produkte werden auch über Kindermahlzeiten hinaus eingesetzt, einschließlich als Snacks für Erwachsene und für schnelle Mahlzeiten. Aufschnittprodukte bedienen weiterhin Einzelhandels- und Gastronomiebetriebe in Nordamerika und Europa. Ihr Wachstum ist dort begrenzter, wo Käufer auf Natriumgehalt, Konservierungsstoffe und Zutatenlisten achten.
Würstchen sollen von 2027 bis 2032 mit einem CAGR von 5,84 % wachsen, der schnellsten Rate unter den Formsegmenten. Die Marktgröße für verarbeitetes Geflügelfleisch bei Würstchen wird durch Geschmacksentwicklung, Proteinangaben und Clean-Label-Reformulierung gestützt. Hühner- und Truthahnwürste können zu Frühstück, Grillen, Snacks und Mahlzeitenvorbereitung passen, was saisonübergreifende Wiederholungskäufe unterstützt. Im Vereinigten Königreich stiegen die Verkäufe von Hühnerwürsten um 30,00 % im Jahresvergleich, während der Gesamtwert der Frischworst-Verkäufe um 1,60 % und die Kaufhäufigkeit um 3,40 % zunahmen. Tenders und Marinaden bleiben für Gastronomiebetreiber nützlich, die Standardportionen benötigen. Fleischbällchen gewinnen in den Märkten des Asien-Pazifik-Raums und des Nahen Ostens und Afrikas an Bedeutung, wo das Format an lokale Mahlzeitenpräferenzen angepasst werden kann.
Nach Vertriebskanal:
Lebensmitteleinzelhandel bietet Skalierung, während der Außer-Haus-Markt vertraglich gebundene Nachfrage aufbautDer Lebensmitteleinzelhandel machte im Jahr 2026 58,64 % des Marktanteils für verarbeitetes Geflügelfleisch aus. Supermärkte und Verbrauchermärkte bleiben zentral, da sie Tiefkühlbereiche, eine breite Produktauswahl und regelmäßige Haushaltsauffüllung bieten. Mit steigendem Tiefkühlgerätebesitz in städtischen Haushalten im Asien-Pazifik-Raum und in Afrika können Einkäufe von täglichen Nassmärktbesuchen hin zu wöchentlichen oder zweiwöchentlichen Einzelhandelsausflügen verlagert werden. Diese Verlagerung begünstigt verpackte Produkte und kann die pro Besuch gekaufte Menge erhöhen. Online-Verkäufe bieten einen weiteren Weg in Sekundärstädte, in denen die konventionelle Kühlkettenabdeckung noch im Aufbau ist. Convenience-Stores unterstützen zudem kleinere Packungsgrößen für jüngere, alleinlebende und unterwegs konsumierende Verbraucher.
Der Außer-Haus-Markt soll von 2027 bis 2032 mit einem CAGR von 5,38 % wachsen, der höchsten Rate unter den Vertriebskanälen. Restaurants, Hotels, institutionelle Caterer und Gastronomiebetreiber benötigen konsistente Produkte, die wiederholten Spezifikationen entsprechen. Die Expansion von Schnellrestaurants im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika schafft eine wiederkehrende Nachfragebasis für Verarbeiter mit zuverlässigen Weiterverarbeitungslinien. Franchisevereinbarungen und standardisierte Menüs können mehrjährige Einkaufsbeziehungen unterstützen. Thailands verarbeitete Hühnchenlieferungen nach Japan zeigen den Wert dieses Kanals, da 44,50 % der thailändischen verarbeiteten Hühnchenexporte nach Japan gerichtet sind und hauptsächlich mit der Gastronachfrage verbunden sind.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,69 % an der Marktgröße für verarbeitetes Geflügelfleisch. Die Nachfragebasis der Region vereint große Bevölkerungen, ein schnelleres städtisches Leben und eine schrittweise Verlagerung hin zu formalen Einzelhandels- und Gastronomieversorgungssystemen. China bleibt wertmäßig bedeutend, obwohl seine Geflügelbedingungen im Jahr 2025 durch inländisches Überangebot, niedrigere Lebendgeflügelpreise und schwächere Verbraucherausgaben beeinträchtigt wurden. Indien und Vietnam haben mehr Spielraum für die Ausweitung verarbeiteter Formate, da Kühlketteninvestitionen und Online-Zugang in Sekundärstädten zunehmen. Vietnams Marktzugangsvereinbarung mit Südkorea vom April 2026 bietet zertifizierten Verarbeitern einen praktischen Weg in einen höherwertigen Exportkanal und erhöht die Aufmerksamkeit für Sanitärdokumentation[3].
Naher Osten und Afrika
Der Nahe Osten und Afrika sollen von 2027 bis 2032 mit einem CAGR von 5,79 % wachsen, gestützt durch Halal-Produktnachfrage und breitere Schnellrestaurantnetzwerke. Die GSO 993:2015-Zertifizierung ist ein wesentlicher Compliance-Faktor im Golfkooperationsrat, da sie beeinflusst, welche Lieferanten Halal-sensible Kunden bedienen können. Saudi-Arabien entwickelt Lebensmittelverarbeitungskapazitäten durch Lokalisierungsprogramme und Investitionen in den Jeddah Food Cluster. Die Investition kann die Abhängigkeit von importierten Fertigprodukten verringern, während die Nachfrage nach importierten Rohstoffen und spezialisierten Vorleistungen erhalten bleibt. Verarbeiter mit etablierter Zertifizierung und lokalen Partnerschaften können besser positioniert sein, um Marken- und Mehrwertprodukte zu liefern, da städtische Bevölkerungen die Kundenbasis für gefrorene, gegarte und kochfertige Formate erweitern.
Nordamerika, Europa und Südamerika
Nordamerika konzentriert sich auf mehrwerthaltige zubereitete Lebensmittel, und Tyson Foods meldete für das Geschäftsjahr 2025 einen Umsatz von 54,44 Milliarden USD und erwartet für das Geschäftsjahr 2026 ein bereinigtes Betriebsergebnis im Hühnchenbereich von 1,25 Milliarden USD bis 1,50 Milliarden USD. Europa bevorzugt weiterhin Hühnchen als erschwingliches Protein, während Kennzeichnungs- und Lebensmittelsicherheitsanforderungen die Produktentwicklung beeinflussen. Südamerika bleibt eine Exportversorgungsbasis, aber Seuchenereignisse können den Marktzugang stören und Handelsvolumina umlenken, wie das aviäre Influenza-Ereignis in Brasilien im Jahr 2025 gezeigt hat. Thailands verarbeitete Hühnchenexporte wuchsen von Januar bis August 2025 volumenmäßig um 3,10 %, was zeigt, wie alternative Lieferanten reagieren können, wenn Brasilien mit Einschränkungen konfrontiert ist.
Wettbewerbslandschaft
Marktkonzentration
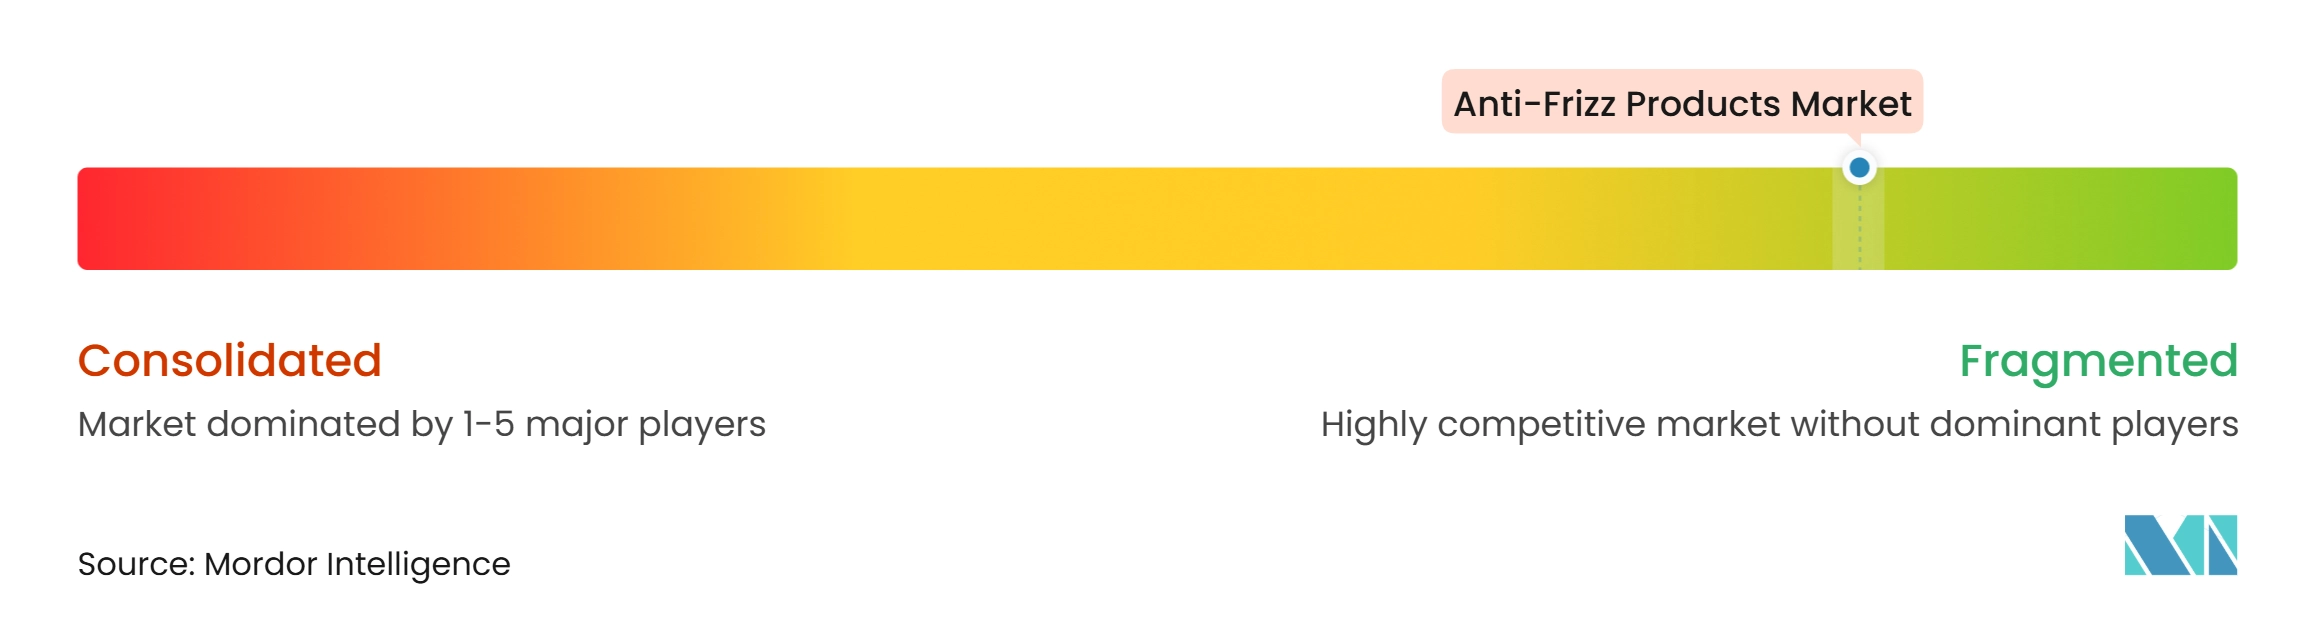
Der Markt für verarbeitetes Geflügelfleisch weist eine fragmentierte Struktur mit einem niedrigen Konzentrationsgrad auf. Der Wettbewerb im Markt für verarbeitetes Geflügelfleisch umfasst globale Fleischunternehmen, regionale Geflügelintegratoren und lokale Verarbeiter, die bestimmte Länder oder Kundengruppen bedienen. Tyson Foods, JBS über Pilgrim's Pride und Seara, BRF sowie Charoen Pokphand Foods verstärken ihren Fokus auf Marken-, gegarte und weiterverarbeitete Produkte. Der Markt für verarbeitetes Geflügelfleisch reagiert auf eine Verlagerung, die den Wert von Produkten widerspiegelt, die weniger Rohstoffpreisschwankungen ausgesetzt sind als rohe Geflügelzuschnitte. Skalierung bleibt wichtig, da große Verarbeiter Lebensmittelsicherheitssysteme, Kühlkettenoperationen und Exportdokumentation finanzieren können. Regionale Unternehmen können jedoch wettbewerbsfähig bleiben, wo sie über lokale Distribution, anerkannte Halal-Zertifizierungen oder enge Beziehungen zu Restaurantketten verfügen.
Pilgrim's Pride investiert 400 Millionen USD in eine Fertigwarenanlage im Walker County, Georgia, wobei das Projekt darauf abzielt, seine Kapazität für gegarte Hühnchenprodukte in den Vereinigten Staaten zu verdoppeln. BRF genehmigte eine Investition von 160 Millionen USD für eine Anlage für verarbeitetes Geflügel- und Rindfleisch in Jeddah durch ein Gemeinschaftsunternehmen mit der Halal Products Development Company. Charoen Pokphand Foods und NH Foods begannen im Mai 2026 die Produktion in ihrer Anlage in Chachoengsao unter der Marke CP Nippon. Diese Schritte zeigen, wie Kapazitätsinvestitionen, lokale Partnerschaften und Verarbeitungskenntnisse kombiniert werden können, um höherwertige Nachfrage zu bedienen. Unternehmen setzen auch Automatisierung, Sortierung, Entbeinen und Haltbarkeitstechnologien ein, um die Konsistenz zu verbessern. Der kommerzielle Vorteil ergibt sich aus der Kombination dieser Fähigkeiten mit zuverlässiger Versorgung und kundenspezifischen Produktspezifikationen.
Kleinere Verarbeiter in Vietnam, der Ukraine und Subsahara-Afrika können Zugang gewinnen, wenn sie Exportgenehmigungen erhalten und konforme Betriebe entwickeln. Ihre Chance ist am stärksten in Märkten, in denen große Lieferanten keine zuverlässige Vertriebsabdeckung haben. Sekundärstädte in Indien, Südostasien und Subsahara-Afrika sind schwer zu bedienen, wenn die Kühlketteninfrastruktur begrenzt ist. Verarbeiter, die zuerst in Logistik investieren, können in diesen Gebieten einen praktischen Vorteil erlangen. Gleichzeitig können Seuchenausbrüche Lieferanten mit mehreren genehmigten Produktionsursprüngen begünstigen. Große Käufer werden die Versorgungsresilienz wahrscheinlich neben Preis und Produktqualität bewerten. Dies lässt das Wettbewerbsumfeld sowohl für multinationale Unternehmen als auch für leistungsfähige regionale Lieferanten offen.
Marktführer in der Branche für verarbeitetes Geflügelfleisch
-
Tyson Foods
-
JBS S.A.
-
BRF S.A
-
Pilgrim's Pride Corporation
-
Hormel Foods Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verarbeitetes Geflügelfleisch Unternehmen in diesem Bericht
- Tyson Foods
- JBS S.A.
- BRF S.A.
- Cargill, Incorporated
- Pilgrim’s Pride Corporation
- Perdue Farms, Inc.
- Wayne-Sanderson Farms, Inc.
- Koch Foods, Inc.
- Foster Farms
- Hormel Foods Corporation
- Marfrig Global Foods S.A.
- Maple Leaf Foods Inc.
- Charoen Pokphand Foods Public Company Limited
- NH Foods Ltd.
- Suguna Foods Private Limited
- Industrias Bachoco, S.A.B. de C.V.
- OSI Group, LLC
- Continental Grain Company
- New Hope Liuhe Co., Ltd.
- Al-Watania Poultry
Neueste Industrielle Entwicklungen in Markt für verarbeitetes Geflügelfleisch
- Juli 2026: Perdue Foods führte POWERED ein, eine proteinreiche Hühnchenlinie mit leicht panierten Hühnchenbissen, -streifen und -nuggets. Die Produkte boten 50 % mehr Protein als die traditionellen vollständig panierten Hühnchenprodukte des Unternehmens. Die Markteinführung war auch Teil einer umfassenderen Portfolioerweiterung, die Bio-Nuggets, Knoblauch-Parmesan-Flügel und tierförmige Nuggets umfasste.
- Januar 2026: Tanmiah führte eine neue Linie gefrorener panierter Hühnchenprodukte ein, die vollständig aus 100 % frischem saudischen Hühnchen hergestellt wird. Das Portfolio umfasste Hühnernuggets, -streifen, -filets und -burger in mehreren Geschmacksrichtungen, darunter koreanisch inspirierte Varianten und gemüseinfundierte Panierungen. Die Markteinführung richtete sich sowohl an Einzelhandels- als auch an Gastronomiekanäle und unterstützte die Expansion des Unternehmens in Mehrwert-Geflügelprodukte.
- September 2025: Tyson Foods führte Tyson Chicken Cups ein, eine Reihe individuell verpackter, gefrorener Hühnchenprodukte, die für einen bequemen Verzehr unterwegs konzipiert sind. Das Portfolio umfasste gegrillte knochenlose Hühnchenbissen, leicht panierte Hühnchenbissen, panierte Popcorn-Hühnchenbissen und mini dinosaurierförmige Nuggets. Jeder 150-Gramm-Becher enthielt mindestens 30 Gramm Protein und konnte in der Mikrowelle innerhalb von zwei Minuten zubereitet werden.
- April 2025: Applegate Farms erweiterte sein gefrorenes Hühnchenportfolio mit der Einführung von Applegate Naturals Leicht Panierten Hühnchen-Tenders und Leicht Paniertem Popcorn-Hühnchen. Die Produkte wurden aus ganzen Stücken weißem Hühnchenfleisch hergestellt, das ohne Antibiotika aufgezogen wurde, und verfügten über glutenfreie Reismehlpanierungen.
Umfang des globalen Marktberichts für verarbeitetes Geflügelfleisch
Der Markt für verarbeitetes Geflügelfleisch bezieht sich auf die Produktion, Verarbeitung, Verpackung und den Vertrieb von Geflügelfleischprodukten, die einer Konservierung oder wertschöpfenden Verarbeitung unterzogen wurden, um ihre Haltbarkeit, Bequemlichkeit, ihren Geschmack und ihre Verwendbarkeit zu verbessern.
Der Markt für verarbeitetes Geflügelfleisch ist nach Produkttyp, Form, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Huhn, Truthahn und sonstiges Geflügelfleisch unterteilt. Nach Form ist der Markt in Nuggets, Aufschnittprodukte, Würstchen, Tenders/Marinaden, Fleischbällchen und sonstige Formen, einschließlich Patties, Filets und Burger, kategorisiert. Nach Vertriebskanal ist der Markt in Außer-Haus-Markt und Lebensmitteleinzelhandel unterteilt. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert, mit weiterer Analyse der wichtigsten Länder innerhalb jeder Region. Die Marktgröße wurde für alle oben genannten Segmente wertmäßig in USD ermittelt.
Segmentierungsübersicht
| Huhn |
| Truthahn |
| Sonstiges |
| Nuggets |
| Aufschnittprodukte |
| Würstchen |
| Tenders/Marinaden |
| Fleischbällchen |
| Sonstiges (Patties, Filets, Burger) |
| Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelskanäle | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Huhn | |
| Truthahn | ||
| Sonstiges | ||
| Form | Nuggets | |
| Aufschnittprodukte | ||
| Würstchen | ||
| Tenders/Marinaden | ||
| Fleischbällchen | ||
| Sonstiges (Patties, Filets, Burger) | ||
| Vertriebskanäle | Außer-Haus-Markt | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für verarbeitetes Geflügelfleisch bis 2032?
Der Markt soll von 2027 bis 2032 mit einem CAGR von 4,56 % wachsen und bis 2032 27,87 Milliarden USD erreichen.
Welcher Produkttyp für verarbeitetes Geflügel hat den größten Marktanteil?
Huhn führt die Produkttypen mit einem Anteil von 76,45 % im Jahr 2026 an, da es im Einzelhandel, in der Gastronomie und in zubereiteten Formaten weit verbreitet eingesetzt wird.
Welches verarbeitete Geflügelformat wächst am schnellsten?
Würstchen sollen bis 2032 mit einem CAGR von 5,84 % expandieren, gestützt durch Geschmacksinnovation, Proteinangaben und Clean-Label-Reformulierung.
Warum sind Schnellrestaurants für Geflügelverarbeiter wichtig?
Restaurantketten benötigen konsistente, portionierte, lebensmittelsicherheitskonforme Produkte und schaffen damit eine wiederkehrende Nachfrage für integrierte Verarbeiter.