
処方薬配送サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
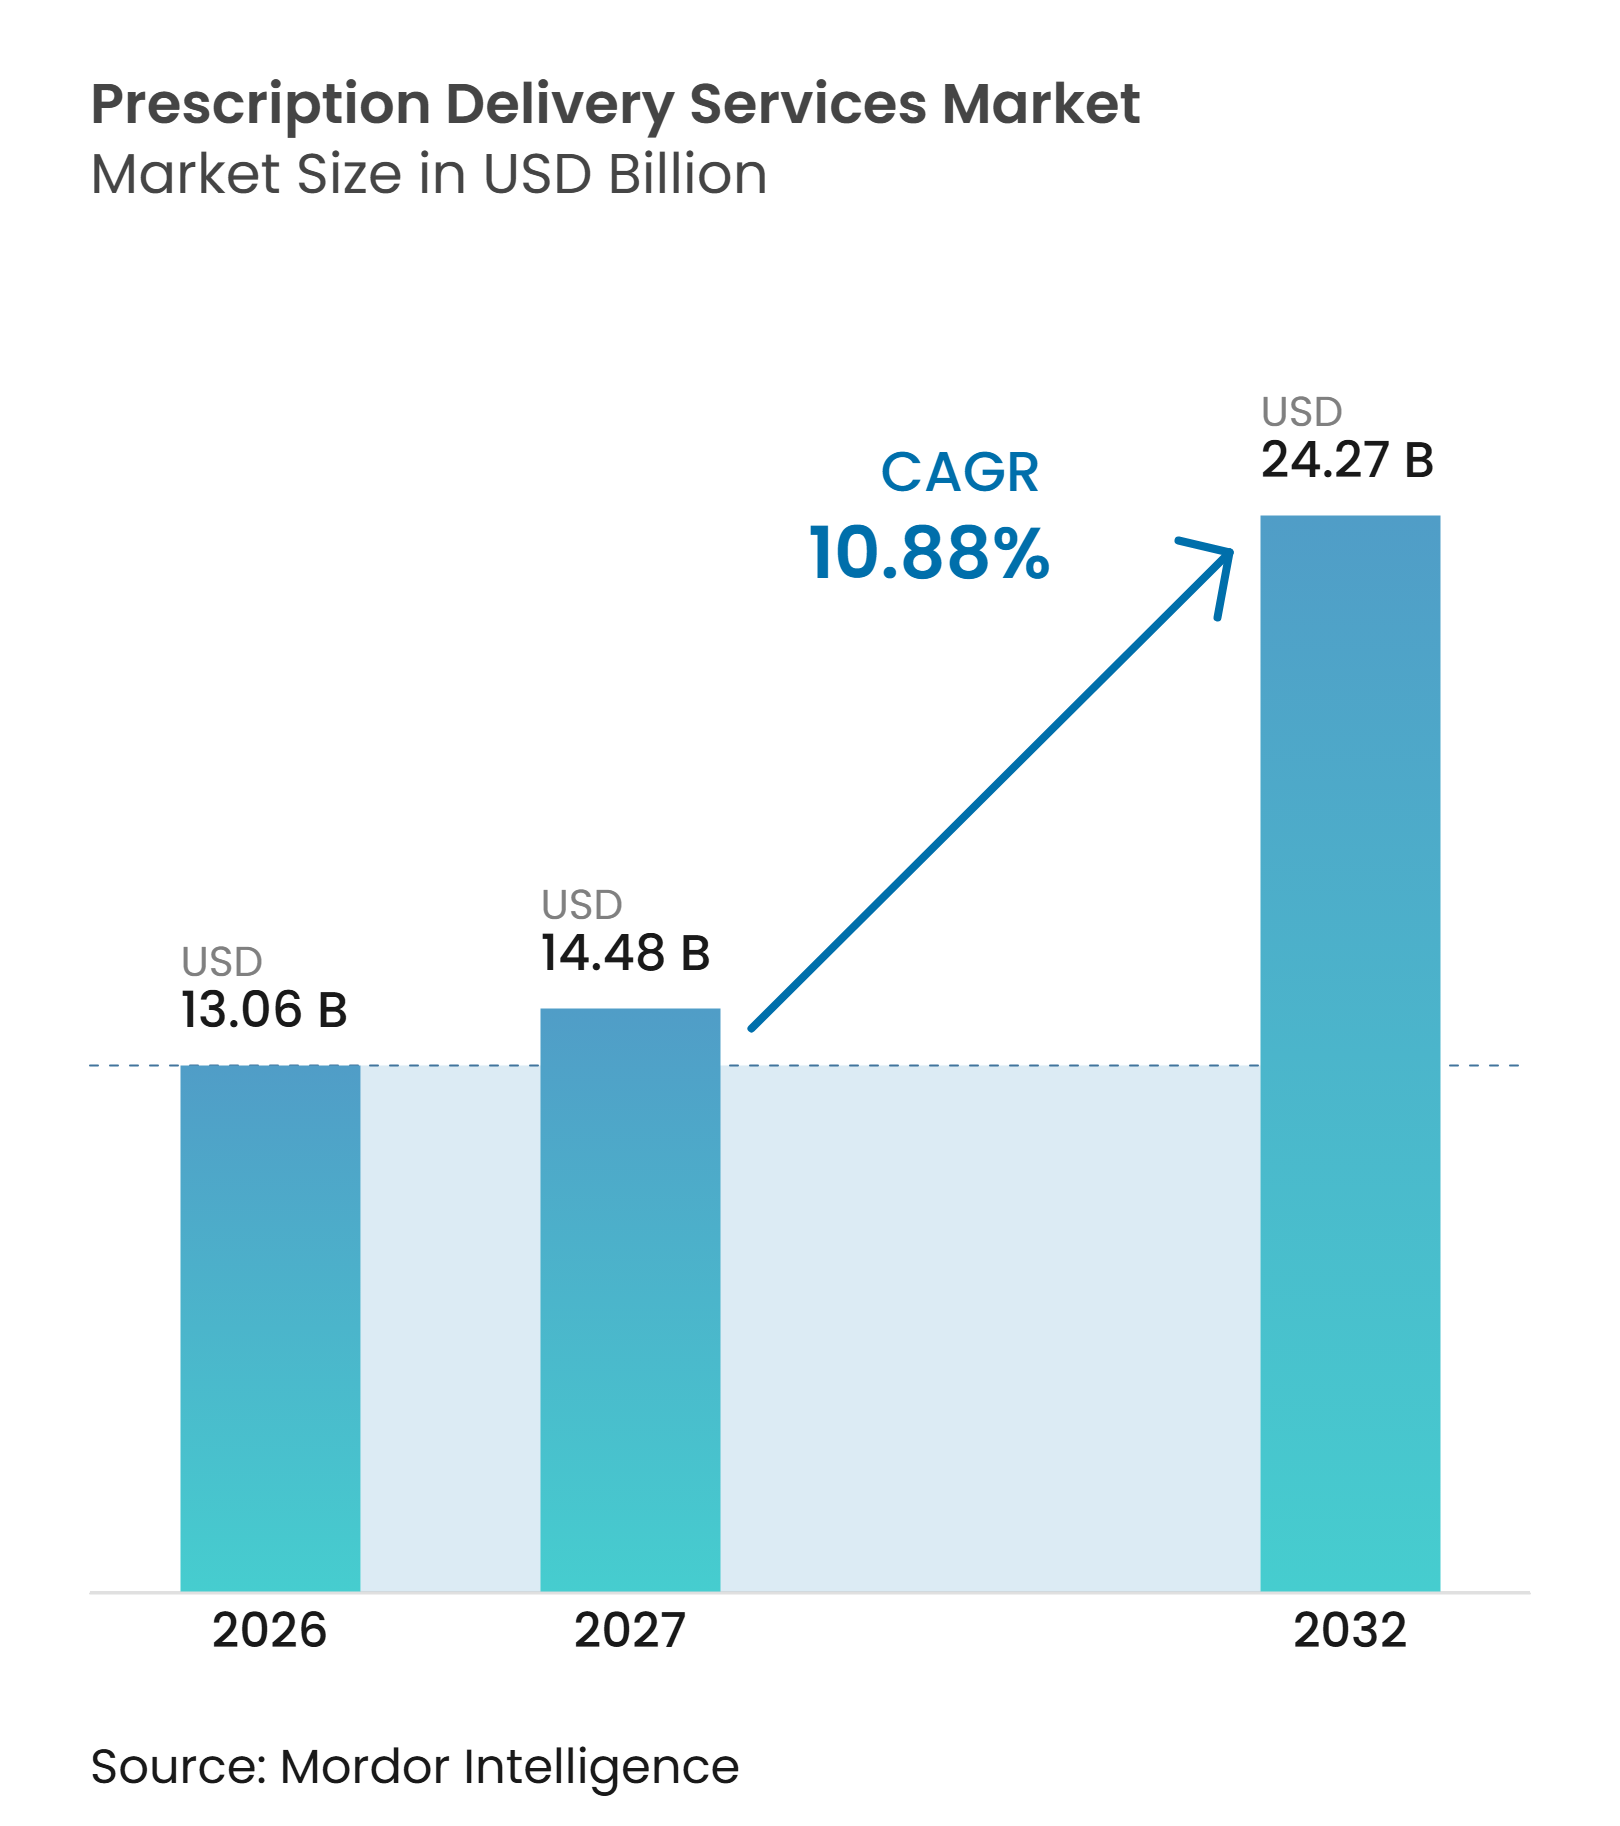
| 市場規模 (2027) | 14.48 十億米ドル |
| 市場規模 (2032) | 24.27 十億米ドル |
| 成長率 (2027 - 2032) | 10.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる処方薬配送サービス市場分析
処方薬配送サービス市場規模は、2026年の13.06 ビリオン 米ドルから2027年には14.48 ビリオン 米ドルに成長し、2027年から2032年にかけて10.88%のCAGRで2032年までに24.27 ビリオン 米ドルに達すると予測されています。
処方薬配送サービス市場は、小売薬局が店舗網を合理化し、患者がメールオーダー、デジタル、および直接患者向けチャネルをますます採用するにつれて進化しています。薬局給付管理会社(PBM)は、90日分の維持処方をメールオーダーネットワークに誘導しており、消費者の嗜好の変化を超えた需要を支えています。GLP-1薬およびその他の専門治療薬は、温度管理された取り扱いと強化された臨床サポートの必要性から、フルフィルメント要件を再形成しています。そのため市場は、処方作成、調剤、患者サポート、および配送を組み合わせた統合サービスモデルへとシフトしています。配送能力と薬剤師主導のサポートを組み合わせたオペレーターは、支払者および製薬メーカーへのサービス提供においてより有利な立場にあります。
レポートの主要なポイント
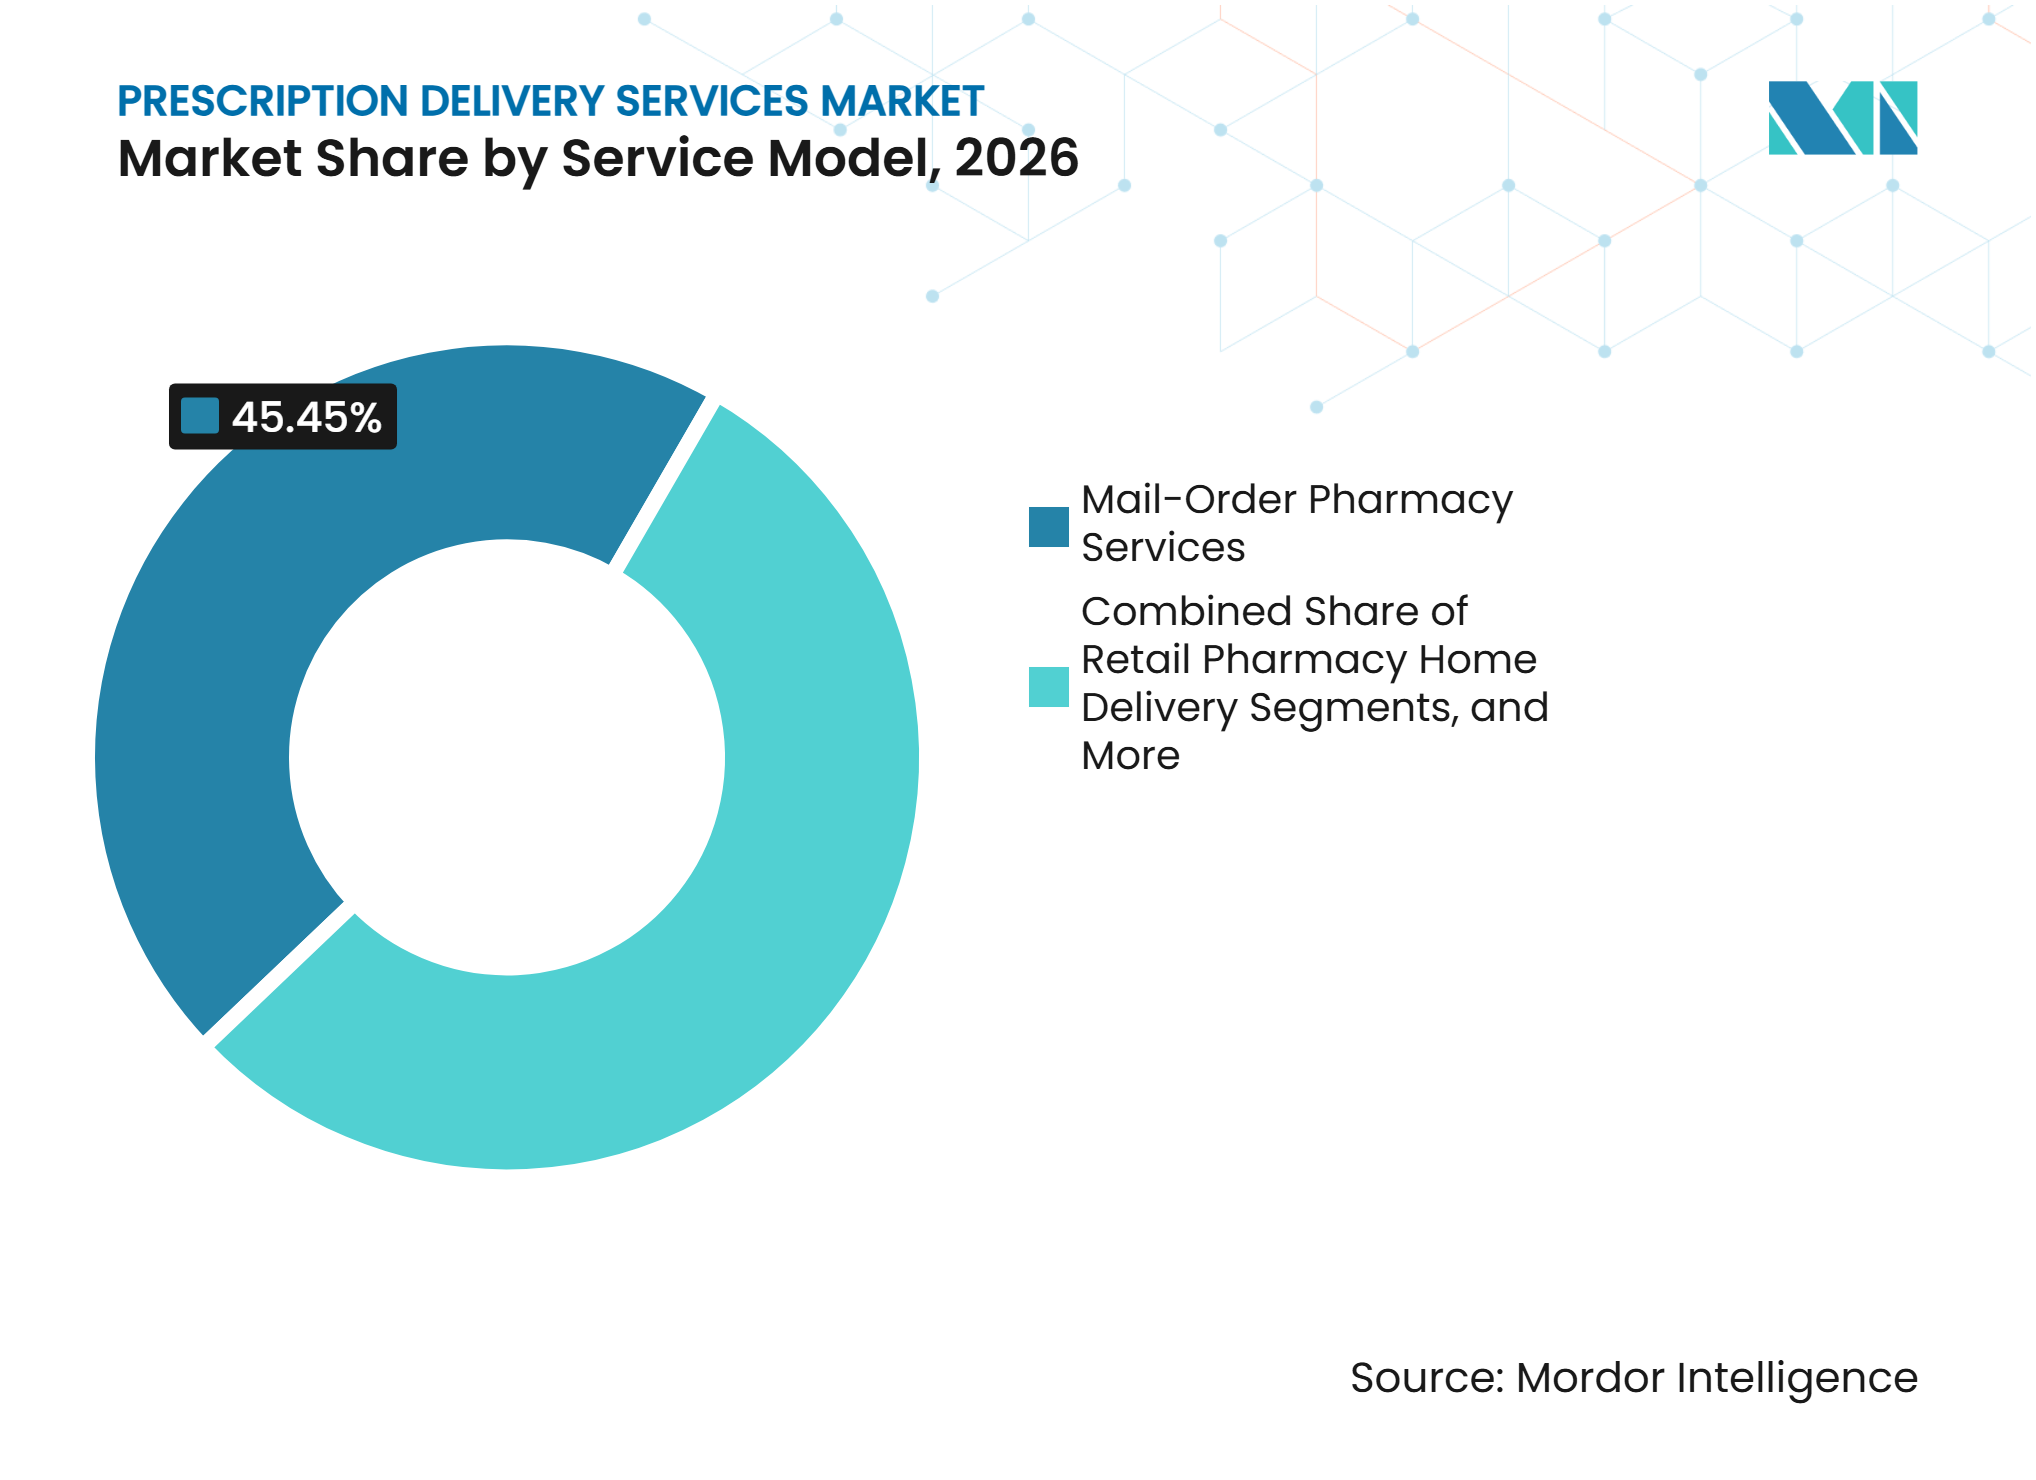
- サービスモデル別では、メールオーダー薬局サービスが2026年の処方薬配送サービス市場において45.45%のシェアを占め、デジタル薬局フルフィルメントは2032年までに11.55%のCAGRで成長すると予測されています。
- 配送モード別では、標準郵便配送が2026年の処方薬配送サービス市場において51.45%のシェアを占め、翌日配送は2032年までに13.46%のCAGRで成長すると予測されています。
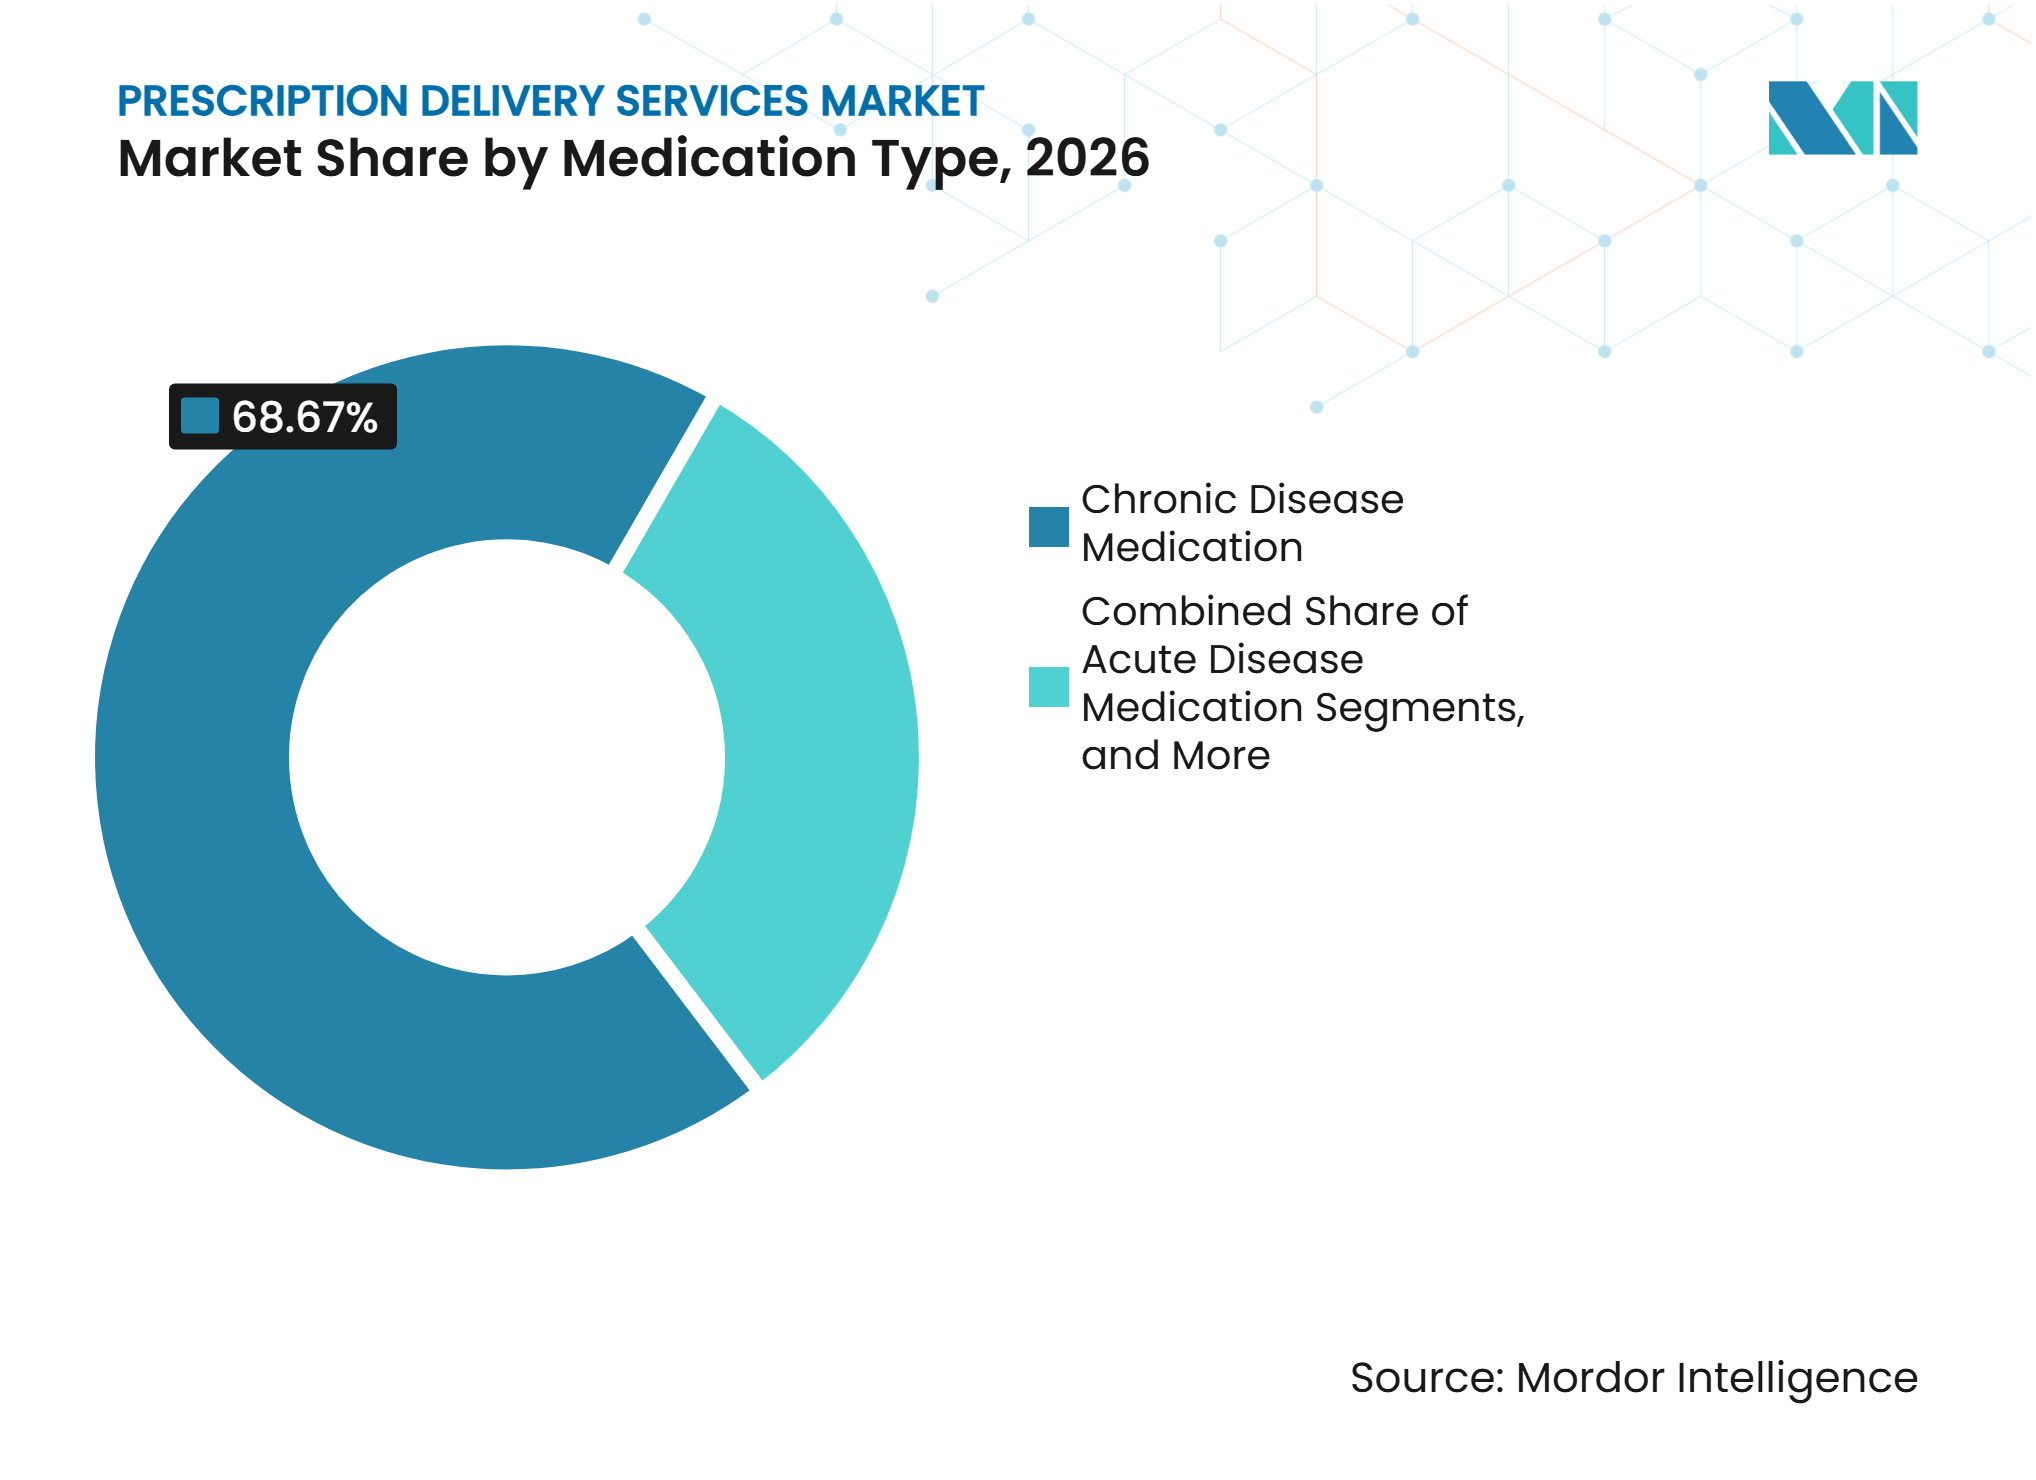
- 薬剤タイプ別では、慢性疾患薬が2026年の処方薬配送サービス市場において68.67%のシェアを占め、専門薬および生物製剤は2032年までに14.78%のCAGRで成長すると予測されています。
- 処方タイプ別では、処方箋の再調剤が2026年の処方薬配送サービス市場において72.33%のシェアを占め、新規処方は2032年までに15.44%のCAGRで成長すると予測されています。
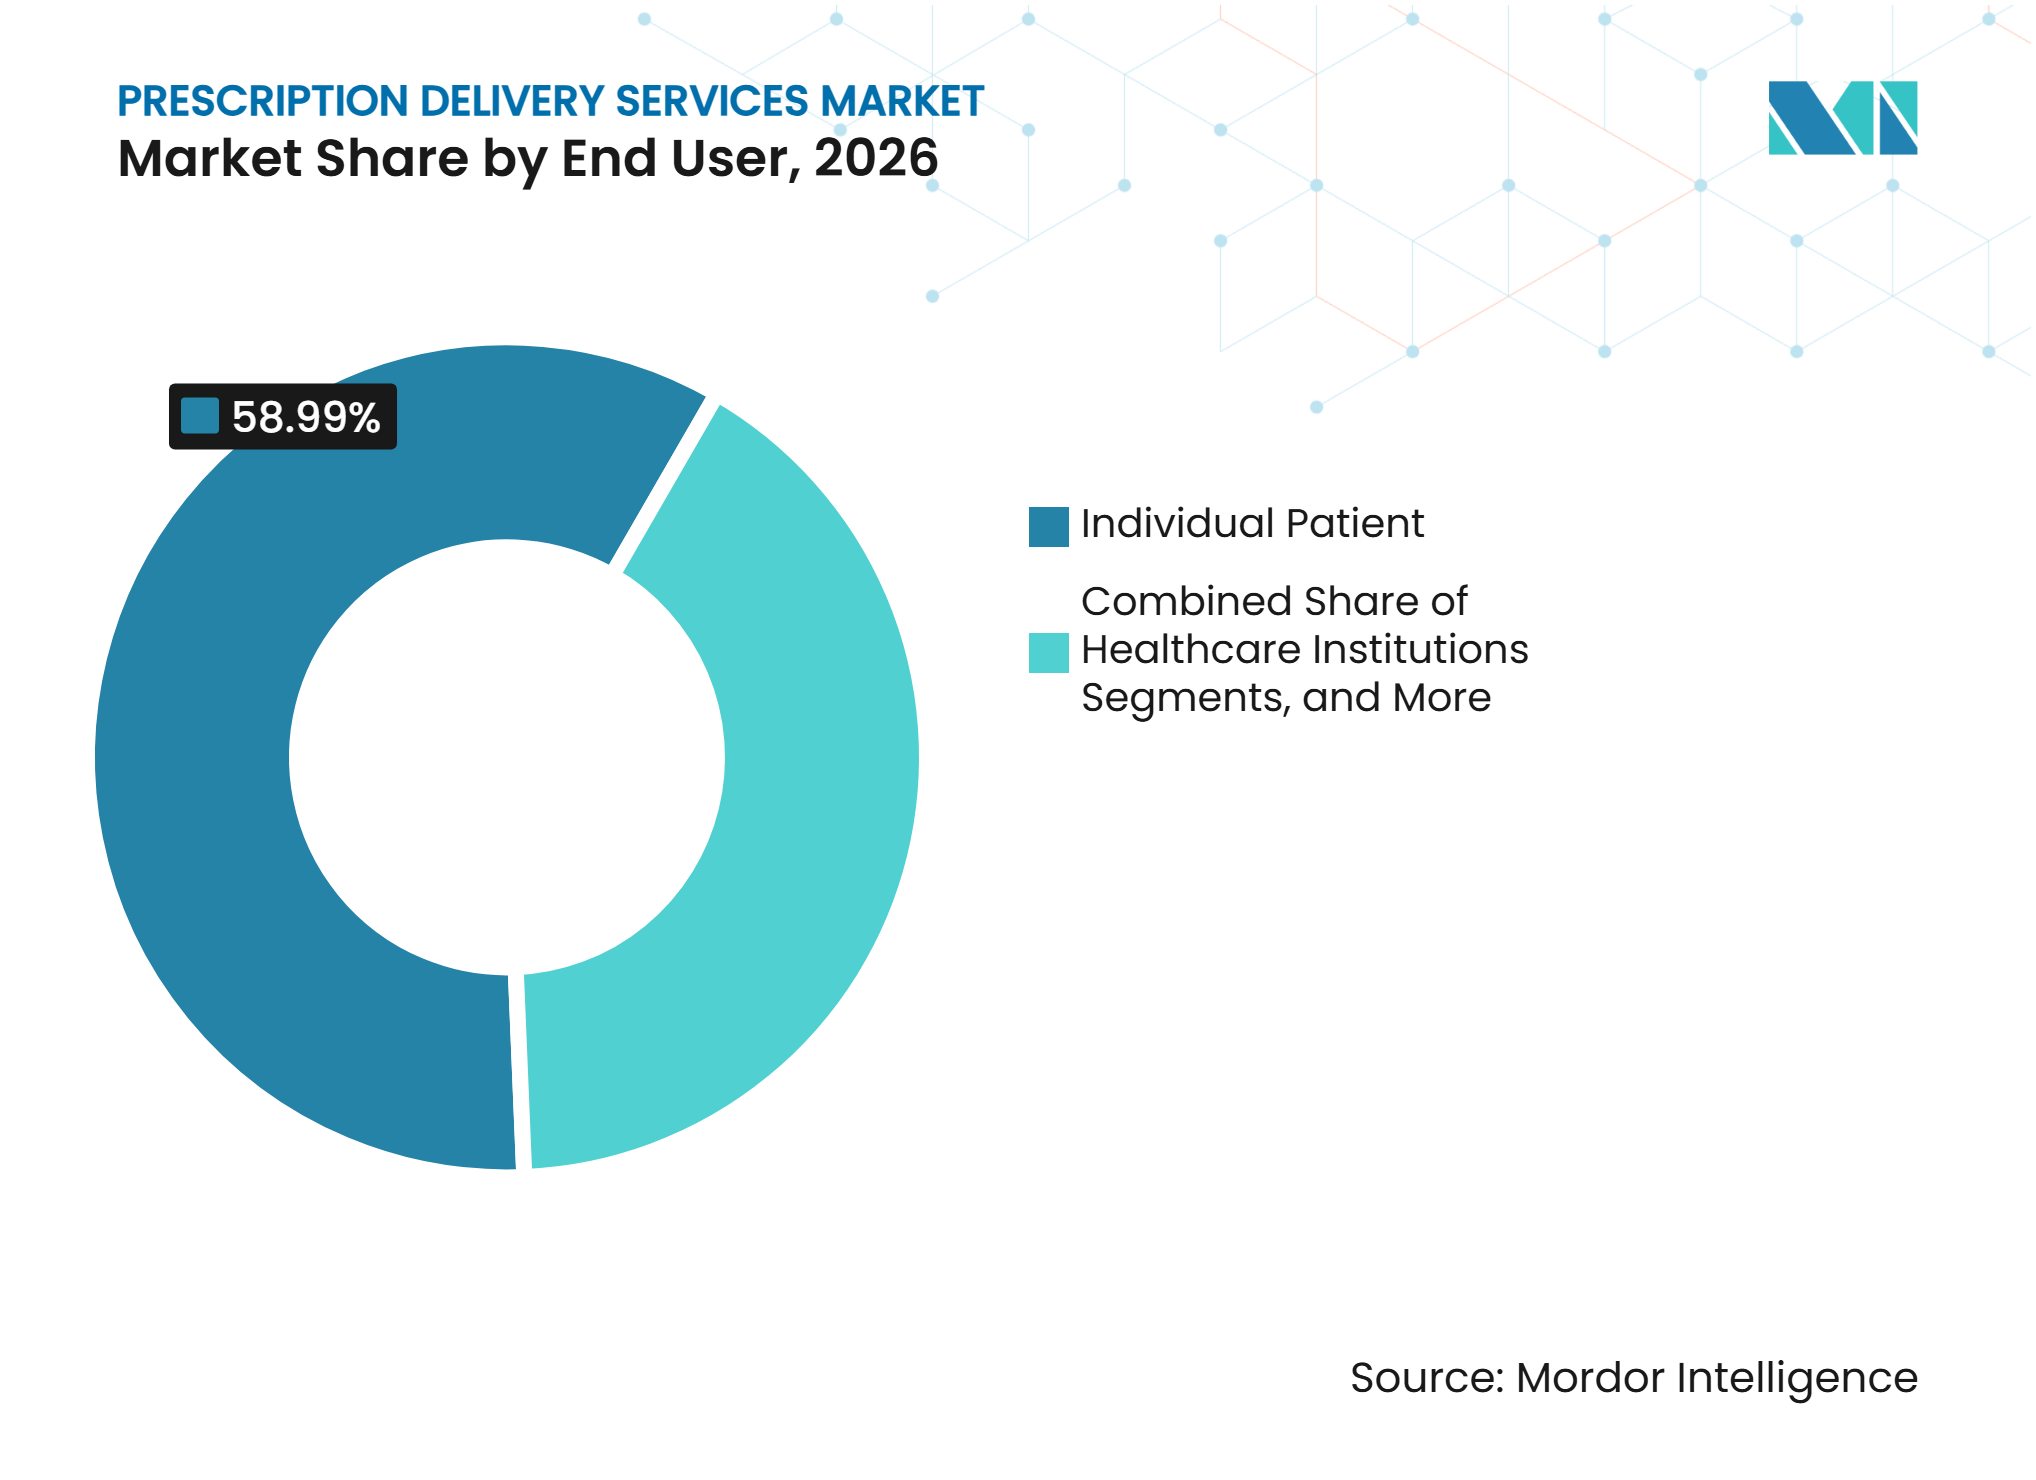
- エンドユーザー別では、個人患者が2026年の処方薬配送サービス市場において58.99%のシェアを占め、在宅医療環境は2032年までに12.32%のCAGRで成長すると予測されています。
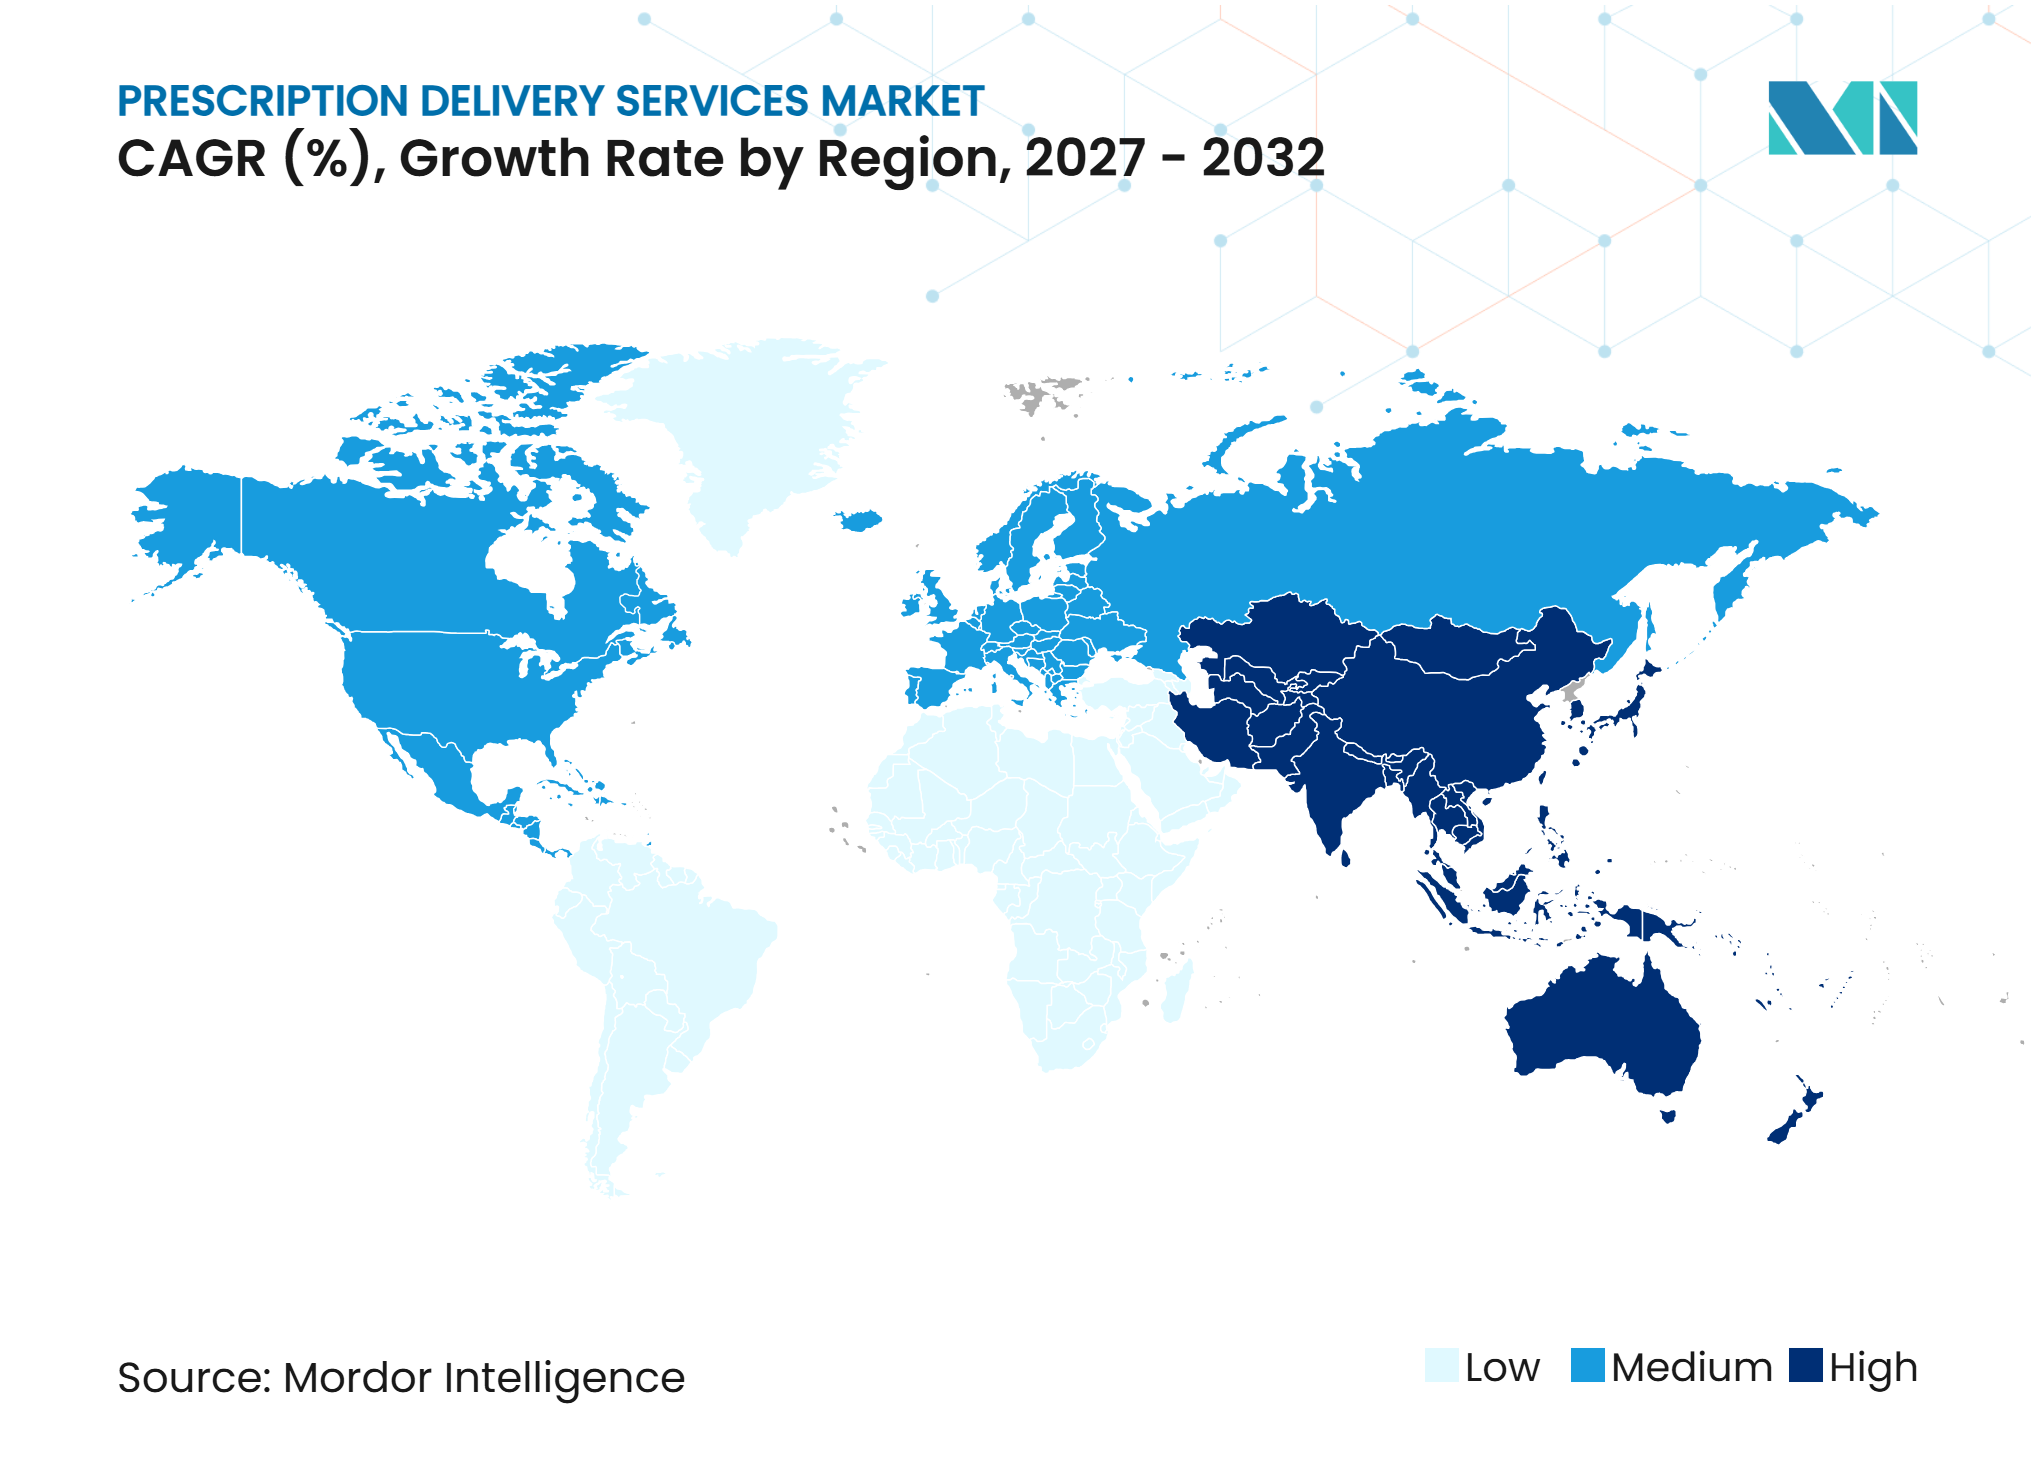
- 地域別では、北米が2026年の処方薬配送サービス市場おいて41.03%のシェアを占め、アジア太平洋地域は2032年までに14.56%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
処方薬配送サービス市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患の再調剤密度と長期日数供給処方 | +2.5% | 世界全体、北米および西欧で最も高い強度 | 長期(4年以上) |
| 遠隔医療から薬局への処方変換 | +2.1% | 北米、アジア太平洋、中東・アフリカで新興 | 中期(2〜4年) |
| 薬局過疎地域へのアクセスと農村部での移動回避 | +1.6% | 北米、南アジア、農村部のアジア太平洋 | 長期(4年以上) |
| 専門薬および高額薬の在宅フルフィルメント | +1.9% | 北米、西欧、日本 | 中期(2〜4年) |
| 自動再調剤および服薬遵守プログラムの主流化 | +1.4% | 北米、西欧 | 中期(2〜4年) |
| 医療過疎地域に到達する当日配送インフラ | +1.3% | 北米、インド、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患の再調剤密度と長期日数供給処方
高血圧、糖尿病、心血管疾患を管理する患者は、在宅配送業務を支える繰り返しの処方需要を生み出しています。在宅配送サービスは、糖尿病、高血圧、高コレステロール患者の服薬遵守をそれぞれ17.2%、18.6%、16.1%改善しました。在宅配送を通じて90日分の処方を受け取った患者は、小売薬局利用者と比較して服薬不遵守の発生が最大38%少なかったことが示されています。[1] 維持薬の在宅配送の採用拡大は、米国の消費者と雇用主に相当な節約をもたらす可能性があります。長期日数供給は、患者あたりの出荷頻度を低下させることでフルフィルメントコストも削減します。
遠隔医療から薬局への処方変換
遠隔医療は、処方薬配送サービス市場において処方生成とフルフィルメントの直接チャネルとして台頭しています。バーチャルケアプロバイダーは、別途小売薬局を訪問することなく、患者を配送重視の薬局と結びつけることができます。統合プラットフォームは、バーチャル診察中に処方者に在庫と価格情報を提供し、デジタル診察後の未調剤処方のリスクを低減します。このモデルは、即時の投薬決定と配送オプションが治療開始を支援できる体重管理ケアに特に関連しています。また、デジタルヘルスプラットフォームがより緊密な薬局パートナーシップを構築することを促進します。
専門薬および高額薬の在宅フルフィルメント
専門薬の在宅フルフィルメントは、臨床的安全性、患者アクセス、および治療継続性とますます結びついています。処方薬配送サービス市場は、複雑な治療薬を取り扱う際に、冷蔵製品、患者オンボーディング、およびフォローアップサービスをサポートする必要があります。東邦ホールディングスは2025年5月に、コールドチェーン流通ネットワークを通じて冷蔵専門薬を配送するL1MONを立ち上げました。ボルテゾミブの送による在宅自己注射は、多発性骨髄腫患者に対して実現可能性と安全性が実証されています。これらのモデルは薬剤師、看護師、または処方者のサポートを必要とし、ハブサービスの取り決めにより治療開始を改善し、中断を減らすことができます。
アクセス、自動再調剤、および当日配送インフラ
在宅配送は、薬局から遠く離れた場所に住む患者や移動に制約のある患者の服薬アクセスを改善できます。自動再調剤プログラムは、繰り返し処方の更新と配送を簡素化することで、服薬漏れを減らすことができます。Amazon Pharmacyは2026年に、約2,000の追加コミュニティを含む米国の約4,500の都市・町への当日配送を拡大する計画です。ウォルマートは2025年9月に冷蔵および再調製処方薬の全国当日配送を開始し、全国展開から1年以内に400万件以上の薬局配送注文を完了しました。確立された小売・食料品配送ネットワークは、複数の注文タイプにわたってラストマイルコストを分散させることができ、配送専業オペレーターへの圧力を生み出しています。
処方薬配送サービス市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コールドチェーンおよび温度逸脱責任 | -1.3% | 世界全体、南アジア、東南アジア、ラテンアメリカで最も深刻 | 長期(4年以上) |
| 薬局外での薬剤師カウンセリングおよび投薬エラーリスク | -0.9% | 世界全体、遠隔薬局規制のない市場で高い | 中期(2〜4年) |
| 低密度地域および配送失敗住所のラストマイル経済性 | -1.1% | 農村部の北米、サハラ以南アフリカ、農村部のアジア太平洋 | 長期(4年以上) |
| 規制薬物、本人確認、および署名確認の制約 | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コールドチェーンおよび温度逸脱責任
GLP-1療法、生物製剤、および専門注射薬は、配送全体を通じて厳格な温度管理を必要とします。多くのコールドチェーン医薬品は、輸送および引き渡し中に2℃から8℃の間を維持する必要があります。温度逸脱は医薬品を使用不能にし、交換が必要となり、薬局および物流プロバイダーに財務的・臨床的リスクをもたらします。積み込み遅延、ルート変更、および引き渡し失敗が最も高いリスクをもたらします。南アジアおよび東南アジアでは、高温と不安定な物流インフラがラストマイルの温度管理をさらに複雑にし、検証済みの包装、明確な引き渡し手順、およびリアルタイム追跡が必要です。
低密度地域および配送失敗住所のラストマイル経済性
人口密度の低さと配送失敗は、支払者または公的プログラムのサポートなしに処方薬配送を経済的に成立しないものにする可能性があります。温度感受性医薬品の引き渡し失敗は、緊急回収、再処理、および再配送を必要とし、運営コストを増加させます。配送プラットフォームはアクセス障壁を取り除くことで自己負担薬剤コストを30%削減できますが、農村部ではラストマイル支出を回避された医療費に結びつける償還モデルが必要です。低いルート密度は処方あたりの配送コストが調剤マージンを超える原因となり、カウンセリング、本人確認、署名、および規制薬物要件が運営上の複雑さを加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
メールオーダーがリードし、自動フルフィルメントがアクセスを拡大メールオーダー薬局サービスは2026年の処方薬配送サービス市場シェアの45.45%を占め、90日分の維持処方を集中型薬局に誘導するPBMプログラムによって支えられています。このモデルは予測可能な需要と運営効率を提供します。小売薬局の在宅配送も、店舗型チェーンが地域宅配サービスを追加するにつれて拡大していますが、低密度地域では収益性が依然として課題です。
デジタル薬局フルフィルメントは2032年までに11.55%のCAGRで成長すると予測されており、処方、支払い、調剤、および配送を統合しています。共有自動フルフィルメントは、小売業者、食料品チェーン、および医療システムの資本要件を削減できます。病院および専門薬局配送は制限流通治療薬に不可欠であり、遠隔薬局対応調剤はアジア太平洋地域で拡大しています。タイの食品医薬品局は2026年6月にLINE MANを遠隔薬局プラットフォームとして認定しました。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
配送モード別:
郵便量が重要性を維持しながら翌日配送需要が上昇標準郵便配送は2026年の処方薬配送サービス市場シェアの51.45%を占めています。即時配送を必要としない安定した90日分の維持処方に対してコスト効率が高いままです。このモデルは大量出荷、計画されたルート、および低い流通コストをサポートします。受け取り対応ハイブリッドサービスも、患者に受け取り時間の柔軟性を提供します。
翌日配送は2032年までに13.46%のCAGRで成長すると予測されており、温度感受性生物製剤、GLP-1薬、および急性処方によって牽引されています。Amazon Pharmacyは2026年に350以上の米国都市で3時間以内の処方配送を提供していると述べました。当日配送は緊急処方をサポートし、医薬品サプライチェーンセキュリティ法に基づくトレーサビリティ要件が統合された調剤・配送記録の必要性を高めています。
薬剤タイプ別:
慢性ケアが量を維持しながら生物製剤がサービス要件を高める慢性疾患薬は2026年の処方薬配送サービス市場シェアの68.67%を占めました。糖尿病、高血圧、心血管疾患、および甲状腺疾患は一貫した再調剤需要を生み出します。この予測可能性により、薬局は在庫を最適化し、補充を自動化し、配送ルーティングを改善できます。90日分の在宅配送は長期治療への服薬遵守もサポートできます。
専門薬および生物製剤は2032年までに14.78%のCAGRで成長すると予測されています。このセグメントは、従来の配送能力を超えたコールドチェーン取り扱い、患者教育、および臨床調整を必要とします。Amazon Pharmacyは2026年4月に、イーライリリーの経口GLP-1薬Foundayoの当日配送を米国の約3,000都市で開始しました。ウォルマートは2025年に冷蔵医薬品が薬局処方売上の30%以上を占めたと述べました。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
処方タイプ別:
再調剤が安定性を提供しながら新規処方がデジタル変換を反映処方箋の再調剤は2026年の処方薬配送サービス市場シェアの72.33%を占め、慢性疾患の継続的な治療を反映しています。薬局は繰り返し注文を使用して在庫を事前準備し、更新リマインダーを自動化できます。PBMプラットフォームおよびデジタル薬局アプリケーションは再調剤管理を簡素化し、サービス切り替えを減らす可能性があります。メールオーダープロバイダーはこの繰り返し量を管理するのに有利な立場にあります。
新規処方は2032年までに15.44%のCAGRで成長すると予測されています。遠隔医療は、臨床医の診察から薬局フルフィルメントおよび配送への直接経路を作り出し、初回調剤までの時間を短縮します。LifeMDは2026年11月に、その関連認可メールオーダー薬局が独立した臨床医評価に基づき、米国全土の適格患者にリリーのZepbound(チルゼパチド)およびFoundayo(オルフォルグリプロン)を調剤・発送すると発表しました。FDAおよびDEAの要件は、規制薬物および非規制薬物の採用に影響を与えます。
エンドユーザー別:
個人患者がリードしながら在宅医療が勢いを増す個人患者は2026年の処方薬配送サービス市場シェアの58.99%を占めました。このグループには、慢性疾患を管理する人々や、デジタルケアプラットフォームを通じてGLP-1または専門薬を受け取る患者が含まれます。利便性、移動の削減、および再調剤の継続性が主要な需要要因です。医療機関は、病院薬局、点滴、および長期ケアの薬剤管理のためにより構造化された配送モデルを必要とします。
在宅医療環境は2032年までに12.32%のCAGRで成長すると予測されています。支払者と医療システムは、選択された点滴、注射用生物製剤、および専門経口薬を外来環境から患者の自宅へとシフトしています。CarepathRxは2025年6月にSDS Rxと独占的パートナーシップを結び、在宅点滴および専門薬局の配送ソリューションを拡大しました。このモデルは臨床的監督と看護サービスとの調整を必要とします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
チャネル別:
PBMネットワークが規模を維持しながらデジタルチャネルが患者アクセスを変革支払者およびPBM在宅配送チャネルは、PBMが維持処方を管理されたメールオーダーネットワークに誘導するため、最も高い量を持っています。OptumRx、エクスプレス・スクリプツ、およびCVS ケアマークは、調剤場所に影響を与えるフォーミュラリーおよびコスト分担の取り決めを使用しています。薬局所有チャネルは、患者がデジタル注文とより迅速な配送にシフトするにつれて、CVS、ウォルグリーン、およびウォルマートにとって主要な競争領域であり続けています。
デジタルヘルスおよびeファーマシーチャネルは、バーチャル診察、処方作成、フルフィルメント、および配送を1つのインターフェースで統しています。CVS Healthは2026年第3四半期の最初の3四半期に13億7,800万処方相当を調剤し、第3四半期の処方調剤数は前年比1.9%増加しました。雇用主および政府プログラムチャネルは、プランスポンサーが服薬遵守の改善と総医療費の削減を求めるにつれて拡大できます。PBMアクセスと直接デジタル能力を持つプロバイダーは、より広い患者基盤にリーチできます。
地域分析
北米
北米は2026年の処方薬配送サービス市場において41.03%のシェアを占め、確立された薬局給付管理会社ネットワーク、大規模なメールオーダー業務、および当日配送能力への投資によって支えられています。Amazon Pharmacyは2026年に米国の約4,500の都市・町で当日処方配送を提供する計画であり、ウォルマートは2025年9月に冷蔵および再調製処方薬への全国当日配送を拡大しました。冷蔵GLP-1療法の使用増加は、より迅速な温度管理配送への需要を牽引しています。DEA要件、州薬局委員会規制、および薬局認定基準が引き続き運営環境を形成しています。
アジア太平洋
アジア太平洋地域は、クイックコマースプラットフォームと拡大する薬局ネットワークに牽引され、2032年までに14.56%のCAGRで成長すると予測されています。インドでは、Apollo 24/7が6,500以上のApollo Pharmacy店舗を通じてデリーNCR注文の48%を19分以内に配送し、19,000以上のピンコードをカバーしました。この地域はまた、在宅配送サービスをサポートするためにeプレスクリプション規制と遠隔薬局基準の発展にも依存しています。プロバイダーが主要都市部を超えて拡大するにつれて、コンプライアンス要件は認可プラットフォームと非公式なオンライン医薬品販売業者を差別化する上でますます重要になっています。
欧州、中東・アフリカ、および南米
ドイツの義務的な電子処方システムはオンライン処方変換をサポートし、Gematik CardLinkメカニズムは処方償還インフラの一部であり続けています。英国では、距離販売薬局モデルが国民保健サービスの処方指名を通じて在宅配送を選択する患者へのサービスを継続しています。ブラジルでは、Memedがデジタル医療処方の70%のシェアを報告し、デジタル処方が配送連携フルフィルメントをサポートする可能性を示しています。中東・アフリカ市場は依然として初期開発段階にあり、コールドチェーンの制限、不均一な規制、および限られたブロードバンドアクセスがより広い採用を制約しています。
競合環境
市場集中度
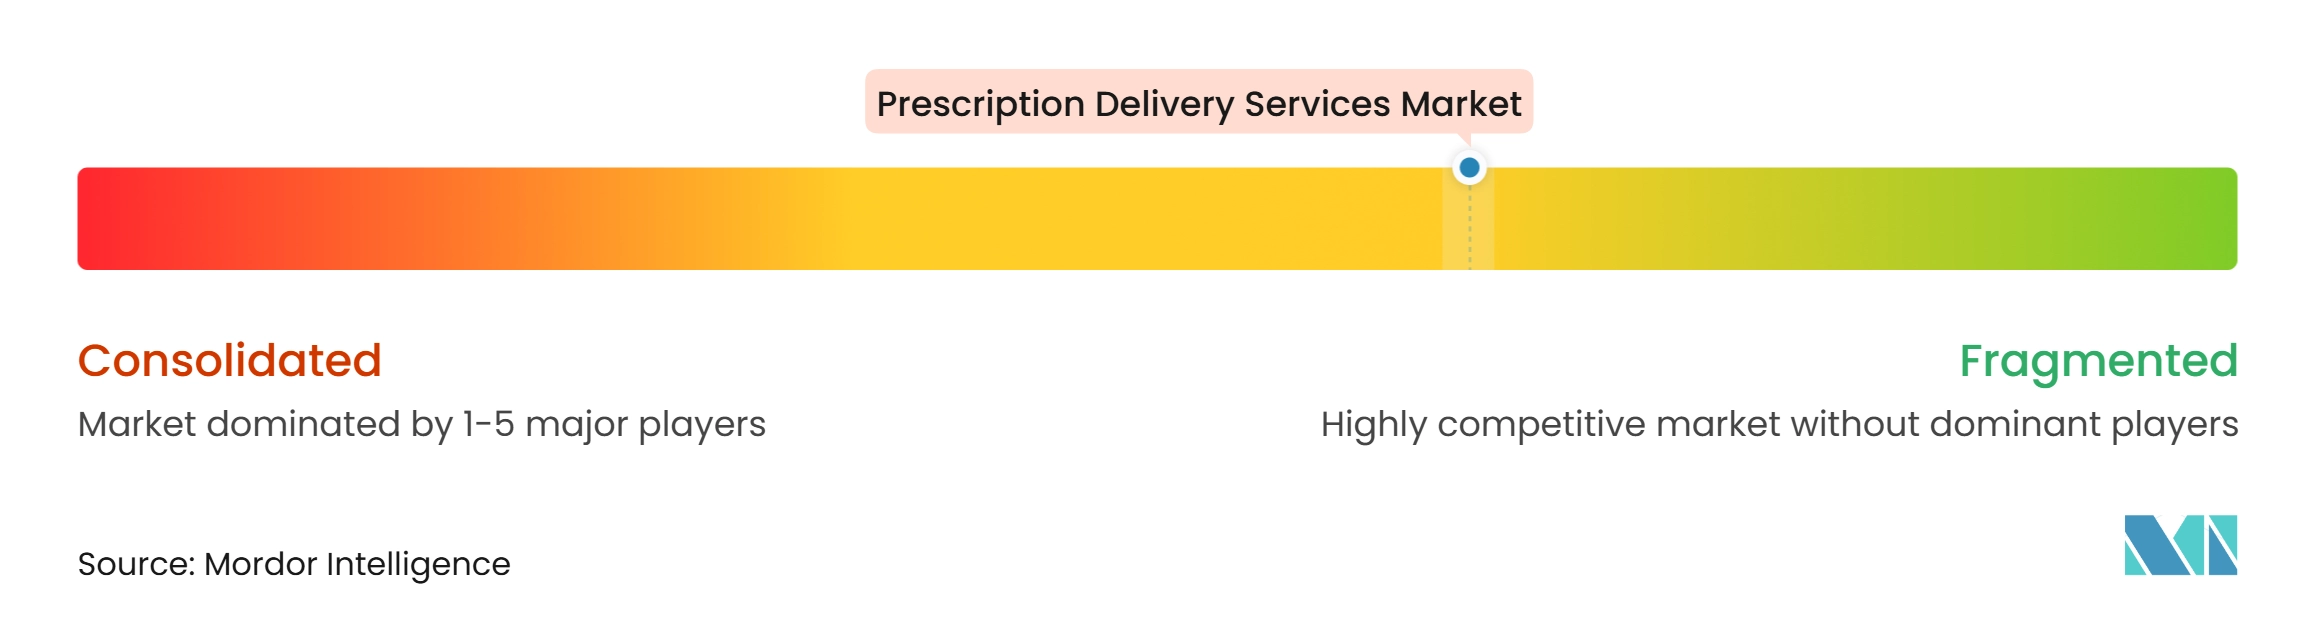
処方薬配送サービス市場は中程度に分散しており、競争はデジタル、専門、および迅速配送サービスにますます集中しています。Amazon Pharmacy、CVS ケアマーク、およびOptumRxはデジタル処方アクセス、集中型フルフィルメント、および配送能力を統合しており、配送専業プロバイダーがコストと患者利便性で競争することを困難にしています。Amazon Pharmacyは2026年に顧客の前年比成長が60%以上、リピート顧客の成長が50%以上であったと報告しました。ウォルグリーンも、臨床調整と複雑な薬剤取り扱いに支えられた専門薬局能力を拡大しています。
主要企はケアアクセスと調剤・配送業務を統合しています。Amazon PharmacyとWheelのコラボレーションは、バーチャルケアワークフローを薬剤在庫、価格設定、およびフルフィルメントオプションと結びつけています。ウォルマートの冷蔵当日配送サービスは、大型小売業者が既存の配送ネットワークを薬局注文に活用できることを示しています。CarepathRxとSDS Rxのパートナーシップは、専門薬局配送と在宅点滴サポートの統合が進んでいることを示しています。これらの戦略は、配送速度だけでなく、臨床サポート、自動化、およびネットワークリーチに依存しています。
農村部配送、専門在宅点滴、および在宅医療プログラムの施設配送には機会が残っています。DEAの2026年規則は、薬局がスケジュールIII〜V規制薬物を投与実施者に配送できる条件を明確にし、特定の実施者投与治療モデルをサポートしています。全米薬局委員会協会の認定、DEA登録、および州薬局免許は、規制された薬局配送において引き続き重要です。共有フルフィルメントプロバイダーおよび遠隔医療・薬局プラットフォームも、統合されたエンドツーエンドの患者サービスを提供する新興競合として台頭しています。
処方薬配送サービス業界のリーダー企業
-
Amazon.com Inc.
-
CVS Health Corporation
-
Walgreens Boots Alliance Inc.
-
Walmart Inc.
-
Apollo Hospitals Enterprise Limited
- 注:主要企業の掲載順は順位を示すものではありません。
処方薬配送サービス市場 このレポートでカバーされる企業
- Albertsons Companies Inc.
- Alto Pharmacy Inc.
- Amazon.com
- API Holdings Private Limited
- Apollo Hospitals Enterprise Limited
- Capsule Corporation
- Chemist Warehouse Group Limited
- CVS Health
- DocMorris N.V.
- GoodRx Holdings Inc.
- NowRx Inc.
- Pharmacy2U Ltd
- Redcare Pharmacy N.V.
- Tata Digital Private Limited
- The Cigna Group
- The Kroger
- United Health Group
- Walgreens Boots Alliance Inc.
- Walmart Inc.
最近の産業開発事情 処方薬配送サービス市場
- 2026年11月:LifeMDはイーライリリーとの取り決めを締結し、その関連認可メールオーダー薬局が独立した臨床医評価に基づき、米国全土の適格患者にZepbound(チルゼパチド)およびFoundayo(オルフォルグリプロン)を調剤・発送できるようになりました。
- 2026年6月:LINE MANはタイの食品医薬品局から、2026年6月22日付けで遠隔薬局アプリケーション認定フレームワークの下で承認された最初の7つのプラットフォームの1つとして認定を受けました。この認定により、LINE MAN MARTプラットフォームを通じた薬剤師確認済み処方調剤と在宅配送が可能になりました。
- 2026年4月:Amazon Pharmacyはイーライリリーの米国食品医薬品局承認経口GLP-1薬Foundayoの当日配送を米国の約3,000都市で開始しました。同社はメーカークーポン自動化とリアルタイム在庫可視性をデジタル調剤ワークフローに統合しました。
- 2026年3月:NextPlatのPharmcoRxヘルスケア部門は、NABP認定のHealthWarehouse.comと協力し、米国全50州にわたる全国処方フルフィルメントおよびOTC製品配送を提供しました。このコラボレーションにより、NextPlatのヘルスケアフットプリントがフロリダ州を超えて拡大し、バーチャルヘルスケアパートナーのマルチステートフルフィルメントが可能になりました。
世界の処方薬配送サービス市場レポートの範囲
レポートの範囲として、処方薬配送サービスとは、処方薬を患者の自宅、職場、または希望する場所に直接発送または宅配する薬局プログラムまたはサードパーティプラットフォームです。これらのサービスは、医療をより便利でアクセスしやすくすることを目的とし、実店舗の薬局を物理的に訪問する必要をなくします。
処方薬配送サービス市場は、サービスモデル、配送モード、薬剤タイプ、処方タイプ、エンドユーザー、チャネル、および地域によってセグメント化されています。サービスモデル別では、市場はメールオーダー薬局サービス、小売薬局在宅配送、デジタル薬局フルフィルメント、病院および専門薬局配送、および遠隔薬局対応在宅調剤を含みます。配送モード別では、市場は標準郵便配送、翌日配送、当日配送、定期ルート配送、および受け取り対応ハイブリッド配送にセグメント化されています。薬剤タイプ別では、市場は慢性疾患薬、急性疾患薬、専門薬および生物製剤、およびその他に分類されています。処方タイプ別では、市場は新規処方と再調剤処方にセグメント化されています。エンドユーザー別では、市場は個人患者、医療機関、在宅医療環境、および企業・機関クライアントを含みます。チャネル別では、市場は薬局所有チャネル、支払者およびPBM在宅配送チャネル、デジタルヘルスおよびeファーマシーチャネル、病院および医療システムチャネル、ならびに雇用主および政府プログラムチャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| メールオーダー薬局サービス |
| 小売薬局在宅配送 |
| デジタル薬局フルフィルメント |
| 病院および専門薬局配送 |
| 遠隔薬局対応在宅調剤 |
| 標準郵便配送 |
| 翌日配送 |
| 当日配送 |
| 定期ルート配送 |
| 受け取り対応ハイブリッド配送 |
| 慢性疾患薬 |
| 急性疾患薬 |
| 専門薬および生物製剤 |
| その他 |
| 新規処方 |
| 再調剤処方 |
| 個人患者 |
| 医療機関 |
| 在宅医療環境 |
| 企業・機関クライアント |
| 薬局所有チャネル |
| 支払者およびPBM在宅配送チャネル |
| デジタルヘルスおよびeファーマシーチャネル |
| 病院および医療システムチャネル |
| 雇用主および政府プログラムチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスモデル別 | メールオーダー薬局サービス | |
| 小売薬局在宅配送 | ||
| デジタル薬局フルフィルメント | ||
| 病院および専門薬局配送 | ||
| 遠隔薬局対応在宅調剤 | ||
| 配送モード別 | 標準郵便配送 | |
| 翌日配送 | ||
| 当日配送 | ||
| 定期ルート配送 | ||
| 受け取り対応ハイブリッド配送 | ||
| 薬剤タイプ別 | 慢性疾患薬 | |
| 急性疾患薬 | ||
| 専門薬および生物製剤 | ||
| その他 | ||
| 処方タイプ別 | 新規処方 | |
| 再調剤処方 | ||
| エンドユーザー別 | 個人患者 | |
| 医療機関 | ||
| 在宅医療環境 | ||
| 企業・機関クライアント | ||
| チャネル別 | 薬局所有チャネル | |
| 支払者およびPBM在宅配送チャネル | ||
| デジタルヘルスおよびeファーマシーチャネル | ||
| 病院および医療システムチャネル | ||
| 雇用主および政府プログラムチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年の処方薬配送サービスの予測値はいくらですか?
処方薬配送サービス市場は、2027年の14.48 ビリオン 米ドルから2032年までに24.27 ビリオン 米ドルに達すると予測されており、CAGRは10.88%です。
処方薬配送サービスで最大のシェアを持つサービスモデルはどれですか?
メールオーダー薬局サービスは2026年に45.45%の最大シェアを占め、PBM主導の90日分処方プログラムによって支えられています。
処方薬配送サービスで最も急速に成長している薬剤カテゴリーはどれですか?
専門薬および生物製剤は、温度管理療法と臨床サポートへの需要が高まるにつれて、2032年までに14.78%のCAGRで拡大すると予測されています。
遠隔医療プラットフォームが処方薬配送にとって重要な理由は何ですか?
バーチャル診察から薬局フルフィルメントおよび配送への直接経路を結びつけることができ、処方作成から初回調剤までのギャップを縮小します。
処方薬配送サービスで最も急速に成長している地域はどこですか?
アジア太平洋地域は、クイックコマースサービス、デジタルヘルスインフラ、および発展中の遠隔薬局規制に支えられ、2032年までに14.56%のCAGRで成長すると予測されています。
処方薬の在宅配送における主な課題は何ですか?
主な課題には、コールドチェーン管理、配送失敗、農村部の配送コスト、薬剤師カウンセリングの必要性、および規制薬物コンプライアンスが含まれます。