
Marktgröße und Marktanteile der Verschreibungspflichtigen Lieferdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.48 Milliarden US-Dollar |
| Marktgröße (2032) | 24.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.88 % |
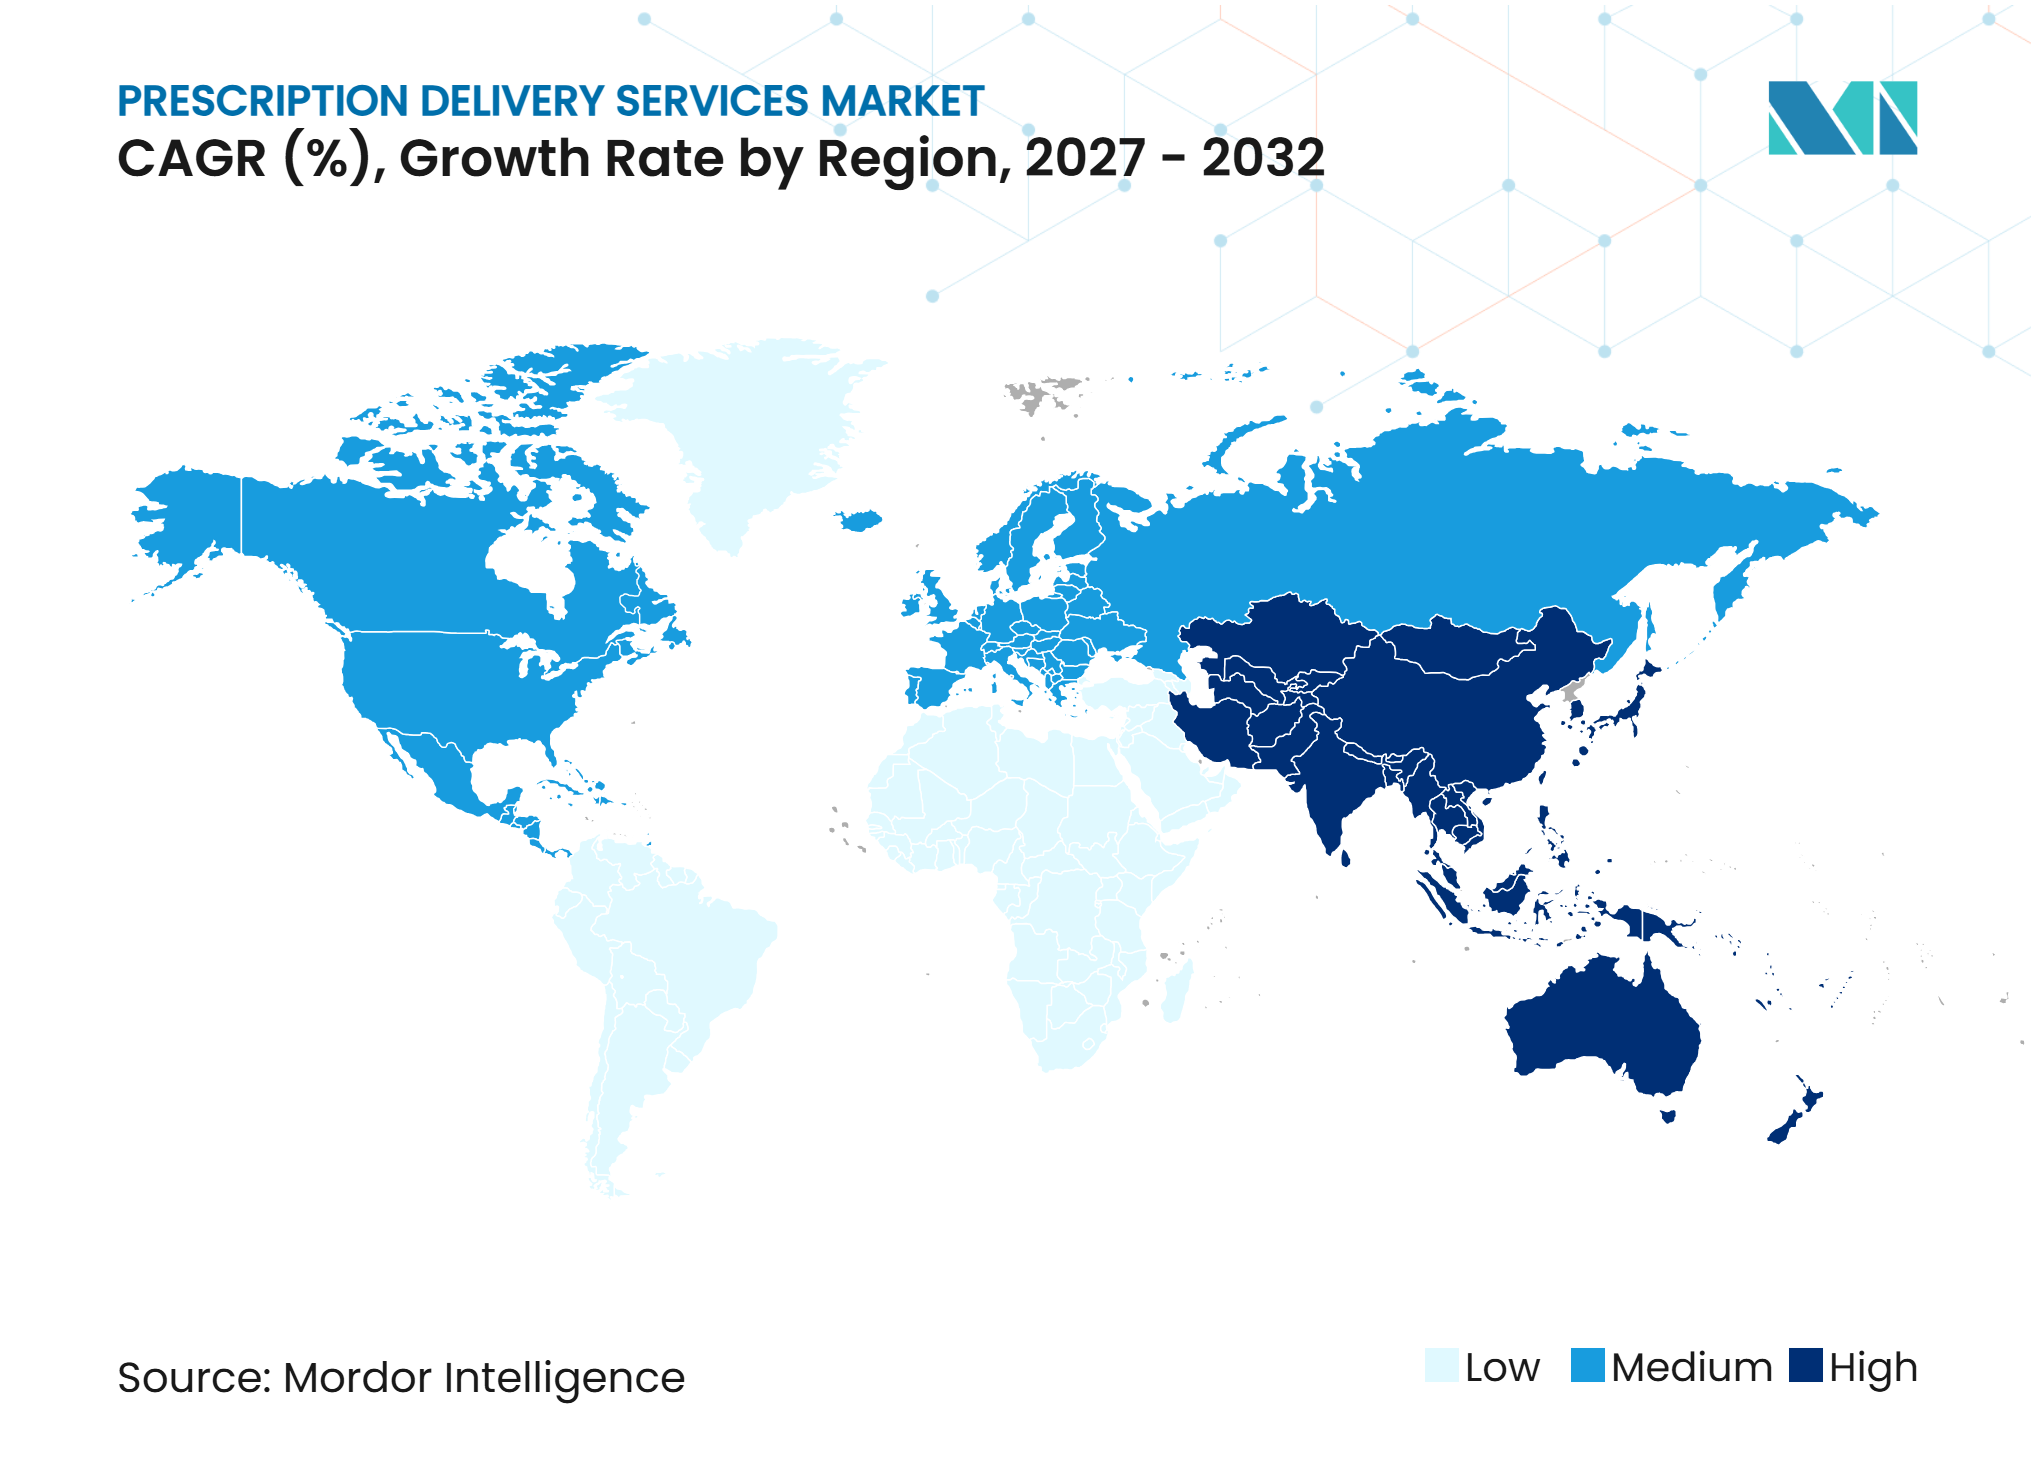
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verschreibungspflichtige Lieferdienste von Mordor Intelligence
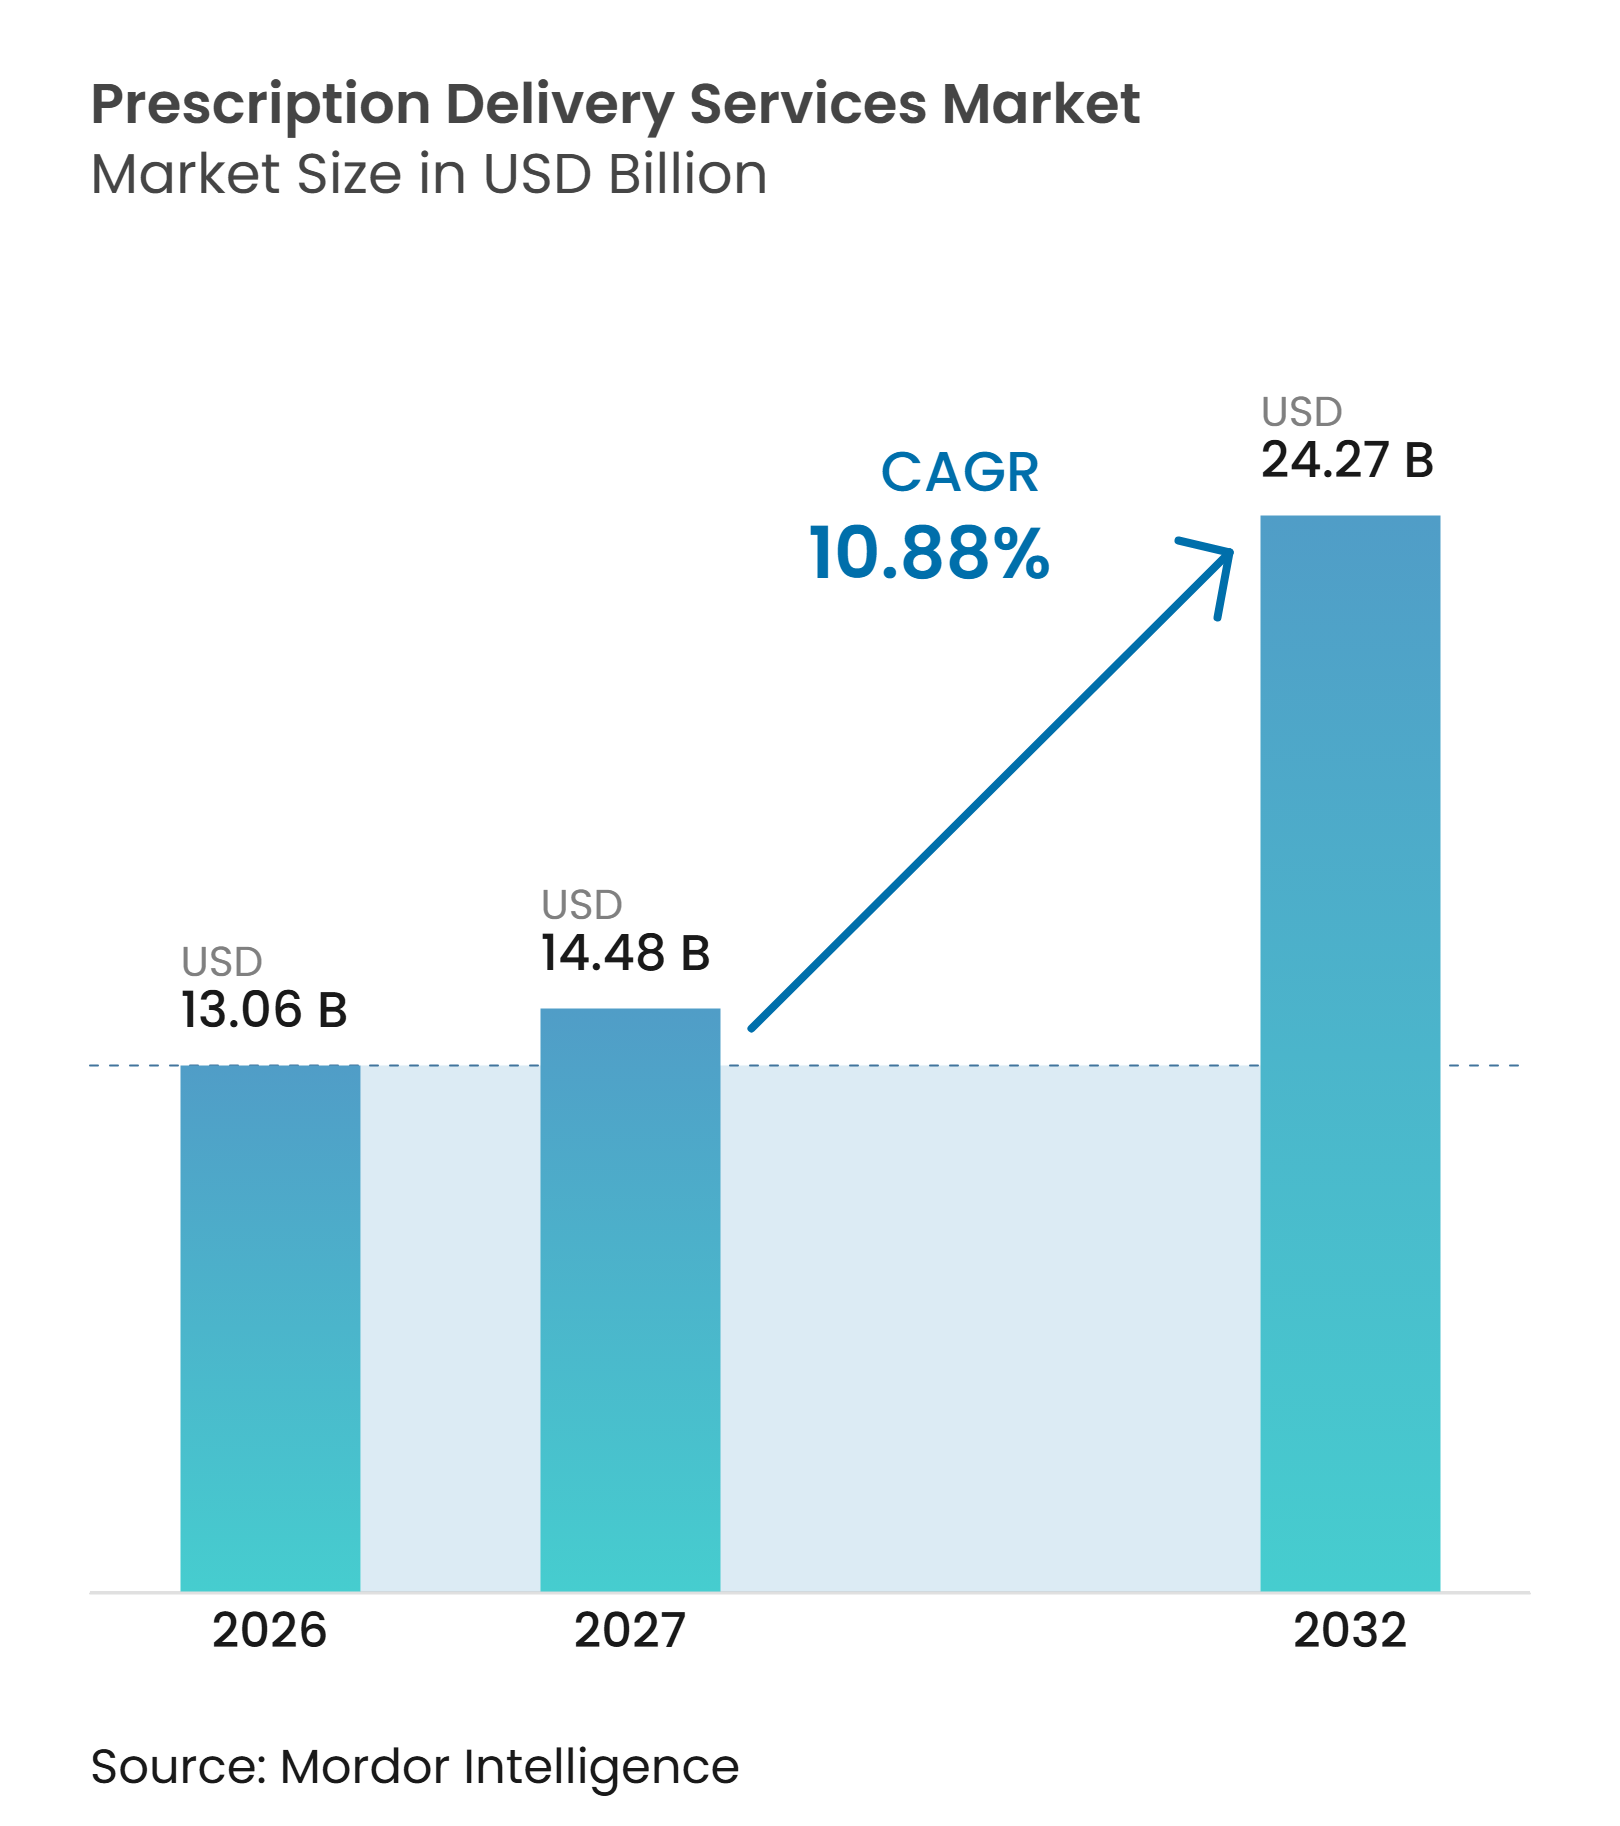
Die Marktgröße für verschreibungspflichtige Lieferdienste wird voraussichtlich von 13,06 Milliarden USD im Jahr 2026 auf 14,48 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 10,88 % über den Zeitraum 2027–2032 einen Wert von 24,27 Milliarden USD erreichen.
Der Markt für verschreibungspflichtige Lieferdienste entwickelt sich weiter, da Einzelhandelsapotheken ihre Filialnetze rationalisieren und Patienten zunehmend Versandapotheken, digitale und direkte Patientenkanäle nutzen. Pharmacy Benefit Manager leiten 90-Tage-Dauerrezepte über Versandapothekennetzwerke, was die Nachfrage über den Wandel der Verbraucherpräferenzen hinaus stützt. GLP-1-Medikamente und andere Spezialtherapien verändern die Erfüllungsanforderungen aufgrund ihres Bedarfs an temperaturgesteuerter Handhabung und erweiterter klinischer Unterstützung. Der Markt verlagert sich daher hin zu integrierten Servicemodellen, die Rezepterstellung, Dispensierung, Patientenunterstützung und Lieferung kombinieren. Betreiber, die Lieferfähigkeiten mit apothekergeführter Unterstützung verbinden, sind besser positioniert, um Kostenträger und Pharmahersteller zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicemodell hielten Versandapothekendienste im Jahr 2026 einen Anteil von 45,45 % am Markt für verschreibungspflichtige Lieferdienste, während die digitale Apothekenabwicklung bis 2032 voraussichtlich mit einem CAGR von 11,55 % wachsen wird.
- Nach Liefermodus hielt die Standardpostlieferung im Jahr 2026 einen Anteil von 51,45 % am Markt für verschreibungspflichtige Lieferdienste, während die Nächste-Tag-Lieferung bis 2032 voraussichtlich mit einem CAGR von 13,46 % wachsen wird.
- Nach Medikamententyp hielten Medikamente für chronische Erkrankungen im Jahr 2026 einen Anteil von 68,67 % am Markt für verschreibungspflichtige Lieferdienste, während Spezialmedikamente und Biologika bis 2032 voraussichtlich mit einem CAGR von 14,78 % wachsen werden.
- Nach Rezepttyp hielten Folgerezepte im Jahr 2026 einen Anteil von 72,33 % am Markt für verschreibungspflichtige Lieferdienste, während Neurezepte bis 2032 voraussichtlich mit einem CAGR von 15,44 % wachsen werden.
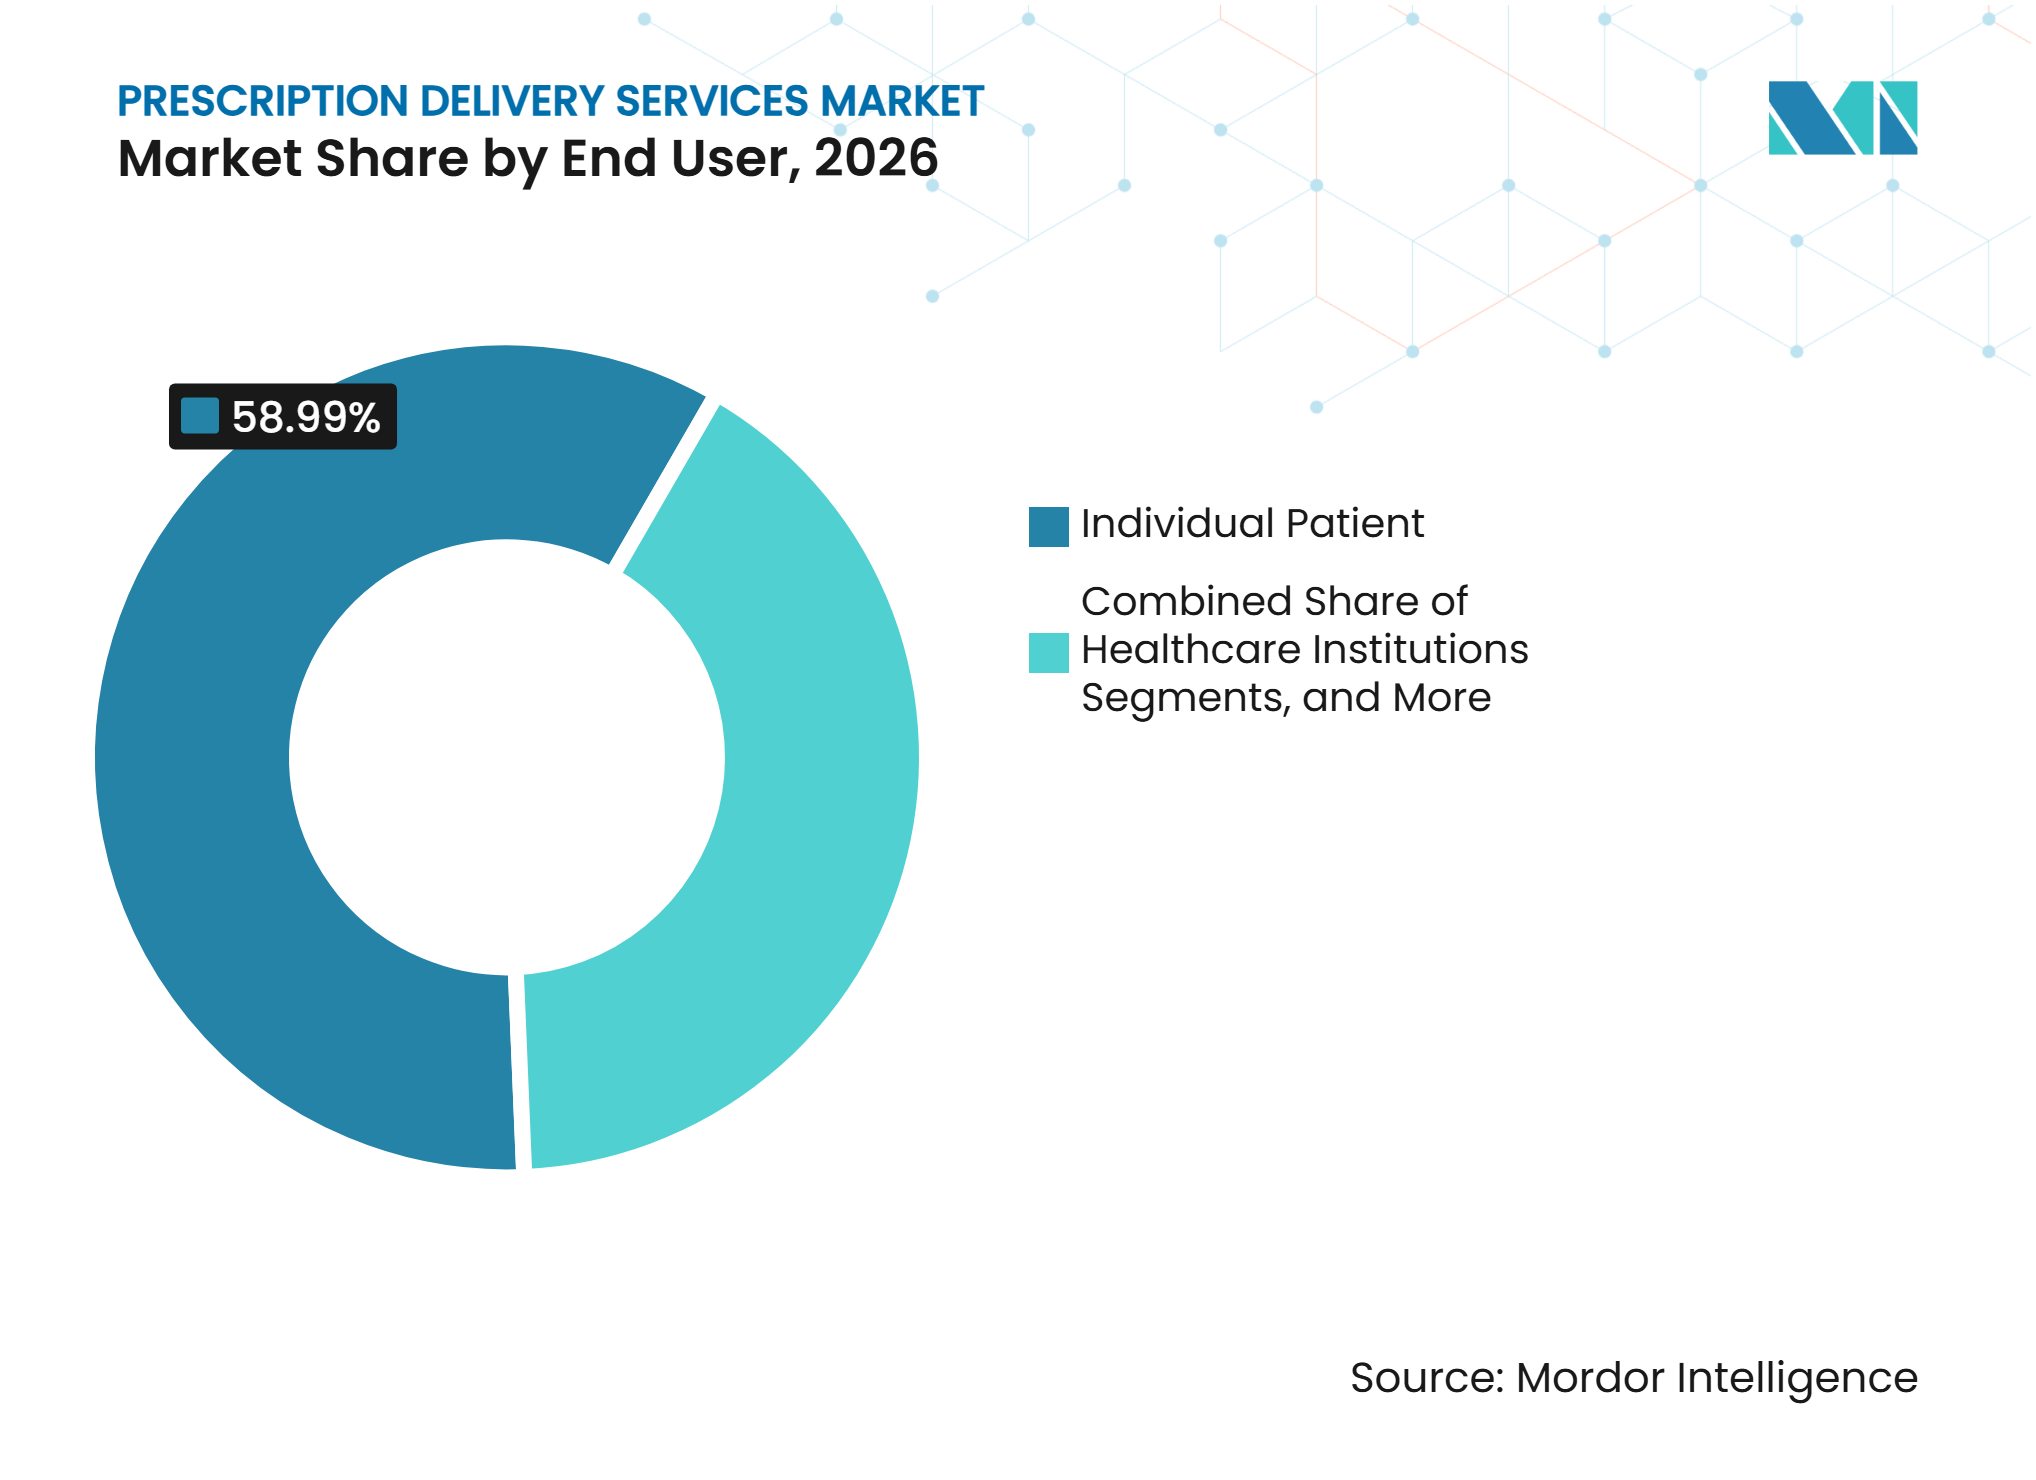
- Nach Endnutzer hielten Einzelpatienten im Jahr 2026 einen Anteil von 58,99 % am Markt für verschreibungspflichtige Lieferdienste, während das häusliche Pflegeumfeld bis 2032 voraussichtlich mit einem CAGR von 12,32 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,03 % am Markt für verschreibungspflichtige Lieferdienste, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Verschreibungspflichtige Lieferdienste*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Dichte chronischer Krankheitsrezepte und längere Tagesvorratsverschreibungen | +2.5% | Global, höchste Intensität in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Umwandlung von Telemedizin-Rezepten in Apothekenbestellungen | +2.1% | Nordamerika, Asien-Pazifik, aufkommend in MEA | Mittelfristig (2–4 Jahre) |
| Zugang zu Apothekenversorgung und Vermeidung von Fahrten in ländlichen Gebieten | +1.6% | Nordamerika, Südasien, ländliches APAC | Langfristig (≥ 4 Jahre) |
| Heimbelieferung mit Spezial- und hochwertigen Medikamenten | +1.9% | Nordamerika, Westeuropa, Japan | Mittelfristig (2–4 Jahre) |
| Etablierung automatisierter Nachfüll- und Adhärenzprogramme | +1.4% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Same-Day-Delivery-Infrastruktur erreicht unterversorgte Gemeinden | +1.3% | Nordamerika, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Dichte chronischer Krankheitsrezepte und längere Tagesvorratsverschreibungen
Patienten, die an Bluthochdruck, Diabetes und Herz-Kreislauf-Erkrankungen leiden, erzeugen eine wiederkehrende Rezeptnachfrage, die den Heimlieferbetrieb stützt. Heimlieferdienste verbesserten die Medikamentenadhärenz bei Patienten mit Diabetes, Bluthochdruck und hohem Cholesterin um 17,2 %, 18,6 % bzw. 16,1 %. Patienten, die 90-Tage-Rezepte über die Heimlieferung erhielten, verzeichneten bis zu 38 % weniger Fälle von Nicht-Adhärenz als Nutzer von Einzelhandelsapotheken.[1] Eine höhere Akzeptanz der Heimlieferung für Dauermedikamente könnte erhebliche Einsparungen für US-amerikanische Verbraucher und Arbeitgeber generieren. Verlängerte Tagesvorräte reduzieren auch die Erfüllungskosten, indem sie die Versandfrequenz pro Patient senken.
Umwandlung von Telemedizin-Rezepten in Apothekenbestellungen
Die Telemedizin entwickelt sich zu einem direkten Kanal für die Rezeptausstellung und -abwicklung im Markt für verschreibungspflichtige Lieferdienste. Virtuelle Gesundheitsdienstleister können Patienten mit lieferfokussierten Apotheken verbinden, ohne einen separaten Besuch in einer Einzelhandelsapotheke zu erfordern. Integrierte Plattformen stellen Verschreibern während virtueller Konsultationen Bestands- und Preisinformationen zur Verfügung, wodurch das Risiko nicht eingelöster Rezepte nach digitalen Terminen verringert wird. Dieses Modell ist besonders relevant für die Gewichtsmanagementversorgung, bei der sofortige Medikationsentscheidungen und Lieferoptionen die Behandlungseinleitung unterstützen können. Es fördert auch digitale Gesundheitsplattformen, engere Apothekenpartnerschaften zu entwickeln.
Heimbelieferung mit Spezial- und hochwertigen Medikamenten
Die Heimbelieferung von Spezialmedikamenten ist zunehmend mit klinischer Sicherheit, Patientenzugang und Behandlungspersistenz verknüpft. Der Markt für verschreibungspflichtige Lieferdienste muss gekühlte Produkte, Patienteneinführung und Nachsorgedienste bei der Handhabung komplexer Therapien unterstützen. Toho Holdings startete im Mai 2025 L1MON, um gekühlte Spezialmedikamente über ein Kühlkettendistributionsnetzwerk zu liefern. Die postalische Heimselbstinjektion von Bortezomib hat Machbarkeit und Sicherheit für Patienten mit multiplem Myelom nachgewiesen. Diese Modelle erfordern die Unterstützung von Apothekern, Pflegepersonal oder Verschreibern, während Hub-Service-Vereinbarungen die Behandlungseinleitung verbessern und den Abbruch reduzieren können.
Zugang, automatisierte Nachfüllungen und Same-Day-Infrastruktur
Die Heimlieferung kann den Medikamentenzugang für Patienten verbessern, die weit von Apotheken entfernt wohnen oder Mobilitätseinschränkungen haben. Automatisierte Nachfüllprogramme können verpasste Dosen reduzieren, indem sie die Erneuerung und Lieferung wiederkehrender Rezepte vereinfachen. Amazon Pharmacy plant, die Same-Day-Delivery bis 2026 auf fast 4.500 US-amerikanische Städte und Gemeinden auszuweiten, darunter fast 2.000 zusätzliche Gemeinden. Walmart begann im September 2025 mit der bundesweiten Same-Day-Delivery von gekühlten und rekonstituierten Rezepten und schloss innerhalb eines Jahres nach dem bundesweiten Start mehr als 4 Millionen Apothekenlieferaufträge ab. Etablierte Einzelhandels- und Lebensmittelliefernetzwerke können die Kosten der letzten Meile auf mehrere Auftragstypen verteilen, was Druck auf reine Lieferdienstleister ausübt.
Analyse der Hemmnisse im Markt für Verschreibungspflichtige Lieferdienste*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kühlkettenhaftung und Temperaturabweichungen | -1.3% | Global, am stärksten in Südasien, Südostasien und LATAM | Langfristig (≥ 4 Jahre) |
| Apothekerberatung und Medikationsfehlerrisiko außerhalb der Apotheke | -0.9% | Global, erhöht in Märkten ohne Telepharmacy-Regulierung | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit der letzten Meile für dünn besiedelte Gebiete und fehlgeschlagene Lieferadressen | -1.1% | Ländliches Nordamerika, Subsahara-Afrika, ländliches APAC | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Überprüfung von Betäubungsmitteln, Identität und Unterschrift | -0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kühlkettenhaftung und Temperaturabweichungen
GLP-1-Therapien, Biologika und Spezialinjektabilia erfordern eine strenge Temperaturkontrolle während der gesamten Lieferung. Viele Kühlkettenmedikamente müssen während des Versands und der Übergabe zwischen 2 °C und 8 °C gehalten werden. Temperaturabweichungen können Medikamente unbrauchbar machen, was Ersatz erfordert und finanzielle sowie klinische Risiken für Apotheken und Logistikdienstleister schafft. Ladeverschiebungen, Routenänderungen und fehlgeschlagene Übergaben stellen die höchsten Risiken dar. In Südasien und Südostasien erschweren hohe Temperaturen und eine inkonsistente Logistikinfrastruktur die Temperaturkontrolle auf der letzten Meile zusätzlich und erfordern validierte Verpackungen, klare Übergabeverfahren und Echtzeit-Tracking.
Wirtschaftlichkeit der letzten Meile für dünn besiedelte Gebiete und fehlgeschlagene Lieferadressen
Geringe Bevölkerungsdichte und fehlgeschlagene Lieferversuche können die Rezeptlieferung ohne Kostenträger- oder öffentliche Programmunterstützung wirtschaftlich nicht rentabel machen. Verpasste Übergaben für temperatursensible Medikamente können dringende Abholung, Wiederaufbereitung und erneute Lieferung erfordern, was die Betriebskosten erhöht. Lieferplattformen können die Eigenkosten für Medikamente um 30 % senken, indem sie Zugangshindernisse beseitigen; ländliche Gebiete erfordern jedoch Erstattungsmodelle, die die Ausgaben für die letzte Meile mit vermiedenen medizinischen Kosten verknüpfen. Geringe Routendichte kann dazu führen, dass die Lieferkosten pro Rezept die Dispensiermargen übersteigen, während Beratungs-, Identitätsverifizierungs-, Unterschrifts- und Betäubungsmittelanforderungen die betriebliche Komplexität erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
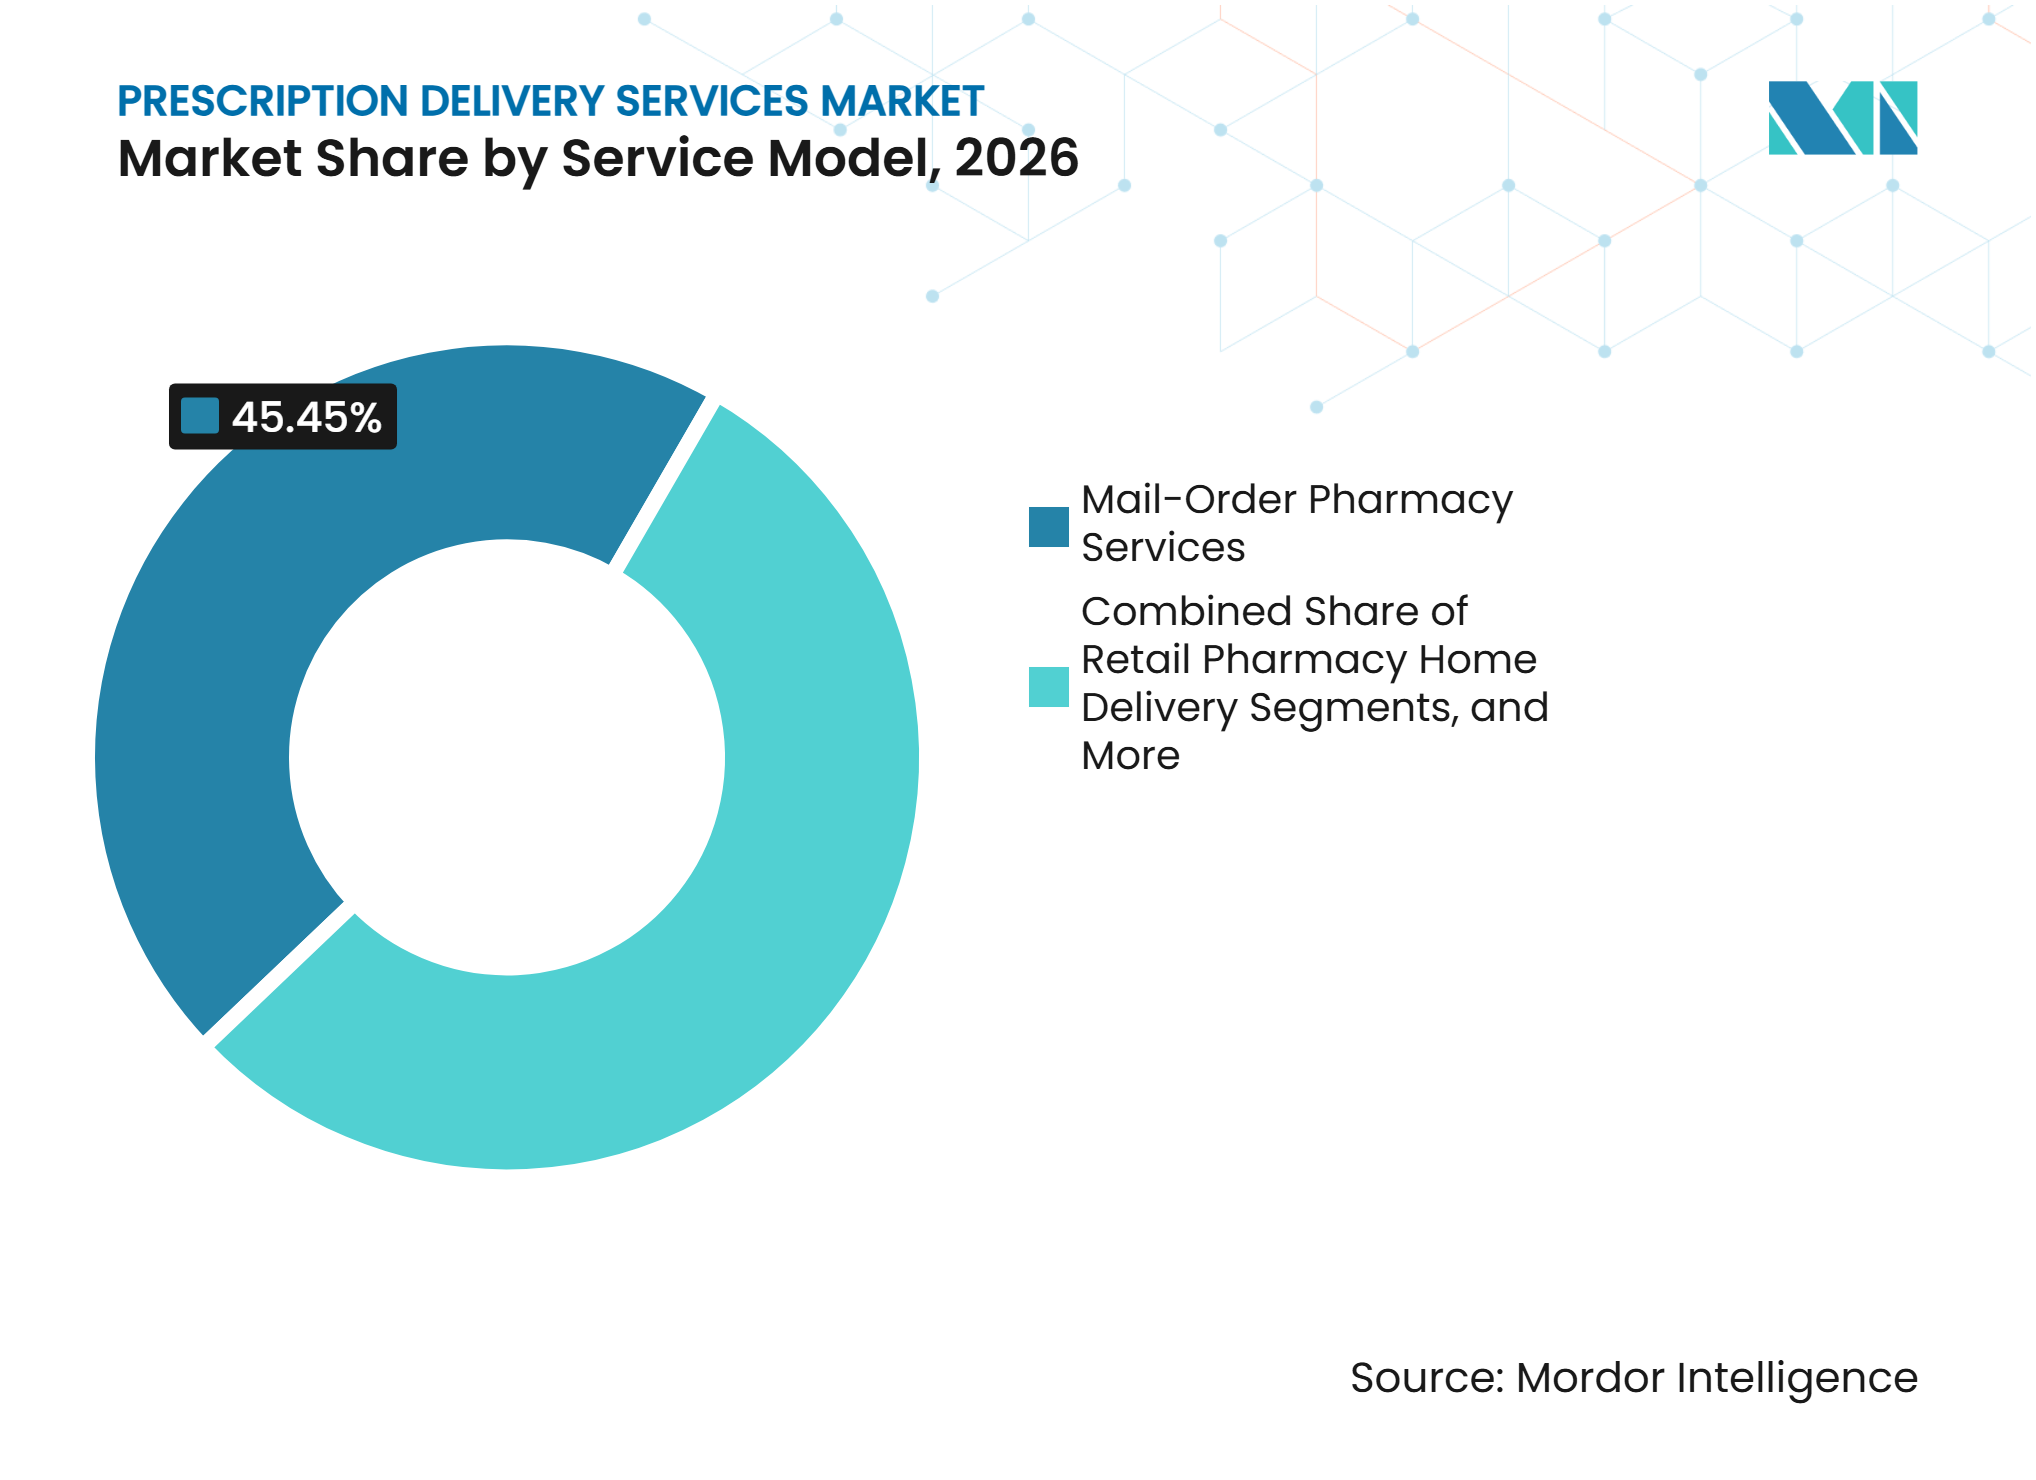
Versandapotheke führt, während automatisierte Abwicklung den Zugang erweitertVersandapothekendienste hielten im Jahr 2026 einen Marktanteil von 45,45 % am Markt für verschreibungspflichtige Lieferdienste, gestützt durch etablierte Pharmacy-Benefit-Manager-Programme, die 90-Tage-Dauerrezepte an zentralisierte Apotheken weiterleiten. Dieses Modell bietet vorhersehbare Nachfrage und betriebliche Effizienz. Die Heimlieferung von Einzelhandelsapotheken expandiert ebenfalls, da filialbasierte Ketten lokale Kurierdienste hinzufügen, obwohl die Rentabilität in dünn besiedelten Gebieten eine Herausforderung bleibt.
Die digitale Apothekenabwicklung wird bis 2032 voraussichtlich mit einem CAGR von 11,55 % wachsen und integriert Verschreibung, Zahlung, Dispensierung und Lieferung. Gemeinsame automatisierte Abwicklung kann den Kapitalbedarf für Einzelhändler, Lebensmittelketten und Gesundheitssysteme reduzieren. Die Lieferung durch Krankenhaus- und Spezialapotheken bleibt für Therapien mit eingeschränkter Distribution unerlässlich, während die telepharmacy-gestützte Dispensierung in Asien-Pazifik expandiert. Die Lebensmittel- und Arzneimittelbehörde Thailands zertifizierte LINE MAN im Juni 2026 als Telepharmacy-Plattform.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefermodus:
Postvolumen bleibt wichtig, während die Nachfrage nach Nächste-Tag-Lieferung steigtDie Standardpostlieferung hielt im Jahr 2026 einen Marktanteil von 51,45 % am Markt für verschreibungspflichtige Lieferdienste. Sie bleibt kosteneffektiv für stabile 90-Tage-Dauerrezepte, die keine sofortige Lieferung erfordern. Das Modell unterstützt hohe Versandvolumina, geplante Routen und niedrigere Vertriebskosten. Abholgestützte Hybriddienste bieten Patienten auch mehr Flexibilität bei den Abholzeiten.
Die Nächste-Tag-Lieferung wird bis 2032 voraussichtlich mit einem CAGR von 13,46 % wachsen, angetrieben durch temperatursensible Biologika, GLP-1-Medikamente und akute Rezepte. Amazon Pharmacy erklärte, dass es im Jahr 2026 die Drei-Stunden-Rezeptlieferung in mehr als 350 US-amerikanischen Städten anbiete. Die Same-Day-Delivery unterstützt dringende Rezepte, während die Rückverfolgbarkeitsanforderungen gemäß dem Drug Supply Chain Security Act den Bedarf an integrierten Dispensierungs- und Lieferaufzeichnungen erhöhen.
Nach Medikamententyp:
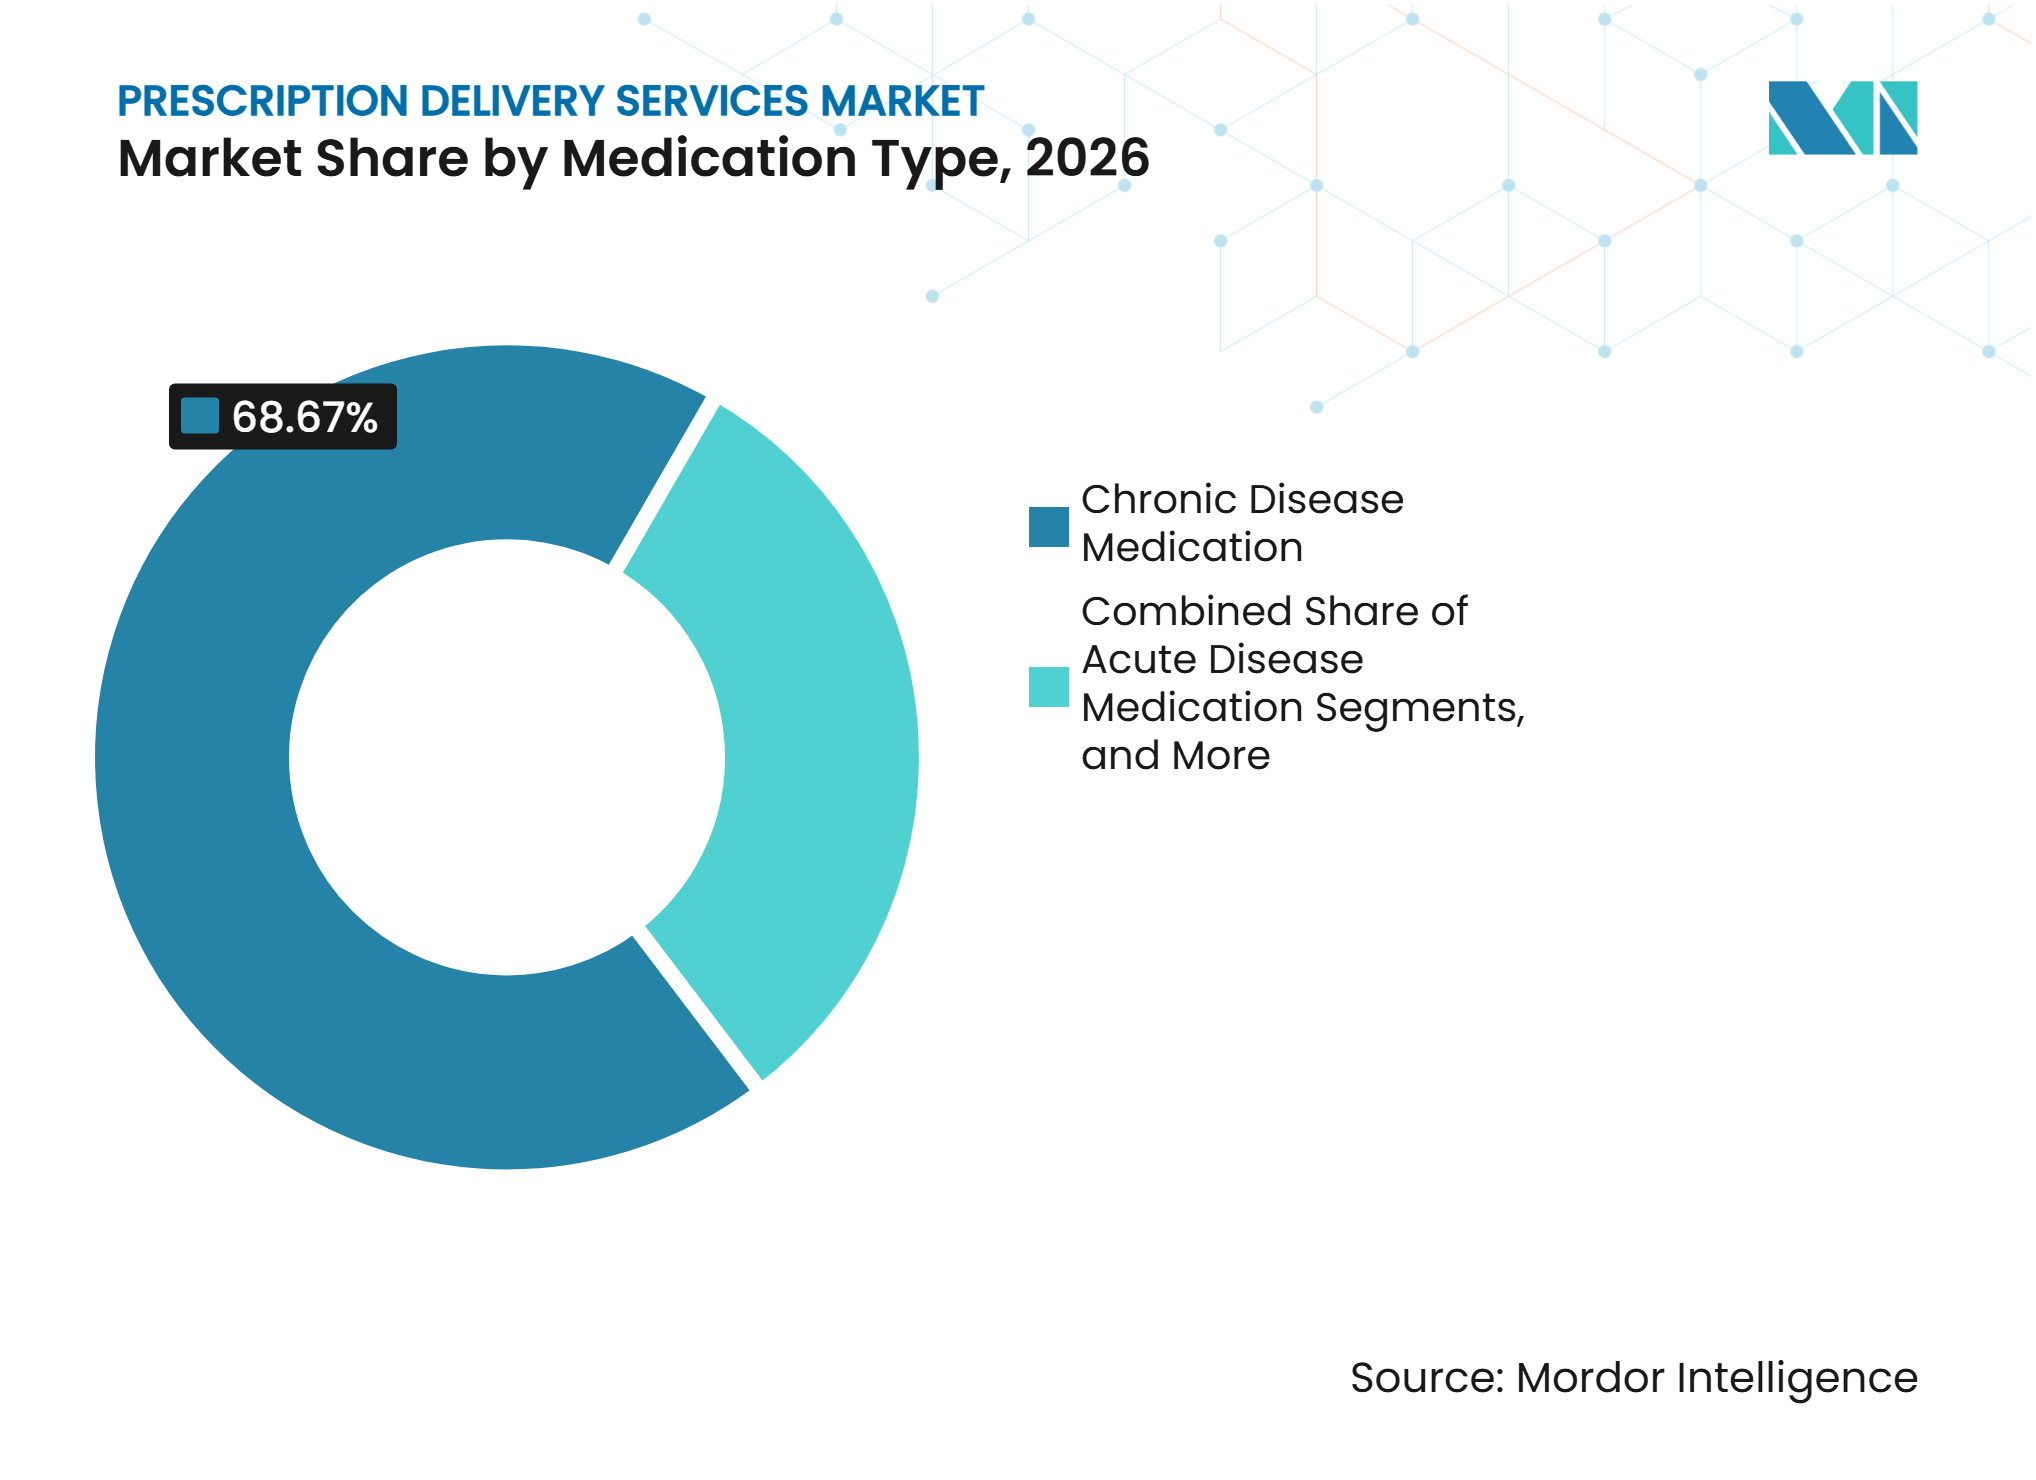
Chronische Versorgung sichert das Volumen, während Biologika die Serviceanforderungen erhöhenMedikamente für chronische Erkrankungen machten im Jahr 2026 einen Marktanteil von 68,67 % am Markt für verschreibungspflichtige Lieferdienste aus. Diabetes, Bluthochdruck, Herz-Kreislauf-Erkrankungen und Schilddrüsenerkrankungen erzeugen eine konsistente Nachfüllnachfrage. Diese Vorhersehbarkeit ermöglicht es Apotheken, Bestände zu optimieren, die Auffüllung zu automatisieren und die Lieferrouten zu verbessern. Die Heimlieferung von 90-Tage-Vorräten kann auch die Adhärenz bei Langzeittherapien unterstützen.
Spezialmedikamente und Biologika werden bis 2032 voraussichtlich mit einem CAGR von 14,78 % wachsen. Das Segment erfordert Kühlkettenhandhabung, Patientenaufklärung und klinische Koordination, die über konventionelle Lieferfähigkeiten hinausgehen. Amazon Pharmacy begann im April 2026 mit der Same-Day-Delivery von Eli Lillys oralem GLP-1-Medikament Foundayo in fast 3.000 US-amerikanischen Städten. Walmart erklärte, dass gekühlte Medikamente im Jahr 2025 mehr als 30 % seiner Apothekenrezeptverkäufe ausmachten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rezepttyp:
Folgerezepte bieten Stabilität, während Neurezepte die digitale Umwandlung widerspiegelnFolgerezepte hielten im Jahr 2026 einen Marktanteil von 72,33 % am Markt für verschreibungspflichtige Lieferdienste, was die laufende Behandlung chronischer Erkrankungen widerspiegelt. Apotheken können wiederkehrende Bestellungen nutzen, um Bestände vorab bereitzustellen und automatische Erneuerungserinnerungen zu versenden. Pharmacy-Benefit-Manager-Plattformen und digitale Apothekenapplikationen vereinfachen das Folgerezeptmanagement und können den Servicewechsel reduzieren. Versandapothekenanbieter sind weiterhin gut positioniert, um dieses wiederkehrende Volumen zu verwalten.
Neurezepte werden bis 2032 voraussichtlich mit einem CAGR von 15,44 % wachsen. Die Telemedizin schafft einen direkten Weg von der klinischen Konsultation zur Apothekenabwicklung und -lieferung, wodurch die Zeit bis zur ersten Dispensierung verkürzt wird. LifeMD gab im November 2026 bekannt, dass seine angeschlossene lizenzierte Versandapotheke Lillys Zepbound (Tirzepatid) und Foundayo (Orforglipron) nach einer unabhängigen klinischen Bewertung an berechtigte US-amerikanische Patienten dispensieren und versenden würde. FDA- und DEA-Anforderungen werden die Akzeptanz für kontrollierte und nicht kontrollierte Medikamente beeinflussen.
Nach Endnutzer:
Einzelpatienten führen, während häusliche Pflege an Dynamik gewinntEinzelpatienten machten im Jahr 2026 einen Marktanteil von 58,99 % am Markt für verschreibungspflichtige Lieferdienste aus. Diese Gruppe umfasst Menschen, die chronische Erkrankungen behandeln, sowie Patienten, die GLP-1- oder Spezialmedikamente über digitale Versorgungsplattformen erhalten. Bequemlichkeit, reduziertes Reisen und Kontinuität der Nachfüllungen sind wichtige Nachfragefaktoren. Gesundheitseinrichtungen erfordern strukturiertere Liefermodelle für das Medikamentenmanagement in Krankenhausapotheken, Infusionen und der Langzeitpflege.
Das häusliche Pflegeumfeld wird bis 2032 voraussichtlich mit einem CAGR von 12,32 % wachsen. Kostenträger und Gesundheitssysteme verlagern ausgewählte Infusionen, injizierbare Biologika und orale Spezialmedikamente von ambulanten Einrichtungen in die Häuser der Patienten. CarepathRx schloss im Juni 2025 eine exklusive Partnerschaft mit SDS Rx, um Lieferlösungen für Heiminfusionen und Spezialapotheken zu erweitern. Dieses Modell erfordert klinische Aufsicht und Koordination mit Pflegediensten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kanal:
PBM-Netzwerke behalten ihre Größe, während digitale Kanäle den Patientenzugang verändernDer Heimlieferkanal von Kostenträgern und Pharmacy Benefit Managern hat das höchste Volumen, da Pharmacy Benefit Manager Dauerrezepte über kontrollierte Versandapothekennetzwerke leiten. OptumRx, Express Scripts und CVS Caremark nutzen Formulierungs- und Kostenbeteiligungsvereinbarungen, die die Dispensierungsorte beeinflussen. Der apothekeneigene Kanal bleibt ein wichtiger Wettbewerbsbereich für CVS, Walgreens und Walmart, da Patienten zu digitalen Bestellungen und schnellerer Lieferung wechseln.
Der digitale Gesundheits- und E-Apotheken-Kanal integriert virtuelle Konsultationen, Rezepterstellung, Abwicklung und Lieferung über eine Schnittstelle. CVS Health bearbeitete in den ersten drei Quartalen 2026 1.378 Millionen Rezeptäquivalente, während die abgefertigten Rezepte im dritten Quartal im Jahresvergleich um 1,9 % stiegen. Arbeitgeber- und Regierungsprogrammkanäle können expandieren, da Plansponsoren eine verbesserte Adhärenz und niedrigere Gesamtgesundheitskosten anstreben. Anbieter mit Pharmacy-Benefit-Manager-Zugang und direkten digitalen Fähigkeiten können eine breitere Patientenbasis erreichen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,03 % am Markt für verschreibungspflichtige Lieferdienste, gestützt durch etablierte Pharmacy-Benefit-Manager-Netzwerke, große Versandapothekenbetriebe und Investitionen in Same-Day-Delivery-Kapazitäten. Amazon Pharmacy plant, bis 2026 die Same-Day-Rezeptlieferung in fast 4.500 US-amerikanischen Städten und Gemeinden anzubieten, während Walmart im September 2025 die bundesweite Same-Day-Delivery auf gekühlte und rekonstituierte Rezepte ausweitete. Der zunehmende Einsatz gekühlter GLP-1-Therapien treibt die Nachfrage nach schnellerer, temperaturgesteuerter Lieferung an. DEA-Anforderungen, staatliche Apothekenvorschriften und Apothekenakkreditierungsstandards prägen weiterhin das Betriebsumfeld.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen, angetrieben durch Quick-Commerce-Plattformen und expandierende Apothekennetzwerke. In Indien lieferte Apollo 24/7 48 % seiner Delhi-NCR-Bestellungen innerhalb von 19 Minuten über mehr als 6.500 Apollo-Pharmacy-Filialen und deckte dabei über 19.000 Postleitzahlen ab. Die Region ist auch auf sich entwickelnde E-Rezept-Vorschriften und Telepharmacy-Standards angewiesen, um Heimlieferdienste zu unterstützen. Da Anbieter über große Ballungsräume hinaus expandieren, werden Compliance-Anforderungen zunehmend wichtig, um lizenzierte Plattformen von informellen Online-Medikamentenverkäufern zu unterscheiden.
Europa, Naher Osten, Afrika und Südamerika
Deutschlands obligatorisches elektronisches Rezeptsystem unterstützt die Online-Rezeptumwandlung, während der Gematik-CardLink-Mechanismus Teil der Rezepteinlösungsinfrastruktur bleibt. Im Vereinigten Königreich bedienen Fernabsatz-Apothekenmodelle weiterhin Patienten, die die Heimlieferung über Rezeptnominierungen des National Health Service wählen. In Brasilien meldete Memed einen Anteil von 70 % an digitalen ärztlichen Rezepten, was das Potenzial digitaler Rezepte zur Unterstützung liefergebundener Abwicklung unterstreicht. Die Märkte im Nahen Osten und in Afrika befinden sich noch in einem frühen Entwicklungsstadium, wobei Kühlkettenbeschränkungen, uneinheitliche Vorschriften und eingeschränkter Breitbandzugang eine breitere Akzeptanz einschränken.
Wettbewerbslandschaft
Marktkonzentration
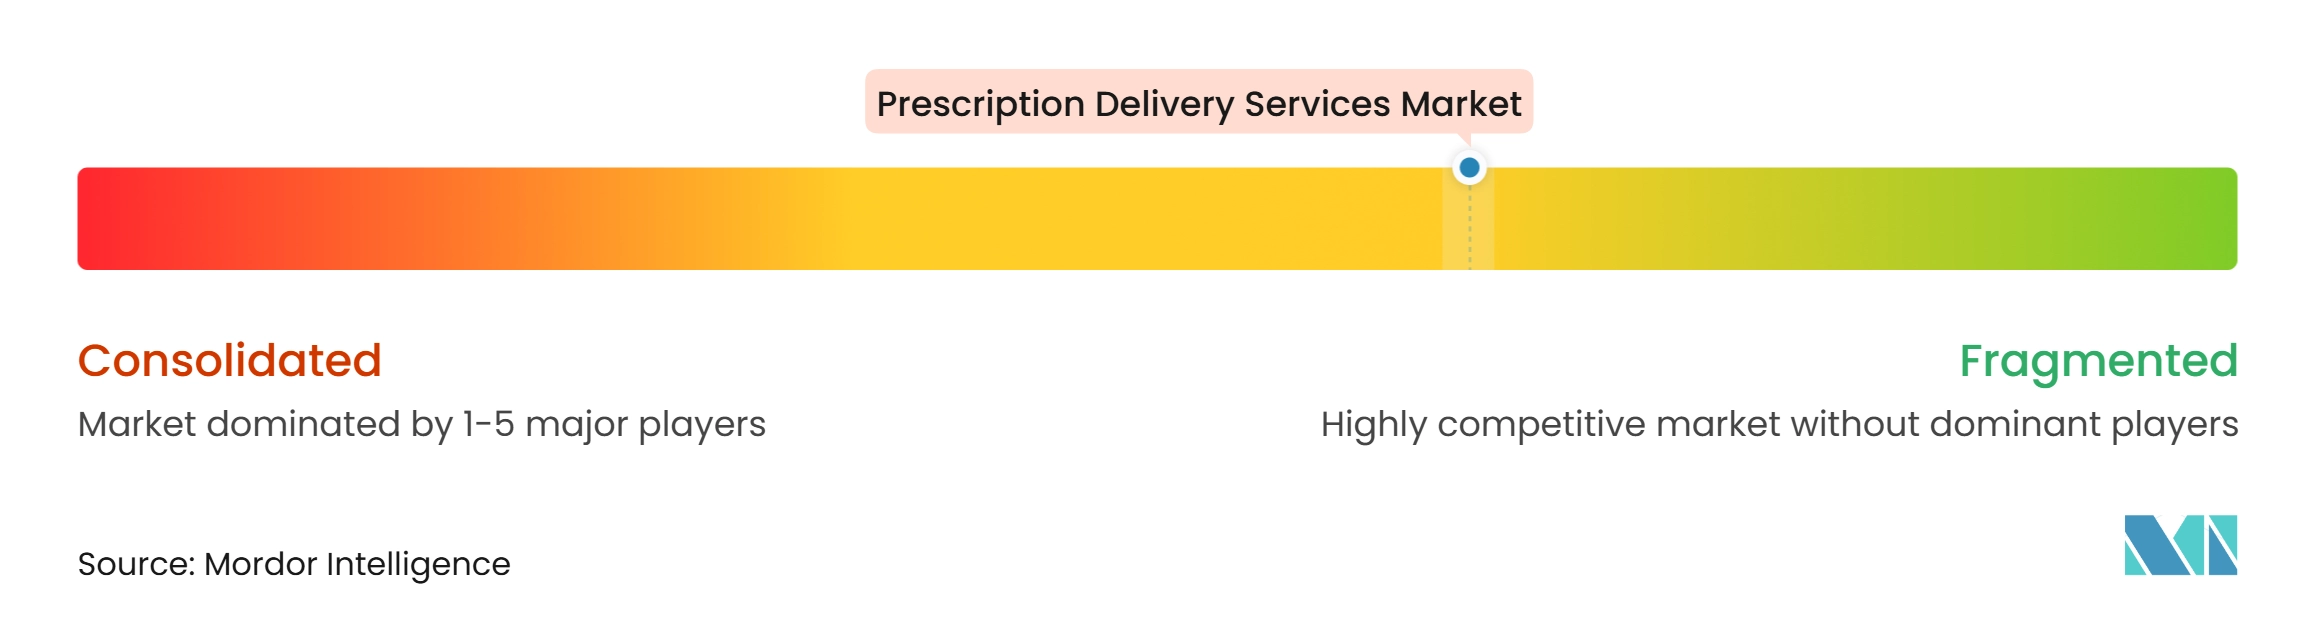
Der Markt für verschreibungspflichtige Lieferdienste ist mäßig fragmentiert, wobei der Wettbewerb zunehmend auf digitale, Spezial- und Schnelllieferdienste konzentriert ist. Amazon Pharmacy, CVS Caremark und OptumRx integrieren digitalen Rezeptzugang, zentralisierte Abwicklung und Lieferfähigkeiten, was es reinen Lieferdienstleistern schwer macht, bei Kosten und Patientenkomfort zu konkurrieren. Amazon Pharmacy meldete im Jahr 2026 ein Kundenwachstum von mehr als 60 % und ein Stammkundenwachstum von mehr als 50 % im Jahresvergleich. Walgreens erweitert auch seine Spezialapothekenfähigkeiten, unterstützt durch klinische Koordination und komplexe Medikamentenhandhabung.
Führende Unternehmen integrieren den Versorgungszugang mit Dispensierungs- und Lieferbetrieben. Die Zusammenarbeit von Amazon Pharmacy mit Wheel verbindet virtuelle Versorgungsabläufe mit Medikamentenbestand, Preisgestaltung und Abwicklungsoptionen. Walmarts gekühlter Same-Day-Delivery-Service zeigt, wie große Einzelhändler bestehende Liefernetzwerke für Apothekenbestellungen nutzen können. CarepathRxs Partnerschaft mit SDS Rx unterstreicht die zunehmende Integration von Spezialapotheken-Lieferung und Heiminfusionsunterstützung. Diese Strategien stützen sich auf klinische Unterstützung, Automatisierung und Netzwerkreichweite statt auf Liefergeschwindigkeit allein.
Chancen bestehen in der ländlichen Lieferung, der Heiminfusion von Spezialmedikamenten und der institutionellen Lieferung für häusliche Pflegeprogramme. Die DEA-Regel von 2026 klärte die Bedingungen, unter denen Apotheken Betäubungsmittel der Klassen III–V an verabreichende Ärzte liefern dürfen, und unterstützt bestimmte Modelle für von Ärzten verabreichte Therapien. Die Akkreditierung durch die National Association of Boards of Pharmacy, die DEA-Registrierung und staatliche Apothekenlizenzen bleiben wichtig für die regulierte Apothekenlieferung. Gemeinsame Abwicklungsanbieter und Telemedizin-Apotheken-Plattformen sind ebenfalls aufkommende Wettbewerber, die integrierte End-to-End-Patientendienstleistungen anbieten.
Marktführer der Verschreibungspflichtigen Lieferdienste
-
Amazon.com Inc.
-
CVS Health Corporation
-
Walgreens Boots Alliance Inc.
-
Walmart Inc.
-
Apollo Hospitals Enterprise Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verschreibungspflichtige Lieferdienste Unternehmen in diesem Bericht
- Albertsons Companies Inc.
- Alto Pharmacy Inc.
- Amazon.com
- API Holdings Private Limited
- Apollo Hospitals Enterprise Limited
- Capsule Corporation
- Chemist Warehouse Group Limited
- CVS Health
- DocMorris N.V.
- GoodRx Holdings Inc.
- NowRx Inc.
- Pharmacy2U Ltd
- Redcare Pharmacy N.V.
- Tata Digital Private Limited
- The Cigna Group
- The Kroger
- United Health Group
- Walgreens Boots Alliance Inc.
- Walmart Inc.
Neueste Industrielle Entwicklungen in Markt für Verschreibungspflichtige Lieferdienste
- November 2026: LifeMD traf eine Vereinbarung mit Eli Lilly, die es seiner angeschlossenen lizenzierten Versandapotheke ermöglichte, Zepbound (Tirzepatid) und Foundayo (Orforglipron) nach unabhängigen klinischen Bewertungen an berechtigte Patienten in den Vereinigten Staaten zu dispensieren und zu versenden.
- Juni 2026: LINE MAN erhielt die Zertifizierung der Lebensmittel- und Arzneimittelbehörde Thailands als eine der ersten sieben Plattformen, die im Rahmen des Telepharmacy Application Certification-Rahmens zugelassen wurden, gültig ab dem 22. Juni 2026. Die Zertifizierung ermöglichte die apothekervermittelte Rezeptdispensierung und Heimlieferung über die LINE MAN MART-Plattform.
- April 2026: Amazon Pharmacy startete die Same-Day-Delivery von Eli Lillys FDA-zugelassenem oralem GLP-1-Medikament Foundayo in fast 3.000 US-amerikanischen Städten. Das Unternehmen integrierte die Automatisierung von Herstellercoupons und Echtzeit-Bestandstransparenz in seinen digitalen Dispensierungsworkflow.
- März 2026: NextPlats PharmcoRx-Gesundheitsabteilung arbeitete mit dem NABP-akkreditierten HealthWarehouse.com zusammen, um bundesweite Rezeptabwicklung und OTC-Produktlieferung in allen 50 US-Bundesstaaten anzubieten. Die Zusammenarbeit erweiterte NextPlats Gesundheitspräsenz über Florida hinaus und ermöglichte die bundesstaatenübergreifende Abwicklung für virtuelle Gesundheitspartner.
Globaler Berichtsumfang des Marktes für Verschreibungspflichtige Lieferdienste
Gemäß dem Berichtsumfang sind verschreibungspflichtige Lieferdienste Apothekenprogramme oder Drittanbieterplattformen, die verschreibungspflichtige Medikamente direkt an das Zuhause, den Arbeitsplatz oder den bevorzugten Ort eines Patienten versenden oder per Kurier liefern. Diese Dienste zielen darauf ab, die Gesundheitsversorgung bequemer und zugänglicher zu machen, indem die Notwendigkeit entfällt, eine stationäre Apotheke physisch aufzusuchen.
Der Markt für verschreibungspflichtige Lieferdienste ist nach Servicemodell, Liefermodus, Medikamententyp, Rezepttyp, Endnutzer, Kanal und Geografie segmentiert. Nach Servicemodell umfasst der Markt Versandapothekendienste, Heimlieferung von Einzelhandelsapotheken, digitale Apothekenabwicklung, Lieferung durch Krankenhaus- und Spezialapotheken sowie telepharmacy-gestützte Heimdispensierung. Nach Liefermodus ist der Markt in Standardpostlieferung, Nächste-Tag-Lieferung, Same-Day-Delivery, planmäßige Routenlieferung und abholgestützte Hybridlieferung segmentiert. Nach Medikamententyp ist der Markt in Medikamente für chronische Erkrankungen, Medikamente für akute Erkrankungen, Spezialmedikamente und Biologika sowie sonstige kategorisiert. Nach Rezepttyp ist der Markt in Neurezepte und Folgerezepte segmentiert. Nach Endnutzer umfasst der Markt Einzelpatienten, Gesundheitseinrichtungen, häusliche Pflegeumgebungen sowie Unternehmens- und institutionelle Kunden. Nach Kanal ist der Markt in apothekeneigene Kanäle, Heimlieferkanäle von Kostenträgern und Pharmacy Benefit Managern, digitale Gesundheits- und E-Apotheken-Kanäle, Krankenhaus- und Gesundheitssystemkanäle sowie Arbeitgeber- und Regierungsprogrammkanäle segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Versandapothekendienste |
| Heimlieferung von Einzelhandelsapotheken |
| Digitale Apothekenabwicklung |
| Lieferung durch Krankenhaus- und Spezialapotheken |
| Telepharmacy-gestützte Heimdispensierung |
| Standardpostlieferung |
| Nächste-Tag-Lieferung |
| Same-Day-Delivery |
| Planmäßige Routenlieferung |
| Abholgestützte Hybridlieferung |
| Medikamente für chronische Erkrankungen |
| Medikamente für akute Erkrankungen |
| Spezialmedikamente und Biologika |
| Sonstige |
| Neurezepte |
| Folgerezepte |
| Einzelpatient |
| Gesundheitseinrichtungen |
| Häusliches Pflegeumfeld |
| Unternehmens- und institutionelle Kunden |
| Apothekeneigener Kanal |
| Heimlieferkanal von Kostenträgern und Pharmacy Benefit Managern |
| Digitaler Gesundheits- und E-Apotheken-Kanal |
| Krankenhaus- und Gesundheitssystemkanal |
| Arbeitgeber- und Regierungsprogrammkanal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicemodell | Versandapothekendienste | |
| Heimlieferung von Einzelhandelsapotheken | ||
| Digitale Apothekenabwicklung | ||
| Lieferung durch Krankenhaus- und Spezialapotheken | ||
| Telepharmacy-gestützte Heimdispensierung | ||
| Nach Liefermodus | Standardpostlieferung | |
| Nächste-Tag-Lieferung | ||
| Same-Day-Delivery | ||
| Planmäßige Routenlieferung | ||
| Abholgestützte Hybridlieferung | ||
| Nach Medikamententyp | Medikamente für chronische Erkrankungen | |
| Medikamente für akute Erkrankungen | ||
| Spezialmedikamente und Biologika | ||
| Sonstige | ||
| Nach Rezepttyp | Neurezepte | |
| Folgerezepte | ||
| Nach Endnutzer | Einzelpatient | |
| Gesundheitseinrichtungen | ||
| Häusliches Pflegeumfeld | ||
| Unternehmens- und institutionelle Kunden | ||
| Nach Kanal | Apothekeneigener Kanal | |
| Heimlieferkanal von Kostenträgern und Pharmacy Benefit Managern | ||
| Digitaler Gesundheits- und E-Apotheken-Kanal | ||
| Krankenhaus- und Gesundheitssystemkanal | ||
| Arbeitgeber- und Regierungsprogrammkanal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden verschreibungspflichtige Lieferdienste bis 2032 erreichen?
Der Markt für verschreibungspflichtige Lieferdienste wird bis 2032 voraussichtlich einen Wert von 24,27 Milliarden USD erreichen, ausgehend von 14,48 Milliarden USD im Jahr 2027, bei einem CAGR von 10,88 %.
Welches Servicemodell hat den größten Anteil bei verschreibungspflichtigen Lieferdiensten?
Versandapothekendienste hielten im Jahr 2026 mit 45,45 % den größten Anteil, gestützt durch Pharmacy-Benefit-Manager-gesteuerte 90-Tage-Rezeptprogramme.
Welche Medikamentenkategorie wächst bei verschreibungspflichtigen Lieferdiensten am schnellsten?
Spezialmedikamente und Biologika werden bis 2032 voraussichtlich mit einem CAGR von 14,78 % expandieren, da die Nachfrage nach temperaturgesteuerten Therapien und klinischer Unterstützung steigt.
Warum sind Telemedizin-Plattformen für die Rezeptlieferung wichtig?
Sie können eine virtuelle Konsultation direkt mit der Apothekenabwicklung und -lieferung verbinden und so die Lücke zwischen Rezepterstellung und erster Dispensierung verringern.
Welche Region wächst bei verschreibungspflichtigen Lieferdiensten am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 14,56 % wachsen, unterstützt durch Quick-Commerce-Dienste, digitale Gesundheitsinfrastruktur und sich entwickelnde Telepharmacy-Vorschriften.
Was sind die größten Herausforderungen bei der Heimlieferung von Rezepten?
Zu den wichtigsten Herausforderungen gehören Kühlkettensteuerung, fehlgeschlagene Lieferungen, ländliche Lieferkosten, Apothekerberatungsbedarf und die Einhaltung von Betäubungsmittelvorschriften.