
Taille et part du marché des services de livraison de médicaments sur ordonnance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
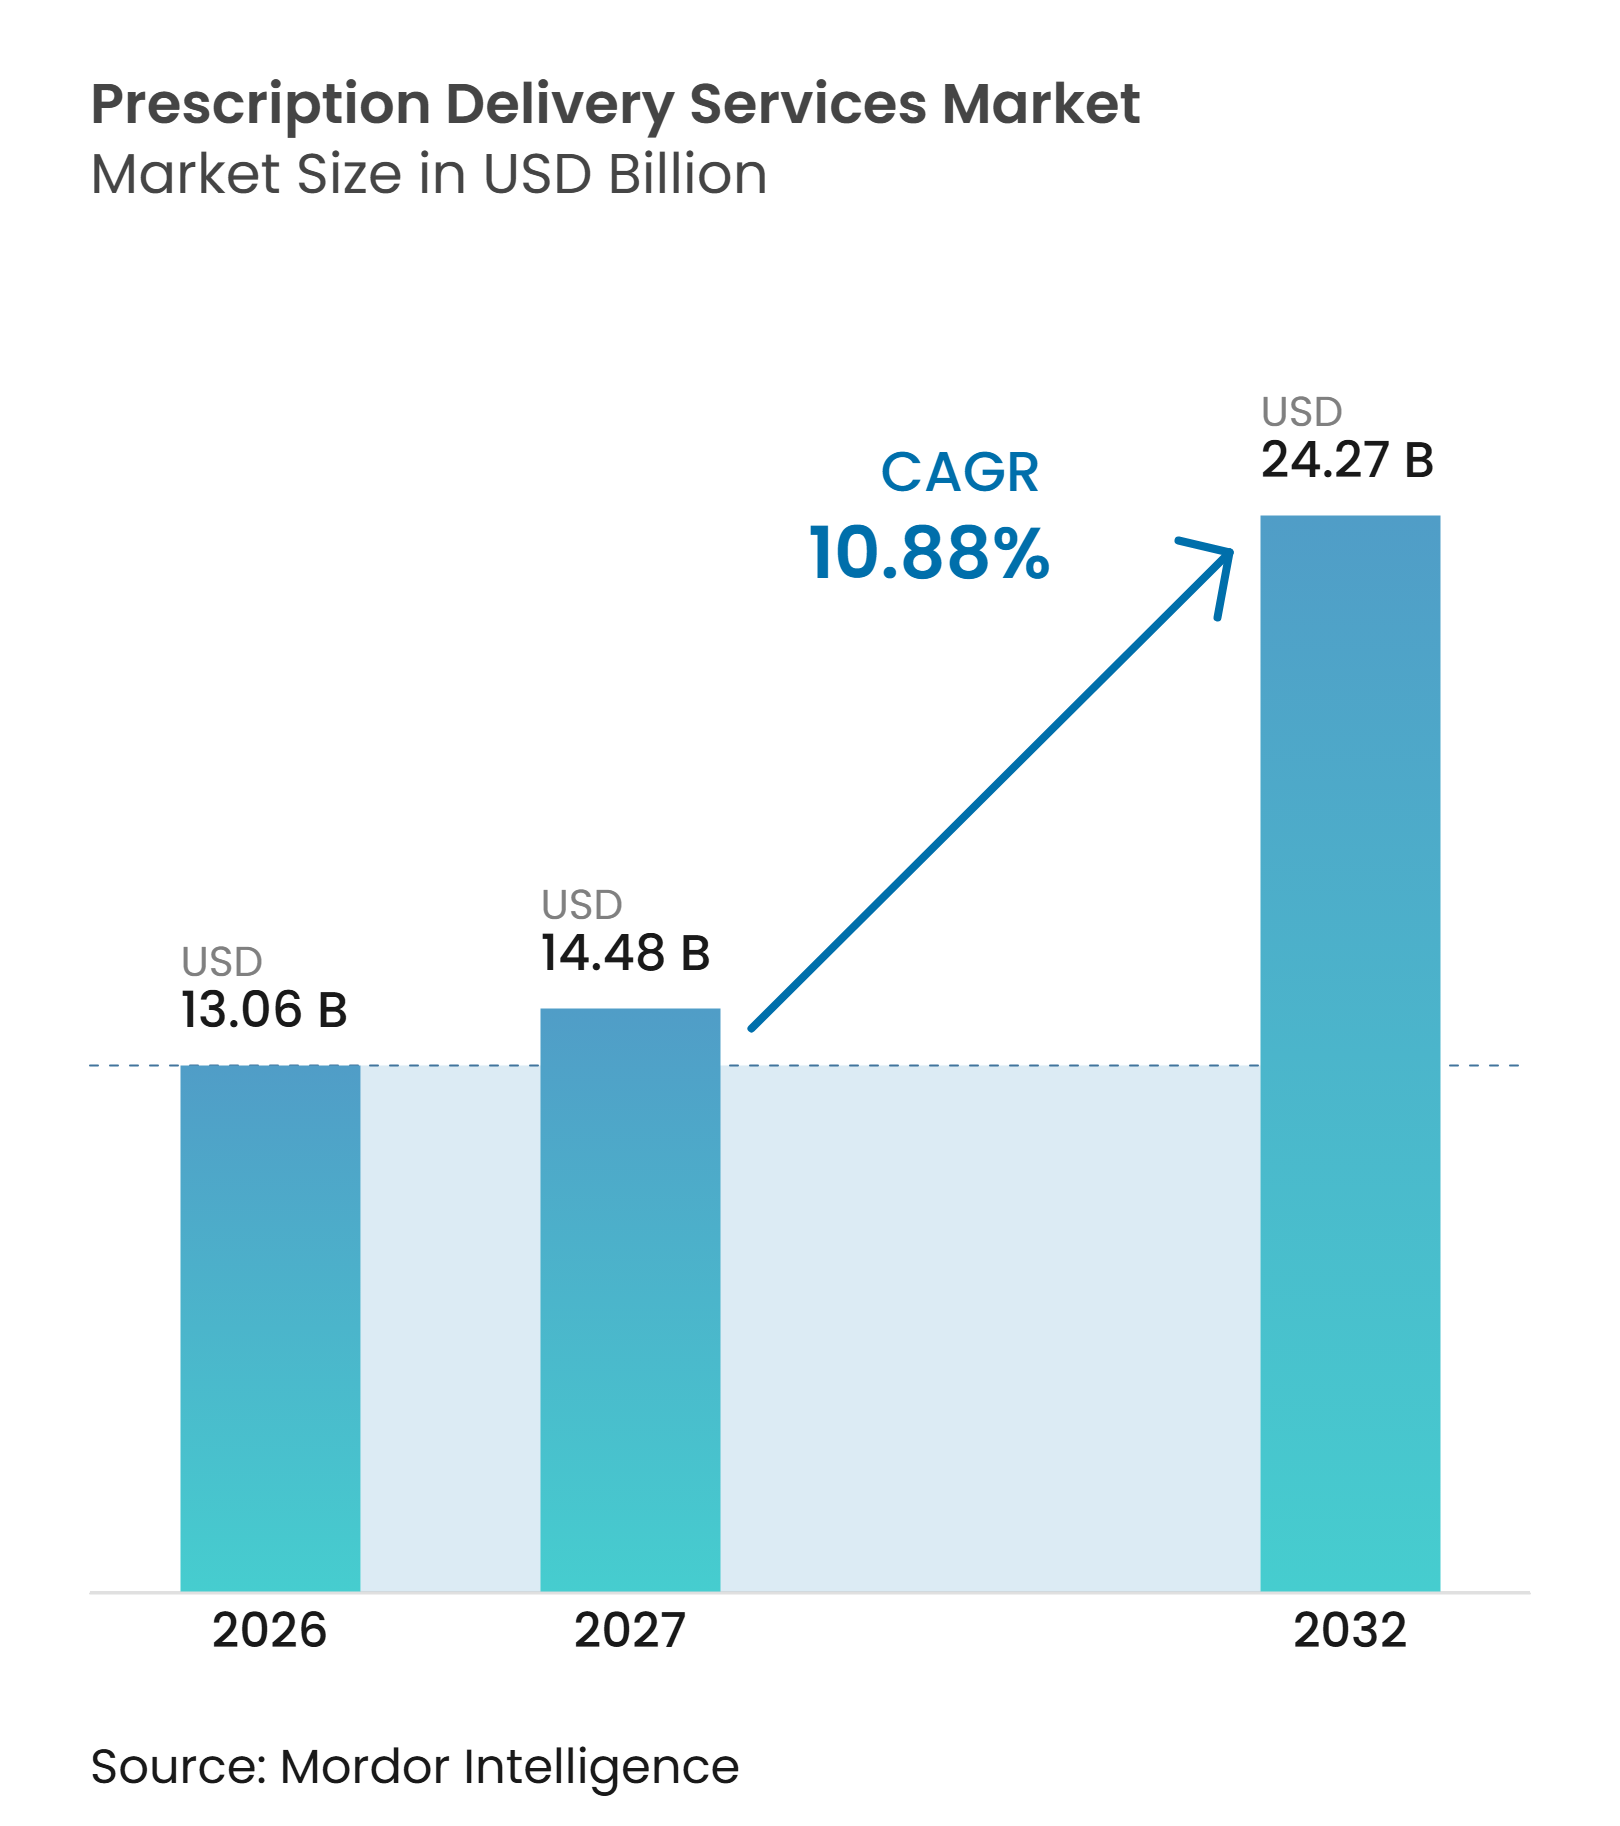
| Taille du Marché (2027) | 14.48 Milliards de dollars |
| Taille du Marché (2032) | 24.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de livraison de médicaments sur ordonnance par Mordor Intelligence
La taille du marché des services de livraison de médicaments sur ordonnance devrait passer de 13,06 milliards USD en 2026 à 14,48 milliards USD en 2027 et atteindre 24,27 milliards USD d'ici 2032, à un CAGR de 10,88 % sur la période 2027-2032.
Le marché des services de livraison de médicaments sur ordonnance évolue à mesure que les pharmacies de détail rationalisent leurs réseaux de points de vente et que les patients adoptent de plus en plus les canaux de commande par correspondance, numériques et directs au patient. Les gestionnaires de prestations pharmaceutiques orientent les ordonnances de maintenance de 90 jours vers des réseaux de pharmacies par correspondance, soutenant la demande au-delà de l'évolution des préférences des consommateurs. Les médicaments GLP-1 et d'autres thérapies spécialisées reconfigurent les exigences de traitement des commandes en raison de leur besoin de manipulation à température contrôlée et d'un soutien clinique renforcé. Le marché évolue donc vers des modèles de service intégrés qui combinent la création d'ordonnances, la dispensation, le soutien aux patients et la livraison. Les opérateurs qui associent des capacités de livraison à un soutien dirigé par des pharmaciens sont mieux positionnés pour servir les payeurs et les fabricants pharmaceutiques.
Points clés du rapport
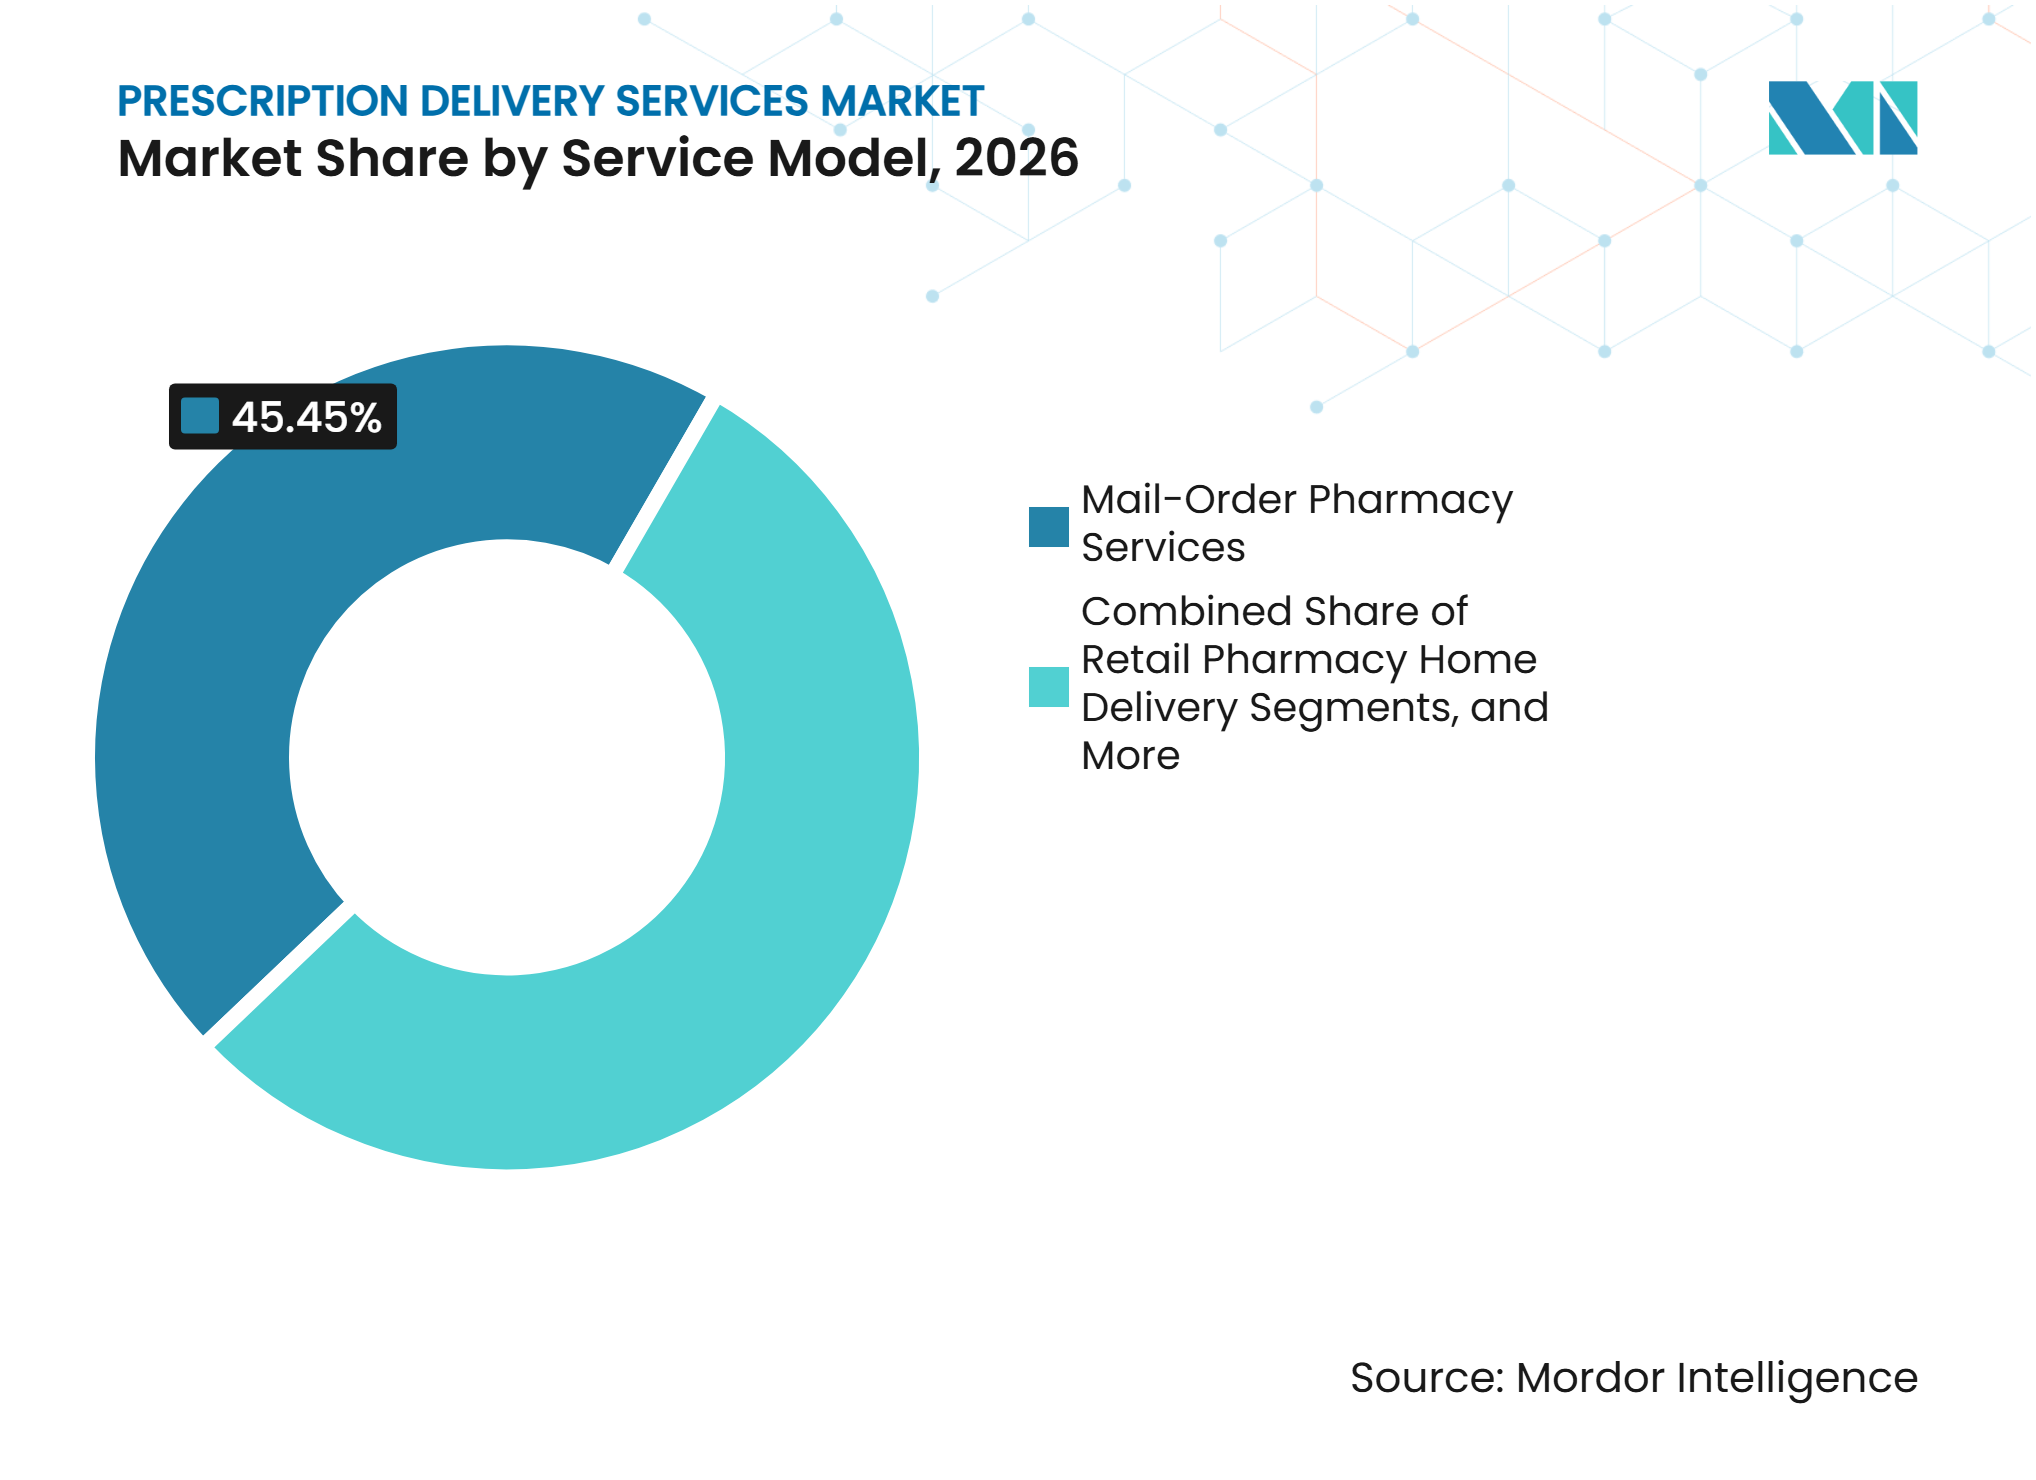
- Par modèle de service, les services de pharmacie par correspondance détenaient 45,45 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que la dispensation par pharmacie numérique devrait croître à un CAGR de 11,55 % jusqu'en 2032.
- Par mode de livraison, la livraison postale standard détenait 51,45 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que la livraison le lendemain devrait croître à un CAGR de 13,46 % jusqu'en 2032.
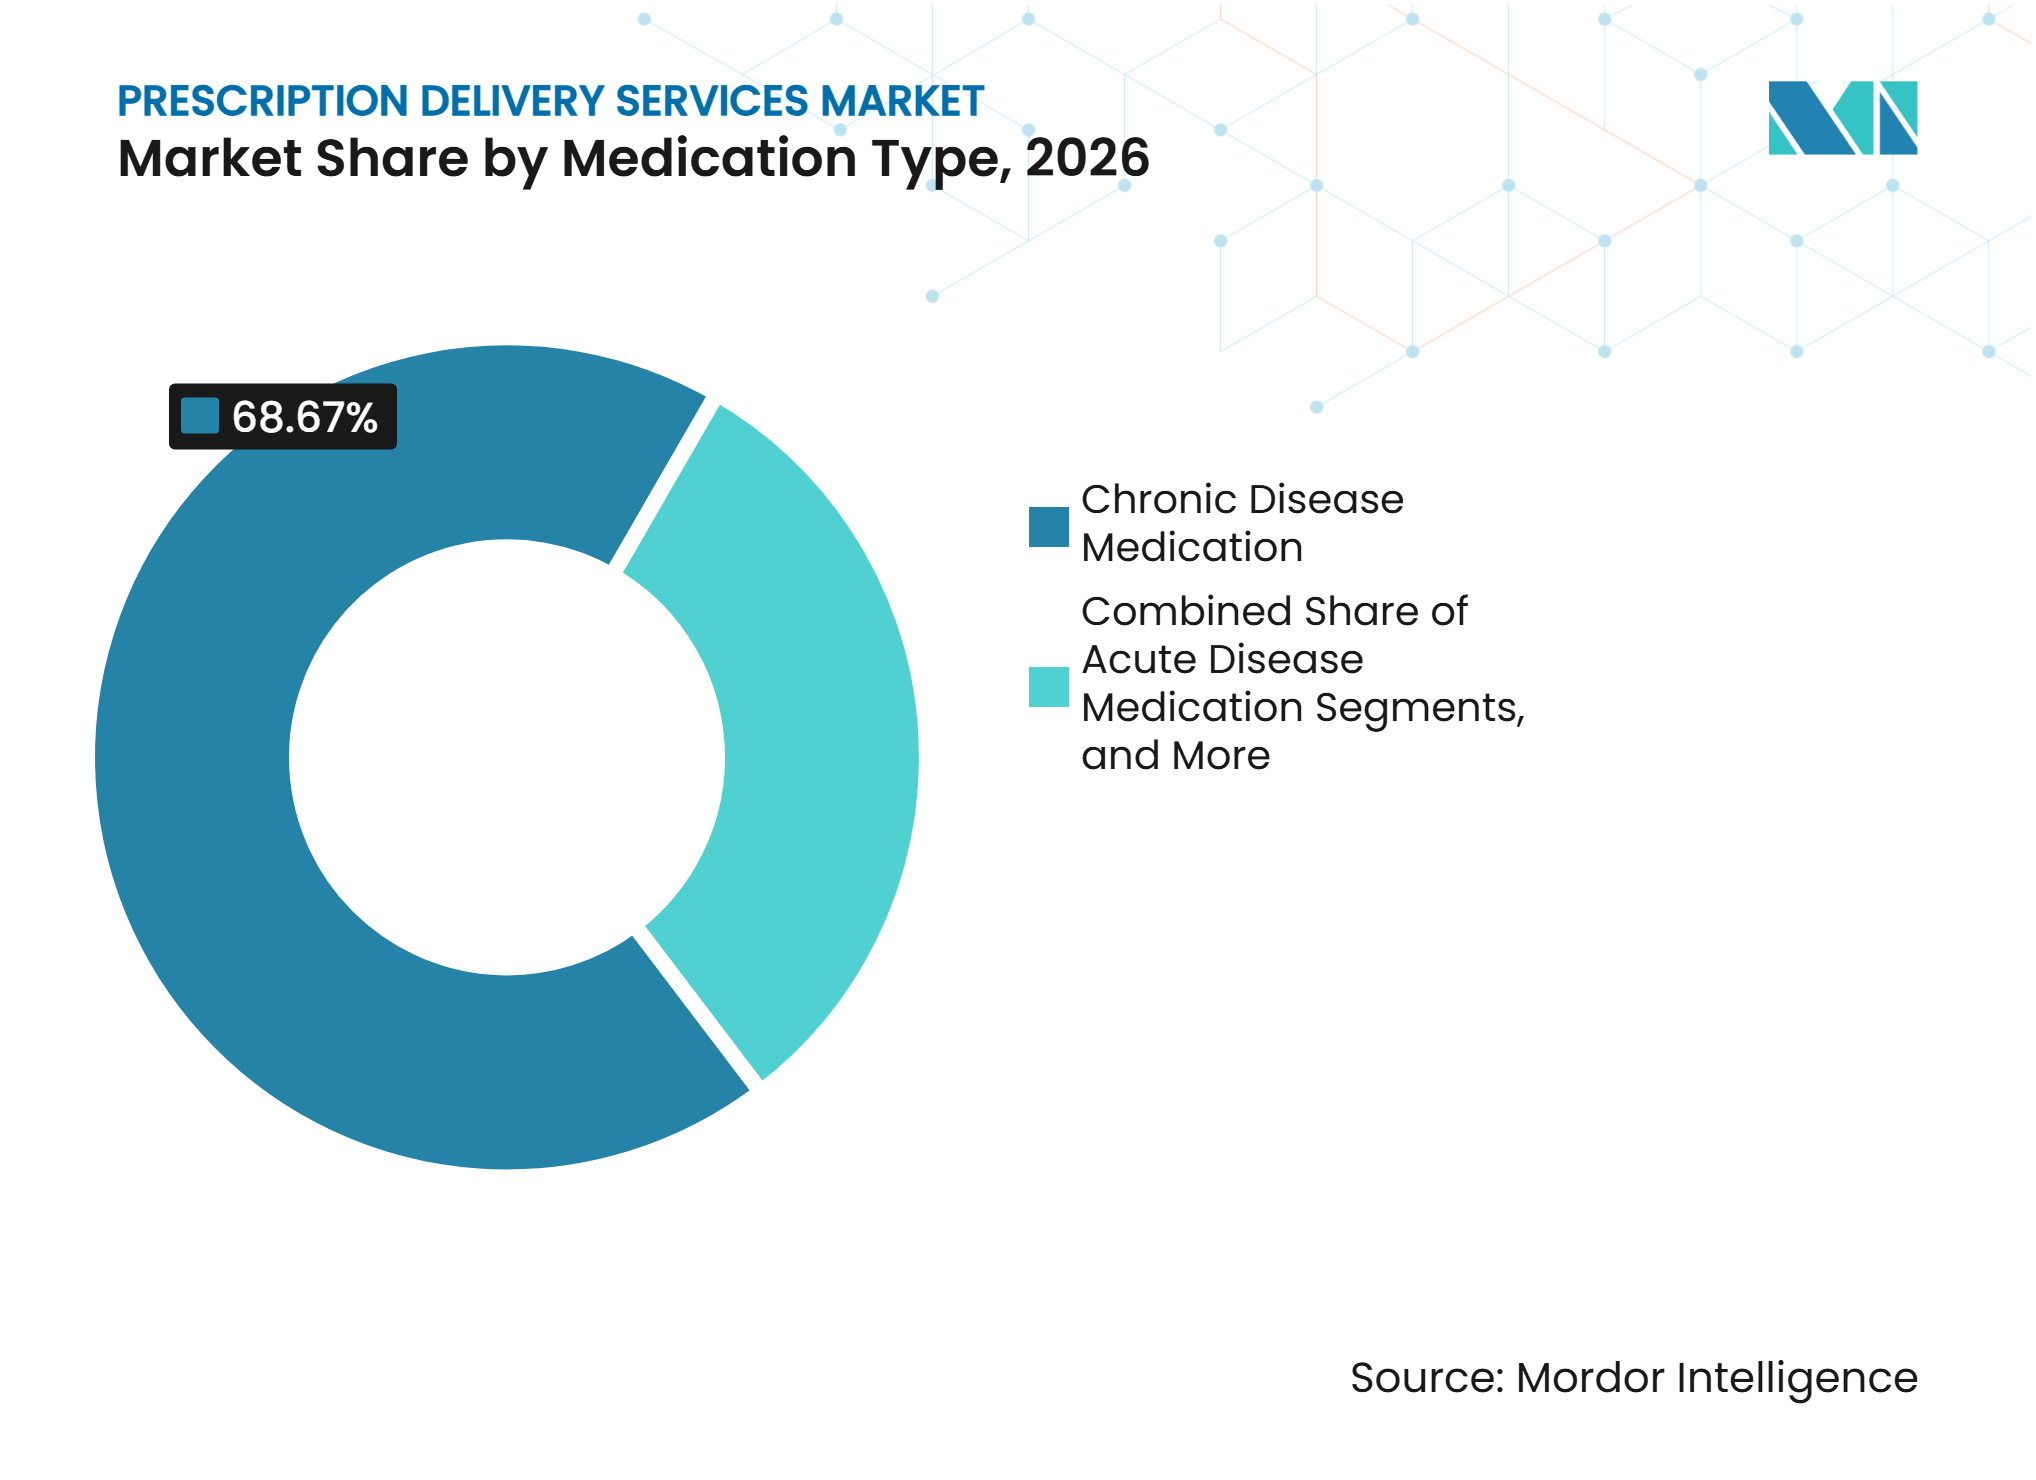
- Par type de médicament, les médicaments pour maladies chroniques détenaient 68,67 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que les médicaments spécialisés et les biologiques devraient croître à un CAGR de 14,78 % jusqu'en 2032.
- Par type d'ordonnance, les ordonnances de renouvellement détenaient 72,33 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que les nouvelles ordonnances devraient croître à un CAGR de 15,44 % jusqu'en 2032.
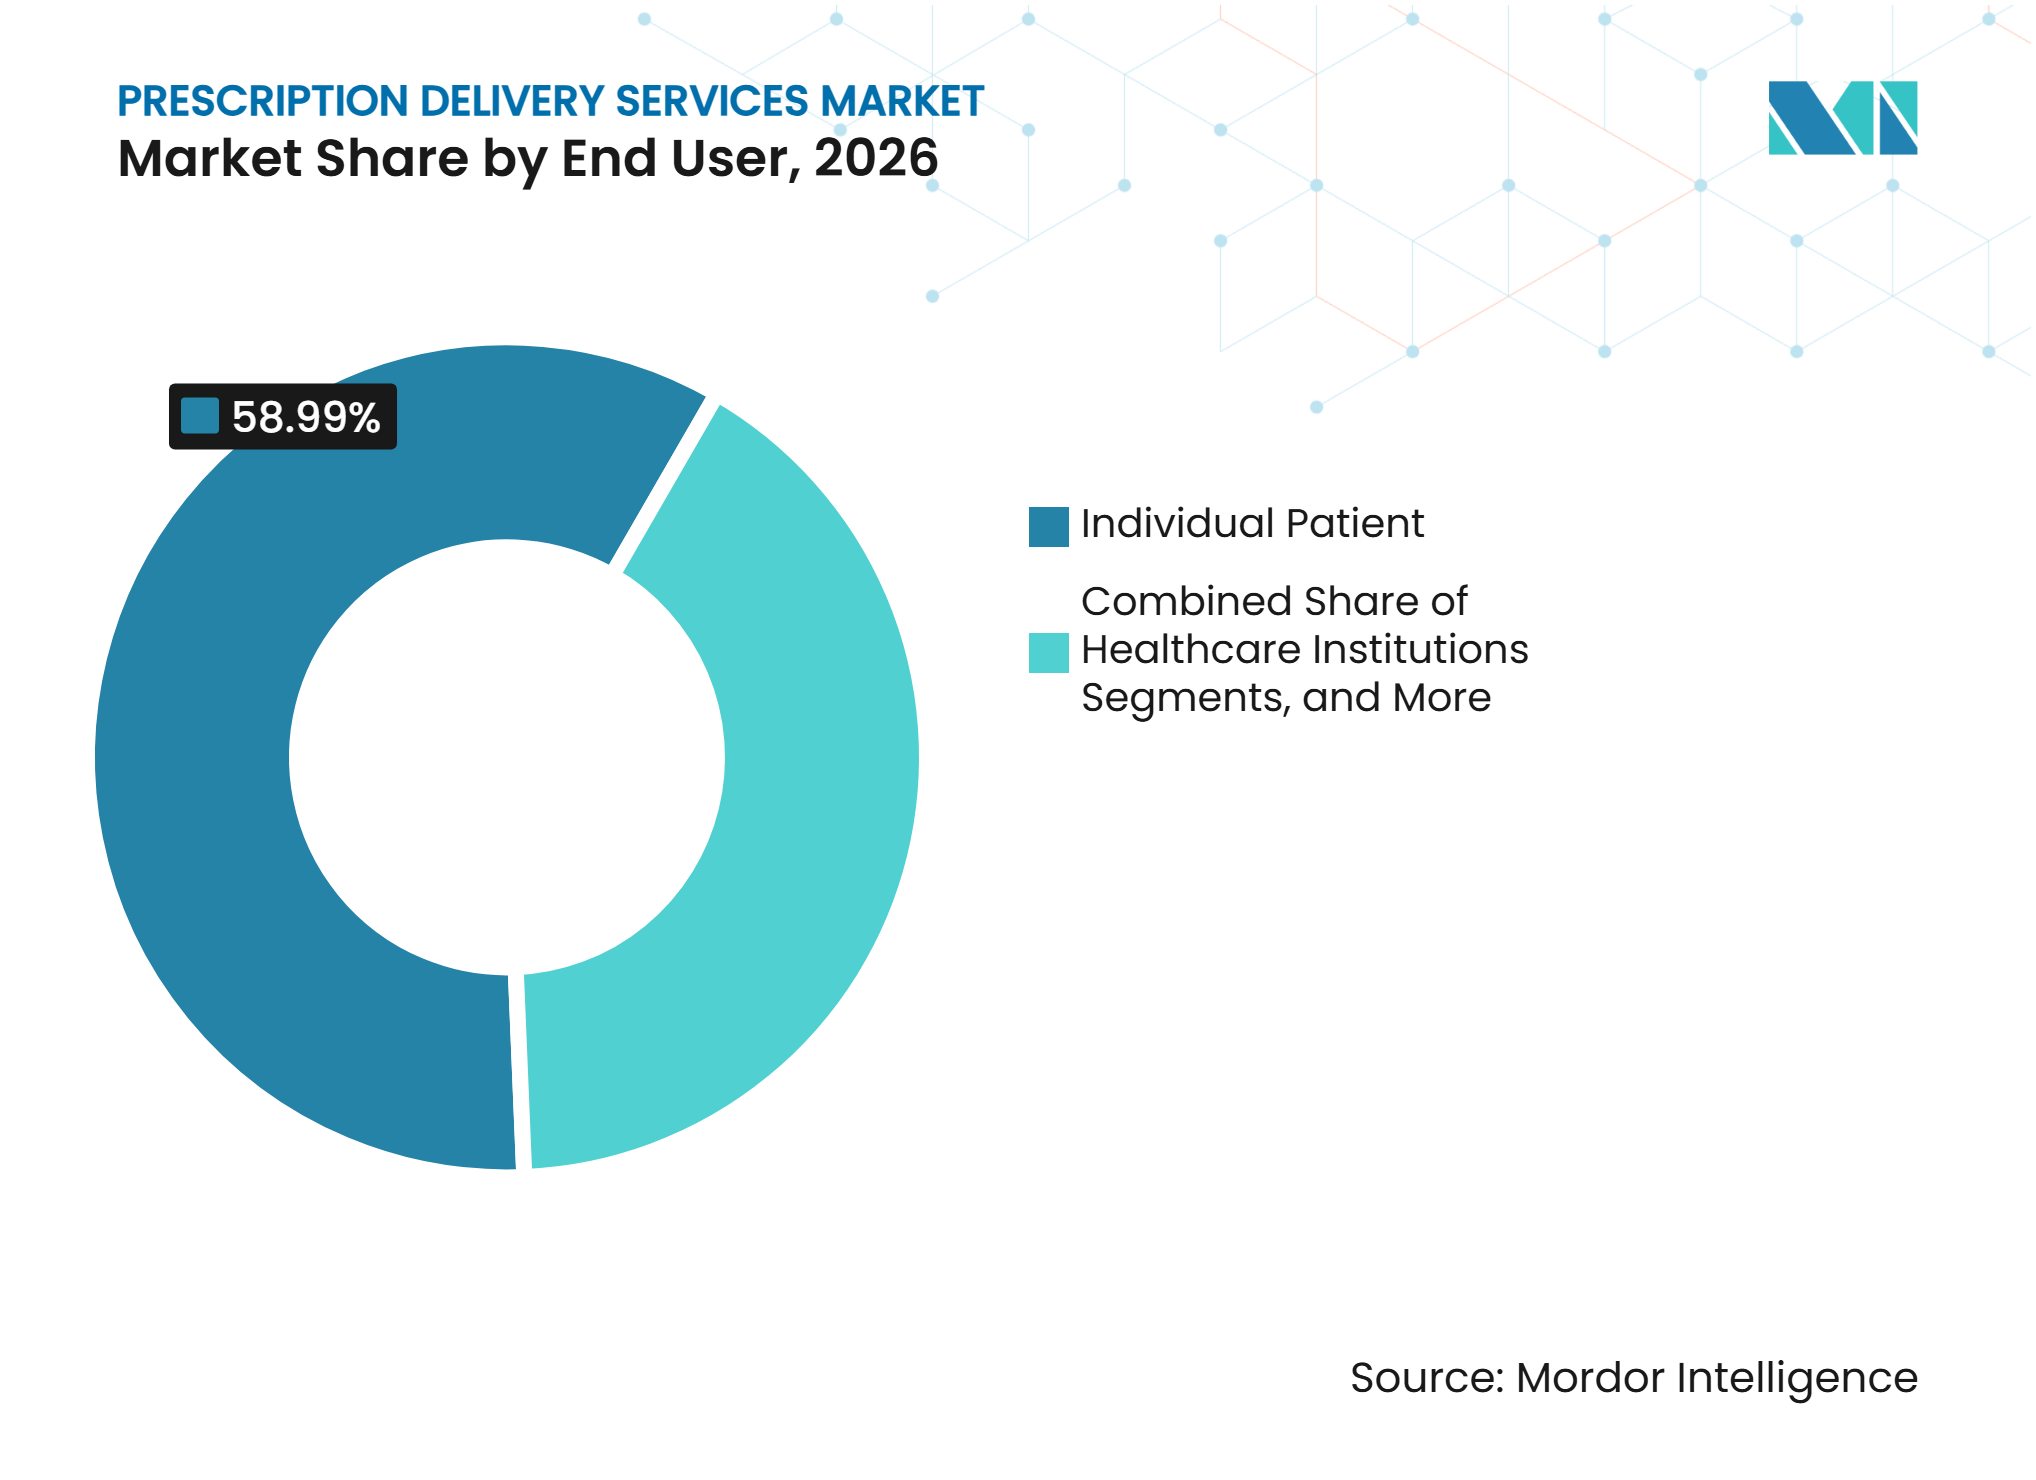
- Par utilisateur final, les patients individuels détenaient 58,99 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que le cadre des soins de santé à domicile devrait croître à un CAGR de 12,32 % jusqu'en 2032.
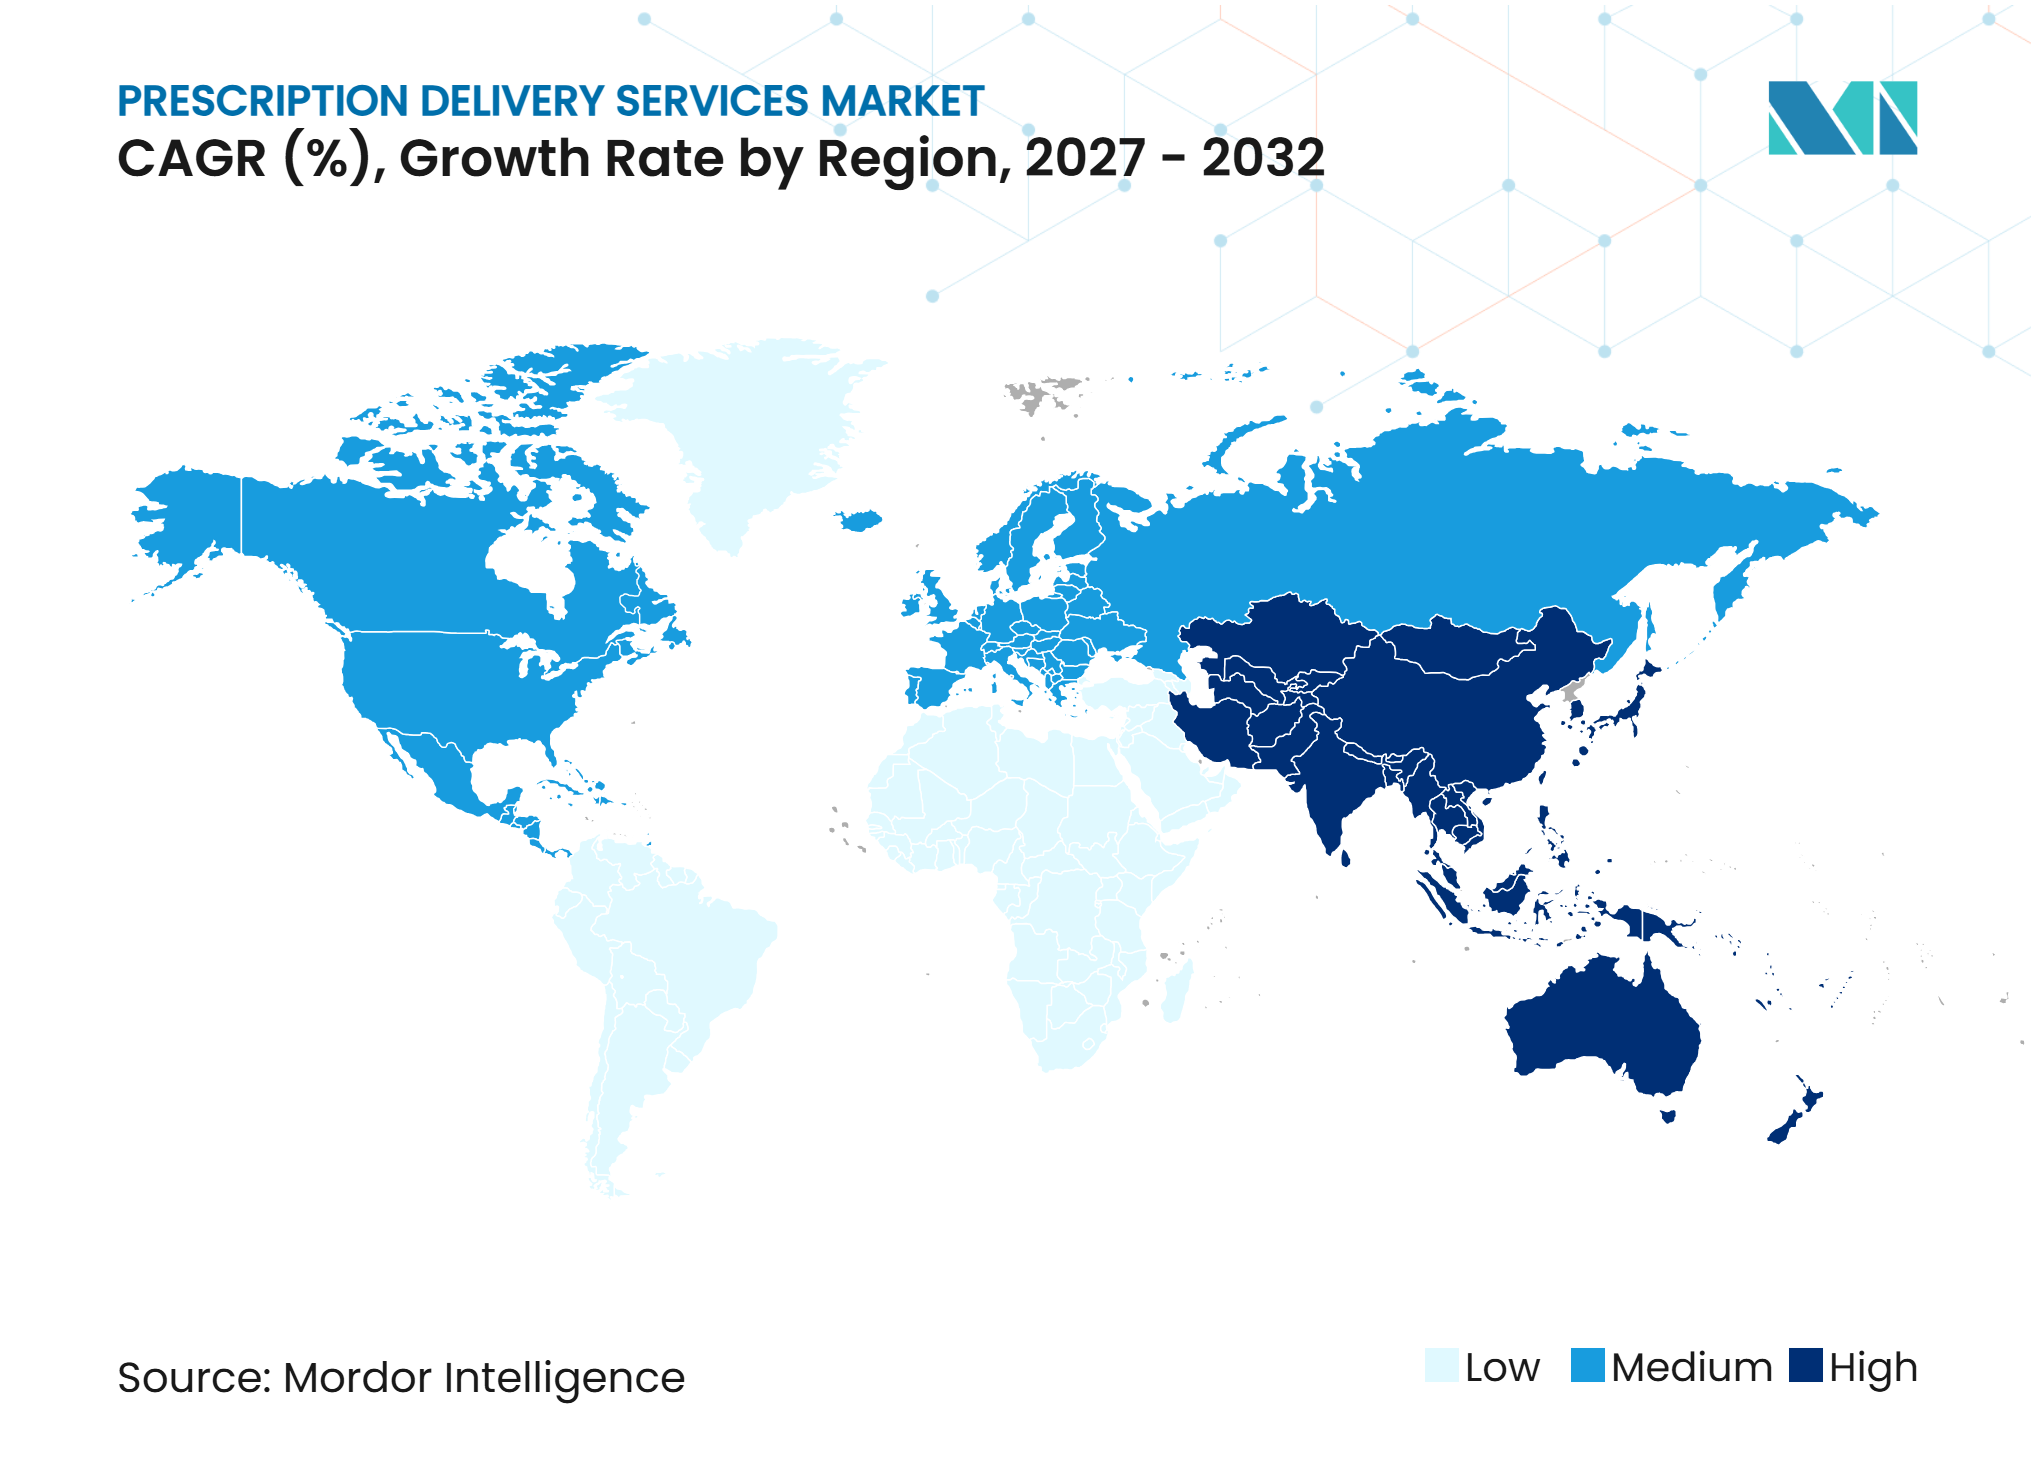
- Par géographie, l'Amérique du Nord détenait 41,03 % du marché des services de livraison de médicaments sur ordonnance en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des services de livraison de médicaments sur ordonnance*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Densité des renouvellements pour maladies chroniques et ordonnances à durée d'approvisionnement prolongée | +2.5% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Conversion des ordonnances de la télémédecine vers la pharmacie | +2.1% | Amérique du Nord, Asie-Pacifique, émergent au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Accès aux déserts pharmaceutiques et évitement des déplacements en zones rurales | +1.6% | Amérique du Nord, Asie du Sud, zones rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Dispensation à domicile de médicaments spécialisés et à haute valeur ajoutée | +1.9% | Amérique du Nord, Europe occidentale, Japon | Moyen terme (2-4 ans) |
| Généralisation des programmes de renouvellement automatisé et d'observance | +1.4% | Amérique du Nord, Europe occidentale | Moyen terme (2-4 ans) |
| Infrastructure de livraison le jour même atteignant les communautés mal desservies | +1.3% | Amérique du Nord, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Densité des renouvellements pour maladies chroniques et ordonnances à durée d'approvisionnement prolongée
Les patients atteints d'hypertension, de diabète et de maladies cardiovasculaires génèrent une demande récurrente d'ordonnances qui soutient les opérations de livraison à domicile. Les services de livraison à domicile ont amélioré l'observance médicamenteuse chez les patients atteints de diabète, d'hypertension et d'hypercholestérolémie de respectivement 17,2 %, 18,6 % et 16,1 %. Les patients recevant des ordonnances de 90 jours par livraison à domicile ont connu jusqu'à 38 % moins d'épisodes de non-observance que les utilisateurs de pharmacies de détail.[1] Une adoption plus large de la livraison à domicile pour les médicaments de maintenance pourrait générer des économies substantielles pour les consommateurs et les employeurs américains. Les approvisionnements à durée prolongée réduisent également les coûts de traitement des commandes en diminuant la fréquence des expéditions par patient.
Conversion des ordonnances de la télémédecine vers la pharmacie
La télésanté s'impose comme un canal direct de génération et de dispensation d'ordonnances sur le marché des services de livraison de médicaments sur ordonnance. Les prestataires de soins virtuels peuvent mettre les patients en relation avec des pharmacies axées sur la livraison sans nécessiter une visite séparée en pharmacie de détail. Les plateformes intégrées fournissent aux prescripteurs des informations sur les stocks et les prix lors des consultations virtuelles, réduisant ainsi le risque d'ordonnances non exécutées à la suite de rendez-vous numériques. Ce modèle est particulièrement pertinent pour la prise en charge du poids, où des décisions immédiates concernant les médicaments et les options de livraison peuvent soutenir l'initiation du traitement. Il encourage également les plateformes de santé numérique à développer des partenariats plus étroits avec les pharmacies.
Dispensation à domicile de médicaments spécialisés et à haute valeur ajoutée
La dispensation à domicile de médicaments spécialisés est de plus en plus liée à la sécurité clinique, à l'accès des patients et à la persistance du traitement. Le marché des services de livraison de médicaments sur ordonnance doit prendre en charge les produits réfrigérés, l'intégration des patients et les services de suivi lors de la gestion de thérapies complexes. Toho Holdings a lancé L1MON en mai 2025 pour livrer des médicaments spécialisés réfrigérés via un réseau de distribution en chaîne du froid. L'auto-injection à domicile par courrier de bortézomib a démontré sa faisabilité et sa sécurité pour les patients atteints de myélome multiple. Ces modèles nécessitent le soutien d'un pharmacien, d'une infirmière ou d'un prescripteur, tandis que les dispositifs de service centralisé peuvent améliorer l'initiation du traitement et réduire l'abandon.
Accès, renouvellements automatisés et infrastructure de livraison le jour même
La livraison à domicile peut améliorer l'accès aux médicaments pour les patients vivant loin des pharmacies ou confrontés à des contraintes de mobilité. Les programmes de renouvellement automatisé peuvent réduire les doses manquées en simplifiant le renouvellement et la livraison des ordonnances récurrentes. Amazon Pharmacy prévoit d'étendre la livraison le jour même à près de 4 500 villes et communes américaines en 2026, dont près de 2 000 communautés supplémentaires. Walmart a lancé la livraison le jour même à l'échelle nationale de médicaments réfrigérés et reconstitués en septembre 2025 et a traité plus de 4 millions de commandes de livraison de médicaments en pharmacie dans l'année suivant son lancement national. Les réseaux de livraison de détail et d'épicerie établis peuvent répartir les coûts du dernier kilomètre sur plusieurs types de commandes, créant une pression sur les opérateurs spécialisés uniquement dans la livraison.
Analyse de l'impact des freins du marché des services de livraison de médicaments sur ordonnance*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Responsabilité liée à la chaîne du froid et aux écarts de température | -1.3% | Mondial, plus aigu en Asie du Sud, en Asie du Sud-Est et en Amérique latine | Long terme (≥ 4 ans) |
| Conseil pharmaceutique et risque d'erreur médicamenteuse en dehors de la pharmacie | -0.9% | Mondial, élevé sur les marchés sans réglementation de la télépharmacologie | Moyen terme (2-4 ans) |
| Économie du dernier kilomètre pour les adresses à faible densité et les livraisons échouées | -1.1% | Amérique du Nord rurale, Afrique subsaharienne, zones rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes liées aux substances contrôlées, à l'identité et à la vérification de signature | -0.8% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Responsabilité liée à la chaîne du froid et aux écarts de température
Les thérapies GLP-1, les biologiques et les injectables spécialisés nécessitent un contrôle strict de la température tout au long de la livraison. De nombreux médicaments en chaîne du froid doivent rester entre 2°C et 8°C pendant l'expédition et la remise. Les écarts de température peuvent rendre les médicaments inutilisables, nécessitant leur remplacement et créant des risques financiers et cliniques pour les pharmacies et les prestataires logistiques. Les retards de chargement, les changements d'itinéraire et les remises échouées présentent les risques les plus élevés. En Asie du Sud et en Asie du Sud-Est, les températures élevées et l'infrastructure logistique incohérente compliquent davantage le contrôle de la température au dernier kilomètre, nécessitant des emballages validés, des procédures de remise claires et un suivi en temps réel.
Économie du dernier kilomètre pour les adresses à faible densité et les livraisons échouées
La faible densité de population et les tentatives de livraison échouées peuvent rendre la livraison de médicaments sur ordonnance économiquement non viable sans le soutien d'un payeur ou d'un programme public. Les remises manquées pour les médicaments sensibles à la température peuvent nécessiter une récupération urgente, un retraitement et une nouvelle livraison, augmentant les coûts opérationnels. Les plateformes de livraison peuvent réduire les coûts des médicaments à la charge du patient de 30 % en supprimant les obstacles à l'accès ; cependant, les zones rurales nécessitent des modèles de remboursement qui lient les dépenses du dernier kilomètre aux coûts médicaux évités. La faible densité des itinéraires peut faire en sorte que les coûts de livraison par ordonnance dépassent les marges de dispensation, tandis que les exigences en matière de conseil, de vérification d'identité, de signature et de substances contrôlées ajoutent une complexité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
la pharmacie par correspondance est en tête tandis que la dispensation automatisée élargit l'accèsLes services de pharmacie par correspondance détenaient 45,45 % de la part du marché des services de livraison de médicaments sur ordonnance en 2026, soutenus par des programmes établis de gestionnaires de prestations pharmaceutiques qui orientent les ordonnances de maintenance de 90 jours vers des pharmacies centralisées. Ce modèle offre une demande prévisible et des efficacités opérationnelles. La livraison à domicile par les pharmacies de détail se développe également à mesure que les chaînes en magasin ajoutent des services de coursiers locaux, bien que la rentabilité reste difficile dans les zones à faible densité.
La dispensation par pharmacie numérique devrait croître à un CAGR de 11,55 % jusqu'en 2032, intégrant la prescription, le paiement, la dispensation et la livraison. La dispensation automatisée partagée peut réduire les besoins en capital pour les détaillants, les chaînes d'épicerie et les systèmes de santé. La livraison par les hôpitaux et les pharmacies spécialisées reste essentielle pour les thérapies à distribution restreinte, tandis que la dispensation à domicile activée par la télépharmacologie se développe en Asie-Pacifique. L'Administration thaïlandaise des aliments et des médicaments a certifié LINE MAN comme plateforme de télépharmacologie en juin 2026.



Par mode de livraison :
le volume postal reste important tandis que la demande de livraison le lendemain augmenteLa livraison postale standard détenait 51,45 % de la part du marché des services de livraison de médicaments sur ordonnance en 2026. Elle reste rentable pour les ordonnances de maintenance stables de 90 jours qui ne nécessitent pas de livraison immédiate. Le modèle prend en charge des volumes d'expédition élevés, des itinéraires planifiés et des coûts de distribution réduits. Les services hybrides avec option de retrait offrent également aux patients une plus grande flexibilité sur les horaires de collecte.
La livraison le lendemain devrait croître à un CAGR de 13,46 % jusqu'en 2032, portée par les biologiques sensibles à la température, les médicaments GLP-1 et les ordonnances aiguës. Amazon Pharmacy a déclaré qu'elle rendait la livraison d'ordonnances en trois heures disponible dans plus de 350 villes américaines en 2026. La livraison le jour même prend en charge les ordonnances urgentes, tandis que les exigences de traçabilité en vertu de la loi sur la sécurité de la chaîne d'approvisionnement des médicaments accroissent le besoin de dossiers intégrés de dispensation et de livraison.
Par type de médicament :
les soins chroniques soutiennent le volume tandis que les biologiques augmentent les exigences de serviceLes médicaments pour maladies chroniques représentaient 68,67 % de la part du marché des services de livraison de médicaments sur ordonnance en 2026. Le diabète, l'hypertension, les maladies cardiovasculaires et les affections thyroïdiennes génèrent une demande de renouvellement constante. Cette prévisibilité permet aux pharmacies d'optimiser les stocks, d'automatiser le réapprovisionnement et d'améliorer l'acheminement des livraisons. La livraison à domicile d'approvisionnements de 90 jours peut également soutenir l'observance des thérapies à long terme.
Les médicaments spécialisés et les biologiques devraient croître à un CAGR de 14,78 % jusqu'en 2032. Le segment nécessite une manipulation en chaîne du froid, une éducation des patients et une coordination clinique au-delà des capacités de livraison conventionnelles. Amazon Pharmacy a lancé la livraison le jour même du médicament GLP-1 oral d'Eli Lilly, Foundayo, dans près de 3 000 villes américaines en avril 2026. Walmart a déclaré que les médicaments réfrigérés représentaient plus de 30 % de ses ventes d'ordonnances en pharmacie en 2025.

Par type d'ordonnance :
les renouvellements assurent la stabilité tandis que les nouvelles ordonnances reflètent la conversion numériqueLes ordonnances de renouvellement détenaient 72,33 % de la part du marché des services de livraison de médicaments sur ordonnance en 2026, reflétant le traitement continu des maladies chroniques. Les pharmacies peuvent utiliser les commandes récurrentes pour pré-positionner les stocks et automatiser les rappels de renouvellement. Les plateformes de gestionnaires de prestations pharmaceutiques et les applications de pharmacie numérique simplifient la gestion des renouvellements et peuvent réduire le changement de prestataire. Les fournisseurs de pharmacie par correspondance restent bien positionnés pour gérer ce volume récurrent.
Les nouvelles ordonnances devraient croître à un CAGR de 15,44 % jusqu'en 2032. La télésanté crée une voie directe de la consultation clinique à la dispensation et à la livraison en pharmacie, réduisant le délai jusqu'à la première dispensation. LifeMD a annoncé en novembre 2026 que sa pharmacie par correspondance agréée affiliée dispenserait et expédierait le Zepbound (tirzépatide) et le Foundayo (orforglipron) de Lilly aux patients américains éligibles à la suite d'évaluations cliniques indépendantes. Les exigences de la FDA et de la DEA influenceront l'adoption pour les médicaments contrôlés et non contrôlés.
Par utilisateur final :
les patients individuels sont en tête tandis que les soins de santé à domicile prennent de l'élanLes patients individuels représentaient 58,99 % de la part du marché des services de livraison de médicaments sur ordonnance en 2026. Ce groupe comprend les personnes gérant des maladies chroniques et les patients recevant des médicaments GLP-1 ou spécialisés via des plateformes de soins numériques. La commodité, la réduction des déplacements et la continuité des renouvellements sont des facteurs de demande clés. Les établissements de santé nécessitent des modèles de livraison plus structurés pour la gestion des médicaments en pharmacie hospitalière, en perfusion et en soins de longue durée.
Le cadre des soins de santé à domicile devrait croître à un CAGR de 12,32 % jusqu'en 2032. Les payeurs et les systèmes de santé transfèrent certaines perfusions, biologiques injectables et médicaments oraux spécialisés des établissements ambulatoires vers les domiciles des patients. CarepathRx a conclu un partenariat exclusif avec SDS Rx en juin 2025 pour développer des solutions de livraison pour la perfusion à domicile et la pharmacie spécialisée. Ce modèle nécessite une supervision clinique et une coordination avec les services infirmiers.
Par canal :
les réseaux de gestionnaires de prestations pharmaceutiques conservent leur échelle tandis que les canaux numériques modifient l'accès des patientsLe canal de livraison à domicile des payeurs et des gestionnaires de prestations pharmaceutiques affiche le volume le plus élevé, car ces gestionnaires orientent les ordonnances de maintenance vers des réseaux de pharmacies par correspondance contrôlés. OptumRx, Express Scripts et CVS Caremark utilisent des arrangements de formulaire et de partage des coûts qui influencent les lieux de dispensation. Le canal appartenant à la pharmacie reste un domaine concurrentiel clé pour CVS, Walgreens et Walmart, alors que les patients se tournent vers la commande numérique et la livraison plus rapide.
Le canal de santé numérique et d'e-pharmacie intègre les consultations virtuelles, la création d'ordonnances, la dispensation et la livraison via une seule interface. CVS Health a traité 1 378 millions d'équivalents d'ordonnances au cours des trois premiers trimestres de 2026, tandis que les ordonnances traitées ont augmenté de 1,9 % d'une année sur l'autre au troisième trimestre. Les canaux des programmes employeurs et gouvernementaux peuvent se développer à mesure que les commanditaires de régimes cherchent à améliorer l'observance et à réduire les coûts totaux de santé. Les prestataires disposant d'un accès aux gestionnaires de prestations pharmaceutiques et de capacités numériques directes peuvent atteindre une base de patients plus large.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 41,03 % du marché des services de livraison de médicaments sur ordonnance en 2026, soutenue par des réseaux établis de gestionnaires de prestations pharmaceutiques, de grandes opérations de pharmacie par correspondance et des investissements dans la capacité de livraison le jour même. Amazon Pharmacy prévoit de proposer la livraison d'ordonnances le jour même dans près de 4 500 villes et communes américaines en 2026, tandis que Walmart a étendu la livraison le jour même à l'échelle nationale aux médicaments réfrigérés et reconstitués en septembre 2025. L'utilisation accrue des thérapies GLP-1 réfrigérées stimule la demande de livraisons plus rapides et à température contrôlée. Les exigences de la DEA, les réglementations des conseils pharmaceutiques des États et les normes d'accréditation des pharmacies continuent de façonner l'environnement opérationnel.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 14,56 % jusqu'en 2032, portée par les plateformes de commerce rapide et l'expansion des réseaux de pharmacies. En Inde, Apollo 24/7 a livré 48 % de ses commandes dans la région Delhi-NCR en moins de 19 minutes via plus de 6 500 magasins Apollo Pharmacy, couvrant plus de 19 000 codes postaux. La région dépend également de l'évolution des réglementations sur les ordonnances électroniques et des normes de télépharmacologie pour soutenir les services de livraison à domicile. À mesure que les prestataires s'étendent au-delà des grandes zones urbaines, les exigences de conformité deviennent de plus en plus importantes pour différencier les plateformes agréées des vendeurs informels de médicaments en ligne.
Europe, Moyen-Orient, Afrique et Amérique du Sud
Le système d'ordonnance électronique obligatoire de l'Allemagne soutient la conversion des ordonnances en ligne, tandis que le mécanisme Gematik CardLink reste une partie de l'infrastructure de remboursement des ordonnances. Au Royaume-Uni, les modèles de pharmacie à distance continuent de servir les patients qui choisissent la livraison à domicile via les nominations d'ordonnances du Service national de santé. Au Brésil, Memed a signalé une part de 70 % des prescriptions médicales numériques, soulignant le potentiel des ordonnances numériques pour soutenir la dispensation liée à la livraison. Les marchés du Moyen-Orient et d'Afrique restent à un stade de développement précoce, avec des limitations de la chaîne du froid, des réglementations inégales et un accès limité au haut débit qui freinent une adoption plus large.
Paysage concurrentiel
Concentration du Marché
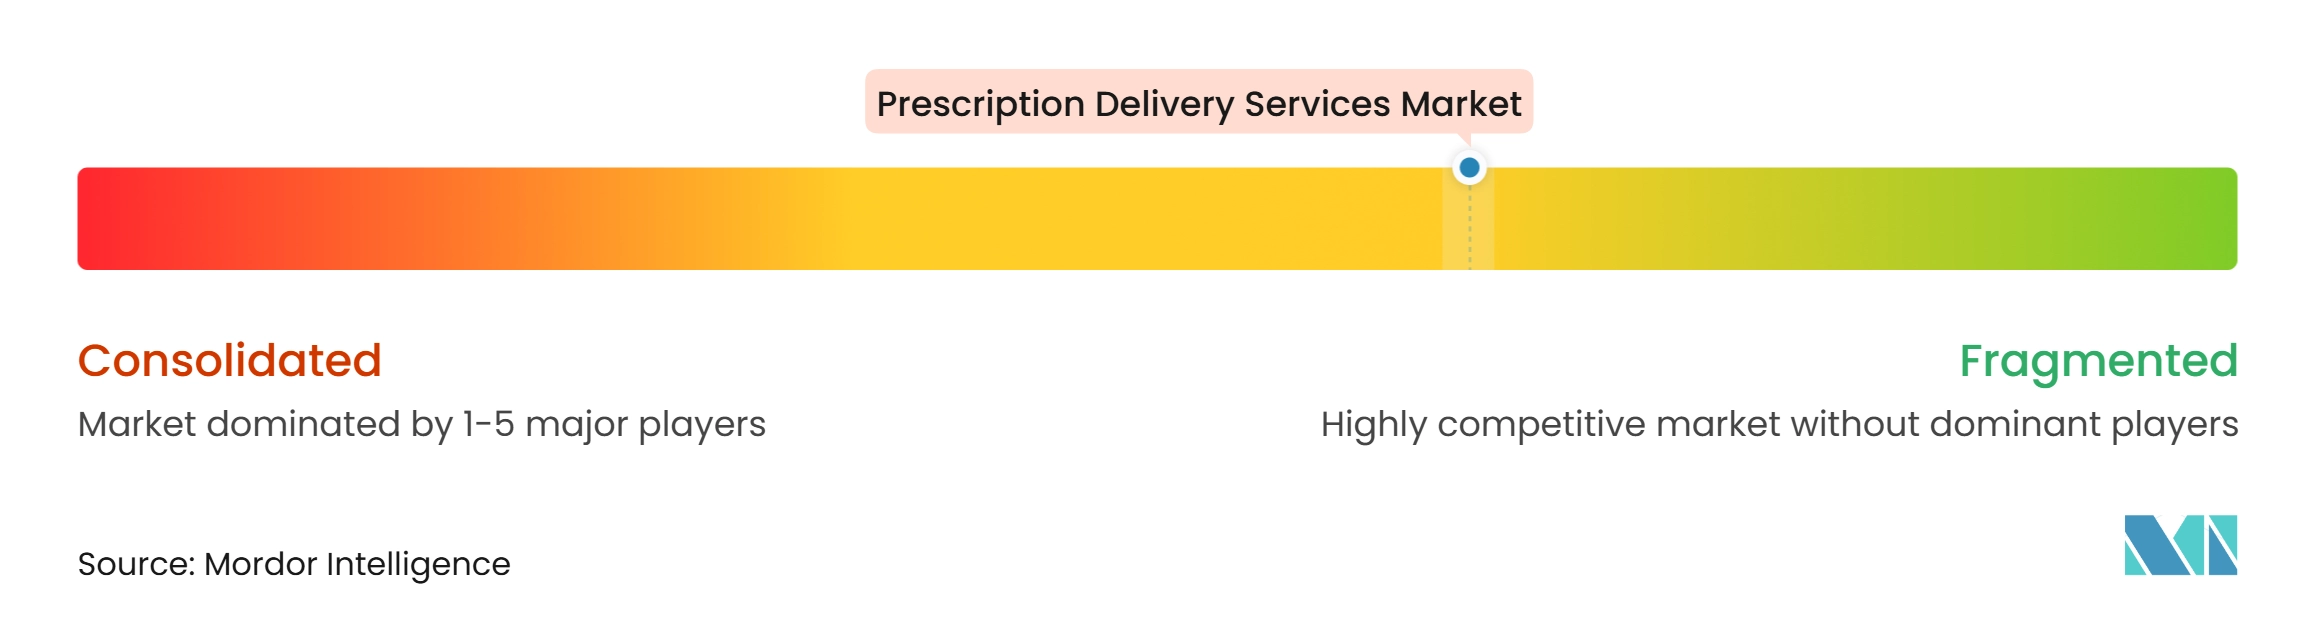
Le marché des services de livraison de médicaments sur ordonnance est modérément fragmenté, avec une concurrence de plus en plus concentrée dans les services numériques, spécialisés et de livraison rapide. Amazon Pharmacy, CVS Caremark et OptumRx intègrent l'accès aux ordonnances numériques, la dispensation centralisée et les capacités de livraison, rendant difficile pour les prestataires spécialisés uniquement dans la livraison de concurrencer sur le coût et la commodité pour les patients. Amazon Pharmacy a signalé une croissance de sa clientèle d'une année sur l'autre de plus de 60 % et une croissance de sa clientèle fidèle de plus de 50 % en 2026. Walgreens développe également ses capacités de pharmacie spécialisée, soutenues par la coordination clinique et la gestion de médicaments complexes.
Les entreprises leaders intègrent l'accès aux soins avec les opérations de dispensation et de livraison. La collaboration d'Amazon Pharmacy avec Wheel connecte les flux de travail de soins virtuels avec l'inventaire des médicaments, les prix et les options de dispensation. Le service de livraison réfrigérée le jour même de Walmart démontre comment les grands détaillants peuvent tirer parti des réseaux de livraison existants pour les commandes de pharmacie. Le partenariat de CarepathRx avec SDS Rx met en évidence l'intégration croissante de la livraison de pharmacie spécialisée et du soutien à la perfusion à domicile. Ces stratégies reposent sur le soutien clinique, l'automatisation et la portée du réseau plutôt que sur la seule rapidité de livraison.
Des opportunités subsistent dans la livraison en zones rurales, la perfusion spécialisée à domicile et la livraison institutionnelle pour les programmes de soins de santé à domicile. La règle de la DEA de 2026 a clarifié les conditions dans lesquelles les pharmacies peuvent livrer des substances contrôlées des annexes III à V aux praticiens administrant ces substances, soutenant certains modèles de thérapies administrées par des praticiens. L'accréditation de l'Association nationale des conseils de pharmacie, l'enregistrement auprès de la DEA et les licences de pharmacie des États restent importants pour la livraison réglementée de médicaments en pharmacie. Les prestataires de dispensation partagée et les plateformes de télépharmacologie-pharmacie émergent également comme des concurrents, offrant des services intégrés de bout en bout pour les patients.
Leaders du secteur des services de livraison de médicaments sur ordonnance
-
Amazon.com Inc.
-
CVS Health Corporation
-
Walgreens Boots Alliance Inc.
-
Walmart Inc.
-
Apollo Hospitals Enterprise Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de livraison de médicaments sur ordonnance Entreprises couvertes dans ce rapport
- Albertsons Companies Inc.
- Alto Pharmacy Inc.
- Amazon.com
- API Holdings Private Limited
- Apollo Hospitals Enterprise Limited
- Capsule Corporation
- Chemist Warehouse Group Limited
- CVS Health
- DocMorris N.V.
- GoodRx Holdings Inc.
- NowRx Inc.
- Pharmacy2U Ltd
- Redcare Pharmacy N.V.
- Tata Digital Private Limited
- The Cigna Group
- The Kroger
- United Health Group
- Walgreens Boots Alliance Inc.
- Walmart Inc.
Développements industriels récents dans Marché des services de livraison de médicaments sur ordonnance
- Novembre 2026 : LifeMD a conclu un accord avec Eli Lilly permettant à sa pharmacie par correspondance agréée affiliée de dispenser et d'expédier le Zepbound (tirzépatide) et le Foundayo (orforglipron) aux patients éligibles aux États-Unis à la suite d'évaluations cliniques indépendantes.
- Juin 2026 : LINE MAN a reçu la certification de l'Administration thaïlandaise des aliments et des médicaments en tant que l'une des sept premières plateformes approuvées dans le cadre du dispositif de certification des applications de télépharmacologie, avec effet au 22 juin 2026. La certification a permis la dispensation d'ordonnances vérifiées par un pharmacien et la livraison à domicile via la plateforme LINE MAN MART.
- Avril 2026 : Amazon Pharmacy a lancé la livraison le jour même du médicament GLP-1 oral approuvé par la FDA d'Eli Lilly, Foundayo, dans près de 3 000 villes américaines. L'entreprise a intégré l'automatisation des bons de réduction des fabricants et la visibilité des stocks en temps réel dans son flux de travail de dispensation numérique.
- Mars 2026 : La division de santé PharmcoRx de NextPlat a collaboré avec HealthWarehouse.com, accrédité par l'Association nationale des conseils de pharmacie, pour fournir la dispensation d'ordonnances à l'échelle nationale et la livraison de produits en vente libre dans les 50 États américains. La collaboration a étendu l'empreinte de santé de NextPlat au-delà de la Floride et a permis la dispensation multi-États pour les partenaires de soins de santé virtuels.
Portée du rapport mondial sur le marché des services de livraison de médicaments sur ordonnance
Selon la portée du rapport, les services de livraison de médicaments sur ordonnance sont des programmes de pharmacie ou des plateformes tierces qui expédient ou livrent par coursier des médicaments sur ordonnance directement au domicile, au lieu de travail ou à l'emplacement préféré d'un patient. Ces services visent à rendre les soins de santé plus pratiques et accessibles, en éliminant la nécessité de se rendre physiquement dans une pharmacie traditionnelle.
Le marché des services de livraison de médicaments sur ordonnance est segmenté par modèle de service, mode de livraison, type de médicament, type d'ordonnance, utilisateur final, canal et géographie. Par modèle de service, le marché comprend les services de pharmacie par correspondance, la livraison à domicile par les pharmacies de détail, la dispensation par pharmacie numérique, la livraison par les hôpitaux et les pharmacies spécialisées, et la dispensation à domicile activée par la télépharmacologie. Par mode de livraison, le marché est segmenté en livraison postale standard, livraison le lendemain, livraison le jour même, livraison sur itinéraire planifié et livraison hybride avec option de retrait. Par type de médicament, le marché est catégorisé en médicaments pour maladies chroniques, médicaments pour maladies aiguës, médicaments spécialisés et biologiques, et autres. Par type d'ordonnance, le marché est segmenté en nouvelles ordonnances et ordonnances de renouvellement. Par utilisateur final, le marché comprend les patients individuels, les établissements de santé, les cadres de soins de santé à domicile et les clients d'entreprises et d'institutions. Par canal, le marché est segmenté en canaux appartenant aux pharmacies, canaux de livraison à domicile des payeurs et des gestionnaires de prestations pharmaceutiques, canaux de santé numérique et d'e-pharmacie, canaux des hôpitaux et des systèmes de santé, et canaux des programmes employeurs et gouvernementaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Services de pharmacie par correspondance |
| Livraison à domicile par les pharmacies de détail |
| Dispensation par pharmacie numérique |
| Livraison par les hôpitaux et les pharmacies spécialisées |
| Dispensation à domicile activée par la télépharmacologie |
| Livraison postale standard |
| Livraison le lendemain |
| Livraison le jour même |
| Livraison sur itinéraire planifié |
| Livraison hybride avec option de retrait |
| Médicaments pour maladies chroniques |
| Médicaments pour maladies aiguës |
| Médicaments spécialisés et biologiques |
| Autres |
| Nouvelles ordonnances |
| Ordonnances de renouvellement |
| Patient individuel |
| Établissements de santé |
| Cadre des soins de santé à domicile |
| Clients d'entreprises et d'institutions |
| Canal appartenant à la pharmacie |
| Canal de livraison à domicile des payeurs et des gestionnaires de prestations pharmaceutiques |
| Canal de santé numérique et d'e-pharmacie |
| Canal des hôpitaux et des systèmes de santé |
| Canal des programmes employeurs et gouvernementaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par modèle de service | Services de pharmacie par correspondance | |
| Livraison à domicile par les pharmacies de détail | ||
| Dispensation par pharmacie numérique | ||
| Livraison par les hôpitaux et les pharmacies spécialisées | ||
| Dispensation à domicile activée par la télépharmacologie | ||
| Par mode de livraison | Livraison postale standard | |
| Livraison le lendemain | ||
| Livraison le jour même | ||
| Livraison sur itinéraire planifié | ||
| Livraison hybride avec option de retrait | ||
| Par type de médicament | Médicaments pour maladies chroniques | |
| Médicaments pour maladies aiguës | ||
| Médicaments spécialisés et biologiques | ||
| Autres | ||
| Par type d'ordonnance | Nouvelles ordonnances | |
| Ordonnances de renouvellement | ||
| Par utilisateur final | Patient individuel | |
| Établissements de santé | ||
| Cadre des soins de santé à domicile | ||
| Clients d'entreprises et d'institutions | ||
| Par canal | Canal appartenant à la pharmacie | |
| Canal de livraison à domicile des payeurs et des gestionnaires de prestations pharmaceutiques | ||
| Canal de santé numérique et d'e-pharmacie | ||
| Canal des hôpitaux et des systèmes de santé | ||
| Canal des programmes employeurs et gouvernementaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de livraison de médicaments sur ordonnance d'ici 2032 ?
Le marché des services de livraison de médicaments sur ordonnance devrait atteindre 24,27 milliards USD d'ici 2032, contre 14,48 milliards USD en 2027, à un CAGR de 10,88 %.
Quel modèle de service détient la plus grande part dans les services de livraison de médicaments sur ordonnance ?
Les services de pharmacie par correspondance détenaient la plus grande part à 45,45 % en 2026, soutenus par des programmes d'ordonnances de 90 jours dirigés par les gestionnaires de prestations pharmaceutiques.
Quelle catégorie de médicaments connaît la croissance la plus rapide dans les services de livraison de médicaments sur ordonnance ?
Les médicaments spécialisés et les biologiques devraient se développer à un CAGR de 14,78 % jusqu'en 2032, à mesure que la demande de thérapies à température contrôlée et de soutien clinique augmente.
Pourquoi les plateformes de télésanté sont-elles importantes pour la livraison de médicaments sur ordonnance ?
Elles peuvent connecter une consultation virtuelle directement à la dispensation et à la livraison en pharmacie, réduisant l'écart entre la création de l'ordonnance et la première dispensation.
Quelle région connaît la croissance la plus rapide pour les services de livraison de médicaments sur ordonnance ?
L'Asie-Pacifique devrait croître à un CAGR de 14,56 % jusqu'en 2032, soutenue par les services de commerce rapide, l'infrastructure de santé numérique et les règles de télépharmacologie en développement.
Quels sont les principaux défis de la livraison de médicaments sur ordonnance à domicile ?
Les principaux défis comprennent le contrôle de la chaîne du froid, les livraisons manquées, les coûts de livraison en zones rurales, les besoins en conseil pharmaceutique et la conformité aux réglementations sur les substances contrôlées.