
陶芸セラミック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
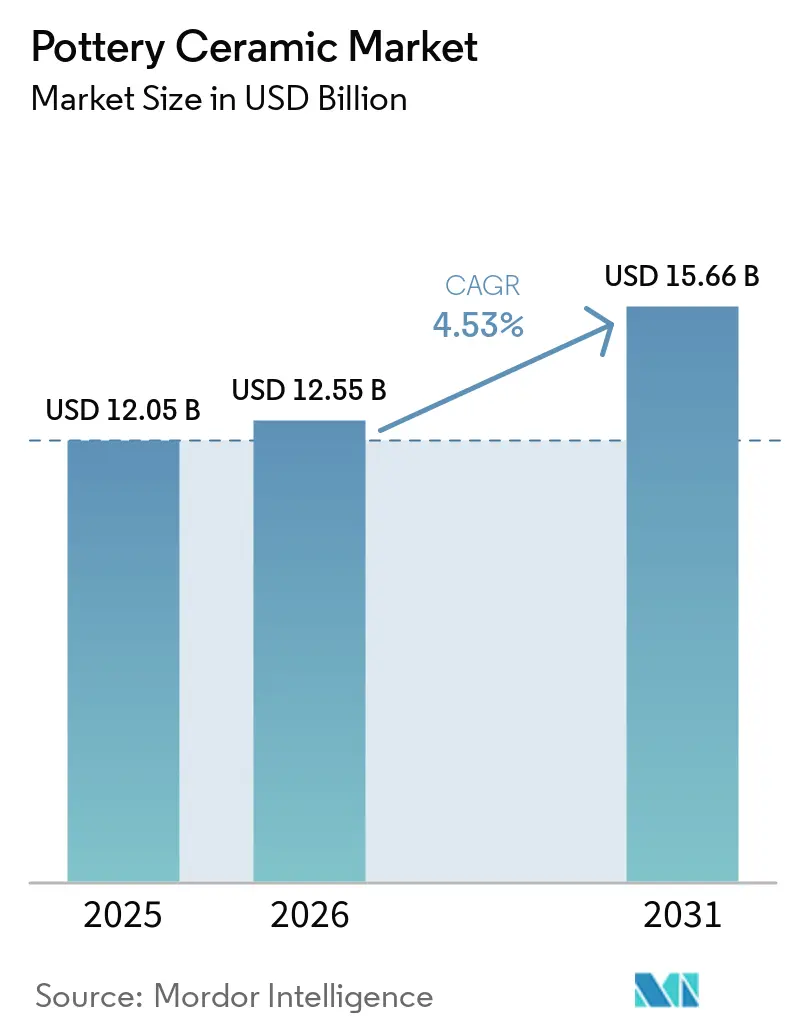
| 市場規模 (2026) | 12.55 十億米ドル |
| 市場規模 (2031) | 15.66 十億米ドル |
| Growth Rate (2026 - 2031) | 4.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる陶芸セラミック市場分析
陶芸セラミック市場規模は2025年に12.05 ビリオン 米ドルと評価され、2026年の12.55 ビリオン 米ドルから2031年には15.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.53%です。陶芸セラミック市場は、住宅、ホスピタリティ、商業、機関セグメントにわたる機能的・装飾的・建築的用途への需要によって牽引されています。ホスピタリティセクターの拡大は商業用食器の継続的な購入を支援しており、ホテルやレストランはカスタム仕様をますます求めています。デジタル販売チャネルは小規模スタジオのアクセスを拡大し、従来の小売に完全に依存することなく消費者や法人バイヤーにリーチできるようにしています。持続可能性の要件は調達決定に影響を与えており、特にバイヤーが無鉛釉薬、リサイクル素材、透明な生産情報を指定する場合に顕著です。市場はまた、コンプライアンス、エネルギー、原材料コストの上昇にも直面しており、これは一貫した品質と納品の信頼性を維持できるサプライヤーに有利に働きます。
レポートの主要ポイント
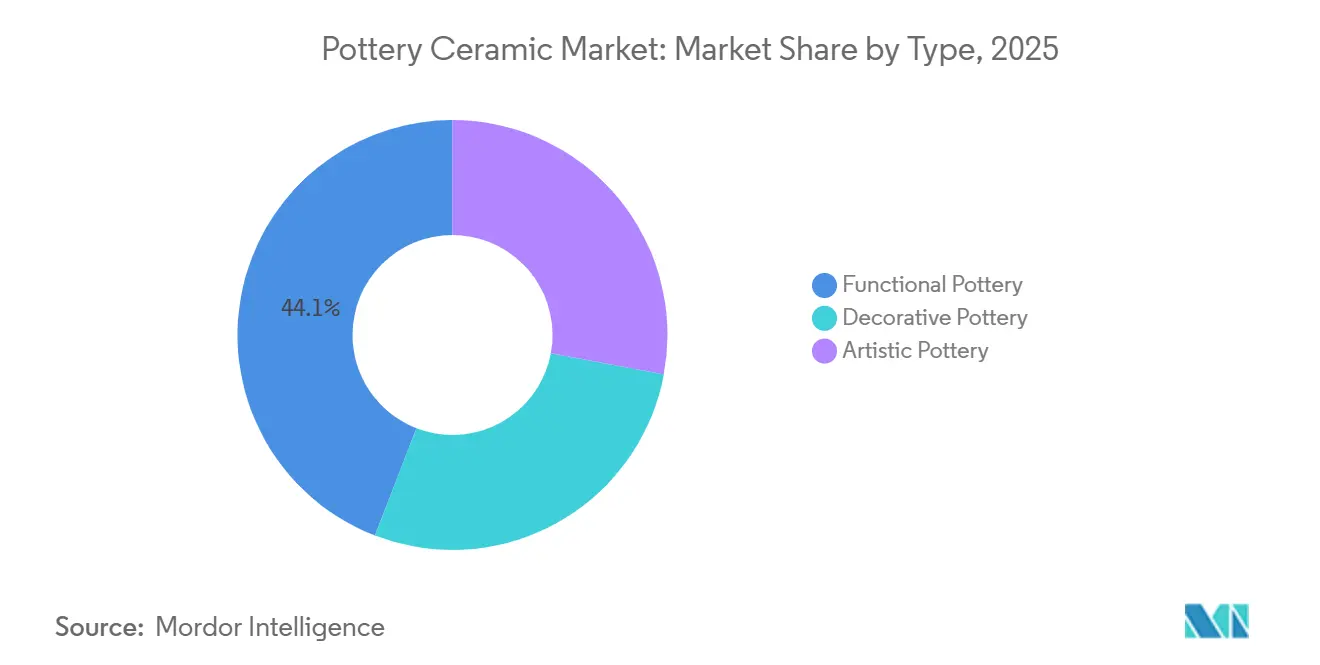
- タイプ別では、機能的陶芸が2025年の陶芸市場シェアの44.13%を占め、装飾的陶芸は2031年にかけてCAGR 5.21%で成長すると予測されています。
- 製造技術別では、ろくろ成形が2025年の陶芸セラミック市場シェアの48.34%を占め、鋳込み成形は2031年にかけてCAGR 4.95%で成長すると予測されています。
- 素材別では、ストーンウェアが2025年の陶芸セラミック市場シェアの39.06%を占め、磁器は2031年にかけてCAGR 5.07%で成長すると予測されています。
- 釉薬タイプ別では、透明釉が2025年の陶芸セラミック市場シェアの37.50%を占め、光沢釉は2031年にかけてCAGR 5.13%で成長すると予測されています。
- 焼成温度別では、中温焼成陶芸が2025年の陶芸セラミック市場シェアの46.94%を占め、高火度焼成陶芸は2031年にかけてCAGR 5.61%で成長すると予測されています。
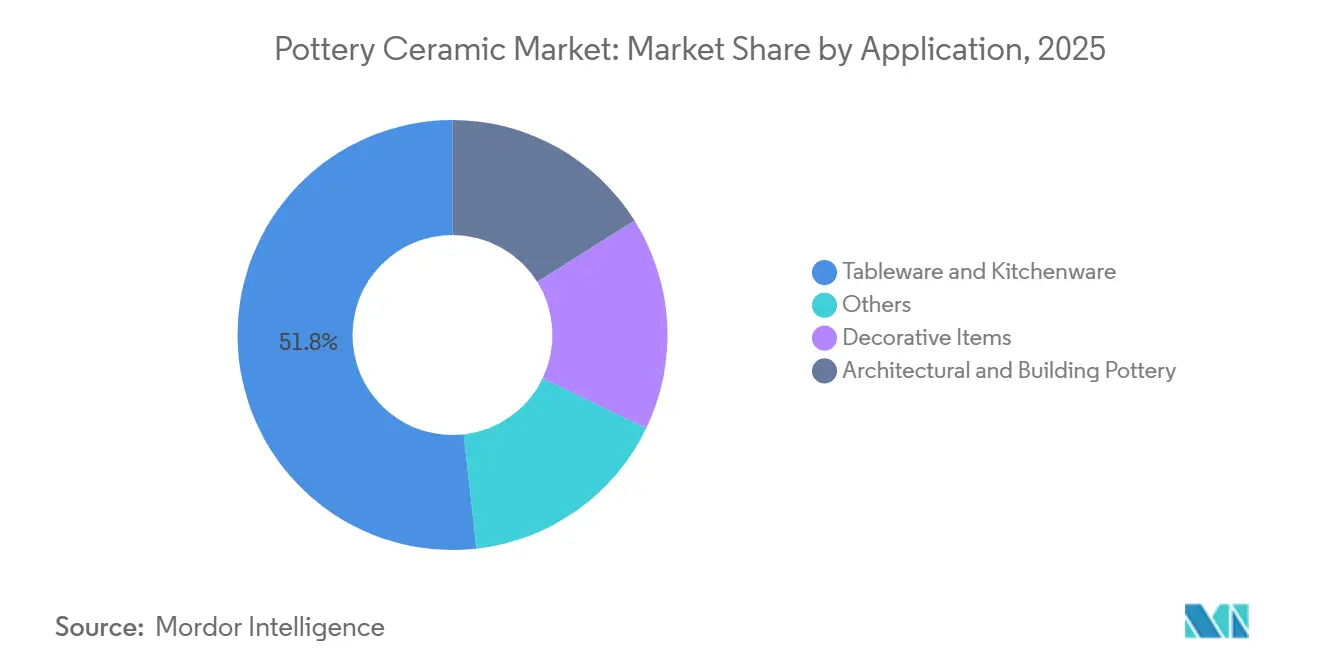
- 用途別では、食器・台所用品が2025年の陶芸セラミック市場シェアの51.78%を占め、建築・建設用陶芸は2031年にかけてCAGR 5.88%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の陶芸セラミック場シェアの42.17%を占め、2031年にかけてCAGR 5.38%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の陶芸セラミック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホスピタリティ主導によるプレミアム・カスタム陶芸への需要 | +1.20% | 世界全体、特にアジア太平洋、中東、欧州に集中 | 短期(2年以内) |
| 職人的生産者向けのeコマースアクセス | +0.90% | 世界全体、北米、欧州、南アジアで早期の成果 | 中期(2年~4年) |
| 持続可能でリユーザブルなセラミックへの主流シフト | +0.70% | 北米とEU、アジア太平洋への波及あり | 中期(2年~4年) |
| デジタルデザインと精密焼成の採用 | +0.50% | アジア太平洋、欧州と中東への波及あり | 長期(4年以上) |
| 陶芸における治療的・教育的・文化的参加 | +0.30% | 世界全体、北米、英国、オーストラリアで早期の成果 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ホスピタリティ主導によるプレミアム・カスタム陶芸への需要
プレミアムホスピタリティはますます食器をゲスト体験の一部として位置づけており、カスタム形状、仕上げ、および安定した補充供給への需要が高まっています。Hiltonは2025年に800軒近くのホテルと10万室以上を追加し、2026年1月時点で52万室以上のパイプラインを維持しました。この拡大は、陶芸セラミック市場に商業用食器購入の明確な将来的基盤を提供しています。ホテルは、プレゼンテーションを損なうことなく高頻度のサービス、繰り返しの洗浄、日常的な取り扱いに耐えられる製品を必要としています。食品接触要件も、商業調達における認定済み無鉛配合への需要を支援しています。陶芸セラミック市場は、サプライヤーが後続の注文にわたって一貫した仕様を維持しながらカスタムニーズを満たせる場合に恩恵を受けます。
職人的生産者向けのeコマースアクセス
デジタルプラットフォームは、職人的生産者が陶芸セラミック市場に参入する方法と、顧客が小ロット製品を発見する方法を変えました。Claymistryは2023年11月から2026年4月の間に8,000世帯以上に1万件以上の注文を報告し、265以上のSKUと30以上のB2Bクライアントを有しています。このチャネルは主要製造拠点や従来の小売ネットワークへの近接性への依存を低減します。また、スタジオがデザインをテストし、限定ロットを管理し、複数の場所にわたって顧客にサービスを提供することも可能にします。査読済み研究では、包装レベルがeコマースサプライチェーンにおける磁器輸送損失の主な決定要因であることが判明しました。デジタルアクセスは市場リーチを向上させますが、物流の実行は陶芸セラミック市場にとって引き続き不可欠です。
持続可能でリユーザブルなセラミックへの主流シフト
持続可能性は北米と欧州のセラミック調達要件の一部になりつつあります。Villeroy & Bochは2025年に2050年ネットゼロ目標の検証を受け、2021年から2025年の間に総炭素フットプリントが27.20%削減されたと報告しました。同社はまた、その期間中にスコープ1および2の排出量と電力関連排出量が低下したと報告しています。同社は2045年までに1億4,000万ユーロ(1億5,260万米ドル)以上を投資する計画であり、そのうち2030年までに2,500万ユーロ(2,730万米ドル)以上をキルン最適化と熱回収に充てる予定です。ライフサイクルアセスメントでは、低温乾燥用ヒートポンプがセラミックレンガ生産の地球温暖化ポテンシャルを最大24.00%削減できることが判明しました。これらの投資は、環境パフォーマンスが陶芸セラミック市場におけるサプライヤー適格性に影響を与えうることを示しています。
デジタルデザインと精密焼成の採用
デジタルキルン制御とセンサーシステムはセラミック生産のばらつきを低減しています。中国電信、景徳鎮陶磁器大学、天翼モノのインターネット技術は2025年に紅葉陶磁器において5GおよびAIoT(人工知能モノのインターネット)キルン管理システムを立ち上げました[1]中国電信、「5G+AIoTキルンインテリジェント管理システム立ち上げ、景徳鎮」、中国電信、chinatelecom.com.cn。。このシステムは、温度、エネルギー、炎画像データのリアルタイム収集を通じて生産エラー率が0.10%未満であると報告しました。ISAは2025年4月にWD300システムの商業注文を開始し、一酸化炭素(CO)モニタリングと1,768℃までの二重熱電対温度測定をサポートしています。2025年の学術誌研究では、スマート電気キルン制御ユニットの焼成効率が80.00%であり、従来のシステムよりも欠陥が少ないことが報告されました。これらのシステムは、陶芸セラミック市場が工芸関連と高出力の両方の生産形式にわたってバッチの一貫性を向上させるのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キルンのエネルギーコストとカーボンコンプライアンスコスト | -1.20% | EU、英国、北米 | 短期(2年以内) |
| オムニチャネル流通における破損、返品、輸送損失 | -0.90% | 世界全体、越境eコマースで増幅 | 中期(2年~4年) |
| 粘土・鉱物原料の地理的集中 | -0.70% | 欧州、北米とアジア太平洋への波及あり | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
キルンのエネルギーコストとカーボンコンプライアンスコスト
エネルギーは焼成セラミック生産における主要な変動コストであり続けています。英国セラミック連盟によると、英国のセラミックセクターはエネルギー消費の85.00%をガスから得ていました[2]英国セラミック連盟、「水素燃料キルン、セラミックの脱炭素化」、水素時代、hydrogenera.eu。。この依存は、燃料および炭素コストの変化に迅速に対応する生産者の能力を制限します。2025年のライフサイクル研究では、水素燃料への切り替えがネットゼロ経路の下で地球温暖化ポテンシャルを85.00%削減できることが判明しましたが、経済的な根拠は将来の炭素価格に依存します。高温焼成は強力で安定した熱に依存するため、脱炭素化が困難です。これらの圧力は、小規模生産者が設備投資と検証システムのための限られた能力しか持たない陶芸セラミック市場に最も鋭く影響します。
オムニチャネル流通における破損、返品、輸送損失
セラミックは壊れやすく、丁寧な梱包が必要なため、持続的な流通コストに直面しています。2025年の査読済み研究では、包装レベルがオンラインサプライチェーンにおける磁器損失率に影響する主要因であることが確認されました。より良い包装の必要性は、直接消費者向けおよび越境注文の両方において、材料使用量、労働要件、および配送の複雑さを増加させます。小規模スタジオは、確立されたサードパーティ物流関係を欠くことが多く、クレームを吸収する能力が限られているため、より大きな負担に直面しています。これにより、オンライン販売が本来提供できる商業的優位性が低下します。したがって、陶芸セラミック市場は、オンライン販売が拡大するにつれて、より強固な包装設計とフルフィルメントの規律を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機能的陶芸がシェアをリード、装飾的陶芸が最速成長を記録
機能的陶芸は2025年のセラミック陶芸市場シェアの44.13%を占めました。日常サービスで使用するアイテムを交換するホテル、レストラン、家庭による繰り返し購入から恩恵を受けています。これらのチャネルのバイヤーは、耐久性、スタッキング性、耐チッピング性、および安定した釉薬品質を重視します。機能的フォーマットはまた、標準化がスタッフと購買チームの両方をサポートするホスピタリティにおける定期的な調達サイクルとも一致しています。芸術的陶芸は北米と欧州のプレミアムコレクターとギフティング需要に対応しています。その拡大は、限られた生産スケーラビリティと手作り作業に伴う労働によって制約されています。
装飾的陶芸は2026年から2031年にかけてCAGR 5.21%で成長すると予測されています。特にオブジェクトがディスプレイと日常使用の両方に機能できる場合、ホームデコール支出とデジタル製品発見から恩恵を受けます。装飾的陶芸とセラミック市場規模は、機能的オブジェクトとライフスタイル購入の重複の拡大によって支援されています。陶芸制作はまた、ウェルビーイングと感覚的関与とも関連しており、手作り品への関心を強化しています。デジタル治療的・文化遺産体験は、工芸ベースの製品の可視性をさらに高めます。信頼性の高いフルフィルメントを管理しながら独自の手作りアイデンティティを維持する生産者は、装飾的需要と機能的需要の両方に対応できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


製造技術別:ろくろ成形が主流の中で鋳込み成形が最速成長
ろくろ成形は2025年の製造技術シェアの48.34%を占めました。手作りの外観が製品差別化を支援する職人スタジオとプレミアムコレクションの中心であり続けています。このプロセスは、コレクターが求める産地、限定バッチ、および目に見える品質と密接に関連しています。手びねりは、セラミック教育、アートセラピー、および注文制作の彫刻作品において引き続き関連性があります。これらの用途は、スタジオ入学と機関購入を通じて商業活動を支援します。ろくろ成形は、顧客が完成品へのメーカーの関与を重視する場合に強い地位を維持し続けています。
鋳込み成形は2026年から2031年にかけてCAGR 4.95%で成長すると予測されています。各ピースにろくろスキルを必要とせず、スケールで複雑な形状を一貫して再現します。これにより、繰り返し可能な仕様を必要とするホスピタリティ、相手先ランド製造注文、および建築コンポーネントに適しています。デジタル焼成制御は、温度変動と欠陥リスクを低減することでこのプロセスをサポートします。ISAのWD300システムは、還元焼成セラミックのリアルタイムプロセスモニタリングを提供します。陶芸とセラミック市場は、プレミアムニッチのためのろくろ成形生産に引き続き依存しており、鋳込み成形はより大きな商業契約に対応しています。
素材別:ストーンウェアがリード、磁器が加速
ストーンウェアは2025年の素材セグメントシェアの39.06%を占めました。その緻密な硝子化ボディと自然な表面特性は、オーガニックデザインテーマを持つホスピタリティインテリアに適しています。焼成温度は一般的に1,200℃から1,300℃の範囲で、多くの商業セラミスト向けの実用的な範囲内にストーンウェアを位置づけています。土器は教育的、装飾的、低温用途においてアクセスしやすいままです。しかし、機関バイヤーがより高い耐久性を必要とする場合には課題に直面します。ボーンチャイナは、その透光性と重量がプレミアムなテーブルセッティングをサポートするため、高級ダイニングと高級ホテルにおいて引き続き重要です。
磁器は2026年から2031年にかけてCAGR 5.07%で成長すると予測されています。硝子化フォーマットで業務用キッチンに、透光性フォーマットでコレクター、ギフティング、高級ダイニングに対応しています。磁器のセラミック陶芸市場規模は、白いボディでは視覚的品質が不可欠なため、安定した鉱物原料に依存しています。代替カオリン源に適応する欧州生産者は、移行期の品質変動に直面する可能性があります。価値層にわたる素材の幅広い使用は、生産者が商業顧客とプレミアム顧客の両方に対応するいくつかのルートを提供します。品質における地位を維持するためには、信頼性の高いボディ配合と焼成制御が引き続き重要です。
釉薬タイプ別:光沢釉が安定市場を上回る成長
透明釉は2025年の釉薬タイプシェアの37.50%を占めました。その地位は、一貫した仕上げと食品接触適合性が重要な機関用食器での幅広い使用を反映しています。透明釉はまた、セラミックボディの色と形が見えるままにします。マット釉とひび割れ釉は、職人やブティックチャネルにおけるよりデザイン主導の用途に対応しています。これらの仕上げは、厳格な表面均一性よりもテクスチャーと変化を求める顧客にアピールします。生産者は、視覚的意図と清潔さ、耐久性、繰り返し可能性の要件のバランスを取る必要があります。
光沢釉は2026年から2031年にかけてCAGR 5.13%で成長すると予測されています。その反射的な外観は、高級ダイニングと画像ベースのデジタル販売における製品プレゼンテーションをサポートします。陶芸セラミック市場は、釉薬システムが大ロット全体で均一な仕上げを提供する場合に恩恵を受けます。スマートキルンシステムは焼成中の温度とエネルギーデータを監視し、オペレーターが釉薬の成熟を一貫して管理するのを支援します。この機能は、目に見える表面変動が製品受け入れに影響を与える可能性があるため、光沢仕上げにとって重要です。焼成制御に規律を持つ生産者は、単一の操業基盤から透明釉の機関需要と光沢プレミアム需要の両方に対応できます。
焼成温度別:中温焼成が主流、高火度焼成がプレミアム化
中温焼成陶芸は2025年の焼成温度シェアの46.94%を占めました。のグループには、1,050℃から1,250℃で焼成されるストーンウェアと一部の磁器ボディが含まれます。ホテルの食器や職人スタジオ製品を含む幅広い商業範囲をカバーしています。生産者は、エネルギー使用、製品性能、生産柔軟性のバランスを重視します。低火度焼成陶芸は、学校プログラム、芸術教育、土器の伝統において引き続き関連性があります。その低い耐久性は、要求の厳しい機関フードサービス環境での使用を制限します。
高火度焼成陶芸は2026年から2031年にかけてCAGR 5.61%で成長すると予測されています。アジア太平洋のホスピタリティとコレクターチャネルで輸出プレミアムを獲得する製品を含む、プレミアム磁器と還元釉ストーンウェアと関連しています。顧客がプレミアム仕上げと性能により大きな価値を置くにつれて、高火度製品のセラミック陶芸市場シェアは拡大できます。これらのプロセスはまた、1,250℃を超える温度を必要とするため、エネルギーコストに直接さらされています。科学的評価では、高温セラミック焼成は極端な温度での化石燃料依存のため脱炭素化が困難であると特定されました。自動化された焼成スケジュールは、精密作業における回避可能なエネルギー使用とオペレーターエラーの削減に役立ちます。
用途別:食器が市場の半分を占め、建築用途が最速成長
食器・台所用品は2025年の用途セグメントシェアの51.78%を占めました。このカテゴリーは、ホテル・レストラン・カフェ(HoReCa)環境での交換サイクル、家庭のアップグレード、フードサービスの拡大によって支援されています。ホスピタリティオペレーターは、日常使用における美観と耐久性のバランスを取る製品を必要としています。装飾品もギフティングとホームデコール購入から恩恵を受けており、特にバイヤーが職人技を重視する場合に顕著です。儀式的、宗教的、専門的なアイテムは、アジア太平洋、中東、南米の文化市場全体で需要を維持しています。これらのニッチは小さいですが、より広い陶芸セラミック市場において明確な役割を維持しています。
建築・建設用陶芸は2026年から2031年にかけてCAGR 5.88%で成長すると予測されています。高級ホテル、文化遺産修復、都市再生、セラミッククラッディング、装飾タイル、焼成ファサード要素によって牽引されています。これらの用途は、カスタム仕様を満たし、設置全体で一貫した色と形を管理できるサプライヤーを必要としています。建築作業のセラミック陶芸市場規模は、一般的な建設活動よりも商業・文化建設のプレミアムエンドによってより多く牽引されています。需要はまた、プロの食器デザインにおける建築材料テクスチャーの採用も反映しています。この関連性は、生産者が異なる用途にわたって表面と形状のコンセプトを適応させる機会を提供します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
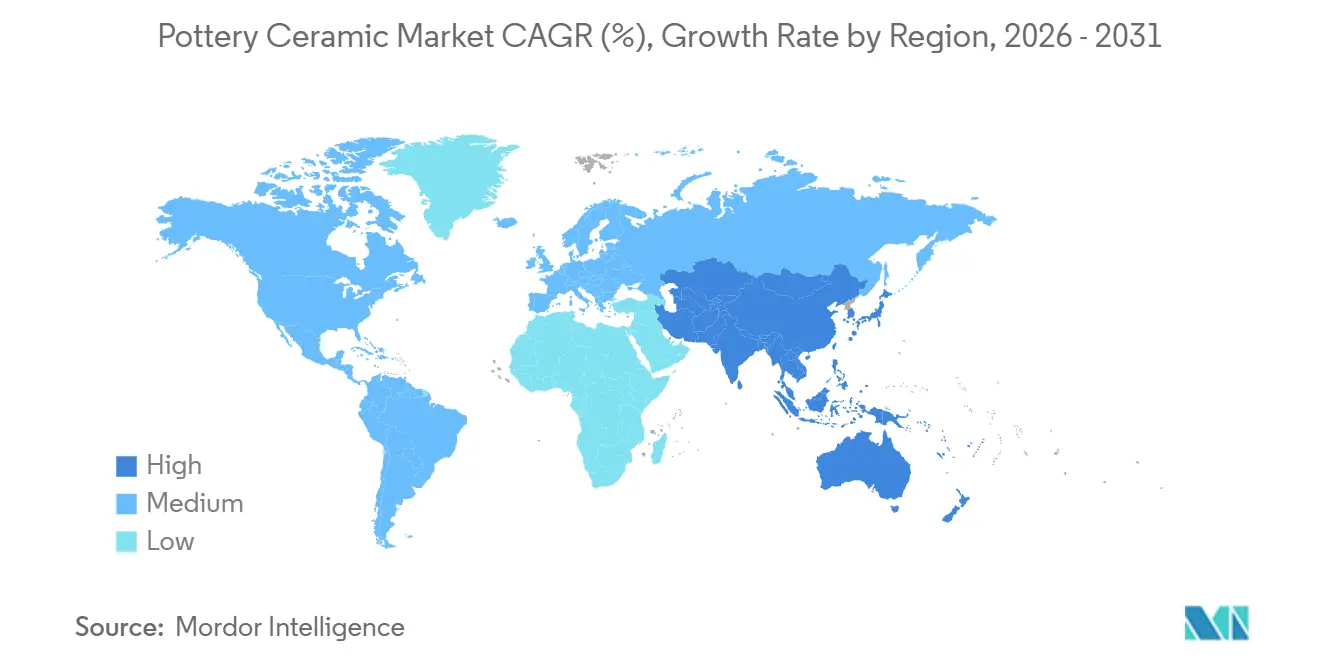
アジア太平洋は2025年の陶芸とセラミック市場シェアの42.17%を占め、2026年から2031年にかけてCAGR 5.38%で成長すると予測されています。中国は製造規模と立されたセラミッククラスターにより主要な生産拠点であり続けています。景徳鎮は、エネルギー、排出量、焼成条件のモニタリングをサポートする5G対応スマートキルン生産クラスターを運営しています。インドでは、大規模な家庭基盤とともにデザイン主導の需要が成長しています。Claymistryはインドの大都市圏全体でリピート購入と平均注文額の成長を報告しており、ジャイプールとコーチは手工芸セラミックの追加拠点として特定されています。日本と韓国は、確立されたセラミックの伝統を通じてプレミアム工芸品の生産を支援しています。愛知県は2026年4月に第65回瀬戸焼の父祭りを開催しました。
北米と欧州は、陶芸とセラミック市場の確立されているが構造的に異なるセグメントです。北米の需要は、HoReCa活動、活発なスタジオ文化、プレミアムキッチンとホームグッズへの消費者の関心を反映しています。カナダは、クラフトマーケットとeコマースを通じて手工芸陶芸への直接消費者向け需要を発展させています。欧州のバイヤーは、特にドイツ、フランス、イタリア、英国においてデザイン、産地、製品品質に強い価値を置いています。ヘール・グレンツハウゼンで開催された第46回欧州セラミックマーケットは、2026年6月に8カ国から134名の審査済みセラミスト集まり、世界の陶芸セラミック市場における欧州工芸基準の継続的な役割を反映しています。この地域のプレミアムサプライヤーは、慎重な裁量的支出環境に引き続き直面しています。
南米、中東、アフリカは陶芸セラミック市場においてより小さな地位を占めていますが、独自の需要源を持っています。ブラジルのホスピタリティ拡大は、観光関連施設向けの商業用食器の購入を支援しています。アルゼンチンの職人セラミック文化は、北米のブティックバイヤーへの輸出活動を支援しています。サウジアラビアのホスピタリティ投資は、プレミアム食器とカスタム建築セラミックへの需要を牽引しています。南アフリカは、都市中産階級とデザイン工芸セラミック活動を通じて消費者需要に貢献しています。これらの市場のいくつかでは地域調達能力が限られており、信頼性の高い納品を持つ国際サプライヤーに機会を生み出しています。これらの地域は、観光プロジェクトが計画から機能的・建築的製品の調達へと移行する際に恩恵を受けるでしょう。

競合ランドスケープ
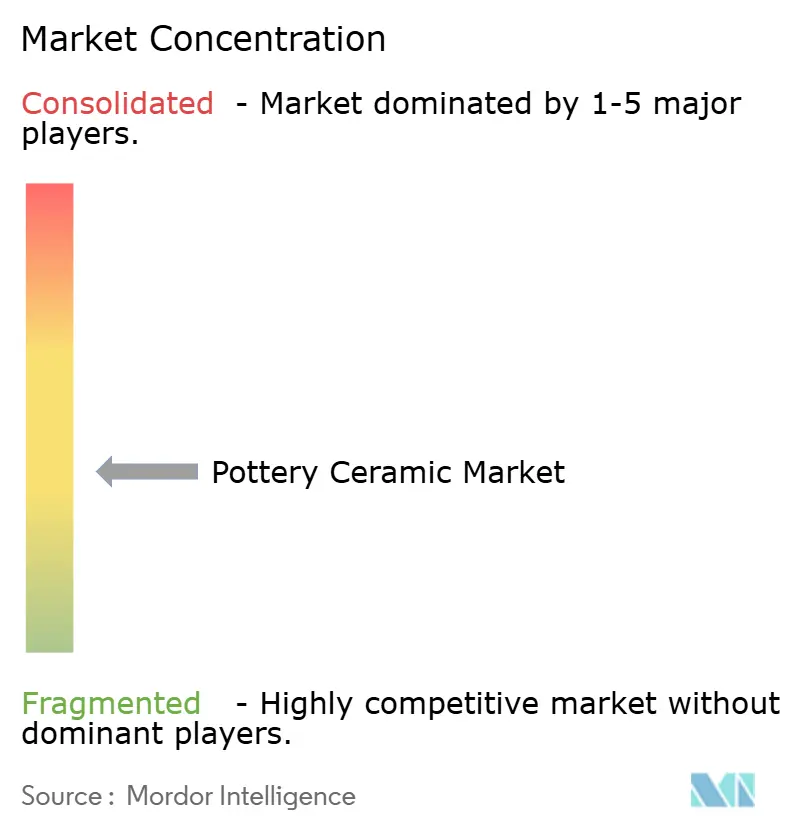
陶芸セラミック市場は中程度に分散しています。Villeroy & Boch、Bernardaud、Rosenthal、およびその他の欧州の老舗ブランドは、デザイン、職人技、トレーサビリティで競争しています。アジアのメーカーは、規模、価格、プロセス自動化、および信頼性の高い仕様で競争しています。商業用食器における競争は、製品エンジニアリング、納品パフォーマンス、および交換品の入手可能性に大きく依存しています。職人と高級ダイニングの顧客は、ブランドアイデンティティと産地により大きな重みを置きます。トルコとアジアのメーカーは硝子化磁器の品質ギャップを縮小しており、プレミアムと数量志向の両カテゴリーにわって競争圧力を高く維持しています。
持続可能性認証は、陶芸とセラミック市場の機関調達においてますます関連性が高まっています。Villeroy & Bochは2025年にEcoVadisプラチナメダルを100点満点中94.00点で受賞し、世界中で評価された企業の上位1.00%に位置しています。これは、環境・調達慣行を評価する調達プロセスにおける同社の地位を支援しています。Churchill Chinaは2026年春コレクションにエマージュ硝子化ストーンウェアを導入し、商業サービス向けに構築された製品にスタジオ陶芸の外観を適用し、プロのホスピタリティ用途のためにスペックルド釉薬と露出したビスケットベースを組み合わせました。中国電信のキルンシステムもまた、デジタル操業制御が大規模生産者の競争力として機能できることを示しています。
機会領域には、機関バイヤー向けの持続可能性認証職人製品、ホスピタリティセクター向けの小ロットカスタマイズ、および文化遺産志向の建築セラミックが含まれます。大量サプライヤーや小規模スタジオはこれらのニーズを完全には満たしていません。設定可能な形状、釉薬、ロゴを提供する生産者は、大量最小注文なしに独自の食器を必要とするホスピタリティバイヤーに対応できます。デジタルシステムは、繰り返し可能性を向上させ欠陥を削減することで、このサービスをより実用的にすることができます。EU域外の小規模サプライヤーは、バイヤーがより強力なトレーサビリティと炭素文書を必要とする場合、市場アクセスがより困難になる可能性があります。競争環境は、デザイン能力、信頼性の高いコンプライアンス慣行、および信頼性の高い運営を組み合わせた企業に有利です。陶芸セラミック市場は、高い集中度を示すのに十分な開示された合算シェアを持つ単一のサプライヤーや小グループを示していません。
陶芸セラミック産業リーダー
Villeroy & Boch Group
Fiskars Group
RAK CERAMICS
Lenox Corporation
NORITAKE CO., LIMITED
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年1月:Hilton Hotels & Resortsは、2025年に世界で800軒近くのホテルと10万室以上を追加し、52万室以上の開発パイプラインを維持したと報告しました。このホスピタリティ拡大の規模は、すべての価格帯にわたる陶芸セラミック食器の複数年にわたる将来の調達基盤を確立しています。
- 2025年5月:グリニッジハウスポタリーは「粘土を通じた癒し」を立ち上げました。これは、不安とうつ病に対する構造化されたメンタルヘルス介入と実践的な陶芸・セラミック制作を組み合わせた8週間のグループセラピープログラムです。


世界の陶芸セラミック市場レポートの範囲
陶芸とセラミックとは、粘土などの無機材料から作られ、高温焼成によって永久的に硬化したオブジェクトを指します。陶芸は、より広いセラミックカテゴリーの特定の伝統的なサブセットです。
陶芸セラミック市場は、タイプ、製造技術、素材、釉薬タイプ、焼成温度、用途、地域別にセグメント化されています。タイプ別では、市場は芸術的陶芸、機能的陶芸、装飾的陶芸にセグメント化されています。製造技術別では、市場はろくろ成形、手びねり、鋳込み成形にセグメント化されています。素材別では、市場は土器、ストーンウェア、磁器、ボーンチャイナにセグメント化されています。釉薬タイプ別では、市場は透明釉、マット釉、光沢釉、ひび割れ釉にセグメント化されています。焼成温度別では、市場は低火度焼成陶芸、中温焼成陶芸、高火度焼成陶芸にセグメント化されています。用途別では、市場は食器・台所用品、装飾品、建築・建設用陶芸、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたる陶芸セラミックの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 芸術的陶芸 |
| 機能的陶芸 |
| 装飾的陶芸 |
| ろくろ成形 |
| 手びねり |
| 鋳込み成形 |
| 土器 |
| ストーンウェア |
| 磁器 |
| ボーンチャイナ |
| 透明釉 |
| マット釉 |
| 光沢釉 |
| ひび割れ釉 |
| 低火度焼成陶芸 |
| 中温焼成陶芸 |
| 高火度焼成陶芸 |
| 食器・台所用品 |
| 装飾品 |
| 建築・建設用陶芸 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 芸術的陶芸 | |
| 機能的陶芸 | ||
| 装飾的陶芸 | ||
| 製造技術別 | ろくろ成形 | |
| 手びねり | ||
| 鋳込み成形 | ||
| 素材別 | 土器 | |
| ストーンウェア | ||
| 磁器 | ||
| ボーンチャイナ | ||
| 釉薬タイプ別 | 透明釉 | |
| マット釉 | ||
| 光沢釉 | ||
| ひび割れ釉 | ||
| 焼成温度別 | 低火度焼成陶芸 | |
| 中温焼成陶芸 | ||
| 高火度焼成陶芸 | ||
| 用途別 | 食器・台所用品 | |
| 装飾品 | ||
| 建築・建設用陶芸 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
陶芸セラミック市場の現在の市場規模は?
陶芸セラミック市場規模は2025年に12.05 ビリオン 米ドルと評価され、2026年の12.55 ビリオン 米ドルから2031年には15.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.53%です。
最大のシェアを持つ陶芸セラミック製品タイプはどれですか?
機能的陶芸は2025年に44.13%のシェアを保有しており、ホスピタリティと家庭の定期的な需要によって支援されています。
最も速く成長すると予想される素材はどれですか?
磁器は2031年にかけてCAGR 5.07%で拡大すると予測されており、業務用キッン、高級ダイニング、ギフティング、コレクターによって支援されています。
アジア太平洋が陶芸セラミックにとって重要な理由は何ですか?
アジア太平洋は2025年に42.17%のシェアを保有しており、2031年にかけてCAGR 5.38%で成長すると予測されています。
最終更新日:



