
Tamaño y Participación del Mercado de Cerámica de Alfarería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cerámica de Alfarería por Mordor Intelligence
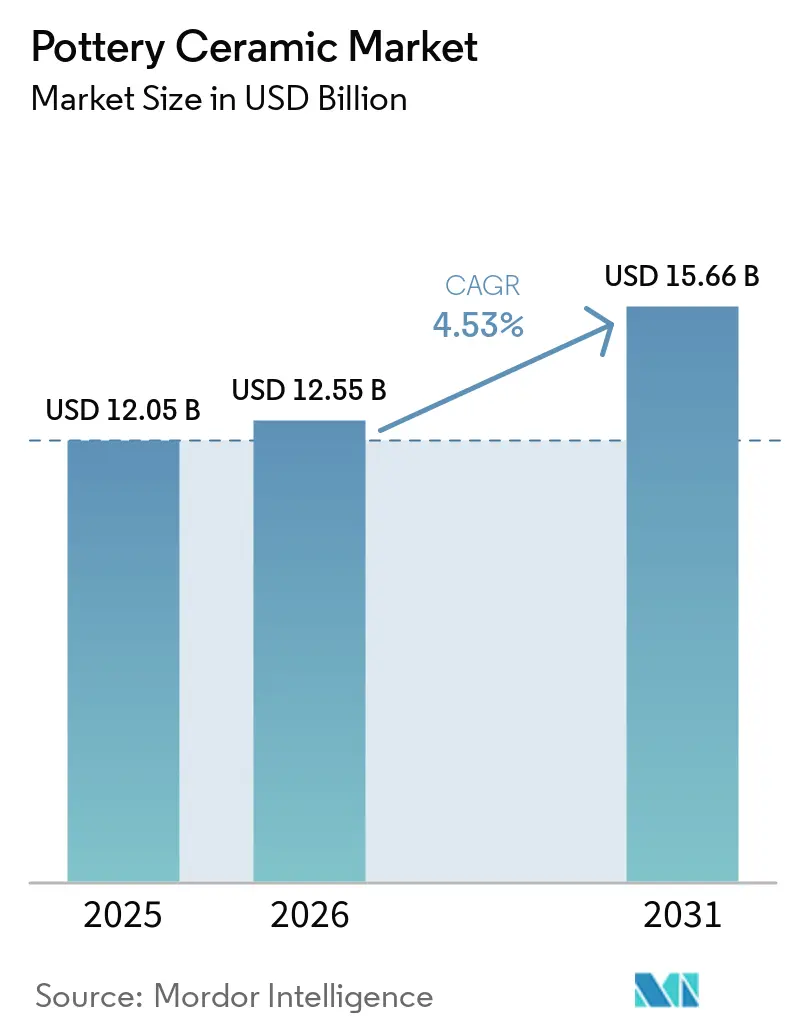
El tamaño del mercado de cerámica de alfarería fue valorado en 12,05 mil millones de USD en 2025 y se estima que crecerá desde 12,55 mil millones de USD en 2026 hasta alcanzar los 15,66 mil millones de USD en 2031, a una CAGR del 4,53% durante el período de pronóstico (2026-2031). El mercado de cerámica de alfarería está impulsado por la demanda de aplicaciones funcionales, decorativas y arquitectónicas en los segmentos residencial, hotelero, comercial e institucional. La expansión en el sector hotelero respalda las compras recurrentes de vajilla comercial, mientras que los hoteles y restaurantes requieren cada vez más especificaciones personalizadas. Los canales de venta digitales han ampliado el acceso para los estudios más pequeños, permitiéndoles llegar a consumidores y compradores empresariales sin depender completamente del comercio minorista convencional. Los requisitos de sostenibilidad están influyendo en las decisiones de adquisición, especialmente cuando los compradores especifican esmaltes sin plomo, materiales reciclados e información de producción transparente. El mercado también enfrenta costos crecientes de cumplimiento normativo, energía y materias primas, lo que favorece a los proveedores que pueden mantener una calidad constante y confiabilidad en la entrega.
Conclusiones Clave del Informe
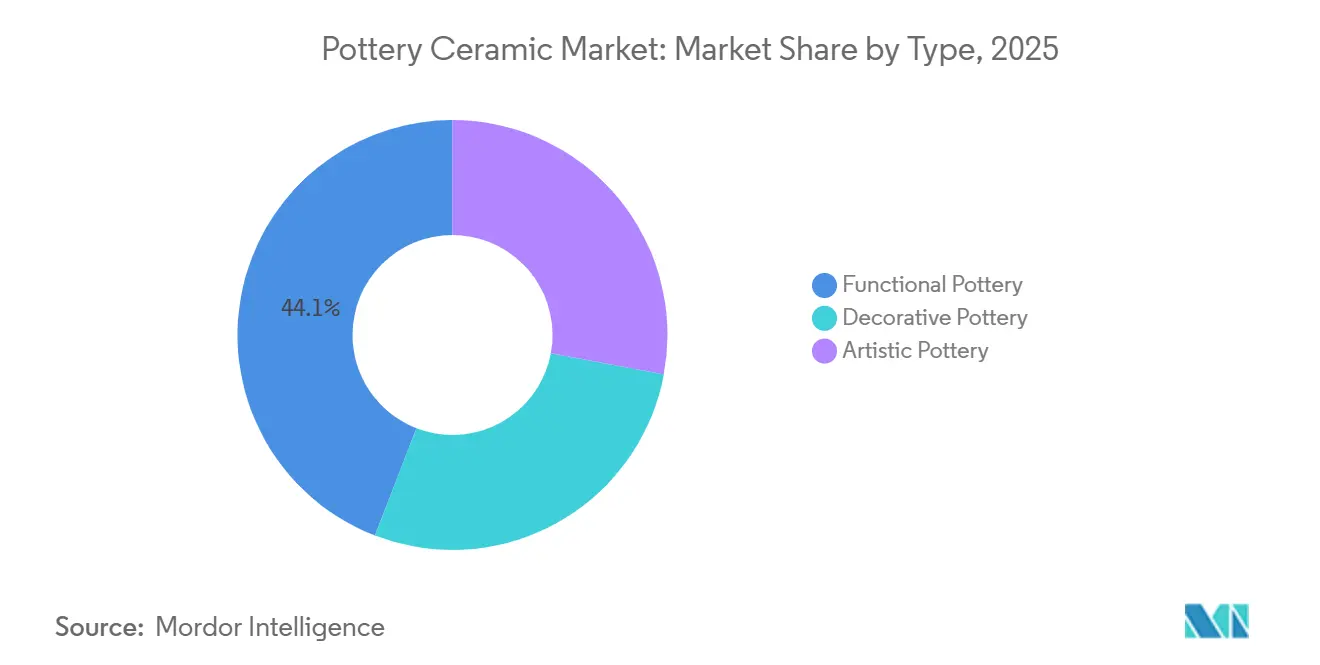
- Por tipo, la alfarería funcional representó el 44,13% de la participación del mercado de alfarería en 2025, mientras que se prevé que la alfarería decorativa crezca a una CAGR del 5,21% hasta 2031.
- Por técnica de fabricación, el torneado en rueda representó el 48,34% de la participación del mercado de cerámica de alfarería en 2025, mientras que se prevé que el colado por barbotina crezca a una CAGR del 4,95% hasta 2031.
- Por material, la loza de gres representó el 39,06% de la participación del mercado de cerámica de alfarería en 2025, mientras que se prevé que la porcelana crezca a una CAGR del 5,07% hasta 2031.
- Por tipo de esmalte, el esmalte transparente representó el 37,50% de la participación del mercado de cerámica de alfarería en 2025, mientras que se prevé que el esmalte brillante crezca a una CAGR del 5,13% hasta 2031.
- Por temperatura de cocción, la alfarería de temperatura media representó el 46,94% de la participación del mercado de cerámica de alfarería en 2025, mientras que se prevé que la alfarería de alta temperatura crezca a una CAGR del 5,61% hasta 2031.
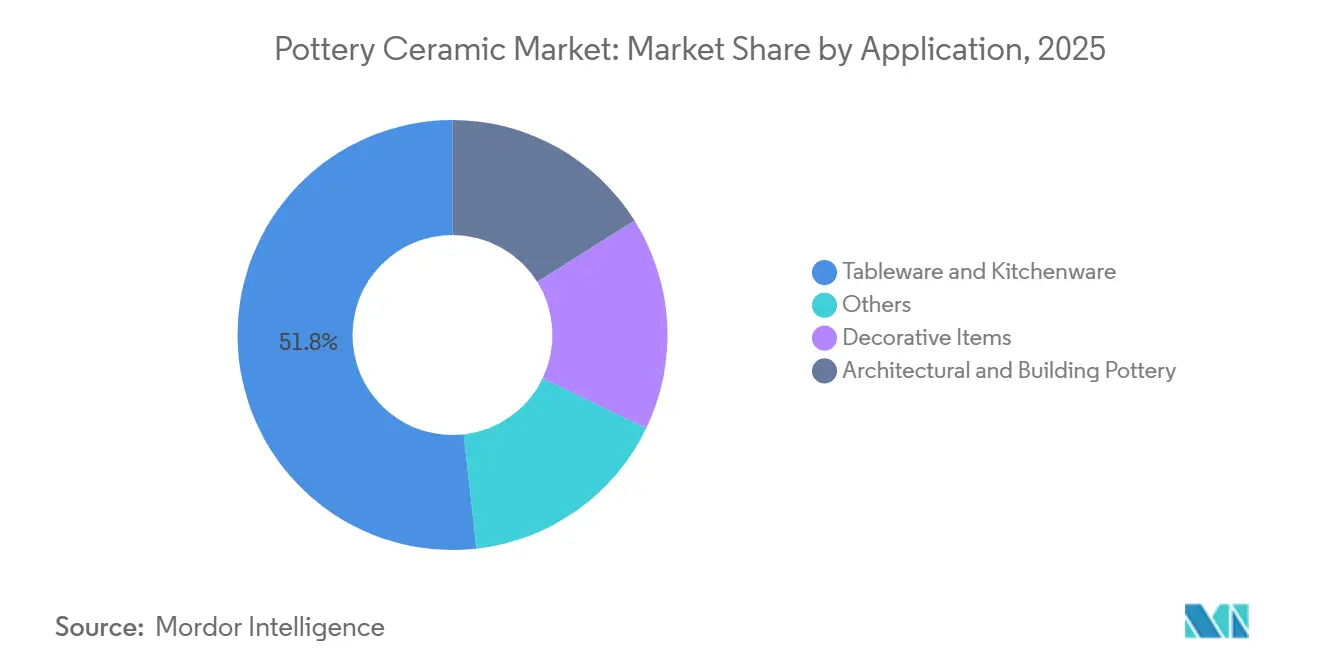
- Por aplicación, la vajilla y utensilios de cocina representaron el 51,78% de la participación del mercado de cerámica de alfarería en 2025, mientras que se prevé que la alfarería arquitectónica y de construcción crezca a una CAGR del 5,88% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,17% de la participación del mercado de cerámica de alfarería en 2025 y se prevé que crezca a una CAGR del 5,38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cerámica de Alfarería
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Liderada por la Hostelería de Alfarería Premium y Personalizada | +1.20% | Global, concentrada en APAC, Oriente Medio y Europa | Corto plazo (≤ 2 años) |
| Acceso al Comercio Electrónico para Productores Artesanales | +0.90% | Global, con ganancias tempranas en América del Norte, Europa y Asia del Sur | Mediano plazo (2-4 años) |
| Cambio Generalizado hacia Cerámicas Sostenibles y Reutilizables | +0.70% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Adopción de Diseño Digital y Cocción de Precisión | +0.50% | APAC, con expansión hacia Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Participación Terapéutica, Educativa y Cultural en la Alfarería | +0.30% | Global, con ganancias tempranas en América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Liderada por la Hostelería de Alfarería Premium y Personalizada
La hostelería premium trata cada vez más la vajilla como parte de la experiencia del huésped, desplazando la demanda hacia formas personalizadas, acabados y suministro confiable de reposición. Hilton añadió casi 800 hoteles y más de 100.000 habitaciones durante 2025 y mantuvo una cartera de más de 520.000 habitaciones en enero de 2026. Esta expansión proporciona al mercado de cerámica de alfarería una base prospectiva visible para la compra de vajilla comercial. Los hoteles requieren productos que puedan soportar una alta frecuencia de servicio, lavados repetidos y manipulación rutinaria sin comprometer la presentación. Los requisitos de contacto con alimentos también respaldan la demanda de formulaciones certificadas sin plomo en la adquisición comercial. El mercado de cerámica de alfarería se beneficia cuando los proveedores pueden satisfacer necesidades personalizadas manteniendo especificaciones consistentes en pedidos posteriores.
Acceso al Comercio Electrónico para Productores Artesanales
Las plataformas digitales han cambiado la forma en que los productores artesanales ingresan al mercado de cerámica de alfarería y cómo los clientes descubren productos de pequeñas tiradas. Claymistry reportó más de 10.000 pedidos a más de 8.000 hogares entre noviembre de 2023 y abril de 2026, con más de 265 SKU y más de 30 clientes B2B. Este canal reduce la dependencia de la proximidad a los principales centros de fabricación y las redes de venta minorista tradicionales. También permite a los estudios probar diseños, gestionar tiradas limitadas y atender a clientes en múltiples ubicaciones. Un estudio revisado por pares encontró que el nivel de embalaje era el principal determinante de las pérdidas de transporte de porcelana en las cadenas de suministro de comercio electrónico. El acceso digital mejora el alcance del mercado, pero la ejecución logística sigue siendo esencial para el mercado de cerámica de alfarería.
Cambio Generalizado hacia Cerámicas Sostenibles y Reutilizables
La sostenibilidad se está convirtiendo en parte de los requisitos de adquisición de cerámica en América del Norte y Europa. Villeroy & Boch recibió la validación de su objetivo de cero emisiones netas para 2050 en 2025 y reportó una reducción del 27,20% en su huella de carbono total entre 2021 y 2025. La empresa también reportó menores emisiones de Alcance 1 y 2 y menores emisiones relacionadas con la electricidad durante ese período. Planea invertir más de 140 millones de EUR (152,6 millones de USD) para 2045, incluidos más de 25 millones de EUR (27,3 millones de USD) para 2030 para la optimización de hornos y la recuperación de calor. Una evaluación del ciclo de vida encontró que las bombas de calor para el secado a baja temperatura podrían reducir el potencial de calentamiento global de la producción de ladrillos cerámicos hasta en un 24,00%. Estas inversiones indican que el desempeño ambiental puede influir en la elegibilidad de los proveedores en el mercado de cerámica de alfarería.
Adopción de Diseño Digital y Cocción de Precisión
Los controles digitales de hornos y los sistemas de sensores están reduciendo la variación en la producción cerámica. China Telecom, la Universidad de Cerámica de Jingdezhen y Tianyi IoT Technology lanzaron un sistema de gestión inteligente de hornos con 5G e Internet de las Cosas con Inteligencia Artificial (AIoT) en Hongye Ceramics en 2025[1]China Telecom, "Lanzamiento del Sistema de Gestión Inteligente de Hornos 5G+AIoT, Jingdezhen," China Telecom, chinatelecom.com.cn.. El sistema reportó tasas de error de producción inferiores al 0,10% mediante la recopilación en tiempo real de datos de temperatura, energía e imágenes de llama. ISA comenzó los pedidos comerciales de su sistema WD300 en abril de 2025, con soporte para monitoreo de monóxido de carbono (CO) y medición de temperatura con doble termopar de hasta 1.768°C. Un estudio de revista de 2025 reportó una eficiencia de cocción del 80,00% para una unidad de control de horno eléctrico inteligente y menos defectos que los sistemas convencionales. Estos sistemas pueden ayudar al mercado de cerámica de alfarería a mejorar la consistencia de los lotes tanto en formatos de producción vinculados a la artesanía como de alta producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición Energética de los Hornos y Costos de Cumplimiento de Carbono | -1.20% | UE, Reino Unido y América del Norte | Corto plazo (≤ 2 años) |
| Roturas, Devoluciones y Pérdidas de Flete en la Distribución Omnicanal | -0.90% | Global, amplificado en el comercio electrónico transfronterizo | Mediano plazo (2-4 años) |
| Concentración Geográfica de Arcilla e Insumos Minerales | -0.70% | Europa, con expansión hacia América del Norte y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exposición Energética de los Hornos y Costos de Cumplimiento de Carbono
La energía sigue siendo un costo variable importante en la producción de cerámica cocida. Según la Confederación Británica de Cerámica, el sector cerámico del Reino Unido derivó el 85,00% de su consumo energético del gas[2]Confederación Británica de Cerámica, "Hornos Alimentados con Hidrógeno, Descarbonización de la Cerámica," Hydrogen Era, hydrogenera.eu.. Esta dependencia limita la capacidad de los productores para responder rápidamente a los cambios en los costos de combustible y carbono. Un estudio del ciclo de vida de 2025 encontró que cambiar al combustible de hidrógeno podría reducir el potencial de calentamiento global en un 85,00% bajo trayectorias de cero emisiones netas, aunque el caso económico depende de los precios futuros del carbono. La cocción a alta temperatura es difícil de descarbonizar porque depende de un calor intenso y confiable. Estas presiones afectan al mercado de cerámica de alfarería de manera más aguda, donde los productores más pequeños tienen capacidad limitada para la inversión de capital y los sistemas de verificación.
Roturas, Devoluciones y Pérdidas de Flete en la Distribución Omnicanal
La cerámica enfrenta costos de distribución persistentes porque es frágil y requiere un embalaje cuidadoso. Un estudio revisado por pares de 2025 confirmó que el nivel de embalaje es el factor principal que afecta las tasas de pérdida de porcelana en las cadenas de suministro en línea. La necesidad de un mejor embalaje aumenta el uso de materiales, los requisitos de mano de obra y la complejidad del envío tanto para los pedidos directos al consumidor como para los pedidos transfronterizos. Los estudios pequeños enfrentan una mayor carga, ya que a menudo carecen de relaciones establecidas con operadores logísticos externos y tienen capacidad limitada para absorber reclamaciones. Esto reduce la ventaja comercial que la venta en línea puede proporcionar de otro modo. El mercado de cerámica de alfarería, por lo tanto, requiere un diseño de embalaje más sólido y disciplina en el cumplimiento de pedidos a medida que se expanden las ventas en línea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Alfarería Funcional Lidera por Participación, la Alfarería Decorativa Registra el Crecimiento Más Rápido
La alfarería funcional representó el 44,13% de la participación del mercado de cerámica de alfarería en 2025. Se beneficia de las compras recurrentes de hoteles, restaurantes y hogares que reponen artículos utilizados en el servicio diario. Los compradores en estos canales valoran la durabilidad, la apilabilidad, la resistencia a las astillas y la calidad estable del esmalte. Los formatos funcionales también se alinean con los ciclos de adquisición recurrentes en la hostelería, donde la estandarización apoya tanto al personal como a los equipos de compras. La alfarería artística sirve a coleccionistas premium y a la demanda de regalos en América del Norte y Europa. Su expansión está limitada por la escalabilidad de producción limitada y la mano de obra involucrada en el trabajo artesanal.
Se proyecta que la alfarería decorativa crezca a una CAGR del 5,21% de 2026 a 2031. Se beneficia del gasto en decoración del hogar y el descubrimiento digital de productos, especialmente cuando un objeto puede servir tanto como elemento de exhibición como para uso cotidiano. El tamaño del mercado de cerámica de alfarería decorativa está respaldado por la creciente superposición entre objetos funcionales y compras de estilo de vida. La fabricación de alfarería también está asociada con el bienestar y el compromiso sensorial, lo que fortalece el interés en los productos artesanales. Las experiencias terapéuticas digitales y de patrimonio cultural mejoran aún más la visibilidad de los productos basados en la artesanía. Los productores que mantienen una identidad artesanal distintiva mientras gestionan un cumplimiento confiable pueden atender tanto la demanda decorativa como la funcional.


Por Técnica de Fabricación: El Colado por Barbotina Escala Más Rápido en un Mundo de Torneado en Rueda
El torneado en rueda representó el 48,34% de la participación en la técnica de fabricación en 2025. Sigue siendo fundamental para los estudios artesanales y las colecciones premium, donde la apariencia artesanal respalda la diferenciación del producto. El proceso está estrechamente asociado con la procedencia, las tiradas limitadas y las cualidades visibles que buscan los coleccionistas. La construcción a mano sigue siendo relevante para la educación en cerámica, la arteterapia y el trabajo escultórico a medida. Estos usos respaldan la actividad comercial a través de la inscripción en estudios y las compras institucionales. El torneado en rueda continúa manteniendo una posición sólida donde los clientes valoran la participación del artesano en el producto terminado.
Se proyecta que el colado por barbotina crezca a una CAGR del 4,95% de 2026 a 2031. Reproduce consistentemente formas complejas a escala sin depender de las habilidades de torneado para cada pieza. Esto lo hace adecuado para la hostelería, los pedidos de fabricación de equipos originales y los componentes arquitectónicos que requieren especificaciones repetibles. Los controles digitales de cocción respaldan este proceso al reducir la variación de temperatura y el riesgo de defectos. El sistema WD300 de ISA proporciona monitoreo de procesos en tiempo real para cerámicas cocidas en reducción. El mercado de alfarería y cerámica continúa dependiendo de la producción torneada en rueda para nichos premium, mientras que el colado por barbotina sirve a contratos comerciales más grandes.
Por Material: La Loza de Gres Lidera, la Porcelana se Acelera
La loza de gres representó el 39,06% de la participación en el segmento de materiales en 2025. Su cuerpo denso y vitrificado y su carácter de superficie natural se adaptan a los interiores de hostelería con temas de diseño orgánico. Las temperaturas de cocción oscilan comúnmente entre 1.200°C y 1.300°C, situando la loza de gres dentro de un rango práctico para muchos ceramistas comerciales. La loza de barro sigue siendo accesible para usos educativos, decorativos y de baja temperatura. Sin embargo, enfrenta desafíos donde los compradores institucionales requieren mayor durabilidad. La porcelana de hueso sigue siendo importante en la alta gastronomía y los hoteles de lujo porque su translucidez y peso respaldan una mesa de alta categoría.
Se prevé que la porcelana crezca a una CAGR del 5,07% de 2026 a 2031. Sirve a las cocinas industriales con formatos vitrificados y a los coleccionistas, el mercado de regalos y la alta gastronomía con formatos translúcidos. El tamaño del mercado de cerámica de alfarería para la porcelana depende de insumos minerales estables, ya que la calidad visual es esencial en los cuerpos blancos. Los productores europeos que se adaptan a fuentes alternativas de caolín pueden enfrentar variaciones de calidad transitorias. El amplio uso del material en diferentes niveles de valor ofrece a los productores varias vías para atender a clientes comerciales y premium. La formulación confiable del cuerpo y el control de la cocción siguen siendo importantes para mantener su posición en calidad.
Por Tipo de Esmalte: El Esmalte Brillante Supera a un Mercado en Estabilización
El esmalte transparente representó el 37,50% de la participación en el tipo de esmalte en 2025. Su posición refleja el amplio uso en vajilla institucional, donde la consistencia del acabado y la idoneidad para el contacto con alimentos son importantes. El esmalte transparente también permite que el color y la forma del cuerpo cerámico permanezcan visibles. Los esmaltes mate y craquelado sirven para usos más orientados al diseño en canales artesanales y boutique. Estos acabados atraen a los clientes que buscan textura y variación en lugar de una uniformidad superficial estricta. Los productores deben equilibrar la intención visual con los requisitos de limpieza, durabilidad y repetibilidad.
Se prevé que el esmalte brillante crezca a una CAGR del 5,13% de 2026 a 2031. Su apariencia reflectante respalda la presentación del producto en la alta gastronomía y la venta digital basada en imágenes. El mercado de cerámica de alfarería se beneficia cuando los sistemas de esmalte proporcionan un acabado uniforme en grandes lotes. Los sistemas de hornos inteligentes monitorean los datos de temperatura y energía durante la cocción, ayudando a los operadores a gestionar consistentemente la maduración del esmalte. Esta capacidad es importante para los acabados brillantes porque la variación superficial visible puede afectar la aceptación del producto. Un productor con un control de cocción disciplinado puede atender tanto la demanda institucional de esmalte transparente como la demanda premium brillante desde una única base operativa.
Por Temperatura de Cocción: La Temperatura Media Domina, la Alta Temperatura se Premiumiza
La alfarería de temperatura media representó el 46,94% de la participación en la temperatura de cocción en 2025. Este grupo incluye loza de gres y algunos cuerpos de porcelana cocidos entre 1.050°C y 1.250°C. Abarca una amplia gama comercial, incluida la vajilla para hoteles y los productos de estudios artesanales. Los productores valoran el equilibrio entre el uso de energía, el rendimiento del producto y la flexibilidad de producción. La alfarería de baja temperatura sigue siendo relevante en programas escolares, educación artística y tradiciones de loza de barro. Su menor durabilidad limita su uso en entornos de servicio de alimentos institucionales exigentes.
Se prevé que la alfarería de alta temperatura crezca a una CAGR del 5,61% de 2026 a 2031. Está asociada con porcelana premium y loza de gres esmaltada en reducción, incluidos productos que obtienen primas de exportación en los canales de hostelería y coleccionistas de APAC. La participación del mercado de cerámica de alfarería de productos de alta temperatura puede expandirse a medida que los clientes otorguen mayor valor a los acabados y el rendimiento premium. Estos procesos también están directamente expuestos a los costos de energía porque requieren temperaturas superiores a 1.250°C. Una evaluación científica identificó la cocción de cerámica a alta temperatura como difícil de descarbonizar debido a su dependencia de combustibles fósiles a temperaturas extremas. Los programas de cocción automatizados pueden ayudar a reducir el uso de energía evitable y el error del operador en trabajos de precisión.
Por Aplicación: La Vajilla Domina la Mitad del Mercado, la Arquitectónica Crece Más Rápido
La vajilla y los utensilios de cocina representaron el 51,78% de la participación en el segmento de aplicaciones en 2025. La categoría está respaldada por los ciclos de reposición en entornos de Hotel/Restaurante/Cafetería (HoReCa), las mejoras del hogar y la expansión del servicio de alimentos. Los operadores de hostelería requieren productos que equilibren la estética con la durabilidad para el uso diario. Los artículos decorativos también se benefician de las compras de regalos y decoración del hogar, especialmente cuando los compradores valoran la artesanía. Los artículos ceremoniales, religiosos y especializados sostienen la demanda en los mercados culturales de APAC, Oriente Medio y América del Sur. Estos nichos son más pequeños pero mantienen un papel claro en el mercado de cerámica de alfarería más amplio.
Se prevé que la alfarería arquitectónica y de construcción crezca a una CAGR del 5,88% de 2026 a 2031. Está impulsada por hoteles de lujo, restauración del patrimonio, regeneración urbana, revestimiento cerámico, azulejos decorativos y elementos de fachada cocidos. Estas aplicaciones requieren proveedores que puedan cumplir con especificaciones personalizadas y gestionar un color y forma consistentes en todas las instalaciones. El tamaño del mercado de cerámica de alfarería para trabajos arquitectónicos está impulsado más por el extremo premium de la construcción comercial y cultural que por la actividad de construcción general. La demanda también refleja la adopción de texturas de materiales arquitectónicos en el diseño de vajilla profesional. Esta conexión ofrece a los productores oportunidades para adaptar conceptos de superficie y forma a diferentes usos.
Análisis Geográfico
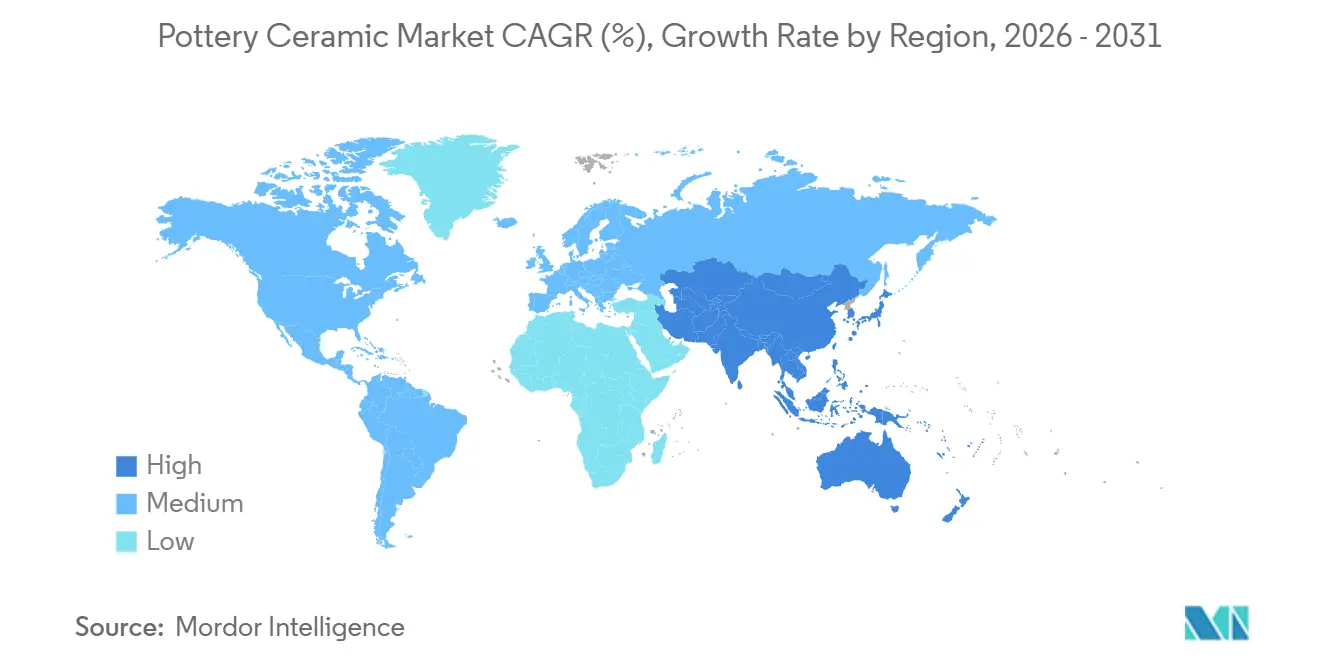
Asia-Pacífico representó el 42,17% de la participación del mercado de alfarería y cerámica en 2025 y se prevé que crezca a una CAGR del 5,38% de 2026 a 2031. China sigue siendo un importante centro de producción debido a su escala de fabricación y sus consolidados clústeres cerámicos. Jingdezhen opera un clúster de producción de hornos inteligentes habilitado con 5G que respalda el monitoreo de energía, emisiones y condiciones de cocción. India está viendo crecer la demanda orientada al diseño junto con su gran base de hogares. Claymistry reportó crecimiento en las compras repetidas y los valores promedio de los pedidos en las áreas metropolitanas indias, con Jaipur y Kochi identificadas como ubicaciones adicionales para la cerámica artesanal. Japón y Corea del Sur respaldan la producción artesanal premium a través de tradiciones cerámicas establecidas. La Prefectura de Aichi fue sede del 65.° Festival del Padre de la Alfarería de Seto en abril de 2026.
América del Norte y Europa son segmentos establecidos pero estructuralmente distintos del mercado de alfarería y cerámica. La demanda norteamericana refleja la actividad HoReCa, una cultura de estudios activa y el interés de los consumidores en productos premium de cocina y hogar. Canadá ha desarrollado una demanda directa al consumidor de alfarería artesanal a través de mercados de artesanía y comercio electrónico. Los compradores europeos otorgan gran valor al diseño, la procedencia y la calidad del producto, especialmente en Alemania, Francia, Italia y el Reino Unido. El 46.° Mercado Europeo de Cerámica en Höhr-Grenzhausen reunió a 134 ceramistas seleccionados por jurado de 8 países en junio de 2026, lo que refleja el papel continuo de los estándares artesanales europeos en el mercado global de cerámica de alfarería. Los proveedores premium de la región continúan enfrentando condiciones de gasto discrecional cautelosas.
América del Sur, Oriente Medio y África ocupan posiciones más pequeñas en el mercado de cerámica de alfarería, pero tienen fuentes de demanda distintas. La expansión hotelera de Brasil está respaldando las compras de vajilla comercial para instalaciones relacionadas con el turismo. La cultura de cerámica artesanal de Argentina respalda la actividad de exportación hacia compradores boutique de América del Norte. La inversión hotelera de Arabia Saudita está impulsando la demanda de vajilla premium y cerámica arquitectónica personalizada. Sudáfrica contribuye a la demanda de los consumidores a través de su clase media urbana y la actividad de cerámica de diseño artesanal. La capacidad de abastecimiento local es limitada en varios de estos mercados, lo que crea una apertura para proveedores internacionales con entrega confiable. Estas regiones se beneficiarán cuando los proyectos turísticos pasen de la planificación a la adquisición de productos funcionales y arquitectónicos.

Panorama Competitivo
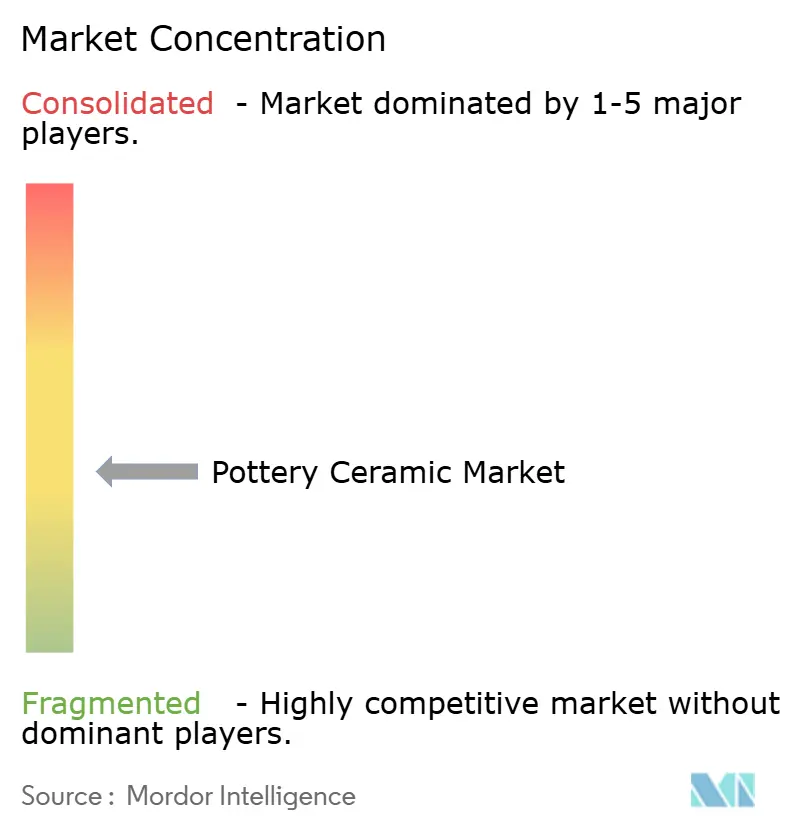
El mercado de cerámica de alfarería está moderadamente fragmentado. Villeroy & Boch, Bernardaud, Rosenthal y otras marcas europeas de patrimonio compiten en diseño, artesanía y trazabilidad. Los fabricantes asiáticos compiten a través de la escala, el precio, la automatización de procesos y las especificaciones confiables. La competencia en vajilla comercial depende en gran medida de la ingeniería del producto, el rendimiento de la entrega y la disponibilidad de repuestos. Los clientes artesanales y de alta gastronomía otorgan mayor peso a la identidad de marca y la procedencia. Los fabricantes de Turquía y Asia han reducido la brecha de calidad en la porcelana vitrificada, manteniendo una alta presión competitiva tanto en las categorías premium como en las orientadas a la cantidad.
La certificación de sostenibilidad se está volviendo más relevante para la adquisición institucional en el mercado de alfarería y cerámica. Villeroy & Boch recibió la Medalla de Platino de EcoVadis en 2025 con una puntuación de 94,00 sobre 100, situándola en el 1,00% superior de las empresas evaluadas a nivel mundial. Esto respalda su posición en los procesos de adquisición que evalúan las prácticas ambientales y de abastecimiento. Churchill China presentó su colección de Primavera 2026 con Loza de Gres Vitrificada Emerge, combinando esmaltes moteados y bases de bizcocho expuestas para uso profesional en hostelería, aplicando una apariencia de alfarería de estudio a productos diseñados para el servicio comercial. El sistema de hornos de China Telecom también demuestra cómo el control operativo digital puede servir como capacidad competitiva para los grandes productores.
Las áreas de oportunidad incluyen productos artesanales con certificación de sostenibilidad para compradores institucionales, personalización en pequeñas tiradas para el sector hotelero y cerámica arquitectónica orientada al patrimonio. Los proveedores de grandes cantidades o los estudios pequeños no satisfacen plenamente estas necesidades. Los productores que ofrecen formas, esmaltes y logotipos configurables pueden atender a los compradores de hostelería que requieren vajilla distintiva sin grandes pedidos mínimos. Los sistemas digitales pueden hacer que este servicio sea más práctico al mejorar la repetibilidad y reducir los defectos. Los pequeños proveedores no pertenecientes a la UE pueden encontrar más difícil el acceso al mercado donde los compradores requieren una mayor trazabilidad y documentación de carbono. El entorno competitivo favorece a las empresas que combinan capacidad de diseño, prácticas de cumplimiento creíbles y operaciones confiables. El mercado de cerámica de alfarería no muestra un único proveedor ni un pequeño grupo con una participación combinada suficientemente divulgada que indique una alta concentración.
Líderes de la Industria de Cerámica de Alfarería
-
Villeroy & Boch Group
-
Fiskars Group
-
RAK CERAMICS
-
Lenox Corporation
-
NORITAKE CO., LIMITED
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: Hilton Hotels & Resorts reportó la incorporación de casi 800 hoteles y más de 100.000 habitaciones a nivel mundial en 2025, manteniendo una cartera de desarrollo de más de 520.000 habitaciones. Esta escala de expansión hotelera establece una base de adquisición prospectiva de varios años para vajilla de cerámica de alfarería en todos los niveles de precio.
- Mayo de 2025: Greenwich House Pottery lanzó Sanación a Través de la Arcilla, un programa de terapia grupal de 8 semanas que combina la fabricación práctica de alfarería y cerámica con una intervención estructurada de salud mental para la ansiedad y la depresión.


Alcance del Informe del Mercado Global de Cerámica de Alfarería
La alfarería y la cerámica se refieren a objetos fabricados con materiales inorgánicos como la arcilla que se endurecen permanentemente mediante cocción a alta temperatura. La alfarería es un subconjunto específico y tradicional de la categoría más amplia de cerámica.
El mercado de cerámica de alfarería está segmentado por tipo, técnica de fabricación, material, tipo de esmalte, temperatura de cocción, aplicación y geografía. Por tipo, el mercado está segmentado en alfarería artística, alfarería funcional y alfarería decorativa. Por técnica de fabricación, el mercado está segmentado en torneado en rueda, construcción a mano y colado por barbotina. Por material, el mercado está segmentado en loza de barro, loza de gres, porcelana y porcelana de hueso. Por tipo de esmalte, el mercado está segmentado en esmalte transparente, esmalte mate, esmalte brillante y esmalte craquelado. Por temperatura de cocción, el mercado está segmentado en alfarería de baja temperatura, alfarería de temperatura media y alfarería de alta temperatura. Por aplicación, el mercado está segmentado en vajilla y utensilios de cocina, artículos decorativos, alfarería arquitectónica y de construcción, y otros. El informe también cubre el tamaño del mercado y los pronósticos para la cerámica de alfarería en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Alfarería Artística |
| Alfarería Funcional |
| Alfarería Decorativa |
| Torneado en Rueda |
| Construcción a Mano |
| Colado por Barbotina |
| Loza de Barro |
| Loza de Gres |
| Porcelana |
| Porcelana de Hueso |
| Esmalte Transparente |
| Esmalte Mate |
| Esmalte Brillante |
| Esmalte Craquelado |
| Alfarería de Baja Temperatura |
| Alfarería de Temperatura Media |
| Alfarería de Alta Temperatura |
| Vajilla y Utensilios de Cocina |
| Artículos Decorativos |
| Alfarería Arquitectónica y de Construcción |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Alfarería Artística | |
| Alfarería Funcional | ||
| Alfarería Decorativa | ||
| Por Técnica de Fabricación | Torneado en Rueda | |
| Construcción a Mano | ||
| Colado por Barbotina | ||
| Por Material | Loza de Barro | |
| Loza de Gres | ||
| Porcelana | ||
| Porcelana de Hueso | ||
| Por Tipo de Esmalte | Esmalte Transparente | |
| Esmalte Mate | ||
| Esmalte Brillante | ||
| Esmalte Craquelado | ||
| Por Temperatura de Cocción | Alfarería de Baja Temperatura | |
| Alfarería de Temperatura Media | ||
| Alfarería de Alta Temperatura | ||
| Por Aplicación | Vajilla y Utensilios de Cocina | |
| Artículos Decorativos | ||
| Alfarería Arquitectónica y de Construcción | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cerámica de Alfarería?
El tamaño del mercado de cerámica de alfarería fue valorado en 12,05 mil millones de USD en 2025 y se estima que crecerá desde 12,55 mil millones de USD en 2026 hasta alcanzar los 15,66 mil millones de USD en 2031, a una CAGR del 4,53% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto de cerámica de alfarería tuvo la mayor participación?
La alfarería funcional tuvo una participación del 44,13% en 2025, respaldada por la demanda recurrente de la hostelería y los hogares.
¿Qué material se espera que crezca más rápido?
Se prevé que la porcelana se expanda a una CAGR del 5,07% hasta 2031, respaldada por las cocinas comerciales, la alta gastronomía, el mercado de regalos y los coleccionistas.
¿Por qué es importante Asia-Pacífico para la cerámica de alfarería?
Asia-Pacífico tuvo una participación del 42,17% en 2025 y se prevé que crezca a una CAGR del 5,38% hasta 2031.
Última actualización de la página el:



