
Töpferkeramik-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.55 Milliarden US-Dollar |
| Marktgröße (2031) | 15.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Töpferkeramik-Marktanalyse von Mordor Intelligence
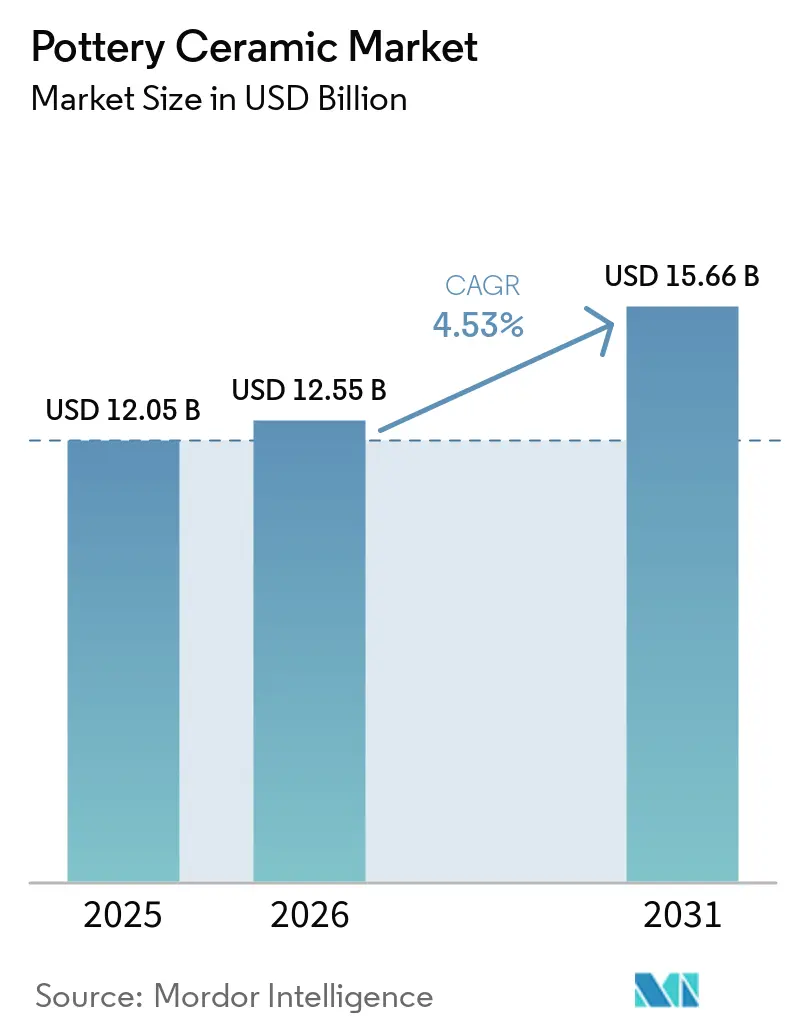
Die Töpferkeramik-Marktgröße wurde im Jahr 2025 auf 12,05 Milliarden USD geschätzt und wird voraussichtlich von 12,55 Milliarden USD im Jahr 2026 auf 15,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,53 % während des Prognosezeitraums (2026–2031). Der Töpferkeramik-Markt wird durch die Nachfrage nach funktionalen, dekorativen und architektonischen Anwendungen in den Bereichen Wohnen, Gastgewerbe, Gewerbe und institutionelle Segmente angetrieben. Die Expansion im Gastgewerbesektor unterstützt wiederkehrende Käufe von kommerziellem Tafelgeschirr, während Hotels und Restaurants zunehmend individuelle Spezifikationen benötigen. Digitale Vertriebskanäle haben den Zugang für kleinere Studios erweitert und ermöglichen es ihnen, Verbraucher und Geschäftskunden zu erreichen, ohne vollständig auf den konventionellen Einzelhandel angewiesen zu sein. Nachhaltigkeitsanforderungen beeinflussen Beschaffungsentscheidungen, insbesondere wenn Käufer bleifreie Glasuren, recycelte Materialien und transparente Produktionsinformationen vorschreiben. Der Markt sieht sich auch steigenden Compliance-, Energie- und Rohstoffkosten gegenüber, was Lieferanten begünstigt, die eine gleichbleibende Qualität und Lieferzuverlässigkeit aufrechterhalten können.
Wichtigste Erkenntnisse des Berichts
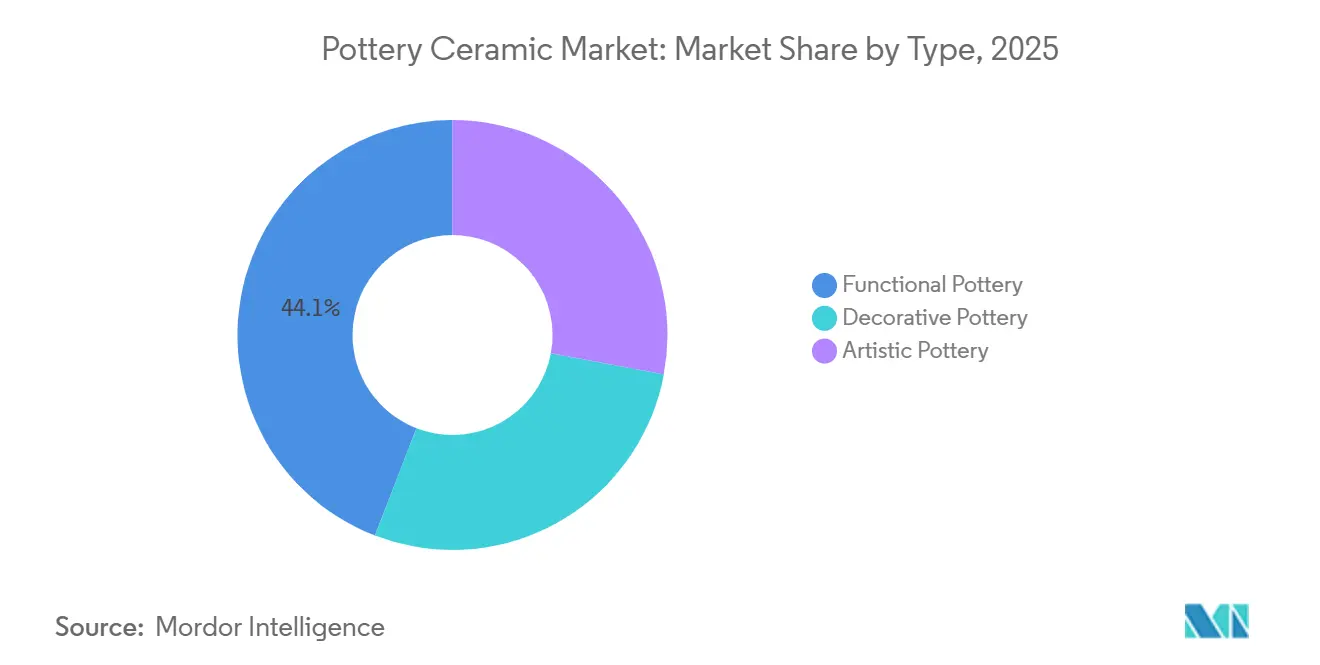
- Nach Typ entfiel auf Gebrauchstöpferei im Jahr 2025 ein Marktanteil von 44,13 % am Töpfermarkt, während dekorative Töpferei bis 2031 voraussichtlich mit einer CAGR von 5,21 % wachsen wird.
- Nach Herstellungstechnik hielt die Töpferscheibe im Jahr 2025 einen Marktanteil von 48,34 % am Töpferkeramik-Markt, während Schlickerguss bis 2031 voraussichtlich mit einer CAGR von 4,95 % wachsen wird.
- Nach Material hielt Steinzeug im Jahr 2025 einen Marktanteil von 39,06 % am Töpferkeramik-Markt, während Porzellan bis 2031 voraussichtlich mit einer CAGR von 5,07 % wachsen wird.
- Nach Glasurtyp hielt Klarglasung im Jahr 2025 einen Marktanteil von 37,50 % am Töpferkeramik-Markt, während Glanzglasung bis 2031 voraussichtlich mit einer CAGR von 5,13 % wachsen wird.
- Nach Brenntemperatur hielt Mittelbrand-Töpferei im Jahr 2025 einen Marktanteil von 46,94 % am Töpferkeramik-Markt, während Hochbrand-Töpferei bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen wird.
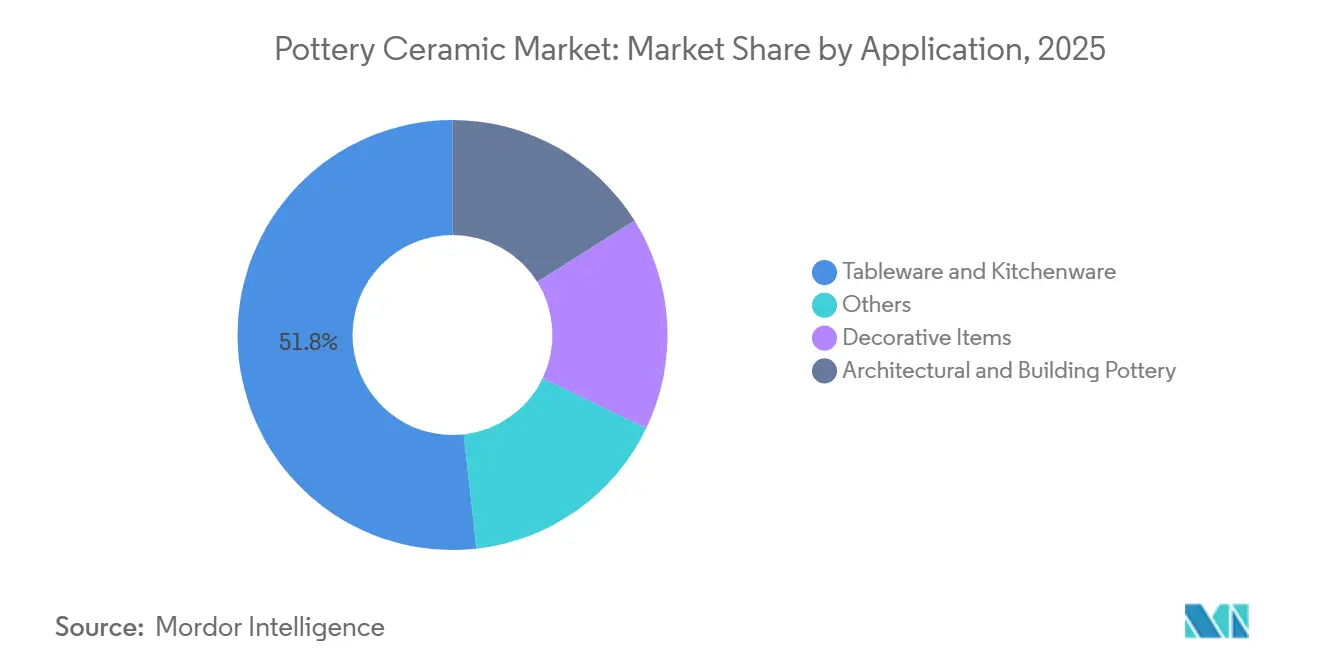
- Nach Anwendung hielt Tafelgeschirr und Küchengeschirr im Jahr 2025 einen Marktanteil von 51,78 % am Töpferkeramik-Markt, während architektonische und Bautöpferei bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,17 % am Töpferkeramik-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Töpferkeramik-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gastgewerbegetriebene Nachfrage nach Premium- und individueller Töpferei | +1.20% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Europa | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Zugang für handwerkliche Produzenten | +0.90% | Global, mit frühen Gewinnen in Nordamerika, Europa und Südasien | Mittelfristig (2–4 Jahre) |
| Mainstream-Wandel hin zu nachhaltiger und wiederverwendbarer Keramik | +0.70% | Nordamerika und die EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von digitalem Design und Präzisionsbrand | +0.50% | Asien-Pazifik, mit Ausstrahlungseffekten auf Europa und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Therapeutische, bildungsbezogene und kulturelle Beteiligung an der Töpferei | +0.30% | Global, mit frühen Gewinnen in Nordamerika, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gastgewerbegetriebene Nachfrage nach Premium- und individueller Töpferei
Das Premium-Gastgewerbe behandelt Tafelgeschirr zunehmend als Teil des Gästeerlebnisses und verlagert die Nachfrage hin zu individuellen Formen, Oberflächen und einer zuverlässigen Ersatzversorgung. Hilton fügte im Jahr 2025 fast 800 Hotels und mehr als 100.000 Zimmer hinzu und verfügte im Januar 2026 über eine Pipeline von mehr als 520.000 Zimmern. Diese Expansion verschafft dem Töpferkeramik-Markt eine sichtbare Vorwärtsbasis für den Kauf von kommerziellem Tafelgeschirr. Hotels benötigen Produkte, die hoher Servicefrequenz, wiederholtem Waschen und routinemäßiger Handhabung standhalten, ohne die Präsentation zu beeinträchtigenigen. Anforderungen an den Lebensmittelkontakt unterstützen auch die Nachfrage nach zertifizierten bleifreien Formulierungen in der kommerziellen Beschaffung. Der Töpferkeramik-Markt profitiert, wenn Lieferanten individuelle Anforderungen erfüllen und dabei gleichbleibende Spezifikationen über nachfolgende Bestellungen hinweg aufrechterhalten können.
E-Commerce-Zugang für handwerkliche Produzenten
Digitale Plattformen haben verändert, wie handwerkliche Produzenten in den Töpferkeramik-Markt eintreten und wie Kunden Kleinserienprodukte entdecken. Claymistry meldete zwischen November 2023 und April 2026 mehr als 10.000 Bestellungen an über 8.000 Haushalte, mit mehr als 265 SKUs und über 30 B2B-Kunden. Dieser Kanal verringert die Abhängigkeit von der Nähe zu großen Produktionszentren und traditionellen Einzelhandelsnetzwerken. Er ermöglicht es Studios auch, Designs zu testen, begrenzte Auflagen zu verwalten und Kunden an mehreren Standorten zu bedienen. Eine begutachtete Studie ergab, dass die Verpackungsqualität der wichtigste Bestimmungsfaktor für Porzellan-Transportverluste in E-Commerce-Lieferketten war. Digitaler Zugang verbessert die Marktreichweite, aber die logistische Ausführung bleibt für den Töpferkeramik-Markt unerlässlich.
Mainstream-Wandel hin zu nachhaltiger und wiederverwendbarer Keramik
Nachhaltigkeit wird zunehmend Teil der Keramikbeschaffungsanforderungen in Nordamerika und Europa. Villeroy & Boch erhielt im Jahr 2025 die Validierung für sein Netto-Null-Ziel 2050 und meldete eine Reduzierung seines gesamten CO₂-Fußabdrucks um 27,20 % zwischen 2021 und 2025. Das Unternehmen meldete auch niedrigere Scope-1- und Scope-2-Emissionen sowie niedrigere strombezogene Emissionen in diesem Zeitraum. Es plant, bis 2045 mehr als 140 Millionen EUR (152,6 Millionen USD) zu investieren, darunter mehr als 25 Millionen EUR (27,3 Millionen USD) bis 2030 für die Ofenoptimierung und Wärmerückgewinnung. Eine Lebenszyklusanalyse ergab, dass Wärmepumpen für die Niedertemperaturtrocknung das globale Erwärmungspotenzial der Keramikziegelproduktion um bis zu 24,00 % reduzieren könnten. Diese Investitionen zeigen, dass die Umweltleistung die Lieferantenberechtigung im Töpferkeramik-Markt beeinflussen kann.
Einführung von digitalem Design und Präzisionsbrand
Digitale Ofensteuerungen und Sensorsysteme reduzieren Schwankungen in der Keramikproduktion. China Telecom, die Jingdezhen Ceramic University und Tianyi IoT Technology haben 2025 ein 5G- und Artificial Intelligence of Things (AIoT)-Ofenmanagementsystem bei Hongye Ceramics eingeführt[1]China Telecom, „5G+AIoT Kiln Intelligent Management System Launch, Jingdezhen,” China Telecom, chinatelecom.com.cn.. Das System meldete Produktionsfehlerquoten unter 0,10 % durch Echtzeit-Erfassung von Temperatur-, Energie- und Flammenbilddaten. ISA begann im April 2025 mit kommerziellen Bestellungen für sein WD300-System, das die Überwachung von Kohlenmonoxid (CO) und die Doppelthermoelement-Temperaturmessung bis zu 1.768 °C unterstützt. Eine Fachzeitschriftenstudie aus dem Jahr 2025 meldete eine Brenneffizienz von 80,00 % für eine intelligente elektrische Ofensteuereinheit und weniger Defekte als bei konventionellen Systemen. Diese Systeme können dem Töpferkeramik-Markt helfen, die Chargenkonsistenz sowohl in handwerklich geprägten als auch in hochvolumigen Produktionsformaten zu verbessern.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ofenenergieverbrauch und Kosten der CO₂-Compliance | -1.20% | EU, Vereinigtes Königreich und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bruch, Retouren und Frachtschäden im Omnichannel-Vertrieb | -0.90% | Global, verstärkt im grenzüberschreitenden E-Commerce | Mittelfristig (2–4 Jahre) |
| Geografische Konzentration von Ton- und Mineralrohstoffen | -0.70% | Europa, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ofenenergieverbrauch und Kosten der CO₂-Compliance
Energie bleibt ein wesentlicher variabler Kostenfaktor in der gebrannten Keramikproduktion. Laut der British Ceramic Confederation bezog der britische Keramiksektor 85,00 % seines Energieverbrauchs aus Gas[2]British Ceramic Confederation, „Hydrogen-Powered Kilns, Decarbonising Ceramics,” Hydrogen Era, hydrogenera.eu.. Diese Abhängigkeit schränkt die Fähigkeit der Produzenten ein, schnell auf Änderungen bei Brennstoff- und CO₂-Kosten zu reagieren. Eine Lebenszyklusstudi aus dem Jahr 2025 ergab, dass der Wechsel zu Wasserstoffbrennstoff das globale Erwärmungspotenzial unter Netto-Null-Pfaden um 85,00 % reduzieren könnte, obwohl die wirtschaftliche Grundlage von zukünftigen CO₂-Preisen abhängt. Hochtemperaturbrand ist schwer zu dekarbonisieren, da er auf intensive und zuverlässige Wärme angewiesen ist. Diese Belastungen wirken sich am stärksten auf den Töpferkeramik-Markt aus, wo kleinere Produzenten nur begrenzte Kapazitäten für Kapitalinvestitionen und Verifizierungssysteme haben.
Bruch, Retouren und Frachtschäden im Omnichannel-Vertrieb
Keramik ist mit anhaltenden Vertriebskosten verbunden, da sie zerbrechlich ist und sorgfältige Verpackung erfordert. Eine begutachtete Studie aus dem Jahr 2025 bestätigte, dass die Verpackungsqualität der primäre Faktor ist, der die Verlustquoten bei Porzellan in Online-Lieferketten beeinflusst. Der Bedarf an besserer Verpackung erhöht den Materialeinsatz, den Arbeitsaufwand und die Versandkomplexität sowohl für Direktlieferungen an Verbraucher als auch für grenzüberschreitende Bestellungen. Kleine Studios tragen eine größere Last, da ihnen oft etablierte Beziehungen zu Drittlogistikern fehlen und sie nur begrenzte Kapazitäten haben, um Reklamationen zu absorbieren. Dies verringert den kommerziellen Vorteil, den der Online-Verkauf anderweitig bieten kann. Der Töpferkeramik-Markt erfordert daher ein stärkeres Verpackungsdesign und eine strengere Fulfillment-Disziplin, da der Online-Verkauf zunimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Gebrauchstöpferei führt nach Marktanteil, dekorative Töpferei verzeichnet das schnellste Wachstum
Gebrauchstöpferei entfiel im Jahr 2025 auf 44,13 % des Marktanteils am Keramiktöpfermarkt. Sie profitiert von Wiederholungskäufen durch Hotels, Restaurants und Haushalte, die im täglichen Gebrauch verwendete Artikel ersetzen. Käufer in diesen Kanälen legen Wert auf Haltbarkeit, Stapelbarkeit, Splitterbeständigkeit und stabile Glasurqualität. Funktionale Formate entsprechen auch wiederkehrenden Beschaffungszyklen im Gastgewerbe, wo Standardisierung sowohl das Personal als auch die Einkaufsteams unterstützt. Kunsttöpferei bedient Premium-Sammler und die Nachfrage nach Geschenkartikeln in Nordamerika und Europa. Ihre Expansion wird durch begrenzte Produktionsskalierbarkeit und den Arbeitsaufwand bei handgefertigten Arbeiten eingeschränkt.
Dekorative Töpferei wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,21 % wachsen. Sie profitiert von Ausgaben für Wohndekor und digitaler Produktentdeckung, insbesondere wenn ein Objekt sowohl als Ausstellungsstück als auch für den täglichen Gebrauch dienen kann. Die Marktgröße für dekorative Töpferei und Keramik wird durch die wachsende Überschneidung zwischen funktionalen Objekten und Lifestyle-Käufen gestützt. Töpferei wird auch mit Wohlbefinden und sensorischem Erleben assoziiert, was das Interesse an handgefertigten Waren stärkt. Digitale therapeutische und kulturelle Erlebnisse steigern die Sichtbarkeit handwerklich gefertigter Produkte weiter. Produzenten, die eine ausgeprägte handgefertigte Identität bewahren und gleichzeitig eine zuverlässige Auftragsabwicklung gewährleisten, können sowohl dekorative als auch funktionale Nachfrage bedienen.


Nach Herstellungstechnik: Schlickerguss wächst am schnellsten in einer von der Töpferscheibe geprägten Welt
Die Töpferscheibe hielt im Jahr 2025 einen Anteil von 48,34 % an der Herstellungstechnik. Sie bleibt zentral für Handwerksstudios und Premium-Kollektionen, wo das handgefertigte Erscheinungsbild die Produktdifferenzierung unterstützt. Der Prozess ist eng mit Herkunft, begrenzten Auflagen und den sichtbaren Qualitäten verbunden, die Sammler suchen. Handaufbau bleibt relevant für die Keramikausbildung, Kunsttherapie und individuelle skulpturale Arbeiten. Diese Verwendungen unterstützen kommerzielle Aktivitäten durch Studio-Einschreibungen und institutionelle Käufe. Die Töpferscheibe behält eine starke Position, wo Kunden die Beteiligung des Herstellers am fertigen Produkt schätzen.
Schlickerguss wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,95 % wachsen. Er reproduziert komplexe Formen konsistent in großem Maßstab, ohne für jedes Stück auf Töpferscheibenkenntnisse angewiesen zu sein. Dies macht ihn geeignet für das Gastgewerbe, Originalausrüstungsherstelleraufträge und architektonische Komponenten, die wiederholbare Spezifikationen erfordern. Digitale Brennsteuerungen unterstützen diesen Prozess, indem sie Temperaturschwankungen und das Risiko von Defekten reduzieren. Das WD300-System von ISA bietet Echtzeit-Prozessüberwachung für reduktionsgefeuerte Keramik. Der Töpfer- und Keramikmarkt verlässt sich weiterhin auf die Töpferscheibenproduktion für Premium-Nischen, während Schlickerguss größere kommerzielle Aufträge bedient.
Nach Material: Steinzeug führt, Porzellan beschleunigt
Steinzeug hielt im Jahr 2025 einen Anteil von 39,06 % am Materialsegment. Sein dichter, verglaster Körper und sein natürlicher Oberflächencharakter eignen sich für Gastgewerbeinterieurs mit organischen Designthemen. Brenntemperaturen liegen üblicherweise zwischen 1.200 °C und 1.300 °C, was Steinzeug in einen praktischen Bereich für viele kommerzielle Keramiker stellt. Steingut bleibt für Bildungs-, Dekorations- und Niedertemperaturanwendungen zugänglich. Es steht jedoch vor Herausforderungen, wenn institutionelle Käufer höhere Haltbarkeit fordern. Knochenporzellan bleibt in der gehobenen Gastronomie und in Luxushotels wichtig, da seine Transluzenz und sein Gewicht eine Premium-Tischgestaltung unterstützen.
Porzellan wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,07 % wachsen. Es bedient Industrieküchen mit verglasten Formaten sowie Sammler, Geschenkartikel und gehobene Gastronomie mit transluzenten Formaten. Die Marktgröße für Keramiktöpferei bei Porzellan hängt von stabilen Mineralrohstoffen ab, da visuelle Qualität bei weißen Körpern unerlässlich ist. Europäische Produzenten, die sich an alternative Kaolinquellen anpassen, können vorübergehende Qualitätsschwankungen erleben. Die breite Verwendung des Materials über verschiedene Wertstufen hinweg gibt Produzenten mehrere Wege, kommerzielle und Premium-Kunden zu bedienen. Zuverlässige Körperformulierung und Brennsteuerung bleiben wichtig für die Aufrechterhaltung seiner Qualitätsposition.
Nach Glasurtyp: Glanzglasung übertrifft einen sich stabilisierenden Markt
Klarglasung hielt im Jahr 2025 einen Anteil von 37,50 % am Glasurtyp-Segment. Ihre Position spiegelt die breite Verwendung in institutionellem Tafelgeschirr wider, wo eine gleichmäßige Oberfläche und Lebensmittelkontakttauglichkeit wichtig sind. Klarglasung ermöglicht es auch, dass Farbe und Form des Keramikkörpers sichtbar bleiben. Matte und Craquelé-Glasuren dienen stärker designorientierten Verwendungen in handwerklichen und Boutique-Kanälen. Diese Oberflächen sprechen Kunden an, die Textur und Variation statt strenger Oberflächengleichmäßigkeit suchen. Produzenten müssen die visuelle Absicht mit den Anforderungen an Reinigung, Haltbarkeit und Wiederholbarkeit in Einklang bringen.
Glanzglasung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,13 % wachsen. Ihr reflektierendes Erscheinungsbild unterstützt die Produktpräsentation in der gehobenen Gastronomie und im bildbasierten digitalen Verkauf. Der Töpferkeramik-Markt profitiert, wenn Glasursysteme eine gleichmäßige Oberfläche über große Chargen hinweg liefern. Intelligente Ofensysteme überwachen Temperatur- und Energiedaten während des Brandes und helfen Betreibern, die Glasurreifung konsistent zu steuern. Diese Fähigkeit ist bei Glanzoberflächen wichtig, da sichtbare Oberflächenvariation die Produktakzeptanz beeinflussen kann. Ein Produzent mit disziplinierter Brennsteuerung kann sowohl klarglasierten institutionellen Bedarf als auch glänzenden Premium-Bedarf von einer einzigen Betriebsbasis aus bedienen.
Nach Brenntemperatur: Mittelbrand dominiert, Hochbrand wird zum Premium-Segment
Mittelbrand-Töpferei hielt im Jahr 2025 einen Anteil von 46,94 % am Brenntemperatur-Segment. Diese Gruppe umfasst Steinzeug und einige Porzellankörper, die bei 1.050 °C bis 1.250 °C gebrannt werden. Sie deckt ein breites kommerzielles Spektrum ab, einschließlich Hotel-Tafelgeschirr und Handwerksstudioprodukte. Produzenten schätzen das Gleichgewicht zwischen Energieverbrauch, Produktleistung und Produktionsflexibilität. Niedrigbrand-Töpferei bleibt in Schulprogrammen, Kunstausbildung und Steinguttraditionen relevant. Ihre geringere Haltbarkeit schränkt ihre Verwendung in anspruchsvollen institutionellen Foodservice-Umgebungen ein.
Hochbrand-Töpferei wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,61 % wachsen. Sie ist mit Premium-Porzellan und reduktionsglasierten Steinzeugprodukten verbunden, einschließlich Produkten, die Exportprämien in Asien-Pazifik-Gastgewerbe- und Sammlerkanälen erzielen. Der Marktanteil von Hochbrandprodukten am Keramiktöpfermarkt kann wachsen, wenn Kunden Premium-Oberflächen und -Leistung stärker schätzen. Diese Prozesse sind auch direkt den Energiekosten ausgesetzt, da sie Temperaturen über 1.250 °C erfordern. Eine wissenschaftliche Bewertung identifizierte das Hochtemperatur-Keramikbrennen als schwer zu dekarbonisieren aufgrund seiner Abhängigkeit von fossilen Brennstoffen bei extremen Temperaturen. Automatisierte Brennpläne können dazu beitragen, vermeidbaren Energieverbrauch und Bedienerfehler bei Präzisionsarbeiten zu reduzieren.
Nach Anwendung: Tafelgeschirr beherrscht die Hälfte des Marktes, Architektur wächst am schnellsten
Tafelgeschirr und Küchengeschirr hielten im Jahr 2025 einen Anteil von 51,78 % am Anwendungssegment. Die Kategorie wird durch Ersatzzyklen in Hotel/Restaurant/Café (HoReCa)-Umgebungen, Haushaltsaufrüstungen und die Expansion des Foodservice unterstützt. Gastgewerbebetreiber benötigen Produkte, die Ästhetik mit Haltbarkeit für den täglichen Gebrauch verbinden. Dekorative Artikel profitieren auch von Geschenk- und Wohndekor-Käufen, insbesondere wenn Käufer Handwerkskunst schätzen. Zeremonielle, religiöse und spezialisierte Artikel erhalten die Nachfrage in kulturellen Märkten in Asien-Pazifik, dem Nahen Osten und Südamerika aufrecht. Diese Nischen sind kleiner, behalten aber eine klare Rolle im breiteren Töpferkeramik-Markt.
Architektonische und Bautöpferei wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,88 % wachsen. Sie wird durch Luxushotels, Denkmalpflege, Stadterneuerung, Keramikverkleidungen, dekorative Fliesen und gebrannte Fassadenelemente angetrieben. Diese Anwendungen erfordern Lieferanten, die individuelle Spezifikationen erfüllen und eine konsistente Farbe und Form über Installationen hinweg gewährleisten können. Die Marktgröße für Keramiktöpferei im architektonischen Bereich wird stärker durch das Premium-Segment des kommerziellen und kulturellen Bauwesens als durch allgemeine Bautätigkeit angetrieben. Die Nachfrage spiegelt auch die Übernahme architektonischer Materialtexturen im professionellen Tafelgeschirr-Design wider. Diese Verbindung gibt Produzenten Möglichkeiten, Oberflächen- und Formkonzepte für verschiedene Verwendungszwecke anzupassen.
Geografische Analyse
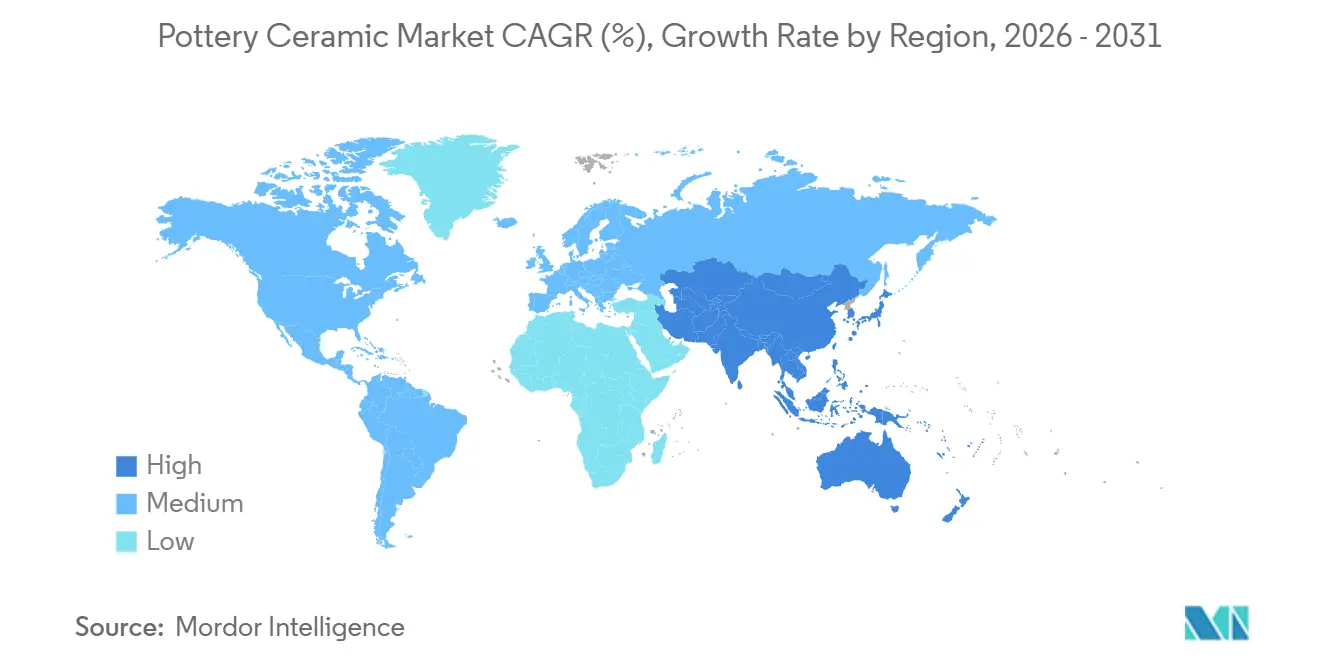
Asien-Pazifik entfiel im Jahr 2025 auf 42,17 % des Töpfer- und Keramikmarktanteils und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,38 % wachsen. China bleibt aufgrund seines Produktionsmaßstabs und etablierter Keramikcluster ein wichtiges Produktionszentrum. Jingdezhen betreibt einen 5G-fähigen intelligenten Ofenproduktionscluster, der die Überwachung von Energie, Emissionen und Brennbedingungen unterstützt. In Indien wächst die designorientierte Nachfrage neben seiner großen Haushaltsbasis. Claymistry meldete Wachstum bei Wiederholungskäufen und durchschnittlichen Bestellwerten in indischen Metropolregionen, wobei Jaipur und Kochi als zusätzliche Standorte für handgefertigte Keramik identifiziert wurden. Japan und Südkorea unterstützen Premium-Handwerksproduktion durch etablierte Keramiktraditionen. Die Präfektur Aichi veranstaltete im April 2026 das 65. Vater-der-Seto-Töpferei-Festival.
Nordamerika und Europa sind etablierte, aber strukturell unterschiedliche Segmente des Töpfer- und Keramikmarktes. Die nordamerikanische Nachfrage spiegelt HoReCa-Aktivitäten, eine aktive Studiokultur und das Verbraucherinteresse an Premium-Küchen- und Haushaltswaren wider. Kanada hat durch Kunstmärkte und E-Commerce eine direkte Verbrauchernachfrage nach handgefertigter Töpferei entwickelt. Europäische Käufer legen großen Wert auf Design, Herkunft und Produktqualität, insbesondere in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Der 46. Europäische Keramikmarkt in Höhr-Grenzhausen brachte im Juni 2026 134 jurierte Keramiker aus 8 Ländern zusammen und spiegelt die anhaltende Rolle europäischer Handwerksstandards im globalen Töpferkeramik-Markt wider. Premium-Lieferanten in der Region sehen sich weiterhin vorsichtigen Bedingungen bei diskretionären Ausgaben gegenüber.
Südamerika, der Nahe Osten und Afrika halten kleinere Positionen im Töpferkeramik-Markt, haben aber unterschiedliche Nachfragequellen. Brasiliens Gastgewerbeexpansion unterstützt den Kauf von kommerziellem Tafelgeschirr für tourismusbezogene Einrichtungen. Argentiniens Handwerkskeramikkultur unterstützt Exportaktivitäten zu nordamerikanischen Boutique-Käufern. Saudi-Arabiens Gastgewerbeinvestitionen treiben die Nachfrage nach Premium-Tafelgeschirr und individueller architektonischer Keramik an. Südafrika trägt durch seine städtische Mittelschicht und Design-Handwerkskeramikaktivitäten zur Verbrauchernachfrage bei. Die lokale Beschaffungskapazität ist in mehreren dieser Märkte begrenzt, was eine Öffnung für internationale Lieferanten mit zuverlässiger Lieferung schafft. Diese Regionen werden profitieren, wenn Tourismusprojekte von der Planungs- in die Beschaffungsphase für funktionale und architektonische Produkte übergehen.

Wettbewerbslandschaft
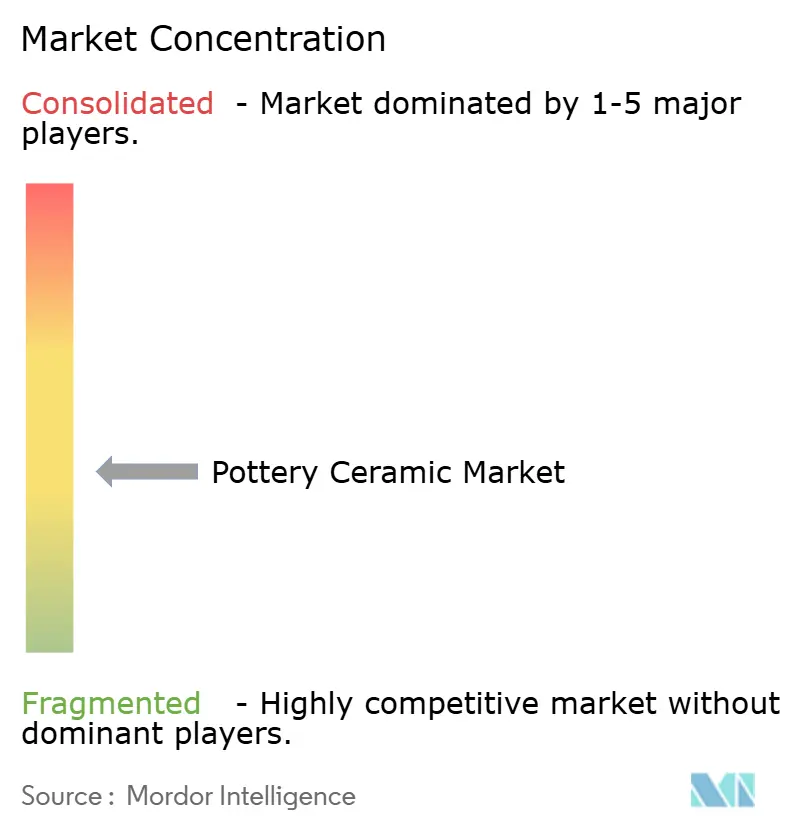
Der Töpferkeramik-Markt ist mäßig fragmentiert. Villeroy & Boch, Bernardaud, Rosenthal und andere europäische Traditionsmarken konkurrieren über Design, Handwerkskunst und Rückverfolgbarkeit. Asiatische Hersteller konkurrieren durch Skalierung, Preis, Prozessautomatisierung und zuverlässige Spezifikationen. Der Wettbewerb im kommerziellen Tafelgeschirr hängt stark von Produktentwicklung, Lieferleistung und Verfügbarkeit von Ersatzteilen ab. Handwerkliche und gehobene Gastronomiekunden legen größeren Wert auf Markenidentität und Herkunft. Hersteller in der Türkei und Asien haben die Qualitätslücke bei verglastem Porzellan verringert und halten den Wettbewerbsdruck sowohl in Premium- als auch in mengenbezogenen Kategorien hoch.
Nachhaltigkeitszertifizierung wird für die institutionelle Beschaffung im Töpfer- und Keramikmarkt zunehmend relevanter. Villeroy & Boch erhielt im Jahr 2025 eine EcoVadis-Platinmedaille mit einer Punktzahl von 94,00 von 100 und belegte damit weltweit die obersten 1,00 % der bewerteten Unternehmen. Dies stärkt seine Position in Beschaffungsprozessen, die Umwelt- und Beschaffungspraktiken bewerten. Churchill China stellte seine Frühjahrskollektion 2026 mit Emerge Vitrified Stoneware vor, die gesprenkelten Glasuren und freiliegende Biskuitböden für den professionellen Gastgewerbegebrauch kombiniert und ein Handwerkstöpferei-Erscheinungsbild auf Produkte anwendet, die für den kommerziellen Einsatz konzipiert sind. Das Ofensystem von China Telecom zeigt auch, wie digitale Betriebssteuerung als Wettbewerbsfähigkeit für große Produzenten dienen kann.
Chancenbereiche umfassen nachhaltigkeitszertifizierte Handwerksprodukte für institutionelle Käufer, Kleinserienkustomisierung für den Gastgewerbesektor und herkunftsorientierte architektonische Keramik. Großmengenlieferanten oder kleine Studios bedienen diese Bedürfnisse nicht vollständig. Produzenten, die konfigurierbare Formen, Glasuren und Logos anbieten, können Gastgewerbeeinkäufer ansprechen, die unverwechselbares Tafelgeschirr ohne große Mindestbestellmengen benötigen. Digitale Systeme können diesen Service praktikabler machen, indem sie die Wiederholbarkeit verbessern und Defekte reduzieren. Kleine Nicht-EU-Lieferanten könnten den Marktzugang schwieriger finden, wenn Käufer stärkere Rückverfolgbarkeit und CO₂-Dokumentation fordern. Das Wettbewerbsumfeld begünstigt Unternehmen, die Designkompetenz, glaubwürdige Compliance-Praktiken und zuverlässigen Betrieb kombinieren. Der Töpferkeramik-Markt zeigt keinen einzelnen Lieferanten oder eine kleine Gruppe mit einem ausreichend offengelegten kombinierten Marktanteil, der auf eine hohe Konzentration hinweisen würde.
Töpferkeramik-Branchenführer
Villeroy & Boch Group
Fiskars Group
RAK CERAMICS
Lenox Corporation
NORITAKE CO., LIMITED
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Hilton Hotels & Resorts meldete, dass im Jahr 2025 weltweit fast 800 Hotels und über 100.000 Zimmer hinzugefügt wurden, mit einer Entwicklungspipeline von über 520.000 Zimmern. Dieses Ausmaß der Gastgewerbeexpansion schafft eine mehrjährige Vorwärtsbeschaffungsbasis für Töpferkeramik-Tafelgeschirr über alle Preisstufen hinweg.
- Mai 2025: Greenwich House Pottery startete Healing Through Clay, ein 8-wöchiges Gruppentherapieprogramm, das praktische Töpferei und Keramikherstellung mit strukturierter psychischer Gesundheitsintervention bei Angst und Depression kombiniert.


Globaler Töpferkeramik-Marktbericht Umfang
Töpferei und Keramik beziehen sich auf Objekte aus anorganischen Materialien wie Ton, die durch Hochtemperaturbrand dauerhaft gehärtet werden. Töpferei ist eine spezifische, traditionelle Untergruppe der breiteren Keramikkategorie.
Der Töpferkeramik-Markt ist nach Typ, Herstellungstechnik, Material, Glasurtyp, Brenntemperatur, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Kunsttöpferei, Gebrauchstöpferei und dekorative Töpferei segmentiert. Nach Herstellungstechnik ist der Markt in Töpferscheibe, Handaufbau und Schlickerguss segmentiert. Nach Material ist der Markt in Steingut, Steinzeug, Porzellan und Knochenporzellan segmentiert. Nach Glasurtyp ist der Markt in Klarglasung, Mattglasung, Glanzglasung und Craquelé-Glasur segmentiert. Nach Brenntemperatur ist der Markt in Niedrigbrand-Töpferei, Mittelbrand-Töpferei und Hochbrand-Töpferei segmentiert. Nach Anwendung ist der Markt in Tafelgeschirr und Küchengeschirr, dekorative Artikel, architektonische und Bautöpferei sowie sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Töpferkeramik in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Kunsttöpferei |
| Gebrauchstöpferei |
| Dekorative Töpferei |
| Töpferscheibe |
| Handaufbau |
| Schlickerguss |
| Steingut |
| Steinzeug |
| Porzellan |
| Knochenporzellan |
| Klarglasung |
| Mattglasung |
| Glanzglasung |
| Craquelé-Glasur |
| Niedrigbrand-Töpferei |
| Mittelbrand-Töpferei |
| Hochbrand-Töpferei |
| Tafelgeschirr und Küchengeschirr |
| Dekorative Artikel |
| Architektonische und Bautöpferei |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Kunsttöpferei | |
| Gebrauchstöpferei | ||
| Dekorative Töpferei | ||
| Nach Herstellungstechnik | Töpferscheibe | |
| Handaufbau | ||
| Schlickerguss | ||
| Nach Material | Steingut | |
| Steinzeug | ||
| Porzellan | ||
| Knochenporzellan | ||
| Nach Glasurtyp | Klarglasung | |
| Mattglasung | ||
| Glanzglasung | ||
| Craquelé-Glasur | ||
| Nach Brenntemperatur | Niedrigbrand-Töpferei | |
| Mittelbrand-Töpferei | ||
| Hochbrand-Töpferei | ||
| Nach Anwendung | Tafelgeschirr und Küchengeschirr | |
| Dekorative Artikel | ||
| Architektonische und Bautöpferei | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Töpferkeramik-Marktes?
Die Töpferkeramik-Marktgröße wurde im Jahr 2025 auf 12,05 Milliarden USD geschätzt und wird voraussichtlich von 12,55 Milliarden USD im Jahr 2026 auf 15,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,53 % während des Prognosezeitraums (2026–2031).
Welcher Töpferkeramik-Produkttyp hatte den größten Marktanteil?
Gebrauchstöpferei hielt im Jahr 2025 einen Marktanteil von 44,13 %, gestützt durch wiederkehrende Nachfrage aus dem Gastgewerbe und von Haushalten.
Welches Material wird voraussichtlich am schnellsten wachsen?
Porzellan wird voraussichtlich bis 2031 mit einer CAGR von 5,07 % wachsen, unterstützt durch Industrieküchen, gehobene Gastronomie, Geschenkartikel und Sammler.
Warum ist Asien-Pazifik für Töpferkeramik wichtig?
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,17 % und wird bis 2031 voraussichtlich mit einer CAGR von 5,38 % wachsen.
Seite zuletzt aktualisiert am:



