
ポストバイオティクスペットフード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
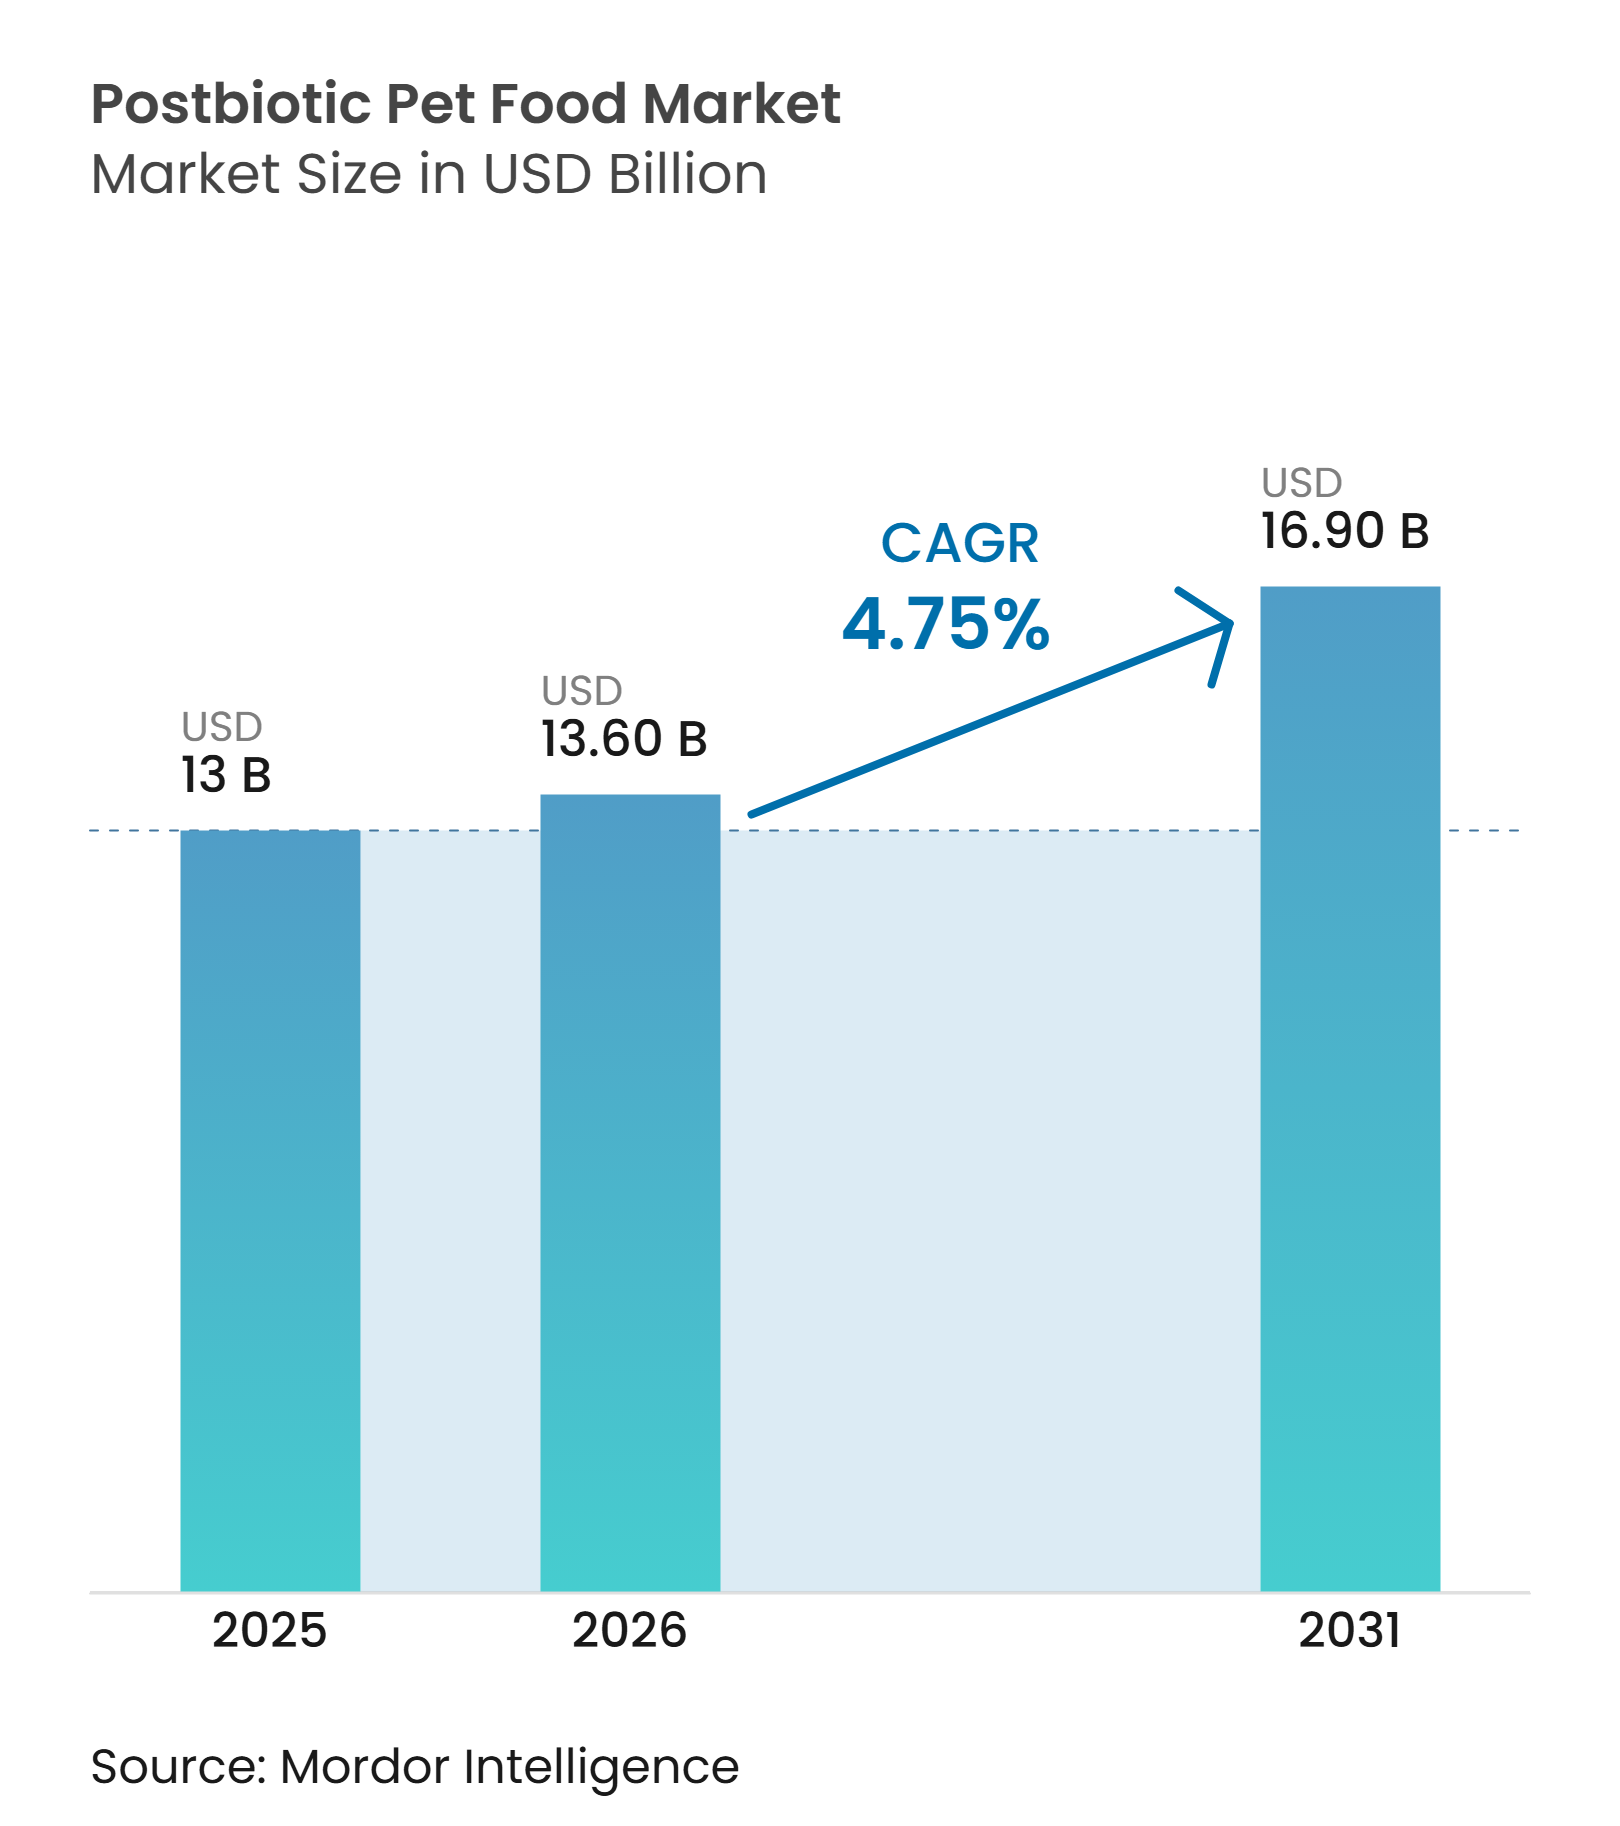
| 市場規模 (2026) | 13.60 十億米ドル |
| 市場規模 (2031) | 16.90 十億米ドル |
| 成長率 (2026 - 2031) | 4.75 % |
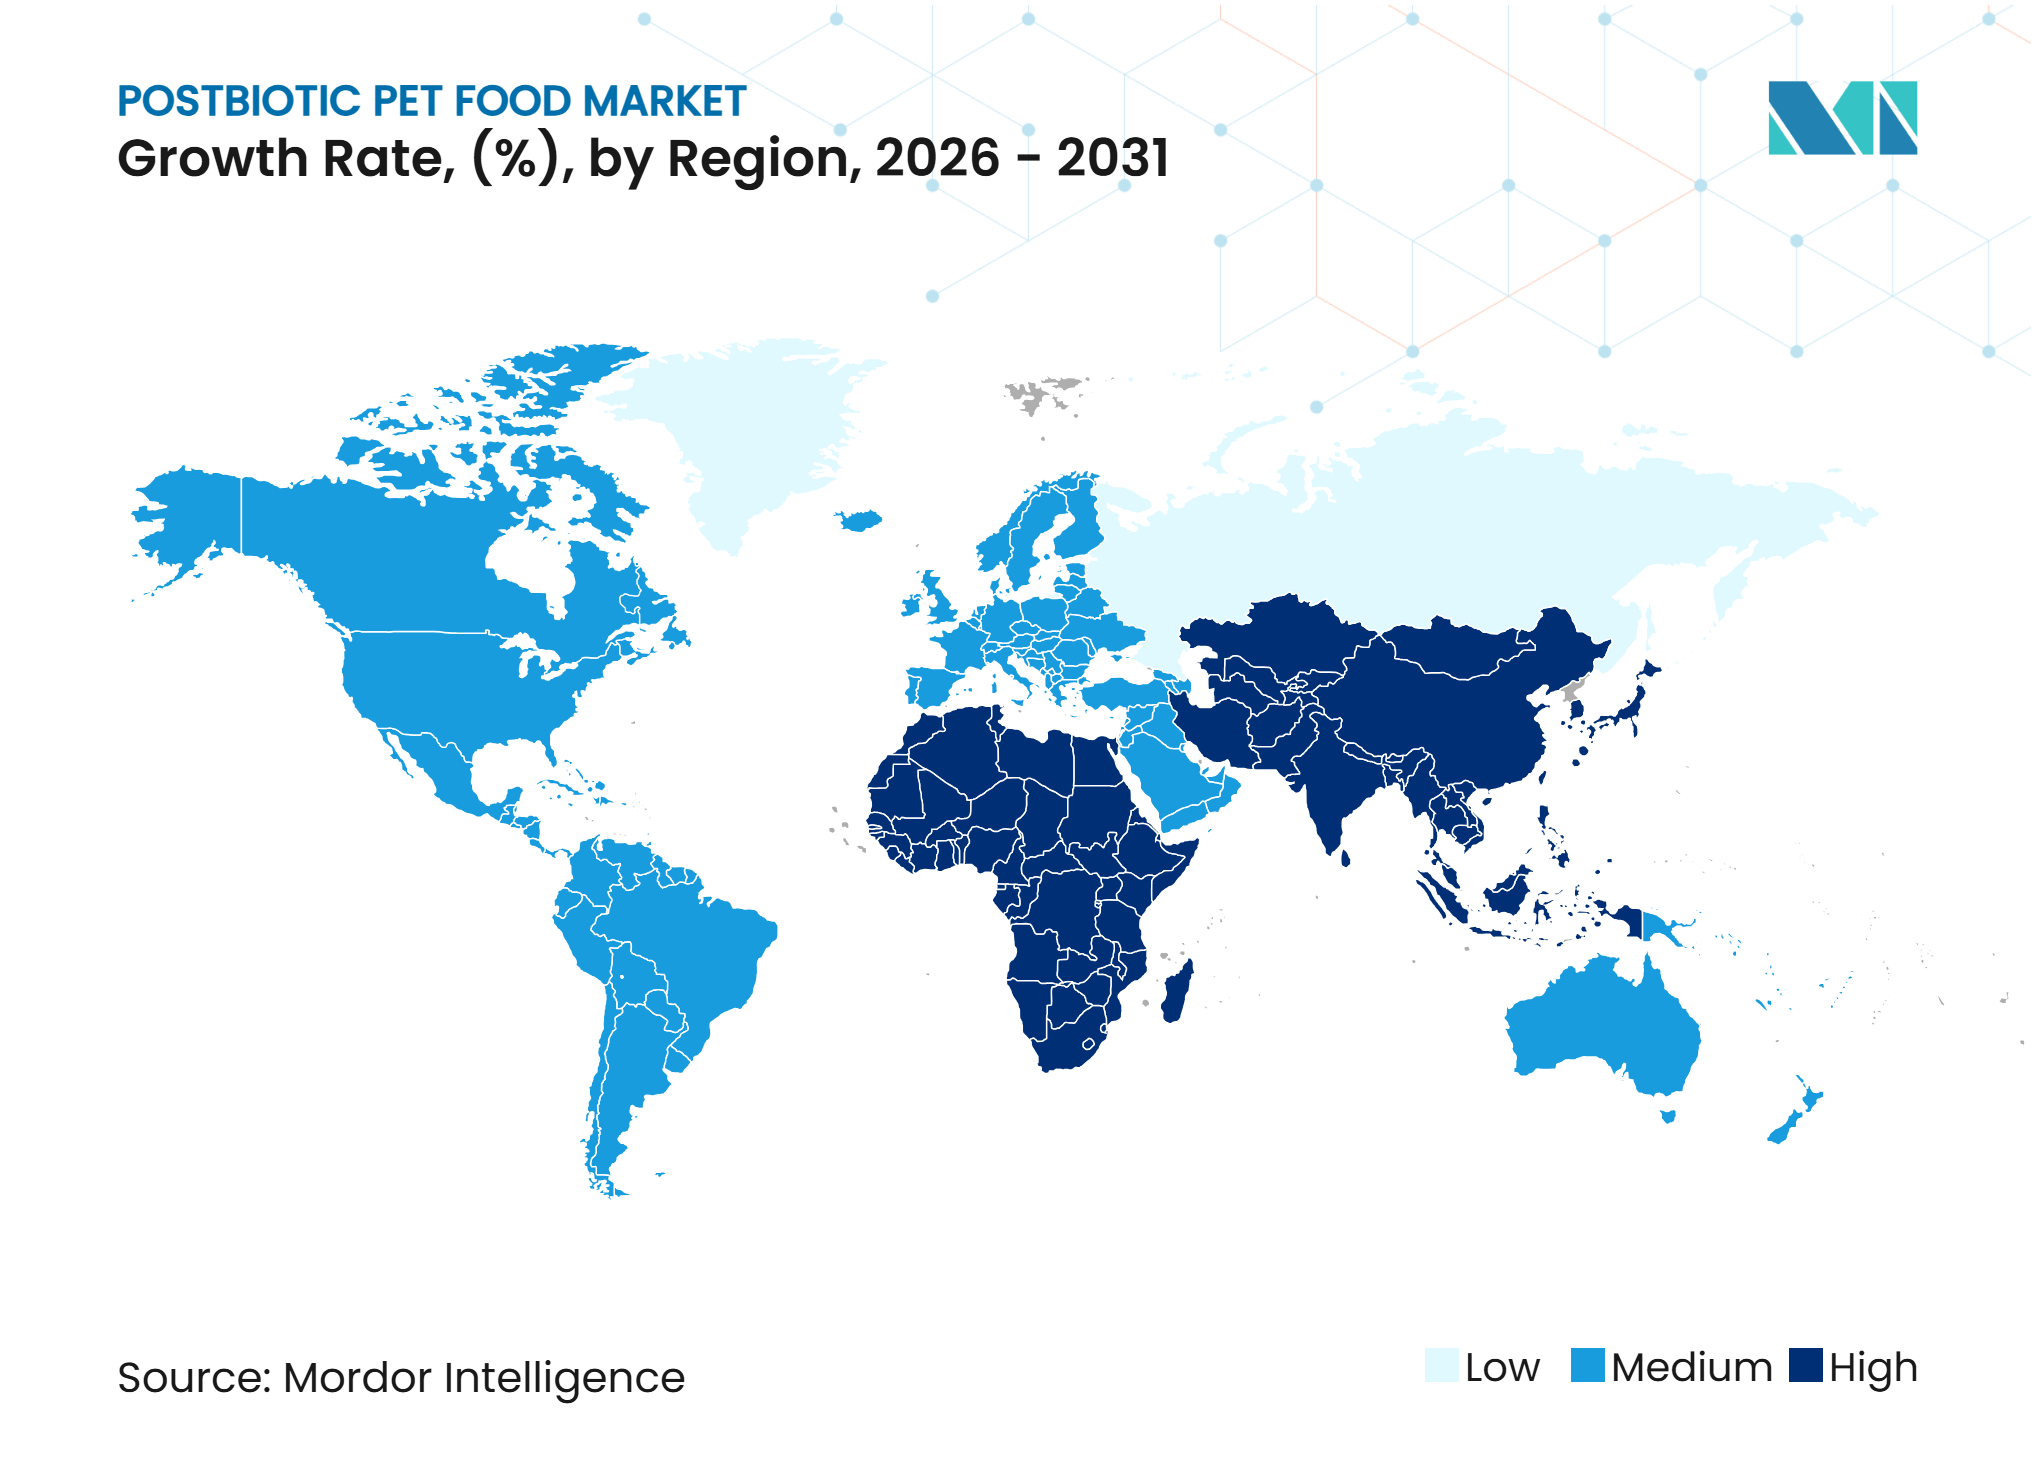
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポストバイオティクスペットフード市場分析
ポストバイオティクスペットフード市場規模は、2025年に13.0 ビリオン 米ドル、2026年に13.6 ビリオン 米ドルとなり、2026年から2031年にかけてCAGR 4.75%で成長し、2031年までに16.9 ビリオン 米ドルに達すると予測されています。犬・猫の栄養分野におけるプレミアム化の急進展、eコマース普及の拡大、および非生存微生物を支持する規制の転換が、このカテゴリーを安定した中一桁台の成長軌道に乗せています。原料サプライヤーは、90〜200℃の押出成形温度に耐える熱安定性微生物代謝産物を強調しており、これにより従来のプロバイオティクス訴求を制約していたコールドチェーンの制約が解消されています。北米は、獣医処方食とサブスクリプションサービスを通じて短期的な収益を牽引し、アジア太平洋は中国・日本・インドにおけるペット飼育数の急増により数量を押し上げています。精密発酵スタートアップが、過度な設備投資を伴わない差別化を求める地域ブランドオーナーに働きかけるなか、競争の激しさが増しています。米国食品医薬品局および欧州連合による法規制の明確化がローンチサイクルを加速させており、原料承認期間を最大1年短縮し、多国籍ブランドがポストバイオティクスSKUでポートフォリオを刷新することを促しています。
レポートの主要ポイント
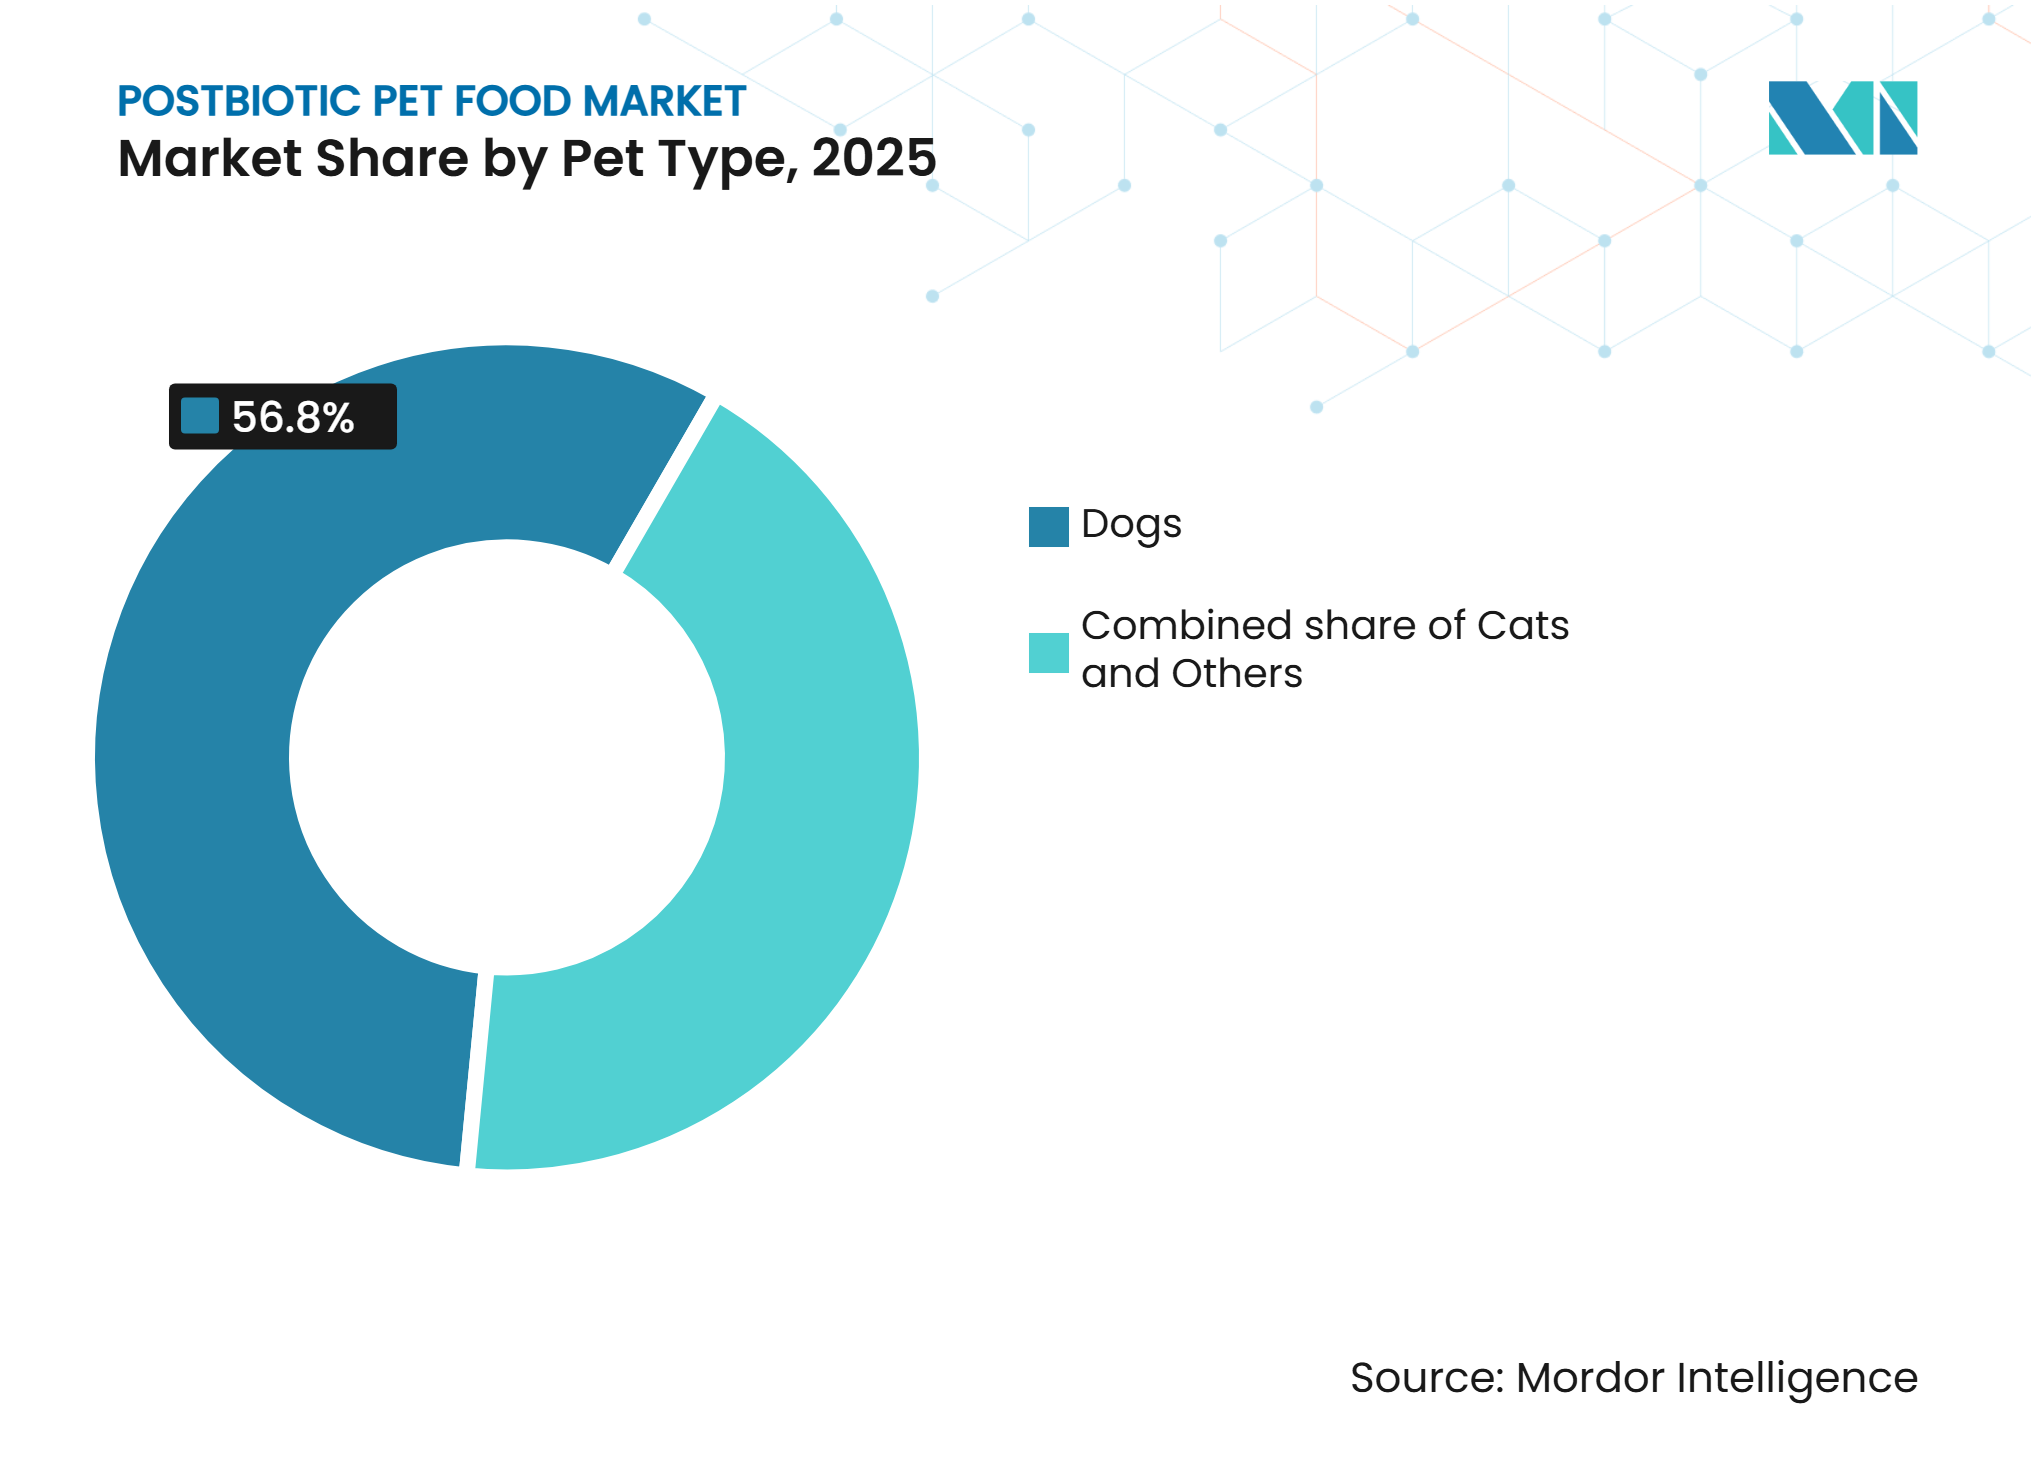
- ペットの種類別では、犬が最大シェアを占め、2025年のポストバイオティクスペットフード市場シェアの56.8%を占めました。一方、猫は2026年から2031年にかけてCAGR 9.4%を記録し、最も高い成長率となる見込みです。
- 形態別では、ドライキブルが2025年のポストバイオティクスペットフード市場規模の45%を占め、最大フォーマットを維持しました。一方、液体・粉末サプリメントは2026年から2031年にかけてCAGR 12.4%で拡大し、最も高い成長率となる見込みです。
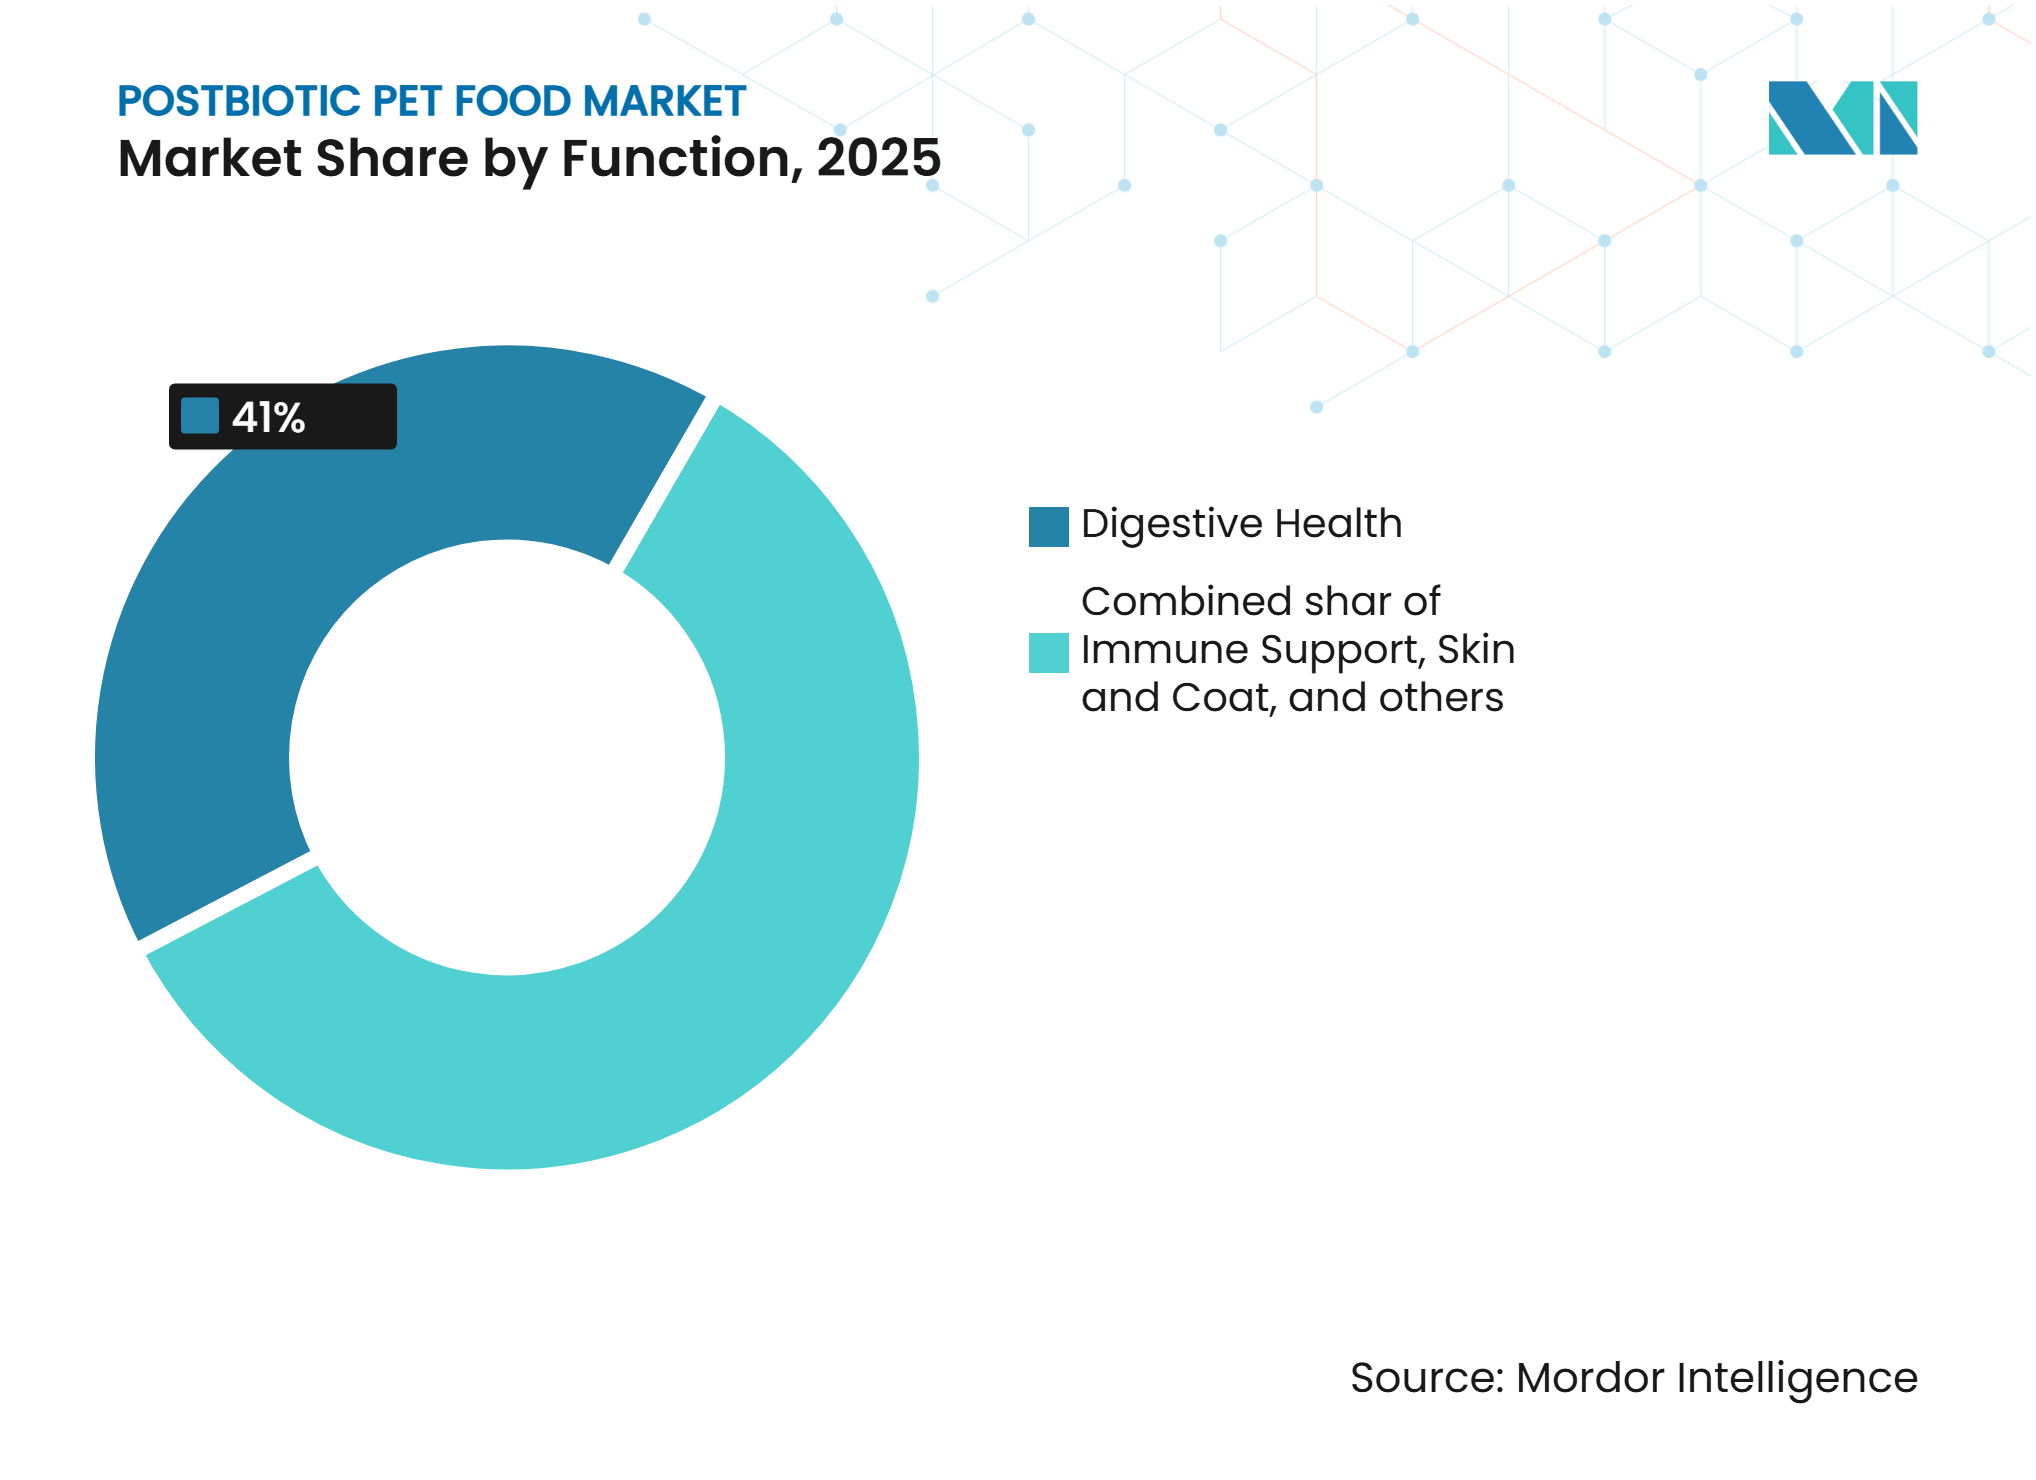
- 機能別では、消化器系の健康製品が2025年のポストバイオティクスペットフード市場の最大シェアである41%を占め、免疫サポートは2026年から2031年にかけてCAGR 11.8%で最も高い成長率となる見込みです。
- 流通チャネル別では、ペット専門店が最大セグメントを維持し、2025年のポストバイオティクスペットフード市場の35%シェアを占めました。一方、オンラインチャネルは2026年から2031年にかけてCAGR 12.4%で最も高い成長率のセグメントとなる見込みです。
- 地域別では、北米が2025年に34%という圧倒的なシェアを占め、アジア太平洋は2026年から2031年にかけてCAGR 7.8%で加速しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペット食の高付加価値化と消化器系の健康機能への需要 | +1.2% | グローバル、特に北米と西欧で顕著 | 中期(2〜4年) |
| 高温キブル押出成形におけるポストバイオティクスの熱安定性の優位性 | +0.9% | 北米とアジア太平洋 | 短期(2年以内) |
| 獣医師の推奨の増加と臨床試験エビデンスの拡充 | +0.8% | 北米と欧州 | 中期(2〜4年) |
| 機能性ペットフードにおけるeコマースとサブスクリプションモデルの拡大 | +0.7% | グローバル、特に北米とアジア太平洋で顕著 | 短期(2年以内) |
| ペット向けAI活用パーソナライズドマイクロバイオーム栄養サービス | +0.4% | 北米、西欧、都市部のアジア太平洋 | 長期(4年以上) |
| 抗生物質成長促進剤に代わる非生存微生物を支持する規制の転換 | +0.6% | 欧州と北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペット食の高付加価値化と消化器系の健康機能への需要
飼い主は日常の給餌ルーティンのアップグレードを続け、臨床的に検証されたアウトカムを持つ機能性栄養に高い予算を配分しています。機能性収益における消化器系の健康SKUは2025年に大きなシェアを占めていますが、プロバイオティクス訴求が飽和に近づくにつれ、ブランドは免疫・代謝上のベネフィットへと研究の方向転換しています。ポストバイオティクスは、熱不活化により短鎖脂肪酸と細胞壁多糖類が安定化されるため、賞味期限を通じて一貫した生物活性を発揮します。2025年の査読済み犬を対象とした研究では、熱処理されたビフィドバクテリウム・アニマリスBB-12が冷蔵不要で有益な腸内フローラを増加させることが確認されました。酵母発酵産物を含むプレミアムドライキブルは価格プレミアムを獲得しており、メーカーは発酵コストを吸収しながら科学的根拠のある原料への消費者需要に応えることができます。この動向は米国で最も顕著であり、処方箋消化器疾患食がパッケージにポストバイオティクス代謝産物を明記するようになっています。
高温キブル押出成形におけるポストバイオティクスの熱安定性の優位性
押出成形はペットフードに累積的な熱負荷を与え、多くの生きたプロバイオティクスを破壊します。ポストバイオティクス代謝産物は90〜200℃でも構造的に安定しており、製造工程内での強化が可能です。2024年のFi Europe Innovation Awardsで表彰されたCargillのTruPet原料はこの耐性を示しており、コストのかかるポストコーティングラインの必要性を排除しています。熱安定性バイオマスを使用するメーカーは、液体添加システムの導入と比較して設備投資を削減できます。この運用上の優位性はアジア太平洋で共鳴しており、同地域ではドライキブルがペットフード販売に貢献し、コスト効率が地域ブランドにとって重要です。
獣医師の推奨の増加と臨床試験エビデンスの拡充
獣医師は、エビデンスに基づく食事介入の信頼できるアドバイザーとして、機能性ペット栄養の普及において重要なインフルエンサーであり続けています。最近のAnimals誌の臨床試験では、熱処理されたビフィドバクテリウム・アニマリス亜種ラクティスCECT 8145の補給が、食後血糖調節や脂肪消化率など犬のいくつかの代謝健康指標を改善し、ポストバイオティクスに関する増大するエビデンスベースを支持することが明らかになりました。臨床エビデンスが拡充するにつれ、獣医師の推奨はコンパニオンアニマル栄養におけるポストバイオティクス原料の認知と普及を高める上で重要な役割を果たすことが期待されています。
抗生物質成長促進剤に代わる非生存微生物を支持する規制の転換
法規制の明確化により、市場参入障壁が低下しています。米国食品医薬品局は2024年に業界向けガイダンスを発行し、米国飼料検査官協会が定義する発酵産物が、長期にわたる食品添加物申請なしにペットフードに使用できることを認めました[1]。2025年に提出されたPURR法およびInnovative FEED法は、ポストバイオティクスを明示的に対象とする市販前協議ルートを正式化するものです。欧州では、規則2019/6が2022年以降、家畜における予防的抗生物質使用を制限し、ポストバイオティクス腸内調節剤への注目を集めています[2]。これらの枠組みは承認期間を最大12ヶ月短縮し、経験豊富な薬事規制チームを持つ企業に有利に働きます。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロバイオティクスおよびプレバイオティクスに関する消費者認知の低さ | –0.6% | グローバル、特に新興市場で深刻 | 短期(2年以内) |
| 精製代謝産物の高い発酵・下流処理コスト | –0.5% | グローバルで中小サプライヤーを制約 | 中期(2〜4年) |
| ポストバイオティクスに関する統一されたグローバル表示基準の欠如 | –0.3% | グローバル | 中期(2〜4年) |
| 特殊酵母・細菌基質へのサプライチェーン依存 | –0.4% | グローバル、欧州と北米に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロバイオティクスおよびプレバイオティクスに関する消費者認知の低さ
2024年のNutritional Outlook調査によると、科学的根拠のある原料への幅広い開放性にもかかわらず、米国のペット飼い主の3人に1人しか「ポストバイオティクス」という用語を認識していないことが明らかになりました。認知度の低さは小売回転率を低下させ、ブランドが短期的な収益性を希薄化する教育キャンペーンに予算を振り向けることを余儀なくさせます。新興市場では、獣医へのアクセスが限られており、ペット栄養に関するデジタルリテラシーが依然として初期段階にあるため、さらに急峻な課題に直面しています。臨床データが蓄積され、ラベルが近代化されるにつれて、この抑制効果は薄れると予測されますが、短期的にはポストバイオティクスペットフード市場を縮小させるでしょう。
精製代謝産物の高い発酵・下流処理コスト
ポストバイオティクスの生産コストの中央値は1kgあたり4.3 米ドルであり、主にグルコースと窒素フィードストックによって駆動され、これらが総支出の半分以上を占めています[3]。原材料価格の変動と商業規模の発酵施設に必要な設備投資は、中小メーカーに課題をもたらし、原料価格を押し上げる可能性があります。菌株生産性、発酵効率、プロセス最適化の継続的な改善により、生産コストは時間とともに低下し、プレミアムおよびスーパープレミアムペットフード処方を超えた幅広い普及を支援することが期待されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペットの種類別:
犬が最大の収益基盤を維持し、猫が最も高い成長率を実現犬は2025年のポストバイオティクスペットフード市場シェアの56.8%を占め、1日あたりの給餌量の多さと幅広い獣医学的検証を反映しています。猫は最も高い成長率のセグメントであり、アジア太平洋における猫の飼育数の増加とプレミアム小型哺乳類向け食が増分需要を牽引し、2026年から2031年にかけてCAGR 9.4%で成長すると予測されています。製品開発者は、押出成形対応のポストバイオティクス原料が人気のドライキブルフォーマットと整合するため、犬用処方を優先し続けていますが、ブランドはより小型の種に向けた嗜好性と栄養密度の調整を急速に進めています。その結果、ポートフォリオのバランスは、最大セグメントの安定性と最も高い成長率コホートのモメンタムの両方を取り込むマルチスピーシーズラインへとシフトしています。
猫の代謝健康を対象とした進行中の臨床試験は、歴史的に犬を優遇してきたエビデンのギャップを縮小し、猫やニッチなコンパニオンアニマルに対する薬局・動物病院での普及を支援することが期待されています。原料サプライヤーは、猫の絶対的肉食動物としての味覚感受性を管理し、低添加量での均一な代謝産物デリバリーを確保するために、カプセル化とフレーバーマスキング技術のテストをすでに行っています。小売業者は、ポストバイオティクストリーツとチュウを複数ペット飼育世帯向けにマーチャンダイジングし、単一種の境界をさらに曖昧にすることで対応しています。これらのイノベーションは総じて、犬セグメントでのリーダーシップを維持しながら他のペットタイプへの浸透を加速させ、2026年から2031年にかけてペットタイプ市場全体のダイナミクスを再形成することを目指しています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
形態別:
ドライキブルが収益を支配し、液体・粉末サプリメントが最も急速に拡大するフォーマットにドライキブルは2025年のポストバイオティクスペットフード市場規模の最大シェアである45%を占め、コスト効率の高い押出成形と長い賞味期限により、熱安定性代謝産物を標準的な製造工程に組み込むことが可能です。対照的に、液体・粉末サプリメントは最も高い成長率のコホートであり、飼い主が柔軟な投与量と報酬型フォーマットを求めるなか、2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。メーカーは確立された生産ラインが設備投資を最小化するためキブルを引き続き優先していますが、増分収益を獲得するために液体・ソフトチュウ向けの小ロット施設を急速に拡大しています。この二軌道戦略により、ブランドは最大フォーマットでのリーダーシップを守りながら、最も急速に成長する新興機会を活用することができます。
2025年収益の約5分の1を占めるウェットペットフードは中間的な位置を占めており、高い嗜好性がプレミアム価格設定を支援していますが、レトルト温度がキブルと比較した際の独自のポストバイオティクス差別化を制限しています。チュウとミールミキサーは生食愛好家の間で支持を集めていますが、現在の数量は主要フォーマットと比較して依然として控えめです。サプライヤーは水分豊富な環境での代謝産物安定性を延長するためのマイクロカプセル化を実験しており、これにより今後5年間でウェットフードの競争力が向上する可能性があります。これらのイノベーションは総じて、フォームファクターのダイナミクスを再形成し、ポストバイオティクスペットフード市場規模全体を歴史的なキブル中心から多様化させています。
機能別:
消化器系の健康が最大シェアを維持し、免疫サポートが最も高い成長エンジンとして台頭消化器系の健康処方は2025年のポストバイオティクスペットフード市場の最大シェアである41%を占め、広範な臨床的検証と腸内フォーカスの訴求に対する消費者の強い親みに支えられています。免疫サポート製品は最も高い成長率のセグメントであり、熱不活化微生物代謝産物がサイトカイン調節と全体的なウェルネスに関連するという研究を背景に、2026年から2031年にかけてCAGR 11.8%で成長すると予測されています。ブランドは実証済みの小売回転率のために消化器系SKUを優先し続けていますが、ポストバイオティクスと抗酸化物質・微量ミネラルを組み合わせたマルチベネフィットブレンドを通じて、免疫分野で最も高い成長率のモメンタムを獲得するためにポートフォリオを積極的に拡大しています。この二重の重点により、メーカーは最大カテゴリーでのリーダーシップを守りながら、最も高い成長エンジンでの上昇余地を解放することができます。
2025年収益の約10%を占める体重・代謝処方は、犬の体調管理試験からのエビデンスを活用して獣医師の推奨と増分的な棚スペースを獲得しています。約15%のシェアを主張する皮膚・被毛製品は、酵母由来のベータグルカンで腸皮膚軸をターゲットにしており、アレルギー管理食との交差が始まっています。認知・シニアサポート製品は今日ではニッチにとどまっていますが、北米と西欧における高齢ペットの人口動態が2028年以降の着実な加速を後押ししています。これらの二次的ニッチは総じて機能的な景観を多様化し、単一のベネフィットへの依存を軽減し、2031年に向けた市場規模全体の回復力を再形成しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
ペット専門店が収益をリードし、オンラインチャネルが最も急速な拡大を実現ペット専門店は2025年のポストバイオティクスペットフード市場の最大シェアである35%を獲得し、訓練されたスタッフとキュレーションされた品揃えを活用して、機能性原料の訴求に関する買い物客の不安を解消しています。サブスクリプションサービスを主な原動力とするオンラインチャネルは最も高い成長率のチャネルであり、自動再注文とデータドリブンのパーソナライゼーションがリピート購入を促進するなか、2026年から2031年にかけてCAGR 12.4%で拡大すると予測されています。ブランドはエンドキャップの視認性を確保するためにリアル店舗チェーンとの深い関係を維持しながら、最も高いデジタルモメンタムを活用するためにダイレクト・トゥ・コンシューマーの物流ハブを拡大しています。このデュアルチャネルフォーカスにより、メーカーは最大ネットワークからの数量安定性と最も高い成長経路からの上昇余地のバランスを取ることができます。
スーパーマーケットとハイパーマーケットは2025年に中程度のシェアを占め、高い来客数から恩恵を受けていますが、プレミアムポストバイオティクスSKUの棚スペースを制限するマージン圧力に直面しています。動物病院の専門的な信頼性は高い価格設定を支援していますが、地理的なリーチの限界が絶対的な数量を制約してます。動物病院とオンライン小売業者間のクリック・アンド・コレクトパートナーシップなどの新興オムニチャネルモデルがチャネルの境界を曖昧にし始めており、2028年以降に市場規模シェアを再分配する可能性があります。コンビニエンスアウトレットとペットサービス拠点は今日ではニッチにとどまっていますが、都市部のペット飼育数の増加により、全体的な流通ミックスにおけるその関連性が徐々に高まる可能性があります。
地域分析
北米は2025年のポストバイオティクスペットフード市場の最大シェアである34%を維持し、プレミアム獣医食、高いサブスクリプション普及率、および原料承認を合理化する米国食品医薬品局の明確なガイダンスに支えられています。原料大手は、同地域の主流であるドライキブルの嗜好に合致した押出成形対応処方を引き続き投入し、数量リーダーシップを強化しています。アジア太平洋は最も高い成長率の地域であり、中国とインドにおけるペット飼育数の急増とeコマース普及の急速な拡大が需要を増幅させるなか、2026年から2031年にかけてCAGR 7.8%で成長すると予測されています。地域メーカーは輸入依存を低減し、最も高い地域モメンタムを獲得するために、契約発酵能力の拡大を加速しています。
欧州は成熟しているが機会に富んだ市場であり、規則2019/6に基づく抗生物質削減義務と原料サプライヤー間の最近の合併がポストバイオティクスの着実な普及を促進しています。南米では、ブラジルとアルゼンチンにおける都市化と可処分所得の増加がプレミアム栄養支出を押し上げるなか、増分的な成長が見られますが、獣医へのアクセスのギャップが絶対的な数量を抑制しています。中東とアフリカは現在規模が小さいものの、湾岸諸国と南アフリカにおけるペットの人間化が機能性トリーツとサプリメントの早期普及を促しています。オーストラリアとニュージーランドは、米国飼料検査官協会の基準に近い規制枠組みにより安定した需要を提供しており、多国籍ブランドの国境を越えたローンチを簡素化しています。
地域全体で、非生存微生物に関する規制の整合、拡大する臨床エビデンス、ダイレクト・トゥ・コンシューマー物流の成長がポストバイオティクス栄養へのアクセスを拡大しています。メーカーはオンラインチャネルのデータ分析を活用してフレーバープロファイルと投与形態をローカライズし、アーリーアダプターセグメントを超えた浸透を加速しています。アジア太平洋が発酵インフラを拡大し、北米がサブスクリプションエンゲージメントを深めるにつれ、グローバルサプライチェーンはコストを最適化し、原料調達を拡大することが予測されています。これらのダイナミクスは、各地域が全体的な成長を強化する補完的な強みを提供しながら、2031年に向けた市場の持続的な拡大を後押ししています。
市場ランドスケープ
市場集中度
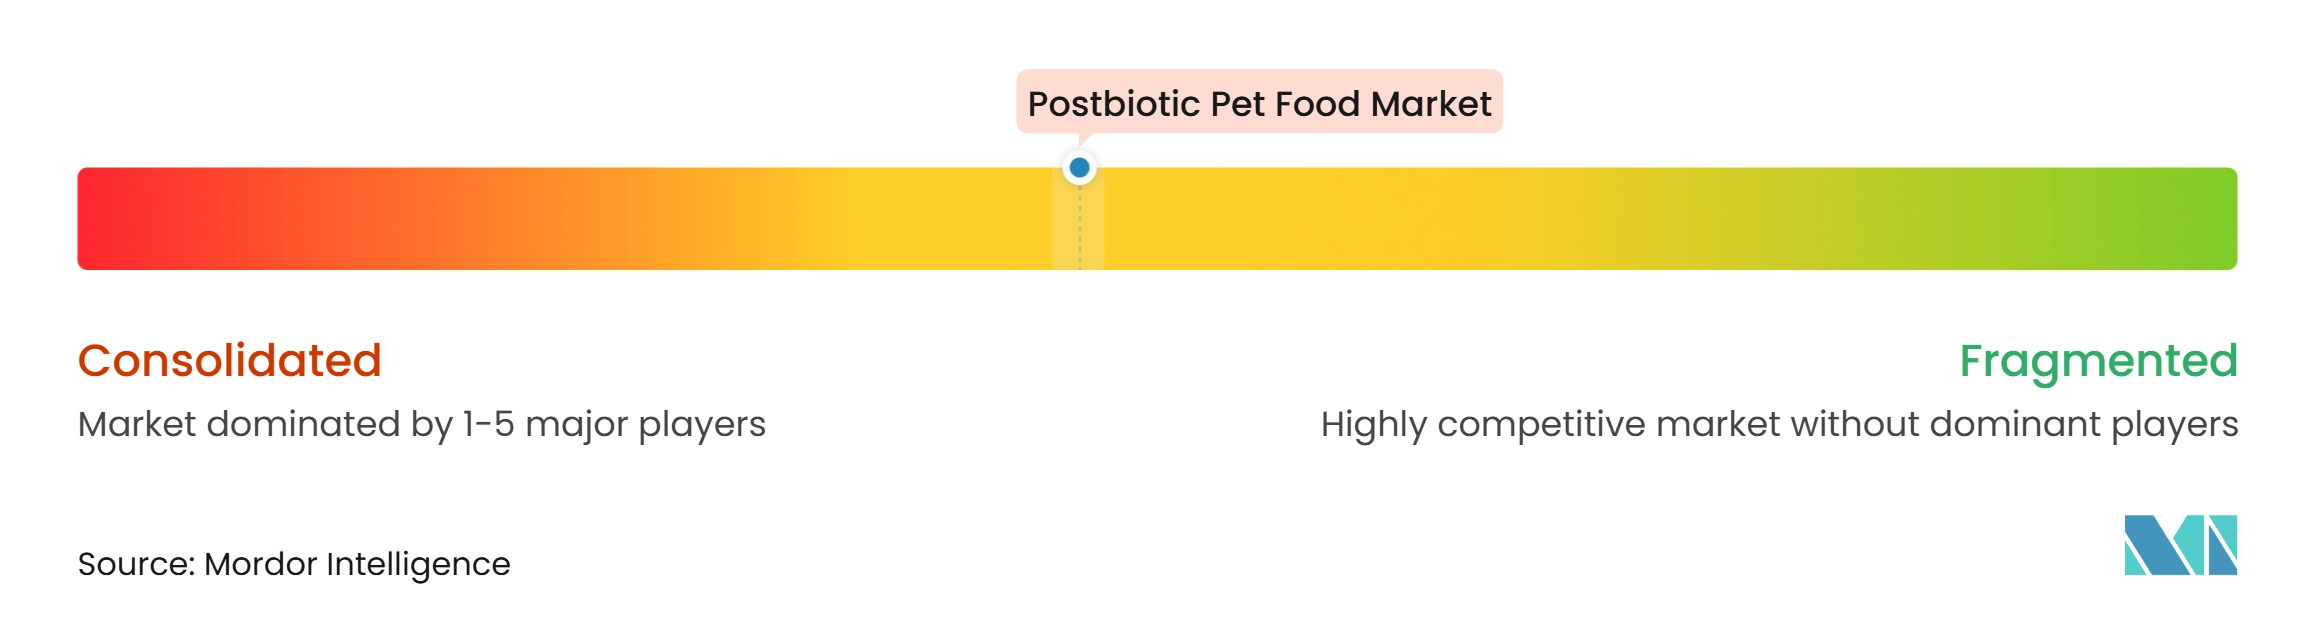
上位5社が2025年のグローバル収益を共同で支配しており、適度に中した市場景観を示しています。Nestlé Purina PetCare(Nestlé S.A.)は、社内発酵、押出成形、獣医流通を組み合わせ、年次サイクル内で機能性SKUを刷新しています。Mars Petcare(Mars, Incorporated)はグローバルクリニックデータと高度な分析を組み合わせ、ポストバイオティクス処方の迅速なロールアウトとターゲットマーケティングを可能にしています。この2大企業は原料仕様を設定し、バリューチェーン全体の価格設定に影響を与える長期供給契約を交渉しています。
Cargill, IncorporatedはTruMuneプラットフォームをヒト・動物部門全体に拡大し、発酵稼働率を向上させ、チャネルリーチを拡大しています。DSM-Firmenich AGは2023年にAdare Biomeを2億7,500万ユーロ(300 ミリオン 米ドル)で買収することで知的財産を強化し、模倣者を阻止する特許取得済みの不活化方法を獲得しました。Kerry Group plcはフレーバーマスキングとマイクロカプセル化に注力し、地域ブランドと提携して猫の嗜好性に合わせたポストバイオティクスを調整しています。Lallemand Inc.やPhileo by Lesaffre(Lesaffre et Compagnie)などの中堅専門企業は、新興ラベルが重い設備投資を負わずに差別化できる酵母ベースの代謝産物を提供しています。
戦略的な資金調達が原料プールを拡大しており、Proteine Resourcesが2025年に950万ユーロ(10.3 ミリオン 米ドル)を調達し、投入コストを削減する昆虫基質を商業化することが注目されています。スプレードライと連続バイオリアクターの自動化により、運営費が最大15%削減され、臨床検証のための資金が確保されています。経験豊富な薬事規制チームを持つ企業は、PURR法とInnovative FEED法が進展すれば、新規代謝産物を6〜12ヶ月早くローンチし、ファーストムーバーとしての棚スペースを確保することが期待されています。これらの取り組みが組み合わさることで、製品の入手可能性が拡大し、コストが低下し、2031年に向けた市場成長が加速するでしょう。
ポストバイオティクスペットフード業界のリーダー企業
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Mars Petcare (Mars, Inc.)
-
Cargill, Inc.
-
dsm-firmenich AG
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
ポストバイオティクスペットフード市場 このレポートでカバーされる企業
- Nestlé Purina PetCare (Nestlé S.A.)
- Mars Petcare (Mars, Incorporated)
- Cargill, Incorporated
- dsm-firmenich AG
- Kerry Group plc
- Lallemand Inc.
- Phileo by Lesaffre (Lesaffre et Compagnie)
- Protexin Limited (Archer-Daniels-Midland Company)
- Novonesis A/S (Novo Holdings A/S)
- Biorigin (Zilor Energia e Alimentos S/A)
- Evonik Industries AG
- BlueStar Adisseo Company (ChemChina)
- Kemin Industries, Inc.
- Land O’Lakes, Inc.
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
最近の産業開発事情 ポストバイオティクスペットフード市場
- 2026年3月:ADMは、コンパニオンアニマル向けの熱処理されたラクチカゼイバチルス・ラムノサスNCIMB 30446原料であるPRIOME Joint Healthを発売し、PRIOME®ポストバイオティクスポートフォリオを拡大しました。このポストバイオティクスは生きた微生物の生存能力に依存しないため、ADMは製造および安定性試験を通じてその機能性が維持されると述べており、製品の嗜好性に影響を与えることなく、粉末、ソフトチュウ、焼き菓子、押出成形品、液体、ドライキブル、ウェットフードへの配合が可能です。
- 2025年7月:Proteine Resourcesは、ペットフード(一部のポストバイオティクスプラットフォームを含む)に使用される微生物原料の培地として機能する昆虫ベースの発酵基質を商業化するため、欧州イノベーション評議会から950万ユーロ(10.3 ミリオン 米ドル)を確保しました。
- 2025年1月:米国の立法者が、発酵・マイクロバイオームターゲティング製品を含むポストバイオティクスに類似した新規ペットフードおよび動物飼料原料の承認を合理化するため、PURR法とInnovative FEED法を提出しました。
グローバルポストバイオティクスペットフード市場レポートの調査範囲
ポストバイオティクスペットフードは、短鎖脂肪酸などの機能性化合物を含む不活化微生物、発酵代謝産物、および機能性化合物で構成されています。これらの成分は、生きた細菌を必要とせずに腸の健康を高め、免疫を強化し、炎症を軽減します。
ポストバイオティクスペットフード市場レポートは、ペットの種類別(犬、猫、その他のペット)、形態別(ドライキブル、ウェットペットフード、トリーツとチュウ、液体・粉末サプリメント)、機能別(消化器系の健康、免疫サポート、皮膚・被毛の健康、体重・代謝の健康)、流通チャネル別(オンライン小売、ペット専門店、動物病院、スーパーマーケットとハイパーマーケット)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は米ドルの金額ベースで提供されています。
セグメンテーション概要
| 犬 |
| 猫 |
| その他のペット |
| ドライキブル |
| ウェットペットフード |
| トリーツとチュウ |
| 液体・粉末サプリメント |
| 消化器系の健康 |
| 免疫サポート |
| 皮膚・被毛 |
| 体重・代謝 |
| オンラインチャネル |
| ペット専門店 |
| 動物病院 |
| スーパーマーケットとハイパーマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアとニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| ペットの種類別 | 犬 | |
| 猫 | ||
| その他のペット | ||
| 形態別 | ドライキブル | |
| ウェットペットフード | ||
| トリーツとチュウ | ||
| 液体・粉末サプリメント | ||
| 機能別 | 消化器系の健康 | |
| 免疫サポート | ||
| 皮膚・被毛 | ||
| 体重・代謝 | ||
| 流通チャネル別 | オンラインチャネル | |
| ペット専門店 | ||
| 動物病院 | ||
| スーパーマーケットとハイパーマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアとニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2031年までにポストバイオティクスペットフード市場はどのくらいの規模になりますか?
Mordor Intelligenceは、ポストバイオティクスペットフード市場規模が2031年までに16.9 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 4.75%で拡大すると予測しています。
ポストバイオティクス栄養への支出をリードするペットの種類はどれですか?
犬は2025年のポストバイオティクスペットフード市場規模の最大シェアである56.8%を占め、1日あたりの給餌量の多さと高い臨床的検証によって牽引されています。
ポストバイオティクス製品で最も急速に拡大している機能訴求は何ですか?
ブランドが消化器系の健康を超えて多様化するなか、免疫サポート処方は2026年から2031年にかけて最も高いCAGR 11.8%で成長すると予測されています。
ポストバイオティクスペットフードで最も急速に成長している販売チャネルはどれですか?
特にサブスクリプションモデルを中心とするオンラインチャネルは、利便性とパーソナライズされた推奨によって牽引され、2026年から2031年にかけてCAGR 12.4%で成長しています。
熱安定性はポストバイオティクス原料にどのようなメリットをもたらしますか?
ポストバイオティクス代謝産物は90〜200℃の押出成形後も活性を維持し、製造工程内でのキブル強化を可能にし、CargillのTruPet受賞で強調された製造コストを削減します。
米国でポストバイオティクスの承認を合理化するために予定されている法律は何ですか?
2025年に提出されたPURR法とInnovative FEED法は、市販前協議経路を確立し、新規ポストバイオティクス原料の承認期間を短縮するものです。