
Marktgröße und Marktanteil für postbiotische Tiernahrung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.60 Milliarden US-Dollar |
| Marktgröße (2031) | 16.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für postbiotische Tiernahrung von Mordor Intelligence
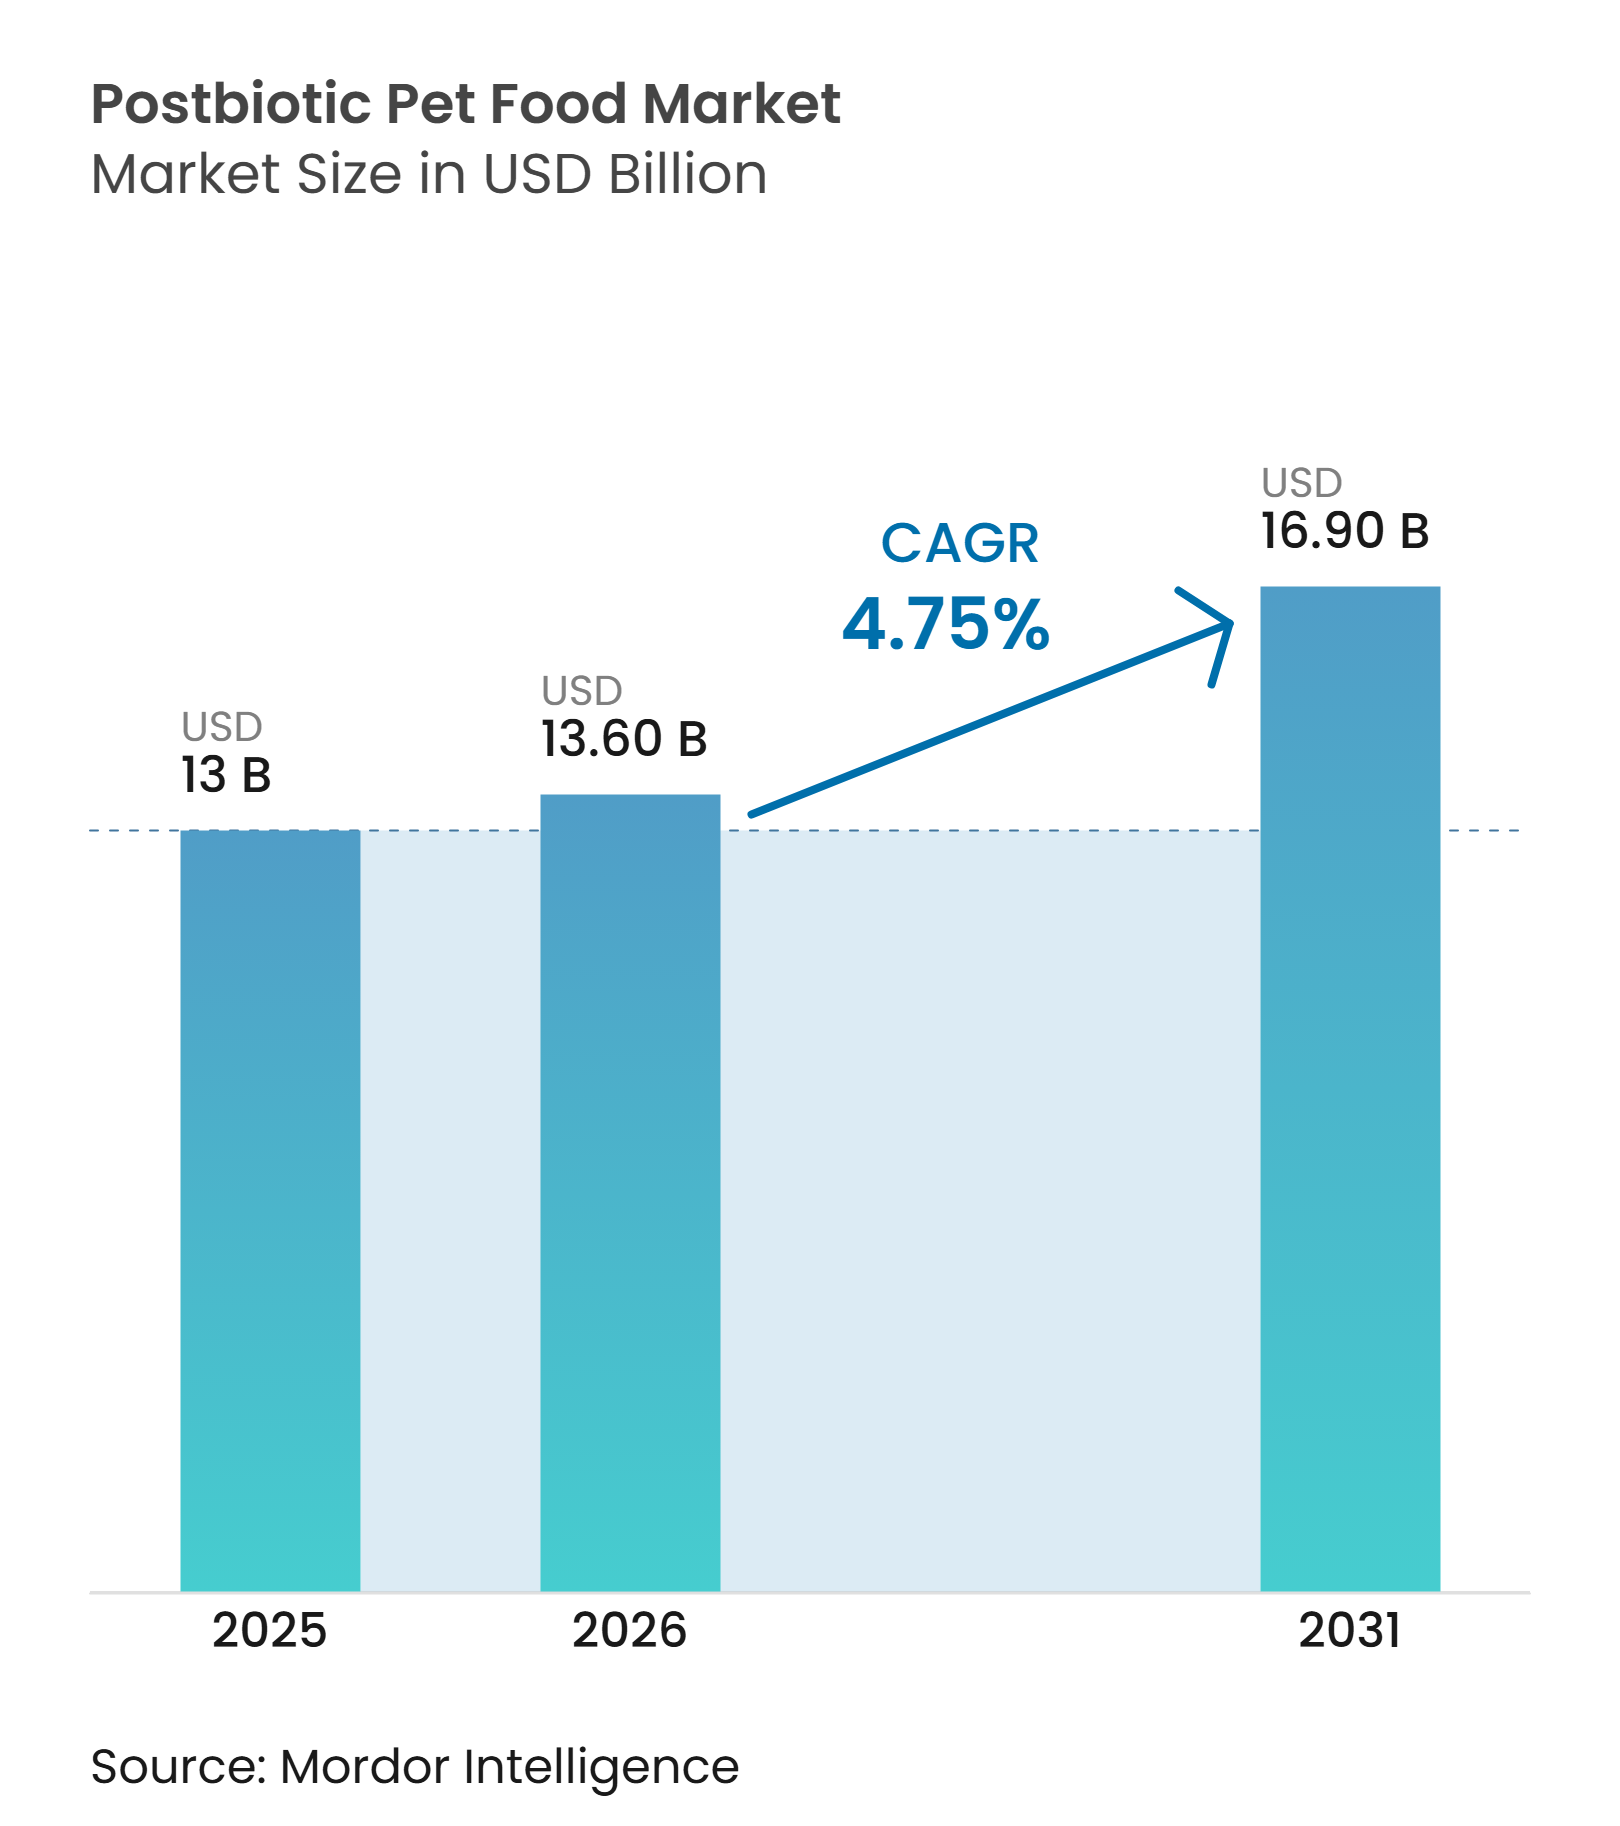
Die Marktgröße für postbiotische Tiernahrung wird voraussichtlich 13,0 Milliarden USD im Jahr 2025, 13,6 Milliarden USD im Jahr 2026 betragen und bis 2031 einen Wert von 16,9 Milliarden USD erreichen, mit einer CAGR von 4,75 % während 2026–2031. Die zunehmende Premiumisierung in der Hunde- und Katzenernährung, die wachsende Akzeptanz des E-Commerce sowie die regulatorische Verlagerung hin zu nicht-lebensfähigen Mikroben positionieren die Kategorie für ein dauerhaftes Wachstum im mittleren einstelligen Bereich. Zulieferer von Inhaltsstoffen betonen hitzestabile mikrobielle Metaboliten, die Extrusionstemperaturen von 90–200 °C überstehen und damit die Kühlkettenanforderungen eliminieren, die frühere Probiotika-Ansprüche einschränkten. Nordamerika treibt den kurzfristigen Umsatz durch tierärztliche Verschreibungsdiäten und Abonnementdienste an, während Asien-Pazifik das Volumen durch den rasanten Anstieg der Haustierhaltung in China, Japan und Indien steigert. Die Wettbewerbsintensität nimmt zu, da Präzisionsfermentations-Startups regionale Markeninhaber ansprechen, die Differenzierung ohne übermäßige Kapitalausgaben suchen. Die regulatorische Klarheit der US-amerikanischen Food and Drug Administration und der Europäischen Union beschleunigt die Markteinführungszyklen, verkürzt die Zulassung von Inhaltsstoffen um bis zu einem Jahr und veranlasst multinationale Marken, ihre Portfolios mit postbiotischen SKUs zu erneuern.
Wichtigste Erkenntnisse des Berichts
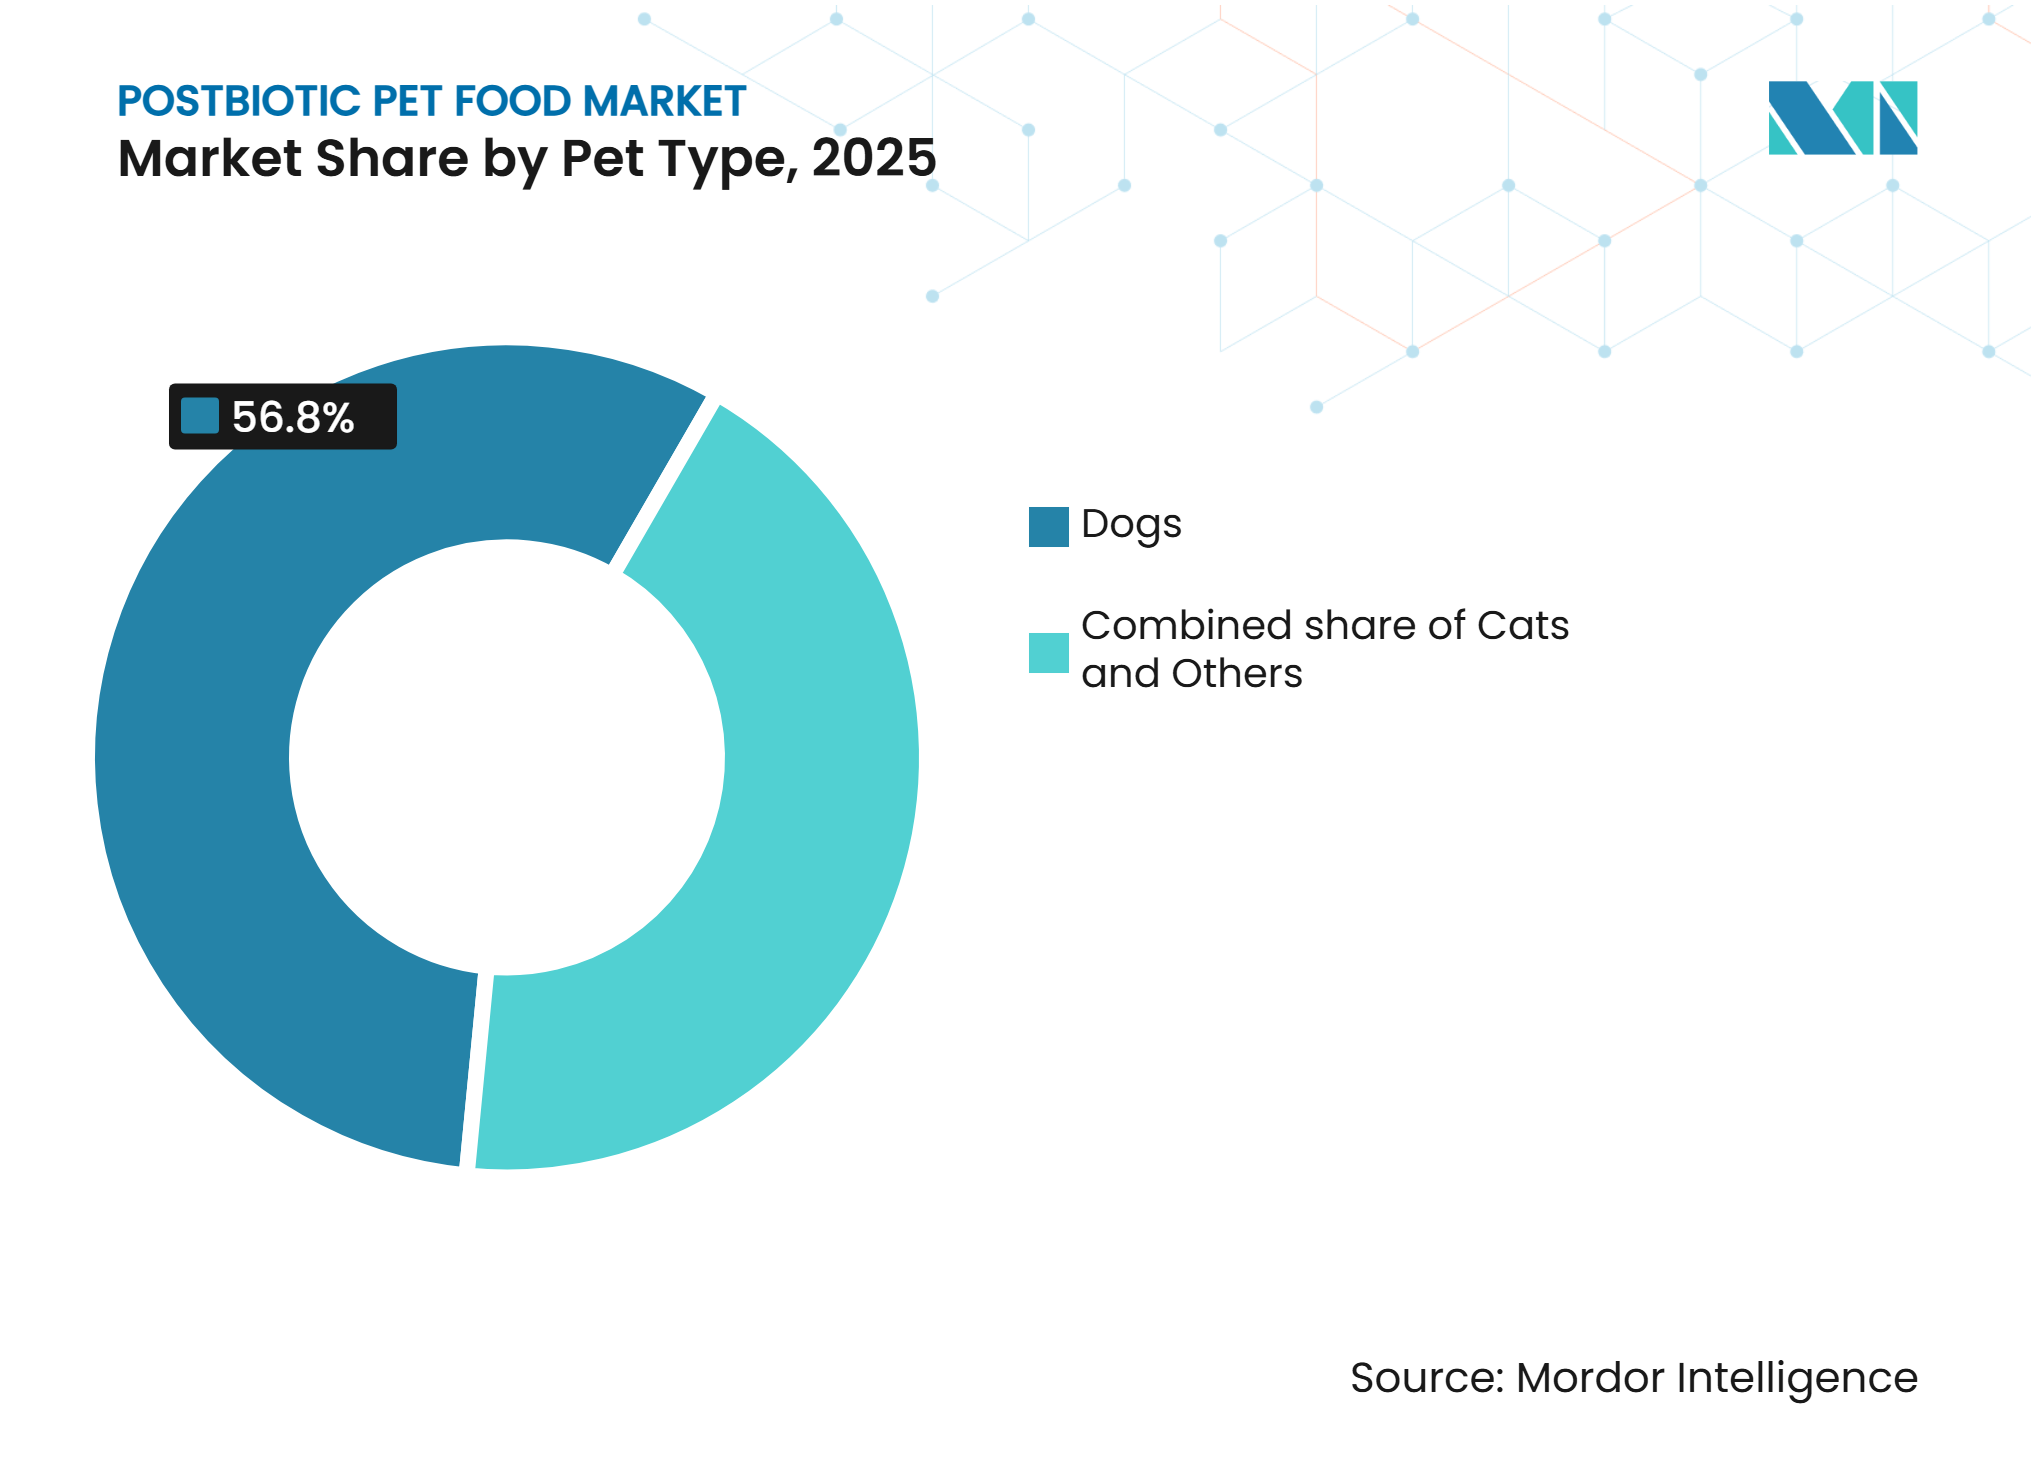
- Nach Tierart entfielen auf Hunde der größte Anteil mit 56,8 % des Marktanteils für postbiotische Tiernahrung im Jahr 2025, während Katzen voraussichtlich das schnellste Wachstum verzeichnen werden und eine CAGR von 9,4 % während 2026–2031 erzielen.
- Nach Form blieb Trockenkibble das größte Format mit 45 % der Marktgröße für postbiotische Tiernahrung im Jahr 2025, während flüssige und pulverförmige Nahrungsergänzungsmittel voraussichtlich am schnellsten wachsen werden und eine CAGR von 12,4 % während 2026–2031 erzielen.
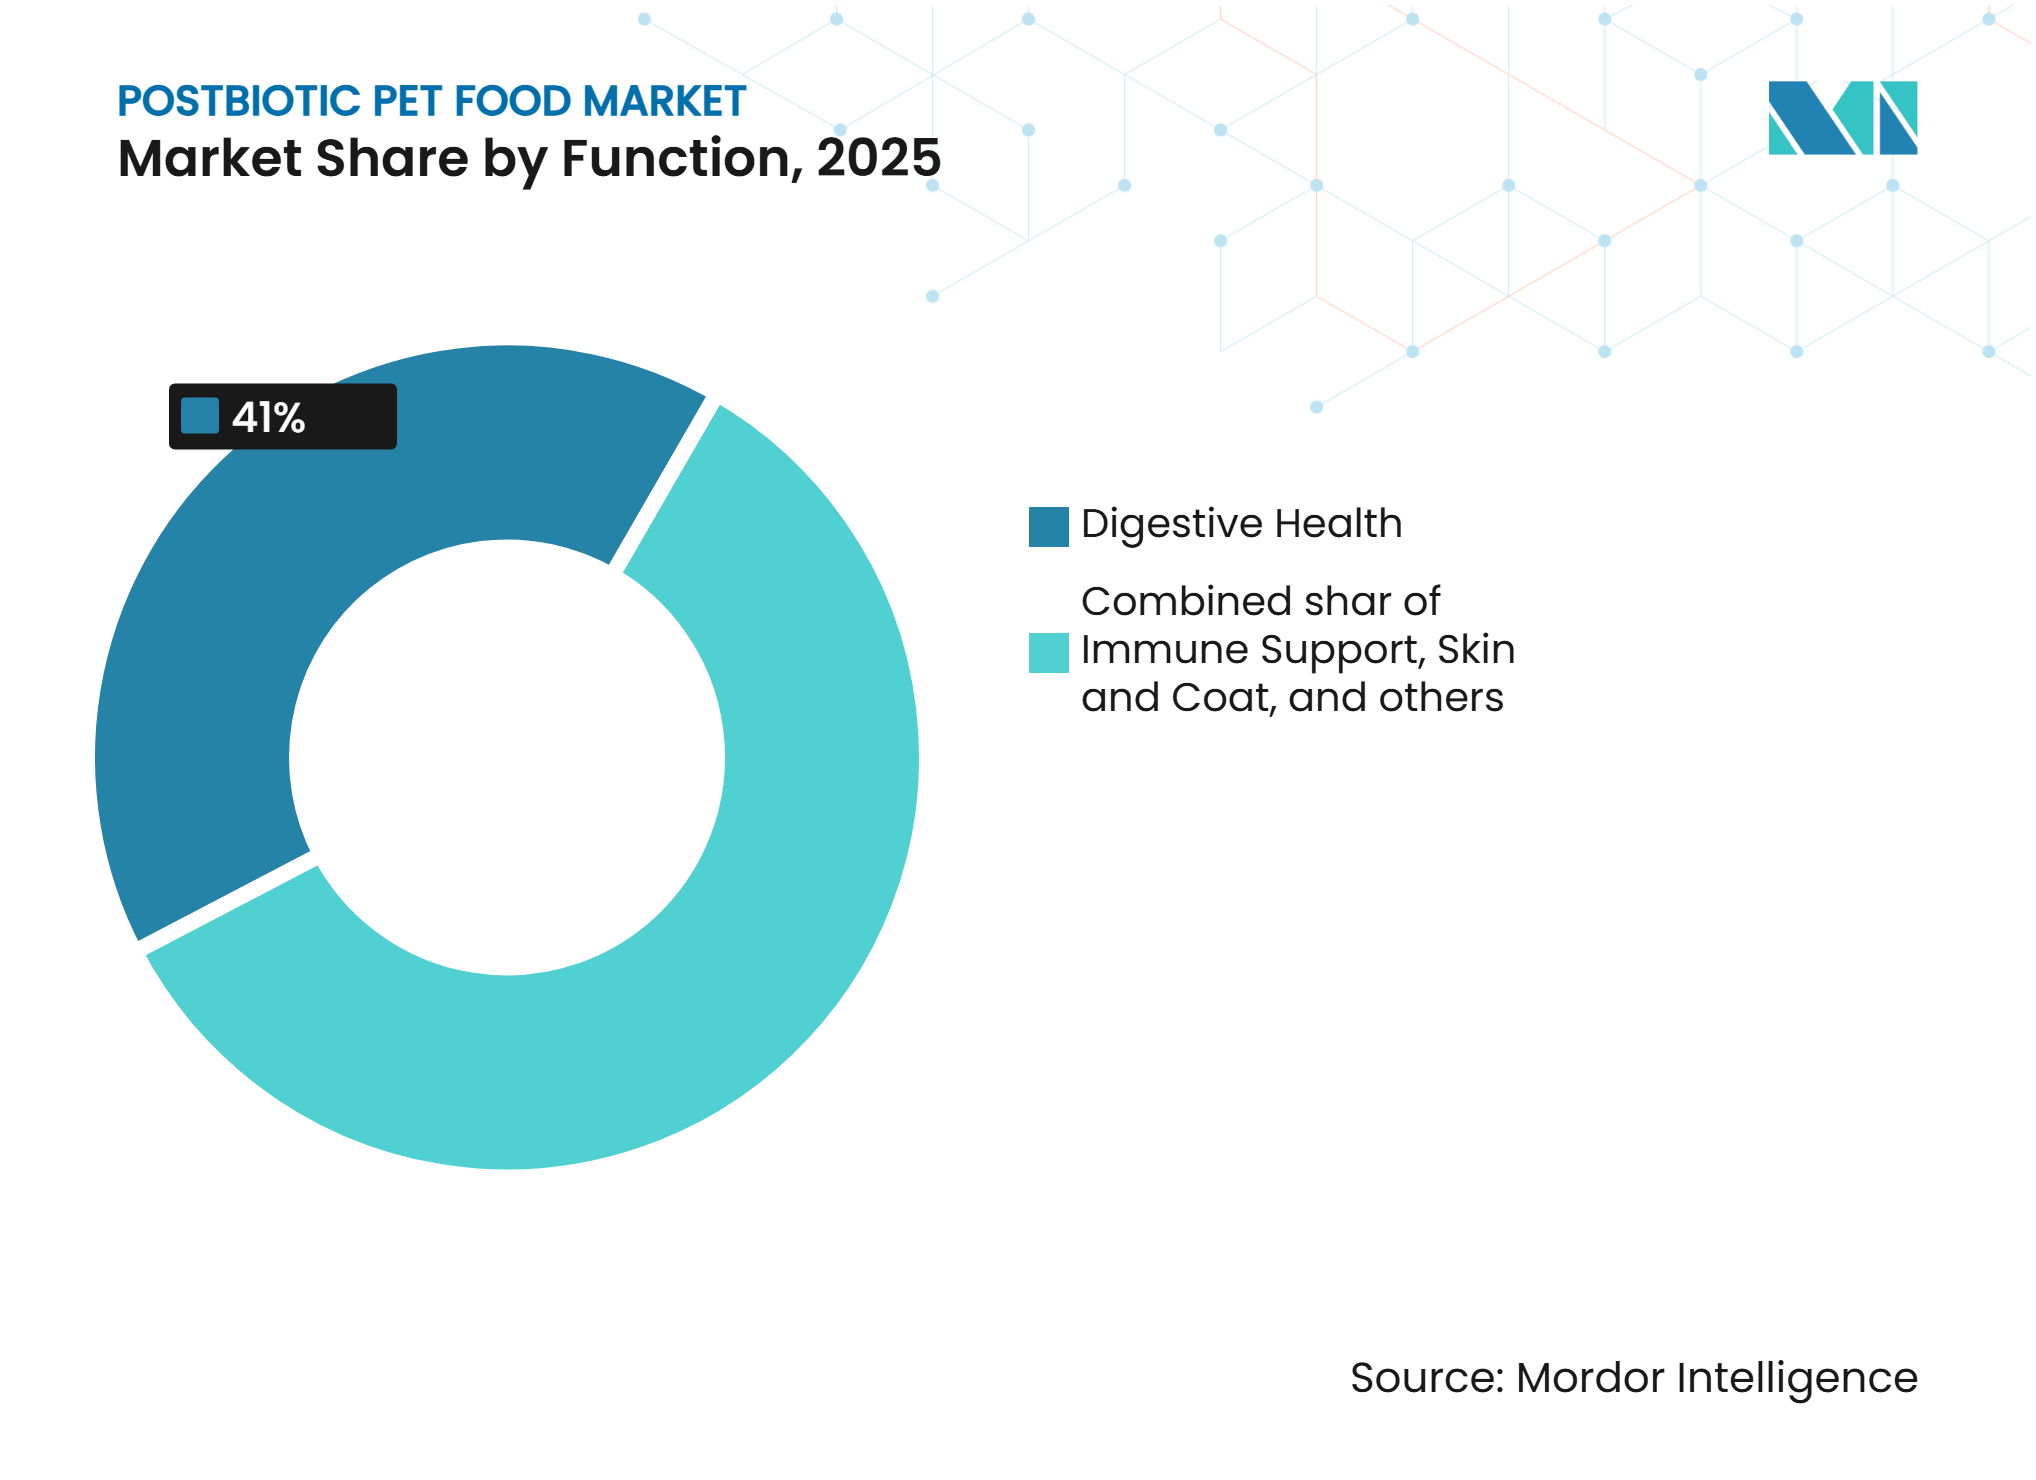
- Nach Funktion entfielen auf Produkte für die Verdauungsgesundheit der größte Anteil von 41 % des Marktes für postbiotische Tiernahrung im Jahr 2025, während Immununterstützung das am schnellsten wachsende Segment ist, mit einer CAGR von 11,8 % über 2026–2031.
- Nach Vertriebskanal blieben Fachgeschäfte für Heimtierbedarf das größte Segment mit einem Anteil von 35 % am Markt für postbiotische Tiernahrung im Jahr 2025, während Online-Kanäle voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 12,4 % bis 2026–2031 sein werden.
- Nach Geografie entfiel auf Nordamerika ein dominanter Anteil von 34 % im Jahr 2025, während Asien-Pazifik mit einer CAGR von 7,8 % bis 2026–2031 beschleunigt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung von Tierdiäten und Nachfrage nach Funktionalität im Bereich Verdauungsgesundheit | +1.2% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hitzestabiler Vorteil von Postbiotika bei der Hochtemperatur-Kibble-Extrusion | +0.9% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende tierärztliche Empfehlungen und klinische Studienevidenz | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von E-Commerce und Abonnementmodellen für funktionelle Tiernahrung | +0.7% | Global, am ausgeprägtesten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte personalisierte Mikrobiom-Ernährungsdienstleistungen für Haustiere | +0.4% | Nordamerika, Westeuropa und urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Regulatorische Verlagerungen zugunsten nicht-lebensfähiger Mikroben gegenüber antibiotischen Wachstumsförderern | +0.6% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung von Tierdiäten und Nachfrage nach Funktionalität im Bereich Verdauungsgesundheit
Tierhalter verbessern weiterhin ihre täglichen Fütterungsroutinen und weisen höhere Budgets für funktionelle Ernährung mit klinisch validierten Ergebnissen zu. SKUs für die Verdauungsgesundheit machten einen erheblichen Anteil des funktionellen Umsatzes im Jahr 2025 aus, doch Marken lenken ihre Forschung auf Immun- und Stoffwechselvorteile um, da Probiotika-Ansprüche eine Sättigung erreichen. Postbiotika liefern eine konsistente Bioaktivität über die gesamte Haltbarkeitsdauer, da die Wärmeinaktivierung kurzkettige Fettsäuren und Zellwandpolysaccharide stabilisiert. Eine 2025 peer-reviewed Hundestudie bestätigte, dass hitzebehandeltes Bifidobacterium animalis BB-12 die nützliche Darmflora ohne Kühlung steigerte. Premium-Trockenkibbles mit Hefefermentaten erzielen Preisaufschläge, die es Herstellern ermöglichen, Fermentationskosten zu absorbieren und gleichzeitig die Verbrauchernachfrage nach wissenschaftlich fundierten Inhaltsstoffen zu erfüllen. Die Dynamik ist in den Vereinigten Staaten am stärksten, wo verschreibungspflichtige gastrointestinale Diäten nun postbiotische Metaboliten auf der Verpackung angeben.
Hitzestabiler Vorteil von Postbiotika bei der Hochtemperatur-Kibble-Extrusion
Die Extrusion setzt Tiernahrung kumulativen Wärmebelastungen aus, die viele lebende Probiotika zerstören. Postbiotische Metaboliten bleiben bei 90–200 °C strukturell intakt und ermöglichen eine prozessintegrierte Anreicherung. Cargills TruPet-Inhaltsstoff, der bei den Fi Europe Innovation Awards 2024 ausgezeichnet wurde, demonstriert diese Widerstandsfähigkeit und eliminiert den Bedarf an kostspieligen Nachbeschichtungslinien. Hersteller, die hitzestabile Biomasse einsetzen, können die Kapitalausgaben im Vergleich zur Installation von Flüssigeinschlusssystemen senken. Der operative Vorteil ist in Asien-Pazifik besonders relevant, wo Trockenkibble zum Tiernahrungsabsatz beiträgt und Kosteneffizienz für lokale Marken entscheidend ist.
Zunehmende tierärztliche Empfehlungen und klinische Studienevidenz
Tierärzte bleiben wichtige Einflussnehmer bei der Einführung funktioneller Tierernährung, da sie als vertrauenswürdige Berater für evidenzbasierte Ernährungsinterventionen gelten. Eine aktuelle klinische Studie in der Fachzeitschrift Animals ergab, dass die Supplementierung mit hitzebehandeltem Bifidobacterium animalis subsp. Lactis CECT 8145 mehrere Stoffwechselgesundheitsmarker bei Hunden verbesserte, darunter die postprandiale Glukoseregulation und die Fettverdaulichkeit, was die wachsende Evidenzbasis für Postbiotika unterstützt. Da die klinische Evidenz zunimmt, wird erwartet, dass tierärztliche Empfehlungen eine wichtige Rolle bei der Steigerung des Bewusstseins und der Einführung von postbiotischen Inhaltsstoffen in der Heimtierernährung spielen werden.
Regulatorische Verlagerungen zugunsten nicht-lebensfähiger Mikroben gegenüber antibiotischen Wachstumsförderern
Regulatorische Klarheit senkt die Markteintrittsbarrieren. Die US-amerikanische Food and Drug Administration veröffentlichte 2024 einen Leitfaden für die Industrie, der es erlaubt, durch die Association of American Feed Control Officials definierte Fermentationsprodukte ohne langwierige Lebensmittelzusatzstoffanträge in Tiernahrung aufzunehmen[1]. Parallel eingebrachte Gesetzentwürfe aus dem Jahr 2025, der PURR Act und der Innovative FEED Act, würden einen Vorabmarktkonsultationsweg formalisieren, der Postbiotika ausdrücklich abdeckt. In Europa hat die Verordnung 2019/6 seit 2022 den präventiven Antibiotikaeinsatz bei Nutztieren eingeschränkt und lenkt die Aufmerksamkeit auf postbiotische Darmmodulatoren[2]. Diese Rahmenbedingungen verkürzen die Zulassungsfristen um bis zu 12 Monate und begünstigen Unternehmen mit erfahrenen Regulierungsabteilungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Verbraucherbewusstsein für Probiotika und Präbiotika | –0.6% | Global, am ausgeprägtesten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Fermentations- und nachgelagerte Verarbeitungskosten für gereinigte Metaboliten | –0.5% | Global schränkt kleinere Lieferanten ein | Mittelfristig (2–4 Jahre) |
| Fehlen harmonisierter globaler Kennzeichnungsstandards für Postbiotika | –0.3% | Global | Mittelfristig (2–4 Jahre) |
| Lieferkettenabhängigkeit von Spezialhefen und bakteriellen Substraten | –0.4% | Global, konzentriert in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Verbraucherbewusstsein für Probiotika und Präbiotika
Die Nutritional Outlook-Umfrage 2024 ergab, dass nur einer von drei US-amerikanischen Tierhaltern den Begriff „Postbiotikum” kennt, obwohl eine breite Offenheit gegenüber wissenschaftlich fundierten Inhaltsstoffen besteht. Geringes Bewusstsein verlangsamt die Einzelhandelsrotation und zwingt Marken dazu, Budgets in Aufklärungskampagnen umzuleiten, die die kurzfristige Rentabilität schmälern. Schwellenmärkte stehen vor einer noch steileren Lernkurve, da der Zugang zu Tierärzten begrenzt ist und die digitale Kompetenz rund um Tierernährung noch in den Anfängen steckt. Da klinische Daten zunehmen und Etiketten modernisiert werden, wird erwartet, dass der hemmende Effekt nachlässt, aber er wird den Markt für postbiotische Tiernahrung kurzfristig bremsen.
Hohe Fermentations- und nachgelagerte Verarbeitungskosten für gereinigte Metaboliten
Die mittleren Produktionskosten für Postbiotika betragen 4,30 USD pro kg, hauptsächlich getrieben durch Glukose- und Stickstoff-Ausgangsstoffe, die mehr als die Hälfte der Gesamtausgaben ausmachen[3]. Schwankungen bei den Rohstoffpreisen und die erforderlichen Kapitalinvestitionen für kommerzielle Fermentationsanlagen können kleinere Hersteller vor Herausforderungen stellen und die Zutatenpreise in die Höhe treiben. Kontinuierliche Verbesserungen bei der Stammproduktivität, der Fermentationseffizienz und der Prozessoptimierung werden voraussichtlich die Produktionskosten im Laufe der Zeit senken und eine breitere Einführung über Premium- und Super-Premium-Tiernahrungsformulierungen hinaus unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
Hunde bleiben der größte Umsatzanker, Katzen liefern das schnellste WachstumHunde machten 56,8 % des Marktanteils für postbiotische Tiernahrung im Jahr 2025 aus, was auf höhere tägliche Futtermengen und eine breite tierärztliche Validierung zurückzuführen ist. Katzen sind das am schnellsten wachsende Segment und werden voraussichtlich mit einer CAGR von 9,4 % während 2026–2031 wachsen, da die steigende Katzenhaltung in Asien-Pazifik und Premium-Kleintierfutter die inkrementelle Nachfrage antreiben. Produktentwickler priorisieren weiterhin Hundeformulierungen, da extrusionskompatible postbiotische Inhaltsstoffe mit beliebten Trockenkibble-Formaten übereinstimmen, doch Marken passen zunehmend Schmackhaftigkeit und Nährstoffdichte für kleinere Tierarten an. Infolgedessen verschiebt sich die Portfoliobalance hin zu Mehrspezieslinien, die sowohl die Stabilität des größten Segments als auch den Schwung des am schnellsten wachsenden Segments erfassen.
Laufende klinische Studien zur Stoffwechselgesundheit von Katzen werden voraussichtlich die Evidenzlücke schließen, die historisch Hunde begünstigte, und damit eine breitere Einführung in Apotheken und Tierkliniken für Katzen und Nischengefährten unterstützen. Zulieferer von Inhaltsstoffen testen bereits Einkapselungs- und Geschmaskierungstechnologien, um die obligaten Fleischfresser-Geschmacksempfindlichkeiten von Katzen zu managen und eine gleichmäßige Metabolitenabgabe bei niedrigen Einschlussraten zu gewährleisten. Einzelhändler reagieren darauf, indem sie postbiotische Leckerlis und Kauartikel vermarkten und sie für Haushalte mit mehreren Haustieren positionieren, was die Grenzen zwischen einzelnen Tierarten weiter verwischt. Insgesamt zielen diese Innovationen darauf ab, die Führungsposition im Hundesegment zu erhalten und gleichzeitig die Durchdringung bei anderen Tierarten zu beschleunigen, wodurch die Marktdynamik nach Tierart bis 2026–2031 neu gestaltet wird.



Nach Form:
Trockenkibble dominiert den Umsatz, flüssige und pulverförmige Nahrungsergänzungsmittel werden zu den am schnellsten wachsenden FormatenTrockenkibble hielt den größten Anteil von 45 % der Marktgröße für postbiotische Tiernahrung im Jahr 2025, gestützt durch kosteneffiziente Extrusion und lange Haltbarkeit, die es ermöglichen, hitzestabile Metaboliten während der Standardverarbeitung einzuarbeiten. Im starken Kontrast dazu sind flüssige und pulverförmige Nahrungsergänzungsmittel das am schnellsten wachsende Segment und werden voraussichtlich mit einer CAGR von 12,4 % während 2026–2031 wachsen, da Tierhalter flexible Dosierung und belohnungsorientierte Formate suchen. Hersteller bevorzugen weiterhin Kibble, da etablierte Produktionslinien den Kapitalaufwand minimieren, skalieren jedoch rasch Kleinserienanlagen für Flüssigkeiten und weiche Kauartikel, um inkrementelle Umsätze zu erzielen. Diese Doppelstrategie ermöglicht es Marken, die Führungsposition im größten Format zu verteidigen und gleichzeitig von den am schnellsten entstehenden Chancen zu profitieren.
Nasses Tierfutter, das etwa ein Fünftel des Umsatzes 2025 ausmacht, nimmt eine Mittelstellung ein; seine höhere Schmackhaftigkeit unterstützt Premium-Preisgestaltung, aber Retortentemperaturen begrenzen eine ausgeprägte postbiotische Differenzierung im Vergleich zu Kibble. Kauartikel und Mahlzeitenmischer gewinnen bei Rohfütterungsbegeisterten an Bedeutung, obwohl die aktuellen Volumina im Vergleich zu den primären Formaten bescheiden bleiben. Lieferanten experimentieren mit Mikroeinkapselung, um die Metabolitenstabilität in feuchtigkeitsreichen Umgebungen zu verlängern, was die Wettbewerbsfähigkeit von Nassfutter in den nächsten fünf Jahren steigern könnte. Insgesamt gestalten diese Innovationen die Formatdynamik um und diversifizieren die Gesamtmarktgröße für postbiotische Tiernahrung über ihren historischen Kibble-Kern hinaus.
Nach Funktion:
Verdauungsgesundheit behält den größten Anteil, Immununterstützung entwickelt sich zum am schnellsten wachsenden WachstumsmotorFormulierungen für die Verdauungsgesundheit hatten den größten Anteil von 41 % am Markt für postbiotische Tiernahrung im Jahr 2025, unterstützt durch umfangreiche klinische Validierung und starke Vertrautheit der Verbraucher mit darmbezogenen Ansprüchen. Immununterstützungsprodukte sind das am schnellsten wachsende Segment und werden voraussichtlich mit einer CAGR von 11,8 % während 2026–2031 wachsen, da Forschungen hitzeinaktivierte mikrobielle Metaboliten mit Zytokinmodulation und allgemeinem Wohlbefinden in Verbindung bringen. Marken priorisieren weiterhin SKUs für die Verdauungsgesundheit aufgrund ihrer bewährten Einzelhandelsgeschwindigkeit, erweitern jedoch aggressiv ihre Portfolios, um den am schnellsten wachsenden Schwung im Immunitätsbereich durch Mehrfachnutzen-Mischungen zu erfassen, die Postbiotika mit Antioxidantien und Spurenmineralen kombinieren. Diese doppelte Betonung ermöglicht es Herstellern, die Führungsposition in der größten Kategorie zu verteidigen und gleichzeitig Potenzial im am schnellsten wachsenden Wachstumsmotor zu erschließen.
Gewichts- und Stoffwechselformulierungen, die etwa 10 % des Umsatzes 2025 ausmachten, nutzen Erkenntnisse aus Körperkonditionierungsstudien bei Hunden, um tierärztliche Empfehlungen und inkrementellen Regalplatz zu gewinnen. Haut- und Fellprodukte, die einen Anteil von nahezu 15 % beanspruchen, zielen auf die Darm-Haut-Achse mit aus Hefe gewonnenen Beta-Glucanen ab und beginnen, sich mit Allergiediäten zu überschneiden. Kognitive und Seniorenunterstützungsangebote bleiben heute noch eine Nische, aber die alternde Haustierpopulation in Nordamerika und Westeuropa positioniert sie für eine stetige Beschleunigung nach 2028. Insgesamt diversifizieren diese sekundären Nischen die funktionale Landschaft und mindern die Abhängigkeit von einem einzigen Nutzen, was die Widerstandsfähigkeit der Gesamtmarktgröße bis 2031 stärkt.

Nach Vertriebskanal:
Fachgeschäfte für Heimtierbedarf führen beim Umsatz, Online-Kanäle liefern das schnellste WachstumFachgeschäfte für Heimtierbedarf erfassten den größten Anteil von 35 % am Markt für postbiotische Tiernahrung im Jahr 2025, indem sie geschultes Personal und kuratierte Sortimente nutzten, um Käufer bei Ansprüchen zu funktionellen Inhaltsstoffen zu beruhigen. Online-Kanäle, hauptsächlich durch Abonnementdienste angetrieben, sind der am schnellsten wachsende Kanal und werden voraussichtlich mit einer CAGR von 12,4 % während 2026–2031 wachsen, da automatisierte Nachbestellungen und datengesteuerte Personalisierung Wiederholungskäufe steigern. Marken pflegen enge Beziehungen zu stationären Handelsketten, um Endkappen-Sichtbarkeit zu sichern, bauen jedoch Direct-to-Consumer-Logistikzentren aus, um vom schnellsten digitalen Schwung zu profitieren. Dieser Doppelkanal-Fokus ermöglicht es Herstellern, die Volumenstabilität des größten Netzwerks mit dem Potenzial des am schnellsten wachsenden Wachstumswegs zu verbinden.
Supermärkte und Verbrauchermärkte hatten 2025 einen moderaten Anteil und profitierten von hohem Kundenverkehr, stehen jedoch unter Margendruck, der den Regalplatz für Premium-postbiotische SKUs begrenzt. Die professionelle Glaubwürdigkeit von Tierkliniken unterstützt höhere Preispunkte, obwohl ihre begrenzte geografische Reichweite die absoluten Volumina einschränkt. Entstehende Omnichannel-Modelle, wie Click-and-Collect-Partnerschaften zwischen Tierarztpraxen und Online-Händlern, beginnen, Kanalgrenzen zu verwischen und könnten die Marktanteile nach 2028 umverteilen. Convenience-Outlets und Heimtierdienstleistungsstandorte bleiben heute noch eine Nische, doch die steigende städtische Haustierhaltung könnte ihre Relevanz im gesamten Vertriebsmix allmählich steigern.
Geografische Analyse
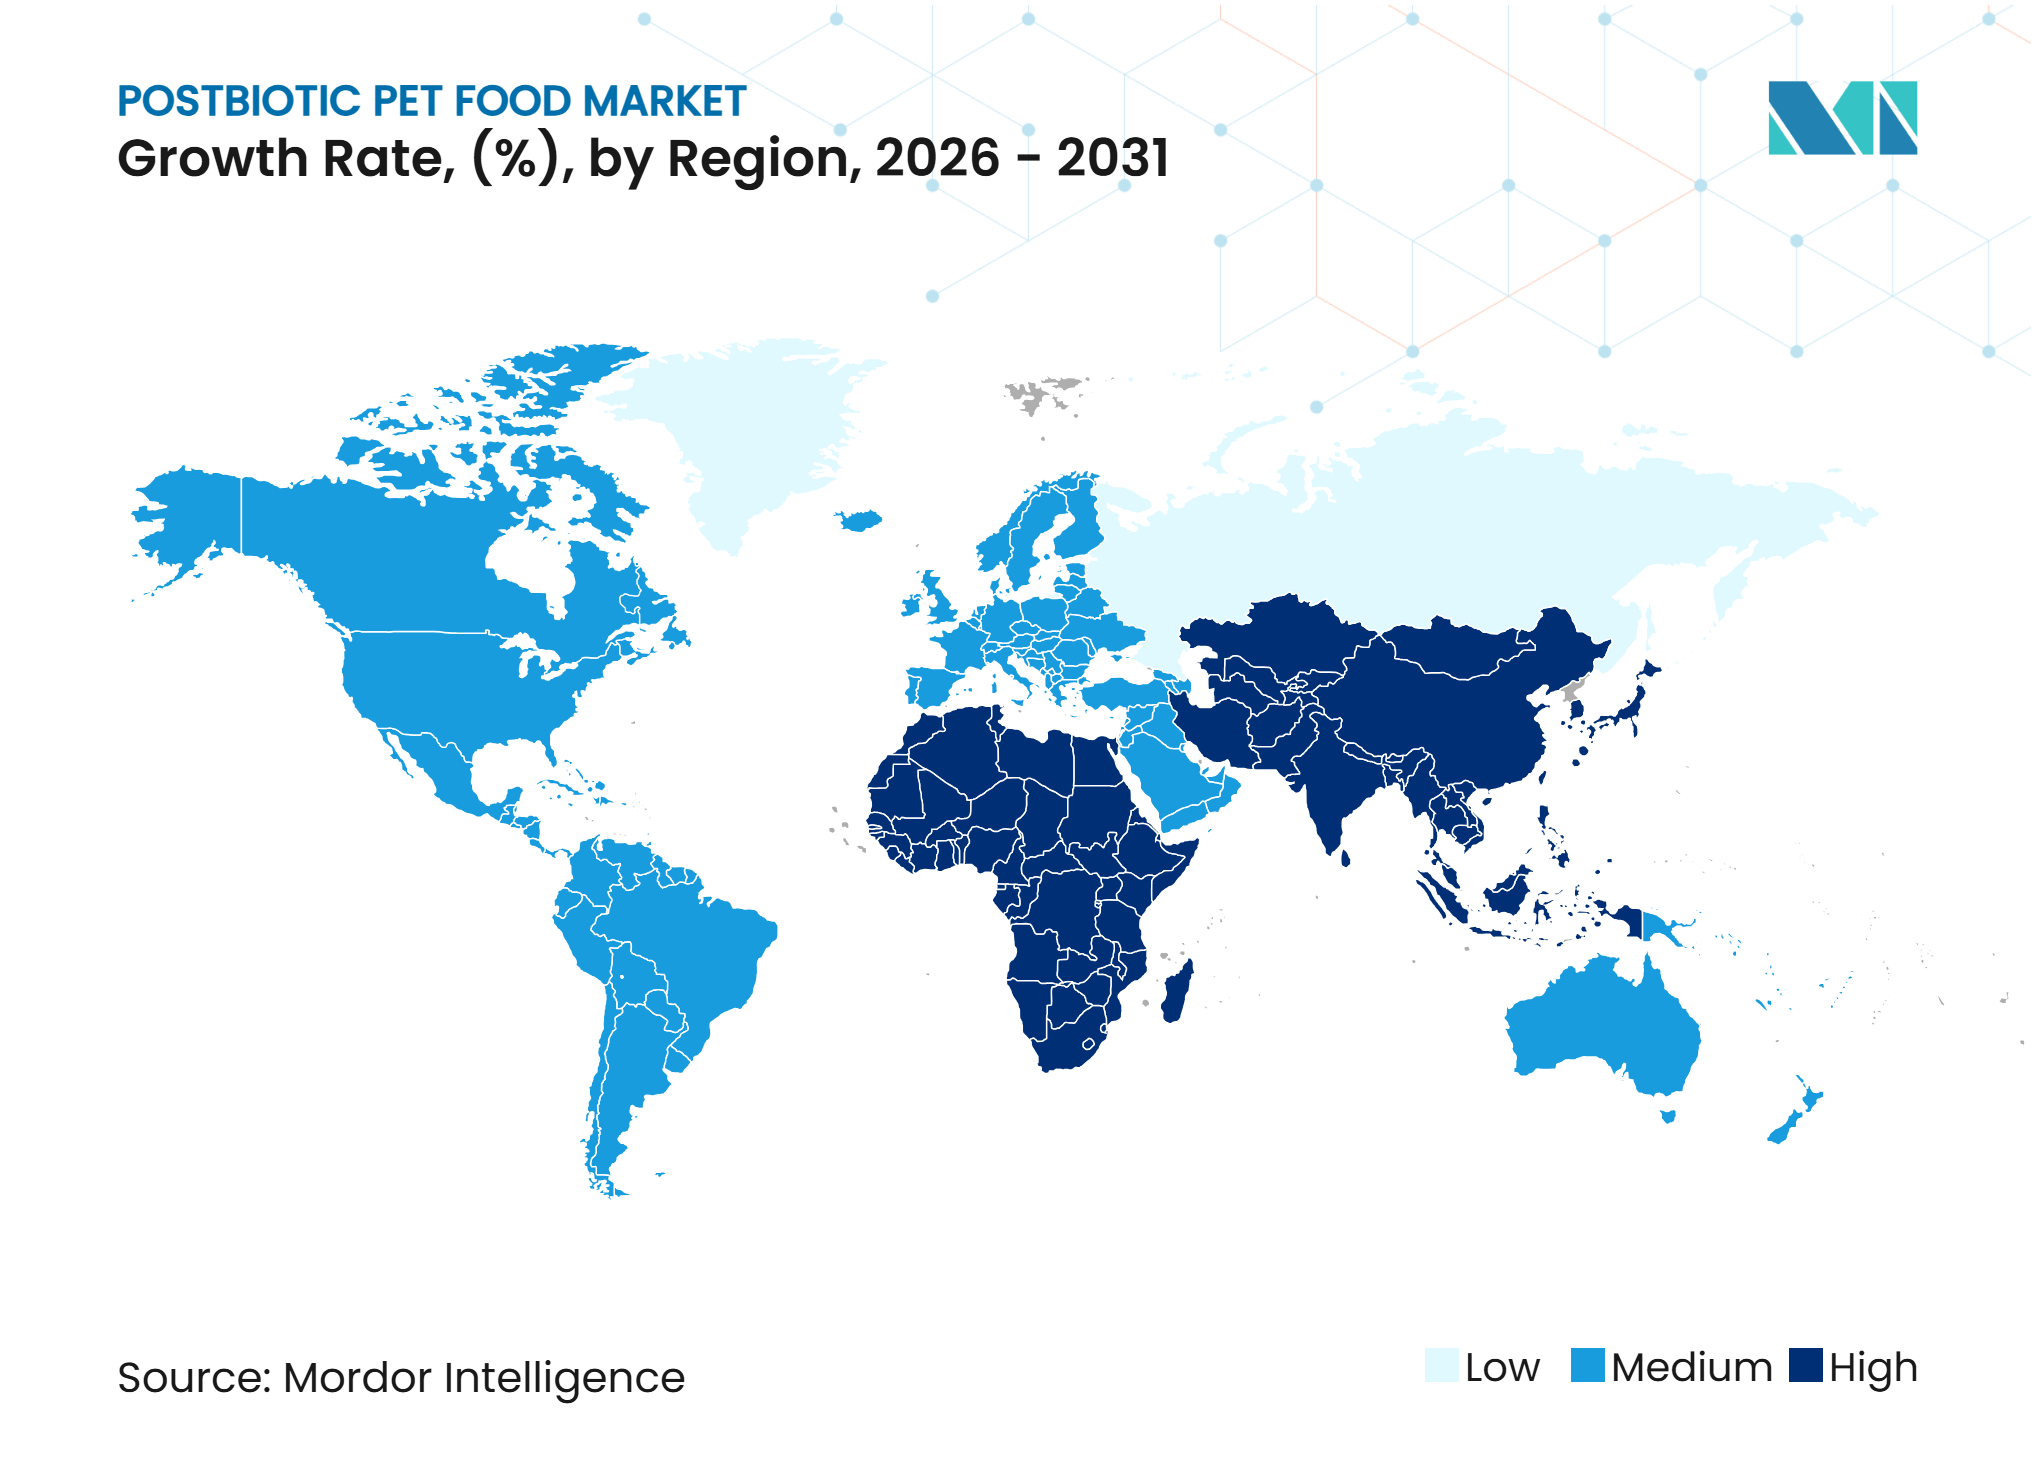
Nordamerika behielt den größten Anteil von 34 % am Markt für postbiotische Tiernahrung im Jahr 2025, gestützt durch Premium-Tierarztdiäten, hohe Abonnementdurchdringung und klare Leitlinien der US-amerikanischen Food and Drug Administration, die Zulassungen von Inhaltsstoffen vereinfachen. Führende Zulieferer von Inhaltsstoffen bringen weiterhin extrusionskompatible Formulierungen auf den Markt, die mit den dominanten Trockenkibble-Präferenzen der Region übereinstimmen und die Volumenführerschaft stärken. Asien-Pazifik ist die am schnellsten wachsende Region und wird voraussichtlich mit einer CAGR von 7,8 % während 2026–2031 wachsen, da die steigende Haustierhaltung in China und Indien in Kombination mit der raschen Einführung des E-Commerce die Nachfrage verstärkt. Lokale Hersteller beschleunigen die Kapazitäten für Auftragsfermentation, um die Importabhängigkeit zu reduzieren und den schnellsten regionalen Schwung zu erfassen.
Europa ist ein reifer, aber chancenreicher Markt, in dem das Antibiotikareduzierungsmandat gemäß Verordnung 2019/6 und jüngste Fusionen unter Zulieferern von Inhaltsstoffen eine stetige postbiotische Einführung vorantreiben. Südamerika verzeichnet inkrementelle Gewinne, da Urbanisierung und steigende verfügbare Einkommen in Brasilien und Argentinien die Ausgaben für Premium-Ernährung steigern, obwohl Lücken beim Zugang zu Tierärzten die absoluten Volumina dämpfen. Der Nahe Osten und Afrika sind heute noch kleiner, doch die Vermenschlichung von Haustieren in den Golfstaaten und Südafrika fördert die frühe Einführung von funktionellen Leckerlis und Nahrungsergänzungsmitteln. Australien und Neuseeland tragen eine stabile Nachfrage bei, mit regulatorischen Rahmenbedingungen, die eng an die Standards der Association of American Feed Control Officials angelehnt sind, was grenzüberschreitende Markteinführungen für multinationale Marken vereinfacht.
Über alle Regionen hinweg erweitern die regulatorische Angleichung rund um nicht-lebensfähige Mikroben, wachsende klinische Evidenz und das Wachstum der Direct-to-Consumer-Logistik den Zugang zu postbiotischer Ernährung. Hersteller nutzen Datenanalysen aus Online-Kanälen, um Geschmacksprofile und Dosierungsformen zu lokalisieren und die Durchdringung über frühe Adoptionssegmente hinaus zu beschleunigen. Da Asien-Pazifik die Fermentationsinfrastruktur ausbaut und Nordamerika das Abonnementengagement vertieft, wird die globale Lieferkette voraussichtlich Kosten optimieren und die Beschaffung von Inhaltsstoffen ausweiten. Diese Dynamiken positionieren den Markt für eine nachhaltige Expansion bis 2031, wobei jede Region komplementäre Stärken beisteuert, die das Gesamtwachstum stärken.
Wettbewerbslandschaft
Marktkonzentration
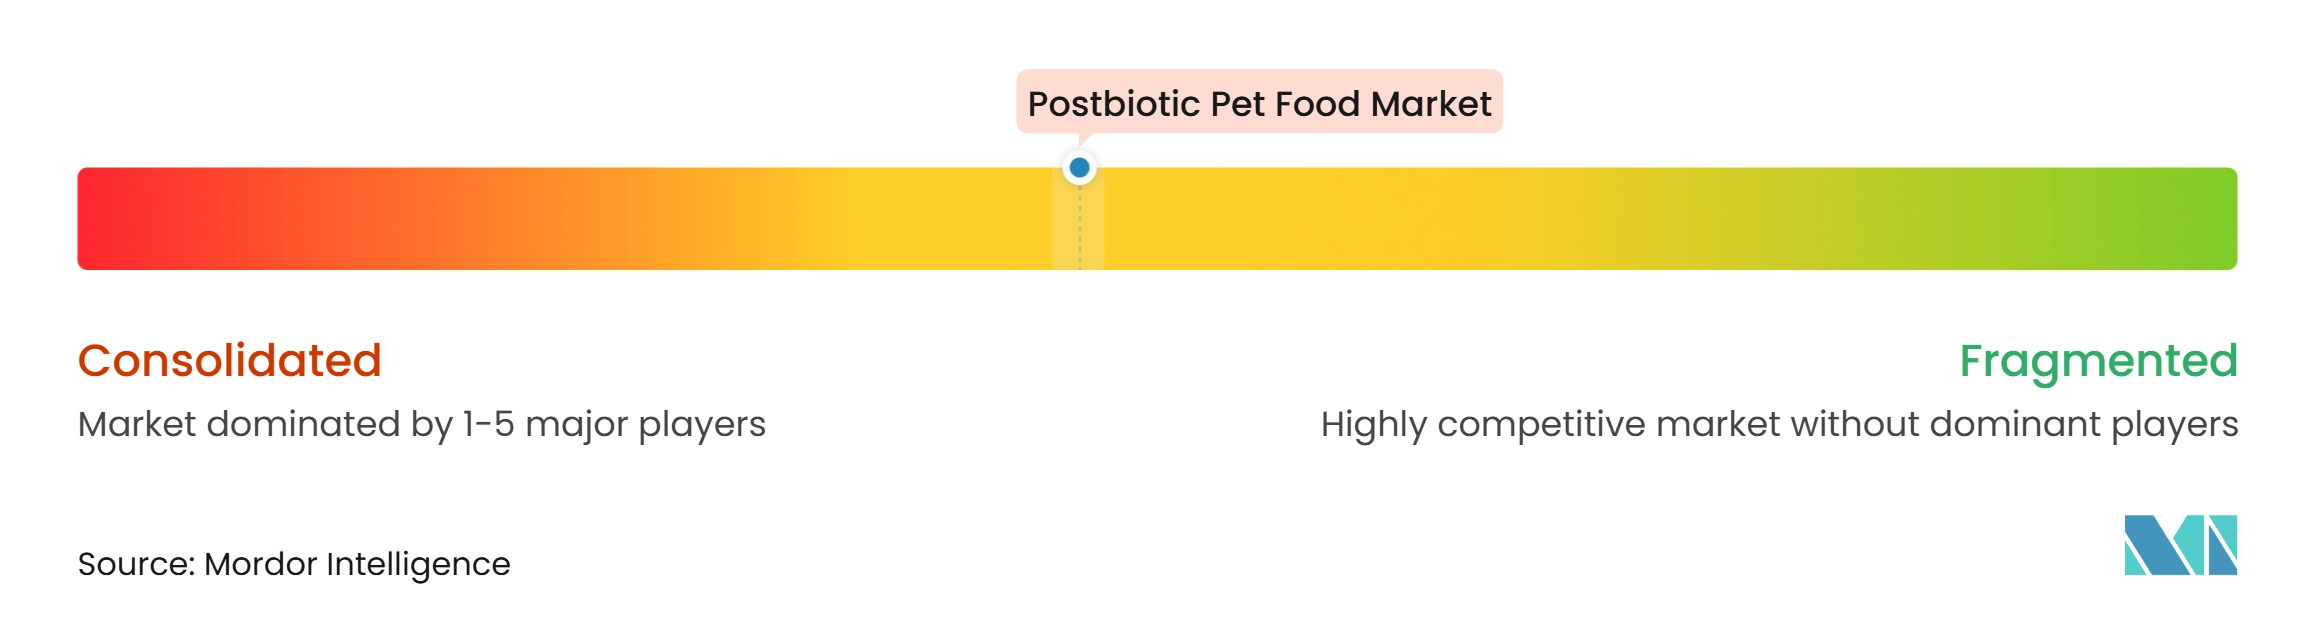
Die fünf führenden Unternehmen kontrollierten gemeinsam den globalen Umsatz 2025 und unterstreichen damit eine moderat konzentrierte Landschaft. Nestlé Purina PetCare (Nestlé S.A.) kombiniert interne Fermentation, Extrusion und tierärztliche Distribution, um funktionelle SKUs in jährlichen Zyklen zu erneuern. Mars Petcare (Mars, Incorporated) verbindet globale Klinikdaten mit fortschrittlicher Analytik und ermöglicht so schnelle Markteinführungen von postbiotischen Formulierungen und gezieltes Marketing. Zusammen setzen diese beiden Branchenriesen Inhaltsstoffspezifikationen und verhandeln langfristige Lieferverträge, die die Preisgestaltung entlang der gesamten Wertschöpfungskette beeinflussen.
Cargill, Incorporated skaliert seine TruMune-Plattform über Human- und Tierdivisionen hinweg, steigert die Fermentationsauslastung und erweitert die Kanalreichweite. DSM-Firmenich AG stärkte sein geistiges Eigentum 2023 durch die Übernahme von Adare Biome für 275 Millionen EUR (300 Millionen USD) und erwarb damit patentierte Inaktivierungsmethoden, die Nachahmer abschrecken. Kerry Group plc konzentriert sich auf Geschmacksmaskierung und Mikroeinkapselung und arbeitet mit regionalen Marken zusammen, um Postbiotika für die Schmackhaftigkeit bei Katzen anzupassen. Mittelständische Spezialisten wie Lallemand Inc. und Phileo by Lesaffre (Lesaffre et Compagnie) bieten hefebasierte Metaboliten an, die aufstrebenden Marken ermöglichen, sich zu differenzieren, ohne hohe Kapitalausgaben zu verursachen.
Strategische Finanzierungen erweitern den Inhaltsstoffpool, wie die Finanzierungsrunde von Proteine Resources in Höhe von 9,5 Millionen EUR (10,3 Millionen USD) im Jahr 2025 zur Kommerzialisierung von Insektensubstraten zeigt, die die Inputkosten senken. Automatisierung bei der Sprühtrocknung und kontinuierlichen Bioreaktoren senkt die Betriebskosten um bis zu 15 % und setzt Mittel für die klinische Validierung frei. Unternehmen mit erfahrenen Regulierungsteams erwarten, neuartige Metaboliten 6 bis 12 Monate schneller auf den Markt zu bringen, sobald der PURR Act und der Innovative FEED Act voranschreiten, und sichern sich damit Regalplatz als Erstanbieter. Diese kombinierten Bemühungen werden die Produktverfügbarkeit erweitern, Kosten senken und das Marktwachstum bis 2031 beschleunigen.
Branchenführer im Markt für postbiotische Tiernahrung
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Mars Petcare (Mars, Inc.)
-
Cargill, Inc.
-
dsm-firmenich AG
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für postbiotische Tiernahrung Unternehmen in diesem Bericht
- Nestlé Purina PetCare (Nestlé S.A.)
- Mars Petcare (Mars, Incorporated)
- Cargill, Incorporated
- dsm-firmenich AG
- Kerry Group plc
- Lallemand Inc.
- Phileo by Lesaffre (Lesaffre et Compagnie)
- Protexin Limited (Archer-Daniels-Midland Company)
- Novonesis A/S (Novo Holdings A/S)
- Biorigin (Zilor Energia e Alimentos S/A)
- Evonik Industries AG
- BlueStar Adisseo Company (ChemChina)
- Kemin Industries, Inc.
- Land O’Lakes, Inc.
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
Neueste Industrielle Entwicklungen in Markt für postbiotische Tiernahrung
- März 2026: ADM erweiterte sein PRIOME® Postbiotika-Portfolio durch die Einführung von PRIOME® Joint Health, einem hitzebehandelten Lacticaseibacillus rhamnosus NCIMB 30446-Inhaltsstoff für Heimtiere. Da das Postbiotikum nicht auf lebende mikrobielle Lebensfähigkeit angewiesen ist, erklärt ADM, dass seine Funktionalität während der Herstellung und Stabilitätsprüfung erhalten bleibt, was die Einarbeitung in Pulver, weiche Kauartikel, gebackene Leckerlis, extrudierte Produkte, Flüssigkeiten, Trockenkibble und Nassfutter ohne Beeinträchtigung der Schmackhaftigkeit des Produkts ermöglicht.
- Juli 2025: Proteine Resources sicherte sich 9,5 Millionen EUR (10,3 Millionen USD) vom Europäischen Innovationsrat zur Kommerzialisierung insektenbasierter Fermentationssubstrate, die als Wachstumsmedien für mikrobielle Inhaltsstoffe in Tiernahrung dienen können (einschließlich einiger postbiotischer Plattformen).
- Januar 2025: US-amerikanische Gesetzgeber brachten den PURR Act und den Innovative FEED Act ein, um die Zulassung neuartiger Tiernahrung und Tierfutterinhaltsstoffe zu vereinfachen, einschließlich fermentierter und auf das Mikrobiom abzielender Produkte, die Postbiotika ähneln.
Globaler Berichtsumfang für den Markt für postbiotische Tiernahrung
Postbiotische Tiernahrung umfasst inaktive Mikroorganismen, fermentierte Metaboliten und funktionelle Verbindungen wie kurzkettige Fettsäuren. Diese Komponenten verbessern die Darmgesundheit, stärken die Immunität und reduzieren Entzündungen, ohne dass lebende Bakterien benötigt werden.
Der Bericht zum Markt für postbiotische Tiernahrung ist segmentiert nach Tierart, einschließlich Hunde, Katzen und andere Haustiere; nach Form, einschließlich Trockenkibble, Nassfutter, Leckerlis und Kauartikel sowie flüssige und pulverförmige Nahrungsergänzungsmittel; nach Funktion, einschließlich Verdauungsgesundheit, Immununterstützung, Haut- und Fellgesundheit sowie Gewichts- und Stoffwechselgesundheit; nach Vertriebskanal, einschließlich Online-Einzelhandel, Fachgeschäfte für Heimtierbedarf, Tierkliniken sowie Supermärkte und Verbrauchermärkte; und nach Geografie, einschließlich Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika. Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Hunde |
| Katzen |
| Andere Haustiere |
| Trockenkibble |
| Nassfutter |
| Leckerlis und Kauartikel |
| Flüssige und pulverförmige Nahrungsergänzungsmittel |
| Verdauungsgesundheit |
| Immununterstützung |
| Haut und Fell |
| Gewicht und Stoffwechsel |
| Online-Kanäle |
| Fachgeschäfte für Heimtierbedarf |
| Tierkliniken |
| Supermärkte und Verbrauchermärkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Tierart | Hunde | |
| Katzen | ||
| Andere Haustiere | ||
| Nach Form | Trockenkibble | |
| Nassfutter | ||
| Leckerlis und Kauartikel | ||
| Flüssige und pulverförmige Nahrungsergänzungsmittel | ||
| Nach Funktion | Verdauungsgesundheit | |
| Immununterstützung | ||
| Haut und Fell | ||
| Gewicht und Stoffwechsel | ||
| Nach Vertriebskanal | Online-Kanäle | |
| Fachgeschäfte für Heimtierbedarf | ||
| Tierkliniken | ||
| Supermärkte und Verbrauchermärkte | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für postbiotische Tiernahrung bis 2031 sein?
Mordor Intelligence prognostiziert, dass die Marktgröße für postbiotische Tiernahrung bis 2031 einen Wert von 16,9 Milliarden USD erreichen wird, mit einer Expansion von 4,75 % CAGR während 2026–2031.
Welche Tierart führt bei den Ausgaben für postbiotische Ernährung?
Hunde hatten den größten Anteil von 56,8 % an der Marktgröße für postbiotische Tiernahrung im Jahr 2025, getrieben durch höhere tägliche Futtermengen und eine stärkere klinische Validierung.
Was ist der am schnellsten wachsende Funktionsanspruch bei postbiotischen Produkten?
Immununterstützungsformulierungen werden voraussichtlich mit der schnellsten CAGR von 11,8 % von 2026–2031 wachsen, da Marken über die Verdauungsgesundheit hinaus diversifizieren.
Welcher Vertriebskanal wächst am schnellsten für postbiotische Tiernahrung?
Online-Kanäle, insbesondere Abonnementmodelle, wachsen mit einer CAGR von 12,4 % bis 2026–2031, getrieben durch Bequemlichkeit und personalisierte Empfehlungen.
Wie profitieren postbiotische Inhaltsstoffe von der Hitzestabilität?
Postbiotische Metaboliten bleiben nach der Extrusion bei 90–200 °C aktiv, ermöglichen eine prozessintegrierte Kibble-Anreicherung und senken die Herstellungskosten, wie der TruPet-Preis von Cargill verdeutlicht.
Welche Gesetzgebung soll die Zulassung von Postbiotika in den Vereinigten Staaten vereinfachen?
Der vorgeschlagene PURR Act und der Innovative FEED Act, die 2025 eingebracht wurden, würden einen Vorabmarktkonsultationsweg einrichten und die Zulassungsfristen für neuartige postbiotische Inhaltsstoffe verkürzen.