
Taille et Part du Marché des Aliments pour Animaux de Compagnie Postbiotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.60 Milliards de dollars |
| Taille du Marché (2031) | 16.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.75 % |
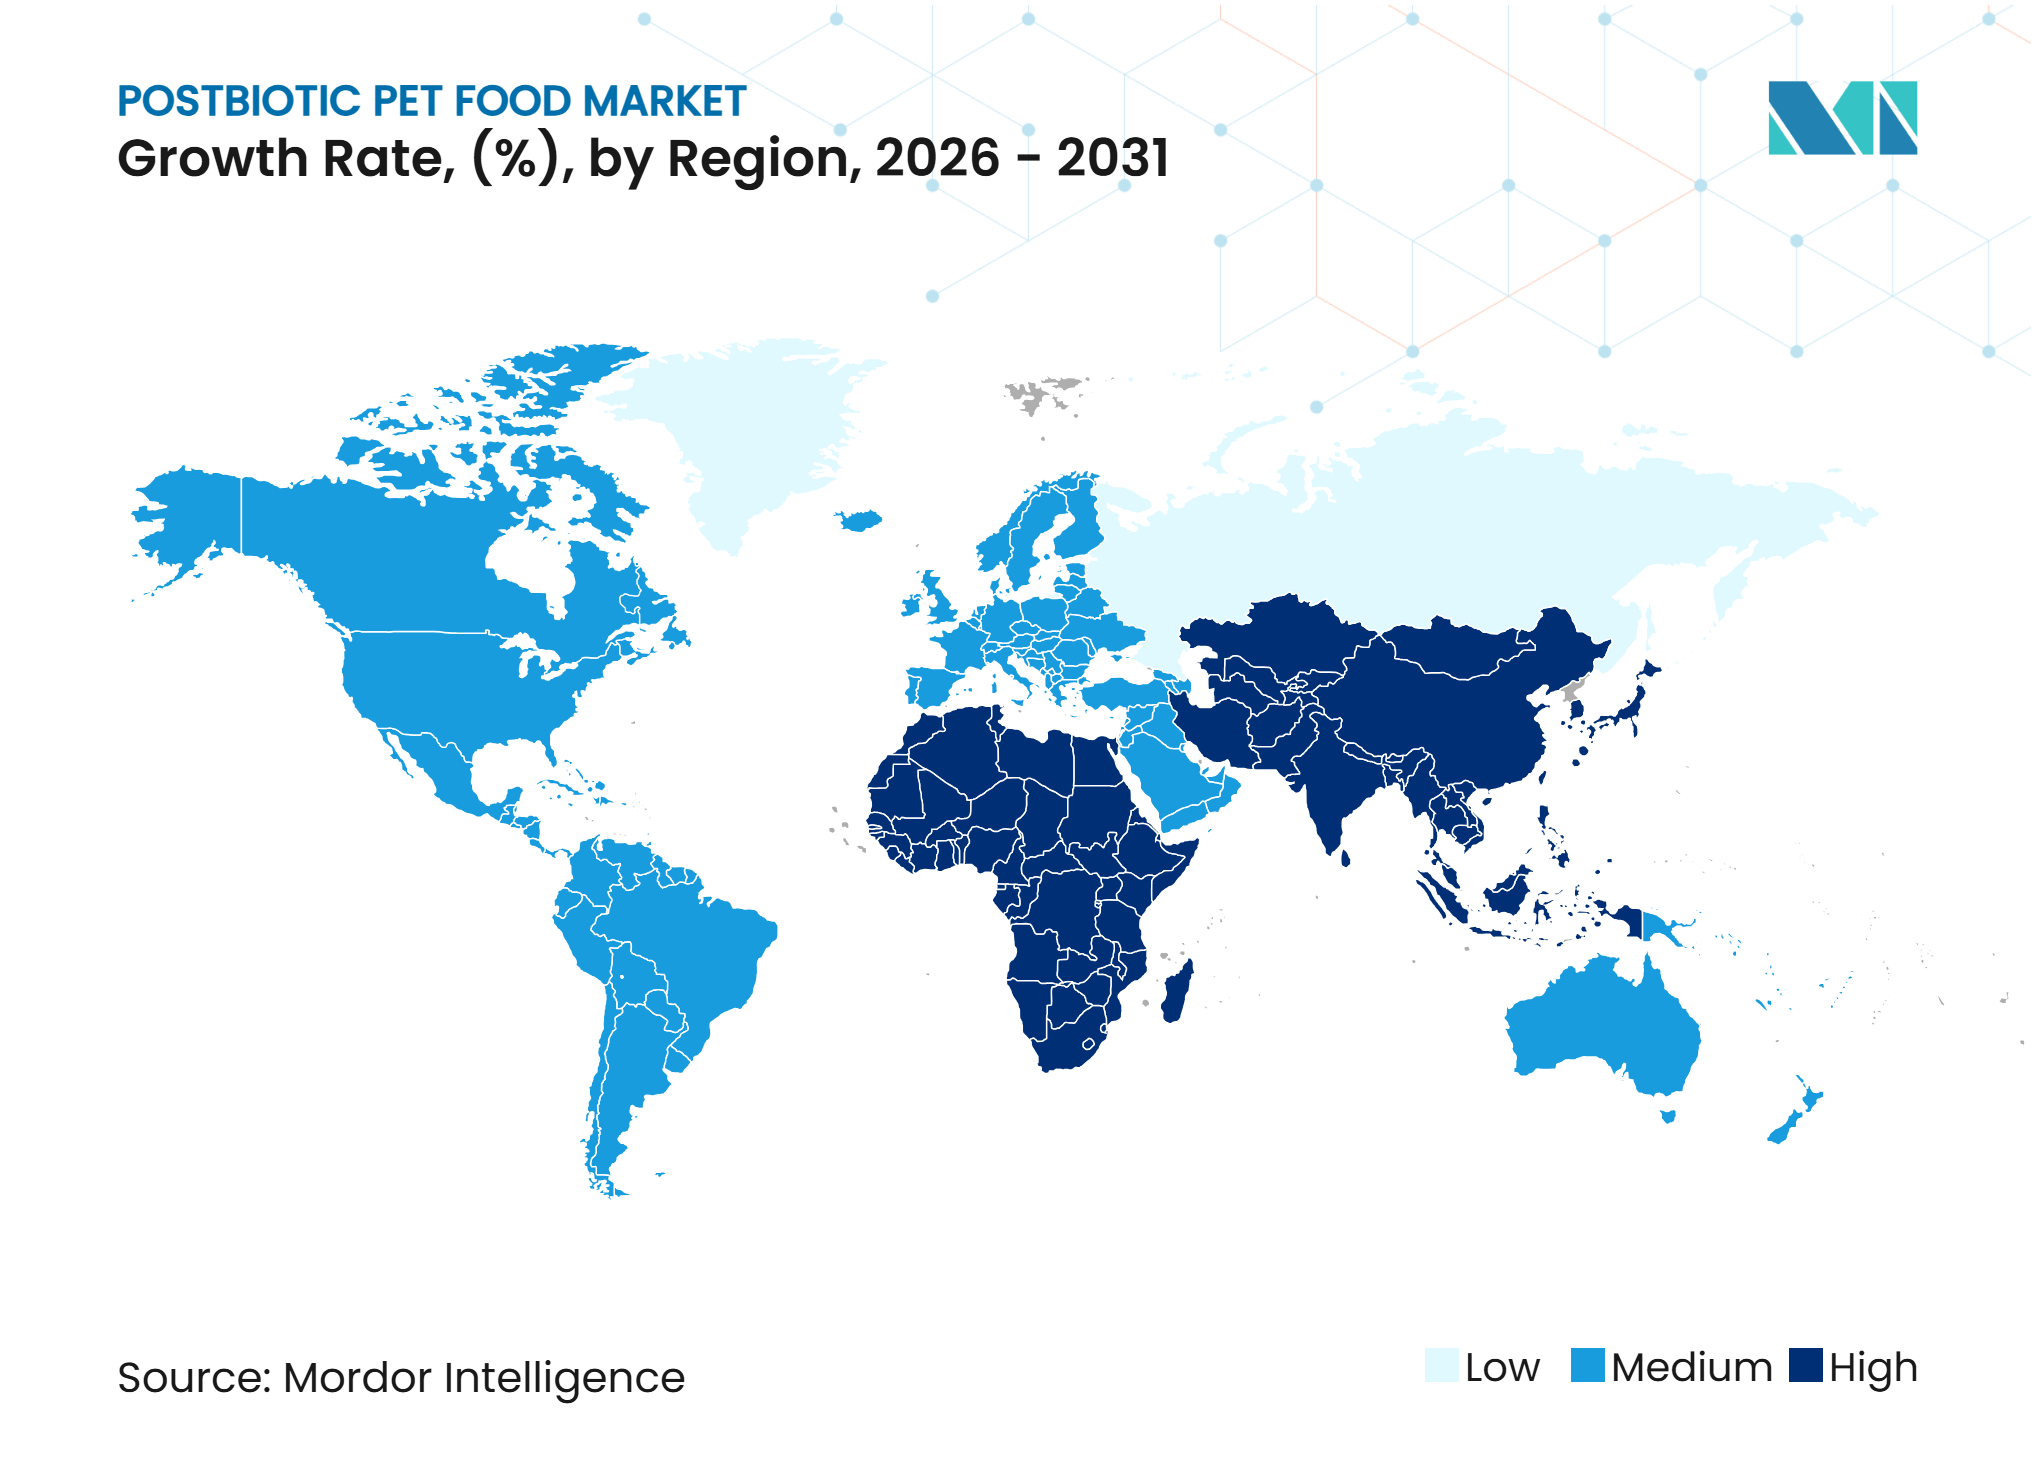
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aliments pour Animaux de Compagnie Postbiotiques par Mordor Intelligence
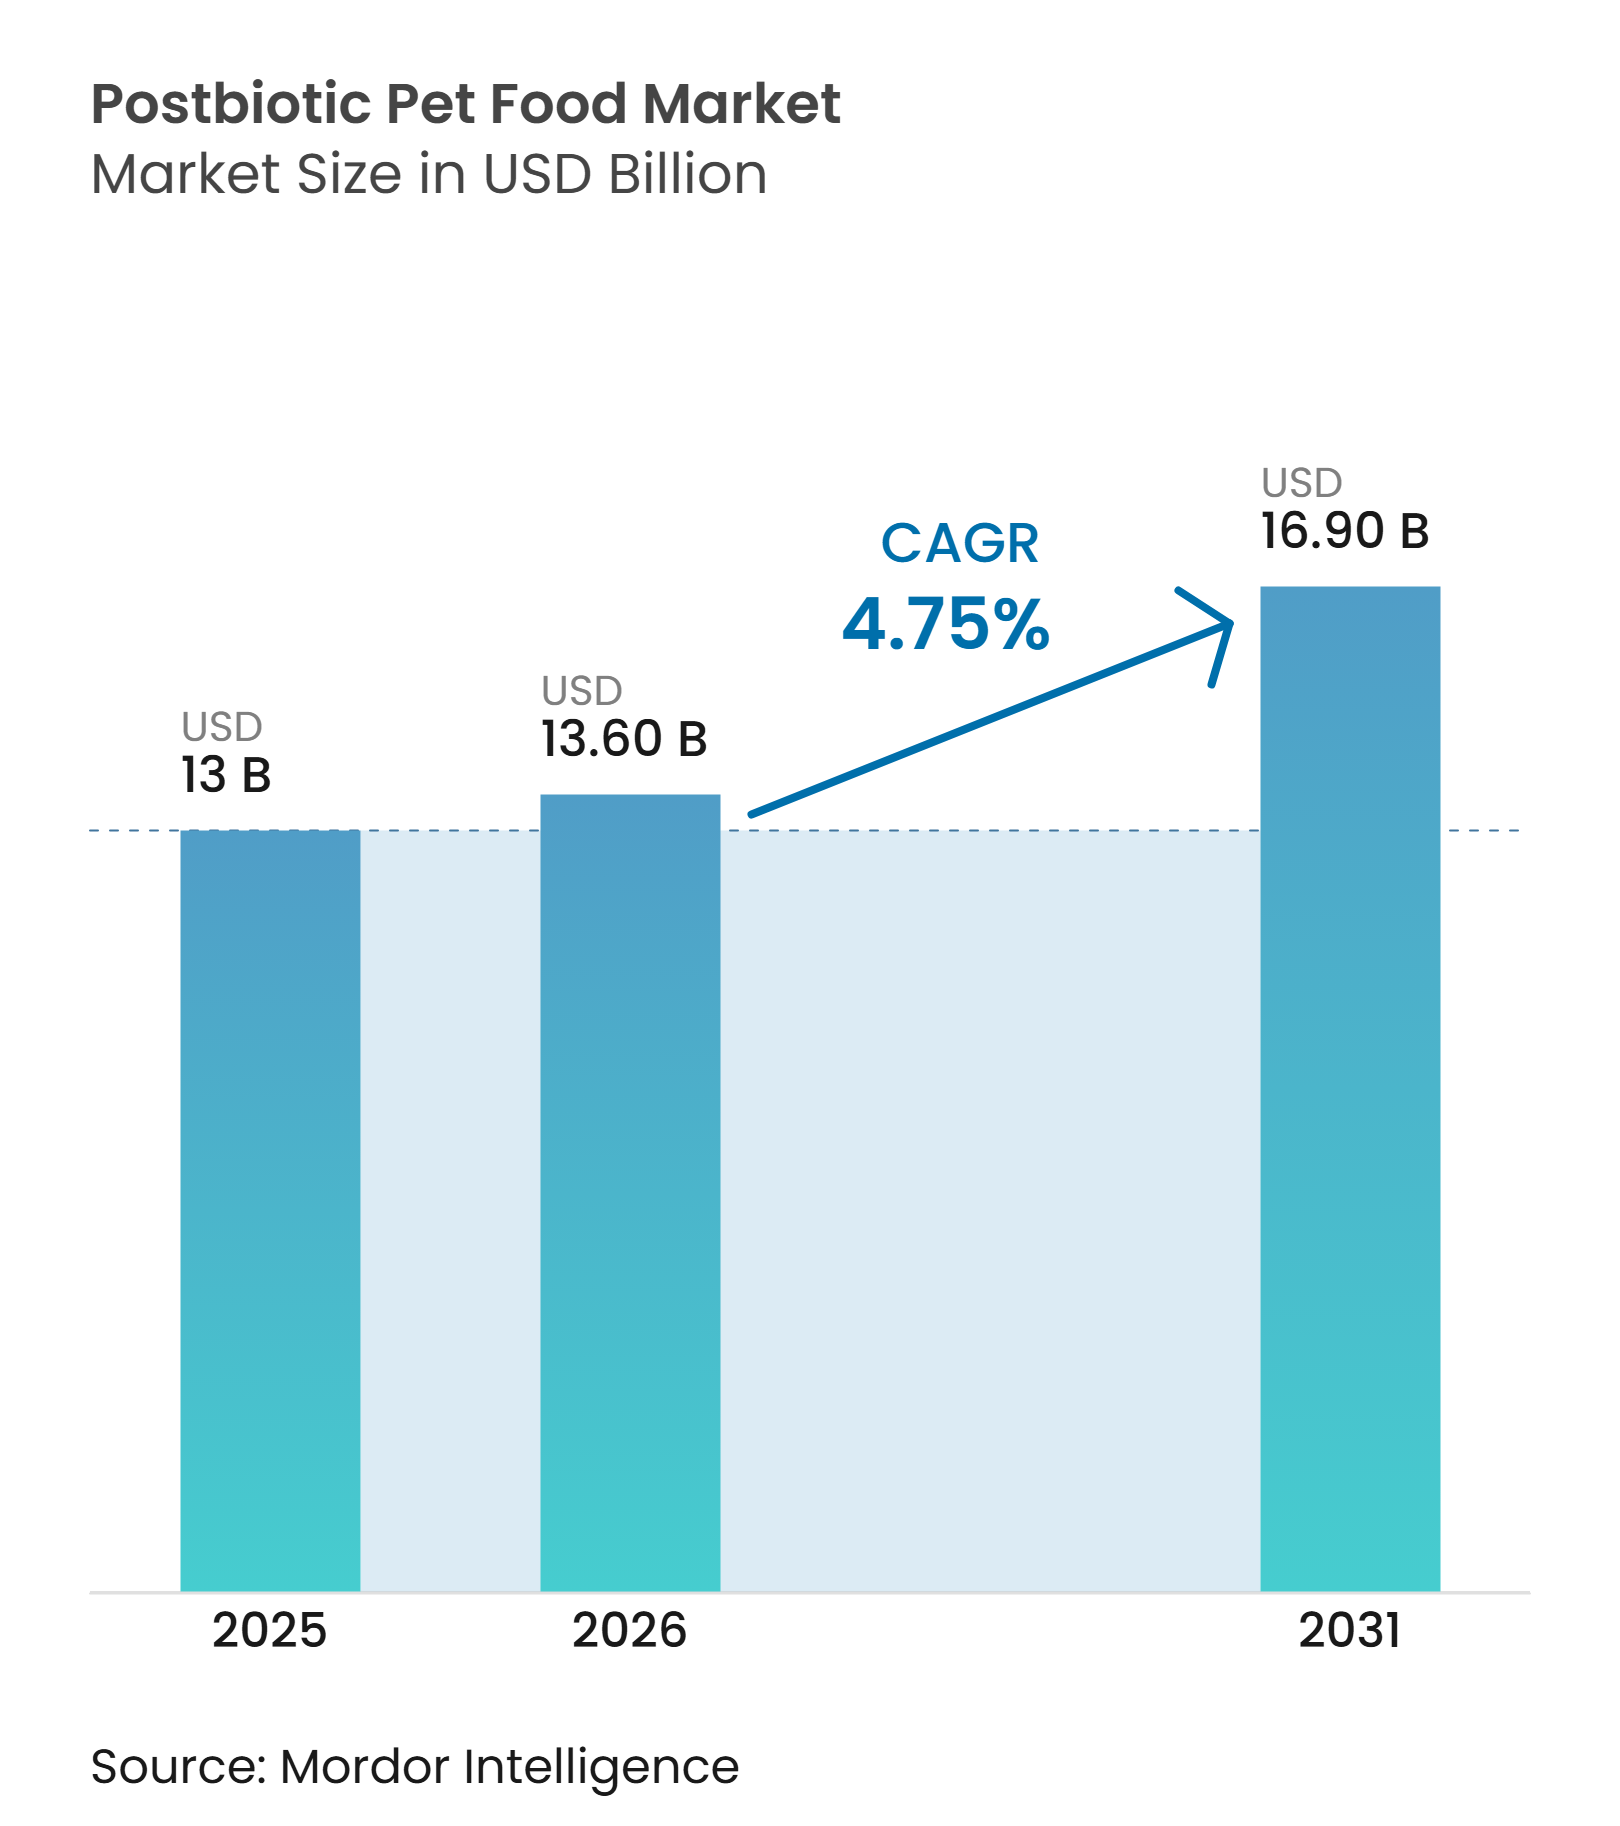
La taille du marché des aliments pour animaux de compagnie postbiotiques devrait atteindre 13,0 milliards USD en 2025, 13,6 milliards USD en 2026, et 16,9 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,75 % durant 2026-2031. La montée en gamme soutenue dans la nutrition canine et féline, l'essor de l'adoption du commerce électronique et l'évolution réglementaire en faveur des microbes non viables positionnent cette catégorie pour une croissance durable à un chiffre moyen. Les fournisseurs d'ingrédients mettent l'accent sur les métabolites microbiens thermostables qui résistent aux températures d'extrusion de 90 à 200 °C, éliminant les contraintes de chaîne du froid qui limitaient les allégations probiotiques antérieures. L'Amérique du Nord stimule les revenus à court terme grâce aux régimes vétérinaires sur ordonnance et aux services d'abonnement, tandis que l'Asie-Pacifique propulse les volumes avec une croissance rapide de la possession d'animaux de compagnie en Chine, au Japon et en Inde. L'intensité concurrentielle s'accroît à mesure que les startups de fermentation de précision courtisent les propriétaires de marques régionales en quête de différenciation sans dépenses en capital excessives. La clarté législative de la Food and Drug Administration des États-Unis et de l'Union européenne accélère les cycles de lancement, raccourcissant les approbations d'ingrédients jusqu'à un an et incitant les marques multinationales à renouveler leurs portefeuilles avec des références postbiotiques.
Principaux Enseignements du Rapport
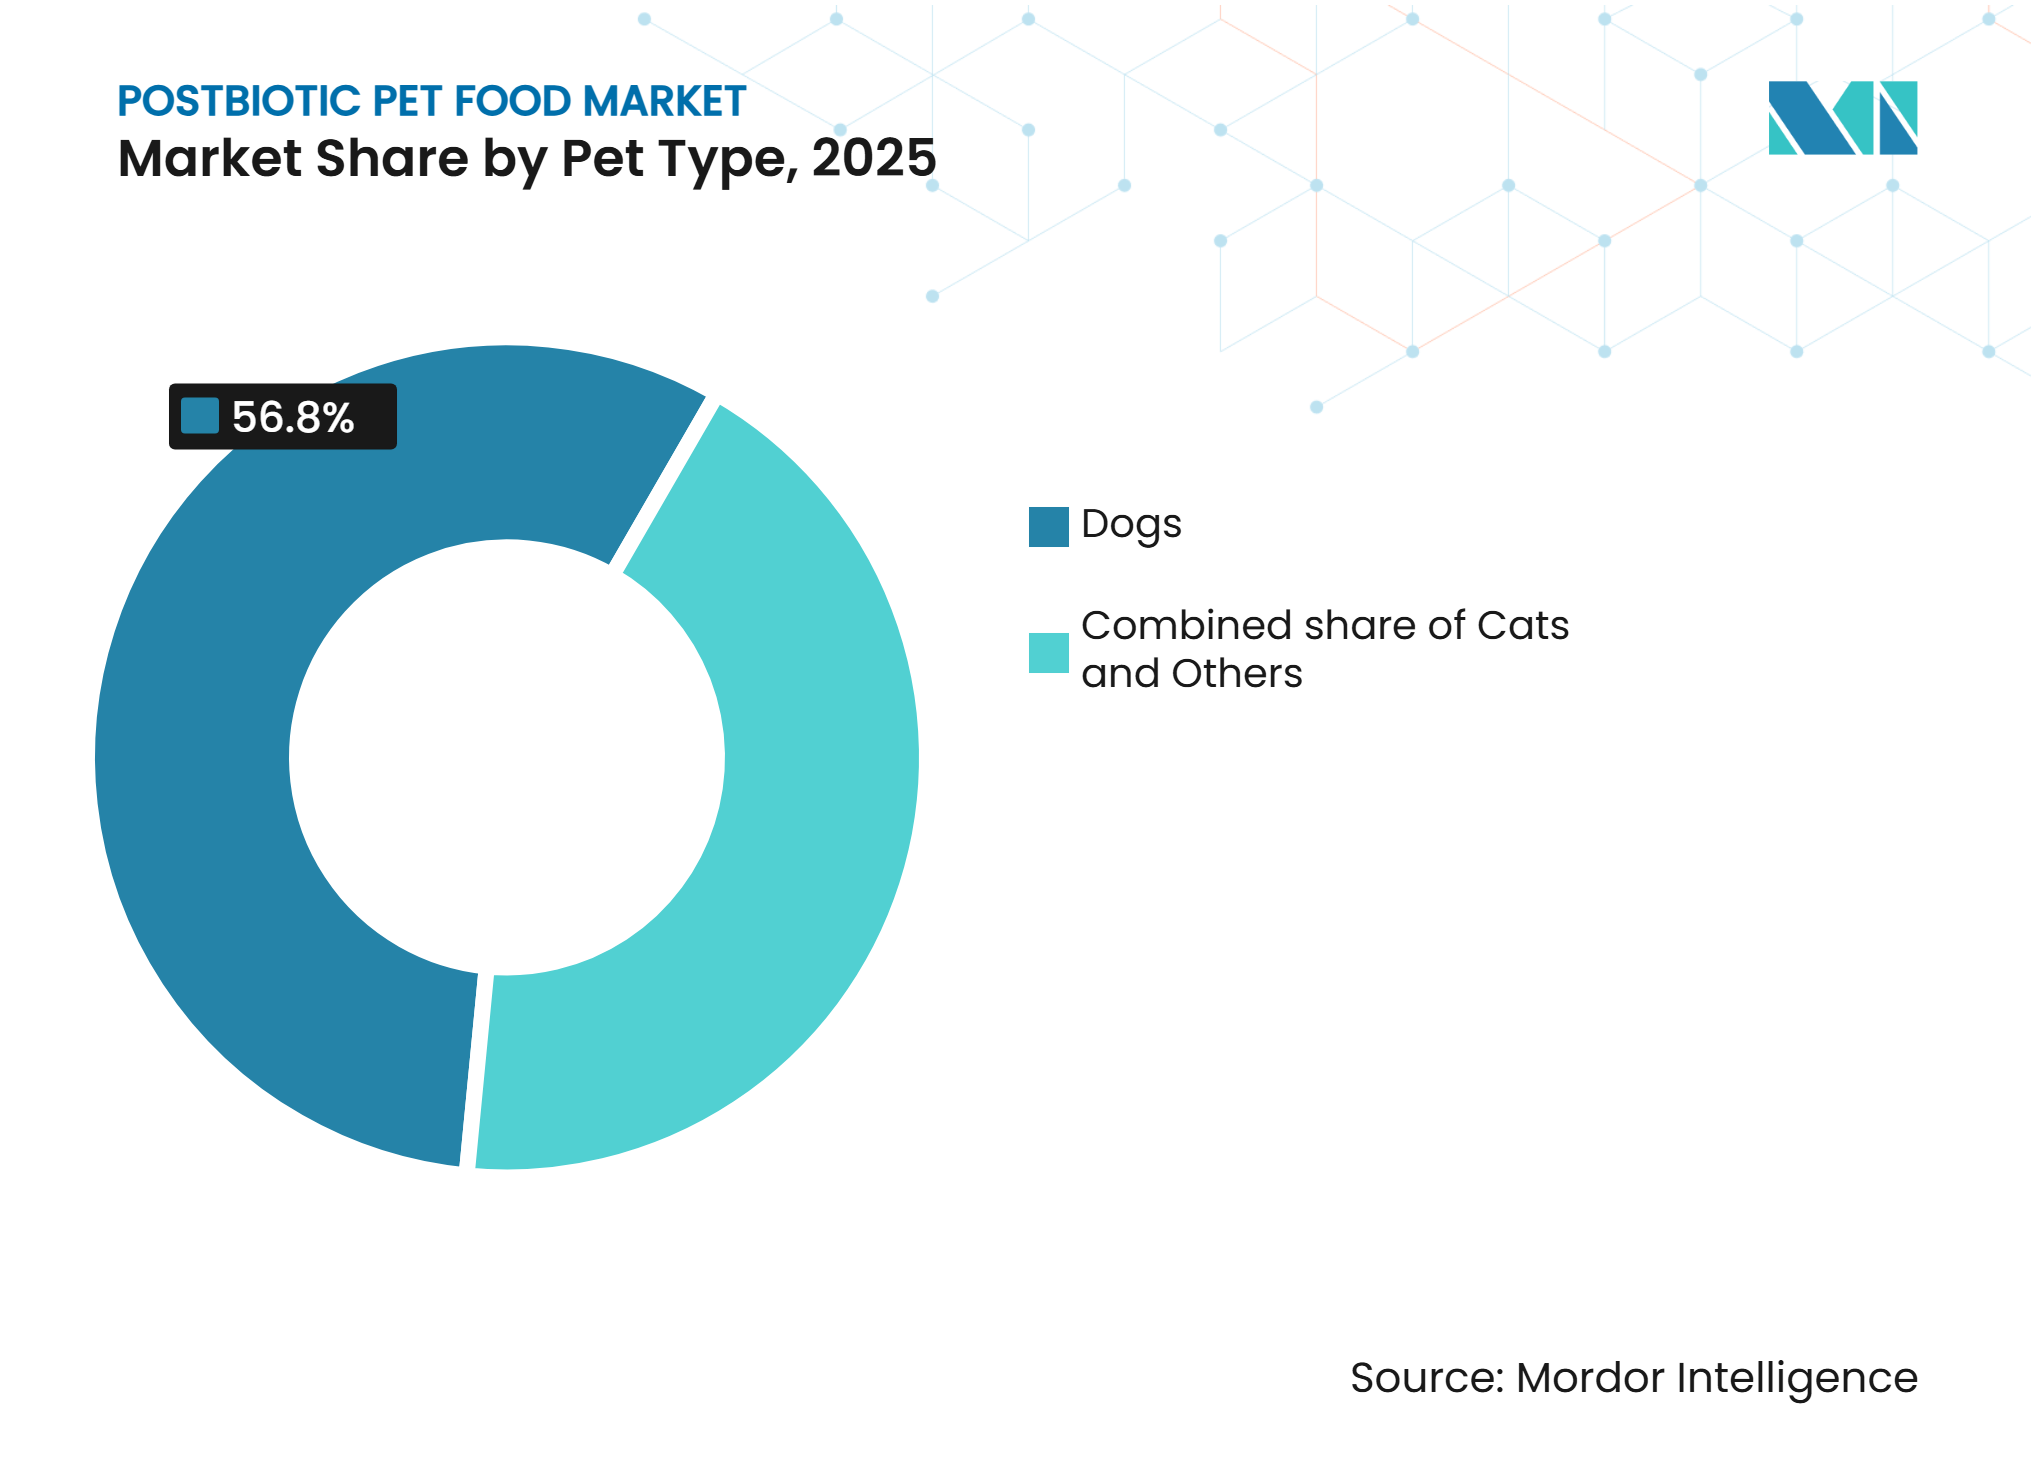
- Par type d'animal de compagnie, les chiens représentaient la plus grande part, soit 56,8 % de la part du marché des aliments pour animaux de compagnie postbiotiques en 2025, tandis que les chats devraient être les plus rapides, enregistrant un CAGR de 9,4 % durant 2026-2031.
- Par forme, les croquettes sèches sont restées le format le plus important à 45 % de la taille du marché des aliments pour animaux de compagnie postbiotiques en 2025, tandis que les compléments liquides et en poudre devraient être les plus rapides, progressant à un CAGR de 12,4 % durant 2026-2031.
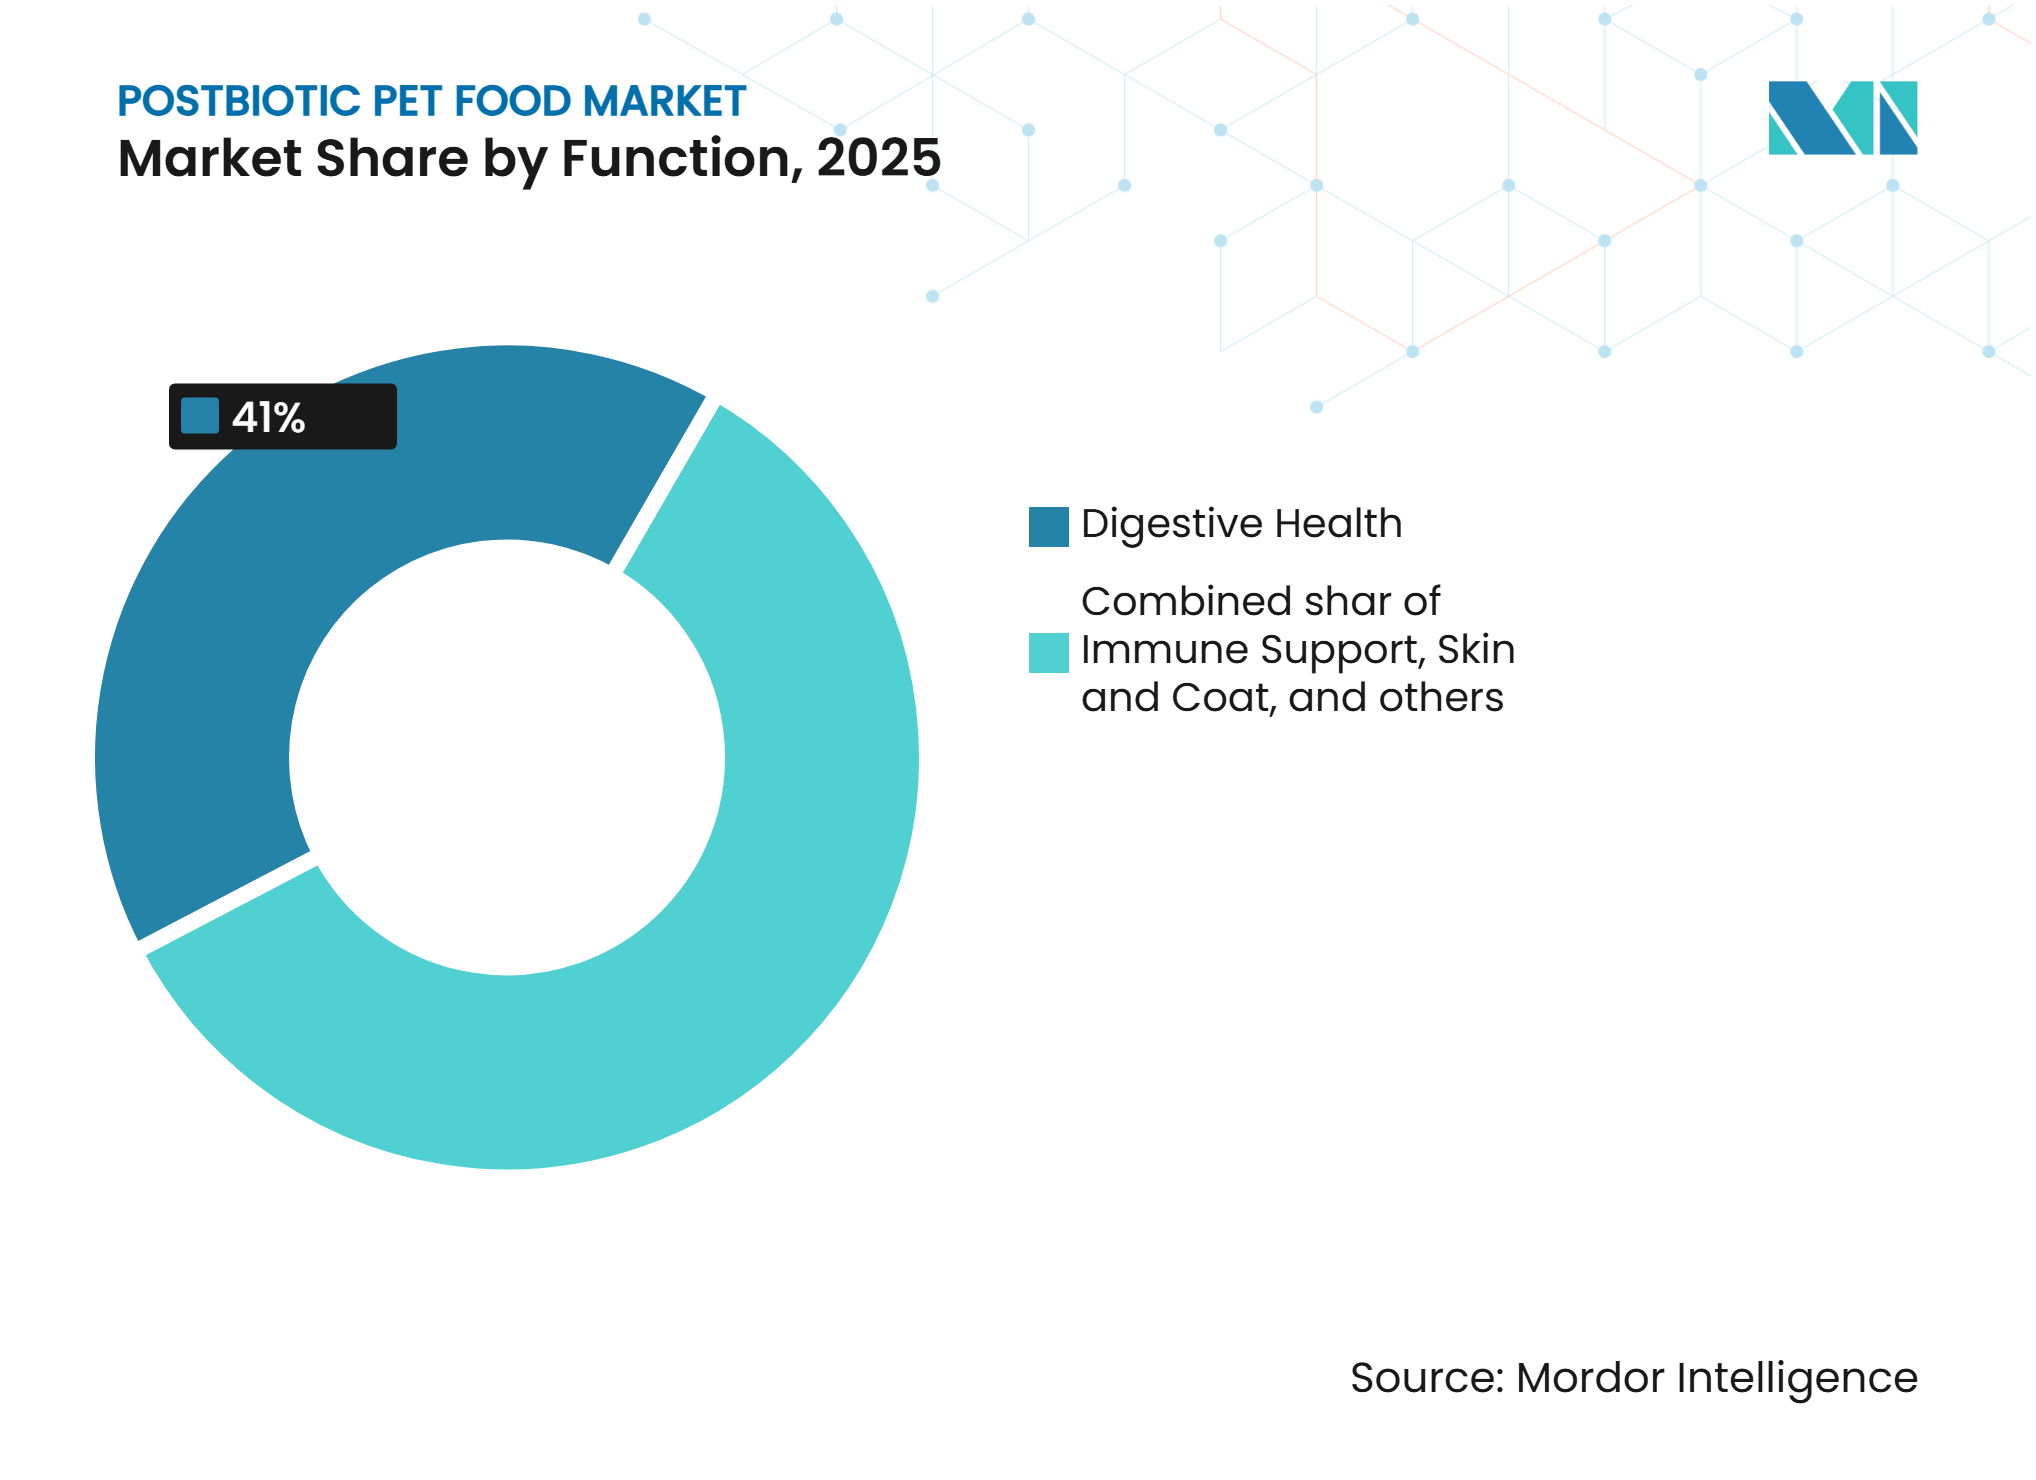
- Par fonction, les produits de santé digestive représentaient la plus grande part de 41 % du marché des aliments pour animaux de compagnie postbiotiques en 2025, tandis que le soutien immunitaire est le segment à la croissance la plus rapide, avec un CAGR de 11,8 % sur 2026-2031.
- Par canal de distribution, les animaleries spécialisées sont restées le segment le plus important, représentant 35 % de la part du marché des aliments pour animaux de compagnie postbiotiques en 2025, tandis que les canaux en ligne devraient être le segment à la croissance la plus rapide à un CAGR de 12,4 % jusqu'en 2026-2031.
- Par géographie, l'Amérique du Nord représentait une part dominante de 34 % en 2025, tandis que l'Asie-Pacifique s'accélère à un CAGR de 7,8 % jusqu'en 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Montée en gamme des régimes alimentaires pour animaux de compagnie et demande de fonctionnalité axée sur la santé digestive | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Avantage thermostable des postbiotiques dans l'extrusion de croquettes à haute température | +0.9% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des recommandations vétérinaires et des preuves issues d'essais cliniques | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des modèles d'abonnement pour les aliments fonctionnels pour animaux de compagnie | +0.7% | Mondial, plus prononcé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Services de nutrition du microbiome personnalisés par l'IA pour les animaux de compagnie | +0.4% | Amérique du Nord, Europe occidentale et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Évolutions réglementaires favorisant les microbes non viables par rapport aux promoteurs de croissance antibiotiques | +0.6% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée en Gamme des Régimes Alimentaires pour Animaux de Compagnie et Demande de Fonctionnalité axée sur la Santé Digestive
Les propriétaires continuent d'améliorer leurs routines d'alimentation quotidiennes, allouant des budgets plus élevés à la nutrition fonctionnelle avec des résultats cliniquement validés. Les références de santé digestive représentaient une part des revenus fonctionnels en 2025, mais les marques réorientent leurs recherches vers les bénéfices immunitaires et métaboliques à mesure que les allégations probiotiques approchent la saturation. Les postbiotiques offrent une bioactivité constante tout au long de la durée de conservation, car l'inactivation thermique stabilise les acides gras à chaîne courte et les polysaccharides de la paroi cellulaire. Une étude canine évaluée par des pairs en 2025 a confirmé que le Bifidobacterium animalis BB-12 traité thermiquement stimulait la flore intestinale bénéfique sans réfrigération. Les croquettes sèches premium contenant des fermentats de levure commandent des primes de prix, permettant aux fabricants d'absorber les coûts de fermentation tout en répondant à la demande des consommateurs pour des ingrédients scientifiquement validés. Cette dynamique est la plus forte aux États-Unis, où les régimes gastro-intestinaux sur ordonnance spécifient désormais les métabolites postbiotiques sur l'emballage.
Avantage Thermostable des Postbiotiques dans l'Extrusion de Croquettes à Haute Température
L'extrusion soumet les aliments pour animaux de compagnie à des charges thermiques cumulatives qui détruisent de nombreux probiotiques vivants. Les métabolites postbiotiques restent structurellement intacts à 90-200 °C, permettant une fortification en cours de processus. L'ingrédient TruPet de Cargill, récompensé aux Fi Europe Innovation Awards 2024, illustre cette résilience et élimine le besoin de lignes de post-enrobage coûteuses. Les fabricants déployant une biomasse thermostable peuvent réduire les dépenses en capital par rapport à l'installation de systèmes d'inclusion liquide. L'avantage opérationnel résonne en Asie-Pacifique, où les croquettes sèches contribuent aux ventes d'aliments pour animaux de compagnie et où l'efficacité des coûts est essentielle pour les marques locales.
Augmentation des Recommandations Vétérinaires et des Preuves Issues d'Essais Cliniques
Les vétérinaires restent des influenceurs importants dans l'adoption de la nutrition fonctionnelle pour animaux de compagnie, car ils sont des conseillers de confiance pour les interventions diététiques fondées sur des preuves. Un récent essai clinique publié dans Animals a révélé que la supplémentation avec du Bifidobacterium animalis subsp. Lactis CECT 8145 traité thermiquement améliorait plusieurs marqueurs de santé métabolique chez les chiens, notamment la régulation de la glycémie postprandiale et la digestibilité des graisses, soutenant la base de preuves croissante pour les postbiotiques. À mesure que les preuves cliniques s'accumulent, les recommandations vétérinaires devraient jouer un rôle important dans l'augmentation de la sensibilisation et de l'adoption des ingrédients postbiotiques dans la nutrition des animaux de compagnie.
Évolutions Réglementaires Favorisant les Microbes Non Viables par Rapport aux Promoteurs de Croissance Antibiotiques
La clarté législative abaisse les barrières à l'entrée sur le marché. La Food and Drug Administration des États-Unis a publié un Guide pour l'Industrie en 2024, permettant aux produits de fermentation définis par l'Association of American Feed Control Officials d'entrer dans les aliments pour animaux de compagnie sans longues pétitions d'additifs alimentaires[1]. Des projets de loi parallèles introduits en 2025, le PURR Act et l'Innovative FEED Act, formaliseraient une voie de consultation préalable à la mise sur le marché couvrant explicitement les postbiotiques. En Europe, le Règlement 2019/6 a limité l'utilisation préventive des antibiotiques dans l'élevage depuis 2022, orientant l'attention vers les modulateurs intestinaux postbiotiques[2]. Ces cadres réduisent les délais d'approbation jusqu'à 12 mois et favorisent les entreprises disposant d'équipes expérimentées en affaires réglementaires.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Faible sensibilisation des consommateurs aux probiotiques et aux prébiotiques | –0.6% | Mondial, plus aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés de fermentation et de traitement en aval pour les métabolites purifiés | –0.5% | Mondial, contraignant les fournisseurs plus petits | Moyen terme (2-4 ans) |
| Absence de normes mondiales harmonisées d'étiquetage pour les postbiotiques | –0.3% | Mondial | Moyen terme (2-4 ans) |
| Dépendance de la chaîne d'approvisionnement vis-à-vis des levures spécialisées et des substrats bactériens | –0.4% | Mondial, concentré en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible Sensibilisation des Consommateurs aux Probiotiques et aux Prébiotiques
L'enquête Nutritional Outlook de 2024 a révélé que seulement un propriétaire d'animal de compagnie américain sur trois reconnaît le terme postbiotique
, malgré une large ouverture aux ingrédients scientifiquement validés. La faible sensibilisation ralentit la rotation en rayon et oblige les marques à détourner des budgets vers des campagnes d'éducation qui diluent la rentabilité à court terme. Les marchés émergents font face à une courbe encore plus raide, car l'accès vétérinaire est limité et la culture numérique autour de la nutrition des animaux de compagnie reste naissante. À mesure que les données cliniques s'accumulent et que les étiquettes se modernisent, l'effet suppressif devrait s'estomper, mais il réduira le marché des aliments pour animaux de compagnie postbiotiques à court terme.
Coûts Élevés de Fermentation et de Traitement en Aval pour les Métabolites Purifiés
Le coût médian de production postbiotique est de 4,3 USD par kg, principalement dû aux matières premières en glucose et en azote, qui représentent plus de la moitié des dépenses totales[3]. Les fluctuations des prix des matières premières et l'investissement en capital requis pour les installations de fermentation à l'échelle commerciale peuvent mettre à l'épreuve les fabricants plus petits et faire monter les prix des ingrédients. Les améliorations continues de la productivité des souches, de l'efficacité de la fermentation et de l'optimisation des procédés devraient réduire les coûts de production au fil du temps, soutenant une adoption plus large au-delà des formulations d'aliments pour animaux de compagnie premium et super-premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Animal de Compagnie :
Les Chiens Restent la Plus Grande Ancre de Revenus, les Chats Affichent la Croissance la Plus RapideLes chiens représentaient 56,8 % de la part du marché des aliments pour animaux de compagnie postbiotiques en 2025, reflétant des volumes d'alimentation quotidiens plus élevés et une validation vétérinaire étendue. Les chats sont le segment à la croissance la plus rapide, projetés pour progresser à un CAGR de 9,4 % durant 2026-2031, car la possession croissante de félins en Asie-Pacifique et les régimes premium pour petits mammifères stimulent la demande incrémentale. Les développeurs de produits continuent de prioriser les formules canines, car les ingrédients postbiotiques compatibles avec l'extrusion s'alignent sur les formats populaires de croquettes sèches, mais les marques adaptent de plus en plus la palatabilité et la densité nutritionnelle pour les espèces plus petites. En conséquence, l'équilibre du portefeuille évolue vers des gammes multi-espèces qui capturent à la fois la stabilité du segment le plus important et l'élan du segment à la croissance la plus rapide.
Les essais cliniques en cours ciblant la santé métabolique féline devraient combler l'écart de preuves qui favorisait historiquement les chiens, soutenant ainsi une adoption plus large en pharmacie et en clinique vétérinaire pour les chats et les compagnons de niche. Les fournisseurs d'ingrédients testent déjà des technologies d'encapsulation et de masquage des arômes pour gérer les sensibilités gustatives des chats carnivores obligatoires et assurer une livraison uniforme des métabolites à de faibles taux d'inclusion. Les détaillants répondent en commercialisant des friandises et des mâcheries postbiotiques, les positionnant pour les foyers avec plusieurs animaux de compagnie, brouillant davantage les frontières entre espèces. Collectivement, ces innovations visent à maintenir le leadership dans le segment des chiens tout en accélérant la pénétration dans les autres types d'animaux de compagnie, remodelant la dynamique globale du marché par type d'animal de compagnie jusqu'en 2026-2031.



Par Forme :
Les Croquettes Sèches Dominent les Revenus, les Compléments Liquides et en Poudre Deviennent les Formats à la Croissance la Plus RapideLes croquettes sèches détenaient la plus grande part de 45 % de la taille du marché des aliments pour animaux de compagnie postbiotiques en 2025, ancrées par une extrusion rentable et une longue durée de conservation permettant d'incorporer des métabolites thermostables lors du traitement standard. En fort contraste, les compléments liquides et en poudre sont le segment à la croissance la plus rapide, prévus pour croître à un CAGR de 12,4 % durant 2026-2031, car les propriétaires recherchent des dosages flexibles et des formats axés sur la récompense. Les fabricants continuent de favoriser les croquettes, car les lignes de production établies minimisent les dépenses en capital, mais ils développent rapidement des installations en petits lots pour les liquides et les friandises molles afin de capter des revenus supplémentaires. Cette stratégie à double voie permet aux marques de défendre leur leadership dans le format le plus important tout en capitalisant sur les opportunités émergentes les plus rapides.
Les aliments humides pour animaux de compagnie, représentant environ un cinquième des revenus de 2025, occupent un terrain intermédiaire ; leur palatabilité plus élevée soutient des prix premium, mais les températures de stérilisation limitent la différenciation postbiotique distinctive par rapport aux croquettes. Les mâcheries et les mélanges pour repas gagnent du terrain parmi les adeptes de l'alimentation crue, bien que les volumes actuels restent modestes par rapport aux formats principaux. Les fournisseurs expérimentent la microencapsulation pour prolonger la stabilité des métabolites dans les environnements riches en humidité, ce qui pourrait améliorer la compétitivité des aliments humides au cours des cinq prochaines années. Collectivement, ces innovations remodèlent la dynamique des formats et diversifient la taille globale du marché des aliments pour animaux de compagnie postbiotiques au-delà de son noyau historique de croquettes.
Par Fonction :
La Santé Digestive Conserve la Plus Grande Part, le Soutien Immunitaire Émerge comme le Moteur de Croissance le Plus RapideLes formulations de santé digestive commandaient la plus grande part de 41 % du marché des aliments pour animaux de compagnie postbiotiques en 2025, soutenues par une validation clinique étendue et une forte familiarité des consommateurs avec les allégations axées sur l'intestin. Les produits de soutien immunitaire sont le segment à la croissance la plus rapide, projetés pour progresser à un CAGR de 11,8 % durant 2026-2031, car la recherche relie les métabolites microbiens inactivés par la chaleur à la modulation des cytokines et au bien-être général. Les marques continuent de prioriser les références de santé digestive pour leur vélocité de vente au détail éprouvée, mais développent agressivement leurs portefeuilles pour capter l'élan à la croissance la plus rapide dans l'immunité grâce à des mélanges multi-bénéfices associant des postbiotiques à des antioxydants et des oligo-éléments. Cette double emphase permet aux fabricants de défendre leur leadership dans la plus grande catégorie tout en exploitant le potentiel du moteur de croissance le plus rapide.
Les formules de gestion du poids et du métabolisme, qui représentaient environ 10 % des revenus de 2025, s'appuient sur des preuves issues d'essais de conditionnement corporel canin pour obtenir des recommandations vétérinaires et un espace en rayon supplémentaire. Les produits pour la peau et le pelage, revendiquant près de 15 % de part, ciblent l'axe intestin-peau avec des bêta-glucanes dérivés de levures et commencent à s'intersecteur avec les régimes de gestion des allergies. Les offres de soutien cognitif et pour les seniors restent de niche aujourd'hui, mais le vieillissement de la population animale en Amérique du Nord et en Europe occidentale les positionne pour une accélération régulière au-delà de 2028. Collectivement, ces niches secondaires diversifient le paysage fonctionnel et atténuent la dépendance à un seul bénéfice, renforçant la résilience globale de la taille du marché jusqu'en 2031.

Par Canal de Distribution :
Les Animaleries Spécialisées Mènent les Revenus, les Canaux en Ligne Affichent la Progression la Plus RapideLes animaleries spécialisées ont capturé la plus grande part de 35 % du marché des aliments pour animaux de compagnie postbiotiques en 2025, s'appuyant sur un personnel formé et des assortiments sélectionnés pour rassurer les acheteurs sur les allégations d'ingrédients fonctionnels. Les canaux en ligne, principalement portés par les services d'abonnement, sont le canal à la croissance la plus rapide et devraient se développer à un CAGR de 12,4 % durant 2026-2031, car la réorganisation automatisée et la personnalisation basée sur les données stimulent les achats répétés. Les marques maintiennent des relations étroites avec les chaînes de magasins physiques pour assurer une visibilité en tête de gondole, mais développent des plateformes logistiques directes aux consommateurs pour capitaliser sur l'élan numérique le plus rapide. Cette approche à double canal permet aux fabricants d'équilibrer la stabilité des volumes du plus grand réseau avec le potentiel de la voie de croissance la plus rapide.
Les supermarchés et hypermarchés représentaient une part modérée en 2025, bénéficiant d'un fort trafic piétonnier mais confrontés à une pression sur les marges qui limite l'espace en rayon pour les références postbiotiques premium. La crédibilité professionnelle des cliniques vétérinaires soutient des prix plus élevés, bien que leur portée géographique limitée contraigne les volumes absolus. Les modèles omnicanaux émergents, tels que les partenariats de click-and-collect entre cabinets vétérinaires et détaillants en ligne, commencent à brouiller les frontières entre canaux et pourraient redistribuer les parts de taille de marché après 2028. Les points de vente de proximité et les lieux de services pour animaux de compagnie restent de niche aujourd'hui, mais la croissance de la possession d'animaux de compagnie en milieu urbain pourrait progressivement accroître leur pertinence dans la composition globale de la distribution.
Analyse Géographique
L'Amérique du Nord a conservé la plus grande part de 34 % du marché des aliments pour animaux de compagnie postbiotiques en 2025, soutenue par des régimes vétérinaires premium, une forte pénétration des abonnements et des orientations claires de la Food and Drug Administration des États-Unis qui rationalisent les approbations d'ingrédients. Les grands fournisseurs d'ingrédients continuent de lancer des formulations compatibles avec l'extrusion qui s'alignent sur les préférences dominantes de la région pour les croquettes sèches, renforçant le leadership en volume. L'Asie-Pacifique est la géographie à la croissance la plus rapide, projetée pour croître à un CAGR de 7,8 % durant 2026-2031, car la possession croissante d'animaux de compagnie en Chine et en Inde, combinée à l'adoption rapide du commerce électronique, amplifie la demande. Les fabricants locaux accélèrent la capacité de fermentation sous contrat pour réduire la dépendance aux importations et capter l'élan régional le plus rapide.
L'Europe est un marché mature mais riche en opportunités, où le mandat de réduction des antibiotiques en vertu du Règlement 2019/6 et les récentes fusions parmi les fournisseurs d'ingrédients stimulent une adoption postbiotique régulière. L'Amérique du Sud affiche des gains progressifs à mesure que l'urbanisation et la hausse des revenus disponibles au Brésil et en Argentine augmentent les dépenses en nutrition premium, bien que les lacunes en matière d'accès vétérinaire tempèrent les volumes absolus. Le Moyen-Orient et l'Afrique restent plus petits aujourd'hui, mais l'humanisation des animaux de compagnie dans les États du Golfe et en Afrique du Sud favorise l'adoption précoce de friandises et de compléments fonctionnels. L'Australie et la Nouvelle-Zélande contribuent à une demande stable avec des cadres réglementaires reflétant étroitement les normes de l'Association of American Feed Control Officials, simplifiant les lancements transfrontaliers pour les marques multinationales.
Dans toutes les régions, l'alignement réglementaire autour des microbes non viables, l'expansion des preuves cliniques et la croissance de la logistique directe aux consommateurs élargissent l'accès à la nutrition postbiotique. Les fabricants exploitent l'analyse de données des canaux en ligne pour localiser les profils de saveurs et les formes de dosage, accélérant la pénétration au-delà des segments d'adopteurs précoces. À mesure que l'Asie-Pacifique développe son infrastructure de fermentation et que l'Amérique du Nord approfondit l'engagement par abonnement, la chaîne d'approvisionnement mondiale devrait optimiser les coûts et élargir l'approvisionnement en ingrédients. Ces dynamiques positionnent le marché pour une expansion soutenue jusqu'en 2031, chaque région apportant des forces complémentaires qui renforcent la croissance globale.
Paysage Concurrentiel
Concentration du Marché
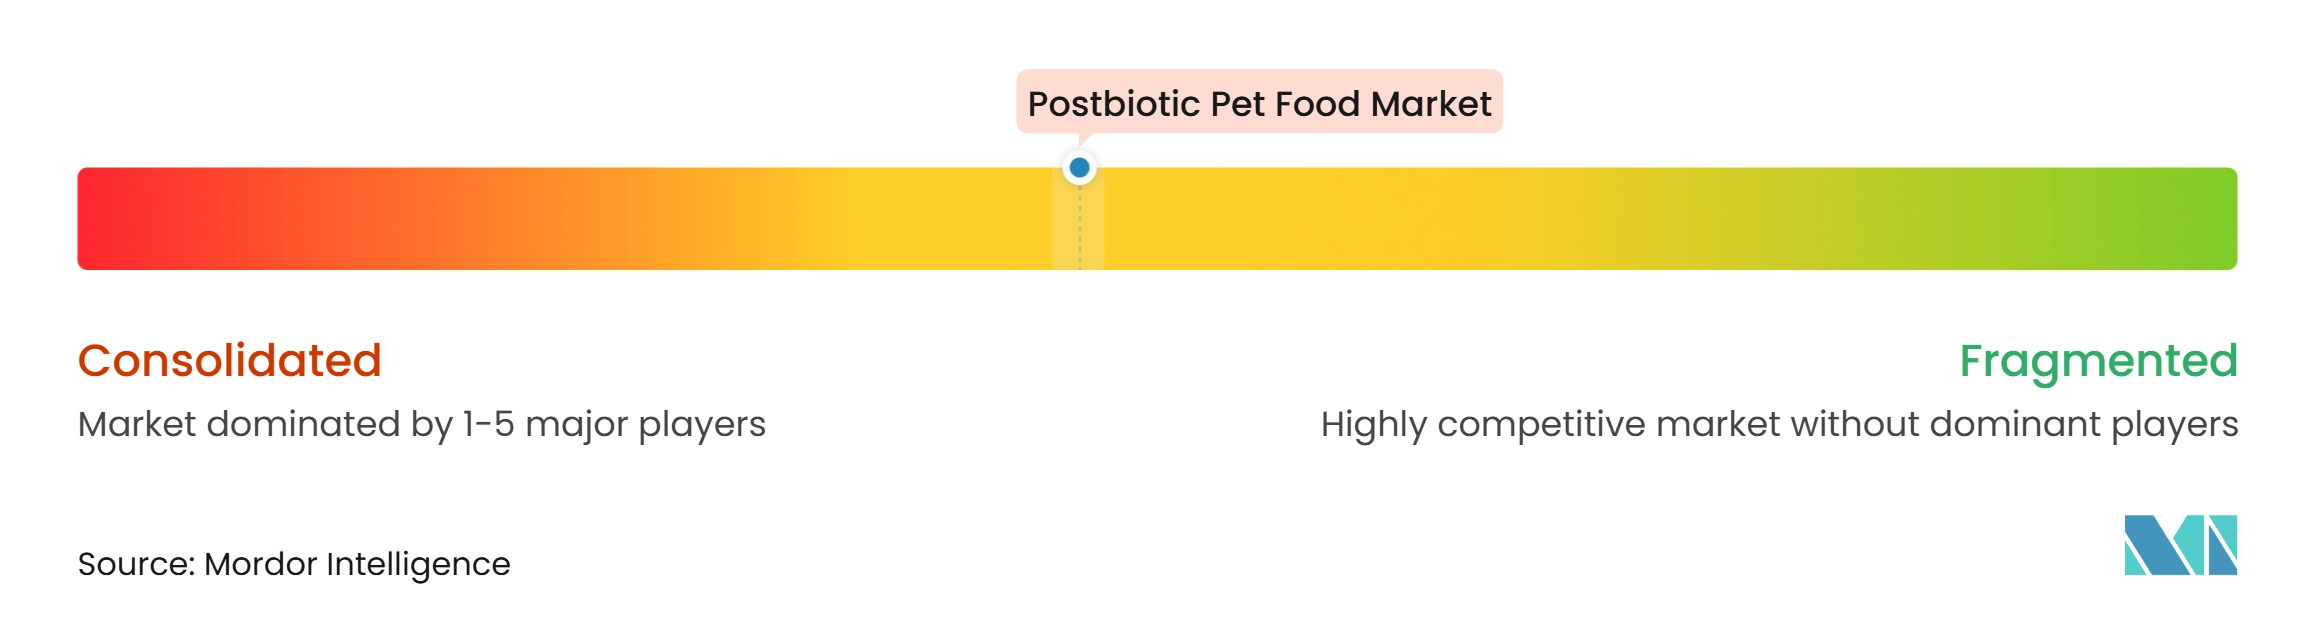
Les cinq principales entreprises contrôlaient conjointement les revenus mondiaux de 2025, soulignant un paysage modérément concentré. Nestlé Purina PetCare (Nestlé S.A.) combine la fermentation interne, l'extrusion et la distribution vétérinaire pour renouveler les références fonctionnelles dans des cycles annuels. Mars Petcare (Mars, Incorporated) associe les données mondiales des cliniques à des analyses avancées, permettant des déploiements rapides de formulations postbiotiques et un marketing ciblé. Ensemble, ces deux géants fixent les spécifications des ingrédients et négocient des contrats d'approvisionnement à long terme qui influencent les prix tout au long de la chaîne de valeur.
Cargill, Incorporated développe sa plateforme TruMune dans les divisions humaines et animales, améliorant l'utilisation de la fermentation et élargissant la portée des canaux. DSM-Firmenich AG a renforcé sa propriété intellectuelle en 2023 en acquérant Adare Biome pour 275 millions d'euros (300 millions USD), obtenant des méthodes d'inactivation brevetées qui découragent les imitateurs. Kerry Group plc se concentre sur le masquage des arômes et la microencapsulation, en partenariat avec des marques régionales pour adapter les postbiotiques à la palatabilité féline. Les spécialistes de niveau intermédiaire tels que Lallemand Inc. et Phileo by Lesaffre (Lesaffre et Compagnie) proposent des métabolites à base de levures qui permettent aux marques émergentes de se différencier sans engager de lourdes dépenses en capital.
Le financement stratégique élargit le pool d'ingrédients, illustré par Proteine Resources levant 9,5 millions d'euros (10,3 millions USD) en 2025 pour commercialiser des substrats à base d'insectes qui réduisent les coûts des intrants. L'automatisation dans le séchage par atomisation et les bioréacteurs continus réduit les charges d'exploitation jusqu'à 15 % et libère des liquidités pour la validation clinique. Les entreprises disposant d'équipes réglementaires expérimentées s'attendent à lancer de nouveaux métabolites 6 à 12 mois plus rapidement une fois que le PURR Act et l'Innovative FEED Act auront progressé, sécurisant ainsi les premiers espaces en rayon. Ces efforts combinés élargiront la disponibilité des produits, réduiront les coûts et accéléreront la croissance du marché jusqu'en 2031.
Leaders du Secteur des Aliments pour Animaux de Compagnie Postbiotiques
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Mars Petcare (Mars, Inc.)
-
Cargill, Inc.
-
dsm-firmenich AG
-
Kerry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments pour Animaux de Compagnie Postbiotiques Entreprises couvertes dans ce rapport
- Nestlé Purina PetCare (Nestlé S.A.)
- Mars Petcare (Mars, Incorporated)
- Cargill, Incorporated
- dsm-firmenich AG
- Kerry Group plc
- Lallemand Inc.
- Phileo by Lesaffre (Lesaffre et Compagnie)
- Protexin Limited (Archer-Daniels-Midland Company)
- Novonesis A/S (Novo Holdings A/S)
- Biorigin (Zilor Energia e Alimentos S/A)
- Evonik Industries AG
- BlueStar Adisseo Company (ChemChina)
- Kemin Industries, Inc.
- Land O’Lakes, Inc.
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
Développements industriels récents dans Marché des Aliments pour Animaux de Compagnie Postbiotiques
- Mars 2026 : ADM a élargi son portefeuille de postbiotiques PRIOME® en lançant PRIOME® Joint Health, un ingrédient de Lacticaseibacillus rhamnosus NCIMB 30446 traité thermiquement pour les animaux de compagnie. Étant donné que le postbiotique ne repose pas sur la viabilité microbienne vivante, ADM indique que sa fonctionnalité est maintenue tout au long de la fabrication et des tests de stabilité, permettant son incorporation dans des poudres, des friandises molles, des friandises cuites, des produits extrudés, des liquides, des croquettes sèches et des aliments humides sans affecter la palatabilité du produit.
- Juillet 2025 : Proteine Resources a obtenu 9,5 millions d'euros (10,3 millions USD) du Conseil européen de l'innovation pour commercialiser des substrats de fermentation à base d'insectes pouvant servir de milieux de croissance pour les ingrédients microbiens utilisés dans les aliments pour animaux de compagnie (y compris certaines plateformes postbiotiques).
- Janvier 2025 : Des législateurs américains ont déposé le PURR Act et l'Innovative FEED Act pour rationaliser les approbations de nouveaux ingrédients pour aliments pour animaux de compagnie et aliments pour animaux, y compris les produits fermentés et ciblant le microbiome similaires aux postbiotiques.
Portée du Rapport sur le Marché Mondial des Aliments pour Animaux de Compagnie Postbiotiques
Les aliments pour animaux de compagnie postbiotiques comprennent des micro-organismes inanimés, des métabolites fermentés et des composés fonctionnels tels que les acides gras à chaîne courte. Ces composants améliorent la santé intestinale, renforcent l'immunité et réduisent l'inflammation sans nécessiter de bactéries vivantes.
Le Rapport sur le Marché des Aliments pour Animaux de Compagnie Postbiotiques est segmenté par type d'animal de compagnie, notamment les chiens, les chats et les autres animaux de compagnie ; par forme, notamment les croquettes sèches, les aliments humides pour animaux de compagnie, les friandises et mâcheries, et les compléments liquides et en poudre ; par fonction, notamment la santé digestive, le soutien immunitaire, la santé de la peau et du pelage, et la gestion du poids et du métabolisme ; par canal de distribution, notamment le commerce en ligne, les animaleries spécialisées, les cliniques vétérinaires, et les supermarchés et hypermarchés ; et par géographie, notamment l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| Chiens |
| Chats |
| Autres Animaux de Compagnie |
| Croquettes Sèches |
| Aliments Humides pour Animaux de Compagnie |
| Friandises et Mâcheries |
| Compléments Liquides et en Poudre |
| Santé Digestive |
| Soutien Immunitaire |
| Santé de la Peau et du Pelage |
| Gestion du Poids et du Métabolisme |
| Canaux en Ligne |
| Animaleries Spécialisées |
| Cliniques Vétérinaires |
| Supermarchés et Hypermarchés |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type d'Animal de Compagnie | Chiens | |
| Chats | ||
| Autres Animaux de Compagnie | ||
| Par Forme | Croquettes Sèches | |
| Aliments Humides pour Animaux de Compagnie | ||
| Friandises et Mâcheries | ||
| Compléments Liquides et en Poudre | ||
| Par Fonction | Santé Digestive | |
| Soutien Immunitaire | ||
| Santé de la Peau et du Pelage | ||
| Gestion du Poids et du Métabolisme | ||
| Par Canal de Distribution | Canaux en Ligne | |
| Animaleries Spécialisées | ||
| Cliniques Vétérinaires | ||
| Supermarchés et Hypermarchés | ||
| Par Région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché des aliments pour animaux de compagnie postbiotiques d'ici 2031 ?
Mordor Intelligence projette que la taille du marché des aliments pour animaux de compagnie postbiotiques atteindra 16,9 milliards USD d'ici 2031, progressant à un CAGR de 4,75 % durant 2026-2031.
Quel type d'animal de compagnie génère les dépenses les plus élevées en nutrition postbiotique ?
Les chiens représentaient la plus grande part de 56,8 % de la taille du marché des aliments pour animaux de compagnie postbiotiques en 2025, portés par des volumes d'alimentation quotidiens plus élevés et une plus grande validation clinique.
Quelle est l'allégation fonctionnelle à la croissance la plus rapide dans les produits postbiotiques ?
Les formulations de soutien immunitaire devraient progresser au CAGR le plus rapide de 11,8 % de 2026 à 2031, à mesure que les marques diversifient leurs offres au-delà de la santé digestive.
Quel canal de vente connaît la croissance la plus rapide pour les aliments pour animaux de compagnie postbiotiques ?
Les canaux en ligne, notamment les modèles d'abonnement, progressent à un CAGR de 12,4 % jusqu'en 2026-2031, portés par la commodité et les recommandations personnalisées.
Comment la thermostabilité bénéficie-t-elle aux ingrédients postbiotiques ?
Les métabolites postbiotiques restent actifs après une extrusion à 90-200 °C, permettant la fortification des croquettes en cours de processus et réduisant les coûts de fabrication, comme le souligne la récompense TruPet de Cargill.
Quelle législation est prévue pour rationaliser les approbations postbiotiques aux États-Unis ?
Le PURR Act et l'Innovative FEED Act proposés, introduits en 2025, établiraient une voie de consultation préalable à la mise sur le marché et réduiraient les délais d'approbation pour les nouveaux ingrédients postbiotiques.