
容積型ガス圧縮機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
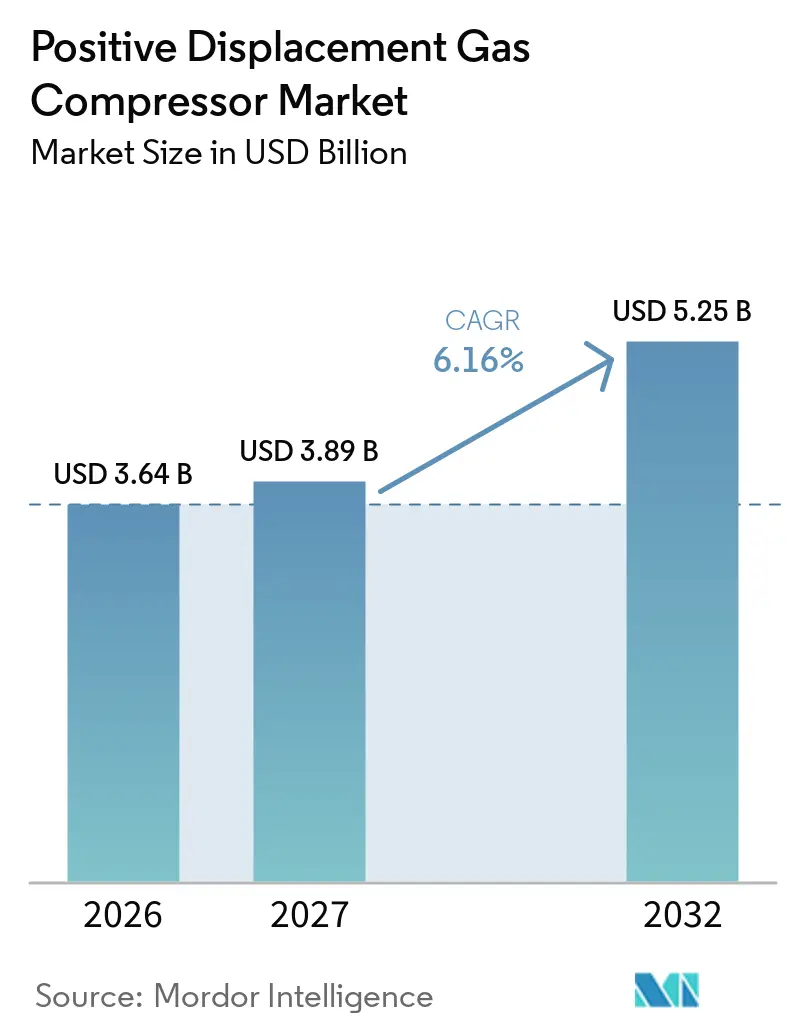
| 市場規模 (2027) | 3.89 十億米ドル |
| 市場規模 (2032) | 5.25 十億米ドル |
| 成長率 (2027 - 2032) | 6.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
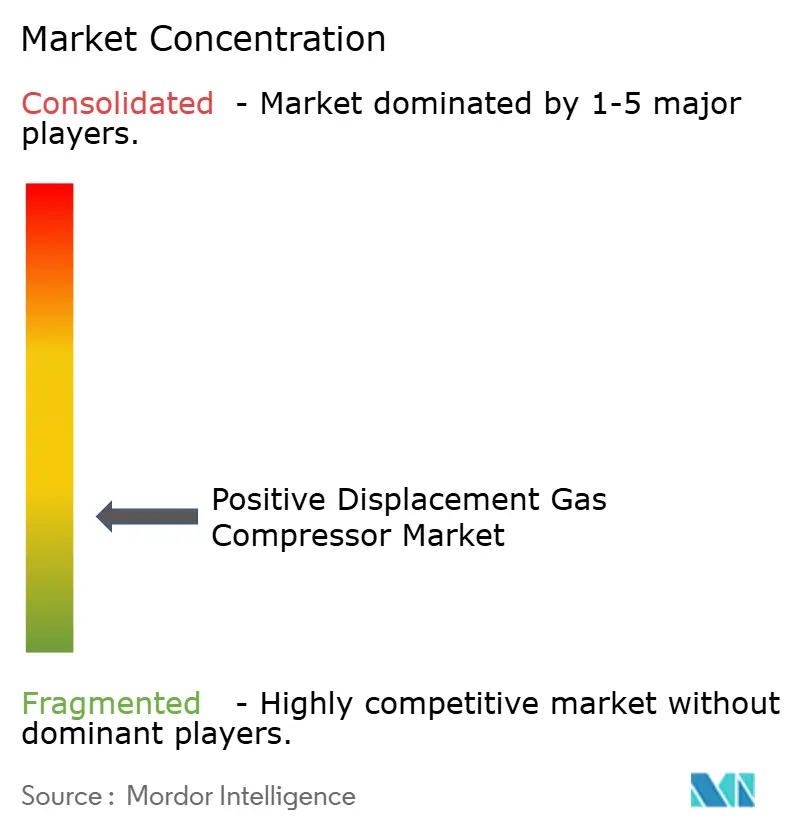
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる容積型ガス圧縮機市場分析
容積型ガス圧縮機市場規模は、2026年の3.64 ビリオン 米ドルおよび2027年の3.89 ビリオン 米ドルから、2032年までに5.25 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.16%のCAGRを記録すると予測されています。容積型ガス圧縮機市場は、天然ガス輸送、液化天然ガス(LNG)輸出能力、およびガス処理インフラへの投資によって支えられており、バリューチェーンの各段階でガスを移送・処理・調整するために圧縮が必要とされています。アジア太平洋における産業用ガス取り扱い需要は、一定のガス流量、規定された純度、および信頼性の高いサービスを必要とするプロセスおよび製造用途を中心に、設備受注の独立した供給源を加えています。水素、バイオメタン、およびその他の再生可能ガスプロジェクトは、特殊な圧縮システムを必要とするガス流の範囲を広げるとともに、オイルフリー構成、シール性能、およびより要求の厳しいガス組成に適した材料の必要性を高めています。老朽化した設置済み設備の更新も需要を支えており、オペレーターは既存施設での稼働を維持しながら、能力・信頼性・排出性能の向上を求めています。サプライヤーは、サービスカバレッジ、デジタルモニタリング、および高圧・オイルフリー用途に適した設備設計で対応しており、これにより容積型ガス圧縮機市場は新規建設プロジェクトと近代化工事の双方に関連性を持っています。
レポートの主要なポイント
- 圧縮機タイプ別では、往復動圧縮機が2026年の容積型ガス圧縮機市場シェアの46.4%を占め、ロータリースクリュー圧縮機は2032年までに6.8%のCAGRで成長すると予測されています。
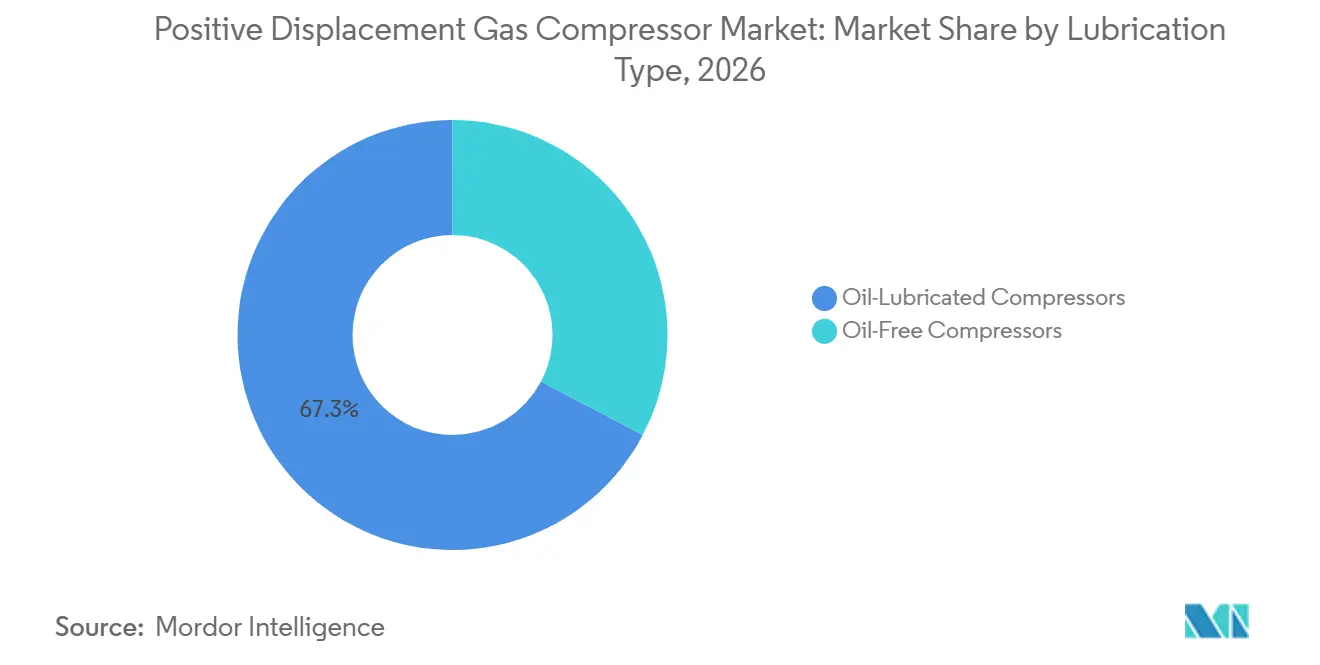
- 潤滑タイプ別では、オイル潤滑式圧縮機が2026年の容積型ガス圧縮機市場規模の67.3%を占め、オイルフリー圧縮機は2032年までに6.3%のCAGRで拡大すると予測されています。
- 出力定格別では、100~500 kWセグメントが2026年に32.6%のシェアを占め、1,000 kW超セグメントは2032年までに6.5%のCAGRで成長すると予測されています。
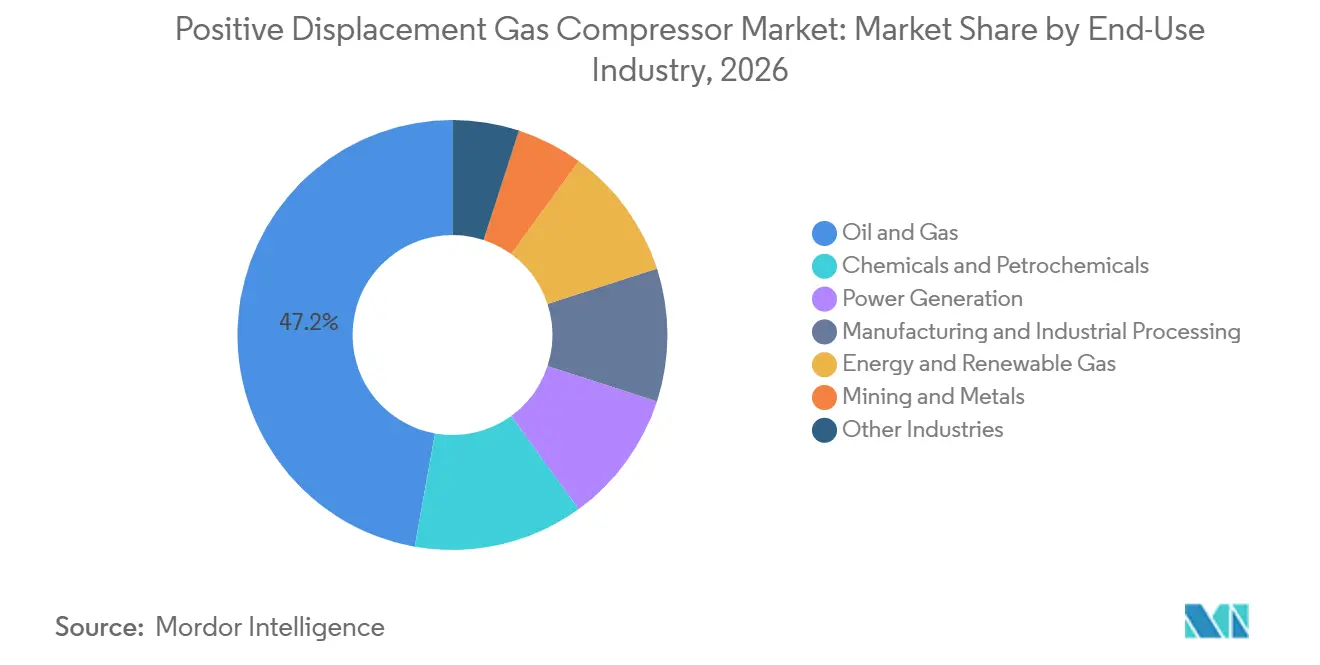
- 最終用途産業別では、石油・ガスが2026年の容積型ガス圧縮機市場シェアの47.2%を占め、エネルギーおよび再生可能ガスは2032年までに7.3%のCAGRで成長すると予測されています。
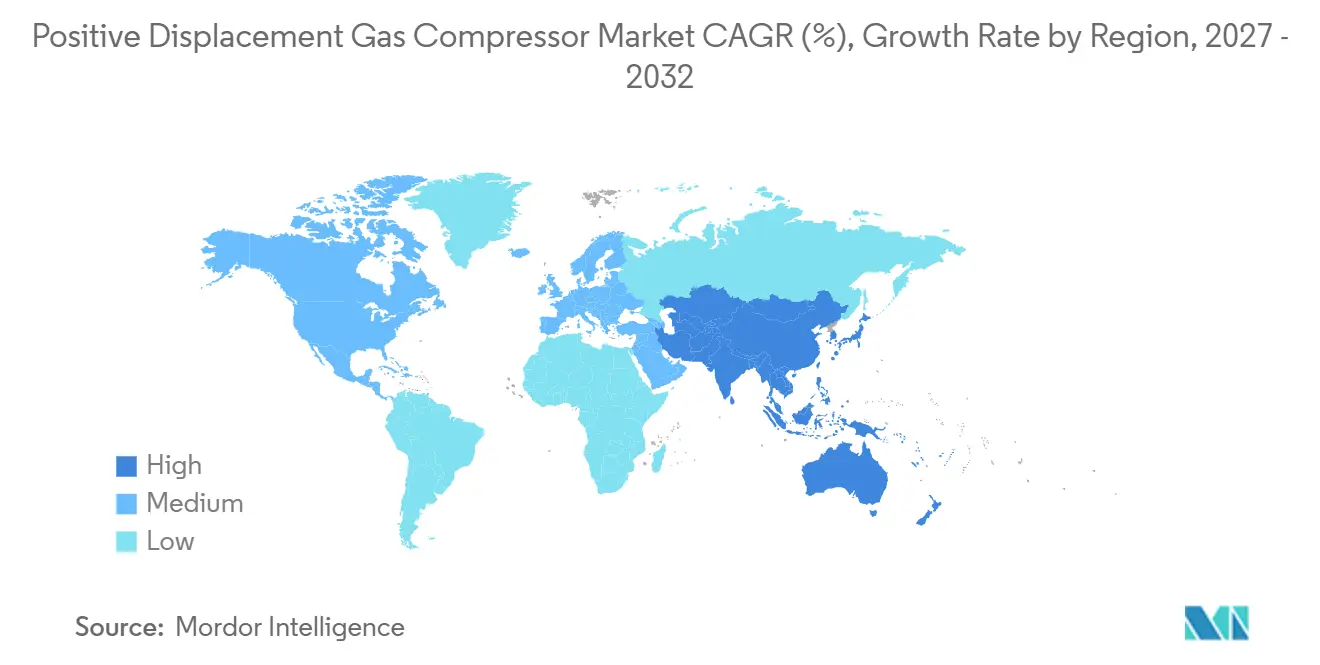
- 地域別では、アジア太平洋が2026年に31.6%のシェアを占め、2032年までに6.9%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス輸送、LNG、および処理インフラ | +2.0% | 北米、中東、アジア太平洋に集中するグローバル | 短期(2年以内) |
| アジア太平洋における産業オートメーションとガス取り扱い | +1.2% | アジア太平洋(南米への波及効果あり) | 中期(2~4年) |
| 水素、バイオガス、および再生可能ガス圧縮 | +0.8% | 欧州、北米、および初期段階のアジア太平洋 | 中期(2~4年) |
| エネルギー効率、可変速、およびオイルフリーへのアップグレード | +0.7% | 欧州・北米で先行するグローバル | 中期(2~4年) |
| 老朽化フリートの更新とブラウンフィールド近代化 | +0.6% | 北米、欧州、ロシア、中央アジア | 中期(2~4年) |
| デジタルモニタリング、予知保全、およびリモートサービス | +0.4% | 確立された産業拠点に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ガス輸送、LNG、および処理インフラの大
天然ガス輸送、LNG、および処理への投資は、容積型ガス圧縮機市場における需要の重要な供給源であり続けています。新規パイプライン、圧縮機ステーション、およびLNG関連施設は、集積・輸送・プロセス用途向けの設備を必要としています。米国は豊富な資源基盤を有しており、ポテンシャルガス委員会は2025年の評価において、将来の天然ガス総供給量として4,562兆立方フィートを報告しています。この資源基盤は、稼働中のステーションでの更新作業を含む、上流・中流・輸出関連の圧縮活動の長期的な見通しを支えています。データセンターの電力需要も、米国の複数の地域において発電用ガス供給への関心を集めています。その効果は、従来の石油・ガスインフラの重要性を変えることなく需要経路を追加するものであり、容積型ガス圧縮機市場全体にわたる受注を引き続き支えています。[1]
アジア太平洋における産業オートメーションとガス取り扱い需要
中国、インド、および東南アジアにおける製造業の拡大は、プロセスガスおよび圧縮ガス設備への需要を支えています。製薬、電子機器、および食品加工施設は、空気またはガスの純度が不可欠な場合にオイルフリーシステムを使用しています。インドの産業投資は、グローバルな設備サプライヤーによる現地製造も引き付けています。Hitachi Industrial Equipment Systemsは、2025年11月にグジャラート州ガンディーナガルの施設をオイルフラッドスクリューエアコンプレッサーの生産・販売のために開設しました。この施設は製造拠点を産業顧客およびサービス要件に近づけるとともに、販売および設備サポートのための現地基盤を構築しています。この需要の組み合わせにより、容積型ガス圧縮機市場はエネルギープロジェクトだけでなく製造投資にも関連性を持っています。[2]
高圧水素、バイオガス、および再生可能ガス圧縮
水素、バイオガス、および再生可能ガスは、従来の天然ガスサービスとは異なる要件を生み出しています。水素用途では、高圧に対応しガスの純度を保護できるオイルフリーで密閉性の高い設備が必要です。バイオガスの取り扱いにも、水分、二酸化炭素、および硫化水素に対応できる材料とシールシステムが必要です。これらの運転条件は、サプライヤーにとってアプリケーション設計、材料選定、およびコミッショニングサポートの重要性を高めています。また、分散したバイオメタンおよび水素サイトで信頼性高く稼働できる設備パッケージを優位にします。これらの用途により、容積型ガス圧縮機市場は拡大する再生可能ガスプロジェクト群にサービスを提供できます。
エネルギー効率、可変速、およびオイルフリーシステムへのアップグレード
効率要件が設置済みベース内の更新決定に影響を与えていす。米国連邦規則集第10編(CFR)§ 431.345のエネルギー保全基準は2025年1月10日に発効し、対象となるロータリー潤滑式圧縮機に対して最低等エントロピー効率要件を設定しました。この規則により、オペレーターは非準拠の固定速度機械を更新する明確な理由を得ました。可変速システムは、運転負荷が変動する場合に固定速度設備と比較してエネルギー使用量を削減できるため、プロセス条件が変化する施設に関連性があります。ブラウンフィールドプロジェクトでは、タービン駆動設備を電動モーター駆動システムに置き換えることも可能です。2025年に発表されたIEEE会議論文は、検討した用途において電動ドライブの効率が96%であるのに対し、タービン駆動トレインでは35%から45%であると報告しています。[3]
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資本・設置・ライフサイクルエネルギーコスト | -1.1% | 新興市場でより大きな影響を持つグローバル | 長期(4年以上) |
| 特殊合金、軸受、磁石の価格変動 | -0.5% | 南アフリカおよび東南アジアに供給リスクを持つグローバル | 中期(2~4年) |
| 熟練技術者および高圧コミッショニングの不足 | -0.4% | 北米、欧州、南米 | 中期(2~4年) |
| メタン漏洩、騒音、汚染コンプライアンスの複雑性 | -0.3% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本・設置・ライフサイクルエネルギーコスト
大型容積型圧縮機は、設備・設置・電力に多大な投資を必要とします。これは特に1,000 kW超の往復動パッケージや、設備がパイプライン・処理・液化投資全体の一要素となるグリーンフィールドインフラプロジェクトに当てはまります。圧縮機ステーションはパイプライン運営費の30%から40%を占める場合があり、エネルギーが主要なコスト要素となっています。電力価格の変動は、長寿命インフラの運営上の根拠に影響を与え、プロジェクト承認のタイミングに影響する可能性があります。グリッドの制約と資金調達条件により、南米、アフリカ、東南アジアの一部では高付加価値パッケージの正当化が困難になる場合があります。これらの市場のバイヤーは、生涯効率が低くても資本コストの低い構成を好む場合があります。
特殊合金、軸受、磁石の価格変動
圧縮機メーカーは、クランクシャフト、ピストンロッド、バルブシート、および高温軸受に精密合金を使用しています。材料価格の変動は、マージン、部品の入手可能性、および納期スケジュールに影響を与える可能性があります。この問題は、要求の厳しいプロセスガス仕様を満たす必要がある設備や、固定納期のプロジェクトにとって最も重大です。中小メーカーは、自社調達や先物購入によってこのリスクを管理する余地が少なくなっています。非重要部品に代替材料を使用せざるを得ない場合があり、これが長期的な設備の信頼性に影響する可能性があります。したがって、顧客がより特殊なパッケージを求める中でも、価格変動は容積型ガス圧縮機市場の制約要因であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
縮機タイプ別:
往復動機械が収益を支え、ロータリースクリューが勢いを増す往復動圧縮機は2026年の金額の46.4%を占め、容積型ガス圧縮機市場における主要技術となっています。その地位は、集積システム、LNG処理、および水素サービスを含む高圧・可変流量用途での使用を反映しています。これらの機械は、幅広いガス分子量と運転条件に対応できます。また、高い圧縮比を達成できることは、要求の厳しいプロセス用途において依然として重要です。Ariel Corporationは2025年のガス機械会議でコネクテッドコンプレッサープラットフォームを発表しました。このプラットフォームには、容量制御用の電子式可変クリアランスポケットと、水素モビリティ用途向けのKBHシリーズ圧縮機が含まれています。[4]
ロータリースクリュー圧縮機は2032年までに6.8%のCAGRで成長すると予測されており、圧縮機タイプの中で最も高い成長率となっています。連続運転と低振動が、産業オートメーション、製造、および製薬用ガス取り扱いでの使用を支えています。ロータリーローブ圧縮機は引き続き低圧昇圧用途に使用されています。ロータリーベーン機械は、小規模なガス回収および軽プロセス用途に関連性を保っています。容積型ガス圧縮機産業のこの部分は、高圧石油・ガスシステムよりも幅広い製造顧客基盤の恩恵を受けています。サプライヤーは、標準化されたパッケージとアプリケーション固有の制御および純度要件のバランスを取る必要があります。
潤滑タイプ別:
オイル潤滑式が優位を保ちながらもオイルフリーが成長余地を再定義オイル潤滑式圧縮機は2026年の市場金額の67.3%を占めています。そのコスト面での優位性、幅広い圧力範囲、および確立されたサービスエコシステムが、石油・ガスおよび産業処理での使用を支えています。大規模な従来型設置済みベースも、相当な更新プールを生み出しています。米国石油協会(API)618は往復動プロセスガス設計に引き続き関連性を持ち、多くの対象用途における確立された設備慣行を支えています。これらのシステムは、ガス純度が決定的な要件でない用途に引き続き使用されます。容積型ガス圧縮機市場は、したがってオイル潤滑式設備の大きなベースを維持しています。
オイルフリー圧縮機は2032年までに6.3%のCAGRで成長すると予測されています。製薬生産、食品加工、水素ディスペンシング、およびバイオメタン注入を含む、ガス純度が不可欠な用途に使用されています。国際標準化機構(ISO)8573-1クラス0仕様は、敏感な用途の調達要件にますます含まれるようになっています。AERZENはハノーバーメッセ2025において、バイオガス抽出、窒素回収、およびボイルオフガス取り扱い向けの多段オイルフリースクリュー圧縮機を展示しました。このラインナップは、オイルフリー設備の重工業プロセスへの拡張を示しています。純度基準がオイルフリー構成を必要としない場合、価格プレミアムは依然として制約要因となっています。
出力定格別:
中間レンジが金額でリードし、高出力ティアが最速成長を獲得100~500 kWバンドは、容積型ガス圧縮機市場において2026年の金額の32.6%を占めました。ガス集積ステーション、産業用ユーティリティ、化学処理、および分散型エネルギーシステムに使用されています。バイヤーはこの範囲では完全なカスタムシステムではなくカタログ化されたパッケージを調達できることが多く、調達サイクルの短縮と実行リスクの低減につながります。この範囲はグローバルな相手先ブランド製造業者(OEM)と地域サプライヤーの双方を引き付け、顧客に競争力のある選択肢を提供しています。100 kW以下のセグメントは、スキッドマウントシステムがますます関連性を持つバイオガスアップグレード、圧縮天然ガス(CNG)充填、および実験室用ガス供給を支えています。
1,000 kW超ティアは2032年までに6.5%のCAGRで成長すると予測されています。LNG液化トレイン、パイプラインブースターステーション、および製油所・石油化学コンプレックスが、これらの大型ユニットへの需要を支えています。Baker Hughesは2025年1月に、アラムコのジャフラーガス田の第3次拡張向けに6基のガス圧縮トレインと6基のプロパン圧縮機の受注を受けました。同社は、この設備が電動モーター駆動圧縮ソリューションを使用すると述べました。500~1,000 kWの範囲は、地域パイプライン、産業用ガス、および大型鉱業用途に使用されています。認定部品のリードタイムは、設備受注が容積型ガス圧縮機市場における将来の活動の重要な指標となり得ることを意味しています。
最終用途産業別:
石油・ガスが優位を保ちながら再生可能ガスが成長の物語を書き換える石油・ガスは、容積型ガス圧縮機市場において2026年の金額の47.2%を占めました。上流の集積、中流の輸送、およびLNG処理は、代替が困難な圧縮サービスを必要としています。これらの活動は、新規設備とサービスの双方の需要を生み出しています。設置済みベースも定期的なオーバーホールと更新設備を必要としています。化学・石油化学および発電が他の主要な最終用途カテゴリーを形成しています。プロジェクト活動が低調な時期でも、それらの繰り返しのプロセスニーズが安定した設備需要を支えています。
エネルギーおよび再生可能ガスは2032年までに7.3%のCAGRで拡大すると予測されています。バイオメタン注入、グリーン水素の生産・ディスペンシング、およびパワートゥガス設備が主な需要領域です。再生可能ガスサービスは、バイオガスに水分、二酸化炭素、および硫化水素が含まれる可能性があるため、耐食性材料と強化されたシールを必要とすることが多くあります。これらの要件により、従来のガスサービスと比較して個々の圧縮機パッケージの価値が高まる可能性があります。製造、産業処理、および鉱業も、産業能力の拡大に伴い設備需要に貢献しています。この幅広い顧客基盤により、容積型ガス圧縮機市場は単一の最終用途サイクルへの依存度が低くなっています。
地域分析
アジア太平洋地域の正変位ガス圧縮機市場
アジア太平洋地域は2026年の世界市場価値の31.6%を占め、2032年にかけて6.9%のCAGRで成長すると予測されている。同地域は正変位ガス圧縮機市場において最大かつ最も成長の速い地域である。中国はガスインフラ、産業活動、および国内生産能力を通じて需要を牽引してい。インドは製造業への投資、オイルフリー圧縮機の用途、および都市ガス配給網の拡大を通じて需要を加えている。東南アジアはLNG再ガス化プロジェクトおよび工業団地開発を通じて受注を支えている。国際サプライヤーは、インドネシア、マレーシア、タイ、フィリピンにおいて、中国製機器と価格および現地サポートの面で競合している。Atlas Copcoは2025年5月に無錫コンプレッサーテクニーク・キャンパスを開設し、中国の製造拠点にトレーニングおよびアジア太平洋地域のイノベーション機能を追加した。
北米の正変位ガス圧縮機市場
北米は正変位ガス圧縮機市場において収益規模で第2位の地域である。パイプライン投資、LNG輸出プロジェクト、およびガス火力発電の供給が地域の受注基盤を支えている。米国の天然ガス資源評価は、中流圧縮の長期的な操業見通しを支持している。データセンターの電力需要は、特にテキサス州および南東部において、発電向けガス需要を増加させる可能性がある。米国の効率規制はまた、対象となる回転式機器の更新需要を生み出している。その結果とて生じる組み合わせは、グリーンフィールドインフラ支出と既設設備の近代化を組み合わせたものであり、正変位ガス圧縮機市場に多様な機会基盤をもたらしている。
欧州・中東・アフリカ、アジア太平洋、南米の正変位ガス圧縮機市場
欧州は、大規模な新規ガス設備よりも、設備群の近代化、バイオメタンの統合、および水素インフラに重点を置いている。メタン規制要件により、圧縮機ステーションにおける漏洩検知、修理、および機器監視の重要性が高まる可能性があり、同時に運用の可視性を向上させるアップグレードへの需要が生まれている。これは、ハードウェアと監視・フィールドサービスを組み合わせたサプライヤーに有利に働く。中央アジアは、オペレーターがコスト、プロセス能力、およびサービス提供可能性を評価する中で競争が続いている。中国国家石油公司(CNPC)のジーチャイは、2025年10月にトルクメニスタン・中国パイプラインのアムダリア区間において、4MWの耐酸性ガス圧縮機パッケージ4基が安定稼働していることを報告した。南米ならびに中東・アフリカは、ラジルのプレソルトガス処理およびサウジアラビアのジャフラー拡張に関連するプロジェクト機会を提供している。
競合環境
容積型ガス圧縮機市場は、中間レンジ設備とフィールドサービスにわたって分散しています。主要サプライヤーはアフターマーケットカバレッジを拡大しています。設置済み設備が部品、オーバーホール作業、フィールド技術者、および技術サポートへの継続的な需要を生み出すためです。デジタルモニタリングもサプライヤーが稼働率を向上させ、保全計画をより予測可能にし、新規設備の納入後も顧客との関係を維持するのに役立っています。Burckhardt Compressionは2025年9月にAdvanced Compressor Technologyを買収し、米国内の現地サービス能力を強化しました。また、ペンシルベニア州ポッツタウンとオンタリオ州サーアの施設を通じてサービスフットプリントを拡大しました。
バイオメタンおよび小規模水素施設向けのモジュール式コンテナ型圧縮機は、発展途上の機会として残っています。これらのサイトは、大規模集中型ステーションで使用される運営モデルではなく、コンパクトな設備、柔軟な展開、および分散した場所にわたるサービスサポートを必要とする場合があります。アフリカと南米の一部における大型設備は、現地サービスカバレッジが限られているため、保全のリードタイムが長くなる可能性があります。中国石油天然気集団公司(CNPC)ジーチャイおよび東方電気を含む中国メーカーは、コスト競争力のあるパッケージで中央アジアとアフリカを標的にしています。彼らの進展は、価格と納期が既存のサプライヤー関係と同様に重要なプロジェクトにおいて、確立されたサプライヤーへの圧力を高めています。API 618およびISO 13631への適合は、高圧プロセスガス用途において引き続き関連性を持っています。容積型ガス圧縮機産業は、したがって容積型ガス圧縮機市場全体にわたって実証済みのエンジニアリングと現地実行能力の双方を必要としています。
サプライヤーは設備販売を超えたポジションを構築するために戦略的な動きを活用しています。Burckhardt Compressionの2025年9月のACT買収により、米国における予備部品製造と下流市場サービス能力が追加されました。Baker Hughesの2025年1月のジャフラー受注は、大規模ガス田プロジェクトにおける電動駆動圧縮の価値を示しています。Atlas Copcoの無錫キャンパスは、アジア太平洋におけるトレーニングとイノベーションのプレゼンスを拡大しています。これらの行動は、サービスアクセス、アプリケーション開発、地域顧客との近接性、およびシステムの運転・保全に必要なスキルの可用性に対処しています。競争力は、技術適合性、サービス対応力、およびプロジェクト仕様を満たす能力に依存しています。この構造は、容積型ガス圧縮機市場全体にわたって、グローバル企業、地域ビルダー、および専門サービスプロバイダーに余地を残しています。
容積型ガス圧縮機産業のリーダー
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Siemens Energy AG
-
Baker Hughes Company
-
Burckhardt Compression AG
- 注:主要企業の掲載順は順位を示すものではありません。
正変位ガス圧縮機市場 このレポートでカバーされる企業
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- Burckhardt Compression AG
- Corken, Inc.
- EBARA CORPORATION
- Enerflex Ltd.
- Fluitron, Inc.
- Gardner Denver, Inc.
- GEA Group Aktiengesellschaft
- Hitachi Industrial Equipment Systems Co., Ltd.
- Howden Compressors Limited
- IHI Corporation
- Ingersoll Rand Inc.
- Kirloskar Pneumatic Company Limited
- KOBELCO COMPRESSORS CORPORATION
- NEUMAN & ESSER GmbH & Co. KG
- PDC Machines, Inc.
- Siemens Energy AG
- Sundyne, LLC
最近の産業開発事情 正変位ガス圧縮機市場
- 2025年9月:Burckhardt Compressionは、イリノイ州バタビアとテキサス州パサデナに施設を持つ米国の往復動圧縮機サービス専門会社Advanced Compressor Technology(ACT)を買収しました。この買収により、米国における現地予備部品製造と下流市場サービス能力が追加され、同社の北米アフターマーケットポジションが大幅に強化されました。
- 2025年9月:Baker Hughesは、テキサス州ブラウンズビルにあるNextDecadeのリオグランデLNG施設のトレイン4の主要液化設備についてBechtel Energyから受注を確保し、2基のフレーム7ガスタービンと6基の遠心圧縮機を供給します。この受注は、年間600万トンの追加LNG輸出能力を支えます。
- 2025年6月:Baker Hughesは、英国のエニのリバプール湾炭素回収・貯留プロジェクト向けに電動モーター付き3基のCO₂遠心圧縮機トレインを供給するためSaipemから契約を受注しました。このプロジェクトは2025年に資金調達を完了し、リバプール湾の沖合の枯渇した油田にCO₂を永久貯留します。
- 2025年5月:Atlas Copcoは中国の無錫にコンプレッサーテクニーク・ウーシーキャンパスを開設し、既存の中国製造拠点に圧縮空気技術トレーニングセンターとアジア太平洋イノベーション機能を追加しました。
世界の容積型ガス圧縮機市場レポートの範囲
容積型ガス圧縮機とは、閉じたチャンバー内に一定量のガスを閉じ込め、そのチャンバーの容積を減少させることでガス圧力を高める機械装置です。
世界の容積型ガス圧縮機市場は、圧縮機タイプ、潤滑タイプ、出力定格、最終用途産業、および地域によってセグメント化されています。圧縮機タイプ別では、市場は往復動圧縮機、ロータリースクリュー圧縮機、ロータリーベーン圧縮機、ロータリーローブ(ルーツ)圧縮機、およびその他の容積型圧縮機にセグメント化されています。潤滑タイプ別では、市場はオイル潤滑式とオイルフリー圧縮機にセグメント化されています。出力定格別では、市場は100 kW以下、100~500 kW、500~1,000 kW、および1,000 kW超にセグメント化されています。最終用途産業別では、市場は石油・ガス、化学・石油化学、発電、製造・産業処理、エネルギーおよび再生可能ガス、鉱業・金属、およびその他の産業にセグメント化されています。本レポートは、主要地域の29カ国にわたる世界の容積型ガス圧縮機市場の市場規模と予測もカバーしています。各セグメントについて市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 往復動圧縮機 |
| ロータリースクリュー圧縮機 |
| ロータリーベーン圧縮機 |
| ロータリーローブ(ルーツ)圧縮機 |
| その他の容積型圧縮機 |
| オイル潤滑式圧縮機 |
| オイルフリー圧縮機 |
| 100 kW以下 |
| 100~500 kW |
| 500~1,000 kW |
| 1,000 kW超 |
| 石油・ガス |
| 化学・石油化学 |
| 発電 |
| 製造・産業処理 |
| エネルギーおよび再生可能ガス |
| 鉱業・金属 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 圧縮機タイプ別 | 往復動圧縮機 | |
| ロータリースクリュー圧縮機 | ||
| ロータリーベーン圧縮機 | ||
| ロータリーローブ(ルーツ)圧縮機 | ||
| その他の容積型圧縮機 | ||
| 潤滑タイプ別 | オイル潤滑式圧縮機 | |
| オイルフリー圧縮機 | ||
| 出力定格別 | 100 kW以下 | |
| 100~500 kW | ||
| 500~1,000 kW | ||
| 1,000 kW超 | ||
| 最終用途産業別 | 石油・ガス | |
| 化学・石油化学 | ||
| 発電 | ||
| 製造・産業処理 | ||
| エネルギーおよび再生可能ガス | ||
| 鉱業・金属 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの容積型ガス圧縮機の予測市場規模は?
同セクターは2027年の3.89 ビリオン 米ドルから2032年までに5.25 ビリオン 米ドルに達すると予測されており、6.16%のCAGRで成長し、エネルギーインフラ、産業需要、および設備近代化によって支えられています。この予測は、オペレーターが能力・保全性能・効率要件へのコンプライアンスを向上させるために旧型ユニットを更新することによる更新需要も反映しています。
最大の収益シェアを持つ圧縮機タイプはどれですか?
往復動圧縮機は2026年の金額の46.4%をリードしており、ガス取り扱いにおける高圧・可変流量用途に適しているためです。
最も成長が速い容積型圧縮機技術はどれですか?
ロータリースクリュー圧縮機は、産業オートメーションと連続運転要件に支えられ、2032年までに6.8%のCAGRでタイプ別最高成長率を記録すると予測されています。
オイルフリー圧縮機がより重要になっている理由は何ですか?
製薬生産、食品加工、水素ディスペンシング、およびバイオメタン注入における純度要件を満たしており、2032年までに6.3%のCAGRで成長すると予測されています。
容積型ガス圧縮機の需要をリードしている地域はどこですか?
アジア太平洋は2026年に金額の31.6%を占め、産業投資とガスインフラ活動により2032年までに6.9%のCAGRで成長すると予測されています。中国、インド、および東南アジア諸国はそれぞれ、エネルギー、製造、およびプロセスガス要件の独自の組み合わせを支えています。
最も成長が速い最終用途用途はどれですか?
エネルギーおよび再生可能ガスは、バイオメタン注入、グリーン水素生産、およびディスペンシング用途に支えられ、2032年までに7.3%のCAGRで拡大すると予測されています。これらの用途は多くの場合、強化されたシール、耐食性、ガス純度制御、および信頼性の高いフィールドサポートを備えた設備を必要とします。それらの技術的ニーズにより、特殊設計はサプライヤー選定とプロジェクト計画の重要な部分となっており、特にサイトが分散しガス品質が変動する場合に当てはまります。