
Marktgröße und Marktanteil für Verdrängungsgaskompressoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
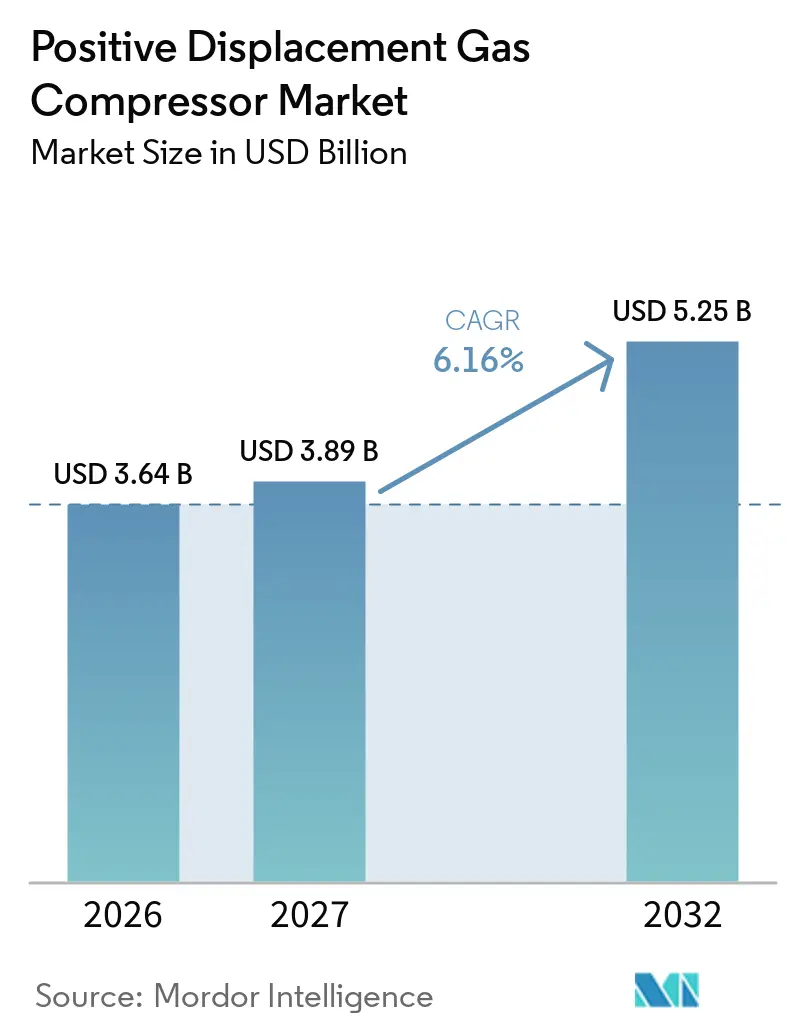
| Marktgröße (2027) | 3.89 Milliarden US-Dollar |
| Marktgröße (2032) | 5.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verdrängungsgaskompressoren von Mordor Intelligence
Die Marktgröße für Verdrängungsgaskompressoren wird voraussichtlich von 3,64 Milliarden USD im Jahr 2026 und 3,89 Milliarden USD im Jahr 2027 auf 5,25 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 6,16 % zwischen 2027 und 2032. Der Markt für Verdrängungsgaskompressoren wird durch Investitionen in den Erdgastransport, die LNG-Exportkapazität und die Gasverarbeitungsinfrastruktur gestützt, wo Verdichtung erforderlich ist, um Gas durch jede Stufe der Wertschöpfungskette zu bewegen, zu behandeln und zu konditionieren. Die industrielle Nachfrage nach Gashandhabung im asiatisch-pazifischen Raum stellt eine weitere Quelle für Geräteaufträge dar, insbesondere für Prozess- und Fertigungsanwendungen, die einen gleichmäßigen Gasfluss, eine bestimmte Reinheit und einen zuverlässigen Betrieb erfordern. Wasserstoff-, Biomethan- und andere Projekte mit erneuerbaren Gasen erweitern die Bandbreite der Gasströme, die spezialisierte Verdichtungssysteme erfordern, und erhöhen gleichzeitig den Bedarf an ölfreien Anordnungen, Dichtungsleistung und Materialien, die für anspruchsvollere Gaszusammensetzungen geeignet sind. Der Ersatz veralteter installierter Anlagen stützt ebenfalls die Nachfrage, da Betreiber verbesserte Kapazität, Zuverlässigkeit und Emissionsleistung benötigen und die Verfügbarkeit bestehender Anlagen aufrechterhalten müssen. Lieferanten reagieren mit Serviceabdeckung, digitalem Monitoring und Gerätekonstruktionen, die für Hochdruck- und ölfreie Anwendungen geeignet sind, was den Markt für Verdrängungsgaskompressoren sowohl für Neubauprojekte als auch für Modernisierungsarbeiten relevant macht.
Wichtigste Erkenntnisse des Berichts
- Nach Kompressortyp hielten Hubkolbenkompressoren im Jahr 2026 einen Marktanteil von 46,4 % am Markt für Verdrängungsgaskompressoren, während Schraubenkompressoren bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
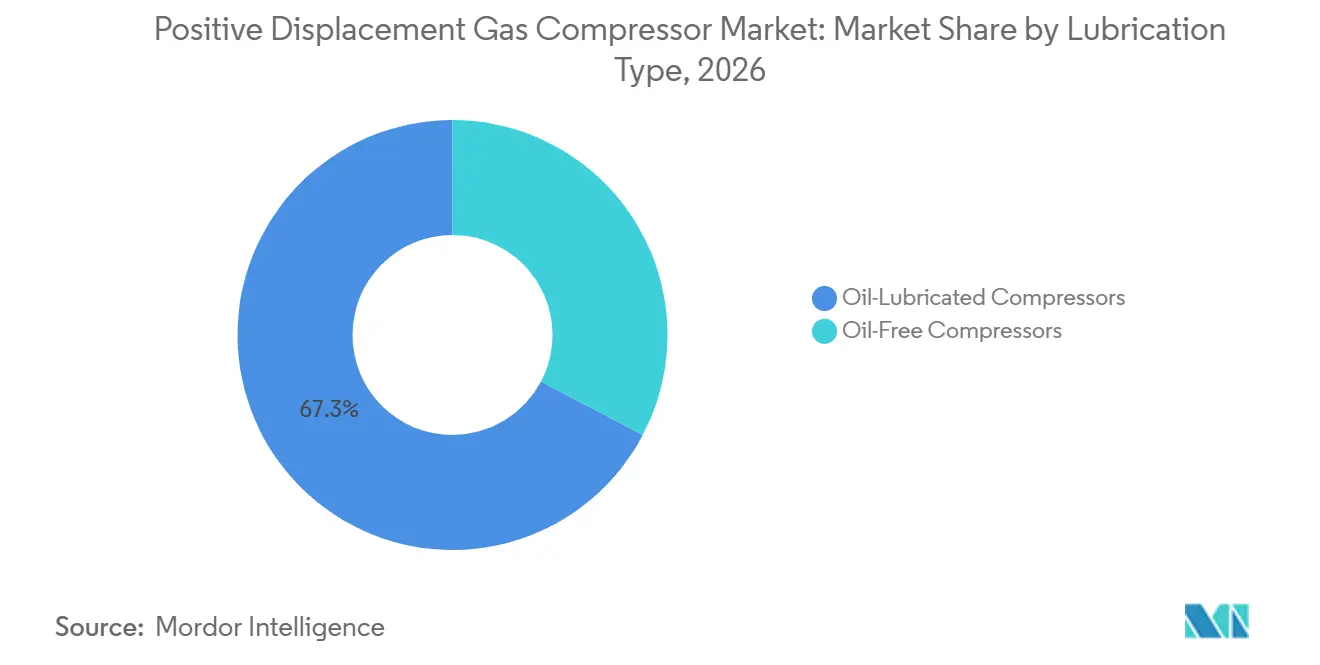
- Nach Schmierungstyp entfielen im Jahr 2026 67,3 % der Marktgröße für Verdrängungsgaskompressoren auf ölgeschmierte Kompressoren, während ölfreie Kompressoren bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Leistungsklasse hielt das Segment 100–500 kW im Jahr 2026 einen Anteil von 32,6 %, während das Segment über 1.000 kW bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
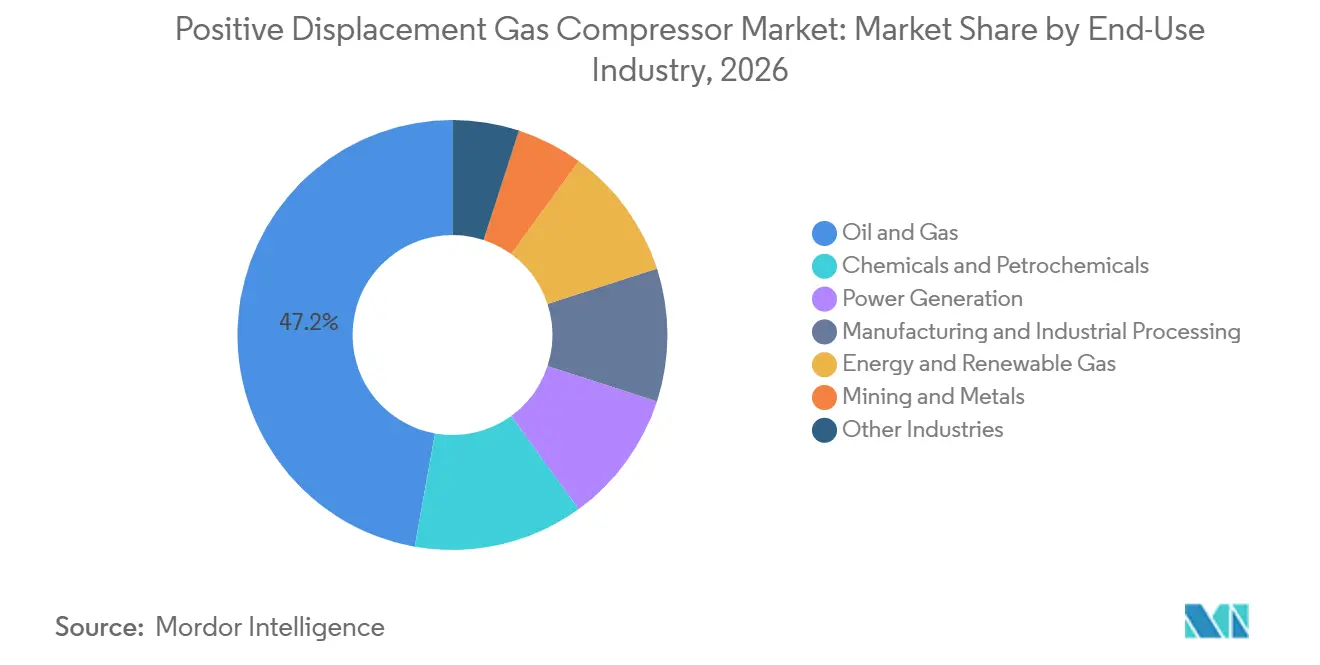
- Nach Endverbrauchsbranche entfielen im Jahr 2026 47,2 % des Marktanteils für Verdrängungsgaskompressoren auf Öl und Gas, während Energie und erneuerbare Gase bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 31,6 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erdgastransport, LNG und Verarbeitungsinfrastruktur | +2.0% | Global, konzentriert in Nordamerika, dem Nahen Osten und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Industrielle Automatisierung und Gashandhabung im asiatisch-pazifischen Raum | +1.2% | Asiatisch-pazifischer Raum, mit Auswirkungen in Südamerika | Mittelfristig (2–4 Jahre) |
| Wasserstoff-, Biogas- und Verdichtung erneuerbarer Gase | +0.8% | Europa, Nordamerika und frühe Phasen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Energieeffizienz, Drehzahlregelung und ölfreie Aufrüstungen | +0.7% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Anlagen und Modernisierung bestehender Anlagen | +0.6% | Nordamerika, Europa, Russland und Zentralasien | Mittelfristig (2–4 Jahre) |
| Digitales Monitoring, vorausschauende Wartung und Fernservice | +0.4% | Global, mit Konzentration an etablierten Industriestandorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Erdgastransport-, LNG- und Verarbeitungsinfrastruktur
Investitionen in den Erdgastransport, LNG und die Verarbeitung bleiben eine wichtige Nachfragequelle für den Markt für Verdrängungsgaskompressoren. Neue Pipelines, Verdichterstationen und LNG-bezogene Anlagen benötigen Geräte für Sammel-, Transport- und Prozessaufgaben. Die Vereinigten Staaten verfügen über eine umfangreiche Ressourcenbasis; das Potential Gas Committee berichtete in seiner Bewertung von 2025 von einem gesamten zukünftigen Erdgasangebot von 4.562 Billionen Kubikfuß. Diese Ressourcenbasis unterstützt langfristige Verdichtungsaktivitäten im Upstream-, Midstream- und Exportbereich, einschließlich Ersatzarbeiten an bestehenden Stationen. Die Stromnachfrage von Rechenzentren lenkt ebenfalls die Aufmerksamkeit auf die Gasversorgung für die Stromerzeugung in mehreren US-amerikanischen Regionen. Dies schafft zusätzliche Nachfragepfade, ohne die Bedeutung der konventionellen Öl- und Gasinfrastruktur zu verändern, die weiterhin Aufträge im gesamten Markt für Verdrängungsgaskompressoren unterstützt.[1]
Industrielle Automatisierung und Nachfrage nach Gashandhabung im asiatisch-pazifischen Raum
Die Fertigungsexpansion in China, Indien und Südostasien stützt die Nachfrage nach Prozessgas und Druckgasgeräten. Pharmazeutische, elektronische und lebensmittelverarbeitende Betriebe verwenden ölfreie Systeme, wenn die Luft- oder Gasreinheit unerlässlich ist. Indiens Industrieinvestitionen ziehen auch lokale Fertigungsaktivitäten globaler Gerätehersteller an. Hitachi Industrial Equipment Systems eröffnete im November 2025 seine Anlage in Gandhinagar, Gujarat, für die Produktion und den Vertrieb von ölgefluteten Schrauben-Luftkompressoren. Die Anlage bringt die Fertigung näher an Industriekunden und Serviceanforderungen heran und schafft gleichzeitig eine lokale Basis für Vertrieb und Geräteunterstützung. Dieser Nachfragemix verschafft dem Markt für Verdrängungsgaskompressoren Zugang zu Fertigungsinvestitionen sowie zu Energieprojekten.[2]
Hochdruck-Wasserstoff-, Biogas- und Verdichtung erneuerbarer Gase
Wasserstoff, Biogas und erneuerbare Gase stellen Anforderungen, die sich von konventionellen Erdgasanwendungen unterscheiden. Wasserstoffanwendungen benötigen ölfreie und eng abgedichtete Geräte, die hohe Drücke bewältigen und die Gasreinheit schützen können. Die Biogashandhabung erfordert ebenfalls Materialien und Dichtungssysteme, die Feuchtigkeit, Kohlendioxid und Schwefelwasserstoff bewältigen können. Diese Betriebsbedingungen erhöhen die Bedeutung von Anwendungsdesign, Materialauswahl und Inbetriebnahmeunterstützung für Lieferanten. Sie begünstigen auch Gerätepakete, die zuverlässig an dezentralen Biomethan- und Wasserstoffstandorten betrieben werden können. Diese Anwendungen ermöglichen es dem Markt für Verdrängungsgaskompressoren, eine wachsende Anzahl von Projekten mit erneuerbaren Gasen zu bedienen.
Energieeffizienz, Drehzahlregelung und Aufrüstung ölfreier Systeme
Effizienzanforderungen beeinflussen Ersatzentscheidungen innerhalb der installierten Basis. Die US-amerikanischen Energieeinsparstandards in 10 Code of Federal Regulations (CFR) § 431.345 traten am 10. Januar 2025 in Kraft und legen Mindestanforderungen an den isentropen Wirkungsgrad für abgedeckte drehzahlgeregelte geschmierte Kompressoren fest. Die Regelung gibt Betreibern einen definierten Grund, nicht konforme Maschinen mit fester Drehzahl zu ersetzen. Drehzahlgeregelte Systeme können den Energieverbrauch im Vergleich zu Geräten mit fester Drehzahl reduzieren, wenn die Betriebslasten variieren, und können daher für Anlagen mit wechselnden Prozessbedingungen relevant sein. Brownfield-Projekte können auch turbinengetriebene Geräte durch elektromotorgetriebene Systeme ersetzen. Ein auf einer IEEE-Konferenz im Jahr 2025 veröffentlichtes Papier berichtete von einem Wirkungsgrad von 96 % für elektrische Antriebe im Vergleich zu 35 % bis 45 % für turbinengetriebene Aggregate in den betrachteten Anwendungen.[3]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapital-, Installations- und Lebenszyklusenergiekosten | -1.1% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Speziallegierungen, Lagern und Magneten | -0.5% | Global, mit Versorgungsrisiken in Südafrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern und Fachkräften für die Hochdruckinbetriebnahme | -0.4% | Nordamerika, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Komplexität der Einhaltung von Vorschriften zu Methanundichtigkeiten, Lärm und Kontamination | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Installations- und Lebenszyklusenergiekosten
Große Verdrängungskompressoren erfordern erhebliche Investitionen in Geräte, Installation und Energie. Dies ist besonders relevant für Hubkolbenpakete über 1.000 kW und für Greenfield-Infrastrukturprojekte, bei denen die Geräte ein Element einer umfassenderen Pipeline-, Behandlungs- oder Verflüssigungsinvestition darstellen. Verdichterstationen können 30 % bis 40 % der Betriebsausgaben einer Pipeline ausmachen, wobei Energie ein wesentlicher Kostenfaktor ist. Änderungen der Strompreise beeinflussen daher den Betriebsfall für langlebige Infrastruktur und können den Zeitpunkt einer Projektgenehmigung beeinflussen. Netzengpässe und Finanzierungsbedingungen können es schwieriger machen, Premium-Pakete in Teilen Südamerikas, Afrikas und Südostasiens zu rechtfertigen. Käufer in diesen Märkten bevorzugen möglicherweise kapitalärmere Konfigurationen, auch wenn deren Lebenszykluseffizienz geringer ist.
Preisvolatilität bei Speziallegierungen, Lagern und Magneten
Kompressorenhersteller verwenden Präzisionslegierungen in Kurbelwellen, Kolbenstangen, Ventilsitzen und Hochtemperaturlagern. Änderungen der Materialpreise können Margen, Komponentenverfügbarkeit und Lieferpläne beeinflussen. Das Problem ist am bedeutendsten für Geräte, die anspruchsvolle Prozessgasspezifikationen erfüllen müssen, und für Projekte mit festen Lieferverpflichtungen. Kleinere Hersteller haben weniger Spielraum, dieses Risiko durch eigene Beschaffung oder Termingeschäfte zu managen. Sie können unter Druck geraten, alternative Materialien in unkritischen Teilen zu verwenden, was die Gerätezuverlässigkeit im Laufe der Zeit beeinträchtigen kann. Die Volatilität bleibt daher ein Hemmnis für den Markt für Verdrängungsgaskompressoren, auch wenn Kunden zunehmend spezialisierte Pakete suchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kompressortyp:
Hubkolbenmaschinen sichern den Umsatz, während Schraubenkompressoren an Tempo gewinnenHubkolbenkompressoren hielten im Jahr 2026 46,4 % des Wertes und sind damit die führende Technologie im Markt für Verdrängungsgaskompressoren. Ihre Position spiegelt ihren Einsatz in Hochdruck- und variablen Durchflussanwendungen wider, einschließlich Sammelsystemen, LNG-Verarbeitung und Wasserstoffanwendungen. Die Maschinen können über ein breites Spektrum an molekularen Gasgewichten und Betriebsbedingungen arbeiten. Sie erzielen auch hohe Verdichtungsverhältnisse, was in anspruchsvollen Prozessanwendungen wichtig bleibt. Ariel Corporation präsentierte seine Connected Compressor-Plattform auf der Gas Machinery Conference 2025. Die Plattform umfasst eine elektronische variable Clearance Pocket zur Kapazitätssteuerung und einen KBH-Serienkompressor für Wasserstoffmobilitätsanwendungen.[4]
Schraubenkompressoren werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen, dem höchsten Wert unter den Kompressortypen. Dauerbetrieb und geringere Vibrationen unterstützen ihren Einsatz in der industriellen Automatisierung, der Fertigung und der pharmazeutischen Gashandhabung. Drehkolbenkompressoren bedienen weiterhin Niederdruckverstärkungsaufgaben. Drehschieberkompressoren bleiben für kleinere Gasrückgewinnungs- und leichte Prozessanwendungen relevant. Dieser Teil der Verdrängungsgaskompressorenbranche profitiert von einer breiteren Fertigungskundenbasis als Hochdruck-Öl-und-Gas-Systeme. Lieferanten müssen standardisierte Pakete mit anwendungsspezifischen Steuerungen und Reinheitsanforderungen in Einklang bringen.
Nach Schmierungstyp:
Ölgeschmierte Kompressoren dominieren, aber ölfreie Kompressoren gestalten die Wachstumsmarge neuÖlgeschmierte Kompressoren halten im Jahr 2026 67,3 % des Marktwerts. Ihre Kostenposition, ihr breiter Druckbereich und ihr etabliertes Serviceökosystem unterstützen den Einsatz in der Öl- und Gasbranche sowie in der industriellen Verarbeitung. Die große konventionelle installierte Basis schafft auch einen erheblichen Ersatzpool. Der American Petroleum Institute (API) 618 bleibt für das Design von Hubkolben-Prozessgasanlagen relevant und unterstützt etablierte Gerätepraktiken in vielen abgedeckten Anwendungen. Diese Systeme werden weiterhin Anwendungen bedienen, bei denen die Gasreinheit nicht die entscheidende Anforderung ist. Der Markt für Verdrängungsgaskompressoren behält daher eine große Basis ölgeschmierter Geräte.
Ölfreie Kompressoren werden bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen. Sie werden dort eingesetzt, wo Gasreinheit unerlässlich ist, einschließlich pharmazeutischer Produktion, Lebensmittelverarbeitung, Wasserstoffabgabe und Biomethaneinspeisung. Die Spezifikationen der Klasse 0 gemäß International Organization for Standardization (ISO) 8573-1 werden zunehmend in Beschaffungsanforderungen für sensible Anwendungen aufgenommen. AERZEN stellte auf der Hannover Messe 2025 mehrstufige ölfreie Schraubenkompressoren für die Biogasgewinnung, Stickstoffrückgewinnung und Boil-off-Gas-Handhabung aus. Das Sortiment veranschaulicht die Ausweitung ölfreier Geräte auf schwere Industrieprozesse. Der Preisaufschlag bleibt ein Hemmnis, wenn Reinheitsstandards keine ölfreie Konfiguration erfordern.
Nach Leistungsklasse:
Mittlerer Bereich führt nach Wert, während das Hochleistungssegment das schnellste Wachstum verzeichnetDas Band 100–500 kW hielt im Jahr 2026 32,6 % des Wertes im Markt für Verdrängungsgaskompressoren. Es bedient Gassammelstationen, Industrieversorgungsanlagen, chemische Verarbeitung und dezentrale Energiesysteme. Käufer können in diesem Bereich häufig Katalogpakete beschaffen, anstatt vollständig maßgeschneiderte Systeme. Dies kann Beschaffungszyklen verkürzen und das Ausführungsrisiko reduzieren. Der Bereich zieht auch globale Originalgerätehersteller (OEM) und regionale Lieferanten an und schafft eine wettbewerbsfähige Auswahl für Kunden. Das Segment bis zu 100 kW unterstützt die Biogasaufbereitung, die Betankung mit komprimiertem Erdgas (CNG) und die Laborgas-Versorgung, wo skidmontierte Systeme zunehmend relevant sind.
Das Segment über 1.000 kW wird bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen. LNG-Verflüssigungszüge, Pipeline-Verstärkerstationen sowie Raffinerie- und Petrochemiekomplexe stützen die Nachfrage nach diesen größeren Einheiten. Baker Hughes erhielt im Januar 2025 einen Auftrag für 6 Gasverdichtungszüge und 6 Propankompressoren für die dritte Erweiterung von Aramcos Jafurah-Gasfeld. Das Unternehmen gab an, dass die Geräte elektromotorgetriebene Verdichtungslösungen verwenden würden. Der Bereich 500–1.000 kW bedient regionale Pipeline-, Industriegas- und große Bergbauanwendungen. Zertifizierte Komponentenvorlaufzeiten bedeuten, dass Geräteaufträge ein wichtiger Indikator für die zukünftige Aktivität im Markt für Verdrängungsgaskompressoren sein können.
Nach Endverbrauchsbranche:
Öl und Gas dominiert, während erneuerbare Gase die Wachstumsgeschichte neu schreibenÖl und Gas machten im Jahr 2026 47,2 % des Wertes im Markt für Verdrängungsgaskompressoren aus. Upstream-Sammlung, Midstream-Transport und LNG-Verarbeitung erfordern Verdichtungsdienstleistungen, die schwer zu ersetzen sind. Diese Aktivitäten schaffen sowohl Originalgeräte- als auch Servicenachfrage. Die installierte Basis erfordert auch regelmäßige Überholungen und Ersatzgeräte. Chemie und Petrochemie sowie Stromerzeugung bilden weitere wichtige Endverbrauchskategorien. Ihr wiederkehrender Prozessbedarf stützt eine stabile Geräteanfrage, wenn die Projektaktivität weniger intensiv ist.
Energie und erneuerbare Gase werden bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen. Biomethaneinspeisung, Produktion und Abgabe von grünem Wasserstoff sowie Power-to-Gas-Anlagen sind die wichtigsten Nachfragebereiche. Der Betrieb mit erneuerbaren Gasen erfordert häufig korrosionsbeständige Materialien und verbesserte Dichtungen, da Biogas Feuchtigkeit, Kohlendioxid und Schwefelwasserstoff enthalten kann. Diese Anforderungen können den Wert eines einzelnen Kompressorpakets im Vergleich zum konventionellen Gasbetrieb erhöhen. Fertigung, industrielle Verarbeitung und Bergbau tragen ebenfalls zur Geräteanfrage bei, da die Industriekapazität ausgebaut wird. Diese breite Kundenbasis macht den Markt für Verdrängungsgaskompressoren weniger abhängig von einem einzigen Endverbrauchszyklus.
Geografische Analyse
Markt für Verdrängungsgaskompressoren im asiatisch-pazifischen Raum
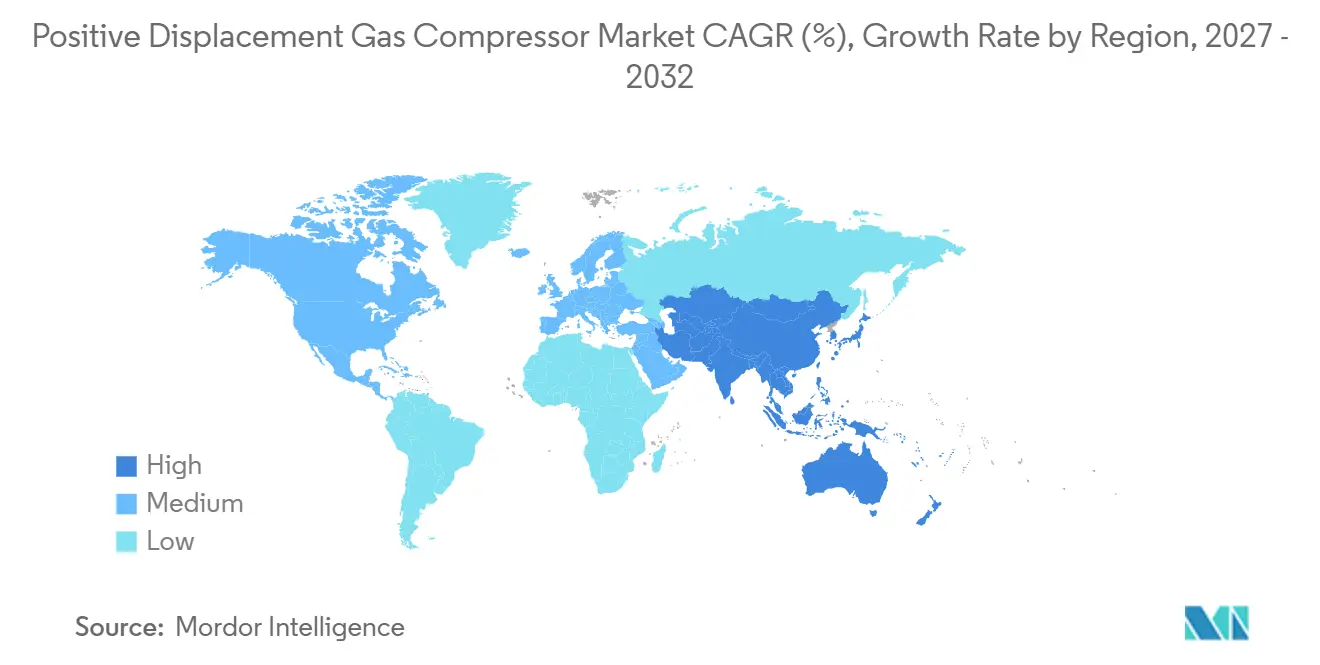
Der asiatisch-pazifische Raum hielt 2026 einen Anteil von 31,6 % am globalen Wert und wird voraussichtlich bis 2032 mit einem CAGR von 6,9 % wachsen. Die Region ist der größte und am schnellsten wachsende Teil des Marktes für Verdrängungsgaskompressoren. China treibt die Nachfrage durch Gasinfrastruktur, industrielle Aktivität und inländische Produktionskapazität an. Indien steigert die Nachfrage durch Investitionen in die Fertigung, ölfreie Kompressoranwendungen und den Ausbau der städtischen Gasverteilung. Südostasien unterstützt Aufträge durch LNG-Regasifizierungsprojekte und die Entwicklung von Industrieparks. Internationale Lieferanten konkurrieren mit chinesischen Geräten bei Preis und lokalem Support in Indonesien, Malaysia, Thailand und den Philippinen. Atlas Copco eröffnete im Mai 2025 seinen Compressor Technique Wuxi Campus und ergänzte damit seine chinesische Fertigungsbasis um Schulungs- und Innovationsfunktionen für den asiatisch-pazifischen Raum.
Nordamerikanischer Markt für Verdrängungsgaskompressoren
Nordamerika ist die umsatzstärkste Region nach Umsatz im Markt für Verdrängungsgaskompressoren. Pipeline-Investitionen, LNG-Exportprojekte und die Versorgung mit gasbetriebener Stromerzeugung stützen die regionale Auftragsbasis. Die Bewertung der US-amerikanischen Erdgasressourcen unterstützt einen langen Betriebshorizont für die Midstream-Kompression. Der Strombedarf von Rechenzentren kann den Gasbedarf für die Stromerzeugung erhöhen, insbesondere in Texas und im Südosten der USA. US-amerikanische Effizienzvorschriften schaffen zudem Ersatzbedarf für erfasste Rotationsgeräte. Die daraus resultierende Kombination vereint Investitionen in neue Infrastruktur mit der Modernisierung des installierten Bestands, was eine vielfältige Chancenbasis für den Markt für Verdrängungsgaskompressoren schafft.
Markt für Verdrängungsgaskompressoren in EMEA, asiatisch-pazifischem Raum und Südamerika
Europa konzentriert sich auf die Modernisierung des Maschinenparks, die Integration von Biomethan und die Wasserstoffinfrastruktur anstatt auf große neue Gaskapazitäten. Methananforderungen können Leckageerkennung, Reparatur und Geräteüberwachung an Kompressorstationen wichtiger machen und gleichzeitig Nachfrage nach Aufrüstungen schaffen, die die Betriebstransparenz verbessern. Dies begünstigt Lieferanten, die Hardware mit Überwachung und Außendienst kombinieren. Zentralasien bleibt wettbewerbsfähig, da Betreiber Kosten, Prozessfähigkeit und Serviceverfügbarkeit bewerten. China National Petroleum Corporation (CNPC) Jichai meldete im Oktober 2025 den stabilen Betrieb von 4 sauergasbeständigen 4-MW-Kompressorpaketen im Amu-Darja-Abschnitt der Turkmenistan-China-Pipeline. Südamerika sowie der Nahe Osten und Afrika bieten Projektchancen im Zusammenhang mit Brasiliens Pre-Salt-Gasverarbeitung und der Jafurah-Erweiterung Saudi-Arabiens.
Wettbewerbslandschaft
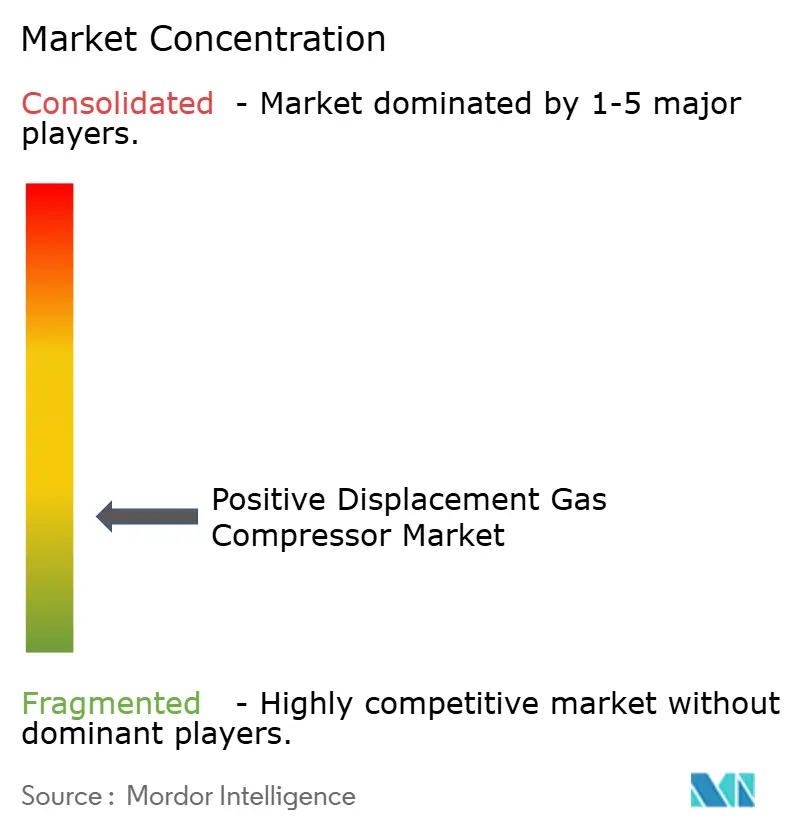
Der Markt für Verdrängungsgaskompressoren ist im mittleren Gerätesegment und im Außendienst fragmentiert. Führende Lieferanten bauen die Aftermarket-Abdeckung aus, da installierte Geräte eine anhaltende Nachfrage nach Ersatzteilen, Überholungsarbeiten, Außendiensttechnikern und technischem Support erzeugen. Digitales Monitoring hilft Lieferanten auch dabei, die Betriebszeit zu verbessern, die Wartungsplanung vorhersehbarer zu gestalten und die Kundenbindung nach der Lieferung der Originalgeräte aufrechtzuerhalten. Burckhardt Compression erwarb im September 2025 Advanced Compressor Technology, um die lokalen US-amerikanischen Servicekapazitäten zu stärken. Das Unternehmen erweiterte auch seinen Service-Fußabdruck durch Einrichtungen in Pottstown, Pennsylvania, und Sarnia, Ontario.
Modulare containerisierte Kompressoren für Biomethan- und kleinere Wasserstoffanlagen bleiben eine sich entwickelnde Chance. Diese Standorte können kompakte Geräte, flexible Bereitstellung und Serviceunterstützung an dezentralen Standorten erfordern, anstatt des Betriebsmodells, das an einer großen zentralisierten Station verwendet wird. Große Geräte in Afrika und Teilen Südamerikas können längere Wartungsvorlaufzeiten haben, da die lokale Serviceabdeckung begrenzt ist. Chinesische Hersteller, darunter China National Petroleum Corporation (CNPC) Jichai und Dongfang Electric, zielen mit kostengünstigen Paketen auf Zentralasien und Afrika ab. Ihr Fortschritt erhöht den Druck auf etablierte Lieferanten bei Projekten, bei denen Preis und Lieferung genauso wichtig sind wie langjährige Lieferantenbeziehungen. Die Qualifikation nach API 618 und ISO 13631 bleibt für Hochdruck-Prozessgasanwendungen relevant. Die Verdrängungsgaskompressorenbranche erfordert daher sowohl bewährtes Engineering als auch lokale Ausführungskompetenz im gesamten Markt für Verdrängungsgaskompressoren.
Lieferanten nutzen strategische Maßnahmen, um Positionen jenseits des Geräteverkaufs aufzubauen. Burckhardt Compressions Akquisition von ACT im September 2025 fügte Ersatzteilfertigung und nachgelagerte Servicekapazitäten in den Vereinigten Staaten hinzu. Baker Hughes' Jafurah-Auftrag vom Januar 2025 demonstriert den Wert motorgetriebener Verdichtung bei großen Gasfeld-Projekten. Atlas Copcos Wuxi-Campus erweitert seine Schulungs- und Innovationspräsenz im asiatisch-pazifischen Raum. Diese Maßnahmen adressieren Servicezugang, Anwendungsentwicklung, regionale Kundennähe und die Verfügbarkeit von Fähigkeiten, die für den Betrieb und die Wartung von Systemen erforderlich sind. Wettbewerbsstärke hängt von der Technologieeignung, der Servicereaktion und der Fähigkeit ab, Projektspezifikationen zu erfüllen. Diese Struktur lässt Raum für globale Unternehmen, regionale Hersteller und spezialisierte Dienstleister im gesamten Markt für Verdrängungsgaskompressoren.
Marktführer in der Verdrängungsgaskompressorenbranche
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Siemens Energy AG
-
Baker Hughes Company
-
Burckhardt Compression AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verdrängungsgaskompressoren Unternehmen in diesem Bericht
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- Burckhardt Compression AG
- Corken, Inc.
- EBARA CORPORATION
- Enerflex Ltd.
- Fluitron, Inc.
- Gardner Denver, Inc.
- GEA Group Aktiengesellschaft
- Hitachi Industrial Equipment Systems Co., Ltd.
- Howden Compressors Limited
- IHI Corporation
- Ingersoll Rand Inc.
- Kirloskar Pneumatic Company Limited
- KOBELCO COMPRESSORS CORPORATION
- NEUMAN & ESSER GmbH & Co. KG
- PDC Machines, Inc.
- Siemens Energy AG
- Sundyne, LLC
Neueste Industrielle Entwicklungen in Markt für Verdrängungsgaskompressoren
- September 2025: Burckhardt Compression erwarb Advanced Compressor Technology (ACT), einen in den USA ansässigen Spezialisten für Hubkolbenkompressor-Service mit Einrichtungen in Batavia, Illinois und Pasadena, Texas. Die Akquisition fügt lokale Ersatzteilfertigung und nachgelagerte Marktservicekapazitäten in den Vereinigten Staaten hinzu und stärkt die nordamerikanische Aftermarket-Position des Unternehmens erheblich.
- September 2025: Baker Hughes sicherte sich einen Auftrag von Bechtel Energy für die Hauptverflüssigungsgeräte für Zug 4 der Rio Grande LNG-Anlage von NextDecade in Brownsville, Texas, und liefert 2 Frame-7-Gasturbinen und 6 Zentrifugalkompressoren. Dieser Auftrag unterstützt eine zusätzliche LNG-Exportkapazität von 6 Millionen Tonnen pro Jahr.
- Juni 2025: Baker Hughes erhielt von Saipem einen Auftrag zur Lieferung von 3 CO₂-Zentrifugalkompressorzügen mit Elektromotoren für Enis Liverpool Bay Carbon Capture and Storage-Projekt im Vereinigten Königreich. Das Projekt erreichte 2025 den finanziellen Abschluss und wird CO₂ dauerhaft in erschöpften Offshore-Feldern unter der Liverpool Bay speichern.
- Mai 2025: Atlas Copco eröffnete seinen Compressor Technique Wuxi Campus in Wuxi, China, und fügte seiner bestehenden chinesischen Fertigungsbasis ein Schulungszentrum für Drucklufttechnologie und Innovationsfunktionen für den asiatisch-pazifischen Raum hinzu.
Globaler Berichtsumfang für den Markt für Verdrängungsgaskompressoren
Ein Verdrängungsgaskompressor ist ein mechanisches Gerät, das den Gasdruck erhöht, indem es ein festes Gasvolumen in einer geschlossenen Kammer einfängt und das Volumen dieser Kammer reduziert.
Der globale Markt für Verdrängungsgaskompressoren ist nach Kompressortyp, Schmierungstyp, Leistungsklasse, Endverbrauchsbranche und Geografie segmentiert. Nach Kompressortyp ist der Markt in Hubkolbenkompressoren, Schraubenkompressoren, Drehschieberkompressoren, Drehkolbenkompressoren (Roots) und sonstige Verdrängungskompressoren segmentiert. Nach Schmierungstyp ist der Markt in ölgeschmierte und ölfreie Kompressoren segmentiert. Nach Leistungsklasse ist der Markt in bis zu 100 kW, 100–500 kW, 500–1.000 kW und über 1.000 kW segmentiert. Nach Endverbrauchsbranche ist der Markt in Öl und Gas, Chemie und Petrochemie, Stromerzeugung, Fertigung und industrielle Verarbeitung, Energie und erneuerbare Gase, Bergbau und Metalle sowie sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Verdrängungsgaskompressoren in 29 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Hubkolbenkompressoren |
| Schraubenkompressoren |
| Drehschieberkompressoren |
| Drehkolbenkompressoren (Roots) |
| Sonstige Verdrängungskompressoren |
| Ölgeschmierte Kompressoren |
| Ölfreie Kompressoren |
| Bis zu 100 kW |
| 100–500 kW |
| 500–1.000 kW |
| Über 1.000 kW |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung |
| Fertigung und industrielle Verarbeitung |
| Energie und erneuerbare Gase |
| Bergbau und Metalle |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Kompressortyp | Hubkolbenkompressoren | |
| Schraubenkompressoren | ||
| Drehschieberkompressoren | ||
| Drehkolbenkompressoren (Roots) | ||
| Sonstige Verdrängungskompressoren | ||
| Nach Schmierungstyp | Ölgeschmierte Kompressoren | |
| Ölfreie Kompressoren | ||
| Nach Leistungsklasse | Bis zu 100 kW | |
| 100–500 kW | ||
| 500–1.000 kW | ||
| Über 1.000 kW | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Stromerzeugung | ||
| Fertigung und industrielle Verarbeitung | ||
| Energie und erneuerbare Gase | ||
| Bergbau und Metalle | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Verdrängungsgaskompressoren bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 5,25 Milliarden USD erreichen, ausgehend von 3,89 Milliarden USD im Jahr 2027, mit einem CAGR von 6,16 %, gestützt durch Energieinfrastruktur, industrielle Nachfrage und Gerätemodernisierung. Die Prognose spiegelt auch die Ersatznachfrage wider, da Betreiber ältere Einheiten aktualisieren, um Kapazität, Wartungsleistung und die Einhaltung von Effizienzanforderungen zu verbessern.
Welcher Kompressortyp hat den größten Umsatzanteil?
Hubkolbenkompressoren führen mit 46,4 % des Wertes im Jahr 2026, da sie gut für Hochdruck- und variable Durchflussaufgaben bei der Gashandhabung geeignet sind.
Welche Verdrängungskompressortechnologie wächst am schnellsten?
Schraubenkompressoren werden voraussichtlich das höchste Wachstum unter den Typen verzeichnen, mit einem CAGR von 6,8 % bis 2032, gestützt durch industrielle Automatisierung und Anforderungen an den Dauerbetrieb.
Warum werden ölfreie Kompressoren immer wichtiger?
Sie erfüllen Reinheitsanforderungen in der pharmazeutischen Produktion, der Lebensmittelverarbeitung, der Wasserstoffabgabe und der Biomethaneinspeisung und werden bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen.
Welche Region führt die Nachfrage nach Verdrängungsgaskompressoren an?
Der asiatisch-pazifische Raum hielt im Jahr 2026 31,6 % des Wertes und wird bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, aufgrund von Industrieinvestitionen und Gasinfrastrukturaktivitäten. China, Indien und südostasiatische Länder unterstützen jeweils eine unterschiedliche Mischung aus Energie-, Fertigungs- und Prozessgasanforderungen.
Welche Endverbrauchsanwendung wächst am schnellsten?
Energie und erneuerbare Gase werden bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen, gestützt durch Biomethaneinspeisung, Produktion von grünem Wasserstoff und Abgabeanwendungen. Diese Anwendungen erfordern häufig Geräte mit verbesserter Abdichtung, Korrosionsbeständigkeit, Gasreinheitskontrolle und zuverlässigem Außendienst. Ihr technischer Bedarf macht spezialisierte Konstruktionen zu einem wichtigen Teil der Lieferantenauswahl und Projektplanung, insbesondere wenn Standorte dezentral sind und die Gasqualität variiert.