
Taille et part du marché des compresseurs de gaz à déplacement positif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
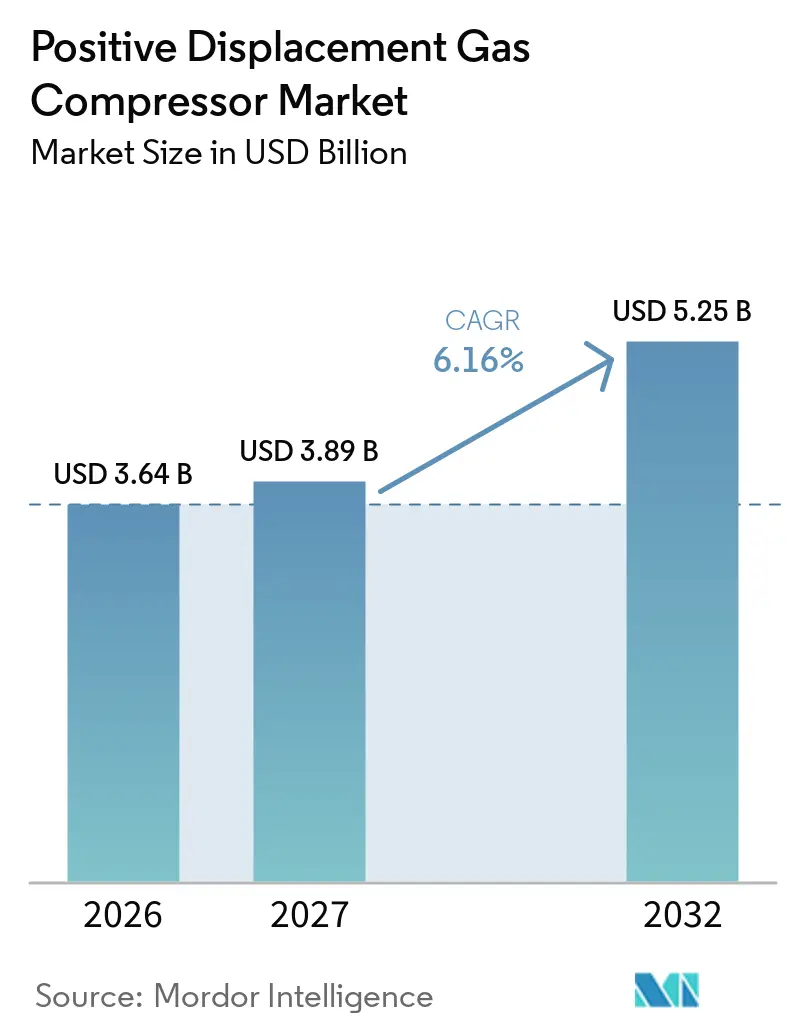
| Taille du Marché (2027) | 3.89 Milliards de dollars |
| Taille du Marché (2032) | 5.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.16 % |
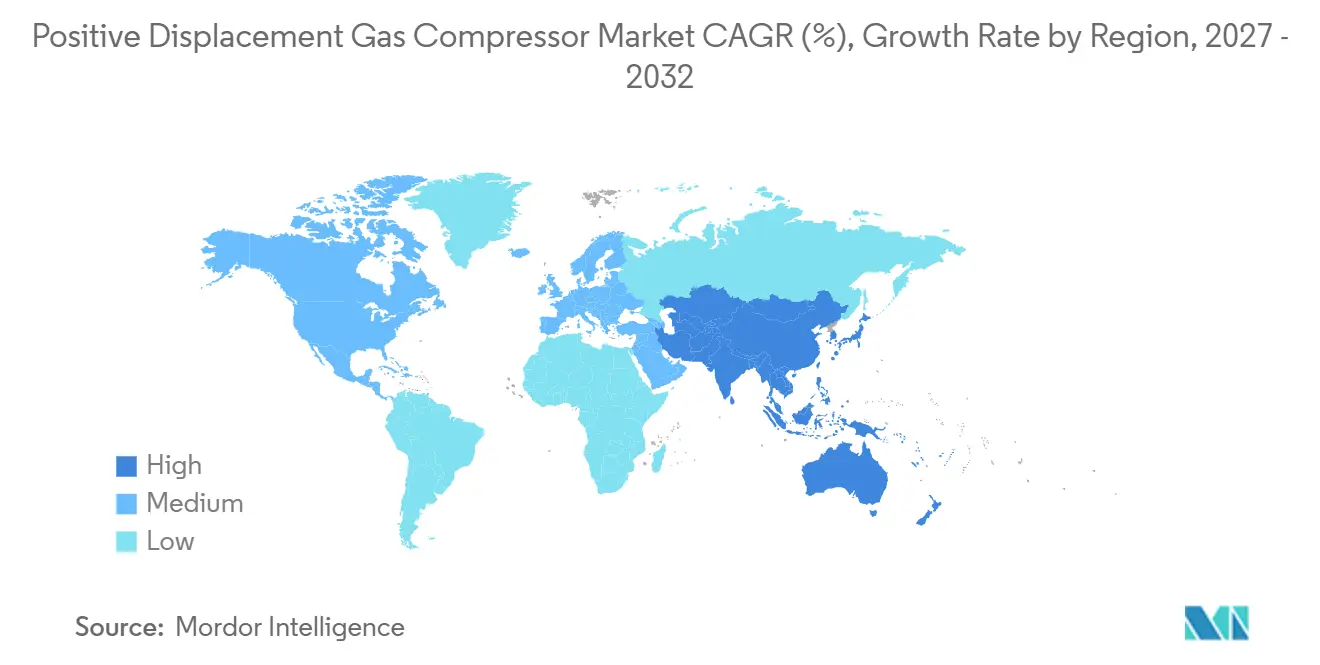
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
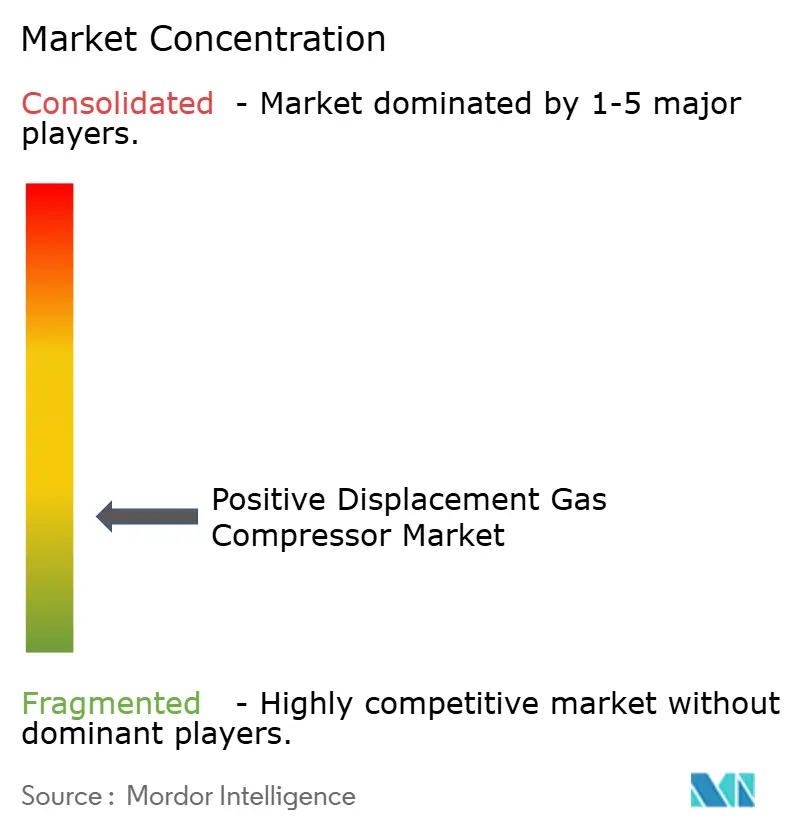
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs de gaz à déplacement positif par Mordor Intelligence
La taille du marché des compresseurs de gaz à déplacement positif devrait s'étendre de 3,64 milliards USD en 2026 et 3,89 milliards USD en 2027 à 5,25 milliards USD d'ici 2032, enregistrant un CAGR de 6,16 % entre 2027 et 2032. Le marché des compresseurs de gaz à déplacement positif est soutenu par les investissements dans le transport du gaz naturel, la capacité d'exportation de gaz naturel liquéfié (GNL) et les infrastructures de traitement du gaz, où la compression est nécessaire pour déplacer, traiter et conditionner le gaz à chaque étape de la chaîne de valeur. La demande industrielle de gestion du gaz en Asie-Pacifique constitue une source distincte de commandes d'équipements, notamment pour les applications de traitement et de fabrication nécessitant un débit de gaz constant, une pureté spécifiée et un service fiable. L'hydrogène, le biométhane et d'autres projets de gaz renouvelable élargissent la gamme de flux de gaz nécessitant des systèmes de compression spécialisés, tout en augmentant le besoin de configurations sans huile, de performances d'étanchéité et de matériaux adaptés à des compositions de gaz plus exigeantes. Le remplacement des équipements installés vieillissants soutient également la demande, car les opérateurs ont besoin d'une capacité, d'une fiabilité et de performances en matière d'émissions améliorées, et doivent maintenir la disponibilité des installations existantes. Les fournisseurs répondent par une couverture de service, une surveillance numérique et des conceptions d'équipements adaptées aux services haute pression et sans huile, ce qui rend le marché des compresseurs de gaz à déplacement positif pertinent tant pour les nouveaux projets que pour les travaux de modernisation.
Principaux enseignements du rapport
- Par type de compresseur, les compresseurs alternatifs détenaient 46,4 % de la part du marché des compresseurs de gaz à déplacement positif en 2026, tandis que les compresseurs à vis rotatifs devraient croître à un CAGR de 6,8 % jusqu'en 2032.
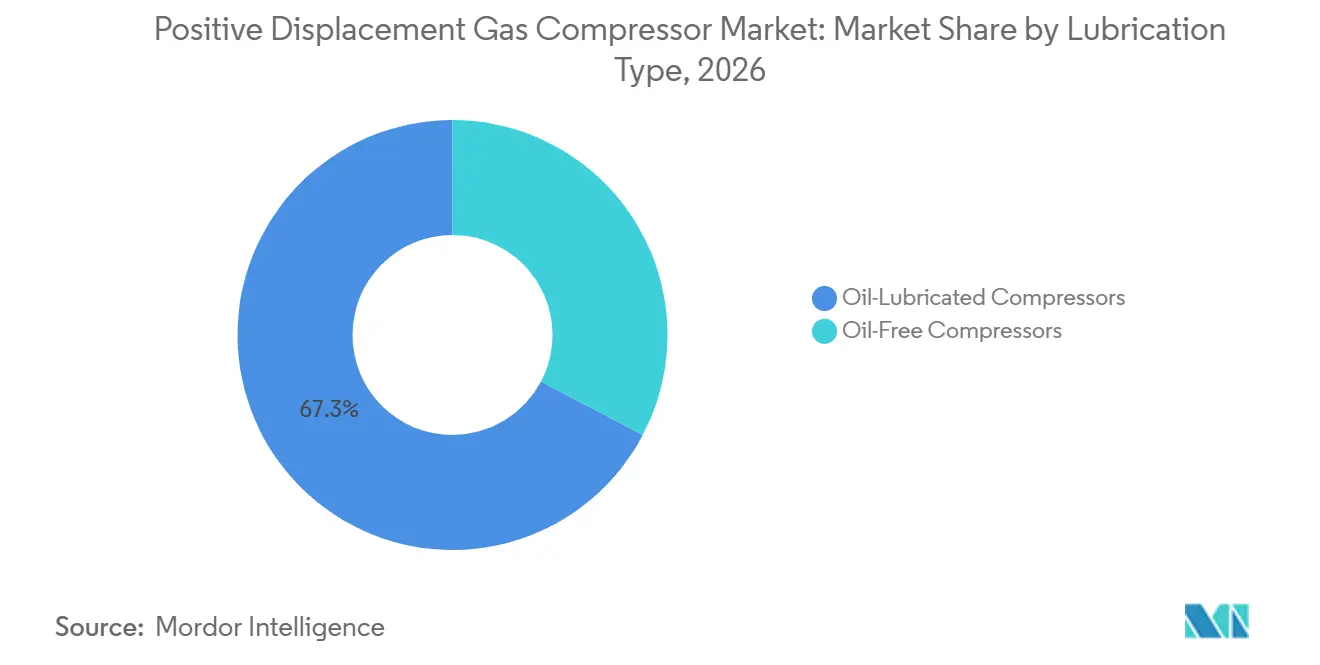
- Par type de lubrification, les compresseurs lubrifiés à l'huile représentaient 67,3 % de la taille du marché des compresseurs de gaz à déplacement positif en 2026, tandis que les compresseurs sans huile devraient se développer à un CAGR de 6,3 % jusqu'en 2032.
- Par puissance nominale, le segment 100–500 kW détenait une part de 32,6 % en 2026, tandis que le segment supérieur à 1 000 kW devrait croître à un CAGR de 6,5 % jusqu'en 2032.
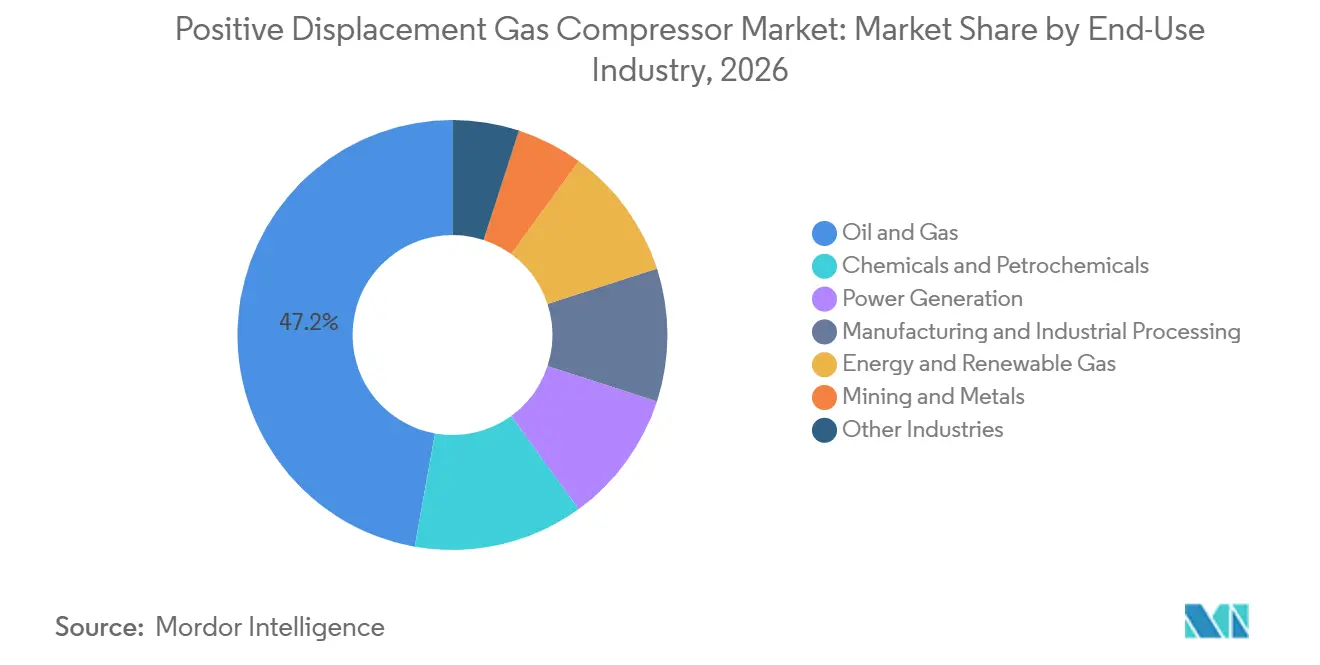
- Par secteur d'utilisation finale, le pétrole et le gaz représentaient 47,2 % de la part du marché des compresseurs de gaz à déplacement positif en 2026, tandis que l'énergie et le gaz renouvelable devraient croître à un CAGR de 7,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 31,6 % en 2026 et devrait se développer à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transport du gaz naturel, GNL et infrastructures de traitement | +2.0% | Mondial, concentré en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation industrielle et gestion du gaz en Asie-Pacifique | +1.2% | Asie-Pacifique, avec des effets en Amérique du Sud | Moyen terme (2-4 ans) |
| Compression de l'hydrogène, du biogaz et du gaz renouvelable | +0.8% | Europe, Amérique du Nord et Asie-Pacifique en phase initiale | Moyen terme (2-4 ans) |
| Efficacité énergétique, vitesse variable et modernisation des systèmes sans huile | +0.7% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Remplacement du parc vieillissant et modernisation des sites existants | +0.6% | Amérique du Nord, Europe, Russie et Asie centrale | Moyen terme (2-4 ans) |
| Surveillance numérique, maintenance prédictive et service à distance | +0.4% | Mondial, avec une concentration dans les sites industriels établis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de transport du gaz naturel, de GNL et de traitement
Les investissements dans le transport du gaz naturel, le GNL et le traitement demeurent une source importante de demande pour le marché des compresseurs de gaz à déplacement positif. Les nouveaux pipelines, les stations de compression et les installations liées au GNL nécessitent des équipements pour les activités de collecte, de transport et de traitement. Les États-Unis disposent d'une base de ressources importante, le Comité du gaz potentiel ayant signalé 4 562 billions de pieds cubes d'approvisionnement total futur en gaz naturel dans son évaluation de 2025. Cette base de ressources soutient l'activité de compression en amont, en milieu de chaîne et liée à l'exportation sur le long terme, y compris les travaux de remplacement dans les stations en exploitation. La demande d'électricité des centres de données attire également l'attention sur l'approvisionnement en gaz pour la production d'énergie dans plusieurs régions des États-Unis. L'effet est d'ajouter des voies de demande sans modifier l'importance des infrastructures conventionnelles de pétrole et de gaz, qui continuent de soutenir les commandes sur l'ensemble du marché des compresseurs de gaz à déplacement positif.[1]
Automatisation industrielle et demande de gestion du gaz en Asie-Pacifique
L'expansion manufacturière en Chine, en Inde et en Asie du Sud-Est soutient la demande d'équipements de gaz de traitement et de gaz comprimé. Les installations pharmaceutiques, électroniques et de transformation alimentaire utilisent des systèmes sans huile lorsque la pureté de l'air ou du gaz est essentielle. Les investissements industriels de l'Inde attirent également la fabrication locale par des fournisseurs d'équipements mondiaux. Hitachi Industrial Equipment Systems a inauguré son installation de Gandhinagar au Gujarat en novembre 2025 pour la production et la vente de compresseurs d'air à vis lubrifiés à l'huile. L'installation rapproche la fabrication des clients industriels et des exigences de service, tout en créant une base locale pour les ventes et le support des équipements. Cette combinaison de demandes offre au marché des compresseurs de gaz à déplacement positif une exposition aux investissements manufacturiers ainsi qu'aux projets énergétiques.[2]
Compression de l'hydrogène haute pression, du biogaz et du gaz renouvelable
L'hydrogène, le biogaz et le gaz renouvelable créent des exigences différentes de celles du service conventionnel au gaz naturel. Les applications hydrogène nécessitent des équipements sans huile et hermétiquement étanches capables de gérer des pressions élevées et de protéger la pureté du gaz. La gestion du biogaz nécessite également des matériaux et des systèmes d'étanchéité capables de gérer l'humidité, le dioxyde de carbone et le sulfure d'hydrogène. Ces conditions d'exploitation accroissent l'importance de la conception des applications, du choix des matériaux et du support à la mise en service pour les fournisseurs. Elles favorisent également les ensembles d'équipements capables de fonctionner de manière fiable sur des sites de biométhane et d'hydrogène dispersés. Ces applications permettent au marché des compresseurs de gaz à déplacement positif de servir un ensemble croissant de projets de gaz renouvelable.
Efficacité énergétique, vitesse variable et modernisation des systèmes sans huile
Les exigences d'efficacité influencent les décisions de remplacement au sein du parc installé. Les normes américaines de conservation de l'énergie prévues au titre 10 du Code of Federal Regulations (CFR) § 431.345 sont entrées en vigueur le 10 janvier 2025, fixant des exigences minimales d'efficacité isentropique pour les compresseurs rotatifs lubrifiés couverts. La réglementation donne aux opérateurs une raison définie de remplacer les machines à vitesse fixe non conformes. Les systèmes à vitesse variable peuvent réduire la consommation d'énergie par rapport aux équipements à vitesse fixe lorsque les charges d'exploitation varient, ce qui les rend pertinents pour les installations dont les conditions de traitement changent. Les projets sur sites existants peuvent également remplacer les équipements entraînés par turbine par des systèmes entraînés par moteur électrique. Un article de conférence de l'Institut des ingénieurs en électricité et en électronique (IEEE) publié en 2025 a rapporté une efficacité de 96 % pour les entraînements électriques, contre 35 % à 45 % pour les trains entraînés par turbine dans les applications considérées.[3]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts en capital, d'installation et d'énergie sur le cycle de vie | -1.1% | Mondial, avec un effet plus important dans les marchés émergents | Long terme (≥ 4 ans) |
| Volatilité des prix des alliages spéciaux, des roulements et des aimants | -0.5% | Mondial, avec une exposition de l'approvisionnement en Afrique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Pénuries de techniciens qualifiés et de mise en service haute pression | -0.4% | Amérique du Nord, Europe et Amérique du Sud | Moyen terme (2-4 ans) |
| Complexité de la conformité en matière de fuites de méthane, de bruit et de contamination | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital, d'installation et d'énergie sur le cycle de vie
Les grands compresseurs à déplacement positif nécessitent des investissements importants en équipements, en installation et en énergie. Cela est particulièrement pertinent pour les ensembles alternatifs de plus de 1 000 kW et pour les projets d'infrastructure sur de nouveaux sites où l'équipement est l'un des éléments d'un investissement plus large dans les pipelines, le traitement ou la liquéfaction. Les stations de compression peuvent représenter 30 % à 40 % des dépenses d'exploitation des pipelines, l'énergie constituant un poste de coût majeur. Les variations des prix de l'électricité affectent donc le cas d'exploitation des infrastructures à longue durée de vie et peuvent influer sur le calendrier d'approbation d'un projet. Les contraintes de réseau et les conditions de financement peuvent rendre les ensembles haut de gamme plus difficiles à justifier dans certaines parties de l'Amérique du Sud, de l'Afrique et de l'Asie du Sud-Est. Les acheteurs de ces marchés peuvent préférer des configurations à moindre capital même lorsque leur efficacité sur la durée de vie est inférieure.
Volatilité des prix des alliages spéciaux, des roulements et des aimants
Les fabricants de compresseurs utilisent des alliages de précision dans les vilebrequins, les tiges de piston, les sièges de soupapes et les roulements haute température. Les variations des prix des matériaux peuvent affecter les marges, la disponibilité des composants et les délais de livraison. Le problème est le plus significatif pour les équipements devant répondre à des spécifications exigeantes de gaz de traitement et pour les projets avec des engagements de livraison fixes. Les fabricants de plus petite taille ont moins de marge pour gérer cette exposition par le biais d'un approvisionnement captif ou d'achats à terme. Ils peuvent être contraints d'utiliser des matériaux alternatifs dans les pièces non critiques, ce qui peut affecter la fiabilité des équipements dans le temps. La volatilité demeure donc un frein sur le marché des compresseurs de gaz à déplacement positif, même si les clients recherchent des ensembles plus spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de compresseur :
les machines alternatives ancrent les revenus tandis que les compresseurs à vis rotatifs gagnent en dynamismeLes compresseurs alternatifs détenaient 46,4 % de la valeur 2026, ce qui en fait la technologie dominante sur le marché des compresseurs de gaz à déplacement positif. Leur position reflète leur utilisation dans les applications haute pression et à débit variable, notamment les systèmes de collecte, le traitement du GNL et le service hydrogène. Ces machines peuvent fonctionner sur une large gamme de poids moléculaires de gaz et de conditions d'exploitation. Elles atteignent également des taux de compression élevés, ce qui reste important dans les applications de traitement exigeantes. Ariel a présenté sa plateforme Connected Compressor lors de la Gas Machinery Conference 2025. La plateforme comprend une poche de dégagement variable électronique pour le contrôle de la capacité et un compresseur de la série KBH pour les applications de mobilité hydrogène.[4]
Les compresseurs à vis rotatifs devraient croître à un CAGR de 6,8 % jusqu'en 2032, le taux le plus élevé parmi les types de compresseurs. Le fonctionnement en service continu et les vibrations réduites soutiennent leur utilisation dans l'automatisation industrielle, la fabrication et la gestion du gaz pharmaceutique. Les compresseurs à lobes rotatifs continuent de servir les fonctions de surpression à basse pression. Les machines à palettes rotatives restent pertinentes pour les applications plus légères de récupération de gaz et de traitement. Cette partie du secteur des compresseurs de gaz à déplacement positif bénéficie d'une base de clients manufacturiers plus large que les systèmes haute pression de pétrole et de gaz. Les fournisseurs doivent équilibrer les ensembles standardisés avec les contrôles spécifiques aux applications et les exigences de pureté.
Par type de lubrification :
les compresseurs lubrifiés à l'huile prédominent mais les compresseurs sans huile redéfinissent la marge de croissanceLes compresseurs lubrifiés à l'huile détiennent 67,3 % de la valeur du marché en 2026. Leur position en termes de coût, leur large plage de pression et leur écosystème de service établi soutiennent leur utilisation dans le pétrole et le gaz et le traitement industriel. Le grand parc conventionnel installé crée également un important vivier de remplacement. La norme API (American Petroleum Institute) 618 reste pertinente pour la conception des compresseurs alternatifs de gaz de traitement et soutient les pratiques d'équipement établies dans de nombreuses applications couvertes. Ces systèmes continueront de servir les applications où la pureté du gaz n'est pas l'exigence déterminante. Le marché des compresseurs de gaz à déplacement positif conserve donc une large base d'équipements lubrifiés à l'huile.
Les compresseurs sans huile devraient croître à un CAGR de 6,3 % jusqu'en 2032. Ils sont utilisés lorsque la pureté du gaz est essentielle, notamment dans la production pharmaceutique, la transformation alimentaire, la distribution d'hydrogène et l'injection de biométhane. Les spécifications de classe 0 de la norme ISO (Organisation internationale de normalisation) 8573-1 sont de plus en plus incluses dans les exigences d'approvisionnement pour les applications sensibles. AERZEN a exposé des compresseurs à vis sans huile multiétagés à la Hannover Messe 2025 pour l'extraction de biogaz, la récupération d'azote et la gestion du gaz d'évaporation. La gamme illustre l'extension des équipements sans huile aux procédés industriels lourds. La prime de prix reste un frein lorsque les normes de pureté n'exigent pas une configuration sans huile.
Par puissance nominale :
la tranche intermédiaire domine par la valeur tandis que la tranche haute puissance enregistre la croissance la plus rapideLa tranche 100–500 kW détenait 32,6 % de la valeur 2026 sur le marché des compresseurs de gaz à déplacement positif. Elle dessert les stations de collecte de gaz, les services industriels, le traitement chimique et les systèmes d'énergie distribuée. Les acheteurs peuvent souvent se procurer des ensembles catalogués dans cette gamme plutôt que des systèmes entièrement sur mesure. Cela peut raccourcir les cycles d'approvisionnement et réduire le risque d'exécution. La gamme attire également des fabricants d'équipements d'origine (OEM) mondiaux et des fournisseurs régionaux, offrant un choix concurrentiel aux clients. Le segment jusqu'à 100 kW soutient la valorisation du biogaz, le ravitaillement en gaz naturel comprimé (GNC) et l'approvisionnement en gaz de laboratoire, où les systèmes montés sur châssis sont de plus en plus pertinents.
La tranche supérieure à 1 000 kW devrait croître à un CAGR de 6,5 % jusqu'en 2032. Les trains de liquéfaction de GNL, les stations de surpression de pipelines et les complexes de raffinage et de pétrochimie soutiennent la demande pour ces unités plus grandes. Baker Hughes a reçu une commande en janvier 2025 pour 6 trains de compression de gaz et 6 compresseurs de propane pour la troisième expansion du champ gazier Jafurah d'Aramco. La société a indiqué que l'équipement utiliserait des solutions de compression entraînées par moteur électrique. La tranche 500–1 000 kW dessert les applications régionales de pipelines, de gaz industriel et de grandes mines. Les délais de livraison des composants certifiés signifient que les commandes d'équipements peuvent être un indicateur important de l'activité future sur le marché des compresseurs de gaz à déplacement positif.
Par secteur d'utilisation finale :
le pétrole et le gaz dominent tandis que le gaz renouvelable réécrit le récit de croissanceLe pétrole et le gaz représentaient 47,2 % de la valeur 2026 sur le marché des compresseurs de gaz à déplacement positif. La collecte en amont, le transport en milieu de chaîne et le traitement du GNL nécessitent des services de compression difficiles à substituer. Ces activités créent à la fois une demande d'équipements d'origine et de services. Le parc installé nécessite également des révisions périodiques et des équipements de remplacement. Les produits chimiques et pétrochimiques ainsi que la production d'énergie constituent d'autres grandes catégories d'utilisation finale. Leurs besoins de traitement récurrents soutiennent une demande stable d'équipements lorsque l'activité de projet est moins intensive.
L'énergie et le gaz renouvelable devraient se développer à un CAGR de 7,3 % jusqu'en 2032. L'injection de biométhane, la production et la distribution d'hydrogène vert, et les installations de conversion électricité-gaz constituent les principaux domaines de demande. Le service de gaz renouvelable nécessite souvent des matériaux résistants à la corrosion et une étanchéité renforcée, car le biogaz peut contenir de l'humidité, du dioxyde de carbone et du sulfure d'hydrogène. Ces exigences peuvent augmenter la valeur d'un ensemble compresseur individuel par rapport au service conventionnel au gaz. La fabrication, le traitement industriel et l'exploitation minière contribuent également à la demande d'équipements à mesure que la capacité industrielle se développe. Cette large base de clients rend le marché des compresseurs de gaz à déplacement positif moins dépendant d'un seul cycle d'utilisation finale.
Analyse géographique
Marché des compresseurs de gaz à déplacement positif en Asie-Pacifique
L'Asie-Pacifique représentait 31,6 % de la valeur mondiale en 2026 et devrait croître à un CAGR de 6,9 % jusqu'en 2032. La région est la plus grande et la plus dynamique du marché des compresseurs de gaz à déplacement positif. La Chine stimule la demande grâce à ses infrastructures gazières, son activité industrielle et sa capacité de production nationale. L'Inde contribue à la demande par ses investissements dans le secteur manufacturier, les applications de compresseurs sans huile et l'expansion de la distribution urbaine de gaz. L'Asie du Sud-Est soutient les commandes grâce aux projets de regazéification de GNL et au développement de parcs industriels. Les fournisseurs internationaux se disputent les marchés indonésien, malaisien, thaïlandais et philippin face aux équipements d'origine chinoise sur la base du prix et du soutien local. Atlas Copco a inauguré son campus Compressor Technique de Wuxi en mai 2025, ajoutant des fonctions de formation et d'innovation pour l'Asie-Pacifique à sa base de fabrication chinoise.
Marché des compresseurs de gaz à déplacement positif en Amérique du Nord
L'Amérique du Nord est la deuxième région par chiffre d'affaires sur le marché des compresseurs de gaz à déplacement positif. Les investissements dans les gazoducs, les projets d'exportation de GNL et l'alimentation électrique au gaz naturel soutiennent le carnet de commandes régional. L'évaluation des ressources en gaz naturel aux États-Unis soutient un horizon d'exploitation à long terme pour la compression intermédiaire. La demande en électricité des centres de données peut accroître les besoins en gaz pour la production d'électricité, notamment au Texas et dans le Sud-Est. Les règles d'efficacité énergétique américaines créent également une demande de remplacement pour les équipements rotatifs concernés. Le mix qui en résulte combine les dépenses d'infrastructure en greenfield avec la modernisation du parc installé, ce qui crée une base d'opportunités variée pour le marché des compresseurs de gaz à déplacement positif.
Marché des compresseurs de gaz à déplacement positif en EMEA, Asie-Pacifique et Amérique du Sud
L'Europe est axée sur la modernisation du parc, l'intégration du biométhane et les infrastructures hydrogène plutôt que sur de grandes nouvelles capacités gazières. Les exigences en matière de méthane peuvent rendre la détection des fuites, la réparation et la surveillance des équipements plus importantes au niveau des stations de compression, tout en créant une demande de mises à niveau améliorant la visibilité opérationnelle. Cela favorise les fournisseurs qui associent le matériel à la surveillance et aux services sur le terrain. L'Asie centrale reste compétitive, les opérateurs évaluant le coût, les capacités de traitement et la disponibilité des services. China National Petroleum Corporation (CNPC) Jichai a signalé le fonctionnement stable de 4 ensembles compresseurs de 4 MW résistants aux gaz acides sur la section Amu-Daria du gazoduc Turkménistan-Chine en octobre 2025. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique offrent des opportunités de projets liées au traitement du gaz en eaux profondes au Brésil et à l'expansion de Jafurah en Arabie saoudite.
Paysage concurrentiel
Le marché des compresseurs de gaz à déplacement positif est fragmenté sur les équipements de gamme intermédiaire et les services sur le terrain. Les principaux fournisseurs développent leur couverture après-vente, car les équipements installés créent une demande continue de pièces, de travaux de révision, de techniciens de terrain et de support technique. La surveillance numérique aide également les fournisseurs à améliorer la disponibilité, à rendre la planification de la maintenance plus prévisible et à maintenir les liens avec les clients après la livraison des équipements d'origine. Burckhardt Compression a acquis Advanced Compressor Technology en septembre 2025 pour renforcer les capacités de service locales aux États-Unis. Elle a également étendu son empreinte de service à travers des installations à Pottstown, en Pennsylvanie, et à Sarnia, en Ontario.
Les compresseurs conteneurisés modulaires pour les installations de biométhane et d'hydrogène de plus petite taille restent une opportunité en développement. Ces sites peuvent nécessiter des équipements compacts, un déploiement flexible et un support de service sur des sites dispersés, plutôt que le modèle d'exploitation utilisé dans une grande station centralisée. Les grands équipements en Afrique et dans certaines parties de l'Amérique du Sud peuvent faire face à des délais de maintenance plus longs en raison d'une couverture de service locale limitée. Les fabricants chinois, notamment China National Petroleum Corporation (CNPC) Jichai et Dongfang Electric, ciblent l'Asie centrale et l'Afrique avec des ensembles compétitifs en termes de coût. Leurs progrès augmentent la pression sur les fournisseurs établis dans les projets où le prix et les délais de livraison comptent autant que les relations avec les fournisseurs historiques. La qualification selon les normes API 618 et ISO 13631 reste pertinente pour les applications de gaz de traitement haute pression. Le secteur des compresseurs de gaz à déplacement positif exige donc à la fois une ingénierie éprouvée et une capacité d'exécution locale sur l'ensemble du marché des compresseurs de gaz à déplacement positif.
Les fournisseurs utilisent des mouvements stratégiques pour construire des positions au-delà des ventes d'équipements. L'acquisition d'ACT par Burckhardt Compression en septembre 2025 a ajouté la fabrication de pièces de rechange et la capacité de service sur le marché aval aux États-Unis. La commande Jafurah de Baker Hughes en janvier 2025 démontre la valeur de la compression entraînée par moteur dans les grands projets de champs gaziers. Le campus de Wuxi d'Atlas Copco renforce sa présence en matière de formation et d'innovation en Asie-Pacifique. Ces actions traitent de l'accès aux services, du développement des applications, de la proximité régionale avec les clients et de la disponibilité des compétences nécessaires pour exploiter et entretenir les systèmes. La force concurrentielle dépend de l'adéquation technologique, de la réactivité du service et de la capacité à répondre aux spécifications des projets. Cette structure laisse de la place aux entreprises mondiales, aux constructeurs régionaux et aux prestataires de services spécialisés sur l'ensemble du marché des compresseurs de gaz à déplacement positif.
Leaders du secteur des compresseurs de gaz à déplacement positif
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Siemens Energy AG
-
Baker Hughes Company
-
Burckhardt Compression AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des compresseurs de gaz à déplacement positif Entreprises couvertes dans ce rapport
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- Burckhardt Compression AG
- Corken, Inc.
- EBARA CORPORATION
- Enerflex Ltd.
- Fluitron, Inc.
- Gardner Denver, Inc.
- GEA Group Aktiengesellschaft
- Hitachi Industrial Equipment Systems Co., Ltd.
- Howden Compressors Limited
- IHI Corporation
- Ingersoll Rand Inc.
- Kirloskar Pneumatic Company Limited
- KOBELCO COMPRESSORS CORPORATION
- NEUMAN & ESSER GmbH & Co. KG
- PDC Machines, Inc.
- Siemens Energy AG
- Sundyne, LLC
Développements industriels récents dans Marché des compresseurs de gaz à déplacement positif
- Septembre 2025 : Burckhardt Compression a acquis Advanced Compressor Technology (ACT), un spécialiste américain du service de compresseurs alternatifs avec des installations à Batavia, Illinois et Pasadena, Texas. L'acquisition ajoute la fabrication locale de pièces de rechange et une capacité de service sur le marché aval aux États-Unis, renforçant considérablement la position après-vente de la société en Amérique du Nord.
- Septembre 2025 : Baker Hughes a obtenu une commande de Bechtel Energy pour l'équipement principal de liquéfaction du Train 4 de l'installation de GNL Rio Grande de NextDecade à Brownsville, Texas, fournissant 2 turbines à gaz Frame 7 et 6 compresseurs centrifuges. Cette commande soutient une capacité d'exportation de GNL supplémentaire de 6 millions de tonnes par an.
- Juin 2025 : Baker Hughes a reçu un contrat de Saipem pour fournir 3 trains de compresseurs centrifuges de CO₂ avec moteurs électriques pour le projet de captage et stockage du carbone de Liverpool Bay d'Eni au Royaume-Uni. Le projet a atteint sa clôture financière en 2025 et stockera définitivement le CO₂ dans des champs offshore épuisés sous la baie de Liverpool.
- Mai 2025 : Atlas Copco a inauguré son campus Compressor Technique de Wuxi à Wuxi, en Chine, ajoutant un centre de formation aux technologies d'air comprimé et des fonctions d'innovation pour l'Asie-Pacifique à sa base de fabrication chinoise existante.
Périmètre du rapport mondial sur le marché des compresseurs de gaz à déplacement positif
Un compresseur de gaz à déplacement positif est un dispositif mécanique qui augmente la pression du gaz en piégeant un volume fixe de gaz dans une chambre fermée et en réduisant le volume de cette chambre.
Le marché mondial des compresseurs de gaz à déplacement positif est segmenté par type de compresseur, type de lubrification, puissance nominale, secteur d'utilisation finale et géographie. Par type de compresseur, le marché est segmenté en compresseurs alternatifs, compresseurs à vis rotatifs, compresseurs à palettes rotatives, compresseurs à lobes rotatifs (Roots) et autres compresseurs à déplacement positif. Par type de lubrification, le marché est segmenté en compresseurs lubrifiés à l'huile et sans huile. Par puissance nominale, le marché est segmenté en jusqu'à 100 kW, 100–500 kW, 500–1 000 kW et supérieur à 1 000 kW. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, produits chimiques et pétrochimiques, production d'énergie, fabrication et traitement industriel, énergie et gaz renouvelable, mines et métaux, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des compresseurs de gaz à déplacement positif dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Compresseurs alternatifs |
| Compresseurs à vis rotatifs |
| Compresseurs à palettes rotatives |
| Compresseurs à lobes rotatifs (Roots) |
| Autres compresseurs à déplacement positif |
| Compresseurs lubrifiés à l'huile |
| Compresseurs sans huile |
| Jusqu'à 100 kW |
| 100–500 kW |
| 500–1 000 kW |
| Supérieur à 1 000 kW |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Production d'énergie |
| Fabrication et traitement industriel |
| Énergie et gaz renouvelable |
| Mines et métaux |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de compresseur | Compresseurs alternatifs | |
| Compresseurs à vis rotatifs | ||
| Compresseurs à palettes rotatives | ||
| Compresseurs à lobes rotatifs (Roots) | ||
| Autres compresseurs à déplacement positif | ||
| Par type de lubrification | Compresseurs lubrifiés à l'huile | |
| Compresseurs sans huile | ||
| Par puissance nominale | Jusqu'à 100 kW | |
| 100–500 kW | ||
| 500–1 000 kW | ||
| Supérieur à 1 000 kW | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Produits chimiques et pétrochimiques | ||
| Production d'énergie | ||
| Fabrication et traitement industriel | ||
| Énergie et gaz renouvelable | ||
| Mines et métaux | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des compresseurs de gaz à déplacement positif d'ici 2032 ?
Le secteur devrait atteindre 5,25 milliards USD d'ici 2032, contre 3,89 milliards USD en 2027, à un CAGR de 6,16 %, soutenu par les infrastructures énergétiques, la demande industrielle et la modernisation des équipements. Les prévisions reflètent également la demande de remplacement à mesure que les opérateurs mettent à jour les unités plus anciennes pour améliorer la capacité, les performances de maintenance et la conformité aux exigences d'efficacité.
Quel type de compresseur détient la plus grande part de revenus ?
Les compresseurs alternatifs sont en tête avec 46,4 % de la valeur 2026, car ils sont bien adaptés aux services haute pression et à débit variable dans la gestion du gaz.
Quelle technologie de compresseur à déplacement positif connaît la croissance la plus rapide ?
Les compresseurs à vis rotatifs devraient enregistrer la croissance la plus élevée parmi les types, à un CAGR de 6,8 % jusqu'en 2032, soutenus par l'automatisation industrielle et les exigences de service continu.
Pourquoi les compresseurs sans huile deviennent-ils plus importants ?
Ils répondent aux exigences de pureté dans la production pharmaceutique, la transformation alimentaire, la distribution d'hydrogène et l'injection de biométhane, et devraient croître à un CAGR de 6,3 % jusqu'en 2032.
Quelle région est en tête de la demande de compresseurs de gaz à déplacement positif ?
L'Asie-Pacifique détenait 31,6 % de la valeur en 2026 et devrait croître à un CAGR de 6,9 % jusqu'en 2032 en raison des investissements industriels et de l'activité des infrastructures gazières. La Chine, l'Inde et les pays d'Asie du Sud-Est soutiennent chacun une combinaison distincte d'exigences en matière d'énergie, de fabrication et de gaz de traitement.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'énergie et le gaz renouvelable devraient se développer à un CAGR de 7,3 % jusqu'en 2032, soutenus par l'injection de biométhane, la production d'hydrogène vert et les applications de distribution. Ces applications nécessitent souvent des équipements avec une étanchéité renforcée, une résistance à la corrosion, un contrôle de la pureté du gaz et un support sur le terrain fiable. Leurs besoins techniques font des conceptions spécialisées une partie importante de la sélection des fournisseurs et de la planification des projets, en particulier lorsque les sites sont dispersés et que la qualité du gaz varie.