
ポータブル産業用CTシステム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
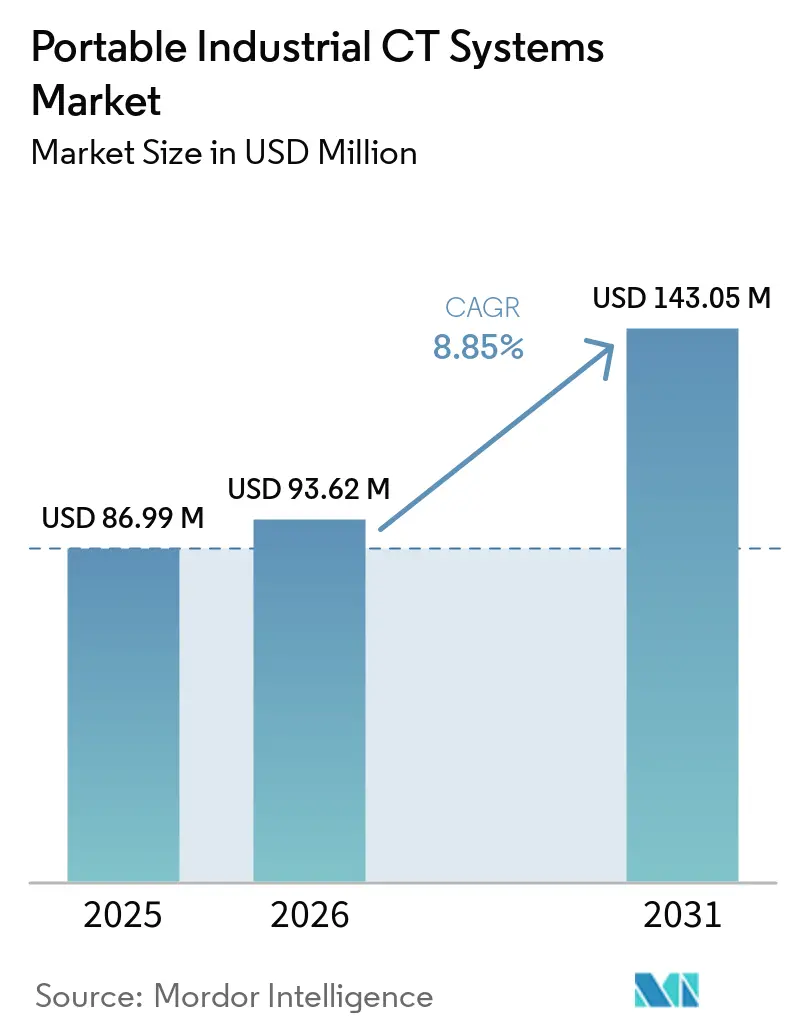
| 市場規模 (2026) | 93.62 百万米ドル |
| 市場規模 (2031) | 143.05 百万米ドル |
| Growth Rate (2026 - 2031) | 8.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル産業用CTシステム市場分析
ポータブル産業用CTシステムの市場規模は、2025年の86.99 ミリオン 米ドルから2026年には93.62 ミリオン 米ドルへ、さらに2031年までに143.05 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.85%を記録すると予測されます。メーカーは、部品の輸送や検査の遅延を削減するため、検査を生産・保守現場に近づける方向に移行しています。これにより、航空機構造体、パイプライン資産、バッテリーセルなど、容易に移動できない部品の用途が支持されています。ハードウェアベンダーは、モビリティ、信頼性の高いイメージング、フィールドサポートを組み合わせたシステムによって価格競争力を維持できます。サービスプロバイダーは、中小メーカーが設備を購入する代わりに柔軟な検査キャパシティを活用することで恩恵を受けられます。ポータブル産業用CTシステム市場は、高い購入コストや地域によって異なる放射線規制という課題にも直面しています。
主要レポートのポイント
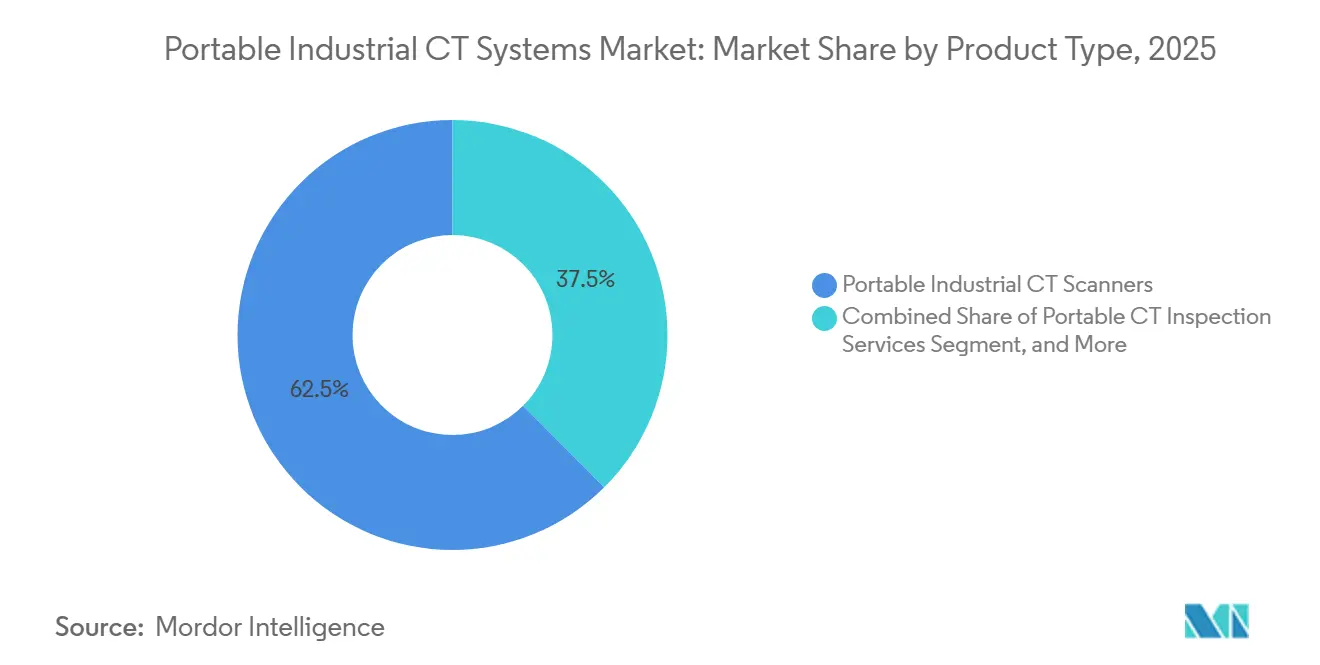
- 製品タイプ別では、ポータブル産業用CTスキャナーが2025年の売上の62.47%を占め、ポータブルCT検査サービスは2031年にかけてCAGR 11.27%で拡大する見込みです。
- フォームファクター別では、モバイルカートベースシステムが2025年に売上シェアの44.73%を占め、ハンドキャリーシステムは2031年にかけてCAGR 10.73%で拡大する見込みです。
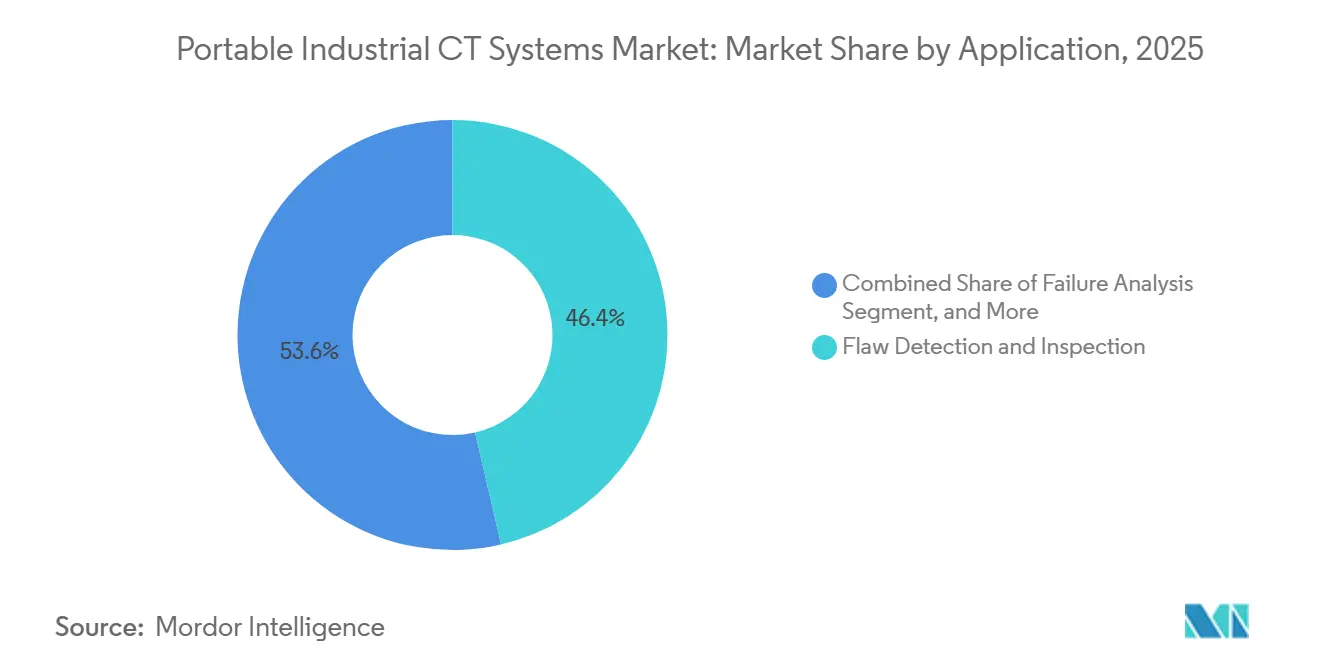
- 用途別では、欠陥検出・検査が2025年の売上の46.37%を占め、リバースエンジニアリングおよび積層造形検査は2031年にかけてCAGR 11.67%で拡大する見込みです。
- エンドユーザー産業別では、航空宇宙・防衛が2025年の売上の30.83%を占め、自動車・電気自動車は2031年にかけてCAGR 11.93%で拡大する見込みです。
- 地域別では、北米が2025年のポータブル産業用CTシステム市場シェアの32.67%を占め、アジア太平洋地域は2031年にかけてCAGR 11.47%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のポータブル産業用CTシステム市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全性が重要な製造における非破壊検査 | +3.5% | 世界全体、特に北米、欧州、日本で強い | 短期(2年以内) |
| 積層造形の認定とプロセス管理 | +2.2% | 北米および欧州、アジア太平洋地域の航空宇宙クラスターでの初期活動 | 中期(2〜4年) |
| AI支援欠陥認識と自動レポーティング | +1.8% | 世界全体、特に北米および欧州の先進製造ハブで強い | 短期(2年以内) |
| 電気自動車バッテリーおよびパワーエレクトロニクス検査 | +1.5% | 中国、韓国、日本、北米、欧州 | 短期(2年以内) |
| 老朽化したエネルギー・航空宇宙資産のフィールド検査 | +1% | 北米、欧州、中東エネルギーセクター | 中期(2〜4年) |
| セキュアな接続性によって実現されるリモートエキスパートレビュー | +0.7% | 北米および欧州、アジア太平洋地域での新興利用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
安全性が重要な製造における非破壊検査
航空宇宙、防衛、医療機器メーカーは、多くの重要部品に内部品質検査が求められるため、非破壊試験を採用しています。ポータブルCTは、部品を分解することなく、生産または保守現場で体積検査を実施できます。この機能により、欠陥発見から生産判断までの時間を短縮できます。ISO 15708-4:2025は、ポータブル構成を含む産業用システムのCT性能および認定ガイダンスを規定しています。防衛プログラムに対応するサプライヤーは追跡可能な検査記録を必要とするため、確立された品質文書を持つベンダーが有利になる場合があります。認要件によって内部イメージングがサプライヤー承認の標準工程となる場合、ポータブル産業用CTシステム市場は恩恵を受けます。
積層造形の認定とプロセス管理
積層造形は、接触式計測ツールでは完全に検査できない内部チャンネル、格子構造、埋め込み機能を生み出します。CTは、部品がサプライチェーンに移行する前にこれらの機能を検査するための体積的な視点を提供します。2026年6月に発行されたISO/ASTM 52971は、コーンビームXCTを使用した積層造形量産部品の寸法測定に関する公認手法を提供します。[1]国際標準化機構およびASTM International、「積層造形、非破壊試験・評価、コーンビームX線コンピュータ断層撮影に基づく寸法測定のガイドライン」、オーストリア規格、austrian-standards.atオークリッジ国立研究所とZEISS Industrial Metrologyは、SimurghというAI搭載XCTフレームワークにより、スキャン取得時間を参照再構成アプローチと比較して10倍以上短縮し、欠陥検出限界を最大4倍改善したと報告しました。また、スキャンコストが50%以上削減されたことも報告されており、広範な検査カバレッジの採用事例を改善できます。これらの条件は、メーカーが生産立ち上げ時に認定キャパシティを必要とする場合に、ポータブル産業用CTシステムのサービス需要を支援します。
AI支援欠陥認識と自動レポーティング
AI支援分析により、CT画像の解釈や検査記録の作成に必要な手作業を削減できます。これにより、フィールドチームは各スキャンのレビューに費やす時間を減らし、画像収集により多くの時間を充てられるようになります。Lumafield は2026年9月にQuality Agentを導入し、数十万件の産業部品スキャンで訓練され、事前定義された故障モードライブラリなしに欠陥を特定するAIシステムとして説明しました。同社は10社のメーカーから1,054個のリチウムイオンセルを使用してシステムを実証し、同一OEMのセルを使用した2ブランドを特定したと報告しました。ポータブル産業用CTシステム市場では、品質チームが結果の導出過程を確認できる必要があるため、追跡可能な自動レポーティングが依然として必要です。North Star ImagingによるASTM積層造形向けCT規格への取り組みは、管理された検査記録の重要性を反映しています。
電気自動車バッテリーおよびパワーエレクトロニクス検査
バッテリーセルおよびパワーエレクトロニクスアセンブリには、表面検査だけでは評価できない内部機能があります。CTは、安全性と製品品質に影響する内部ショート、異物、電極の位置ずれを検出できます。Innometryは、SPEが運営するSamsung SDIリン酸鉄リチウムバッテリーラインのCT検査装置の受注を確保し、契約額は150億8,000万韓国ウォン(11.5 ミリオン 米ドル)に上りました。同社はまた、46シリーズ円筒形バッテリー向けのインラインCTシステムと異物検出システムも報告しました。ポータブル産業用CTシステム市場では、モバイルカートベースシステムが大型リフト設備なしに生産ベイ間を移動できるため、固定バッテリー生産施設に適しています。Waygate TechnologiesとLiminal Insightsは2026年3月に、CT、超音波試験、AIアナリティクスを組み合わせたルチモーダルバッテリー検査のパートナーシップを締結しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム取得コストおよびライフサイクルコストの高さ | -2.8% | 世界全体、新興市場および中堅製造業で最も深刻 | 長期(4年以上) |
| 放射線安全コンプライアンスとサイト準備 | -1.5% | 規制が異なる欧州、北米、アジア太平洋市場 | 中期(2〜4年) |
| 過酷なフィールド環境におけるポータブルCTのキャリブレーションドリフト | -1% | 世界全体、特に石油・ガス田および屋外航空宇宙保守サイト | 中期(2〜4年) |
| 接続型検査におけるデータ居住地およびサイバーセキュリティの制約 | -0.7% | 欧州、北米、アジア太平洋地域の新興要件 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
システム取得コストおよびライフサイクルコストの高さ
ポータブル産業用CTハードウェアは、シールド、オペレーター認定、ソフトウェアメンテナンスなどの追加費用を考慮する前でも、相当な初期投資を必要とします。これらの複合コストは大きな財務的負担を生み出し、下位層のサプライヤーがポータブル産業用CTシステムを採用・導入することを困難にする可能性があります。Shimadzuは2025年10月にinspeXio 7000を希望小売価格1億1,495万円(750,000 米ドル)で発売しました。[2]Shimadzu Corporation、「島津製作所、inspeXio 7000マイクロフォーカスX線CTシステムを発売」、Shimadzu Corporation、shimadzu.co.jp大手OEMおよびティア1サプライヤーは設備を購入できますが、中小企業は契約検査サービスを選択する場合があります。フィールド運用で使用される密封X線管は動作寿命が限られており、その交換は大きなメンテナンス費用を生み出す可能性があります。これらの交換要件は全体的なライフサイクルコストを増加させ、オペレーターは定期的な設備メンテナンスと部品交換を計画する必要があります。Microvistaは、限定的な検査キャンペーンにキャパシティを必要とするポータブル産業用CTシステム市場参加者向けに、SCANEXPRESSシステムのレンタルアクセスを提供しています。
放射線安全コンプライアンスとサイト準備
ポータブルCTシステムは複数のサイトで使用できるため、オペレーターは各場所で安全要件を満たす必要があります。欧州では、指令2013/59/Euratomおよび各国の規則により、展開に際して放射線防護評価、エリア調査、監視ゾーン管理が求められます。これらの手順はフィールド動員を延長させ、地域の放射線防護サポートを必要とする場合があります。EUデータ法は2025年9月に適用開始となり、接続機器データへの機械可読形式でのアクセスを要求し、接続システムにデータ管理要件を追加しています。タイの2025年フレームワークは、ポータブルX線CTシステムに対して原産国からの安全文書と2年ごとの安全検査を要求しています。ポータブル産業用CTシステム市場の大手プロバイダーは、専任のコンプライアンスリソースを持つため、これらの要件をより容易に管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スキャナーハードウェアが主導し、サービスモデルが勢いを増す
ポータブル産業用CTスキャナーは2025年の売上の62.47%を占め、資金力のあるメーカーが引き続き重要な検査設備を購入していることを示しています。航空宇宙・防衛の主要請負業者は、個々の資産や部品シリアル番号に紐付けられた追跡可能な記録を必要とすることが多いです。この要件は、内部品質管理下に置けるシステムの所有を支援します。ポータブルCTモジュールおよびレトロフィットキットは、固定CT設備をすでに使用している施設に低コストの選択肢を提供します。完全な新規設置を必要とせずに、サテライト検査ポイントへのスキャン機能を拡張できます。したがって、ポータブル産業用CTシステム産業には、大型設備購入とアウトソーシング検査の中間的な選択肢が含まれます。
ポータブルCT検査サービスは2031年にかけてCAGR 11.27%で拡大する見込みです。これらのサービスは、資本予算が限られている企業や、故障調査または生産立ち上げ認定時にのみCTを必要とする企業に対応します。Microvistaは、生産開始時のバッチ検査向けレンタルシステムとしてSCANEXPRESSを提供しています。レンタルの利用可能性は、長期的な設備コミットメントなしに短サイクルの要件を支援します。小型システムと自動化分析により、自社所有とサービスビューロー設備の実際的な差は縮まっています。これにより、特に検査ニーズがサイト間で変化する場合に、ポータブル産業用CTシステム市場内での柔軟なキャパシティへの継続的な需要が支援されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


フォームファクター別:カートベースシステムが主導し、ハンドキャリーシステムが拡大
モバイルカートベースシステムは2025年の売上の44.73%を占め、フォームファクター別で最高の売上シェアを持ちます。これらのシステムは、ハンドキャリー機器よりも高エネルギーのX線源と大型フラットパネル検出器を使用できます。これにより、工場環境での自動車鋳造品、バッテリーモジュール、中型航空宇宙アセンブリに適しています。Microvistaは2025年10月に、自動評価とLTEおよび衛星接続を備えたコンテナ搭載型モバイルCTシステムとしてSCANEXPRESSを導入しました。その設計は、大型検査エンクロージャーにモビリティを統合する方法を示しています。カートベース設備は、システムが生産ベイ間を移動する必要があるバッテリー工場にも適しています。
ハンドキャリーシステムは2031年にかけてCAGR 10.73%で拡大する見込みです。需要は、密閉されたパイプライン場所や航空機翼エリアなど、カートが検査ポイントに到達できないサイトから生まれます。Rayimは2026年9月にXTOMO-CUBEを導入し、重量6kg、寸法140×132×220mmです。トレーラー搭載設備は、より安定した位置決めとシールドを必要とする風力タービンブレードやパイプラインセクションなどの大型部品に対応します。その特殊なインフラ要件により、ハンドキャリーシステムと比較してペースが制限されます。RadalyXなどのロボットCTプラットフォームは、6軸アームにX線源と検出器を搭載して柔軟なスキャンパスを実現し空間分解能は最大60µmと報告されています。
用途別:欠陥検出が需要を支え、積層造形検査が進展
欠陥検出・検査は2025年の売上の46.37%を占め、航空宇宙および自動車生産における確立された品質要件を反映しています。鋳造、鍛造、溶接部品は、受け入れ前に体積欠陥評価を必要とする場合があります。この用途におけるポータブル産業用CTシステムの市場規模は、破壊試験なしに部品を検査する必要性によって支援されています。故障解析は、検査のために分解される前の部品の状態を保存します。組立解析は、分解なしにファスナーと継手を評価するチームを支援します。寸法・公差解析は、CT由来の点群を使用して複雑な内部形状を評価します。
リバースエンジニアリングおよび積層造形検査は2031年にかけてCAGR 11.67%で拡大する見込みです。この拡大は、航空宇宙および医療機器生産における積層造形の広範な利用を反映しています。ISO/ASTM 52971は、積層造形量産部品の寸法測定にコーンビームXCTを認定しています。産業用X線CTゲージに関する研究では、参照画像品質アプローチを使用した場合、公称直径の最大10%の寸法偏差が報告されました。ASTM F3704M-24は、レーザーベースのパウダーベッドフュージョン部品の検査レベルと合否基準を規定しています。このような要件により、チタンおよびニッケル合金積層部品の検査工程にCTが組み込まれる場合があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:航空宇宙・防衛が主導し、自動車・電気自動車が加速
航空宇宙・防衛は2025年の売上の30.83%を占め、エンドユーザー産業の中で最大のシェアを持ちます。複合材オーバーラップ圧力容器、固体燃料ロケットモーター、タービンブレードなどの飛行重要部品は、非破壊体積検査を必要とします。フィールドベースのCTは、これらの部品を中央検査サイトに移送する必要性を回避できます。North Star Imagingは、ロータブレードやミサイル胴体を含む長尺の航空宇宙・防衛部品向けにX7000LTシステムを設計しました。これは、特殊な防衛用途向けの高透過スキャンに置かれるプレミアムを反映しています。ポータブル産業用CTシステム市場は、これらの購買者の検査規格と文書化ニーズと密接に結びついています。
自動車・電気自動車は2031年にかけてCAGR 11.93%で拡大する見込みです。従来の車両検査ではなく、バッテリーセルおよびモジュール検査がこの需要の中心です。内部バッテリー欠陥は、超音波および2D X線試験を超えたイメージング手法を必要とします。チップレット、2.5Dおよび3D集積回路、高帯域幅メモリスタックがより複雑になるにつれ、エレクトロニクスおよび半導体も内部検査を必要とします。Comet YxlonのFF35 CTは、半導体用途向けにSEMI S2-0818およびSEMI S8-0218規格の認定を受けています。石油・ガス、エネルギー・電力、産業製造、医療機器、学術研究は、複雑な溶接部、複合材圧力容器、インプラント、機器の内部評価が必要な安定した需要を提供します
地域分析
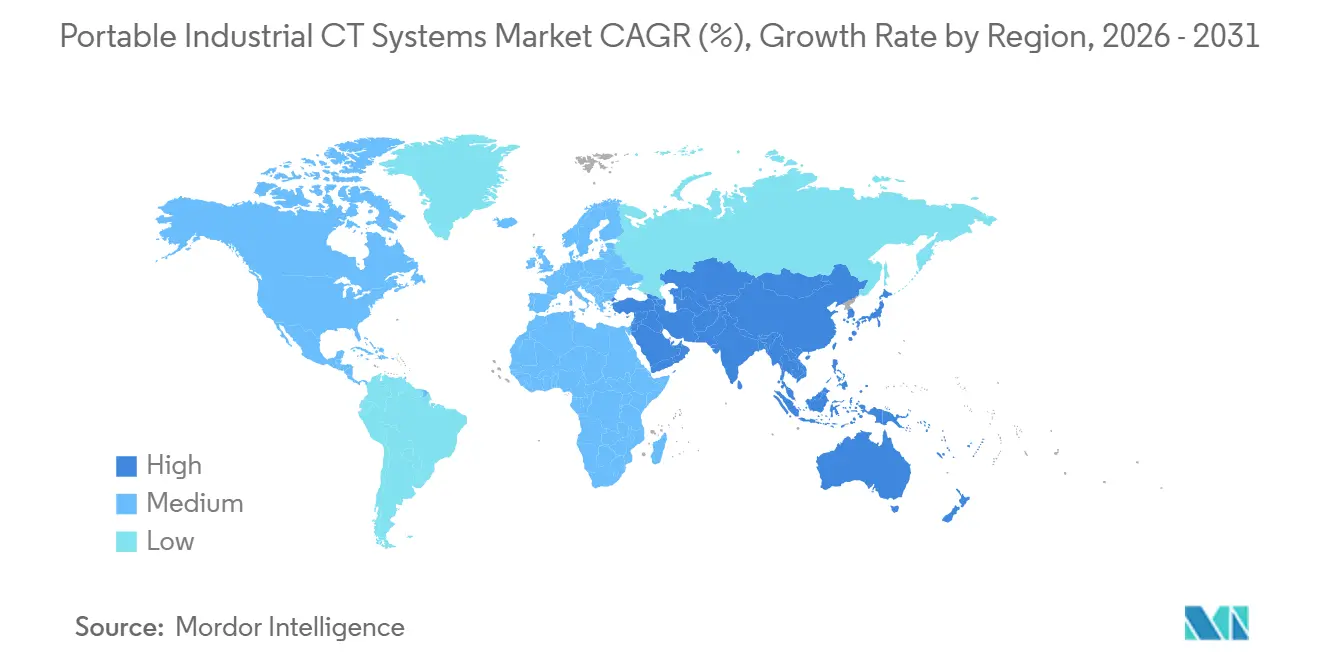
北米は2025年の売上の32.67%を占め、最大のシェアを持ちます。防衛生産、商業航空宇宙保守、バッテリー工場投資が地域全体の需要を支援しています。10 CFR 34および同等の州規則に基づく米国の規制は、ポータブルX線源の展開を管理しています。これらの要件は、放射線安全サポートとコンプライアンス文書を提供できるベンダーを有利にします。サイバーセキュリティ・インフラセキュリティ庁は2024年に、産業データフローのゼロトラストアーキテクチャと多要素認証を支援するガイダンスを発行しました。Lumafield は、データをクラウドに送信できないサイト向けに、TritonおよびNeptuneシステムにオンプレミスのNVIDIA DGX Sparkコンピューティングを追加しました。
アジア太平洋地域は2031年にかけてCAGR 11.47%で拡大する見込みであり、ポータブル産業用CTシステム市場で最も速い地域成長率です。中国のEVおよび民生用電子機器生産、韓国のバッテリーサプライポジション、日本の精密製造基盤がこのペースを支援しています。Rayimの2026年9月のXTOMO-CUBEの発売は、地域の開発者もコンパクトなCTハードウェアを生産していることを示しました。このシステムの重量は6kgであり、以前のフラウンホーファーポータブルCTユニットの19kgと比較されます。Shimadzuは2025年10月に、大型リチウムイオンバッテリーおよび高Z金属部品向けの狭角CTモードを備えたinspeXio 7000を発売しました。バッテリー検査設備の受注は、ギガファクトリー投資がポータブル産業用CTシステム市場およびインラインCTインフラに向けて資本を誘導していることも示しています。
欧州は2025年に相当なシェアを占め、ドイツの自動車・精密工学クラスターおよび英国の航空宇宙保守セクターに支援されています。指令2013/59/EuratomおよびEUデータ法は、堅牢な安全文書とデータ相互運用性能力を促進しています。Ready Metrologyは2026年6月にヴェローナで開催されたECNDT 2026でCOREX ONEを発表しました。この自己シールドシステムは工場フロア使用向けに設計されており、30分のオペレータートレーニングが必要です。南米、中東、アフリカはポータブルCTの初期段階の市場にとどまっています。これらの地域の需要は、ポータブル産業用CTシステム市場内の石油・ガスパイプライン検査およびエネルギー資産完全性業務に集中しています。[3]Lumafield、「TritonおよびNeptuneがオンボードNVIDIA DGX SparkによるオンプレミスAIコンピューティングを提供開始」、Lumafield、lumafield.com

競合環境
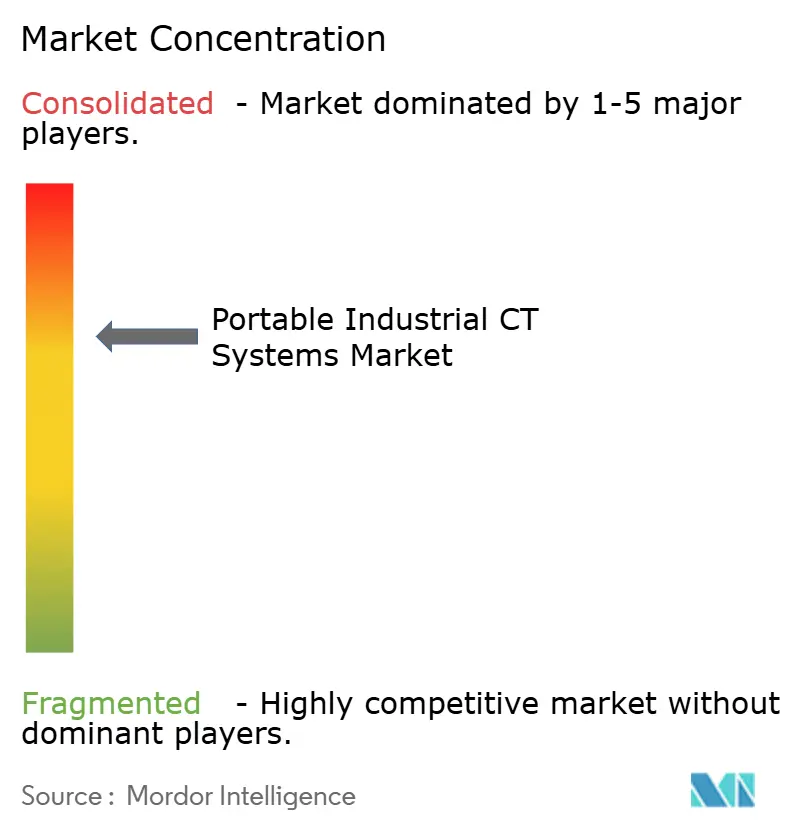
ポータブル産業用CTシステム市場は、技術プラットフォームにおいては適度に集中しており、サービス提供においては分散しています。Baker HughesはWaygate Technologiesを通じて、Carl Zeiss AG、Nikon Corporation、Comet GroupはComet Yxlonを通じて、Shimadzu Corporationとともに、X線エネルー、検出器能力、ボクセル分解能、再構成速度で競合しています。これらの企業はまた、欠陥認識と検査データに関するソフトウェア能力も構築しています。ZEISSは自動欠陥検出を、Waygateは自動欠陥認識を使用し、LumaFieldはVoyagerアナリティクスを提供しています。コアイメージングハードウェアがより広く利用可能になる中、ソフトウェア統合がシステムを差別化できます。ポータブル産業用CTシステム市場の購買者は、フィールドサポート、安全管理、レポーティング要件も評価します。
Hexagon ABは2026年4月に、Baker HughesからWaygate Technologiesを14.5 ミリオン 米ドルで買収する契約に署名しました。この取引により、WaygateのX線管製造とCT設備が、HexagonのCMM(座標測定機)およびVolume Graphicsソフトウェア事業と統合されます。この組み合わせにより、ポータブル産業用CTシステム市場において、表面測定と内部検査を統合してより広範な品質ワークフローを実現できます。Lumafield は2026年6月にNeptune PerformanceおよびTriton Performanceを導入し、前世代のNeptuneと比較してスキャン速度が12倍速く、データ品質が4倍高いと報告しました。同社はTriton Performanceが10秒で完全なCT再構成を生成できると述べました。このアプローチは、速度と使いやすさが重要な生産ライン検査をターゲットにしています。
既存のサプライヤーは、専任の計測チームなしにメーカーが操作できる設備の余地を残しています。Ready MetrologyのCOREX ONEは、特殊な部屋とトレーニングの必要性を削減するよう設計された自己シールド型工場フロアユニットです。MicrovistaのSCANEXPRESSは、現場作業向けのコンテナ展開可能なCTオプションを提供します。ポータブル産業用CTシステム市場のベンダーは、X線出力だけでなく、AI、セキュアな接続性、コンプライアンスサポートによって差別化を図っています。North Star ImagingはASTM E3166およびF3624の作業に参加しており、LNEとSafranは積層造形CTメトロロジーに関する予備草案をISO TC261およびASTM F42に提出しました。規格活動は、規制された用途における将来の調達仕様に影響を与える可能性があります。
ポータブル産業用CTシステム産業リーダー
Baker Hughes Company (Waygate Technologies)
Nikon Corporation
Carl Zeiss AG
Comet Group
Wenzel Group GmbH and Co. KG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Lumafield はQuality Agentを発売しました。これはVoyagerプラットフォームに統合されたエージェント型AIシステムであり、数十万件の実際の産業用CT部品スキャンで訓練することで製造欠陥を検出します。同システムはブラインド検証テストで10バッテリーブランドにわたって共有セルOEM関係を特定する能力を実証し、自律的欠陥インテリジェンスの新たな能力閾値を確立しました。
- 2026年6月:Ready Metrologyは2026年6月にヴェローナで開催されたECNDT 2026でFalconソフトウェアを搭載したCOREX ONEを初披露しました。このシステムのグローバルデビューとして、放射線室不要、専門トレーニング不要で、20〜30秒でスキャンし1分で計測レポートを作成できる自己シールド型工場フロア産業用CTを発表し、欧州の中堅製造セグメントを直接ターゲットにしました。
- 2026年4月:Hexagon ABはBaker HughesからWaygate Technologiesを14.5 ミリオン 米ドルで買収する確定契約に署名しました。WaygateはNDT、CT、リモートビジュアルインスペクション事業全体で2025年度売上6億3,000万 米ドルを報告しており、取引は規制当局の承認を条件として2026年下半期に完了する見込みです。
- 2026年3月:Waygate TechnologiesとLiminal Insightsは、CTハードウェア、セル開発向けナノCT、バッテリーパックおよびモジュールレベル検査向け高エネルギーCT、インラインEVバッテリー生産ラインのAIアナリティクス層を備えた超音波試験を組み合わせたマルチモーダルバッテリー検査を開発する戦略的パートナーシップを発表しました。


世界のポータブル産業用CTシステム市場レポートの範囲
ポータブル産業用CTシステム市場は、産業部品、アセンブリ、材料の内部および外部構造の2次元または3次元画像を作成するために使用されるポータブルまたは可搬型産業用X線コンピュータ断層撮影装置、CTモジュールおよびレトロフィットキット、ポータブルCT検査サービスから生成される収益を含みます。これらのシステムは、産業および研究環境全体にわたって、非破壊試験、欠陥検出、寸法測定、組立検証、故障解析、リバースエンジニアリング、積層造形検査を支援します。産業用CTは、検査対象部品を物理的に切断または損傷することなく、隠れた欠陥や形状を明らかにできる体積表現を生成します。
ポータブル産業用CTシステム市場レポートは、製品タイプ(ポータブル産業用CTスキャナー、ポータブルCTモジュールおよびレトロフィットキット、ポータブルCT検査サービス)、フォームファクター(ハンドキャリーシステム、トレーラー搭載システム、モバイルカートベースシステム、その他のポータブルフォームファクター)、用途(欠陥検出・検査、故障解析、組立解析、寸法・公差解析、リバースエンジニアリングおよび積層造形検査、その他の用途)、エンドユーザー産業(航空宇宙・防衛、自動車・電気自動車、エレクトロニクス・半導体、石油・ガス、エネルギー・電力、医療機器、産業製造、学術・研究機関、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ポータブル産業用CTスキャナー |
| ポータブルCTモジュールおよびレトロフィットキット |
| ポータブルCT検査サービス |
| ハンドキャリーステム |
| トレーラー搭載システム |
| モバイルカートベースシステム |
| その他のポータブルフォームファクター |
| 欠陥検出・検査 |
| 故障解析 |
| 組立解析 |
| 寸法・公差解析 |
| リバースエンジニアリングおよび積層造形検査 |
| その他の用途 |
| 航空宇宙・防衛 |
| 自動車・電気自動車 |
| エレクトロニクス・半導体 |
| 石油・ガス |
| エネルギー・電力 |
| 医療機器 |
| 産業製造 |
| 学術・研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品タイプ別 | ポータブル産業用CTスキャナー | ||
| ポータブルCTモジュールおよびレトロフィットキット | |||
| ポータブルCT検査サービス | |||
| フォームファクター別 | ハンドキャリーステム | ||
| トレーラー搭載システム | |||
| モバイルカートベースシステム | |||
| その他のポータブルフォームファクター | |||
| 用途別 | 欠陥検出・検査 | ||
| 故障解析 | |||
| 組立解析 | |||
| 寸法・公差解析 | |||
| リバースエンジニアリングおよび積層造形検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 航空宇宙・防衛 | ||
| 自動車・電気自動車 | |||
| エレクトロニクス・半導体 | |||
| 石油・ガス | |||
| エネルギー・電力 | |||
| 医療機器 | |||
| 産業製造 | |||
| 学術・研究機関 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ポータブル産業用CTシステム市場の2026年規模は?
ポータブル産業用CTシステム市場は2026年に93.62 ミリオン 米ドルと推定され、2031年までに143.05 ミリオン 米ドルに達する見込みです。
ポータブル産業用CTシステムの需要を牽引しているものは何ですか?
需要は、現場での非破壊検査、積層造形の認定、自動欠陥分析、バッテリーセル検査によって支援されています。
2025年に最大の売上シェアを持つ製品タイプはどれですか?
ポータブル産業用CTスキャナーは2025年の売上の62.47%を占め、検査サービスは2031年にかけてCAGR 11.27%で拡大する見込みです。
最も速く拡大しているフォームファクターはどれですか?
ハンドキャリーシステムは2031年にかけてCAGR 10.73%で拡大する見込みであり、物理的アクセスが限られた用途に支援されています。
最も速く拡大しているエンドユーザーグループはどれですか?
自動車・電気自動車は2031年にかけてCAGR 11.93%で拡大する見込みであり、バッテリーセルおよびモジュール検査が需要を支援しています。
2031年にかけて最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 11.47%で拡大する見込みであり、EV、バッテリー、エレクトロニクス、精密製造活動が牽引しています。
最終更新日:



