
Marktgröße und Marktanteil für portable industrielle CT-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
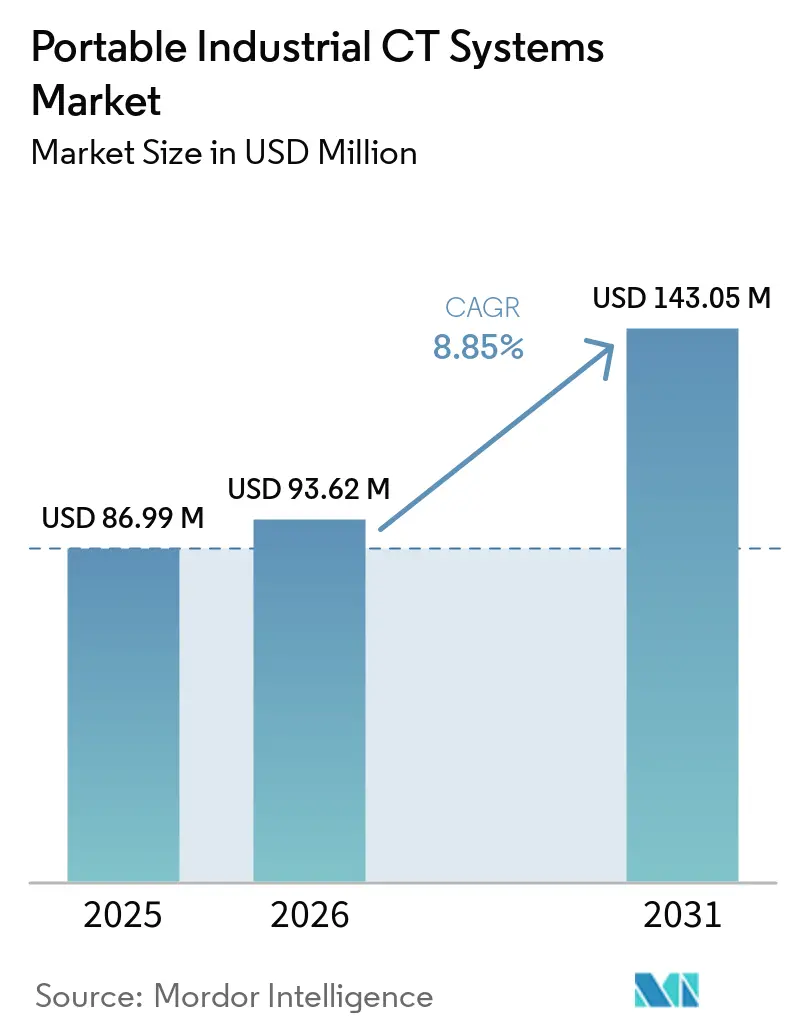
| Marktgröße (2026) | 93.62 Millionen US-Dollar |
| Marktgröße (2031) | 143.05 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
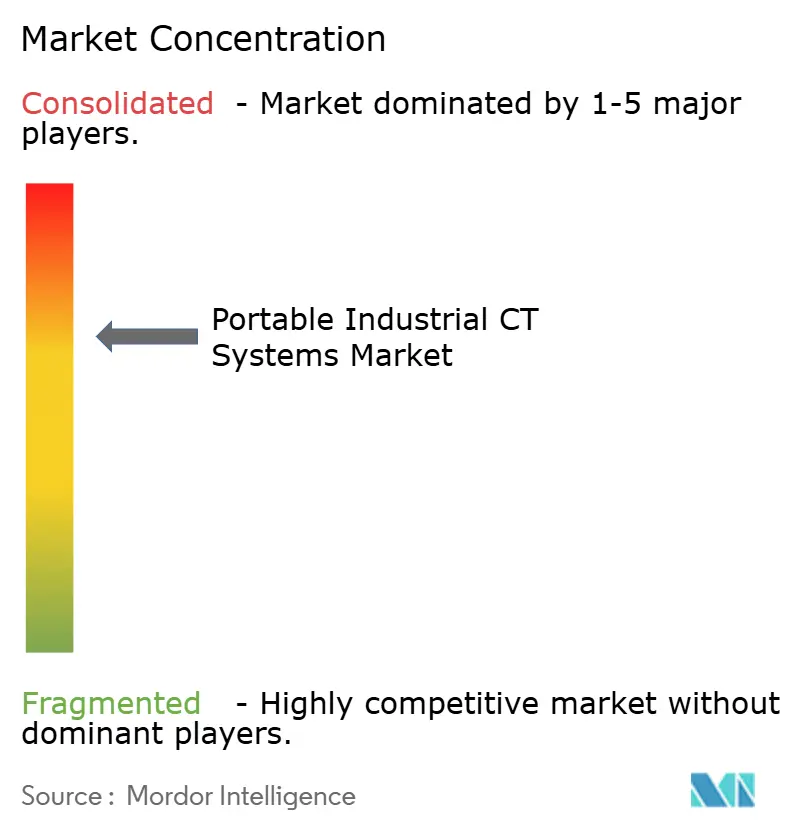
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für portable industrielle CT-Systeme von Mordor Intelligence
Die Marktgröße für portable industrielle CT-Systeme wird voraussichtlich von 86,99 Millionen USD im Jahr 2025 auf 93,62 Millionen USD im Jahr 2026 und bis 2031 auf 143,05 Millionen USD anwachsen, was einer CAGR von 8,85 % zwischen 2026 und 2031 entspricht. Hersteller verlagern die Inspektion näher an Produktions- und Wartungsstandorte, um den Komponententransport und Inspektionsverzögerungen zu reduzieren. Dies unterstützt Anwendungsfälle, bei denen Teile nicht einfach bewegt werden können, darunter Flugzeugstrukturen, Pipeline-Anlagen und Batteriezellen. Hardware-Anbieter können die Preisgestaltung durch Systeme schützen, die Mobilität, zuverlässige Bildgebung und Außendienst-Support kombinieren. Dienstleister können davon profitieren, da kleinere Hersteller flexible Inspektionskapazitäten nutzen, anstatt Geräte zu kaufen. Der Markt für portable industrielle CT-Systeme sieht sich zudem mit hohen Anschaffungskosten und unterschiedlichen Strahlenschutzvorschriften in verschiedenen Regionen konfrontiert.
Wichtigste Erkenntnisse des Berichts
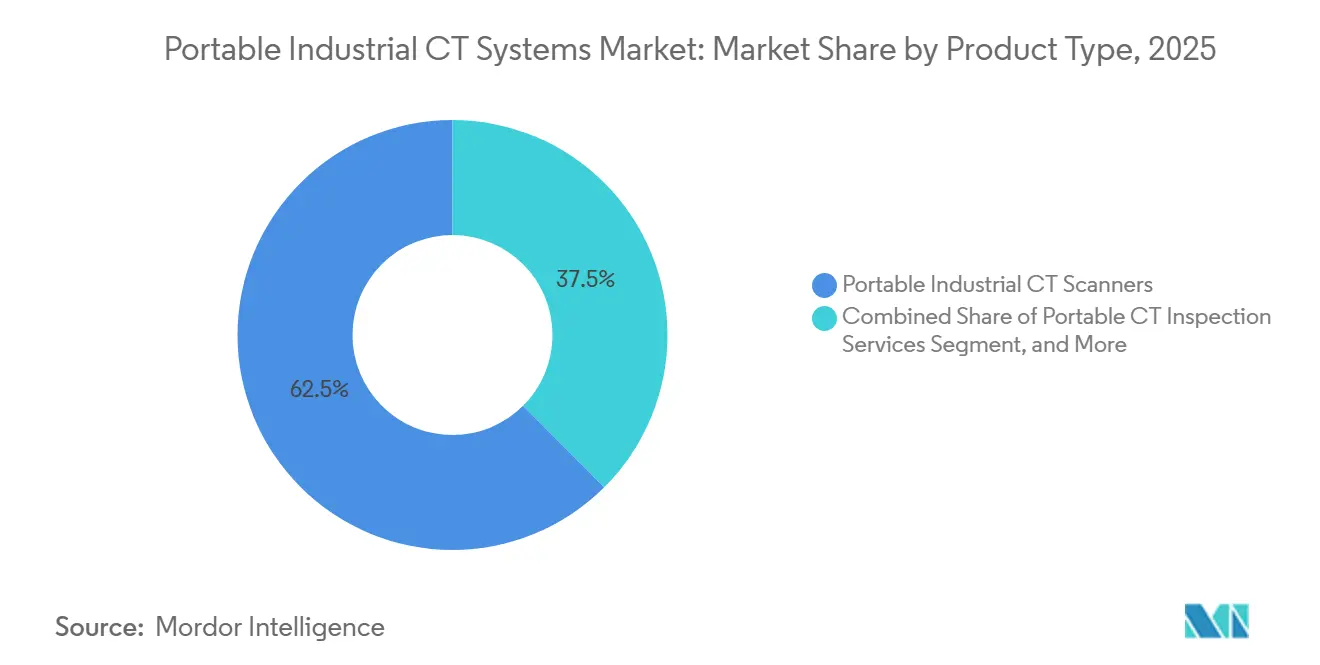
- Nach Produkttyp entfielen im Jahr 2025 62,47 % des Umsatzes auf portable industrielle CT-Scanner, während portable CT-Inspektionsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Formfaktor hielten mobile wagenbasierte Systeme im Jahr 2025 einen Umsatzanteil von 44,73 %, während handgetragene Systeme bis 2031 voraussichtlich mit einer CAGR von 10,73 % wachsen werden.
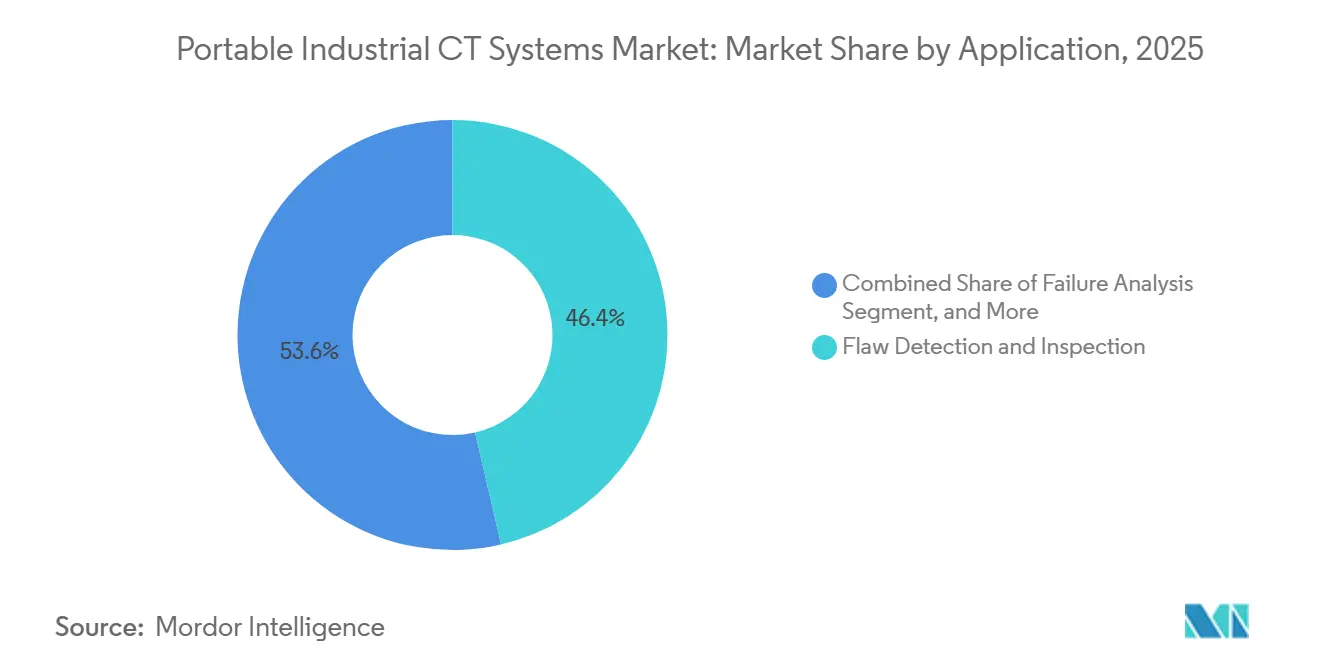
- Nach Anwendung entfielen im Jahr 2025 46,37 % des Umsatzes auf Fehlersuche und Inspektion, während Reverse Engineering und die Inspektion additiv gefertigter Bauteile bis 2031 voraussichtlich mit einer CAGR von 11,67 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 30,83 % des Umsatzes auf Luft- und Raumfahrt sowie Verteidigung, während Automobil und Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 11,93 % wachsen werden.
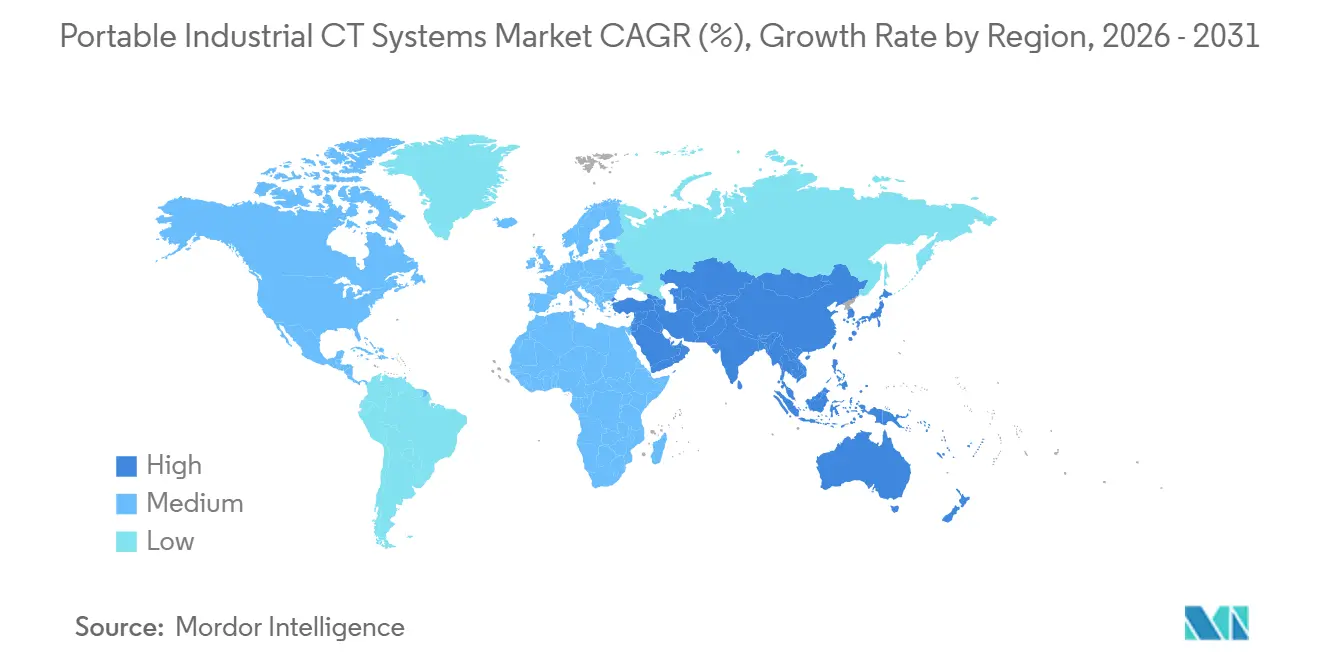
- Nach Geographie hielt Nordamerika im Jahr 2025 einen Marktanteil von 32,67 % am Markt für portable industrielle CT-Systeme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,47 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für portable industrielle CT-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zerstörungsfreie Prüfung in der sicherheitskritischen Fertigung | +3.5% | Global, am stärksten in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung der additiven Fertigung und Prozesskontrolle | +2.2% | Nordamerika und Europa, mit früher Aktivität in asiatisch-pazifischen Luft- und Raumfahrtclustern | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fehlererkennung und automatisierte Berichterstattung | +1.8% | Global, am stärksten in fortgeschrittenen Fertigungszentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Inspektion von Elektrofahrzeugbatterien und Leistungselektronik | +1.5% | China, Südkorea, Japan, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Feldinspektion alternder Energie- und Luft- und Raumfahrtanlagen | +1% | Nordamerika, Europa und der Energiesektor im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Ferngestützte Expertenprüfung durch sichere Konnektivität | +0.7% | Nordamerika und Europa, mit aufkommendem Einsatz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zerstörungsfreie Prüfung in der sicherheitskritischen Fertigung
Hersteller in der Luft- und Raumfahrt, der Verteidigung und der Medizintechnik setzen zerstörungsfreie Prüfverfahren ein, da interne Qualitätsprüfungen für viele sicherheitskritische Komponenten vorgeschrieben sind. Portable CT ermöglicht die volumetrische Inspektion am Produktions- oder Wartungsort, ohne das Teil zu demontieren. Diese Fähigkeit kann die Zeit zwischen einem Befund und einer Produktionsentscheidung verkürzen. ISO 15708-4:2025 legt Leistungs- und Qualifizierungsrichtlinien für industrielle CT-Systeme fest, einschließlich portabler Konfigurationen. Lieferanten, die Verteidigungsprogramme bedienen, benötigen rückverfolgbare Inspektionsaufzeichnungen, was Anbieter mit etablierter Qualitätsdokumentation begünstigen kann. Der Markt für portable industrielle CT-Systeme profitiert, wenn Qualifizierungsanforderungen die interne Bildgebung zu einem Standardbestandteil der Lieferantenzulassung machen.
Qualifizierung der additiven Fertigung und Prozesskontrolle
Die additive Fertigung erzeugt interne Kanäle, Gitterstrukturen und eingebettete Merkmale, die kontaktbasierte Messwerkzeuge nicht vollständig prüfen können. CT bietet eine volumetrische Ansicht, die Herstellern hilft, diese Merkmale zu untersuchen, bevor Teile in die Lieferkette übergehen. ISO/ASTM 52971, veröffentlicht im Juni 2026, bietet eine anerkannte Methode zur Dimensionsmessung von Serienproduktionsteilen der additiven Fertigung mittels Kegelstrahl-Röntgen-Computertomographie.[1] Internationale Organisation für Normung und ASTM International, "Additive Fertigung, Zerstörungsfreie Prüfung und Bewertung, Leitfaden für Dimensionsmessungen auf Basis der Kegelstrahl-Röntgen-Computertomographie," Austrian Standards, austrian-standards.at Das Oak Ridge National Laboratory und ZEISS Industrial Metrology berichteten, dass ihr KI-gestütztes Simurgh-XCT-Framework die Scanerfassungszeit um mehr als das 10-Fache reduzierte und die Fehlernachweisgrenze gegenüber den referenzierten Rekonstruktionsansätzen um bis zu das 4-Fache verbesserte. Die Forschung berichtete auch von Scankostensenkungen von mehr als 50 %, was den Einsatz einer breiten Inspektionsabdeckung wirtschaftlicher machen kann. Diese Bedingungen unterstützen die Dienstleistungsnachfrage nach portablen industriellen CT-Systemen, wenn Hersteller während Produktionshochläufen Qualifizierungskapazitäten benötigen.
KI-gestützte Fehlererkennung und automatisierte Berichterstattung
KI-gestützte Analyse kann den manuellen Aufwand für die Interpretation von CT-Bildern und die Erstellung von Inspektionsberichten reduzieren. Dies kann es Außendienstteams ermöglichen, mehr Zeit mit der Bilderfassung und weniger Zeit mit der Überprüfung einzelner Scans zu verbringen. Lumafield stellte im September 2026 Quality Agent vor und beschrieb es als ein KI-System, das auf Hunderttausenden von industriellen Bauteilscans trainiert wurde und Defekte ohne vordefinierte Fehlermodus-Bibliotheken identifiziert. Das Unternehmen demonstrierte das System mit 1.054 Lithium-Ionen-Zellen von 10 Herstellern und berichtete, dass 2 Marken identifiziert wurden, die Zellen desselben OEM verwendeten. Der Markt für portable industrielle CT-Systeme benötigt weiterhin rückverfolgbare automatisierte Berichterstattung, da Qualitätsteams in der Lage sein müssen, nachzuvollziehen, wie ein Ergebnis erzielt wurde. Die Arbeit von North Star Imaging an ASTM-CT-Standards für die additive Fertigung spiegelt die Bedeutung kontrollierter Inspektionsaufzeichnungen wider.
Inspektion von Elektrofahrzeugbatterien und Leistungselektronik
Batteriezellen und Leistungselektronikbaugruppen weisen interne Merkmale auf, die allein durch Oberflächeninspektion nicht bewertet werden können. CT kann interne Kurzschlüsse, Fremdkörper und Elektrodenausrichtungsprobleme erkennen, die die Sicherheit und Produktqualität beeinträchtigen. Innometry sicherte sich Aufträge für CT-Inspektionsgeräte für Samsung SDI-Lithiumeisenphosphat-Batterielinien, die von SPE betrieben werden, mit Verträgen im Wert von 15,8 Milliarden KRW (11,5 Millionen USD). Das Unternehmen berichtete auch über ein Inline-CT-System für zylindrische Batterien der 46er-Serie und ein Fremdkörpererkennungssystem. Im Markt für portable industrielle CT-Systeme können mobile wagenbasierte Systeme zwischen Produktionsbereichen bewegt werden, ohne größere Hebezeuge zu benötigen, was für feste Batterieproduktionsanlagen geeignet ist. Waygate Technologies und Liminal Insights gingen im März 2026 eine Partnerschaft für multimodale Batterieinspektion ein, die CT, Ultraschallprüfung und KI-Analytik kombiniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemanschaffungs- und Lebenszykluskosten | -2.8% | Global, am stärksten in Schwellenmärkten und der mittelständischen Fertigung | Langfristig (≥ 4 Jahre) |
| Einhaltung von Strahlenschutzvorschriften und Standortbereitschaft | -1.5% | Europa, Nordamerika und asiatisch-pazifische Märkte mit unterschiedlichen Vorschriften | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift portabler CT-Systeme in rauen Feldumgebungen | -1% | Global, insbesondere auf Öl- und Gasfeldern sowie bei der Luft- und Raumfahrtwartung im Freien | Mittelfristig (2–4 Jahre) |
| Datenhaltungs- und Cybersicherheitsbeschränkungen für vernetzte Inspektion | -0.7% | Europa, Nordamerika und aufkommende Anforderungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemanschaffungs- und Lebenszykluskosten
Portable industrielle CT-Hardware erfordert erhebliche Vorabinvestitionen, noch bevor zusätzliche Ausgaben wie Abschirmung, Bedienerzertifizierung und Softwarewartung berücksichtigt werden. Diese kombinierten Kosten können eine erhebliche finanzielle Belastung darstellen und es für Zulieferer der unteren Ebene schwierig machen, portable industrielle CT-Systeme einzuführen und einzusetzen. Shimadzu brachte im Oktober 2025 das inspeXio 7000 zu einem Listenpreis von 114,95 Millionen JPY (750.000 USD) auf den Markt.[2]Shimadzu Corporation, "Shimadzu bringt inspeXio 7000 Mikrofokus-Röntgen-CT-System auf den Markt," Shimadzu Corporation, shimadzu.co.jp Große OEMs und Tier-1-Zulieferer können Geräte kaufen, während kleinere Unternehmen möglicherweise Vertragsdienstleistungen für die Inspektion wählen. Versiegelte Röntgenröhren, die im Feldbetrieb eingesetzt werden, haben eine begrenzte Betriebslebensdauer, und ihr Austausch kann erhebliche Wartungskosten verursachen. Diese Austauschpflichten erhöhen die gesamten Lebenszykluskosten und erfordern von den Betreibern eine Planung für regelmäßige Gerätewartung und den Austausch von Komponenten. Microvista bietet Mietkunden Zugang zu seinem SCANEXPRESS-System für Teilnehmer am Markt für portable industrielle CT-Systeme, die Kapazitäten für begrenzte Inspektionskampagnen benötigen.
Einhaltung von Strahlenschutzvorschriften und Standortbereitschaft
Portable CT-Systeme können an mehreren Standorten eingesetzt werden, sodass Betreiber an jedem Standort die Sicherheitsanforderungen erfüllen müssen. In Europa verlangen die Richtlinie 2013/59/Euratom und nationale Vorschriften Strahlenschutzbewertungen, Bereichsüberwachungen und Überwachungszonenkontrolle für Einsätze. Diese Schritte können die Feldmobilisierung verlängern und lokale Strahlenschutzunterstützung erfordern. Der EU-Datengesetz wurde im September 2025 anwendbar und verlangt den Zugang zu Daten vernetzter Geräte in maschinenlesbaren Formaten, was eine Datenverwaltungsanforderung für vernetzte Systeme hinzufügt. Thailands Rahmenwerk von 2025 verlangt Sicherheitsdokumente aus dem Herkunftsland und zweijährliche Sicherheitsinspektionen für portable Röntgen-CT-Systeme. Größere Anbieter im Markt für portable industrielle CT-Systeme können diese Anforderungen leichter erfüllen, da sie über dedizierte Compliance-Ressourcen verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Scanner-Hardware führt, während Servicemodelle an Dynamik gewinnen
Portable industrielle CT-Scanner entfielen im Jahr 2025 auf 62,47 % des Umsatzes, was darauf hindeutet, dass gut finanzierte Hersteller weiterhin kritische Inspektionsgeräte kaufen. Erstausrüster in der Luft- und Raumfahrt sowie der Verteidigung benötigen häufig rückverfolgbare Aufzeichnungen, die mit einzelnen Anlagen und Teileseriennummern verknüpft sind. Diese Anforderung unterstützt den Besitz von Systemen, die unter interner Qualitätskontrolle verbleiben können. Portable CT-Module und Nachrüstsätze bieten einen kostengünstigeren Weg für Einrichtungen, die bereits feste CT-Geräte verwenden. Sie können die Scanfähigkeit auf Satelliteninspektionspunkte ausweiten, ohne eine vollständige Neuinstallation zu erfordern. Die Branche für portable industrielle CT-Systeme umfasst daher eine Mittelposition zwischen größeren Gerätekäufen und ausgelagerter Inspektion.
Portable CT-Inspektionsdienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 11,27 % wachsen. Diese Dienstleistungen richten sich an Unternehmen mit begrenzten Kapitalbudgets und Firmen, die CT nur bei Schadensuntersuchungen oder der Qualifizierung von Produktionshochläufen benötigen. Microvista bietet SCANEXPRESS als Mietsystem für Chargeninspektionen zu Produktionsbeginn an. Die Verfügbarkeit von Mietgeräten unterstützt kurzfristige Anforderungen ohne langfristige Gerätebindung. Kleinere Systeme und automatisierte Analysen verringern den praktischen Unterschied zwischen unternehmenseigenen Geräten und Servicebüro-Geräten. Dies unterstützt die anhaltende Nachfrage nach flexiblen Kapazitäten im Markt für portable industrielle CT-Systeme, insbesondere dort, wo sich der Inspektionsbedarf standortübergreifend ändert.


Nach Formfaktor: Wagenbasierte Systeme führen, während handgetragene Systeme expandieren
Mobile wagenbasierte Systeme entfielen im Jahr 2025 auf 44,73 % des Umsatzes und hatten damit den höchsten Umsatzanteil nach Formfaktor. Diese Systeme können leistungsstärkere Röntgenquellen und größere Flachbilddetektoren als handgetragene Geräte verwenden. Dies macht sie für Automobilgussteile, Batteriemodule und mittelgroße Luft- und Raumfahrtbaugruppen in Fabrikumgebungen geeignet. Microvista stellte im Oktober 2025 SCANEXPRESS als containerbasiertes mobiles CT-System mit automatisierter Auswertung sowie LTE- und Satellitenkonnektivität vor. Sein Design zeigt, wie Mobilität in ein großes Inspektionsgehäuse integriert werden kann. Wagenbasierte Geräte passen auch in Batteriewerke, wo Systeme möglicherweise zwischen Produktionsbereichen bewegt werden müssen.
Handgetragene Systeme werden voraussichtlich bis 2031 mit einer CAGR von 10,73 % wachsen. Die Nachfrage kommt von Standorten, an denen Wagen den Inspektionspunkt nicht erreichen können, darunter beengte Pipeline-Standorte und Flugzeugflügelbereiche. Rayim stellte im September 2026 den XTOMO-CUBE vor, der 6 kg wiegt und 140×132×220 mm misst. Anhängermontierte Geräte dienen größeren Teilen wie Windturbinenblättern und Rohrleitungsabschnitten, die eine stabilere Positionierung und Abschirmung erfordern. Sein spezialisierter Infrastrukturbedarf begrenzt sein Tempo im Vergleich zu handgetragenen Systemen. Robotergestützte CT-Plattformen wie RadalyX verwenden Röntgenquellen und Detektoren an 6-Gelenk-Armen für flexible Scanpfade mit einer berichteten räumlichen Auflösung von bis zu 60 µm.
Nach Anwendung: Fehlersuche verankert die Nachfrage, während die Inspektion additiv gefertigter Bauteile voranschreitet
Fehlersuche und Inspektion hielten im Jahr 2025 46,37 % des Umsatzes und spiegeln damit etablierte Qualitätsanforderungen in der Luft- und Raumfahrt- sowie Automobilproduktion wider. Gegossene, geschmiedete und geschweißte Komponenten können vor der Abnahme eine volumetrische Defektbewertung erfordern. Die Marktgröße für portable industrielle CT-Systeme in dieser Anwendung wird durch die Notwendigkeit unterstützt, Komponenten ohne zerstörende Prüfung zu inspizieren. Die Schadensanalyse bewahrt den Zustand eines Teils, bevor es zur Untersuchung auseinandergenommen wird. Die Montageanalyse hilft Teams, Befestigungselemente und Verbindungen ohne Demontage zu beurteilen. Die Dimensions- und Toleranzanalyse verwendet CT-abgeleitete Punktwolken zur Bewertung komplexer interner Geometrien.
Reverse Engineering und die Inspektion additiv gefertigter Bauteile werden voraussichtlich bis 2031 mit einer CAGR von 11,67 % wachsen. Die Expansion spiegelt den breiteren Einsatz der additiven Fertigung in der Luft- und Raumfahrt- sowie Medizintechnikproduktion wider. ISO/ASTM 52971 erkennt Kegelstrahl-Röntgen-Computertomographie für die Dimensionsmessung von Serienproduktionsteilen der additiven Fertigung an. Forschungen zu industriellen Röntgen-CT-Messgeräten berichteten von Maßabweichungen von bis zu 10 % des Nenndurchmessers unter Verwendung des referenzierten Bildqualitätsansatzes. ASTM F3704M-24 legt Inspektionsstufen und Abnahmekriterien für laserbasierte Pulverbettfusionsteile fest. Solche Anforderungen können CT in die Inspektionssequenz für additive Teile aus Titan- und Nickellegierungen einbinden.
Nach Endverbraucherbranche: Luft- und Raumfahrt sowie Verteidigung führen, während Automobil und Elektrofahrzeuge beschleunigen
Luft- und Raumfahrt sowie Verteidigung entfielen im Jahr 2025 auf 30,83 % des Umsatzes und hatten damit den größten Anteil unter den Endverbraucherbranchen. Flugsicherheitskritische Komponenten wie umwickelte Druckbehälter aus Verbundwerkstoffen, Feststoffraketentriebwerke und Turbinenschaufeln erfordern eine zerstörungsfreie volumetrische Prüfung. Feldbasierte CT kann die Notwendigkeit vermeiden, diese Komponenten zu zentralen Inspektionsstandorten zu transportieren. North Star Imaging hat sein X7000LT-System für lange Luft- und Raumfahrt- sowie Verteidigungsteile konzipiert, darunter Rotorblätter und Raketenkörper. Dies spiegelt den hohen Stellenwert von Hochdurchdringungsscans für spezialisierte Verteidigungsanwendungen wider. Der Markt für portable industrielle CT-Systeme bleibt eng mit den Inspektionsstandards und Dokumentationsanforderungen dieser Käufer verbunden.
Automobil und Elektrofahrzeuge werden voraussichtlich bis 2031 mit einer CAGR von 11,93 % wachsen. Die Inspektion von Batteriezellen und -modulen, nicht die konventionelle Fahrzeuginspektion, steht im Mittelpunkt dieser Nachfrage. Interne Batteriedefekte erfordern Bildgebungsverfahren, die über Ultraschall- und 2D-Röntgenprüfung hinausgehen. Elektronik und Halbleiter erfordern ebenfalls interne Inspektion, da Chiplets, 2,5D- und 3D-integrierte Schaltkreise und Hochbandbreiten-Speicherstapel immer komplexer werden. Comet Yxlons FF35 CT ist nach SEMI S2-0818 und SEMI S8-0218 für Halbleiteranwendungen zertifiziert. Öl und Gas, Energie und Strom, industrielle Fertigung, Medizinprodukte und akademische Forschung bieten stabile Nachfrage, wo komplexe Schweißnähte, Verbunddruckbehälter, Implantate und Instrumente eine interne Bewertung erfordern.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 32,67 % des Umsatzes und hatte damit den größten Anteil. Verteidigungsproduktion, kommerzielle Luft- und Raumfahrtwartung und Investitionen in Batteriewerke unterstützen die Nachfrage in der gesamten Region. US-amerikanische Vorschriften gemäß 10 CFR 34 und gleichwertige staatliche Regelungen regeln den Einsatz portabler Röntgenquellen. Diese Anforderungen begünstigen Anbieter, die Strahlenschutzunterstützung und Compliance-Dokumentation bereitstellen können. Die Cybersecurity and Infrastructure Security Agency veröffentlichte 2024 Leitlinien zur Unterstützung von Zero-Trust-Architektur und Multi-Faktor-Authentifizierung für industrielle Datenflüsse. Lumafield fügte den Triton- und Neptune-Systemen lokale NVIDIA DGX Spark-Rechenkapazität für Standorte hinzu, die keine Daten in die Cloud senden können.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen, der schnellsten regionalen Rate im Markt für portable industrielle CT-Systeme. Chinas Produktion von Elektrofahrzeugen und Unterhaltungselektronik, Südkoreas Stellung in der Batterielieferkette und Japans Basis in der Präzisionsfertigung unterstützen dieses Tempo. Der Start des XTOMO-CUBE von Rayim im September 2026 zeigte, dass regionale Entwickler auch kompakte CT-Hardware produzieren. Das System wiegt 6 kg, verglichen mit 19 kg für eine frühere portable CT-Einheit des Fraunhofer-Instituts. Shimadzu brachte im Oktober 2025 das inspeXio 7000 mit einem Schmalwinkel-CT-Modus für große Lithium-Ionen-Batterien und Hochdichte-Metallkomponenten auf den Markt. Aufträge für Batterieinspektionsgeräte zeigen auch, dass Gigafabrik-Investitionen Kapital in den Markt für portable industrielle CT-Systeme und die Inline-CT-Infrastruktur lenken.
Europa hatte im Jahr 2025 einen bedeutenden Anteil, unterstützt durch Deutschlands Automobil- und Präzisionstechnikcluster sowie den britischen Luft- und Raumfahrtwartungssektor. Die Richtlinie 2013/59/Euratom und das EU-Datengesetz fördern robuste Sicherheitsdokumentation und Dateninteroperabilitätsfähigkeiten. Ready Metrology stellte COREX ONE auf der ECNDT 2026 in Verona im Juni 2026 vor. Das selbstabschirmende System ist für den Einsatz in der Werkstatt konzipiert und erfordert 30 Minuten Bedienerschulung. Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte in einem früheren Entwicklungsstadium für portable CT. Die Nachfrage in diesen Regionen konzentriert sich auf die Inspektion von Öl- und Gaspipelines und die Integritätsprüfung von Energieanlagen im Markt für portable industrielle CT-Systeme.[3]Lumafield, "Triton und Neptune bieten jetzt lokale KI-Rechenkapazität mit integriertem NVIDIA DGX Spark," Lumafield, lumafield.com

Wettbewerbslandschaft
Der Markt für portable industrielle CT-Systeme ist in Bezug auf Technologieplattformen mäßig konzentriert und in Bezug auf die Dienstleistungserbringung fragmentiert. Baker Hughes, über Waygate Technologies; Carl Zeiss AG; Nikon Corporation; Comet Group, über Comet Yxlon; und Shimadzu Corporation konkurrieren bei Röntgenenergie, Detektorfähigkeit, Voxelauflösung und Rekonstruktionsgeschwindigkeit. Diese Unternehmen bauen auch Softwarefähigkeiten rund um Fehlererkennung und Inspektionsdaten auf. ZEISS verwendet automatisierte Fehlererkennung, Waygate verwendet automatisierte Defekterkennung, und Lumafield bietet Voyager-Analytik. Softwareintegration kann Systeme unterscheiden, bei denen die Kern-Bildgebungshardware breiter verfügbar wird. Käufer im Markt für portable industrielle CT-Systeme bewerten auch Außendienst-Support, Sicherheitskontrollen und Berichtsanforderungen.
Hexagon AB unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD. Die Transaktion bringt Waygates Röntgenröhrenherstellung und CT-Geräte zusammen mit Hexagons Koordinatenmessmaschinen- und Volume Graphics-Softwaregeschäften. Diese Kombination kann Oberflächenmessung mit interner Inspektion integrieren, um einen umfassenderen Qualitätsworkflow im Markt für portable industrielle CT-Systeme zu ermöglichen. Lumafield stellte im Juni 2026 Neptune Performance und Triton Performance vor und berichtete von 12-mal schnelleren Scans und 4-mal höherer Datenqualität als die vorherige Neptune-Generation. Das Unternehmen erklärte, dass Triton Performance eine vollständige CT-Rekonstruktion in 10 Sekunden erstellen kann. Dieser Ansatz zielt auf die Produktionslinieninspektion ab, bei der Geschwindigkeit und Benutzerfreundlichkeit wichtig sind.
Etablierte Anbieter haben Raum für Geräte gelassen, die Hersteller ohne dedizierte Messtechnikteams bedienen können. Ready Metrologys COREX ONE ist eine selbstabschirmende Werkstatteinheit, die darauf ausgelegt ist, den Bedarf an Spezialräumen und Schulungen zu reduzieren. Microvistas SCANEXPRESS bietet eine containereinsetzbare CT-Option für Arbeiten vor Ort. Anbieter im Markt für portable industrielle CT-Systeme differenzieren sich durch KI, sichere Konnektivität und Compliance-Support statt allein durch Röntgenleistung. North Star Imaging beteiligt sich an der Arbeit zu ASTM E3166 und F3624, während LNE und Safran einen Vorentwurf zur CT-Metrologie für additive Fertigung bei ISO TC261 und ASTM F42 eingereicht haben. Normungsaktivitäten können zukünftige Beschaffungsspezifikationen in regulierten Anwendungen beeinflussen.
Marktführer für portable industrielle CT-Systeme
Baker Hughes Company (Waygate Technologies)
Nikon Corporation
Carl Zeiss AG
Comet Group
Wenzel Group GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Lumafield brachte Quality Agent auf den Markt, ein agentisches KI-System, das in seine Voyager-Plattform integriert ist und Fertigungsdefekte erkennt, indem es auf Hunderttausenden realer industrieller CT-Bauteilscans trainiert wurde. Das System demonstrierte die Fähigkeit, gemeinsame Zellhersteller-OEM-Beziehungen über 10 Batteriemarkierungen in einem Blindvalidierungstest zu identifizieren, und etablierte damit einen neuen Fähigkeitsschwellenwert für autonome Defektintelligenz.
- Juni 2026: Ready Metrology präsentierte COREX ONE mit Falcon-Software auf der ECNDT 2026 in Verona, dem globalen Debüt des Systems, und stellte ein selbstabschirmendes industrielles CT für die Werkstatt vor, das keinen Strahlenschutzraum, keine Spezialschulung erfordert und in 20–30 Sekunden scannen kann, mit einem 1-minütigen metrologischen Bericht, das direkt auf das europäische mittelständische Fertigungssegment abzielt.
- April 2026: Hexagon AB unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD. Waygate berichtete einen Umsatz von 630 Millionen USD für das Geschäftsjahr 2025 in den Bereichen zerstörungsfreie Prüfung, CT und visuelle Ferninspektion. Die Transaktion soll voraussichtlich im zweiten Halbjahr 2026 abgeschlossen werden, vorbehaltlich behördlicher Genehmigungen.
- März 2026: Waygate Technologies und Liminal Insights gaben eine strategische Partnerschaft zur Entwicklung multimodaler Batterieinspektion bekannt, die CT-Hardware, Nano-CT für die Zellenentwicklung, Hochenergie-CT für die Inspektion auf Batteriepacks- und Modulebene sowie Ultraschallprüfung mit einer KI-Analyseschicht für Inline-Elektrofahrzeug-Batterieproduktionslinien kombiniert.


Globaler Berichtsumfang für den Markt für portable industrielle CT-Systeme
Der Markt für portable industrielle CT-Systeme umfasst Umsätze aus portablen oder transportablen industriellen Röntgen-Computertomographiegeräten, CT-Modulen und Nachrüstsätzen sowie portablen CT-Inspektionsdienstleistungen, die zur Erstellung zwei- oder dreidimensionaler Bilder der inneren und äußeren Struktur von industriellen Komponenten, Baugruppen und Materialien verwendet werden. Diese Systeme unterstützen zerstörungsfreie Prüfung, Fehlererkennung, Dimensionsmessung, Montageverifizierung, Schadensanalyse, Reverse Engineering und die Inspektion additiv gefertigter Bauteile in industriellen und Forschungsumgebungen. Industrielle CT erzeugt volumetrische Darstellungen, die verborgene Defekte und Geometrien aufdecken können, ohne das geprüfte Teil physisch zu schneiden oder zu beschädigen.
Der Marktbericht für portable industrielle CT-Systeme ist segmentiert nach Produkttyp (portable industrielle CT-Scanner, portable CT-Module und Nachrüstsätze sowie portable CT-Inspektionsdienstleistungen), Formfaktor (handgetragene Systeme, anhängermontierte Systeme, mobile wagenbasierte Systeme, sonstige portable Formfaktoren), Anwendung (Fehlersuche und Inspektion, Schadensanalyse, Montageanalyse, Dimensions- und Toleranzanalyse, Reverse Engineering und Inspektion additiv gefertigter Bauteile sowie sonstige Anwendungen), Endverbraucherbranche (Luft- und Raumfahrt sowie Verteidigung, Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Öl und Gas, Energie und Strom, Medizinprodukte, industrielle Fertigung, akademische und Forschungsinstitute sowie sonstige Endverbraucherbranchen) und Geographie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Portable industrielle CT-Scanner |
| Portable CT-Module und Nachrüstsätze |
| Portable CT-Inspektionsdienstleistungen |
| Handgetragene Systeme |
| Anhängermontierte Systeme |
| Mobile wagenbasierte Systeme |
| Sonstige portable Formfaktoren |
| Fehlersuche und Inspektion |
| Schadensanalyse |
| Montageanalyse |
| Dimensions- und Toleranzanalyse |
| Reverse Engineering und Inspektion additiv gefertigter Bauteile |
| Sonstige Anwendungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Öl und Gas |
| Energie und Strom |
| Medizinprodukte |
| Industrielle Fertigung |
| Akademische und Forschungsinstitute |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Portable industrielle CT-Scanner | ||
| Portable CT-Module und Nachrüstsätze | |||
| Portable CT-Inspektionsdienstleistungen | |||
| Nach Formfaktor | Handgetragene Systeme | ||
| Anhängermontierte Systeme | |||
| Mobile wagenbasierte Systeme | |||
| Sonstige portable Formfaktoren | |||
| Nach Anwendung | Fehlersuche und Inspektion | ||
| Schadensanalyse | |||
| Montageanalyse | |||
| Dimensions- und Toleranzanalyse | |||
| Reverse Engineering und Inspektion additiv gefertigter Bauteile | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil und Elektrofahrzeuge | |||
| Elektronik und Halbleiter | |||
| Öl und Gas | |||
| Energie und Strom | |||
| Medizinprodukte | |||
| Industrielle Fertigung | |||
| Akademische und Forschungsinstitute | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geographie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für portable industrielle CT-Systeme im Jahr 2026?
Der Markt für portable industrielle CT-Systeme wurde im Jahr 2026 auf 93,62 Millionen USD geschätzt und wird voraussichtlich bis 2031 einen Wert von 143,05 Millionen USD erreichen.
Was treibt die Nachfrage nach portablen industriellen CT-Systemen an?
Die Nachfrage wird durch standortbasierte zerstörungsfreie Inspektion, Qualifizierung der additiven Fertigung, automatisierte Defektanalyse und Batteriezellinspektion unterstützt.
Welcher Produkttyp hatte im Jahr 2025 den größten Umsatzanteil?
Portable industrielle CT-Scanner hielten im Jahr 2025 62,47 % des Umsatzes, während Inspektionsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
Welcher Formfaktor expandiert am schnellsten?
Handgetragene Systeme werden voraussichtlich bis 2031 mit einer CAGR von 10,73 % wachsen, unterstützt durch Anwendungen mit begrenztem physischen Zugang.
Welche Endverbrauchergruppe expandiert am schnellsten?
Automobil und Elektrofahrzeuge werden voraussichtlich bis 2031 mit einer CAGR von 11,93 % wachsen, wobei die Inspektion von Batteriezellen und -modulen die Nachfrage unterstützt.
Welche Region wird voraussichtlich bis 2031 am schnellsten expandieren?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen, angeführt von Aktivitäten in den Bereichen Elektrofahrzeuge, Batterien, Elektronik und Präzisionsfertigung.
Seite zuletzt aktualisiert am:



