
Taille et part du marché des systèmes CT industriels portables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 93.62 Millions de dollars américains |
| Taille du Marché (2031) | 143.05 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes CT industriels portables par Mordor Intelligence
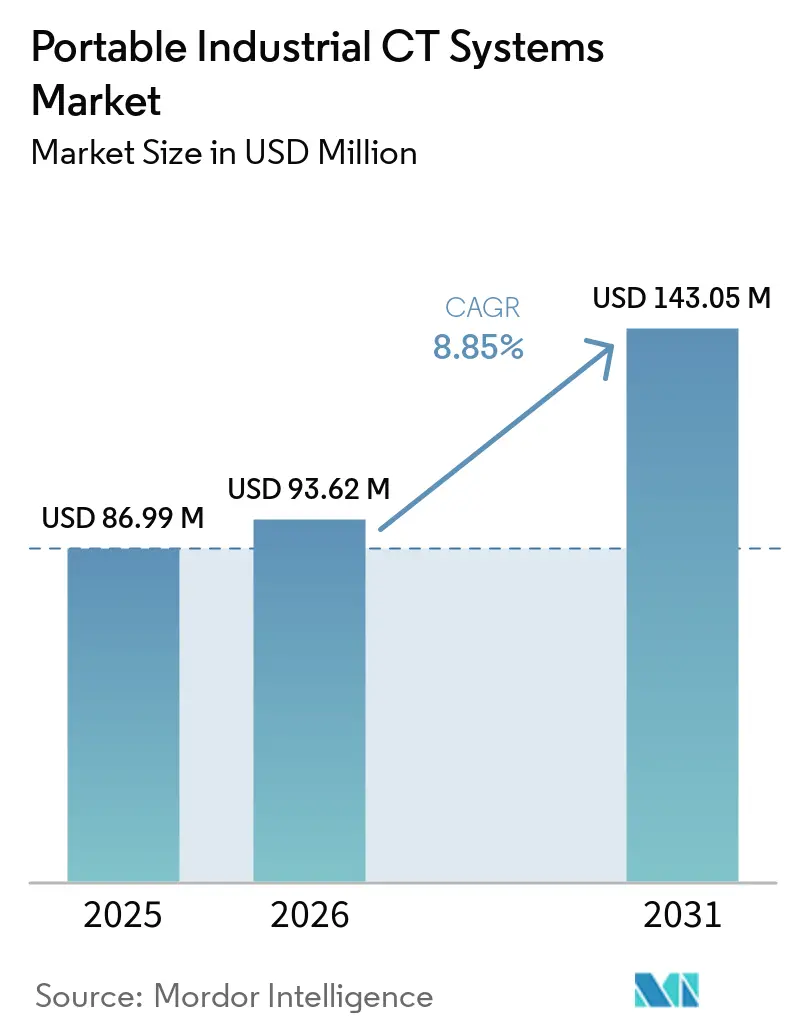
La taille du marché des systèmes CT industriels portables devrait s'étendre de 86,99 millions USD en 2025 à 93,62 millions USD en 2026, et à 143,05 millions USD d'ici 2031, enregistrant un CAGR de 8,85 % entre 2026 et 2031. Les fabricants rapprochent l'inspection des sites de production et de maintenance afin de réduire le transport des composants et les délais d'inspection. Cela favorise les cas d'utilisation où les pièces ne peuvent pas être facilement déplacées, notamment les structures d'aéronefs, les actifs de pipelines et les cellules de batteries. Les fournisseurs de matériel peuvent protéger leur tarification grâce à des systèmes combinant mobilité, imagerie fiable et support terrain. Les prestataires de services peuvent en bénéficier lorsque les petits fabricants utilisent une capacité d'inspection flexible plutôt que d'acheter des équipements. Le marché des systèmes CT industriels portables est également confronté à des coûts d'acquisition élevés et à des réglementations variables en matière de rayonnements selon les régions.
Principaux enseignements du rapport
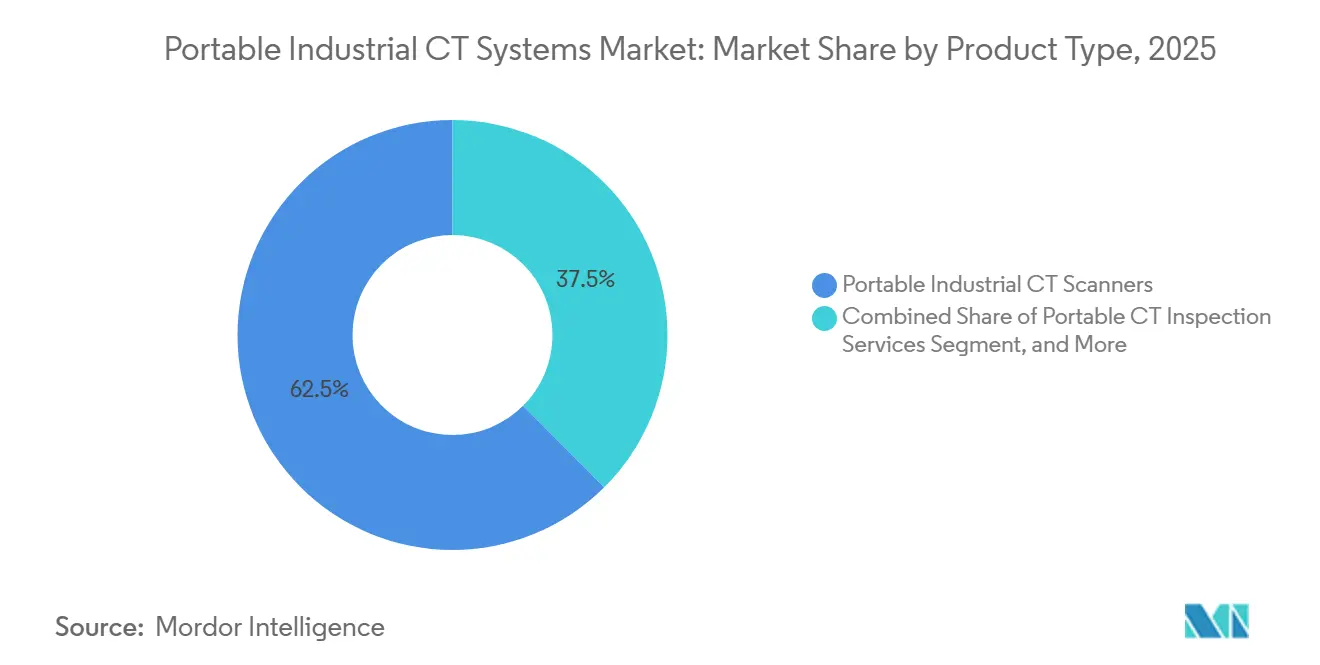
- Par type de produit, les scanners CT industriels portables ont représenté 62,47 % du chiffre d'affaires en 2025, tandis que les services d'inspection CT portables devraient se développer à un CAGR de 11,27 % jusqu'en 2031.
- Par facteur de forme, les systèmes sur chariot mobile ont détenu une part de chiffre d'affaires de 44,73 % en 2025, tandis que les systèmes portables à main devraient se développer à un CAGR de 10,73 % jusqu'en 2031.
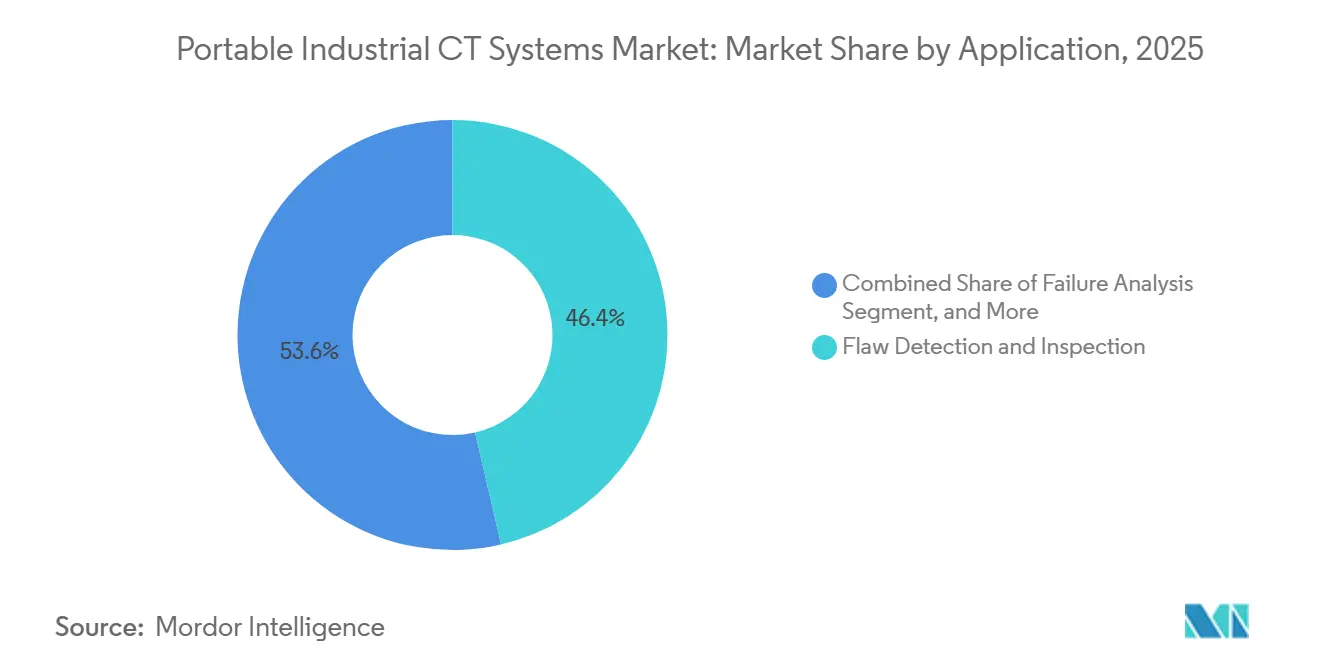
- Par application, la détection de défauts et l'inspection ont représenté 46,37 % du chiffre d'affaires en 2025, tandis que l'ingénierie inverse et l'inspection de fabrication additive devraient se développer à un CAGR de 11,67 % jusqu'en 2031.
- Par secteur d'utilisation final, l'aérospatiale et la défense ont représenté 30,83 % du chiffre d'affaires en 2025, tandis que l'automobile et les véhicules électriques devraient se développer à un CAGR de 11,93 % jusqu'en 2031.
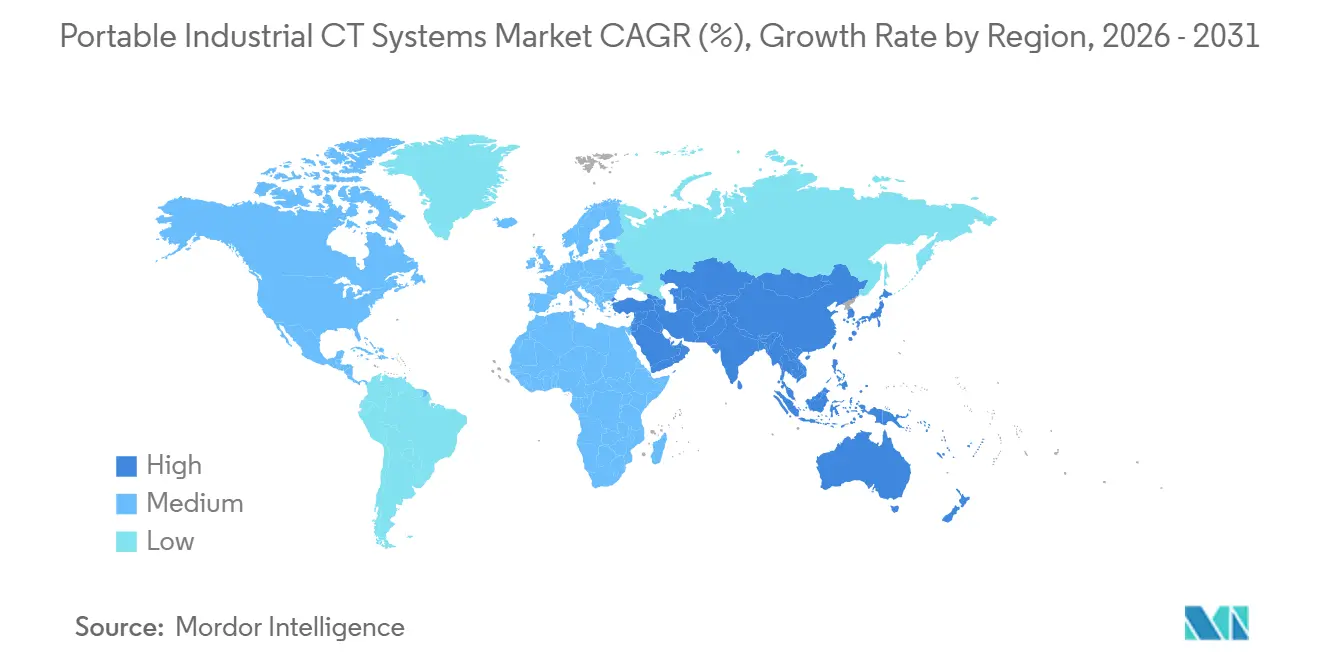
- Par géographie, l'Amérique du Nord a détenu 32,67 % de la part du marché des systèmes CT industriels portables en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes CT industriels portables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inspection non destructive dans la fabrication à enjeux critiques de sécurité | +3.5% | Mondial, plus fort en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Qualification de la fabrication additive et contrôle des procédés | +2.2% | Amérique du Nord et Europe, avec une activité précoce dans les pôles aérospatiaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconnaissance des défauts assistée par IA et rapports automatisés | +1.8% | Mondial, plus fort dans les pôles de fabrication avancée d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Inspection des batteries de véhicules électriques et de l'électronique de puissance | +1.5% | Chine, Corée du Sud, Japon, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Inspection sur site des actifs énergétiques et aérospatiaux vieillissants | +1% | Amérique du Nord, Europe et secteur énergétique du Moyen-Orient | Moyen terme (2-4 ans) |
| Revue d'experts à distance rendue possible par la connectivité sécurisée | +0.7% | Amérique du Nord et Europe, avec une utilisation émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inspection non destructive dans la fabrication à enjeux critiques de sécurité
Les producteurs du secteur aérospatial, de la défense et des dispositifs médicaux ont recours aux essais non destructifs car des contrôles qualité internes sont requis pour de nombreux composants critiques. La CT portable apporte l'inspection volumétrique sur le lieu de production ou de maintenance sans démontage de la pièce. Cette capacité peut réduire le délai entre la détection d'un défaut et une décision de production. La norme ISO 15708-4:2025 établit des orientations en matière de performance et de qualification CT pour les systèmes industriels, y compris les configurations portables. Les fournisseurs au service des programmes de défense ont besoin d'enregistrements d'inspection traçables, ce qui peut favoriser les fournisseurs disposant d'une documentation qualité établie. Le marché des systèmes CT industriels portables bénéficie lorsque les exigences de qualification font de l'imagerie interne une partie standard de l'approbation des fournisseurs.
Qualification de la fabrication additive et contrôle des procédés
La fabrication additive crée des canaux internes, des structures en treillis et des caractéristiques intégrées que les outils de mesure par contact ne peuvent pas inspecter entièrement. La CT fournit une vue volumétrique qui aide les fabricants à examiner ces caractéristiques avant que les pièces n'entrent dans la chaîne d'approvisionnement. La norme ISO/ASTM 52971, publiée en juin 2026, fournit une méthode reconnue pour la mesure dimensionnelle des pièces de fabrication additive en série à l'aide de la tomographie par rayons X à faisceau conique.[1] Organisation internationale de normalisation et ASTM International, "Fabrication additive, essais et évaluation non destructifs, Lignes directrices pour les mesures dimensionnelles basées sur la tomographie par rayons X à faisceau conique," Austrian Standards, austrian-standards.at Le laboratoire national d'Oak Ridge et ZEISS Industrial Metrology ont rapporté que leur cadre XCT alimenté par l'IA Simurgh a réduit le temps d'acquisition des scans de plus de 10× et amélioré les limites de détection des défauts jusqu'à 4× par rapport aux approches de reconstruction de référence. La recherche a également signalé des réductions des coûts de scan de plus de 50 %, ce qui peut améliorer l'argument en faveur d'une couverture d'inspection étendue. Ces conditions soutiennent la demande de services pour les systèmes CT industriels portables lorsque les fabricants ont besoin d'une capacité de qualification pendant les montées en production.
Reconnaissance des défauts assistée par IA et rapports automatisés
L'analyse assistée par IA peut réduire le travail manuel nécessaire pour interpréter les images CT et préparer les enregistrements d'inspection. Cela peut permettre aux équipes de terrain de consacrer plus de temps à la collecte d'images et moins de temps à l'examen de chaque scan. Lumafield a lancé Quality Agent en septembre 2026, le décrivant comme un système d'IA entraîné sur des centaines de milliers de scans de pièces industrielles qui identifie les défauts sans bibliothèques de modes de défaillance prédéfinies. L'entreprise a démontré le système avec 1 054 cellules lithium-ion provenant de 10 fabricants et a rapporté avoir identifié 2 marques utilisant des cellules du même équipementier. Le marché des systèmes CT industriels portables a encore besoin de rapports automatisés traçables car les équipes qualité doivent pouvoir examiner comment un résultat a été obtenu. Les travaux de North Star Imaging sur les normes CT ASTM pour la fabrication additive reflètent l'importance des enregistrements d'inspection contrôlés.
Inspection des batteries de véhicules électriques et de l'électronique de puissance
Les cellules de batteries et les assemblages d'électronique de puissance présentent des caractéristiques internes qui ne peuvent pas être évaluées par la seule inspection de surface. La CT peut détecter les courts-circuits internes, les corps étrangers et les problèmes d'alignement des électrodes qui affectent la sécurité et la qualité des produits. Innometry a obtenu des commandes d'équipements d'inspection CT pour les lignes de batteries lithium fer phosphate de Samsung SDI exploitées par SPE, avec des contrats d'une valeur de 15,8 milliards KRW (11,5 millions USD). L'entreprise a également signalé un système CT en ligne pour les batteries cylindriques de la série 46 et un système de détection de corps étrangers. Sur le marché des systèmes CT industriels portables, les systèmes sur chariot mobile peuvent se déplacer entre les baies de production sans équipement de levage majeur, ce qui convient aux installations de production de batteries fixes. Waygate Technologies et Liminal Insights ont formé un partenariat en mars 2026 pour l'inspection multimodale des batteries combinant CT, essais ultrasoniques et analyses par IA.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'acquisition du système et coût du cycle de vie | -2.8% | Mondial, plus aigu dans les marchés émergents et la fabrication de niveau intermédiaire | Long terme (≥ 4 ans) |
| Conformité à la sécurité radiologique et préparation du site | -1.5% | Marchés européens, nord-américains et Asie-Pacifique avec des réglementations variables | Moyen terme (2-4 ans) |
| Dérive d'étalonnage des CT portables dans des environnements de terrain difficiles | -1% | Mondial, en particulier dans les champs pétroliers et gaziers et les sites de maintenance aérospatiale en extérieur | Moyen terme (2-4 ans) |
| Contraintes de résidence des données et de cybersécurité pour l'inspection connectée | -0.7% | Europe, Amérique du Nord et exigences émergentes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition du système et coût du cycle de vie
Le matériel CT industriel portable implique un investissement initial substantiel, même avant de prendre en compte les dépenses supplémentaires telles que le blindage, la certification des opérateurs et la maintenance des logiciels. Ces coûts combinés peuvent créer une charge financière significative, rendant difficile pour les fournisseurs de niveau inférieur l'adoption et le déploiement de systèmes CT industriels portables. Shimadzu a lancé l'inspeXio 7000 en octobre 2025 à un prix catalogue de 114,95 millions JPY (750 000 USD).[2]Shimadzu Corporation, "Shimadzu lance le système CT à rayons X microfocus inspeXio 7000," Shimadzu Corporation, shimadzu.co.jp Les grands équipementiers et les fournisseurs de rang 1 peuvent acheter des équipements, tandis que les entreprises plus petites peuvent choisir des services d'inspection sous contrat. Les tubes à rayons X scellés utilisés dans les opérations de terrain ont une durée de vie opérationnelle limitée, et leur remplacement peut constituer une dépense de maintenance significative. Ces exigences de remplacement augmentent les coûts globaux du cycle de vie et obligent les opérateurs à planifier une maintenance périodique des équipements et le remplacement des composants. Microvista propose un accès en location à son système SCANEXPRESS pour les participants au marché des systèmes CT industriels portables qui ont besoin de capacité pour des campagnes d'inspection limitées.
Conformité à la sécurité radiologique et préparation du site
Les systèmes CT portables pouvant être utilisés sur plusieurs sites, les opérateurs doivent satisfaire aux exigences de sécurité sur chaque site. En Europe, la directive 2013/59/Euratom et les réglementations nationales exigent des évaluations de radioprotection, des relevés de zone et des contrôles de zone surveillée pour les déploiements. Ces étapes peuvent prolonger la mobilisation sur le terrain et nécessiter un soutien local en matière de radioprotection. La loi européenne sur les données est devenue applicable en septembre 2025 et exige l'accès aux données des appareils connectés dans des formats lisibles par machine, ajoutant une exigence de gestion des données pour les systèmes connectés. Le cadre thaïlandais de 2025 exige des documents de sécurité du pays d'origine et des inspections de sécurité biennales pour les systèmes CT à rayons X portables. Les grands prestataires du marché des systèmes CT industriels portables peuvent gérer ces exigences plus facilement car ils disposent de ressources dédiées à la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le matériel scanner domine tandis que les modèles de services gagnent en dynamisme
Les scanners CT industriels portables ont représenté 62,47 % du chiffre d'affaires en 2025, indiquant que les fabricants bien financés continuent d'acheter des équipements d'inspection critiques. Les maîtres d'œuvre de l'aérospatiale et de la défense ont souvent besoin d'enregistrements traçables liés à des actifs individuels et à des numéros de série de pièces. Cette exigence soutient la propriété de systèmes pouvant rester sous contrôle qualité interne. Les modules CT portables et les kits de modernisation offrent une voie à moindre coût pour les installations qui utilisent déjà des équipements CT fixes. Ils peuvent étendre la capacité de scan aux points d'inspection satellites sans nécessiter une nouvelle installation complète. Le secteur des systèmes CT industriels portables comprend donc un terrain intermédiaire entre les achats d'équipements majeurs et l'inspection externalisée.
Les services d'inspection CT portables devraient se développer à un CAGR de 11,27 % jusqu'en 2031. Ces services s'adressent aux entreprises disposant de budgets d'investissement limités et aux entreprises qui n'ont besoin de CT que lors d'investigations sur les défaillances ou de qualification de montée en production. Microvista propose SCANEXPRESS comme système de location pour les inspections par lots au début de la production. La disponibilité de la location répond aux besoins à court cycle sans engagement d'équipement à long terme. Les systèmes plus petits et l'analyse automatisée réduisent l'écart pratique entre les équipements appartenant à l'entreprise et ceux des bureaux de services. Cela soutient une demande continue de capacité flexible au sein du marché des systèmes CT industriels portables, en particulier là où les besoins d'inspection changent d'un site à l'autre.


Par facteur de forme : les systèmes sur chariot dominent tandis que les systèmes portables à main se développent
Les systèmes sur chariot mobile ont représenté 44,73 % du chiffre d'affaires en 2025, leur conférant la part de chiffre d'affaires la plus élevée par facteur de forme. Ces systèmes peuvent utiliser des sources de rayons X à plus haute énergie et des détecteurs à panneau plat plus grands que les appareils portables à main. Cela les rend adaptés aux pièces moulées automobiles, aux modules de batteries et aux assemblages aérospatiaux de taille moyenne dans les environnements d'usine. Microvista a lancé SCANEXPRESS en octobre 2025 comme système CT mobile monté sur conteneur avec évaluation automatisée et connectivité LTE et satellite. Sa conception démontre comment la mobilité peut être intégrée dans une grande enceinte d'inspection. Les équipements sur chariot conviennent également aux usines de batteries où les systèmes peuvent avoir besoin de se déplacer entre les baies de production.
Les systèmes portables à main devraient se développer à un CAGR de 10,73 % jusqu'en 2031. La demande provient de sites où les chariots ne peuvent pas atteindre le point d'inspection, notamment les emplacements de pipelines confinés et les zones d'ailes d'aéronefs. Rayim a lancé le XTOMO-CUBE en septembre 2026, pesant 6 kg et mesurant 140×132×220 mm. Les équipements montés sur remorque servent les pièces plus grandes telles que les pales d'éoliennes et les sections de pipelines qui nécessitent un positionnement et un blindage plus stables. Ses besoins en infrastructure spécialisée limitent son rythme par rapport aux systèmes portables à main. Les plateformes CT robotiques telles que RadalyX utilisent des sources de rayons X et des détecteurs sur des bras à 6 articulations pour des trajectoires de scan flexibles, avec une résolution spatiale rapportée jusqu'à 60 µm.
Par application : la détection de défauts ancre la demande tandis que l'inspection de fabrication additive progresse
La détection de défauts et l'inspection ont représenté 46,37 % du chiffre d'affaires en 2025, reflétant les exigences qualité établies dans la production aérospatiale et automobile. Les composants moulés, forgés et soudés peuvent nécessiter une évaluation volumétrique des défauts avant acceptation. La taille du marché des systèmes CT industriels portables pour cette application est soutenue par la nécessité d'inspecter les composants sans essais destructifs. L'analyse des défaillances préserve l'état d'une pièce avant qu'elle ne soit démontée pour examen. L'analyse d'assemblage aide les équipes à évaluer les fixations et les joints sans démontage. L'analyse dimensionnelle et de tolérancement utilise des nuages de points dérivés de la CT pour évaluer la géométrie interne complexe.
L'ingénierie inverse et l'inspection de fabrication additive devraient se développer à un CAGR de 11,67 % jusqu'en 2031. Cette expansion reflète l'utilisation plus large de la fabrication additive dans la production aérospatiale et de dispositifs médicaux. La norme ISO/ASTM 52971 reconnaît la tomographie par rayons X à faisceau conique pour la mesure dimensionnelle des pièces de fabrication additive en série. Des recherches sur les jauges CT à rayons X industrielles ont rapporté des écarts dimensionnels allant jusqu'à 10 % du diamètre nominal en utilisant l'approche de qualité d'image de référence. La norme ASTM F3704M-24 établit les niveaux d'inspection et les critères d'acceptation pour les pièces issues de la fusion sur lit de poudre par laser. Ces exigences peuvent placer la CT dans la séquence d'inspection pour les pièces additives en titane et en alliage de nickel.
Par secteur d'utilisation final : l'aérospatiale et la défense dominent tandis que l'automobile et les véhicules électriques accélèrent
L'aérospatiale et la défense ont représenté 30,83 % du chiffre d'affaires en 2025, la part la plus importante parmi les secteurs d'utilisation final. Les composants critiques pour le vol tels que les réservoirs sous pression à enroulement composite, les moteurs-fusées à propergol solide et les aubes de turbines nécessitent un examen volumétrique non destructif. La CT sur le terrain peut éviter la nécessité de déplacer ces composants vers des sites d'inspection centraux. North Star Imaging a conçu son système X7000LT pour les pièces longues de l'aérospatiale et de la défense, notamment les pales de rotor et les corps de missiles. Cela reflète la prime accordée au scan à haute pénétration pour les applications de défense spécialisées. Le marché des systèmes CT industriels portables reste étroitement lié aux normes d'inspection et aux besoins de documentation de ces acheteurs.
L'automobile et les véhicules électriques devraient se développer à un CAGR de 11,93 % jusqu'en 2031. L'inspection des cellules et modules de batteries, plutôt que l'inspection conventionnelle des véhicules, est au cœur de cette demande. Les défauts internes des batteries nécessitent des méthodes d'imagerie au-delà des essais ultrasoniques et des rayons X 2D. L'électronique et les semi-conducteurs nécessitent également une inspection interne à mesure que les chiplets, les circuits intégrés 2,5D et 3D, et les piles de mémoire à haute bande passante deviennent plus complexes. Le FF35 CT de Comet Yxlon est certifié selon les normes SEMI S2-0818 et SEMI S8-0218 pour les applications de semi-conducteurs. Le pétrole et le gaz, l'énergie et l'électricité, la fabrication industrielle, les dispositifs médicaux et la recherche académique fournissent une demande stable là où les soudures complexes, les réservoirs sous pression composites, les implants et les instruments nécessitent une évaluation interne.
Analyse géographique
L'Amérique du Nord a représenté 32,67 % du chiffre d'affaires en 2025, la part la plus importante. La production de défense, la maintenance de l'aviation commerciale et l'investissement dans les usines de batteries soutiennent la demande dans toute la région. Les réglementations américaines en vertu du 10 CFR 34 et les règles équivalentes des États régissent le déploiement de sources de rayons X portables. Ces exigences favorisent les fournisseurs capables de fournir un soutien à la sécurité radiologique et une documentation de conformité. L'Agence pour la cybersécurité et la sécurité des infrastructures a publié des orientations en 2024 soutenant l'architecture zéro confiance et l'authentification multifacteur pour les flux de données industrielles. Lumafield a ajouté l'informatique sur site NVIDIA DGX Spark aux systèmes Triton et Neptune pour les sites qui ne peuvent pas envoyer de données vers le cloud.
L'Asie-Pacifique devrait se développer à un CAGR de 11,47 % jusqu'en 2031, le taux régional le plus rapide du marché des systèmes CT industriels portables. La production de véhicules électriques et d'électronique grand public en Chine, la position de la Corée du Sud dans la chaîne d'approvisionnement des batteries et la base de fabrication de précision du Japon soutiennent ce rythme. Le lancement du XTOMO-CUBE par Rayim en septembre 2026 a montré que les développeurs régionaux produisent également du matériel CT compact. Le système pèse 6 kg, contre 19 kg pour une unité CT portable Fraunhofer antérieure. Shimadzu a lancé l'inspeXio 7000 en octobre 2025 avec un mode CT à angle étroit pour les grandes batteries lithium-ion et les composants métalliques à numéro atomique élevé. Les commandes d'équipements d'inspection de batteries montrent également que l'investissement dans les gigafactories oriente les capitaux vers le marché des systèmes CT industriels portables et l'infrastructure CT en ligne.
L'Europe a représenté une part significative en 2025, soutenue par les pôles automobiles et d'ingénierie de précision allemands et le secteur de la maintenance aérospatiale britannique. La directive 2013/59/Euratom et la loi européenne sur les données encouragent une documentation de sécurité robuste et des capacités d'interopérabilité des données. Ready Metrology a présenté COREX ONE à l'ECNDT 2026 à Vérone en juin 2026. Le système auto-blindé est conçu pour une utilisation en atelier et nécessite 30 minutes de formation des opérateurs. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade précoce pour la CT portable. La demande dans ces régions est concentrée dans l'inspection des pipelines pétroliers et gaziers et les travaux d'intégrité des actifs énergétiques au sein du marché des systèmes CT industriels portables.[3]Lumafield, "Triton et Neptune offrent désormais un calcul IA sur site avec NVIDIA DGX Spark embarqué," Lumafield, lumafield.com

Paysage concurrentiel
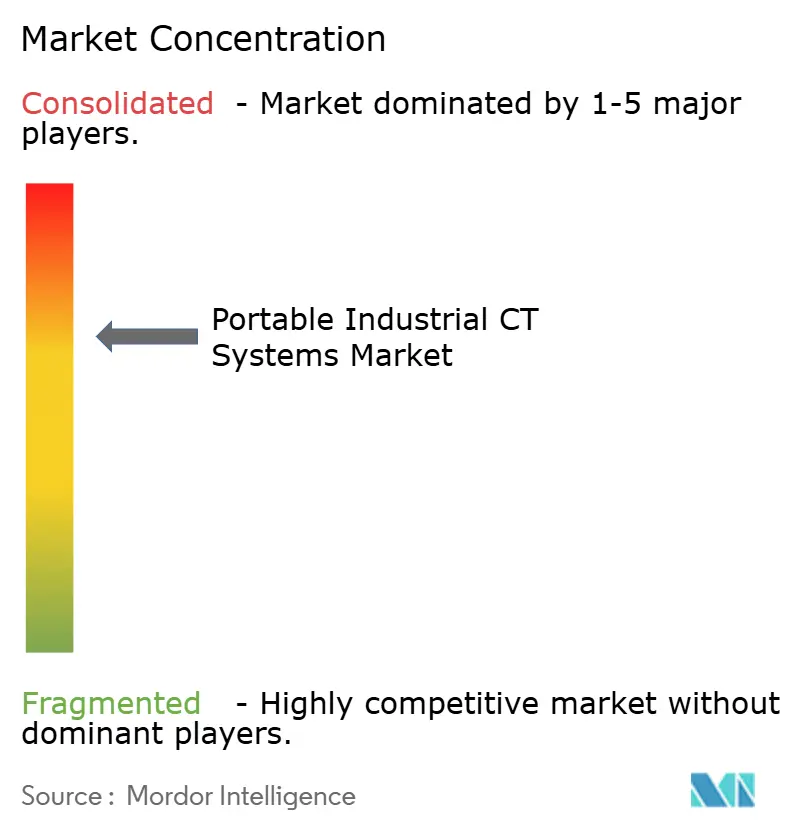
Le marché des systèmes CT industriels portables est modérément concentré sur les plateformes technologiques et fragmenté dans la prestation de services. Baker Hughes, via Waygate Technologies ; Carl Zeiss AG ; Nikon Corporation ; Comet Group, via Comet Yxlon ; et Shimadzu Corporation se font concurrence sur l'énergie des rayons X, la capacité des détecteurs, la résolution des voxels et la vitesse de reconstruction. Ces entreprises développent également des capacités logicielles autour de la reconnaissance des défauts et des données d'inspection. ZEISS utilise la détection automatisée des défauts, Waygate utilise la reconnaissance automatisée des défauts, et Lumafield fournit l'analyse Voyager. L'intégration logicielle peut distinguer les systèmes là où le matériel d'imagerie de base devient plus largement disponible. Les acheteurs du marché des systèmes CT industriels portables évaluent également le support terrain, les contrôles de sécurité et les exigences de reporting.
Hexagon AB a signé un accord en avril 2026 pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD. L'opération réunit la fabrication de tubes à rayons X et les équipements CT de Waygate avec les activités de machines à mesurer tridimensionnelles et de logiciels Volume Graphics de Hexagon. Cette combinaison peut intégrer la mesure de surface avec l'inspection interne pour permettre un flux de travail qualité plus large sur le marché des systèmes CT industriels portables. Lumafield a lancé Neptune Performance et Triton Performance en juin 2026, rapportant des scans 12× plus rapides et une qualité de données 4× supérieure à la génération Neptune précédente. L'entreprise a déclaré que Triton Performance peut produire une reconstruction CT complète en 10 secondes. Cette approche cible l'inspection en ligne de production où la vitesse et la facilité d'utilisation sont importantes.
Les fournisseurs établis ont laissé de la place pour des équipements que les fabricants peuvent utiliser sans équipes de métrologie dédiées. Le COREX ONE de Ready Metrology est une unité auto-blindée pour atelier conçue pour réduire les besoins en salle spécialisée et en formation. Le SCANEXPRESS de Microvista offre une option CT déployable en conteneur pour les travaux sur site. Les fournisseurs du marché des systèmes CT industriels portables se différencient par l'IA, la connectivité sécurisée et le soutien à la conformité plutôt que par la seule puissance des rayons X. North Star Imaging participe aux travaux ASTM E3166 et F3624, tandis que LNE et Safran ont soumis un avant-projet sur la métrologie CT pour la fabrication additive à l'ISO TC261 et à l'ASTM F42. L'activité normative peut influencer les futures spécifications d'approvisionnement dans les applications réglementées.
Leaders du secteur des systèmes CT industriels portables
-
Baker Hughes Company (Waygate Technologies)
-
Nikon Corporation
-
Carl Zeiss AG
-
Comet Group
-
Wenzel Group GmbH and Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Lumafield a lancé Quality Agent, un système d'IA agentique intégré à sa plateforme Voyager qui détecte les défauts de fabrication en s'entraînant sur des centaines de milliers de scans CT de pièces industrielles réelles ; le système a démontré sa capacité à identifier les relations OEM de cellules partagées entre 10 marques de batteries lors d'un test de validation en aveugle, établissant un nouveau seuil de capacité pour l'intelligence autonome de détection des défauts.
- Juin 2026 : Ready Metrology a présenté en avant-première COREX ONE avec le logiciel Falcon à l'ECNDT 2026 à Vérone, lors des débuts mondiaux du système, présentant un CT industriel auto-blindé pour atelier ne nécessitant ni salle de rayonnement, ni formation spécialisée, et capable de scanner en 20 à 30 secondes avec un rapport métrologique en 1 minute, ciblant directement le segment de fabrication européen de niveau intermédiaire.
- Avril 2026 : Hexagon AB a signé un accord définitif pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD ; Waygate a déclaré un chiffre d'affaires de 630 millions USD pour l'exercice 2025 dans les activités d'essais non destructifs, de CT et d'inspection visuelle à distance, et la transaction devrait être finalisée au second semestre 2026, sous réserve des approbations réglementaires.
- Mars 2026 : Waygate Technologies et Liminal Insights ont annoncé un partenariat stratégique pour développer une inspection multimodale des batteries combinant le matériel CT, la nano-CT pour le développement des cellules, la CT haute énergie pour l'inspection au niveau des packs et modules de batteries, et les essais ultrasoniques avec une couche d'analyse par IA pour les lignes de production de batteries de véhicules électriques en ligne.


Périmètre du rapport mondial sur le marché des systèmes CT industriels portables
Le marché des systèmes CT industriels portables comprend les revenus générés par les équipements de tomographie par rayons X industriels portables ou transportables, les modules CT et kits de modernisation, et les services d'inspection CT portables utilisés pour créer des images bidimensionnelles ou tridimensionnelles de la structure interne et externe des composants industriels, des assemblages et des matériaux. Ces systèmes soutiennent les essais non destructifs, la détection de défauts, la mesure dimensionnelle, la vérification d'assemblage, l'analyse des défaillances, l'ingénierie inverse et l'inspection de fabrication additive dans les environnements industriels et de recherche. La CT industrielle génère des représentations volumétriques qui peuvent révéler des défauts et des géométries cachés sans sectionner physiquement ni endommager la pièce inspectée.
Le rapport sur le marché des systèmes CT industriels portables est segmenté par type de produit (scanners CT industriels portables, modules CT portables et kits de modernisation, et services d'inspection CT portables), facteur de forme (systèmes portables à main, systèmes montés sur remorque, systèmes sur chariot mobile, autres facteurs de forme portables), application (détection de défauts et inspection, analyse des défaillances, analyse d'assemblage, analyse dimensionnelle et de tolérancement, ingénierie inverse et inspection de fabrication additive, et autres applications), secteur d'utilisation final (aérospatiale et défense, automobile et véhicules électriques, électronique et semi-conducteurs, pétrole et gaz, énergie et électricité, dispositifs médicaux, fabrication industrielle, instituts académiques et de recherche, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Scanners CT industriels portables |
| Modules CT portables et kits de modernisation |
| Services d'inspection CT portables |
| Systèmes portables à main |
| Systèmes montés sur remorque |
| Systèmes sur chariot mobile |
| Autres facteurs de forme portables |
| Détection de défauts et inspection |
| Analyse des défaillances |
| Analyse d'assemblage |
| Analyse dimensionnelle et de tolérancement |
| Ingénierie inverse et inspection de fabrication additive |
| Autres applications |
| Aérospatiale et défense |
| Automobile et véhicules électriques |
| Électronique et semi-conducteurs |
| Pétrole et gaz |
| Énergie et électricité |
| Dispositifs médicaux |
| Fabrication industrielle |
| Instituts académiques et de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Scanners CT industriels portables | ||
| Modules CT portables et kits de modernisation | |||
| Services d'inspection CT portables | |||
| Par facteur de forme | Systèmes portables à main | ||
| Systèmes montés sur remorque | |||
| Systèmes sur chariot mobile | |||
| Autres facteurs de forme portables | |||
| Par application | Détection de défauts et inspection | ||
| Analyse des défaillances | |||
| Analyse d'assemblage | |||
| Analyse dimensionnelle et de tolérancement | |||
| Ingénierie inverse et inspection de fabrication additive | |||
| Autres applications | |||
| Par secteur d'utilisation final | Aérospatiale et défense | ||
| Automobile et véhicules électriques | |||
| Électronique et semi-conducteurs | |||
| Pétrole et gaz | |||
| Énergie et électricité | |||
| Dispositifs médicaux | |||
| Fabrication industrielle | |||
| Instituts académiques et de recherche | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes CT industriels portables en 2026 ?
Le marché des systèmes CT industriels portables a été estimé à 93,62 millions USD en 2026 et devrait atteindre 143,05 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de systèmes CT industriels portables ?
La demande est soutenue par l'inspection non destructive sur site, la qualification de la fabrication additive, l'analyse automatisée des défauts et l'inspection des cellules de batteries.
Quel type de produit a détenu la plus grande part de chiffre d'affaires en 2025 ?
Les scanners CT industriels portables ont détenu 62,47 % du chiffre d'affaires en 2025, tandis que les services d'inspection devraient se développer à un CAGR de 11,27 % jusqu'en 2031.
Quel facteur de forme se développe le plus rapidement ?
Les systèmes portables à main devraient se développer à un CAGR de 10,73 % jusqu'en 2031, soutenus par des applications à accès physique limité.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
L'automobile et les véhicules électriques devraient se développer à un CAGR de 11,93 % jusqu'en 2031, avec l'inspection des cellules et modules de batteries soutenant la demande.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,47 % jusqu'en 2031, portée par l'activité dans les véhicules électriques, les batteries, l'électronique et la fabrication de précision.
Dernière mise à jour de la page le:



