
ポータブル麻酔システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
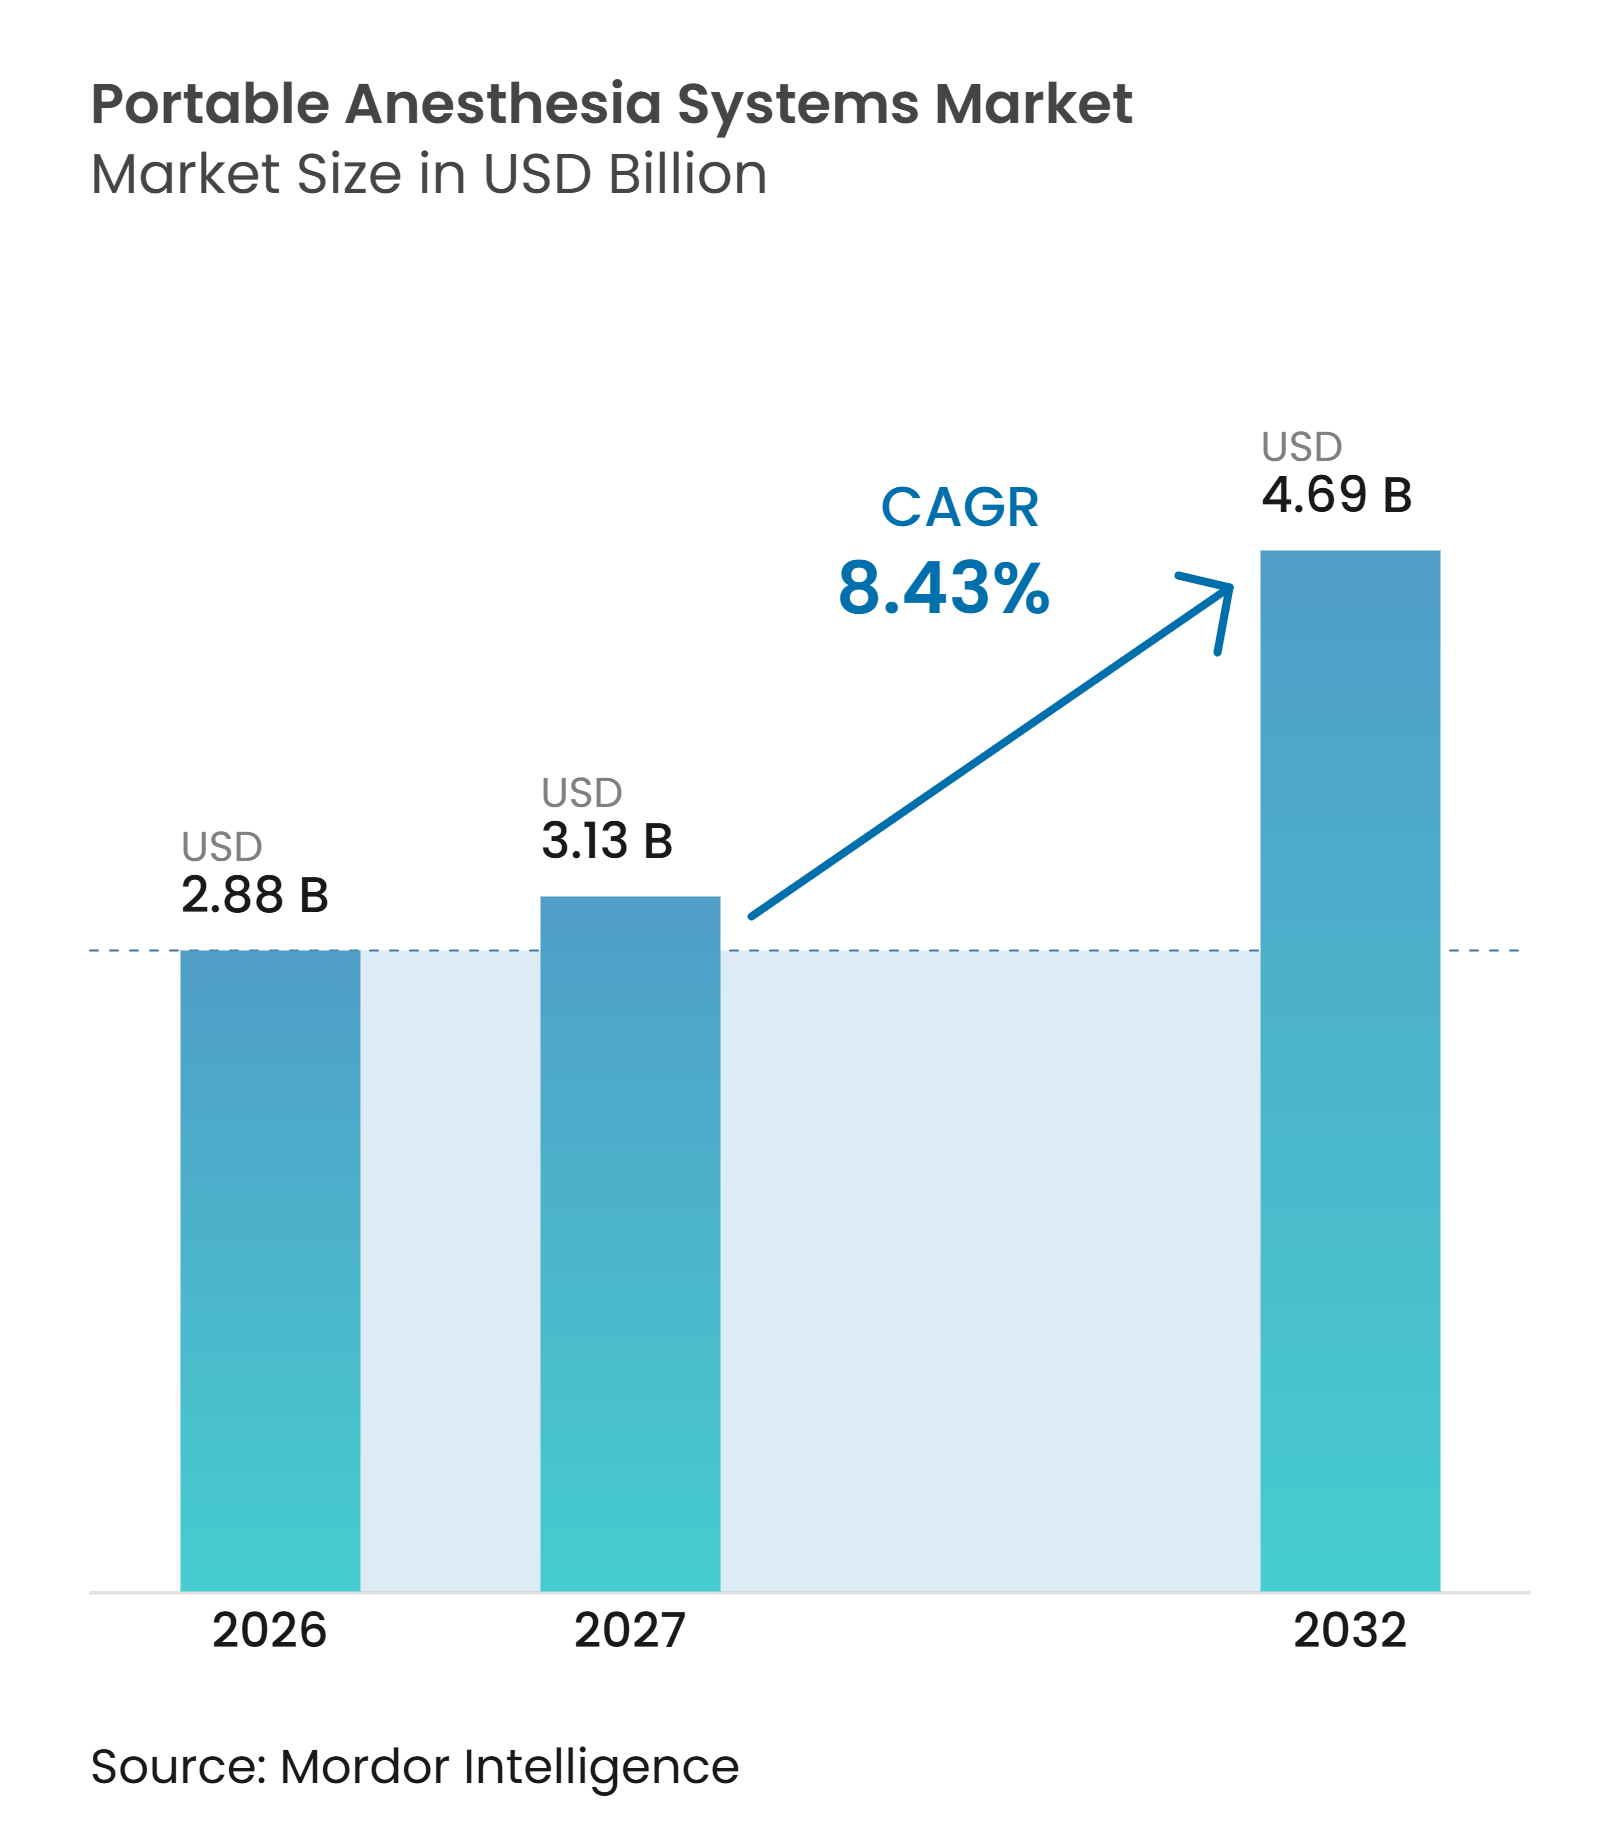
| 市場規模 (2027) | 3.13 十億米ドル |
| 市場規模 (2032) | 4.69 十億米ドル |
| 成長率 (2027 - 2032) | 8.43 % |
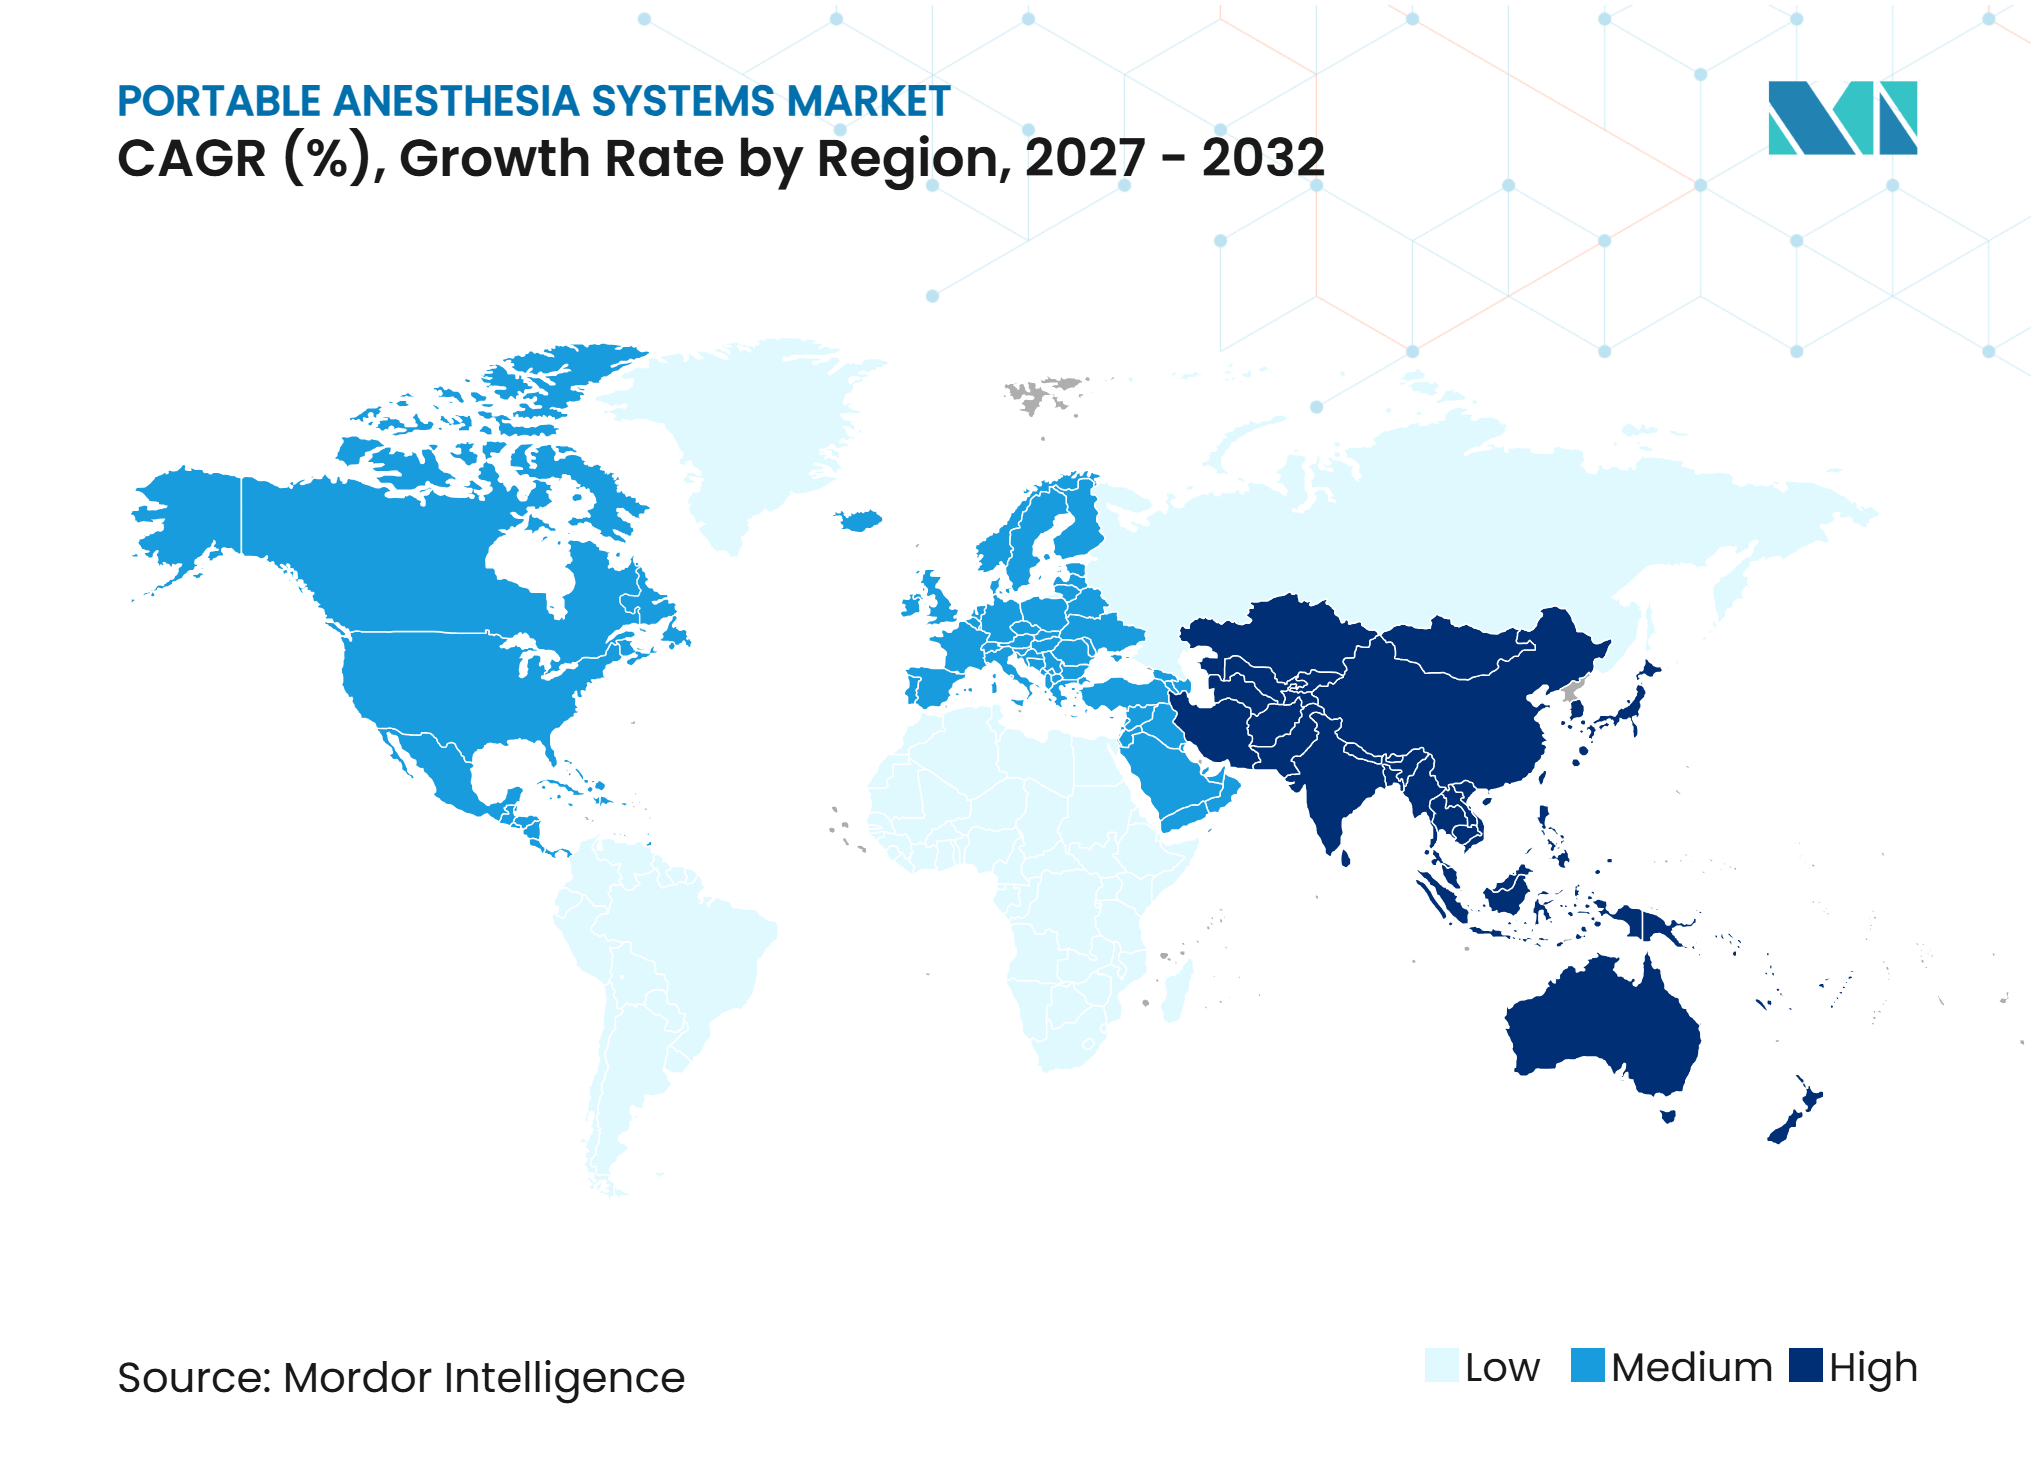
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル麻酔システム市場分析
ポータブル麻酔システムの市場規模は2026年に2.88 ビリオン 米ドルと評価されており、2032年までに4.69 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 8.43%で成長します。手術室間での機器の移動が必要な手術環境、すなわち外来センター、フィールド施設、分散型ケア拠点への需要が高まっています。2015年から2018年にかけて設置されたユニットが標準的な耐用年数の終わりに近づいているため、買い替え需要もポータブル麻酔システム市場を支えています。購入者はバッテリーバックアップ、デジタル接続性、低流量機能、サービスカバレッジをオプション機能としてではなく、一体的に評価するようになっています。大手メーカーは麻酔ハードウェアとワークフローソフトウェアおよびリモート接続性を組み合わせることで対応しており、地域サプライヤーは現地生産と公共調達へのアクセスを追求しています。人材不足、バリデーション・トレーニング・サービスのコストは、依然として採用における重大な制約となっています。
主要レポートのポイント
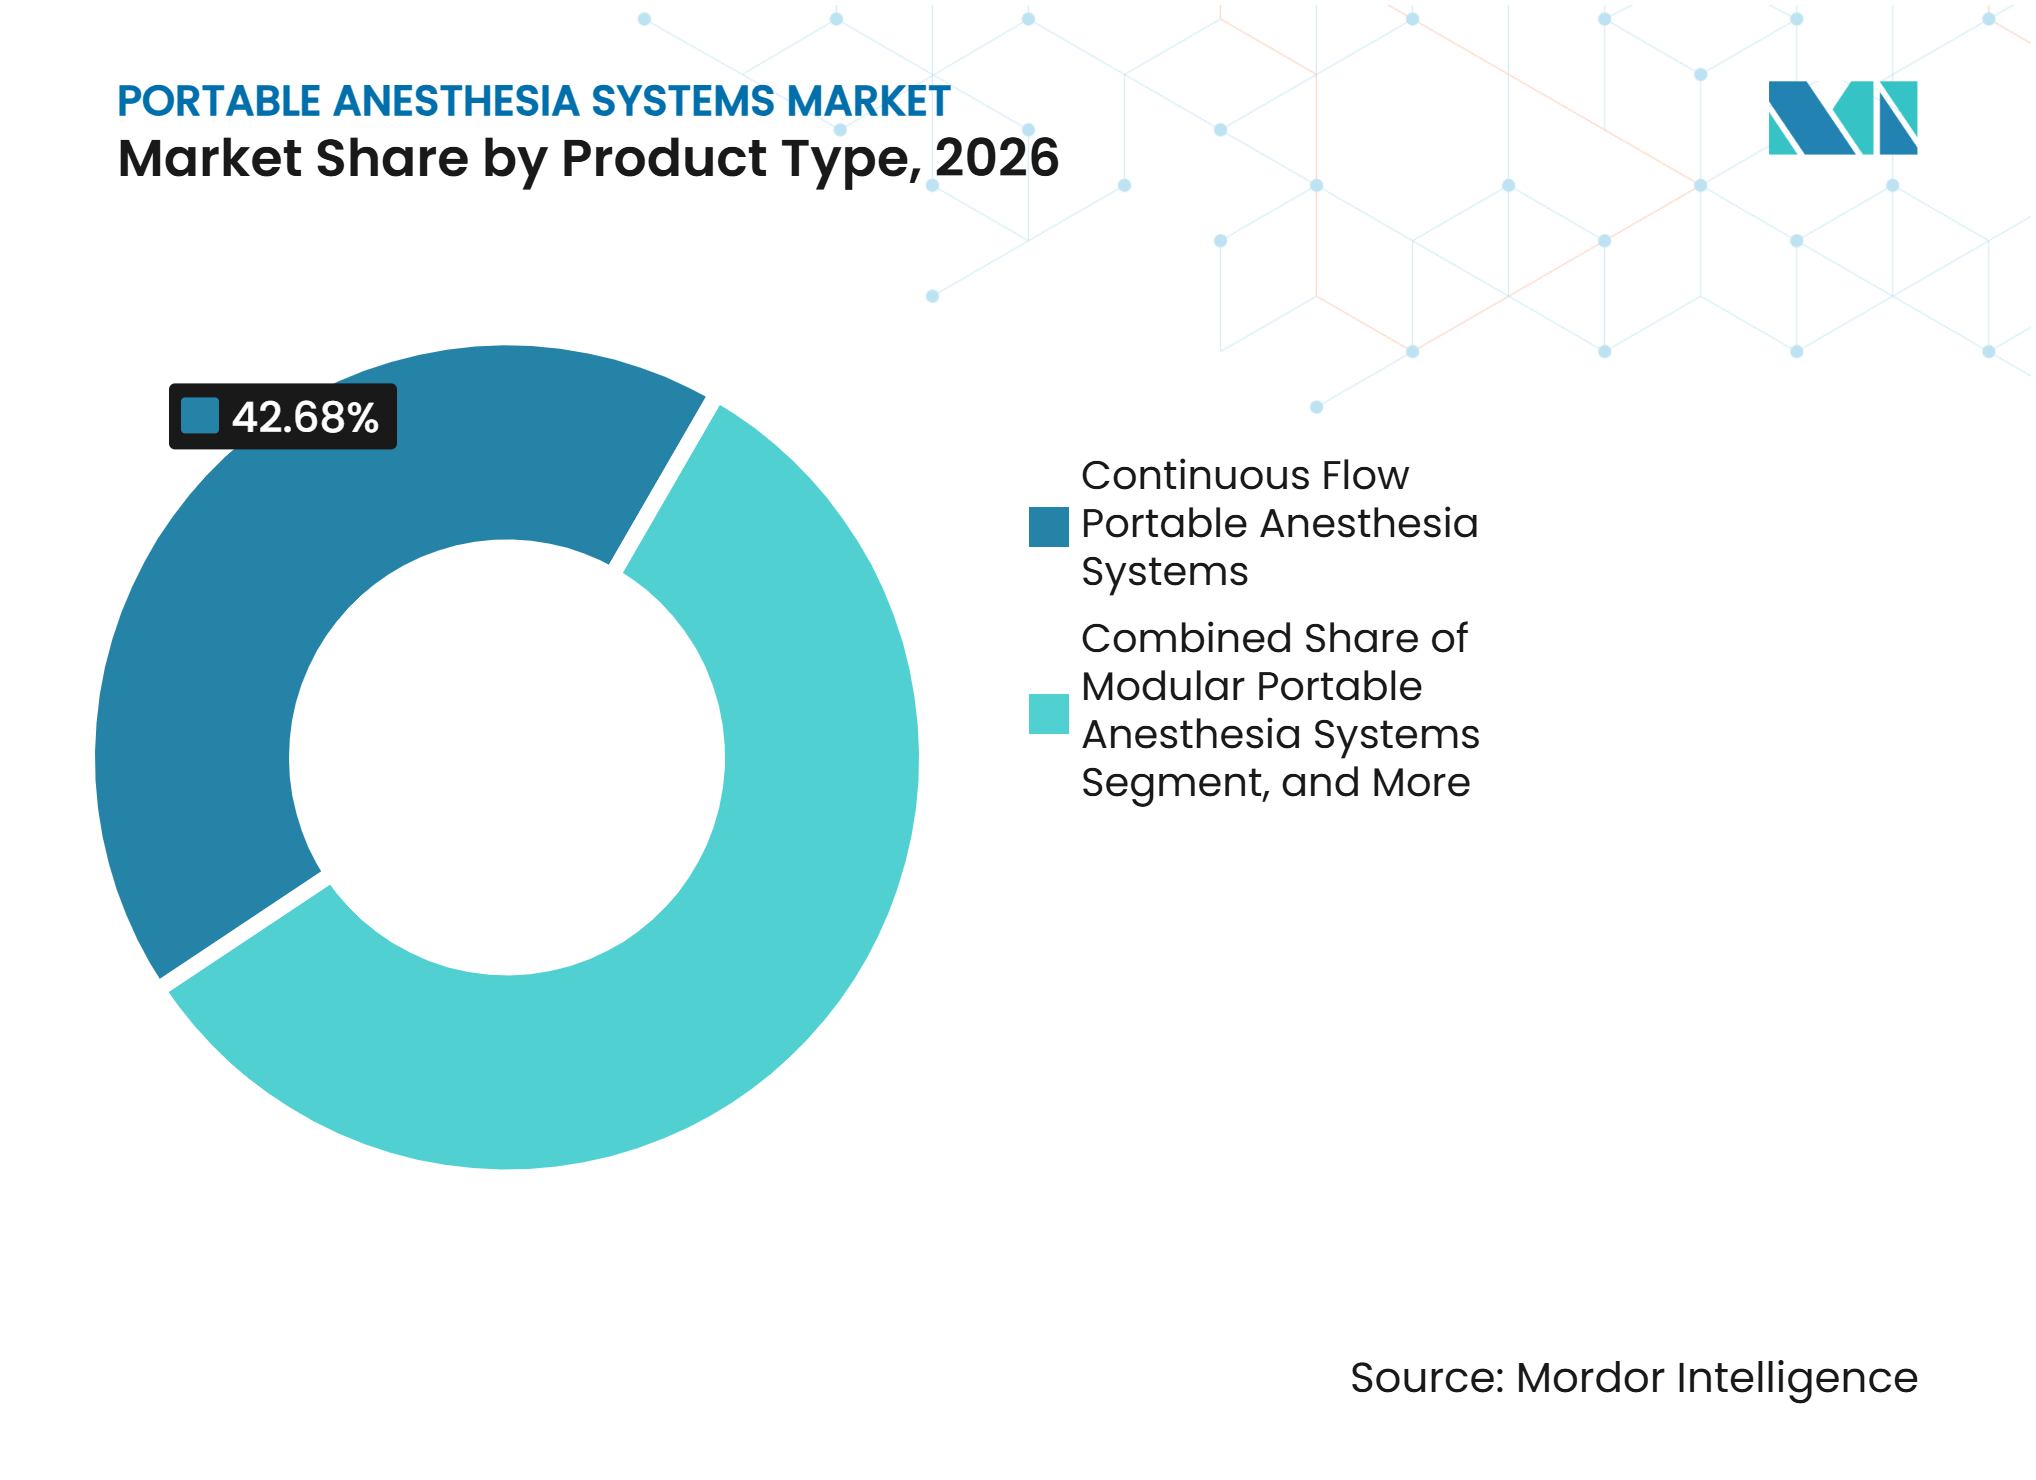
- 製品タイプ別では、連続流量ポータブル麻酔システムが2026年のポータブル麻酔システム市場シェアの42.68%を占め、バッテリー駆動ポータブル麻酔システムは2032年までCAGR 8.91%で成長すると予測されています。
- 用途別では、一般外科が2026年のポータブル麻酔システム市場規模の37.59%を占め、救急・外傷ケアは2032年までCAGR 9.23%で成長すると予測されています。
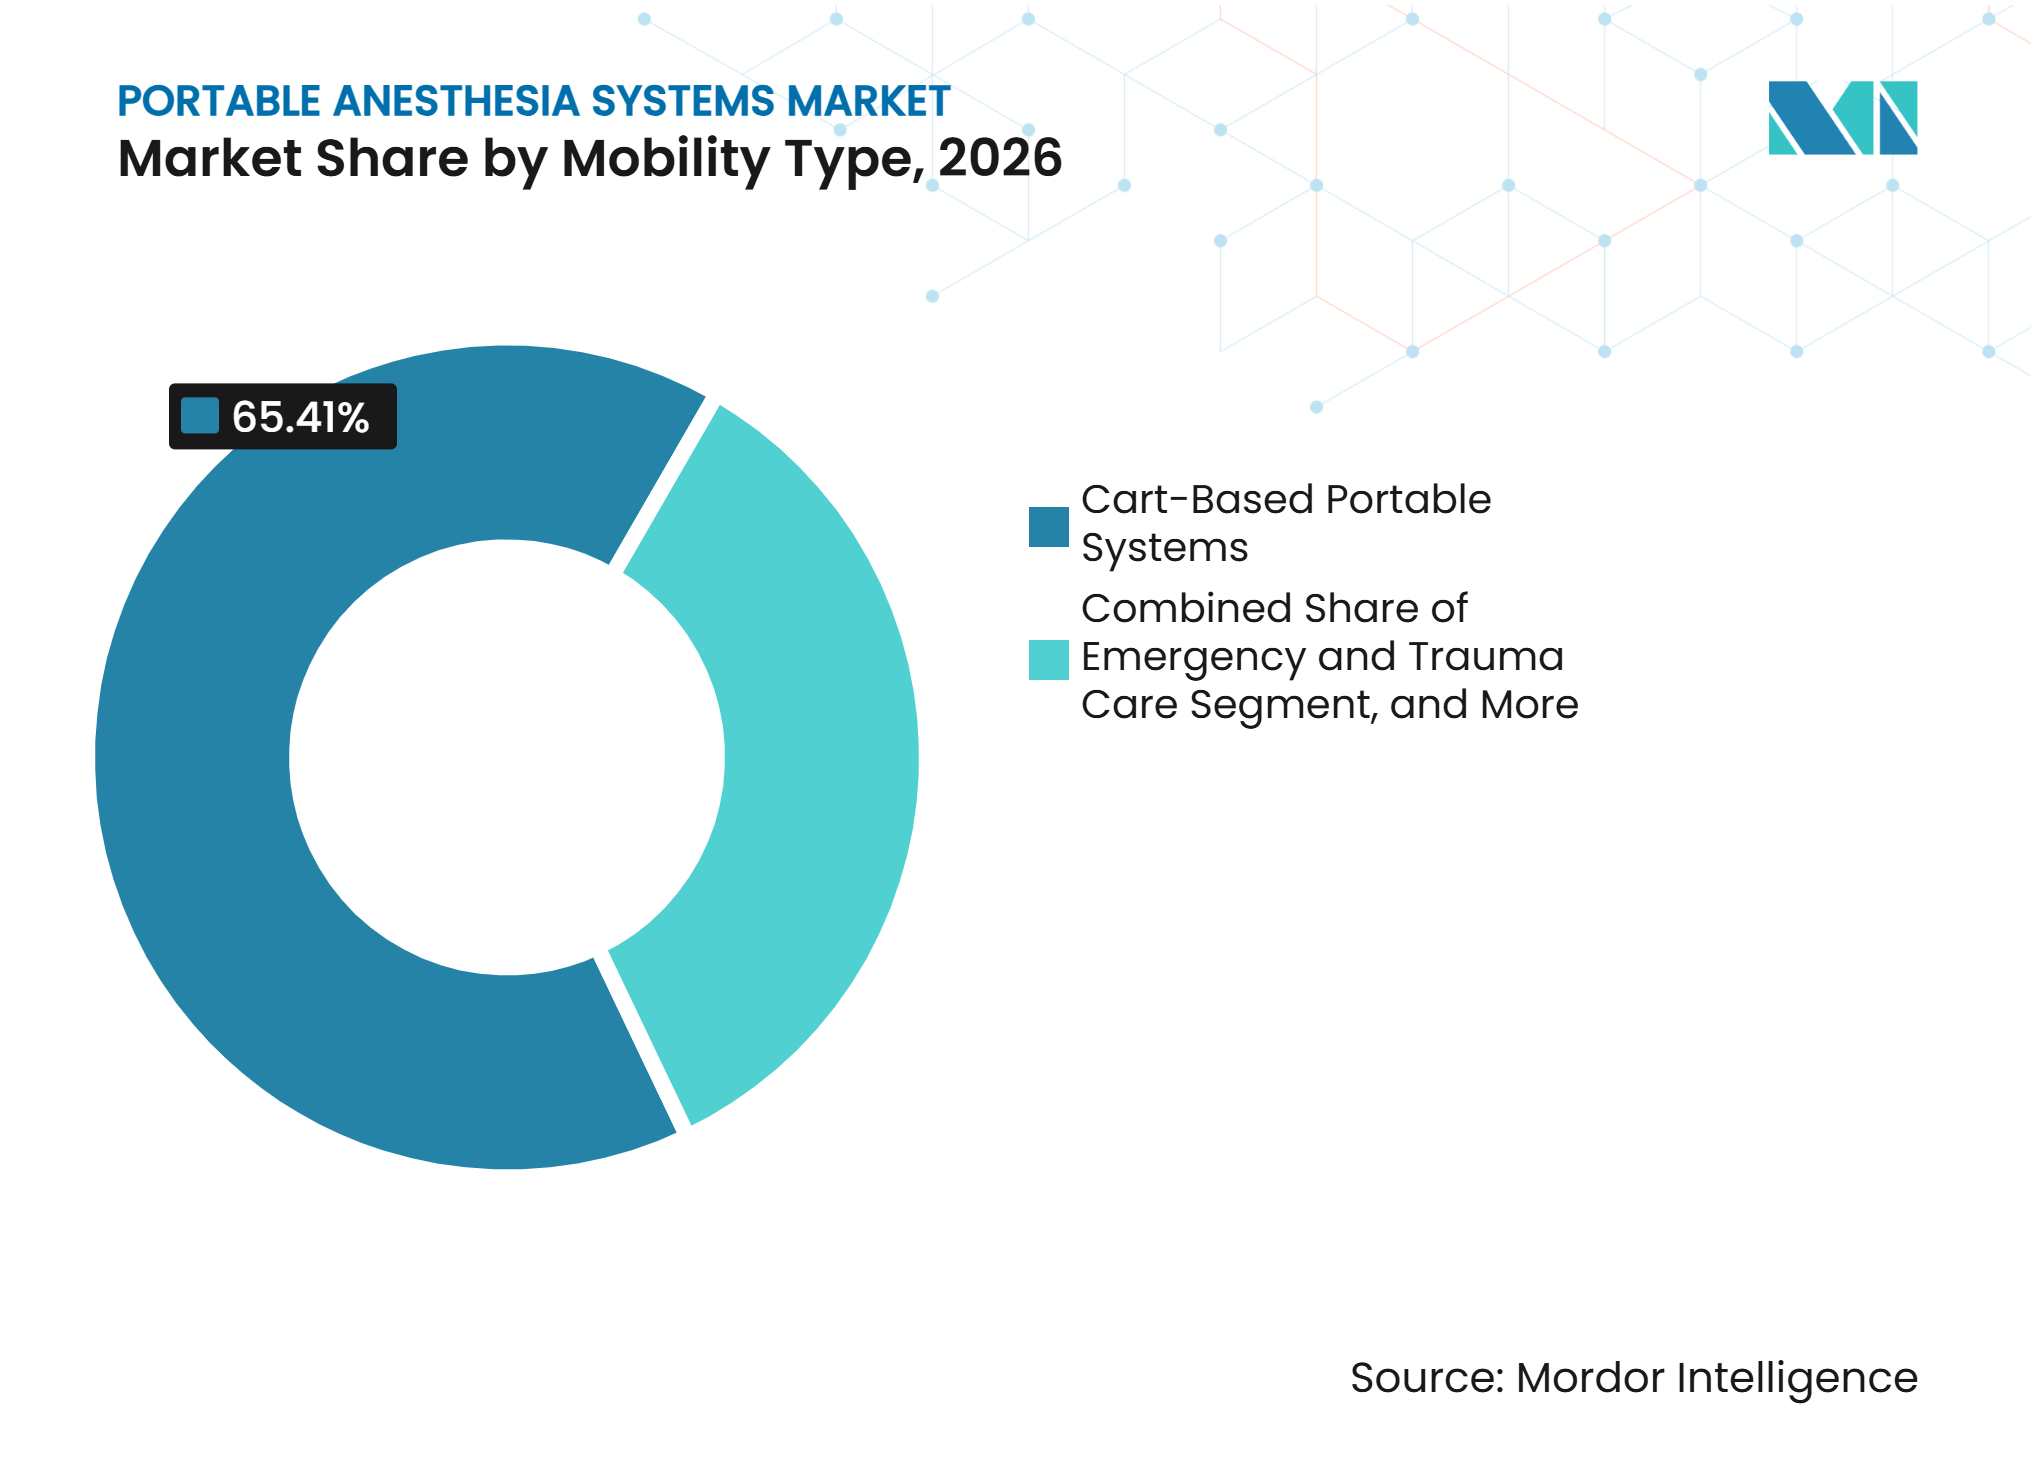
- モビリティタイプ別では、カート型ポータブルシステムが2026年のカテゴリーの65.41%を占め、ハンドキャリー型システムは2032年までCAGR 9.58%で成長すると予測されています。
- エンドユーザー別では、病院が2026年のポータブル麻酔システム市規模の56.24%を占め、外来手術センターは2032年までCAGR 10.33%で成長すると予測されています。
- 地域別では、北米が2026年のカテゴリーの37.94%を占め、アジア太平洋地域は2032年までCAGR 10.85%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外来手術および日帰り手術の拡大 | +2.1% | 北米と欧州が中心、アジア太平洋地域で拡大中 | 短期(2年以内) |
| 分散型ケアにおけるコンパクト機器への需要 | +1.5% | 世界全体、特にサブサハラアフリカ、南アジア、東南アジアで顕著 | 中期(2〜4年) |
| デジタル接続性と低流量自動化 | +1.2% | 世界全体、北米と西欧が主導 | 中期(2〜4年) |
| 新興市場における医療キャパシティの拡大 | +1.8% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| 第一世代ポータブルユニットの更新 | +0.9% | 北米、欧州、成熟したアジア太平洋地域 | 中期(2〜4年) |
| 低侵襲手術、救急、フィールドベース処置の成長 | +0.8% | 世界全体、事活動地域および農村部の救急ネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外来手術および日帰り手術の拡大
処置の外来環境への移行は、ケアを中断することなく処置室間で機器を移動できるシステムをプロバイダーが必要とするため、ポータブル麻酔システム市場を支えています。外来手術センター協会は、2025年第4四半期に米国内でメディケア認定の外来手術センターが6,566施設に達したと記録しており、これは2011年比で20%増加を示しています。[1] 同協会はそのネットワーク全体で18,781の手術室を報告しており、センターが複数の部屋にわたって機器を柔軟に活用するインセンティブを生み出しています。ポータブルシステムは、外来手術に求められるモニタリングおよび換気機能を維持しながら、部屋のローテーションをサポートできす。2025年のメディケア政策は外来手術センターの対象処置リストを拡大し、信頼性の高い麻酔提供を必要とする処置の範囲を広げました。[2] ポータブル麻酔システム市場は、外来施設がより複雑な整形外科、脊椎、心血管系の症例を追加するにつれて恩恵を受けています。
分散型ケアにおけるコンパクト機器への需要
分散型ケアは外来センターを超えた需要を生み出し、ポータブル麻酔システム市場により広範な臨床環境を提供します。リソースが限られたサイトでは、酸素濃縮器、限られた電力、または圧縮酸素供給なしで機能できるシステムが、外科的アクセスを維持する上で実用的な役割を果たします。ドローオーバー構成はこのニーズに適しており、電力や圧縮シリンダー酸素に依存しません。米国統合外傷システムは、過酷な環境でのケアに向けた気化器および換気ガイダンスを含んでおり、固定された病院インフラ外での麻酔能力の必要性を強調しています。バッテリー統合ユニットは、電力網が不安定でも臨床チームが制御された換気とモニタリングを必要とする関連要件に対応します。これらの運用条件により、南アジア、東南アジア、サブサハラアフリカにおける調達決定において、耐久性、簡単なセットアップ、サービスの可用性が中心的な要素となっています。
デジタル接続性と低流量自動化
デジタル機能は、特に大規模病院や医療システムにおいて、ポータブル麻酔システム市場の標準的な購買基準となりつつあります。GE HealthCareは2025年10月にCarestation 850を発表し、カスタマイズ可能なアプリケーション、ワイドスクリーンディスプレイ、使用中補充可能な気化機能を搭載しました。[3] 同社は、このシステムが発売前にCEマーク承認とオーストラリア医薬品局の認可を取得したと述べています。低流量自動化は、フレッシュガス流量と麻酔薬使用量の管理をチームが行えるため、臨床上の持続可能性目標にも応えます。2025年のシステマティックレビューでは、低フレッシュガス流量プロトコルと薬剤選択に焦点を当てた部門のグリーン麻酔介入により、二酸化炭素換算排出量が68.2%削減されたことが示されました。麻酔情報管理システムとの互換性は、多くの大規模病院の入札においてプレミアムオプションではなく基本条件となりつつあります。
医療キャパシティの拡大と買い替え需要
公共投資と買い替えニーズは、ポータブル麻酔システム市場に対して異なる調達機会を生み出しています。インドネシア産業省は2025年9月、Mindray Medical InternationalとPT Graha Teknomedika による現地生産が国内部品含有率40%以上の麻酔機器モデル3機種をカバーしていると報告しました。この含有率水準により、製品は政府の電子カタログで優先扱いを受け、現地製造が公共調達の意思決定を形成できることを示しています。インドの従業員国家保険公社は2025年に麻酔ワークステーションの全国改訂仕様を発行し、傘下病院に対する定期的な調達シグナルを提供しました。成熟した市場では、2015年から2018年にかけての設置機器が8〜10年のサービス期間に入りつつあり、機器の更新を支えています。救急ネットワーク、低侵襲処置、軍事医療プログラムも、従来の手術室を超えた場所に展開できるモバイルシステムの需要を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得・バリデーション・サービスコスト | -1.8% | 世界全体、特に低・中所得国および価格に敏感な公共調達で顕著 | 長期(4年以上) |
| 厳格な安全性および市場参入要件 | -1.0% | 北米と欧州 | 中期(2〜4年) |
| 医療ガス・電力・スカベンジングインフラの不足 | -0.8% | サブサハラアフリカ、南アジア、遠隔地のアジア太平洋地域 | 長期(4年以上) |
| 訓練を受けた麻酔人材および技術サービスキャパシティの不足 | -0.6% | 世界全体、特に米国と英国で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い取得コストとコンプライアンス要件
高い取得・バリデーション・サービスコストは、特に公共予算が制約されている場合、ポータブル麻酔システム市場での採用を制限します。標準的なポータブル構成は18,000米ドルかかる場合があり、接続性と電子ガス混合制御を備えた統合システムは60,000米ドルを超えることもあります。試運転、スタッフトレーニング、麻酔情報管理システムの統合により、複数サイト展開のコストはハードウェア購入額を超える場合があります。IEC 60601-1への準拠は医療用電気機器に必要であり、サプライヤーにテストおよびバリデーション作業を追加します。米国食品医薬品局は2025年12月に特定のGE HealthCare Carestationシステムに対してクラスIリコールを公表し、機器安全管理と市販後監視の重要性を示しました。[4] これらの要件は、複数の国にわたってサービスネットワーク、規制サポート、技術トレーニングを維持できるサプライヤーに有利に働きます。
インフラと人材の制約
医療ガスインフラの不足、不安定な電力供給、訓練を受けた人材の不足は、臨床需要が高まっている場合でもポータブル麻酔システム市場を制約しています。米国保健資源サービス局は、2025年の人材最新情報として、2037年までに麻酔科医が8,450人不足すると予測しています。米国看護麻酔師協会は、認定登録看護麻酔師の12%が2027年までに退職を計画していると報告しました。英国王立麻酔科医師会は2025年に英国で麻酔科コンサルタントが2,256人不足していると報告し、臨床リーダーの88%が人員不足により手術が延期されたと述べています。プロバイダーは、追加の外科キャパシティを確保できない場合、複雑な機器の購入を遅らせる可能性があります。同時に、この制約は、訓練を受けたチームの運用負担を軽減できるガイド付きチェック、自動化、シンプルなインターフェースを有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
連続流量が主導、バッテリー電源が次のサイクルを定義連続流量ポータブル麻酔システムは2026年の製品カテリーの42.68%を占め、臨床的汎用性と確立された精密気化器サプライチェーンに支えられています。このカテゴリーは新生児ケアだけでなく日常的な成人処置もサポートできるため、病院および外来環境に適しています。既存のサービス契約と麻酔情報管理システムの統合も、病院が更新サイクル中に慣れ親しんだアーキテクチャを維持することを促しています。バッテリー駆動ポータブル麻酔システムのポータブル麻酔システム市場規模は、2032年までCAGR 8.91%で成長すると予測されています。BPL Medical Technologiesは、E-Flo 6Cが最大360分のリチウムバッテリーバックアップを備えており、主電源が信頼できない環境に対応していると述べています。
ドローオーバーポータブル麻酔システムは、電力や圧縮シリンダー酸素なしで動作できるため、異なるニーズに対応します。この設計は、過酷な環境で活動する人道支援ケアや前線展開の軍事チームに関連しています。UPACベーパライザーと機械的換気に関する米国統合外傷システムのガイダンスは、これらの環境における実用的な麻酔経路の重要性を支持しています。モジュラーシステムは、外傷および集中治療搬送のためにコンパクトな構成で酸素生成、換気、モニタリングを組み合わせています。製品サプライヤーは、麻酔ワークステーションに関するISO 80601-2-13要件とEU医療機器規制を機器の開発または販売時に考慮する必要があります。これらのコンプライアンス要求は参入障壁を高めますが、バリデートされた機能を調達決定において重要にします。



用途別:
一般外科が数量を牽引、救急ケアが成長を主導一般外科は2026年の用途カテゴリーの37.59%を占めており、外来センターから二次病院まで幅広い処置をカバーしているためです。その処置ミックスには、外来サイトでの腹腔鏡下胆嚢摘出術や病院環境での複雑な腹部手術が含まれます。設置ベースはカート型・連続流量構成と強く結びついており、確立された外科部門の要件に合致しています。救急・外傷ケアは2032年までCAGR 9.23%で成長すると予測されており、最も成長の速い用途となっています。2025年の戦闘外傷麻酔のレビューでは、大規模戦闘作戦中に電力や圧縮酸素なしで機能できるポータブルフィールド麻酔の要件が説明されました。アジア太平洋地域における民間外傷ネットワークの拡大とフィールド対応システムへの需要も同じ方向性を支持しています。
整形外科手術は、関節処置が外来環境に移行するにつれて成長しており、コンパクトで再配置可能な機器が部屋の回転をサポートします。耳鼻咽喉科および歯科処置は、より狭い臨床ワークフローに対応できる小型卓上ユニットへの需要を維持しています。伴侶動物の外科基準が向上するにつれて、獣医外科も製品注目を集める用途分野となっています。Penlon は2025年7月に、超ポータブルなPrima 440および445麻酔機器を含む獣医製ラインを発売しました。ポータブル麻酔システム市場には、大量の一般外科および外傷ケアと並んで専門的なユースケースも含まれています。これらの多様な用途は、ケア環境に合わせてシステムサイズ、電源構成、モニタリング能力を適応できるサプライヤーに報いるものです。
モビリティタイプ別:
カート型ワークステーションが主導、ハンドキャリー型システムが将来の成長を牽引カート型ポータブルシステムは2026年のモビリティカテゴリーの65.41%を占め、病院の手術室および大量処置の外来センターにおける中心的な役割を反映しています。ガス混合、気化器、統合型人工呼吸器、多パラメータモニタリングをモバイルシャーシ上に組み合わせています。この構成により、施設はすべての場所に固定システムを設置する代わりに、有能なワークステーションを部屋間で移動させることができます。ハンドキャリー型システムは2032年までCAGR 9.58%で増加すると予測されています。米国空軍研究所は2025年3月に、前線戦闘傷病者ケアのためのポータブルでモジュラーなコンセプトとして戦術的麻酔ワークステーションを説明しました。野戦病院、アウトリーチミッション、低インフラクリニックは、このフォーマットの民間利用を支えています。
カート型システムは、機械的ワークステーションから低流量自動化を備えた接続プラットフォームへと進化しています。Drägerは2025年1月にAtlan A350およびA350XLがVizient革新的技術指定を受けたと報告し、Dräger ConnectとLow Flow Wizardが接続されたワークフロー機能として位置付けられています。カート型ユニットの主導的地位は、確立された手術室における完全な機能の価値を反映しています。レール搭載型、ペンダント統合型、車両搭載型機器は、救急車、画像診断室、モバイル外科ユニットにおけるより専門的なニーズに対応します。これらの構成は、標準的なカートでは常に対応できない限られたスペースや輸送要件に対処します。モビリティの選択は、機器を移動させる必要性だけでなく、ケアの経路によって決定されます。

エンドユーザー別:
病院が数量を主導、外来手術センターが最速の拡大を推進病院は2026年のエンドユーザーカテゴリーの56.24%を占め、高度急性期症例の数量と複数室の外科構成に支えられています。共有ポータブルワークステーションは、スケジューリングが手術室間での機器ローテーションを必要とする場合に有用です。病院の購入者はまた、接続性対応プラットフォームをサポートする予算と統合要件を持っています。2015年から2018年にかけて設置されたシステムが更新期に入りつつあり、病院需要に加わっています。外来手術センターは2032年までCAGR 10.33%で成長すると予測されています。外来手術センター協会は2025年第4四半期にメディケア認定センターが6,566施設に達したと報告し、外来ケアネットワークの規模を裏付けています。
外来センターは、より小さなフットプリントの環境で整形外科、脊椎、心血管系の処置をサポートできるコパクトなシステムを必要としています。バッテリー機能と迅速な再配置は、部屋が一日中集中的に稼働している場合に有用です。専門クリニックは一般的に、眼科、皮膚科、疼痛管理処置のために卓上型またはレール搭載型ユニットを好みます。伴侶動物の外科基準が発展するにつれて、獣医病院およびクリニックは小規模な成長分野を形成しています。軍事、フィールド、人道支援ユーザーは、運用継続性が完全な従来型ワークステーション機能よりも重要であるため、ドローオーバーおよびバッテリー駆動システムを優先します。ポータブル麻酔システム産業は、ポータビリティ、シンプルさ、統合性、サービスサポートの異なる組み合わせを通じて、これらの各エンドユーザーにサービスを提供しています。
地域分析
北米
北米は2026年のポータブル麻酔システム市場シェアの37.94%を占め、密度の高い外来手術ネットワークと更新時期が近づいている大規模な設置ベースに支えられています。同地域は2025年第4四半期にメディケア認定の外来手術センター6,566施設と18,781の手術室を記録しました。この規模は、完全なワークステーション機能を維持しながら複数の処置室にわたって稼働できるシステムへの需要を生み出しています。GE HealthCareは2025年10月にCarestation 850を発表し、コンパクトなフットプリント、カスタマイズ可能なアプリケーション、使用中補充可能な気化機能を搭載しました。この製品は、ワークフロー統合と低流量機能が同地域の競争をどのように形成しているかを示しています。プロバイダー不足も、ガイド付き使用前チェックとシンプルなガス供給インターフェースへの関心を促しています。カナダ商業公社は2025年にThornhill Medical の麻酔および生命維持機器に関して最大3.56億米ドルの米国国防総省契約を発表し、防衛調達が電力非依存型ポータブル能力への需要をどのように強化できるかを示しています。
アジア太平洋地域
アジア太平洋地域は2032年までCAGR 10.85%で成長すると予測されており、ポータブル麻酔システム市場で最も成長の速い地域となっています。外科インフラへの政府投資が、中国、インド、インドネシア、その他の地域市場での調達機会を拡大しています。インドの従業員国家保険公社は2025年にネットワーク全体の病院向けに改訂された麻酔ワークステーション仕様を公表しました。インドネシアは現地製造と国内コンテンツ政策を通じて別のアプローチを取っています。産業省は、MindrayとPT Graha Teknomedika が2025年9月に国内部品含有率40%以上の麻酔機器モデル3機種の現地生産を開始したと報告しました。Drägerは2025年4月にインドでAtlan A100を発売し、適応ピストン制御、低流量最適化、Dräger Connect統合を搭載しました。日本、韓国、オーストラリアは、接続性準拠の更新サイクルが主要な需要要因となっているより成熟した市場です。
欧州、中東・アフリカ、南米
ドイツは高齢化人口と外来・分散型外科ケアを支持する政策を通じて欧州の需要を支えており、EU医療機器規制への準拠が製品設計と調達に影響を与えています。英国では、英国王立麻酔科医師会が2025年に麻酔科コンサルタントが2,256人不足していると報告しており、自動化支援および操作しやすい機器の魅力を高めています。湾岸協力会議の医療建設プログラムは、中東における先進システムの調達機会を生み出しています。サブサハラアフリカのプロバイダーは、限られたガス、電力、スカベンジングインフラ内で機能できるドローオーバーおよびバッテリー駆動ユニットをより必要としています。ブラジルは2025年5月にポータブルモバイル麻酔ユニット300台の公共調達入札を発行し、南米における構造化された政府需要を示しています。アルゼンチンとコロンビアは、財政状況が入札タイミングに影響するため、より予測しにくい調達サイクルに直面しています。メキシコは米国サプライチェーンへの近接性と成長する民間病院ネットワークから恩恵を受けており、同地域でより速く成長する国としての地位を支えています。
競合環境
市場集中度
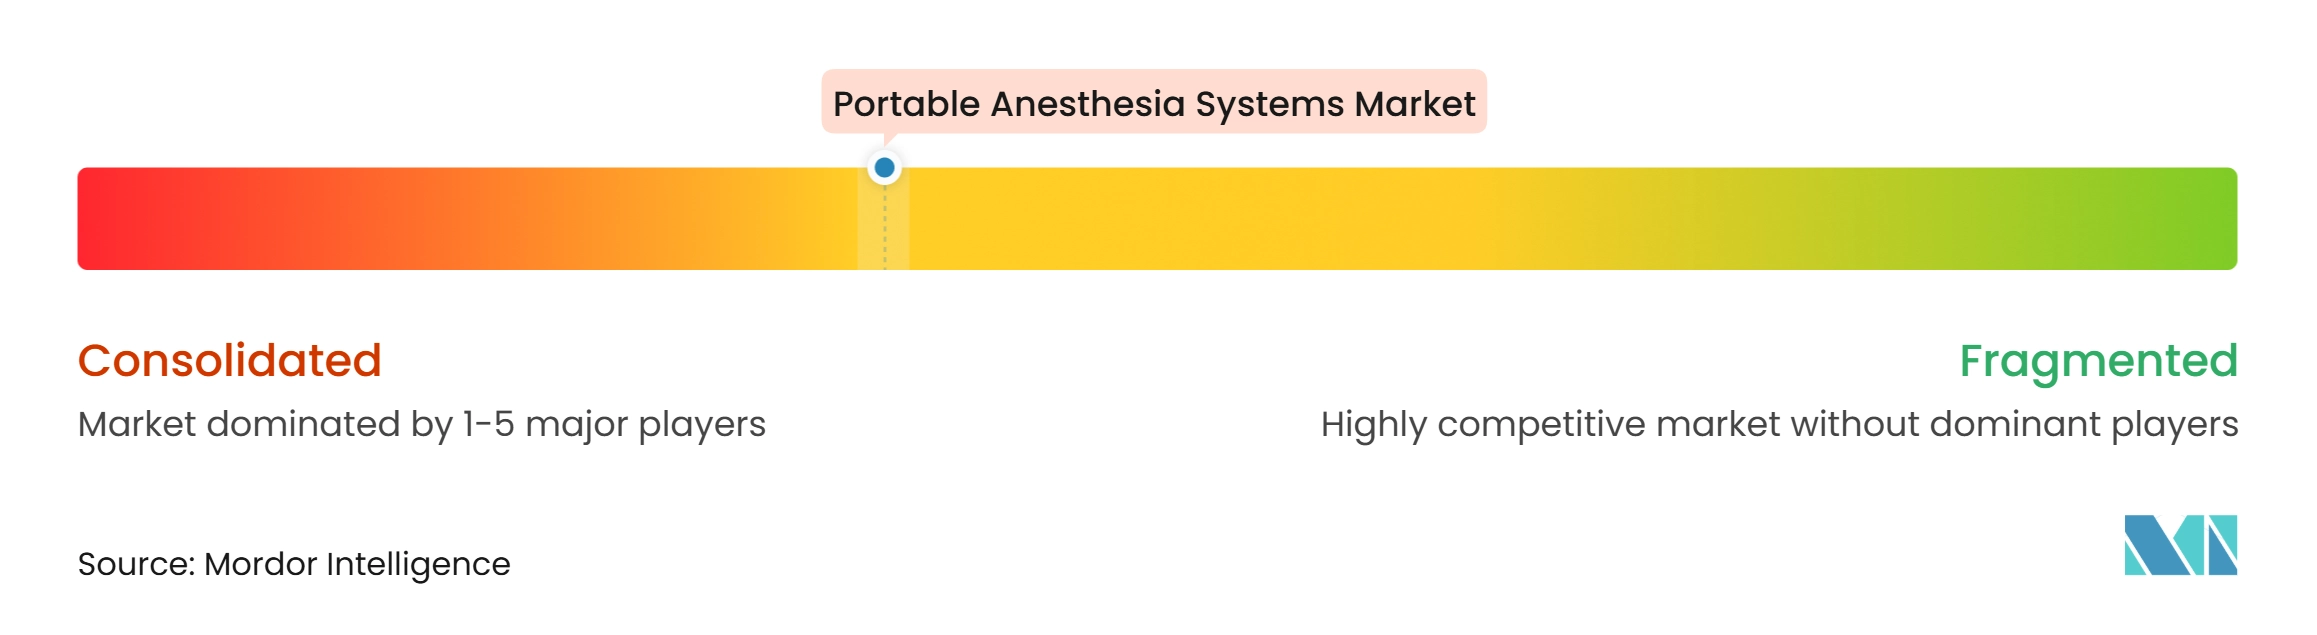
ポータブル麻酔システム市場は、主要なグローバルサプライヤー間では適度に集中していますが、中堅および専門カテゴリーでは分散しています。Drägerwerk AG、GE HealthCare Technologies、Mindray Medical Internationalは、接続プラットフォーム、低流量自動化、サービスインフラを通じて競争しています。DrägerのAtlan A350およびA350XLは2025年1月にVizient革新的技術指定を受け、Low Flow WizardとDräger Connectの機能を中心としたポジショニングを支えています。GE HealthCareは2025年にミシガン大学の研究を発表し、Aisys CS²の実際の使用においてEnd-tidal Controlが麻酔時間の82.1%で有効であったことを示しました。これらの企業は、機器ライフサイクル全体にわたって顧客を維持するために、ハードウェア、ソフトウェア、デジタルサービスを組み合わせて使用しています。
Mindrayのインドネシア施設PT Graha Teknomedika との現地生産パートナーシップは、異なる競争アプローチを示しています。インドネシアの施設はISO 13485認証を取得し、国内含有率40%以上を達成しており、政府の電子カタログ調達で優先扱いを受けています。この戦略は、直接輸入が不利な価格に敏感な公共入札へのアクセスを改善できます。GE HealthCareのCarestation 850の発売は、ディスプレイデザイン、カスタマイズ可能なアプリケーション、気化ワークフローに焦点を当てたプラットフォーム開発のもう一つの例を提供しています。Drägerの2025年4月のインドでのAtlan A100発売は、確立されたサプライヤーが高成長病院市場向けに接続システムをどのように適応させているかを示しています。ポータブル麻酔システム産業は、機器性能だけでなく、現地アクセス、ワークフロー統合、サービス能力の証拠を通じて競争しています。
専門サプライヤーは、フィールドおよびリソースが限られた環境向けに設計されたハンドキャリー型およびドローオーバーシステムで機会を維持しています。Thornhill Medicalは、カナダ商業公社が発表した2025年の米国国防総省契約を通じて重要な防衛ポジションを持っています。Penlon は2025年の製品発売で獣医用途に拡大し、ニッチなケア環境が集中した製品ラインを支えられることを示しています。IEC 60601-1およびISO 80601-2-13への準拠は、メーカーが広範な市場参入前に安全性と麻酔ワークステーション性能を示す必要があるため、重要な参入障壁であり続けています。規制リソース、臨床トレーニング能力、地理的に分散したサビスサポートを持たないサプライヤーは、主要な入札において弱い立場に置かれます。
ポータブル麻酔システム産業のリーダー企業
-
BPL Medical Technologies
-
Drägerwerk AG & Co. KGaA
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Midmark Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル麻酔システム市場 このレポートでカバーされる企業
- Airon
- Beijing Aeonmed Co., Ltd.
- BPL
- Dispomed
- Dragerwerk
- DRE Medical
- Fritz Stephan
- GE HealthCare Technologies Inc.
- Heinen + Löwenstein GmbH and Co. KG
- Heyer Medical
- Infinium Medical
- Koninklijke Philips
- Midmark
- Milestone Scientific Inc.
- Mindray
- OES Medical Ltd.
- Penlon Limited
- Shenzhen Comen Medical Instruments Co. Ltd.
- Siare Engineering International Group Srl
- Spacelabs Healthcare
最近の産業開発事情 ポータブル麻酔システム市場
- 2025年10月:GE HealthCareはテキサス州サンアントニオで開催されたANESTHESIOLOGY 2025においてCarestation 850を発表し、カスタマイズ可能なアプリケーションプラットフォーム、ワイドスクリーンディスプレイ、使用中補充可能な気化機能を搭載しました。発表前にCEマークとオーストラリア医薬品局の承認を取得済みで、FDA 510(k)申請は発表時点で審査中でした。
- 2025年9月:Mindray Medical International LimitedとPT Graha Teknomedika は、インドネシア西ジャワ州デポックでWATO EX-35、EX-65 PRO、A8麻酔機器の現地生産を開始しました。ISO 13485認証を取得した施設は国内部品含有率40%以上を達成し、政府の電子カタログ調達優先資格を取得しました。
- 2025年8月:DrägerのAtlan麻酔ワークステーションが米国リスク管理フレームワークの下で運用権限を取得し、米国軍および連邦医療ネットワーク全体への展開が可能となりました。
世界のポータブル麻酔システム市場レポートの調査範囲
レポートの調査範囲として、ポータブル麻酔システムとは、従来の手術室以外での外科および救急処置中に麻酔ガスを投与し患者をモニタリングするために設計された、コンパクトでモバイルな麻酔提供機器です。これらのシステムは一般的に、外来手術センター、野戦病院、軍事医療ユニット、獣医クリニック、モビリティとスペース効率が不可欠な遠隔医療環境で使用されます。ポータブル麻酔システムは、柔軟でポイントオブケアの外科サービスをサポートしながら、安全で効果的な麻酔投与を確保するのに役立ちます。
ポータブル麻酔システム市場は、製品タイプ、用途、モビリティタイプ、エンドユーザー、地域によって区分されています。製品タイプ別では、市場は連続流量ポータブル麻酔システム、ドローオーバーポータブル麻酔システム、バッテリー駆動ポータブル麻酔システム、モジュラーポータブル麻酔システム、その他に区分されています。用途別では、市場は一般外科、整形外科、耳鼻咽喉科手術、歯科手術、獣医外科、救急・外傷ケア、その他に区分されています。モビリティタイプ別では、市場はハンドキャリー型システム、カート型ポータブルシステム、その他に区分されています。エンドユーザー別では、市場は病院、外来手術センター(ASC)、専門クリニック、獣医病院・クリニック、その他に区分されています。地域セグメントはさらに北米、欧州、アジア太平洋地域、中東・アフリカ、南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
セグメンテーション概要
| 連続流量ポータブル麻酔システム |
| ドローオーバーポータブル麻酔システム |
| バッテリー駆動ポータブル麻酔システム |
| モジュラーポータブル麻酔システム |
| その他 |
| 一般外科 |
| 整形外科 |
| 耳鼻咽喉科手術 |
| 歯科手術 |
| 獣医外科 |
| 救急・外傷ケア |
| その他 |
| ハンドキャリー型システム |
| カート型ポータブルシステム |
| その他 |
| 病院 |
| 外来手術センター(ASC) |
| 専門クリニック |
| 獣医病院・クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 連続流量ポータブル麻酔システム | |
| ドローオーバーポータブル麻酔システム | ||
| バッテリー駆動ポータブル麻酔システム | ||
| モジュラーポータブル麻酔システム | ||
| その他 | ||
| 用途別 | 一般外科 | |
| 整形外科 | ||
| 耳鼻咽喉科手術 | ||
| 歯科手術 | ||
| 獣医外科 | ||
| 救急・外傷ケア | ||
| その他 | ||
| モビリティタイプ別 | ハンドキャリー型システム | |
| カート型ポータブルシステム | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター(ASC) | ||
| 専門クリニック | ||
| 獣医病院・クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
ポータブル麻酔システムの予測成長率はどのくらいですか?
ポータブル麻酔システム市場は2027年から2032年にかけてCAGR 8.43%で成長し、2032年までに4.69 ビリオン 米ドルに達すると予測されています。
ポータブル麻酔システムで最も成長が速い製品タイプはどれですか?
バッテリー駆動ポータブル麻酔システムは、電力非依存性が外来および分散型ケア環境で価値があるため、2032年までCAGR 8.91%で成長すると予測されています。
外来手術センターが麻酔機器需要にとって重要な理由は何ですか?
外来手術センターは2032年までCAGR 10.33%で成長すると予測されており、稼働中の処置室全体で再配置できるコンパクトな機器を必要としています。
最も高い予測成長率を持つ用途はどれですか?
救急・外傷ケアは2032年までCAGR 9.23%で拡大すると予測されており、軍事、フィールドケア、民間外傷ネットワーク需要に支えられています。
ポータブル麻酔システムで最も成長が速い地域はどこですか?
アジア太平洋地域は2032年まCAGR 10.85%で成長すると予測されており、病院投資、公共調達、現地製造イニシアチブに支えられています。
ポータブル麻酔システムのより広い普及を制限するものは何ですか?
取得・バリデーション・サービスコスト、インフラの不足、麻酔人材の不足が購入と展開を遅らせる可能性があります。