
Marktgröße und Marktanteil für portable Anästhesiesysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
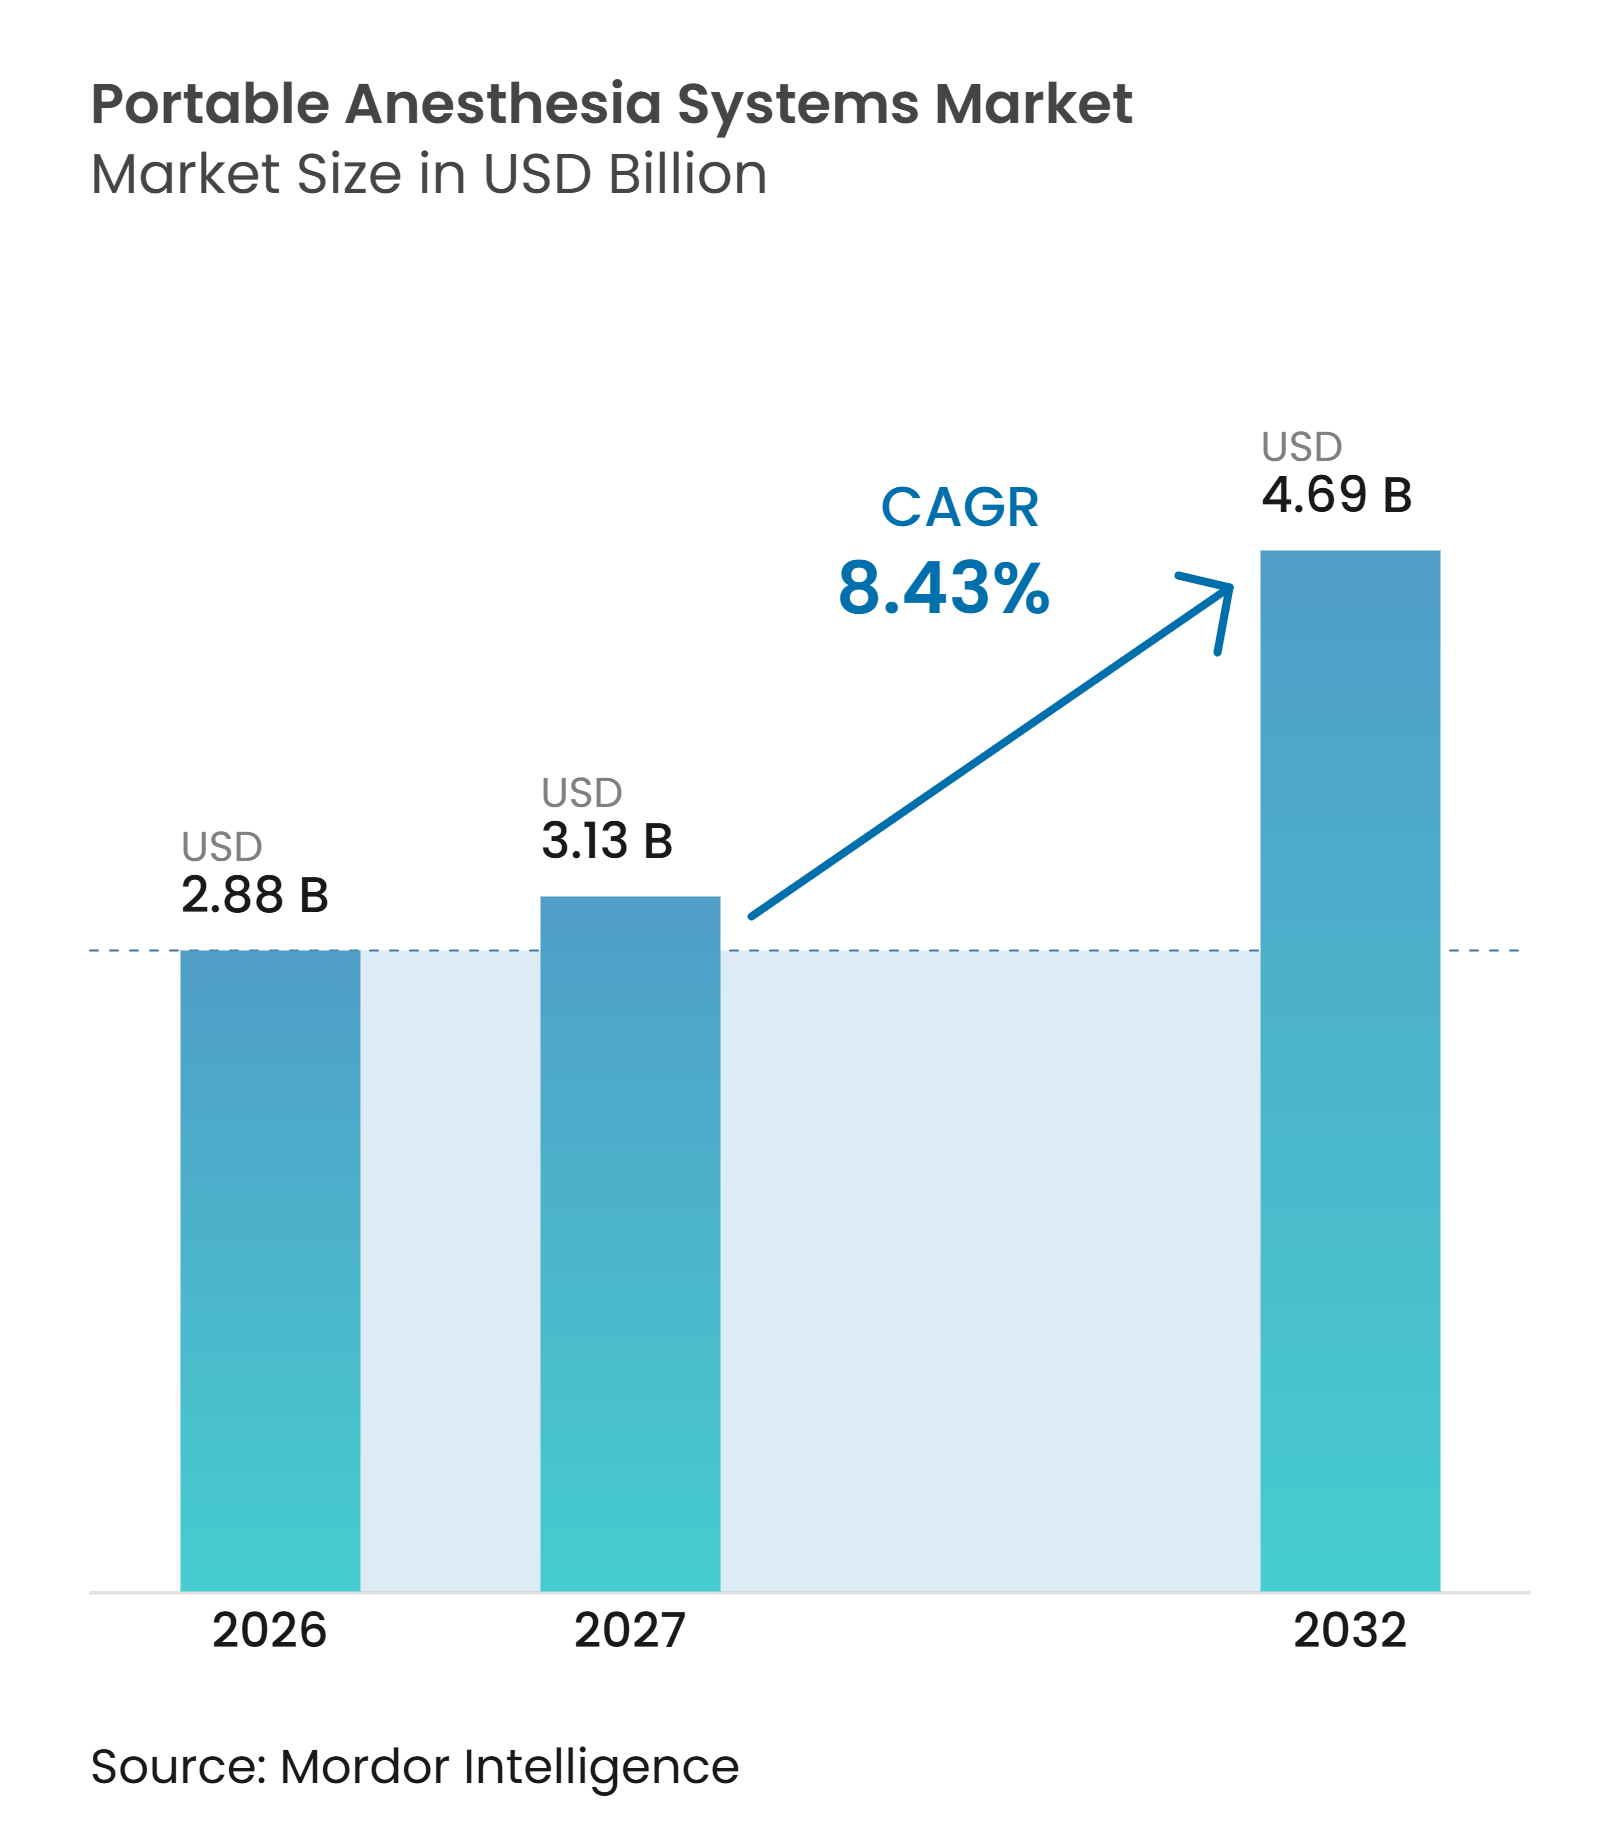
| Marktgröße (2027) | 3.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.43 % |
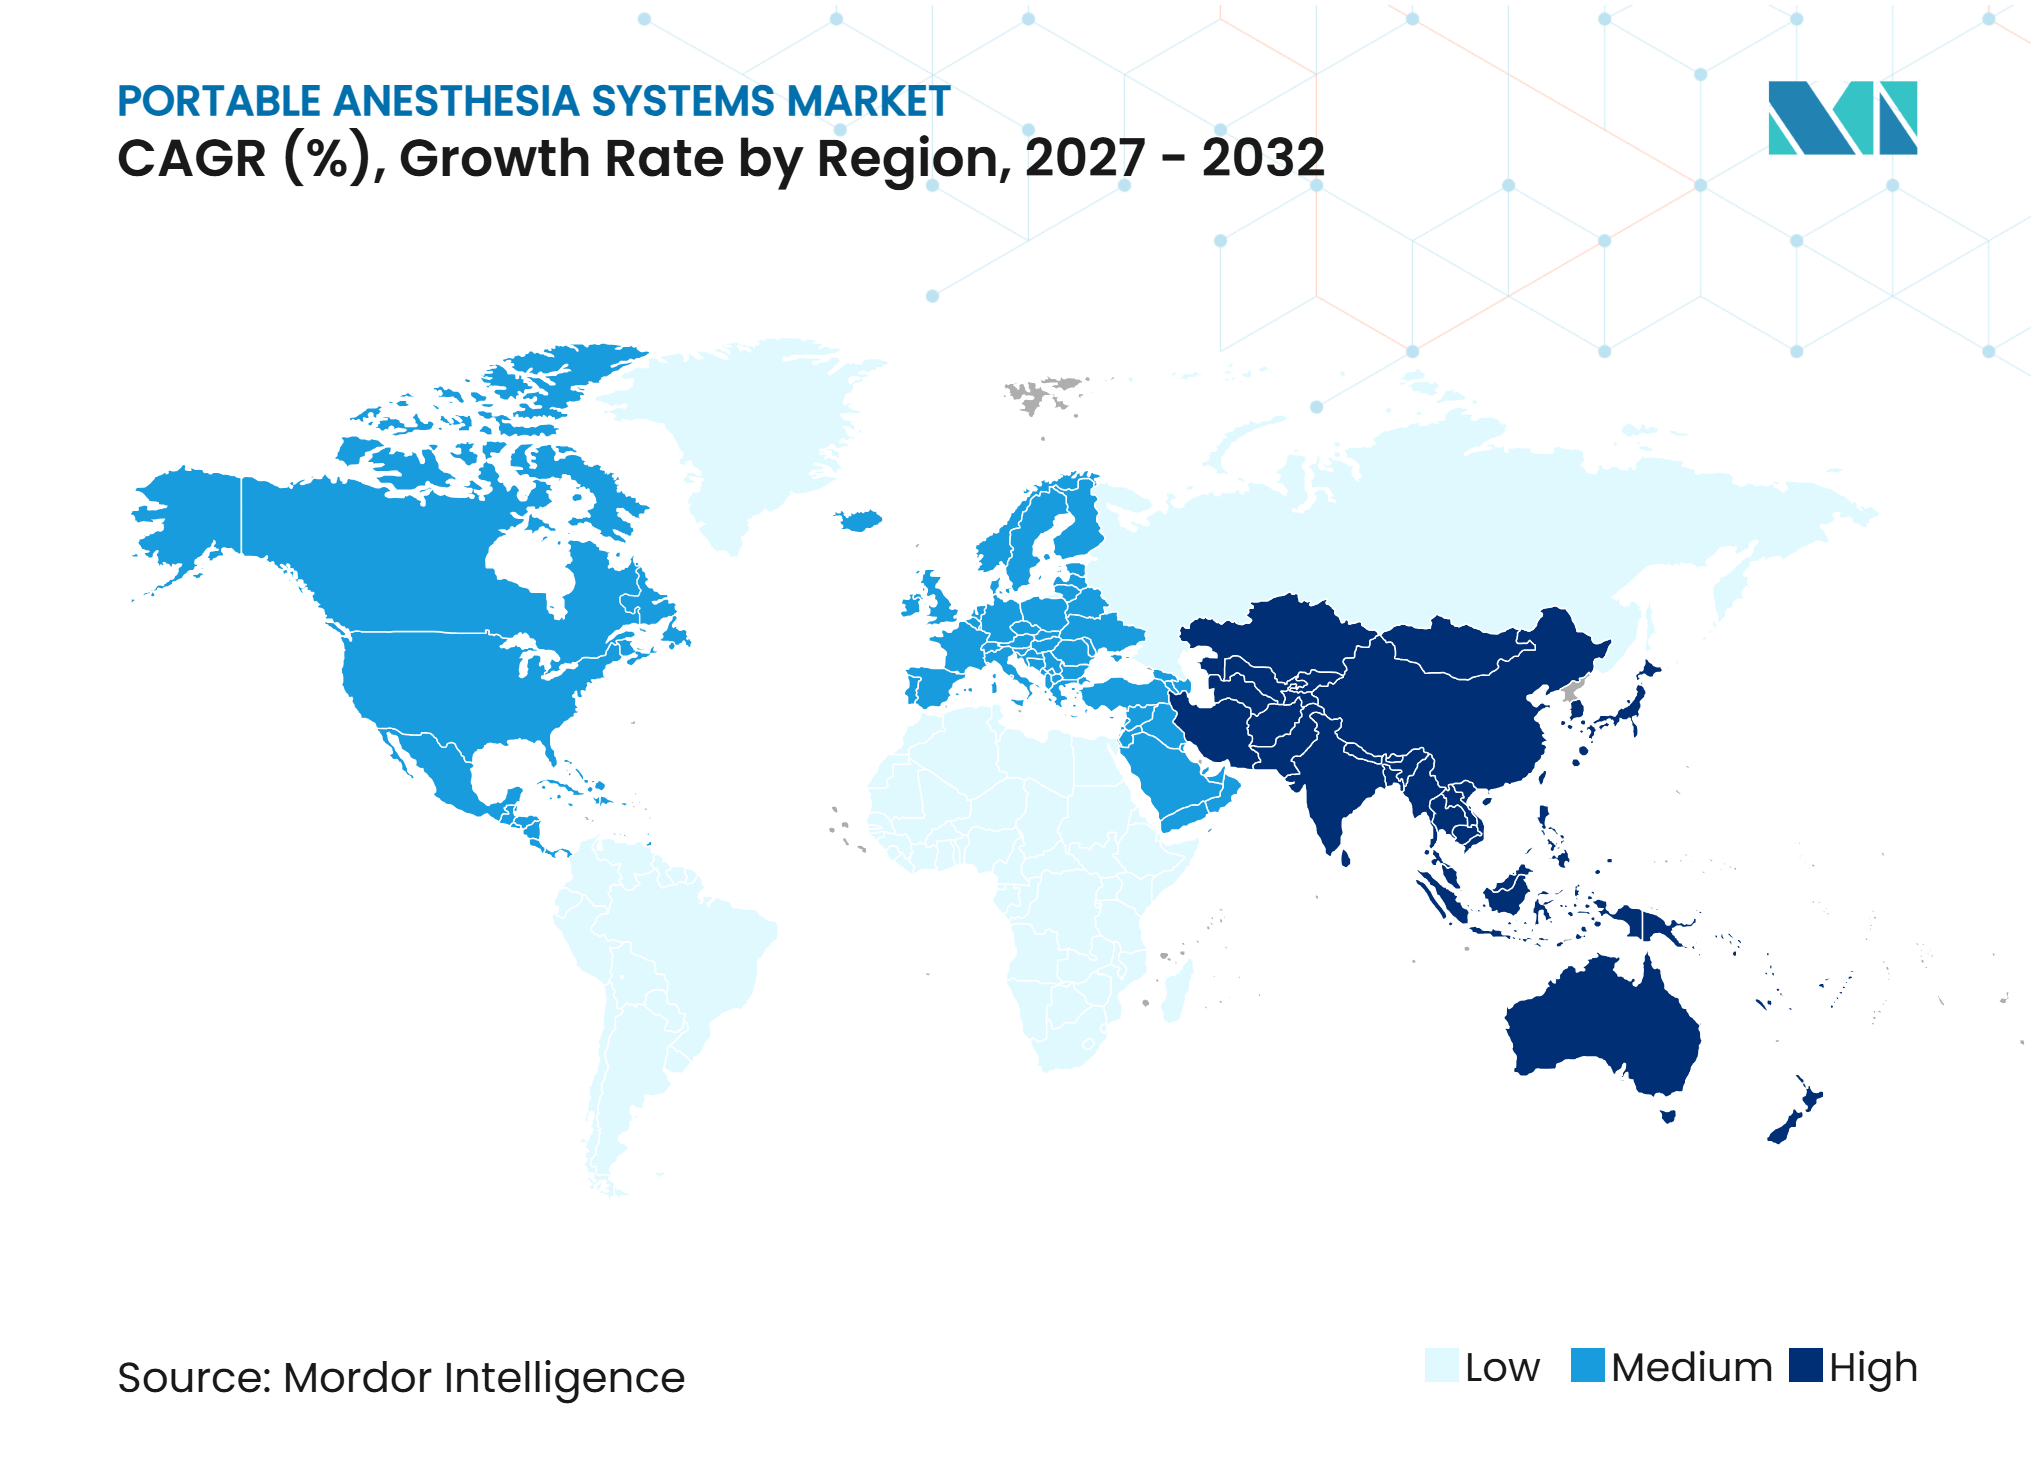
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für portable Anästhesiesysteme von Mordor Intelligence
Die Marktgröße für portable Anästhesiesysteme wird im Jahr 2026 auf 2,88 Milliarden USD geschätzt und soll bis 2032 auf 4,69 Milliarden USD anwachsen, mit einem CAGR von 8,43 % von 2027 bis 2032. Die Nachfrage verlagert sich hin zu chirurgischen Umgebungen, in denen Geräte zwischen Räumen umpositioniert werden müssen, darunter ambulante Zentren, Feldeinsatzeinrichtungen und dezentralisierte Versorgungsstandorte. Die Ersatznachfrage stützt den Markt für portable Anästhesiesysteme ebenfalls, da Geräte, die zwischen 2015 und 2018 installiert wurden, das Ende ihrer typischen Nutzungsdauer erreichen. Käufer bewerten zunehmend Akkusicherung, digitale Konnektivität, Niedrigflussfähigkeit und Serviceabdeckung gemeinsam, anstatt sie als optionale Funktionen zu betrachten. Große Hersteller reagieren darauf, indem sie Anästhesiehardware mit Workflow-Software und Fernkonnektivität kombinieren, während regionale Anbieter lokale Produktion und Zugang zu öffentlichen Beschaffungsverfahren anstreben. Personalengpässe sowie die Kosten für Validierung, Schulung und Service bleiben wesentliche Einschränkungen für die Marktdurchdringung.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Tragbare Anästhesiesysteme mit kontinuierlichem Durchfluss im Jahr 2026 einen Marktanteil von 42,68 % am Markt für portable Anästhesiesysteme, während Akkubetriebene portable Anästhesiesysteme bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 37,59 % der Marktgröße für portable Anästhesiesysteme auf die Allgemeinchirurgie, während die Notfall- und Traumaversorgung bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen wird.
- Nach Mobilitätstyp hielten Wagenbasierte portable Systeme im Jahr 2026 einen Anteil von 65,41 % in dieser Kategorie, während Handgetragene Systeme bis 2032 voraussichtlich mit einem CAGR von 9,58 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 56,24 % der Marktgröße für portable Anästhesiesysteme auf Krankenhäuser, während Ambulante Chirurgiezentren bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,94 % in dieser Kategorie, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 10,85 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der ambulanten Chirurgie und Tagesklinikchirurgie | +2.1% | Nordamerika und Europa als Kernmärkte, asiatisch-pazifischer Raum wachsend | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach kompakten Geräten in der dezentralisierten Versorgung | +1.5% | Global, am stärksten ausgeprägt in Subsahara-Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Digitale Konnektivität und Niedrigfluss-Automatisierung | +1.2% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Gesundheitskapazitäten in aufstrebenden Märkten | +1.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Ersatz von Geräten der ersten Generation portabler Einheiten | +0.9% | Nordamerika, Europa und reifer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachstum minimal-invasiver, notfall- und feldbezogener Eingriffe | +0.8% | Global, militärisch aktive Regionen und ländliche Notfallnetzwerke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der ambulanten Chirurgie und Tagesklinikchirurgie
Die Verlagerung von Eingriffen in ambulante Umgebungen stützt den Markt für portable Anästhesiesysteme, da Anbieter Systeme benötigen, die zwischen Eingriffsräumen bewegt werden können, ohne die Versorgung zu unterbrechen. Die Ambulatory Surgery Center Association verzeichnete im vierten Quartal 2025 in den Vereinigten Staaten 6.566 Medicare-zertifizierte ambulante Chirurgiezentren, was einem Anstieg von 20 % gegenüber 2011 entspricht.[1] Dieselbe Vereinigung meldete 18.781 Operationssäle in diesem Netzwerk, was den Zentren einen Anreiz bietet, Geräte flexibel über mehrere Räume hinweg einzusetzen. Portable Systeme können die Raumrotation unterstützen und dabei die in der ambulanten Chirurgie erwarteten Überwachungs- und Beatmungsfunktionen beibehalten. Die Medicare-Richtlinie für 2025 erweiterte die Liste der abgedeckten Eingriffe für ambulante Chirurgiezentren und vergrößerte damit die Bandbreite der Eingriffe, die eine zuverlässige Anästhesieversorgung erfordern.[2] Der Markt für portable Anästhesiesysteme profitiert daher davon, dass ambulante Einrichtungen komplexere orthopädische, wirbelsäulenchirurgische und kardiovaskuläre Fälle aufnehmen.
Nachfrage nach kompakten Geräten in der dezentralisierten Versorgung
Die dezentralisierte Versorgung weitet die Nachfrage über ambulante Zentren hinaus aus und verschafft dem Markt für portable Anästhesiesysteme ein breiteres Spektrum klinischer Umgebungen. An ressourcenärmeren Standorten spielen Systeme, die mit Sauerstoffkonzentratoren, begrenzter Stromversorgung oder ohne Drucksauerstoffversorgung betrieben werden können, eine praktische Rolle bei der Aufrechterhaltung des chirurgischen Zugangs. Überdrucklose Konfigurationen sind für diesen Bedarf geeignet, da sie weder Strom noch Druckzylindersauerstoff benötigen. Das U.S. Joint Trauma System enthält Leitlinien für Verdampfer und Beatmung in der Notfallversorgung unter schwierigen Bedingungen und unterstreicht damit den Bedarf an Anästhesiefähigkeit außerhalb fester Krankenhausinfrastruktur. Akkuintegrierte Geräte erfüllen eine verwandte Anforderung, wenn die Netzstromversorgung unzuverlässig ist, klinische Teams jedoch weiterhin kontrollierte Beatmung und Überwachung benötigen. Diese Betriebsbedingungen machen Langlebigkeit, einfache Einrichtung und Serviceverfügbarkeit zu zentralen Beschaffungskriterien in Südasien, Südostasien und Subsahara-Afrika.
Digitale Konnektivität und Niedrigfluss-Automatisierung
Digitale Funktionen werden zunehmend zu Standardkaufkriterien im Markt für portable Anästhesiesysteme, insbesondere für große Krankenhäuser und Gesundheitssysteme. GE HealthCare stellte im Oktober 2025 die Carestation 850 mit anpassbaren Anwendungen, einem Breitbilddisplay und einer Nachfüllfunktion während des Betriebs vor.[3] Das Unternehmen gab an, dass das System vor seiner Markteinführung die CE-Kennzeichnung und die Zulassung der australischen Therapeutic Goods Administration erhalten hatte. Die Niedrigfluss-Automatisierung reagiert auch auf klinische Nachhaltigkeitsziele, da sie Teams dabei helfen kann, den Frischgasfluss und den Verbrauch von Anästhesiemitteln zu steuern. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass abteilungsweite Maßnahmen zur umweltfreundlichen Anästhesie, die sich auf Niedrigfrischgasfluss-Protokolle und die Auswahl von Anästhesiemitteln konzentrierten, die Kohlendioxidäquivalent-Emissionen um 68,2 % reduzierten. Die Kompatibilität mit Anästhesieinformationsmanagementsystemen wird daher in vielen größeren Krankenhausausschreibungen zunehmend zur Grundvoraussetzung statt zu einem Premium-Zusatz.
Ausweitung der Gesundheitskapazitäten und Ersatznachfrage
Öffentliche Investitionen und Ersatzbedarf schaffen unterschiedliche Beschaffungsmöglichkeiten für den Markt für portable Anästhesiesysteme. Das indonesische Ministerium für Industrie berichtete im September 2025, dass die lokale Produktion durch Mindray Medical International und PT Graha Teknomedika 3 Anästhesiegerätemodelle mit einem inländischen Komponentenanteil von über 40 % umfasste. Dieser Inhaltsanteil verschaffte den Produkten Priorität im staatlichen E-Katalog und veranschaulicht, wie lokale Fertigung öffentliche Kaufentscheidungen beeinflussen kann. Indiens Employees' State Insurance Corporation veröffentlichte 2025 überarbeitete landesweite Spezifikationen für Anästhesiearbeitsstationen und lieferte damit ein wiederkehrendes Beschaffungssignal für ihre Krankenhäuser. In reifen Systemen nähern sich Installationen aus den Jahren 2015 bis 2018 ihrem 8- bis 10-jährigen Servicehorizont, was den Geräteersatz unterstützt. Notfallnetzwerke, minimal-invasive Eingriffe und militärische Sanitätsprogramme erhöhen ebenfalls den Bedarf an mobilen Systemen, die über konventionelle Operationssäle hinaus eingesetzt werden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs-, Validierungs- und Servicekosten | -1.8% | Global, am stärksten ausgeprägt in Ländern mit niedrigem und mittlerem Einkommen sowie bei preissensitiver öffentlicher Beschaffung | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheits- und Marktzulassungsanforderungen | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Infrastruktur für medizinische Gase, Strom und Gasabsaugung | -0.8% | Subsahara-Afrika, Südasien und abgelegener asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildetem Anästhesiepersonal und technischer Servicekapazität | -0.6% | Global, mit ausgeprägten Auswirkungen in den Vereinigten Staaten und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Compliance-Anforderungen
Hohe Anschaffungs-, Validierungs- und Servicekosten schränken die Marktdurchdringung im Markt für portable Anästhesiesysteme ein, insbesondere dort, wo öffentliche Budgets begrenzt sind. Standardmäßige portable Konfigurationen können 18.000 USD kosten, während integrierte Systeme mit Konnektivität und elektronischer Gasgemischsteuerung 60.000 USD übersteigen können. Inbetriebnahme, Mitarbeiterschulung und die Integration von Anästhesieinformationsmanagementsystemen können die Kosten einer Bereitstellung an mehreren Standorten über den Hardwarekauf hinaus erhöhen. Die IEC-60601-1-Konformität ist für medizinische Elektrogeräte erforderlich und bedeutet zusätzlichen Test- und Validierungsaufwand für Lieferanten. Die U.S. Food and Drug Administration veröffentlichte im Dezember 2025 einen Klasse-I-Rückruf für bestimmte GE HealthCare Carestation Anästhesiesysteme, was die Bedeutung von Gerätesicherheitskontrollen und der Marktüberwachung nach dem Inverkehrbringen verdeutlicht.[4] Diese Anforderungen begünstigen Lieferanten, die Servicenetzwerke, regulatorische Unterstützung und technische Schulungen in mehreren Ländern aufrechterhalten können.
Infrastruktur- und Personalengpässe
Begrenzte Infrastruktur für medizinische Gase, unzuverlässige Stromversorgung und Mangel an ausgebildetem Personal hemmen den Markt für portable Anästhesiesysteme, selbst dort, wo die klinische Nachfrage steigt. Die Health Resources and Services Administration der Vereinigten Staaten prognostiziert laut einer Personalaktualisierung aus dem Jahr 2025 einen Fehlbedarf von 8.450 Anästhesisten bis 2037. Die American Association of Nurse Anesthesiology berichtete, dass 12 % der zertifizierten Krankenpflege-Anästhesisten bis 2027 in den Ruhestand zu treten planen. Das Royal College of Anaesthetists meldete im Jahr 2025 im Vereinigten Königreich einen Mangel von 2.256 Fachärztinnen und Fachärzten für Anästhesiologie, und 88 % der klinischen Führungskräfte gaben an, dass Operationen aufgrund von Personalengpässen verschoben worden waren. Anbieter können komplexe Gerätekäufe verzögern, wenn sie keine zusätzlichen chirurgischen Kapazitäten besetzen können. Gleichzeitig begünstigt diese Einschränkung geführte Prüfungen, Automatisierung und einfachere Bedienoberflächen, die die Betriebsbelastung für ausgebildete Teams reduzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
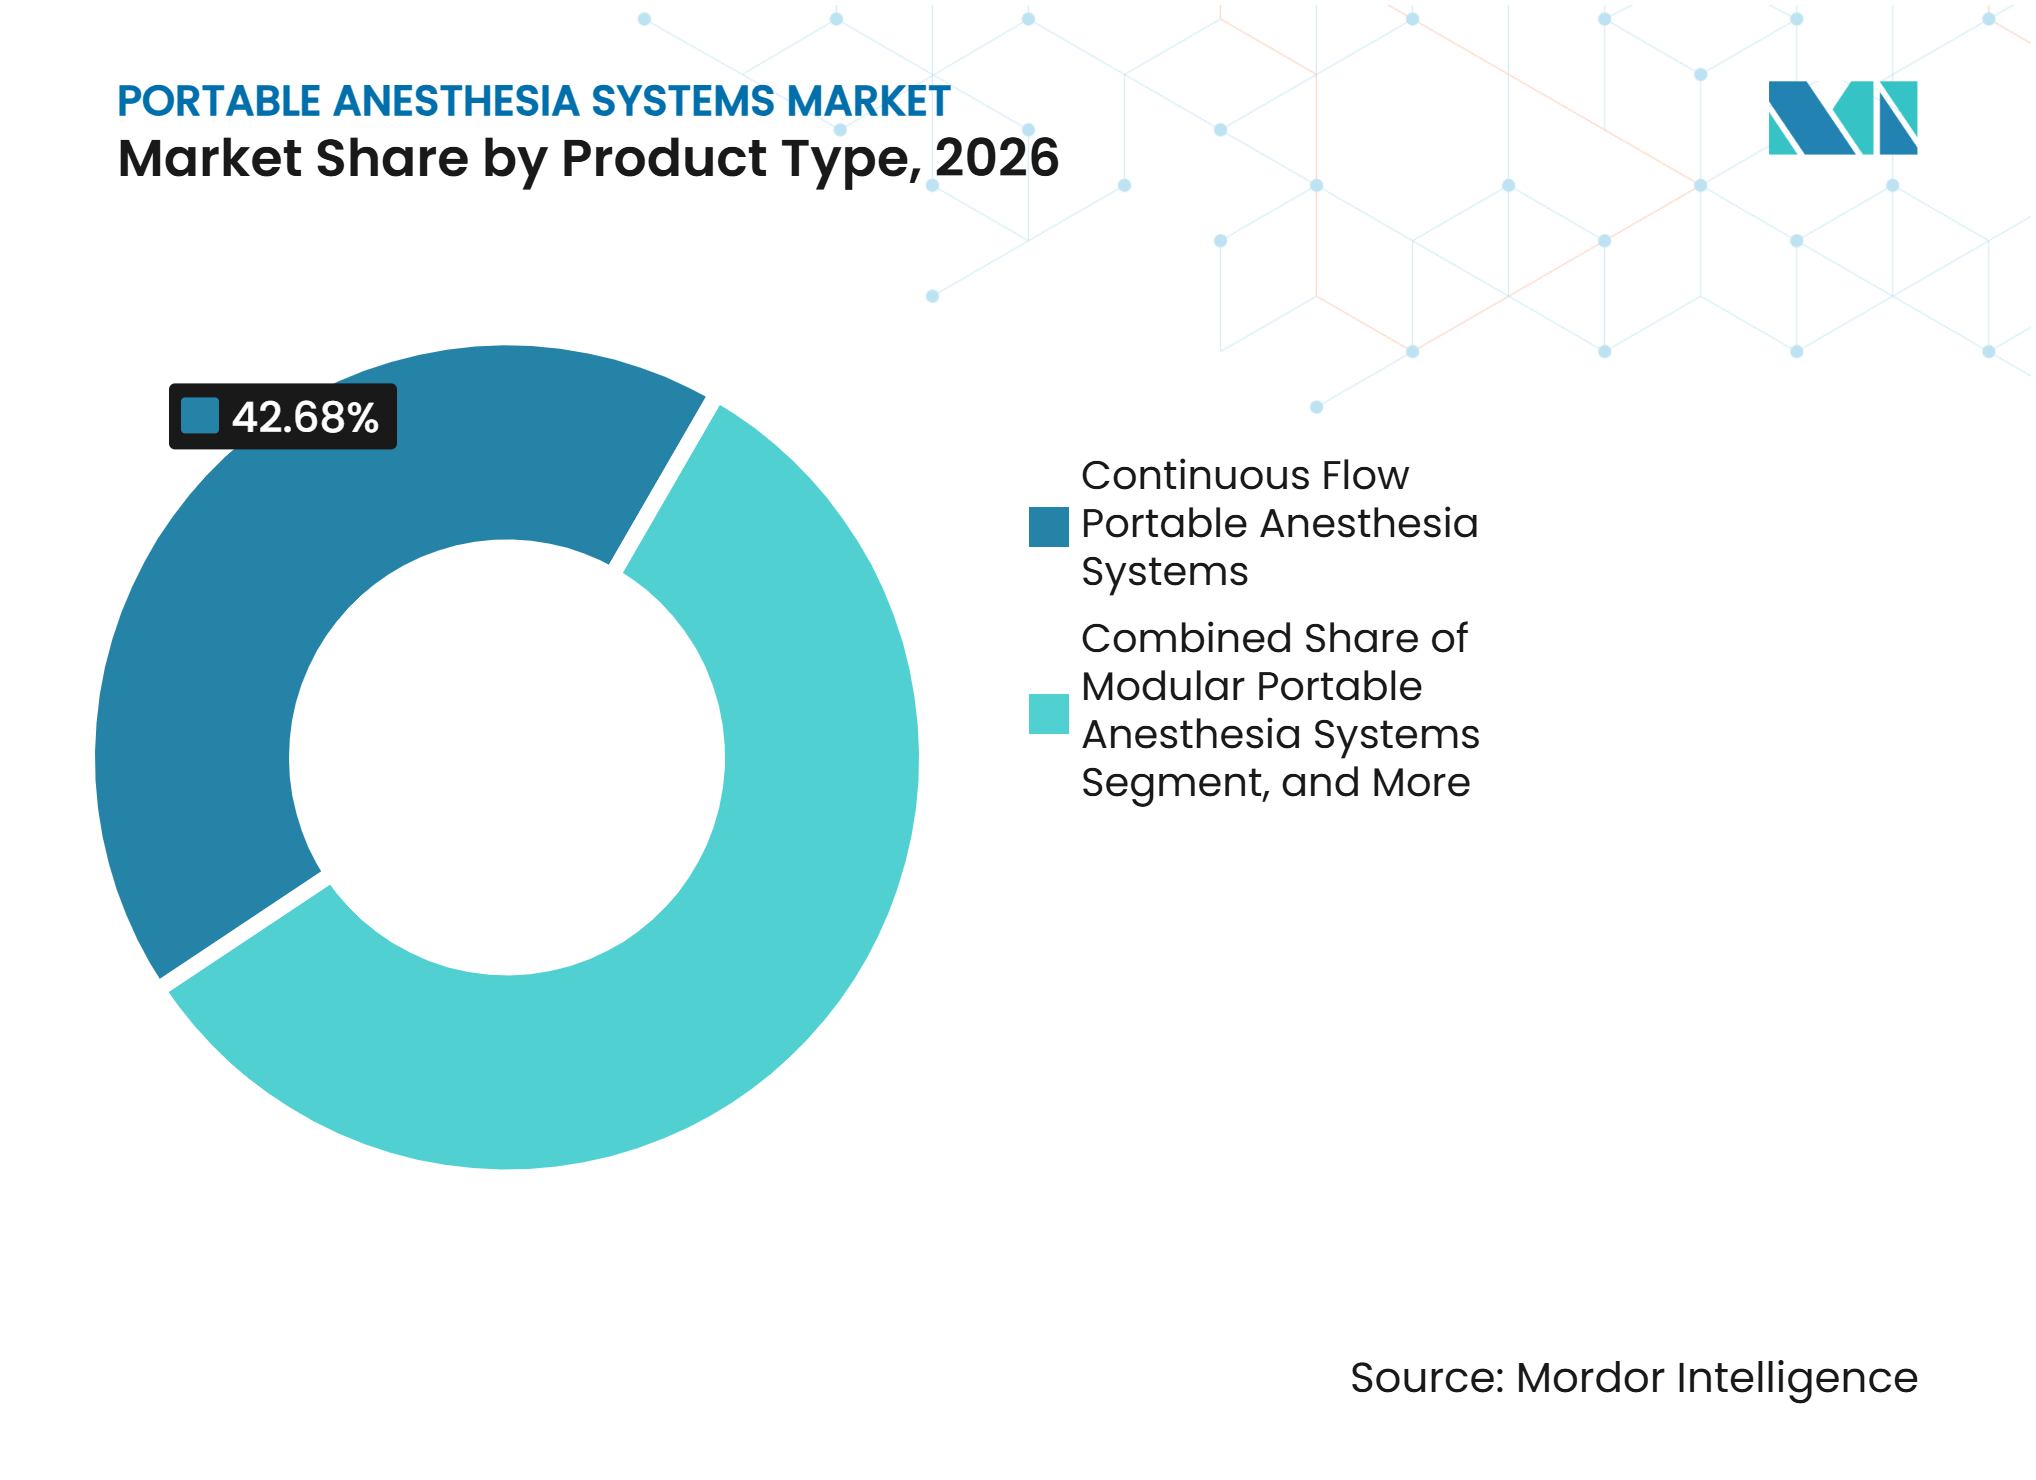
Kontinuierlicher Durchfluss führt, Akkuversorgung definiert den nächsten ZyklusTragbare Anästhesiesysteme mit kontinuierlichem Durchfluss hielten im Jahr 2026 einen Anteil von 42,68 % in der Produktkategorie, gestützt durch ihre klinische Vielseitigkeit und etablierte Präzisionsverdampfer-Lieferketten. Die Kategorie kann sowohl Routineeingriffe bei Erwachsenen als auch neonatale Versorgung unterstützen, was sie für Krankenhäuser und ambulante Umgebungen geeignet macht. Bestehende Serviceverträge und Integrationen von Anästhesieinformationsmanagementsystemen ermutigen Krankenhäuser ebenfalls, während der Ersatzzyklen eine vertraute Architektur beizubehalten. Die Marktgröße für Akkubetriebene portable Anästhesiesysteme wird bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen. BPL Medical Technologies gibt an, dass sein E-Flo 6C über eine Lithium-Akku-Sicherung von bis zu 360 Minuten verfügt und damit Umgebungen adressiert, in denen die Netzstromversorgung nicht zuverlässig ist.
Überdrucklose portable Anästhesiesysteme erfüllen andere Anforderungen, da sie ohne Strom oder Druckzylindersauerstoff betrieben werden können. Dieses Design ist für humanitäre Versorgung und vorwärts eingesetzte Militärteams relevant, die unter schwierigen Bedingungen operieren. Die Leitlinien des U.S. Joint Trauma System zu UPAC-Verdampfern und mechanischer Beatmung unterstreichen die Bedeutung funktionsfähiger Anästhesiepfade in diesen Umgebungen. Modulare Systeme kombinieren Sauerstofferzeugung, Beatmung und Überwachung in einer kompakten Konfiguration für Trauma- und Intensivtransporte. Produktlieferanten müssen die Anforderungen der ISO 80601-2-13 für Anästhesiearbeitsstationen und der EU-Medizinprodukteverordnung bei der Entwicklung oder dem Verkauf von Geräten berücksichtigen. Diese Compliance-Anforderungen erhöhen die Markteintrittsbarrieren, machen aber auch validierte Funktionalität zu einem wichtigen Kriterium bei Beschaffungsentscheidungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Allgemeinchirurgie verankert das Volumen, Notfallversorgung treibt das WachstumDie Allgemeinchirurgie entfiel im Jahr 2026 auf 37,59 % der Anwendungskategorie, da sie ein breites Spektrum an Eingriffen in ambulanten Zentren und Sekundärkrankenhäusern umfasst. Ihr Eingriffsmix umfasst laparoskopische Cholezystektomien in ambulanten Einrichtungen und komplexe Baucheingriffe in Krankenhäusern. Die installierte Basis ist eng mit wagenbasierten Konfigurationen mit kontinuierlichem Durchfluss verknüpft, die den Anforderungen etablierter chirurgischer Abteilungen entsprechen. Die Notfall- und Traumaversorgung wird bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen und ist damit die am schnellsten wachsende Anwendung. Eine Übersichtsarbeit aus dem Jahr 2025 zur Anästhesie bei Kampftraumata beschrieb die Anforderung an portable Feldanästhesie, die ohne Strom oder Drucksauerstoff bei groß angelegten Kampfoperationen funktionieren kann. Die Ausweitung ziviler Traumanetzwerke im asiatisch-pazifischen Raum und die Nachfrage nach feldfähigen Systemen unterstützen dieselbe Richtung.
Die orthopädische Chirurgie wächst, da Gelenkeingriffe in ambulante Umgebungen verlagert werden, wo kompakte und repositionierbare Geräte den Raumwechsel unterstützen. HNO- und zahnärztliche Eingriffe halten die Nachfrage nach kleineren Tischgeräten aufrecht, die in engere klinische Arbeitsabläufe passen. Die Veterinärchirurgie ist ein weiterer Anwendungsbereich, der Produktaufmerksamkeit erhält, da die chirurgischen Standards für Heimtiere steigen. Penlon brachte im Juli 2025 eine Veterinärproduktlinie auf den Markt, die die ultraportablen Anästhesiegeräte Prima 440 und 445 umfasste. Der Markt für portable Anästhesiesysteme umfasst daher spezialisierte Anwendungsfälle neben der hochvolumigen Allgemeinchirurgie und Traumaversorgung. Diese vielfältigen Anwendungen belohnen Lieferanten, die Systemgröße, Stromkonfiguration und Überwachungsfähigkeit an die Versorgungsumgebung anpassen können.
Nach Mobilitätstyp:
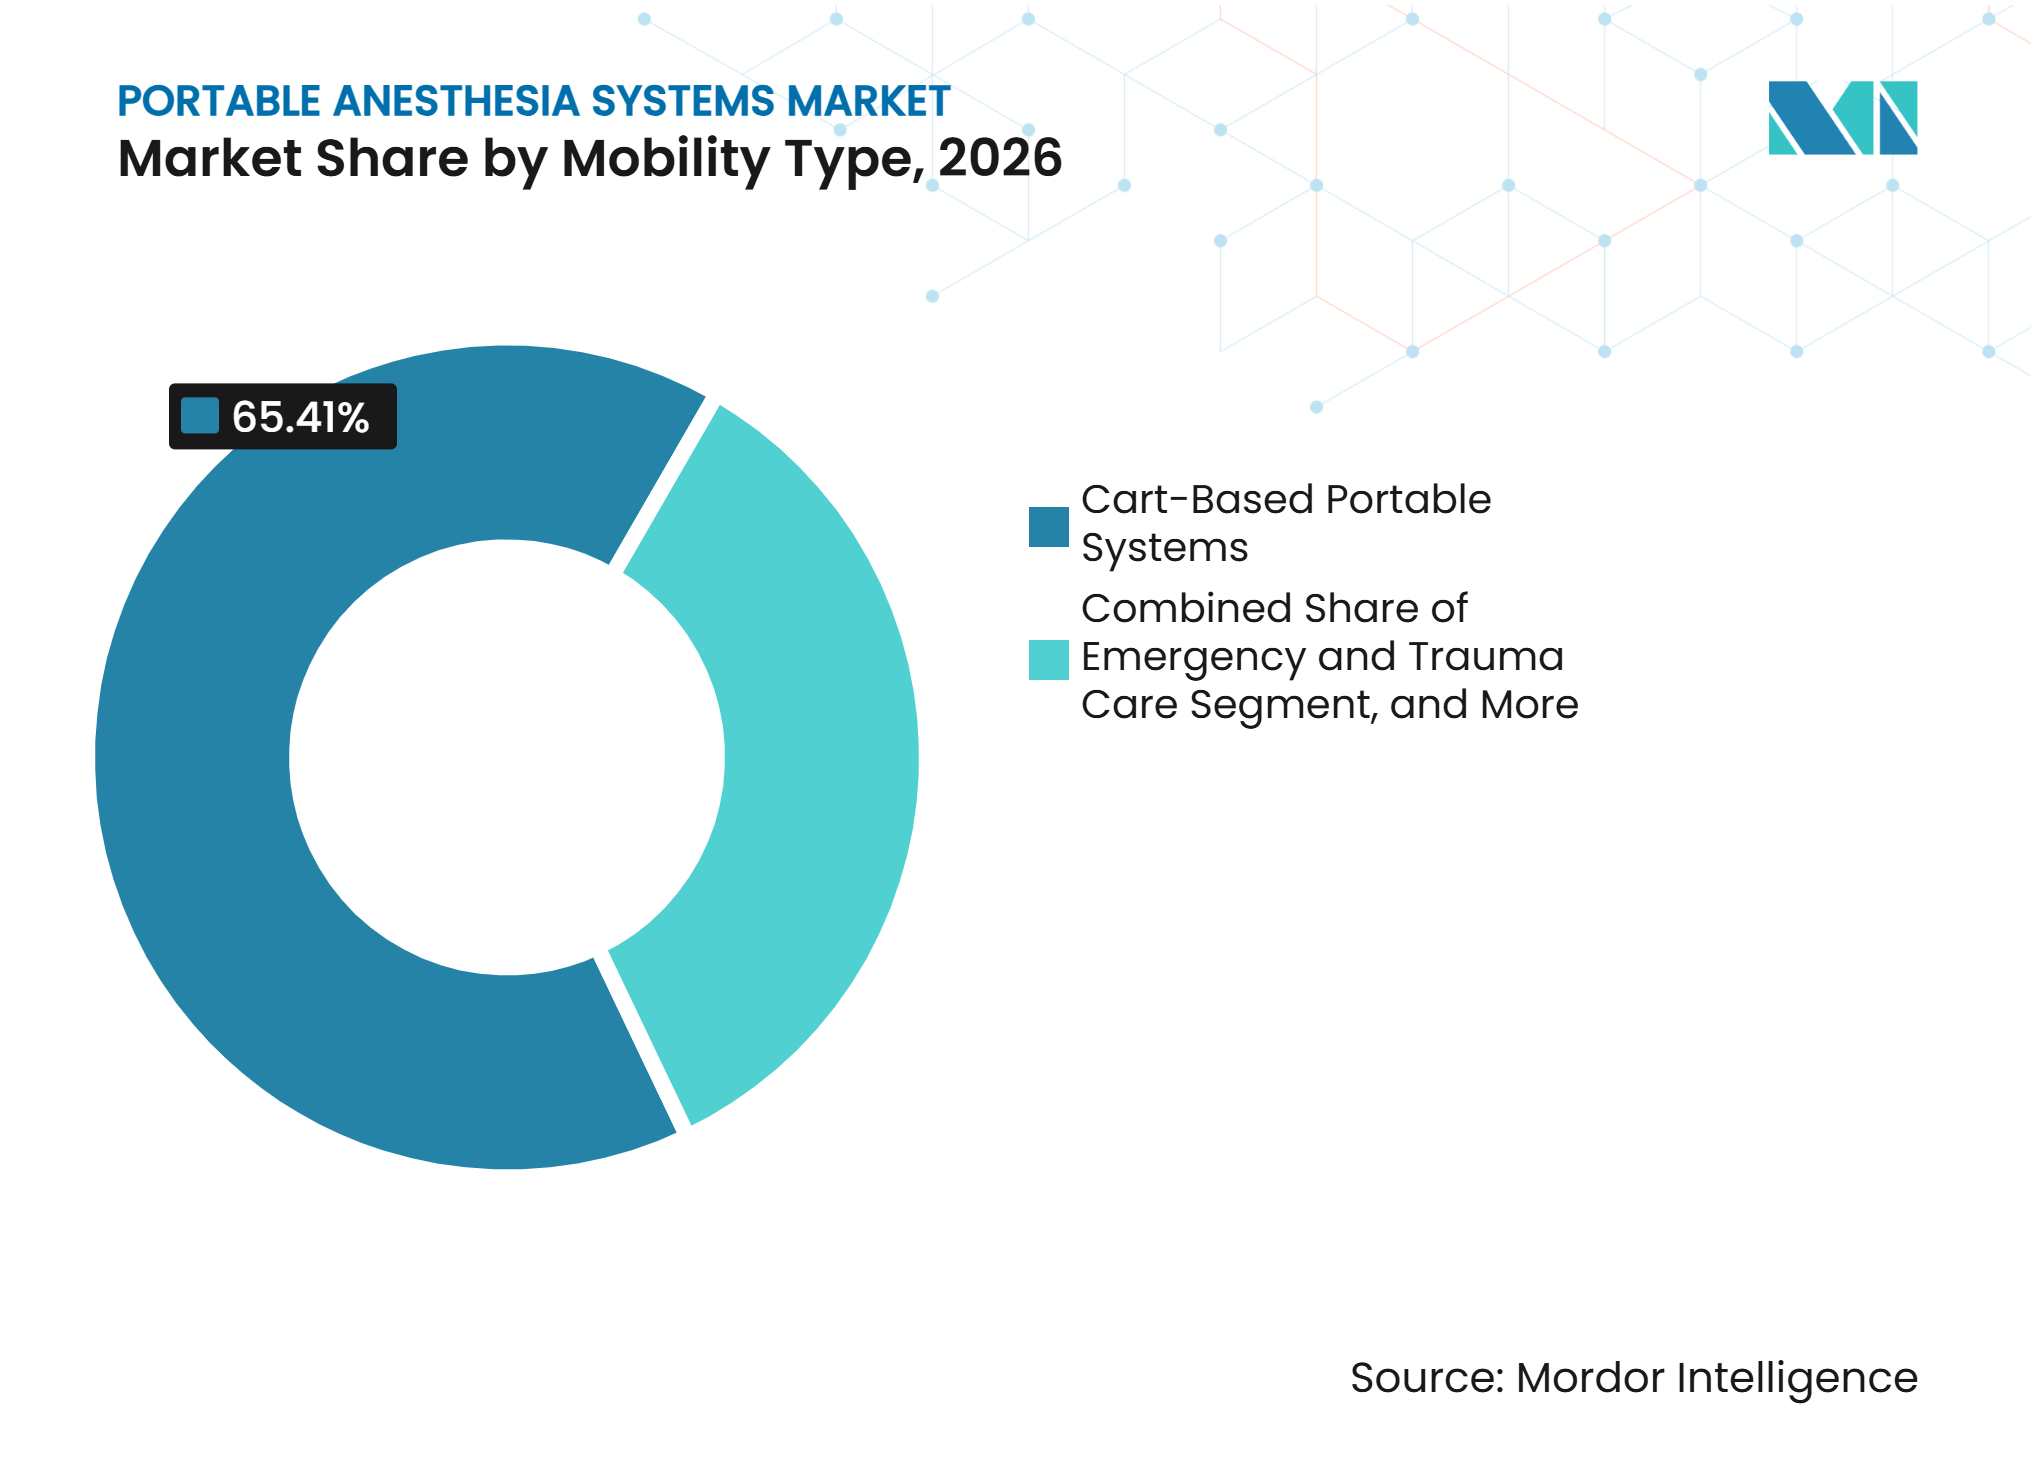
Wagenbasierte Arbeitsstationen dominieren, handgetragene Systeme treiben zukünftiges WachstumWagenbasierte portable Systeme hielten im Jahr 2026 einen Anteil von 65,41 % in der Mobilitätskategorie, was ihre zentrale Rolle in Krankenhausoperationssälen und hochvolumigen ambulanten Zentren widerspiegelt. Sie kombinieren Gasmischung, Verdampfer, einen integrierten Beatmer und Mehrparameter-Überwachung auf einem mobilen Fahrgestell. Diese Konfiguration ermöglicht es Einrichtungen, eine leistungsfähige Arbeitsstation zwischen Räumen zu bewegen, anstatt an jedem Standort feste Systeme zu installieren. Handgetragene Systeme werden bis 2032 voraussichtlich mit einem CAGR von 9,58 % wachsen. Das U.S. Air Force Research Laboratory beschrieb im März 2025 seine Taktische Anästhesiearbeitsstation als ein portables und modulares Konzept für die vorwärtige Kampfverwundetenversorgung. Feldkrankenhäuser, Außeneinsätze und Kliniken mit begrenzter Infrastruktur unterstützen den zivilen Einsatz dieses Formats.
Wagenbasierte Systeme entwickeln sich von mechanischen Arbeitsstationen zu vernetzten Plattformen mit Niedrigfluss-Automatisierung. Dräger berichtete, dass seine Atlan A350 und A350XL im Januar 2025 eine Vizient Innovative Technology Designation erhielten, wobei Dräger Connect und der Low Flow Wizard als vernetzte Workflow-Funktionen positioniert wurden. Die führende Position wagenbasierter Geräte spiegelt den Wert voller Funktionalität in etablierten Operationssälen wider. Schienengebundene, pendelintegrierte und fahrzeugmontierte Geräte dienen spezialisierteren Anforderungen in Krankenwagen, Bildgebungsräumen und mobilen chirurgischen Einheiten. Diese Konfigurationen adressieren begrenzte Platz- oder Transportanforderungen, die ein Standardwagen nicht immer erfüllen kann. Mobilitätsentscheidungen werden daher durch den Versorgungspfad bestimmt, nicht nur durch den Bedarf, Geräte zu bewegen.

Nach Endnutzer:
Krankenhäuser führen das Volumen an, ambulante Chirurgiezentren treiben die schnellste ExpansionKrankenhäuser entfielen im Jahr 2026 auf 56,24 % der Endnutzerkategorie, gestützt durch hohe Fallvolumina mit hohem Schweregrad und chirurgische Konfigurationen mit mehreren Räumen. Gemeinsam genutzte portable Arbeitsstationen können dort nützlich sein, wo die Planung eine Rotation der Geräte zwischen Operationssälen erfordert. Krankenhauseinkäufer verfügen auch über die Budgets und Integrationsanforderungen, die konnektivitätsfähige Plattformen unterstützen. Zwischen 2015 und 2018 installierte Systeme treten in eine Ersatzperiode ein, was die Krankenhausnachfrage erhöht. Ambulante Chirurgiezentren werden bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen. Die Ambulatory Surgery Center Association meldete im vierten Quartal 2025 6.566 Medicare-zertifizierte Zentren und unterstreicht damit die Größe des ambulanten Versorgungsnetzwerks.
Ambulante Zentren benötigen kompakte Systeme, die orthopädische, wirbelsäulenchirurgische und kardiovaskuläre Eingriffe in einer platzsparenden Umgebung unterstützen können. Akkufähigkeit und schnelle Repositionierung können nützlich sein, wenn Räume den ganzen Tag intensiv betrieben werden. Fachkliniken bevorzugen im Allgemeinen Tisch- oder schienengebundene Geräte für ophthalmologische, dermatologische und schmerztherapeutische Eingriffe. Veterinärkrankenhäuser und -kliniken bilden einen kleineren Wachstumsbereich, da sich die chirurgischen Standards für Heimtiere weiterentwickeln. Militärische, Feld- und humanitäre Nutzer priorisieren überdrucklose und akkubetriebene Systeme, da die operative Kontinuität wichtiger ist als vollständige konventionelle Arbeitsstationsfunktionen. Die Branche für portable Anästhesiesysteme bedient jeden dieser Endnutzer durch unterschiedliche Kombinationen aus Portabilität, Einfachheit, Integration und Serviceunterstützung.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,94 % am Markt für portable Anästhesiesysteme, gestützt durch ein dichtes ambulantes chirurgisches Netzwerk und eine große installierte Basis, die sich dem Ersatz nähert. Die Region verzeichnete im vierten Quartal 2025 6.566 Medicare-zertifizierte ambulante Chirurgiezentren und 18.781 Operationssäle. Dieses Ausmaß schafft Nachfrage nach Systemen, die über mehrere Eingriffsräume hinweg betrieben werden können und dabei volle Arbeitsstationsfähigkeit behalten. GE HealthCare stellte im Oktober 2025 die Carestation 850 mit kompaktem Formfaktor, anpassbaren Anwendungen und einer Nachfüllfunktion während des Betriebs vor. Das Produkt zeigt, wie Workflow-Integration und Niedrigflussfunktionen den Wettbewerb in der Region prägen. Personalengpässe fördern auch das Interesse an geführten Vorabprüfungen und einfacheren Gasversorgungsschnittstellen. Die Canadian Commercial Corporation gab 2025 einen Vertrag des U.S. Department of Defense von bis zu 356 Millionen USD für Anästhesie- und Lebenserhaltungsgeräte von Thornhill Medical bekannt, was zeigt, wie Verteidigungsbeschaffung die Nachfrage nach netzunabhängiger portabler Fähigkeit stärken kann.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 10,85 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für portable Anästhesiesysteme. Staatliche Investitionen in chirurgische Infrastruktur weiten die Beschaffungsmöglichkeiten in China, Indien, Indonesien und anderen regionalen Märkten aus. Indiens Employees' State Insurance Corporation veröffentlichte 2025 überarbeitete Spezifikationen für Anästhesiearbeitsstationen für Krankenhäuser in ihrem Netzwerk. Indonesien hat einen anderen Weg über lokale Fertigung und Inlandsinhaltspolitik eingeschlagen. Das Ministerium für Industrie berichtete, dass Mindray und PT Graha Teknomedika im September 2025 mit der lokalen Produktion von 3 Anästhesiegerätemodellen mit einem inländischen Komponentenanteil von über 40 % begannen. Dräger brachte im April 2025 den Atlan A100 in Indien mit adaptiver Kolbensteuerung, Niedrigfluss-Optimierung und Dräger Connect-Integration auf den Markt. Japan, Südkorea und Australien bleiben reifere Märkte, in denen konnektivitätskonforme Ersatzzyklen ein wesentlicher Nachfragefaktor sind.
Europa, Naher Osten und Afrika sowie Südamerika
Deutschland stützt die europäische Nachfrage durch eine ältere Bevölkerung und Richtlinien, die ambulante und dezentralisierte chirurgische Versorgung begünstigen, während die Konformität mit der EU-Medizinprodukteverordnung das Produktdesign und die Beschaffung beeinflusst. Im Vereinigten Königreich meldete das Royal College of Anaesthetists im Jahr 2025 einen Mangel von 2.256 Fachärztinnen und Fachärzten für Anästhesiologie, was die Attraktivität automatisierungsunterstützter und bedienerfreundlicher Geräte erhöht. Gesundheitsbauvorhaben des Golf-Kooperationsrats schaffen Beschaffungsmöglichkeiten für fortschrittliche Systeme im Nahen Osten. Anbieter in Subsahara-Afrika haben einen größeren Bedarf an überdrucklosen und akkubetriebenen Geräten, die innerhalb begrenzter Gas-, Strom- und Gasabsaugungsinfrastruktur funktionieren können. Brasilien veröffentlichte im Mai 2025 eine öffentliche Ausschreibung für 300 portable mobile Anästhesieeinheiten, was eine strukturierte staatliche Nachfrage in Südamerika demonstriert. Argentinien und Kolumbien sehen sich weniger vorhersehbaren Beschaffungszyklen gegenüber, da fiskalische Bedingungen den Ausschreibungszeitplan beeinflussen. Mexiko profitiert von der Nähe zur US-amerikanischen Lieferkette und einem wachsenden Privatkliniknetzwerk, was seine Position als schneller wachsendes Land in der Region stärkt.
Wettbewerbslandschaft
Marktkonzentration
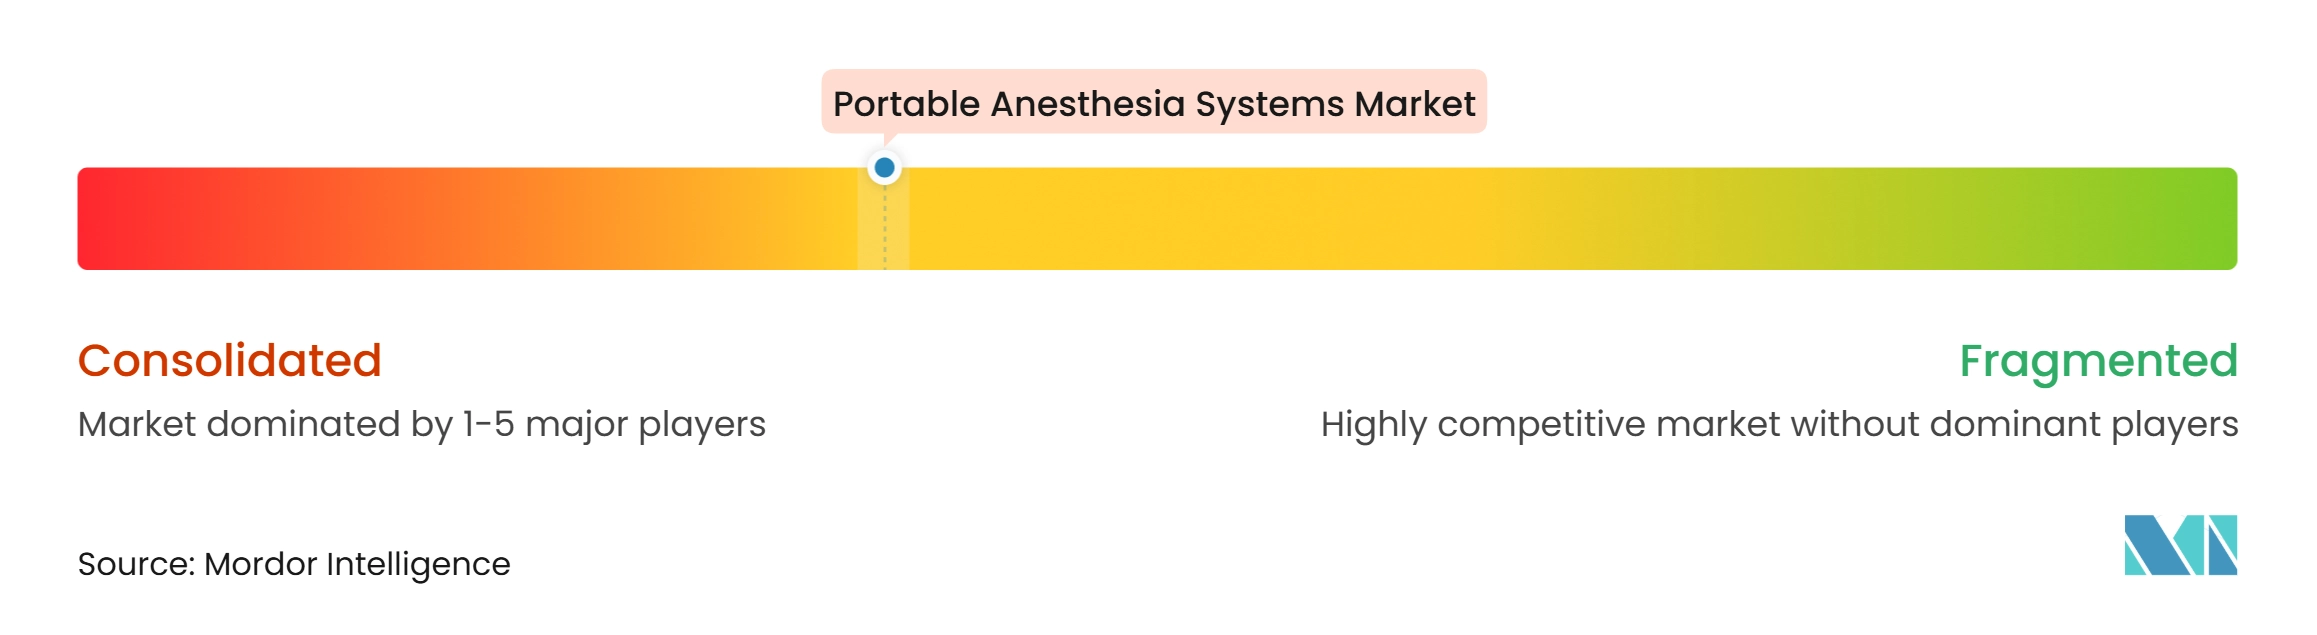
Der Markt für portable Anästhesiesysteme ist unter den großen globalen Lieferanten mäßig konsolidiert, bleibt jedoch im mittleren und spezialisierten Segment fragmentiert. Drägerwerk AG, GE HealthCare Technologies und Mindray Medical International konkurrieren über vernetzte Plattformen, Niedrigfluss-Automatisierung und Serviceinfrastruktur. Drägers Atlan A350 und A350XL erhielten im Januar 2025 eine Vizient Innovative Technology Designation, was seine Positionierung rund um den Low Flow Wizard und die Dräger Connect-Funktionen stärkt. GE HealthCare präsentierte 2025 eine Studie der University of Michigan, die ergab, dass End-tidal Control während 82,1 % der Anästhesiedauer im realen Einsatz auf dem Aisys CS² aktiv war. Diese Unternehmen nutzen Hardware, Software und digitale Dienste gemeinsam, um Kunden über den gesamten Gerätelebenszyklus zu binden.
Mindray's lokale Produktionspartnerschaft mit PT Graha Teknomedika veranschaulicht einen anderen Wettbewerbsansatz. Die indonesische Einrichtung erlangte die ISO-13485-Zertifizierung und einen inländischen Komponentenanteil von über 40 %, was ihren Geräten Priorität bei der staatlichen E-Katalog-Beschaffung verschafft. Diese Strategie kann den Zugang zu preissensitiven öffentlichen Ausschreibungen verbessern, bei denen direkte Importe im Nachteil sind. Die Markteinführung der GE HealthCare Carestation 850 bietet ein weiteres Beispiel für Plattformentwicklung, die sich auf Displaydesign, anpassbare Anwendungen und Verdampfungs-Workflow konzentriert. Drägers Markteinführung des Atlan A100 in Indien im April 2025 zeigt, wie etablierte Lieferanten vernetzte Systeme für wachstumsstarke Krankenhausmärkte anpassen. Die Branche für portable Anästhesiesysteme konkurriert daher über lokalen Zugang, Workflow-Integration und den Nachweis von Servicefähigkeit sowie Geräteleistung.
Spezialisierte Lieferanten behalten Chancen bei handgetragenen und überdrucklosen Systemen, die für Feld- und ressourcenarme Umgebungen konzipiert sind. Thornhill Medical hat durch den 2025 von der Canadian Commercial Corporation angekündigten Vertrag des U.S. Department of Defense eine bedeutende Verteidigungsposition. Penlon hat sich mit seiner Produkteinführung 2025 in Richtung Veterinärmedizin ausgeweitet und zeigt damit, dass Nischenversorgungsumgebungen fokussierte Produktlinien unterstützen können. Die Konformität mit IEC 60601-1 und ISO 80601-2-13 bleibt eine wichtige Markteintrittsbarriere, da Hersteller Sicherheit und Anästhesiearbeitsstationsleistung nachweisen müssen, bevor sie breiten Marktzugang erhalten. Lieferanten ohne regulatorische Ressourcen, klinische Schulungskapazität und geografisch verteilte Serviceunterstützung haben eine schwächere Position bei großen Ausschreibungen.
Marktführer in der Branche für portable Anästhesiesysteme
-
BPL Medical Technologies
-
Drägerwerk AG & Co. KGaA
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Midmark Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für portable Anästhesiesysteme Unternehmen in diesem Bericht
- Airon
- Beijing Aeonmed Co., Ltd.
- BPL
- Dispomed
- Dragerwerk
- DRE Medical
- Fritz Stephan
- GE HealthCare Technologies Inc.
- Heinen + Löwenstein GmbH and Co. KG
- Heyer Medical
- Infinium Medical
- Koninklijke Philips
- Midmark
- Milestone Scientific Inc.
- Mindray
- OES Medical Ltd.
- Penlon Limited
- Shenzhen Comen Medical Instruments Co. Ltd.
- Siare Engineering International Group Srl
- Spacelabs Healthcare
Neueste Industrielle Entwicklungen in Markt für portable Anästhesiesysteme
- Oktober 2025: GE HealthCare stellte die Carestation 850 auf der ANESTHESIOLOGY 2025 in San Antonio, Texas, vor und präsentierte eine anpassbare Anwendungsplattform, ein Breitbilddisplay und eine Nachfüllfunktion während des Betriebs. CE-Kennzeichnung und Zulassung der australischen Therapeutic Goods Administration waren vor der Vorstellung erlangt worden. Die FDA-510(k)-Einreichung war zum Zeitpunkt der Ankündigung noch ausstehend.
- September 2025: Mindray Medical International Limited und PT Graha Teknomedika starteten die lokale Produktion der Anästhesiegeräte WATO EX-35, EX-65 PRO und A8 in Depok, West-Java, Indonesien. Die nach ISO 13485 zertifizierte Einrichtung erreichte einen inländischen Komponentenanteil von über 40 % und qualifizierte die Geräte damit für die Beschaffungspriorität im staatlichen E-Katalog.
- August 2025: Drägers Atlan Anästhesiearbeitsstationen erhielten die Authority to Operate im Rahmen des U.S. Risk Management Framework, was den Einsatz in US-amerikanischen Militär- und Bundesgesundheitsnetzwerken ermöglicht.
Berichtsumfang des globalen Marktes für portable Anästhesiesysteme
Gemäß dem Berichtsumfang sind portable Anästhesiesysteme kompakte, mobile Anästhesieabgabegeräte, die zur Verabreichung von Anästhesiegasen und zur Patientenüberwachung während chirurgischer und notfallmedizinischer Eingriffe außerhalb traditioneller Operationssäle konzipiert sind. Diese Systeme werden häufig in ambulanten Chirurgiezentren, Feldkrankenhäusern, militärischen Sanitätseinheiten, Veterinärkliniken und abgelegenen Gesundheitsversorgungseinrichtungen eingesetzt, wo Mobilität und Raumeffizienz unerlässlich sind. Portable Anästhesiesysteme tragen zur sicheren und effektiven Anästhesieversorgung bei und unterstützen gleichzeitig flexible und patientennahe chirurgische Dienstleistungen.
Der Markt für portable Anästhesiesysteme ist nach Produkttyp, Anwendung, Mobilitätstyp, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Tragbare Anästhesiesysteme mit kontinuierlichem Durchfluss, Überdrucklose portable Anästhesiesysteme, Akkubetriebene portable Anästhesiesysteme, Modulare portable Anästhesiesysteme und Sonstige segmentiert. Nach Anwendung ist der Markt in Allgemeinchirurgie, Orthopädische Chirurgie, HNO-Chirurgie, Zahnchirurgie, Veterinärchirurgie, Notfall- und Traumaversorgung sowie Sonstige segmentiert. Nach Mobilitätstyp ist der Markt in Handgetragene Systeme, Wagenbasierte portable Systeme und Sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Ambulante Chirurgiezentren (ASCs), Fachkliniken, Veterinärkrankenhäuser und -kliniken sowie Sonstige segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Tragbare Anästhesiesysteme mit kontinuierlichem Durchfluss |
| Überdrucklose portable Anästhesiesysteme |
| Akkubetriebene portable Anästhesiesysteme |
| Modulare portable Anästhesiesysteme |
| Sonstige |
| Allgemeinchirurgie |
| Orthopädische Chirurgie |
| HNO-Chirurgie |
| Zahnchirurgie |
| Veterinärchirurgie |
| Notfall- und Traumaversorgung |
| Sonstige |
| Handgetragene Systeme |
| Wagenbasierte portable Systeme |
| Sonstige |
| Krankenhäuser |
| Ambulante Chirurgiezentren (ASCs) |
| Fachkliniken |
| Veterinärkrankenhäuser und -kliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Tragbare Anästhesiesysteme mit kontinuierlichem Durchfluss | |
| Überdrucklose portable Anästhesiesysteme | ||
| Akkubetriebene portable Anästhesiesysteme | ||
| Modulare portable Anästhesiesysteme | ||
| Sonstige | ||
| Nach Anwendung | Allgemeinchirurgie | |
| Orthopädische Chirurgie | ||
| HNO-Chirurgie | ||
| Zahnchirurgie | ||
| Veterinärchirurgie | ||
| Notfall- und Traumaversorgung | ||
| Sonstige | ||
| Nach Mobilitätstyp | Handgetragene Systeme | |
| Wagenbasierte portable Systeme | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Chirurgiezentren (ASCs) | ||
| Fachkliniken | ||
| Veterinärkrankenhäuser und -kliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für portable Anästhesiesysteme?
Der Markt für portable Anästhesiesysteme wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,43 % wachsen und bis 2032 einen Wert von 4,69 Milliarden USD erreichen.
Welcher Produkttyp wächst bei portablen Anästhesiesystemen am schnellsten?
Akkubetriebene portable Anästhesiesysteme werden bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen, da Netzunabhängigkeit in ambulanten und dezentralisierten Versorgungsumgebungen wertvoll ist.
Warum sind ambulante Chirurgiezentren für die Nachfrage nach Anästhesiegeräten wichtig?
Ambulante Chirurgiezentren werden bis 2032 voraussichtlich mit einem CAGR von 10,33 % wachsen und benötigen kompakte Geräte, die in aktiven Eingriffsräumen repositioniert werden können.
Welche Anwendung hat das höchste prognostizierte Wachstum?
Die Notfall- und Traumaversorgung wird bis 2032 voraussichtlich mit einem CAGR von 9,23 % wachsen, gestützt durch militärische, feldbezogene und zivile Traumanetzwerknachfrage.
Welche Region wächst bei portablen Anästhesiesystemen am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 10,85 % wachsen, gestützt durch Krankenhausinfrastrukturinvestitionen, öffentliche Beschaffung und lokale Fertigungsinitiativen.
Was schränkt die breitere Nutzung portabler Anästhesiesysteme ein?
Anschaffungs-, Validierungs- und Servicekosten, begrenzte Infrastruktur sowie Mangel an Anästhesiepersonal können Käufe und den Einsatz verzögern.