
Taille et part du marché des systèmes d'anesthésie portables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
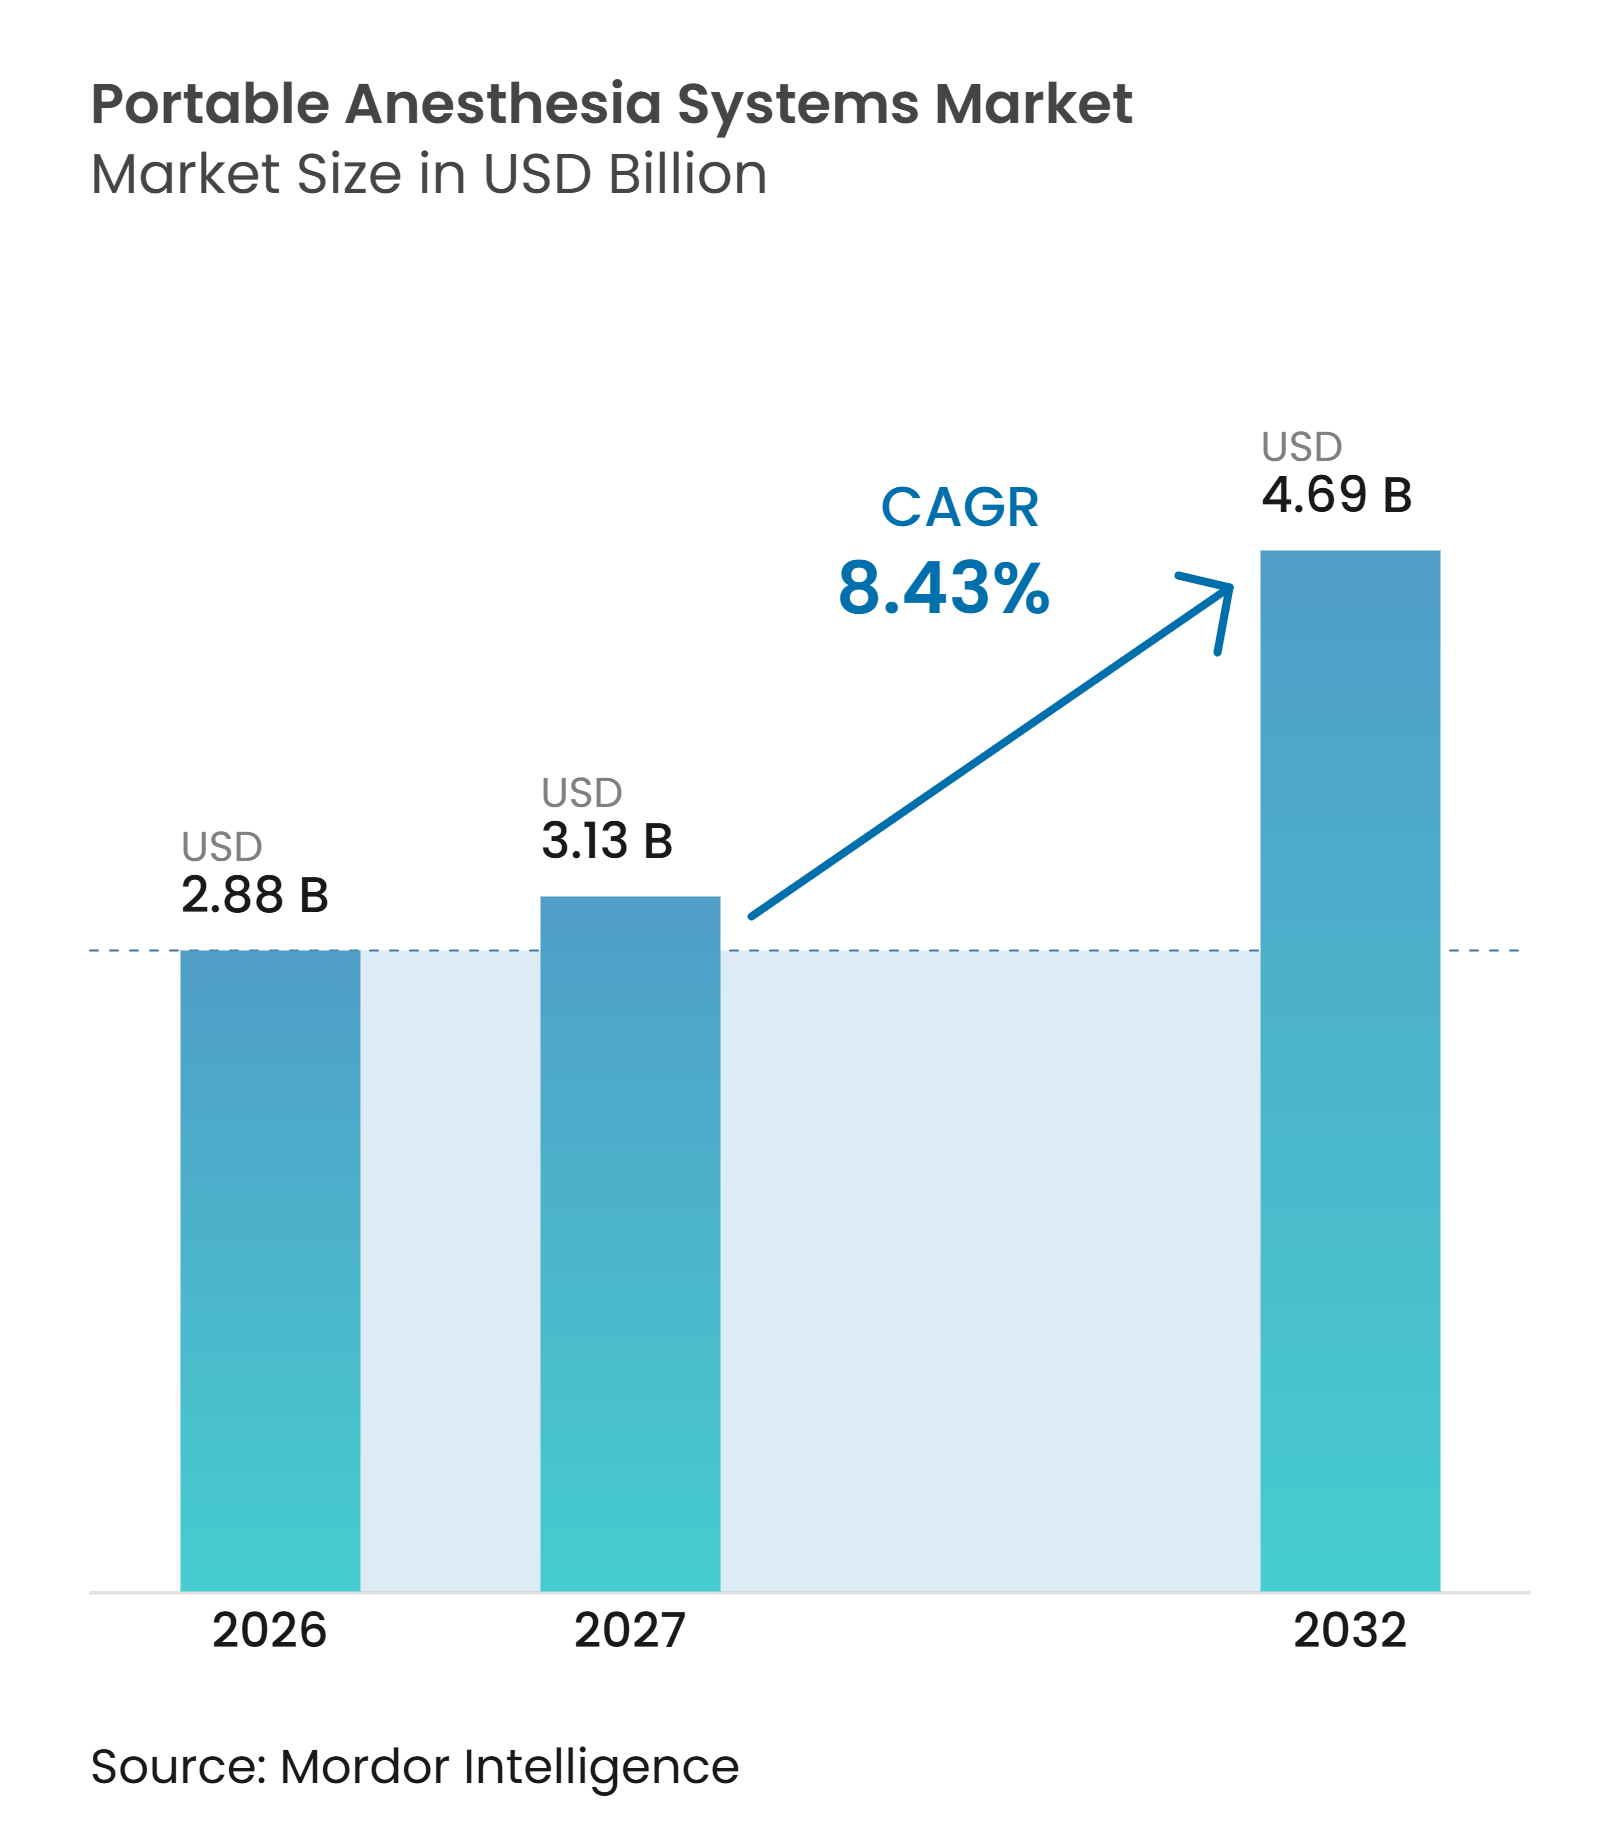
| Taille du Marché (2027) | 3.13 Milliards de dollars |
| Taille du Marché (2032) | 4.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'anesthésie portables par Mordor Intelligence
La taille du marché des systèmes d'anesthésie portables est évaluée à 2,88 milliards USD en 2026 et devrait atteindre 4,69 milliards USD d'ici 2032, avec un CAGR de 8,43 % de 2027 à 2032. La demande s'oriente vers les environnements chirurgicaux nécessitant que les équipements puissent être déplacés entre les salles, notamment les centres ambulatoires, les installations de terrain et les sites de soins décentralisés. La demande de remplacement soutient également le marché des systèmes d'anesthésie portables, car les unités installées entre 2015 et 2018 arrivent en fin de vie de service typique. Les acheteurs évaluent de plus en plus l'autonomie sur batterie, la connectivité numérique, la capacité à bas débit et la couverture de service ensemble, plutôt que de les considérer comme des fonctionnalités optionnelles. Les grands fabricants répondent en combinant le matériel d'anesthésie avec des logiciels de gestion des flux de travail et une connectivité à distance, tandis que les fournisseurs régionaux poursuivent la production locale et l'accès aux marchés publics. Les pénuries de main-d'œuvre ainsi que les coûts de validation, de formation et de maintenance restent des contraintes importantes à l'adoption.
Principaux enseignements du rapport
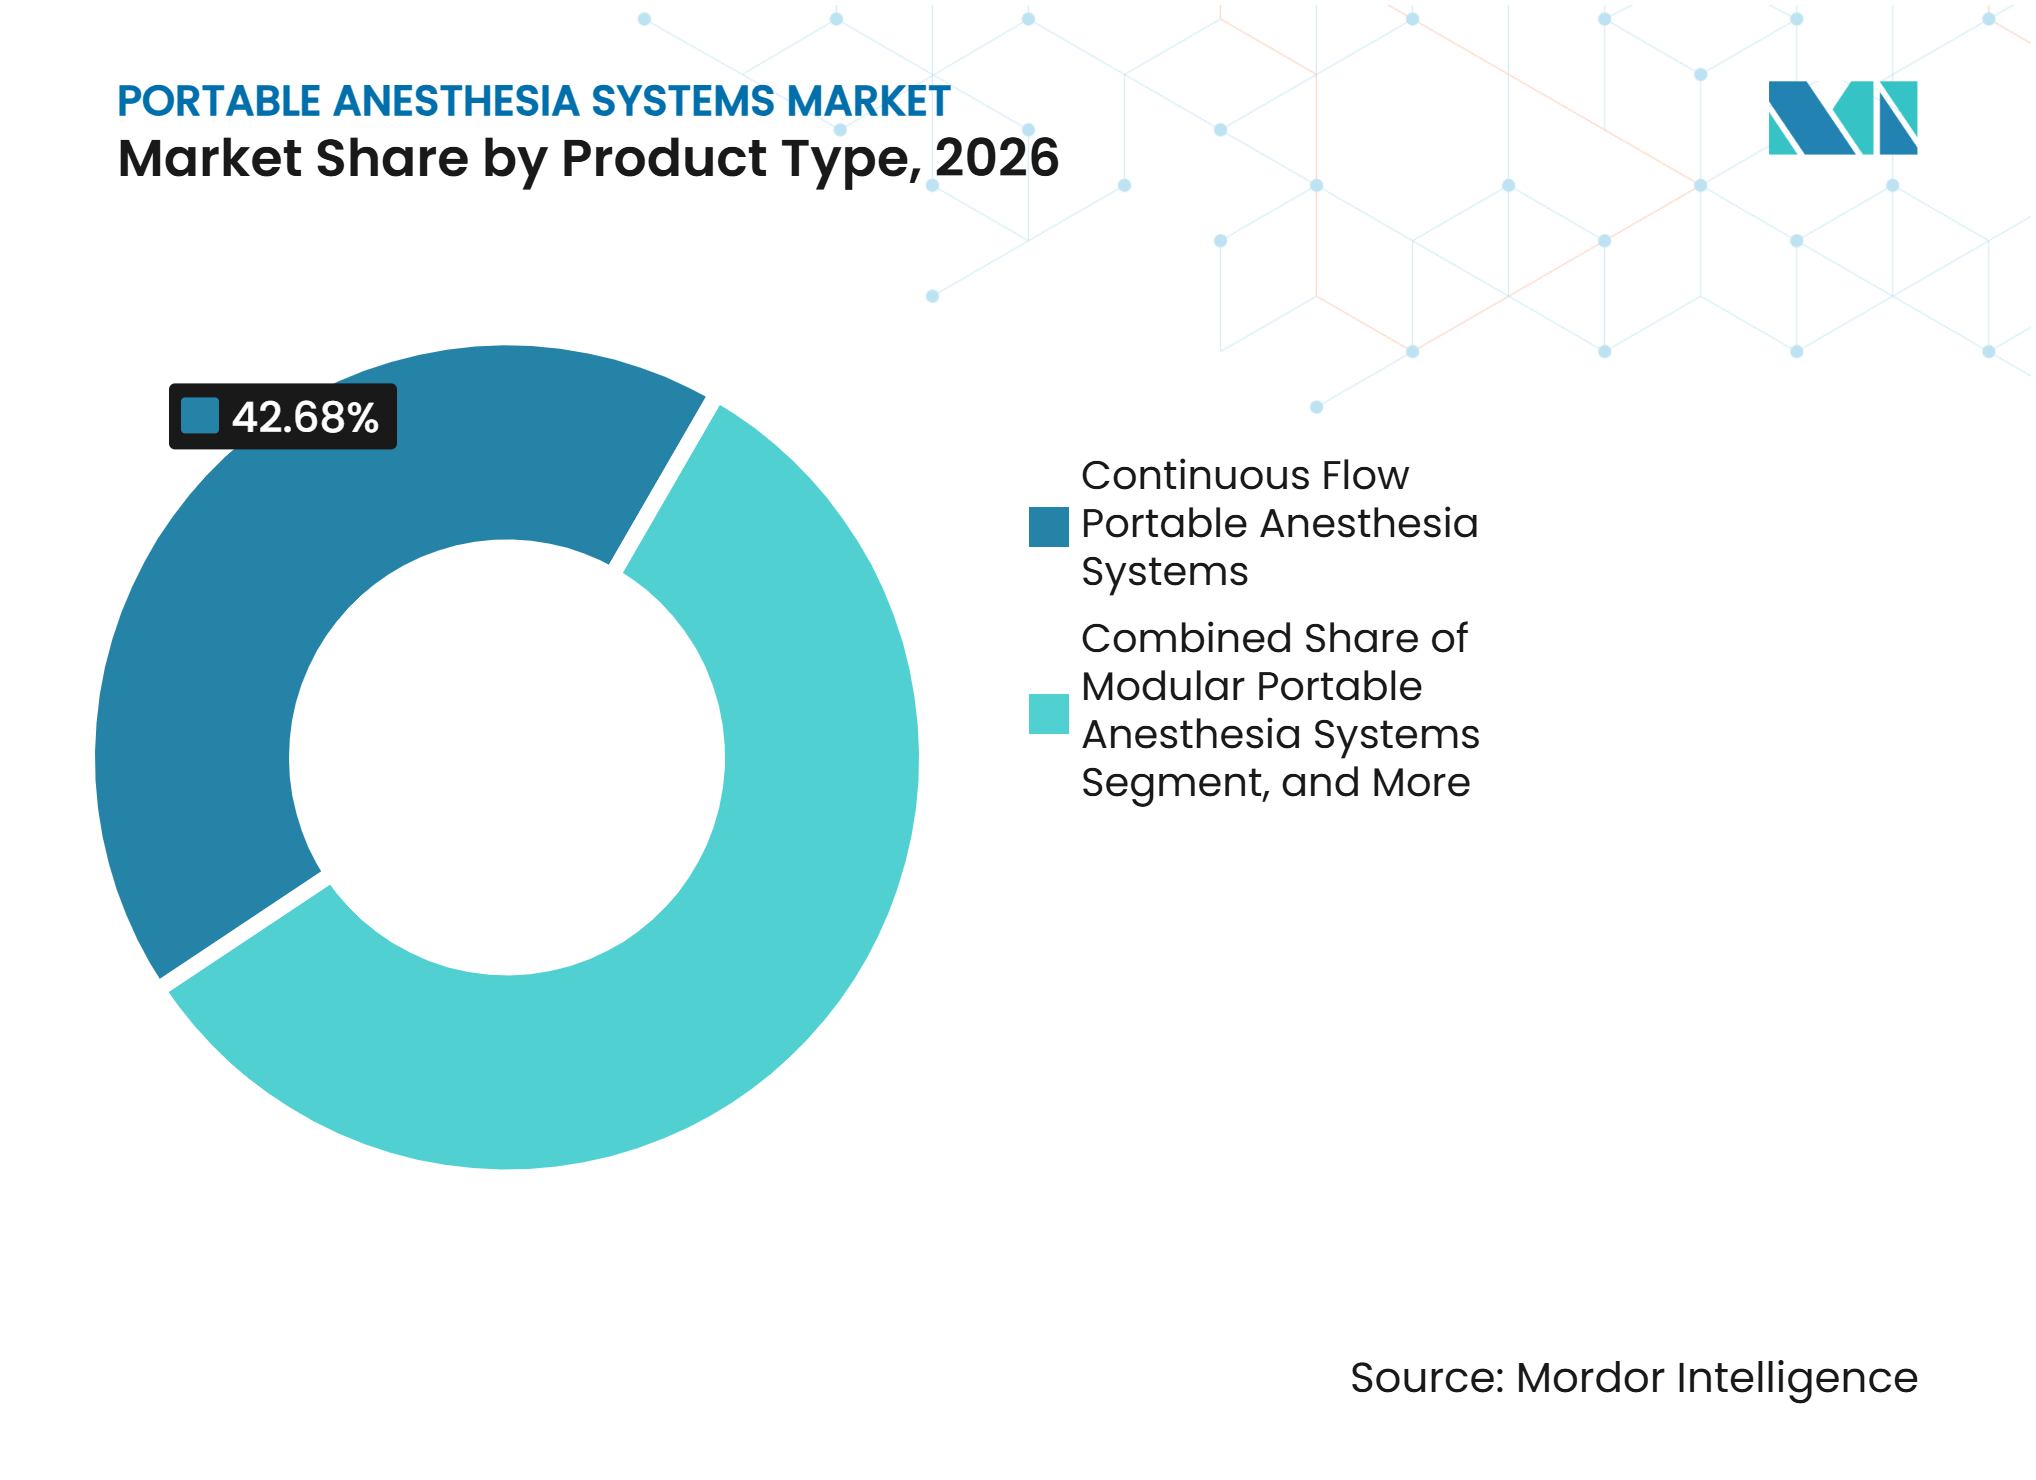
- Par type de produit, les systèmes d'anesthésie portables à flux continu détenaient 42,68 % de la part du marché des systèmes d'anesthésie portables en 2026, tandis que les systèmes d'anesthésie portables alimentés par batterie devraient croître à un CAGR de 8,91 % jusqu'en 2032.
- Par application, la chirurgie générale représentait 37,59 % de la taille du marché des systèmes d'anesthésie portables en 2026, tandis que les soins d'urgence et de traumatologie devraient croître à un CAGR de 9,23 % jusqu'en 2032.
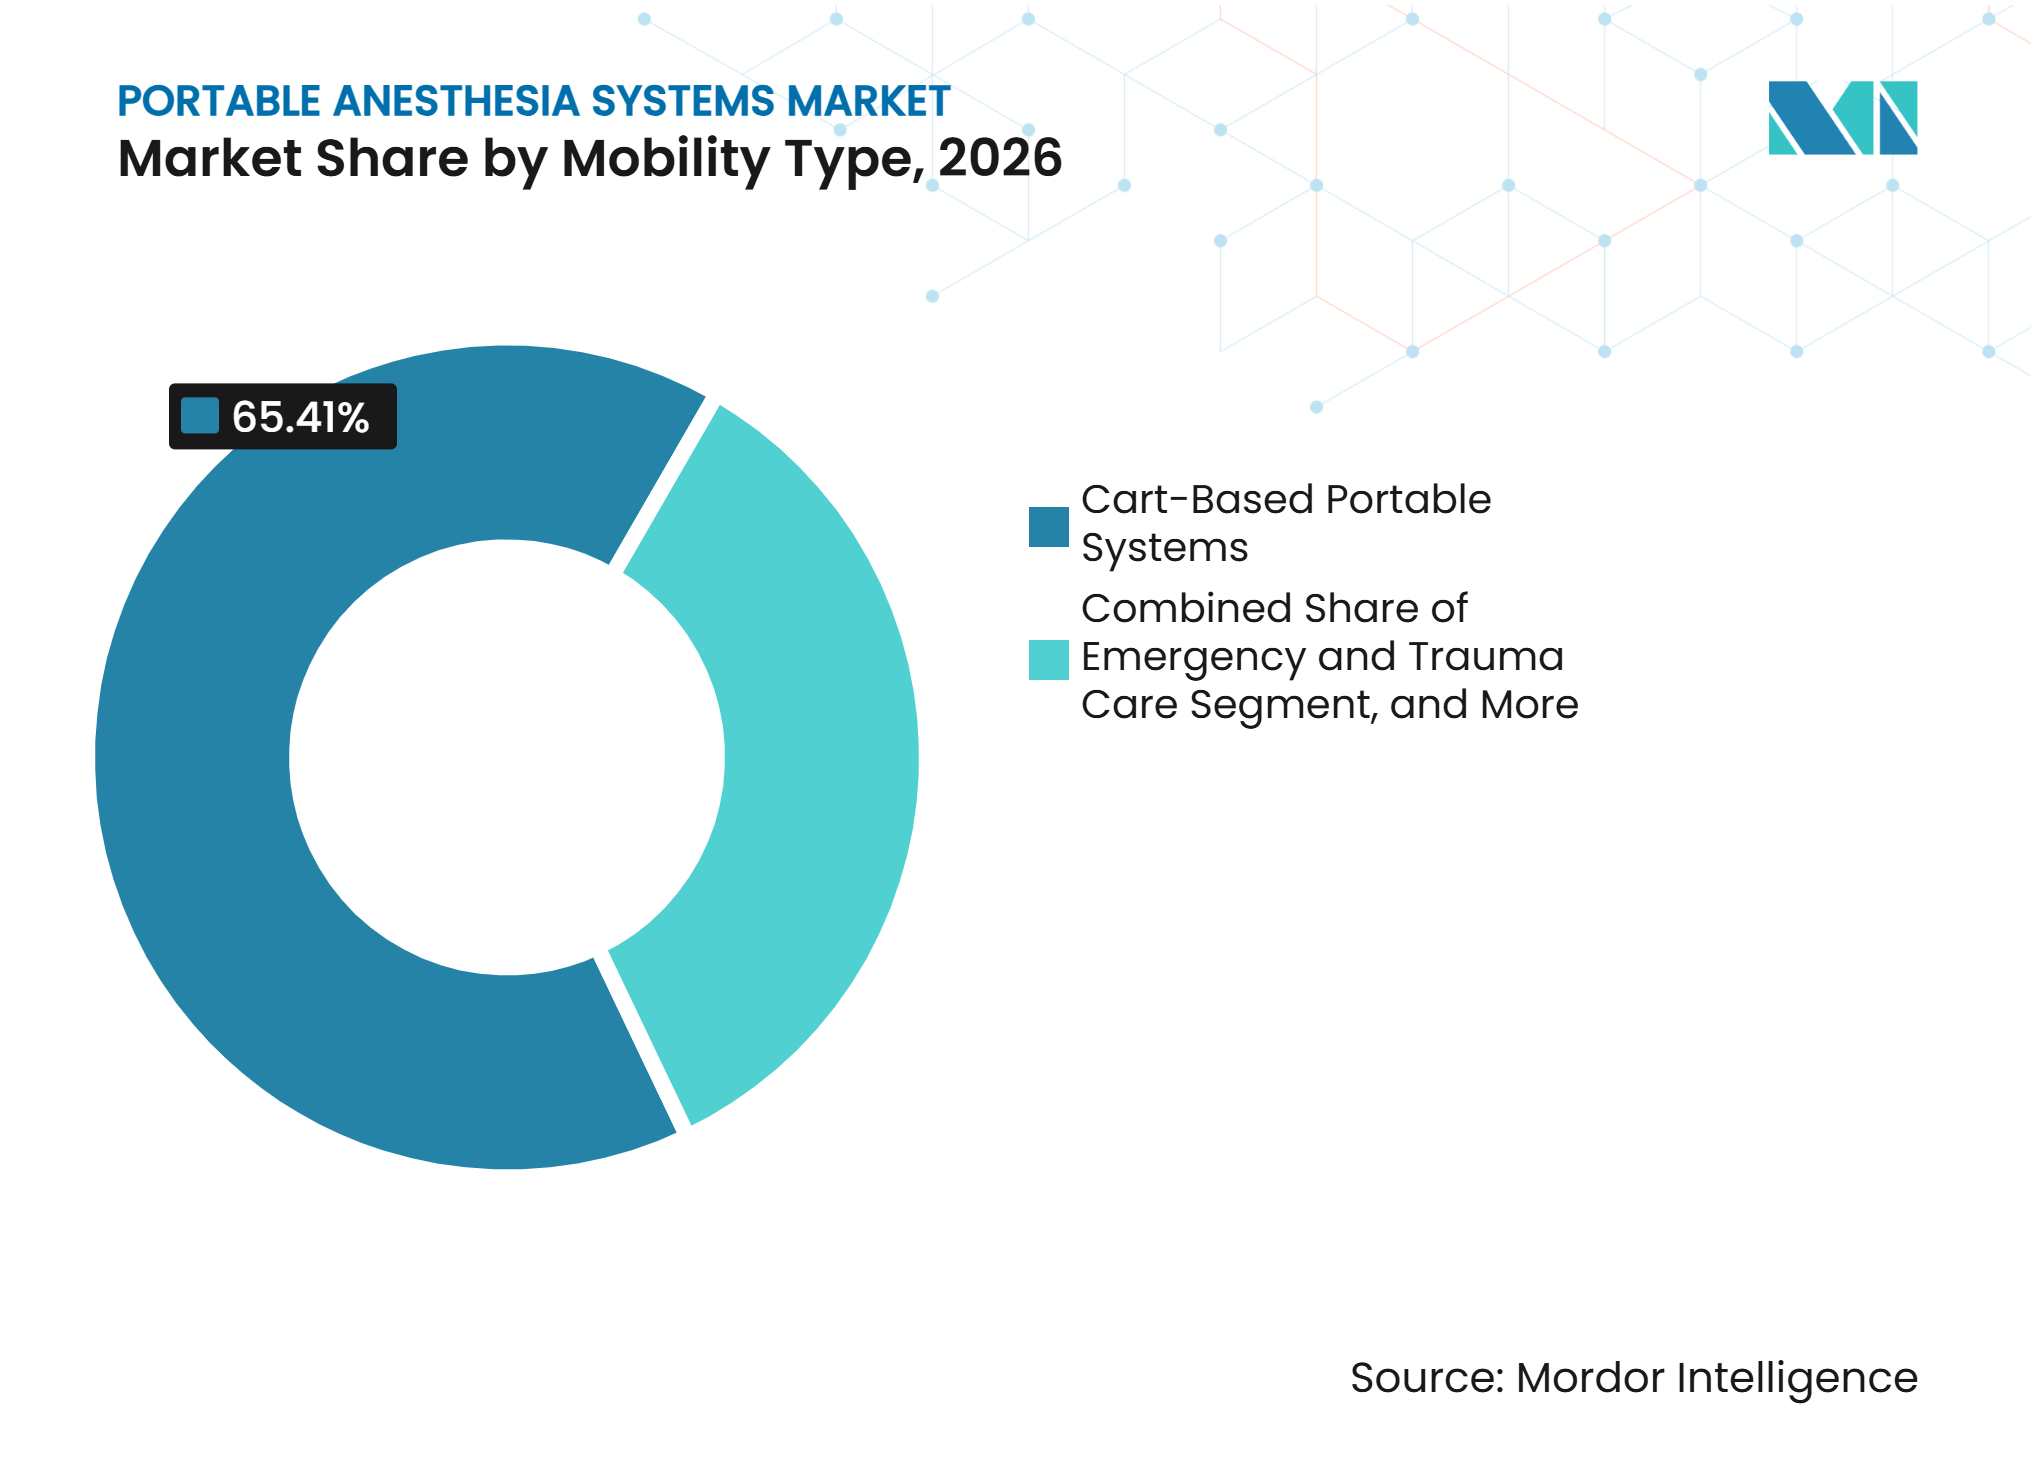
- Par type de mobilité, les systèmes portables sur chariot détenaient 65,41 % de la catégorie en 2026, tandis que les systèmes portables à main devraient croître à un CAGR de 9,58 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 56,24 % de la taille du marché des systèmes d'anesthésie portables en 2026, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 10,33 % jusqu'en 2032.
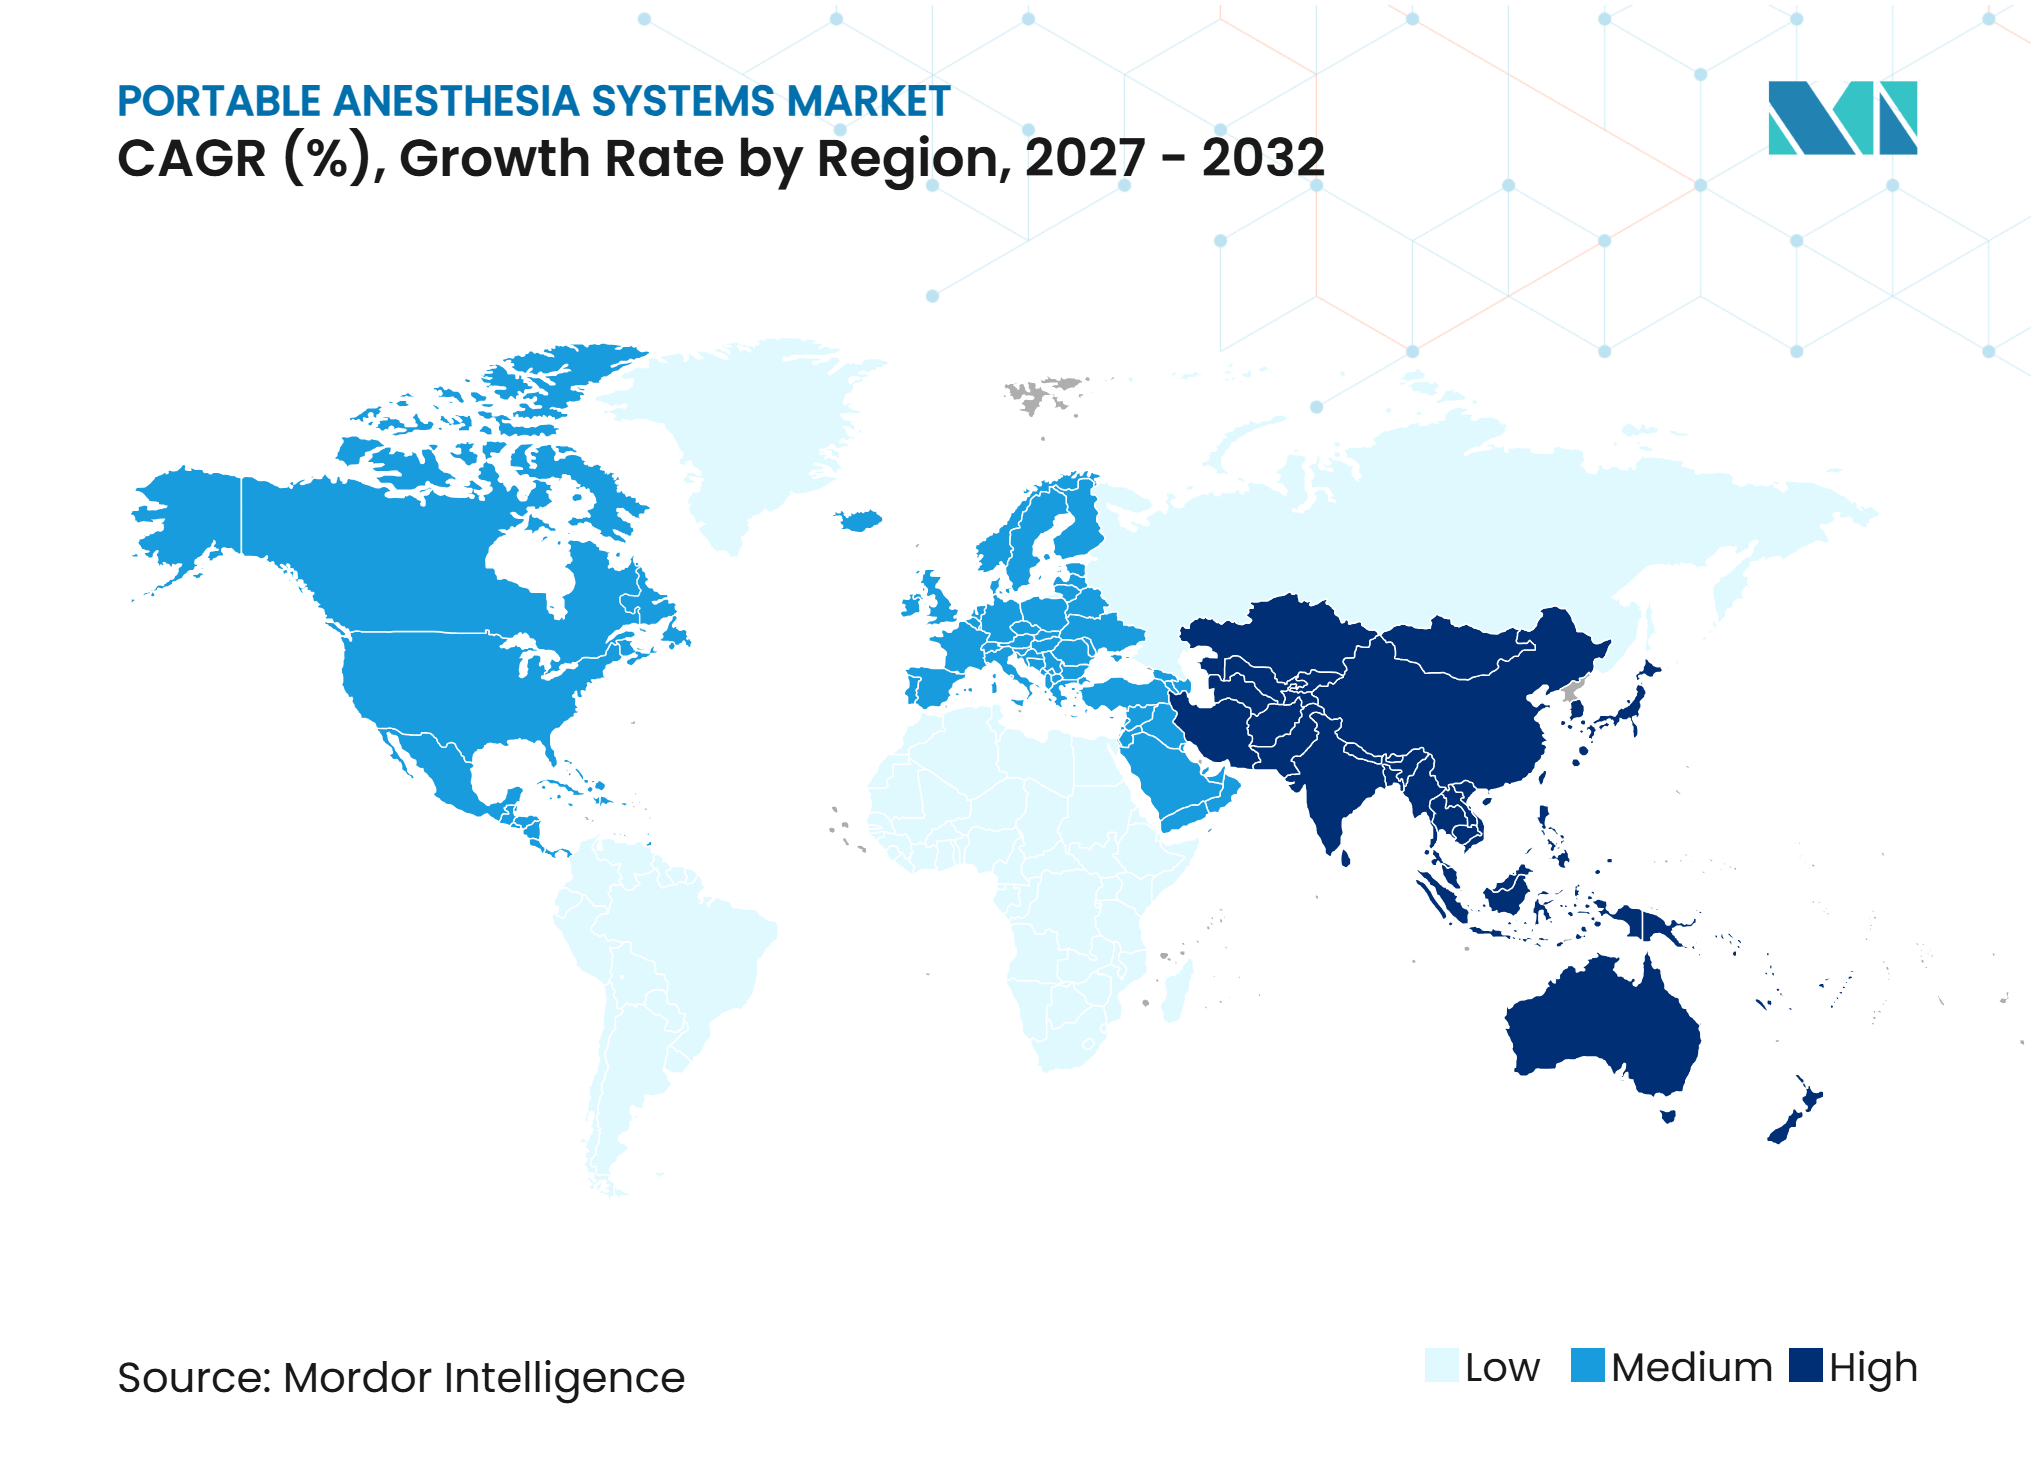
- Par géographie, l'Amérique du Nord détenait 37,94 % de la catégorie en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,85 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la chirurgie ambulatoire et de la chirurgie de jour | +2.1% | Amérique du Nord et Europe en tête, Asie-Pacifique en croissance | Court terme (≤ 2 ans) |
| Demande d'équipements compacts dans les soins décentralisés | +1.5% | Mondial, plus aigu en Afrique subsaharienne, en Asie du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Connectivité numérique et automatisation à bas débit | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Expansion des capacités de santé dans les marchés émergents | +1.8% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Remplacement des unités portables de première génération | +0.9% | Amérique du Nord, Europe et Asie-Pacifique mature | Moyen terme (2-4 ans) |
| Croissance des procédures mini-invasives, d'urgence et de terrain | +0.8% | Mondial, régions à activité militaire et réseaux d'urgence ruraux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la chirurgie ambulatoire et de la chirurgie de jour
La migration des procédures vers les environnements ambulatoires soutient le marché des systèmes d'anesthésie portables, car les prestataires ont besoin de systèmes pouvant être déplacés entre les salles de procédure sans perturber les soins. L'Ambulatory Surgery Center Association a recensé 6 566 centres chirurgicaux ambulatoires certifiés Medicare aux États-Unis au cours du quatrième trimestre 2025, représentant une augmentation de 20 % par rapport à 2011.[1] La même association a recensé 18 781 salles d'opération au sein de ce réseau, ce qui incite les centres à utiliser les équipements de manière flexible entre les salles. Les systèmes portables peuvent assurer la rotation des salles tout en conservant les fonctions de surveillance et de ventilation attendues en chirurgie ambulatoire. La politique Medicare pour 2025 a élargi la liste des procédures couvertes pour les centres chirurgicaux ambulatoires, augmentant l'éventail des procédures pouvant nécessiter une administration d'anesthésie fiable.[2] Le marché des systèmes d'anesthésie portables bénéficie ainsi de l'ajout par les établissements ambulatoires de cas orthopédiques, rachidiens et cardiovasculaires plus complexes.
Demande d'équipements compacts dans les soins décentralisés
Les soins décentralisés étendent la demande au-delà des centres ambulatoires et offrent au marché des systèmes d'anesthésie portables un ensemble plus large de contextes cliniques. Dans les sites à ressources limitées, les systèmes pouvant fonctionner avec des concentrateurs d'oxygène, une alimentation électrique limitée ou sans alimentation en oxygène comprimé jouent un rôle pratique dans le maintien de l'accès chirurgical. Les configurations à entraînement par flux gazeux sont adaptées à ce besoin car elles ne dépendent ni de l'électricité ni de l'oxygène en bouteille comprimée. Le système de traumatologie de l'armée américaine (U.S. Joint Trauma System) inclut des recommandations sur les vaporisateurs et la ventilation pour les soins en environnement austère, soulignant la nécessité d'une capacité d'anesthésie en dehors des infrastructures hospitalières fixes. Les unités intégrant des batteries répondent à une exigence connexe lorsque l'alimentation électrique du réseau est peu fiable mais que les équipes cliniques ont toujours besoin d'une ventilation contrôlée et d'une surveillance. Ces conditions d'exploitation font de la durabilité, de la simplicité de mise en place et de la disponibilité du service des critères centraux dans les décisions d'achat en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne.
Connectivité numérique et automatisation à bas débit
Les fonctions numériques deviennent des critères d'achat standard sur le marché des systèmes d'anesthésie portables, en particulier pour les grands hôpitaux et les réseaux de santé. GE HealthCare a présenté le Carestation 850 en octobre 2025, doté d'applications personnalisables, d'un écran grand format et d'une capacité de vaporisation avec remplissage en cours d'utilisation.[3] La société a indiqué que le système avait obtenu le marquage CE et l'autorisation de l'Administration australienne des produits thérapeutiques avant son lancement. L'automatisation à bas débit répond également aux objectifs de durabilité clinique, car elle peut aider les équipes à gérer le débit de gaz frais et l'utilisation des agents anesthésiques. Une revue systématique de 2025 a révélé que les interventions d'anesthésie verte au niveau des services, axées sur les protocoles à bas débit de gaz frais et la sélection des agents, ont réduit les émissions équivalentes en dioxyde de carbone de 68,2 %. La compatibilité avec les systèmes d'information de gestion de l'anesthésie devient par conséquent une condition de base dans de nombreux appels d'offres hospitaliers de grande envergure, plutôt qu'une option premium.
Expansion des capacités de santé et demande de remplacement
L'investissement public et les besoins de remplacement créent des opportunités d'achat distinctes pour le marché des systèmes d'anesthésie portables. Le ministère indonésien de l'Industrie a indiqué en septembre 2025 que la production locale par Mindray Medical International et PT Graha Teknomedika couvrait 3 modèles de machines d'anesthésie avec une teneur en composants nationaux supérieure à 40 %. Ce niveau de contenu local a donné aux produits la priorité dans le catalogue électronique gouvernemental et illustre comment la fabrication locale peut orienter les décisions d'achat public. La Corporation d'assurance des employés de l'État indien (Employees' State Insurance Corporation) a publié des spécifications nationales révisées pour les postes de travail d'anesthésie en 2025, fournissant un signal d'achat récurrent pour ses hôpitaux ESIC.GOV.IN. Dans les systèmes matures, les installations de 2015 à 2018 entrent dans leur horizon de service de 8 à 10 ans, ce qui soutient le remplacement des équipements. Les réseaux d'urgence, les procédures mini-invasives et les programmes médicaux militaires augmentent également le besoin de systèmes mobiles pouvant être déployés en dehors des blocs opératoires conventionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition, de validation et de maintenance | -1.8% | Mondial, plus aigu dans les pays à revenus faibles et intermédiaires et dans les marchés publics sensibles aux prix | Long terme (≥ 4 ans) |
| Exigences strictes en matière de sécurité et d'accès au marché | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Infrastructure limitée en gaz médicaux, en énergie et en évacuation des gaz | -0.8% | Afrique subsaharienne, Asie du Sud et Asie-Pacifique éloignée | Long terme (≥ 4 ans) |
| Pénurie de personnel d'anesthésie qualifié et de capacité de service technique | -0.6% | Mondial, avec des effets prononcés aux États-Unis et au Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition élevés et exigences de conformité
Les coûts élevés d'acquisition, de validation et de maintenance limitent l'adoption sur le marché des systèmes d'anesthésie portables, en particulier lorsque les budgets publics sont contraints. Les configurations portables standard peuvent coûter 18 000 USD, tandis que les systèmes intégrés avec connectivité et contrôle électronique du mélange gazeux peuvent dépasser 60 000 USD. La mise en service, la formation du personnel et l'intégration au système d'information de gestion de l'anesthésie peuvent porter le coût d'un déploiement multi-sites au-delà du seul achat du matériel. La conformité à la norme IEC 60601-1 est requise pour les équipements électromédicaux et implique des travaux de test et de validation supplémentaires pour les fournisseurs. La Food and Drug Administration américaine a publié un rappel de classe I pour certains systèmes d'anesthésie GE HealthCare Carestation en décembre 2025, démontrant l'importance des contrôles de sécurité des dispositifs et de la surveillance post-commercialisation.[4] Ces exigences favorisent les fournisseurs capables de maintenir des réseaux de service, un soutien réglementaire et une formation technique dans plusieurs pays.
Contraintes liées aux infrastructures et aux ressources humaines
L'insuffisance des infrastructures en gaz médicaux, l'irrégularité de l'alimentation électrique et les pénuries de personnel qualifié freinent le marché des systèmes d'anesthésie portables, même là où la demande clinique est en hausse. L'Administration américaine des ressources et services de santé (Health Resources and Services Administration) prévoit un déficit de 8 450 anesthésiologistes d'ici 2037, selon une mise à jour des effectifs de 2025. L'Association américaine des infirmiers anesthésistes (American Association of Nurse Anesthesiology) a indiqué que 12 % des infirmiers anesthésistes certifiés envisageaient de prendre leur retraite d'ici 2027. Le Collège royal des anesthésistes (Royal College of Anesthetists) a signalé une pénurie de 2 256 anesthésistes consultants au Royaume-Uni en 2025, et 88 % des responsables cliniques ont déclaré que des interventions chirurgicales avaient été reportées en raison de pénuries de personnel. Les prestataires peuvent retarder les achats d'équipements complexes lorsqu'ils ne peuvent pas pourvoir les postes nécessaires à l'augmentation de la capacité chirurgicale. Dans le même temps, cette contrainte favorise les vérifications guidées, l'automatisation et les interfaces simplifiées susceptibles de réduire la charge opérationnelle des équipes formées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le flux continu domine, l'alimentation par batterie définit le prochain cycleLes systèmes d'anesthésie portables à flux continu détenaient 42,68 % de la catégorie de produits en 2026, soutenus par leur polyvalence clinique et leurs chaînes d'approvisionnement en vaporisateurs de précision bien établies. La catégorie peut prendre en charge les procédures adultes de routine ainsi que les soins néonatals, ce qui la rend adaptée aux hôpitaux et aux environnements ambulatoires. Les contrats de maintenance existants et les intégrations aux systèmes d'information de gestion de l'anesthésie incitent également les hôpitaux à conserver une architecture familière lors des cycles de remplacement. La taille du marché des systèmes d'anesthésie portables alimentés par batterie devrait croître à un CAGR de 8,91 % jusqu'en 2032. BPL Medical Technologies indique que son modèle E-Flo 6C dispose d'une autonomie sur batterie lithium allant jusqu'à 360 minutes, répondant aux environnements où l'alimentation secteur n'est pas fiable.
Les systèmes d'anesthésie portables à entraînement par flux gazeux répondent à des besoins différents car ils peuvent fonctionner sans électricité ni oxygène en bouteille comprimée. Cette conception est pertinente pour les soins humanitaires et les équipes militaires déployées en avant dans des environnements austères. Les recommandations du U.S. Joint Trauma System sur les vaporisateurs UPAC et la ventilation mécanique soulignent l'importance de voies d'anesthésie opérationnelles dans ces contextes. Les systèmes modulaires combinent la génération d'oxygène, la ventilation et la surveillance dans une configuration compacte pour le transport en traumatologie et en soins intensifs. Les fournisseurs de produits doivent tenir compte des exigences de la norme ISO 80601-2-13 pour les postes de travail d'anesthésie et du Règlement européen sur les dispositifs médicaux lors du développement ou de la commercialisation des équipements. Ces exigences de conformité élèvent les barrières à l'entrée mais rendent également la fonctionnalité validée importante dans les décisions d'achat.



Par application :
la chirurgie générale ancre les volumes, les soins d'urgence portent la croissanceLa chirurgie générale représentait 37,59 % de la catégorie d'application en 2026, car elle couvre un large éventail de procédures dans les centres ambulatoires et les hôpitaux secondaires. Son mix de procédures comprend les cholécystectomies laparoscopiques dans les sites ambulatoires et les cas abdominaux complexes en milieu hospitalier. La base installée est fortement liée aux configurations à flux continu sur chariot, qui correspondent aux exigences des services chirurgicaux établis. Les soins d'urgence et de traumatologie devraient croître à un CAGR de 9,23 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide. Une revue de 2025 sur l'anesthésie en traumatologie de combat a décrit l'exigence d'une anesthésie de terrain portable pouvant fonctionner sans alimentation électrique ni oxygène comprimé lors d'opérations de combat à grande échelle. L'expansion des réseaux de traumatologie civile en Asie-Pacifique et la demande de systèmes adaptés au terrain vont dans le même sens.
La chirurgie orthopédique est en croissance à mesure que les procédures articulaires migrent vers les environnements ambulatoires, où des équipements compacts et repositionnables favorisent la rotation des salles. Les procédures ORL et dentaires maintiennent la demande pour des unités de table plus petites pouvant s'adapter à des flux de travail cliniques plus étroits. La chirurgie vétérinaire est un autre domaine d'application qui reçoit une attention particulière des fabricants à mesure que les standards chirurgicaux pour les animaux de compagnie s'élèvent. Penlon a lancé une gamme de produits vétérinaires en juillet 2025 comprenant les machines d'anesthésie ultra-portables Prima 440 et 445. Le marché des systèmes d'anesthésie portables comprend donc des cas d'usage spécialisés aux côtés de la chirurgie générale à fort volume et des soins de traumatologie. Ces applications variées récompensent les fournisseurs capables d'adapter la taille du système, la configuration d'alimentation et la capacité de surveillance au contexte de soins.
Par type de mobilité :
les postes de travail sur chariot dominent, les systèmes portables à main portent la croissance futureLes systèmes portables sur chariot détenaient 65,41 % de la catégorie de mobilité en 2026, reflétant leur rôle central dans les blocs opératoires hospitaliers et les centres ambulatoires à fort volume. Ils combinent le mélange de gaz, les vaporisateurs, un ventilateur intégré et une surveillance multiparamétrique sur un châssis mobile. Cette configuration permet aux établissements de déplacer un poste de travail performant entre les salles plutôt que d'installer des systèmes fixes à chaque emplacement. Les systèmes portables à main devraient progresser à un CAGR de 9,58 % jusqu'en 2032. Le laboratoire de recherche de l'armée de l'air américaine (U.S. Air Force Research Laboratory) a décrit son poste de travail d'anesthésie tactique en mars 2025 comme un concept portable et modulaire pour les soins aux blessés de combat en avant. Les hôpitaux de campagne, les missions de proximité et les cliniques à faible infrastructure soutiennent l'utilisation civile de ce format.
Les systèmes sur chariot évoluent de postes de travail mécaniques vers des plateformes connectées avec automatisation à bas débit. Drägerwerk a indiqué que ses postes de travail d'anesthésie Atlan A350 et A350XL ont reçu la désignation Vizient Innovative Technology en janvier 2025, avec Dräger Connect et le Low Flow Wizard positionnés comme fonctions de flux de travail connectées. La position dominante des unités sur chariot reflète la valeur d'une fonctionnalité complète dans les blocs opératoires établis. Les équipements montés sur rail, intégrés aux pendentifs et montés sur véhicule répondent à des besoins plus spécialisés dans les ambulances, les suites d'imagerie et les unités chirurgicales mobiles. Ces configurations répondent aux contraintes d'espace ou aux exigences de transport qu'un chariot standard ne peut pas toujours satisfaire. Les choix de mobilité sont donc déterminés par le parcours de soins, et pas seulement par la nécessité de déplacer les équipements.

Par utilisateur final :
les hôpitaux dominent les volumes, les centres chirurgicaux ambulatoires portent la croissance la plus rapideLes hôpitaux représentaient 56,24 % de la catégorie des utilisateurs finaux en 2026, soutenus par des volumes de cas à haute acuité et des configurations chirurgicales multi-salles. Les postes de travail portables partagés peuvent être utiles lorsque la planification nécessite une rotation des équipements entre les blocs opératoires. Les acheteurs hospitaliers disposent également des budgets et des exigences d'intégration qui soutiennent les plateformes à connectivité activée. Les systèmes installés entre 2015 et 2018 entrent dans une période de remplacement, ce qui s'ajoute à la demande hospitalière. Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 10,33 % jusqu'en 2032. L'Ambulatory Surgery Center Association a recensé 6 566 centres certifiés Medicare au quatrième trimestre 2025, confirmant la taille du réseau de soins ambulatoires.
Les centres ambulatoires ont besoin de systèmes compacts pouvant prendre en charge des procédures orthopédiques, rachidiennes et cardiovasculaires dans un environnement à faible encombrement. La capacité sur batterie et le repositionnement rapide peuvent être utiles lorsque les salles sont utilisées de manière intensive tout au long de la journée. Les cliniques spécialisées privilégient généralement les unités de table ou montées sur rail pour les procédures d'ophtalmologie, de dermatologie et de gestion de la douleur. Les hôpitaux et cliniques vétérinaires constituent un domaine de croissance plus modeste à mesure que les standards chirurgicaux pour les animaux de compagnie se développent. Les utilisateurs militaires, de terrain et humanitaires privilégient les systèmes à entraînement par flux gazeux et alimentés par batterie, car la continuité opérationnelle est plus importante que les fonctionnalités complètes d'un poste de travail conventionnel. Le secteur des systèmes d'anesthésie portables sert chacun de ces utilisateurs finaux grâce à différentes combinaisons de portabilité, de simplicité, d'intégration et de support de service.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 37,94 % de la part du marché des systèmes d'anesthésie portables en 2026, soutenue par un dense réseau chirurgical ambulatoire et une large base installée approchant du remplacement. La région a recensé 6 566 centres chirurgicaux ambulatoires certifiés Medicare et 18 781 salles d'opération au quatrième trimestre 2025. Cette échelle crée une demande pour des systèmes pouvant fonctionner dans plusieurs salles de procédure tout en conservant une capacité de poste de travail complète. GE HealthCare a présenté le Carestation 850 en octobre 2025 avec un encombrement réduit, des applications personnalisables et une vaporisation avec remplissage en cours d'utilisation. Ce produit illustre comment l'intégration des flux de travail et les fonctions à bas débit façonnent la concurrence dans la région. Les pénuries de prestataires suscitent également un intérêt pour les vérifications pré-utilisation guidées et les interfaces de distribution de gaz simplifiées. La Corporation commerciale canadienne a annoncé en 2025 un contrat avec le Département de la Défense américain pouvant atteindre 356 millions USD pour des équipements d'anesthésie et de maintien des fonctions vitales de Thornhill Medical, montrant comment les marchés publics de défense peuvent renforcer la demande pour des capacités portables indépendantes de l'alimentation électrique.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,85 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché des systèmes d'anesthésie portables. L'investissement gouvernemental dans les infrastructures chirurgicales élargit les opportunités d'achat en Chine, en Inde, en Indonésie et dans d'autres marchés régionaux. La Corporation d'assurance des employés de l'État indien a publié des spécifications révisées pour les postes de travail d'anesthésie en 2025 pour les hôpitaux de son réseau. L'Indonésie a emprunté une voie distincte à travers la fabrication locale et la politique de contenu national. Le ministère de l'Industrie a indiqué que Mindray et PT Graha Teknomedika ont lancé la production locale de 3 modèles de machines d'anesthésie avec une teneur en composants nationaux supérieure à 40 % en septembre 2025. Drägerwerk a lancé l'Atlan A100 en Inde en avril 2025 avec un contrôle à piston adaptatif, une optimisation à bas débit et l'intégration Dräger Connect. Le Japon, la Corée du Sud et l'Australie restent des marchés plus matures où les cycles de remplacement conformes à la connectivité constituent un facteur de demande majeur.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Allemagne soutient la demande européenne grâce à une population vieillissante et à des politiques favorisant les soins chirurgicaux ambulatoires et décentralisés, tandis que la conformité au Règlement européen sur les dispositifs médicaux influe sur la conception des produits et les marchés publics. Au Royaume-Uni, le Collège royal des anesthésistes a signalé une pénurie de 2 256 anesthésistes consultants en 2025, ce qui renforce l'attrait des équipements assistés par automatisation et conviviaux pour les opérateurs. Les programmes de construction de soins de santé du Conseil de coopération du Golfe créent des opportunités d'achat pour des systèmes avancés au Moyen-Orient. Les prestataires d'Afrique subsaharienne ont un besoin plus important de systèmes à entraînement par flux gazeux et alimentés par batterie pouvant fonctionner dans des infrastructures limitées en gaz, en énergie et en évacuation des gaz. Le Brésil a lancé un appel d'offres public pour 300 unités d'anesthésie mobiles portables en mai 2025, ce qui témoigne d'une demande gouvernementale structurée en Amérique du Sud. L'Argentine et la Colombie font face à des cycles d'achat moins prévisibles en raison de l'influence des conditions budgétaires sur le calendrier des appels d'offres. Le Mexique bénéficie de sa proximité avec la chaîne d'approvisionnement américaine et d'un réseau d'hôpitaux privés en croissance, ce qui renforce sa position de pays à croissance plus rapide dans la région.
Paysage concurrentiel
Concentration du Marché
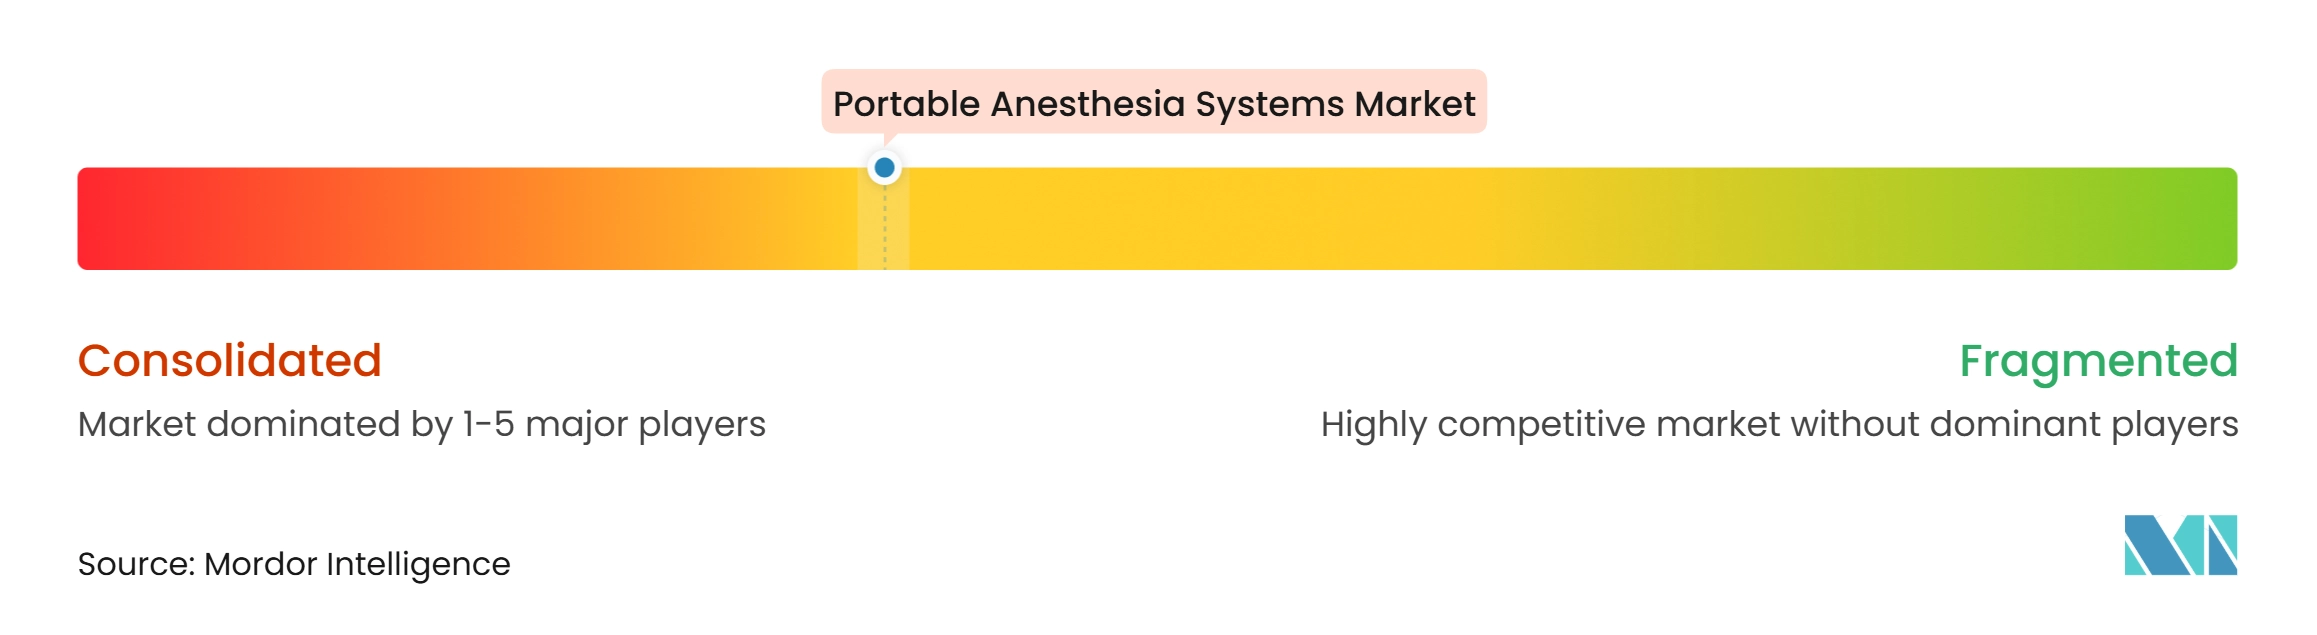
Le marché des systèmes d'anesthésie portables est modérément consolidé parmi les grands fournisseurs mondiaux, mais reste fragmenté dans les catégories intermédiaires et spécialisées. Drägerwerk AG, GE HealthCare Technologies et Mindray Medical International se font concurrence à travers des plateformes connectées, l'automatisation à bas débit et les infrastructures de service. Les postes de travail d'anesthésie Atlan A350 et A350XL de Drägerwerk ont reçu la désignation Vizient Innovative Technology en janvier 2025, soutenant son positionnement autour des fonctions Low Flow Wizard et Dräger Connect. GE HealthCare a présenté en 2025 une étude de l'Université du Michigan qui a révélé que le contrôle de la concentration en fin d'expiration (End-tidal Control) était actif pendant 82,1 % de la durée de l'anesthésie en utilisation réelle sur l'Aisys CS². Ces entreprises utilisent conjointement le matériel, les logiciels et les services numériques pour fidéliser leurs clients tout au long du cycle de vie des équipements.
Le partenariat de production locale de Mindray avec PT Graha Teknomedika illustre une approche concurrentielle différente. L'installation indonésienne a obtenu la certification ISO 13485 et une teneur en composants nationaux supérieure à 40 %, ce qui donne à ses machines la priorité dans les marchés publics du catalogue électronique gouvernemental. Cette stratégie peut améliorer l'accès aux appels d'offres publics sensibles aux prix où les importations directes sont désavantagées. Le lancement du Carestation 850 par GE HealthCare fournit un autre exemple de développement de plateforme axé sur la conception de l'affichage, les applications personnalisables et le flux de travail de vaporisation. Le lancement de l'Atlan A100 par Drägerwerk en Inde en avril 2025 montre comment les fournisseurs établis adaptent les systèmes connectés aux marchés hospitaliers à forte croissance. Le secteur des systèmes d'anesthésie portables se distingue donc par l'accès local, l'intégration des flux de travail et la preuve de la capacité de service, en plus des performances des équipements.
Les fournisseurs spécialisés conservent des opportunités dans les systèmes portables à main et à entraînement par flux gazeux conçus pour les environnements de terrain et à ressources limitées. Thornhill Medical occupe une position significative dans le secteur de la défense grâce au contrat du Département de la Défense américain de 2025 annoncé par la Corporation commerciale canadienne. Penlon s'est développé vers l'usage vétérinaire avec son lancement de produit de 2025, montrant que les contextes de soins de niche peuvent soutenir des gammes de produits ciblées. La conformité aux normes IEC 60601-1 et ISO 80601-2-13 reste une barrière à l'entrée importante, car les fabricants doivent démontrer la sécurité et les performances des postes de travail d'anesthésie avant d'accéder aux grands marchés. Les fournisseurs sans ressources réglementaires, sans capacité de formation clinique et sans support de service géographiquement distribué se trouvent dans une position plus faible lors des grands appels d'offres.
Leaders du secteur des systèmes d'anesthésie portables
-
BPL Medical Technologies
-
Drägerwerk AG & Co. KGaA
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips NV
-
Midmark Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'anesthésie portables Entreprises couvertes dans ce rapport
- Airon
- Beijing Aeonmed Co., Ltd.
- BPL
- Dispomed
- Dragerwerk
- DRE Medical
- Fritz Stephan
- GE HealthCare Technologies Inc.
- Heinen + Löwenstein GmbH and Co. KG
- Heyer Medical
- Infinium Medical
- Koninklijke Philips
- Midmark
- Milestone Scientific Inc.
- Mindray
- OES Medical Ltd.
- Penlon Limited
- Shenzhen Comen Medical Instruments Co. Ltd.
- Siare Engineering International Group Srl
- Spacelabs Healthcare
Développements industriels récents dans Marché des systèmes d'anesthésie portables
- Octobre 2025 : GE HealthCare a dévoilé le Carestation 850 lors de la conférence ANESTHESIOLOGY 2025 à San Antonio, Texas, avec une plateforme d'applications personnalisables, un écran grand format et une vaporisation avec remplissage en cours d'utilisation. Le marquage CE et l'approbation de l'Administration australienne des produits thérapeutiques avaient été obtenus avant le dévoilement. La soumission FDA 510(k) était en attente au moment de l'annonce.
- Septembre 2025 : Mindray Medical International Limited et PT Graha Teknomedika ont lancé la production locale des machines d'anesthésie WATO EX-35, EX-65 PRO et A8 à Depok, Java occidental, Indonésie. L'installation certifiée ISO 13485 a atteint une teneur en composants nationaux supérieure à 40 %, qualifiant les unités pour la priorité dans les marchés publics du catalogue électronique gouvernemental.
- Août 2025 : Les postes de travail d'anesthésie Atlan de Drägerwerk ont obtenu l'autorisation d'exploitation dans le cadre du cadre de gestion des risques américain (U.S. Risk Management Framework), permettant leur déploiement dans les réseaux de santé militaires et fédéraux américains.
Périmètre du rapport mondial sur le marché des systèmes d'anesthésie portables
Selon le périmètre du rapport, les systèmes d'anesthésie portables sont des dispositifs d'administration d'anesthésie compacts et mobiles conçus pour administrer des gaz anesthésiques et surveiller les patients lors de procédures chirurgicales et d'urgence en dehors des blocs opératoires traditionnels. Ces systèmes sont couramment utilisés dans les centres chirurgicaux ambulatoires, les hôpitaux de campagne, les unités médicales militaires, les cliniques vétérinaires et les environnements de soins éloignés où la mobilité et l'efficacité spatiale sont essentielles. Les systèmes d'anesthésie portables contribuent à garantir une administration sûre et efficace de l'anesthésie tout en soutenant des services chirurgicaux flexibles et de proximité.
Le marché des systèmes d'anesthésie portables est segmenté par type de produit, application, type de mobilité, utilisateur final et géographie. Par type de produit, le marché est segmenté en systèmes d'anesthésie portables à flux continu, systèmes d'anesthésie portables à entraînement par flux gazeux, systèmes d'anesthésie portables alimentés par batterie, systèmes d'anesthésie portables modulaires et autres. Par application, le marché est segmenté en chirurgie générale, chirurgie orthopédique, chirurgie ORL, chirurgie dentaire, chirurgie vétérinaire, soins d'urgence et de traumatologie, et autres. Par type de mobilité, le marché est segmenté en systèmes portables à main, systèmes portables sur chariot et autres. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires (CCA), cliniques spécialisées, hôpitaux et cliniques vétérinaires, et autres. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Systèmes d'anesthésie portables à flux continu |
| Systèmes d'anesthésie portables à entraînement par flux gazeux |
| Systèmes d'anesthésie portables alimentés par batterie |
| Systèmes d'anesthésie portables modulaires |
| Autres |
| Chirurgie générale |
| Chirurgie orthopédique |
| Chirurgie ORL |
| Chirurgie dentaire |
| Chirurgie vétérinaire |
| Soins d'urgence et de traumatologie |
| Autres |
| Systèmes portables à main |
| Systèmes portables sur chariot |
| Autres |
| Hôpitaux |
| Centres chirurgicaux ambulatoires (CCA) |
| Cliniques spécialisées |
| Hôpitaux et cliniques vétérinaires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Systèmes d'anesthésie portables à flux continu | |
| Systèmes d'anesthésie portables à entraînement par flux gazeux | ||
| Systèmes d'anesthésie portables alimentés par batterie | ||
| Systèmes d'anesthésie portables modulaires | ||
| Autres | ||
| Par application | Chirurgie générale | |
| Chirurgie orthopédique | ||
| Chirurgie ORL | ||
| Chirurgie dentaire | ||
| Chirurgie vétérinaire | ||
| Soins d'urgence et de traumatologie | ||
| Autres | ||
| Par type de mobilité | Systèmes portables à main | |
| Systèmes portables sur chariot | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires (CCA) | ||
| Cliniques spécialisées | ||
| Hôpitaux et cliniques vétérinaires | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les systèmes d'anesthésie portables ?
Le marché des systèmes d'anesthésie portables devrait croître à un CAGR de 8,43 % de 2027 à 2032, pour atteindre 4,69 milliards USD d'ici 2032.
Quel type de produit connaît la croissance la plus rapide dans les systèmes d'anesthésie portables ?
Les systèmes d'anesthésie portables alimentés par batterie devraient croître à un CAGR de 8,91 % jusqu'en 2032, car l'indépendance énergétique est précieuse dans les environnements de soins ambulatoires et décentralisés.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour la demande en équipements d'anesthésie ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 10,33 % jusqu'en 2032 et ont besoin d'équipements compacts pouvant être repositionnés dans des salles de procédure actives.
Quelle application présente la prévision de croissance la plus élevée ?
Les soins d'urgence et de traumatologie devraient se développer à un CAGR de 9,23 % jusqu'en 2032, soutenus par la demande militaire, les soins de terrain et les réseaux de traumatologie civile.
Quelle région connaît la croissance la plus rapide pour les systèmes d'anesthésie portables ?
L'Asie-Pacifique devrait croître à un CAGR de 10,85 % jusqu'en 2032, soutenue par les investissements hospitaliers, les marchés publics et les initiatives de fabrication locale.
Qu'est-ce qui limite l'utilisation plus large des systèmes d'anesthésie portables ?
Les coûts d'acquisition, de validation et de maintenance, les infrastructures limitées et les pénuries de personnel d'anesthésie peuvent retarder les achats et le déploiement.