
ポリグリセロールセバケート(PGS)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
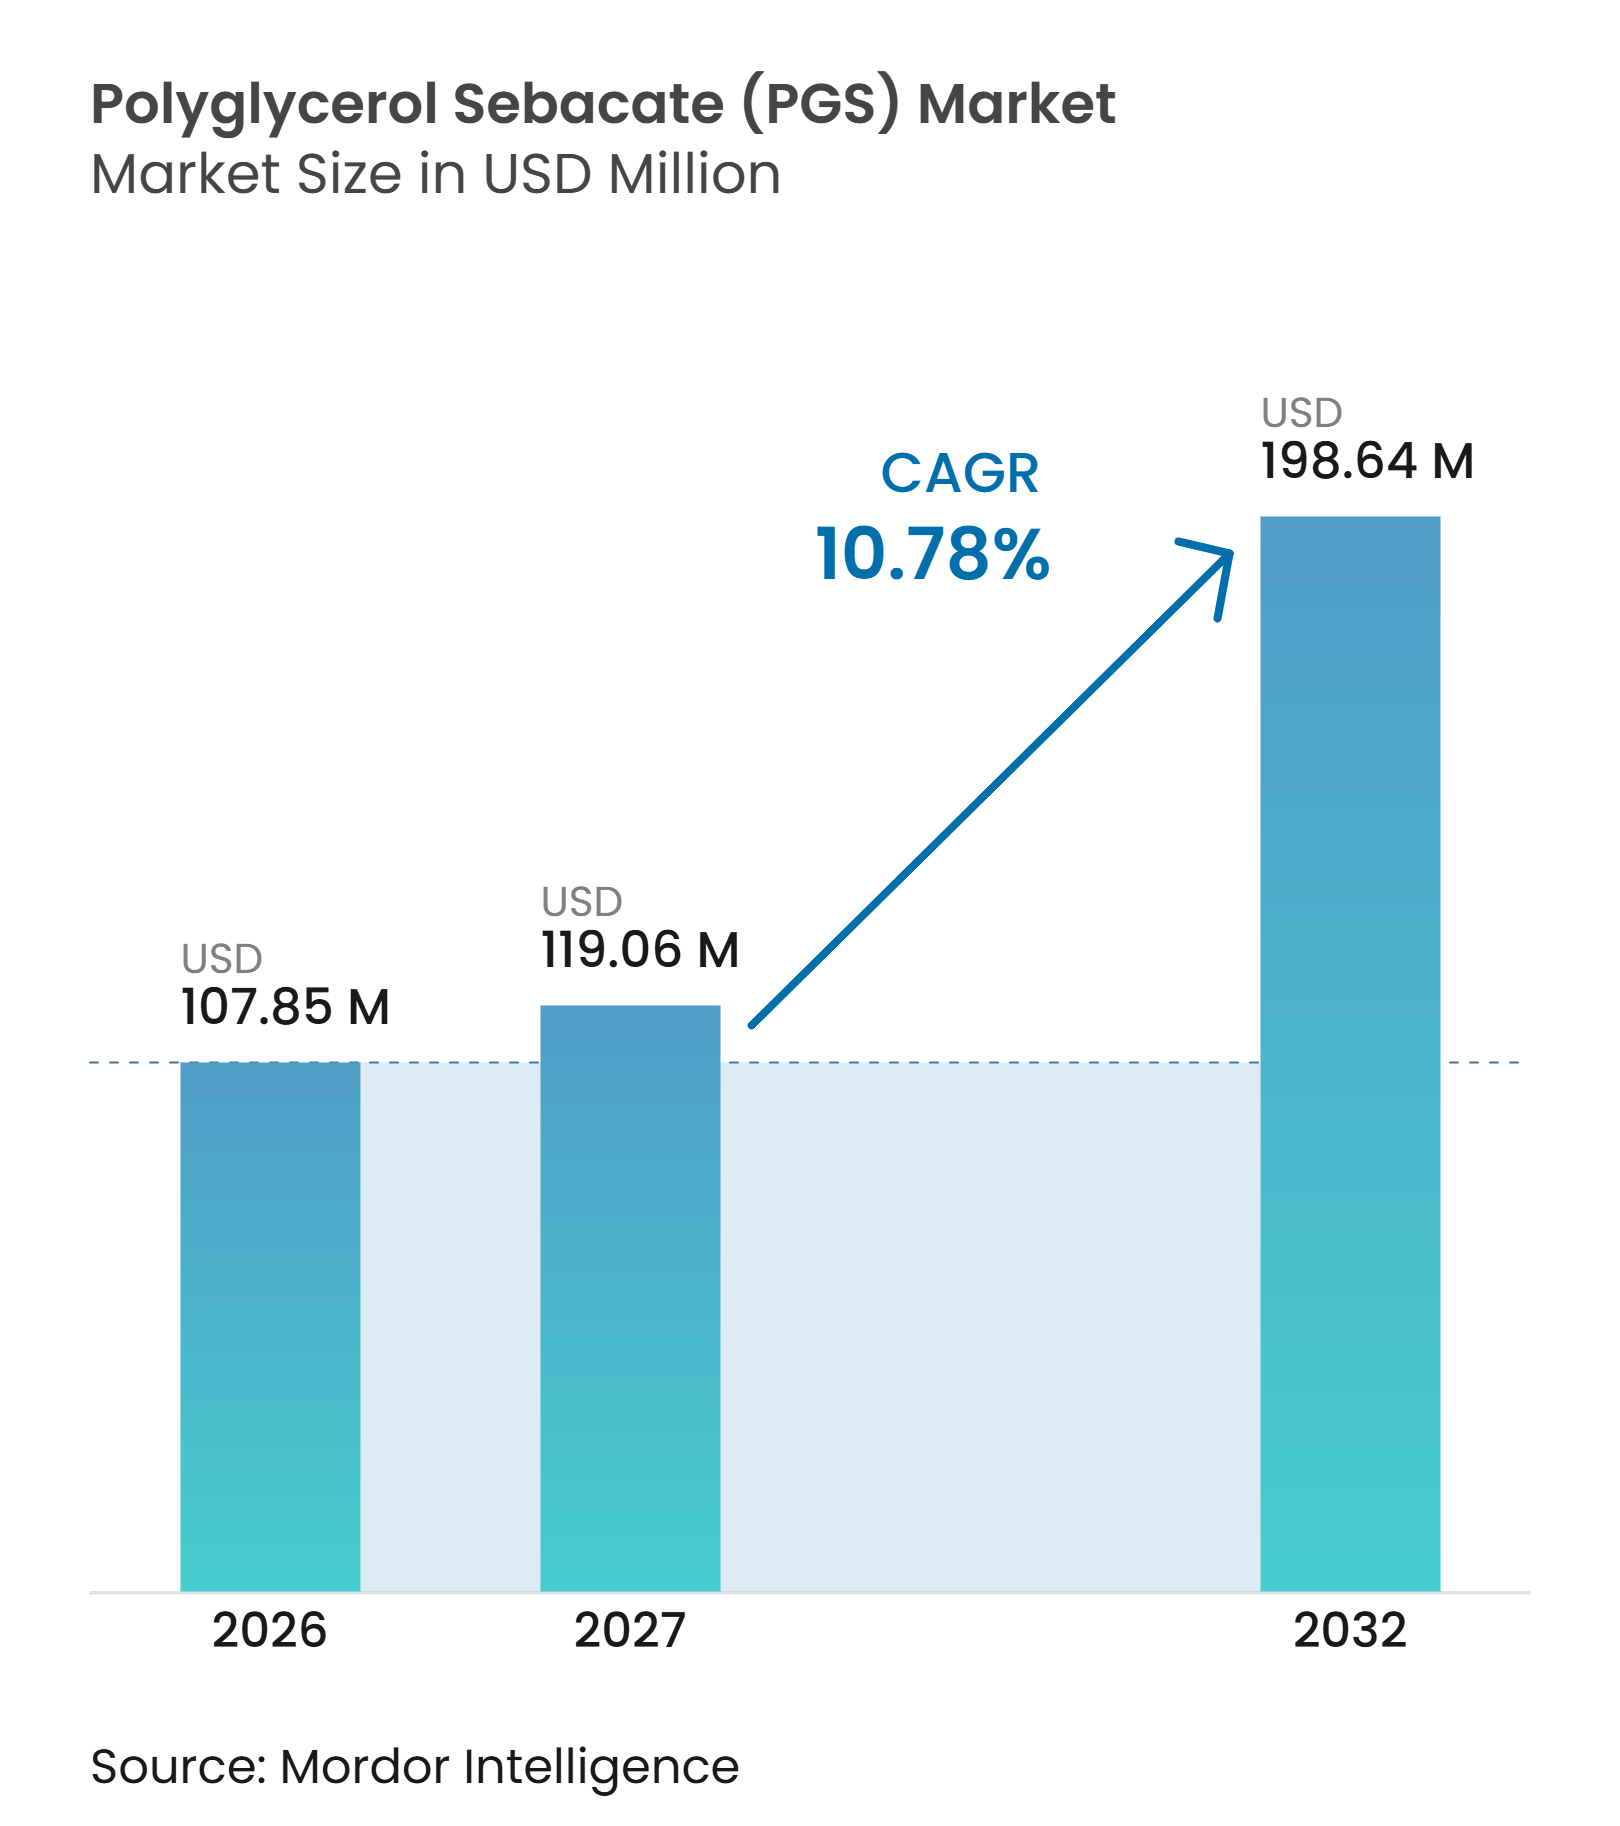
| 市場規模 (2027) | 119.06 百万米ドル |
| 市場規模 (2032) | 198.64 百万米ドル |
| 成長率 (2027 - 2032) | 10.78 % |
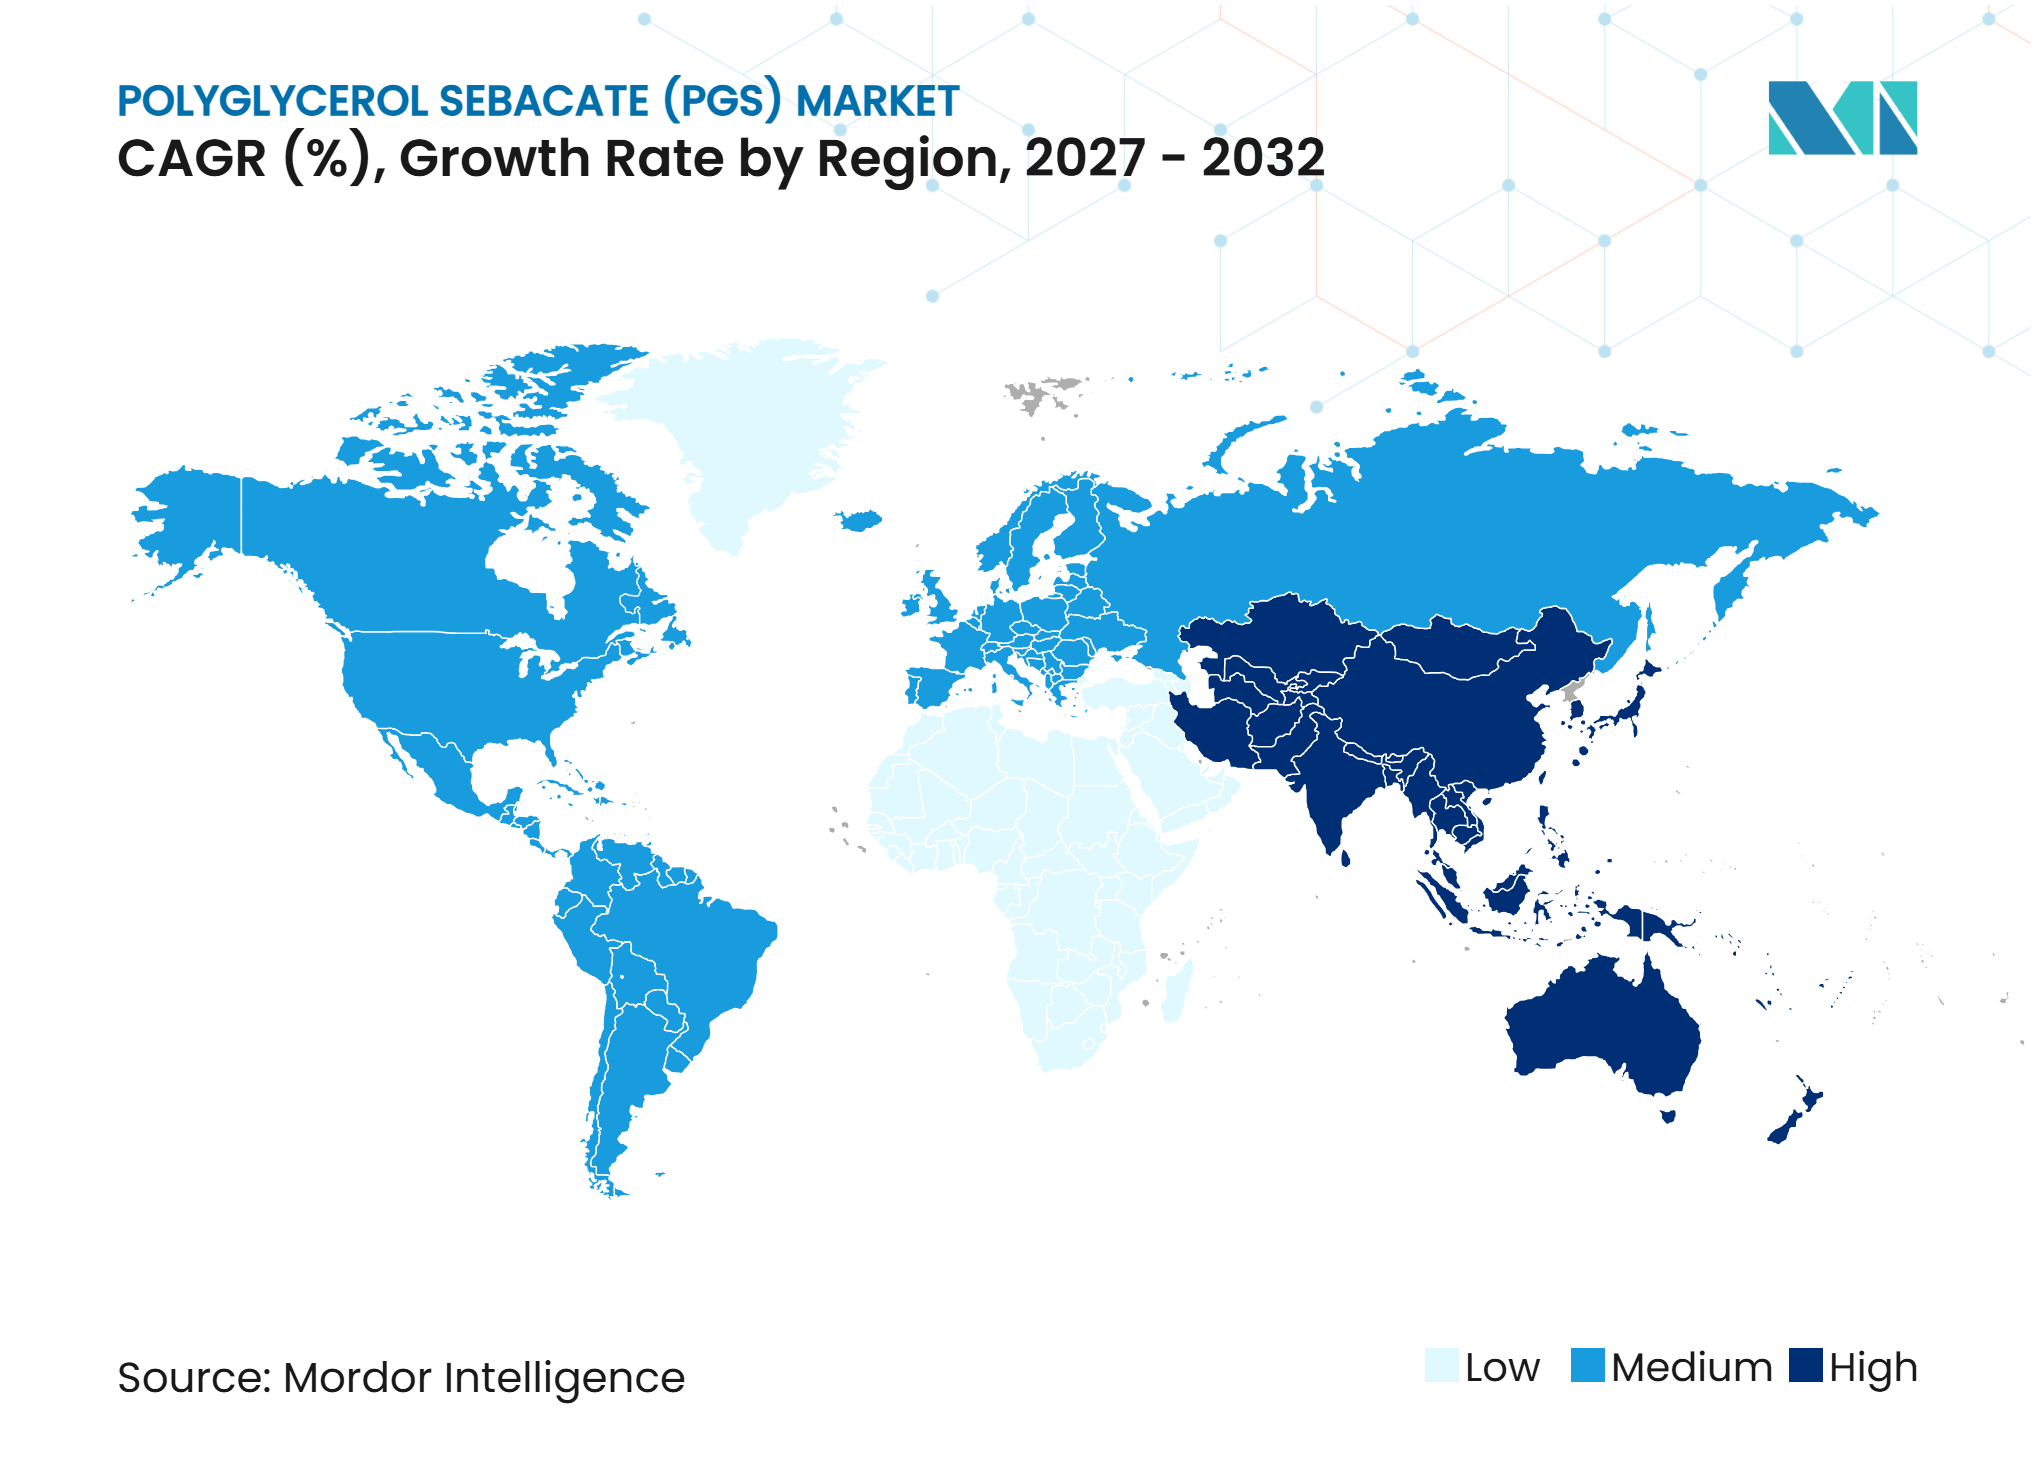
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリグリセロールセバケート(PGS)市場分析
ポリグリセロールセバケート(PGS)市場規模は2026年に107.85 ビリオン 米ドルと評価され、2027年の119.48 ビリオン 米ドルから2032年には198.64 ビリオン 米ドルへと、予測期間(2027年~2032年)中に10.78%のCAGRで成長すると推定されています。ポリグリセロールセバケート(PGS)市場は、軟組織用途に使用されるバルク分解型ポリマーとは異なる性能プロファイルを特徴としています。PGSは表面侵食を起こすため、感受性の高い用途においてポリマー分解に伴う局所的な酸性環境への暴露を低減できます。グリセロールとセバシン酸は医療および食品用途で広く使用されており、PGS開発者による材料適格性評価を支援しています。また、細胞浸潤を可能にしながら軟組織の機械的特性に適合できる材料への需要も市場を牽引しています。商業活動は、ポリ(乳酸-co-グリコール酸)(PLGA)の直接代替にとどまらず、制御された侵食と代謝的に無害な分解産物を必要とする用途にまで広がっています。
レポートの主要ポイント
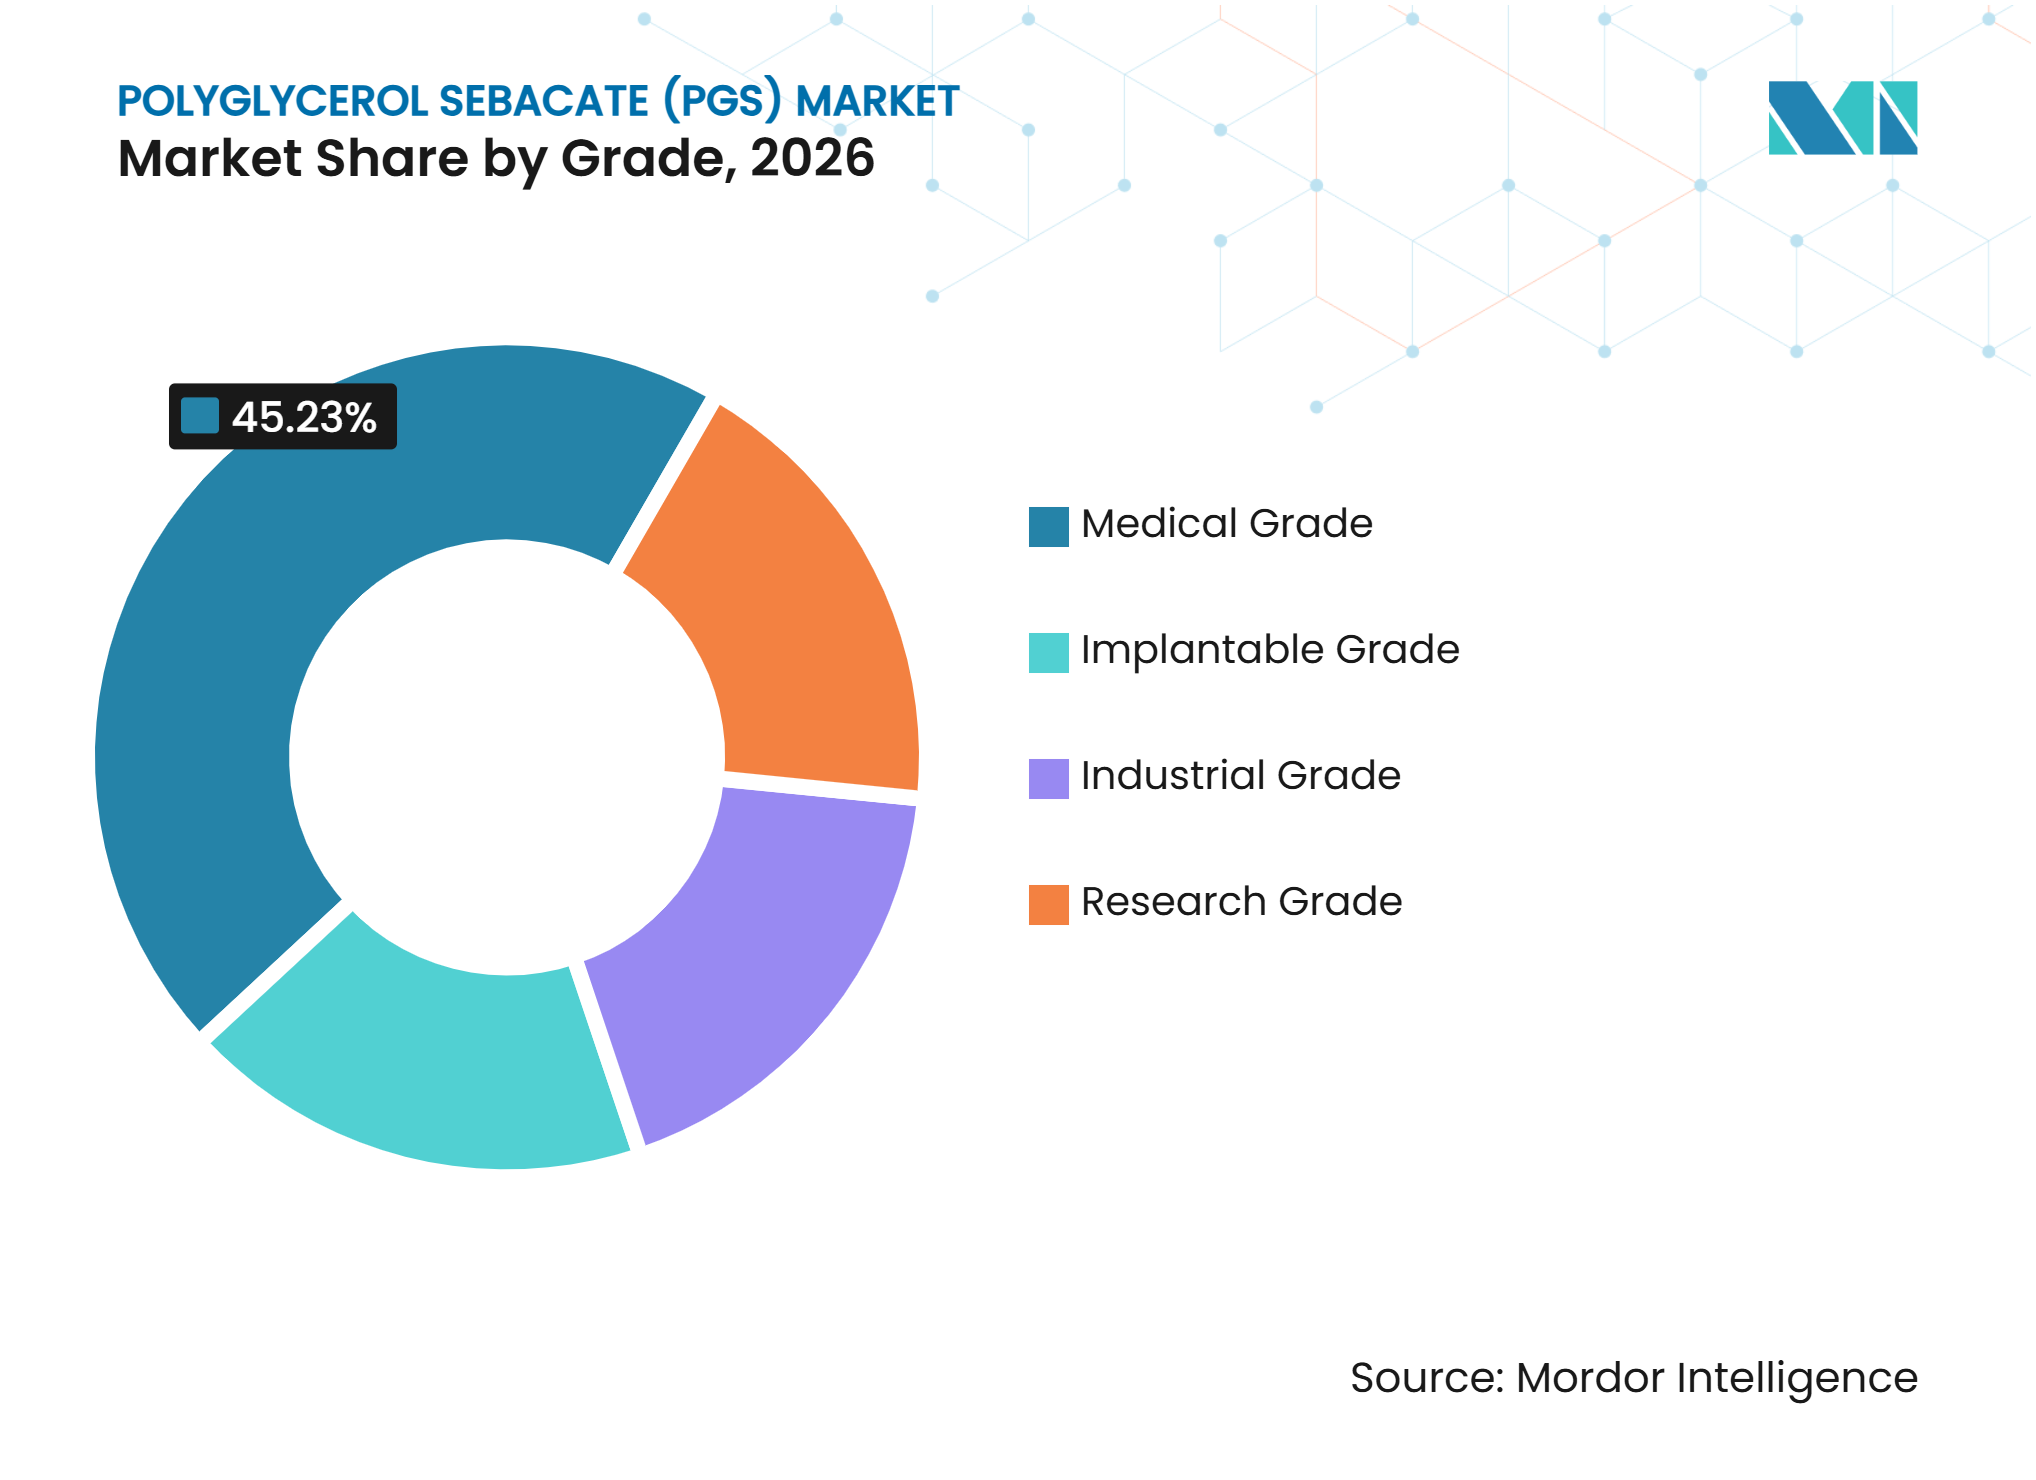
- グレード別では、医療グレードが2026年の収益の45.23%を占め、埋植グレードは2032年までに11.67%のCAGRで成長すると予測されています。
- 製品形態別では、ソフトジェルが2026年の収益の38.12%を占め、押出製品は2032年までに11.79%のCAGRで成長すると予測されています。
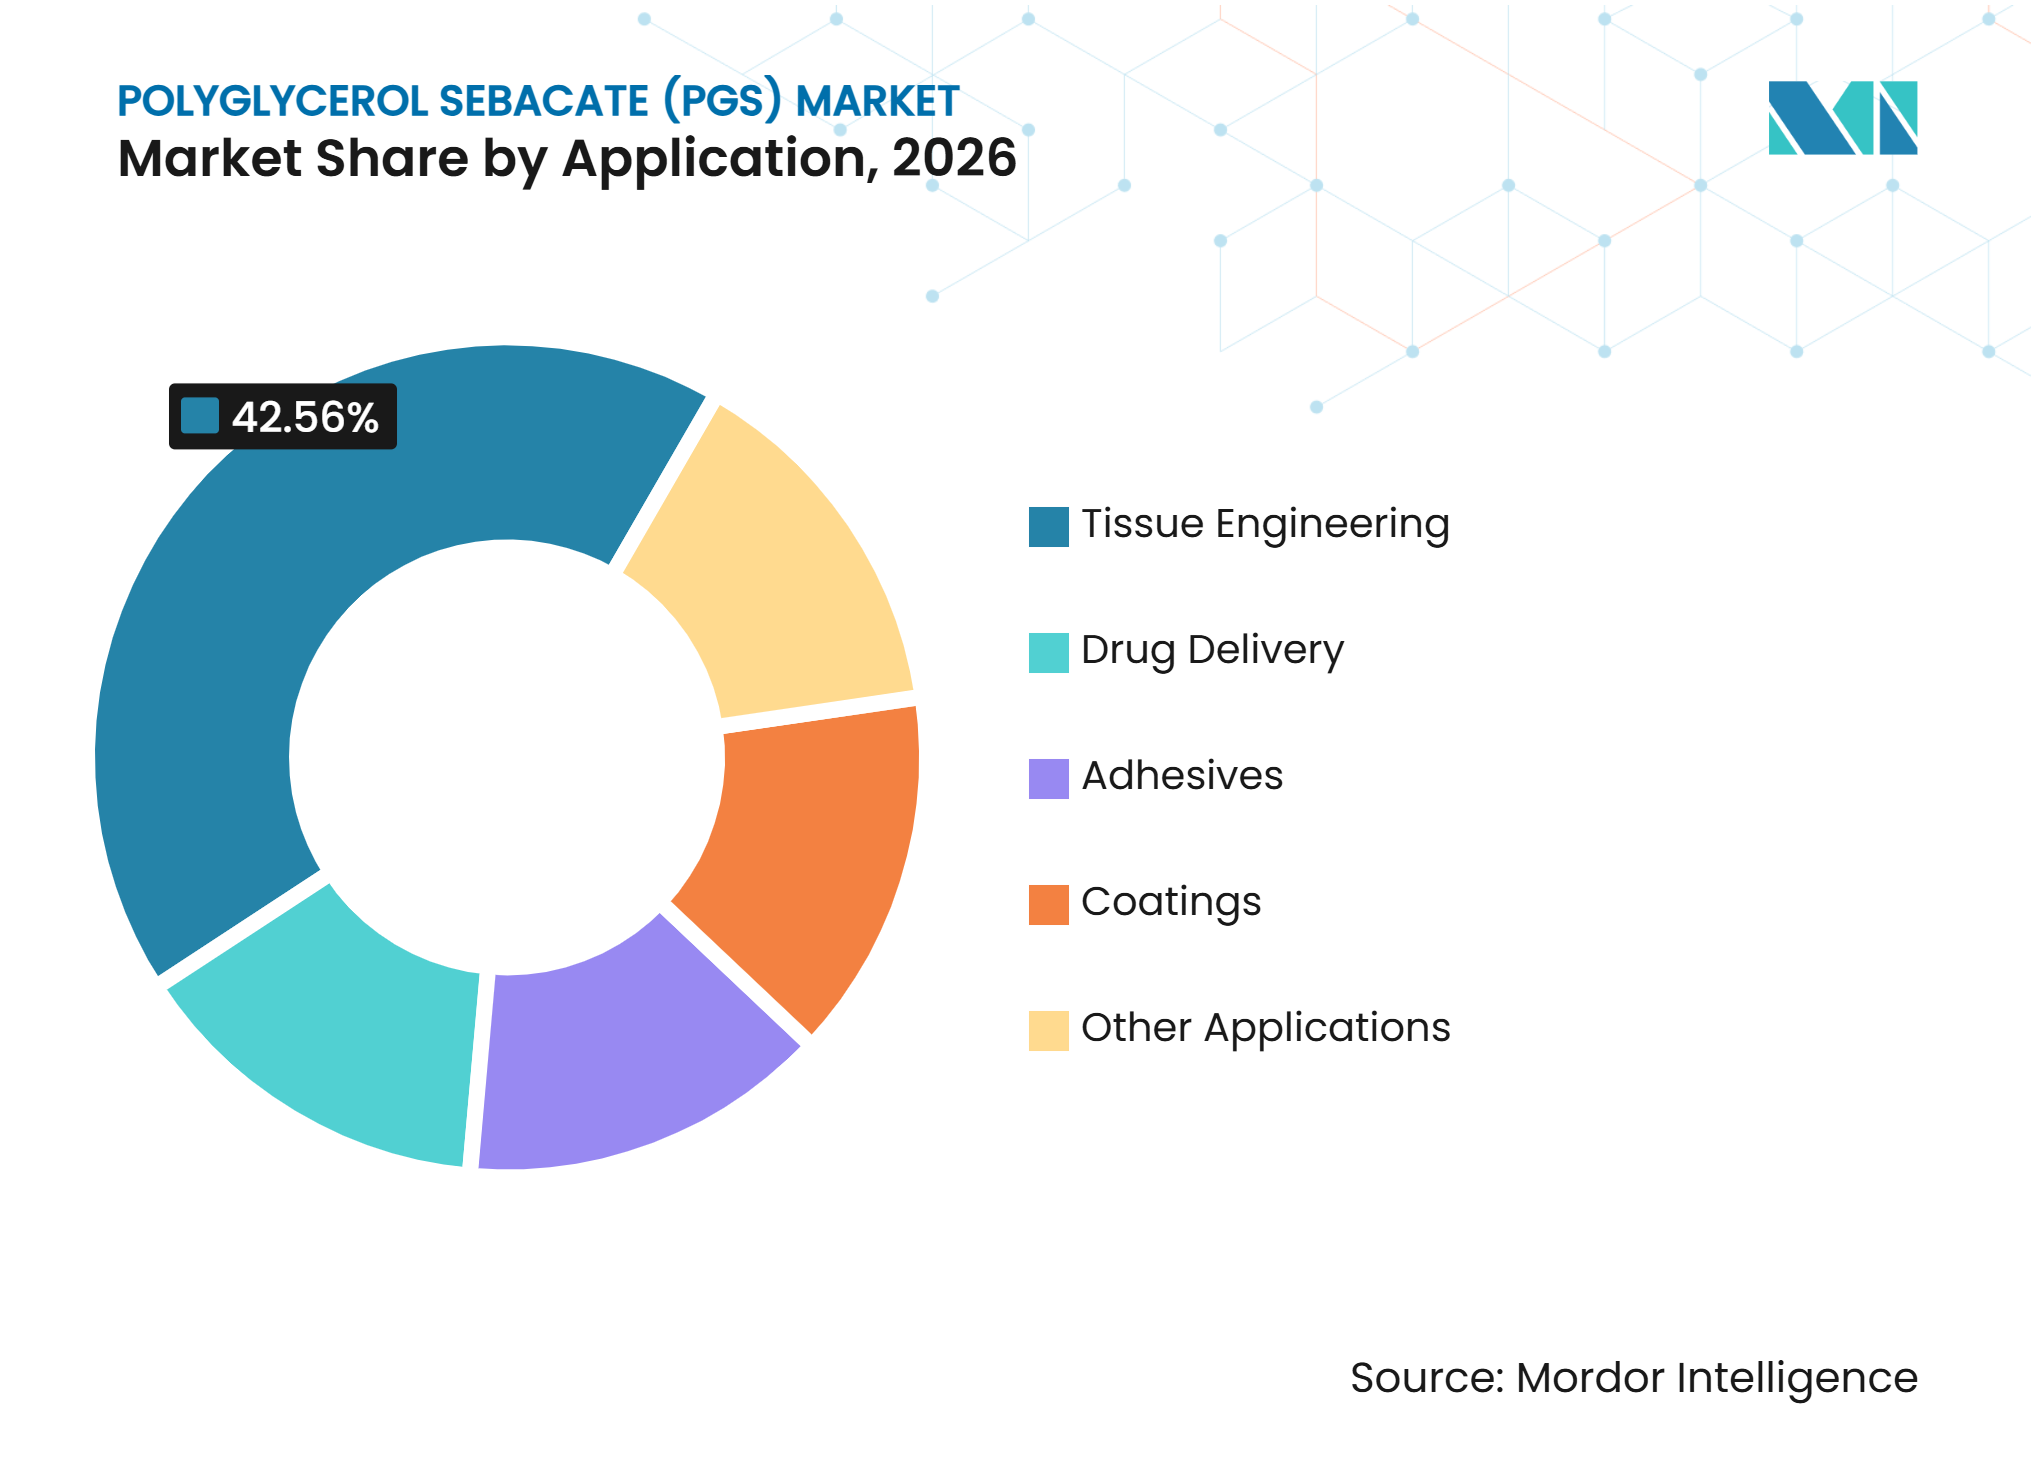
- 用途別では、組織工学が2026年の収益の42.56%を占め、薬物送達は2032年までに12.81%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の43.78%を占め、アジア太平洋は2032年までに12.34%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織工学および再生医療における採用拡大 | +3.5% | 北米および西欧が主導するグローバル市場 | 中期(2~4年) |
| 生体医療用テキスタイルおよび生体吸収性インプラントへの需要増加 | +2.0% | 北米および欧州 | 中期(2~4年) |
| 長時間作用型薬物送達用途の拡大 | +2.4% | 北米およびアジア太平洋での高い採用率を伴うグローバル市場 | 中期(2~4年) |
| 光硬化性および3Dプリント可能なPGS誘導体の使用増加 | +1.8% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| PGSベースの心血管・神経スキャフォールドの商業化 | +1.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
組織工学および再生医療における採用拡大
ポリグリセロールセバケート(PGS)は、その機械的挙動を軟組織の要件に合わせて調整できるため、再生医療に使用されています。心筋の弾性率範囲は0.05~1.5 MPaであり、コンプライアントなPGSスキャフォールドシステムを設計するための基準値となっています。2025年の研究では、重量比1:3:6のヒドロキシアパタイトを含むPGS-ゼラチン複合材料が海綿骨マトリックスの構造的側面を再現することが報告されました。この知見により、別個の原材料プラットフォームを必要とせず、軟組織構造体を超えて骨形成用途への材料の適用範囲が拡大しました。別の2025年の研究では、電界紡糸PGS-ポリビニルアルコール(PVA)膜が9.8 × 10⁻⁷ cm²/sの水透過性と88%~96%のヒト角膜細胞生存率を達成し、角膜組織工学への使用を支持することが報告されました。これらの開発は、ポリグリセロールセバケート(PGS)市場における心臓、神経、皮膚、眼、骨関連の研究プログラム全体にわたる需要を支えています。
生体医療用テキスタイルおよび生体吸収性インプラントへの需要増加
生体医療用テキスタイル用途では、インプラントと周囲組織との機械的ミスマッチを最小化する材料が求められます。PGSは、治癒プロセス全体を通じてコンプライアンスを必要とする構造体のエラストマーベースを提供します。FDAは2025年6月、バット光重合法で製造されたTISSIUMのCOAPTIUM Connectというポリ(グリセロールセバケートアクリレート)神経修復スリーブに対してDe Novo認可を付与しました。TISSIUMは2025年7月23日に同製品を商業的に発売しました。この認可により、光硬化性PGS誘導体がクラスIIの埋植型デバイスに求められる生体適合性および残留モノマーの件を満たすことが実証されました。開発者がこの材料ファミリーからの知見を他のデバイスコンセプトに応用するにつれ、ポリグリセロールセバケート(PGS)市場が恩恵を受ける可能性があります。
長時間作用型薬物送達用途の拡大
ポリグリセロールセバケート(PGS)市場は、単一のポリマーマトリックス内に親水性および疎水性の両方の有効成分を取り込む材料の能力によって支えられています。2025年の分子スケール研究では、PGSが疎水性セバシン酸鎖と水酸基に富むグリセロールユニットを組み合わせているため、極性の異なる分子全体にわたってエネルギー的に有利な薬物吸収が確認されました。このプロファイルにより、両親媒性挙動を欠くマトリックスで使用される共製剤添加剤の必要性を低減できます。2025年に発表された研究では、PGSベースのナノ粒子からの網膜薬物送達において、スニチニブの228時間にわたる持続放出が報告されました。別の2025年の研究では、PGS-co-イタコネートフィルムが疎水性薬物の20日間にわたるゼロ次に近い放出を示し、架橋密度によって放出速度を調整できことが示されました。これらの特性は、酸生成分解またはバースト放出がポリ(乳酸-co-グリコール酸)(PLGA)の適合性を制限する用途におけるPGSの使用を支持しています。
光硬化性および3Dプリント可能なPGS誘導体の使用増加
光硬化性PGS誘導体は、デバイス開発者が利用できる製造オプションを拡大します。開発者はPGSAおよびポリ(グリセロールセバケート-co-イタコネート)材料をデジタルライトプロセッシングおよびステレオリソグラフィーのワークフローで使用できます。2025年の研究では、PGS-PCLブロックコポリエステルが90マイクロメートルに制御された細孔サイズで印刷され、調整可能な分解性と機械的特性を維持することが報告されました[1]。別の2025年の研究では、心筋梗塞修復のための等角的、電気伝導性、エラストマー性PGSパッチの溶融ベース埋め込み印刷が実証されました。これらのアプローチにより、硬質インプラント材料では製造が困難な設計が可能になります。ポリグリセロールセバケート(PGS)市場は、形状と組織コンプライアンスの両方が重要な患者固有の心血管・血管構造体への応用があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工業規模および医療グレード生産能力の限界 | -2.1% | アジア域外で最も深刻なグローバル市場 | 中期(2~4年) |
| 高い臨床・生体適合性・滅菌バリデーションコスト | -1.8% | 新興市場に不均衡な負担を伴うグローバル市場 | 長期(4年以上) |
| 分子量および架橋密度制御によるバッチ変動性 | -1.5% | 合成段階の操業全体にわたるグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
工業規模および医療グレード生産能力の限界
PGSの製造には、早期架橋を防ぐために120℃~150℃の制御された熱条件が必要です。製造業者が生産を実験規模からマルチトンの現行適正製造基準(cGMP)バッチに拡大する際、これらの条件の維持はより困難になります。この制約は、臨床製造に一貫した原材料を必要とするデバイス開発者向けの均質な材料の入手可能性に影響します。その結果、ポリグリセロールセバケート(PGS)市場では、埋植グレードの専用生産能力が限られています。セバシン酸がヒマシ油ベースの原料に依存しているため、サプライチェーンへの影響も引き続き関連性があります。製造業者は、臨床規模の需要を支えるために、信頼性の高い原料管理、制御された雰囲気条件、およびバリデートされた生産システムを必要としています。
高い臨床・生体適合性・滅菌バリデーションコスト
生体適合性試験は、PGSベースデバイスの開発者にとって参入障壁となっています。ISO 10993は、医療機器の細胞毒性、感作性、刺激性、全身毒性、遺伝毒性、および埋植の評価を包含しています。このフレームワークでは、開発者が材料、意図する使用、および患者接触プロファイルに沿った証拠を生成することが求められます。ガンマ線照射酸化エチレンは架橋密度に応じてPGSの分解挙動に異なる影響を与える可能性があるため、滅菌バリデーションは複雑さを増します。これらのコストは、ISO 13485品質システムを運用し、生体吸収性材料の経験を持つ組織に有利に働きます。その結果、ポリグリセロールセバケート(PGS)市場では、製剤開発からデバイスの商業供給までの経路が長くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
医療仕様が純度ラダーを支配医療グレードは2026年のポリグリセロールセバケート(PGS)市場の45.23%を占めています。心臓パッチ、神経導管、創傷治癒ドレッシング、軟組織スキャフォールドからの需要がこのシェアを支えており、これらの用途では文書化された材料性能と生体適合性が求められます。医療グレードは、専用の埋植グレード能力が限られている間もデバイス開発プログラムを支援しています。大学、研究病院、および初期段階の開発チームは主に研究グレードを使用しています。工業グレードは、ISO 10993の完全な文書化を必要としないコーティング、接着剤、テキスタイル用途においてより限的な役割を担っています。
埋植グレードは2027年から2032年にかけて11.67%のCAGRで成長すると予測されています。成長は、前臨床研究からヒト試験へと進む心血管グラフト、神経導管、角膜スキャフォールドプログラムによって牽引されています。開発者はまた、生体適合性リスク管理のための改訂されたISO 10993-1フレームワークの下で活動しています。2025年のポリ(グリセロールセバケートアクリレート)(PGSA)神経修復デバイスの認可は、光硬化性PGSファミリー材料の参照点を提供しています。適正製造基準(GMP)対応システムを持つ大手メーカーは、バリデートされた埋植材料への需要に応える立場にあります。このトレンドにより、競争の重点は研究規模の供給だけでなく、品質インフラへとシフトしています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
押出加工の進歩がソフトジェルのリーダーシップに挑戦ソフトジェルは2026年の収益の38.12%を占めています。この形態は、材料受領後に架橋密度を調整する必要があるエンドユーザーに適しています。また、硬化熱硬化性樹脂に必要な溶媒抽出ステップなしに材料をプリントヘッドカートリッジに充填できるため、押出ベースのバイオプリンティングも支援しています。ペースト形態は、外科的場面における標的を絞った接着剤および止血用途に使用されます。その他の形態には、透明性と調整可能な多孔性から角膜スキャフォールドに使用される電界紡糸膜や溶液キャスト膜が含まれます。
押出製品は2027年から2032年にかけて11.79%のCAGRで成長すると予測されています。ステントカバー、血管グラフト、神経誘導導管に使用されるフィラメント、チューブ、繊維への需要が、の製品形態の市場規模を支えています。押出グレードの製剤には、一貫した溶融挙動と早期架橋に対する保護が必要です。2025年の埋め込み印刷研究では、in situの熱硬化によって等角的な心臓パッチへのPGS構造体の製造が実証されました。押出形態はまた、特殊なデバイスアーキテクチャのために導電性グラフェンまたはセラミック相を組み込むことができます。この製造方向性により、分子量制御と再現性のある加工の重要性が高まっています。
用途別:
スキャフォールディング需要がポリマーアーキテクチャの選択を形成組織工学は2026年のポリグリセロールセバケート(PGS)市場の42.56%を占めています。このセグメントでPGSが使用されるのは、その機械的特性が軟組織のものと一致できる一方、表面侵食が分解中のpH乱れを制限できるためです。需要は心臓、神経、皮膚、眼、骨形成スキャフォールド用途にわたっています。2025年のPGS-ゼラチン-ヒドロキシアパタイト研究では、海綿骨マトリックスの側面を再現し、特定の細胞モデルで非細胞毒性効果を示すナノ構造複合材料が報告されました。ーティングと接着剤は、PGSがテキスタイル構造体にエラストマーコンプライアンスを提供する追加用途を支援しています。その他の用途には、創傷治癒、歯科スキャフォールド、バイオセンサー基板が含まれます。
薬物送達は2027年から2032年にかけて12.81%のCAGRで拡大すると予測されています。用途には、持続放出型眼科、心血管、腫瘍学的送達システムが含まれます。PGSは、表面侵食がバルク分解型ポリ(乳酸-co-グリコール酸)(PLGA)よりも予測可能な放出プロファイルを支援する用途に関連しています。2025年の網膜送達研究では、PGS-スニチニブナノ粒子が228時間にわたる持続放出を達成したことが示されました。PGS-co-イタコネートフィルムはまた、疎水性薬物に対して調整可能なゼロ次に近い放出挙動を示しました。このセグメントの予測成長は、ポリマー組成の変更ではなく架橋密度によって修飾できる材料への関心を反映しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のグローバルポリグリセロールセバケート(PGS)市場シェアの43.78%を占めていました。この地域は、PGSベース製品の商業化を支援する学術医療センター、デバイススタートアップ、およびFDAインフラを組み合わせています。FDAによる2025年6月のTISSIUMのCOAPTIUM ConnectへのDe Novo認可は、光硬化性PGS材料にとって地域的な発展となりました[2]。このデバイスは、PGS-アクリート材料が適用可能な埋植型デバイス要件を満たせることを実証しました。北米の研究グループはPGS合成経路の改善を続けています。2025年の比較研究では、カンジダ・アンタルクティカリパーゼB(CALB)触媒合成が分子量制御と狭い分散度を提供することが示されました。ISO 10993試験とFDA審査要件は主要なコンプライアンス要因であり続けています。カナダとメキシコは研究と受託製造を通じて貢献しており、米国は臨床およびデバイス開発の主要センターであり続けています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて12.34%のCAGRで成長すると予測されています。中国の生体吸収性ポリマー製造基盤、日本の眼科・神経再生医療プログラム、韓国の医薬品ポリマー需要が地域の見通しを支えています。Evonikは2025年7月に上海に医療機器センターを開設しました。ISOクラス7クリーンルーム施設は、アジアの医療機器顧客向けに生体吸収性半製品コンポーネントを処理しています。このインフラにより、輸入加工サービスに関連する開発遅延が軽減されます。電界紡糸PGS膜に関する日本の研究は、透明で柔軟な角膜スキャフォールド材料への需要を示しています。地域の製造投資は、デバイス開発者が実験室生産を超えて進むにつれ、ポリグリセロールセバケート(PGS)市場を支援しています。
残りの地域における需要の増加
欧州はドイツ、英国、フランス、北欧諸国に確立されたバイオマテリアルネットワークを持っています。EU医療機器規則2017/745は、生体吸収性インプラントに対する調和されたコンプライアンス経路を提供しています。この規則は臨床的証拠と市販後サーベイランスを要求しており、製品監視を支援しながら採用タイムラインを延長する可能性があります。Evonikは2025年7月に欧州経済領域全体のRESOMER医療機器ポリマーの販売代理店としてIMCDを任命しました。この流通ネットワークは生体吸収性ポリマーへのアクセスを支援しています。南米はブラジルの医療機器セクターと学術ポリマー研究を通じて新興需要を持っています。中東・アフリカは、サウジアラビアと南アフリカにおける医療投資が組織工学と創傷ケアの臨床能力を拡大するにつれ、長期的な成長機会を示しています。より広範な商業採用の前に、FDAまたはEU医療機器規則(MDR)要件との整合が重要です。
市場ランドスケープ
市場集中度
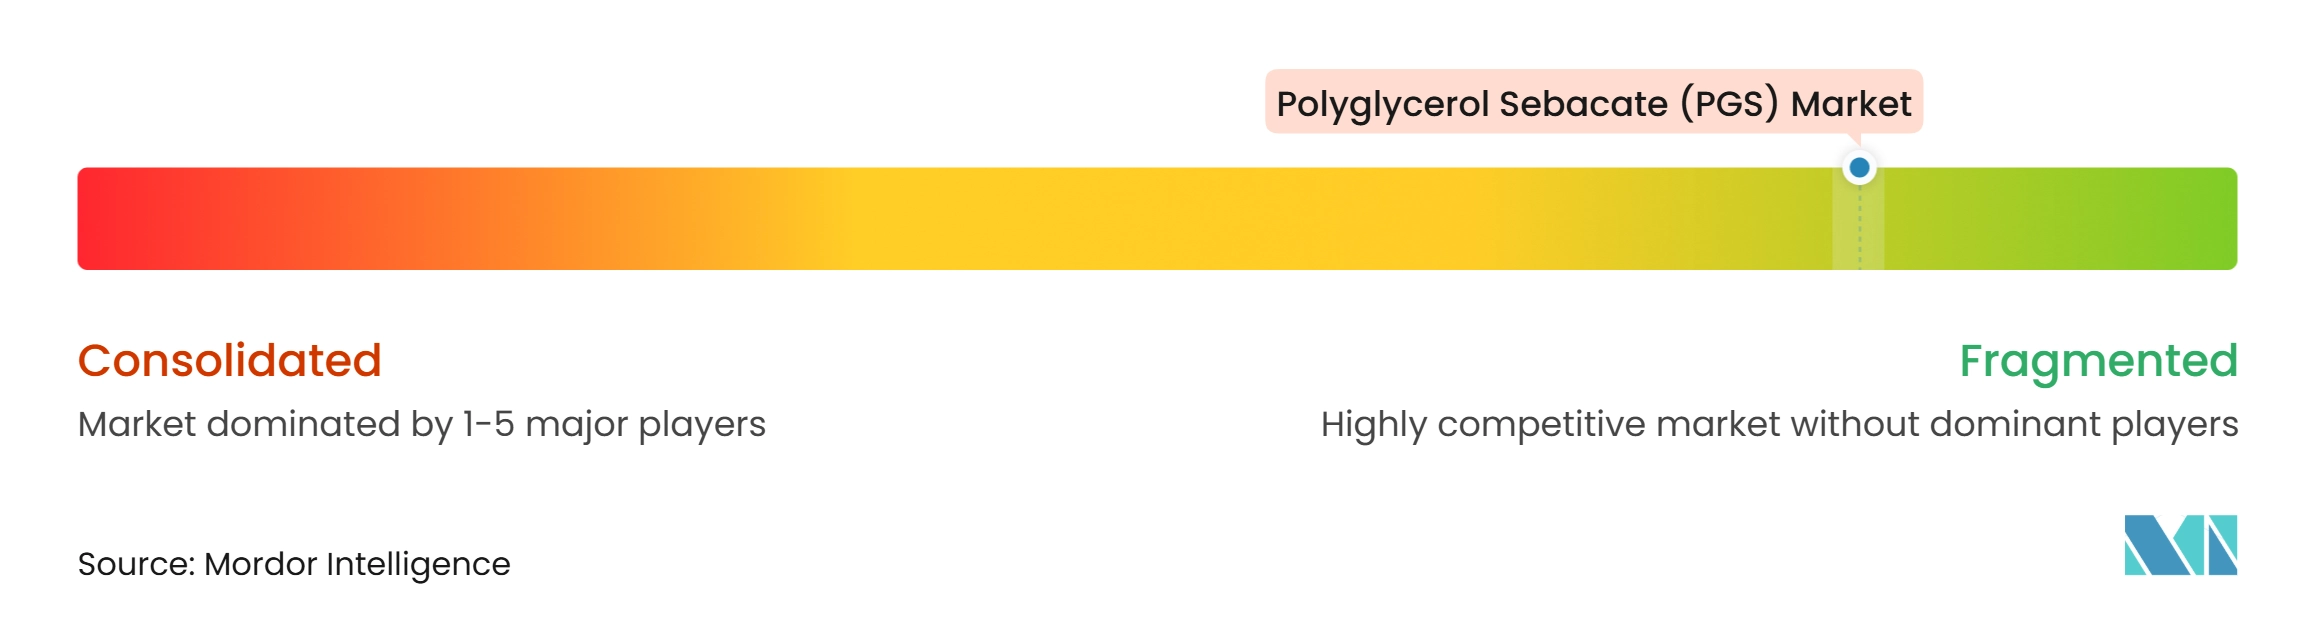
ポリグリセロールセバケート(PGS)市場は断片化されており、隣接するPLGAおよびPLAカテゴリーのサプライヤーとして確立された地位を持つ生産者はいません。市場参加者には、研究グレードPGSサプライヤー、生体医療用テキスタイルおよび薬物送達プラットフォーム開発者、前駆体生産者、ポリマー開発組織が含まれます。いくつかの大手生体吸収性ポリマー企業は隣接する能力を持っていますが、現在PGSを製造していません。競争は直接的な価格競争よりも、製剤の専門知識、プセス開発、およびアプリケーションパートナーシップに集中しています。この市場構造は、サプライヤーが研究量から制御された医療グレード生産へとスケールアップする機会を生み出しています。
市場のギャップは、適正製造基準(GMP)条件下での埋植グレードPGSの専用生産です。デジタルライトプロセッシングおよびステレオリソグラフィー用のフィラメントと粉末をバリデートできるサプライヤーは、光硬化性デバイスへの需要に対応できます。TISSIUMの2025年のバット光重合ポリ(グリセロールセバケートアクリレート)(PGSA)神経修復インプラントの認可は、より広い分野の製品ベンチマークを提供しました。2025年7月、Evonikの上海医療機器センターは生体吸収性コンポーネントの地域処理インフラを追加しました。Evonikはまた、IMCDを通じてRESOMERポートフォリオの欧州流通インフラを拡大しました。これらの開発はPGS供給基盤を確立するものではありませんが、生体吸収性医療機器プログラムの支援能力を拡大しています。
品質管理は商業参加の閾値です。ISO 13485準拠の品質管理システム生体適合性の文書化された証拠、および滅菌バリデーションは、医療機器開発者にサービスを提供するサプライヤーの要件です。ポリグリセロールセバケート(PGS)産業は、ポリマー化学の専門知識と規制された製造能力を組み合わせた組織を優遇する可能性があります。研究グレード材料に特化した企業は学術需要への対応を続けるかもしれませんが、臨床供給において制限に直面する可能性があります。分子量、架橋密度、および押出条件を制御できるサプライヤーは、デバイス固有の用途向けに材料を差別化できます。
ポリグリセロールセバケート(PGS)産業リーダー
-
Secant Group, LLC
-
Merck KGaA
-
Akina, Inc.
-
Cambridge Polymer Group, Inc.
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
ポリグリセロールセケート(PGS)市場 このレポートでカバーされる企業
- ABITEC
- Akina, Inc.
- Cambridge Polymer Group, Inc.
- DuPont
- Evonik Industries AG
- Merck KGaA
- Oleon NV
- Orthofix International N.V.
- Polymers LLC
- Polyzen, LLC
- Resinex
- Sakamoto Yakuhin Kogyo Co., Ltd.
- Secant Group, LLC
- Solesis
- Synthecon, Inc.
最近の産業開発事情 ポリグリセロールセケート(PGS)市場
- 2025年10月:Secant Group, LLCは、ナノ粒子ポリプレックスを使用した生物製剤向けポリ(グリセロールセバケート)(PGS)ベースのポリマー送達システムに対して米国特許第12,440,446を取得しました。この特許は、核酸送達のために荷電部分で修飾されたPGSコポリマーをカバーし、遺伝子送達ビヒクルにおけるPEG化脂質の必要量を削減することを目的としています。
- 2025年9月:EvonikとEthris GmbHは、RNA治療薬向けにEthrisのSNaP LNP技術に基づく脂質ナノ粒子(LNP)プラットフォームを開発・販売するための戦略的パートナーシップを締結しました。このパートナーシップにより、EvonikのPEG化の代替としてのPGSベース材料の潜在的な用途領域である核酸送達を含む薬物送達製剤サービスが拡大されました。
グローバルポリグリセロールセバケート(PGS)市場レポートの範囲
ポリ(グリセロールセバケート)(PGS)は、天然に存在する哺乳類代謝産物であるグリセロールとセバシン酸から製造される生分解性かつ生体適合性の熱硬化性エラストマーです。その材料特性は、エラストマー性の分解可能なポリマを必要とする用途を支援しています。
ポリグリセロールセバケート(PGS)市場は、グレード、製品形態、用途、地域別にセグメント化されています。グレード別では、市場は研究グレード、医療グレード、埋植グレード、工業グレードにセグメント化されています。製品形態別では、市場はソフトジェル、ペースト、押出製品、その他にセグメント化されています。用途別では、市場は組織工学、薬物送達、接着剤、コーティング、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるポリグリセロールセバケート(PGS)の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 研究グレード |
| 医療グレード |
| 埋植グレード |
| 工業グレード |
| ソフトジェル |
| ペースト |
| 押出製品 |
| その他 |
| 組織工学 |
| 薬物送達 |
| 接着剤 |
| コーティング |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | 研究グレード | |
| 医療グレード | ||
| 埋植グレード | ||
| 工業グレード | ||
| 製品形態別 | ソフトジェル | |
| ペースト | ||
| 押出製品 | ||
| その他 | ||
| 用途別 | 組織工学 | |
| 薬物送達 | ||
| 接着剤 | ||
| コーティング | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ポリグリセロールセバケート(PGS)市場の現在の市場規模は?
ポリグリセロールセバケート(PGS)市場規模は2026年に107.85 ビリオン 米ドルと評価され、2027年の119.48 ビリオン 米ドルから2032年には198.64 ビリオン 米ドルへと、予測期間(2027年~2032年)中に10.78%のCAGRで成長すると推定されています。
どのPGSグレードが現在の需要をリードしていますか?
医療グレードは2026年に45.23%のシェアでグレードセグメントをリードしており、心臓、神経、創傷治癒、軟組織用途によって支えられています。
どのPGS用途が最も急速に成長していますか?
薬物送達は眼科、心血管、腫瘍学分野の持続放出用途に支えられ、2032年までに12.81%のCAGRで成長すると予測されています。
PGSが組織工学に使用される理由は何ですか?
PGSは軟組織の力学に適合するよう設計されており、pH乱れを制限できる表面侵食型分解プロファイルを使用しています。