
Taille et Part du Marché du Polyglycerol Sebacate (PGS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
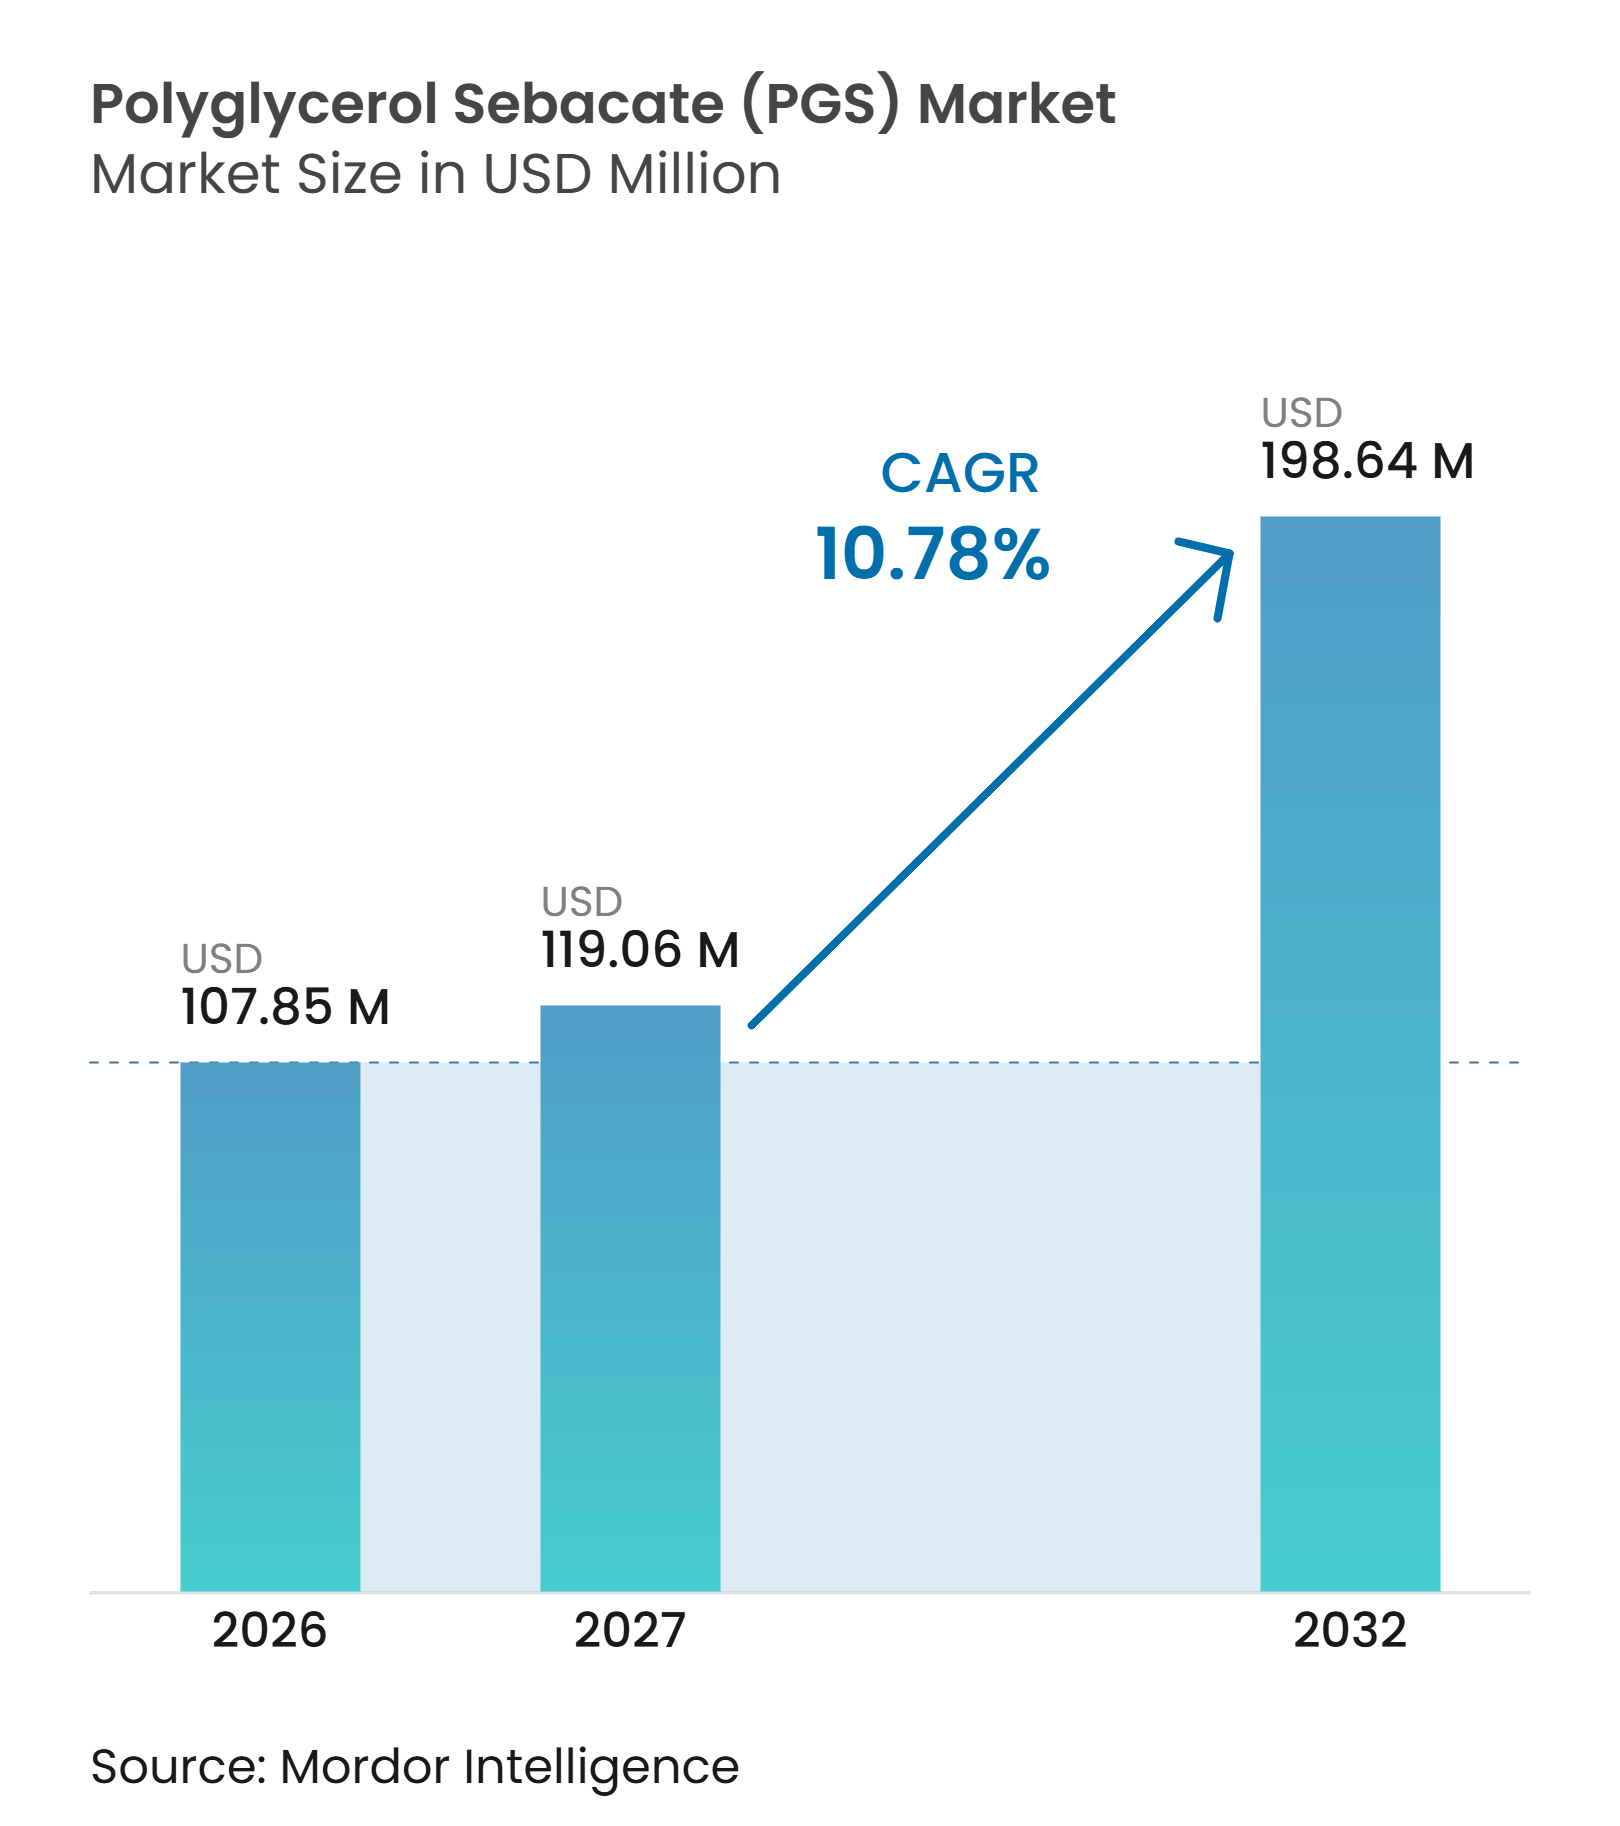
| Taille du Marché (2027) | 119.06 Millions de dollars américains |
| Taille du Marché (2032) | 198.64 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.78 % |
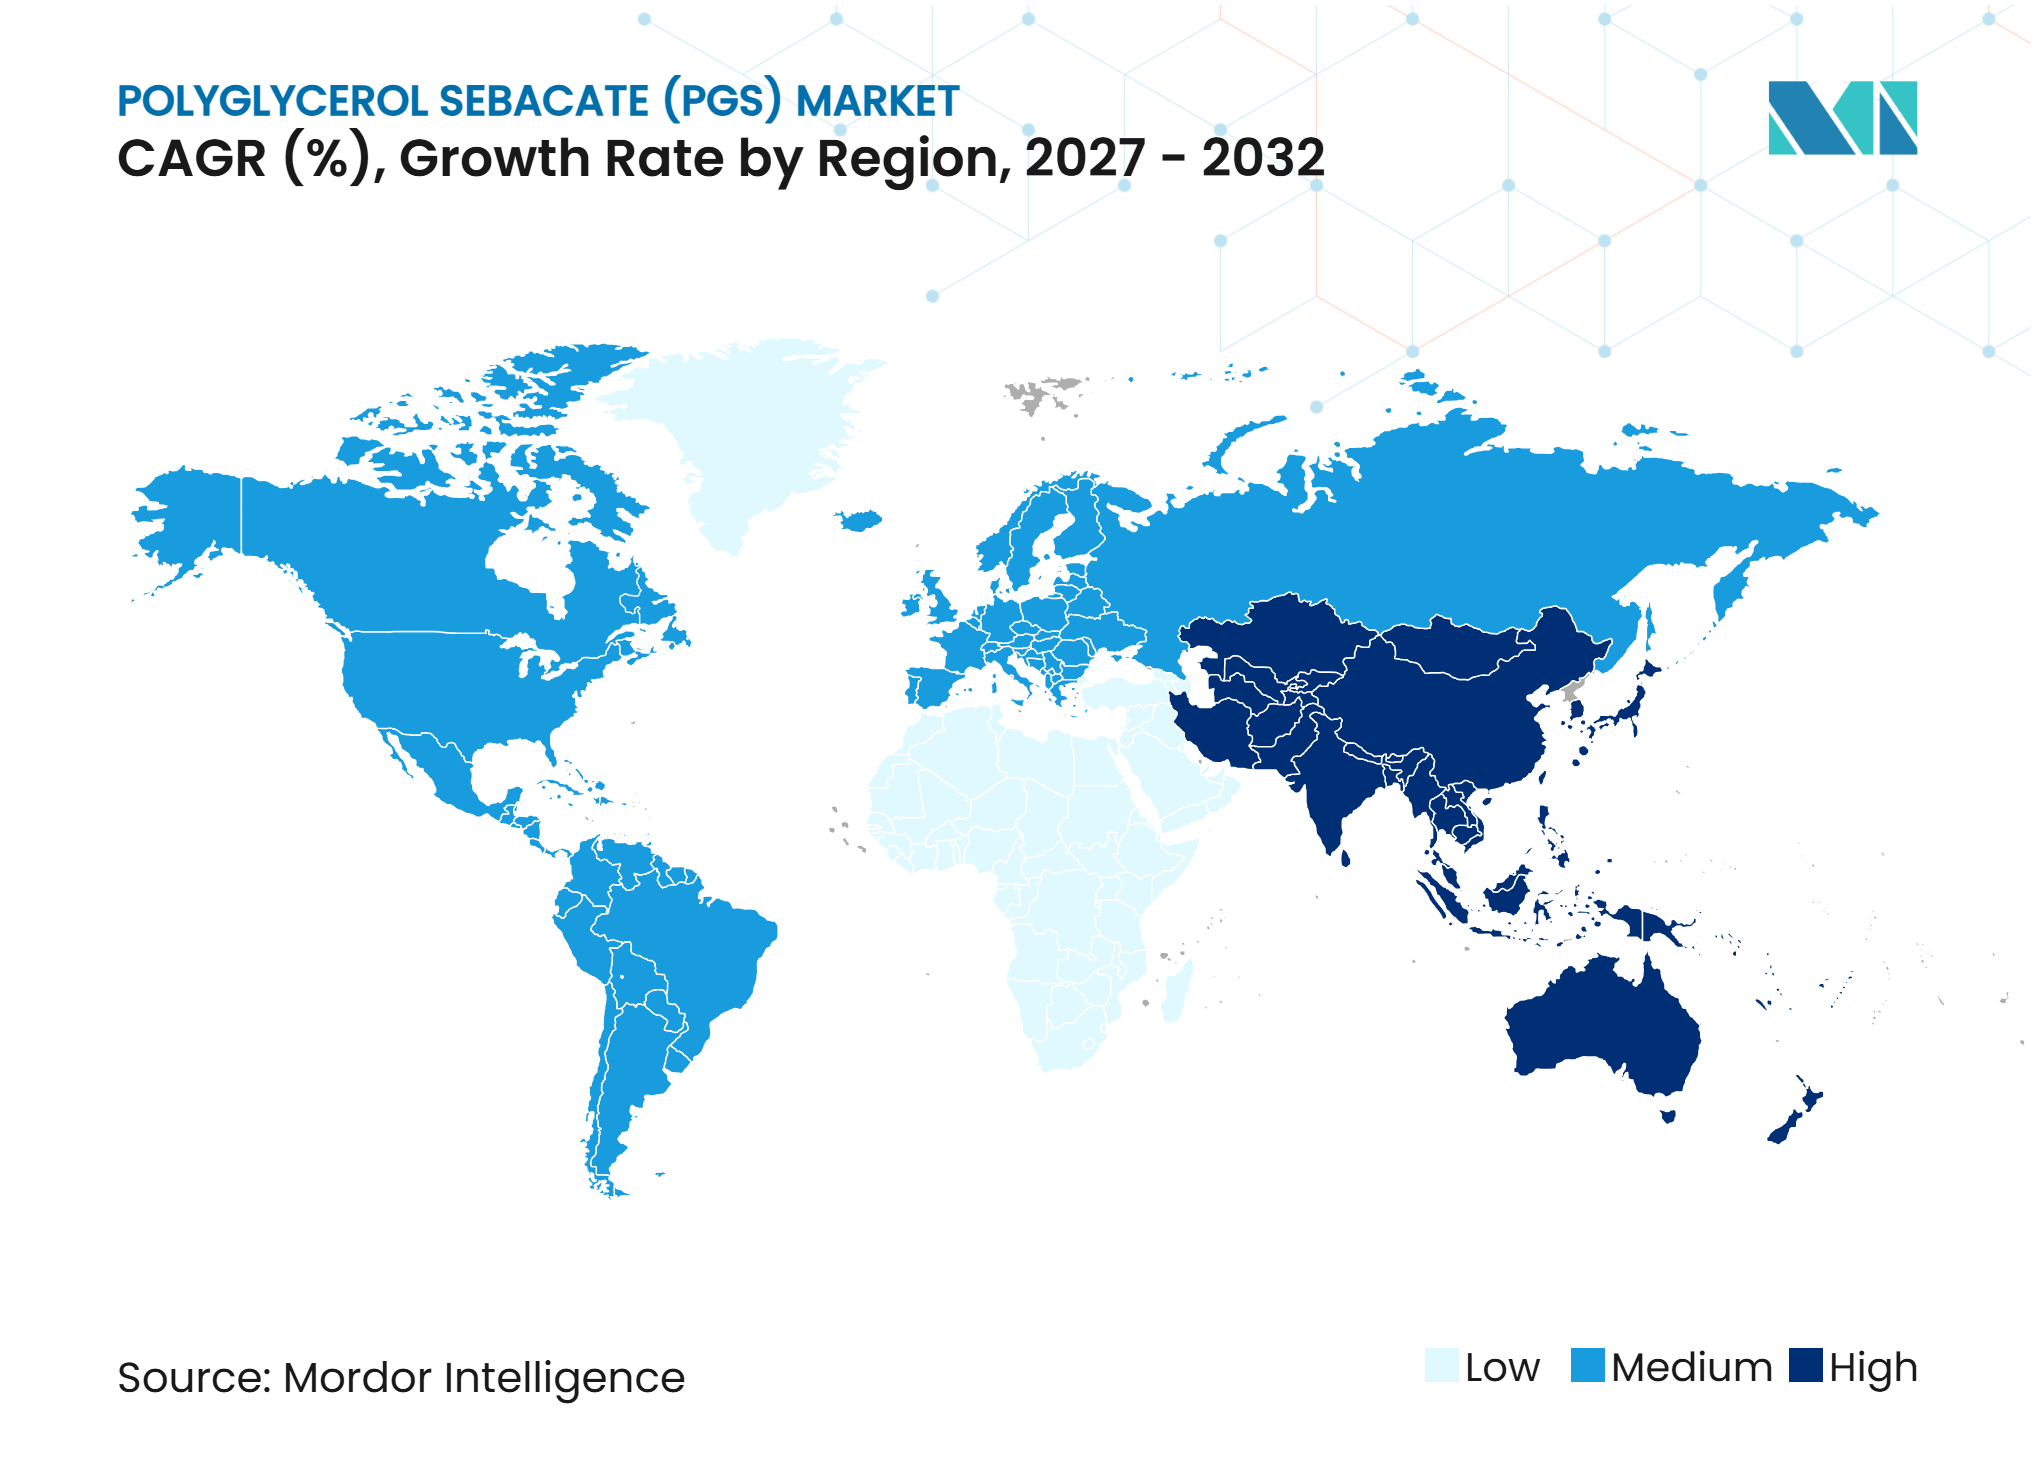
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Polyglycerol Sebacate (PGS) par Mordor Intelligence
La taille du marché du Polyglycerol Sebacate (PGS) était évaluée à 107,85 milliards USD en 2026 et devrait croître de 119,48 milliards USD en 2027 à 198,64 milliards USD d'ici 2032, à un CAGR de 10,78% pendant la période de prévision (2027-2032). Le marché du Polyglycerol Sebacate (PGS) se caractérise par un profil de performance différent de celui des polymères à dégradation en masse utilisés dans les applications de tissus mous. Le PGS subit une érosion de surface, ce qui peut réduire l'exposition à l'environnement acide localisé associé à la dégradation des polymères dans les applications sensibles. Le glycérol et l'acide sébacique sont largement utilisés dans les applications médicales et alimentaires, soutenant la qualification des matériaux pour les développeurs de PGS. Le marché est également porté par la demande de matériaux capables de correspondre aux propriétés mécaniques des tissus mous tout en permettant l'infiltration cellulaire. L'activité commerciale s'étend au-delà de la substitution directe de l'acide poly(lactique-co-glycolique) (PLGA) aux applications nécessitant une érosion contrôlée et des produits de dégradation métaboliquement bénins.
Principaux Enseignements du Rapport
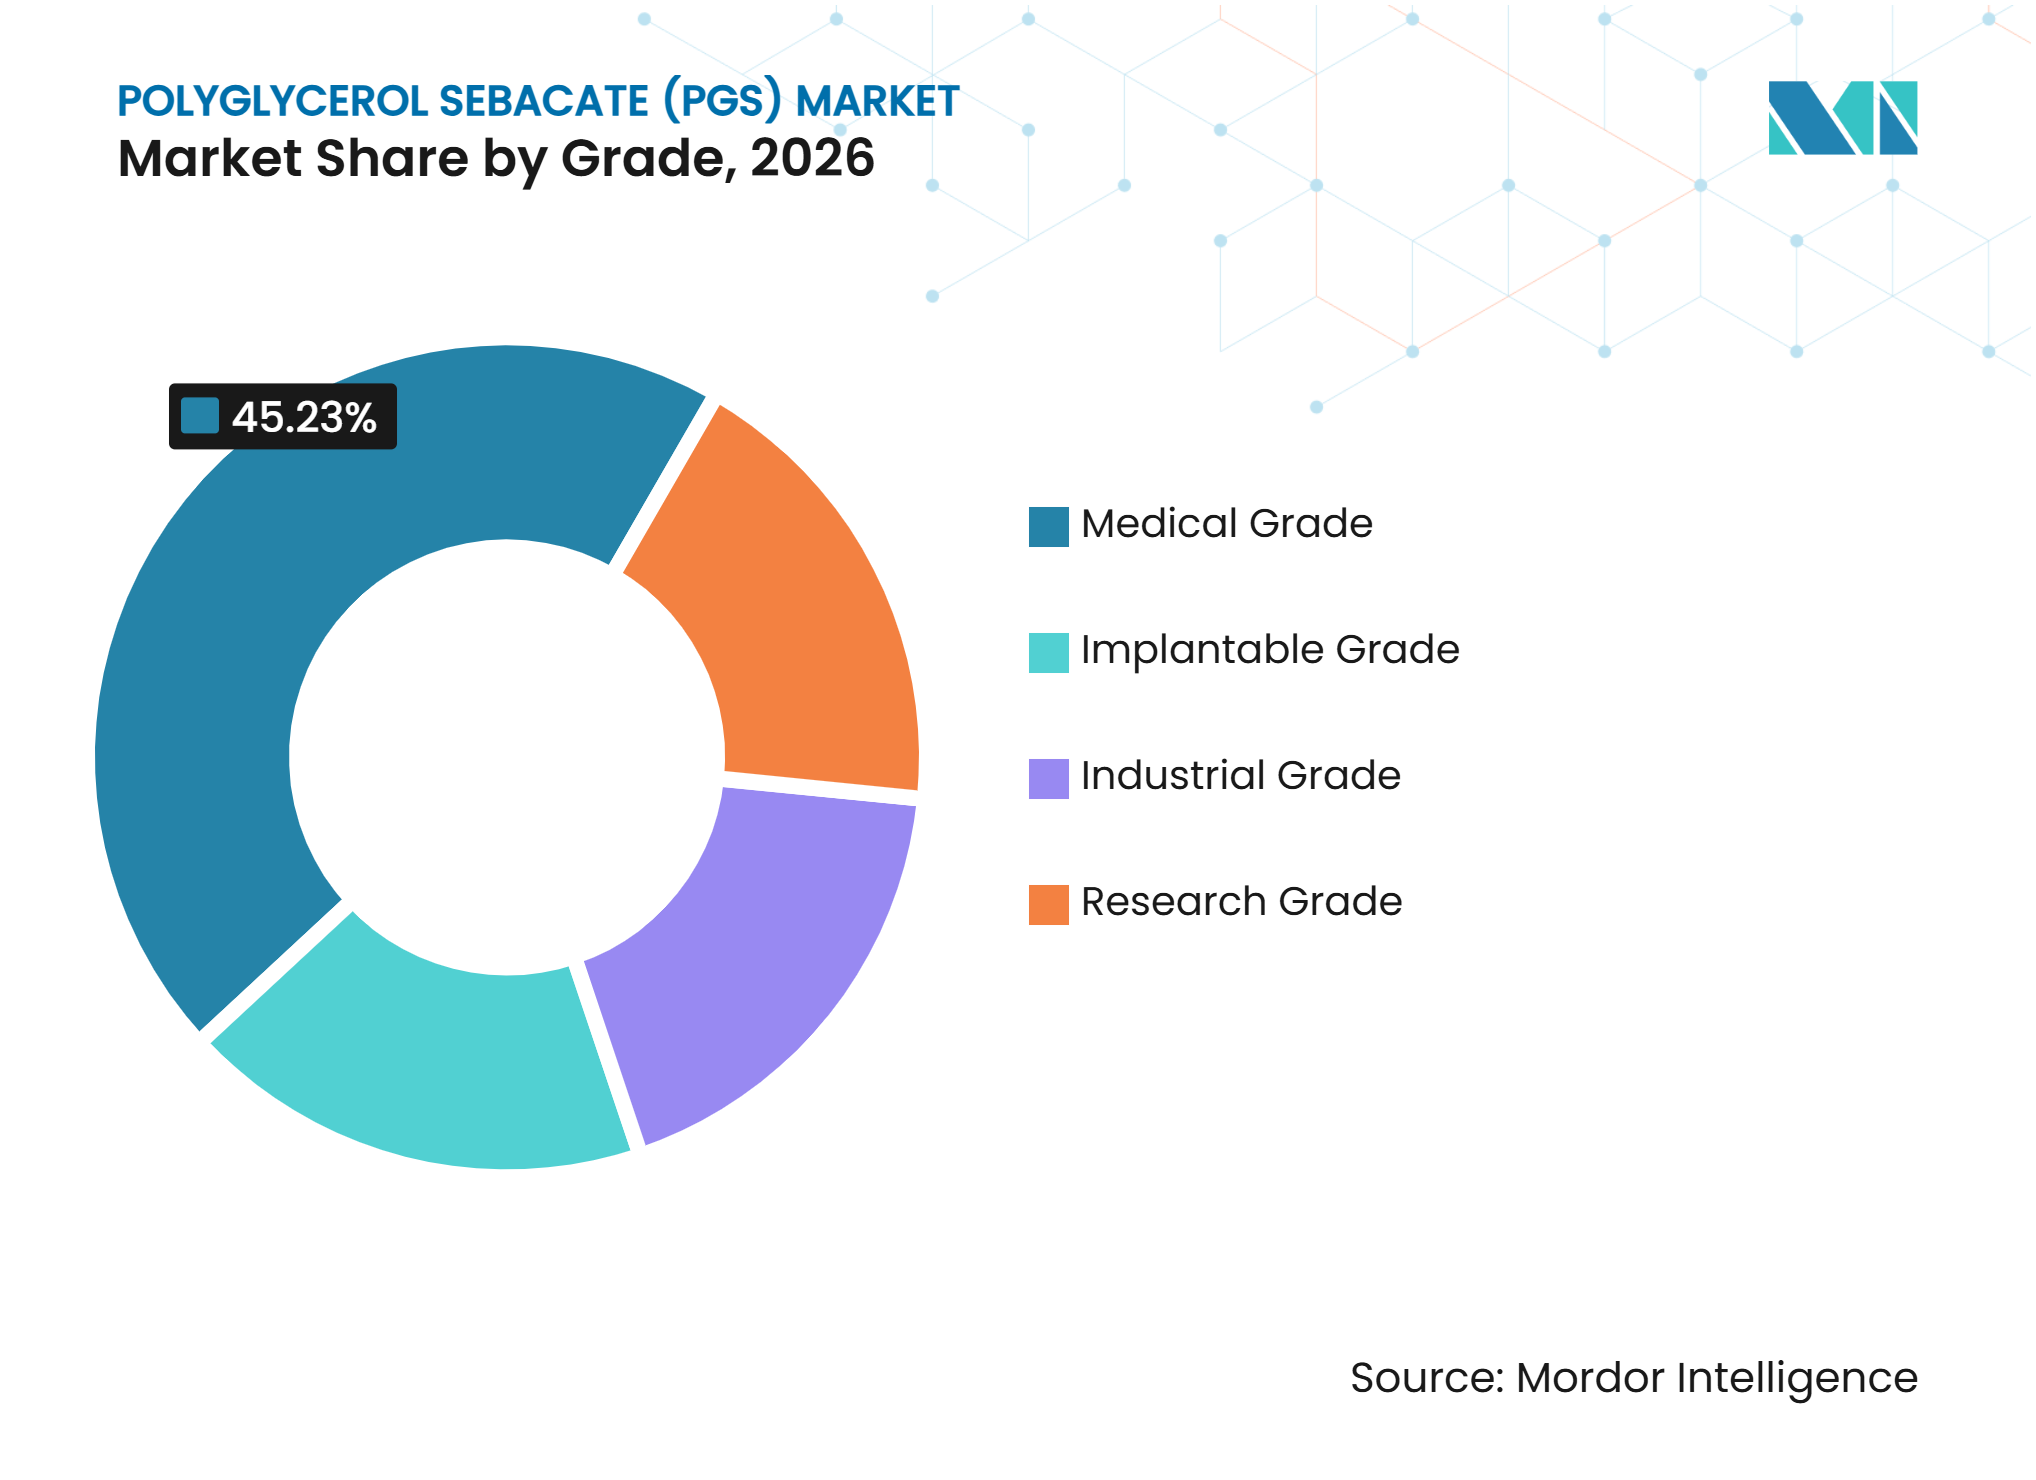
- Par grade, le Grade Médical représentait 45,23% des revenus en 2026, tandis que le Grade Implantable devrait croître à un CAGR de 11,67% jusqu'en 2032.
- Par forme de produit, le Gel Mou représentait 38,12% des revenus en 2026, tandis que les Produits Extrudés devraient croître à un CAGR de 11,79% jusqu'en 2032.
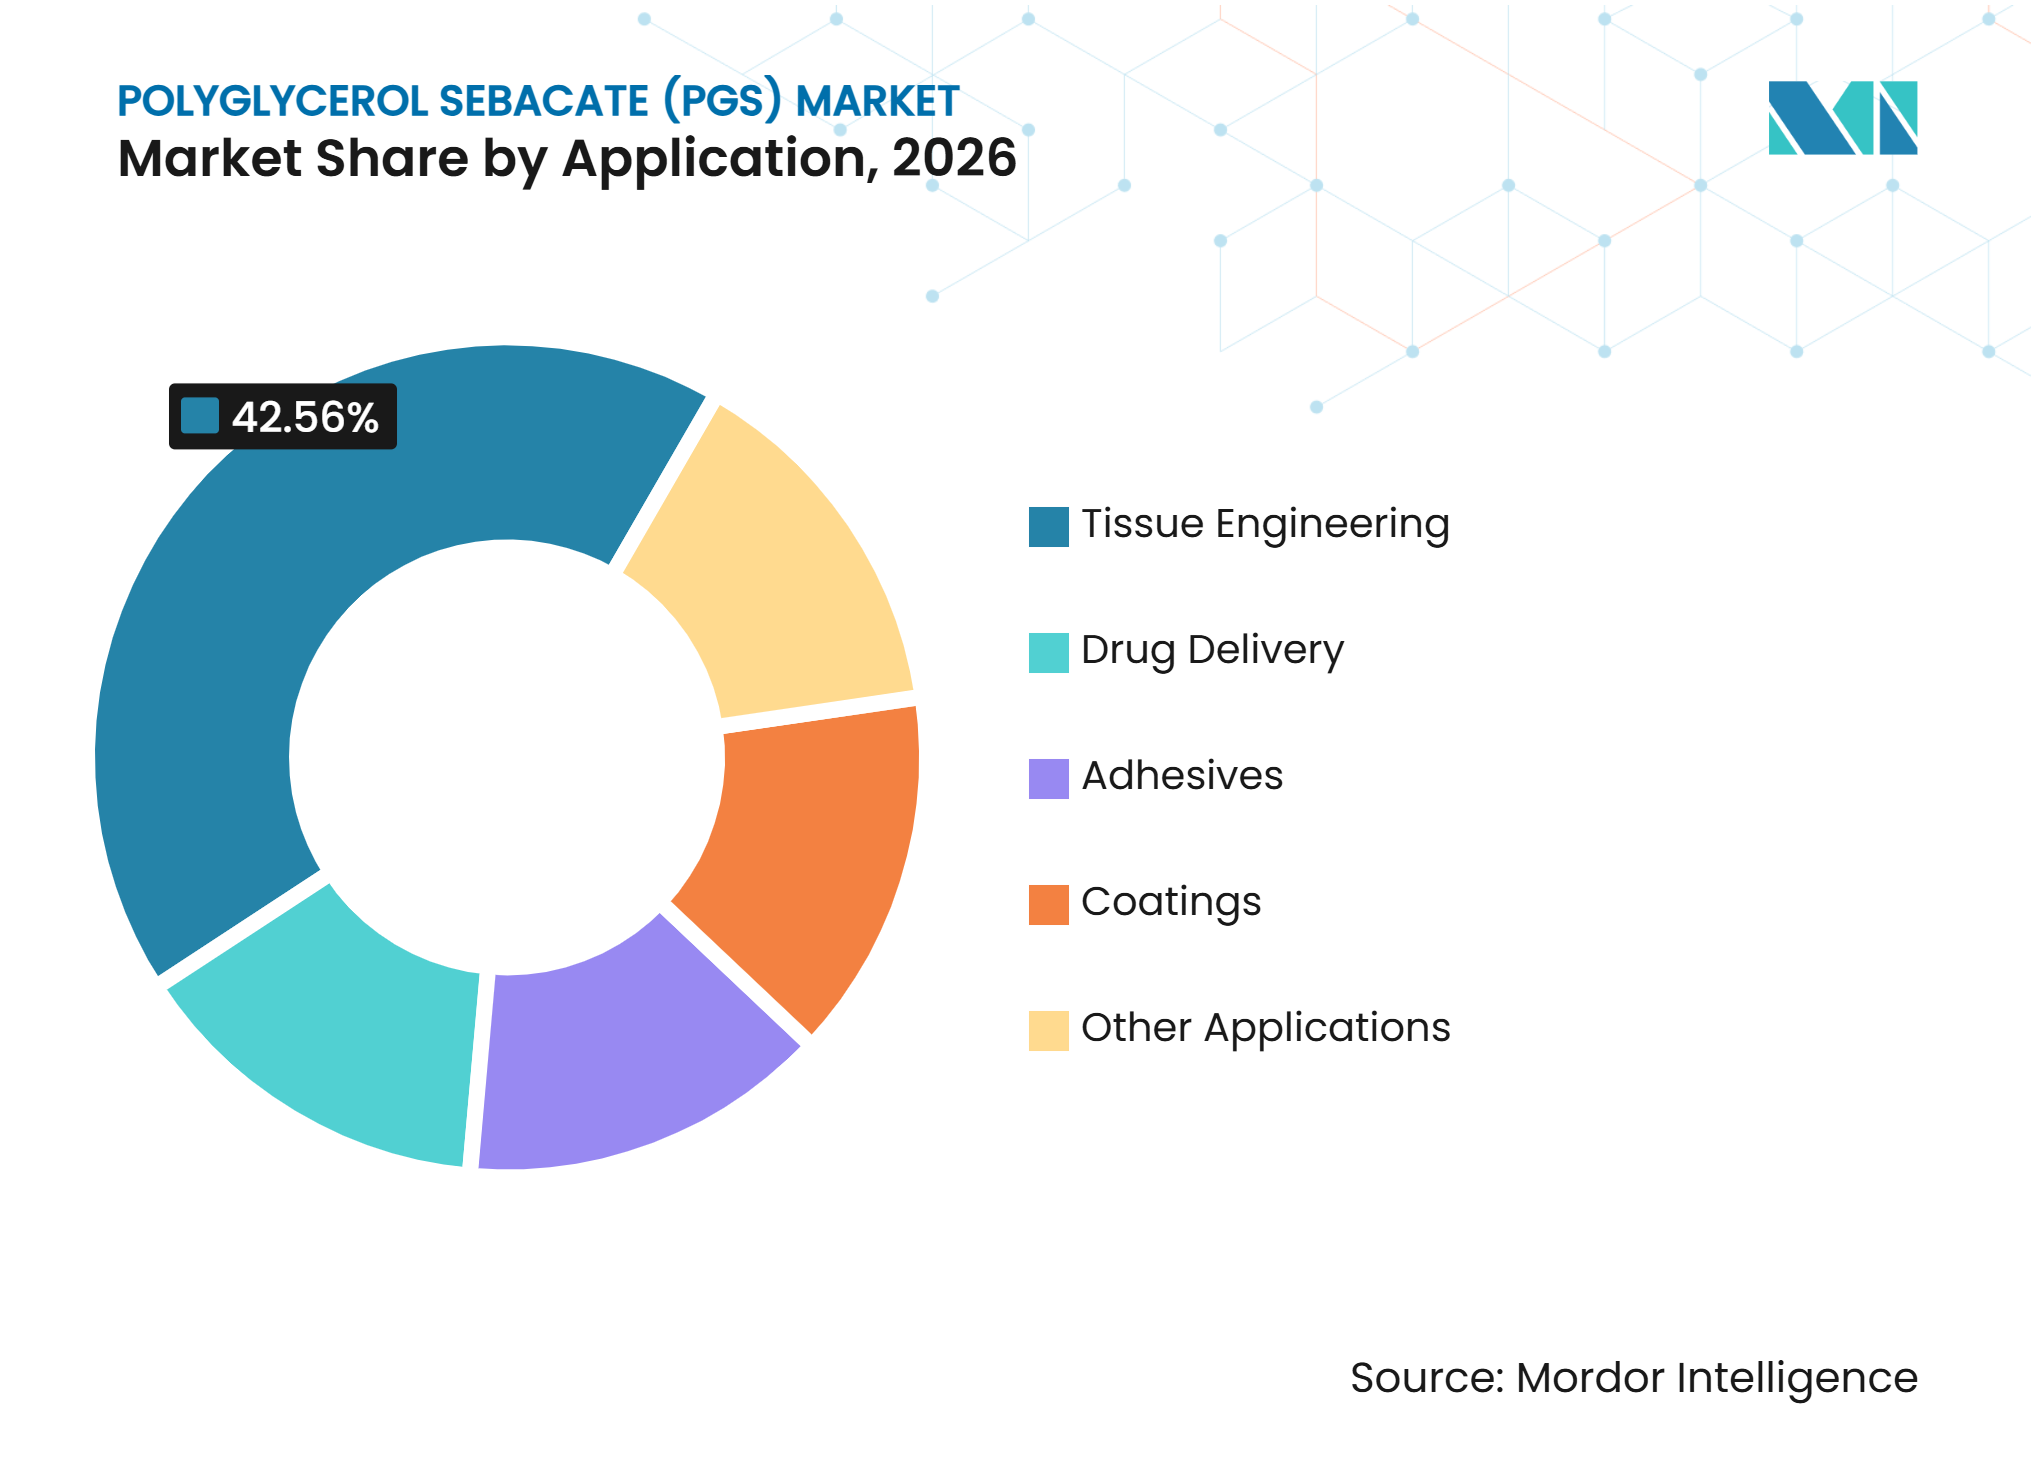
- Par application, l'Ingénierie Tissulaire représentait 42,56% des revenus en 2026, tandis que l'Administration de Médicaments devrait croître à un CAGR de 12,81% jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 43,78% des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,34% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante dans l'Ingénierie Tissulaire et la Médecine Régénérative | +3.5% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Demande Croissante de Textiles Biomédicaux et d'Implants Biorésorbables | +2.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des Applications d'Administration de Médicaments à Action Prolongée | +2.4% | Mondial, avec une forte adoption en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation Croissante de Dérivés de PGS Photoréticulables et Imprimables en 3D | +1.8% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Commercialisation des Échafaudages Cardiovasculaires et Neuraux à Base de PGS | +1.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante dans l'Ingénierie Tissulaire et la Médecine Régénérative
Le polyglycerol sébacate (PGS) est utilisé en médecine régénérative car son comportement mécanique peut être adapté aux exigences des tissus mous. Le muscle cardiaque présente une plage de module de 0,05-1,5 MPa, fournissant une référence pour la conception de systèmes d'échafaudages en PGS conformes. Une étude de 2025 a décrit des composites PGS-gélatine contenant de l'hydroxyapatite dans un rapport pondéral de 1:3:6 qui reproduisaient certains aspects de l'architecture matricielle de l'os spongieux. Cette découverte a élargi la pertinence du matériau au-delà des constructions de tissus mous aux applications ostéogéniques sans nécessiter une plateforme de matières premières distincte. Une étude séparée de 2025 a rapporté que des membranes électrofilées PGS-alcool polyvinylique (PVA) ont atteint une perméabilité à l'eau de 9,8 × 10⁻⁷ cm²/s et une viabilité des cellules cornéennes humaines de 88%-96%, soutenant leur utilisation dans l'ingénierie tissulaire cornéenne. Ces développements soutiennent la demande dans les programmes de recherche cardiaque, neural, dermique, oculaire et osseux sur le marché du Polyglycerol Sebacate (PGS).
Demande Croissante de Textiles Biomédicaux et d'Implants Biorésorbables
Les applications de textiles biomédicaux nécessitent des matériaux qui minimisent le désaccord mécanique entre les implants et les tissus environnants. Le PGS fournit une base élastomère pour les structures qui nécessitent une conformité tout au long du processus de guérison. La FDA a accordé une autorisation De Novo en juin 2025 pour le COAPTIUM Connect de TISSIUM, un manchon de réparation nerveuse en poly(glycérol sébacate acrylate) fabriqué par photopolymérisation en cuve. TISSIUM a lancé commercialement le produit le 23 juillet 2025. Cette autorisation a démontré qu'un dérivé de PGS photoréticulable répondait aux exigences de biocompatibilité et de monomère résiduel pour un dispositif implantable de classe II. Le marché du Polyglycerol Sebacate (PGS) pourrait bénéficier de l'application par les développeurs des preuves issues de cette famille de matériaux à d'autres concepts de dispositifs.
Expansion des Applications d'Administration de Médicaments à Action Prolongée
Le marché du Polyglycerol Sebacate (PGS) est soutenu par la capacité du matériau à incorporer des principes actifs hydrophiles et hydrophobes au sein d'une seule matrice polymère. Une étude à l'échelle moléculaire de 2025 a identifié une absorption de médicaments énergétiquement favorable pour des molécules de polarité variable, car le PGS combine des chaînes d'acide sébacique hydrophobes avec des unités de glycérol riches en hydroxyle. Ce profil peut réduire le besoin d'additifs de co-formulation utilisés avec des matrices dépourvues de comportement amphiphile. Des recherches publiées en 2025 ont rapporté une libération prolongée de sunitinib à partir de nanoparticules à base de PGS pendant 228 heures dans l'administration de médicaments rétiniens. Une autre étude de 2025 a constaté que des films PGS-co-itaconate produisaient une libération de type ordre zéro de médicaments hydrophobes pendant 20 jours, avec des taux de libération ajustés par la densité de réticulation. Ces propriétés soutiennent l'utilisation du PGS dans les applications où la dégradation génératrice d'acide ou la libération en rafale peut limiter l'adéquation de l'acide poly(lactique-co-glycolique) (PLGA).
Utilisation Croissante de Dérivés de PGS Photoréticulables et Imprimables en 3D
Les dérivés de PGS photoréticulables élargissent les options de fabrication disponibles pour les développeurs de dispositifs. Les développeurs peuvent utiliser les matériaux PGSA et poly(glycérol sébacate-co-itaconate) dans les flux de travail de traitement numérique de la lumière et de stéréolithographie. Une étude de 2025 a rapporté que des copolyesters PGS-PCL en blocs ont été imprimés avec des tailles de pores contrôlées à 90 micromètres tout en conservant des propriétés de dégradation et mécaniques ajustables[1]. Une autre étude de 2025 a démontré l'impression embarquée par fusion de patchs PGS conformes, électroconducteurs et élastomères pour la réparation de l'infarctus du myocarde. Ces approches permettent des conceptions difficiles à produire avec des matériaux d'implants rigides. Le marché du Polyglycerol Sebacate (PGS) a des applications dans les constructions cardiovasculaires et vasculaires spécifiques aux patients, où la géométrie et la conformité tissulaire sont toutes deux importantes.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Capacité de Production à Échelle Industrielle et de Grade Médical Limitée | -2.1% | Mondial, plus aigu en dehors de l'Asie | Moyen terme (2-4 ans) |
| Coûts Élevés de Validation Clinique, de Biocompatibilité et de Stérilisation | -1.8% | Mondial, avec une charge disproportionnée dans les marchés émergents | Long terme (≥ 4 ans) |
| Variabilité des Lots due au Contrôle du Poids Moléculaire et de la Densité de Réticulation | -1.5% | Mondial, dans les opérations au stade de la synthèse | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capacité de Production à Échelle Industrielle et de Grade Médical Limitée
La fabrication de PGS nécessite des conditions thermiques contrôlées entre 120°C et 150°C pour éviter une réticulation prématurée. Le maintien de ces conditions devient plus difficile lorsque les fabricants font évoluer la production de quantités de laboratoire vers des lots de bonnes pratiques de fabrication (BPF) de plusieurs tonnes. Cette contrainte affecte la disponibilité de matériaux homogènes pour les développeurs de dispositifs qui nécessitent des intrants cohérents pour la fabrication clinique. Par conséquent, le marché du Polyglycerol Sebacate (PGS) dispose d'une capacité de production dédiée de grade implantable limitée. L'exposition de la chaîne d'approvisionnement reste également pertinente, car l'acide sébacique dépend de matières premières à base d'huile de ricin. Les fabricants nécessitent une gestion fiable des matières premières, des conditions atmosphériques contrôlées et des systèmes de production validés pour répondre à la demande à l'échelle clinique.
Coûts Élevés de Validation Clinique, de Biocompatibilité et de Stérilisation
Les tests de biocompatibilité représentent une barrière à l'entrée pour les développeurs de dispositifs à base de PGS. La norme ISO 10993 englobe les évaluations de cytotoxicité, de sensibilisation, d'irritation, de toxicité systémique, de génotoxicité et d'implantation pour les dispositifs médicaux. Le cadre exige que les développeurs génèrent des preuves alignées sur le matériau, l'utilisation prévue et le profil de contact avec le patient. La validation de la stérilisation ajoute de la complexité, car l'irradiation gamma et l'oxyde d'éthylène peuvent affecter différemment le comportement de dégradation du PGS selon la densité de réticulation. Ces coûts favorisent les organisations qui exploitent des systèmes de qualité ISO 13485 et possèdent une expérience avec les matériaux biorésorbables. En conséquence, le marché du Polyglycerol Sebacate (PGS) présente un parcours plus long du développement de formulation à l'approvisionnement commercial de dispositifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Grade :
Les Spécifications Médicales Dominent l'Échelle de PuretéLe Grade Médical représente 45,23% du marché du Polyglycerol Sebacate (PGS) en 2026. La demande provenant des patchs cardiaques, des conduits nerveux, des pansements pour la cicatrisation des plaies et des échafaudages de tissus mous soutient cette part, car ces applications nécessitent des performances matérielles documentées et une biocompatibilité. Le Grade Médical soutient les programmes de développement de dispositifs tandis que la capacité dédiée au Grade Implantable reste limitée. Les universités, les hôpitaux de recherche et les équipes de développement en phase initiale utilisent principalement le Grade Recherche. Le Grade Industriel joue un rôle plus restreint dans les revêtements, les adhésifs et les applications textiles qui ne nécessitent pas une documentation ISO 10993 complète.
Le Grade Implantable devrait croître à un CAGR de 11,67% de 2027 à 2032. La croissance est portée par les programmes de greffes cardiovasculaires, de conduits neuraux et d'échafaudages cornéens progressant de la recherche préclinique vers les études humaines. Les développeurs opèrent également dans le cadre du référentiel révisé ISO 10993-1 pour la gestion des risques de biocompatibilité. L'autorisation en 2025 d'un dispositif de réparation nerveuse en poly(glycérol sébacate acrylate) (PGSA) fournit un point de référence pour les matériaux photoréticulables de la famille PGS. Les fabricants de plus grande taille disposant de systèmes prêts pour les Bonnes Pratiques de Fabrication (BPF) sont positionnés pour répondre à la demande de matériaux implantables validés. Cette tendance déplace l'accent concurrentiel vers l'infrastructure qualité plutôt que vers l'approvisionnement à l'échelle de la recherche seul.



Par Forme de Produit :
L'Extrusion Progresse et Défie le Leadership du Gel MouLe Gel Mou représente 38,12% des revenus en 2026. Le format reste adapté aux utilisateurs finaux qui ont besoin d'ajuster la densité de réticulation après réception du matériau. Il prend également en charge la bioimpression par extrusion, car les utilisateurs peuvent charger le matériau dans des cartouches de tête d'impression sans les étapes d'extraction par solvant requises pour les thermodurcissables réticulés. Les formes en pâte servent des applications adhésives et hémostatiques ciblées dans les contextes chirurgicaux. Les autres formats comprennent les membranes électrofilées et les films coulés en solution, utilisés dans les échafaudages cornéens pour leur transparence et leur porosité ajustable.
Les Produits Extrudés devraient croître à un CAGR de 11,79% de 2027 à 2032. La demande de filaments, tubes et fibres utilisés dans les couvercles de stents, les greffes vasculaires et les conduits de guidage nerveux soutient la taille du marché pour cette forme de produit. Les formulations de grade extrusion nécessitent un comportement de fusion cohérent et une protection contre la réticulation prématurée. Une étude d'impression embarquée de 2025 a démontré la fabrication de structures PGS en patchs cardiaques conformes par durcissement thermique in situ. Les formes extrudées peuvent également incorporer des phases de graphène conducteur ou de céramique pour des architectures de dispositifs spécialisés. Cette direction de fabrication accroît l'importance du contrôle du poids moléculaire et du traitement reproductible.
Par Application :
La Demande d'Échafaudages Façonne les Choix d'Architecture des PolymèresL'Ingénierie Tissulaire représente 42,56% du marché du Polyglycerol Sebacate (PGS) en 2026. Le segment utilise le PGS car ses propriétés mécaniques peuvent s'aligner sur celles des tissus mous, tandis que son érosion de surface peut limiter la perturbation du pH pendant la dégradation. La demande couvre les applications d'échafaudages cardiaques, neuraux, dermiques, oculaires et ostéogéniques. Une étude PGS-gélatine-hydroxyapatite de 2025 a rapporté un composite nanostructuré qui reproduisait certains aspects de la matrice osseuse spongieuse et démontrait des effets non cytotoxiques dans les modèles cellulaires spécifiés. Les revêtements et les adhésifs soutiennent des applications supplémentaires dans lesquelles le PGS apporte une conformité élastomère aux structures textiles. Les autres applications comprennent la cicatrisation des plaies, les échafaudages dentaires et les substrats de biocapteurs.
L'Administration de Médicaments devrait se développer à un CAGR de 12,81% de 2027 à 2032. Les applications comprennent les systèmes d'administration à libération prolongée ophtalmique, cardiovasculaire et oncologique. Le PGS est pertinent dans les applications où l'érosion de surface soutient un profil de libération plus prévisible que l'acide poly(lactique-co-glycolique) (PLGA) à dégradation en masse. Une étude de délivrance rétinienne de 2025 a montré que les nanoparticules PGS-sunitinib ont atteint une libération prolongée pendant 228 heures. Les films PGS-co-itaconate ont également démontré un comportement de libération ajustable de type ordre zéro pour les médicaments hydrophobes. La croissance projetée du segment reflète l'intérêt pour les matériaux pouvant être modifiés par la densité de réticulation plutôt que par des changements dans la composition du polymère.

Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 43,78% de la part du marché mondial du Polyglycerol Sebacate (PGS) en 2026. La région combine des centres médicaux universitaires, des startups de dispositifs médicaux et une infrastructure FDA qui soutiennent la commercialisation des produits à base de PGS. L'autorisation De Novo de la FDA en juin 2025 pour le COAPTIUM Connect de TISSIUM a marqué un développement régional pour les matériaux PGS photoréticulables[2]. Le dispositif a démontré que le matériau PGS-acrylate pouvait satisfaire aux exigences applicables aux dispositifs implantables. Les groupes de recherche nord-américains continuent d'améliorer les voies de synthèse du PGS. Une étude comparative de 2025 a révélé que la synthèse catalysée par la lipase B de Candida antarctica (CALB) offrait un contrôle du poids moléculaire et une dispersité étroite. Les tests ISO 10993 et les exigences d'examen de la FDA restent des facteurs de conformité clés. Le Canada et le Mexique contribuent par la recherche et la fabrication sous contrat, tandis que les États-Unis restent le principal centre de développement clinique et de dispositifs.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 12,34% de 2027 à 2032. La base de fabrication de polymères biorésorbables de la Chine, les programmes de médecine régénérative ophtalmique et neurale du Japon, et la demande de polymères pharmaceutiques de la Corée du Sud soutiennent les perspectives régionales. Evonik a ouvert son Centre de Dispositifs Médicaux à Shanghai en juillet 2025. L'installation de salle blanche ISO Classe 7 traite des composants semi-finis biorésorbables pour les clients asiatiques de dispositifs médicaux. Cette infrastructure réduit les délais de développement associés aux services de traitement importés. La recherche japonaise sur les membranes PGS électrofilées indique une demande de matériaux d'échafaudages cornéens transparents et flexibles. L'investissement régional dans la fabrication soutient le marché du Polyglycerol Sebacate (PGS) à mesure que les développeurs de dispositifs dépassent la production en laboratoire.
Demande Croissante dans les Régions Restantes
L'Europe dispose de réseaux de biomatériaux établis en Allemagne, au Royaume-Uni, en France et dans les pays nordiques. Le Règlement européen sur les dispositifs médicaux 2017/745 fournit une voie de conformité harmonisée pour les implants biorésorbables. Le règlement exige des preuves cliniques et une surveillance post-commercialisation, ce qui peut prolonger les délais d'adoption tout en soutenant la surveillance des produits. Evonik a nommé IMCD comme distributeur pour les polymères de dispositifs médicaux RESOMER dans l'Espace économique européen en juillet 2025. Ce réseau de distribution soutient l'accès aux polymères biorésorbables. L'Amérique du Sud présente une demande émergente à travers le secteur des dispositifs médicaux du Brésil et la recherche académique sur les polymères. Le Moyen-Orient et l'Afrique représentent des opportunités de croissance à long terme à mesure que l'investissement dans les soins de santé en Arabie Saoudite et en Afrique du Sud élargit la capacité clinique dans l'ingénierie tissulaire et les soins des plaies. L'alignement sur les exigences de la FDA ou du Règlement européen sur les dispositifs médicaux (MDR) reste important avant une adoption commerciale plus large.
Paysage Concurrentiel
Concentration du Marché
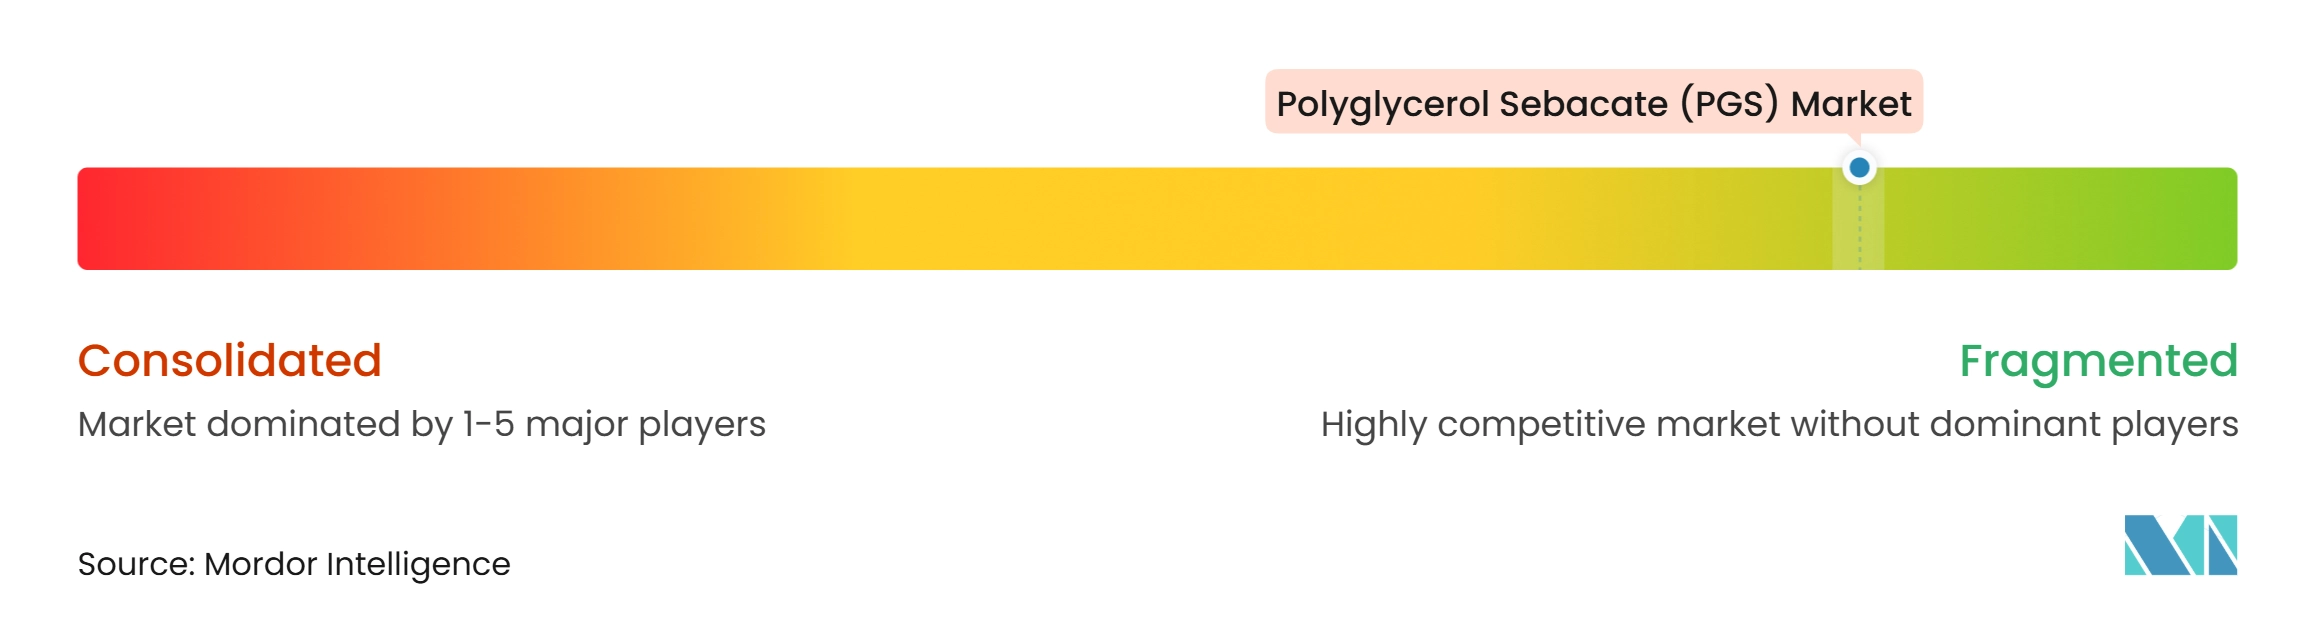
Le marché du Polyglycerol Sebacate (PGS) est fragmenté, aucun producteur ne détenant une position établie en tant que fournisseur dans les catégories adjacentes PLGA et PLA. Les participants au marché comprennent des fournisseurs de PGS de grade recherche, des développeurs de plateformes de textiles biomédicaux et d'administration de médicaments, des producteurs de précurseurs et des organisations de développement de polymères. Plusieurs grandes entreprises de polymères biorésorbables disposent de capacités adjacentes mais ne fabriquent pas actuellement de PGS. La concurrence se concentre sur l'expertise en formulation, le développement de procédés et les partenariats applicatifs plutôt que sur la concurrence directe par les prix. Cette structure de marché crée des opportunités pour les fournisseurs de passer des quantités de recherche à une production médicale contrôlée et de grade médical.
Le manque à combler sur le marché est la production dédiée de PGS de grade implantable dans des conditions de Bonnes Pratiques de Fabrication (BPF). Les fournisseurs capables de valider des filaments et des poudres pour le traitement numérique de la lumière et la stéréolithographie peuvent répondre à la demande de dispositifs photoréticulables. L'autorisation en 2025 de TISSIUM pour un implant de réparation nerveuse en poly(glycérol sébacate acrylate) (PGSA) photopolymérisé en cuve a fourni un référentiel produit pour le domaine plus large. En juillet 2025, le Centre de Dispositifs Médicaux de Shanghai d'Evonik a ajouté une infrastructure de traitement régionale pour les composants biorésorbables. Evonik a également élargi son infrastructure de distribution européenne pour le portefeuille RESOMER via IMCD. Ces développements n'établissent pas une base d'approvisionnement en PGS mais élargissent les capacités de soutien pour les programmes de dispositifs médicaux biorésorbables.
La gestion de la qualité est un seuil pour la participation commerciale. Les systèmes de gestion de la qualité conformes à l'ISO 13485, les preuves documentées de biocompatibilité et la validation de la stérilisation sont des exigences pour les fournisseurs au service des développeurs de dispositifs médicaux. L'industrie du Polyglycerol Sebacate (PGS) peut favoriser les organisations qui combinent une expertise en chimie des polymères avec des capacités de fabrication réglementées. Les entreprises axées sur les matériaux de grade recherche peuvent continuer à servir la demande académique mais peuvent faire face à des limitations dans l'approvisionnement clinique. Les fournisseurs qui contrôlent le poids moléculaire, la densité de réticulation et les conditions d'extrusion peuvent différencier les matériaux pour des applications spécifiques aux dispositifs.
Leaders de l'Industrie du Polyglycerol Sebacate (PGS)
-
Secant Group, LLC
-
Merck KGaA
-
Akina, Inc.
-
Cambridge Polymer Group, Inc.
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Polyglycerol Sebacate (PGS) Entreprises couvertes dans ce rapport
- ABITEC
- Akina, Inc.
- Cambridge Polymer Group, Inc.
- DuPont
- Evonik Industries AG
- Merck KGaA
- Oleon NV
- Orthofix International N.V.
- Polymers LLC
- Polyzen, LLC
- Resinex
- Sakamoto Yakuhin Kogyo Co., Ltd.
- Secant Group, LLC
- Solesis
- Synthecon, Inc.
Développements industriels récents dans Marché du Polyglycerol Sebacate (PGS)
- Octobre 2025 : Secant Group, LLC a reçu le brevet américain 12 440 446 pour un système d'administration polymère à base de poly(glycérol sébacate) (PGS) pour les produits biologiques utilisant des polyplexes de nanoparticules. Le brevet couvre les copolymères PGS modifiés avec des groupements chargés pour l'administration d'acides nucléiques et vise à réduire les exigences en lipides PEGylés dans les vecteurs d'administration de gènes.
- Septembre 2025 : Evonik et Ethris GmbH ont conclu un partenariat stratégique pour développer et commercialiser une plateforme de nanoparticules lipidiques (LNP) basée sur la technologie SNaP LNP d'Ethris pour les thérapeutiques à ARN. Le partenariat a élargi les services de formulation pour l'administration de médicaments d'Evonik pour inclure l'administration d'acides nucléiques, un domaine d'application potentiel pour les matériaux à base de PGS comme alternatives à la PEGylation.
Périmètre du Rapport sur le Marché Mondial du Polyglycerol Sebacate (PGS)
Le poly(glycérol sébacate) (PGS) est un élastomère thermodurcissable biodégradable et biocompatible produit à partir de glycérol et d'acide sébacique, qui sont des métabolites mammifères naturellement présents. Ses propriétés matérielles soutiennent les applications nécessitant un polymère élastomère et dégradable.
Le marché du polyglycerol sébacate (PGS) est segmenté par grade, forme de produit, application et géographie. Par grade, le marché est segmenté en grade recherche, grade médical, grade implantable et grade industriel. Par forme de produit, le marché est segmenté en gel mou, pâte, produits extrudés et autres. Par application, le marché est segmenté en ingénierie tissulaire, administration de médicaments, adhésifs, revêtements et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour le polyglycerol sébacate (PGS) dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade Recherche |
| Grade Médical |
| Grade Implantable |
| Grade Industriel |
| Gel Mou |
| Pâte |
| Produits Extrudés |
| Autres |
| Ingénierie Tissulaire |
| Administration de Médicaments |
| Adhésifs |
| Revêtements |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Grade | Grade Recherche | |
| Grade Médical | ||
| Grade Implantable | ||
| Grade Industriel | ||
| Par Forme de Produit | Gel Mou | |
| Pâte | ||
| Produits Extrudés | ||
| Autres | ||
| Par Application | Ingénierie Tissulaire | |
| Administration de Médicaments | ||
| Adhésifs | ||
| Revêtements | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du Polyglycerol Sebacate (PGS) ?
La taille du marché du Polyglycerol Sebacate (PGS) était évaluée à 107,85 milliards USD en 2026 et devrait croître de 119,48 milliards USD en 2027 à 198,64 milliards USD d'ici 2032, à un CAGR de 10,78% pendant la période de prévision (2027-2032).
Quel grade de PGS domine la demande actuelle ?
Le Grade Médical domine le segment des grades avec une part de 45,23% en 2026, soutenu par les utilisations cardiaques, neurales, de cicatrisation des plaies et de tissus mous.
Quelle application PGS connaît la croissance la plus rapide ?
L'Administration de Médicaments devrait croître à un CAGR de 12,81% jusqu'en 2032, soutenue par les applications à libération prolongée dans les domaines ophtalmique, cardiovasculaire et oncologique.
Pourquoi le PGS est-il utilisé dans l'ingénierie tissulaire ?
Le PGS est conçu pour s'aligner sur la mécanique des tissus mous et utilise un profil de dégradation par érosion de surface qui peut limiter la perturbation du pH.