
Polyglycerol Sebacate (PGS) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
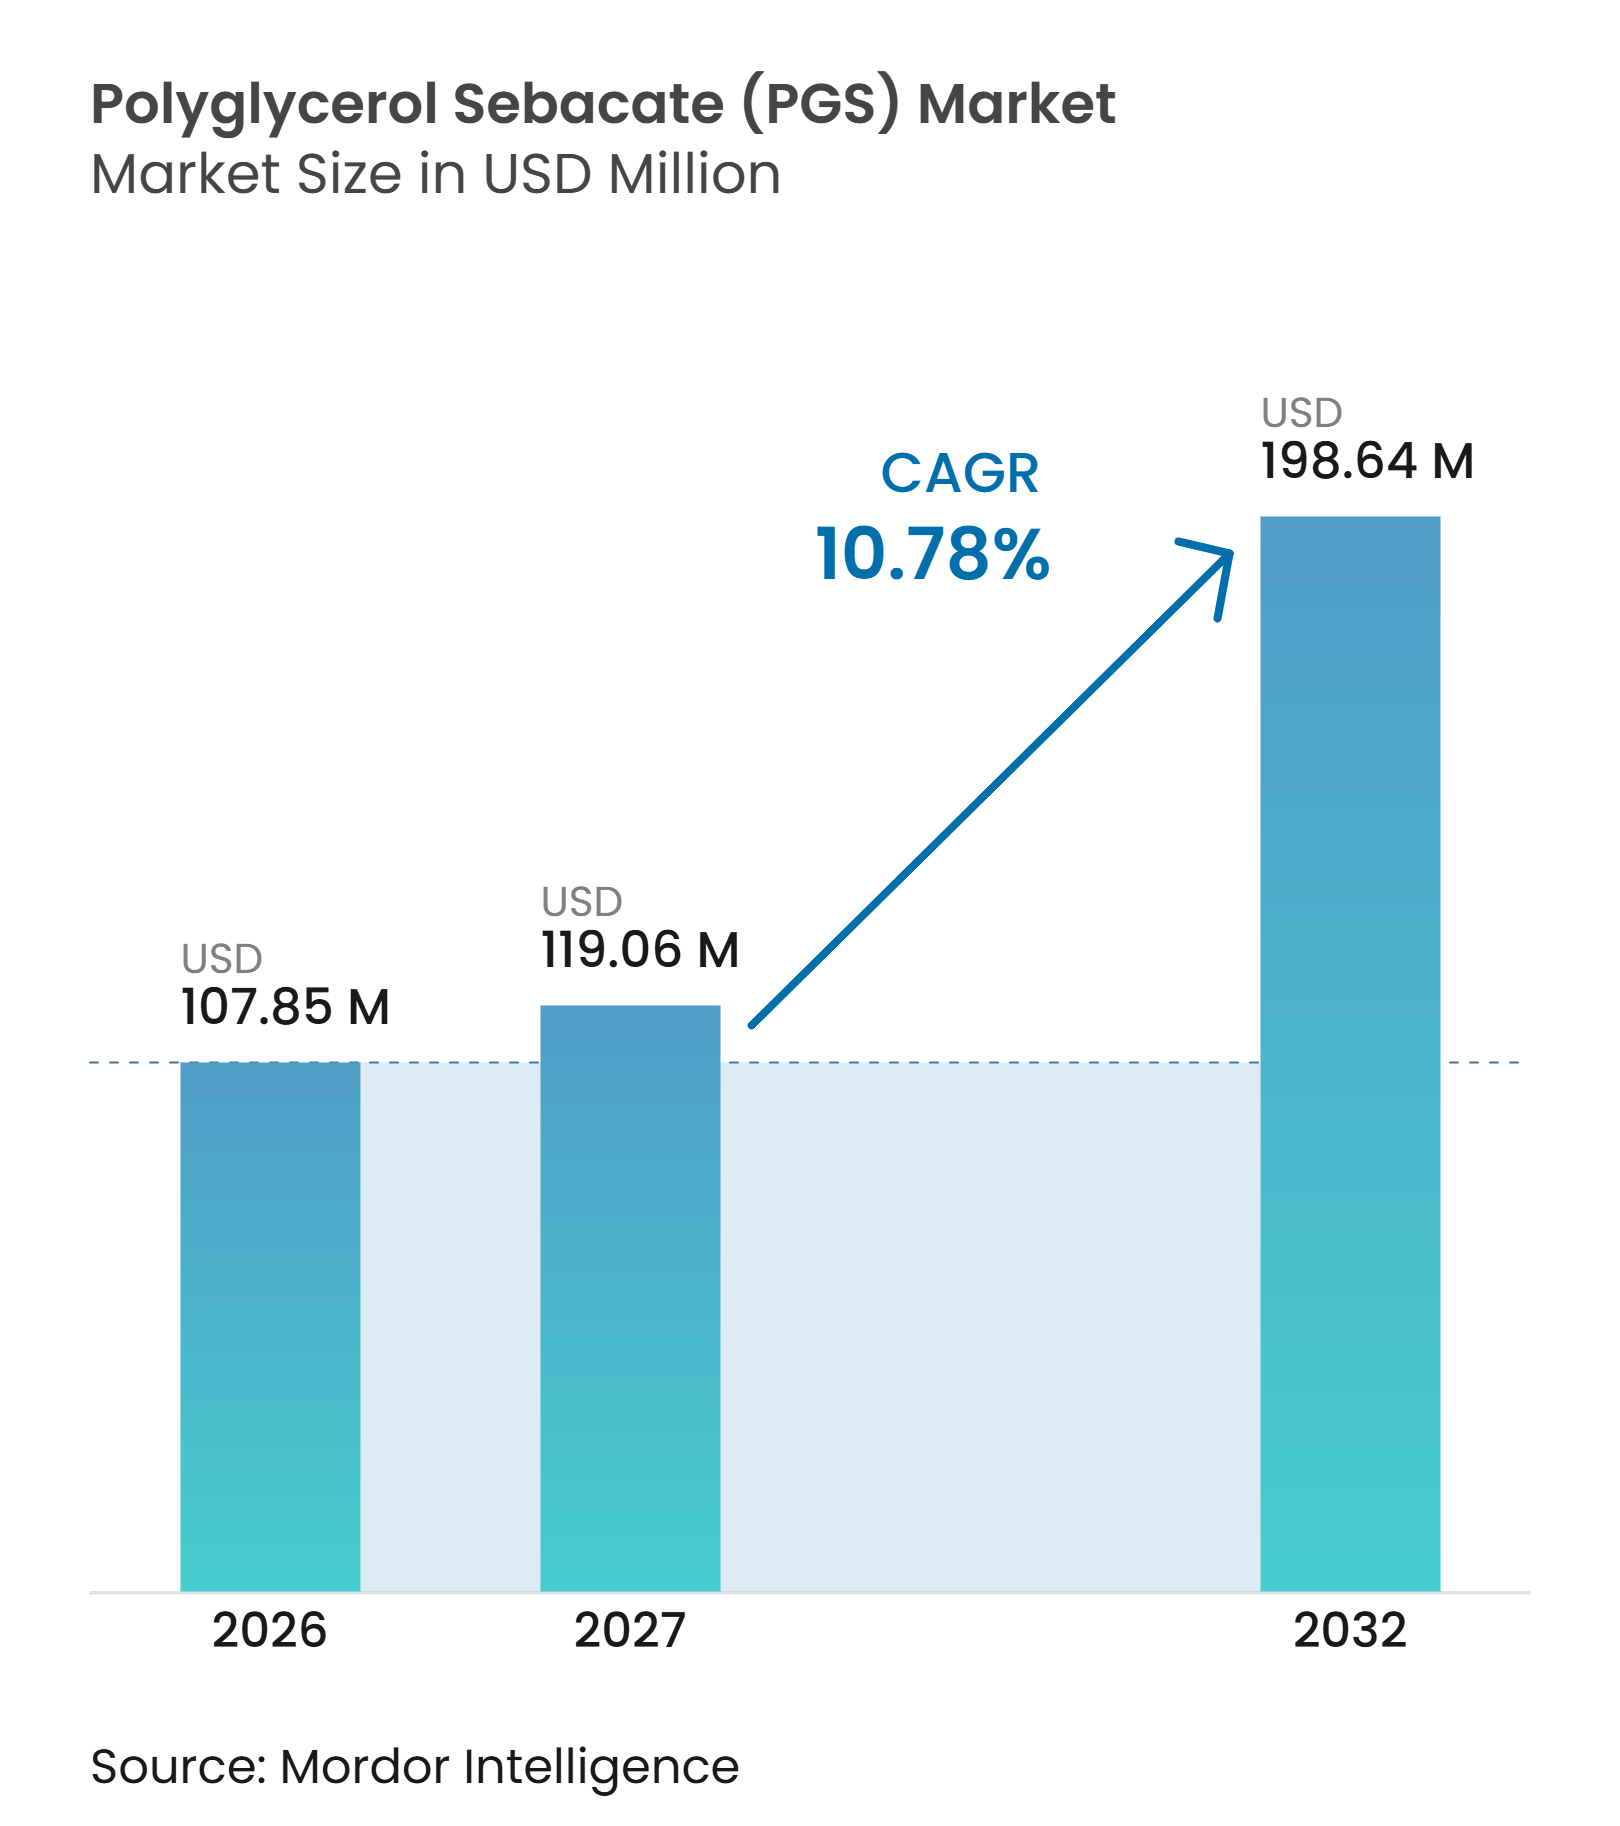
| Marktgröße (2027) | 119.06 Millionen US-Dollar |
| Marktgröße (2032) | 198.64 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.78 % |
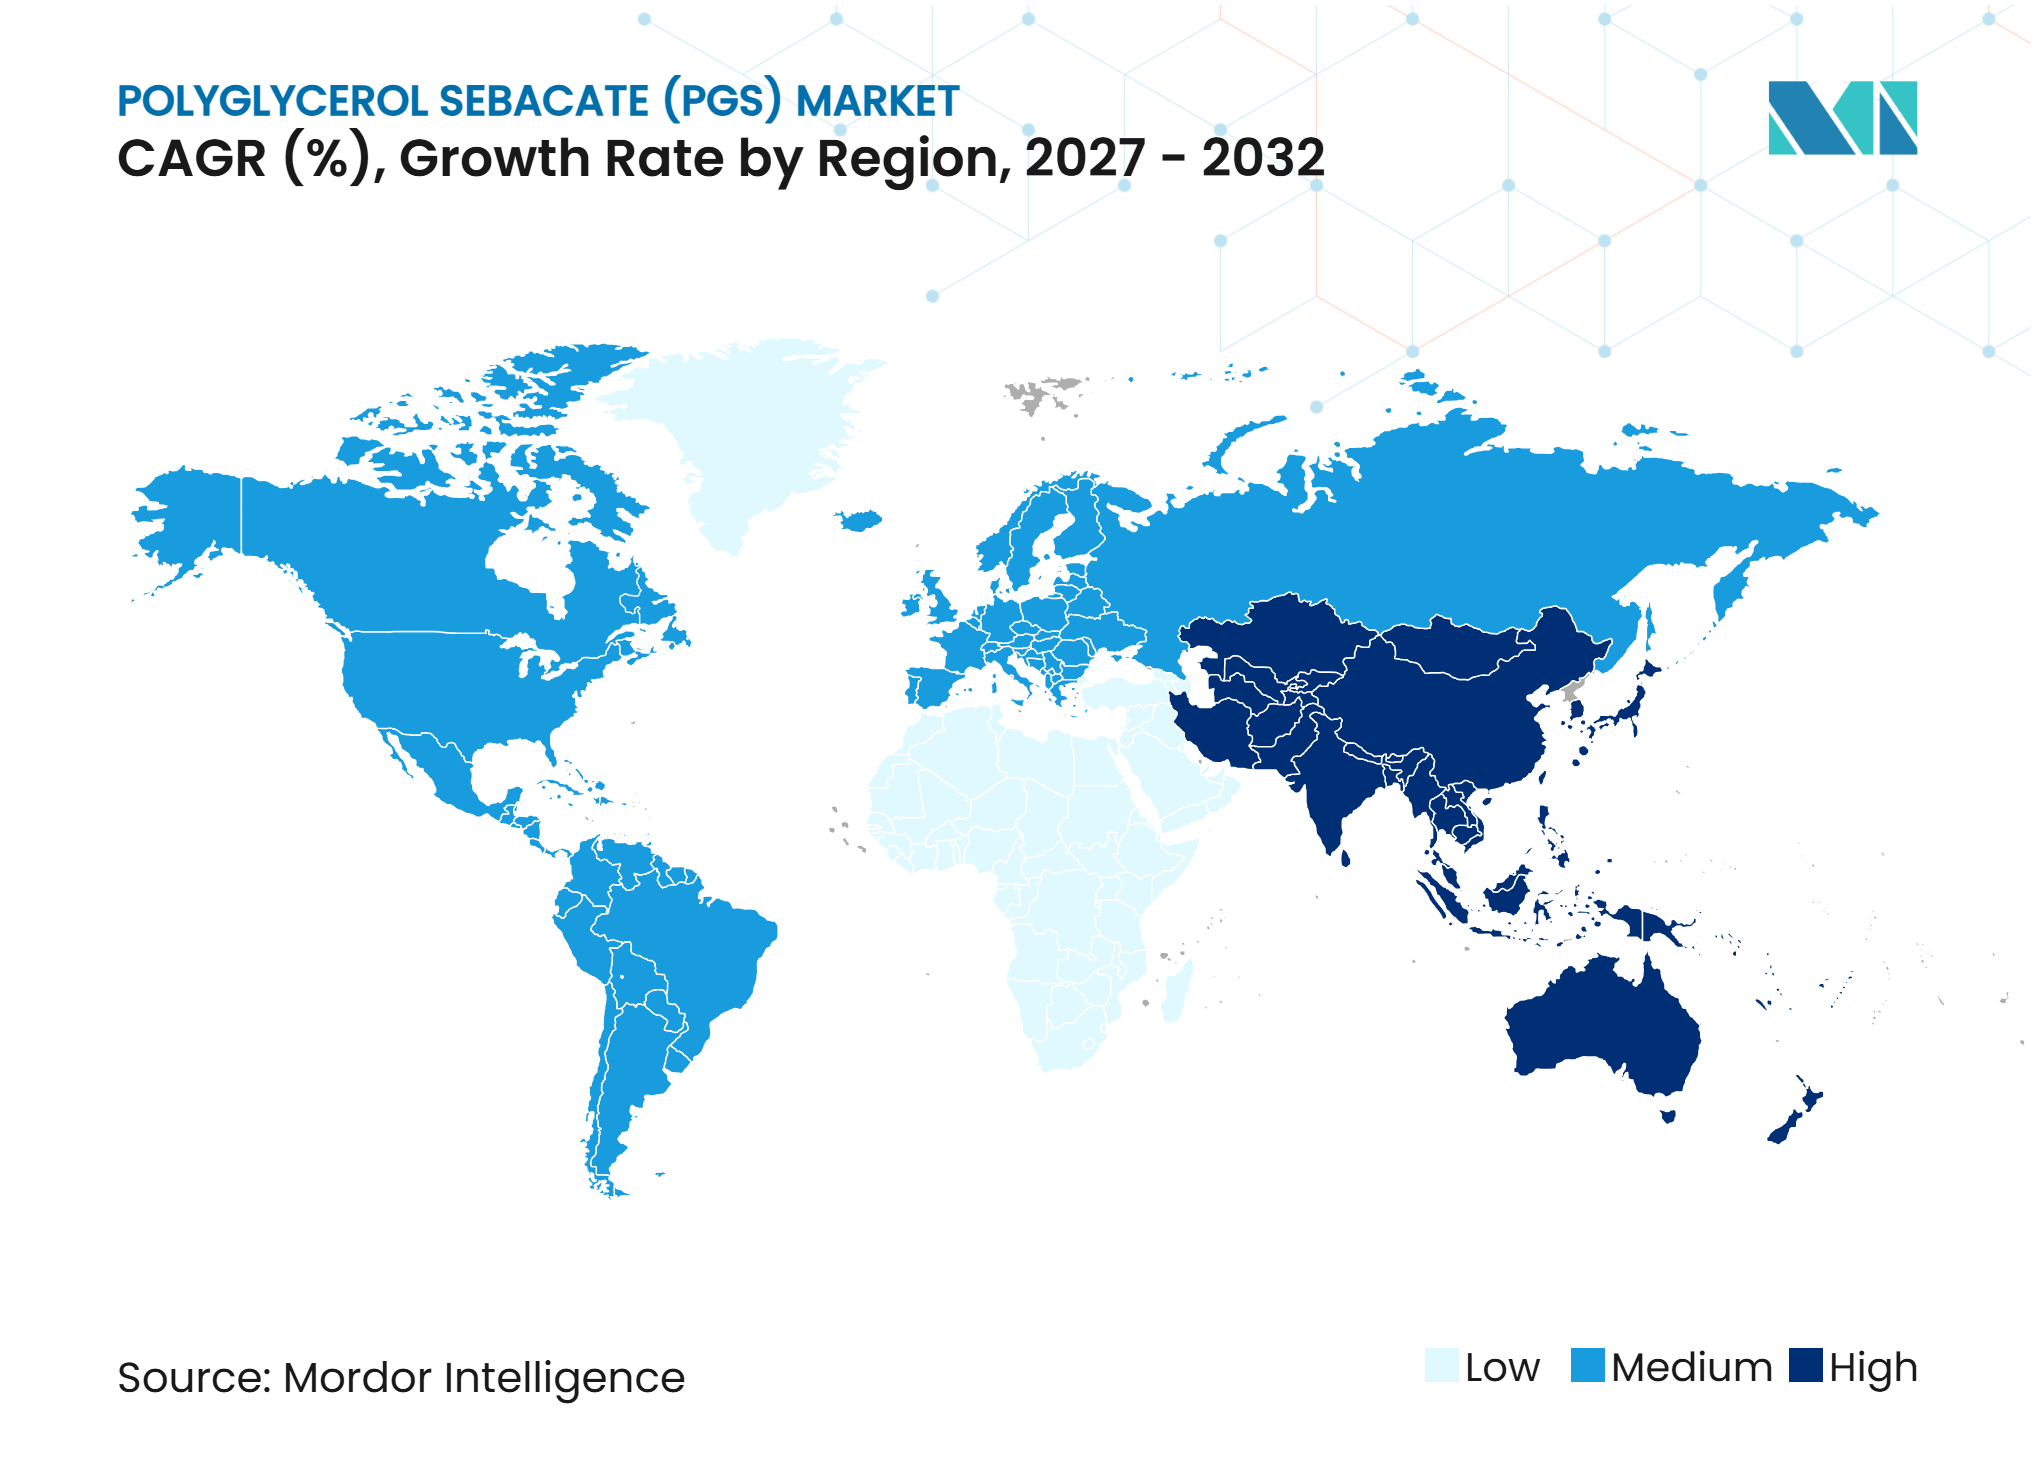
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyglycerol Sebacate (PGS) Marktanalyse von Mordor Intelligence
Die Marktgröße für Polyglycerol Sebacate (PGS) wurde im Jahr 2026 auf 107,85 Milliarden USD geschätzt und soll von 119,48 Milliarden USD im Jahr 2027 auf 198,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,78 % während des Prognosezeitraums (2027–2032). Der Polyglycerol Sebacate (PGS) Markt zeichnet sich durch ein Leistungsprofil aus, das sich von massiv abbauenden Polymeren unterscheidet, die in Weichgewebeanwendungen eingesetzt werden. PGS unterliegt einer Oberflächenerosion, die die Exposition gegenüber dem lokalen sauren Milieu, das mit dem Polymerabbau in empfindlichen Anwendungen verbunden ist, reduzieren kann. Glycerol und Sebacinsäure werden in medizinischen und lebensmittelbezogenen Anwendungen weit verbreitet eingesetzt, was die Materialqualifizierung für PGS-Entwickler unterstützt. Der Markt wird auch durch die Nachfrage nach Materialien angetrieben, die die mechanischen Eigenschaften von Weichgeweben nachbilden können und gleichzeitig eine Zellinfiltration ermöglichen. Die kommerzielle Aktivität geht über den direkten Ersatz von Poly(milchsäure-co-glykolsäure) (PLGA) hinaus und umfasst Anwendungen, die eine kontrollierte Erosion und metabolisch unbedenkliche Abbauprodukte erfordern.
Wichtigste Erkenntnisse des Berichts
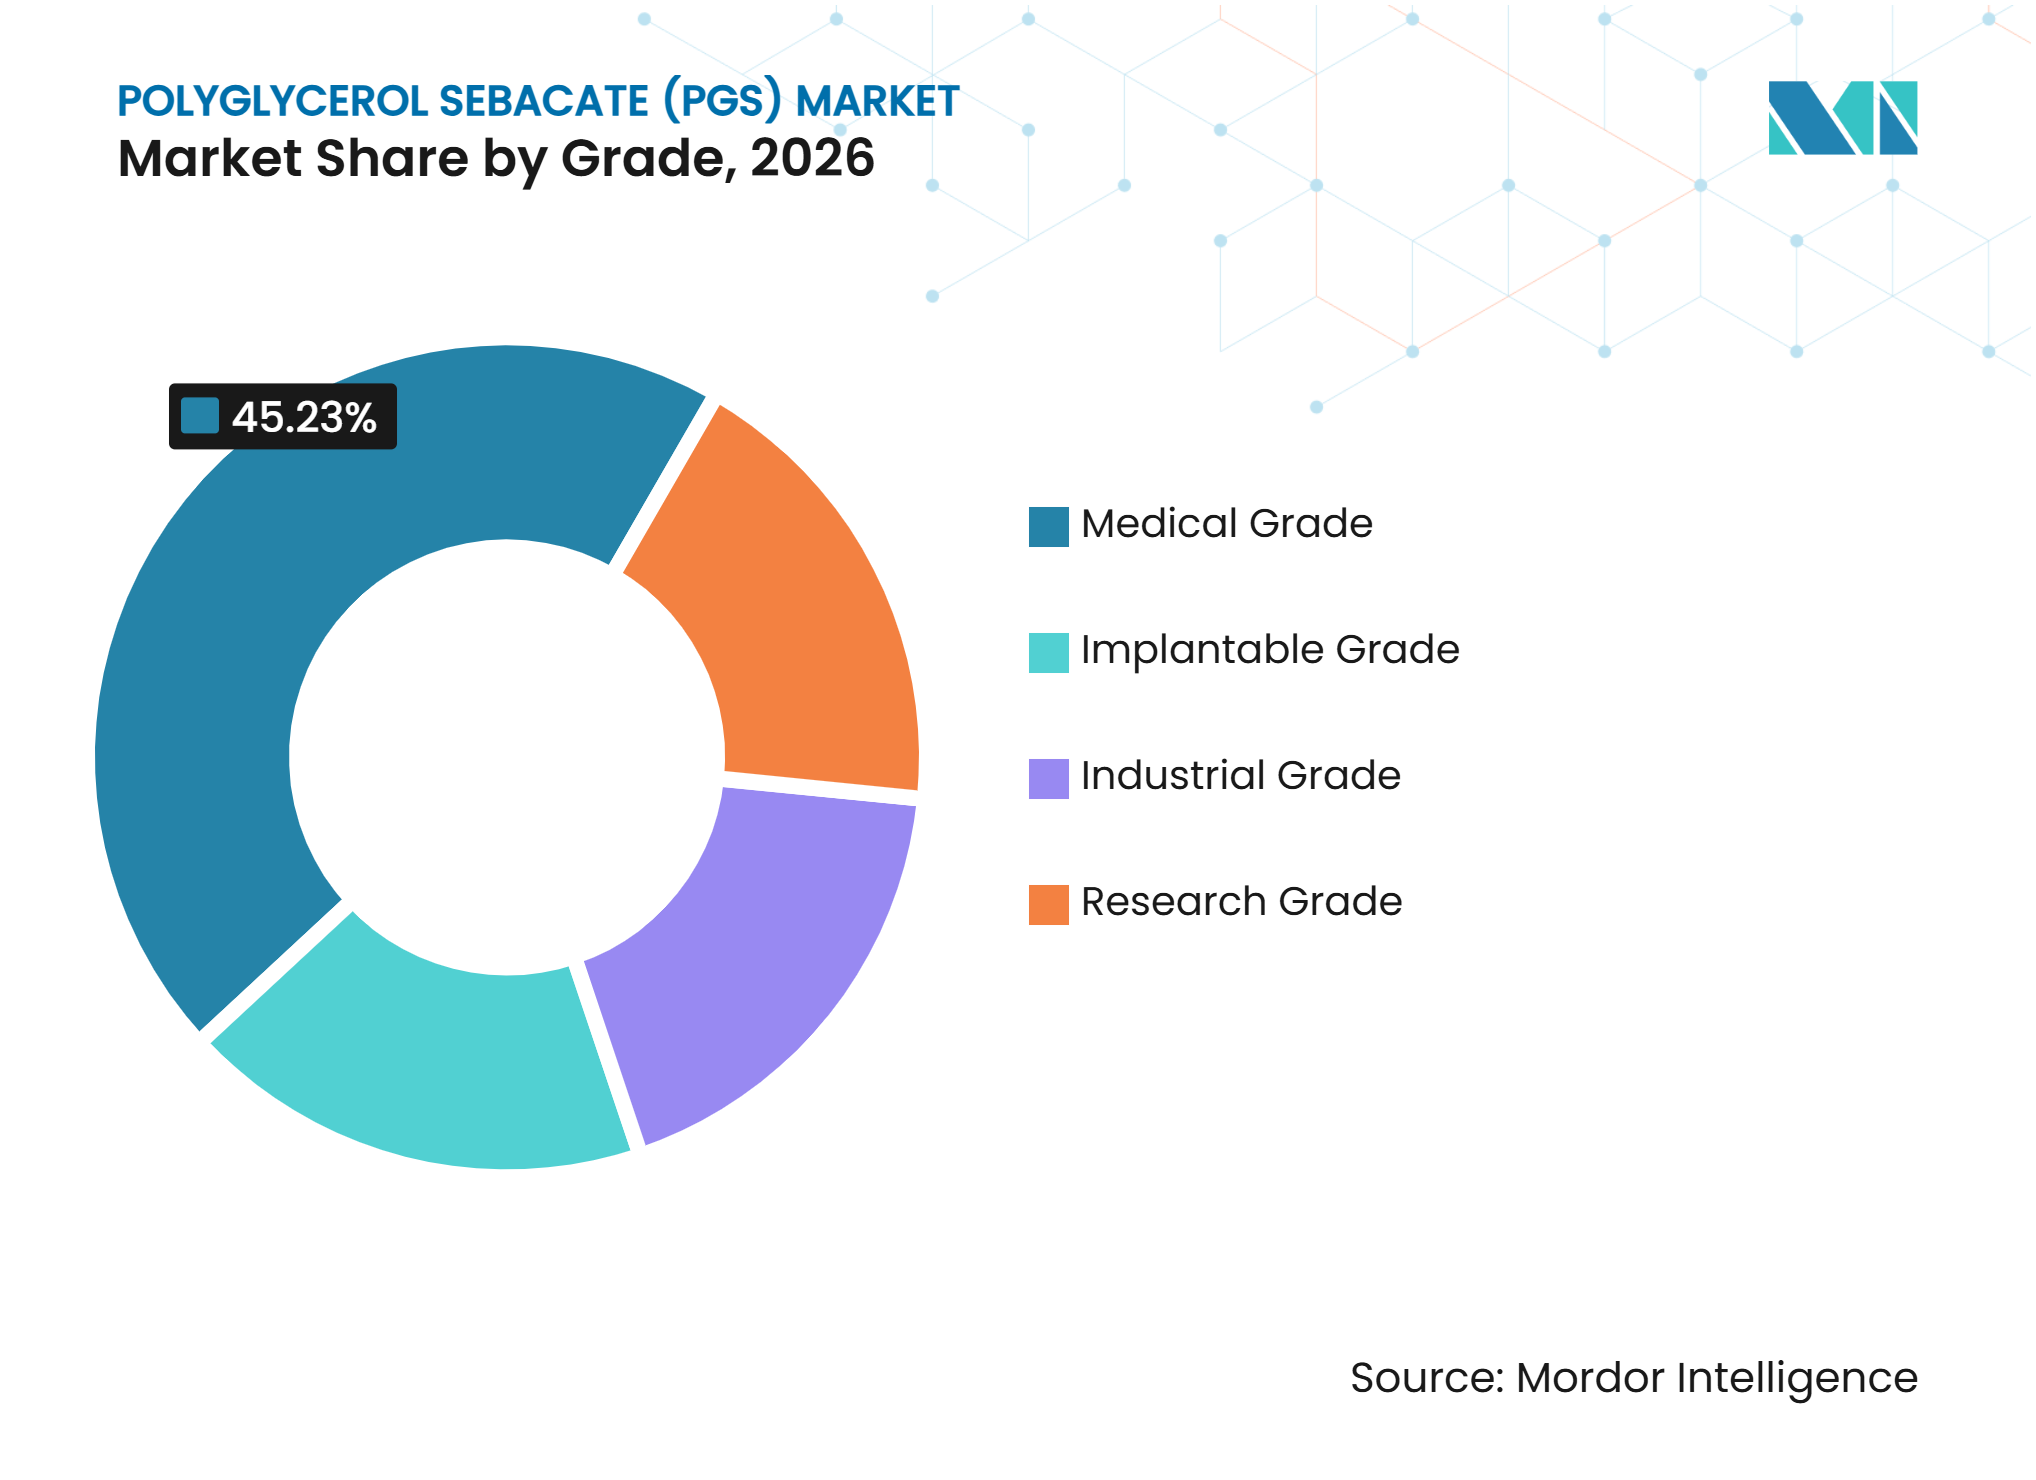
- Nach Qualitätsstufe hielt Medizinische Qualität im Jahr 2026 einen Umsatzanteil von 45,23 %, während Implantierbare Qualität bis 2032 voraussichtlich mit einer CAGR von 11,67 % wachsen wird.
- Nach Produktform hielt Weichgel im Jahr 2026 einen Umsatzanteil von 38,12 %, während Extrudierte Produkte bis 2032 voraussichtlich mit einer CAGR von 11,79 % wachsen werden.
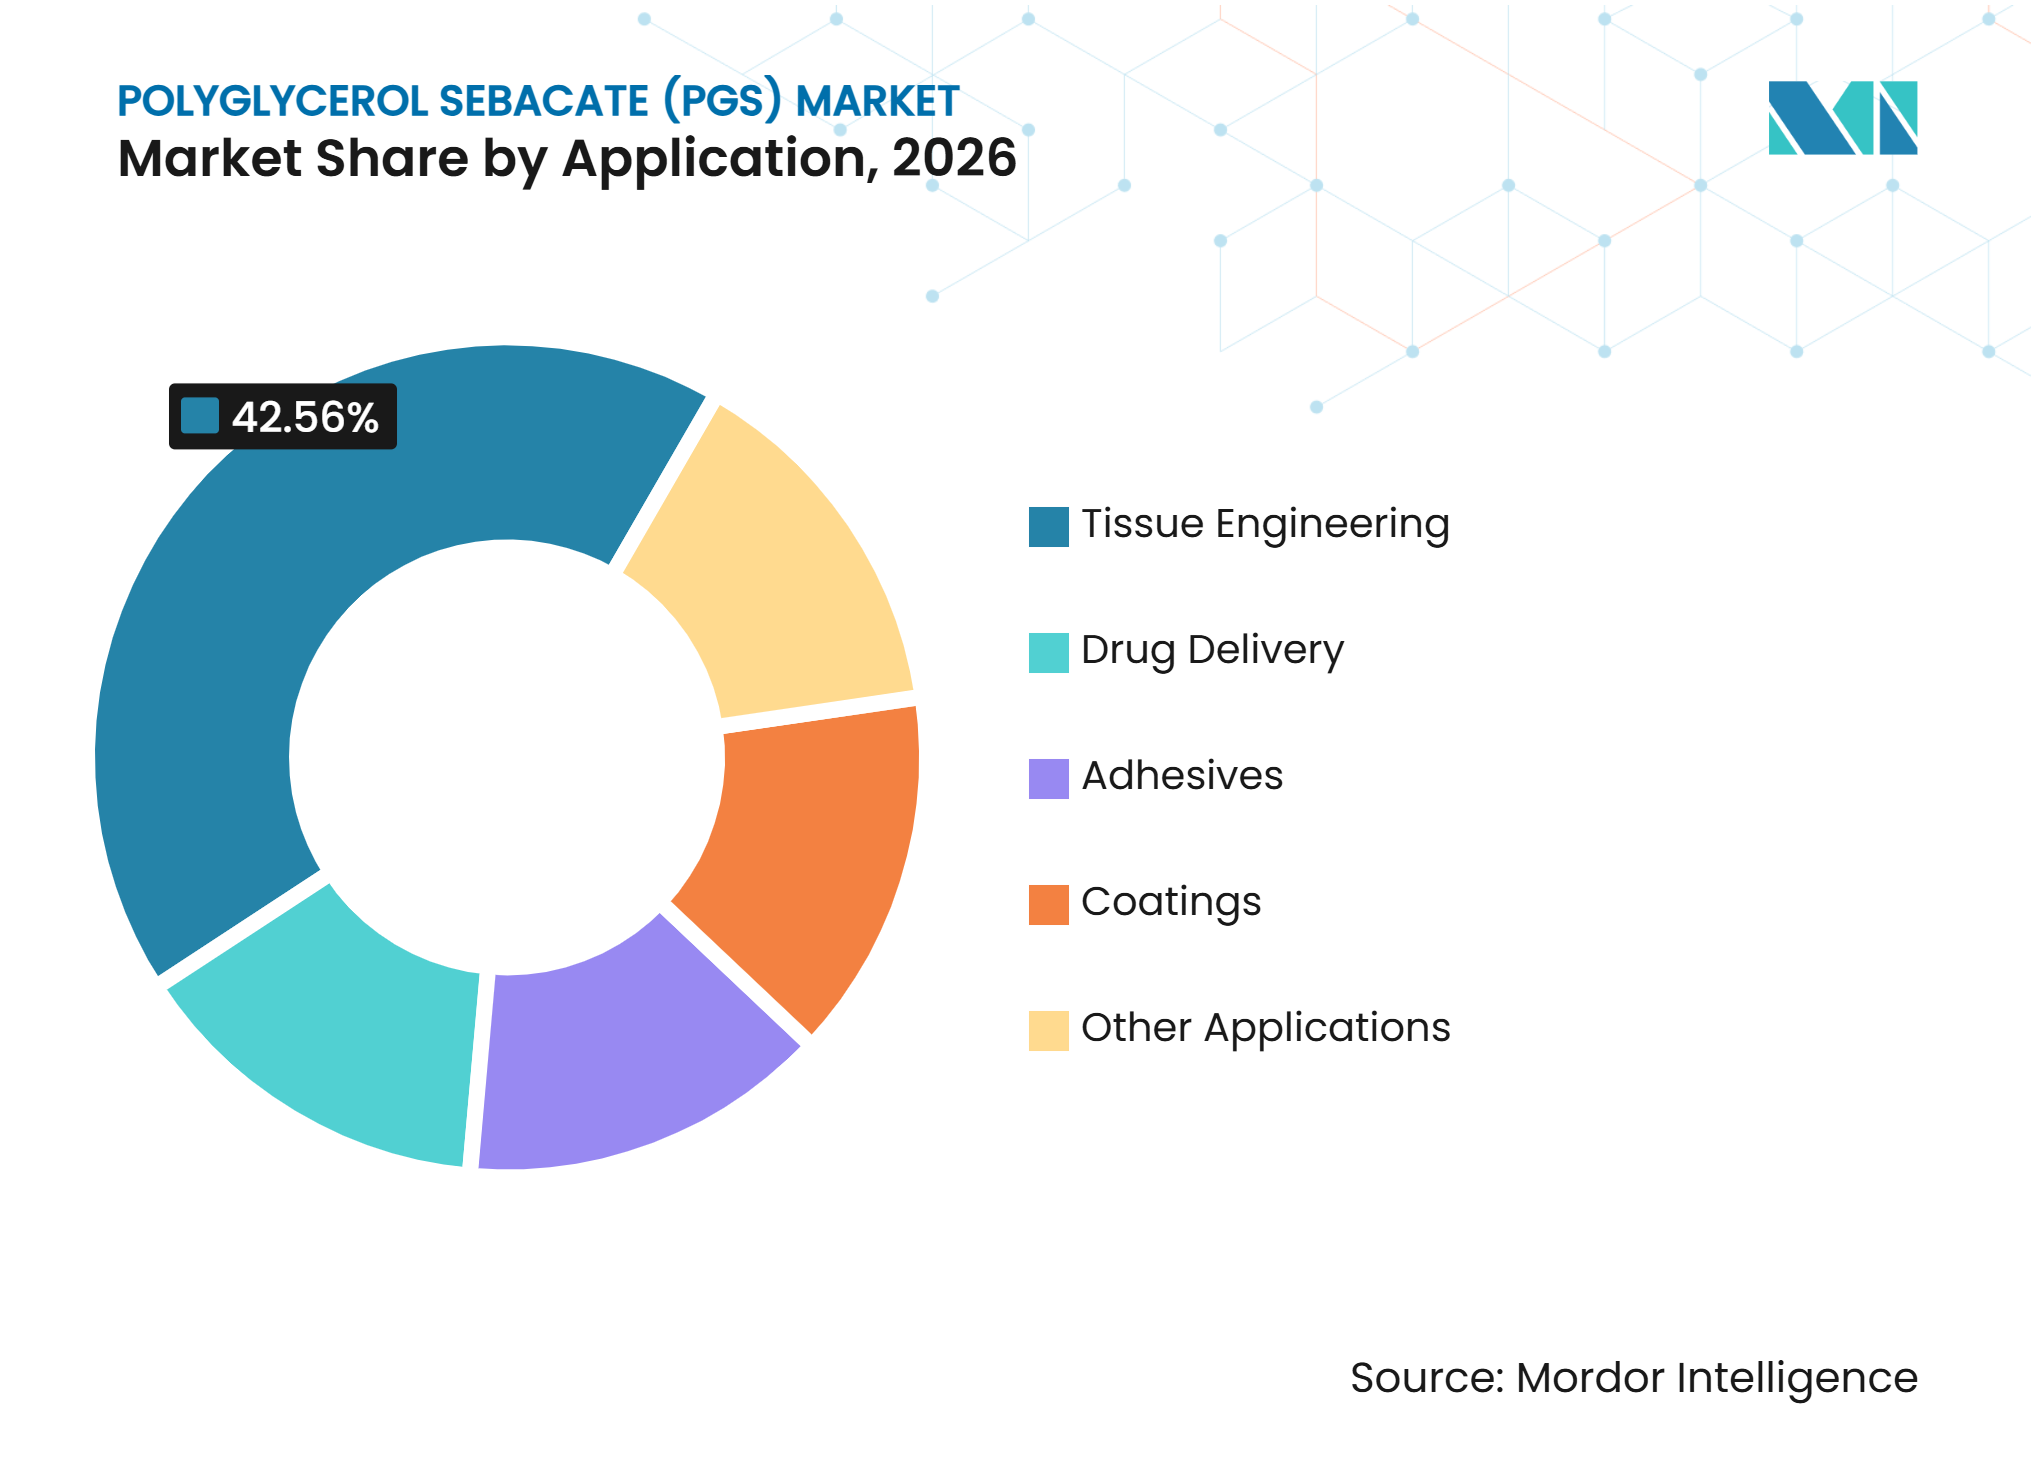
- Nach Anwendung hielt Tissue Engineering im Jahr 2026 einen Umsatzanteil von 42,56 %, während Arzneimittelabgabe bis 2032 voraussichtlich mit einer CAGR von 12,81 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,78 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 12,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung im Tissue Engineering und in der regenerativen Medizin | +3.5% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach biomedizinischen Textilien und bioresorbierbaren Implantaten | +2.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Anwendungen zur Langzeitwirkstoffabgabe | +2.4% | Global, mit hoher Akzeptanz in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung photohärtbarer und 3D-druckbarer PGS-Derivate | +1.8% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung PGS-basierter kardiovaskulärer und neuraler Gerüste | +1.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung im Tissue Engineering und in der regenerativen Medizin
Polyglycerol Sebacate (PGS) wird in der regenerativen Medizin eingesetzt, da sein mechanisches Verhalten auf die Anforderungen von Weichgeweben abgestimmt werden kann. Herzmuskelgewebe weist einen Modulbereich von 0,05–1,5 MPa auf, was als Referenz für die Entwicklung nachgiebiger PGS-Gerüstsysteme dient. Eine Studie aus dem Jahr 2025 beschrieb PGS-Gelatine-Komposite mit Hydroxyapatit in einem Gewichtsverhältnis von 1:3:6, die Aspekte der spongiösen Knochenmatrixarchitektur nachbildeten. Dieser Befund erweiterte die Relevanz des Materials über Weichgewebekonstrukte hinaus auf osteogene Anwendungen, ohne dass eine separate Rohstoffplattform erforderlich war. Eine weitere Studie aus dem Jahr 2025 berichtete, dass elektrogesponnene PGS-Polyvinylalkohol (PVA)-Membranen eine Wasserdurchlässigkeit von 9,8 × 10⁻⁷ cm²/s und eine Lebensfähigkeit menschlicher Hornhautzellen von 88 %–96 % erreichten, was ihren Einsatz im Hornhaut-Tissue-Engineering unterstützt. Diese Entwicklungen fördern die Nachfrage in kardialen, neuralen, dermalen, okulären und knochenbezogenen Forschungsprogrammen im Polyglycerol Sebacate (PGS) Markt.
Wachsende Nachfrage nach biomedizinischen Textilien und bioresorbierbaren Implantaten
Biomedizinische Textilapplikationen erfordern Materialien, die eine mechanische Fehlanpassung zwischen Implantaten und dem umgebenden Gewebe minimieren. PGS bietet eine elastomere Basis für Strukturen, die während des Heilungsprozesses Nachgiebigkeit erfordern. Die FDA erteilte im Juni 2025 die De-Novo-Zulassung für TISSIUM's COAPTIUM Connect, eine Nervennähthülse aus Poly(glycerol sebacate acrylat), die mittels Wannenphotopolymerisation hergestellt wird. TISSIUM brachte das Produkt am 23. Juli 2025 kommerziell auf den Markt. Diese Zulassung zeigte, dass ein photohärtbares PGS-Derivat die Biokompatibilitäts- und Restmonomeranforderungen für ein implantierbares Gerät der Klasse II erfüllen kann. Der Polyglycerol Sebacate (PGS) Markt könnte davon profitieren, da Entwickler Erkenntnisse aus dieser Materialfamilie auf andere Gerätekonzepte anwenden.
Ausbau von Anwendungen zur Langzeitwirkstoffabgabe
Der Polyglycerol Sebacate (PGS) Markt wird durch die Fähigkeit des Materials unterstützt, sowohl hydrophile als auch hydrophobe Wirkstoffe in einer einzigen Polymermatrix einzuschließen. Eine molekularskalige Studie aus dem Jahr 2025 identifizierte energetisch günstige Wirkstoffabsorption über Moleküle mit unterschiedlicher Polarität, da PGS hydrophobe Sebacinsäureketten mit hydroxylreichen Glyceroleinheiten kombiniert. Dieses Profil kann den Bedarf an Ko-Formulierungszusätzen reduzieren, die bei Matrizen ohne amphiphiles Verhalten eingesetzt werden. Eine 2025 veröffentlichte Studie berichtete über eine anhaltende Sunitinib-Freisetzung aus PGS-basierten Nanopartikeln über 228 Stunden bei der retinalen Wirkstoffabgabe. Eine weitere Studie aus dem Jahr 2025 ergab, dass PGS-co-Itaconat-Filme eine nullordnungsähnliche Freisetzung hydrophober Wirkstoffe über 20 Tage ermöglichten, wobei die Freisetzungsraten durch die Vernetzungsdichte eingestellt wurden. Diese Eigenschaften unterstützen den Einsatz von PGS in Anwendungen, bei denen säureerzeugende Degradation oder Burst-Freisetzung die Eignung von Poly(milchsäure-co-glykolsäure) (PLGA) einschränken können.
Zunehmende Nutzung photohärtbarer und 3D-druckbarer PGS-Derivate
Photohärtbare PGS-Derivate erweitern die Fertigungsoptionen für Geräteentwickler. Entwickler können PGSA- und Poly(glycerol sebacate-co-itaconat)-Materialien in digitalen Lichtverarbeitungs- und Stereolithografie-Workflows einsetzen. Eine Studie aus dem Jahr 2025 berichtete, dass PGS-PCL-Blockcopolyester mit auf 90 Mikrometer kontrollierten Porengrößen gedruckt wurden, während einstellbare Abbau- und mechanische Eigenschaften erhalten blieben[1]. Eine weitere Studie aus dem Jahr 2025 demonstrierte den schmelzbasierten eingebetteten Druck konformer, elektroleitfähiger und elastomerer PGS-Patches zur Reparatur von Myokardinfarkten. Diese Ansätze ermöglichen Designs, die mit starren Implantatmaterialien schwer herzustellen sind. Der Polyglycerol Sebacate (PGS) Markt hat Anwendungen in patientenspezifischen kardiovaskulären und vaskulären Konstrukten, bei denen sowohl Geometrie als auch Gewebecompliance wichtig sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Produktionskapazität im Industriemaßstab und für medizinische Qualität | -2.1% | Global, am stärksten ausgeprägt außerhalb Asiens | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für klinische, biokompatibilitätsbezogene und sterilisationsbezogene Validierung | -1.8% | Global, mit unverhältnismäßig hoher Belastung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Chargenvariation durch Kontrolle von Molekulargewicht und Vernetzungsdichte | -1.5% | Global, über Synthesestufenoperationen hinweg | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Produktionskapazität im Industriemaßstab und für medizinische Qualität
Die PGS-Herstellung erfordert kontrollierte thermische Bedingungen zwischen 120 °C und 150 °C, um eine vorzeitige Vernetzung zu verhindern. Die Aufrechterhaltung dieser Bedingungen wird schwieriger, wenn Hersteller die Produktion von Labormengen auf Mehrtonnen-Chargen nach aktueller guter Herstellungspraxis (cGMP) hochskalieren. Diese Einschränkung beeinträchtigt die Verfügbarkeit von homogenem Material für Geräteentwickler, die konsistente Ausgangsmaterialien für die klinische Fertigung benötigen. Infolgedessen verfügt der Polyglycerol Sebacate (PGS) Markt über begrenzte dedizierte Produktionskapazität für implantierbare Qualität. Die Exposition gegenüber Lieferkettenrisiken bleibt ebenfalls relevant, da Sebacinsäure auf Rizinusöl-basierten Rohstoffen angewiesen ist. Hersteller benötigen ein zuverlässiges Rohstoffmanagement, kontrollierte atmosphärische Bedingungen und validierte Produktionssysteme, um die Nachfrage im klinischen Maßstab zu decken.
Hohe Kosten für klinische, biokompatibilitätsbezogene und sterilisationsbezogene Validierung
Biokompatibilitätstests stellen eine Markteintrittsbarriere für Entwickler PGS-basierter Geräte dar. ISO 10993 umfasst Bewertungen von Zytotoxizität, Sensibilisierung, Irritation, systemischer Toxizität, Genotoxizität und Implantation für Medizinprodukte. Der Rahmen verpflichtet Entwickler, Nachweise zu erbringen, die auf das Material, den vorgesehenen Verwendungszweck und das Patientenkontaktprofil abgestimmt sind. Die Sterilisationsvalidierung erhöht die Komplexität, da Gammastrahlung und Ethylenoxid das PGS-Abbauverhalten je nach Vernetzungsdichte unterschiedlich beeinflussen können. Diese Kosten begünstigen Organisationen, die ISO-13485-konforme Qualitätsmanagementsysteme betreiben und Erfahrung mit bioresorbierbaren Materialien besitzen. Infolgedessen weist der Polyglycerol Sebacate (PGS) Markt einen längeren Weg von der Formulierungsentwicklung bis zur kommerziellen Versorgung mit Geräten auf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Medizinische Spezifikationen dominieren die ReinheitsskalaMedizinische Qualität macht im Jahr 2026 45,23 % des Polyglycerol Sebacate (PGS) Marktes aus. Die Nachfrage aus kardialen Patches, Nervenleitschienen, Wundheilungsverbänden und Weichgewebegerüsten stützt diesen Anteil, da diese Anwendungen eine dokumentierte Materialleistung und Biokompatibilität erfordern. Medizinische Qualität unterstützt Geräteentwicklungsprogramme, während die dedizierte Kapazität für Implantierbare Qualität begrenzt bleibt. Universitäten, Forschungskrankenhäuser und Teams in der Frühphasenentwicklung nutzen primär Forschungsqualität. Industriequalität hat eine engere Rolle bei Beschichtungen, Klebstoffen und Textilapplikationen, die keine vollständige ISO-10993-Dokumentation erfordern.
Implantierbare Qualität wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,67 % wachsen. Das Wachstum wird durch kardiovaskuläre Transplantat-, Nervenleitschienen- und Hornhautgerüstprogramme angetrieben, die von der präklinischen Forschung in Richtung Humanstudien voranschreiten. Entwickler arbeiten auch im Rahmen des überarbeiteten ISO-10993-1-Rahmens für das Biokompatibilitätsrisikomanagement. Die Zulassung eines Poly(glycerol sebacate acrylat) (PGSA)-Nervenreparaturgeräts im Jahr 2025 liefert einen Referenzpunkt für photohärtbare PGS-Familienmaterialien. Größere Hersteller mit GMP-fähigen Systemen sind gut positioniert, um die Nachfrage nach validierten implantierbaren Materialien zu erfüllen. Dieser Trend verlagert den Wettbewerbsschwerpunkt auf Qualitätsinfrastruktur statt auf die alleinige Versorgung im Forschungsmaßstab.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Extrusion gewinnt an Bedeutung und fordert die Führungsposition von Weichgel herausWeichgel macht im Jahr 2026 38,12 % des Umsatzes aus. Das Format bleibt für Endanwender geeignet, die die Vernetzungsdichte nach Erhalt des Materials anpassen müssen. Es unterstützt auch extrusionsbasiertes Biodruck, da Anwender das Material in Druckkopfkartuschen laden können, ohne die Lösungsmittelextraktionsschritte zu benötigen, die für ausgehärtete Duroplaste erforderlich sind. Pastenformen dienen gezielten Klebe- und hämostatischen Anwendungen in chirurgischen Umgebungen. Andere Formate umfassen elektrogesponnene Membranen und lösungsgegossene Filme, die in Hornhautgerüsten wegen ihrer Transparenz und einstellbaren Porosität eingesetzt werden.
Extrudierte Produkte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,79 % wachsen. Die Nachfrage nach Filamenten, Röhren und Fasern, die in Stentabdeckungen, Gefäßtransplantaten und Nervenleitschienen eingesetzt werden, stützt die Marktgröße für diese Produktform. Extrusionsqualitätsformulierungen erfordern ein konsistentes Schmelzverhalten und Schutz vor vorzeitiger Vernetzung. Eine eingebettete Druckstudie aus dem Jahr 2025 demonstrierte die Herstellung von PGS-Strukturen in konforme Herzpatches durch In-situ-Thermohärtung. Extrudierte Formen können auch leitfähige Graphen- oder Keramikphasen für spezialisierte Gerätearchitekturen einbeziehen. Diese Fertigungsrichtung erhöht die Bedeutung der Molekulargewichtskontrolle und der reproduzierbaren Verarbeitung.
Nach Anwendung:
Gerüstnachfrage prägt die Wahl der PolymerarchitekturTissue Engineering macht im Jahr 2026 42,56 % des Polyglycerol Sebacate (PGS) Marktes aus. Das Segment nutzt PGS, da seine mechanischen Eigenschaften mit denen von Weichgeweben übereinstimmen können, während seine Oberflächenerosion pH-Störungen während der Degradation begrenzen kann. Die Nachfrage umfasst kardiale, neurale, dermale, okuläre und osteogene Gerüstanwendungen. Eine PGS-Gelatine-Hydroxyapatit-Studie aus dem Jahr 2025 berichtete über ein nanostrukturiertes Komposit, das Aspekte der spongiösen Knochenmatrix nachbildete und nicht-zytotoxische Wirkungen in den angegebenen Zellmodellen zeigte. Beschichtungen und Klebstoffe unterstützen zusätzliche Anwendungen, bei denen PGS Textilstrukturen elastomere Compliance verleiht. Weitere Anwendungen umfassen Wundheilung, Dentalgerüste und Biosensorsubstrate.
Arzneimittelabgabe wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,81 % wachsen. Anwendungen umfassen Systeme zur verzögerten Freisetzung für ophthalmologische, kardiovaskuläre und onkologische Abgabe. PGS ist in Anwendungen relevant, bei denen die Oberflächenerosion ein vorhersehbareres Freisetzungsprofil unterstützt als das massiv abbauende Poly(milchsäure-co-glykolsäure) (PLGA). Eine retinale Abgabestudie aus dem Jahr 2025 zeigte, dass PGS-Sunitinib-Nanopartikel eine anhaltende Freisetzung über 228 Stunden erreichten. PGS-co-Itaconat-Filme demonstrierten ebenfalls ein einstellbares, nullordnungsähnliches Freisetzungsverhalten für hydrophobe Wirkstoffe. Das prognostizierte Wachstum des Segments spiegelt das Interesse an Materialien wider, die durch Vernetzungsdichte statt durch Änderungen der Polymerzusammensetzung modifiziert werden können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 43,78 % am globalen Polyglycerol Sebacate (PGS) Markt. Die Region vereint akademische medizinische Zentren, Gerätestartups und FDA-Infrastruktur, die die Kommerzialisierung PGS-basierter Produkte unterstützen. Die De-Novo-Zulassung der FDA im Juni 2025 für TISSIUM's COAPTIUM Connect markierte eine regionale Entwicklung für photohärtbare PGS-Materialien[2]. Das Gerät zeigte, dass das PGS-Acrylat-Material die geltenden Anforderungen für implantierbare Geräte erfüllen konnte. Nordamerikanische Forschungsgruppen verbessern weiterhin PGS-Synthesewege. Eine vergleichende Studie aus dem Jahr 2025 ergab, dass die durch Candida antarctica Lipase B (CALB) katalysierte Synthese eine Molekulargewichtskontrolle und enge Dispersität ermöglichte. ISO-10993-Tests und FDA-Prüfungsanforderungen bleiben wichtige Compliance-Faktoren. Kanada und Mexiko tragen durch Forschung und Auftragsherstellung bei, während die Vereinigten Staaten das primäre Zentrum für klinische und Geräteentwicklung bleiben.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,34 % wachsen. Chinas Fertigungsbasis für bioresorbierbare Polymere, Japans ophthalmologische und neurale Programme für regenerative Medizin sowie Südkoreas Nachfrage nach pharmazeutischen Polymeren stützen den regionalen Ausblick. Evonik eröffnete im Juli 2025 sein Medical Device Center in Shanghai. Die ISO-Klasse-7-Reinraumanlage verarbeitet bioresorbierbare Halbfertigkomponenten für asiatische Medizingerätekunden. Diese Infrastruktur reduziert Entwicklungsverzögerungen, die mit importierten Verarbeitungsdienstleistungen verbunden sind. Japanische Forschung zu elektrogesponnenen PGS-Membranen weist auf eine Nachfrage nach transparenten, flexiblen Hornhautgerüstmaterialien hin. Regionale Fertigungsinvestitionen unterstützen den Polyglycerol Sebacate (PGS) Markt, da Geräteentwickler über die Laborproduktion hinausgehen.
Steigende Nachfrage in den übrigen Regionen
Europa verfügt über etablierte Biomaterialnetzwerke in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Die EU-Medizinprodukteverordnung 2017/745 bietet einen harmonisierten Compliance-Weg für bioresorbierbare Implantate. Die Verordnung erfordert klinische Nachweise und Marktüberwachung nach dem Inverkehrbringen, was die Einführungszeiträume verlängern kann, während die Produktaufsicht unterstützt wird. Evonik ernannte IMCD im Juli 2025 zum Distributor für RESOMER-Medizinproduktpolymere im Europäischen Wirtschaftsraum. Dieses Vertriebsnetz unterstützt den Zugang zu bioresorbierbaren Polymeren. Südamerika verzeichnet eine aufkommende Nachfrage durch Brasiliens Medizinproduktsektor und akademische Polymerforschung. Der Nahe Osten und Afrika stellen langfristige Wachstumschancen dar, da Gesundheitsinvestitionen in Saudi-Arabien und Südafrika die klinischen Kapazitäten im Tissue Engineering und in der Wundversorgung ausbauen. Die Ausrichtung an den Anforderungen der FDA oder der EU-Medizinprodukteverordnung (MDR) bleibt wichtig, bevor eine breitere kommerzielle Einführung erfolgt.
Wettbewerbslandschaft
Marktkonzentration
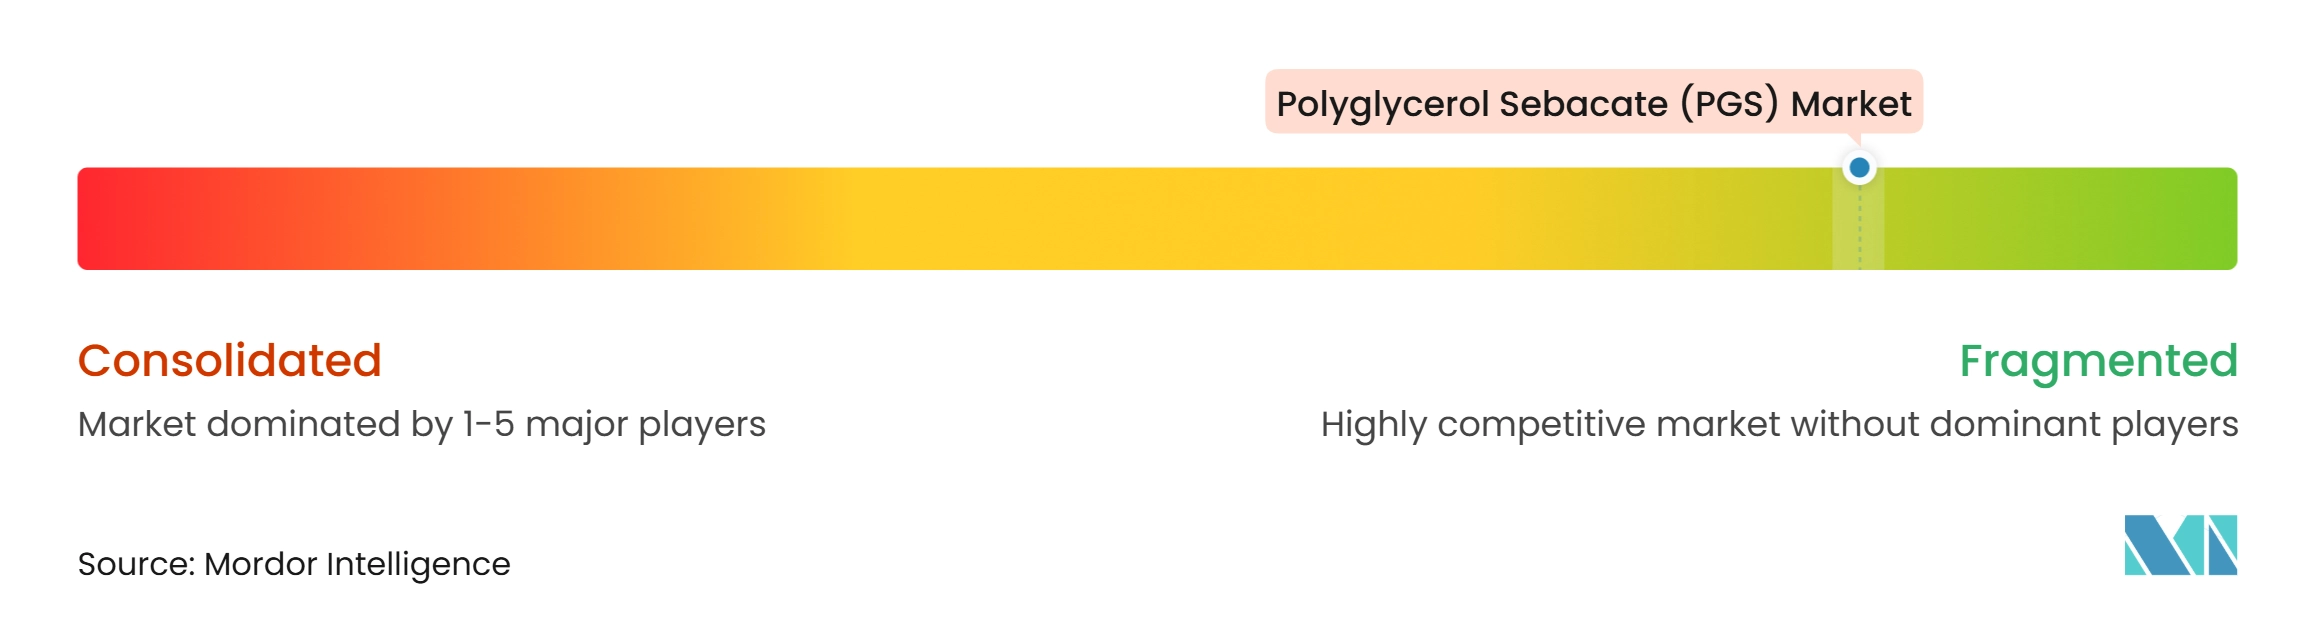
Der Polyglycerol Sebacate (PGS) Markt ist fragmentiert, wobei kein Hersteller eine etablierte Position als Lieferant in den angrenzenden PLGA- und PLA-Kategorien innehat. Zu den Marktteilnehmern zählen Lieferanten von PGS in Forschungsqualität, Entwickler von Plattformen für biomedizinische Textilien und Arzneimittelabgabe, Vorläuferproduzenten und Polymerentwicklungsorganisationen. Mehrere große Unternehmen für bioresorbierbare Polymere verfügen über angrenzende Fähigkeiten, stellen jedoch derzeit kein PGS her. Der Wettbewerb konzentriert sich auf Formulierungsexpertise, Prozessentwicklung und Anwendungspartnerschaften statt auf direkten Preiswettbewerb. Diese Marktstruktur schafft Chancen für Lieferanten, von Forschungsmengen zu kontrollierter Produktion in medizinischer Qualität zu skalieren.
Die Marktlücke ist die dedizierte Produktion von implantierbarer Qualität PGS unter Bedingungen der Guten Herstellungspraxis (GMP). Lieferanten, die Filamente und Pulver für digitale Lichtverarbeitung und Stereolithografie validieren können, können die Nachfrage nach photohärtbaren Geräten bedienen. Die Zulassung von TISSIUM im Jahr 2025 für ein durch Wannenphotopolymerisation hergestelltes Poly(glycerol sebacate acrylat) (PGSA)-Nervenreparaturimplantat lieferte einen Produktbenchmark für das breitere Feld. Im Juli 2025 fügte Evonik's Shanghai Medical Device Center regionale Verarbeitungsinfrastruktur für bioresorbierbare Komponenten hinzu. Evonik erweiterte auch seine europäische Vertriebsinfrastruktur für das RESOMER-Portfolio durch IMCD. Diese Entwicklungen etablieren keine PGS-Versorgungsbasis, erweitern jedoch die unterstützenden Fähigkeiten für bioresorbierbare Medizingeräteprogramme.
Qualitätsmanagement ist eine Voraussetzung für die kommerzielle Teilnahme. ISO-13485-konforme Qualitätsmanagementsysteme, dokumentierte Nachweise der Biokompatibilität und Sterilisationsvalidierung sind Anforderungen für Lieferanten, die Medizingeräteentwickler bedienen. Die Polyglycerol Sebacate (PGS) Branche könnte Organisationen bevorzugen, die Polymerchemieexpertise mit regulierten Fertigungsfähigkeiten kombinieren. Unternehmen, die sich auf Materialien in Forschungsqualität konzentrieren, können weiterhin die akademische Nachfrage bedienen, könnten jedoch bei der klinischen Versorgung auf Einschränkungen stoßen. Lieferanten, die Molekulargewicht, Vernetzungsdichte und Extrusionsbedingungen kontrollieren, können Materialien für gerätespezifische Anwendungen differenzieren.
Marktführer im Bereich Polyglycerol Sebacate (PGS)
-
Secant Group, LLC
-
Merck KGaA
-
Akina, Inc.
-
Cambridge Polymer Group, Inc.
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyglycerol Sebacate (PGS) Markt Unternehmen in diesem Bericht
- ABITEC
- Akina, Inc.
- Cambridge Polymer Group, Inc.
- DuPont
- Evonik Industries AG
- Merck KGaA
- Oleon NV
- Orthofix International N.V.
- Polymers LLC
- Polyzen, LLC
- Resinex
- Sakamoto Yakuhin Kogyo Co., Ltd.
- Secant Group, LLC
- Solesis
- Synthecon, Inc.
Neueste Industrielle Entwicklungen in Polyglycerol Sebacate (PGS) Markt
- Oktober 2025: Secant Group, LLC erhielt das US-Patent 12.440.446 für ein auf Poly(glycerol sebacate) (PGS) basierendes polymeres Abgabesystem für Biologika unter Verwendung von Nanopartikel-Polyplexen. Das Patent umfasst PGS-Copolymere, die mit geladenen Einheiten für die Nukleinsäureabgabe modifiziert wurden, und zielt darauf ab, den Bedarf an PEGylierten Lipiden in Genabgabevehikeln zu reduzieren.
- September 2025: Evonik und Ethris GmbH gingen eine strategische Partnerschaft ein, um eine Lipid-Nanopartikel (LNP)-Plattform auf Basis von Ethris' SNaP-LNP-Technologie für RNA-Therapeutika zu entwickeln und zu vermarkten. Die Partnerschaft erweiterte Evonik's Formulierungsdienstleistungen für die Arzneimittelabgabe um die Nukleinsäureabgabe, einen potenziellen Anwendungsbereich für PGS-basierte Materialien als Alternativen zur PEGylierung.
Globaler Polyglycerol Sebacate (PGS) Marktberichtsumfang
Poly(glycerol sebacate) (PGS) ist ein biologisch abbaubares und biokompatibles duroplastisches Elastomer, das aus Glycerol und Sebacinsäure hergestellt wird, bei denen es sich um natürlich vorkommende Säugetiermetaboliten handelt. Seine Materialeigenschaften unterstützen Anwendungen, die ein elastomeres, abbaubares Polymer erfordern.
Der Polyglycerol Sebacate (PGS) Markt ist nach Qualitätsstufe, Produktform, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Forschungsqualität, Medizinische Qualität, Implantierbare Qualität und Industriequalität segmentiert. Nach Produktform ist der Markt in Weichgel, Paste, Extrudierte Produkte und Sonstige segmentiert. Nach Anwendung ist der Markt in Tissue Engineering, Arzneimittelabgabe, Klebstoffe, Beschichtungen und Sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Polyglycerol Sebacate (PGS) in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Forschungsqualität |
| Medizinische Qualität |
| Implantierbare Qualität |
| Industriequalität |
| Weichgel |
| Paste |
| Extrudierte Produkte |
| Sonstige |
| Tissue Engineering |
| Arzneimittelabgabe |
| Klebstoffe |
| Beschichtungen |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Forschungsqualität | |
| Medizinische Qualität | ||
| Implantierbare Qualität | ||
| Industriequalität | ||
| Nach Produktform | Weichgel | |
| Paste | ||
| Extrudierte Produkte | ||
| Sonstige | ||
| Nach Anwendung | Tissue Engineering | |
| Arzneimittelabgabe | ||
| Klebstoffe | ||
| Beschichtungen | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Polyglycerol Sebacate (PGS) Marktes?
Die Marktgröße für Polyglycerol Sebacate (PGS) wurde im Jahr 2026 auf 107,85 Milliarden USD geschätzt und soll von 119,48 Milliarden USD im Jahr 2027 auf 198,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,78 % während des Prognosezeitraums (2027–2032).
Welche PGS-Qualitätsstufe führt die aktuelle Nachfrage an?
Medizinische Qualität führt das Qualitätsstufensegment mit einem Anteil von 45,23 % im Jahr 2026 an, unterstützt durch kardiale, neurale, wundheilungsbezogene und Weichgewebeanwendungen.
Welche PGS-Anwendung wächst am schnellsten?
Arzneimittelabgabe wird voraussichtlich bis 2032 mit einer CAGR von 12,81 % wachsen, unterstützt durch Anwendungen zur verzögerten Freisetzung in ophthalmologischen, kardiovaskulären und onkologischen Bereichen.
Warum wird PGS im Tissue Engineering eingesetzt?
PGS ist darauf ausgelegt, mit der Mechanik von Weichgeweben übereinzustimmen, und nutzt ein oberflächenerodierendes Abbauprofile, das pH-Störungen begrenzen kann.