
肺臓学デジタル聴診器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 436.88 百万米ドル |
| 市場規模 (2032) | 658.43 百万米ドル |
| 成長率 (2027 - 2032) | 8.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肺臓学デジタル聴診器市場分析
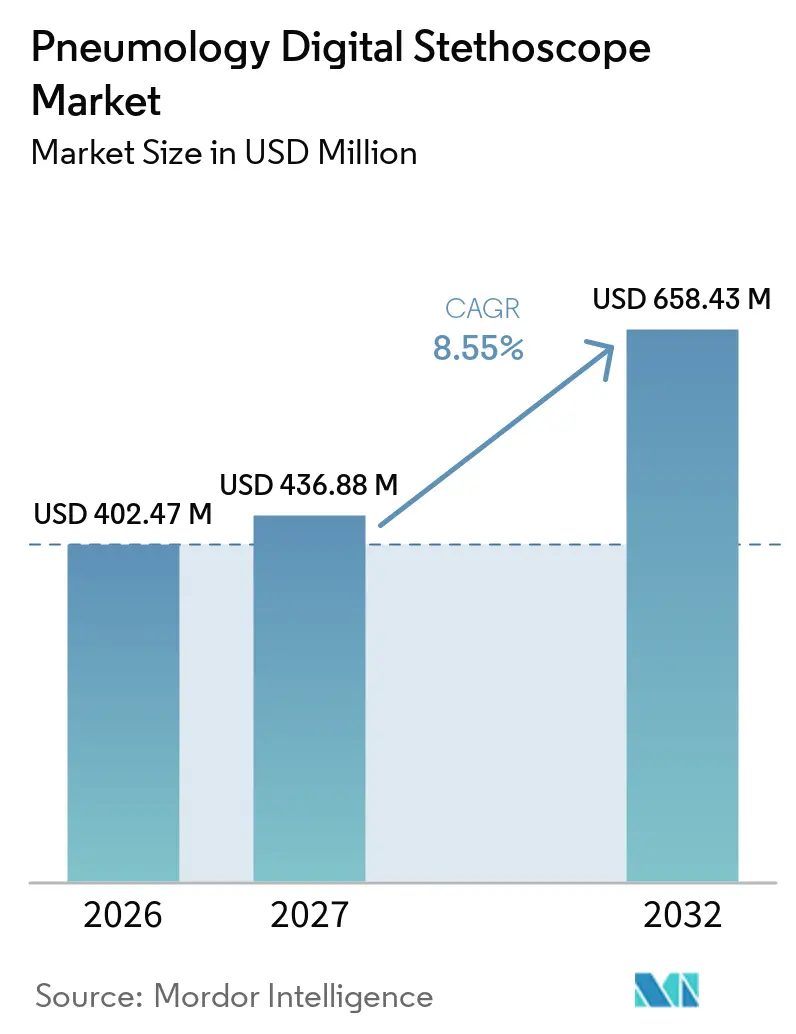
肺臓学デジタル聴診器市場規模は2026年に402.47 ミリオン 米ドルと評価され、2027年の436.88 ミリオン 米ドルから2032年には658.43 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.55%です。
呼吸器疾患の有病率の上昇、遠隔医療の普及、および人工知能(AI)支援聴診が、日常診療におけるデジタル聴診の役割を拡大しています。慢性呼吸器疾患は世界保健機関(WHO)欧州地域において8,170万人に影響を与えており、慢性閉塞性肺疾患(COPD)が関連死亡の80%を占めていることから、より早期かつ一貫した評価の必性が強調されています。肺音を記録・分析するデバイスは、肺臓学の専門知識がすぐに利用できない場合に、臨床意思決定において一次医療チームを支援します。接続されたデバイスが臨床環境を超えて呼吸器検査の質を拡張するため、テレヘルスプロバイダーは主要な流通パートナーになりつつあります。競争は、音響ハードウェアだけでなく、検証済みアルゴリズム、安全なデータ伝送、およびソフトウェア統合を中心に展開されるようになっています。
主要レポートのポイント
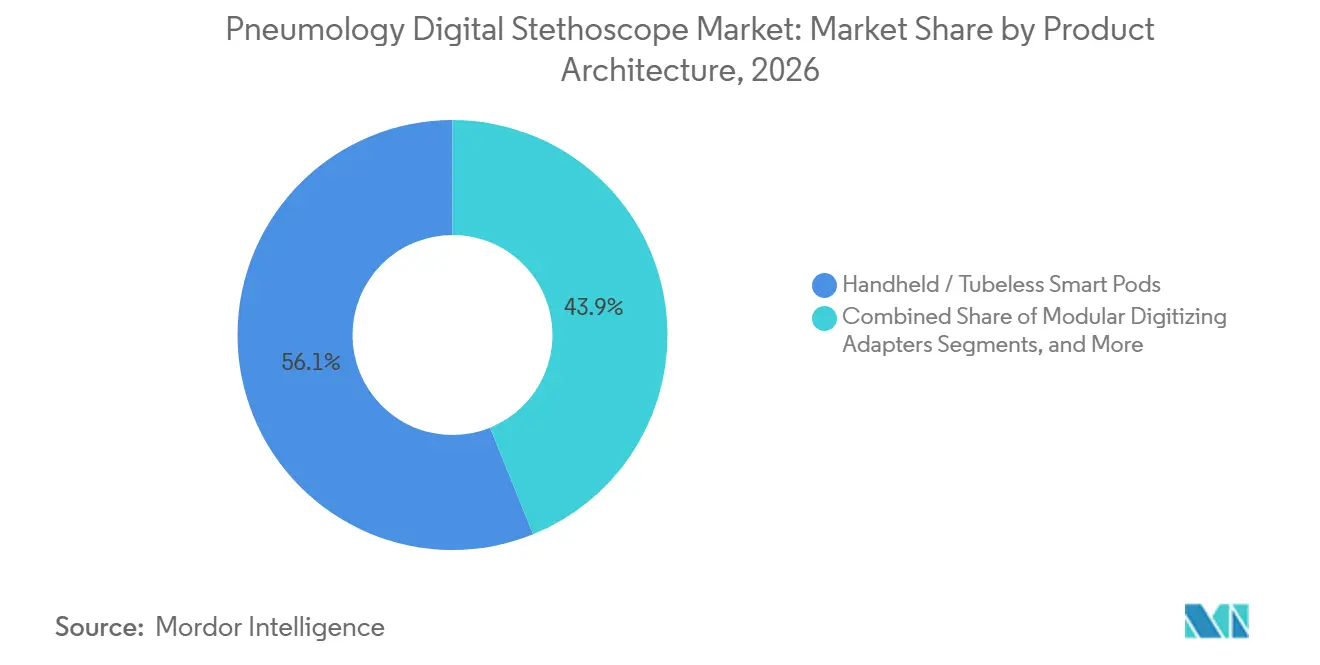
- 製品アーキテクチャ別では、ハンドヘルド・チューブレス型スマートポッドが2026年に56.12%の収益シェアを占め、チューブ一体型デジタル聴診器は2032年にかけて9.22%のCAGRで拡大すると予測されています。
- テクノロジー・インテリジェンス層別では、基本増幅・フィルタリングが2026年に52.93%の収益シェアを占め、オンデバイスエッジAIアナリティクスは2032年にかけて12.67%のCAGRで拡大すると予測されています。
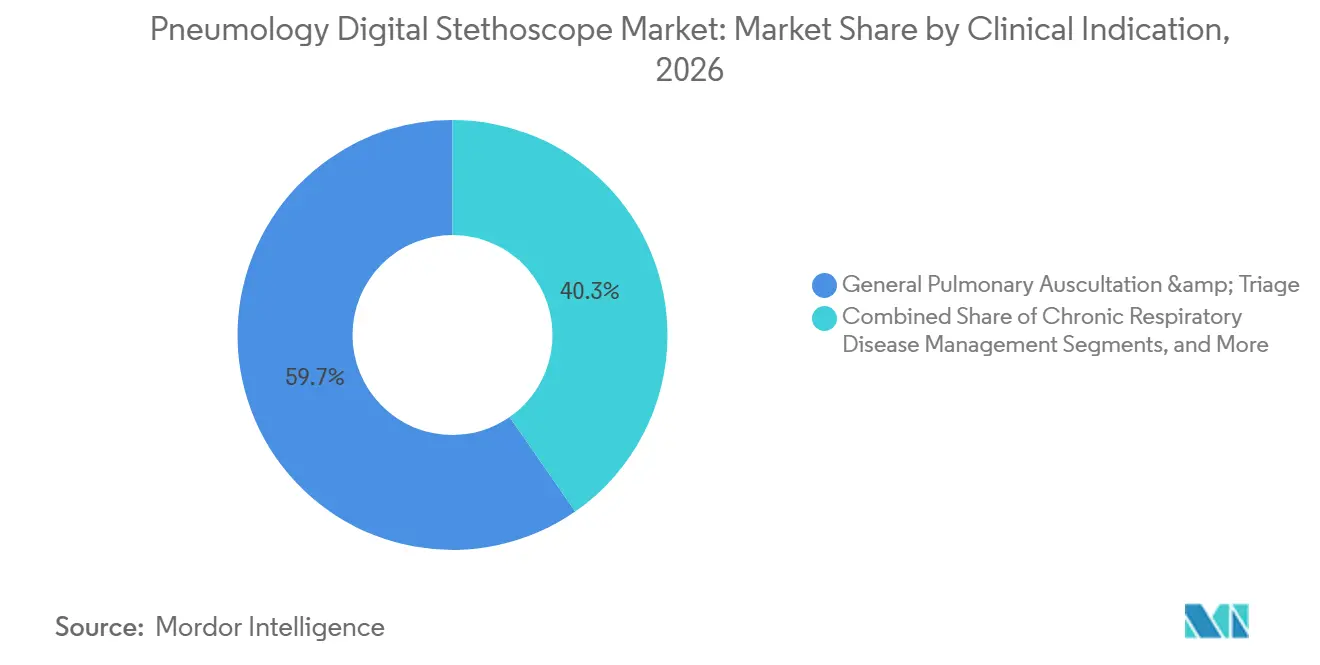
- 臨床適応別では、一般肺聴診・トリアージが2026年に59.67%の収益シェアを占め、急性呼吸器感染症スクリーニングは2032年にかけて9.78%のCAGRで拡大すると予測されています。
- データ伝送パイプライン別では、有線・テザード型システムが2026年に62.12%の収益シェアを占め、ブルートゥース・Wi-Fiを含むローカル無線エリアネットワークは2032年にかけて10.45%のCAGRで拡大すると予測されています。
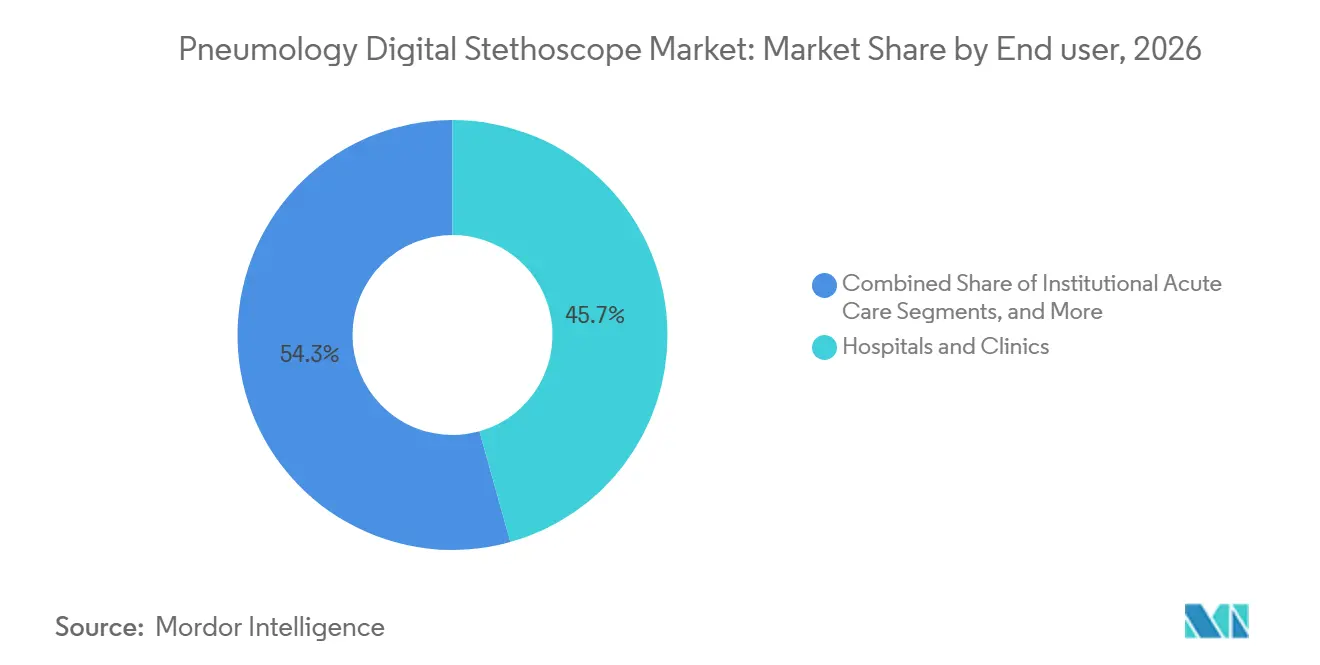
- エンドユーザー別では、病院・クリニックが2026年に45.66%の収益シェアを占め、分散型在宅医療・テレヘルスは2032年にかけて11.23%のCAGRで拡大すると予測されています。
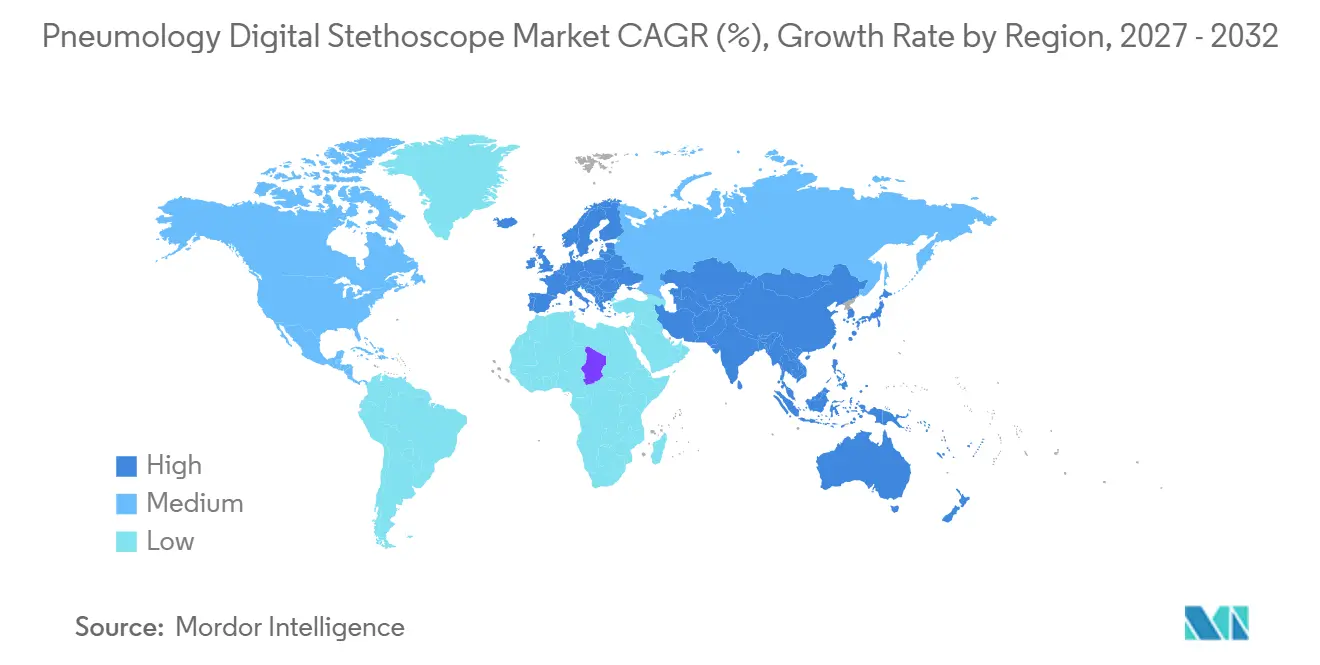
- 地域別では、北米が2026年に40.55%の収益シェアを占め、アジア太平洋地域は2032年にかけて12.95%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 遠隔呼吸器評価に対する需要の高まり | +1.7% | 北米と欧州を中心に採用が進み、アジア太平洋地域で急速に拡大するグローバル市場 | 中期(2〜4年) |
| 喘鳴、捻髪音、いびき音のAI支援検出 | +2.0% | 北米での早期規制承認を経て欧州・アジア太平洋地域へと展開するグローバル市場 | 短期(2年以内) |
| 遠隔医療および仮想呼吸器ケアの拡大 | +1.4% | 北米とアジア太平洋地域が先行し、中東・アフリカ・南米へと波及するグローバル市場 | 中期(2〜4年) |
| 喘息、COPDおよび肺炎の負担増大 | +0.9% | アジア太平洋地域、中東、アフリカ、南米で最も高い負担増加が見込まれるグローバル市場 | 長期(4年以上) |
| 構造化された縦断的呼吸器記録としてのデジタル聴診 | +0.5% | 北米と欧州が中心で、アジア太平洋地域の三次医療センターでの早期採用も進む | 長期(4年以上) |
| 農村部・地域コミュニティにおける低インフラ肺スクリーニングへの需要 | +0.5% | 農村部のアジア太平洋地域、中東、アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遠隔呼吸器評価に対する需要の高まり
肺臓学デジタル聴診器市場は、呼吸器ケアが孤立した外来受診から分散型モニタリングへとシフトすることで恩恵を受けています。米国国立衛生研究所(NIH)が資金提供するBLAAAST無作為化対照試験は、バングラデシュの農村部における2,500件の小児肺炎症例においてAI対応デジタル聴診器を評価しています。この研究は、AI誘導トリアージが低資源環境の不必要な抗生物質使用を削減できるかどうかを検討しています。[1] LaLeLa肺研究も、咳や呼吸困難を有する生後2〜59ヶ月の小児を対象に、南アフリカの一次医療におけるAI聴診器の性能を評価しています。これらの研究は、病院、支払者、および公衆衛生機関にデバイス調達を支持するエビデンスを提供することができます。[2] 市場はまた、遠隔呼吸器評価に関する臨床エビデンスの蓄積からも恩恵を受けています。
喘鳴、捻髪音、いびき音のAI支援検出
AI支援検出は、デジタル肺音録音の臨床的有用性を向上させています。TytoCareは、2025年4月に食品医薬品局(FDA)がいびき音検出機能を承認したことで、AIルングサウンドスイートを完成させました。同社は、この承認により、喘鳴、捻髪音、いびき音のAIベース検出でFDA承認を取得した最初の企業になったと述べています。その検証では、受信者動作特性曲線下面積が95.85%と報告されており、肺臓専門医の83.03%、一般開業医の79.45%と比較されています。Eko Health は2025年9月にSENSORAプラットフォーム上のEFASTアルゴリズムのFDA承認を取得し、400万件以上の匿名化された心音および心電図記録で訓練されたファウンデーションモデルを使用しています。規制(EU)2017/745に基づくFDA 510(k)承認およびCEマーキングは、医療システムが日常的な臨床使用を支持するエビデンスを求めるにつれて、重要な要件となりつつあります。
遠隔医療および仮想呼吸器ケアの拡大
肺臓学デジタル聴診器市場は、仮想ケアプラットフォームとの統合が進んでいます。TytoCareは2025年11月にTeladoc Healthとの統合を発表し、FDA承認済みのAIルングサウンドスイートを2026年からTeladoc Primary360および24時間365日ケアプログラムに提供します。呼吸器疾患はTytoCareのプラットフォームにおける診断の40%以上を占めています。Eko Healthは2025年7月に、そのテレヘルスプラットフォームが800以上の米国病院を運営する医療システムを支援していると報告しました。これらの展開には、在宅入院サービス、仮想看護、学校保健、および矯正医療が含まれます。テレヘルスプラットフォームが臨床医のデジタル聴診ツールへのアクセス方法をますます決定するため、デバイスサプライヤーは強力な相互運用性とアプリケーションプログラミングインターフェースを必要としています。
喘息、COPDおよび肺炎の負担増大
肺臓学デタル聴診器市場は、相当な呼吸器疾患負担と持続的な診断ギャップに対応しています。慢性閉塞性肺疾患のためのグローバルイニシアチブ(GOLD)および喘息のためのグローバルイニシアチブ(GINA)は、慢性閉塞性肺疾患(COPD)と喘息の有病率が2050年までに2倍以上になる可能性があり、低・中所得国の女性や人口においてより大きな増加が見込まれると述べています。[3] 世界保健機関(WHO)と欧州呼吸器学会は2025年6月に、慢性呼吸器疾患がWHO欧州地域全体で広く診断不足であり、管理が不十分であると報告しました。[4] 2025年の研究では、COPD患者においてデジタル聴診器とAI分析と医師の聴診器判断との間のカッパ一致スコアが0.972〜0.992と報告されました。検出精度の向上は早期ケアを促進し、デジタル聴診を慢性疾患管理および急性トリアージに関連させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デバイス、サブスクリプション、統合コストの高さ | -1.3% | 新興アジア太平洋市場、中東、アフリカ、南米で最も深刻なグローバル市場 | 短期(2年以内) |
| 臨床解釈のばらつきと肺音データセットの標準化の限界 | -1.0% | グローバル | 短期(2年以内) |
| 低資源クリニックにおけるバッテリー依存、接続ギャップ、データ損失 | -0.7% | 農村部のアジア太平洋地域、中東、アフリカ、南米、および欧州の資源不足地域への波及 | 中期(2〜4年) |
| 悪性胸膜疾患の早期診断における課題 | -0.5% | 胸膜トリアージに聴診を依存するシステムで特に顕著なグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイス、サブスクリプション、統合コストの高さ
デバイス、サブスクリプション、統合コストの高さは、特にコミュニティ医療環境や新興経済圏において、肺臓学デジタル聴診器市場での採用を引き続き制限しています。npjデジタルメディシンの2026年の研究では、調査対象のデジタルヘルスデバイスメーカーの88.6%が欧州連合医療機器規制への準拠において重大または深刻な財務的負担に直面していることが判明しました。同研究はまた、6社が計画中の製品発売をキャンセルし、別の6社が欧州連合市場から撤退したと報告しています。インドでは、80〜84米ドルの範囲のデバイス価格が、一部の農村地区の一次医療従事者の月収を超える場合があります。サブスクリプション料金はAI対応機能へのアクセスをさらに制限し、電子健康記録の統合は情報技術インフラが限られたコミュニティ医療センターや地区病院にコストを追加しす。
臨床解釈のばらつきと肺音データセットの標準化の限界
一貫性のない臨床解釈と参照データセットの標準化の限界も、肺臓学デジタル聴診器市場を制約しています。81件の研究の2025年の系統的レビューでは、研究の80%で喘息診断の高い感度と特異度が見られましたが、方法論的なばらつきが大きく、多様な集団への一般化可能性のエビデンスが限られていることが確認されました。前向き小児研究では、呼吸音分類において1人のベッドサイドリスナーと2人の盲検化された専門家リスナーの間のフライスのカッパ値が0.36と報告されました。メーカーは共有参照ライブラリへの貢献よりも独自データセットを維持することが多く、デバイス間の比較を制限し、規制検証を複雑にしています。標準化されたラベルを持つ共有データセットは、アルゴリズム開発を支援し、医療システムの信頼を強化することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品アーキテクチャ別:
フォームファクターが施設および分散型需要を支援ハンドヘルド・チューブレス型スマートポッドは、2026年の肺臓学デジタル聴診器市場において56.12%のシェアを占めると予測されています。チューブレス設計は、高スループットの臨床環境とワイヤレスデータストリーミングをサポートします。これらのデバイスは、診察室間を頻繁に移動する必要がある外来ワークフローにも適しています。モジュール式デジタル化アダプターは、音響聴診器を保持しながら録音と接続機能を追加したいコスト重視のユーザーに対応します。
このフォームファクターは、デバイスの完全な交換を支持する予算がない場合がある南アジアおよび東南アジアの医療システムで引き続き関連性があります。Ayu Devicesは、ムンバイのJJ病院やKGMUラックナウを含む、インドの6,000以上のクリニックと病院にAyuSynkプラットフォームを展開しています。チューブ一体型デジタル聴診器は、より深いソフトウェア統合を備えた使い慣れたデバイスへの需要に牽引され、2027年から2032年にかけて9.22%のCAGRで成長すると予測されています。Eko Healthは2026年10月にCORE 300を発売する予定で、アナログとデジタルの両方のリスニング、FDA承認済み人工知能(AI)、35倍増幅、アクティブノイズキャンセリングを備えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー・インテリジェンス層別:
エッジAIが臨床的関連性を獲得基本増幅・フィルタリングは2026年の需要の52.93%を占めると予測されています。このインストールベースは、多くの臨床医が組み込みアルゴリズム分析なしにデジタルハードウェアを使用し続けていることを示しています。施設ユーザーは、クラウド接続ツールの採用を遅らせる長い調達サイクルと内部管理に直面することが多いです。インストールベースはまた、病院がより一貫した呼吸器ドキュメント求めるにつれて、サプライヤーにアップグレードの機会を提供します。
オンデバイスエッジAIアナリティクスは、2027年から2032年にかけて12.67%のCAGRで成長すると予測されています。この成長は、より小型の推論対応チップセットと、患者データ転送の懸念を軽減し結果時間を短縮できるローカルデータ処理への関心の高まりを反映しています。クラウドベースの臨床意思決定支援プラットフォームは、高度なコンピューティング能力とマルチサイトモデルの更新を引き続き提供しています。Strados LabsのRESPバイオセンサーは肺音をローカルでキャプチャし、暗号化されたデータを臨床医と機械学習分析のためのクラウドプラットフォームに送信します。
臨床適応別:
感染症スクリーニングが日常トリアージとともに拡大一般肺聴診・トリアージは2026年の需要の59.67%を占めると予測されています。このセグメントは、呼吸器評価が診断プロセスを開始する一次医療および救急受診をカバーしています。強い臨床医の親しみやすさと複数の肺音パターンで訓練されたアルゴリズムから恩恵を受けています。慢性呼吸器疾患管理は、単一のトリアージイベントではなく繰り返しの評価を必要とする患者をサポートします。
このユースケースには慢性閉塞性肺疾患(COPD)、喘息、間質性肺疾患の患者が含まれますが、患者のアドヒアランスと介護者トレーニングが採用を遅らせる可能性があります。急性呼吸器感染症スクリーニングは、2027年から2032年にかけて9.78%のCAGRで成長すると予測されています。BLAAAST試験は、AI誘導評価が小児肺炎に対する不必要な抗生物質処方を削減できるかどうかを評価しています。臨床検証が継続すれば、AI搭載デジタル聴診器は結核スクリーニングもサポートできる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データ伝送パイプライン別:
ワイヤレス採用が進む中で有線の信頼性が維持される有線・テザード型システムは2026年の需要の62.12%を占めると予測されています。その主導的な地位は、ワイヤレス干渉、電力管理の制約、セキュリティ管理がブルートゥースの採用を制限する可能性があるため、信頼性に対する病院の要件を反映しています。有線伝送はテレヘルスコンサルテーション中の中断のない音声ストリーミングを可能にします。データ損失が深刻な臨床的影響をもたらす可能性がある集中治療および救急医療において特に関連性があります。
広域セルラーネットワークは、ローカルWi-Fiインフラなしにクラウド接続を提供することで農村コミュニティプログラムをサポートします。ただし、セルラーシステムは価格に敏感な場所でコストと電力管理の障壁に直面しています。ブルートゥースとWi-Fiを含むローカル無線エリアネットワークは、2027年から2032年にかけて10.45%のCAGRで成長すると予測されています。Eko HealthのブルートゥースECORE 300は、Ekoアプリおよび臨床AIワークフローと接続することが期待されています。
エンドユーザー別:
在宅ケアが病院を超えた新たな経路を追加病院・クリニックは2026年のエンドユーザー需要の45.66%を占めると予測されています。施設の購買力と密度の高い臨床ワークフローが、歴史的にこれらの環境に高度な診断機器を集中させてきました。急性期ケアユーザーは通常、電子健康記録と統合する有線システムとクラウドベースのサポートプラットフォームを好みます。一部の国では、外来クリニックと専門センターが早期採用ポイントとして台頭しています。
分散型在宅医療・テレヘルスは、2027年から2032年にかけて11.23%のCAGRで成長すると予測されています。Withingsは2025年11月にBeamOのFDA承認を取得する予定です。このデバイスは、デジタル聴診器、単一誘導心電図(ECG)、体温計を249.95米ドルの市販デバイスに組み合わせています。2026年9月、WithingsはStethO Senseを発表する予定で、Withings+メンバーシップを通じてBeamOにStethoMe呼吸器AIを統合します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米:施設の深さとプラットフォーム統合が市場リーダーシップを定義
北米は2026年の肺臓学デジタル聴診器市場規模の40.55%を占めました。施設購買、確立されたテレヘルス償還、および堅牢な食品医薬品局(FDA)承認環境が、AI対応デバイスのより迅速な展開を支援しています。TRICORDER研究は205の国民保健サービス(NHS)一般診療所と150万人の登録患者をカバーしました。EkoのAI対応聴診器が日常検査中に心不全検出を2.3倍、心房細動検出を3.5倍増加させたことが判明しました。英国で実施されましたが、この臨床エビデンスは実世界の検証を必要とする米国の調達プロセスに引き続き関連しています。
アジア太平洋地域:農村医療ニーズが最速の成長を支援
アジア太平洋地域は2027年から2032年にかけて12.95%の複合年間成長率(CAGR)で成長すると予測されています。この地域は、大規模な未診断の呼吸器疾患負担と、拡大する病院容量およびデジタル接続への公共投資を組み合わせています。インド変革国家機構(NITI Aayog)は、ブルートゥース対応聴診器技術を使用してインドの67,000人以上の農村患者と遠隔医師を接続した事例を記録しました。インドのデジタル聴診器セグメントは16%のCAGRで、INR 18,000(216米ドル相当)の価格帯で6,000以上のクリニックで使用されるデバイスが展開されています。日本、韓国、オーストラリアは、地域固有のアルゴリズム検証をサポートする償還フレームワークと臨床研究能力を提供しています。
欧州、中東、アフリカ、南米:コンプライアンスと手頃な価格が不均一な採用を形成
欧州は肺臓学デジタル聴診器市場において2番目に大きな地理的ブロックです。ドイツ、英国、フランスは確立された呼吸器医学システムと活発な臨床研究ネットワークを持っています。欧州委員会は2026年5月28日から欧医療機器データベース(EUDAMED)の使用を義務付けており、事業者登録、固有デバイス識別、認証機関証明書、市場監視モジュールをカバーしています。このコンプライアンス要件は、小規模メーカーのコストを増加させる一方で、購入者のトレーサビリティを向上させる可能性があります。スペインとイタリアはコミュニティ呼吸器スクリーニングプログラムを開発しており、英国はAI聴診研究を引き続きホストしています。湾岸協力会議(GCC)の医療システムは、大規模病院ネットワーク内でデジタルヘルスインフラへの投資を行っています。
競合環境
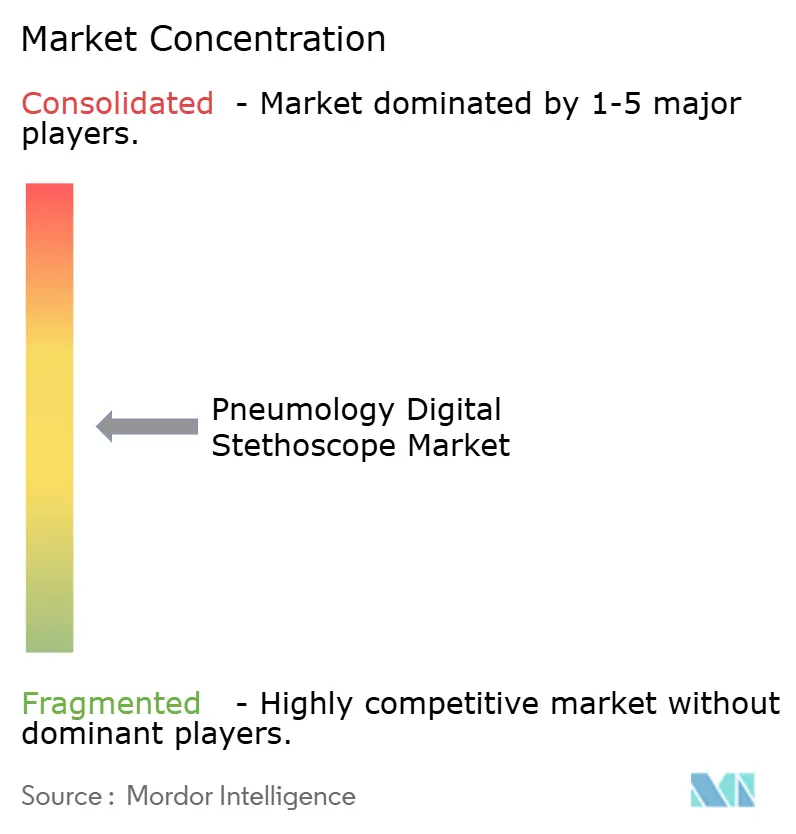
肺臓学デジタル聴診器市場は適度に集中しており、AI対応プラットフォームプロバイダーが規制承認と独自データセットを通じて競争優位性を獲得しています。Eko Health、TytoCare、StethoMeは、AI対応臨床ワークフローを通じて製品を差別化しています。Eko Healthは75万台のデバイスのグローバル販売と、米国で800以上の病院を運営する医療システム全体でのテレヘルス展開を報告しました。SolventumのLittmann COREデジタル聴診器は、臨床医の親しみやすさと施設販売カバレッジを通じて強固な地位を維持しています。プラットフォームベースの競合他社は、デバイス、アルゴリズム、データサービスを統合することでハードウェアのみの製品に挑戦しています。このモデルは、音声キャプチャ、AI支援レビュー、フォローアップケアのための統一されたワークフローを提供しながら、定期的なサービス関係をサポートします。
規制エビデンスは主要な競争差別化要因になりつつあります。TRICORDER研究は、日常ケア中に心不全で2.3倍、心房細動で3.5倍、弁膜性心疾患で1.9倍の検出増加を報告しました。Eko Healthは2026年10月にCORE 300でポートフォリオを拡大し、従来型とデジタル聴診を食品医薬品局(FDA)承認済みAIと組み合わせました。TytoCareは2025年11月にTeladoc Health統合を通じて仮想ケア流通を拡大しました。Withingsは2026年9月に消費者向けBeamOプラットフォームにStethoMe呼吸器AIを追加しました。これらの取り組みは、定期的なデータサービスと遠隔ケアエコシステムへの戦略的シフトを示しています。
価格競争はコスト重視の国々で依然として重要です。Guangdong Hanhong Medical Technology、Linktop Technology、Qingdao Meditechを含む中国サプライヤーは、200米ドル未満のブルートゥースデバイスセグメントに位置しています。小児肺評価は依然として機会であり、検証エビデンスはまだ限られています。慢性閉塞性肺疾患(COPD)および嚢胞性線維症のためのウェアラブル連続肺音モニタリングは別の機会を提示しており、Strados Labsが早期プレゼンスを持っています。サブサハラアフリカおよび南アジア・東南アジアのコミュニティ保健ワーカープログラムも、コストと接続要件が低下すれば展開を支援できる可能性があります。肺臓学デジタル聴診器市場は、検証済みソフトウェア、信頼性の高いハードウェア、およびローカル臨床サポートを組み合わせた企業を優遇する可能性が高いです。
肺臓学デジタル聴診器業界リーダー
-
Thinklabs Medical LLC
-
StethoMe sp
-
Sonavi Labs Inc.
-
HD Medical Inc.
-
Eko Health Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
肺臓学デジタル聴診器市場 このレポートでカバーされる企業
- AMD Global Telemedicine
- Ayu Devices Pvt. Ltd
- Cardionics
- Eko Health Inc.
- GS Technology Co. Ltd
- Guangdong Hanhong Medical Technology Co. Ltd
- HD Medical Inc.
- Lapsi Health BV
- Linktop Technology Co. Ltd
- M3DICINE Pty Ltd
- Qingdao Meditech Equipment Co. Ltd
- Solventum Corporation
- Sonavi Labs Inc.
- Steth IO Inc.
- StethoMe sp
- Strados Labs Inc.
- TaiDoc Technology
- Thinklabs Medical LLC
- Tuoxiao Medical Technology Co. Ltd
- TytoCare Ltd.
- Visionflex Pty Limited
最近の産業開発事情 肺臓学デジタル聴診器市場
- 2026年10月:Eko Healthは小児および成人用途のFDA承認を取得したCORE 300を発売しました。このデバイスは従来型とデジタルリスニングモード、35倍増幅、アクティブノイズキャンセリング、および構造的雑音と肺音のAIベース検出を組み合わせています。
- 2026年9月:WithingsはStethO Senseを発表し、StethoMe呼吸器AIをBeamO消費者健康デバイスに統合しました。Withings+サービスは、ポズナン医科大学との8年間にわたって検証された0〜100の呼吸指数を含む、心臓と肺の録音の在宅AIアナリシスを提供しました。
- 2025年9月:Eko HealthはSENSORAプラットフォーム上のEFASTアルゴリズムのFDA承認を取得しました。400万件以上の匿名化された録音で訓練された心臓ファウンデーションモデルは、構造的雑音と心房細動検出をサポートするためにサイトごとに5秒の聴診を可能にしました。
世界の肺臓学デジタル聴診器市場レポートの範囲
レポートの範囲によると、肺臓学デジタル聴診器は呼吸器聴診に特化して最適化された高度な電子医療機器であり、患者の呼吸音波をデジタル信号に変換して高度な分析を行います。物理的な音響チューブのみに依存する従来の音響聴診器とは異なり、これらのデバイスは音響トランスデューサーとデジタル信号マイクロプロセッサーを統合して、呼吸音を最大40〜100倍でキャプチャ、フィルタリング、増幅します。
肺臓学デジタル聴診器市場は、製品アーキテクチャ、テクノロジー・インテリジェンス層、臨床適応、データ伝送パイプライン、エンドユーザー、地域別にセグメント化されています。製品アーキテクチャ別では、市場はチューブ一体型デジタル聴診器、ハンドヘルド・チューブレス型スマートポッド、モジュール式デジタル化アダプターを含みます。テクノロジー・インテリジェンス層別では、市場は基本増幅・フィルタリング、オンデバイスエッジAIアナリティクス、クラウドベース臨床意思決定支援(サービスとしてのソフトウェア)にセグメント化されています。臨床適応別では、市場は一般肺聴診・トリアージ、慢性呼吸器疾患管理(CRDM)、急性呼吸器感染症スクリーニング、その他に分類されています。データ伝送パイプライン別では、市場は有線・テザード型システム、ローカル無線エリアネットワーク(ブルートゥース・Wi-Fi)、広域セルラーネットワーク(クラウド直接接続・IoT)にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、施設急性期ケア、施設外来ケア、分散型在宅医療・テレヘルス、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| チューブ一体型デジタル聴診器 |
| ハンドヘルド・チューブレス型スマートポッド |
| モジュール式デジタル化アダプター |
| 基本増幅・フィルタリング |
| オンデバイスエッジAIアナリティクス |
| クラウドベース臨床意思決定支援(サービスとしてのソフトウェア) |
| 一般肺聴診・トリアージ |
| 慢性呼吸器疾患管理(CRDM) |
| 急性呼吸器感染症スクリーニング |
| その他 |
| 有線・テザード型システム |
| ローカル無線エリアネットワーク(ブルートゥース・Wi-Fi) |
| 広域セルラーネットワーク(クラウド直接接続・IoT) |
| 病院・クリニック |
| 施設急性期ケア |
| 施設外来ケア |
| 分散型在宅医療・テレヘルス |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品アーキテクチャ別 | チューブ一体型デジタル聴診器 | |
| ハンドヘルド・チューブレス型スマートポッド | ||
| モジュール式デジタル化アダプター | ||
| テクノロジー・インテリジェンス層別 | 基本増幅・フィルタリング | |
| オンデバイスエッジAIアナリティクス | ||
| クラウドベース臨床意思決定支援(サービスとしてのソフトウェア) | ||
| 臨床適応別 | 一般肺聴診・トリアージ | |
| 慢性呼吸器疾患管理(CRDM) | ||
| 急性呼吸器感染症スクリーニング | ||
| その他 | ||
| データ伝送パイプライン別 | 有線・テザード型システム | |
| ローカル無線エリアネットワーク(ブルートゥース・Wi-Fi) | ||
| 広域セルラーネットワーク(クラウド直接接続・IoT) | ||
| エンドユーザー別 | 病院・クリニック | |
| 施設急性期ケア | ||
| 施設外来ケア | ||
| 分散型在宅医療・テレヘルス | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの肺臓学デジタル聴診器セクターの予測値は?
2027年の436.88 ミリオン 米ドルから2032年までに658.43 ミリオン 米ドルに達すると予測されており(8.55%のCAGR)、一次医療、病院、接続型在宅ケア全体での拡大に牽引されています。
デジタル呼吸器聴診器の需要をリードする製品アーキテクチャは?
ハンドヘルド・チューブレス型スマートポッドが56.12%のシェアでリード(2026年)。チューブ一体型聴診器は、クリニックが従来のフォームファクターを模倣したデジタルアップグレードを求めるにつれて最高の成長(9.22%のCAGR)を示しています。
AI対応聴診器が呼吸器ケアでより重要になっている理由は?
喘鳴、捻髪音、いびき音の自動検出を提供し、標準化された臨床ドキュメントを提供し、遠隔ケアトリアージのための高忠実度肺音キャプチャを可能にします。
肺臓学デジタル聴診器で最も速く成長すると予測される地域は?
アジア太平洋地域で、農村医療アクセスイニシアチブ、地域デバイス製造、デジタルヘルス投資により2032年にかけて12.95%のCAGRで拡大します。
低資源環境でのデジタル聴診器のより広い採用を制限するものは?
高い初期ハードウェアコスト、定期的なソフトウェアサブスクリプション、電子健康記録統合の摩擦、バッテリー依存、および多様な集団に最適化された臨床データセットの不足。
在宅医療はデジタル肺評価の需要にどのように影響しているか?
遠隔の非臨床ユーザー向けに設計されたアクセスしやすいマルチユース消費者デバイスに牽引され、在宅医療・テレヘルスセグメントを11.23%のCAGRに押し上げています。