
Marktgröße und Marktanteil für Pneumologie Digitale Stethoskope
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 436.88 Millionen US-Dollar |
| Marktgröße (2032) | 658.43 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pneumologie Digitale Stethoskope von Mordor Intelligence
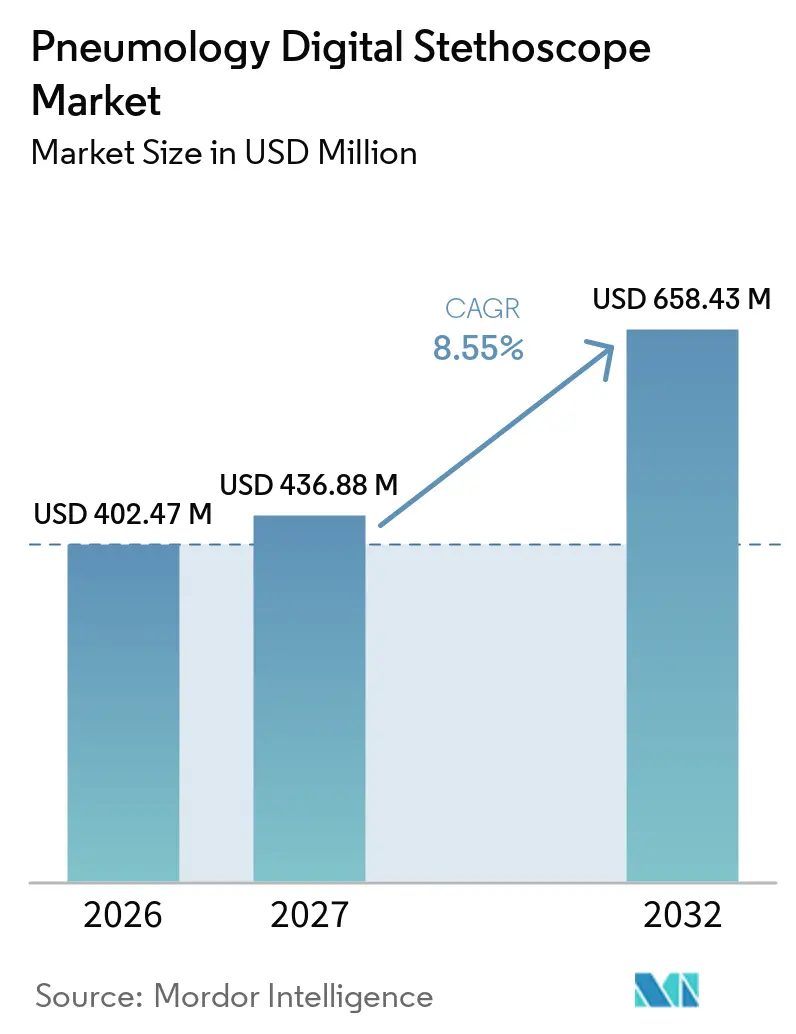
Die Marktgröße für Pneumologie Digitale Stethoskope wurde im Jahr 2026 auf 402,47 Millionen USD geschätzt und wird voraussichtlich von 436,88 Millionen USD im Jahr 2027 auf 658,43 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,55 % während des Prognosezeitraums (2027–2032).
Die zunehmende Prävalenz von Atemwegserkrankungen, die Einführung der Fernversorgung sowie die durch künstliche Intelligenz (KI) unterstützte Auskultation erweitern die Rolle der digitalen Auskultation in der Routineversorgung. Chronische Atemwegserkrankungen betreffen 81,7 Millionen Menschen in der Europäischen Region der Weltgesundheitsorganisation (WHO), während die chronisch obstruktive Lungenerkrankung (COPD) für 80 % der damit verbundenen Todesfälle verantwortlich ist, was den Bedarf an frühzeitigeren und konsistenteren Beurteilungen unterstreicht. Geräte, die Lungengeräusche aufzeichnen und analysieren, unterstützen Teams in der Primärversorgung bei der klinischen Entscheidungsfindung, wenn pneumologische Expertise nicht unmittelbar verfügbar ist. Telemedizin-Anbieter werden zu wichtigen Vertriebspartnern, da vernetzte Geräte die Qualität von Atemwegsuntersuchungen über klinische Umgebungen hinaus erweitern. Der Wettbewerb konzentriert sich zunehmend auf validierte Algorithmen, sichere Datenübertragung und Softwareintegration statt allein auf akustische Hardware.
Wichtigste Erkenntnisse des Berichts
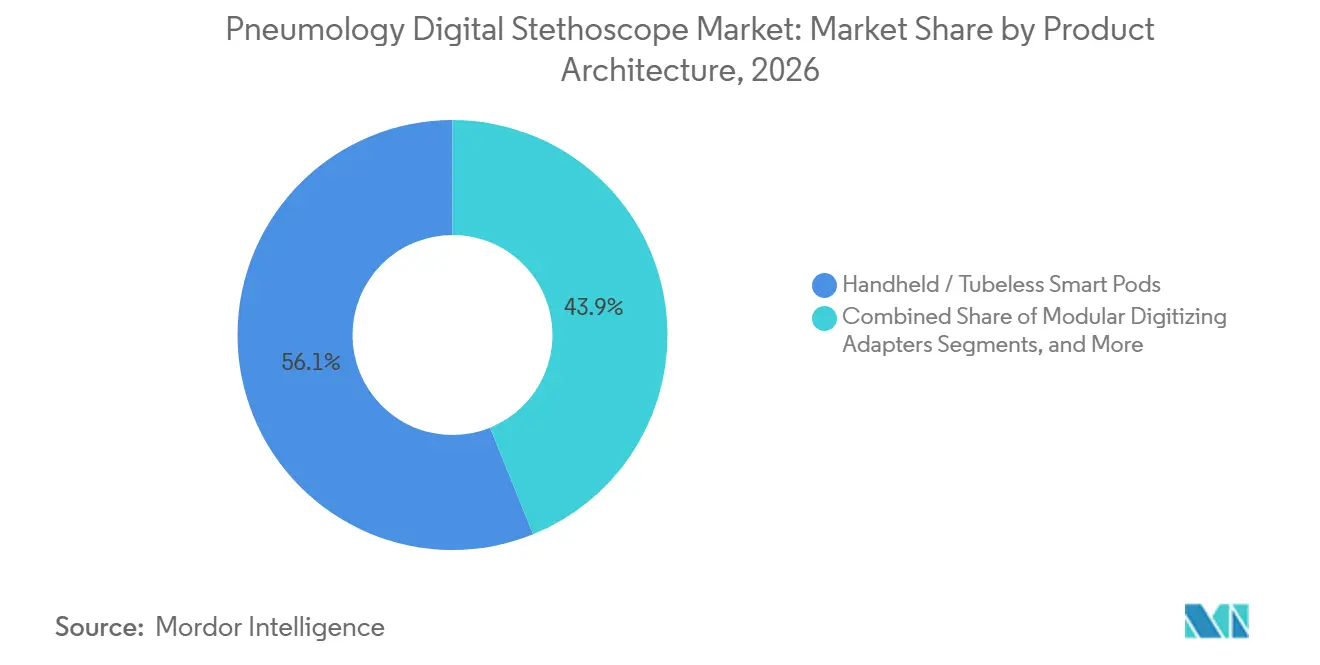
- Nach Produktarchitektur hielten tragbare/schlauchlose Smart-Pods im Jahr 2026 einen Umsatzanteil von 56,12 %, während integrierte schlauchbasierte digitale Stethoskope bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen werden.
- Nach Technologie- und Intelligenzstufe hielt die grundlegende Verstärkung und Filterung im Jahr 2026 einen Umsatzanteil von 52,93 %, während geräteseitige Edge-KI-Analytik bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen wird.
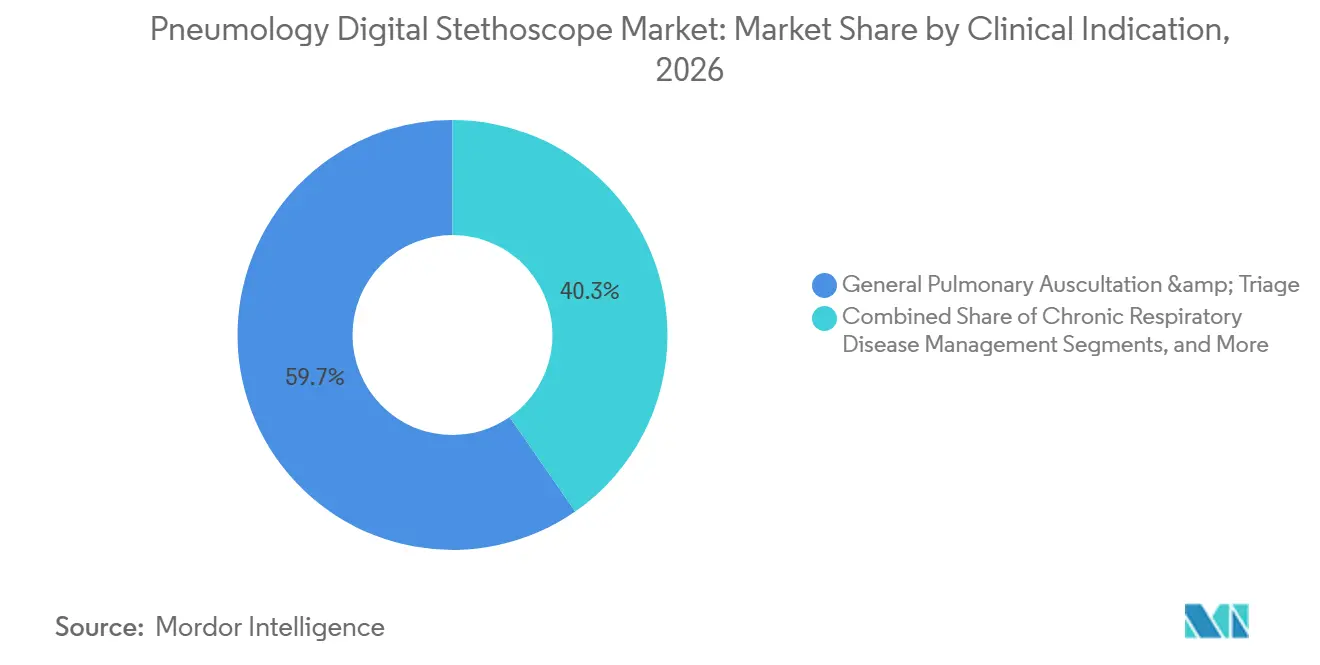
- Nach klinischer Indikation hielt die allgemeine pulmonale Auskultation und Triage im Jahr 2026 einen Umsatzanteil von 59,67 %, während das Screening auf akute Atemwegsinfektionen bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
- Nach Datenübertragungsweg hielten kabelgebundene/verdrahtete Systeme im Jahr 2026 einen Umsatzanteil von 62,12 %, während lokale drahtlose Netzwerke, einschließlich Bluetooth und Wi-Fi, bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
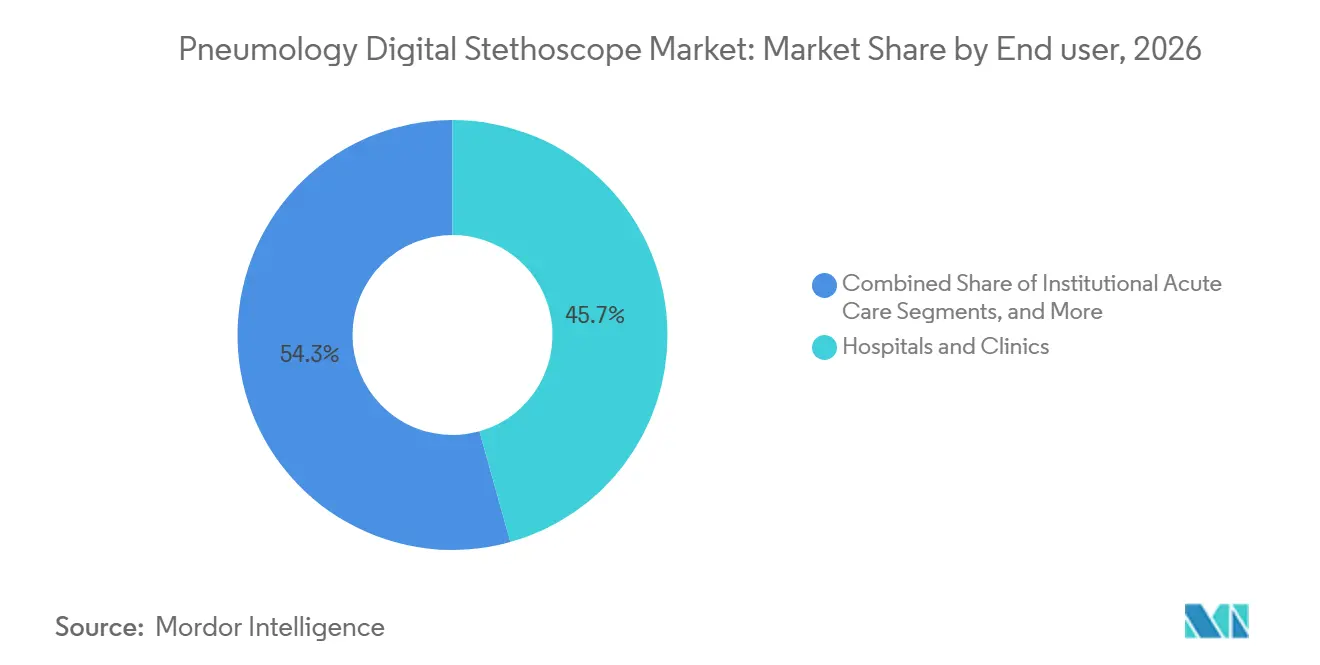
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Umsatzanteil von 45,66 %, während dezentralisierte häusliche Gesundheitsversorgung und Telemedizin bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
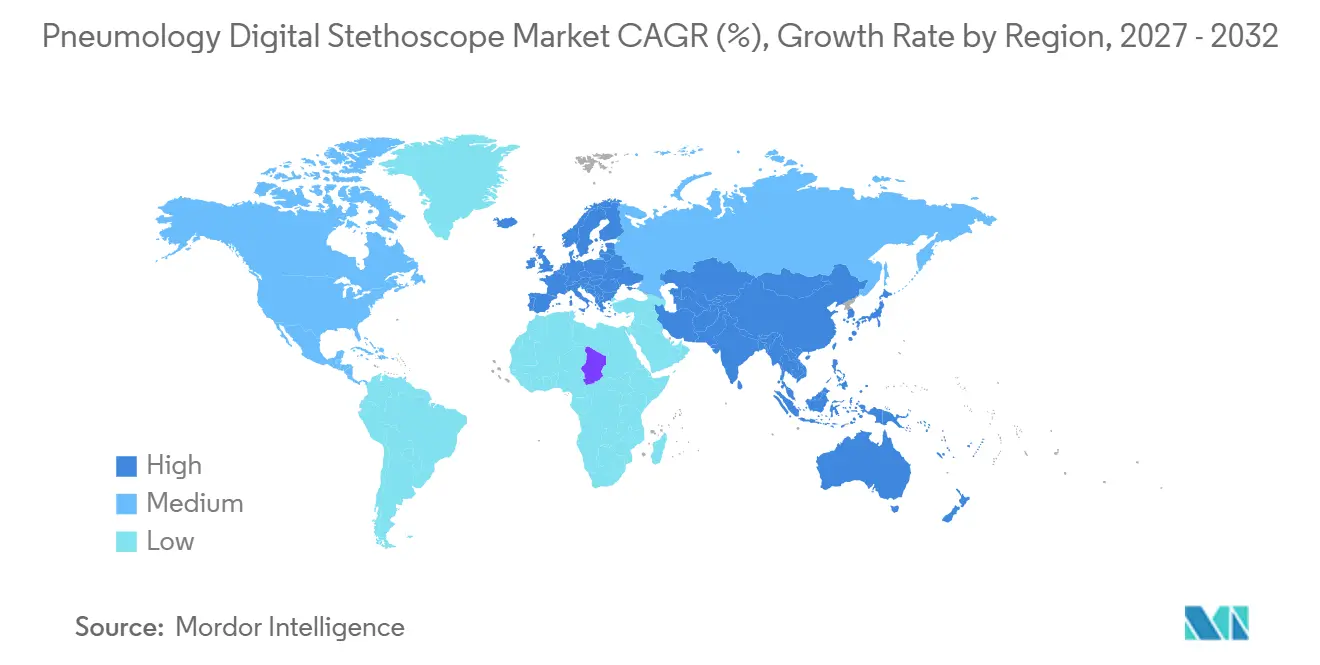
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,55 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Nachfrage nach der Fernbewertung der Atemwege | +1.7% | Global, mit Kernadoption in Nordamerika und Europa sowie rascher Expansion im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung von Giemen, Rasselgeräuschen und Rhonchi | +2.0% | Global, mit frühen regulatorischen Fortschritten in Nordamerika, gefolgt von Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Telemedizin und der virtuellen Atemwegsversorgung | +1.4% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter sowie Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch Asthma, COPD und Pneumonie | +0.9% | Global, mit dem stärksten Belastungswachstum im asiatisch-pazifischen Raum, dem Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Digitale Auskultation als strukturiertes longitudinales Atemwegsprotokoll | +0.5% | Nordamerika und Europa, mit früher Einführung in tertiären Zentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Nachfrage nach pulmonalem Screening mit geringer Infrastruktur in ländlichen und kommunalen Umgebungen | +0.5% | Ländlicher asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach der Fernbewertung der Atemwege
Der Markt für Pneumologie Digitale Stethoskope profitiert von der Verlagerung der Atemwegsversorgung von isolierten Klinikbesuchen hin zu verteilter Überwachung. Die vom National Institutes of Health finanzierte randomisierte kontrollierte Studie BLAAAST evaluiert KI-fähige digitale Stethoskope in 2.500 pädiatrischen Pneumoniefällen im ländlichen Bangladesch. Die Studie untersucht, ob eine KI-gestützte Triage den unnötigen Antibiotikaeinsatz in ressourcenarmen Umgebungen reduzieren kann.[1] Die LaLeLa-Lungenstudie bewertet zudem die Leistung von KI-Stethoskopen in der südafrikanischen Primärversorgung bei Kindern im Alter von 2 bis 59 Monaten mit Husten oder Atembeschwerden. Diese Studien können Krankenhäusern, Kostenträgern und Behörden des öffentlichen Gesundheitswesens Belege zur Unterstützung der Gerätebeschaffung liefern.[2] Der Markt profitiert auch von der wachsenden klinischen Evidenzbasis für die Fernbewertung der Atemwege.
KI-gestützte Erkennung von Giemen, Rasselgeräuschen und Rhonchi
Die KI-gestützte Erkennung verbessert den klinischen Nutzen digitaler Lungengeräuschaufzeichnungen. TytoCare vervollständigte seine KI-Lungengeräusch-Suite, als die Food and Drug Administration (FDA) im April 2025 die Rhonchi-Erkennungsfunktion freigab. Das Unternehmen erklärte, dass es durch diese Freigabe das erste Unternehmen sei, das eine FDA-Freigabe für die KI-basierte Erkennung von Giemen, Rasselgeräuschen und Rhonchi erhalten habe. Die Validierung berichtete eine Fläche unter der Receiver-Operating-Characteristic-Kurve von 95,85 %, verglichen mit 83,03 % für Pneumologen und 79,45 % für Allgemeinmediziner. Eko Health erhielt im September 2025 die FDA-Freigabe für seinen EFAST-Algorithmus auf der SENSORA-Plattform, wobei ein Basismodell verwendet wurde, das auf mehr als 4 Millionen de-identifizierten Herzgeräusch- und Elektrokardiogramm-Aufzeichnungen trainiert wurde. Die FDA-510(k)-Freigabe und die CE-Kennzeichnung gemäß Verordnung (EU) 2017/745 werden zu wichtigen Anforderungen, da Gesundheitssysteme Belege für den routinemäßigen klinischen Einsatz benötigen.
Ausbau der Telemedizin und der virtuellen Atemwegsversorgung
Der Markt für Pneumologie Digitale Stethoskope wird zunehmend in virtuelle Versorgungsplattformen integriert. TytoCare gab im November 2025 eine Integration mit Teladoc Health bekannt und brachte seine FDA-zugelassene KI-Lungengeräusch-Suite ab 2026 in die Programme Teladoc Primary360 und 24/7 Care. Atemwegserkrankungen machen mehr als 40 % der Diagnosen auf der Plattform von TytoCare aus. Eko Health berichtete im Juli 2025, dass seine Telemedizin-Plattform Gesundheitssysteme mit mehr als 800 US-amerikanischen Krankenhäusern unterstützte. Diese Einsätze umfassen Krankenhaus-zu-Hause-Dienste, virtuelle Pflege, Schulgesundheit und Gesundheitsversorgung im Strafvollzug. Geräteanbieter benötigen eine starke Interoperabilität und Programmierschnittstellen, da Telemedizin-Plattformen zunehmend bestimmen, wie Kliniker auf digitale Auskultationswerkzeuge zugreifen.
Zunehmende Belastung durch Asthma, COPD und Pneumonie
Der Markt für Pneumologie Digitale Stethoskope reagiert auf eine erhebliche Belastung durch Atemwegserkrankungen und anhaltende diagnostische Lücken. Die Globale Initiative für Chronisch Obstruktive Lungenerkrankung (GOLD) und die Globale Initiative für Asthma (GINA) erklärten, dass die Prävalenz von chronisch obstruktiver Lungenerkrankung (COPD) und Asthma bis 2050 mehr als verdoppelt werden könnte, mit stärkeren Anstiegen bei Frauen und Bevölkerungen in Ländern mit niedrigem und mittlerem Einkommen.[3] Die Weltgesundheitsorganisation (WHO) und die Europäische Gesellschaft für Atemwegsmedizin berichteten im Juni 2025, dass chronische Atemwegserkrankungen in der Europäischen Region der WHO weitgehend unterdiagnostiziert und schlecht behandelt werden.[4] Eine Studie aus dem Jahr 2025 berichtete Kappa-Konsistenzwerte von 0,972 bis 0,992 zwischen digitalem Stethoskop und KI-Analyse sowie dem Urteil des Arztes mit Stethoskop bei Patienten mit COPD. Eine verbesserte Erkennung kann eine frühere Versorgung ermöglichen und macht die digitale Auskultation für das Management chronischer Erkrankungen und die akute Triage relevant.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Geräte-, Abonnement- und Integrationskosten | -1.3% | Global, am stärksten ausgeprägt in aufstrebenden Märkten des asiatisch-pazifischen Raums, dem Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Variabilität in der klinischen Interpretation und begrenzte Standardisierung von Lungengeräusch-Datensätzen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Batterien, Konnektivitätslücken und Datenverlust in ressourcenarmen Kliniken | -0.7% | Ländlicher asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika, mit Ausstrahlungseffekten auf unterversorgte Teile Europas | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Frühdiagnose maligner Pleuraerkrankungen | -0.5% | Global, insbesondere in Systemen, die auf Auskultation für die Pleura-Triage angewiesen sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte-, Abonnement- und Integrationskosten
Hohe Geräte-, Abonnement- und Integrationskosten schränken die Einführung im Markt für Pneumologie Digitale Stethoskope weiterhin ein, insbesondere in kommunalen Gesundheitseinrichtungen und Schwellenländern. Eine Studie aus dem Jahr 2026 in npj Digital Medicine ergab, dass 88,6 % der befragten Hersteller digitaler Gesundheitsgeräte eine erhebliche oder schwerwiegende finanzielle Belastung durch die Einhaltung der Medizinprodukteverordnung der Europäischen Union haben. Die Studie berichtete auch, dass sechs Unternehmen geplante Markteinführungen abgesagt haben, während weitere sechs den Markt der Europäischen Union verlassen haben. In Indien können Gerätepreise zwischen 80 und 84 USD das monatliche klinische Einkommen von Primärversorgern in einigen ländlichen Bezirken übersteigen. Abonnementgebühren schränken den Zugang zu KI-fähigen Funktionen weiter ein, während die Integration in elektronische Gesundheitsakten für Gemeindegesundheitszentren und Kreiskrankenhäuser mit begrenzter Informationstechnologieinfrastruktur zusätzliche Kosten verursacht.
Variabilität in der klinischen Interpretation und begrenzte Standardisierung von Lungengeräusch-Datensätzen
Inkonsistente klinische Interpretation und begrenzte Standardisierung von Referenzdatensätzen schränken den Markt für Pneumologie Digitale Stethoskope ebenfalls ein. Eine systematische Übersicht aus dem Jahr 2025 über 81 Studien ergab eine hohe Sensitivität und Spezifität für die Asthmadiagnose in 80 % der Studien, identifizierte jedoch erhebliche methodische Variationen und begrenzte Belege für die Generalisierbarkeit auf unterschiedliche Bevölkerungsgruppen. Eine prospektive pädiatrische Studie berichtete einen Fleiss-Kappa-Wert von 0,36 zwischen einem Zuhörer am Krankenbett und zwei verblindeten Experten für die Klassifizierung von Atemgeräuschen. Hersteller pflegen häufig proprietäre Datensätze, anstatt zu gemeinsamen Referenzbibliotheken beizutragen, was geräteübergreifende Vergleiche einschränkt und die regulatorische Validierung erschwert. Gemeinsame Datensätze mit standardisierten Bezeichnungen können die Algorithmusentwicklung unterstützen und das Vertrauen der Gesundheitssysteme stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktarchitektur:
Formfaktor unterstützt institutionelle und dezentralisierte NachfrageTragbare/schlauchlose Smart-Pods werden voraussichtlich im Jahr 2026 einen Anteil von 56,12 % am Markt für Pneumologie Digitale Stethoskope halten. Ihr schlauchloses Design unterstützt klinische Umgebungen mit hohem Durchsatz und drahtloses Daten-Streaming. Diese Geräte eignen sich auch für ambulante Arbeitsabläufe, bei denen Kliniker häufig zwischen Untersuchungsräumen wechseln müssen. Modulare Digitalisierungsadapter bedienen kostensensible Nutzer, die akustische Stethoskope beibehalten und gleichzeitig Aufzeichnungs- und Konnektivitätsfunktionen hinzufügen möchten.
Dieses Format bleibt in süd- und südostasiatischen Gesundheitssystemen relevant, wo Budgets möglicherweise keinen vollständigen Geräteaustausch unterstützen. Ayu Devices hat seine AyuSynk-Plattform in mehr als 6.000 Kliniken und Krankenhäusern in Indien eingesetzt, darunter das JJ Hospital in Mumbai und das KGMU Lucknow. Integrierte schlauchbasierte digitale Stethoskope werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,22 % wachsen, angetrieben durch die Nachfrage nach vertrauten Geräten mit tieferer Softwareintegration. Eko Health wird voraussichtlich im Oktober 2026 das CORE 300 mit analogem und digitalem Hören, FDA-zugelassener künstlicher Intelligenz (KI), 35-facher Verstärkung und aktiver Geräuschunterdrückung auf den Markt bringen.

Nach Technologie- und Intelligenzstufe:
Edge-KI gewinnt klinische RelevanzGrundlegende Verstärkung und Filterung werden voraussichtlich im Jahr 2026 für 52,93 % der Nachfrage verantwortlich sein. Diese installierte Basis zeigt, dass viele Kliniker weiterhin digitale Hardware ohne eingebettete algorithmische Analyse verwenden. Institutionelle Nutzer sehen sich häufig mit langen Beschaffungszyklen und internen Kontrollen konfrontiert, die die Einführung cloudverbundener Tools verzögern. Die installierte Basis bietet Anbietern auch eine Upgrade-Möglichkeit, da Krankenhäuser eine konsistentere Atemwegsdokumentation anstreben.
Geräteseitige Edge-KI-Analytik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,67 % wachsen. Dieses Wachstum spiegelt kleinere inferenzfähige Chipsätze und zunehmendes Interesse an lokaler Datenverarbeitung wider, was Bedenken hinsichtlich der Patientendatenübertragung reduzieren und Ergebniszeiten verkürzen kann. Cloudbasierte klinische Entscheidungsunterstützungsplattformen bieten weiterhin erweiterte Rechenkapazitäten und standortübergreifende Modellaktualisierungen. Der RESP-Biosensor von Strados Labs erfasst Lungengeräusche lokal und überträgt verschlüsselte Daten zur Analyse durch Kliniker und maschinelles Lernen an eine Cloud-Plattform.
Nach klinischer Indikation:
Infektionsscreening erweitert sich neben der RoutinetriageAllgemeine pulmonale Auskultation und Triage werden voraussichtlich im Jahr 2026 für 59,67 % der Nachfrage verantwortlich sein. Dieses Segment umfasst Primärversorgungs- und Notfallbegegnungen, bei denen die Atemwegsbewertung den diagnostischen Prozess einleitet. Es profitiert von einer starken klinischen Vertrautheit und Algorithmen, die auf mehreren Lungengeräuschmustern trainiert wurden. Das Management chronischer Atemwegserkrankungen unterstützt Patienten, die wiederholte Beurteilungen statt eines einmaligen Triage-Ereignisses benötigen.
Dieser Anwendungsfall umfasst Patienten mit chronisch obstruktiver Lungenerkrankung (COPD), Asthma und interstitieller Lungenerkrankung, obwohl die Patientenadhärenz und die Schulung von Pflegepersonen die Einführung verlangsamen können. Das Screening auf akute Atemwegsinfektionen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,78 % wachsen. Die BLAAAST-Studie evaluiert, ob eine KI-gestützte Beurteilung den unnötigen Antibiotikaeinsatz bei pädiatrischer Pneumonie reduzieren kann. KI-gestützte digitale Stethoskope könnten auch das Tuberkulose-Screening unterstützen, wenn die klinische Validierung fortgesetzt wird.
Nach Datenübertragungsweg:
Zuverlässigkeit erhält den kabelgebundenen Einsatz aufrecht, während die drahtlose Einführung zunimmtKabelgebundene/verdrahtete Systeme werden voraussichtlich im Jahr 2026 für 62,12 % der Nachfrage verantwortlich sein. Ihre führende Position spiegelt die Anforderungen von Krankenhäusern an Zuverlässigkeit wider, da drahtlose Interferenzen, Energieverwaltungsbeschränkungen und Sicherheitskontrollen die Bluetooth-Einführung einschränken können. Die kabelgebundene Übertragung ermöglicht eine ununterbrochene Audio-Übertragung während Telemedizin-Konsultationen. Sie bleibt besonders relevant in der Intensivmedizin und der Notfallmedizin, wo Datenverluste schwerwiegende klinische Folgen haben können.
Weitverkehrs-Mobilfunknetze unterstützen ländliche Gemeinschaftsprogramme durch Cloud-Konnektivität ohne lokale Wi-Fi-Infrastruktur. Mobilfunksysteme sehen sich jedoch in preissensiblen Regionen mit Kosten- und Energieverwaltungsbarrieren konfrontiert. Lokale drahtlose Netzwerke, einschließlich Bluetooth und Wi-Fi, werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,45 % wachsen. Das Bluetooth-fähige CORE 300 von Eko Health wird voraussichtlich mit der Eko-App und klinischen KI-Arbeitsabläufen verbunden sein.
Nach Endnutzer:
Häusliche Pflege eröffnet einen neuen Weg jenseits von KrankenhäusernKrankenhäuser und Kliniken werden voraussichtlich im Jahr 2026 für 45,66 % der Endnutzernachfrage verantwortlich sein. Die institutionelle Kaufkraft und dichte klinische Arbeitsabläufe haben historisch gesehen fortschrittliche Diagnosegeräte in diesen Einrichtungen konzentriert. Nutzer in der Akutversorgung bevorzugen in der Regel kabelgebundene Systeme und cloudbasierte Unterstützungsplattformen, die in elektronische Gesundheitsakten integriert sind. In einigen Ländern entwickeln sich ambulante Kliniken und Fachzentren zu frühen Einführungspunkten.
Dezentralisierte häusliche Gesundheitsversorgung und Telemedizin werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,23 % wachsen. Withings wird voraussichtlich im November 2025 die FDA-Freigabe für BeamO erhalten. Das Gerät kombiniert ein digitales Stethoskop, ein einpoliges Elektrokardiogramm (EKG) und ein Thermometer in einem rezeptfreien Gerät zum Preis von 249,95 USD. Im September 2026 wird Withings voraussichtlich StethO Sense ankündigen, das die Atemwegs-KI von StethoMe über seine Withings+-Mitgliedschaft in BeamO integriert.
Geografische Analyse
Nordamerika: Institutionelle Tiefe und Plattformintegration definieren die Marktführerschaft
Nordamerika hielt im Jahr 2026 einen Anteil von 40,55 % an der Marktgröße für Pneumologie Digitale Stethoskope. Institutionelle Beschaffung, etablierte Telemedizin-Erstattung und ein robustes Zulassungsumfeld der Food and Drug Administration (FDA) unterstützen die schnellere Einführung von KI-fähigen Geräten. Die TRICORDER-Studie umfasste 205 Allgemeinpraxen des National Health Service (NHS) und 1,5 Millionen registrierte Patienten. Sie ergab, dass das KI-fähige Stethoskop von Eko die Herzinsuffizienz-Erkennung um das 2,3-Fache und die Vorhofflimmern-Erkennung um das 3,5-Fache bei Routineuntersuchungen steigerte. Obwohl im Vereinigten Königreich durchgeführt, bleibt diese klinische Evidenz für US-amerikanische Beschaffungsprozesse relevant, die eine Validierung in der realen Welt erfordern.
Asiatisch-pazifischer Raum: Bedarf an ländlicher Versorgung unterstützt das schnellste Wachstum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von 12,95 % wachsen. Die Region kombiniert eine große undiagnostizierte Belastung durch Atemwegserkrankungen mit expandierender Krankenhauskapazität und öffentlichen Investitionen in digitale Konnektivität. Die Nationale Institution zur Transformation Indiens (NITI Aayog) dokumentierte den Einsatz von Bluetooth-fähiger Stethoskoptechnologie, um entfernte Ärzte mit mehr als 67.000 ländlichen Patienten in Indien zu verbinden. Das indische Segment für digitale Stethoskope wächst mit einer CAGR von 16 %, mit einem Preispunkt von 18.000 INR, entsprechend 216 USD, für Geräte, die in mehr als 6.000 Kliniken eingesetzt werden. Japan, Südkorea und Australien bieten Erstattungsrahmen und klinische Forschungskapazitäten, die die regionsspezifische Algorithmusvalidierung unterstützen.
Europa, Naher Osten, Afrika und Südamerika: Compliance und Erschwinglichkeit prägen eine ungleichmäßige Einführung
Europa ist der zweitgrößte geografische Block im Markt für Pneumologie Digitale Stethoskope. Deutschland, das Vereinigte Königreich und Frankreich verfügen über etablierte Systeme der Atemwegsmedizin und aktive klinische Forschungsnetzwerke. Die Europäische Kommission schreibt die Nutzung der Europäischen Datenbank für Medizinprodukte (EUDAMED) ab dem 28. Mai 2026 vor, die Module für die Akteurregistrierung, die eindeutige Geräteidentifikation, Zertifikate benannter Stellen und die Marktüberwachung umfasst. Diese Compliance-Anforderung kann die Kosten für kleinere Hersteller erhöhen und gleichzeitig die Rückverfolgbarkeit für Käufer verbessern. Spanien und Italien entwickeln kommunale Atemwegs-Screening-Programme, während das Vereinigte Königreich weiterhin KI-Auskultationsforschung beherbergt. Die Gesundheitssysteme des Golfkooperationsrats (GCC) investieren in digitale Gesundheitsinfrastruktur innerhalb großer Krankenhausnetzwerke.
Wettbewerbslandschaft
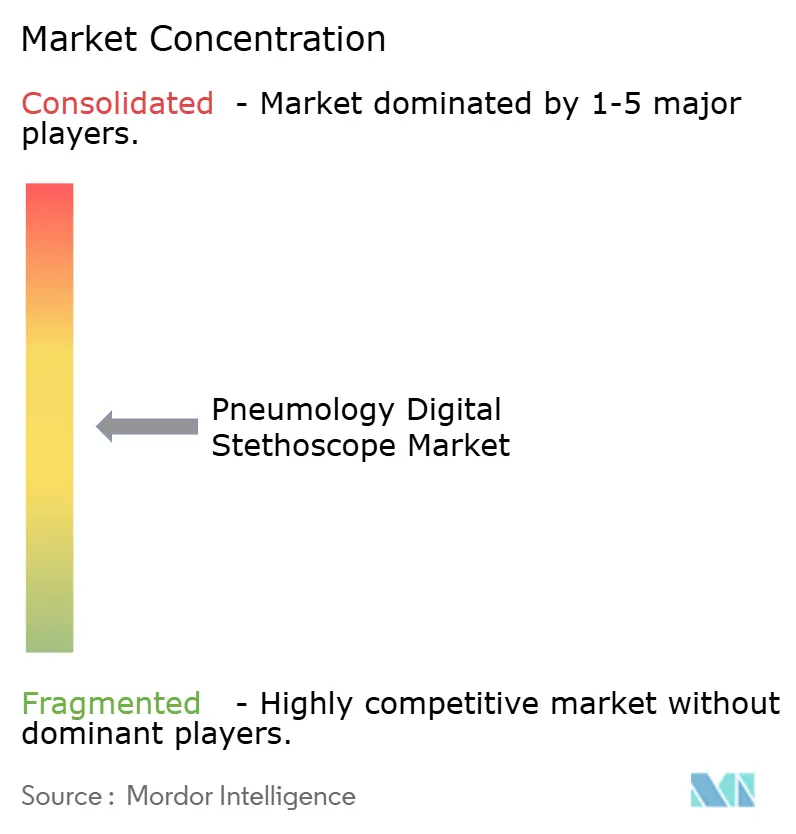
Der Markt für Pneumologie Digitale Stethoskope ist mäßig konzentriert, wobei KI-native Plattformanbieter durch regulatorische Freigaben und proprietäre Datensätze einen Wettbewerbsvorteil gewinnen. Eko Health, TytoCare und StethoMe haben ihre Angebote durch KI-fähige klinische Arbeitsabläufe differenziert. Eko Health berichtete von weltweiten Verkäufen von 750.000 Geräten und Telemedizin-Einsätzen in Gesundheitssystemen mit mehr als 800 Krankenhäusern in den Vereinigten Staaten. Das Littmann CORE Digital Stethoscope von Solventum behält durch klinische Vertrautheit und institutionelle Vertriebsabdeckung eine starke Position. Plattformbasierte Wettbewerber fordern reine Hardware-Angebote heraus, indem sie Geräte, Algorithmen und Datendienste integrieren. Dieses Modell bietet einen einheitlichen Arbeitsablauf für die Geräuscherfassung, die KI-gestützte Überprüfung und die Nachsorge und unterstützt gleichzeitig wiederkehrende Servicebeziehungen.
Regulatorische Evidenz wird zu einem wichtigen Wettbewerbsdifferenziator. Die TRICORDER-Studie berichtete Erkennungssteigerungen um das 2,3-Fache bei Herzinsuffizienz, das 3,5-Fache bei Vorhofflimmern und das 1,9-Fache bei Herzklappenerkrankungen während der Routineversorgung. Eko Health erweiterte sein Produktportfolio im Oktober 2026 mit dem CORE 300, das konventionelle und digitale Auskultation mit FDA-zugelassener KI kombiniert. TytoCare erweiterte seinen virtuellen Versorgungsvertrieb durch seine Teladoc Health-Integration im November 2025. Withings fügte im September 2026 die Atemwegs-KI von StethoMe zu seiner verbraucherorientierten BeamO-Plattform hinzu. Diese Initiativen deuten auf eine strategische Verlagerung hin zu wiederkehrenden Datendiensten und Ökosystemen für die Fernversorgung hin.
Der Preiswettbewerb bleibt in kostensensiblen Ländern erheblich. Chinesische Anbieter, darunter Guangdong Hanhong Medical Technology, Linktop Technology und Qingdao Meditech, sind im Bluetooth-Gerätesegment unter 200 USD positioniert. Die pädiatrische pulmonale Beurteilung bleibt eine Chance, da die Validierungsevidenz noch begrenzt ist. Tragbare kontinuierliche Lungengeräuschüberwachung für chronisch obstruktive Lungenerkrankung (COPD) und Mukoviszidose stellt eine weitere Chance dar, bei der Strados Labs eine frühe Präsenz hat. Programme für kommunale Gesundheitshelfer in Subsahara-Afrika sowie Süd- und Südostasien könnten ebenfalls den Einsatz unterstützen, wenn Kosten und Konnektivitätsanforderungen sinken. Der Markt für Pneumologie Digitale Stethoskope wird voraussichtlich Unternehmen begünstigen, die validierte Software, zuverlässige Hardware und lokalen klinischen Support kombinieren.
Branchenführer im Markt für Pneumologie Digitale Stethoskope
-
Thinklabs Medical LLC
-
StethoMe sp
-
Sonavi Labs Inc.
-
HD Medical Inc.
-
Eko Health Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pneumologie Digitale Stethoskope Unternehmen in diesem Bericht
- AMD Global Telemedicine
- Ayu Devices Pvt. Ltd
- Cardionics
- Eko Health Inc.
- GS Technology Co. Ltd
- Guangdong Hanhong Medical Technology Co. Ltd
- HD Medical Inc.
- Lapsi Health BV
- Linktop Technology Co. Ltd
- M3DICINE Pty Ltd
- Qingdao Meditech Equipment Co. Ltd
- Solventum Corporation
- Sonavi Labs Inc.
- Steth IO Inc.
- StethoMe sp
- Strados Labs Inc.
- TaiDoc Technology
- Thinklabs Medical LLC
- Tuoxiao Medical Technology Co. Ltd
- TytoCare Ltd.
- Visionflex Pty Limited
Neueste Industrielle Entwicklungen in Markt für Pneumologie Digitale Stethoskope
- Oktober 2026: Eko Health brachte das CORE 300 mit FDA-Freigabe für den pädiatrischen und erwachsenen Einsatz auf den Markt. Das Gerät kombinierte traditionelle und digitale Hörmodi, 35-fache Verstärkung, aktive Geräuschunterdrückung sowie KI-basierte Erkennung von strukturellen Herzgeräuschen und pulmonalen Geräuschen.
- September 2026: Withings kündigte StethO Sense an und integrierte die Atemwegs-KI von StethoMe in das BeamO-Verbrauchergesundheitsgerät. Der Withings+-Dienst ermöglichte die KI-Analyse von Herz- und Lungenaufzeichnungen zu Hause, einschließlich eines 0–100-Atemindex, der über acht Jahre mit der Universität für Medizinische Wissenschaften Posen validiert wurde.
- September 2025: Eko Health erhielt die FDA-Freigabe für den EFAST-Algorithmus auf seiner SENSORA-Plattform. Das kardiale Basismodell, das auf mehr als 4 Millionen de-identifizierten Aufzeichnungen trainiert wurde, ermöglichte eine fünfsekündige Auskultation pro Stelle zur Unterstützung der Erkennung struktureller Herzgeräusche und Vorhofflimmerns.
Globaler Berichtsumfang für den Markt für Pneumologie Digitale Stethoskope
Gemäß dem Umfang des Berichts ist ein Pneumologie Digitales Stethoskop ein fortschrittliches elektronisches Medizinprodukt, das speziell für die Atemwegsauskultation optimiert ist und die Schallwellen der Atmung eines Patienten in digitale Signale umwandelt, um eine verbesserte Analyse zu ermöglichen. Im Gegensatz zu herkömmlichen akustischen Stethoskopen, die ausschließlich auf physikalische Schallröhren angewiesen sind, integrieren diese Geräte akustische Wandler und digitale Signalmikroprozessoren, um Atemgeräusche bis zu 40- bis 100-fach zu erfassen, zu filtern und zu verstärken.
Der Markt für Pneumologie Digitale Stethoskope ist nach Produktarchitektur, Technologie- und Intelligenzstufe, klinischer Indikation, Datenübertragungsweg, Endnutzer und Geografie segmentiert. Nach Produktarchitektur umfasst der Markt integrierte schlauchbasierte digitale Stethoskope, tragbare/schlauchlose Smart-Pods und modulare Digitalisierungsadapter. Nach Technologie- und Intelligenzstufe ist der Markt in grundlegende Verstärkung und Filterung, geräteseitige Edge-KI-Analytik und cloudbasierte klinische Entscheidungsunterstützung (SaaS) segmentiert. Nach klinischer Indikation ist der Markt in allgemeine pulmonale Auskultation und Triage, Management chronischer Atemwegserkrankungen (CRDM), Screening auf akute Atemwegsinfektionen und sonstige kategorisiert. Nach Datenübertragungsweg ist der Markt in kabelgebundene/verdrahtete Systeme, lokale drahtlose Netzwerke (Bluetooth/Wi-Fi) und Weitverkehrs-Mobilfunknetze (Direkt-zu-Cloud/IoT) segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, institutionelle Akutversorgung, institutionelle ambulante Versorgung, dezentralisierte häusliche Gesundheitsversorgung und Telemedizin sowie sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Integrierte Schlauchbasierte Digitale Stethoskope |
| Tragbare / Schlauchlose Smart-Pods |
| Modulare Digitalisierungsadapter |
| Grundlegende Verstärkung und Filterung |
| Geräteseitige Edge-KI-Analytik |
| Cloudbasierte Klinische Entscheidungsunterstützung (SaaS) |
| Allgemeine Pulmonale Auskultation und Triage |
| Management Chronischer Atemwegserkrankungen (CRDM) |
| Screening auf Akute Atemwegsinfektionen |
| Sonstige |
| Kabelgebundene / Verdrahtete Systeme |
| Lokale Drahtlose Netzwerke (Bluetooth / Wi-Fi) |
| Weitverkehrs-Mobilfunknetze (Direkte Cloud / IoT) |
| Krankenhäuser und Kliniken |
| Institutionelle Akutversorgung |
| Institutionelle Ambulante Versorgung |
| Dezentralisierte Häusliche Gesundheitsversorgung und Telemedizin |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asiatisch-Pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktarchitektur | Integrierte Schlauchbasierte Digitale Stethoskope | |
| Tragbare / Schlauchlose Smart-Pods | ||
| Modulare Digitalisierungsadapter | ||
| Nach Technologie- und Intelligenzstufe | Grundlegende Verstärkung und Filterung | |
| Geräteseitige Edge-KI-Analytik | ||
| Cloudbasierte Klinische Entscheidungsunterstützung (SaaS) | ||
| Nach klinischer Indikation | Allgemeine Pulmonale Auskultation und Triage | |
| Management Chronischer Atemwegserkrankungen (CRDM) | ||
| Screening auf Akute Atemwegsinfektionen | ||
| Sonstige | ||
| Nach Datenübertragungsweg | Kabelgebundene / Verdrahtete Systeme | |
| Lokale Drahtlose Netzwerke (Bluetooth / Wi-Fi) | ||
| Weitverkehrs-Mobilfunknetze (Direkte Cloud / IoT) | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Institutionelle Akutversorgung | ||
| Institutionelle Ambulante Versorgung | ||
| Dezentralisierte Häusliche Gesundheitsversorgung und Telemedizin | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asiatisch-Pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Pneumologie Digitale Stethoskope bis 2032 erreichen?
Voraussichtlich 658,43 Millionen USD bis 2032 (ausgehend von 436,88 Millionen USD im Jahr 2027) bei einer CAGR von 8,55 %, angetrieben durch die Expansion in der Primärversorgung, im Krankenhausbereich und in der vernetzten häuslichen Pflege.
Welche Produktarchitektur führt die Nachfrage nach digitalen Atemwegsstethoskopen an?
Tragbare / Schlauchlose Smart-Pods führen mit einem Anteil von 56,12 % (2026). Integrierte Schlauchbasierte Stethoskope verzeichnen das höchste Wachstum (CAGR von 9,22 %), da Kliniken digitale Upgrades suchen, die traditionelle Formfaktoren nachahmen.
Warum werden KI-fähige Stethoskope in der Atemwegsversorgung immer wichtiger?
Sie ermöglichen die automatisierte Erkennung von Giemen, Rasselgeräuschen und Rhonchi, bieten eine standardisierte klinische Dokumentation und ermöglichen eine hochwertige Lungengeräuscherfassung für die Triage in der Fernversorgung.
Welche Region wird voraussichtlich am schnellsten für Pneumologie Digitale Stethoskope wachsen?
Der asiatisch-pazifische Raum, der bis 2032 mit einer CAGR von 12,95 % wächst, aufgrund von Initiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung im ländlichen Raum, lokaler Geräteherstellung und Investitionen in die digitale Gesundheit.
Was schränkt die breitere Einführung digitaler Stethoskope in ressourcenarmen Umgebungen ein?
Hohe Anschaffungskosten für Hardware, wiederkehrende Software-Abonnements, Reibungsverluste bei der Integration in elektronische Gesundheitsakten, Abhängigkeit von Batterien und spärliche klinische Datensätze, die für unterschiedliche Bevölkerungsgruppen optimiert sind.
Wie beeinflusst die häusliche Gesundheitsversorgung die Nachfrage nach der digitalen Lungenbeurteilung?
Sie treibt das Segment Häusliche Gesundheitsversorgung und Telemedizin auf eine CAGR von 11,23 %, angetrieben durch zugängliche Mehrzweck-Verbrauchergeräte, die für entfernte, nicht-klinische Nutzer konzipiert sind.