
Taille et part du marché des stéthoscopes numériques en pneumologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 436.88 Millions de dollars américains |
| Taille du Marché (2032) | 658.43 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stéthoscopes numériques en pneumologie par Mordor Intelligence
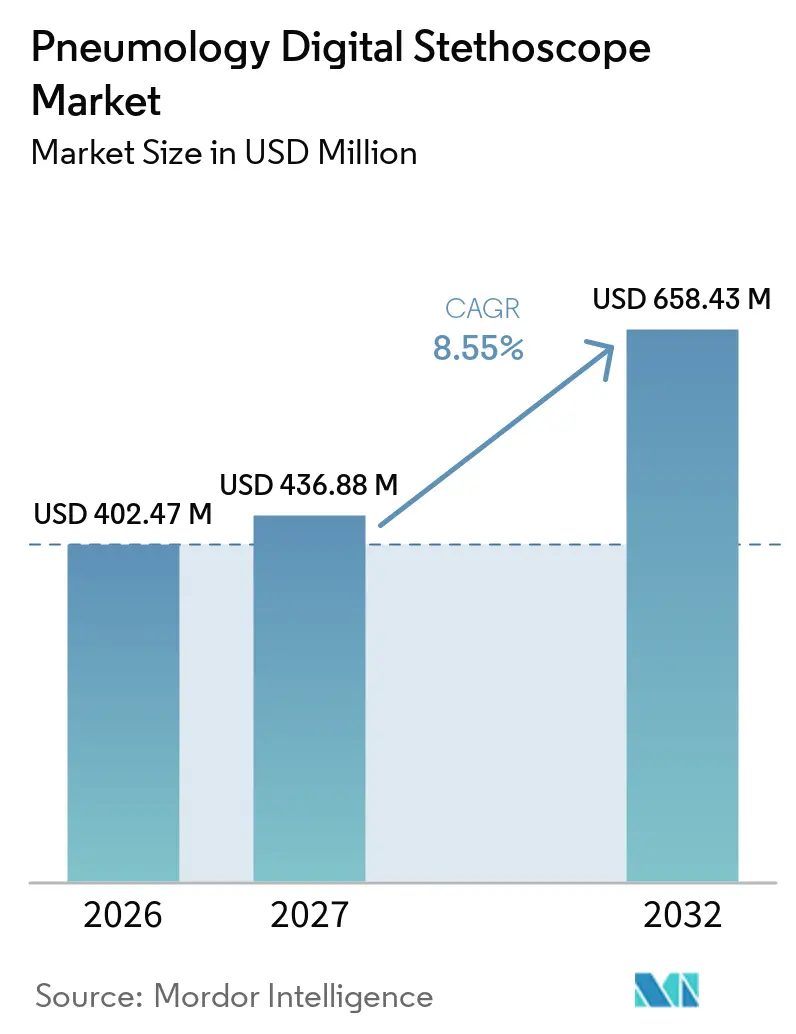
La taille du marché des stéthoscopes numériques en pneumologie était évaluée à 402,47 millions USD en 2026 et devrait croître de 436,88 millions USD en 2027 pour atteindre 658,43 millions USD d'ici 2032, à un CAGR de 8,55 % durant la période de prévision (2027-2032).
La prévalence croissante des maladies respiratoires, l'adoption des soins à distance et l'auscultation assistée par intelligence artificielle (IA) élargissent le rôle de l'auscultation numérique dans les soins courants. Les maladies respiratoires chroniques touchent 81,7 millions de personnes dans la région européenne de l'Organisation mondiale de la santé (OMS), tandis que la bronchopneumopathie chronique obstructive (BPCO) représente 80 % des décès associés, renforçant la nécessité d'évaluations plus précoces et plus régulières. Les dispositifs qui enregistrent et analysent les sons pulmonaires aident les équipes de soins primaires dans la prise de décision clinique lorsque l'expertise en pneumologie n'est pas immédiatement disponible. Les prestataires de télésanté deviennent des partenaires de distribution clés, car les dispositifs connectés étendent la qualité des examens respiratoires au-delà des environnements cliniques. La concurrence se concentre de plus en plus sur les algorithmes validés, la transmission sécurisée des données et l'intégration logicielle plutôt que sur le seul matériel acoustique.
Principaux enseignements du rapport
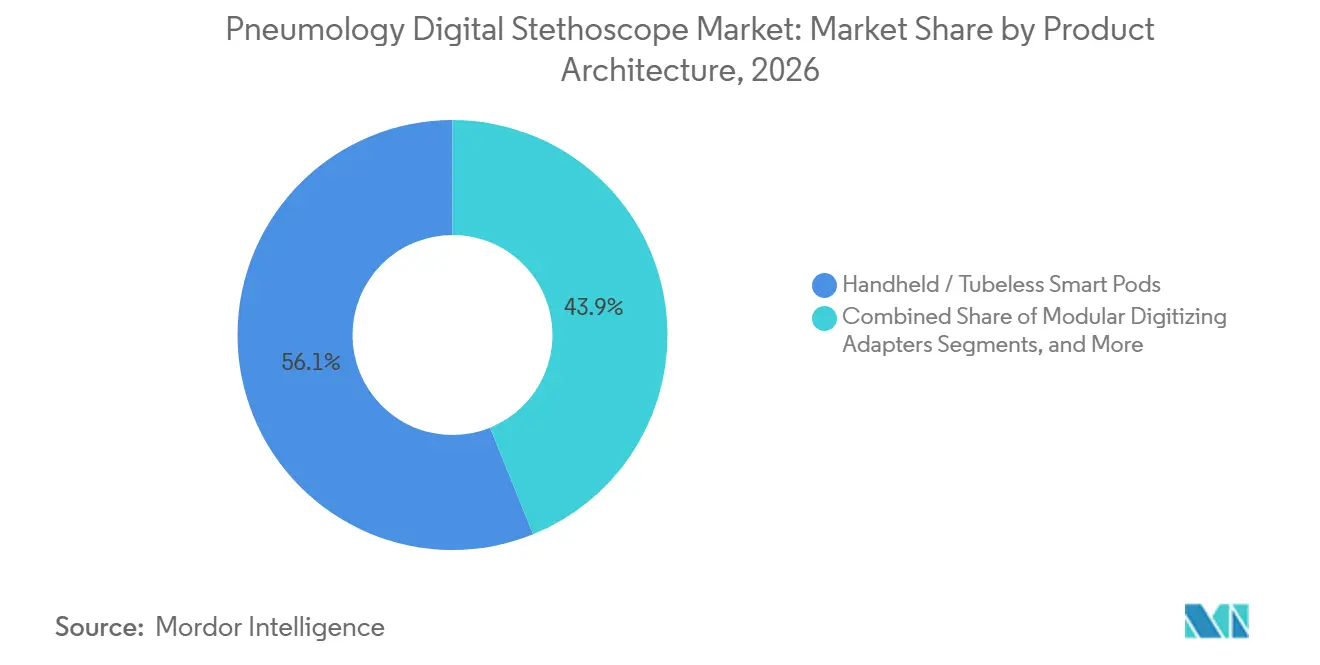
- Par architecture produit, les pods intelligents portables/sans tube ont détenu une part de revenus de 56,12 % en 2026, tandis que les stéthoscopes numériques intégrés à tube devraient se développer à un CAGR de 9,22 % jusqu'en 2032.
- Par niveau technologique et d'intelligence, l'amplification et le filtrage de base ont détenu une part de revenus de 52,93 % en 2026, tandis que l'analytique IA de périphérie embarquée devrait se développer à un CAGR de 12,67 % jusqu'en 2032.
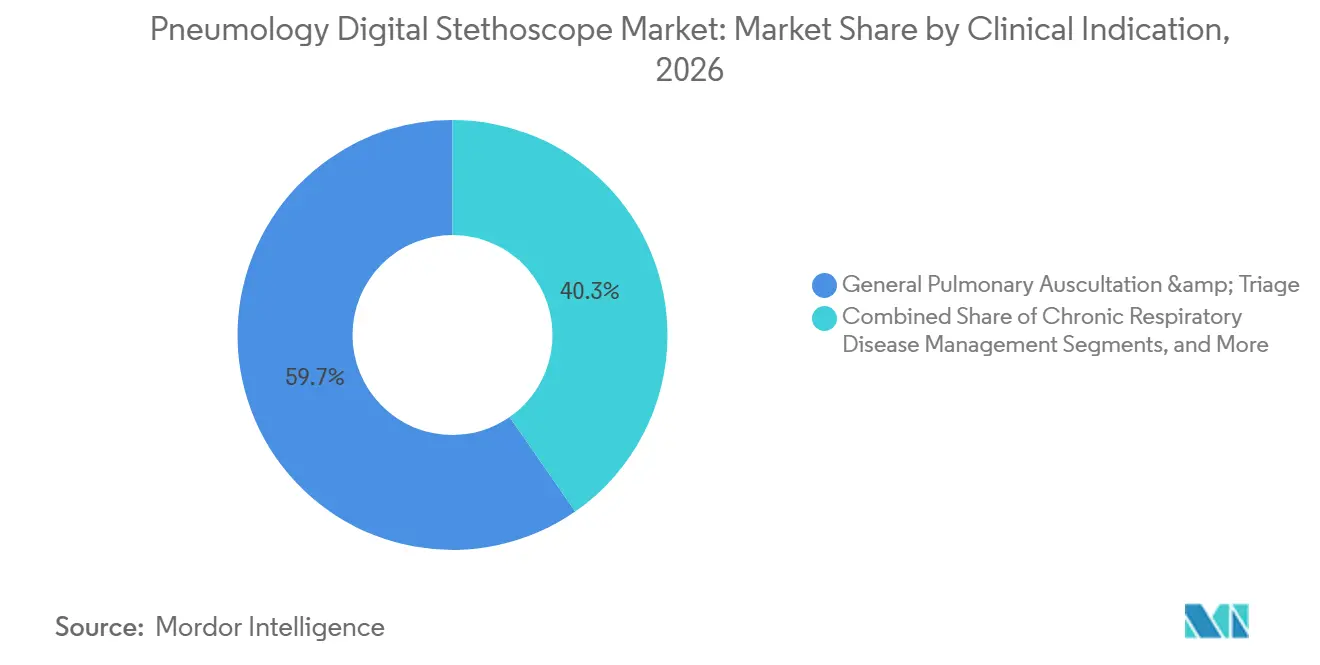
- Par indication clinique, l'auscultation pulmonaire générale et le triage ont détenu une part de revenus de 59,67 % en 2026, tandis que le dépistage des infections respiratoires aiguës devrait se développer à un CAGR de 9,78 % jusqu'en 2032.
- Par pipeline de transmission de données, les systèmes filaires/câblés ont détenu une part de revenus de 62,12 % en 2026, tandis que les réseaux locaux sans fil, notamment Bluetooth / Wi-Fi, devraient se développer à un CAGR de 10,45 % jusqu'en 2032.
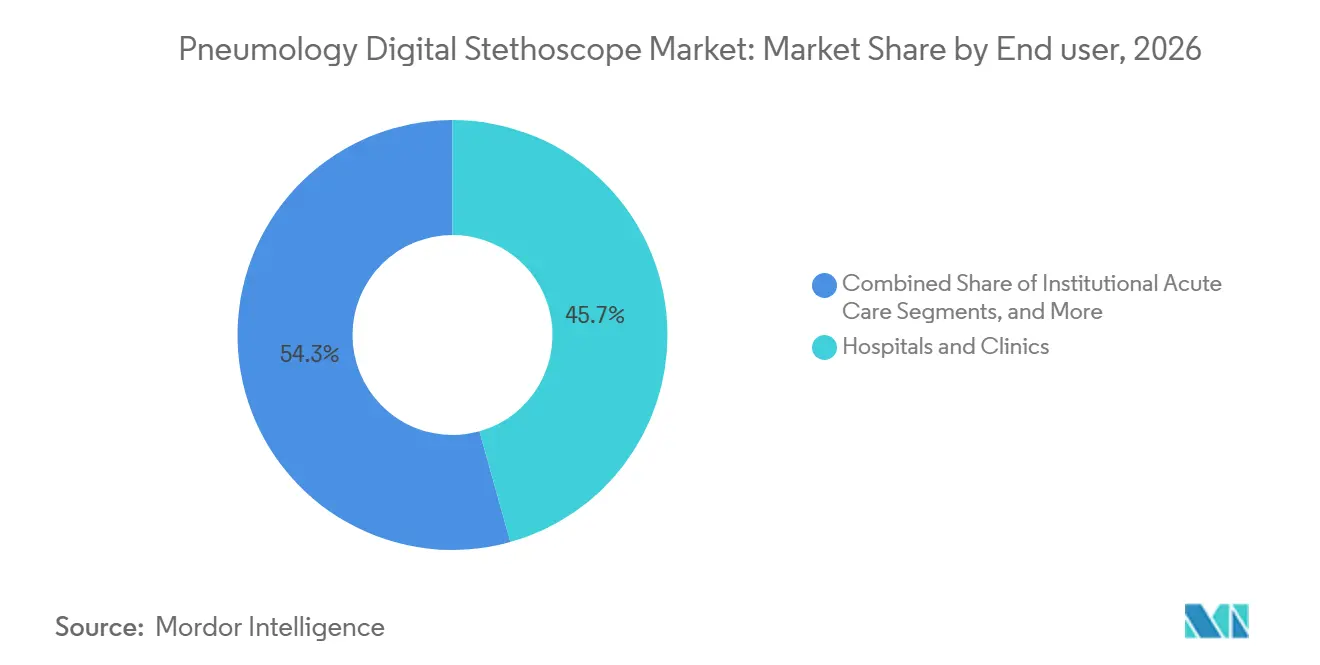
- Par utilisateur final, les hôpitaux et cliniques ont détenu une part de revenus de 45,66 % en 2026, tandis que les soins à domicile décentralisés et la télésanté devraient se développer à un CAGR de 11,23 % jusqu'en 2032.
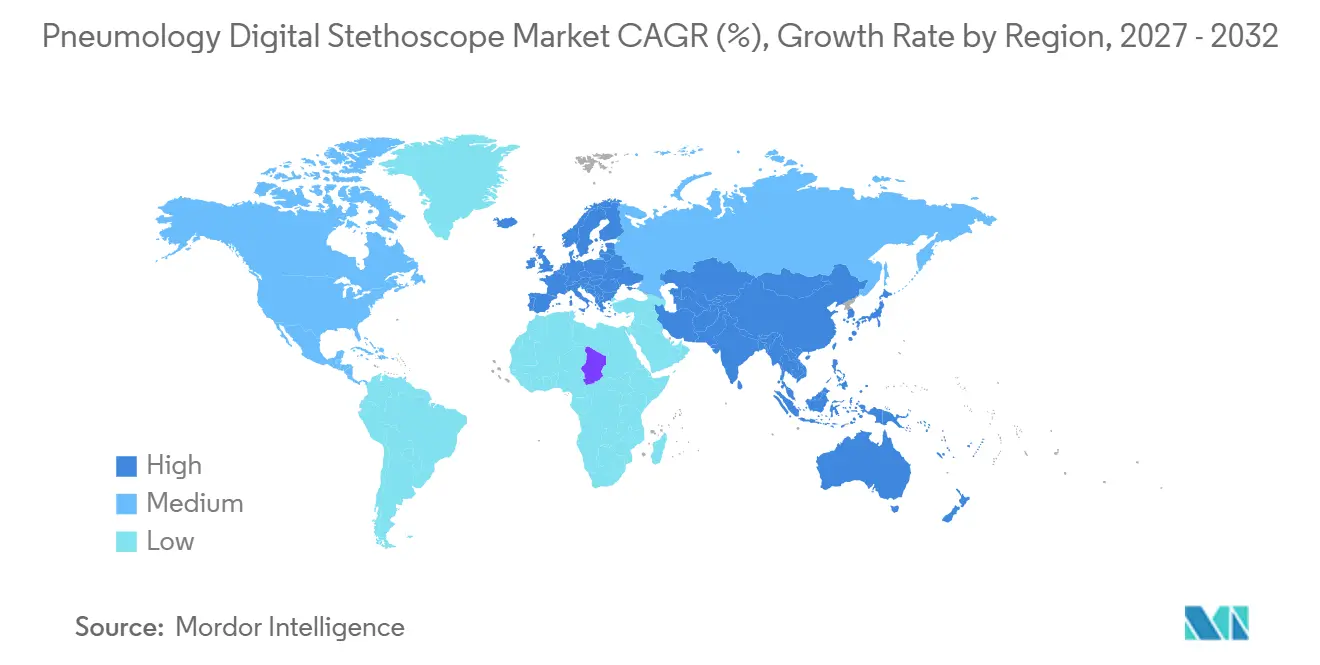
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 40,55 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande croissante d'évaluation respiratoire à distance | +1.7% | Mondial, avec une adoption principale en Amérique du Nord et en Europe et une expansion rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Détection assistée par IA des sibilances, des crépitants et des ronchus | +2.0% | Mondial, avec des avancées réglementaires précoces en Amérique du Nord suivies de l'Europe et de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la télémédecine et des soins respiratoires virtuels | +1.4% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête et des retombées vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Charge croissante de l'asthme, de la BPCO et de la pneumonie | +0.9% | Mondial, avec la plus forte croissance de la charge en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Auscultation numérique en tant qu'enregistrement respiratoire longitudinal structuré | +0.5% | Amérique du Nord et Europe, avec une adoption précoce dans les centres tertiaires d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de dépistage pulmonaire à faible infrastructure dans les zones rurales et communautaires | +0.5% | Asie-Pacifique rurale, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'évaluation respiratoire à distance
Le marché des stéthoscopes numériques en pneumologie bénéficie du passage des soins respiratoires des consultations cliniques isolées à la surveillance distribuée. L'essai contrôlé randomisé BLAAAST, financé par les Instituts nationaux de la santé, évalue les stéthoscopes numériques dotés d'intelligence artificielle (IA) dans 2 500 cas de pneumonie pédiatrique dans les zones rurales du Bangladesh. L'étude examine si le triage guidé par IA peut réduire l'utilisation inutile d'antibiotiques dans les environnements à ressources limitées.[1] L'étude pulmonaire LaLeLa évalue également les performances des stéthoscopes IA dans les soins primaires sud-africains chez les enfants âgés de 2 à 59 mois présentant une toux ou des difficultés respiratoires. Ces études peuvent fournir aux hôpitaux, aux payeurs et aux agences de santé publique des preuves pour soutenir l'acquisition de dispositifs.[2] Le marché bénéficie également de la base de preuves cliniques croissante pour l'évaluation respiratoire à distance.
Détection assistée par IA des sibilances, des crépitants et des ronchus
La détection assistée par IA améliore l'utilité clinique des enregistrements numériques des sons pulmonaires. TytoCare a complété sa suite IA de sons pulmonaires lorsque la Food and Drug Administration (FDA) a accordé son autorisation pour sa fonction de détection des ronchus en avril 2025. La société a déclaré que cette autorisation en faisait la première entreprise à recevoir l'autorisation de la FDA pour la détection par IA des sibilances, des crépitants et des ronchus. Sa validation a rapporté une aire sous la courbe caractéristique de fonctionnement du récepteur de 95,85 %, contre 83,03 % pour les pneumologues et 79,45 % pour les médecins généralistes. Eko Health a reçu l'autorisation de la FDA pour son algorithme EFAST sur la plateforme SENSORA en septembre 2025, utilisant un modèle de fondation entraîné sur plus de 4 millions d'enregistrements de sons cardiaques et d'électrocardiogrammes dé-identifiés. L'autorisation FDA 510(k) et le marquage CE au titre du Règlement (UE) 2017/745 deviennent des exigences importantes à mesure que les systèmes de santé requièrent des preuves pour soutenir l'utilisation clinique de routine.
Expansion de la télémédecine et des soins respiratoires virtuels
Le marché des stéthoscopes numériques en pneumologie s'intègre de plus en plus aux plateformes de soins virtuels. TytoCare a annoncé une intégration avec Teladoc Health en novembre 2025, apportant sa suite IA de sons pulmonaires autorisée par la FDA aux programmes Teladoc Primary360 et 24/7 Care à partir de 2026. Les affections respiratoires représentent plus de 40 % des diagnostics sur la plateforme de TytoCare. Eko Health a rapporté en juillet 2025 que sa plateforme de télésanté soutenait des systèmes de santé exploitant plus de 800 hôpitaux aux États-Unis. Ces déploiements comprennent des services d'hospitalisation à domicile, de soins infirmiers virtuels, de santé scolaire et de soins en milieu carcéral. Les fournisseurs de dispositifs nécessitent une forte interopérabilité et des interfaces de programmation d'applications, car les plateformes de télésanté déterminent de plus en plus la manière dont les cliniciens accèdent aux outils d'auscultation numérique.
Charge croissante de l'asthme, de la BPCO et de la pneumonie
Le marché des stéthoscopes numériques en pneumologie répond à une charge substantielle de maladies respiratoires et à des lacunes diagnostiques persistantes. L'Initiative mondiale contre la bronchopneumopathie chronique obstructive (GOLD) et l'Initiative mondiale contre l'asthme (GINA) ont déclaré que la prévalence de la bronchopneumopathie chronique obstructive (BPCO) et de l'asthme pourrait plus que doubler d'ici 2050, avec des augmentations plus importantes chez les femmes et les populations des pays à revenu faible et intermédiaire.[3] L'Organisation mondiale de la santé (OMS) et la Société respiratoire européenne ont rapporté en juin 2025 que les maladies respiratoires chroniques sont largement sous-diagnostiquées et mal prises en charge dans la région européenne de l'OMS.[4] Une étude de 2025 a rapporté des scores de cohérence Kappa de 0,972 à 0,992 entre l'analyse par stéthoscope numérique et IA et le jugement du médecin au stéthoscope chez des patients atteints de BPCO. Une meilleure détection peut faciliter des soins plus précoces, rendant l'auscultation numérique pertinente pour la gestion des maladies chroniques et le triage aigu.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés des dispositifs, des abonnements et de l'intégration | -1.3% | Mondial, plus aigu dans les marchés émergents d'Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Variabilité dans l'interprétation clinique et standardisation limitée des ensembles de données de sons pulmonaires | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Dépendance aux batteries, lacunes de connectivité et perte de données dans les cliniques à ressources limitées | -0.7% | Asie-Pacifique rurale, Moyen-Orient, Afrique et Amérique du Sud, avec des retombées vers les parties sous-dotées de l'Europe | Moyen terme (2-4 ans) |
| Difficultés dans le diagnostic précoce des maladies pleurales malignes | -0.5% | Mondial, en particulier dans les systèmes qui s'appuient sur l'auscultation pour le triage pleural | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des dispositifs, des abonnements et de l'intégration
Les coûts élevés des dispositifs, des abonnements et de l'intégration continuent de limiter l'adoption sur le marché des stéthoscopes numériques en pneumologie, en particulier dans les environnements de soins communautaires et les économies émergentes. Une étude de 2026 publiée dans npj Digital Medicine a révélé que 88,6 % des fabricants de dispositifs de santé numérique interrogés font face à une charge financière significative ou sévère pour se conformer au Règlement européen sur les dispositifs médicaux. L'étude a également rapporté que six entreprises ont annulé des lancements prévus, tandis que six autres ont quitté le marché de l'Union européenne. En Inde, des prix de dispositifs allant de 80 à 84 USD peuvent dépasser le revenu clinique mensuel des praticiens de soins primaires dans certains districts ruraux. Les frais d'abonnement restreignent davantage l'accès aux fonctions activées par intelligence artificielle, tandis que l'intégration des dossiers de santé électroniques ajoute des coûts pour les centres de santé communautaires et les hôpitaux de sous-district disposant d'une infrastructure informatique limitée.
Variabilité dans l'interprétation clinique et standardisation limitée des ensembles de données de sons pulmonaires
L'interprétation clinique incohérente et la standardisation limitée des ensembles de données de référence contraignent également le marché des stéthoscopes numériques en pneumologie. Une revue systématique de 2025 portant sur 81 études a trouvé une sensibilité et une spécificité élevées pour le diagnostic de l'asthme dans 80 % des études, mais a identifié une variation méthodologique substantielle et des preuves limitées de généralisabilité à des populations diverses. Une étude pédiatrique prospective a rapporté une valeur kappa de Fleiss de 0,36 entre un auditeur au chevet du patient et deux experts auditeurs en aveugle pour la classification des sons respiratoires. Les fabricants maintiennent souvent des ensembles de données propriétaires plutôt que de contribuer à des bibliothèques de référence partagées, limitant les comparaisons entre dispositifs et compliquant la validation réglementaire. Des ensembles de données partagés avec des étiquettes standardisées peuvent soutenir le développement d'algorithmes et renforcer la confiance des systèmes de santé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture produit :
le facteur de forme soutient la demande institutionnelle et décentraliséeLes pods intelligents portables/sans tube devraient détenir une part de 56,12 % du marché des stéthoscopes numériques en pneumologie en 2026. Leur conception sans tube favorise les environnements cliniques à fort débit et la diffusion de données sans fil. Ces dispositifs conviennent également aux flux de travail ambulatoires qui exigent que les cliniciens se déplacent fréquemment entre les salles d'examen. Les adaptateurs de numérisation modulaires servent les utilisateurs sensibles aux coûts qui cherchent à conserver des stéthoscopes acoustiques tout en ajoutant des capacités d'enregistrement et de connectivité.
Ce format reste pertinent dans les systèmes de santé d'Asie du Sud et du Sud-Est, où les budgets peuvent ne pas permettre le remplacement complet des dispositifs. Ayu Devices a déployé sa plateforme AyuSynk dans plus de 6 000 cliniques et hôpitaux en Inde, notamment l'hôpital JJ à Mumbai et le KGMU Lucknow. Les stéthoscopes numériques intégrés à tube devraient croître à un CAGR de 9,22 % de 2027 à 2032, portés par la demande de dispositifs familiers avec une intégration logicielle plus approfondie. Eko Health devrait lancer le CORE 300 en octobre 2026 avec écoute analogique et numérique, intelligence artificielle (IA) autorisée par la FDA, amplification 35×, et annulation active du bruit.

Par niveau technologique et d'intelligence :
l'IA de périphérie gagne en pertinence cliniqueL'amplification et le filtrage de base devraient représenter 52,93 % de la demande en 2026. Cette base installée indique que de nombreux cliniciens continuent d'utiliser du matériel numérique sans analyse algorithmique intégrée. Les utilisateurs institutionnels font souvent face à de longs cycles d'approvisionnement et à des contrôles internes qui retardent l'adoption d'outils connectés au cloud. La base installée offre également aux fournisseurs une opportunité de mise à niveau à mesure que les hôpitaux recherchent une documentation respiratoire plus cohérente.
L'analytique IA de périphérie embarquée devrait croître à un CAGR de 12,67 % de 2027 à 2032. Cette croissance reflète des puces capables d'inférence plus petites et un intérêt croissant pour le traitement local des données, ce qui peut réduire les préoccupations liées au transfert des données des patients et raccourcir les délais de résultats. Les plateformes de soutien à la décision clinique basées sur le cloud continuent d'offrir des capacités de calcul avancées et des mises à jour de modèles multi-sites. Le biocapteur RESP de Strados Labs capture les sons pulmonaires localement et transmet des données chiffrées à une plateforme cloud pour l'analyse par les cliniciens et l'apprentissage automatique.
Par indication clinique :
le dépistage des infections s'étend parallèlement au triage de routineL'auscultation pulmonaire générale et le triage devraient représenter 59,67 % de la demande en 2026. Ce segment couvre les consultations de soins primaires et d'urgence dans lesquelles l'évaluation respiratoire initie le processus diagnostique. Il bénéficie d'une forte familiarité des cliniciens et d'algorithmes entraînés sur de multiples schémas de sons pulmonaires. La gestion des maladies respiratoires chroniques soutient les patients nécessitant des évaluations répétées plutôt qu'un seul événement de triage.
Ce cas d'usage inclut les patients atteints de bronchopneumopathie chronique obstructive (BPCO), d'asthme et de pneumopathie interstitielle, bien que l'adhérence des patients et la formation des aidants puissent ralentir l'adoption. Le dépistage des infections respiratoires aiguës devrait croître à un CAGR de 9,78 % de 2027 à 2032. L'essai BLAAAST évalue si l'évaluation guidée par IA peut réduire la prescription inutile d'antibiotiques pour la pneumonie pédiatrique. Les stéthoscopes numériques alimentés par IA pourraient également soutenir le dépistage de la tuberculose si la validation clinique se poursuit.
Par pipeline de transmission de données :
la fiabilité maintient l'utilisation filaire tandis que l'adoption sans fil progresseLes systèmes filaires/câblés devraient représenter 62,12 % de la demande en 2026. Leur position dominante reflète les exigences des hôpitaux en matière de fiabilité, car les interférences sans fil, les contraintes de gestion de l'alimentation et les contrôles de sécurité peuvent limiter l'adoption du Bluetooth. La transmission filaire permet une diffusion audio ininterrompue lors des consultations de télésanté. Elle reste particulièrement pertinente en soins intensifs et en médecine d'urgence, où la perte de données peut avoir de graves conséquences cliniques.
Les réseaux cellulaires à grande portée soutiennent les programmes communautaires ruraux en fournissant une connectivité cloud sans infrastructure Wi-Fi locale. Cependant, les systèmes cellulaires font face à des obstacles de coût et de gestion de l'alimentation dans les zones sensibles aux prix. Les réseaux locaux sans fil, notamment Bluetooth et Wi-Fi, devraient croître à un CAGR de 10,45 % de 2027 à 2032. Le CORE 300 de Eko Health, compatible Bluetooth, devrait se connecter à l'application Eko et aux flux de travail d'IA clinique.
Par utilisateur final :
les soins à domicile ouvrent une nouvelle voie au-delà des hôpitauxLes hôpitaux et cliniques devraient représenter 45,66 % de la demande des utilisateurs finaux en 2026. Le pouvoir d'achat institutionnel et les flux de travail cliniques denses ont historiquement concentré les équipements de diagnostic avancés dans ces environnements. Les utilisateurs en soins aigus privilégient généralement les systèmes filaires et les plateformes de soutien basées sur le cloud qui s'intègrent aux dossiers de santé électroniques. Dans certains pays, les cliniques ambulatoires et les centres spécialisés émergent comme des points d'adoption précoce.
Les soins à domicile décentralisés et la télésanté devraient croître à un CAGR de 11,23 % de 2027 à 2032. Withings devrait recevoir l'autorisation de la FDA pour BeamO en novembre 2025. Le dispositif combine un stéthoscope numérique, un électrocardiogramme (ECG) à dérivation unique et un thermomètre dans un dispositif en vente libre au prix de 249,95 USD. En septembre 2026, Withings devrait annoncer StethO Sense, qui intègre l'IA respiratoire de StethoMe dans BeamO via son abonnement Withings+.
Analyse géographique
Amérique du Nord : la profondeur institutionnelle et l'intégration des plateformes définissent le leadership du marché
L'Amérique du Nord détenait 40,55 % de la taille du marché des stéthoscopes numériques en pneumologie en 2026. Les achats institutionnels, le remboursement établi de la télésanté et un environnement d'approbation robuste de la Food and Drug Administration (FDA) soutiennent le déploiement plus rapide des dispositifs dotés d'intelligence artificielle (IA). L'étude TRICORDER a couvert 205 cabinets de médecine générale du Service national de santé (NHS) et 1,5 million de patients enregistrés. Elle a constaté que le stéthoscope IA de Eko a augmenté la détection de l'insuffisance cardiaque de 2,3 fois et la détection de la fibrillation auriculaire de 3,5 fois lors d'examens de routine. Bien que menée au Royaume-Uni, cette preuve clinique reste pertinente pour les processus d'approvisionnement aux États-Unis qui nécessitent une validation en conditions réelles.
Asie-Pacifique : les besoins en soins ruraux soutiennent la croissance la plus rapide
L'Asie-Pacifique devrait croître à un taux de croissance annuel composé (CAGR) de 12,95 % de 2027 à 2032. La région combine une importante charge de maladies respiratoires non diagnostiquées avec une capacité hospitalière en expansion et des investissements publics dans la connectivité numérique. L'Institution nationale pour la transformation de l'Inde (NITI Aayog) a documenté l'utilisation de la technologie de stéthoscope compatible Bluetooth pour connecter des médecins à distance avec plus de 67 000 patients ruraux en Inde. Le segment indien des stéthoscopes numériques affiche un CAGR de 16 %, avec un prix de 18 000 INR, équivalent à 216 USD, pour les dispositifs utilisés dans plus de 6 000 cliniques. Le Japon, la Corée du Sud et l'Australie fournissent des cadres de remboursement et une capacité de recherche clinique qui soutiennent la validation d'algorithmes spécifiques à la région.
Europe, Moyen-Orient, Afrique et Amérique du Sud : la conformité et l'accessibilité financière façonnent une adoption inégale
L'Europe est le deuxième bloc géographique en importance sur le marché des stéthoscopes numériques en pneumologie. L'Allemagne, le Royaume-Uni et la France disposent de systèmes de médecine respiratoire établis et de réseaux de recherche clinique actifs. La Commission européenne exige l'utilisation de la Base de données européenne sur les dispositifs médicaux (EUDAMED) à partir du 28 mai 2026, couvrant l'enregistrement des acteurs, l'identification unique des dispositifs, les certificats des organismes notifiés et les modules de surveillance du marché. Cette exigence de conformité peut augmenter les coûts pour les petits fabricants tout en améliorant la traçabilité pour les acheteurs. L'Espagne et l'Italie développent des programmes de dépistage respiratoire communautaire, tandis que le Royaume-Uni continue d'accueillir des recherches sur l'auscultation par IA. Les systèmes de santé du Conseil de coopération du Golfe (CCG) investissent dans l'infrastructure de santé numérique au sein de grands réseaux hospitaliers.
Paysage concurrentiel
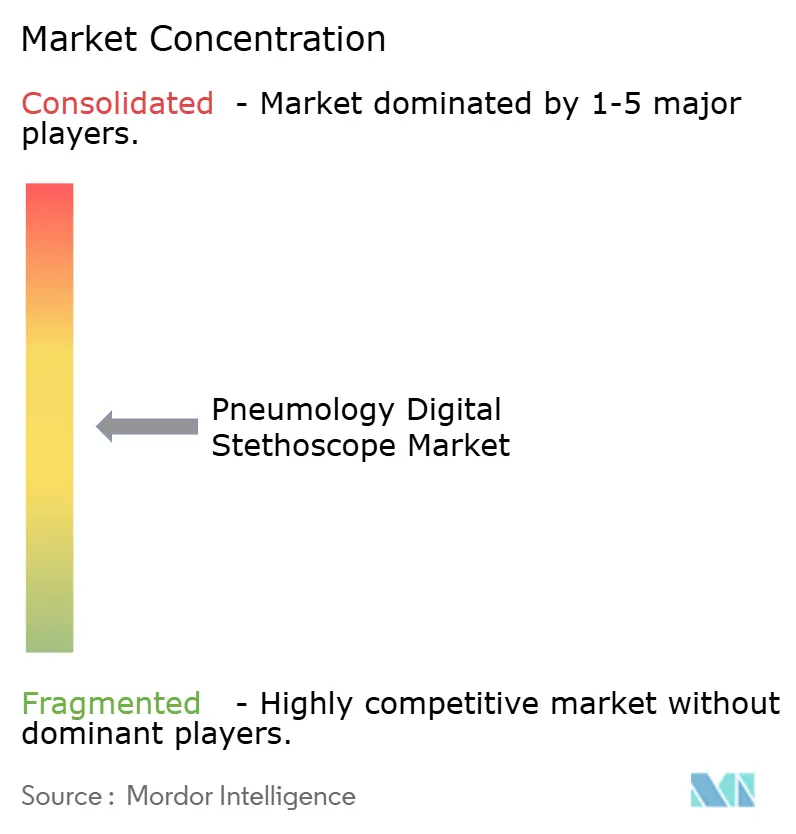
Le marché des stéthoscopes numériques en pneumologie est modérément concentré, les fournisseurs de plateformes natives en intelligence artificielle (IA) gagnant un avantage concurrentiel grâce aux autorisations réglementaires et aux ensembles de données propriétaires. Eko Health, TytoCare et StethoMe ont différencié leurs offres grâce à des flux de travail cliniques activés par IA. Eko Health a rapporté des ventes mondiales de 750 000 dispositifs et des déploiements de télésanté dans des systèmes de santé exploitant plus de 800 hôpitaux aux États-Unis. Le stéthoscope numérique Littmann CORE de Solventum conserve une position solide grâce à la familiarité des cliniciens et à la couverture des ventes institutionnelles. Les concurrents basés sur des plateformes remettent en question les offres purement matérielles en intégrant dispositifs, algorithmes et services de données. Ce modèle fournit un flux de travail unifié pour la capture sonore, la revue assistée par IA et les soins de suivi, tout en soutenant des relations de service récurrentes.
Les preuves réglementaires deviennent un différenciateur concurrentiel clé. L'étude TRICORDER a rapporté des augmentations de détection de 2,3 fois pour l'insuffisance cardiaque, 3,5 fois pour la fibrillation auriculaire et 1,9 fois pour les valvulopathies lors des soins de routine. Eko Health a élargi son portefeuille de produits en octobre 2026 avec le CORE 300, qui combine l'auscultation conventionnelle et numérique avec une IA autorisée par la Food and Drug Administration (FDA). TytoCare a élargi sa distribution de soins virtuels grâce à son intégration avec Teladoc Health en novembre 2025. Withings a ajouté l'IA respiratoire de StethoMe à sa plateforme BeamO orientée grand public en septembre 2026. Ces initiatives indiquent un virage stratégique vers des services de données récurrents et des écosystèmes de soins à distance.
La concurrence par les prix reste significative dans les pays sensibles aux coûts. Les fournisseurs chinois, notamment Guangdong Hanhong Medical Technology, Linktop Technology et Qingdao Meditech, sont positionnés dans le segment des dispositifs Bluetooth à moins de 200 USD. L'évaluation pulmonaire pédiatrique reste une opportunité, car les preuves de validation sont encore limitées. La surveillance continue des sons pulmonaires par dispositif portable pour la bronchopneumopathie chronique obstructive (BPCO) et la fibrose kystique représente une autre opportunité, dans laquelle Strados Labs a une présence précoce. Les programmes de travailleurs de santé communautaires en Afrique subsaharienne et en Asie du Sud et du Sud-Est pourraient également soutenir le déploiement si les coûts et les exigences de connectivité diminuent. Le marché des stéthoscopes numériques en pneumologie favorisera probablement les entreprises qui combinent des logiciels validés, du matériel fiable et un soutien clinique local.
Leaders du secteur des stéthoscopes numériques en pneumologie
-
Thinklabs Medical LLC
-
StethoMe sp
-
Sonavi Labs Inc.
-
HD Medical Inc.
-
Eko Health Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des stéthoscopes numériques en pneumologie Entreprises couvertes dans ce rapport
- AMD Global Telemedicine
- Ayu Devices Pvt. Ltd
- Cardionics
- Eko Health Inc.
- GS Technology Co. Ltd
- Guangdong Hanhong Medical Technology Co. Ltd
- HD Medical Inc.
- Lapsi Health BV
- Linktop Technology Co. Ltd
- M3DICINE Pty Ltd
- Qingdao Meditech Equipment Co. Ltd
- Solventum Corporation
- Sonavi Labs Inc.
- Steth IO Inc.
- StethoMe sp
- Strados Labs Inc.
- TaiDoc Technology
- Thinklabs Medical LLC
- Tuoxiao Medical Technology Co. Ltd
- TytoCare Ltd.
- Visionflex Pty Limited
Développements industriels récents dans Marché des stéthoscopes numériques en pneumologie
- Octobre 2026 : Eko Health a lancé le CORE 300 avec l'autorisation de la FDA pour une utilisation pédiatrique et adulte. Le dispositif combinait des modes d'écoute traditionnels et numériques, une amplification 35×, une annulation active du bruit et une détection par IA des souffles structurels et des sons pulmonaires.
- Septembre 2026 : Withings a annoncé StethO Sense, intégrant l'IA respiratoire de StethoMe dans le dispositif de santé grand public BeamO. Le service Withings+ fournissait une analyse IA à domicile des enregistrements cardiaques et pulmonaires, incluant un indice respiratoire de 0 à 100 validé sur huit ans avec l'Université des sciences médicales de Poznań.
- Septembre 2025 : Eko Health a reçu l'autorisation de la FDA pour l'algorithme EFAST sur sa plateforme SENSORA. Le modèle de fondation cardiaque, entraîné sur plus de 4 millions d'enregistrements dé-identifiés, permettait une auscultation de cinq secondes par site pour soutenir la détection des souffles structurels et de la fibrillation auriculaire.
Périmètre du rapport mondial sur le marché des stéthoscopes numériques en pneumologie
Selon le périmètre du rapport, un stéthoscope numérique en pneumologie est un dispositif médical électronique avancé spécifiquement optimisé pour l'auscultation respiratoire, convertissant les ondes sonores de la respiration d'un patient en signaux numériques pour une analyse améliorée. Contrairement aux stéthoscopes acoustiques traditionnels qui reposent uniquement sur des tubes sonores physiques, ces dispositifs intègrent des transducteurs acoustiques et des microprocesseurs de traitement du signal numérique pour capturer, filtrer et amplifier les sons respiratoires jusqu'à 40 à 100 fois.
Le marché des stéthoscopes numériques en pneumologie est segmenté par architecture produit, niveau technologique et d'intelligence, indication clinique, pipeline de transmission de données, utilisateur final et géographie. Par architecture produit, le marché comprend les stéthoscopes numériques intégrés à tube, les pods intelligents portables/sans tube et les adaptateurs de numérisation modulaires. Par niveau technologique et d'intelligence, le marché est segmenté en amplification et filtrage de base, analytique IA de périphérie embarquée et soutien à la décision clinique basé sur le cloud (SaaS). Par indication clinique, le marché est catégorisé en auscultation pulmonaire générale et triage, gestion des maladies respiratoires chroniques (GMRC), dépistage des infections respiratoires aiguës et autres. Par pipeline de transmission de données, le marché est segmenté en systèmes filaires/câblés, réseaux locaux sans fil (Bluetooth/Wi-Fi) et réseaux cellulaires à grande portée (connexion directe au cloud/IoT). Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, soins aigus institutionnels, soins ambulatoires institutionnels, soins à domicile décentralisés et télésanté, et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Stéthoscopes numériques intégrés à tube |
| Pods intelligents portables / sans tube |
| Adaptateurs de numérisation modulaires |
| Amplification et filtrage de base |
| Analytique IA de périphérie embarquée |
| Soutien à la décision clinique basé sur le cloud (SaaS) |
| Auscultation pulmonaire générale et triage |
| Gestion des maladies respiratoires chroniques (GMRC) |
| Dépistage des infections respiratoires aiguës |
| Autres |
| Systèmes filaires / câblés |
| Réseaux locaux sans fil (Bluetooth / Wi-Fi) |
| Réseaux cellulaires à grande portée (connexion directe au cloud / IoT) |
| Hôpitaux et cliniques |
| Soins aigus institutionnels |
| Soins ambulatoires institutionnels |
| Soins à domicile décentralisés et télésanté |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par architecture produit | Stéthoscopes numériques intégrés à tube | |
| Pods intelligents portables / sans tube | ||
| Adaptateurs de numérisation modulaires | ||
| Par niveau technologique et d'intelligence | Amplification et filtrage de base | |
| Analytique IA de périphérie embarquée | ||
| Soutien à la décision clinique basé sur le cloud (SaaS) | ||
| Par indication clinique | Auscultation pulmonaire générale et triage | |
| Gestion des maladies respiratoires chroniques (GMRC) | ||
| Dépistage des infections respiratoires aiguës | ||
| Autres | ||
| Par pipeline de transmission de données | Systèmes filaires / câblés | |
| Réseaux locaux sans fil (Bluetooth / Wi-Fi) | ||
| Réseaux cellulaires à grande portée (connexion directe au cloud / IoT) | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Soins aigus institutionnels | ||
| Soins ambulatoires institutionnels | ||
| Soins à domicile décentralisés et télésanté | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des stéthoscopes numériques en pneumologie d'ici 2032 ?
Prévu pour atteindre 658,43 millions USD d'ici 2032 (contre 436,88 millions USD en 2027) à un CAGR de 8,55 %, porté par l'expansion dans les soins primaires, hospitaliers et à domicile connectés.
Quelle architecture produit domine la demande de stéthoscopes respiratoires numériques ?
Les pods intelligents portables / sans tube sont en tête avec une part de 56,12 % (2026). Les stéthoscopes intégrés à tube affichent la plus forte croissance (CAGR de 9,22 %) à mesure que les cliniques recherchent des mises à niveau numériques qui imitent les facteurs de forme traditionnels.
Pourquoi les stéthoscopes dotés d'IA deviennent-ils plus importants dans les soins respiratoires ?
Ils permettent la détection automatisée des sibilances, des crépitants et des ronchus, offrent une documentation clinique standardisée et permettent la capture de sons pulmonaires haute fidélité pour le triage des soins à distance.
Quelle région devrait connaître la croissance la plus rapide pour les stéthoscopes numériques en pneumologie ?
L'Asie-Pacifique, avec une expansion à un CAGR de 12,95 % jusqu'en 2032, grâce aux initiatives d'accès aux soins de santé ruraux, à la fabrication locale de dispositifs et aux investissements dans la santé numérique.
Qu'est-ce qui limite l'adoption plus large des stéthoscopes numériques dans les environnements à ressources limitées ?
Les coûts matériels initiaux élevés, les abonnements logiciels récurrents, les frictions d'intégration des dossiers de santé électroniques, la dépendance aux batteries et la rareté des ensembles de données cliniques optimisés pour des populations diverses.
Comment les soins à domicile influencent-ils la demande d'évaluation pulmonaire numérique ?
Ils propulsent le segment des soins à domicile et de la télésanté à un CAGR de 11,23 %, alimenté par des dispositifs grand public multi-usages accessibles conçus pour les utilisateurs non cliniques à distance.