
プラスチックコーティングワイヤーロープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
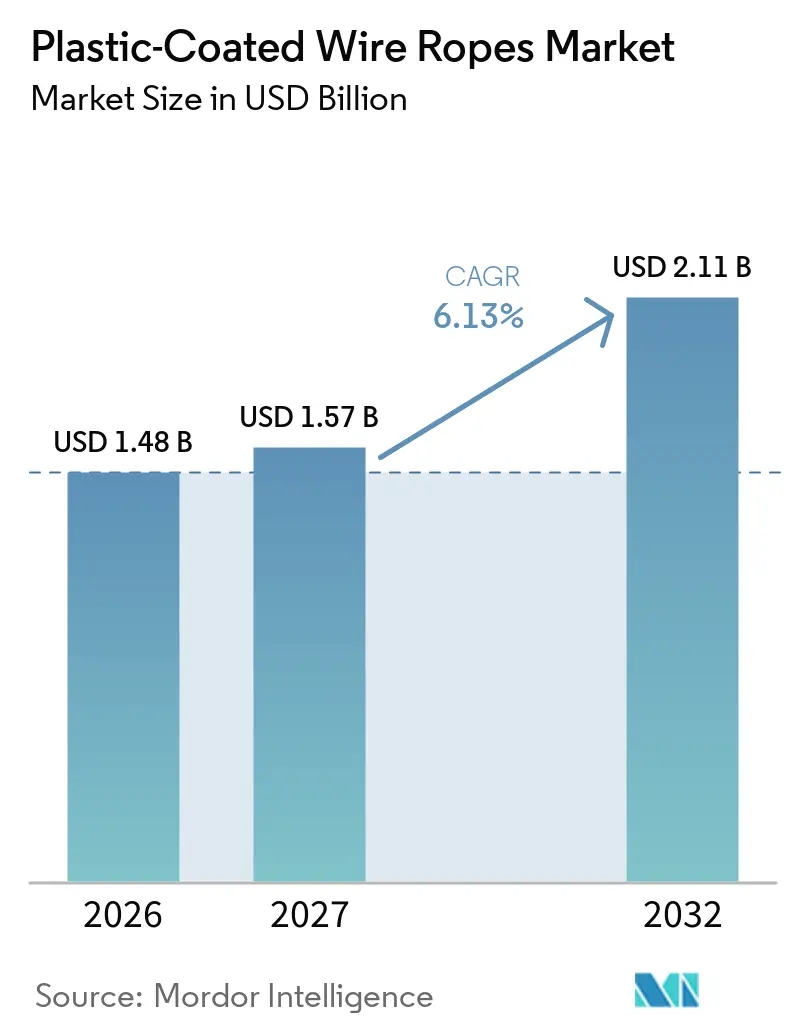
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.11 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
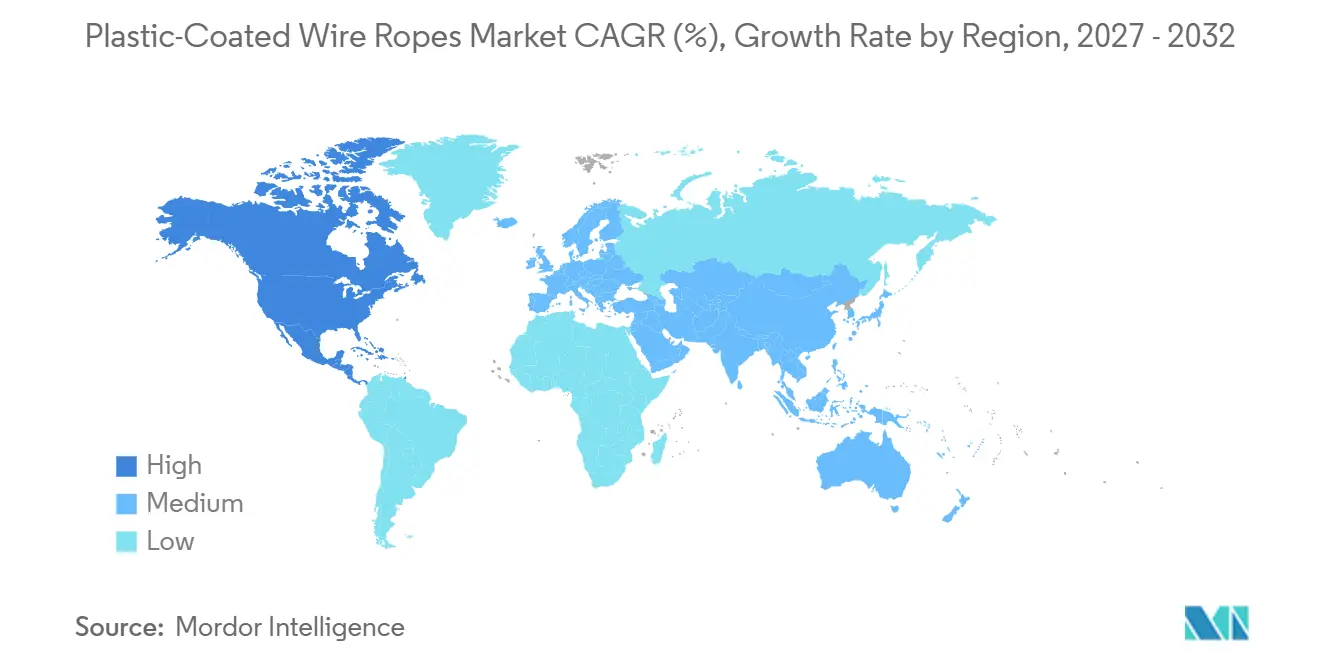
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
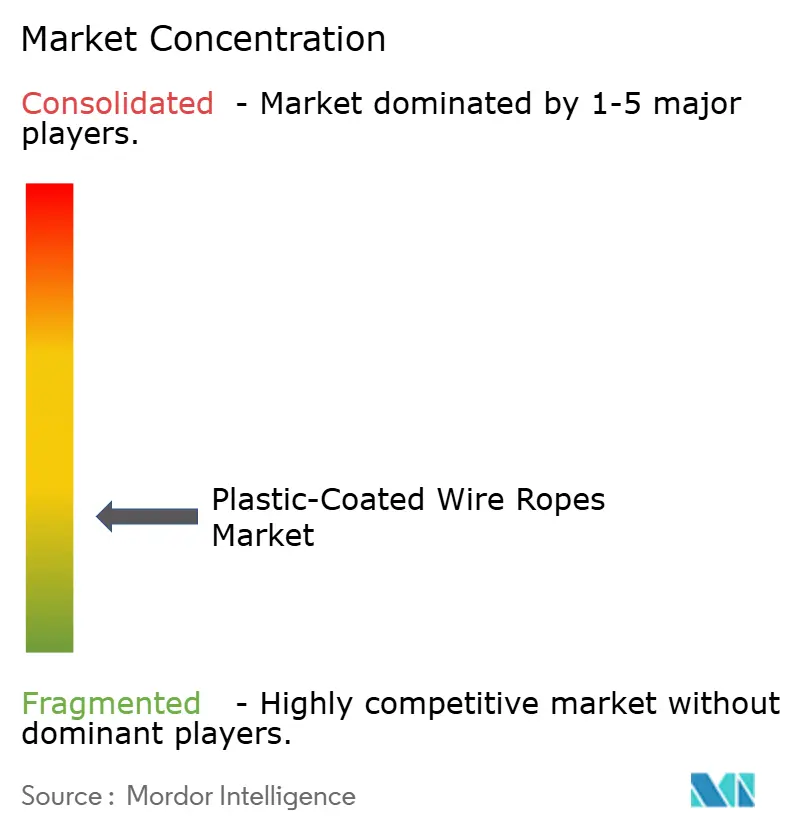
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチックコーティングワイヤーロープ市場分析
プラスチックコーティングワイヤーロープ市場規模は2026年に1.48 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には2.11 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。プラスチックコーティングワイヤーロープ市場は、腐食性・研磨性・紫外線の強い環境での作業において鋼鉄構造体に追加の保護層を提供するため、ポリ塩化ビニル、ポリエチレン、ポリプロピレン、またはその他の熱可塑性ポリマーで被覆された亜鉛メッキまたはスンレス鋼ロープを対象としています。建設クレーン、洋上係留システム、船舶リギング、地下採掘機器、港湾荷役機器、重量物吊り上げシステムは、未コーティングのロープが劣化しやすく、より頻繁な点検を必要とし、交換時の混乱が大きくなる場面でこれらの製品を使用しています。アジア太平洋地域のインフラ活動や欧州・北米における洋上風力施設の拡大は、特に塩水、天候、繰り返しの曲げ、研磨への暴露が従来のロープの有効耐用年数を短縮しうる環境において、メンテナンス要件の低い耐腐食性ロープシステムへの需要を支えています。購入者はライフサイクルパフォーマンス、点検間隔、使用条件、交換ロジスティクス、設備ダウンタイムの影響を初期ロープコストと並行して評価するようになっており、特に予期せぬロープ破損を許容できない遠隔地や安全性が重要な用途においてその傾向が顕著です。メーカーはコーティングコア設計、ポリマー含浸工法、技術サービス、認証、より自動化された生産を通じて対応しており、廃棄・リサイクル要件、材料選定、使用温度が調達に影響する場面ではポリエチレンおよびポリプロピレンの選択肢が注目を集めています。これにより、サプライヤーは日常的な産業需要と、アクセス制限、安全手順、熟練労働者の確保、クレーン・海洋・採掘・輸送業務の継続性、そして多様な作業現場においてメンテナンスをプロジェクトチーム・安全担当者・稼働中の設備使用と調整しなければならない施設での頻繁で混乱を招くロープ交換・設備遅延・追加点検作業・不必要な交換計画なしに重作業シフトを通じて吊り上げ機器を稼働させ続けるという実際的なニーズを持つプロジェクトの両方に対応できます。
レポートの主要なポイント
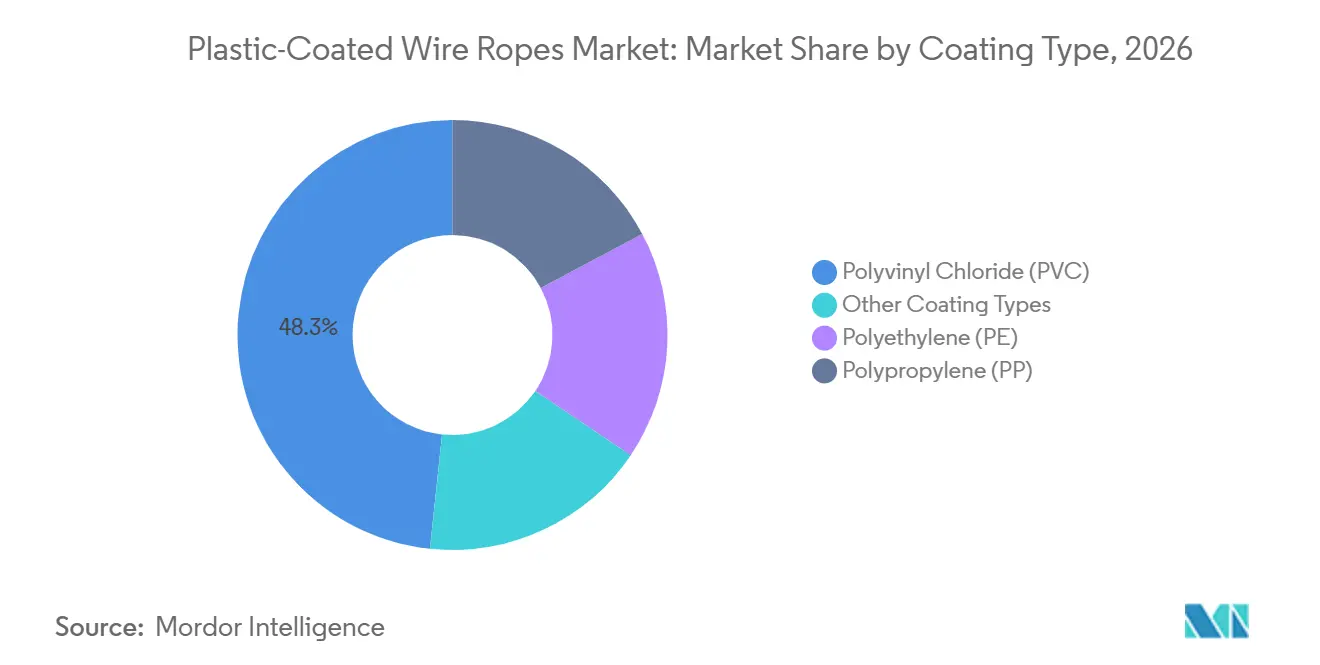
- コーティングタイプ別では、ポリ塩化ビニル(PVC)が2026年のプラスチックコーティングワイヤーロープ市場シェアの48.33%を占め、ポリプロピレン(PP)は2032年にかけてCAGR 6.78%で成長すると予測されています。
- 材料タイプ別では、亜鉛メッキ鋼ワイヤーロープが2026年のプラスチックコーティングワイヤーロープ市場シェアの45.10%を占め、ステンレス鋼ワイヤーロープは2032年にかけてCAGR 6.94%で成長すると予測れています。
- 直径別では、1/4インチ超が2026年のプラスチックコーティングワイヤーロープ市場シェアの52.27%を占め、2032年にかけてCAGR 6.83%で成長すると予測されています。
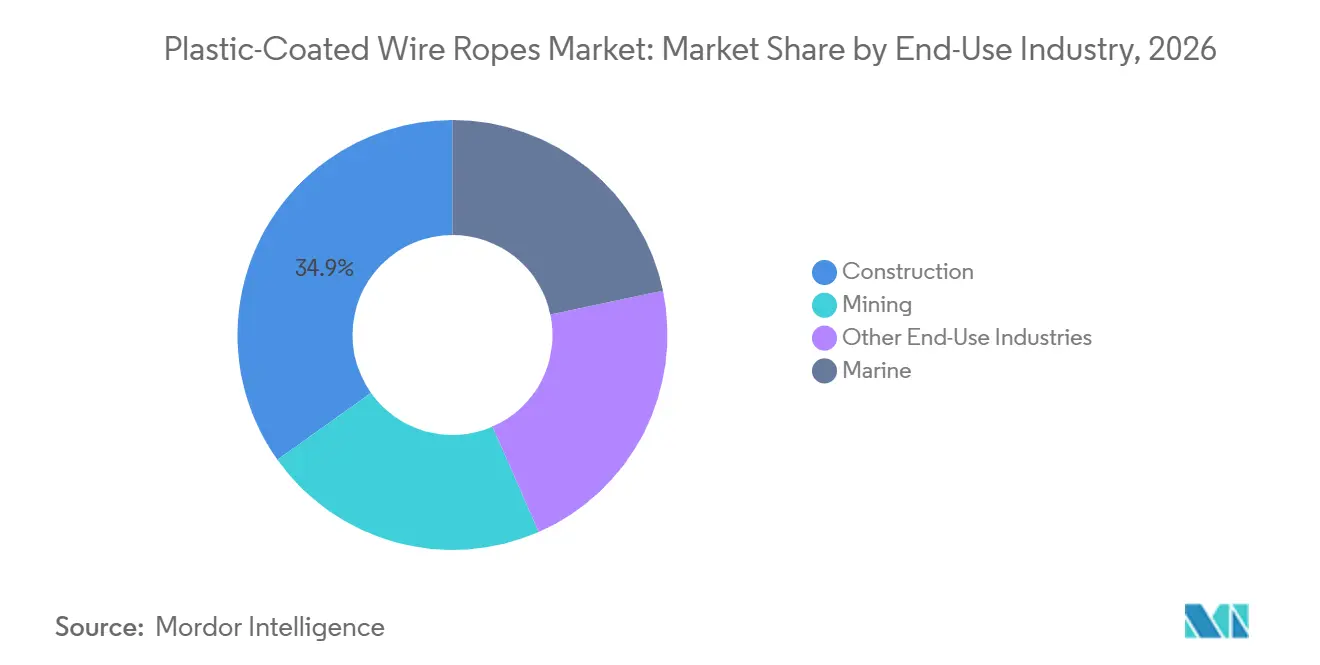
- 最終用途産業別では、建設が2026年のプラスチックコーティングワイヤーロープ市場シェアの34.85%を占め、海洋は2032年にかけてCAGR 7.15%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のプラスチックコーティングワイヤーロープ市場シェアの43.04%を占め、北米は2032年にかけてCAGR 7.06%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・インフラ投資 | +1.9% | アジア太平洋、中東、北米が主導するグローバル | 中期(2~4年) |
| 海洋・洋上風力の展開 | +1.5% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| ポリマー含浸および低メンテナンスロープの採用 | +1.2% | 欧州・北米が先行するグローバル | 中期(2~4年) |
| 腐食・研磨・紫外線保護要件 | +0.8% | 沿岸・洋上・熱帯産業地域で最も強いグローバル | 短期(2年以内) |
| 採掘・重量物吊り上げの近代化 | +0.5% | APACが中核、南米・中東アフリカへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建設・インフラ投資
建設・インフラ投資は、クレーンホイストシステム、ケーブルステー、仮設工事が過酷な吊り上げサイクルを通じてロープを使用するため、プラスチックコーティングワイヤーロープ市場に最も広範な需要基盤を生み出しています。送電網の建設においても、鉄塔建設、変電所工事、送電プロジェクトが吊り上げ機器を必要とし、耐久性の高いロープシステムへの需要を支えています。国際エネルギー機関(IEA)は、エネルギーインフラに関連する建設活動の規模を反映し、2025年のグローバル送電網投資が4,000億 米ドルに達したと報告しています[1]。より高い都市型建築物とより重いタワークレーン構成は、1/4インチ超のロープを必要とし、疲労性能とコーティング保護により大きな重みを置く仕様を支えています。米国とインドの公共インフラプログラムは複数年にわたる調達サイクルを維持でき、プラスチックコーティングワイヤーロープ市場に短期的な建設サイクルへの依存度が低い需要基盤を提供しています。
海洋・洋上風力の展開
海洋・洋上風力の展開は、ロープが動的荷重、塩水飛沫、湿気、繰り返しの取り扱いに耐えなければならないため、プラスチックコーティングワイヤーロープ市場の需要プロファイルを変化させています。2025年のハイブリッドカテナリー係留システムに関する研究では、洋上風力用途における鋼ワイヤーとポリエステルロープが評価され、これらの設置におけるロープ選定の技術的関連性が示されました。洋上タービン設置船、港湾クレーン、商業漁業ウインチは、腐食が業務を中断させうる塩水環境でのパフォーマンスを維持するロープ構造を必要としています。日本、韓国、インネシアの深海養殖ケージ係留においても、繰り返しの係留作業にポリエチレンコーティング亜鉛メッキロープの使用が支持されています。この一連の用途は、プラスチックコーティングワイヤーロープ市場において耐腐食性、伸び制御、信頼性の高いフィールドパフォーマンスを文書化できるサプライヤーに長期的な機会を提供しています。
腐食・研磨・紫外線保護要件
腐食・研磨・紫外線保護要件は、屋外・海洋ユーザーがより長いサービス間隔と計画外のロープ交換の削減を求めるため、プラスチックコーティングワイヤーロープ市場を支えています。プラスチックコーティングは個々のワイヤーへの水分接触を制限し、取り扱い、ガイドシーブ、周辺機器との接触による表面損傷を軽減できます。ポリプロピレン含浸構造は、表面コーティングが同様には対処しない故障モードであるワイヤー間の内部研磨も軽減できます。東南アジア諸国連合の熱帯建設現場や湾岸協力会議の屋外産業施設は、紫外線耐性コーティング製品の強力なユースケースを示しています。ロープ破損が安全性、ダウンタム、または責任問題を生じさせる場合、ユーザーはプラスチックコーティングワイヤーロープ市場が提供するメンテナンスおよびパフォーマンス上の利点を検討する意欲が高まります。
ポリマー含浸および低メンテナンスロープの採用
ポリマー含浸および低メンテナンスロープの採用は、熱可塑性材料を外表面のみではなくロープ構造内部に配置することで、プラスチックコーティングワイヤーロープ市場を支えています。コーティングされたコアは、荷重下でロープの形状が変化する重作業クレーン作業における圧縮および多層スプーリング力への耐性を向上させることができます。WireCo は2025年4月に重作業クレーン用途向けのプラスチックコーティング鋼コアを備えたCasar Boomfitを発売し、この設計方向の製品例を示しました。クレーン、採掘、洋上ユーザーは、遠隔地でのメンテナンスアクセスが困難な場合があるため、再潤滑を減らして運用できるロープを重視しています。認められた試験・認証フレームワークの下で延長された点検間隔を示せるサプライヤーは、プラスチックコーティングイヤーロープ市場での地位を強化できます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 未コーティング鋼ワイヤーロープに対するプレミアムコスト | -0.8% | アジア太平洋・南米の価格感応度の高い新興市場で最も強いグローバル | 短期(2年以内) |
| 温度とコーティング劣化の限界 | -0.5% | 極端な温度の産業地域:中東、サハラ以南アフリカ、北極圏北米 | 中期(2~4年) |
| PVCの持続可能性・廃棄・リサイクルの制約 | -0.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
未コーティング鋼ワイヤーロープに対するプレミアムコスト
未コーティング鋼ワイヤーロープに対するプレミアムコストは、コーティング製品が未コーティング代替品に対して20%から50%の価格プレミアムを持つため、プラスチックコーティングワイヤーロープ市場を制約しています。一般建設、吊り上げ、農業用フェンシングでは、購入者が未コーティング亜鉛メッキロープを選択し、初期支出を削減するために短い交換サイクルを受け入れることができます。この傾向は、交換のための労働コストが低く、コーティングのライフサイクル上の利点が購入決定において見えにくい場合に強まります。この課題は、コーティングを必須のパフォーマンス機能ではなくオプションのアップグレードと見なす中堅建設・軽工業の購入者の間で最も顕著です。調達におけるライフサイクルコスト評価の普及がこの障壁に対処するのに役立ちますが、初期コストの差は価格感応度の高い地域では依然として重要です。
温度とコーティング劣化の限界
温度とコーティング劣化の限界は、熱可塑性コーティングが未コーティングワイヤーロープとは異なる使用条件を持つため、標準製品の使用を制限しています。標準的なポリ塩化ビニル配合は、持続的な暴露下で60°C以上で軟化・変形し、氷点下の条件では脆くなる可能性があります。ポリプロピレンコーティングロープはより広い使用温度範囲と優れた紫外線安定性を提供しますが、-20°C以下での柔軟性を維持するには依然として専門的な配合が必要です。これらの制限は、炉クレーン、鋳造所、北極圏洋上サイト、高温屋外環境での使用を狭め、オペレーターが専門的な耐熱コーティングまたは未コーティング代替品を選択する場合があります。より専門化された材料の必要性は製品コストを引き上げ、極端な気候用途においてプラスチックコーティングワイヤーロープ市場の対応可能な範囲を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:
PVCが地位を維持しながらPPが成長ダイナミクスを再形成ポリ塩化ビニル(PVC)は2026年のプラスチックコーティングワイヤーロープ市場シェアの48.33%を占め、確立されたサプライチェーンと建設、農業、公益事業用途における幅広い認知度に支えられています。その材料コストと保護性能は、日常的な暴露と取り扱いに実用的なコーティングを必要とするユーザーの間で広く使用され続けています。ポリエチレンコーティングロープは、色の差別化や光学的透明性が関連する海洋フェンダリング、ガイドワイヤー、建築テンション工事に使用されています。ナイロンおよび熱可塑性ポリウレタン変種は、高研磨性および外観重視の用途に対応しています。2025年の科学的レビューでは、汚染、有害添加物、一貫性のない制がポリ塩化ビニルリサイクルの継続的な障壁として特定されており、循環性要件を持つ購入者にとって依然として関連性があります。
ポリ塩化ビニルは、多くの用途が引き続き可用性、コスト、および慣れ親しんだ加工方法を優先するため、実質的な既存設置基盤を維持しています。同時に、環境暴露用途の調達チームは、コーティングの選択がパフォーマンスニーズを満たし、使用後の期待に沿えるかどうかをますます検討するようになっています。ポリプロピレン(PP)は、ポリマー含浸工法が内部研磨保護を改善し、より強力なメンテナンス提案を生み出すにつれて、2032年にかけてCAGR 6.78%で成長すると予測されています。ポリエチレンとポリプロピレンは、1つのコーティングファミリーへの依存を減らしながら適切な機械的保護を維持しようとするメーカーに代替手段を提供しています。この変化は予測期間中にポリ塩化ビニルをプラスチックコーティングワイヤーロープ産業から排除するものではありませんが、異なる耐久性と廃棄プロファイルを持つ材料への開発支出を向けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料タイプ別:
ステンレス鋼ワイヤーロープが高性能用途でシェアを拡大亜鉛メッキ鋼ワイヤーロープは2026年のプラスチックコーティングワイヤーロープ市場シェアの45.10%を占め、建設、一般吊り上げ、農業活動において馴染みのあるコストパフォーマンスバランスを提供しているためです。この材料は土木・産業用途で広く受け入れられており、メーカーが確立された鋼コアに追加のリマー層を組み合わせることを可能にしています。その広範な使用は、使用環境が過酷であっても必ずしもステンレス鋼コアを必要としない場面での信頼性の高い吊り上げ製品への継続的なニーズを反映しています。亜鉛メッキ製品はまた、顧客がロープコストを管理しながら表面摩耗と湿気への耐性の向上を求める用途にも適しています。したがって、このセグメントは、顧客が認証されたパフォーマンスと追跡可能な材料品質への要件を高める中でも、プラスチックコーティングワイヤーロープ市場の中心であり続けています。
ステンレス鋼ワイヤーロープは、洋上オペレーター、海洋建築家、食品加工施設がより強い耐腐食性と低い交換ニーズを求めるにつれて、2032年にかけてCAGR 6.94%で成長すると予測されています。このプレミアム材料は、塩水、衛生要件、または長いサービス間隔が高い初期コストを正当化する場面でより関連性が高まります。SuYangは2025年3月に中国で年間生産能力2万メトリックトンのステンレス鋼ワイヤーロープ施設を完成させ、洋上、エレベーター、深海用途向けに1,040台の高速自動伸線機を使用しています。品質への期待は、国境を越えた専門調達購入者が文書化された試験、梱包、認証、トレーサビリティを必要とすることが多いため、意味のある差別化を生み出しています。したがって、プラスチックコーティングワイヤーロープ産業は、ポリマー保護だけでは使用環境を満たせない用途においてステンレス鋼の役割を拡大しています。
直径別:
1/4インチ超が市場収益と成長を牽引1/4インチ超のロープは2026年のプラスチックコーティングワイヤーロープ市場シェアの52.27%を占め、2032年にかけてCAGR 6.83%で成長すると予測されています。これらのロープは小型製品よりも高い単価を受け取り、パフォーマンス上の利点が疲労、研磨、または腐食の影響を軽減する場合にコーティング設計を正当化できます。荷重の規模と設備ダウンタイムのコストにより、このカテゴリーの購入決定において点検、ロープ寿命、安全性が中心的な位置を占めています。重作業オペレーターはまた、コーティングプレミアムがより高い交換・運用コストと並行して検討されるため、仕様アップグレードからより大きな価値を得ます。これにより、このセメントはプラスチックコーティングワイヤーロープ市場の主要な収益の柱となっています。
1/4インチ未満のロープは、建築テンションシステム、自動車制御ケーブル、セキュリティフェンシング、自転車ブレーキ、フィットネス機器、その他の精密用途に対応しています。これらの用途では、ポリ塩化ビニルとナイロンのコーティングが重いホイストロープの荷重能力を必要とせずにグリップ、仕上げ品質、保護を追加できます。都市ロープウェイへの投資は隣接するユースケースを生み出しており、これらのプロジェクトは幾何学的安定性と信頼性の高いサービスパフォーマンスを組み合わせたエンジニアリングロープを必要としています。Teufelbergerは2025年のInteralpinで都市ケーブルカーシステム向けのSolitec XDロープを発表し、ロープウェイインフラの専門ロープ開発への関連性を示しました。産業用途と精密用途の組み合わせにより、サプライヤーはコーティングを使用して鋼構造を保護しながら異なるパフォーマンス要件に対応できます。
最終用途産業別:
建設がリードし、海洋が拡大建設は2026年のプラスチックコーティングワイヤーロープ市場シェアの34.85%を占め、アジア太平洋と中東全体の住宅タワー、港湾プロジェクト、輸送インフラに支えられています。建設機器は、製品を汚れ、湿気、摩擦、繰り返しの曲げにさらす吊り上げ、材料移動、仮設工事、および関連する現場活動においてコーティングロープを使用しています。この需要の広さは大量販売を支え、生産者にクレーンおよび吊り上げ機器チャネルを通じた重要な市場参入ルートを提供しています。採掘においても、化学的に攻撃的でアクセスが困難な地下環境でのホイスト、ドラグライン、材料取り扱いシステム用のロープが必要です。農業、公益事業、消費財、建築用途を含むその他の最終用途は、欧州と北米における小型コーティング構造の需要基盤を提供しています。
海洋は、洋上風力設置、船舶ウインチ、港湾クレーンのアップグレード、商業漁業、養殖係留が塩水飛沫と頻繁な荷重に耐えるロープへの需要を増加させるにつれて、2032年にかけてCAGR 7.15%で成長すると予測されています。Usha MartinはCadelerのWIND MAKER風力タービン設置船上のHuismanの2,600メトリックトンクレーン向けにOCEANMAXワイヤーロープを供給し、洋上風力業務における高仕様ロープの役割を示しました。アジア太平洋の深海養殖においても、ケージシステム周辺で使用されるコーティング係留・アンカーロープへの需要が生まれています。この需要はメンテナンスと交換サイクルを通じて繰り返し発生する可能性があり、適切なロープ構造を持つサプライヤーにとって海洋活動を価値あるものにしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域プラスチックコーティングワイヤーロープ市場
アジア太平洋地域は2026年のプラスチックコーティングワイヤーロープ市場シェアの43.04%を占め、中国の大規模な生産・消費基盤、ならびにインド、東南アジア諸国連合、韓国における建設活動に支えられている。同地域は、土木建設、海洋工学、港湾活動、物流、造船、および産業用揚重からの需要を組み合わせている。インドの国家インフラパイプラインおよび特殊鋼生産への支援は、港湾・地下鉄・高速道路工事を通じて国内生産能力とプロジェクト需要の両方を強化している。日本と韓国は、コーティングされたステンレス鋼製品がプレミアム価格を実現できるエレベーター牽引ロープ、自動車用ケーブル、建築用ケーブルなどの精密用途を支えている。
北米および欧州プラスチックコーティングワイヤーロープ市場
北米は、洋上風力開発、連邦インフラプログラム、および重要鉱物採掘活動が新たな揚重・係留需要を支えることにより、2032年までに7.06%のCAGRで成長すると予測されている。大西洋岸およびメキシコ湾岸の洋上プロジェクトでは設置船および関連する港湾荷役向けに設計されたロープが必要となる場合がある。採掘活動においても、困難な環境下で信頼性の高いホイストおよびマテリアルハンドリングシステムを必要とするオペレーターの需要を支えている。欧州はより成熟した需要パターンを持ち、ドイツ、英国、および北欧諸国における産業用揚重、ロープウェイインフラ、および海洋用途を中心としている。欧州のバイヤーは技術的性能、文書化されたサービス寿命、および環境への配慮に大きな注意を払っており、これが特定の用途においてポリエチレンおよびポリプロピレン代替品を支えている。
中東・アフリカおよび南米プラスチックコーティングワイヤーロープ市場
南米は発展途上の需要地域であり、ブラジルとアルゼンチンが港湾近代化、農業産業用揚重、ならびに銅およびリチウムの採掘を通じた利用を支えている。中東およびアフリカは、クレーン、運搬、および海洋用ロープシステムを必要とする建設プログラム、港湾拡張、および採掘近代化の恩恵を受けている。サウジアラビアのビジョン2030プロジクト、アラブ首長国連邦における港湾開発、および南アフリカにおける採掘活動は、コーティング製品にとって関連性の高い条件を生み出しており、一方で中東の一部地域における極度の高温は、実際の使用条件に適したコーティングの選定と試験の必要性を高めている。これらの地域は総じてプラスチックコーティングワイヤーロープ市場の地理的機会を拡大し、異なる気候や用途にわたって均一な製品を販売するのではなく、ロープ構造、ポリマー選択、検査、および現地サポートを運用要件に合わせることができるサプライヤーを優遇する。
競合ランドスケープ
プラスチックコーティングワイヤーロープ市場は高度に断片化されており、上位5社にはBekaert、WireCo、Axel Johnson International、Teufelberger、Usha Martinが含まれます。Chongqing Titan Suhe Co., Ltd.とJiangyin Jinliyuan Steel Wire Rope Co., Ltd.は、生産規模とコストで競合する地域製造拠点を代表しています。競合の択は多くの場合、認証、アプリケーションエンジニアリング、製品可用性、サービスサポート、特定の使用条件を満たす能力に依存しています。この構造は、サプライヤーが価格のみに依存するのではなく、パフォーマンスを通じて製品を差別化するよう圧力をかけています。
Bekaertは2026年2月に2025年通期業績を報告し、ベルギーにおける合成ロープ製造の統合、大型特殊ロープ契約の獲得、コスタリカ、エクアドル、ベネズエラにおける鋼線ソリューション事業の売却について説明しました。この行動は、低マージンの地理的エクスポージャーよりも高付加価値製品と選択された製品ラインへの注力を示しています。Teufelbergerは2025年のInteralpinでSolitec XDロープとインテリジェントロープモニタリングのためのアライアンスシステムを発表し、ロープウェイ製品とデジタルモニタリング機能を組み合わせました。Usha Martinは2025年5月にタイの特殊細線生産ラインを拡張し、1.5mmから5mmのワイヤーロープ、エレベーターロープ、自動車ケーブル向けの設備を追加しました[2]。これらの動きは、主要企業がプラスチックコーティングワイヤーロープ市場の異なる部分に対応するために製造の専門化、技術的パフォーマンス、モニタリング、地域生産能力を追求していることを示しています。
東南アジアとアフリカの中堅建設・採掘用途には、コモディティ製品よりも高い能力を必要とするが欧州のプレミアム仕様を選択しない可能性のある購入者が存在するという機会があります。信頼できる技術基準、実用的な製品選択、競争力のあるコスト、迅速な納品、明確なメンテナンスガイダンスを組み合わせられるサプライヤーは、特にユーザーがコーティングとコア材料を湿気、研磨、荷重、温度、現地サービス条件に合わせるための支援を必要とする場合にこのギャップに対応できます。中国の生産者は低い投入コストと自動化製造を使用して標準されたセグメントで競合しており、多国籍サプライヤーに対して認証、技術サービス、アプリケーションエンジニアリング、迅速な製品可用性、および高仕様ロープが購入者の使用環境でサービス寿命を改善できるという証拠を提供するよう圧力をかけています。
プラスチックコーティングワイヤーロープ産業のリーダー企業
-
Bekaert
-
WireCo
-
Axel Johnson International
-
Teufelberger
-
Usha Martin
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチックコーティングワイヤーロープ市場 このレポートでカバーされる企業
- Asahi Ropes
- Axel Johnson International
- Bekaert
- Carl Stahl Technocables GmbH
- Chongqing Titan Suhe Co., Ltd.
- Gustav Wolf GmbH
- Hamburger Drahtseilerei A. Steppuhn GmbH
- Hindustan Engineers
- Jiangyin Jinliyuan Steel Wire Rope Co., Ltd.
- Lexco Cable
- Loos & Co. Inc.
- SWR Ltd.
- Teufelberger
- Usha Martin
- WireCo
最近の産業開発事情 プラスチックコーティングワイヤーロープ市場
- 2026年8月:Indoliftは鋼ワイヤーロープポートフォリオ全体で耐腐食性コーティング仕様を標準化し、吊り上げ、クレーン業務、屋外材料取り扱いに使用されるロープ構造全体に一貫した亜鉛メッキ仕上げ導入しました。この取り組みは、過酷な使用環境における標準化された腐食保護とより長いサービス寿命の重要性を強調することで、プラスチックコーティングワイヤーロープ市場を支えています。
- 2026年6月:Bharat Wire Ropes Limitedは、マハラシュトラ汚染管理委員会から再稼働承認を受けた後、Chalisgaon施設での製造業務を再開しました。この再稼働は、国内ワイヤーロープ製造能力を回復し、産業用ロープ用途の潜在的なサプライベースを強化することで、プラスチックコーティングワイヤーロープ市場を間接的に支えています。
グローバルプラスチックコーティングワイヤーロープ市場レポートの範囲
プラスチックコーティングワイヤーロープは、耐腐食性を向上させ、研磨を軽減し、環境暴露から下地のワイヤーを保護するために保護ポリマー層で覆われた鋼ワイヤーロープです。コーティングはまた、過酷な使用条件を伴う用途における取り扱いと耐久性の向上にも役立ちます。
プラスチックコーティングワイヤーロープ市場は、コーティングタイプ、材料タイプ、直径、最終用途産業、地域によってセグメント化されています。コーティングタイプでは、市場はポリ塩化ビニル(PVC)、ポリエチレン(PE)、ポリプロピレン(PP)、その他のコーティングタイプにセグメント化されています。材料タイプ別では、市場は亜鉛メッキ鋼ワイヤーロープとステンレス鋼ワイヤーロープにセグメント化されています。直径別では、市場は1/4インチ未満と1/4インチ超にセグメント化されています。最終用途産業別では、市場は建設、採掘、海洋、その他の最終用途産業にセグメント化されています。レポートはまた、15カ国のプラスチックコーティングワイヤーロープの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリ塩化ビニル(PVC) |
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| その他のコーティングタイプ |
| 亜鉛メッキ鋼ワイヤーロープ |
| ステンレス鋼ワイヤーロープ |
| 1/4インチ未満 |
| 1/4インチ超 |
| 建設 |
| 採掘 |
| 海洋 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| コーティングタイプ別 | ポリ塩化ビニル(PVC) | |
| ポリエチレン(PE) | ||
| ポリプロピレン(PP) | ||
| その他のコーティングタイプ | ||
| 材料タイプ別 | 亜鉛メッキ鋼ワイヤーロープ | |
| ステンレス鋼ワイヤーロープ | ||
| 直径別 | 1/4インチ未満 | |
| 1/4インチ超 | ||
| 最終用途産業別 | 建設 | |
| 採掘 | ||
| 海洋 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
プラスチックコーティングワイヤーロープ市場の規模はどのくらいですか?
プラスチックコーティングワイヤーロープ市場規模は2026年に1.48 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には2.11 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。
プラスチックコーティングワイヤーロープへの需要を牽引しているものは何ですか?
建設投資、洋上風力の展開、腐食保護ニーズ、低メンテナンスロープシステムへの関心が需要を支えています。
2026年に最大のシェアを保持したコーティングタイプどれですか?
ポリ塩化ビニル(PVC)が2026年の市場シェアの48.33%を占めました。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
海洋は洋上風力、港湾、船舶システム、養殖に支えられ、2032年にかけてCAGR 7.15%で成長すると予測されています。