
Taille et part du marché des câbles en acier gainés de plastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 2.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des câbles en acier gainés de plastique par Mordor Intelligence
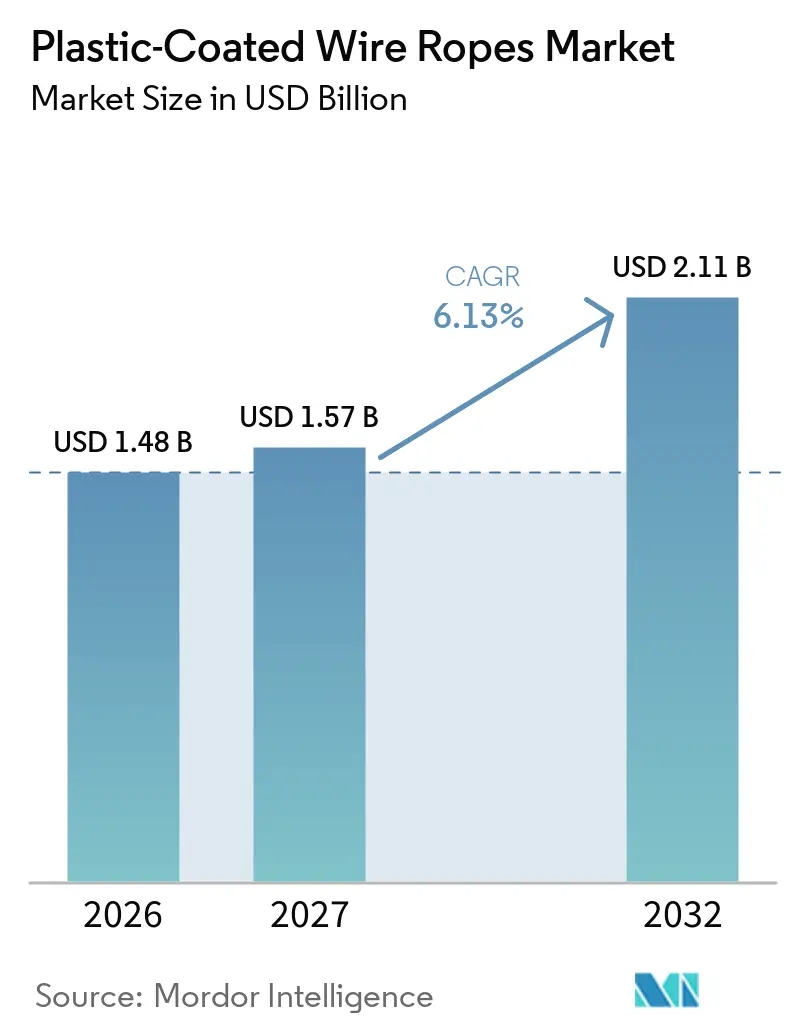
La taille du marché des câbles en acier gainés de plastique était évaluée à 1,48 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032). Le marché des câbles en acier gainés de plastique couvre les câbles en acier galvanisé ou inoxydable gainés de chlorure de polyvinyle, de polyéthylène, de polypropylène ou d'autres polymères thermoplastiques, appliqués sur la structure en acier pour fournir une couche de protection supplémentaire dans les environnements corrosifs, abrasifs et à forte exposition aux ultraviolets. Les grues de construction, les systèmes d'amarrage offshore, le gréement des navires, les équipements miniers souterrains, les équipements de manutention portuaire et les systèmes de levage lourd utilisent ces produits là où les câbles non revêtus peuvent se dégrader plus rapidement, nécessiter des inspections plus fréquentes et entraîner des perturbations de remplacement plus importantes. L'activité d'infrastructure en Asie-Pacifique et l'expansion des installations éoliennes offshore en Europe et en Amérique du Nord soutiennent la demande de systèmes de câbles résistants à la corrosion avec des exigences de maintenance réduites, notamment là où l'exposition à l'eau salée, aux intempéries, aux flexions répétées et à l'abrasion peut raccourcir la durée de vie utile d'un câble conventionnel. Les acheteurs évaluent de plus en plus les performances sur le cycle de vie, les intervalles d'inspection, les conditions de service, la logistique de remplacement et les conséquences des temps d'arrêt des équipements en parallèle du coût initial du câble, en particulier dans les applications à distance ou critiques pour la sécurité qui ne peuvent tolérer une défaillance inattendue du câble. Les fabricants répondent par des conceptions à âme revêtue, des méthodes d'imprégnation polymère, des services techniques, des certifications et une production plus automatisée, tandis que les options en polyéthylène et polypropylène gagnent en attention là où l'élimination, les exigences de recyclage, la sélection des matériaux et la température de fonctionnement influencent les achats, permettant aux fournisseurs de répondre à la fois à la demande industrielle courante et aux projets où la maintenance des câbles doit être planifiée en tenant compte des contraintes d'accès, des procédures de sécurité, de la disponibilité de la main-d'œuvre qualifiée, de la continuité des opérations de grue, marines, minières ou de transport, et de la nécessité pratique de maintenir les équipements de levage en fonctionnement lors de quarts de travail exigeants sans changements de câbles fréquents et perturbateurs, retards d'équipements, travaux d'inspection supplémentaires ou planification de remplacement évitable dans des installations où la maintenance doit être coordonnée avec les équipes de projet, le personnel de sécurité et l'utilisation active des équipements sur des chantiers variés.
Points clés du rapport
- Par type de revêtement, le chlorure de polyvinyle (PVC) détenait 48,33 % de la part du marché des câbles en acier gainés de plastique en 2026, tandis que le polypropylène (PP) devrait progresser à un CAGR de 6,78 % jusqu'en 2032.
- Par type de matériau, le câble en acier galvanisé détenait 45,10 % de la part du marché des câbles en acier gainés de plastique en 2026, tandis que le câble en acier inoxydable devrait progresser à un CAGR de 6,94 % jusqu'en 2032.
- Par diamètre, le segment supérieur à 1/4 de pouce détenait 52,27 % de la part du marché des câbles en acier gainés de plastique en 2026 et devrait progresser à un CAGR de 6,83 % jusqu'en 2032.
- Par secteur d'utilisation finale, la construction détenait 34,85 % de la part du marché des câbles en acier gainés de plastique en 2026, tandis que le secteur marine devrait progresser à un CAGR de 7,15 % jusqu'en 2032.
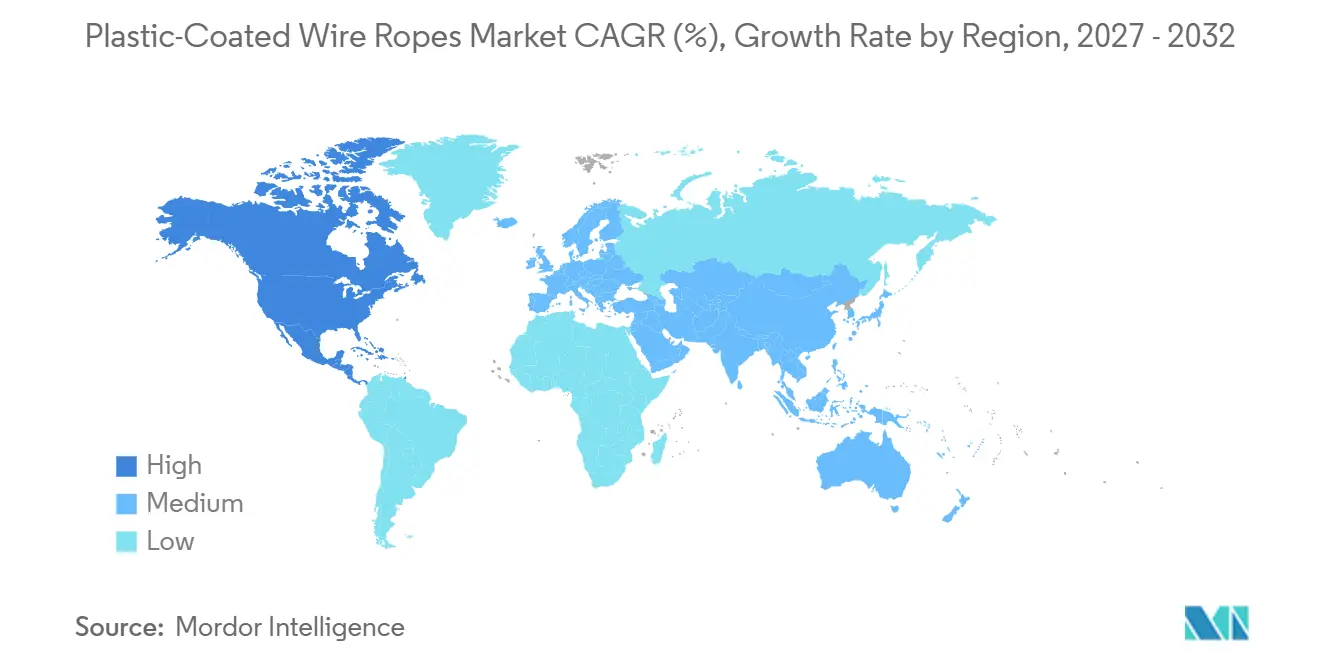
- Par géographie, l'Asie-Pacifique détenait 43,04 % de la part du marché des câbles en acier gainés de plastique en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 7,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans la construction et les infrastructures | +1.9% | Mondial, porté par l'Asie-Pacifique, le Moyen-Orient et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement maritime et éolien offshore | +1.5% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de câbles à imprégnation polymère et à faible maintenance | +1.2% | Mondial, avec un leadership précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de protection contre la corrosion, l'abrasion et les UV | +0.8% | Mondial, plus fort dans les régions industrielles côtières, offshore et tropicales | Court terme (≤ 2 ans) |
| Modernisation des mines et des systèmes de levage lourd | +0.5% | Cœur APAC, avec extension vers l'Amérique du Sud et la MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans la construction et les infrastructures
L'investissement dans la construction et les infrastructures constitue la base de demande la plus large pour le marché des câbles en acier gainés de plastique, car les systèmes de levage de grues, les haubans et les ouvrages provisoires utilisent des câbles lors de cycles de levage exigeants. La construction de réseaux électriques nécessite également l'érection de pylônes, des travaux de sous-stations et des projets de transmission qui dépendent des équipements de levage, ce qui soutient le besoin de systèmes de câbles durables. L'Agence internationale de l'énergie (AIE) a rapporté que l'investissement mondial dans les réseaux électriques a atteint 400 milliards USD en 2025, reflétant l'ampleur de l'activité de construction associée aux infrastructures énergétiques[1]. Les bâtiments urbains plus hauts et les configurations de grues à tour plus lourdes nécessitent des câbles de diamètre supérieur à 1/4 de pouce et des spécifications accordant plus d'importance aux performances en fatigue et à la protection du revêtement. Les programmes d'infrastructure publique aux États-Unis et en Inde peuvent soutenir des cycles d'approvisionnement sur plusieurs années, ce qui confère au marché des câbles en acier gainés de plastique une base de demande moins dépendante des cycles de construction courts.
Déploiement maritime et éolien offshore
Le déploiement maritime et éolien offshore modifie le profil de demande du marché des câbles en acier gainés de plastique, car les câbles doivent résister aux charges dynamiques, aux embruns salins, à l'humidité et aux manipulations répétées. Une étude de 2025 sur les systèmes d'amarrage hybrides à caténaire a évalué les câbles en acier et en polyester pour les applications éoliennes offshore, démontrant la pertinence technique du choix des câbles dans ces installations. Les navires d'installation de turbines offshore, les grues portuaires et les treuils de pêche commerciale nécessitent des constructions de câbles qui conservent leurs performances dans des environnements salins où la corrosion peut interrompre les opérations. L'ancrage de cages d'aquaculture en eau profonde au Japon, en Corée du Sud et en Indonésie soutient également l'utilisation de câbles galvanisés revêtus de polyéthylène pour les travaux d'amarrage récurrents. Cet ensemble d'applications offre une opportunité à long terme pour les fournisseurs capables de documenter la résistance à la corrosion, le contrôle de l'allongement et des performances fiables sur le terrain pour le marché des câbles en acier gainés de plastique.
Exigences de protection contre la corrosion, l'abrasion et les UV
Les exigences de protection contre la corrosion, l'abrasion et les ultraviolets soutiennent le marché des câbles en acier gainés de plastique, car les utilisateurs en extérieur et en milieu marin recherchent des intervalles de service plus longs et moins de changements de câbles imprévus. Les revêtements plastiques peuvent limiter le contact de l'humidité avec les fils individuels et réduire les dommages de surface causés par la manipulation, les poulies de guidage et le contact avec les équipements environnants. Les constructions imprégnées de polypropylène peuvent également réduire l'abrasion interne fil à fil, un mode de défaillance que les revêtements de surface ne traitent pas de la même manière. Les chantiers de construction tropicaux de l'Association des nations de l'Asie du Sud-Est et les installations industrielles en plein air du Conseil de coopération du Golfe présentent des arguments solides en faveur des produits revêtus résistants aux ultraviolets. Lorsque la défaillance d'un câble crée des préoccupations en matière de sécurité, de temps d'arrêt ou de responsabilité, les utilisateurs sont plus enclins à considérer les avantages de maintenance et de performance offerts par le marché des câbles en acier gainés de plastique.
Adoption de câbles à imprégnation polymère et à faible maintenance
L'adoption de câbles à imprégnation polymère et à faible maintenance soutient le marché des câbles en acier gainés de plastique en plaçant le matériau thermoplastique à l'intérieur de la structure du câble plutôt que seulement autour de la surface extérieure. Une âme revêtue peut améliorer la résistance à l'écrasement et aux forces de bobinage multicouche dans les travaux de grue lourde, où la géométrie du câble change sous charge. WireCo a lancé le Casar Boomfit en avril 2025 avec une âme en acier revêtue de plastique pour les applications de grues lourdes, présentant un exemple de produit illustrant cette direction de conception. Les utilisateurs de grues, de mines et d'installations offshore apprécient les câbles pouvant fonctionner avec une relubrification réduite, car l'accès à la maintenance peut être difficile sur les sites éloignés. Les fournisseurs capables de démontrer des intervalles d'inspection prolongés dans le cadre de référentiels d'essais et de classification reconnus peuvent renforcer leur position sur le marché des câbles en acier gainés de plastique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût premium par rapport au câble en acier non revêtu | -0.8% | Mondial, plus fort sur les marchés émergents sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Limites de température et de dégradation du revêtement | -0.5% | Régions industrielles aux températures extrêmes : Moyen-Orient, Afrique subsaharienne, Arctique nord-américain | Moyen terme (2-4 ans) |
| Contraintes de durabilité, d'élimination et de recyclage du PVC | -0.4% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût premium par rapport au câble en acier non revêtu
Le coût premium par rapport au câble en acier non revêtu freine le marché des câbles en acier gainés de plastique, car les produits revêtus affichent une prime de prix de 20 % à 50 % par rapport aux alternatives non revêtues. Dans la construction générale, le levage et la clôture agricole, les acheteurs peuvent choisir des câbles galvanisés non revêtus et accepter des cycles de remplacement plus courts pour réduire les dépenses initiales. Cette préférence est plus forte là où les coûts de main-d'œuvre pour le remplacement sont faibles et où l'avantage sur le cycle de vie du revêtement est moins visible dans la décision d'achat. Le défi est le plus évident parmi les acheteurs de construction intermédiaire et d'industrie légère qui considèrent les revêtements comme une amélioration optionnelle plutôt qu'une caractéristique de performance requise. Une utilisation plus large de l'évaluation du coût du cycle de vie dans les achats aiderait à surmonter cet obstacle, mais l'écart de coût initial reste pertinent dans les zones sensibles aux prix.
Limites de température et de dégradation du revêtement
Les limites de température et de dégradation du revêtement restreignent l'utilisation des produits standard, car les revêtements thermoplastiques ont des conditions de fonctionnement que les câbles en acier non revêtus ne partagent pas. Les formulations standard de chlorure de polyvinyle peuvent se ramollir et se déformer au-dessus de 60 °C lors d'une exposition prolongée et peuvent devenir cassantes dans des conditions de gel. Les câbles revêtus de polypropylène offrent une plage de fonctionnement plus large et une meilleure stabilité aux ultraviolets, bien que des formulations spécialisées soient encore nécessaires pour maintenir la flexibilité en dessous de -20 °C. Ces limitations réduisent l'utilisation dans les grues de fours, les fonderies, les sites offshore arctiques et les environnements extérieurs chauds, où les opérateurs peuvent choisir des revêtements spéciaux résistants à la chaleur ou des alternatives non revêtues. La nécessité d'un matériau plus spécialisé augmente le coût du produit et limite la portée adressable du marché des câbles en acier gainés de plastique dans les applications en climat extrême.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de revêtement :
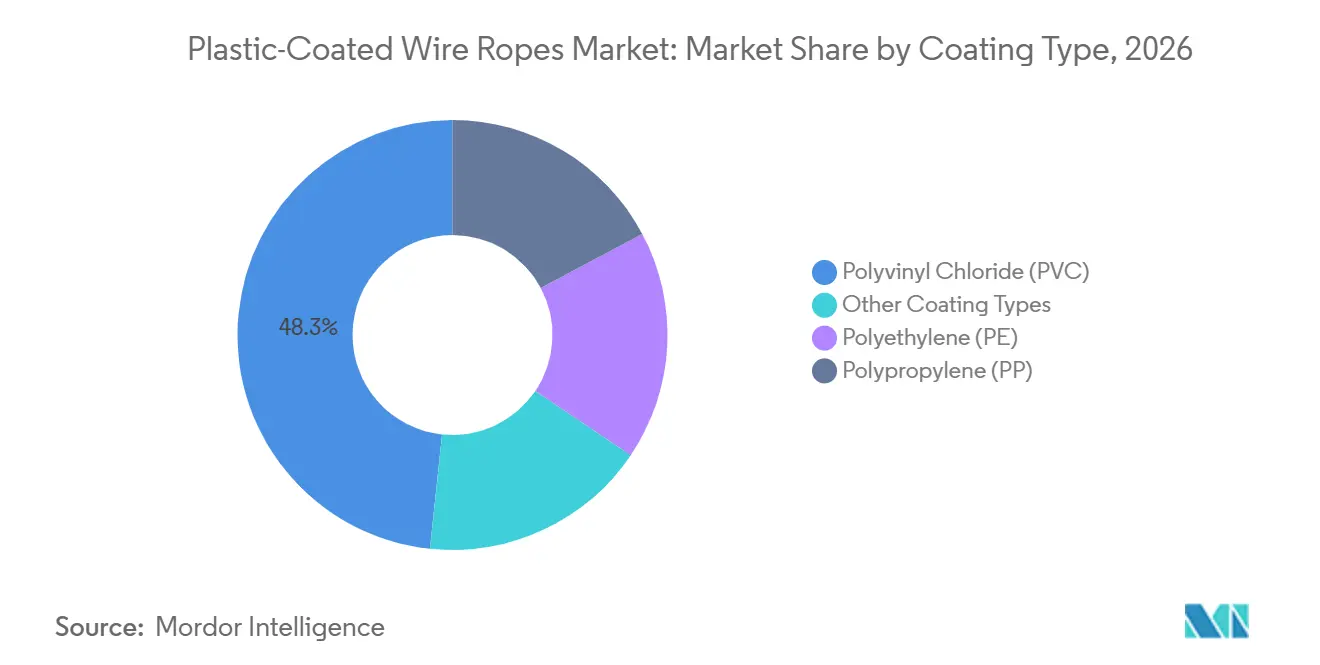
le PVC maintient sa position tandis que le PP redéfinit la dynamique de croissanceLe chlorure de polyvinyle (PVC) représentait 48,33 % de la part du marché des câbles en acier gainés de plastique en 2026, soutenu par des chaînes d'approvisionnement établies et une large familiarité dans les usages de la construction, de l'agriculture et des services publics. Son coût matériel et ses performances de protection l'ont maintenu largement utilisé là où les utilisateurs ont besoin d'un revêtement pratique pour une exposition et une manipulation courantes. Les câbles revêtus de polyéthylène sont utilisés dans les défenses marines, les câbles de guidage et les travaux de tension architecturale, où la différenciation des couleurs ou la clarté optique peut être pertinente. Les variantes en nylon et en polyuréthane thermoplastique servent les usages à forte abrasion et sensibles à l'apparence. Une revue scientifique de 2025 a identifié la contamination, les additifs dangereux et la réglementation incohérente comme des obstacles persistants au recyclage du chlorure de polyvinyle, ce qui reste pertinent pour les acheteurs ayant des exigences en matière d'économie circulaire.
Le chlorure de polyvinyle conserve une base installée substantielle, car de nombreuses applications continuent de privilégier la disponibilité, le coût et les méthodes de traitement familières. Dans le même temps, les équipes d'approvisionnement dans les applications exposées à l'environnement considèrent de plus en plus si un choix de revêtement peut répondre aux besoins de performance et s'aligner sur les attentes en fin de vie. Le polypropylène (PP) devrait progresser à un CAGR de 6,78 % jusqu'en 2032, à mesure que les méthodes d'imprégnation polymère améliorent la protection contre l'abrasion interne et créent une proposition de maintenance plus solide. Le polyéthylène et le polypropylène offrent des alternatives aux fabricants cherchant à réduire leur dépendance à une seule famille de revêtements tout en conservant une protection mécanique adéquate. Ce changement ne retire pas le chlorure de polyvinyle du secteur des câbles en acier gainés de plastique durant la période de prévision, mais oriente les dépenses de développement vers des matériaux aux profils de durabilité et d'élimination différents.

Par type de matériau :
le câble en acier inoxydable gagne des parts dans les applications à haute performanceLe câble en acier galvanisé détenait 45,10 % de la part du marché des câbles en acier gainés de plastique en 2026, car il offre un équilibre coût-performance familier pour la construction, le levage général et l'activité agricole. Le matériau est largement accepté pour les usages civils et industriels, permettant aux fabricants d'associer une âme en acier établie à une couche polymère supplémentaire. Son utilisation large reflète le besoin continu de produits de levage fiables là où l'environnement de service est exigeant mais ne nécessite pas toujours une âme en acier inoxydable. Les produits galvanisés conviennent également aux applications où les clients doivent gérer le coût des câbles tout en recherchant une meilleure résistance à l'usure de surface et à l'humidité. Le segment reste donc central au marché des câbles en acier gainés de plastique, même si les clients élèvent leurs exigences en matière de performance certifiée et de qualité de matériau traçable.
Le câble en acier inoxydable devrait progresser à un CAGR de 6,94 % jusqu'en 2032, à mesure que les opérateurs offshore, les architectes navals et les installations de transformation alimentaire recherchent une résistance à la corrosion plus forte et des besoins de remplacement réduits. Le matériau premium est plus pertinent là où l'eau salée, les exigences d'hygiène ou les longs intervalles de service justifient un coût initial plus élevé. SuYang a achevé une installation de câbles en acier inoxydable d'une capacité annuelle de 20 000 tonnes métriques en Chine en mars 2025, utilisant 1 040 machines d'étirage automatisées à grande vitesse pour les applications offshore, d'ascenseurs et en eau profonde. Les attentes en matière de qualité créent une différenciation significative, car les acheteurs dans les achats transfrontaliers et spécialisés ont souvent besoin de tests documentés, d'emballages, de certifications et de traçabilité. Le secteur des câbles en acier gainés de plastique confère donc à l'acier inoxydable un rôle croissant dans les applications où la protection polymère seule ne peut pas répondre à l'environnement de service.
Par diamètre :
le diamètre supérieur à 1/4 de pouce ancre les revenus et la croissance du marchéLe câble de diamètre supérieur à 1/4 de pouce détenait 52,27 % de la part du marché des câbles en acier gainés de plastique en 2026 et devrait progresser à un CAGR de 6,83 % jusqu'en 2032. Ces câbles bénéficient d'une tarification au mètre plus élevée que les produits plus petits et peuvent justifier des conceptions revêtues lorsque l'avantage de performance réduit les conséquences de la fatigue, de l'abrasion ou de la corrosion. L'ampleur de la charge et le coût des temps d'arrêt des équipements font de l'inspection, de la durée de vie du câble et de la sécurité des éléments centraux de la décision d'achat pour cette catégorie. Les opérateurs d'équipements lourds tirent également plus de valeur des améliorations de spécifications, car la prime de revêtement est considérée en parallèle des coûts de remplacement et d'exploitation plus élevés. Cela fait du segment un ancre de revenus majeur pour le marché des câbles en acier gainés de plastique.
Les câbles de diamètre inférieur à 1/4 de pouce servent les systèmes de tension architecturale, les câbles de commande automobiles, les clôtures de sécurité, les freins de vélos, les équipements de fitness et d'autres usages de précision. Dans ces applications, les revêtements en chlorure de polyvinyle et en nylon peuvent ajouter de la prise, de la qualité de finition et de la protection sans nécessiter la capacité de charge d'un câble de levage lourd. L'investissement dans les téléphériques urbains crée un cas d'usage adjacent, car ces projets nécessitent des câbles conçus combinant stabilité géométrique et performances de service fiables. Teufelberger a présenté son câble Solitec XD pour les systèmes de téléphériques urbains à Interalpin 2025, illustrant la pertinence des infrastructures de téléphériques pour le développement de câbles spécialisés. La combinaison d'usages industriels et de précision permet aux fournisseurs de répondre à différentes exigences de performance tout en utilisant des revêtements pour protéger la construction en acier.
Par secteur d'utilisation finale :
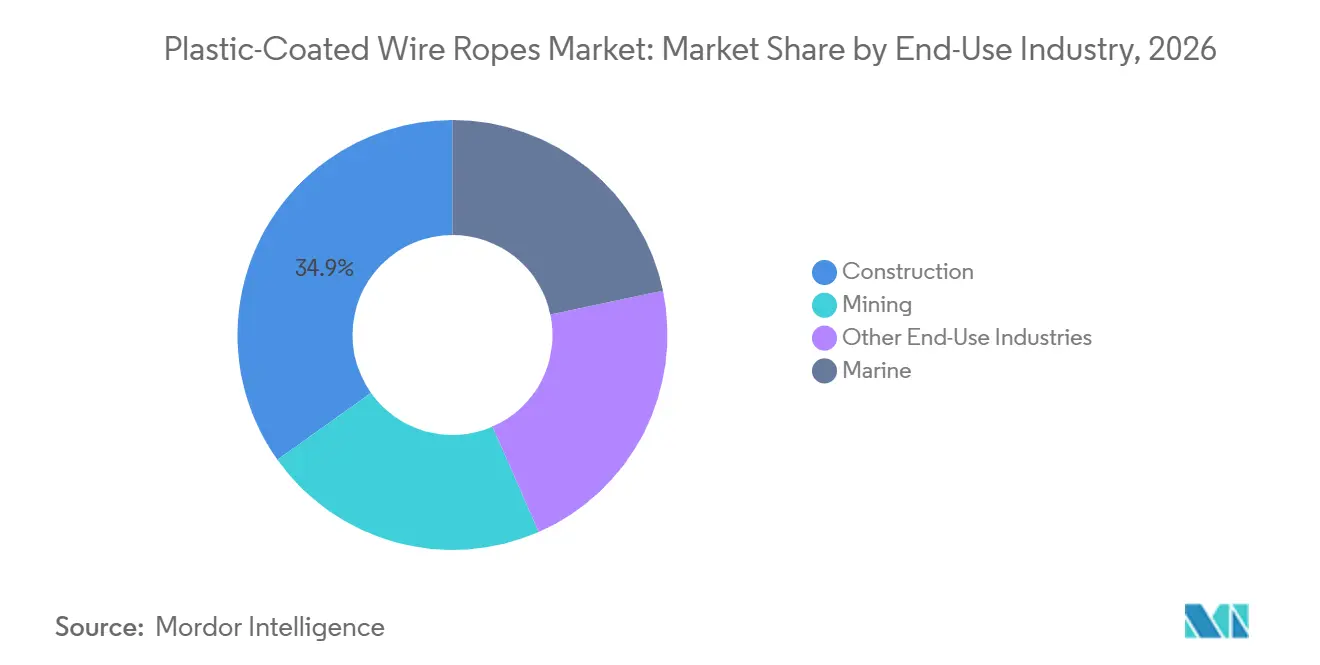
la construction est en tête, tandis que le secteur marine se développeLa construction détenait 34,85 % de la part du marché des câbles en acier gainés de plastique en 2026, soutenue par les tours résidentielles, les projets portuaires et les infrastructures de transport en Asie-Pacifique et au Moyen-Orient. Les équipements de construction utilisent des câbles revêtus pour le levage, le déplacement de matériaux, les ouvrages provisoires et les activités de chantier connexes qui exposent le produit à la saleté, à l'humidité, aux frottements et aux flexions répétées. L'ampleur de cette demande soutient des ventes en grands volumes et offre aux producteurs une voie de mise sur le marché significative via les canaux de grues et d'équipements de levage. L'exploitation minière nécessite également des câbles pour les treuils, les draglines et les systèmes de manutention de matériaux dans des environnements souterrains pouvant être chimiquement agressifs et difficiles d'accès. D'autres utilisations finales, notamment l'agriculture, les services publics, les biens de consommation et les applications architecturales, fournissent une base de demande pour les constructions revêtues plus petites en Europe et en Amérique du Nord.
Le secteur marine devrait progresser à un CAGR de 7,15 % jusqu'en 2032, à mesure que l'installation éolienne offshore, les treuils de navires, les modernisations de grues portuaires, la pêche commerciale et l'amarrage d'aquaculture augmentent la demande de câbles résistant aux embruns salins et aux chargements fréquents. Usha Martin a fourni des câbles OCEANMAX pour la grue de 2 600 tonnes métriques de Huisman sur le navire d'installation d'éoliennes WIND MAKER de Cadeler, démontrant le rôle des câbles à haute spécification dans les opérations éoliennes offshore. L'aquaculture en eau profonde en Asie-Pacifique crée également une demande de câbles d'amarrage et d'ancrage revêtus utilisés autour des systèmes de cages. Cette demande peut se renouveler à travers les cycles de maintenance et de remplacement, ce qui rend l'activité marine précieuse pour les fournisseurs disposant de constructions de câbles appropriées.
Analyse géographique
Marché des câbles en acier gainés de plastique en Asie-Pacifique
L'Asie-Pacifique détenait 43,04 % de la part de marché des câbles en acier gainés de plastique en 2026, soutenue par la grande base de production et de consommation de la Chine ainsi que par l'activité de construction en Inde, dans l'Association des nations de l'Asie du Sud-Est et en Corée du Sud. La région combine une demande provenant de la construction civile, du génie maritime, de l'activité portuaire, de la logistique, de la construction navale et de la manutention industrielle. Le Programme national d'infrastructures de l'Inde et le soutien à la production d'acier de spécialité renforcent à la fois la capacité nationale et la demande de projets à travers les travaux portuaires, métropolitains et routiers. Le Japon et la Corée du Sud soutiennent les applications de précision, notamment les câbles de traction pour ascenseurs, les câbles automobiles et les câbles architecturaux, où les produits en acier inoxydable gainé peuvent atteindre des prix premium.
Marché des câbles en acier gainés de plastique en Amérique du Nord et en Europe
L'Amérique du Nord devrait progresser à un CAGR de 7,06 % jusqu'en 2032, les développements éoliens offshore, les programmes fédéraux d'infrastructure et l'activité minière pour les minéraux critiques soutenant de nouveaux besoins en matière de levage et d'amarrage. Les projets offshore sur les côtes atlantique et du Golfe peuvent nécessiter des câbles techniques pour les navires d'installation et la manutention portuaire associée. L'activité minière soutient également la demande lorsque les opérateurs ont besoin de systèmes de levage et de manutention de matériaux fiables pour des environnements difficiles. L'Europe présente un schéma de demande plus mature, centré sur la manutention industrielle, les infrastructures de téléphériques et les applications marines en Allemagne, au Royaume-Uni et dans les pays nordiques. Les acheteurs européens accordent une attention particulière aux performances techniques, à la durée de vie documentée et aux considérations environnementales, ce qui favorise les alternatives en polyéthylène et en polypropylène dans certaines applications.
Marché des câbles en acier gainés de plastique au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud reste un marché en développement, le Brésil et l'Argentine soutenant l'utilisation à travers la modernisation portuaire, la manutention agro-industrielle et l'exploitation minière du cuivre et du lithium. Le Moyen-Orient et l'Afrique bénéficient de programmes de construction, d'expansion portuaire et de modernisation minière nécessitant des systèmes de câbles pour grues, transport et applications marines. Les projets Vision 2030 de l'Arabie saoudite, le développement portuaire aux Émirats arabes unis et l'activité minière en Afrique du Sud créent des conditions favorables pour les produits gainés, tandis que la chaleur extrême dans certaines parties du Moyen-Orient soulève la nécessité d'une sélection et de tests de gainage adaptés aux conditions réelles de service. Ensemble, ces régions élargissent les opportunités géographiques pour le marché des câbles en acier gainés de plastique et favorisent les fournisseurs capables d'adapter la construction du câble, le choix du polymère, les inspections et le soutien local aux exigences opérationnelles plutôt que de vendre un produit uniforme dans des climats et des usages distincts.
Paysage concurrentiel
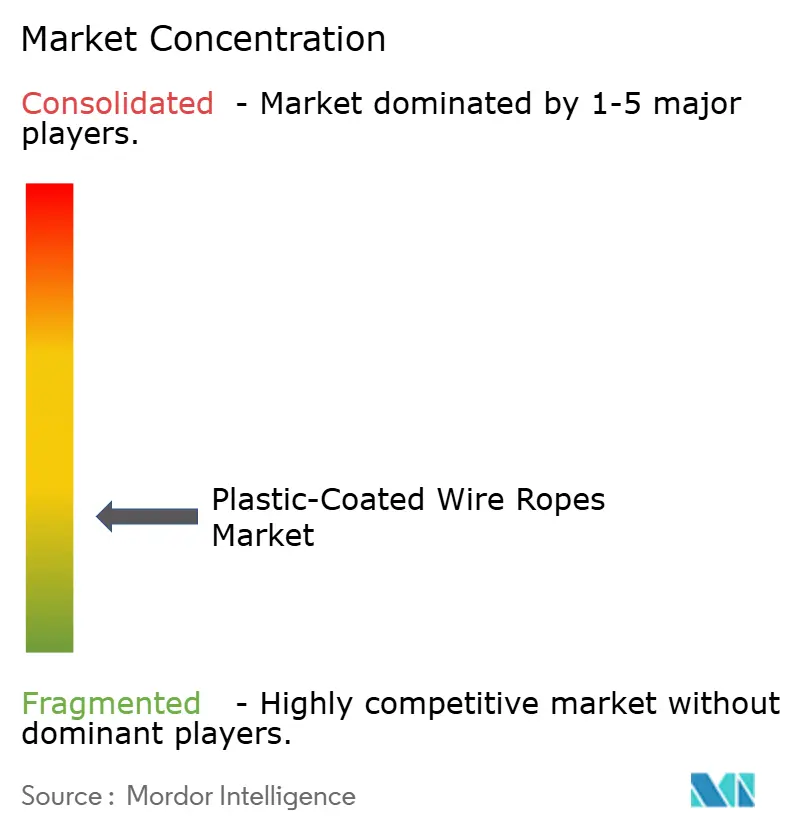
Le marché des câbles en acier gainés de plastique est très fragmenté, les cinq premiers acteurs étant Bekaert, WireCo, Axel Johnson International, Teufelberger et Usha Martin. Chongqing Titan Suhe Co., Ltd. et Jiangyin Jinliyuan Steel Wire Rope Co., Ltd. représentent la présence manufacturière régionale qui se concurrence sur l'échelle de production et le coût. Le choix concurrentiel dépend souvent de la certification, de l'ingénierie d'application, de la disponibilité des produits, du soutien au service et de la capacité à répondre à une condition de fonctionnement spécifique. Cette structure crée une pression sur les fournisseurs pour distinguer leurs produits par la performance plutôt que de s'appuyer uniquement sur le prix.
Bekaert a publié ses résultats annuels 2025 en février 2026 et a décrit la consolidation de la fabrication de câbles synthétiques en Belgique, des contrats importants pour des câbles spéciaux et la cession des activités Steel Wire Solutions au Costa Rica, en Équateur et au Venezuela. Cette action indique une orientation vers des produits à plus haute valeur ajoutée et des gammes de produits sélectionnées plutôt qu'une exposition géographique à faible marge. Teufelberger a présenté le câble Solitec XD et son système Alliance for Intelligent Rope Monitoring à Interalpin 2025, combinant un produit de téléphérique avec des capacités de surveillance numérique. Usha Martin a étendu sa ligne de production de câbles fins spécialisés en Thaïlande en mai 2025, ajoutant des équipements pour des câbles de 1,5 mm à 5 mm, des câbles d'ascenseurs et des câbles automobiles[2]. Ces mouvements montrent que les entreprises leaders poursuivent la spécialisation manufacturière, la performance technique, la surveillance et la capacité régionale pour répondre à différentes parties du marché des câbles en acier gainés de plastique.
Il existe une opportunité dans les applications de construction et d'exploitation minière de milieu de gamme en Asie du Sud-Est et en Afrique, où les acheteurs ont besoin de plus de capacités qu'un produit de base mais peuvent ne pas sélectionner des spécifications européennes premium. Les fournisseurs qui combinent des normes techniques crédibles, une sélection de produits pratique, un coût compétitif, une livraison réactive et des conseils de maintenance clairs peuvent combler ce manque, en particulier lorsque les utilisateurs ont besoin d'aide pour adapter un revêtement et un matériau d'âme à l'humidité, à l'abrasion, à la charge, à la température et aux conditions de service locales. Les producteurs chinois utilisent des coûts d'intrants plus faibles et une fabrication automatisée pour concurrencer dans les segments standardisés, ce qui accroît la pression sur les fournisseurs multinationaux pour offrir des certifications, des services techniques, de l'ingénierie d'application, une disponibilité de produits réactive et la preuve qu'un câble à spécification plus élevée peut améliorer la durée de service dans l'environnement opérationnel de l'acheteur.
Leaders du secteur des câbles en acier gainés de plastique
-
Bekaert
-
WireCo
-
Axel Johnson International
-
Teufelberger
-
Usha Martin
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des câbles en acier gainés de plastique Entreprises couvertes dans ce rapport
- Asahi Ropes
- Axel Johnson International
- Bekaert
- Carl Stahl Technocables GmbH
- Chongqing Titan Suhe Co., Ltd.
- Gustav Wolf GmbH
- Hamburger Drahtseilerei A. Steppuhn GmbH
- Hindustan Engineers
- Jiangyin Jinliyuan Steel Wire Rope Co., Ltd.
- Lexco Cable
- Loos & Co. Inc.
- SWR Ltd.
- Teufelberger
- Usha Martin
- WireCo
Développements industriels récents dans Marché des câbles en acier gainés de plastique
- Août 2026 : Indolift a standardisé les spécifications de revêtement résistant à la corrosion dans l'ensemble de son portefeuille de câbles en acier, introduisant une finition galvanisée cohérente sur les constructions de câbles utilisées dans le levage, les opérations de grues et la manutention de matériaux en extérieur. Cette initiative soutient le marché des câbles en acier gainés de plastique en soulignant l'importance d'une protection standardisée contre la corrosion et d'une durée de vie de service plus longue dans des environnements de fonctionnement exigeants.
- Juin 2026 : Bharat Wire Ropes Limited a repris ses opérations de fabrication dans son installation de Chalisgaon après avoir reçu l'approbation de redémarrage du Conseil de contrôle de la pollution du Maharashtra. Le redémarrage soutient indirectement le marché des câbles en acier gainés de plastique en restaurant la capacité nationale de fabrication de câbles en acier et en renforçant la base d'approvisionnement potentielle pour les applications de câbles industriels.
Portée du rapport mondial sur le marché des câbles en acier gainés de plastique
Les câbles en acier gainés de plastique sont des câbles en acier recouverts d'une couche polymère protectrice pour améliorer la résistance à la corrosion, réduire l'abrasion et protéger les fils sous-jacents de l'exposition environnementale. Le revêtement contribue également à améliorer la manipulation et la durabilité dans les applications impliquant des conditions de fonctionnement exigeantes.
Le marché des câbles en acier gainés de plastique est segmenté par type de revêtement, type de matériau, diamètre, secteur d'utilisation finale et géographie. Par type de revêtement, le marché est segmenté en chlorure de polyvinyle (PVC), polyéthylène (PE), polypropylène (PP) et autres types de revêtements. Par type de matériau, le marché est segmenté en câble en acier galvanisé et câble en acier inoxydable. Par diamètre, le marché est segmenté en inférieur à 1/4 de pouce et supérieur à 1/4 de pouce. Par secteur d'utilisation finale, le marché est segmenté en construction, mines, marine et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les câbles en acier gainés de plastique dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Chlorure de polyvinyle (PVC) |
| Polyéthylène (PE) |
| Polypropylène (PP) |
| Autres types de revêtements |
| Câble en acier galvanisé |
| Câble en acier inoxydable |
| Inférieur à 1/4 de pouce |
| Supérieur à 1/4 de pouce |
| Construction |
| Mines |
| Marine |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de revêtement | Chlorure de polyvinyle (PVC) | |
| Polyéthylène (PE) | ||
| Polypropylène (PP) | ||
| Autres types de revêtements | ||
| Par type de matériau | Câble en acier galvanisé | |
| Câble en acier inoxydable | ||
| Par diamètre | Inférieur à 1/4 de pouce | |
| Supérieur à 1/4 de pouce | ||
| Par secteur d'utilisation finale | Construction | |
| Mines | ||
| Marine | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des câbles en acier gainés de plastique ?
La taille du marché des câbles en acier gainés de plastique était évaluée à 1,48 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 6,13 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de câbles en acier gainés de plastique ?
L'investissement dans la construction, le déploiement éolien offshore, les besoins de protection contre la corrosion et l'intérêt pour les systèmes de câbles à faible maintenance soutiennent la demande.
Quel type de revêtement détenait la plus grande part en 2026 ?
Le chlorure de polyvinyle (PVC) détenait 48,33 % de la part de marché en 2026.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
Le secteur marine devrait progresser à un CAGR de 7,15 % jusqu'en 2032, soutenu par l'éolien offshore, les ports, les systèmes de navires et l'aquaculture.