
Tamaño y Participación del Mercado de Cables de Acero Recubiertos de Plástico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables de Acero Recubiertos de Plástico por Mordor Intelligence
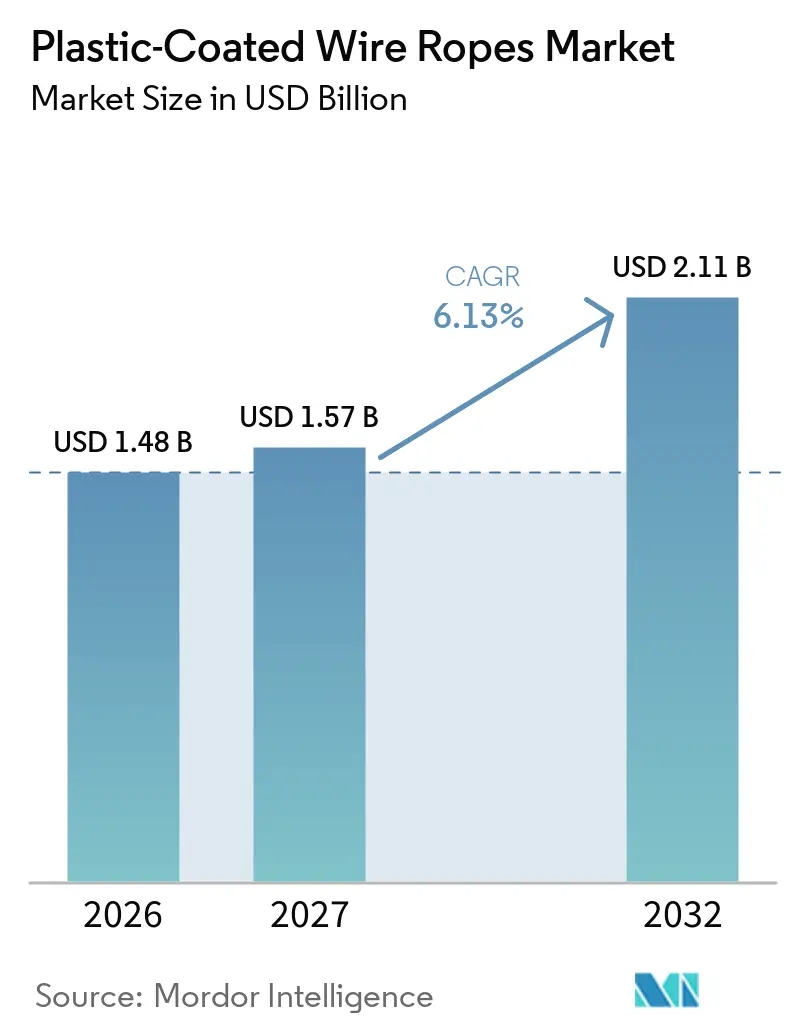
El tamaño del Mercado de Cables de Acero Recubiertos de Plástico fue valorado en 1,48 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta alcanzar 2,11 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032). El mercado de cables de acero recubiertos de plástico abarca cables de acero galvanizado o inoxidable revestidos con cloruro de polivinilo, polietileno, polipropileno u otros polímeros termoplásticos, que se aplican sobre la construcción de acero para proporcionar una capa protectora adicional en entornos corrosivos, abrasivos e intensivos en radiación ultravioleta. Las grúas de construcción, los sistemas de amarre en alta mar, el aparejo de embarcaciones, los equipos de minería subterránea, los equipos de manejo portuario y los sistemas de elevación pesada utilizan estos productos donde los cables sin recubrimiento pueden degradarse más rápidamente, requerir inspecciones más frecuentes y generar mayores interrupciones por reemplazo. La actividad de infraestructura en Asia-Pacífico y la expansión de instalaciones de energía eólica marina en Europa y América del Norte respaldan la demanda de sistemas de cables resistentes a la corrosión con menores requisitos de mantenimiento, particularmente donde la exposición al agua salada, las condiciones climáticas, la flexión repetida y la abrasión pueden acortar la vida útil de un cable convencional. Los compradores evalúan cada vez más el rendimiento durante el ciclo de vida, los intervalos de inspección, las condiciones de servicio, la logística de reemplazo y las consecuencias del tiempo de inactividad del equipo junto con el costo inicial del cable, especialmente en aplicaciones remotas o de seguridad crítica que no pueden tolerar fallas inesperadas del cable. Los fabricantes responden mediante diseños de núcleo recubierto, métodos de impregnación de polímeros, servicio técnico, certificación y producción más automatizada, mientras que las opciones de polietileno y polipropileno ganan atención donde la eliminación, los requisitos de reciclaje, la selección de materiales y la temperatura de operación influyen en la adquisición, lo que permite a los proveedores atender tanto la demanda industrial rutinaria como los proyectos donde el mantenimiento del cable debe planificarse en torno a los límites de acceso, los procedimientos de seguridad, la disponibilidad de mano de obra calificada, la continuidad de las operaciones de grúas, marinas, mineras o de transporte, y la necesidad práctica de mantener los equipos de elevación en funcionamiento durante turnos exigentes sin cambios de cable frecuentes y disruptivos, retrasos en los equipos, trabajos de inspección adicionales o planificación de reemplazos evitables en instalaciones donde el mantenimiento debe coordinarse con los equipos de proyecto, el personal de seguridad y el uso activo de equipos en diversos sitios de trabajo.
Conclusiones Clave del Informe
- Por tipo de recubrimiento, el cloruro de polivinilo (PVC) representó el 48,33% de la participación del mercado de cables de acero recubiertos de plástico en 2026, mientras que se prevé que el polipropileno (PP) avance a una CAGR del 6,78% hasta 2032.
- Por tipo de material, el cable de acero galvanizado representó el 45,10% de la participación del mercado de cables de acero recubiertos de plástico en 2026, mientras que se prevé que el cable de acero inoxidable avance a una CAGR del 6,94% hasta 2032.
- Por diámetro, los cables por encima de 1/4 de pulgada representaron el 52,27% de la participación del mercado de cables de acero recubiertos de plástico en 2026 y se prevé que avancen a una CAGR del 6,83% hasta 2032.
- Por industria de uso final, la construcción representó el 34,85% de la participación del mercado de cables de acero recubiertos de plástico en 2026, mientras que se prevé que el sector marino avance a una CAGR del 7,15% hasta 2032.
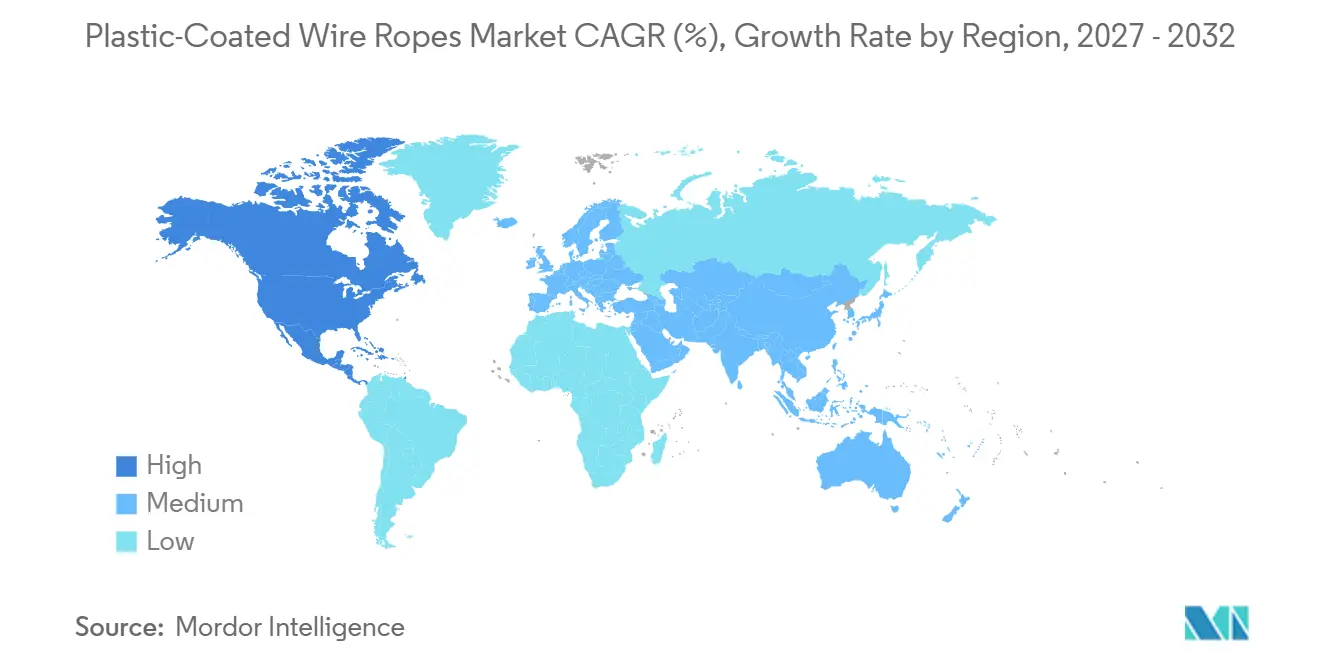
- Por geografía, Asia-Pacífico representó el 43,04% de la participación del mercado de cables de acero recubiertos de plástico en 2026, mientras que se prevé que América del Norte avance a una CAGR del 7,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Construcción e Infraestructura | +1.9% | Global, liderado por Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Despliegue de Energía Eólica Marina y en Alta Mar | +1.5% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Cables de Impregnación de Polímeros y Bajo Mantenimiento | +1.2% | Global, con liderazgo temprano en Europa y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Protección contra Corrosión, Abrasión y Rayos UV | +0.8% | Global, más fuerte en regiones industriales costeras, en alta mar y tropicales | Corto plazo (≤ 2 años) |
| Modernización de la Minería y la Elevación Pesada | +0.5% | Núcleo en APAC, con expansión hacia América del Sur y MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Construcción e Infraestructura
La inversión en construcción e infraestructura crea la base de demanda más amplia para el mercado de cables de acero recubiertos de plástico, ya que los sistemas de polipasto de grúas, los cables de atirantado y las obras temporales utilizan cables durante exigentes ciclos de elevación. La construcción de redes eléctricas también requiere la erección de torres, trabajos en subestaciones y proyectos de transmisión que dependen de equipos de elevación, lo que respalda la necesidad de sistemas de cables duraderos. La Agencia Internacional de Energía (AIE) informó que la inversión global en redes eléctricas alcanzó los 400 mil millones de USD en 2025, lo que refleja la escala de la actividad de construcción asociada con la infraestructura energética[1]. Los edificios urbanos más altos y las configuraciones de grúas torre más pesadas requieren cables por encima de 1/4 de pulgada y especificaciones de soporte que otorguen mayor importancia al rendimiento ante la fatiga y la protección del recubrimiento. Los programas de infraestructura pública en los Estados Unidos y la India pueden sostener ciclos de adquisición durante varios años, lo que proporciona al mercado de cables de acero recubiertos de plástico una base de demanda menos dependiente de ciclos de construcción cortos.
Despliegue de Energía Eólica Marina y en Alta Mar
El despliegue de energía eólica marina y en alta mar cambia el perfil de demanda del mercado de cables de acero recubiertos de plástico, ya que los cables deben soportar cargas dinámicas, salpicaduras de sal, humedad y manipulación repetida. Un estudio de 2025 sobre sistemas de amarre híbrido-catenario evaluó cables de acero y de poliéster para aplicaciones de energía eólica en alta mar, mostrando la relevancia técnica de la selección de cables en estas instalaciones. Los buques de instalación de turbinas en alta mar, las grúas portuarias y los cabrestantes de pesca comercial requieren construcciones de cables que mantengan su rendimiento en entornos salinos donde la corrosión puede interrumpir las operaciones. El anclaje de jaulas de acuicultura de aguas profundas en Japón, Corea del Sur e Indonesia también respalda el uso de cables galvanizados recubiertos de polietileno para trabajos de amarre recurrentes. Este conjunto de aplicaciones respalda una oportunidad a largo plazo para los proveedores que pueden documentar la resistencia a la corrosión, el control de la elongación y el rendimiento confiable en campo para el mercado de cables de acero recubiertos de plástico.
Requisitos de Protección contra Corrosión, Abrasión y Rayos UV
Los requisitos de protección contra la corrosión, la abrasión y los rayos ultravioleta respaldan el mercado de cables de acero recubiertos de plástico, ya que los usuarios en exteriores y en entornos marinos buscan intervalos de servicio más prolongados y menos cambios de cable no planificados. Los recubrimientos plásticos pueden limitar el contacto de la humedad con los alambres individuales y reducir el daño superficial causado por la manipulación, las poleas guía y el contacto con el equipo circundante. Las construcciones impregnadas de polipropileno también pueden reducir la abrasión interna entre alambres, un modo de falla que los recubrimientos superficiales no abordan de la misma manera. Los sitios de construcción tropicales en la Asociación de Naciones del Sudeste Asiático y las instalaciones industriales al aire libre en el Consejo de Cooperación del Golfo presentan argumentos sólidos para los productos recubiertos resistentes a los rayos ultravioleta. Donde la falla del cable genera preocupaciones de seguridad, tiempo de inactividad o responsabilidad, los usuarios están más dispuestos a considerar los beneficios de mantenimiento y rendimiento que ofrece el mercado de cables de acero recubiertos de plástico.
Adopción de Cables de Impregnación de Polímeros y Bajo Mantenimiento
La adopción de cables de impregnación de polímeros y bajo mantenimiento respalda el mercado de cables de acero recubiertos de plástico al colocar material termoplástico dentro de la estructura del cable en lugar de solo alrededor de la superficie exterior. Un núcleo recubierto puede mejorar la resistencia al aplastamiento y a las fuerzas de bobinado en múltiples capas en trabajos de grúas de servicio pesado, donde la geometría del cable cambia bajo carga. WireCo lanzó Casar Boomfit en abril de 2025 con un núcleo de acero recubierto de plástico para aplicaciones de grúas de servicio pesado, presentando un ejemplo de producto de esta dirección de diseño. Los usuarios de grúas, minería y alta mar valoran los cables que pueden operar con una relubricación reducida, ya que el acceso para mantenimiento puede ser difícil en sitios remotos. Los proveedores que pueden demostrar intervalos de inspección extendidos bajo marcos de prueba y clasificación reconocidos pueden fortalecer su posición en el mercado de cables de acero recubiertos de plástico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium frente al Cable de Acero Sin Recubrimiento | -0.8% | Global, más fuerte en mercados emergentes sensibles al precio en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Límites de Temperatura y Degradación del Recubrimiento | -0.5% | Regiones industriales con temperaturas extremas: Oriente Medio, África Subsahariana, Ártico de América del Norte | Mediano plazo (2-4 años) |
| Restricciones de Sostenibilidad, Eliminación y Reciclaje del PVC | -0.4% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium frente al Cable de Acero Sin Recubrimiento
El costo premium frente al cable de acero sin recubrimiento restringe el mercado de cables de acero recubiertos de plástico, ya que los productos recubiertos tienen una prima de precio del 20% al 50% sobre las alternativas sin recubrimiento. En la construcción general, la elevación y el cercado agrícola, los compradores pueden seleccionar cables galvanizados sin recubrimiento y aceptar ciclos de reemplazo más cortos para reducir el gasto inicial. Esta preferencia es más fuerte donde los costos de mano de obra para el reemplazo son bajos y el beneficio del ciclo de vida del recubrimiento es menos visible en la decisión de compra. El desafío es más evidente entre los compradores de construcción de mercado medio e industriales ligeros que ven los recubrimientos como una mejora opcional en lugar de una característica de rendimiento requerida. Un uso más amplio de la evaluación del costo del ciclo de vida en la adquisición ayudaría a abordar esta barrera, pero la brecha de costo inicial sigue siendo relevante en ubicaciones sensibles al precio.
Límites de Temperatura y Degradación del Recubrimiento
Los límites de temperatura y degradación del recubrimiento restringen el uso de productos estándar porque los recubrimientos termoplásticos tienen condiciones de operación que los cables de acero sin recubrimiento no comparten. Las formulaciones estándar de cloruro de polivinilo pueden ablandarse y deformarse por encima de los 60 °C durante una exposición prolongada y pueden volverse frágiles en condiciones de temperatura bajo cero. Los cables recubiertos de polipropileno ofrecen un rango de operación más amplio y mejor estabilidad ante los rayos ultravioleta, aunque aún se necesitan formulaciones especializadas para mantener la flexibilidad por debajo de -20 °C. Estas limitaciones reducen el uso en grúas de hornos, fundiciones, sitios en alta mar en el Ártico y entornos exteriores calurosos, donde los operadores pueden seleccionar recubrimientos especializados resistentes al calor o alternativas sin recubrimiento. La necesidad de un material más especializado eleva el costo del producto y limita el alcance del mercado de cables de acero recubiertos de plástico en aplicaciones de clima extremo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Recubrimiento:
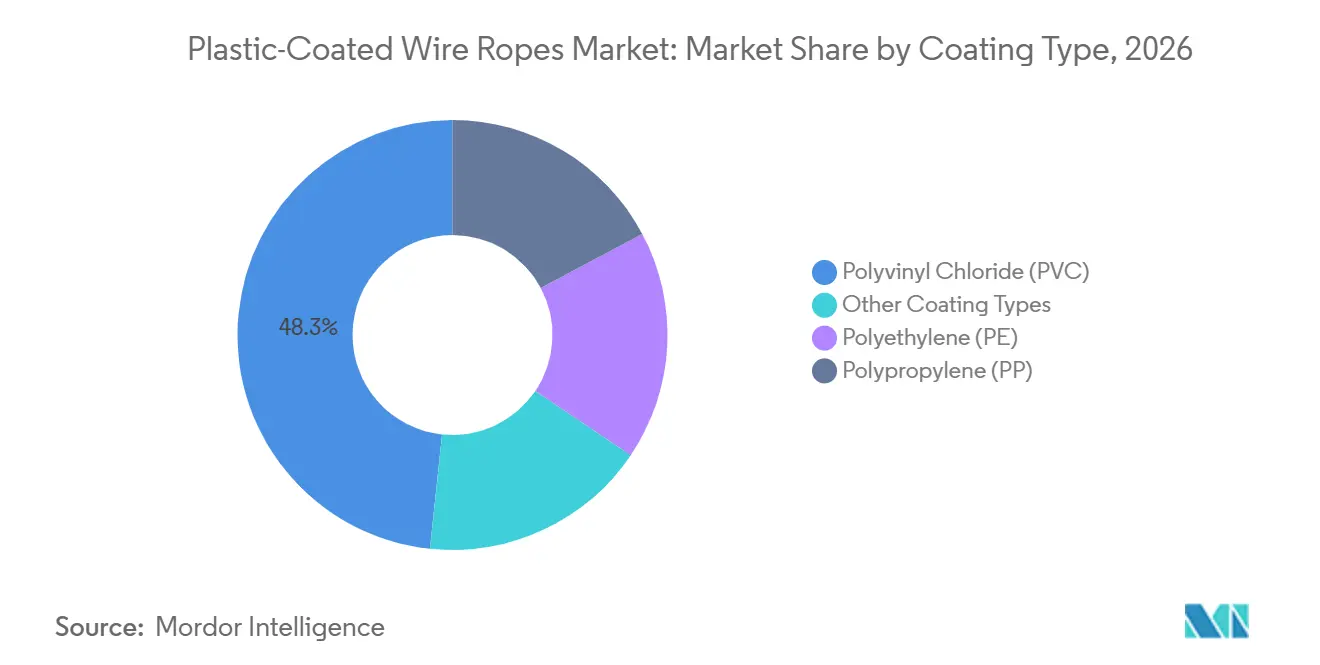
El PVC Mantiene su Posición mientras el PP Remodela la Dinámica de CrecimientoEl cloruro de polivinilo (PVC) representó el 48,33% de la participación del mercado de cables de acero recubiertos de plástico en 2026, respaldado por cadenas de suministro establecidas y una amplia familiaridad en usos de construcción, agricultura y servicios públicos. Su costo de material y rendimiento de protección lo han mantenido ampliamente utilizado donde los usuarios necesitan un recubrimiento práctico para la exposición y manipulación rutinarias. Los cables recubiertos de polietileno se utilizan en trabajos de defensa marina, cables guía y tensión arquitectónica, donde la diferenciación de color o la claridad óptica pueden ser relevantes. Las variantes de nailon y poliuretano termoplástico sirven para usos de alta abrasión y sensibles a la apariencia. Una revisión científica de 2025 identificó la contaminación, los aditivos peligrosos y la regulación inconsistente como barreras continuas para el reciclaje del cloruro de polivinilo, lo que sigue siendo relevante para los compradores con requisitos de circularidad.
El cloruro de polivinilo mantiene una base instalada sustancial porque muchas aplicaciones continúan priorizando la disponibilidad, el costo y los métodos de procesamiento familiares. Al mismo tiempo, los equipos de adquisición en aplicaciones expuestas al medio ambiente consideran cada vez más si una elección de recubrimiento puede satisfacer las necesidades de rendimiento y alinearse con las expectativas de fin de vida útil. Se proyecta que el polipropileno (PP) avance a una CAGR del 6,78% hasta 2032 a medida que los métodos de impregnación de polímeros mejoren la protección interna contra la abrasión y creen una propuesta de mantenimiento más sólida. El polietileno y el polipropileno proporcionan alternativas para los fabricantes que buscan reducir la dependencia de una familia de recubrimientos mientras mantienen una protección mecánica adecuada. Este cambio no elimina el cloruro de polivinilo de la industria de cables de acero recubiertos de plástico durante el período de pronóstico, pero dirige el gasto en desarrollo hacia materiales con diferentes perfiles de durabilidad y eliminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Cable de Acero Inoxidable Gana Participación en Aplicaciones de Alto RendimientoEl cable de acero galvanizado represent el 45,10% de la participación del mercado de cables de acero recubiertos de plástico en 2026, ya que proporciona un equilibrio familiar entre costo y rendimiento para la construcción, la elevación general y la actividad agrícola. El material es ampliamente aceptado para usos civiles e industriales, lo que permite a los fabricantes combinar un núcleo de acero establecido con una capa de polímero adicional. Su amplio uso refleja la necesidad continua de productos de elevación confiables donde el entorno de servicio es exigente pero no siempre requiere un núcleo de acero inoxidable. Los productos galvanizados también se adaptan a aplicaciones donde los clientes deben gestionar el costo del cable mientras buscan una mejor resistencia al desgaste superficial y a la humedad. El segmento, por lo tanto, sigue siendo central para el mercado de cables de acero recubiertos de plástico incluso cuando los clientes elevan los requisitos de rendimiento certificado y calidad de material trazable.
Se proyecta que el cable de acero inoxidable avance a una CAGR del 6,94% hasta 2032 a medida que los operadores en alta mar, los arquitectos navales y las instalaciones de procesamiento de alimentos busquen una mayor resistencia a la corrosión y menores necesidades de reemplazo. El material premium es más relevante donde el agua salada, los requisitos de higiene o los largos intervalos de servicio justifican un costo inicial más alto. SuYang completó una instalación de cables de acero inoxidable con una capacidad anual de 20.000 toneladas métricas en China durante marzo de 2025, utilizando 1.040 máquinas de trefilado automatizadas de alta velocidad para aplicaciones en alta mar, ascensores y aguas profundas. Las expectativas de calidad crean una diferenciación significativa porque los compradores en adquisiciones transfronterizas y especializadas a menudo necesitan pruebas documentadas, embalaje, certificación y trazabilidad. La industria de cables de acero recubiertos de plástico, por lo tanto, otorga al acero inoxidable un papel creciente en aplicaciones donde la protección de polímeros por sí sola no puede satisfacer el entorno de servicio.
Por Diámetro:
Los Cables por Encima de 1/4 de Pulgada Anclan los Ingresos y el Crecimiento del MercadoLos cables por encima de 1/4 de pulgada representaron el 52,27% de la participación del mercado de cables de acero recubiertos de plástico en 2026 y se prevé que avancen a una CAGR del 6,83% hasta 2032. Estos cables reciben precios más altos por metro que los productos más pequeños y pueden justificar diseños recubiertos cuando el beneficio de rendimiento reduce las consecuencias de la fatiga, la abrasión o la corrosión. La escala de la carga y el costo del tiempo de inactividad del equipo hacen que la inspección, la vida útil del cable y la seguridad sean centrales en la decisión de compra para esta categoría. Los operadores de servicio pesado también obtienen más valor de las mejoras de especificación porque la prima del recubrimiento se considera junto con los costos de reemplazo y operación más altos. Esto convierte al segmento en un ancla de ingresos importante para el mercado de cables de acero recubiertos de plástico.
Los cables por debajo de 1/4 de pulgada sirven para sistemas de tensión arquitectónica, cables de control automotriz, cercas de seguridad, frenos de bicicleta, equipos de fitness y otros usos de precisión. En estas aplicaciones, los recubrimientos de cloruro de polivinilo y nailon pueden agregar agarre, calidad de acabado y protección sin requerir la capacidad de carga de un cable de polipasto pesado. La inversión en teleféricos urbanos crea un caso de uso adyacente, ya que estos proyectos requieren cables diseñados que combinen estabilidad geométrica con un rendimiento de servicio confiable. Teufelberger presentó su cable Solitec XD para sistemas de teleférico urbano en Interalpin 2025, ilustrando la relevancia de la infraestructura de teleféricos para el desarrollo especializado de cables. La combinación de usos industriales y de precisión permite a los proveedores abordar diferentes requisitos de rendimiento mientras utilizan recubrimientos para proteger la construcción de acero.
Por Industria de Uso Final:
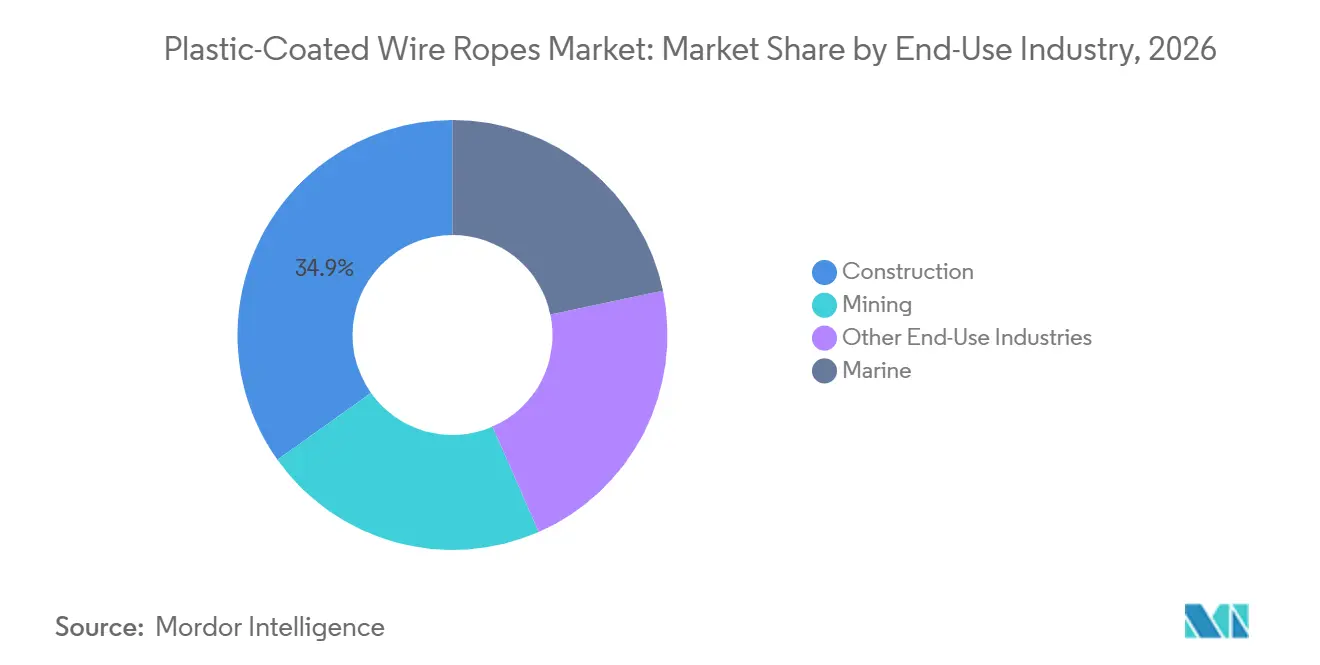
La Construcción Lidera, mientras el Sector Marino se ExpandeLa construcción representó el 34,85% de la participación del mercado de cables de acero recubiertos de plástico en 2026, respaldada por torres residenciales, proyectos portuarios e infraestructura de transporte en Asia-Pacífico y Oriente Medio. Los equipos de construcción utilizan cables recubiertos en elevación, movimiento de materiales, obras temporales y actividades relacionadas en el sitio que exponen el producto a suciedad, humedad, fricción y flexión repetida. La amplitud de esta demanda respalda ventas de gran volumen y proporciona a los productores una ruta significativa al mercado a través de canales de grúas y equipos de elevación. La minería también requiere cables para polipastos, dragas y sistemas de manejo de materiales en entornos subterráneos que pueden ser químicamente agresivos y de difícil acceso. Otros usos finales, incluidos la agricultura, los servicios públicos, los bienes de consumo y las aplicaciones arquitectónicas, proporcionan una base de demanda para construcciones recubiertas más pequeñas en Europa y América del Norte.
Se proyecta que el sector marino avance a una CAGR del 7,15% hasta 2032 a medida que la instalación de energía eólica en alta mar, los cabrestantes de embarcaciones, las actualizaciones de grúas portuarias, la pesca comercial y el amarre de acuicultura aumenten la demanda de cables que resistan las salpicaduras de sal y las cargas frecuentes. Usha Martin suministró cables de acero OCEANMAX para la grúa de 2.600 toneladas métricas de Huisman en el buque de instalación de turbinas eólicas WIND MAKER de Cadeler, demostrando el papel de los cables de alta especificación en las operaciones de energía eólica en alta mar. La acuicultura de aguas profundas en Asia-Pacífico también crea demanda de cables de amarre y anclaje recubiertos utilizados alrededor de sistemas de jaulas. Esta demanda puede recurrirse a través de ciclos de mantenimiento y reemplazo, lo que hace que la actividad marina sea valiosa para los proveedores con construcciones de cables apropiadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cables de Acero con Recubrimiento Plástico en APAC
Asia-Pacífico concentró el 43,04% de la cuota del mercado de cables de acero con recubrimiento plástico en 2026, impulsado por la gran base de producción y consumo de China y por la actividad constructiva en India, la Asociación de Naciones del Sudeste Asiático y Corea del Sur. La región combina demanda proveniente de la construcción civil, la ingeniería marina, la actividad portuaria, la logística, la construcción naval y el izaje industrial. El Plan Nacional de Infraestructura de India y el apoyo a la producción de acero especial refuerzan tanto la capacidad nacional como la demanda de proyectos a través de obras portuarias, de metro y de carreteras. Japón y Corea del Sur respaldan aplicaciones de precisión, incluidos cables de tracción para ascensores, cables automotrices y cables arquitectónicos, donde los productos de acero inoxidable recubierto pueden alcanzar precios premium.
Mercado de Cables de Acero con Recubrimiento Plástico en América del Norte y Europa
Se proyecta que América del Norte avance a una CAGR del 7,06% hasta 2032, dado que el desarrollo de energía eólica marina, los programas federales de infraestructura y la actividad minera de minerales críticos respaldan nuevos requerimientos de izaje y amarre. Los proyectos costa afuera en las costas del Atlántico y del Golfo pueden requerir cables diseñados a medida para embarcaciones de instalación y el manejo portuario asociado. La actividad minera también sostiene la demanda donde los operadores necesitan sistemas de izaje y manejo de materiales confiables para entornos difíciles. Europa presenta un patrón de demanda más maduro, centrado en el izaje industrial, la infraestructura de teleféricos y las aplicaciones marinas en Alemania, el Reino Unido y los países nórdicos. Los compradores europeos prestan especial atención al desempeño técnico, la vida útil documentada y las consideraciones medioambientales, lo que favorece las alternativas de polietileno y polipropileno en determinadas aplicaciones.
Mercado de Cables de Acero con Recubrimiento Plástico en MEA y América del Sur
América del Sur sigue siendo una zona de demanda en desarrollo, con Brasil y Argentina impulsando el uso a través de la modernización portuaria, el izaje agroindustrial y la minería de cobre y litio. Oriente Medio y África se benefician de programas de construcción, expansión portuaria y modernización minera que requieren sistemas de cables para grúas, acarreo y aplicaciones marinas. Los proyectos de Visión 2030 de Arabia Saudita, el desarrollo portuario en los Emiratos Árabes Unidos y la actividad minera en Sudáfrica crean condiciones relevantes para los productos recubiertos, mientras que el calor extremo en partes de Oriente Medio incrementa la necesidad de selección y prueba de recubrimientos adecuados a las condiciones reales de servicio. En conjunto, estas regiones amplían la oportunidad geográfica para el mercado de cables de acero con recubrimiento plástico y favorecen a los proveedores que pueden adaptar la construcción del cable, la elección del polímero, las inspecciones y el soporte local a los requisitos operativos, en lugar de ofrecer un producto uniforme en climas y usos distintos.
Panorama Competitivo
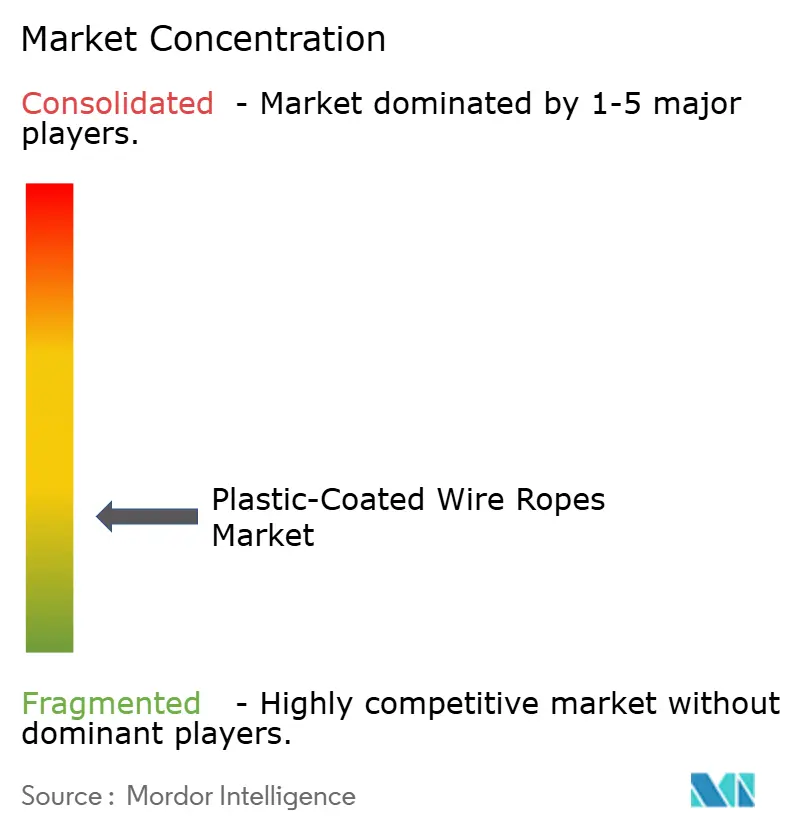
El mercado de cables de acero recubiertos de plástico está muy fragmentado, con los cinco principales actores que incluyen a Bekaert, WireCo, Axel Johnson International, Teufelberger y Usha Martin. Chongqing Titan Suhe Co., Ltd. y Jiangyin Jinliyuan Steel Wire Rope Co., Ltd. representan la presencia manufacturera regional que compite en escala de producción y costo. La elección competitiva a menudo depende de la certificación, la ingeniería de aplicaciones, la disponibilidad del producto, el soporte de servicio y la capacidad de cumplir con una condición operativa específica. Esta estructura crea presión sobre los proveedores para distinguir sus productos a través del rendimiento en lugar de depender únicamente del precio.
Bekaert presentó sus resultados anuales de 2025 en febrero de 2026 y describió la consolidación de la fabricación de cables sintéticos en Bélgica, la obtención de grandes contratos de cables especializados y la desinversión de negocios de Soluciones de Alambre de Acero en Costa Rica, Ecuador y Venezuela. Esa acción indica un enfoque en productos de mayor valor y líneas de productos seleccionadas en lugar de una exposición geográfica de menor margen. Teufelberger presentó el cable Solitec XD y su sistema Alliance for Intelligent Rope Monitoring en Interalpin 2025, combinando un producto de teleférico con capacidades de monitoreo digital. Usha Martin amplió su línea de producción especializada de cordón fino en Tailandia durante mayo de 2025, añadiendo equipos para cables de 1,5 mm a 5 mm, cables para ascensores y cables automotrices[2]. Estos movimientos muestran que las empresas líderes están persiguiendo la especialización manufacturera, el rendimiento técnico, el monitoreo y la capacidad regional para abordar diferentes partes del mercado de cables de acero recubiertos de plástico.
Existe una oportunidad en las aplicaciones de construcción y minería de mercado medio en el Sudeste Asiático y África, donde los compradores necesitan más capacidad que un producto básico pero pueden no seleccionar especificaciones europeas premium. Los proveedores que combinan estándares técnicos creíbles, selección práctica de productos, costo competitivo, entrega receptiva y orientación clara de mantenimiento pueden abordar esta brecha, particularmente cuando los usuarios necesitan ayuda para adaptar un recubrimiento y material de núcleo a la humedad, la abrasión, la carga, la temperatura y las condiciones de servicio locales. Los productores chinos utilizan menores costos de insumos y fabricación automatizada para competir en segmentos estandarizados, lo que aumenta la presión sobre los proveedores multinacionales para ofrecer certificación, servicio técnico, ingeniería de aplicaciones, disponibilidad receptiva de productos y evidencia de que un cable de mayor especificación puede mejorar la vida útil del servicio en el entorno operativo del comprador.
Líderes de la Industria de Cables de Acero Recubiertos de Plástico
-
Bekaert
-
WireCo
-
Axel Johnson International
-
Teufelberger
-
Usha Martin
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables de Acero con Recubrimiento Plástico Empresas cubiertas en este informe
- Asahi Ropes
- Axel Johnson International
- Bekaert
- Carl Stahl Technocables GmbH
- Chongqing Titan Suhe Co., Ltd.
- Gustav Wolf GmbH
- Hamburger Drahtseilerei A. Steppuhn GmbH
- Hindustan Engineers
- Jiangyin Jinliyuan Steel Wire Rope Co., Ltd.
- Lexco Cable
- Loos & Co. Inc.
- SWR Ltd.
- Teufelberger
- Usha Martin
- WireCo
Desarrollos recientes de la industria en Mercado de Cables de Acero con Recubrimiento Plástico
- Agosto de 2026: Indolift estandarizó las especificaciones de recubrimiento resistente a la corrosión en toda su cartera de cables de acero, introduciendo un acabado galvanizado consistente en las construcciones de cables utilizados en elevación, operaciones de grúas y manejo de materiales al aire libre. La iniciativa respalda el mercado de cables de acero recubiertos de plástico al destacar la importancia de la protección estandarizada contra la corrosión y una vida útil más larga en entornos operativos exigentes.
- Junio de 2026: Bharat Wire Ropes Limited reanudó las operaciones de fabricación en su instalación de Chalisgaon tras recibir la aprobación de reinicio de la Junta de Control de Contaminación de Maharashtra. El reinicio respalda indirectamente el mercado de cables de acero recubiertos de plástico al restaurar la capacidad de fabricación doméstica de cables de acero y fortalecer la base de suministro potencial para aplicaciones industriales de cables.
Alcance del Informe Global del Mercado de Cables de Acero Recubiertos de Plástico
Los cables de acero recubiertos de plástico son cables de acero cubiertos con una capa de polímero protector para mejorar la resistencia a la corrosión, reducir la abrasión y proteger los alambres subyacentes de la exposición ambiental. El recubrimiento también ayuda a mejorar la manipulación y la durabilidad en aplicaciones que implican condiciones operativas exigentes.
El Mercado de Cables de Acero Recubiertos de Plástico está segmentado por tipo de recubrimiento, tipo de material, diámetro, industria de uso final y geografía. Por tipo de recubrimiento, el mercado está segmentado en cloruro de polivinilo (PVC), polietileno (PE), polipropileno (PP) y otros tipos de recubrimiento. Por tipo de material, el mercado está segmentado en cable de acero galvanizado y cable de acero inoxidable. Por diámetro, el mercado está segmentado en por debajo de 1/4 de pulgada y por encima de 1/4 de pulgada. Por industria de uso final, el mercado está segmentado en construcción, minería, marina y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para cables de acero recubiertos de plástico en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Cloruro de Polivinilo (PVC) |
| Polietileno (PE) |
| Polipropileno (PP) |
| Otros Tipos de Recubrimiento |
| Cable de Acero Galvanizado |
| Cable de Acero Inoxidable |
| Por Debajo de 1/4 de Pulgada |
| Por Encima de 1/4 de Pulgada |
| Construcción |
| Minería |
| Marina |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Recubrimiento | Cloruro de Polivinilo (PVC) | |
| Polietileno (PE) | ||
| Polipropileno (PP) | ||
| Otros Tipos de Recubrimiento | ||
| Por Tipo de Material | Cable de Acero Galvanizado | |
| Cable de Acero Inoxidable | ||
| Por Diámetro | Por Debajo de 1/4 de Pulgada | |
| Por Encima de 1/4 de Pulgada | ||
| Por Industria de Uso Final | Construcción | |
| Minería | ||
| Marina | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cables de acero recubiertos de plástico?
El tamaño del mercado de cables de acero recubiertos de plástico fue valorado en 1,48 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta alcanzar 2,11 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de cables de acero recubiertos de plástico?
La inversión en construcción, el despliegue de energía eólica en alta mar, las necesidades de protección contra la corrosión y el interés en sistemas de cables de menor mantenimiento respaldan la demanda.
¿Qué tipo de recubrimiento tuvo la mayor participación en 2026?
El cloruro de polivinilo (PVC) representó el 48,33% de la participación del mercado en 2026.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector marino avance a una CAGR del 7,15% hasta 2032, respaldado por la energía eólica en alta mar, los puertos, los sistemas de embarcaciones y la acuicultura.