
植物育種およびCRISPR植物市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 15.5 十億米ドル |
| 市場規模 (2031) | 24.40 十億米ドル |
| 成長率 (2026 - 2031) | 9.50 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物育種およびCRISPR植物市場分析
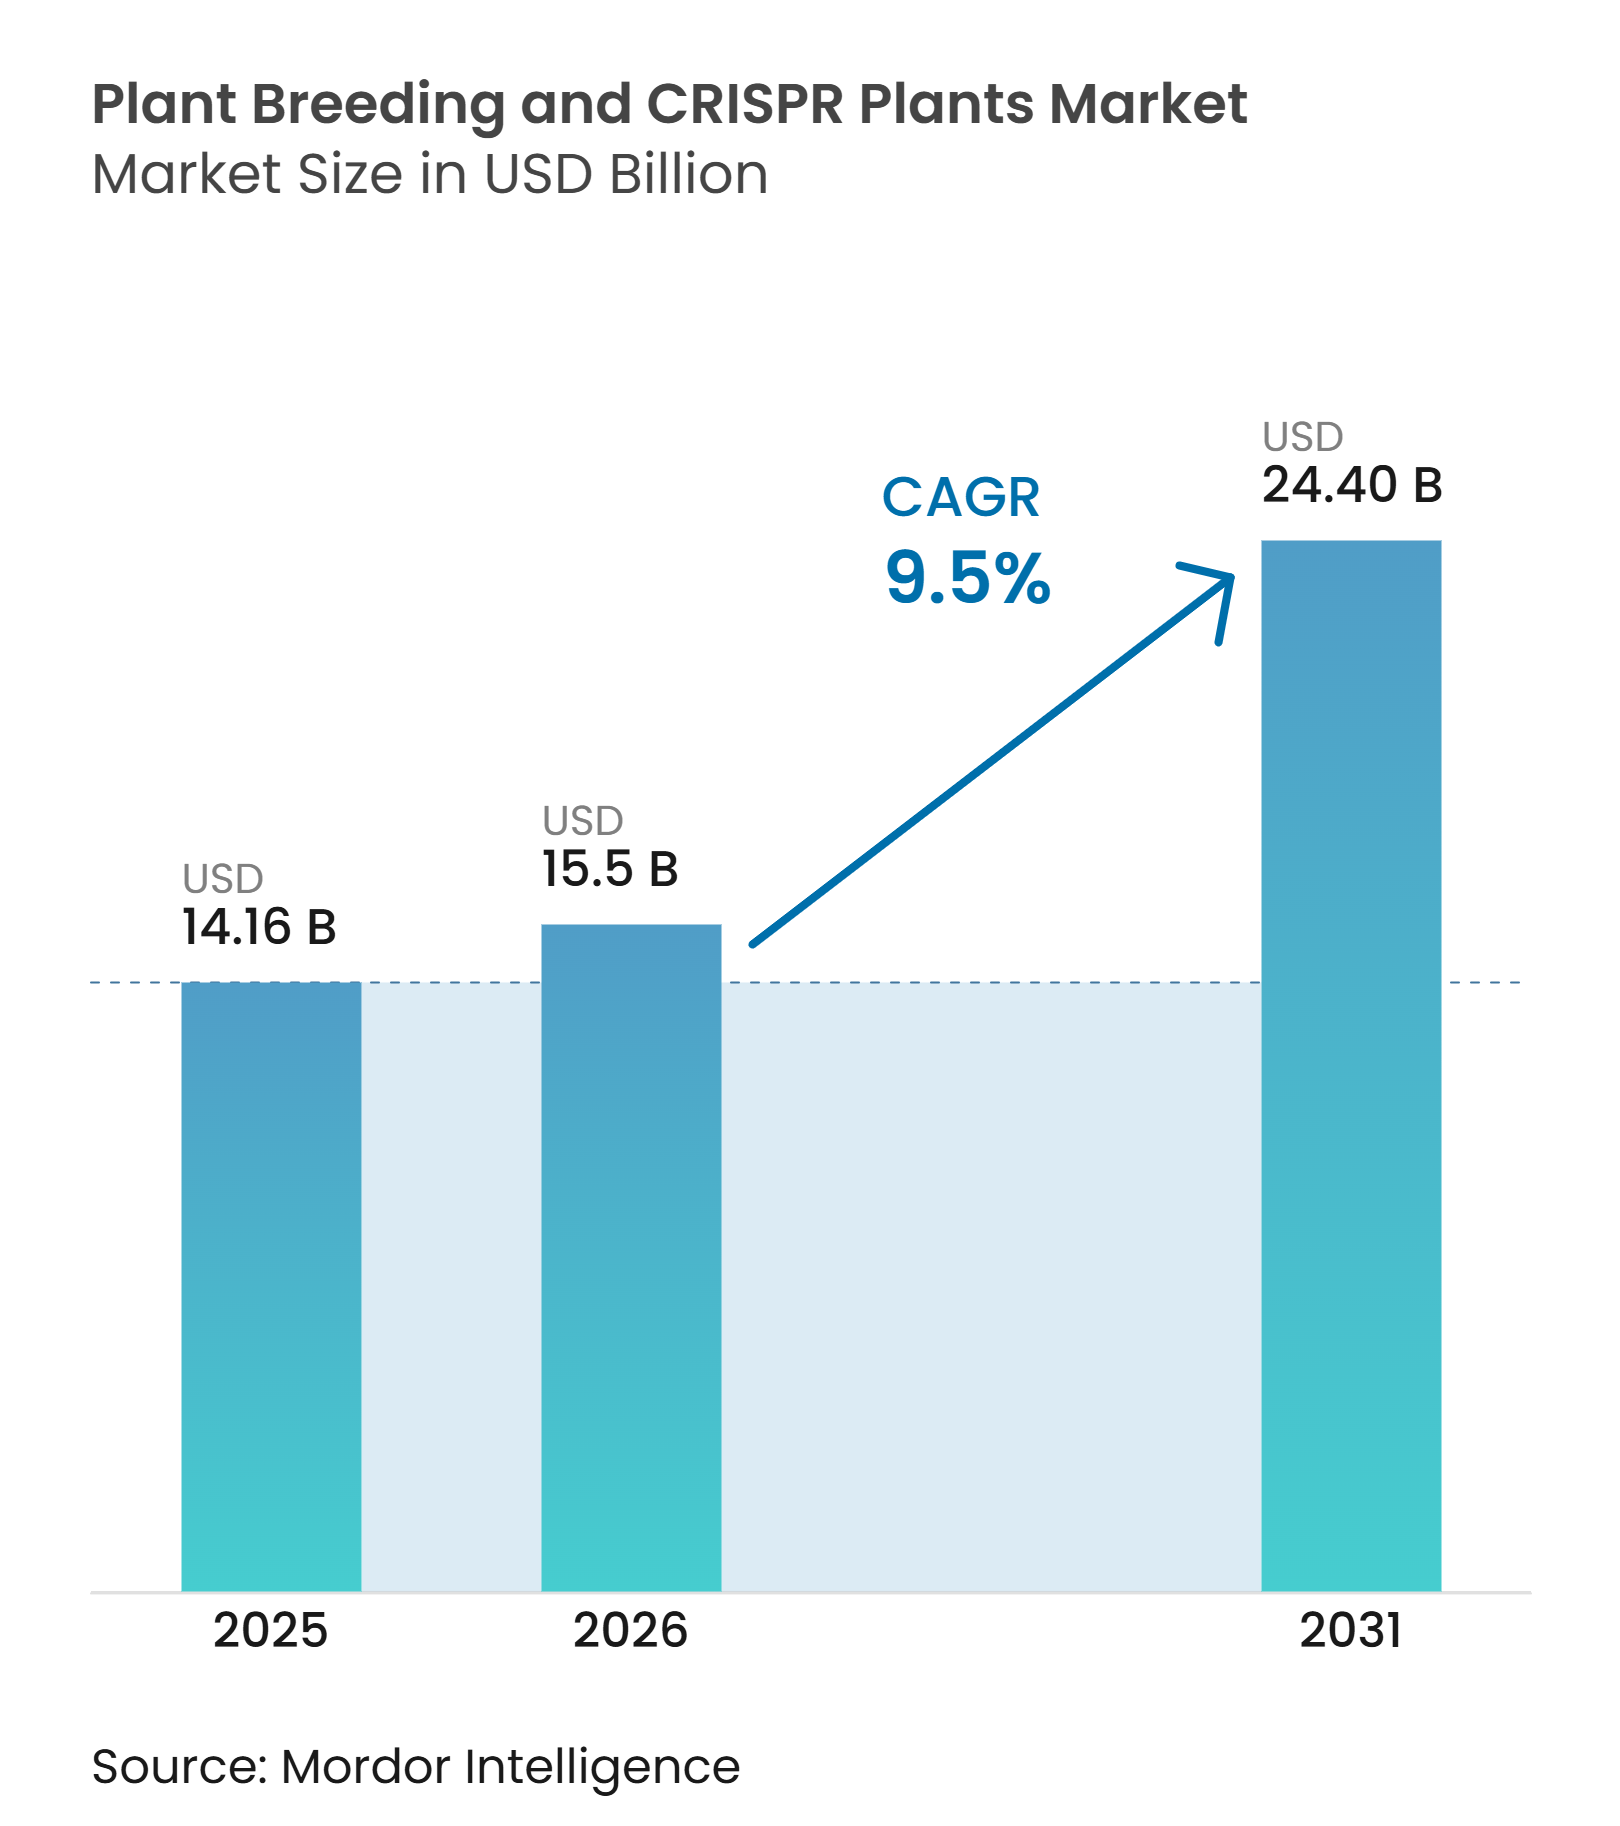
植物育種およびCRISPR植物市場は14.16 ビリオン 米ドルと評価されており、2026年の15.50 ビリオン 米ドルから2031年には24.40 ビリオン 米ドルへと成長し、予測期間中のCAGRは9.50%を記録する見込みです。シーケンシングコストの低下、早期の規制判断、および人工知能の幅広い活用が、育種プログラムにおける形質の選択・試験方法を変革しています。食料安全保障への圧力が、収量安定性、病害抵抗性、および気候変動への適応力に対する注目を持続させています。規制の明確化により、一部のゲノム編集植物の開発タイムラインが短縮される可能性がある一方、各国の規制の相違が企業の最初の市場投入先の選択に引き続き影響を与えています。植物育種およびCRISPR植物市場はまた、大手種子企業が内部研究と特殊な編集ツールのライセンス契約を組み合わせる動機を提供しています。
主要レポートのポイント
- タイプ別では、バイオテクノロジー育種が2025年の植物育種およびCRISPR植物市場シェアの最大62.0%を占め、2026年から2031年にかけて最も速いCAGR11.8%で成長する見込みです。
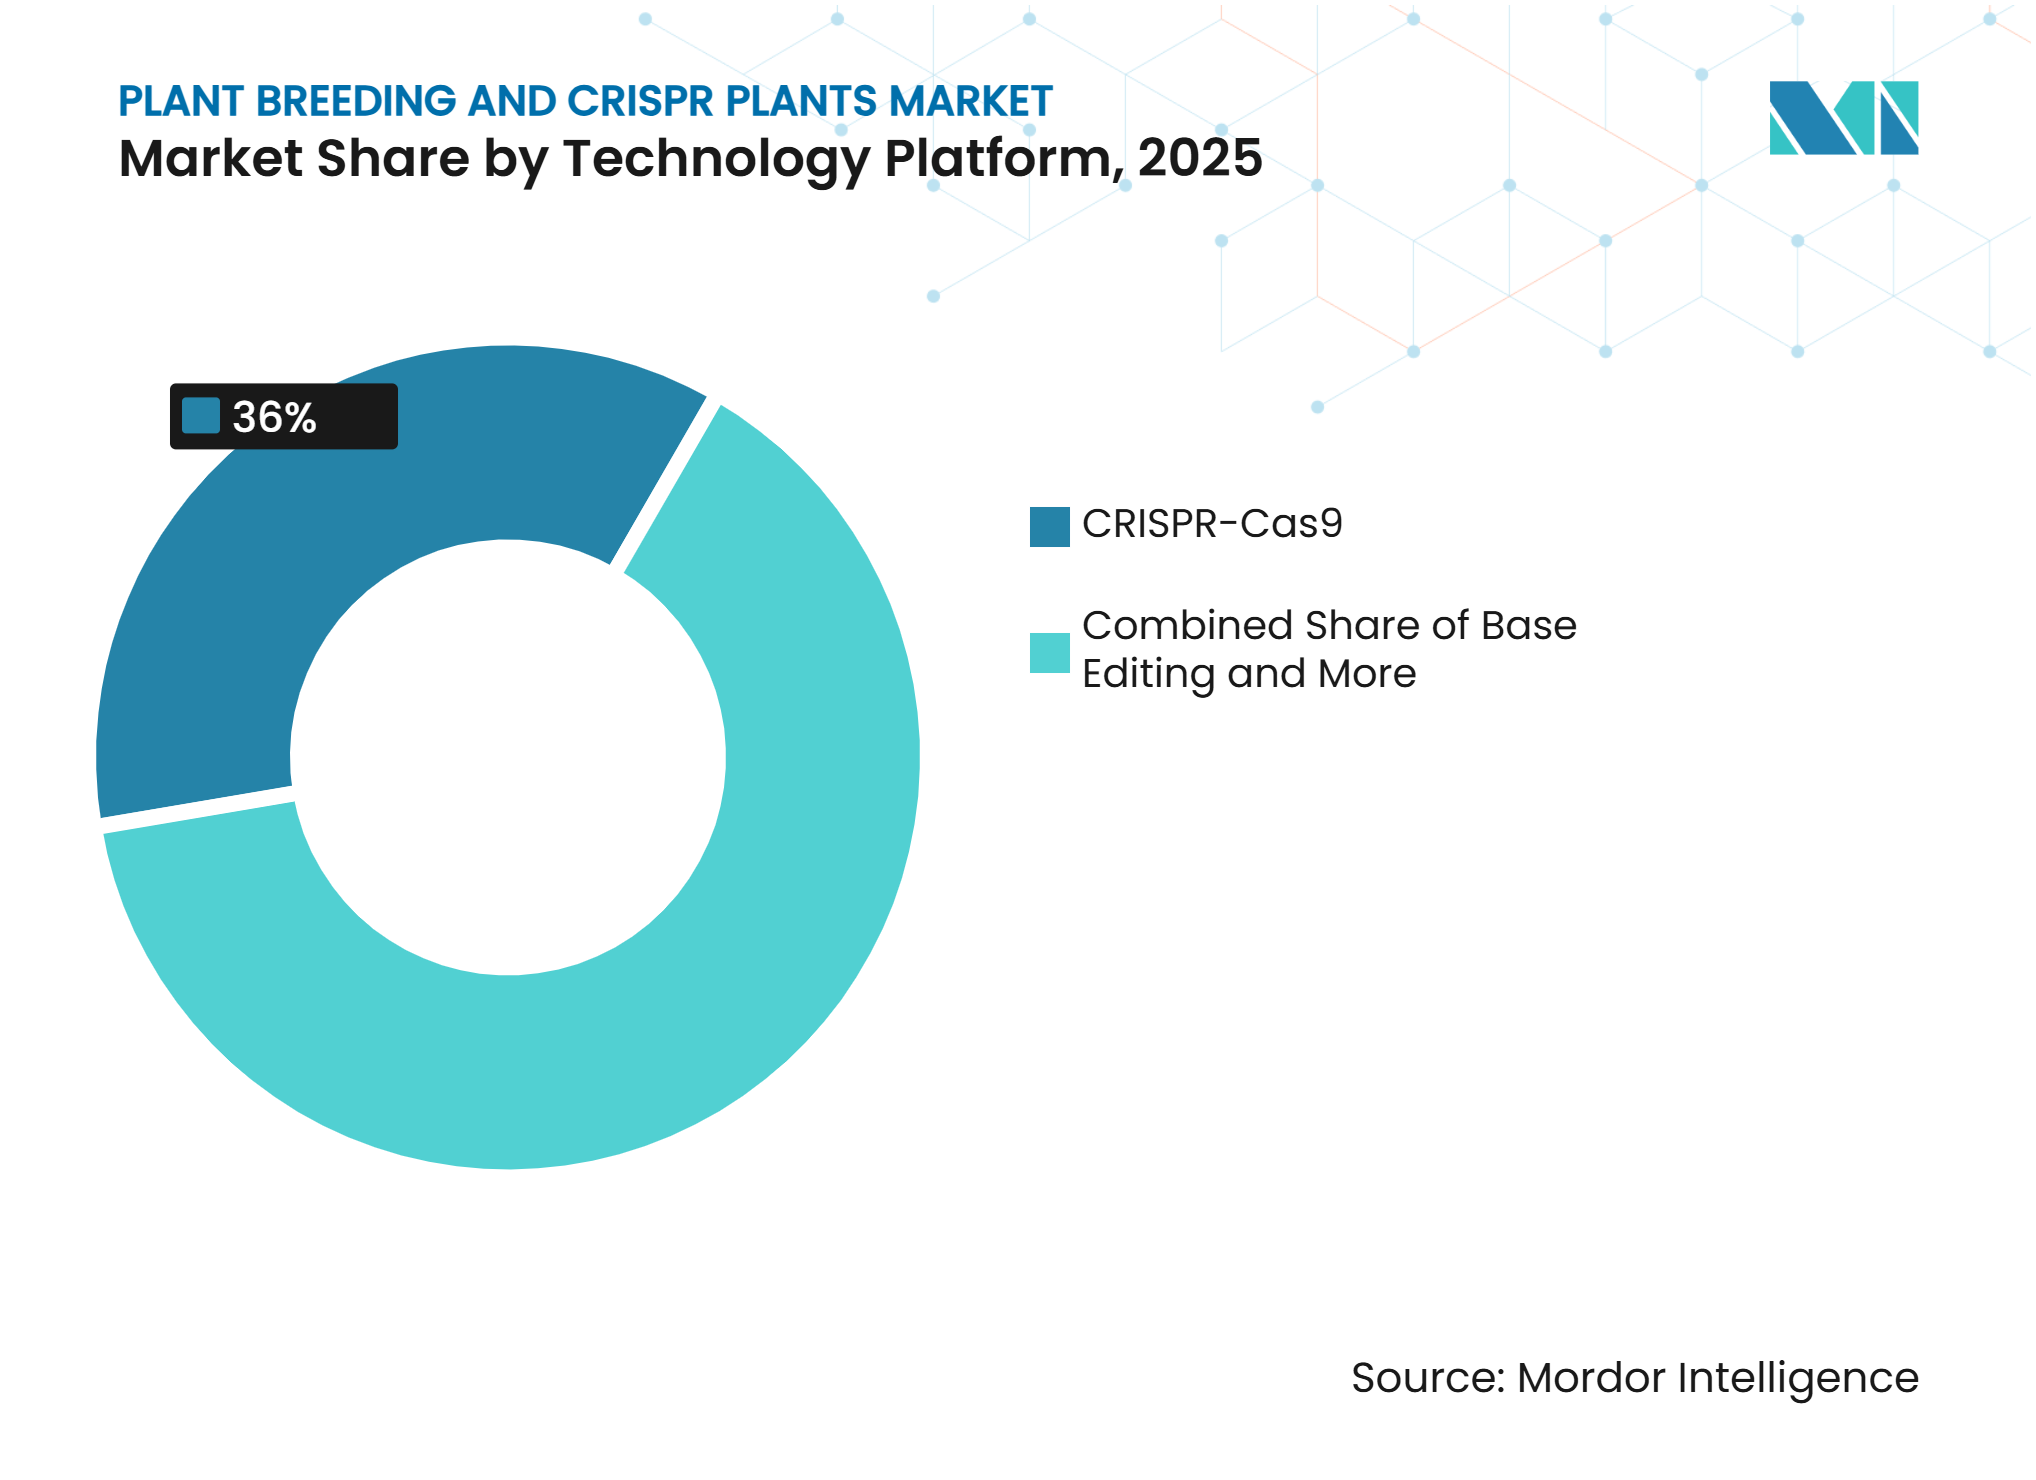
- テクノロジープラットフォーム別では、CRISPR-Cas9が2025年に最大シェアの36.0%を占め、塩基編集が2026年から2031年にかけて最も速いCAGR17.0%で成長する見込みです。
- 形質別では、除草剤耐性が2025年に最大シェアの30.5%を占め、栄養強化およびバイオフォーティフィケーションに関する植物育種およびCRISPR植物市場規模は2026年から2031年にかけて最も速いCAGR16.9%で成長する見込みです。
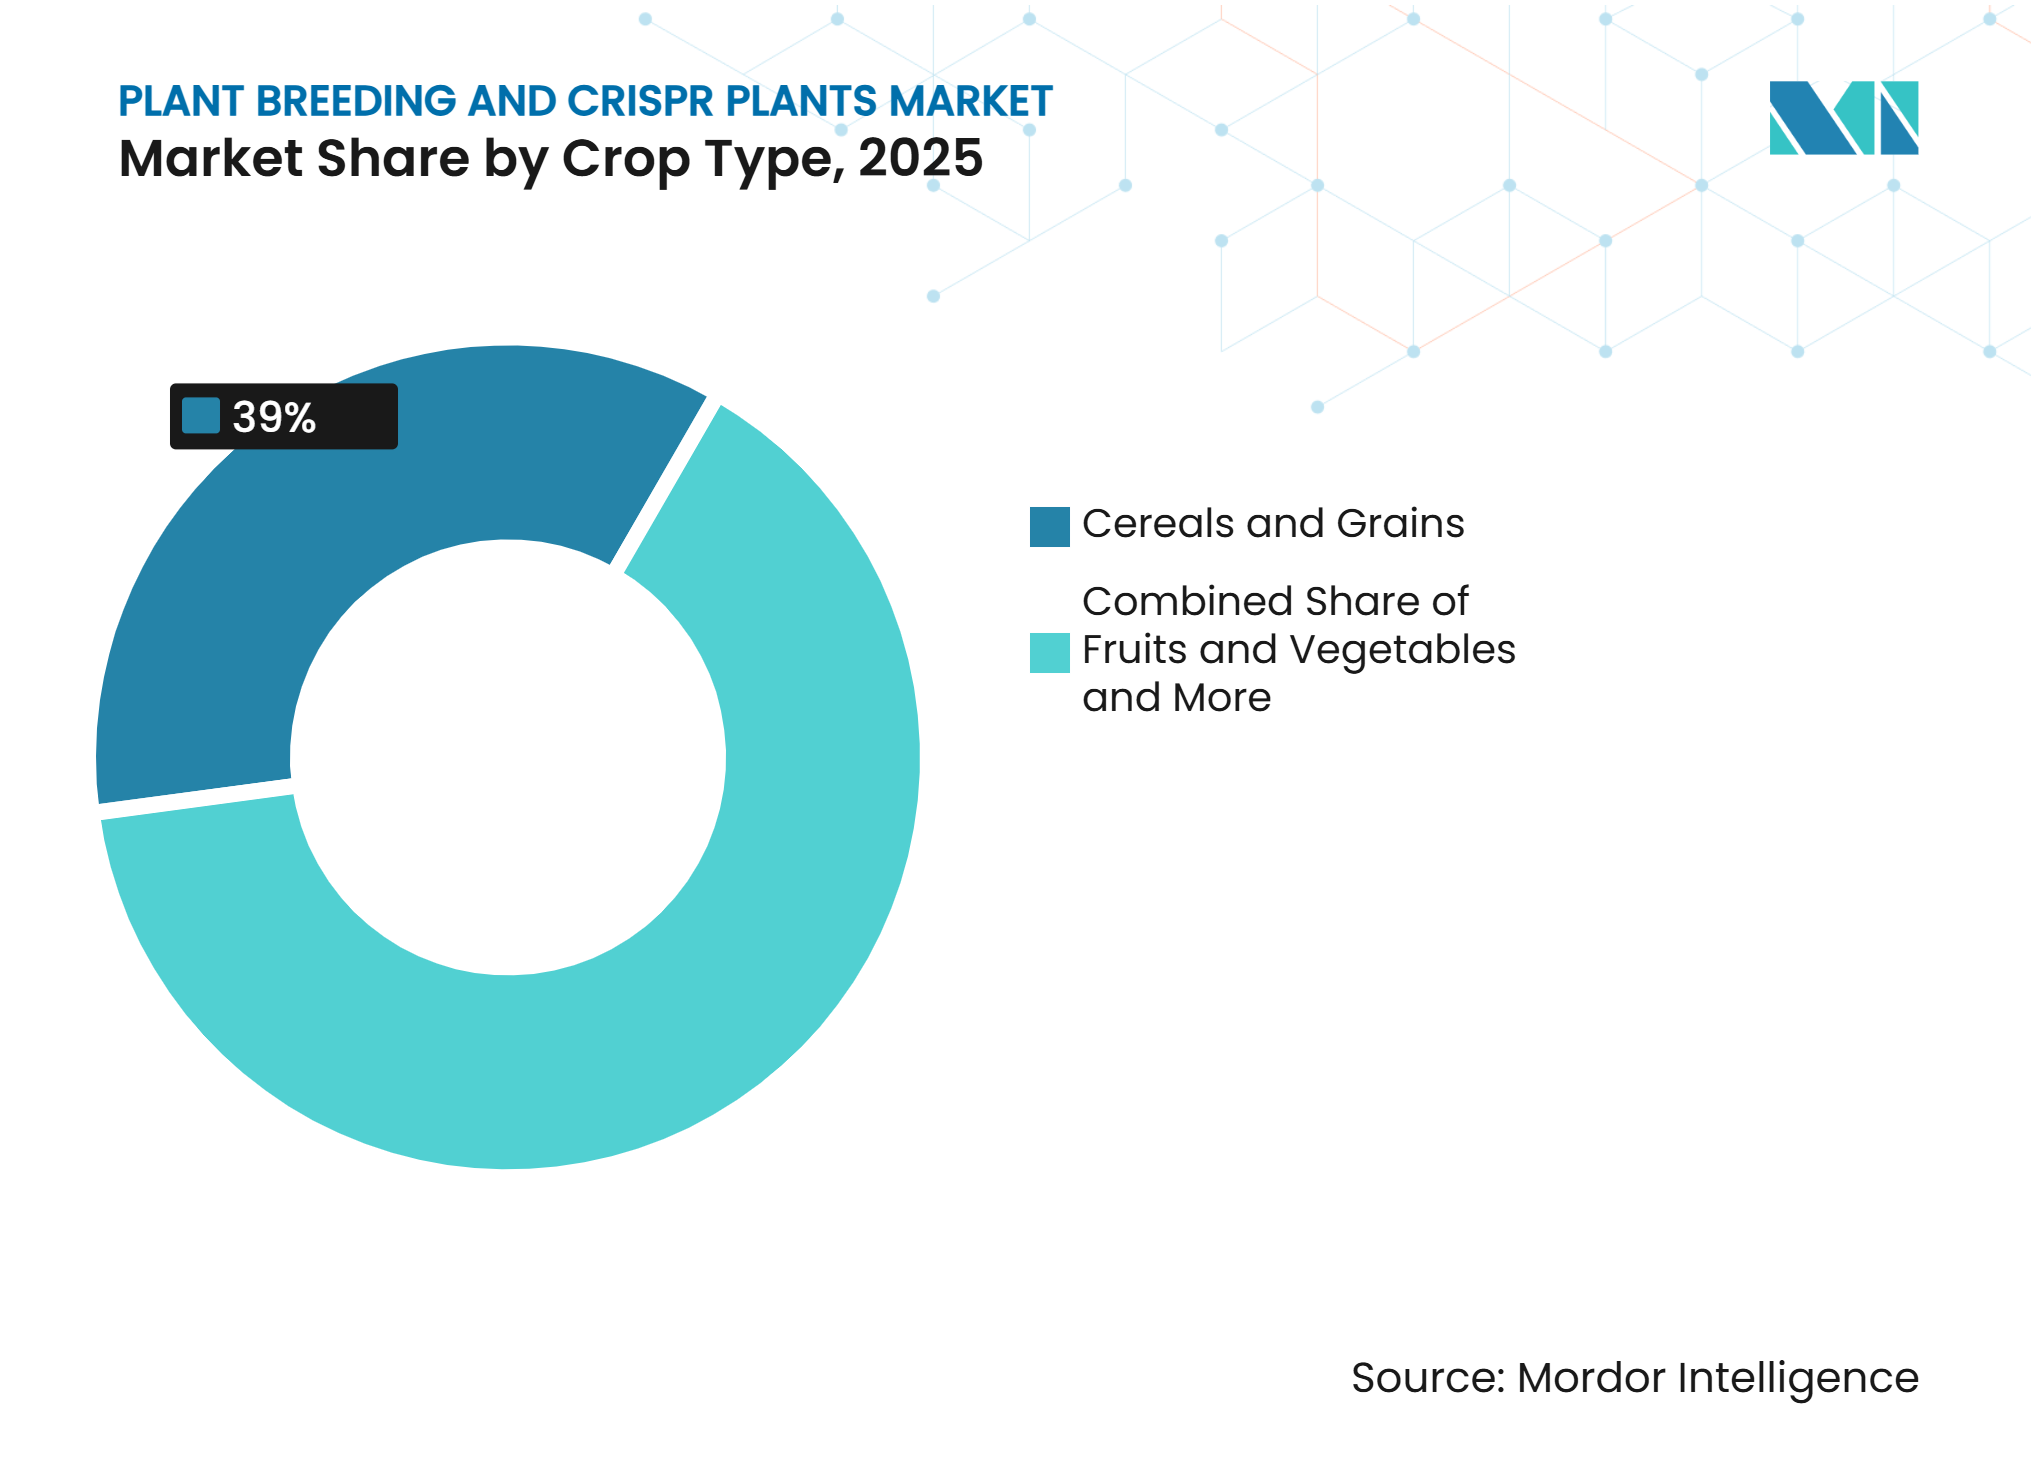
- 作物タイプ別では、穀物・穀類が2025年に最大シェアの39.0%を占め、果物・野菜が2026年から2031年にかけて最も速いCAGR15.5%で成長する見込みです。
- 用途別では、商業農業が2025年に最大シェアの52.0%を占め、研究および公的育種プログラムが2026年から2031年にかけて最も速いCAGR13.8%で成長する見込みです。
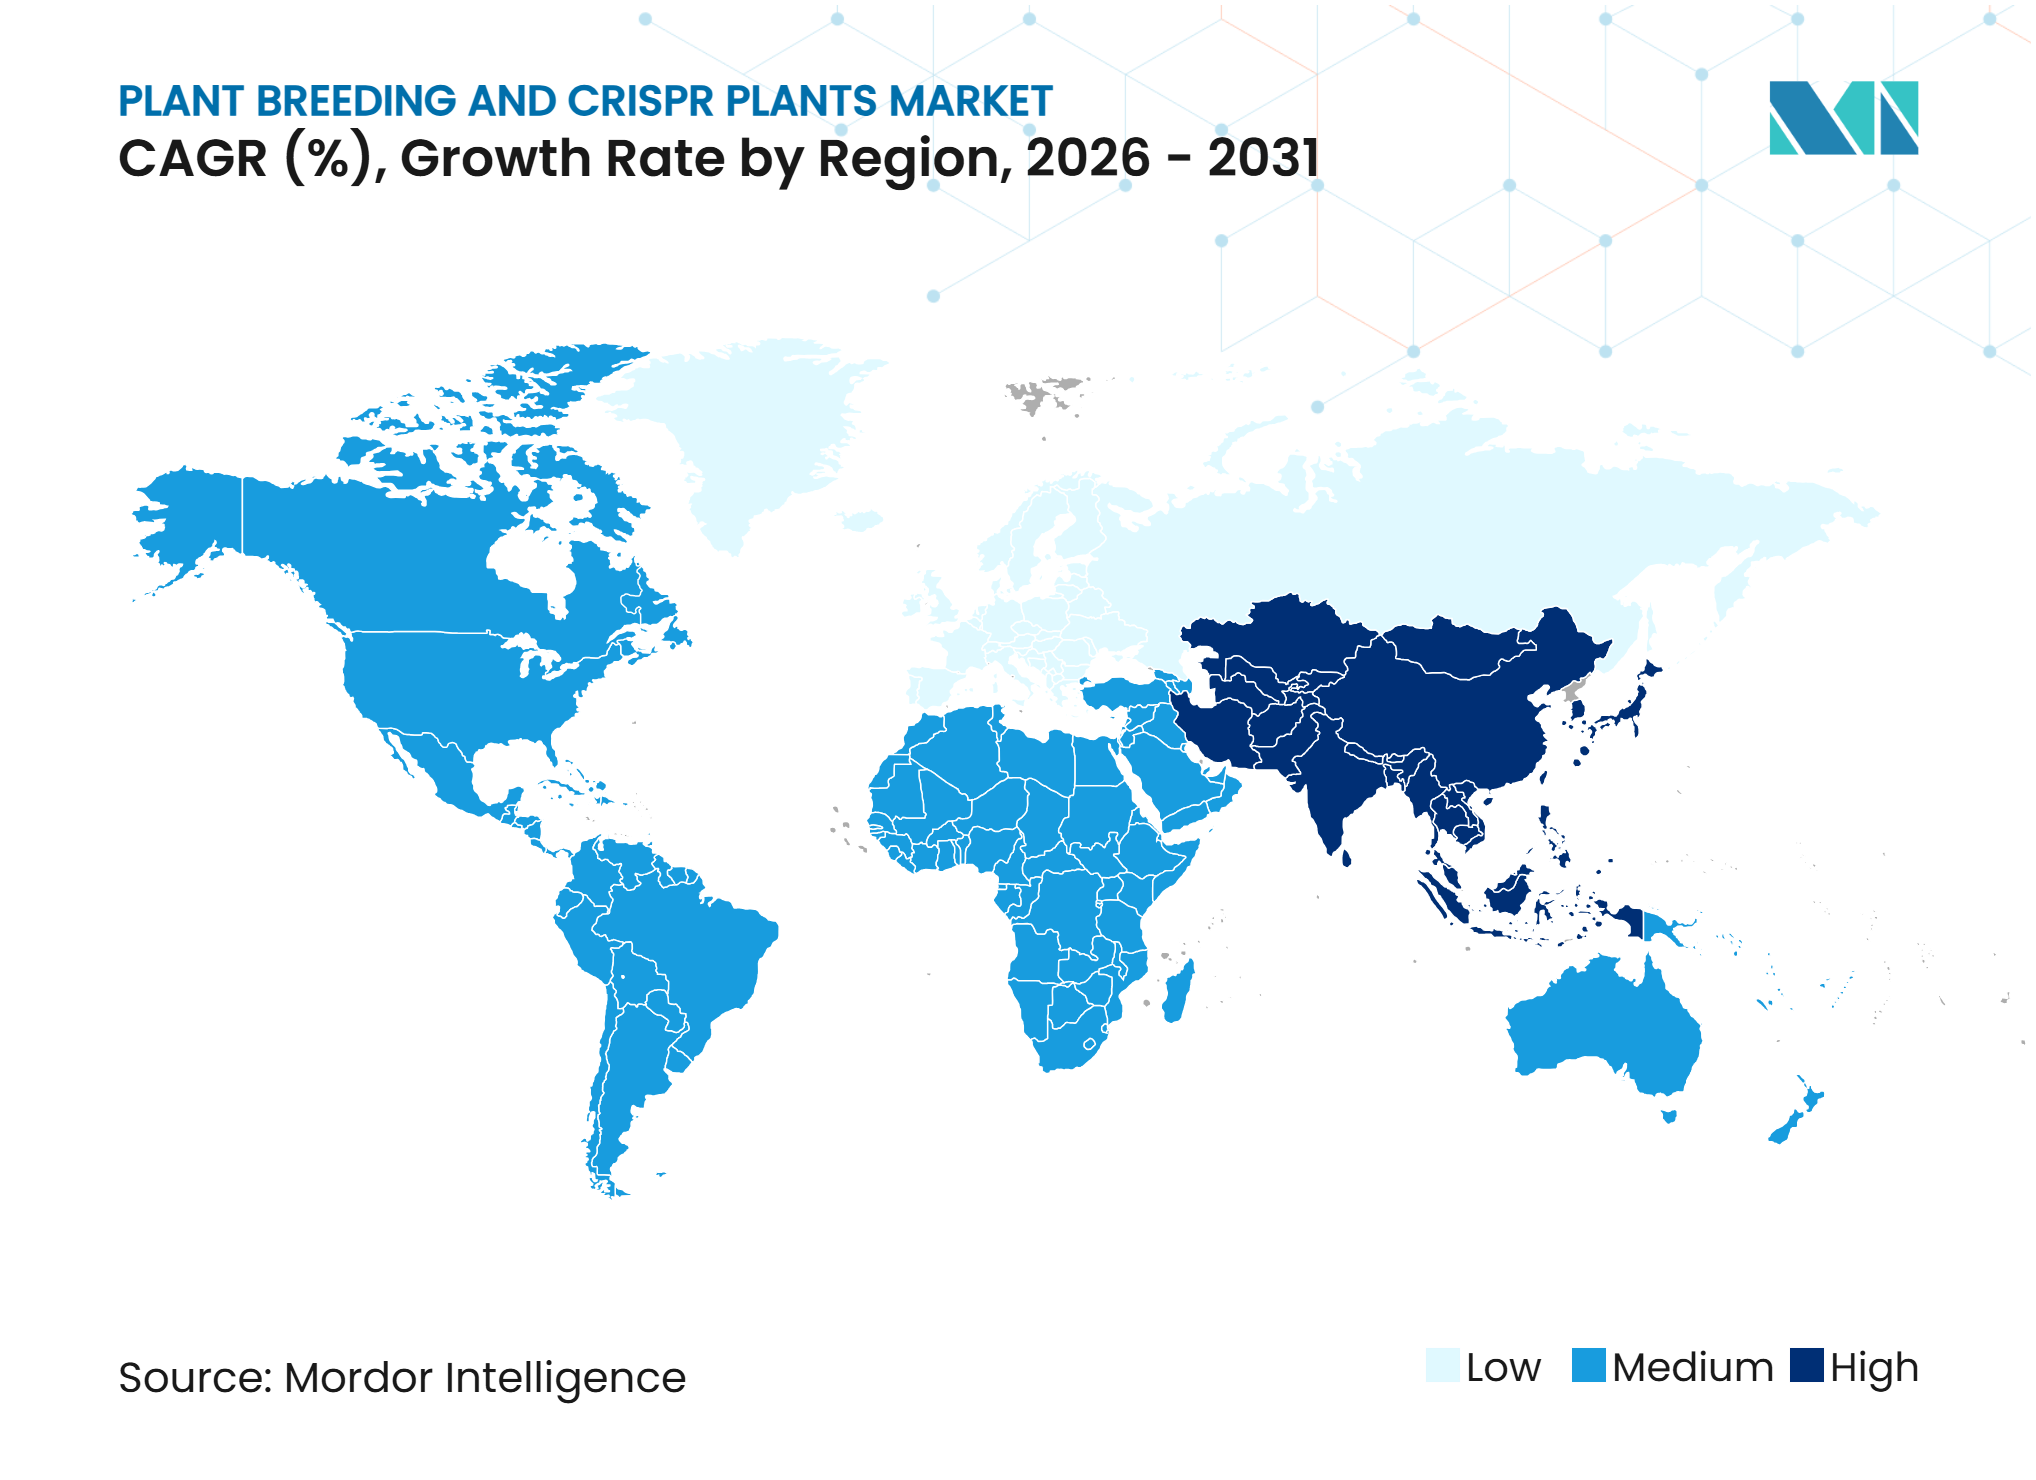
- 地域別では、北米が2025年に最大シェアの35.1%を占め、アジア太平洋地域が2026年から2031年にかけて最も速いCAGR14.0%で成長す見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 気候変動に強い作物形質への需要 | +2.8% | 南アジア、サハラ以南のアフリカ、およびアジア太平洋地域で最も強い関連性を持つグローバル | 長期(4年以上) |
| 食料安全保障への圧力と収量安定性の要件 | +1.9% | グローバル、特に低所得食料不足国およびアジア太平洋地域とアフリカの人口密集地域 | 長期(4年以上) |
| ゲノム編集作物の規制上の受容 | +2.1% | 北米、欧州、アジア太平洋地域、および南米 | 中期(2〜4年) |
| 人工知能を活用した育種とハイスループット表現型解析 | +1.5% | 北米および欧州、アジア太平洋地域での採用拡大 | 短期(2年以内) |
| ゲノミクスおよびシーケンシングコストの低下 | +0.8% | グローバル、新興育種プログラムでの増分的関連性が高い | 短期(2年以内) |
| 栄養強化および資源効率の高い作物への需要 | +0.7% | アジア太平洋地域およびアフリカ、北米および欧州での関連性の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動に強い作物形質への需要
気候ストレスは形質のパフォーマンスを測定可能なフィールド変数に変換し、育種プログラムが潜在的な収量だけでなく、干ばつ、塩害、および高温下で維持された収量に基づいて資金調達を受けられるようにします。インド農業研究評議会(ICAR)によると、そのゲノム編集品種Pusa DST Rice 1は、2025年時点で塩類土壌およびアルカリ性土壌において収量を9.66%から30.4%向上させることができます[1]。確立された品種背景におけるストレス条件下での定量化された収益が育種家に対して説得力のある投資対効果を示し、公的および商業的育種プログラム全体にわたる形質探索、編集プラットフォーム、およびライセンスへの資金配分を促進します。
食料安全保障への圧力と収量安定性の要件
収量安定性は収量ポテンシャルとは異なる育種目標であり、遺伝資源の購入は気象条件が悪化した際にも維持される生産量に対して対価を支払います。国連食糧農業機関(FAO)によると、主要輸出国での収穫量の減少により、2026/27年の世界小麦生産量は3.8%減少して8億1,090万メトリックトンになると予測されています[2]。気象リスクにさらされた輸出国に集中した供給は、季節的な変動を食料安全保障リスクに変え、豊作年と不作年の差を縮める形質および育種ツールへの資金調達を持続させます。
ゲノム編集作物の規制上の受容
規制上の分類は編集品種の開発コストとタイムラインを決定します。GMO認可にはリスク評価、申請書類の作成、および商業的リリースまでの数年間が必要です。欧州連合官報によと、規制(EU)2026/1388は2026年7月16日に発効し、2028年7月17日から適用され、カテゴリー1の植物を検証手続きに従ってGMO規則の適用外に置きます。明確で短縮された規制ルートにより、育種家は既知のタイムラインに基づいてプログラムを計画でき、作物および技術全体にわたるパイプラインへのコミットメントを支援します。
人工知能を活用した育種とハイスループット表現型解析
選択の意思決定は、プログラムが遺伝子型データを測定されたフィールドパフォーマンスにどれだけ迅速に結びつけられるかに依存します。各サイクルはシーケンシングコストではなく表現型解析能力によって制限されます。無人航空機およびセンサーベースのイメージングは、現在、単一のパスで試験全体にわたるキャノピー形質を捉えることができ、機械学習モデルはそれらの読み取り値を収穫前にラインをランク付けする予測に変換します。より短く、より情報に基づいたサイクルにより、プログラムが開発するすべての形質に対する投資収益率が向上し、表現型解析プラットフォーム、分析、および結果に基づい行動する育種ツールへの支出が持続します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制の相違と承認の遅延 | -1.5% | 移行期間中の欧州、南アジア、およびアフリカ | 中期(2〜4年) |
| 研究開発、フィールドトライアル、および商業化コストの高さ | -1.0% | グローバル、特に新興市場の中小企業および公的プログラムへの負担が最大 | 長期(4年以上) |
| 公衆の懐疑心とゲノム編集作物の受容リスク | -0.5% | 欧州、アジア太平洋地域の一部、および特定のアフリカ諸国 | 長期(4年以上) |
| 知的財産の集中とアクセス制約 | -0.8% | グローバル、特に低所得市場の公的プログラムおよび中小企業育種家 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
研究開発、フィールドトライアル、および商業化コストの高さ
ターゲット探索から多地点フィールドトライアルを経て規制申請に至るまでの編集品種の開発には、一時的なプロジェクト予算ではなく、継続的な年間支出が必要です。BASF SEは、2025年の農業ソリューション部門の研究開発費が9億9,000万ユーロ(1.09 ビリオン 米ドル)であったと報告しました[3]。この水準の支出は、完全な商業プログラムを運営するための実際的な閾値を設定します。封じ込め施設、遺伝子型解析能力、および複数の管轄区域にわたる地域特定のトライアルに資金を提供できない組織は、より少ない候補を市場投入まで進めることができず、栽培者に届く製品数を制限します。
知的財産の集中とアクセス制約
編集されたラインを商業化する前に、実施の自由を確保する必要があります。ヌクレアーゼ、ガイド配列、デリバリー方法、および結果として生じる形質はそれぞれ別個の権利を持つ可能性があります。スイス連邦知的財産庁(IPI)によると、2025年のCRISPR特およびライセンスの植物に関する状況では、2024年12月までのデータに基づいて、CRISPRに関する23,696の特許ファミリーが計上されました。その規模の特許群を整理するには、フィールドワークを開始する前に法的調査と交渉が必要であり、未解決の権利は候補を停滞させ、商業化に到達するプログラムの数を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
バイオテクノロジー育種が採用と成長をリードバイオテクノロジー育種は2025年の植物育種およびCRISPR植物市場シェアの最大62.0%を占めました。この地位は、商業的および公的パイプラインにおけるゲノミクス、遺伝的選択、および編集能力への継続的な投資を反映しています。ゲノム編集とCRISPRはこのセグメント内で最も急成長している分野を代表しています。従来型育種は、形質の構造が単純な介入に抵抗する小麦などの複雑な倍数体作物において引き続き中心的な役割を果たしており、バイオテクノロジーツールはより幅広いプログラムにアクセス可能になっています。突然変異育種は定義された役割を維持しており、誘発された変異が特定の作物おける選択のための有用な多様性を提供し続けています。
バイオテクノロジー育種は2026年から2031年にかけて最も速いCAGR11.8%で成長する見込みです。マーカー支援選択、ゲノム選択、およびゲノム編集は、別々のアプローチとしてではなく、ますます一緒に展開されています。ゲノム選択と人工知能モデルは、精密な編集が導入される前に遺伝資源プールを絞り込み、コストのかかるフィールド評価サイクルを削減し、進展の意思決定までの時間を短縮します。統合プラットフォームは単一の能力基盤から複数の作物と形質に対応し、公的および商業的プログラム全体にわたる試薬、情報科学、形質転換サービス、および訓練された人材への需要を持続させます。
テクノロジープラットフォーム別:
CRISPR-Cas9がリードし、塩基編集が拡大CRISPR-Cas9は2025年に最大シェアの36.0%を占めました。確立されたデリバリーシステム、幅広い作物への適用性、および広範な公開検証により、商業的および公的プログラムにおける基盤的なツールとしての地位を維持しています。ハイスループット表現型解析とAI支援育種は、商業規模でのトライアル評価をより効果的にする重要な非編集プラットフォームとして機能しています。シーケンシング、遺伝子型解析、およびバイオインフォマティクスはコストの低下と幅広い展開の恩恵を受けています。転写活性化因子様エフェクターヌクレアーゼ(TALEN)、MegaTAL、およびジンクフィンガーヌクレアーゼ(ZFN)は、CRISPRのデリバリーが効果的でない場合や、既存の投資が定義されたプログラムでの使用を引き続き支援している場合に関連性を維持しています。
塩基編集は2026年から2031年にかけて最も速いCAGR17.0%で成長する見込みです。このカテゴリーはCRISPR-Cas9と並んで位置し、CRISPR-Cas12aおよびプライム編集を含み、これらの新しいツールは二本鎖DNA切断を必要とせずに高度に特異的な変化を可能にします。この特性は、コーディング領域またはプロモーター領域の既知の点変異によって制御される形質に適しており、意図しない結果に関連するスクリーニングの負担を軽減します。新しい編集ツールのライセンス契約は、これらの編集ツールが作物および対象種全体にわる精密編集作業を拡張するにつれて、商業プログラムを評価契約に引き込んでいます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
形質別:
除草剤耐性が最大のポジションを維持し、栄養強化およびバイオフォーティフィケーションが最速で成長除草剤耐性は2025年に最大シェアの30.5%を占めました。この地位は、栽培者がこれらの形質を既存の作物保護および種子購入システム内で適用する畑作農業における確立された雑草管理慣行を反映しています。馴染みのある農学的な取り扱いと予測可能なフィールド結果が、種子会社による継続的な仕様設定を支援しています。規制上の扱いは管轄区域によって異なり、新しいゲノム技術を通じて開発された除草剤耐性植物は、他の編集植物よりも一部の市場でより厳格な認可要件に直面しています。病害抵抗性、干ばつ抵抗性、および塩類耐性は、主要な畑作物および園芸作物全体にわたる継続的な作物開発活動の実質的な分野であり続けています。
栄養強化およびバイオフォーティフィケーションに関する植物育種およびCRISPR植物市場規模は、2026年から2031年にかけて最も速いCAGR16.9%で成長する見込みです。これらの形質は、加工業者が契約によって組成を指定できるため、農場の門を超えた利益を収益化する食品製造パートナーシップを支援します。トウモロコシおよびその他の主食作物における多病害抵抗性の研究もこれと並行して続いています。貯蔵寿命と品質の改善、炭素固定、および窒素利用効率も差別化されたポジションを生み出し、開発者が商業市場において種子価格以外のチャネルを通じて形質ストを回収するルートを提供します。
作物タイプ別:
穀物・穀類が量を提供し、果物・野菜が価値を付加穀物・穀類は2025年に最大シェアの39.0%を占めました。トウモロコシ、小麦、イネ、ソルガム、および大麦は広範な育種活動の対象であり、主要な耕作面積をカバーし、世界の食事カロリーの大部分を供給しています。確立された種子流通チャネルと長年の公的育種インフラが、品種の進展に必要なトライアル能力を支援しています。ハイブリッド小麦プログラムは、欧州および北米での商業化を目指した遺伝資源協定を通じて進展しています。これらの種のリファレンスゲノムと高密度マーカーリソースにより、新しい作物での編集プログラムを開始する前に必要な技術的作業が削減されます。
果物・野菜は2026年から2031年にかけて最も速いCAGR15.5%で成長する見込みです。特殊作物は種なし、風味、貯蔵寿命、および病害抵抗性に対してプレミアム価格を命じ、より少ない量でも形質開発を商業的に魅力的にします。これらの種の多くは栄養繁殖または高度に異型接合であり、繰り返し交配による形質導入が遅く、確立された品種に対して破壊的です。油糧種子および豆類はダイズおよびキャノーラの形質スタックにとって引き続き重要であり、芝生・観賞用、飼料・カバー、および工業・バイオエネルギー作物はセグメント内でより小さな役割を維持しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
商業農業が規模を持ち、公的育種プログラムが最速で成長商業農業は2025年に最大シェアの52.0%を占めました。主食穀物における種子と形質の展開が、南北アメリカおよびアジア太平洋地域全体でこの地位を支援しており、種子会社は形質を品種に変換し、多地点トライアルを管理し、販売各国での登録を処理しています。その規模は専用の編集グループ、形質転換施設、および規制業務チームを正当化します。精密編集が長い育種サイクルを必要とする果物・野菜の形質を提供できるため、園芸は引き続き関連性を持ちます。商業的な買い手は、上流のツールプロバイダーがその提供物をパッケージ化する方法を形成する仕様要件を設定します。
研究および公的育種プログラムは2026年から2031年にかけて最も速いCAGR13.8%で成長する見込みです。国際研究機関は、アジアおよびアフリカの小規模農家向け作物のゲノム編集に関する長期的な人道的ライセンスを確保し、商業的なライセンス予算なしにプログラムが編集能力を利用できるようにしています。食料生産および飼料用途は、より高いタンパク質含量と改善されたアミノ酸プロファイルの恩恵を受けます。医薬品および特殊作物は二次代謝産物経路の精密な変化から恩恵を受けることができ、バイオ燃料および生化学物質の生産は植物育種およびCRISPR植物産業内でまだ初期段階にあります。
地域分析
北米は2025年に最大シェアの35.1%を占めました。米国は、外来配列を導入しない特定のゲノム編集作物が、トランスジェニックイベントに適用されレビュープロセスの外で進めることを可能にする動植物衛生検査局(APHIS)の経路を運用しており、開発者に規制ルートに関する早期の明確性を提供しています。カナダは、育種方法ではなく形質を評価する新規性ベースの評価アプローチを使用しています。メキシコは商業的な種子生産とオフシーズン育苗場として引き続き関連性を持ちます。トウモロコシ、ダイズ、および綿花の大規模な作付面積が、地域全体にわたる広範なトライアル能力を支援しています。
アジア太平洋地域は2026年から2031年にかけて最も速いCAGR14.0%で成長する見込みです。中国はダイズ、トウモロコシ、小麦、およびイネをカバーするゲノム編集作物イベントを承認しており、インドは商業的な展開に先立ってゲノム編集イネのリリースと種子増殖を開始しています。日本はガンマアミノ酪酸富化トマトを含むゲノム編集農産物での商業的な経験を持ち、韓国とオーストラリアはパイプラインを拡大しています。地域の遺伝資源の保有と地元パートナーシップは相当な重みを持ち、国内の育種関係と流通リーチを持つ企業は承認を付面積に変換するためにより有利な立場にあります。
欧州は新しいゲノム技術フレームワークの実施に向けて準備を進めており、育種家は編集作業を研究から製品開発とフィールドトライアルへと移行させています。公的資金調達がその移行を支援しています。欧州投資銀行(EIB)によると、2026年にVilmorin and Cieが主導する研究プログラムを通じてより生産的で強靭な作物の開発を加速するために、LimagrainにEUR 3億(3億2,400万 米ドル)を融資する予定です。中東は砂漠適応型作物遺伝学に投資しており、アフリカは主食作物に焦点を当てた公的プログラムと国際研究パートナーシップを通じて前進しています。
競合状況
市場集中度
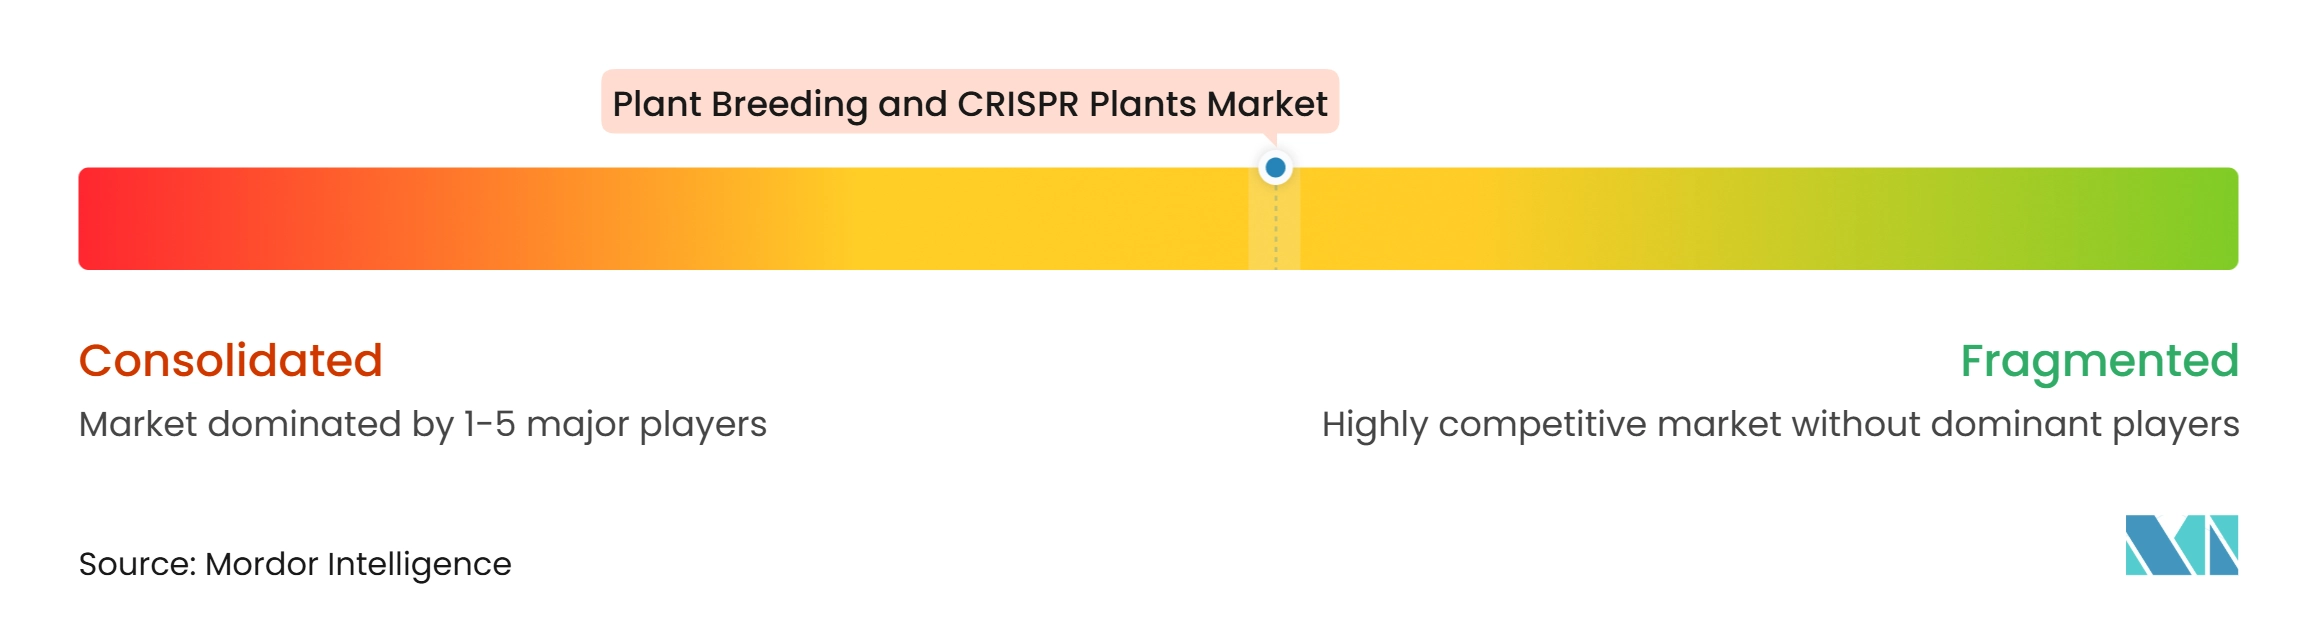
植物育およびCRISPR植物市場は2025年に中程度の断片化を維持しており、Bayer AG、Corteva, Inc.、Syngenta AG、BASF SE、およびGroupe Limagrain Holding SAが主要プレイヤーとして挙げられます。これらの企業は遺伝資源、流通、および形質ライセンスのポジションを保有しており、その規模は複数の管轄区域にわたる研究、フィールドトライアル、および規制申請を支援します。統合は商業製品レベルに集中しており、技術開発は開放的であり、専門的な開発者が幅広い遺伝資源ポートフォリオではなく編集プラットフォームと標的形質を通じて競争しています。
確立された企業は、すべてのプラットフォームを社内で開発するのではなく、ライセンスおよびコラボレーションを通じて専門的なツールで内部能力を補完しています。このアプローチは、ゲノム編集技術の世界的なライセンス契約、新しい編集化学物質の評価ライセンス、およびゲノム編集、誘導遺伝子サイレンシング、および品種パフォーマンスの人工知能ベースの予測をカバーするパートナーシップに反映されています。専門的な開発者は、流通を欠く地域での商化に到達するために地域パートナーシップを使用します。知的財産は引き続き重要な要因であり、基盤的な編集権利と塩基編集、プライム編集、およびガイドリボ核酸(RNA)設計に関する新興の権利主張が、より小規模な開発者向けのツールのコストと可用性を形成します。
研究の強度はこの市場の参加者を区別します。品種開発はプロジェクトごとのアプローチではなく継続的な資金調達を必要とする複数年サイクルで運営されるためです。Rijk Zwaan Zaadteelt en Zaadhandel B.V.によると、2025年に同社は年間売上高の30%を研究開発に投資し、DNAマーカー技術、ゲノム選択、および機械学習を適用して選択の意思決定を加速し、市場投入までの時間を短縮する予定です。そのレベルでの継続的な投資により、育種組織は編集および予測ツールが商業的に成熟するにつれてそれらを採用しながら長いパイプラインを維持することができます。
植物育種およびCRISPR植物産業のリーダー
-
Bayer AG
-
Corteva, Inc.
-
Syngenta AG
-
BASF SE
-
Groupe Limagrain Holding SA
- 注:主要企業の掲載順は順位を示すものではありません。
植物育種およびCRISPR植物市場 このレポートでカバーされる企業
- Bayer AG
- Corteva, Inc.
- Syngenta AG
- BASF SE
- KWS SAAT SE & Co. KGaA
- Groupe Limagrain Holding SA
- UPL Limited
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seed Corporation
- Beijing Dabeinong Technology Group Co., Ltd.
- Pairwise Plants LLC
- Cibus, Inc.
- Inari Agriculture, Inc.
- Bioceres Crop Solutions Corp.
- Enza Zaden Beheer B.V.
最近の産業開発事情 植物育種およびCRISPR植物市場
- 2026年9月:Bayer SEは、ゲノム編集を使用して収量ポテンシャルを維持しながら植物の構造を改善する、種子パイプライン内のゲノム編集された倒伏耐性ダイズの開発を発表しました。このイニシアチブはゲノム編集、ダイズ育種、収量改善、および商業農業用途を直接支援します。
- 2026年7月:Groupe Limagrain Holding SAとQi Biodesignは、次世代作物品種の開発を加速するためのゲノム編集技術に関する世界的ライセンス契約を締結しました。このパートナーシップはLimagrainのゲノム編集能力へのアクセスを拡大し、作物プログラム全体にわたるゲノム編集およびCRISPR関連の植物育種を支援します。
- 2026年6月:Sakata Seed Corporationは、日本の沖縄にある石垣研究ステーションで熱帯および亜熱帯条件に適した作物の育種研究を拡大しています。この施設は気候適応型品種の開発と、作物の強靭性向上のための従来型およびバイオテクノロジー育種活動を支援します。
世界の植物育種およびCRISPR植物市場レポートの範囲
植物育種およびCRISPR植物は、従来型、バイオテクノロジー、およびゲノム編集技術を通じて改良された作物品種を開発することを含みます。これらの方法は、収量、病害抵抗性、気候変動への適応力、栄養品質、および資源効率などの望ましい形質を強化しながら、標的とする作物特性の開発を加速するために使用されます。
植物育種およびCRISPR植物市場レポートは、タイプ別(従来型育種およびバイオテクノロジー育種)、テクノロジープラットフォーム別(CRISPR-Cas9、CRISPR-Cas12a、塩基編集、プライム編集、転写活性化因子様エフェクターヌクレアーゼおよびMegaTAL、ジンクフィンガーヌクレアーゼ、シーケンシング・遺伝子型解析・バイオインフォマティクス、ハイスループット表現型解析、および人工知能支援育種)、形質別(除草剤耐性、害虫抵抗性、病害抵抗性、収量および粒サイズの改善、干ばつ抵抗性、温度およびストレス耐性、塩類耐性、水利用効率、栄養強化およびバイオフォーティフィケーション、貯蔵寿命と品質の改善、ならびに炭素固定および窒素利用効率)、作物タイプ別(穀物・穀類、油糧種子および豆類、果物・野菜、芝生・観賞用作物、飼料・カバー作物、ならびに工業・バイオエネルギー作物)、用途別(商業農業、園芸、食料生産、飼料生産、バイオ燃料および生化学物質の生産、医薬品および特殊作物、ならびに研究および公的育種プログラム)、地域別(北米、南米、欧州、アジア太平洋地域、中東、およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 従来型育種 | |
| バイオテクノロジー育種 | 分子育種 |
| マーカー支援選択 | |
| ゲノム選択 | |
| 遺伝子工学 | |
| ゲノム編集とCRISPR |
| CRISPR-Cas9 |
| CRISPR-Cas12a |
| 塩基編集 |
| プライム編集 |
| TALENおよびMegaTAL |
| ジンクフィンガーヌクレアーゼ |
| シーケンシング、遺伝子型解析、およびバイオインフォマティクス |
| ハイスループット表現型解析 |
| 人工知能支援育種 |
| 除草剤耐性 |
| 害虫抵抗性 |
| 病害抵抗性 |
| 収量および粒サイズの改善 |
| 干ばつ抵抗性 |
| 温度およびストレス耐性 |
| 塩類耐性 |
| 水利用効率 |
| 栄養強化およびバイオフォーティフィケーション |
| 貯蔵寿命と品質の改善 |
| 炭素固定および窒素利用効率 |
| 穀物・穀類 | トウモロコシ |
| 小麦 | |
| イ | |
| ソルガム | |
| 大麦 | |
| 油糧種子および豆類 | ダイズ |
| キャノーラ | |
| ヒマワリ | |
| エンドウ豆 | |
| ヒヨコ豆 | |
| 果物・野菜 | トマト |
| ジャガイモ | |
| レタスおよび葉物野菜 | |
| メロン、スカッシュ、およびスイカ | |
| バナナ | |
| イチゴ | |
| 芝生・観賞用作物 | |
| 飼料・カバー作物 | |
| 工業・バイオエネルギー作物 |
| 商業農業 |
| 園芸 |
| 食料生産 |
| 飼料生産 |
| バイオ燃料および生化学物質の生産 |
| 医薬品および特殊作物 |
| 研究および公的育種プログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米のその他の地域 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州のその他の地域 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋地域のその他の地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 中東のその他の地域 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカのその他の地域 |
| タイプ別 | 従来型育種 | |
| バイオテクノロジー育種 | 分子育種 | |
| マーカー支援選択 | ||
| ゲノム選択 | ||
| 遺伝子工学 | ||
| ゲノム編集とCRISPR | ||
| テクノロジープラットフォーム別 | CRISPR-Cas9 | |
| CRISPR-Cas12a | ||
| 塩基編集 | ||
| プライム編集 | ||
| TALENおよびMegaTAL | ||
| ジンクフィンガーヌクレアーゼ | ||
| シーケンシング、遺伝子型解析、およびバイオインフォマティクス | ||
| ハイスループット表現型解析 | ||
| 人工知能支援育種 | ||
| 形質別 | 除草剤耐性 | |
| 害虫抵抗性 | ||
| 病害抵抗性 | ||
| 収量および粒サイズの改善 | ||
| 干ばつ抵抗性 | ||
| 温度およびストレス耐性 | ||
| 塩類耐性 | ||
| 水利用効率 | ||
| 栄養強化およびバイオフォーティフィケーション | ||
| 貯蔵寿命と品質の改善 | ||
| 炭素固定および窒素利用効率 | ||
| 作物タイプ別 | 穀物・穀類 | トウモロコシ |
| 小麦 | ||
| イ | ||
| ソルガム | ||
| 大麦 | ||
| 油糧種子および豆類 | ダイズ | |
| キャノーラ | ||
| ヒマワリ | ||
| エンドウ豆 | ||
| ヒヨコ豆 | ||
| 果物・野菜 | トマト | |
| ジャガイモ | ||
| レタスおよび葉物野菜 | ||
| メロン、スカッシュ、およびスイカ | ||
| バナナ | ||
| イチゴ | ||
| 芝生・観賞用作物 | ||
| 飼料・カバー作物 | ||
| 工業・バイオエネルギー作物 | ||
| 用途別 | 商業農業 | |
| 園芸 | ||
| 食料生産 | ||
| 飼料生産 | ||
| バイオ燃料および生化学物質の生産 | ||
| 医薬品および特殊作物 | ||
| 研究および公的育種プログラム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米のその他の地域 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州のその他の地域 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域のその他の地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 中東のその他の地域 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカのその他の地域 | ||
レポートで回答される主要な質問
2026年の植物育種およびCRISPR植物市場の規模はどのくらいですか?
植物育種およびCRISPR植物市場の価値は2026年に15.50 ビリオン 米ドルです。
植物育種およびCRISPR植物の成長を促進しているものは何ですか?
気候変動への適応力、食料安全保障のニーズ、規制上の受容、人工知能ツール、およびゲノミクスコストの低下が成長を支援しています。
植物育種およびCRISPR植物でリードしているタイプはどれですか?
バイオテクノロジー育種は2025年に最大シェアの62.0%を保有し、2026年から2031年にかけて最も速いCAGR11.8%で成長する見込みです。
ゲノム編集作物で最も急速に拡大している地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて最も速い地域CAGRの14.0%で成長する見込みです。