
Taille et part du marché de l'amélioration des plantes et des plantes CRISPR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.5 Milliards de dollars |
| Taille du Marché (2031) | 24.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.50 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amélioration des plantes et des plantes CRISPR par Mordor Intelligence
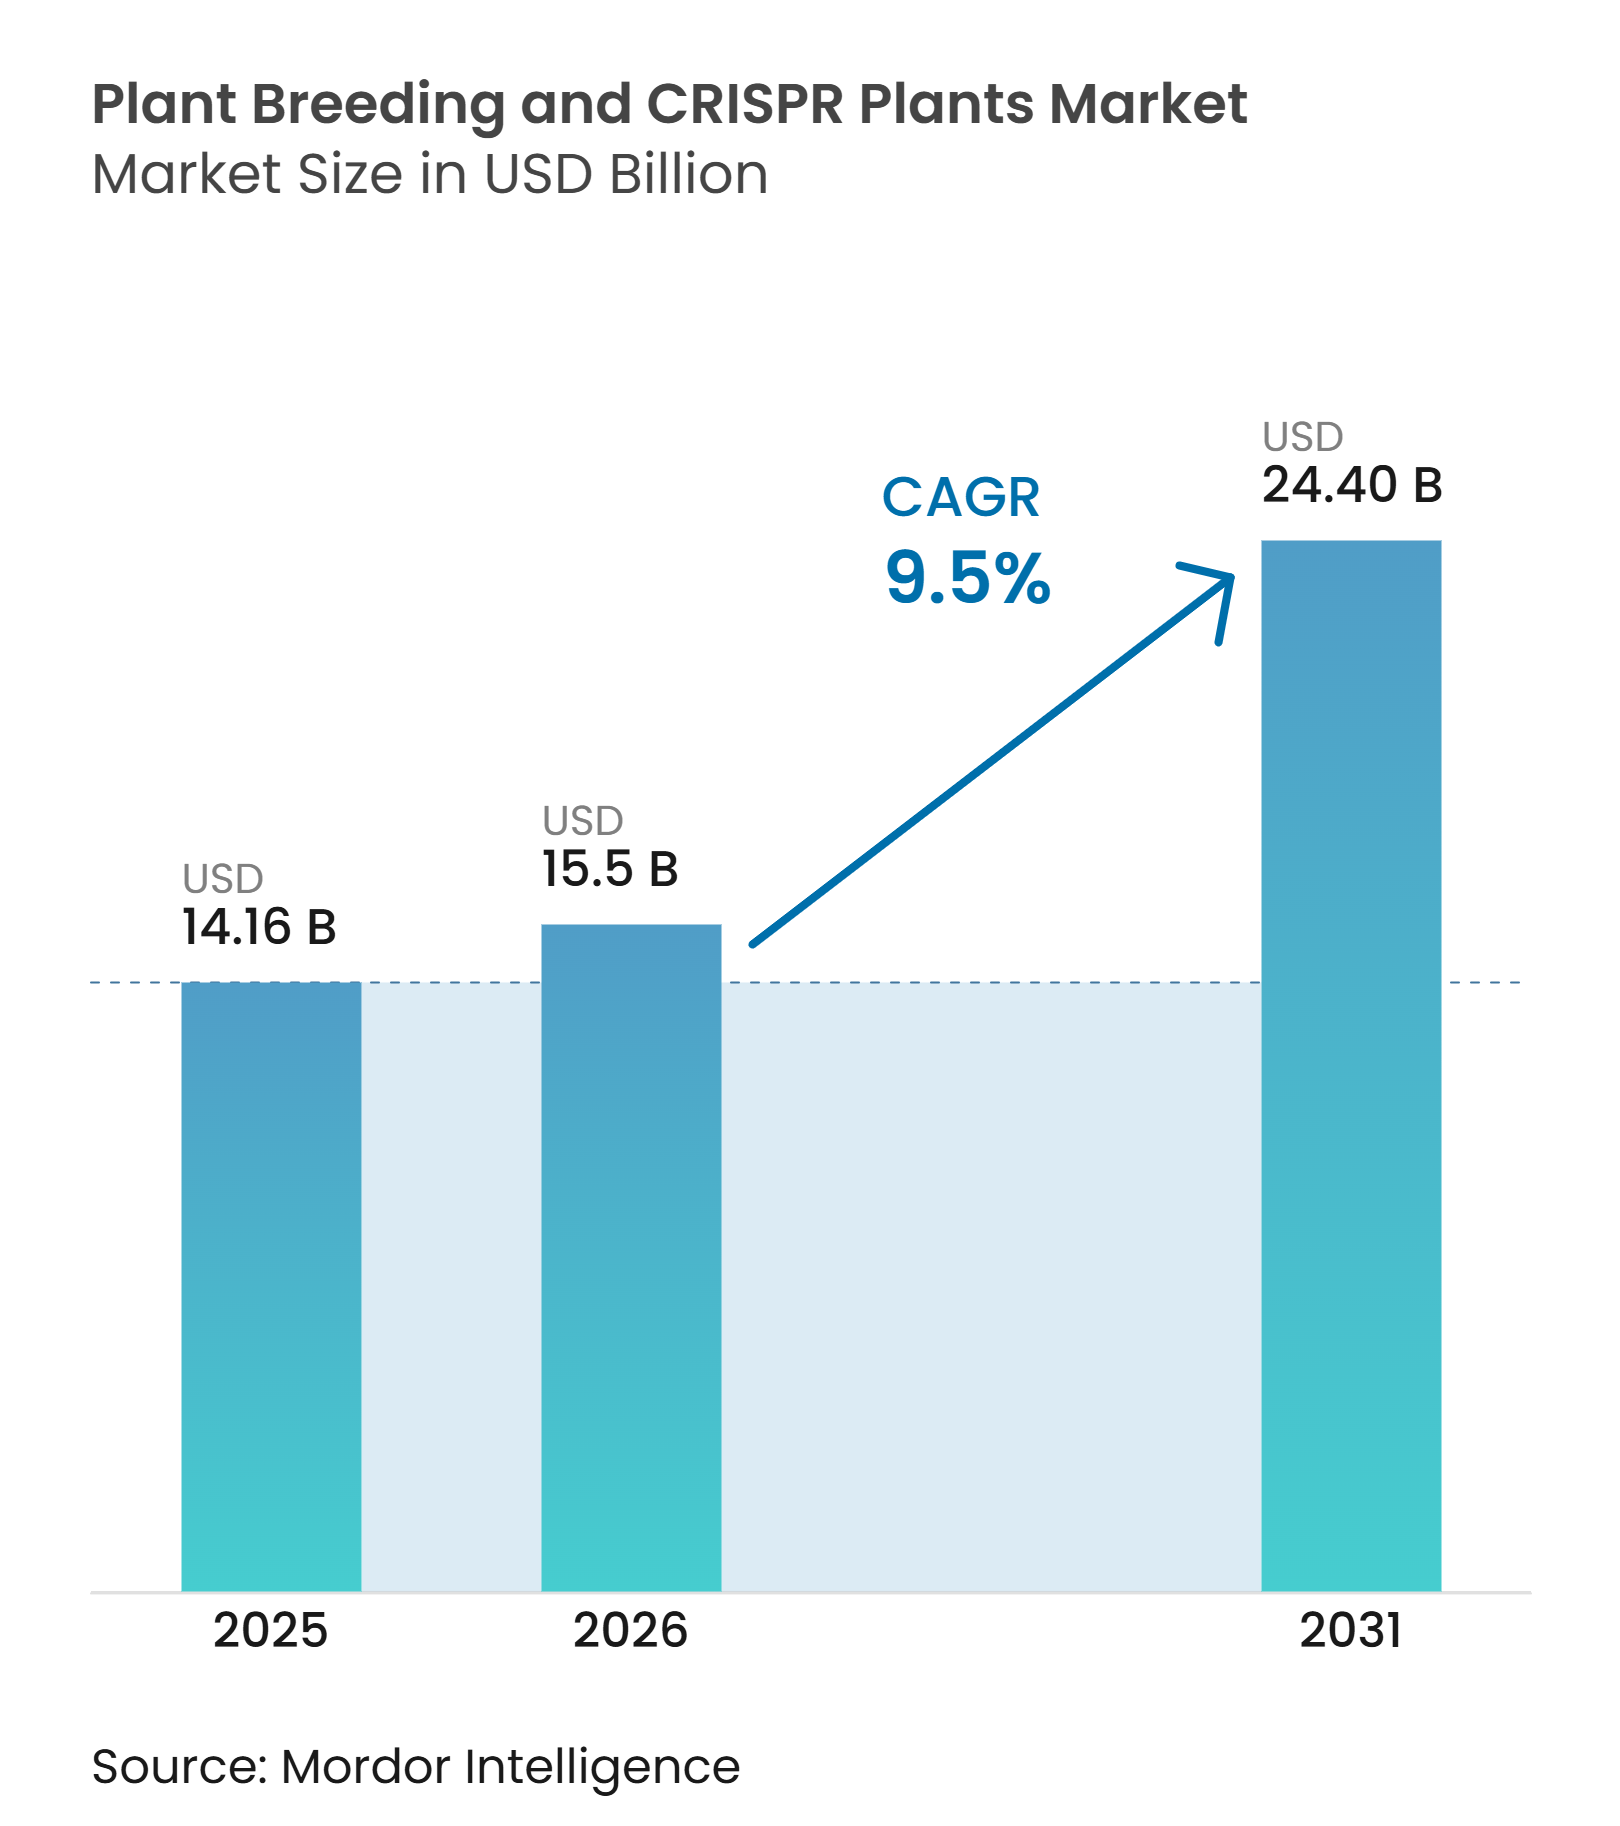
Le marché de l'amélioration des plantes et des plantes CRISPR était évalué à 14,16 milliards USD et devrait croître de 15,50 milliards USD en 2026 à 24,40 milliards USD d'ici 2031, enregistrant un CAGR de 9,50 % au cours de la période de prévision. La baisse des coûts de séquençage, les premières décisions réglementaires et l'utilisation plus large de l'intelligence artificielle transforment la manière dont les programmes d'amélioration sélectionnent et testent les caractères. Les pressions liées à la sécurité alimentaire maintiennent l'accent sur la stabilité des rendements, la résistance aux maladies et la résilience climatique. La clarté réglementaire peut raccourcir les délais de développement pour certaines plantes génétiquement modifiées par édition génomique, tandis que les réglementations nationales divergentes continuent d'influencer les marchés où les entreprises choisissent de lancer leurs produits en premier. Les marchés de l'amélioration des plantes et des plantes CRISPR incitent également les grandes entreprises semencières à combiner la recherche interne avec des accords de licence pour des outils d'édition spécialisés.
Principaux enseignements du rapport
- Par type, l'amélioration biotechnologique représentait la plus grande part de 62,0 % du marché de l'amélioration des plantes et des plantes CRISPR en 2025, et devrait croître au CAGR le plus rapide de 11,8 % de 2026 à 2031.
- Par plateforme technologique, CRISPR-Cas9 représentait la plus grande part à 36,0 % en 2025, tandis que l'édition de base devrait croître au CAGR le plus rapide de 17,0 % de 2026 à 2031.
- Par caractère, la tolérance aux herbicides représentait la plus grande part à 30,5 % en 2025, tandis que la taille du marché de l'amélioration des plantes et des plantes CRISPR pour l'amélioration nutritionnelle et la biofortification devrait croître au CAGR le plus rapide de 16,9 % de 2026 à 2031.
- Par type de culture, les céréales et les grains représentaient la plus grande part à 39,0 % en 2025, tandis que les fruits et légumes devraient croître au CAGR le plus rapide de 15,5 % de 2026 à 2031.
- Par application, l'agriculture commerciale représentait la plus grande part à 52,0 % en 2025, tandis que les programmes de recherche et d'amélioration publics devraient croître au CAGR le plus rapide de 13,8 % de 2026 à 2031.
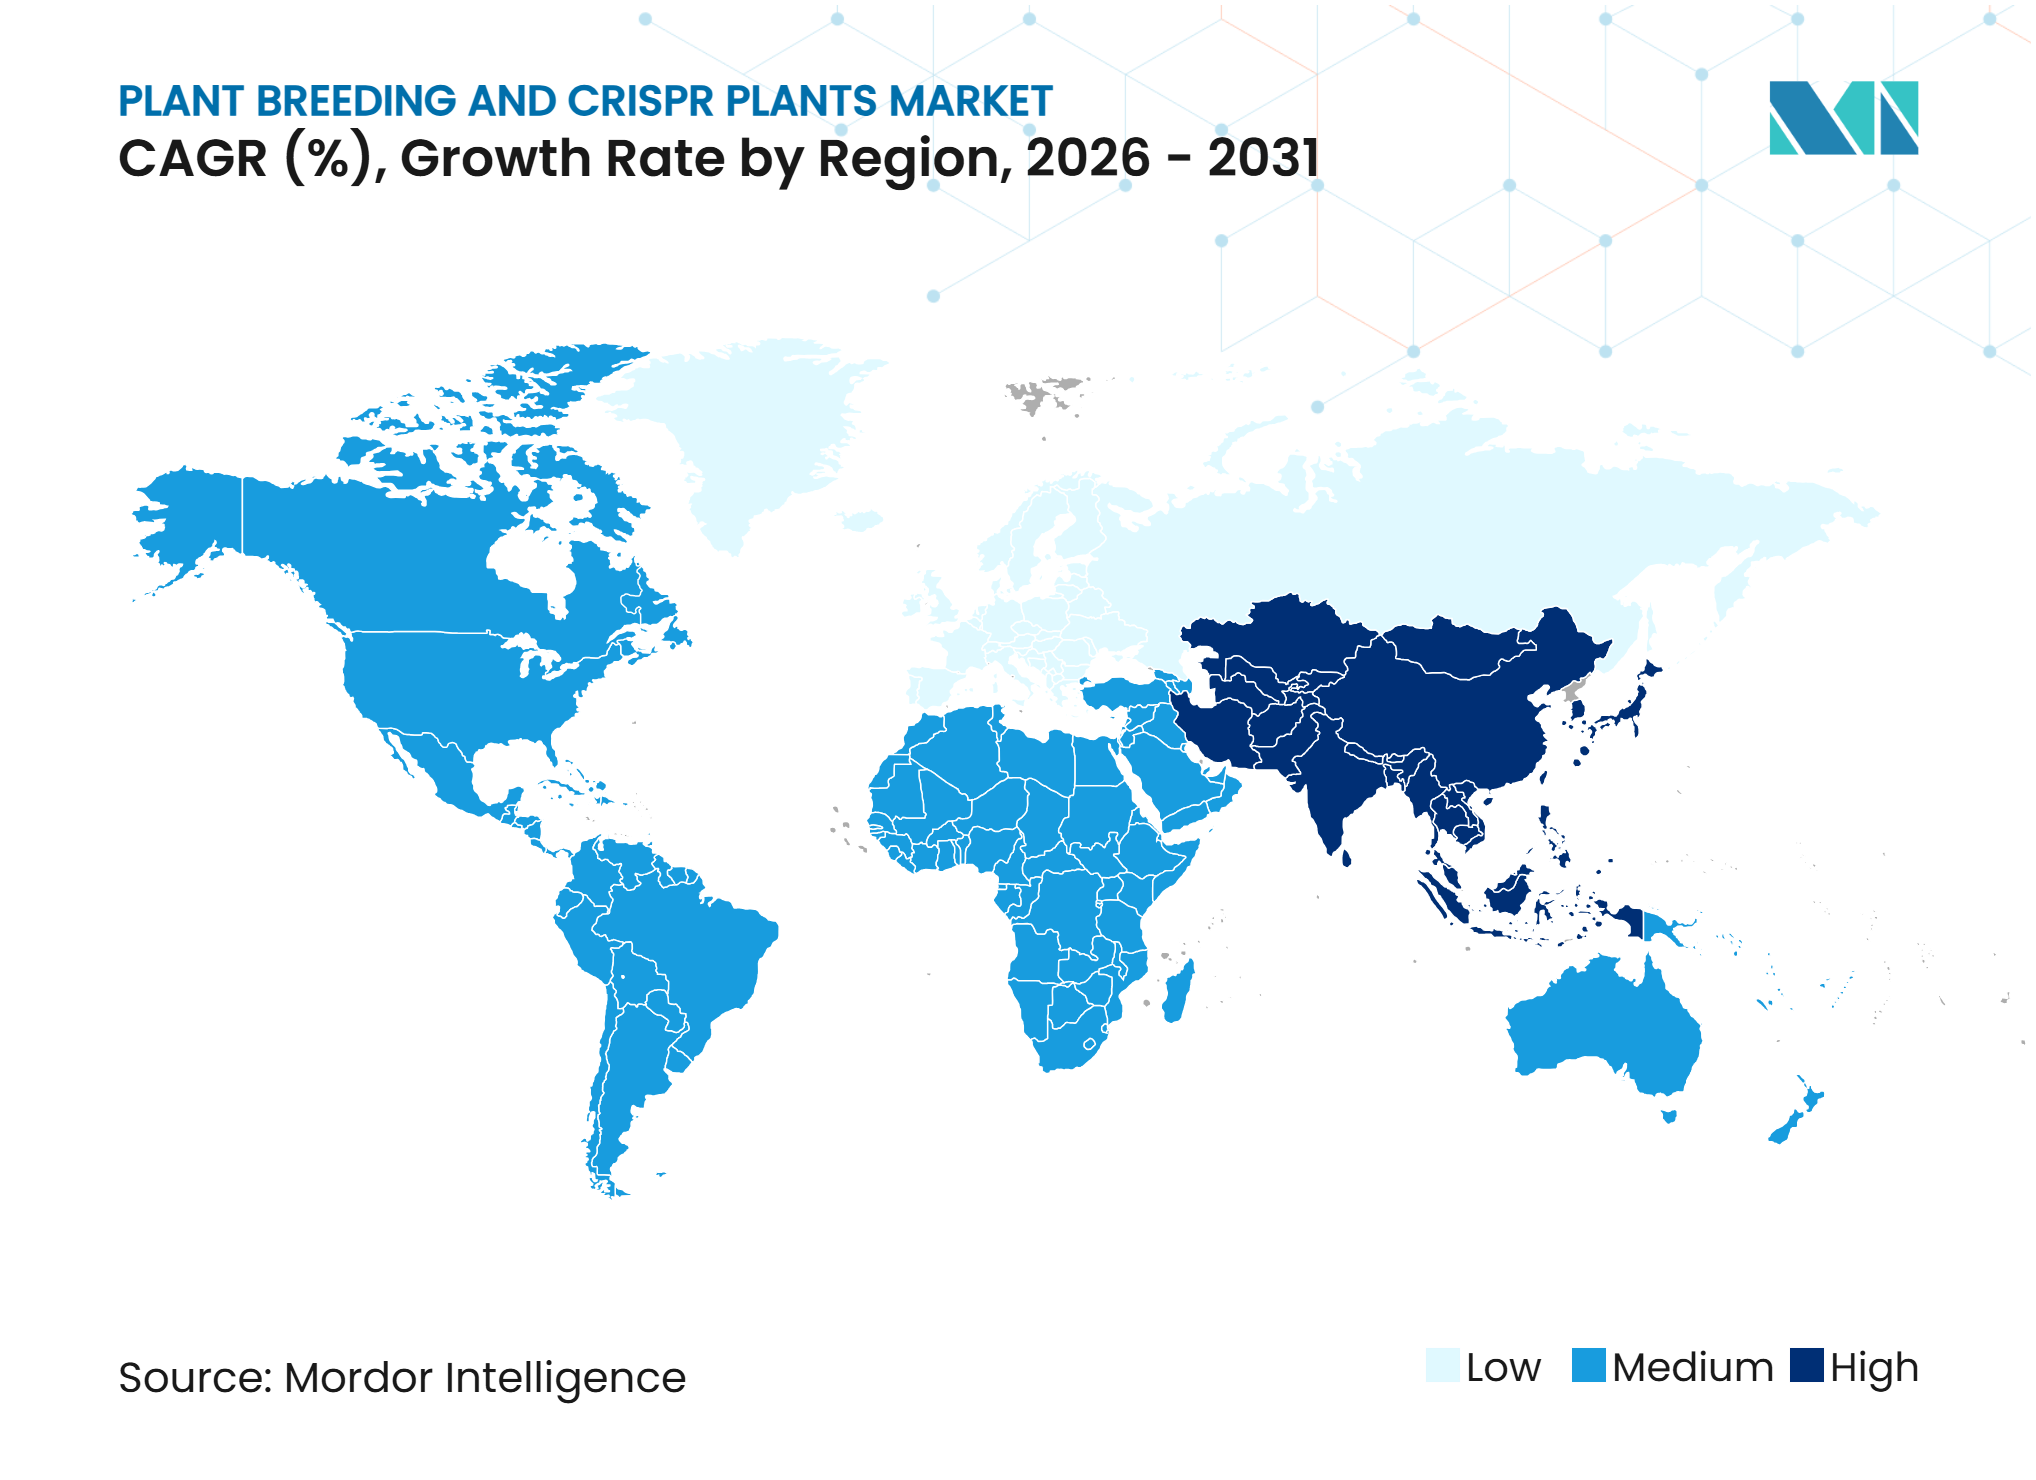
- Par géographie, l'Amérique du Nord représentait la plus grande part à 35,1 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 14,0 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de caractères culturaux résilients au climat | +2.8% | Mondial, avec la plus forte pertinence en Asie du Sud, en Afrique subsaharienne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Pression sur la sécurité alimentaire et exigences de stabilité des rendements | +1.9% | Mondial, en particulier dans les pays à faible revenu et déficitaires en alimentation et dans les parties densément peuplées de l'Asie-Pacifique et de l'Afrique | Long terme (≥ 4 ans) |
| Acceptation réglementaire des cultures génétiquement modifiées par édition génomique | +2.1% | Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Amélioration assistée par intelligence artificielle et phénotypage à haut débit | +1.5% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse des coûts de génomique et de séquençage | +0.8% | Mondial, avec une pertinence incrémentale plus élevée dans les programmes d'amélioration émergents | Court terme (≤ 2 ans) |
| Demande de cultures à valeur nutritionnelle améliorée et à utilisation efficiente des ressources | +0.7% | Asie-Pacifique et Afrique, avec une pertinence croissante en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de caractères culturaux résilients au climat
Le stress climatique transforme la performance des caractères en une variable de terrain mesurable, permettant aux programmes d'amélioration d'être financés sur la base du rendement maintenu en conditions de sécheresse, de salinité et de chaleur, plutôt que sur le rendement potentiel seul. Selon le Conseil indien de la recherche agricole (ICAR), sa variété éditée génomiquement Pusa DST Rice 1 peut augmenter les rendements de 9,66 % à 30,4 % dans les sols salins et alcalins en 2025Solutions agricoles, report.basf.com.">[1]. Les gains quantifiés en conditions de stress dans un contexte de cultivar établi donnent aux sélectionneurs un argument de rentabilité défendable, orientant les financements vers la découverte de caractères, les plateformes d'édition et les licences dans les programmes d'amélioration publics et commerciaux.
Pression sur la sécurité alimentaire et exigences de stabilité des rendements
La stabilité des rendements est un objectif d'amélioration distinct du potentiel de rendement, car les acheteurs de génétique paient pour une production qui se maintient lorsque les conditions météorologiques deviennent défavorables. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), la production mondiale de blé en 2026/27 devrait diminuer de 3,8 % pour atteindre 810,9 millions de tonnes métriques en raison de récoltes plus faibles dans les principaux pays exportateursPerspectives alimentaires de la FAO : Les tendances des marchés mondiaux des produits alimentaires font face à des risques géopolitiques et météorologiques croissants, fao.org.">[2]. L'offre concentrée chez des exportateurs exposés aux aléas climatiques transforme la variance saisonnière en un risque pour la sécurité alimentaire, soutenant le financement des caractères et des outils d'amélioration qui réduisent l'écart entre les bonnes et les mauvaises années.
Acceptation réglementaire des cultures génétiquement modifiées par édition génomique
La classification réglementaire détermine le coût et le calendrier de développement d'une variété éditée, car l'autorisation OGM nécessite une évaluation des risques, la préparation d'un dossier et plusieurs années avant la mise sur le marché commercial. Selon le Journal officiel de l'Union européenne, le règlement (UE) 2026/1388 est entré en vigueur le 16 juillet 2026 et s'appliquera à partir du 17 juillet 2028, plaçant les plantes de catégorie 1 en dehors des règles OGM sous réserve d'une procédure de vérification. Une voie réglementaire définie et plus courte permet aux sélectionneurs de planifier leurs programmes selon un calendrier connu, soutenant les engagements de pipeline pour différentes cultures et techniques.
Amélioration assistée par intelligence artificielle et phénotypage à haut débit
Les décisions de sélection dépendent de la rapidité avec laquelle un programme peut relier les données génotypiques aux performances mesurées sur le terrain, chaque cycle étant limité par la capacité de phénotypage plutôt que par le coût du séquençage. L'imagerie aérienne sans pilote et par capteurs peut désormais capturer les caractères de la canopée sur l'ensemble des essais en un seul passage, et les modèles d'apprentissage automatique convertissent ces relevés en prédictions qui classent les lignées avant la récolte. Des cycles plus courts et mieux informés améliorent le retour sur investissement de chaque caractère développé par un programme, ce qui soutient les dépenses en plateformes de phénotypage, en analyses et en outils d'amélioration qui agissent sur les résultats.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Divergence réglementaire et retards d'approbation | -1.5% | Europe pendant la période de transition, Asie du Sud et Afrique | Moyen terme (2-4 ans) |
| Coûts élevés de recherche et développement, d'essais sur le terrain et de commercialisation | -1.0% | Mondial, avec la charge la plus lourde pour les petites et moyennes entreprises et les programmes publics dans les marchés émergents | Long terme (≥ 4 ans) |
| Scepticisme du public et risque d'acceptation des cultures génétiquement modifiées par édition génomique | -0.5% | Europe, certaines parties de l'Asie-Pacifique et certains pays africains | Long terme (≥ 4 ans) |
| Concentration de la propriété intellectuelle et contraintes d'accès | -0.8% | Mondial, en particulier pour les programmes publics et les sélectionneurs de petites et moyennes entreprises dans les marchés à faibles revenus | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de recherche et développement, d'essais sur le terrain et de commercialisation
Faire progresser une variété éditée de la découverte de la cible aux essais multisite sur le terrain jusqu'à la soumission réglementaire nécessite des dépenses annuelles soutenues, et non un budget de projet ponctuel. BASF SE a indiqué que son segment Solutions agricoles a enregistré des dépenses de recherche et développement de 990 millions EUR (1,09 milliard USD) en 2025Le ministre de l'Agriculture de l'Union, M. Shivraj Singh Chouhan, annonce deux variétés de riz éditées génomiquement développées en Inde, icar.org.in.">[3]. Ce niveau de dépenses fixe le seuil pratique pour mener un programme commercial complet. Les organisations incapables de financer des installations de confinement, une capacité de génotypage et des essais spécifiques à chaque site dans plusieurs juridictions font progresser moins de candidats jusqu'au lancement, limitant le nombre de produits atteignant les agriculteurs.
Concentration de la propriété intellectuelle et contraintes d'accès
La liberté d'exploitation doit être établie avant qu'une lignée éditée puisse être commercialisée, car la nucléase, la séquence guide, la méthode de livraison et le caractère résultant peuvent chacun être couverts par des droits distincts. Selon l'Institut fédéral suisse de la propriété intellectuelle (IPI), son panorama des brevets et licences CRISPR pour les plantes en 2025 a recensé 23 696 familles de brevets sur CRISPR, sur la base de données jusqu'en décembre 2024 inclus. L'examen d'un portefeuille de cette taille nécessite des recherches juridiques et des négociations avant le début de tout travail sur le terrain, et les droits non résolus bloquent les candidats, limitant le nombre de programmes atteignant la commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'amélioration biotechnologique mène l'adoption et la croissanceL'amélioration biotechnologique représentait la plus grande part de 62,0 % du marché de l'amélioration des plantes et des plantes CRISPR en 2025. Cette position reflète un investissement soutenu dans la génomique, la sélection génétique et les capacités d'édition au sein des pipelines commerciaux et publics. L'édition génomique et CRISPR représentent le domaine à la croissance la plus rapide au sein de ce segment. L'amélioration conventionnelle reste centrale pour les cultures polyploïdes complexes, notamment le blé, où l'architecture des caractères résiste aux interventions simples, tandis que les outils biotechnologiques deviennent accessibles à un plus large éventail de programmes. L'amélioration par mutation conserve un rôle défini, car la variation induite continue de fournir une diversité utile pour la sélection dans des cultures spécifiques.
L'amélioration biotechnologique devrait croître au CAGR le plus rapide de 11,8 % de 2026 à 2031. La sélection assistée par marqueurs, la sélection génomique et l'édition génomique sont de plus en plus déployées ensemble plutôt que comme des approches séparées. La sélection génomique et les modèles d'intelligence artificielle réduisent les pools de germoplasme avant l'introduction d'éditions précises, réduisant les cycles d'évaluation sur le terrain coûteux et raccourcissant le délai jusqu'aux décisions d'avancement. Les plateformes intégrées traitent plusieurs cultures et caractères à partir d'une base de capacités unique, soutenant la demande de réactifs, d'informatique, de services de transformation et de personnel qualifié dans les programmes publics et commerciaux.
Par plateforme technologique :
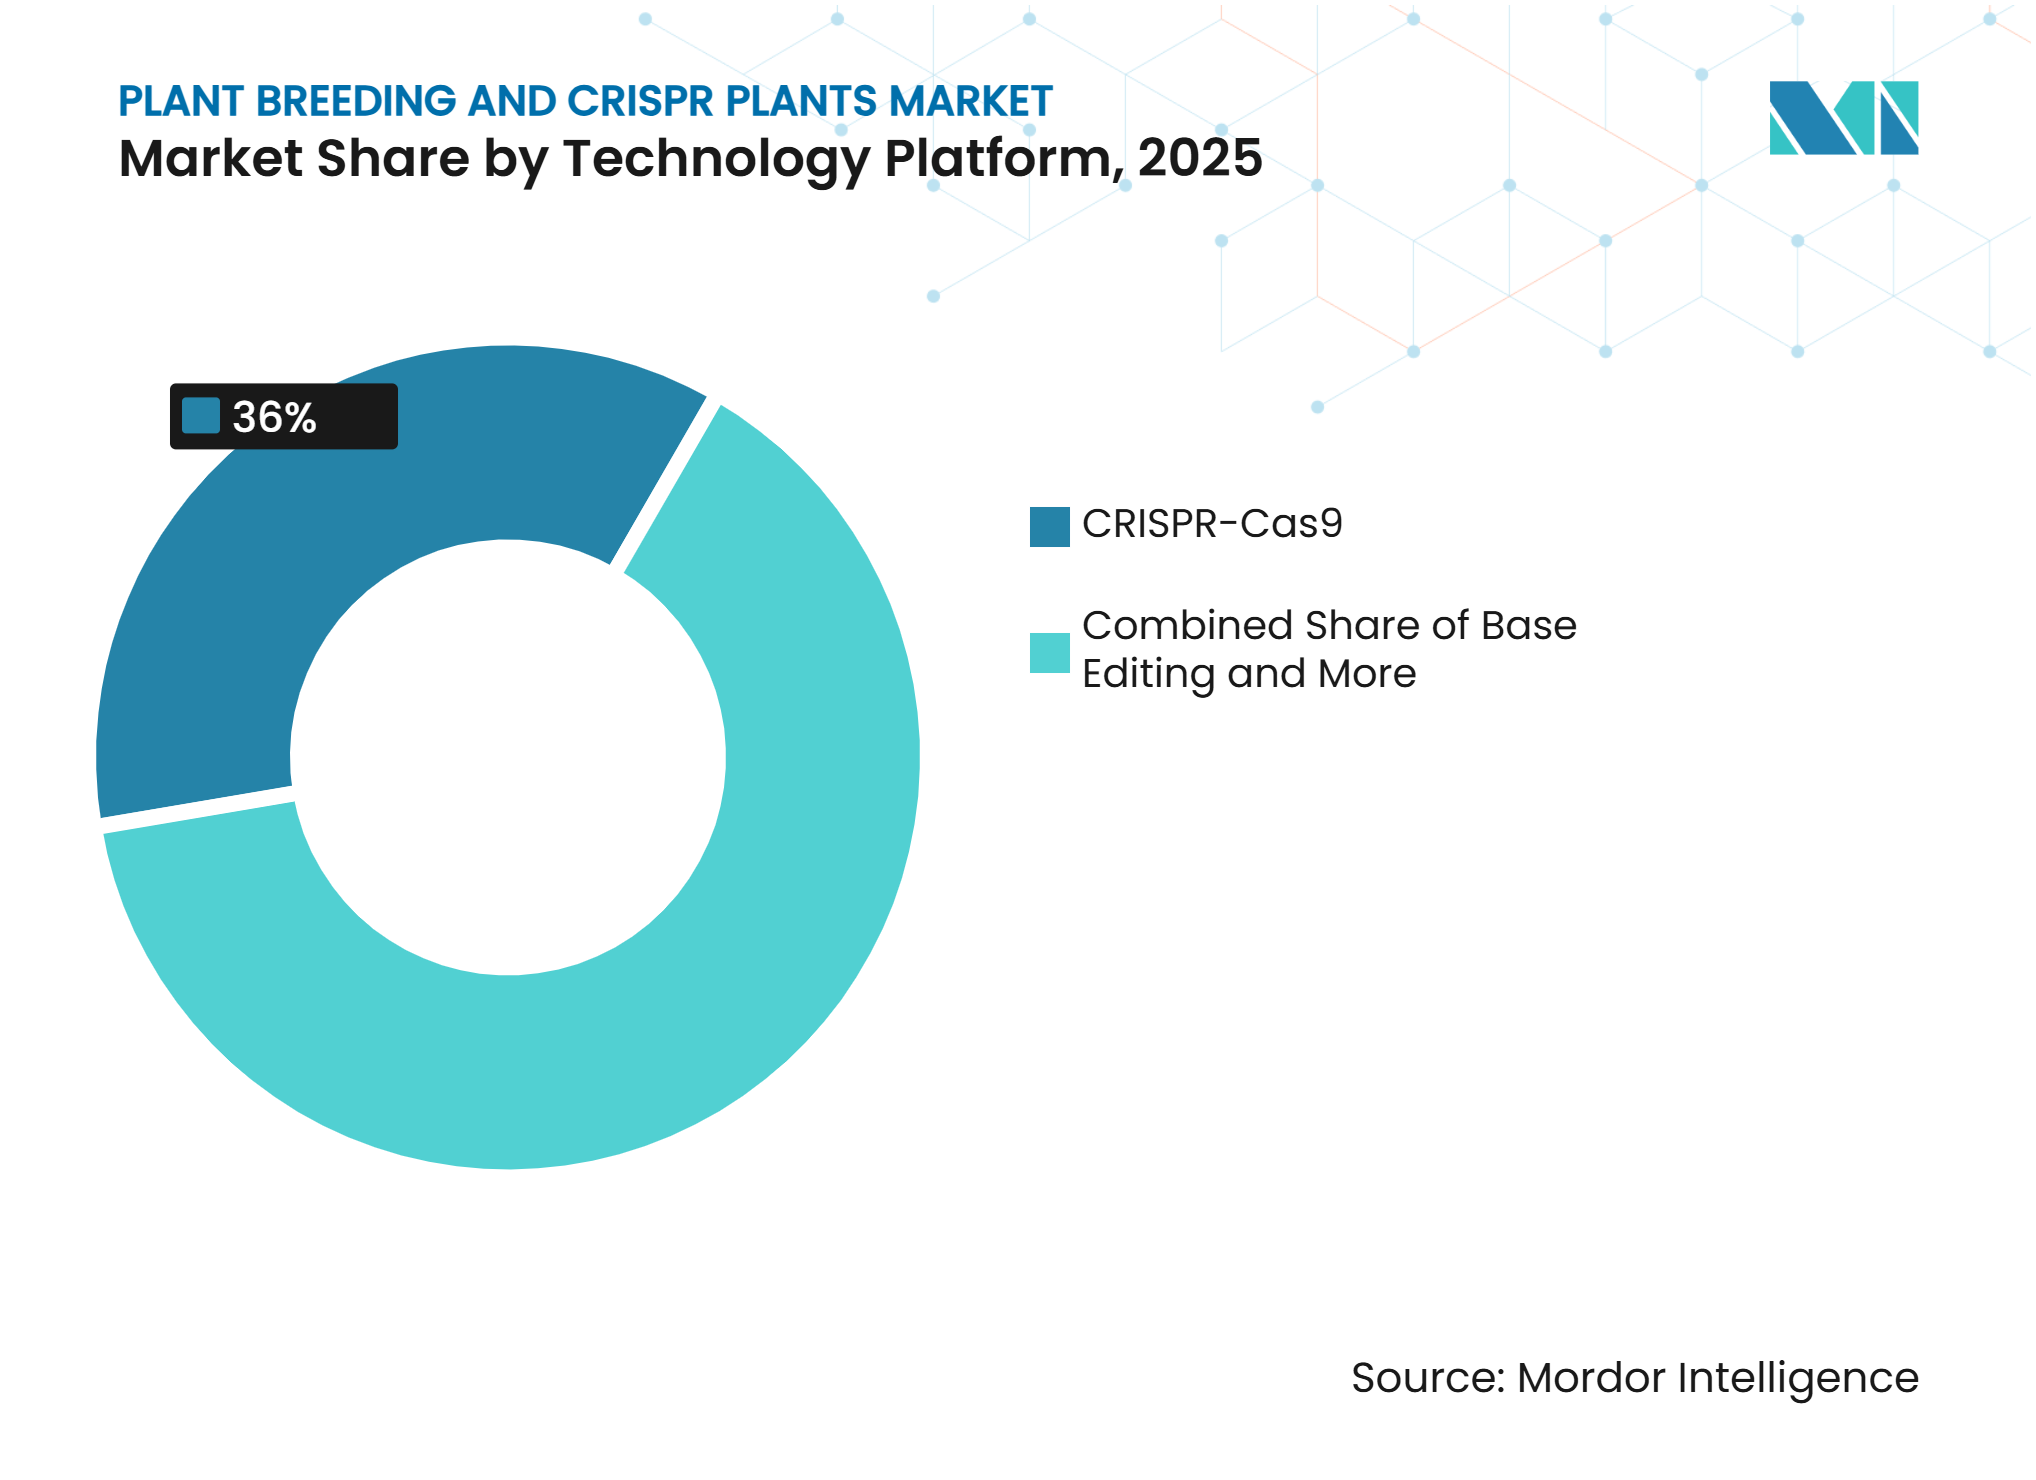
CRISPR-Cas9 en tête tandis que l'édition de base se développeCRISPR-Cas9 représentait la plus grande part à 36,0 % en 2025. Les systèmes de livraison établis, la large applicabilité aux cultures et la validation publiée étendue en font un outil fondamental dans les programmes commerciaux et publics. Le phénotypage à haut débit et l'amélioration assistée par intelligence artificielle constituent des plateformes non-édition significatives, rendant l'évaluation des essais plus efficace à l'échelle commerciale. Le séquençage, le génotypage et la bioinformatique bénéficient de coûts réduits et d'un déploiement plus large. Les nucléases effectrices de type activateur de transcription (TALENs), les MegaTALs et les nucléases à doigts de zinc (ZFNs) conservent leur pertinence là où la livraison CRISPR est moins efficace et où les investissements existants continuent de soutenir leur utilisation dans des programmes définis.
L'édition de base devrait croître au CAGR le plus rapide de 17,0 % de 2026 à 2031. Cette catégorie se situe aux côtés de CRISPR-Cas9, notamment CRISPR-Cas12a et l'édition primaire, et ces outils plus récents permettent des modifications très spécifiques sans nécessiter de cassures double brin de l'ADN. Cette propriété convient aux caractères gouvernés par des variants ponctuels connus dans les régions codantes ou promotrices et réduit la charge de criblage associée aux résultats non intentionnels. Les accords de licence pour les éditeurs plus récents attirent les programmes commerciaux vers des accords d'évaluation, car ces éditeurs étendent le travail d'édition de précision à travers les cultures et les espèces cibles.



Par caractère :
la tolérance aux herbicides occupe la plus grande position tandis que l'amélioration nutritionnelle et la biofortification croissent le plus rapidementLa tolérance aux herbicides représentait la plus grande part à 30,5 % en 2025. Cette position reflète les pratiques établies de gestion des mauvaises herbes dans l'agriculture en grandes cultures, où les agriculteurs appliquent ces caractères dans le cadre des systèmes existants de protection des cultures et d'achat de semences. La manipulation agronomique familière et les résultats prévisibles sur le terrain soutiennent la spécification continue par les entreprises semencières. Le traitement réglementaire varie selon les juridictions, et les plantes tolérantes aux herbicides développées par de nouvelles techniques génomiques font face à des exigences d'autorisation plus strictes dans certains marchés que d'autres plantes éditées. La résistance aux maladies, la résistance à la sécheresse et la tolérance à la salinité restent des domaines importants d'activité de développement des cultures pour les principales cultures de plein champ et horticoles.
La taille du marché de l'amélioration des plantes et des plantes CRISPR pour l'amélioration nutritionnelle et la biofortification devrait croître au CAGR le plus rapide de 16,9 % de 2026 à 2031. Ces caractères soutiennent des partenariats avec l'industrie agroalimentaire qui monétisent les avantages au-delà de la ferme, car la composition peut être spécifiée contractuellement par les transformateurs. Les travaux de résistance multi-maladies dans le maïs et d'autres cultures de base se poursuivent parallèlement. L'amélioration de la durée de conservation et de la qualité, la séquestration du carbone et l'efficience d'utilisation de l'azote créent également des positions différenciées, offrant aux développeurs des voies pour récupérer les coûts des caractères par des canaux autres que le seul prix des semences sur les marchés commerciaux.
Par type de culture :
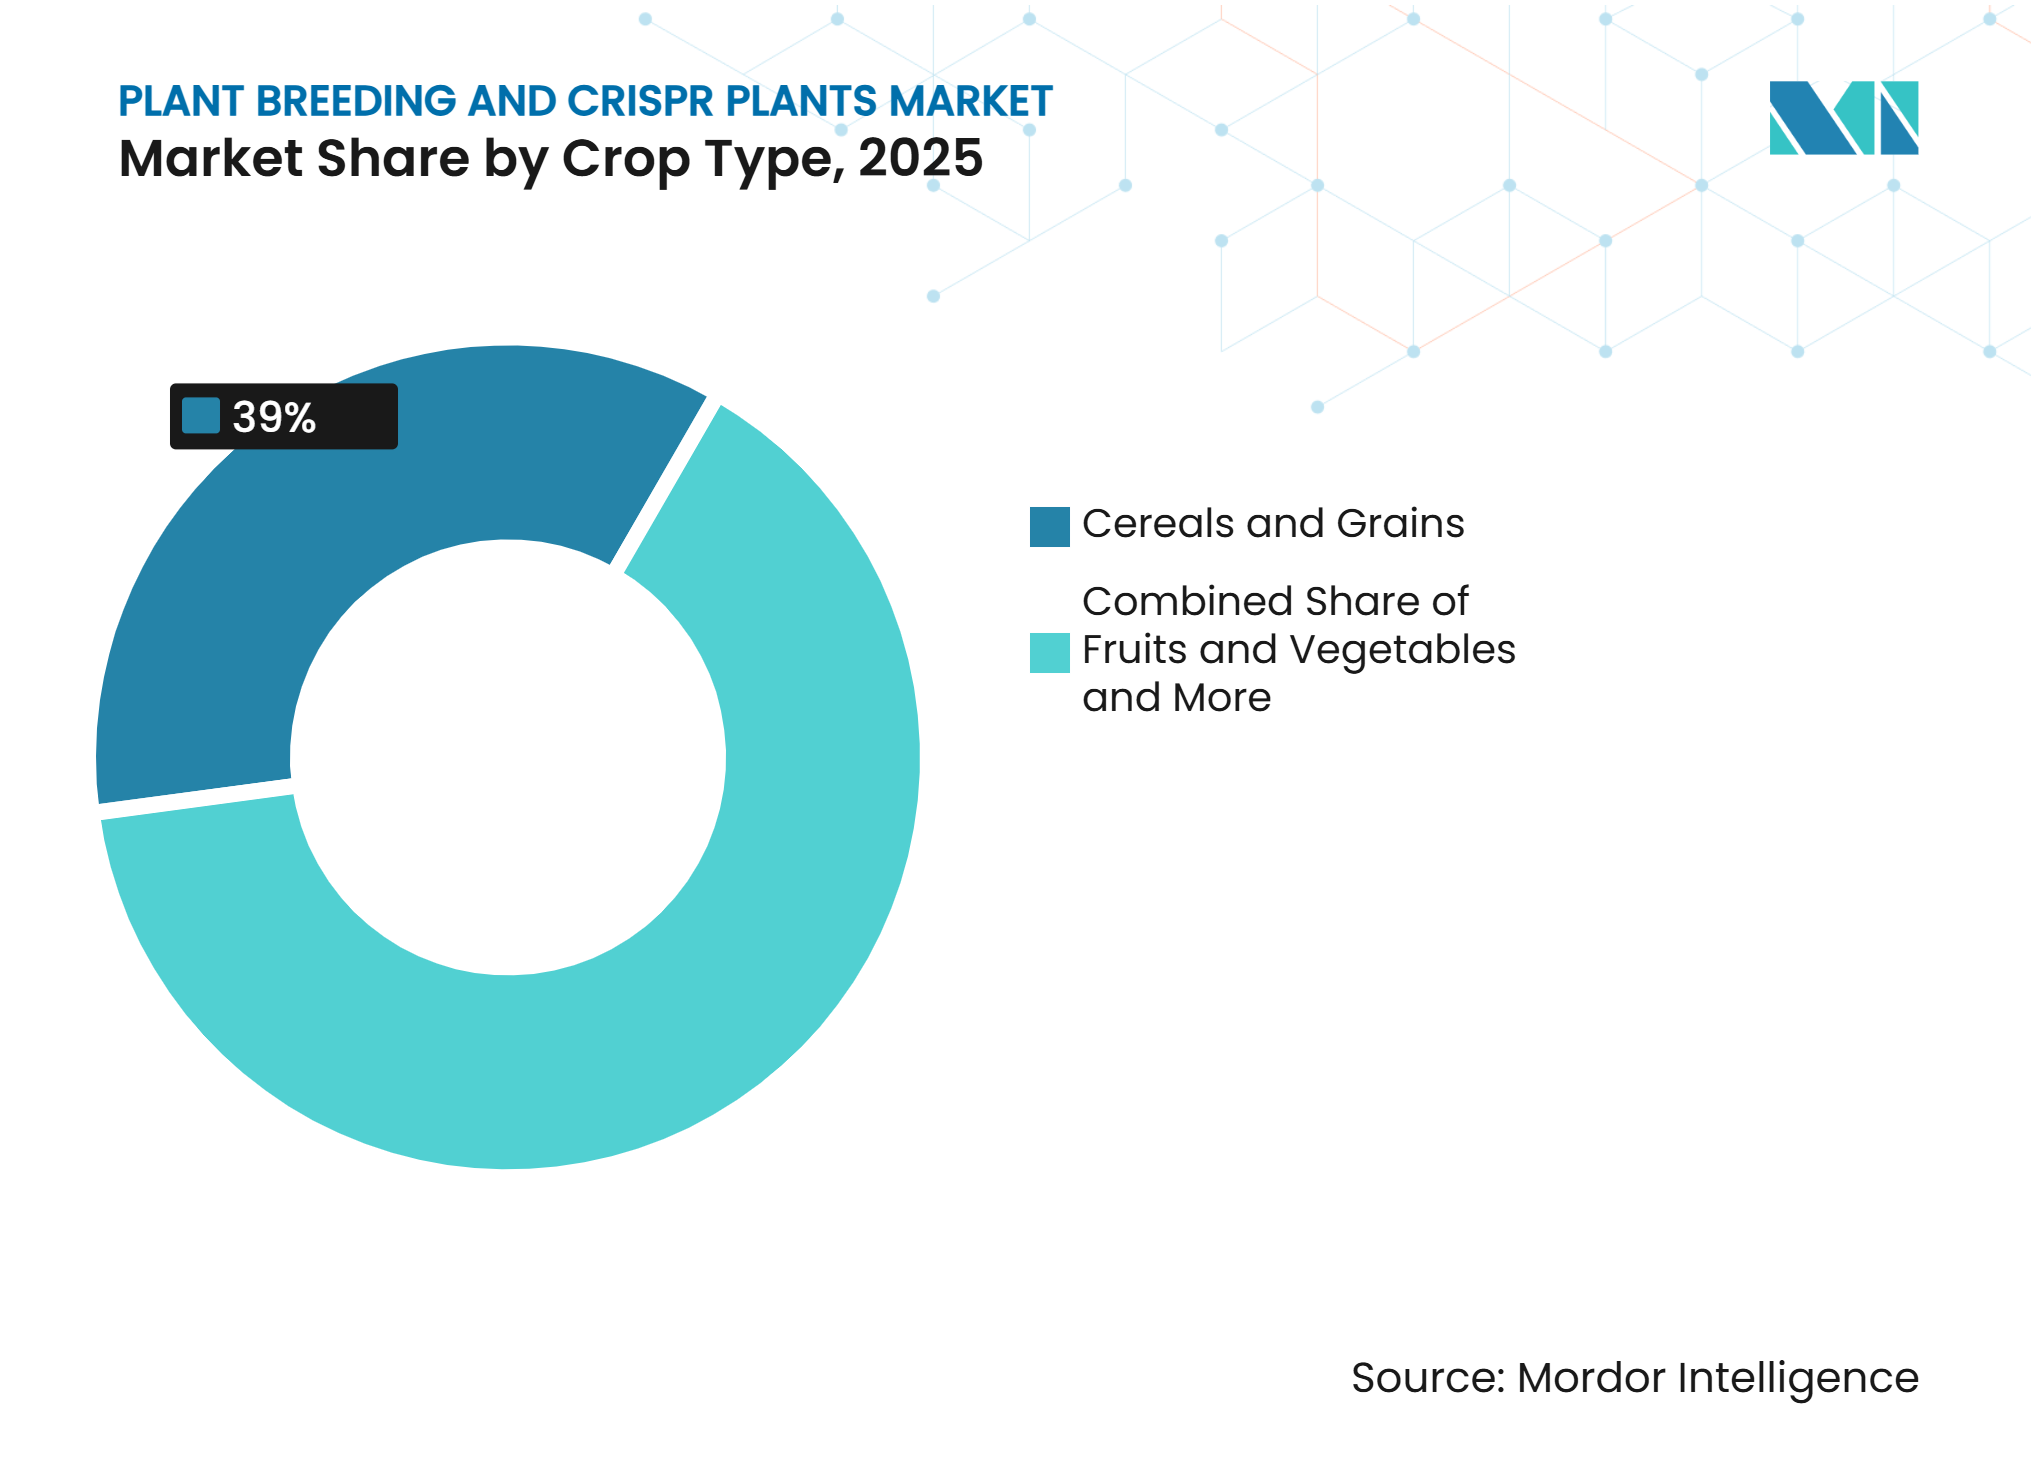
les céréales et les grains fournissent le volume tandis que les fruits et légumes ajoutent de la valeurLes céréales et les grains représentaient la plus grande part à 39,0 % en 2025. Le maïs, le blé, le riz, le sorgho et l'orge font l'objet d'une activité d'amélioration intensive, couvrent de grandes surfaces cultivées et fournissent une grande part des calories alimentaires mondiales. Les canaux de distribution de semences établis et l'infrastructure d'amélioration publique de longue date soutiennent la capacité d'essai requise pour l'avancement des variétés. Les programmes de blé hybride progressent grâce à des accords sur le germoplasme visant la commercialisation en Europe et en Amérique du Nord. Les génomes de référence et les ressources de marqueurs denses pour ces espèces réduisent le travail technique requis avant le début des programmes d'édition dans une nouvelle culture.
Les fruits et légumes devraient croître au CAGR le plus rapide de 15,5 % de 2026 à 2031. Les cultures spécialisées commandent des prix premium pour l'absence de pépins, la saveur, la durée de conservation et la résistance aux maladies, rendant le développement des caractères commercialement attractif même à des volumes plus faibles. Beaucoup de ces espèces se propagent végétativement ou sont très hétérozygotes, rendant l'introduction de caractères par croisements répétés lente et perturbatrice pour une variété établie. Les oléagineux et les légumineuses restent importants pour les empilements de caractères du soja et du canola, tandis que les cultures de gazon et ornementales, les cultures fourragères et de couverture, et les cultures industrielles et bioénergétiques conservent des rôles plus modestes dans le segment.

Par application :
l'agriculture commerciale a l'échelle tandis que les programmes d'amélioration publics croissent le plus rapidementL'agriculture commerciale représentait la plus grande part à 52,0 % en 2025. Le déploiement de semences et de caractères dans les céréales de base soutient cette position dans les Amériques et en Asie-Pacifique, où les entreprises semencières convertissent les caractères en variétés, gèrent des essais multisite et gèrent l'enregistrement dans chaque pays de vente. Leurs volumes justifient des groupes d'édition dédiés, des installations de transformation et des équipes d'affaires réglementaires. L'horticulture reste pertinente car l'édition de précision peut fournir des caractères de fruits et légumes qui nécessiteraient autrement de longs cycles d'amélioration. Les acheteurs commerciaux fixent des exigences de spécification qui façonnent la manière dont les fournisseurs d'outils en amont conditionnent leurs offres.
Les programmes de recherche et d'amélioration publics devraient croître au CAGR le plus rapide de 13,8 % de 2026 à 2031. Les instituts de recherche internationaux ont obtenu des licences humanitaires à long terme pour l'édition génomique dans les cultures des petits exploitants en Asie et en Afrique, rendant les capacités d'édition disponibles pour les programmes sans budgets de licence commerciale. Les applications de production alimentaire et d'aliments pour animaux bénéficient d'une teneur en protéines plus élevée et de profils d'acides aminés améliorés. Les cultures pharmaceutiques et spécialisées peuvent bénéficier de modifications précises dans les voies des métabolites secondaires, tandis que la production de biocarburants et de produits biochimiques reste à un stade précoce au sein du secteur de l'amélioration des plantes et des plantes CRISPR.
Analyse géographique
L'Amérique du Nord représentait la plus grande part à 35,1 % en 2025. Les États-Unis disposent d'une voie du Service d'inspection de la santé animale et végétale qui permet à certaines cultures génétiquement modifiées par édition génomique sans séquences étrangères introduites de procéder en dehors du processus d'examen appliqué aux événements transgéniques, offrant aux développeurs une clarté précoce sur leur voie réglementaire. Le Canada utilise une approche d'évaluation basée sur la nouveauté qui évalue le caractère plutôt que la méthode d'amélioration. Le Mexique reste pertinent pour la production commerciale de semences et les pépinières hors saison. Les grandes surfaces plantées en maïs, soja et coton soutiennent une capacité d'essai étendue dans toute la région.
L'Asie-Pacifique devrait croître au CAGR le plus rapide de 14,0 % de 2026 à 2031. La Chine a approuvé des événements de cultures génétiquement modifiées par édition génomique couvrant le soja, le maïs, le blé et le riz, et l'Inde a lancé et commencé la multiplication des semences de riz édité génomiquement avant le déploiement commercial. Le Japon a une expérience commerciale avec des produits édités génomiquement, notamment une tomate enrichie en acide gamma-aminobutyrique, tandis que la Corée du Sud et l'Australie développent leurs pipelines. Les ressources en germoplasme régional et les partenariats locaux ont un poids considérable, et les entreprises ayant des relations d'amélioration nationales et une portée de distribution sont mieux positionnées pour convertir les approbations en surfaces plantées.
L'Europe se prépare à la mise en œuvre du nouveau cadre des nouvelles techniques génomiques, les sélectionneurs faisant passer les travaux d'édition de la recherche au développement de produits et aux essais sur le terrain. Le financement public soutient cette transition. Selon la Banque européenne d'investissement (BEI), en 2026, elle prêtera à Limagrain 300 millions EUR (324 millions USD) pour accélérer le développement de cultures plus productives et résilientes dans le cadre d'un programme de recherche dirigé par Vilmorin et Cie. Le Moyen-Orient investit dans la génétique des cultures adaptées aux déserts, tandis que l'Afrique progresse grâce à des programmes publics et des partenariats de recherche internationaux axés sur les cultures de base.
Paysage concurrentiel
Concentration du Marché
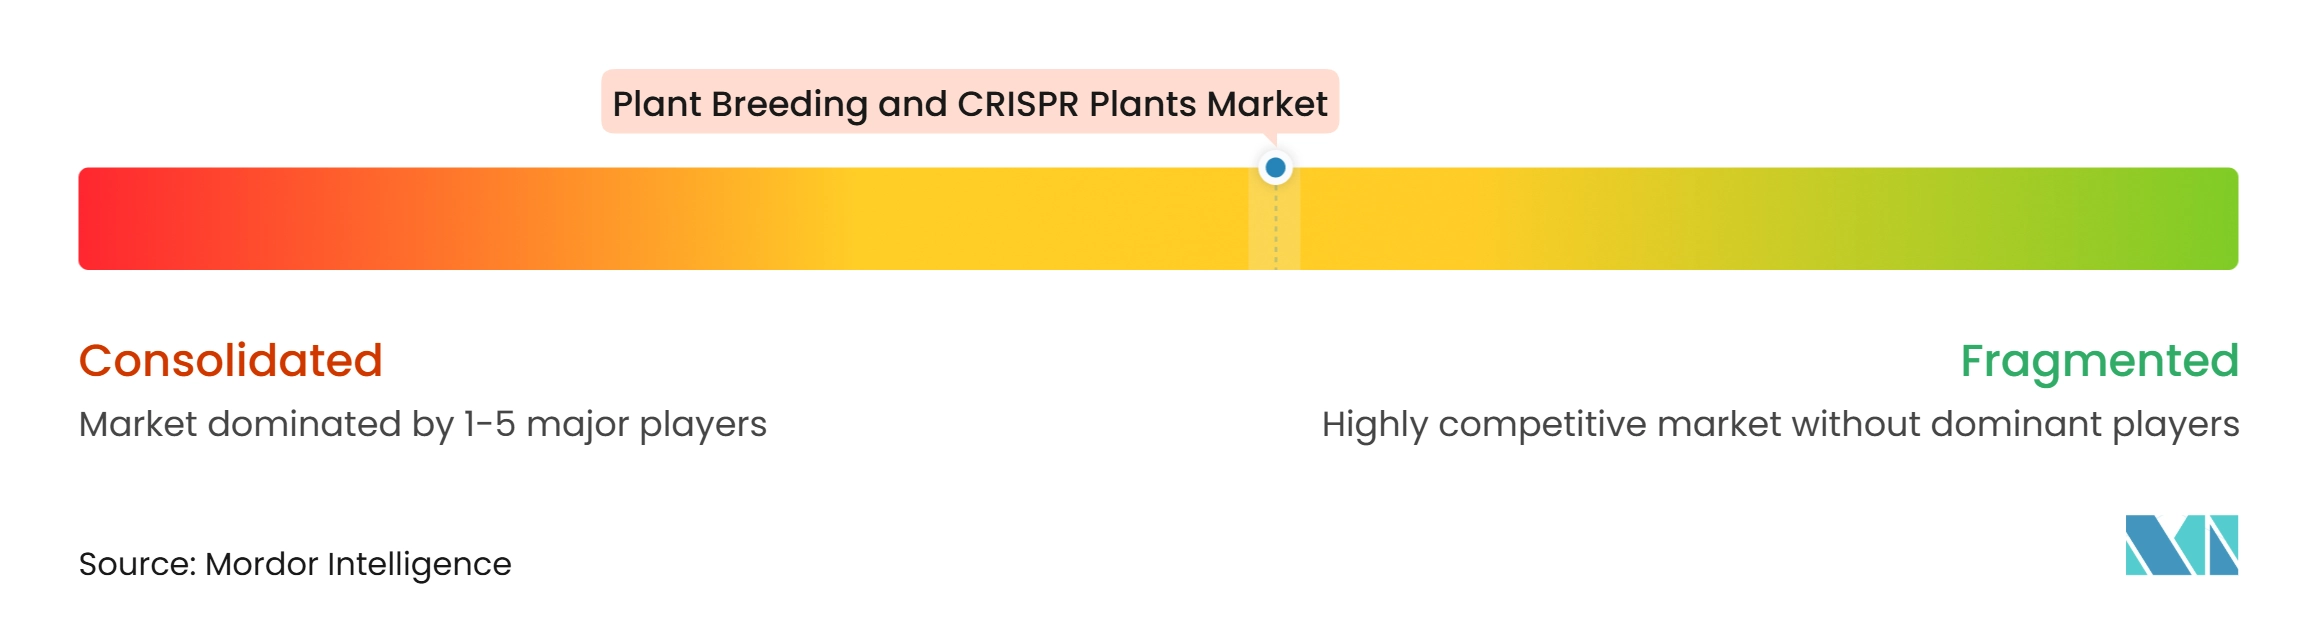
Le marché de l'amélioration des plantes et des plantes CRISPR est resté modérément fragmenté en 2025, avec des acteurs clés incluant Bayer AG, Corteva, Inc., Syngenta AG, BASF SE et Groupe Limagrain Holding SA. Ces entreprises détiennent des positions en matière de germoplasme, de distribution et de licences de caractères, et leur échelle soutient la recherche, les essais sur le terrain et les soumissions réglementaires dans plusieurs juridictions. La consolidation est concentrée au niveau des produits commerciaux, tandis que le développement technologique reste ouvert, avec des développeurs spécialisés en concurrence via des plateformes d'édition et des caractères ciblés plutôt que de larges portefeuilles de germoplasme.
Les entreprises établies complètent leurs capacités internes avec des outils spécialisés par le biais de licences et de collaborations plutôt que de développer chaque plateforme en interne. Cette approche se reflète dans les accords de licence mondiaux pour les technologies d'édition génomique, les licences d'évaluation pour les nouvelles chimies d'édition, et les partenariats couvrant l'édition génomique, le silençage génique induit et la prédiction basée sur l'intelligence artificielle des performances des variétés. Les développeurs spécialisés utilisent des partenariats régionaux pour atteindre la commercialisation là où ils manquent de distribution. La propriété intellectuelle reste un facteur clé, car les droits d'édition fondamentaux et les revendications émergentes autour de l'édition de base, de l'édition primaire et de la conception des acides ribonucléiques (ARN) guides façonnent le coût et la disponibilité des outils pour les développeurs plus petits.
L'intensité de la recherche distingue les participants sur ce marché, car le développement de variétés fonctionne sur des cycles pluriannuels qui nécessitent un financement continu plutôt qu'une approche projet par projet. Selon Rijk Zwaan Zaadteelt en Zaadhandel B.V., en 2025, l'entreprise investira 30 % de son chiffre d'affaires annuel en recherche et développement, en appliquant la technologie des marqueurs ADN, la sélection génomique et l'apprentissage automatique pour accélérer les décisions de sélection et raccourcir le délai de mise sur le marché. Un investissement soutenu à ce niveau permet aux organisations d'amélioration de maintenir de longs pipelines tout en adoptant des outils d'édition et de prédiction à mesure qu'ils arrivent à maturité commerciale.
Leaders du secteur de l'amélioration des plantes et des plantes CRISPR
-
Bayer AG
-
Corteva, Inc.
-
Syngenta AG
-
BASF SE
-
Groupe Limagrain Holding SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'amélioration des plantes et des plantes CRISPR Entreprises couvertes dans ce rapport
- Bayer AG
- Corteva, Inc.
- Syngenta AG
- BASF SE
- KWS SAAT SE & Co. KGaA
- Groupe Limagrain Holding SA
- UPL Limited
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seed Corporation
- Beijing Dabeinong Technology Group Co., Ltd.
- Pairwise Plants LLC
- Cibus, Inc.
- Inari Agriculture, Inc.
- Bioceres Crop Solutions Corp.
- Enza Zaden Beheer B.V.
Développements industriels récents dans Marché de l'amélioration des plantes et des plantes CRISPR
- Septembre 2026 : Bayer SE a annoncé le développement d'un soja édité génomiquement à tige robuste dans son pipeline semencier, utilisant l'édition génomique pour améliorer l'architecture de la plante tout en maintenant le potentiel de rendement. Cette initiative soutient directement l'édition génomique, l'amélioration du soja, l'amélioration du rendement et les applications d'agriculture commerciale.
- Juillet 2026 : Groupe Limagrain Holding SA et Qi Biodesign ont signé un accord de licence mondial pour les technologies d'édition génomique afin d'accélérer le développement de variétés de cultures de nouvelle génération. Le partenariat élargit l'accès de Limagrain aux capacités d'édition génomique et soutient l'édition génomique et l'amélioration des plantes liée à CRISPR dans les programmes de cultures.
- Juin 2026 : Sakata Seed Corporation développe la recherche en amélioration pour les cultures adaptées aux conditions tropicales et subtropicales à sa station de recherche d'Ishigaki à Okinawa, au Japon. L'installation soutient le développement de variétés adaptées au climat et les activités d'amélioration conventionnelle et biotechnologique pour une meilleure résilience des cultures.
Périmètre du rapport sur le marché mondial de l'amélioration des plantes et des plantes CRISPR
L'amélioration des plantes et les plantes CRISPR impliquent le développement de variétés de cultures améliorées par des techniques conventionnelles, biotechnologiques et d'édition génomique. Ces méthodes sont utilisées pour améliorer le rendement, la résistance aux maladies, la résilience climatique, la qualité nutritionnelle et l'efficience d'utilisation des ressources, entre autres caractères souhaitables, tout en accélérant le développement de caractéristiques ciblées des cultures.
Le rapport sur le marché de l'amélioration des plantes et des plantes CRISPR est segmenté par type (amélioration conventionnelle et amélioration biotechnologique), par plateforme technologique (CRISPR-Cas9, CRISPR-Cas12a, édition de base, édition primaire, nucléases effectrices de type activateur de transcription et MegaTALs, nucléases à doigts de zinc, séquençage, génotypage et bioinformatique, phénotypage à haut débit et amélioration assistée par intelligence artificielle), par caractère (tolérance aux herbicides, résistance aux insectes, résistance aux maladies, amélioration du rendement et de la taille des grains, résistance à la sécheresse, tolérance à la température et au stress, tolérance à la salinité, efficience d'utilisation de l'eau, amélioration nutritionnelle et biofortification, amélioration de la durée de conservation et de la qualité, et séquestration du carbone et efficience d'utilisation de l'azote), par type de culture (céréales et grains, oléagineux et légumineuses, fruits et légumes, cultures de gazon et ornementales, cultures fourragères et de couverture, et cultures industrielles et bioénergétiques), par application (agriculture commerciale, horticulture, production alimentaire, production d'aliments pour animaux, production de biocarburants et de produits biochimiques, cultures pharmaceutiques et spécialisées, et programmes de recherche et d'amélioration publics), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Amélioration conventionnelle | |
| Amélioration biotechnologique | Amélioration moléculaire |
| Sélection assistée par marqueurs | |
| Sélection génomique | |
| Génie génétique | |
| Édition génomique et CRISPR |
| CRISPR-Cas9 |
| CRISPR-Cas12a |
| Édition de base |
| Édition primaire |
| TALENs et MegaTALs |
| Nucléases à doigts de zinc |
| Séquençage, génotypage et bioinformatique |
| Phénotypage à haut débit |
| Amélioration assistée par intelligence artificielle |
| Tolérance aux herbicides |
| Résistance aux insectes |
| Résistance aux maladies |
| Amélioration du rendement et de la taille des grains |
| Résistance à la sécheresse |
| Tolérance à la température et au stress |
| Tolérance à la salinité |
| Efficience d'utilisation de l'eau |
| Amélioration nutritionnelle et biofortification |
| Amélioration de la durée de conservation et de la qualité |
| Séquestration du carbone et efficience d'utilisation de l'azote |
| Céréales et grains | Maïs |
| Blé | |
| Riz | |
| Sorgho | |
| Orge | |
| Oléagineux et légumineuses | Soja |
| Canola | |
| Tournesol | |
| Pois | |
| Pois chiche | |
| Fruits et légumes | Tomate |
| Pomme de terre | |
| Laitue et légumes à feuilles | |
| Melon, courge et pastèque | |
| Banane | |
| Fraise | |
| Cultures de gazon et ornementales | |
| Cultures fourragères et de couverture | |
| Cultures industrielles et bioénergétiques |
| Agriculture commerciale |
| Horticulture |
| Production alimentaire |
| Production d'aliments pour animaux |
| Production de biocarburants et de produits biochimiques |
| Cultures pharmaceutiques et spécialisées |
| Programmes de recherche et d'amélioration publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type | Amélioration conventionnelle | |
| Amélioration biotechnologique | Amélioration moléculaire | |
| Sélection assistée par marqueurs | ||
| Sélection génomique | ||
| Génie génétique | ||
| Édition génomique et CRISPR | ||
| Par plateforme technologique | CRISPR-Cas9 | |
| CRISPR-Cas12a | ||
| Édition de base | ||
| Édition primaire | ||
| TALENs et MegaTALs | ||
| Nucléases à doigts de zinc | ||
| Séquençage, génotypage et bioinformatique | ||
| Phénotypage à haut débit | ||
| Amélioration assistée par intelligence artificielle | ||
| Par caractère | Tolérance aux herbicides | |
| Résistance aux insectes | ||
| Résistance aux maladies | ||
| Amélioration du rendement et de la taille des grains | ||
| Résistance à la sécheresse | ||
| Tolérance à la température et au stress | ||
| Tolérance à la salinité | ||
| Efficience d'utilisation de l'eau | ||
| Amélioration nutritionnelle et biofortification | ||
| Amélioration de la durée de conservation et de la qualité | ||
| Séquestration du carbone et efficience d'utilisation de l'azote | ||
| Par type de culture | Céréales et grains | Maïs |
| Blé | ||
| Riz | ||
| Sorgho | ||
| Orge | ||
| Oléagineux et légumineuses | Soja | |
| Canola | ||
| Tournesol | ||
| Pois | ||
| Pois chiche | ||
| Fruits et légumes | Tomate | |
| Pomme de terre | ||
| Laitue et légumes à feuilles | ||
| Melon, courge et pastèque | ||
| Banane | ||
| Fraise | ||
| Cultures de gazon et ornementales | ||
| Cultures fourragères et de couverture | ||
| Cultures industrielles et bioénergétiques | ||
| Par application | Agriculture commerciale | |
| Horticulture | ||
| Production alimentaire | ||
| Production d'aliments pour animaux | ||
| Production de biocarburants et de produits biochimiques | ||
| Cultures pharmaceutiques et spécialisées | ||
| Programmes de recherche et d'amélioration publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'amélioration des plantes et des plantes CRISPR en 2026 ?
La valeur du marché de l'amélioration des plantes et des plantes CRISPR est de 15,50 milliards USD en 2026.
Qu'est-ce qui stimule la croissance de l'amélioration des plantes et des plantes CRISPR ?
La résilience climatique, les besoins en sécurité alimentaire, l'acceptation réglementaire, les outils d'intelligence artificielle et la baisse des coûts de génomique soutiennent la croissance.
Quel type mène l'amélioration des plantes et des plantes CRISPR ?
L'amélioration biotechnologique détenait la plus grande part à 62,0 % en 2025 et devrait croître au CAGR le plus rapide de 11,8 % de 2026 à 2031.
Quelle région se développe le plus rapidement pour les cultures génétiquement modifiées par édition génomique ?
L'Asie-Pacifique devrait croître au CAGR régional le plus rapide de 14,0 % de 2026 à 2031.