
Marktgröße und Marktanteil für Pflanzenzüchtung und CRISPR-Pflanzen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.5 Milliarden US-Dollar |
| Marktgröße (2031) | 24.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.50 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pflanzenzüchtung und CRISPR-Pflanzen von Mordor Intelligence
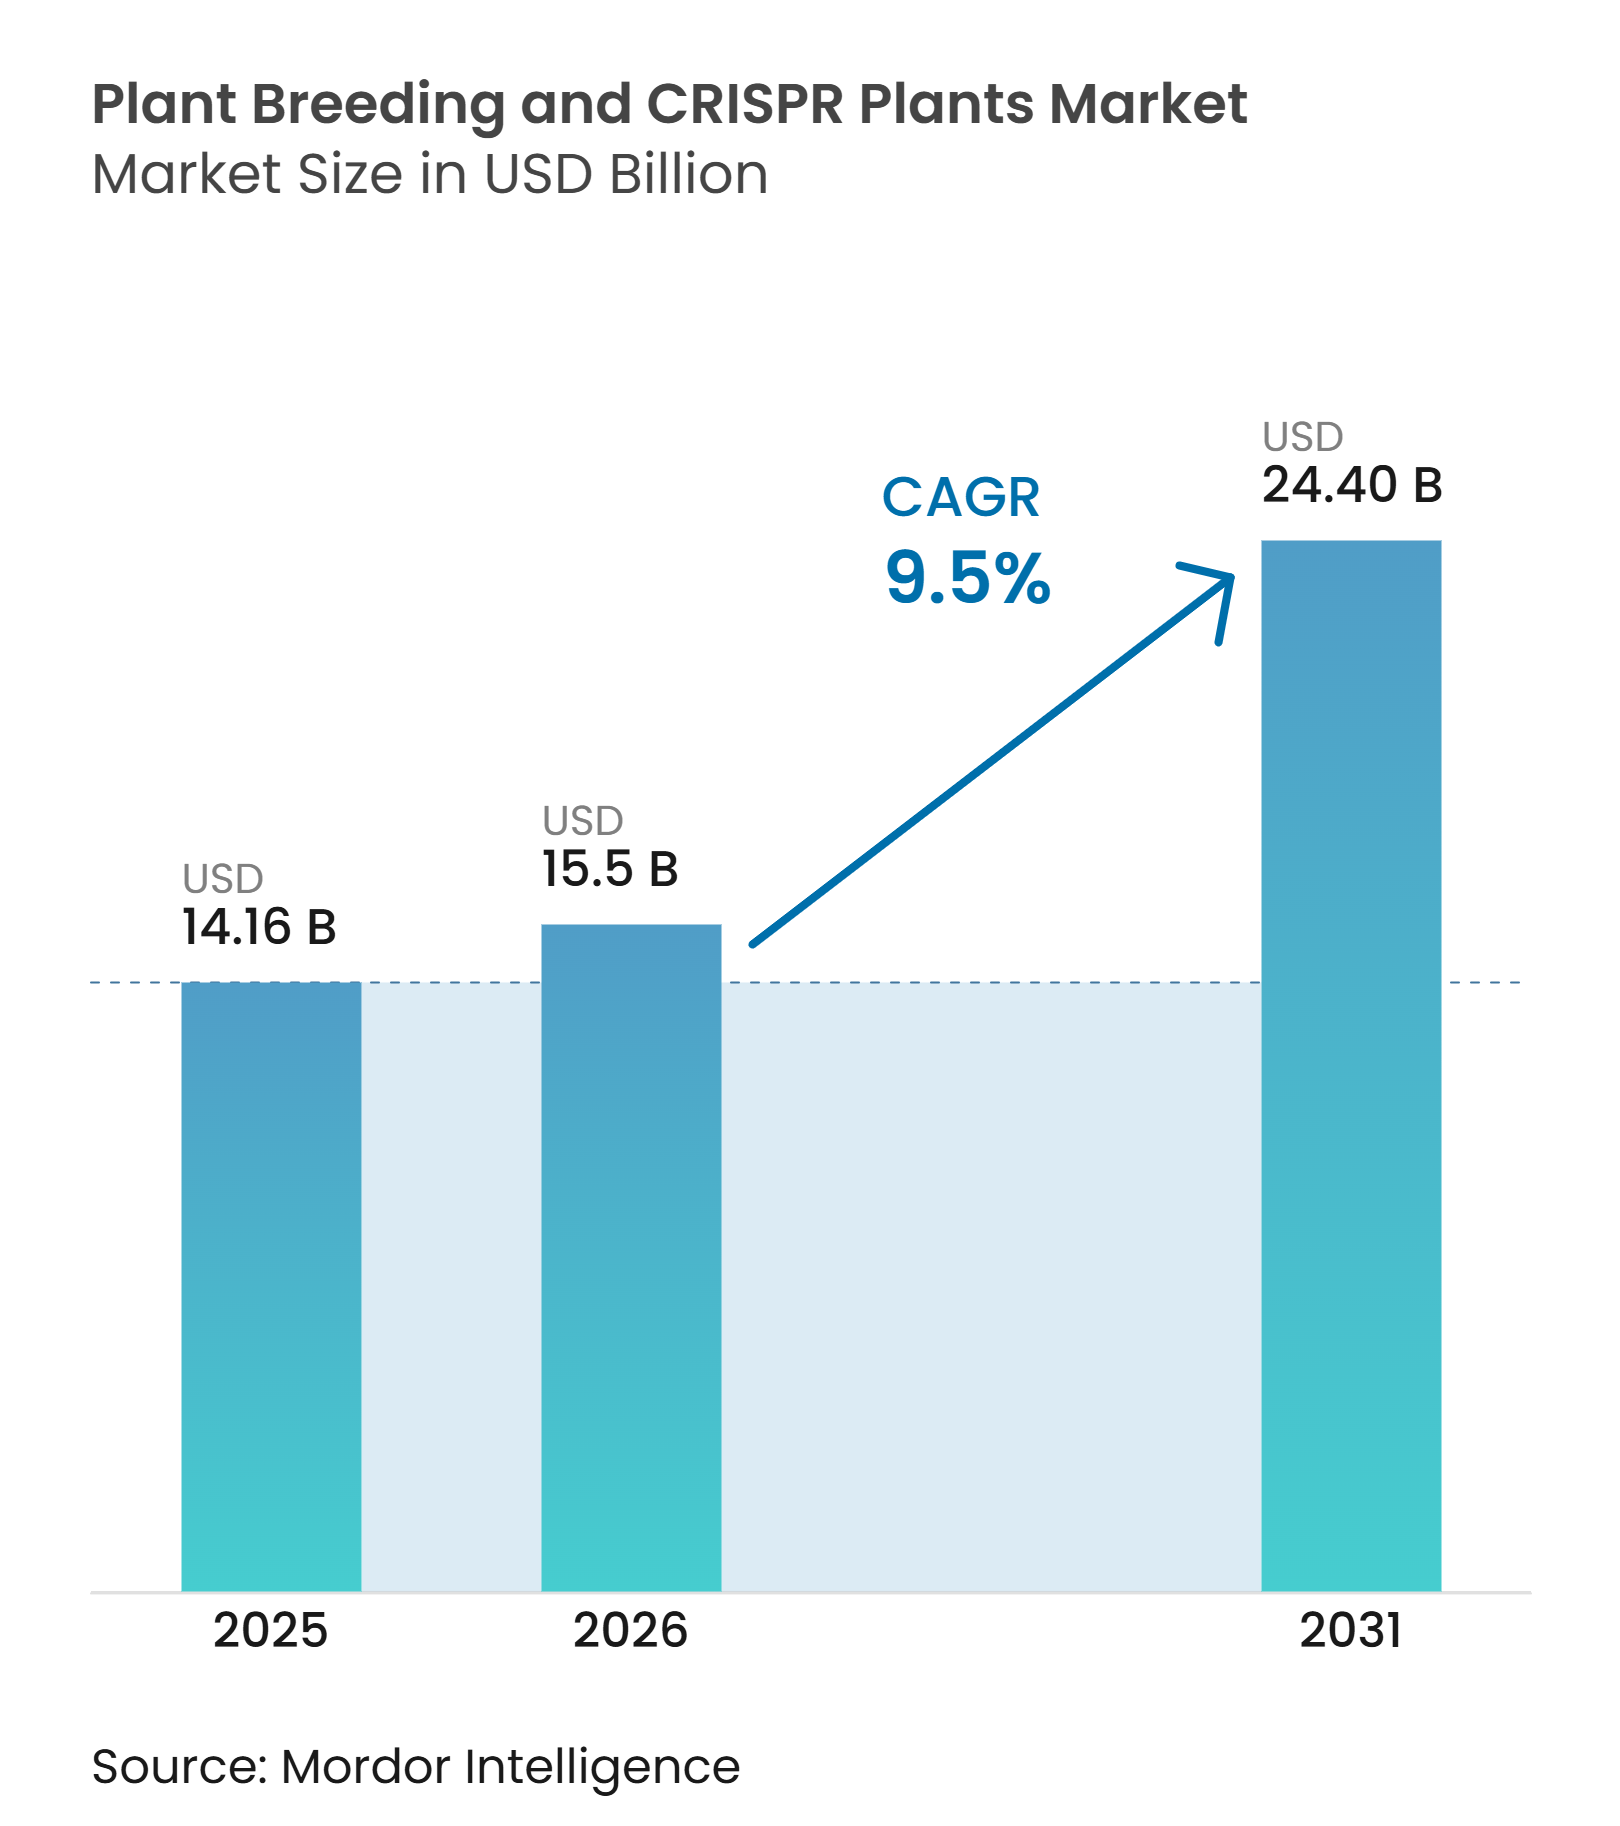
Der Markt für Pflanzenzüchtung und CRISPR-Pflanzen wurde auf 14,16 Milliarden USD bewertet und soll von 15,50 Milliarden USD im Jahr 2026 auf 24,40 Milliarden USD bis 2031 wachsen, was einer CAGR von 9,50 % während des Prognosezeitraums entspricht. Sinkende Sequenzierungskosten, frühe regulatorische Entscheidungen und der verstärkte Einsatz von künstlicher Intelligenz verändern die Art und Weise, wie Züchtungsprogramme Merkmale auswählen und testen. Der Druck auf die Ernährungssicherheit hält den Fokus auf Ertragsstabilität, Krankheitsresistenz und Klimaresilienz aufrecht. Regulatorische Klarheit kann Entwicklungszeiträume für einige genomisch editierte Pflanzen verkürzen, während unterschiedliche nationale Vorschriften weiterhin beeinflussen, wo Unternehmen ihre Produkte zuerst einführen. Der Markt für Pflanzenzüchtung und CRISPR-Pflanzen gibt großen Saatgutunternehmen auch Anlass, interne Forschung mit Lizenzvereinbarungen für spezialisierte Editierungswerkzeuge zu kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfiel der größte Anteil von 62,0 % des Marktes für Pflanzenzüchtung und CRISPR-Pflanzen im Jahr 2025 auf die biotechnologische Züchtung, die von 2026 bis 2031 mit der schnellsten CAGR von 11,8 % wachsen soll.
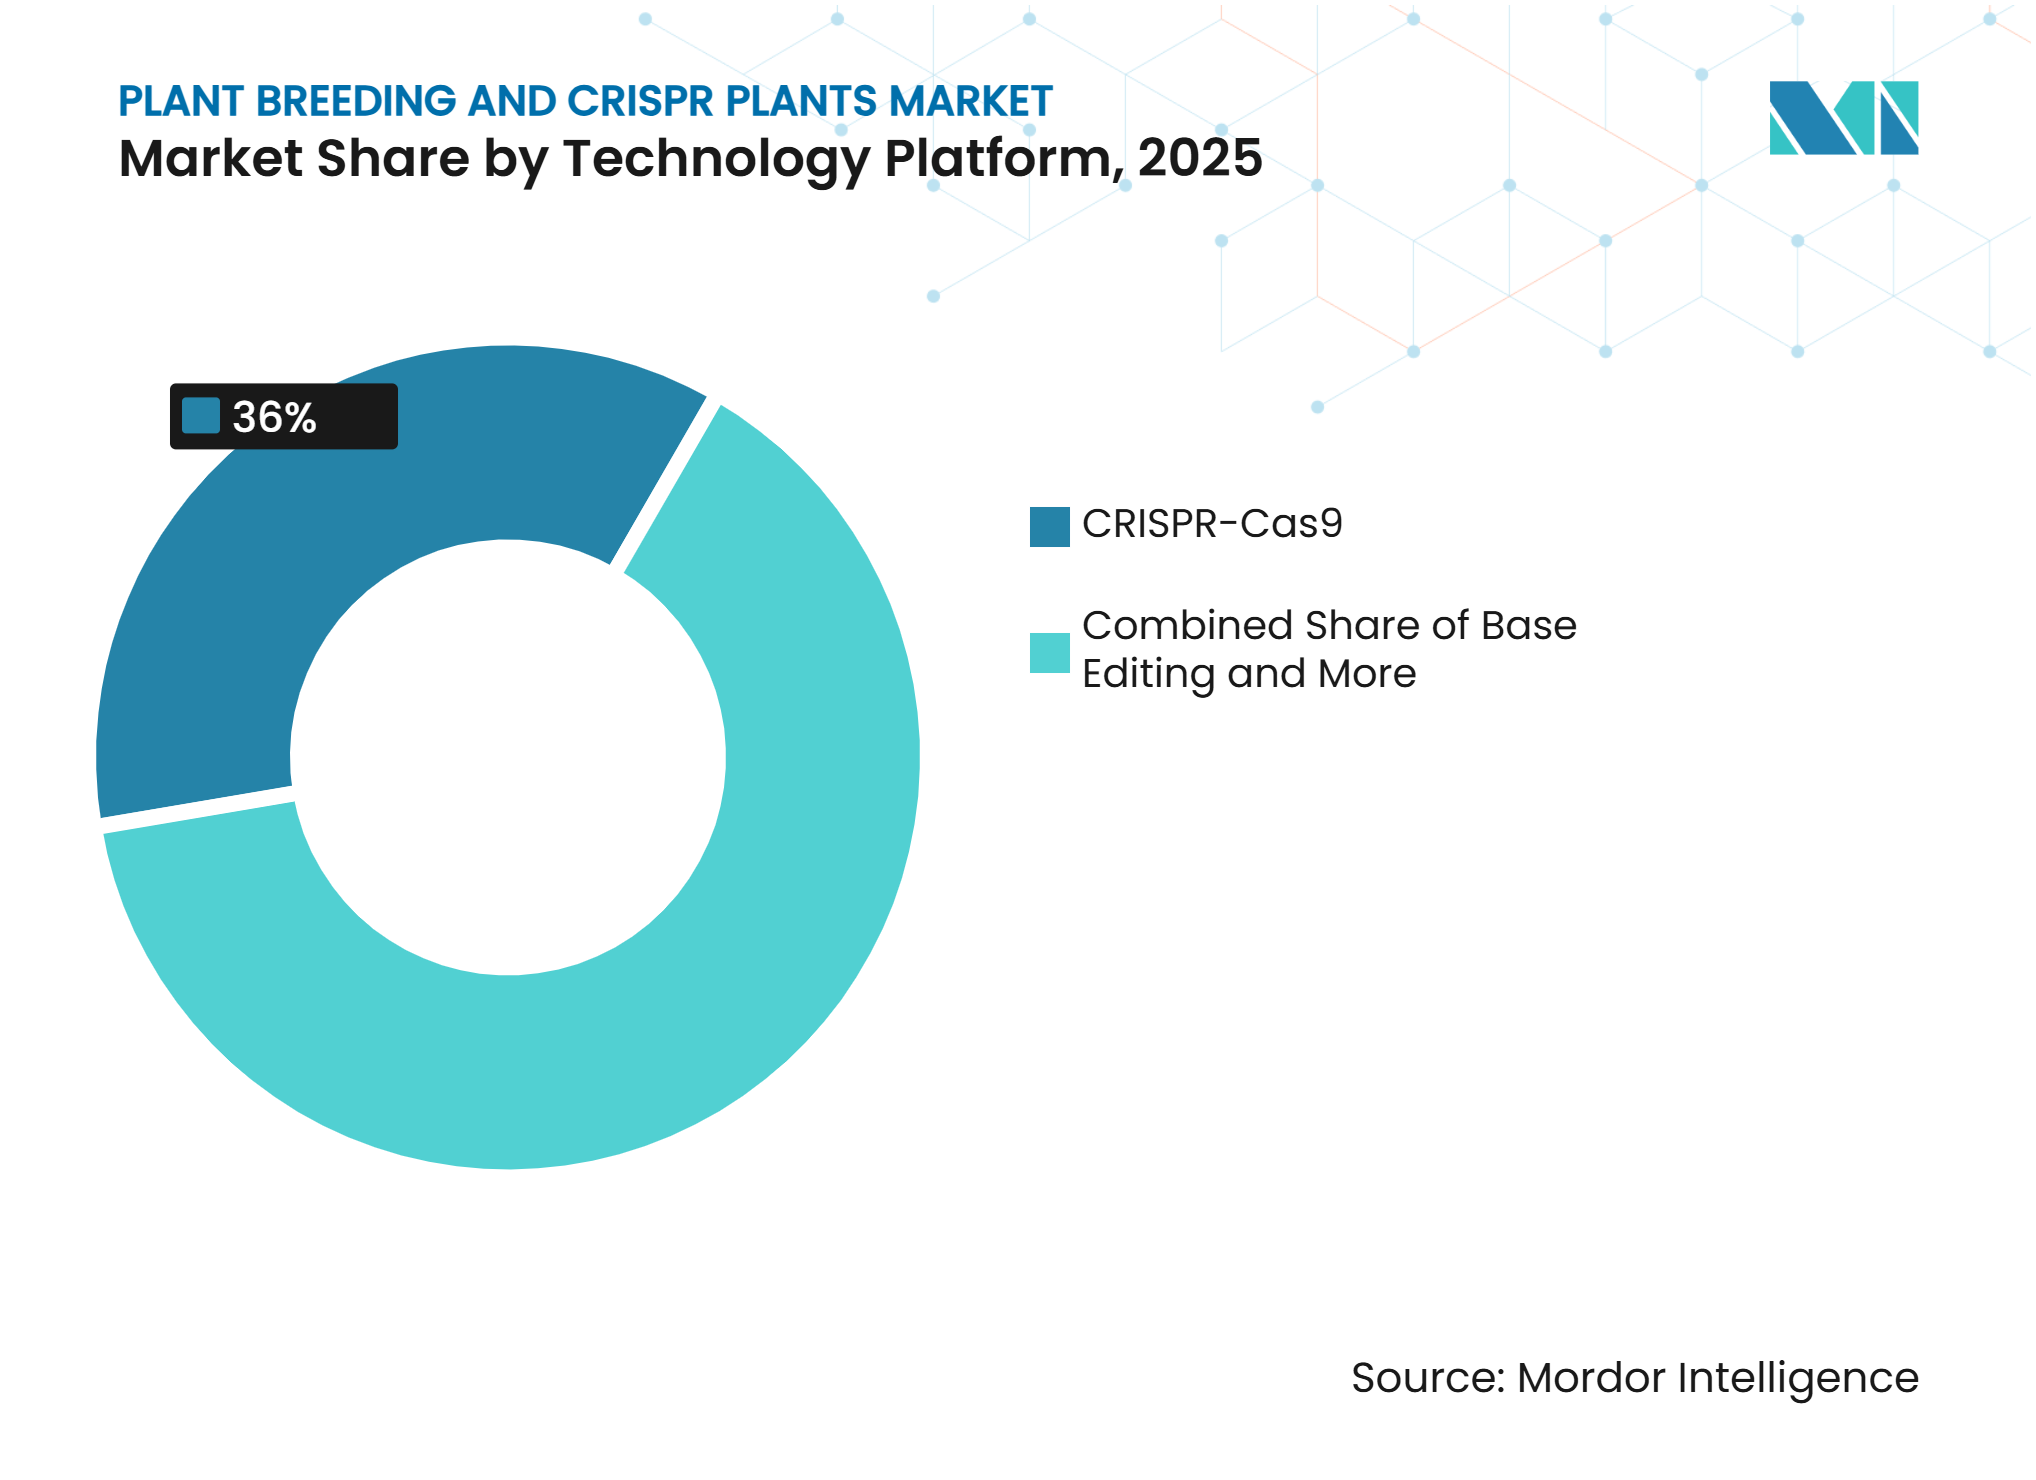
- Nach Technologieplattform entfiel der größte Anteil von 36,0 % im Jahr 2025 auf CRISPR-Cas9, während das Basisediting von 2026 bis 2031 mit der schnellsten CAGR von 17,0 % wachsen soll.
- Nach Merkmal entfiel der größte Anteil von 30,5 % im Jahr 2025 auf Herbizidtoleranz, während die Marktgröße für Pflanzenzüchtung und CRISPR-Pflanzen im Bereich Nährwertverbesserung und Biofortifizierung von 2026 bis 2031 mit der schnellsten CAGR von 16,9 % wachsen soll.
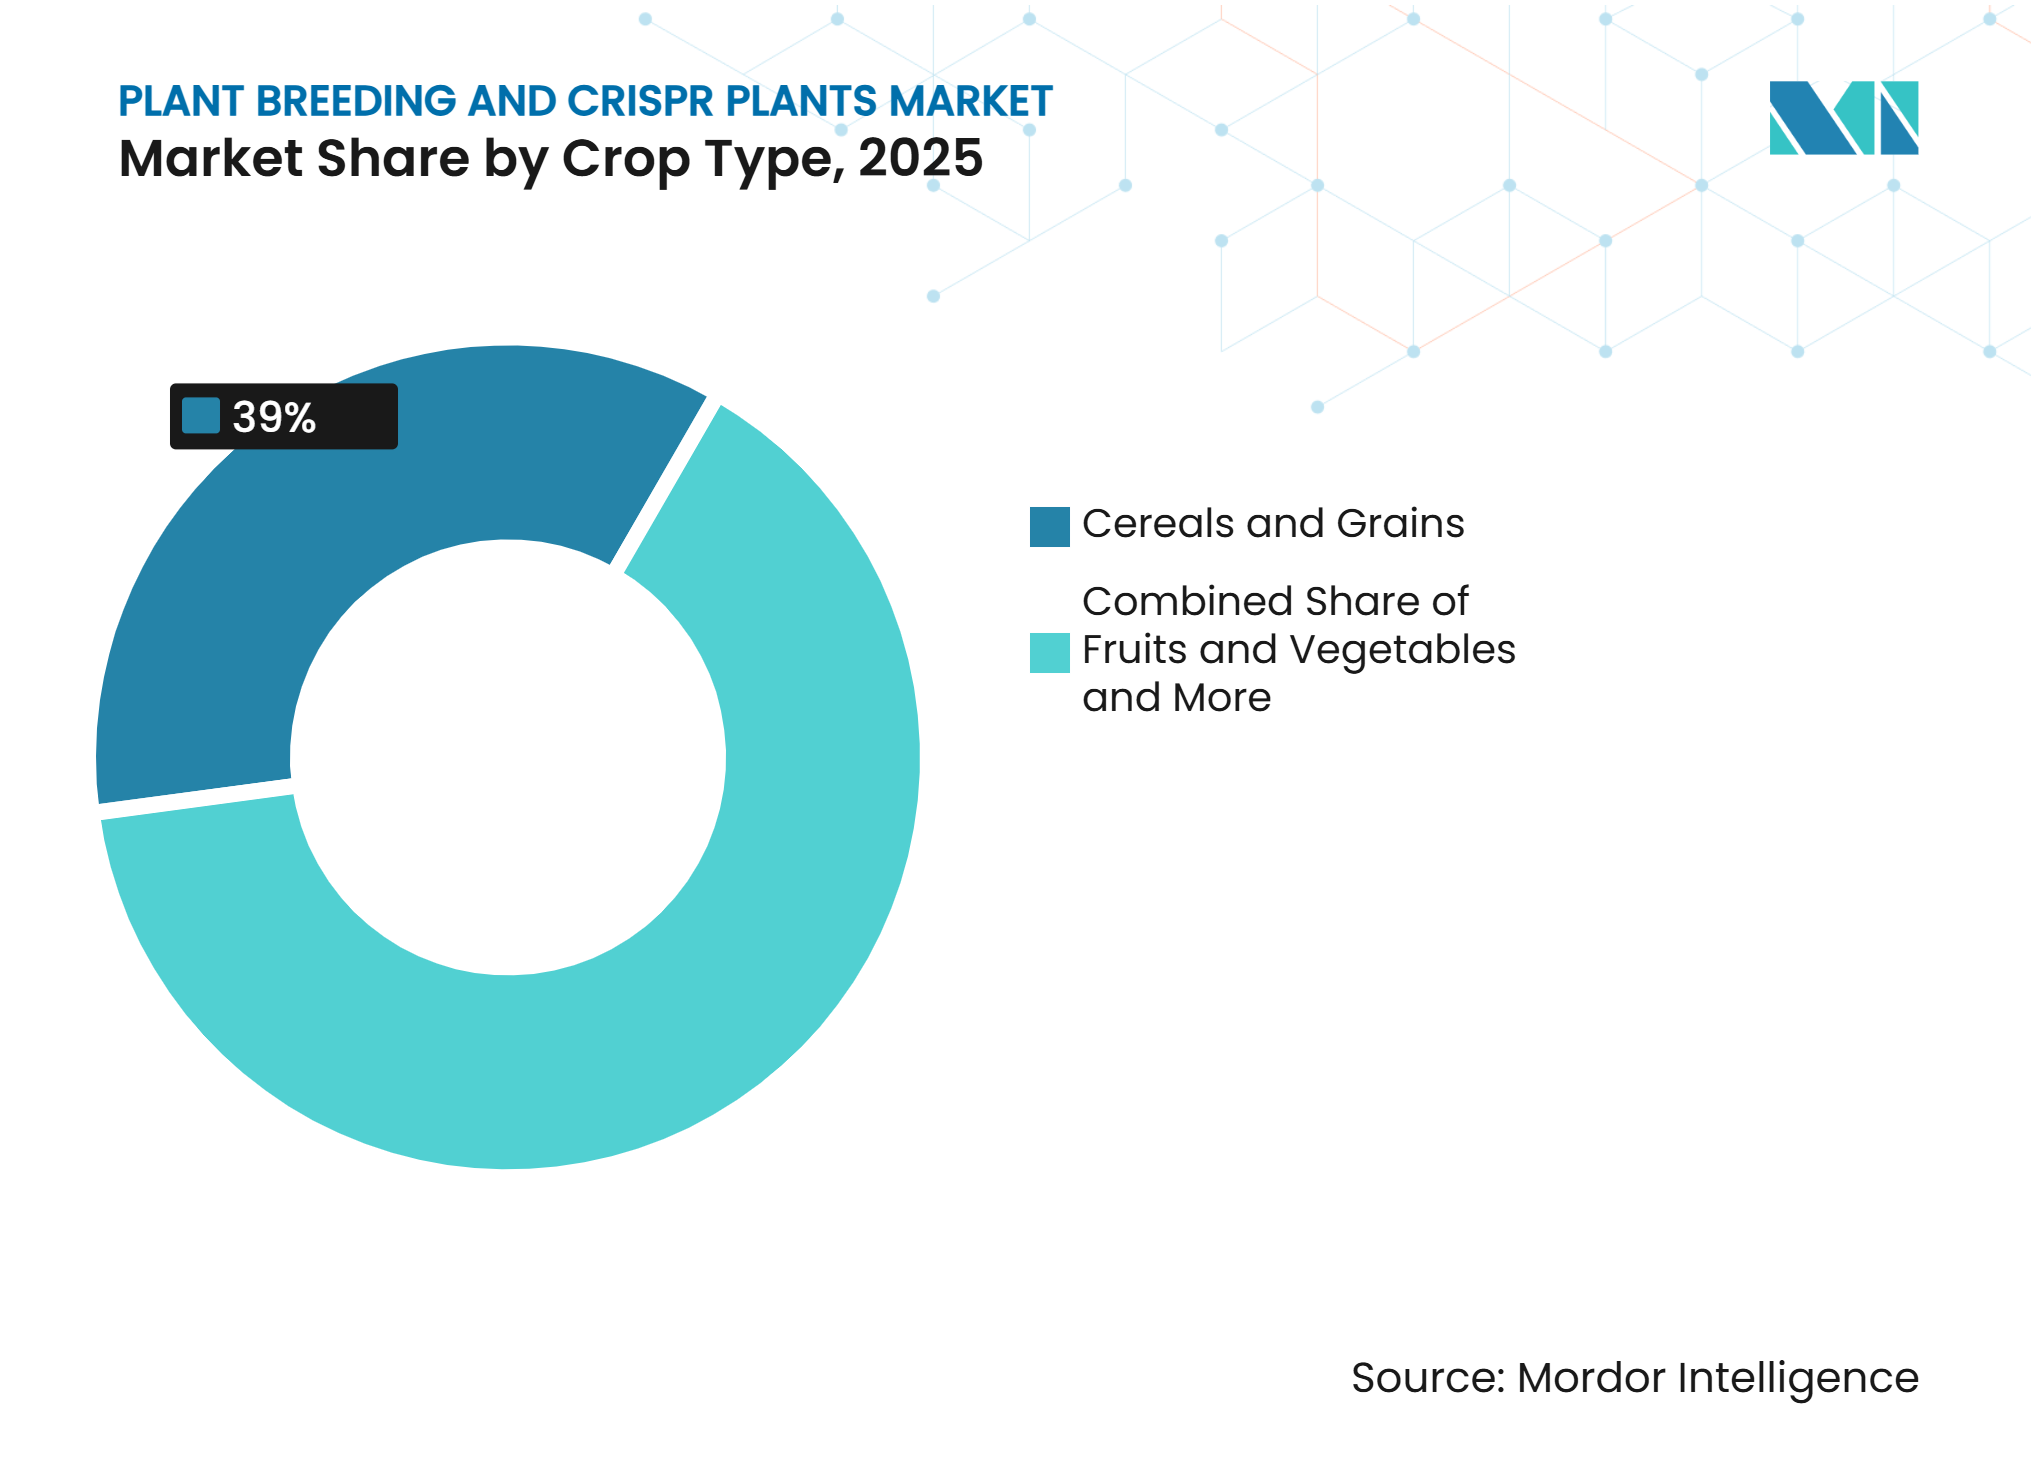
- Nach Kulturpflanzenart entfiel der größte Anteil von 39,0 % im Jahr 2025 auf Getreide und Körner, während Obst und Gemüse von 2026 bis 2031 mit der schnellsten CAGR von 15,5 % wachsen sollen.
- Nach Anwendung entfiel der größte Anteil von 52,0 % im Jahr 2025 auf die kommerzielle Landwirtschaft, während Forschungs- und öffentliche Züchtungsprogramme von 2026 bis 2031 mit der schnellsten CAGR von 13,8 % wachsen sollen.
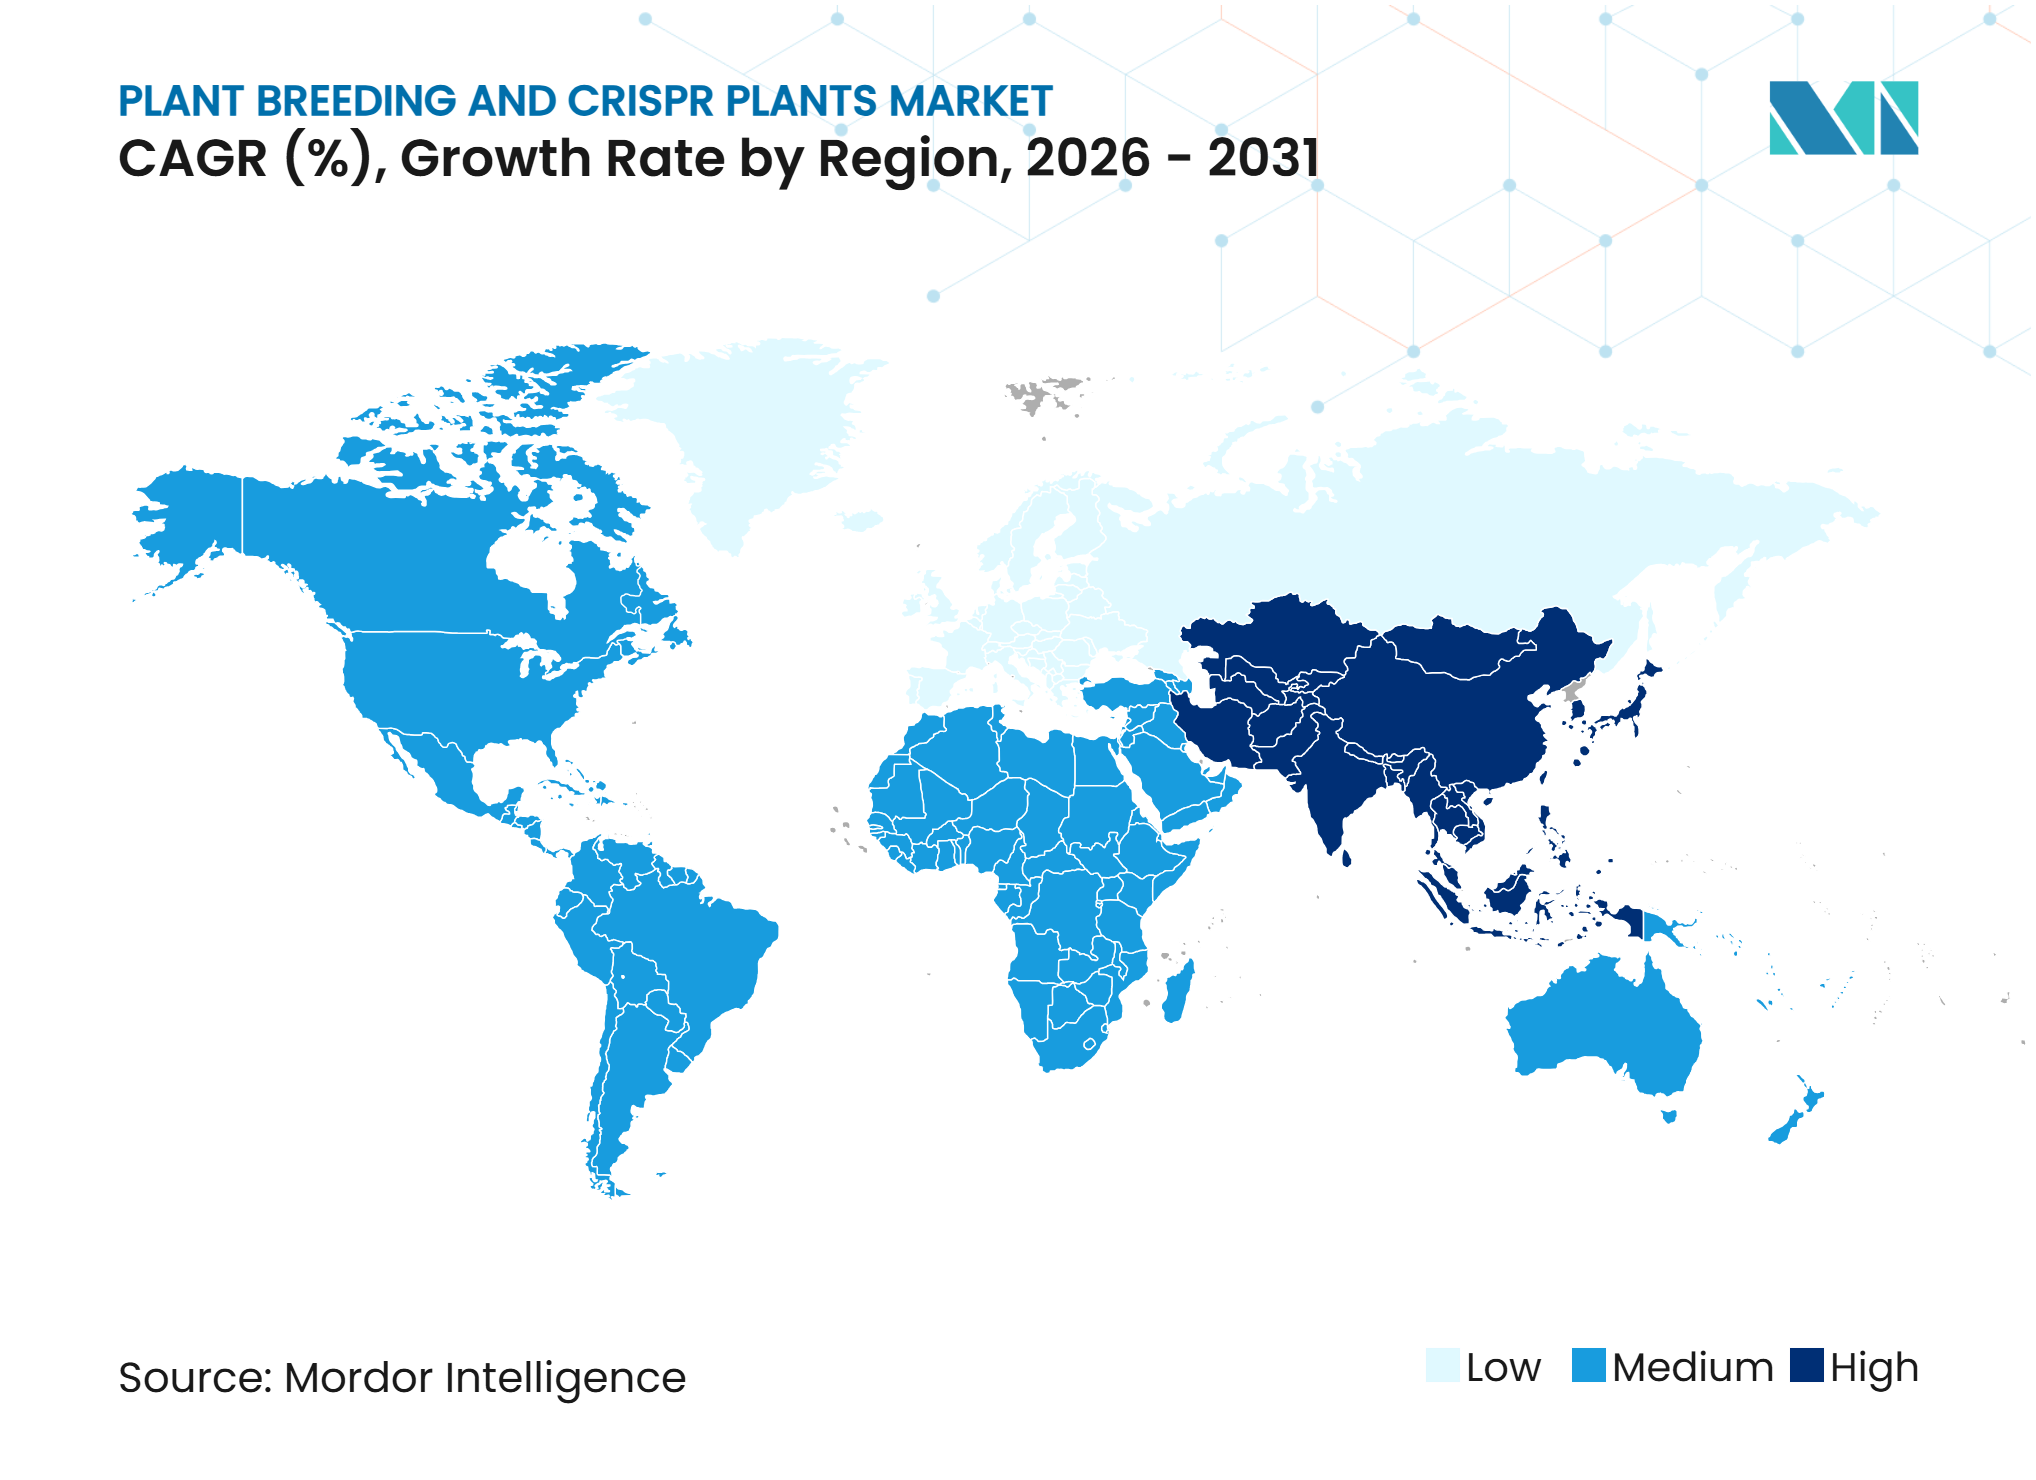
- Nach Geografie entfiel der größte Anteil von 35,1 % im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum von 2026 bis 2031 mit der schnellsten CAGR von 14,0 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach klimaresilienten Kulturpflanzenmerkmalen | +2.8% | Global, mit der stärksten Relevanz in Südasien, Afrika südlich der Sahara und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Druck auf die Ernährungssicherheit und Anforderungen an die Ertragsstabilität | +1.9% | Global, insbesondere in einkommensschwachen Ländern mit Nahrungsmitteldefizit und dicht besiedelten Teilen des asiatisch-pazifischen Raums und Afrikas | Langfristig (≥ 4 Jahre) |
| Regulatorische Akzeptanz genomisch editierter Kulturpflanzen | +2.1% | Nordamerika, Europa, asiatisch-pazifischer Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Künstliche Intelligenz-gestützte Züchtung und Hochdurchsatz-Phänotypisierung | +1.5% | Nordamerika und Europa, mit zunehmender Verbreitung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Sinkende Genomik- und Sequenzierungskosten | +0.8% | Global, mit höherer inkrementeller Relevanz in aufstrebenden Züchtungsprogrammen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach nährwertverbesserten und ressourceneffizienten Kulturpflanzen | +0.7% | Asiatisch-pazifischer Raum und Afrika, mit wachsender Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach klimaresilienten Kulturpflanzenmerkmalen
Klimastress wandelt die Merkmalsleistung in eine messbare Feldvariable um und ermöglicht es, Züchtungsprogramme auf der Grundlage des unter Trockenheit, Salzgehalt und Hitze erzielten Ertrags zu finanzieren, anstatt auf dem potenziellen Ertrag allein. Laut dem Indischen Rat für Agrarforschung (ICAR) kann seine genomisch editierte Sorte Pusa DST Rice 1 die Erträge in salzhaltigen und alkalischen Böden um 9,66 % bis 30,4 % steigern, Stand 2025Agricultural Solutions, report.basf.com.">[1]. Quantifizierte Gewinne unter Stressbedingungen in einem etablierten Sortenumfeld geben Züchtern einen vertretbaren Renditefall, der die Finanzierung auf Merkmalsforschung, Editierungsplattformen und Lizenzierung in öffentlichen und kommerziellen Züchtungsprogrammen lenkt.
Druck auf die Ernährungssicherheit und Anforderungen an die Ertragsstabilität
Ertragsstabilität ist ein eigenständiges Züchtungsziel, das sich vom Ertragspotenzial unterscheidet, da Käufer von Genetik für Ergebnisse zahlen, die auch bei ungünstigen Wetterbedingungen stabil bleiben. Laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) soll die globale Weizenproduktion 2026/27 aufgrund geringerer Ernten in wichtigen Exportländern um 3,8 % auf 810,9 Millionen Tonnen sinkenFAO Food Outlook: Globale Trends auf den Nahrungsmittelrohstoffmärkten sind mit steigenden geopolitischen und Wetterrisiken konfrontiert, fao.org.">[2]. Ein auf wetterexponierten Exporteuren konzentriertes Angebot verwandelt saisonale Schwankungen in ein Ernährungssicherheitsrisiko und sichert die Finanzierung für Merkmale und Züchtungswerkzeuge, die die Lücke zwischen guten und schlechten Jahren verringern.
Regulatorische Akzeptanz genomisch editierter Kulturpflanzen
Die regulatorische Einstufung bestimmt die Entwicklungskosten und den Zeitplan für eine editierte Sorte, da die GVO-Zulassung eine Risikobewertung, die Erstellung eines Dossiers und mehrere Jahre vor der kommerziellen Markteinführung erfordert. Gemäß dem Amtsblatt der Europäischen Union trat die Verordnung (EU) 2026/1388 am 16. Juli 2026 in Kraft und gilt ab dem 17. Juli 2028; sie stellt Kategorie-1-Pflanzen vorbehaltlich eines Überprüfungsverfahrens außerhalb der GVO-Regeln. Ein klar definierter, kürzerer Regulierungsweg ermöglicht es Züchtern, Programme gegen einen bekannten Zeitplan zu planen, was Pipeline-Verpflichtungen über Kulturpflanzen und Techniken hinweg unterstützt.
Künstliche Intelligenz-gestützte Züchtung und Hochdurchsatz-Phänotypisierung
Selektionsentscheidungen hängen davon ab, wie schnell ein Programm Genotypdaten mit gemessener Feldleistung verknüpfen kann, da jeder Zyklus durch die Phänotypisierungskapazität und nicht durch die Sequenzierungskosten begrenzt wird. Unbemannte Luft- und sensorbasierte Bildgebung kann nun Blätterdachmerkmale über gesamte Versuche in einem einzigen Durchgang erfassen, und Modelle des maschinellen Lernens wandeln diese Messwerte in Vorhersagen um, die Linien vor der Ernte einordnen. Kürzere, besser informierte Zyklen verbessern die Rendite jedes Merkmals, das ein Programm entwickelt, was die Ausgaben für Phänotypisierungsplattformen, Analytik und die Züchtungswerkzeuge, die auf den Ergebnissen aufbauen, aufrechterhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Divergenz und Zulassungsverzögerungen | -1.5% | Europa während der Übergangszeit, Südasien und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Forschungs- und Entwicklungs-, Feldversuchs- und Kommerzialisierungskosten | -1.0% | Global, mit der größten Belastung für kleine und mittlere Unternehmen sowie öffentliche Programme in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Öffentliche Skepsis und Akzeptanzrisiko für genomisch editierte Kulturpflanzen | -0.5% | Europa, Teile des asiatisch-pazifischen Raums und ausgewählte afrikanische Länder | Langfristig (≥ 4 Jahre) |
| Konzentration von geistigem Eigentum und Zugangsbeschränkungen | -0.8% | Global, insbesondere öffentliche Programme und Züchter kleiner und mittlerer Unternehmen in einkommensschwächeren Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Forschungs- und Entwicklungs-, Feldversuchs- und Kommerzialisierungskosten
Die Weiterentwicklung einer editierten Sorte von der Zielentdeckung über multistandörtliche Feldversuche bis zur regulatorischen Einreichung erfordert nachhaltige jährliche Ausgaben und kein einmaliges Projektbudget. BASF SE berichtete, dass ihr Segment Agricultural Solutions im Jahr 2025 Forschungs- und Entwicklungsaufwendungen von 990 Millionen EUR (1,09 Milliarden USD) verzeichneteUnionslandwirtschaftsminister Shri Shivraj Singh Chouhan kündigt zwei in Indien entwickelte genomisch editierte Reissorten an, icar.org.in.">[3]. Dieses Ausgabenniveau setzt die praktische Schwelle für die Durchführung eines vollständigen kommerziellen Programms. Organisationen, die keine Eindämmungseinrichtungen, Genotypisierungskapazitäten und standortspezifische Versuche über verschiedene Rechtssysteme hinweg finanzieren können, bringen weniger Kandidaten zur Markteinführung, was die Anzahl der Produkte, die Landwirte erreichen, begrenzt.
Konzentration von geistigem Eigentum und Zugangsbeschränkungen
Die Handlungsfreiheit muss geklärt werden, bevor eine editierte Linie kommerzialisiert werden kann, da die Nuklease, die Leitsequenz, die Abgabemethode und das resultierende Merkmal jeweils separate Rechte tragen können. Laut dem Eidgenössischen Institut für Geistiges Eigentum (IGE) zählte seine CRISPR-Patent- und Lizenzlandschaft für Pflanzen im Jahr 2025 23.696 Patentfamilien zu CRISPR, basierend auf Daten bis einschließlich Dezember 2024. Die Klärung eines Bestands dieser Größe erfordert rechtliche Recherche und Verhandlungen, bevor Feldarbeiten beginnen, und ungeklärte Rechte blockieren Kandidaten, was die Anzahl der Programme, die zur Kommerzialisierung gelangen, begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Biotechnologische Züchtung führt bei Einführung und WachstumDie biotechnologische Züchtung entfiel im Jahr 2025 mit dem größten Anteil von 62,0 % auf den Markt für Pflanzenzüchtung und CRISPR-Pflanzen. Diese Position spiegelt nachhaltige Investitionen in Genomik, genetische Selektion und Editierungskapazitäten in kommerziellen und öffentlichen Pipelines wider. Genomediting und CRISPR stellen den am schnellsten wachsenden Bereich innerhalb dieses Segments dar. Die konventionelle Züchtung bleibt für komplexe polyploide Kulturpflanzen, einschließlich Weizen, zentral, wo die Merkmalsarchitektur einfachen Eingriffen widersteht, während biotechnologische Werkzeuge für eine breitere Palette von Programmen zugänglich werden. Die Mutationszüchtung behält eine definierte Rolle, da induzierte Variation weiterhin nützliche Diversität für die Selektion bei bestimmten Kulturpflanzen liefert.
Die biotechnologische Züchtung soll von 2026 bis 2031 mit der schnellsten CAGR von 11,8 % wachsen. Markergestützte Selektion, genomische Selektion und Genomediting werden zunehmend gemeinsam und nicht als separate Ansätze eingesetzt. Genomische Selektion und Modelle der künstlichen Intelligenz verengen Keimplasmapools, bevor präzise Editierungen eingeführt werden, was kostspielige Feldbewertungszyklen reduziert und die Zeit bis zu Fortschreibungsentscheidungen verkürzt. Integrierte Plattformen adressieren mehrere Kulturpflanzen und Merkmale von einer einzigen Kompetenzbasis aus und halten die Nachfrage nach Reagenzien, Informatik, Transformationsdienstleistungen und geschultem Personal in öffentlichen und kommerziellen Programmen aufrecht.
Nach Technologieplattform:
CRISPR-Cas9 führt, während Basisediting expandiertCRISPR-Cas9 entfiel im Jahr 2025 mit dem größten Anteil von 36,0 %. Etablierte Abgabesysteme, breite Anwendbarkeit auf Kulturpflanzen und umfangreiche veröffentlichte Validierungen halten es als grundlegendes Werkzeug in kommerziellen und öffentlichen Programmen. Hochdurchsatz-Phänotypisierung und KI-gestützte Züchtung dienen als bedeutende Nicht-Editierungsplattformen, die die Versuchsbewertung im kommerziellen Maßstab effektiver machen. Sequenzierung, Genotypisierung und Bioinformatik profitieren von niedrigeren Kosten und einer breiteren Verbreitung. Transkriptionsaktivator-ähnliche Effektor-Nukleasen (TALENs), MegaTALs und Zinkfinger-Nukleasen (ZFNs) behalten ihre Relevanz, wo die CRISPR-Abgabe weniger effektiv ist und wo Altinvestitionen ihre Verwendung in definierten Programmen weiterhin unterstützen.
Das Basisediting soll von 2026 bis 2031 mit der schnellsten CAGR von 17,0 % wachsen. Die Kategorie steht neben CRISPR-Cas9, einschließlich CRISPR-Cas12a und Prime Editing, und diese neueren Werkzeuge ermöglichen hochspezifische Veränderungen, ohne Doppelstrangbrüche in der DNA zu erfordern. Diese Eigenschaft eignet sich für Merkmale, die durch bekannte Punktvarianten in kodierenden oder Promotorregionen gesteuert werden, und reduziert den Screening-Aufwand im Zusammenhang mit unbeabsichtigten Ergebnissen. Lizenzvereinbarungen für neuere Editoren ziehen kommerzielle Programme in Bewertungsvereinbarungen, da diese Editoren die Präzisionseditierungsarbeit über Kulturpflanzen und Zielarten hinweg ausweiten.



Nach Merkmal:
Herbizidtoleranz hält die größte Position, während Nährwertverbesserung und Biofortifizierung am schnellsten wachsenHerbizidtoleranz entfiel im Jahr 2025 mit dem größten Anteil von 30,5 %. Diese Position spiegelt etablierte Unkrautbekämpfungspraktiken in der Reihenkultivierung wider, wo Landwirte diese Merkmale in bestehende Pflanzenschutz- und Saatgutkaufsysteme einbinden. Vertraute agronomische Handhabung und vorhersehbare Feldergebnisse unterstützen die weitere Spezifikation durch Saatgutunternehmen. Die regulatorische Behandlung variiert je nach Rechtssystem, und herbizidtolerante Pflanzen, die durch neue genomische Techniken entwickelt wurden, unterliegen in einigen Märkten strengeren Zulassungsanforderungen als andere editierte Pflanzen. Krankheitsresistenz, Trockenheitsresistenz und Salztoleranz bleiben wesentliche Bereiche laufender Kulturpflanzenentwicklungsaktivitäten bei wichtigen Feld- und Gartenbaukulturen.
Die Marktgröße für Pflanzenzüchtung und CRISPR-Pflanzen im Bereich Nährwertverbesserung und Biofortifizierung soll von 2026 bis 2031 mit der schnellsten CAGR von 16,9 % wachsen. Diese Merkmale unterstützen Partnerschaften in der Lebensmittelherstellung, die Vorteile jenseits des Hofes monetarisieren, da die Zusammensetzung vertraglich von Verarbeitern festgelegt werden kann. Die Arbeit an Mehrfachkrankheitsresistenz bei Mais und anderen Grundnahrungsmitteln wird parallel dazu fortgesetzt. Haltbarkeit und Qualitätsverbesserung, Kohlenstoffbindung und Stickstoffnutzungseffizienz schaffen ebenfalls differenzierte Positionen und geben Entwicklern Wege, Merkmalskosten über andere Kanäle als den Saatgutpreis allein in kommerziellen Märkten zu decken.
Nach Kulturpflanzenart:
Getreide und Körner liefern Volumen, während Obst und Gemüse Mehrwert schaffenGetreide und Körner entfielen im Jahr 2025 mit dem größten Anteil von 39,0 %. Mais, Weizen, Reis, Sorghum und Gerste sind Gegenstand umfangreicher Züchtungsaktivitäten, bedecken große Anbauflächen und liefern weltweit einen großen Anteil der Nahrungskalorien. Etablierte Saatgutvertriebskanäle und eine langjährige öffentliche Züchtungsinfrastruktur unterstützen die für die Sortenentwicklung erforderliche Versuchskapazität. Hybridweizenprogramme werden durch Keimplasmavereinbarungen vorangetrieben, die auf eine Kommerzialisierung in Europa und Nordamerika abzielen. Referenzgenome und dichte Markerressourcen für diese Arten reduzieren den technischen Aufwand, der erforderlich ist, bevor Editierungsprogramme bei einer neuen Kulturpflanze beginnen.
Obst und Gemüse sollen von 2026 bis 2031 mit der schnellsten CAGR von 15,5 % wachsen. Spezialkulturen erzielen Premiumpreise für Kernlosigkeit, Geschmack, Haltbarkeit und Krankheitsresistenz, was die Merkmalswicklung auch bei geringeren Volumina kommerziell attraktiv macht. Viele dieser Arten werden vegetativ vermehrt oder sind stark heterozygot, was die Merkmalseinführung durch wiederholte Kreuzungen langsam und störend für eine etablierte Sorte macht. Ölsaaten und Hülsenfrüchte bleiben für Sojabohnen- und Raps-Merkmalsstapel wichtig, während Rasen- und Zierpflanzen, Futter- und Deckfrüchte sowie Industrie- und Bioenergiepflanzen kleinere Rollen im Segment behalten.

Nach Anwendung:
Kommerzielle Landwirtschaft hat Skaleneffekte, während öffentliche Züchtungsprogramme am schnellsten wachsenDie kommerzielle Landwirtschaft entfiel im Jahr 2025 mit dem größten Anteil von 52,0 %. Die Bereitstellung von Saatgut und Merkmalen bei Grundnahrungsgetreide unterstützt diese Position in Nord- und Südamerika sowie im asiatisch-pazifischen Raum, wo Saatgutunternehmen Merkmale in Sorten umwandeln, multistandörtliche Versuche verwalten und die Registrierung in jedem Verkaufsland abwickeln. Ihre Volumina rechtfertigen dedizierte Editierungsgruppen, Transformationseinrichtungen und Teams für regulatorische Angelegenheiten. Der Gartenbau bleibt relevant, da Präzisionseditierung Obst- und Gemüsemerkmale liefern kann, die sonst lange Züchtungszyklen erfordern würden. Kommerzielle Käufer legen Spezifikationsanforderungen fest, die die Art und Weise prägen, wie vorgelagerte Werkzeuganbieter ihre Angebote gestalten.
Forschungs- und öffentliche Züchtungsprogramme sollen von 2026 bis 2031 mit der schnellsten CAGR von 13,8 % wachsen. Internationale Forschungsinstitute haben langfristige humanitäre Lizenzen für Genomediting bei Kleinbauernkulturen in Asien und Afrika gesichert, wodurch Editierungskapazitäten für Programme ohne kommerzielle Lizenzbudgets verfügbar werden. Lebensmittelproduktions- und Tierfutteranwendungen profitieren von höherem Proteingehalt und verbesserten Aminosäureprofilen. Pharmazeutische und Spezialkulturen können von präzisen Veränderungen in sekundären Metabolitenwegen profitieren, während die Biokraftstoff- und Biochemikalienproduktion in der Pflanzenzüchtungs- und CRISPR-Pflanzenindustrie noch in einem frühen Stadium ist.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 mit dem größten Anteil von 35,1 %. Die Vereinigten Staaten betreiben einen Pathway des Animal and Plant Health Inspection Service, der es bestimmten genomisch editierten Kulturpflanzen ohne eingeführte Fremdsequenzen ermöglicht, außerhalb des auf transgene Ereignisse angewandten Überprüfungsverfahrens vorzugehen, und gibt Entwicklern frühzeitig Klarheit über ihren regulatorischen Weg. Kanada verwendet einen neuheitsbasierten Bewertungsansatz, der das Merkmal und nicht die Züchtungsmethode bewertet. Mexiko bleibt für die kommerzielle Saatgutproduktion und Außersaison-Baumschulen relevant. Große Anbauflächen bei Mais, Sojabohnen und Baumwolle unterstützen eine umfangreiche Versuchskapazität in der gesamten Region.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit der schnellsten CAGR von 14,0 % wachsen. China hat genomisch editierte Kulturpflanzenereignisse für Sojabohnen, Mais, Weizen und Reis genehmigt, und Indien hat genomisch editierten Reis vor der kommerziellen Bereitstellung freigegeben und mit der Saatgutvermehrung begonnen. Japan hat kommerzielle Erfahrung mit genomisch editierten Produkten, darunter eine Gamma-Aminobuttersäure-angereicherte Tomate, während Südkorea und Australien ihre Pipelines ausbauen. Regionale Keimplasmabestände und lokale Partnerschaften haben erhebliches Gewicht, und Unternehmen mit inländischen Züchtungsbeziehungen und Vertriebsreichweite sind besser positioniert, um Genehmigungen in Anbaufläche umzuwandeln.
Europa bereitet sich auf die Umsetzung des neuen Rahmens für genomische Techniken vor, wobei Züchter Editierungsarbeiten von der Forschung in die Produktentwicklung und Feldversuche verlagern. Öffentliche Finanzierung unterstützt diesen Wandel. Laut der Europäischen Investitionsbank (EIB) wird sie im Jahr 2026 Limagrain 300 Millionen EUR (324 Millionen USD) leihen, um die Entwicklung produktiverer und resilienterer Kulturpflanzen durch ein von Vilmorin und Cie geleitetes Forschungsprogramm zu beschleunigen. Der Nahe Osten investiert in wüstenadaptierte Kulturpflanzengenetik, während Afrika durch öffentliche Programme und internationale Forschungspartnerschaften mit Fokus auf Grundnahrungsmitteln voranschreitet.
Wettbewerbslandschaft
Marktkonzentration
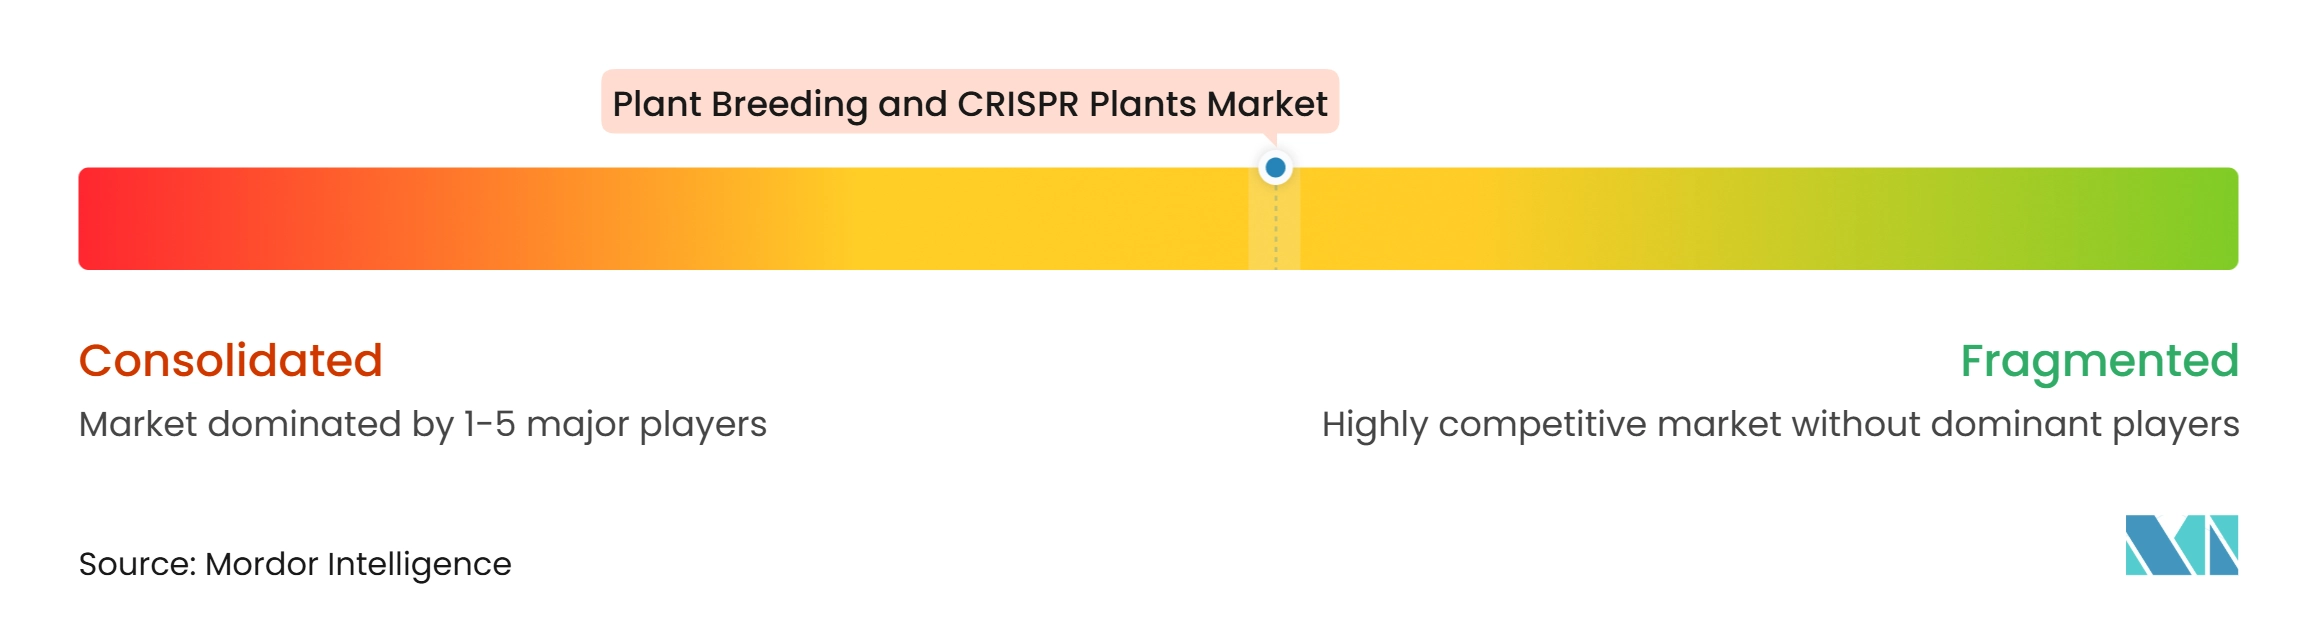
Der Markt für Pflanzenzüchtung und CRISPR-Pflanzen blieb im Jahr 2025 mäßig fragmentiert, mit wichtigen Akteuren wie Bayer AG, Corteva, Inc., Syngenta AG, BASF SE und Groupe Limagrain Holding SA. Diese Unternehmen halten Positionen bei Keimplasma, Vertrieb und Merkmalslizenzierung, und ihre Größe unterstützt Forschung, Feldversuche und regulatorische Einreichungen in mehreren Rechtssystemen. Die Konsolidierung konzentriert sich auf der Ebene kommerzieller Produkte, während die Technologieentwicklung offen bleibt, wobei spezialisierte Entwickler durch Editierungsplattformen und gezielte Merkmale und nicht durch breite Keimplasmaportfolios konkurrieren.
Etablierte Unternehmen ergänzen interne Kapazitäten durch spezialisierte Werkzeuge über Lizenzierung und Zusammenarbeit, anstatt jede Plattform intern zu entwickeln. Dieser Ansatz spiegelt sich in weltweiten Lizenzvereinbarungen für Genomediting-Technologien, Bewertungslizenzen für neuere Editierungschemikalien und Partnerschaften wider, die Genomediting, induziertes Gensilencing und KI-basierte Vorhersage der Sortenleistung abdecken. Spezialisierte Entwickler nutzen regionale Partnerschaften, um die Kommerzialisierung zu erreichen, wo ihnen der Vertrieb fehlt. Geistiges Eigentum bleibt ein Schlüsselfaktor, da grundlegende Editierungsrechte und aufkommende Ansprüche rund um Basisediting, Prime Editing und das Design von Leit-Ribonukleinsäuren (RNA) die Kosten und Verfügbarkeit von Werkzeugen für kleinere Entwickler prägen.
Forschungsintensität unterscheidet Teilnehmer in diesem Markt, da die Sortenentwicklung in mehrjährigen Zyklen abläuft, die eine kontinuierliche Finanzierung und keinen projektweisen Ansatz erfordern. Laut Rijk Zwaan Zaadteelt en Zaadhandel B.V. wird das Unternehmen im Jahr 2025 30 % seines Jahresumsatzes in Forschung und Entwicklung investieren und dabei DNA-Markertechnologie, genomische Selektion und maschinelles Lernen einsetzen, um Selektionsentscheidungen zu beschleunigen und die Markteinführungszeit zu verkürzen. Nachhaltige Investitionen auf diesem Niveau ermöglichen es Züchtungsorganisationen, lange Pipelines aufrechtzuerhalten und gleichzeitig Editierungs- und Vorhersagewerkzeuge zu übernehmen, wenn diese kommerziell ausgereift sind.
Branchenführer im Bereich Pflanzenzüchtung und CRISPR-Pflanzen
-
Bayer AG
-
Corteva, Inc.
-
Syngenta AG
-
BASF SE
-
Groupe Limagrain Holding SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pflanzenzüchtung und CRISPR-Pflanzen Unternehmen in diesem Bericht
- Bayer AG
- Corteva, Inc.
- Syngenta AG
- BASF SE
- KWS SAAT SE & Co. KGaA
- Groupe Limagrain Holding SA
- UPL Limited
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seed Corporation
- Beijing Dabeinong Technology Group Co., Ltd.
- Pairwise Plants LLC
- Cibus, Inc.
- Inari Agriculture, Inc.
- Bioceres Crop Solutions Corp.
- Enza Zaden Beheer B.V.
Neueste Industrielle Entwicklungen in Markt für Pflanzenzüchtung und CRISPR-Pflanzen
- September 2026: Bayer SE gab die Entwicklung einer genomisch editierten standfesten Sojabohne in seiner Saatgutpipeline bekannt und nutzte dabei Genomediting zur Verbesserung der Pflanzenarchitektur bei gleichzeitiger Aufrechterhaltung des Ertragspotenzials. Diese Initiative unterstützt direkt Genomediting, Sojabohnenzüchtung, Ertragsverbesserung und Anwendungen in der kommerziellen Landwirtschaft.
- Juli 2026: Groupe Limagrain Holding SA und Qi Biodesign unterzeichneten eine weltweite Lizenzvereinbarung für Genomediting-Technologien zur Beschleunigung der Entwicklung von Kulturpflanzensorten der nächsten Generation. Die Partnerschaft erweitert den Zugang von Limagrain zu Genomediting-Kapazitäten und unterstützt Genomediting und CRISPR-bezogene Pflanzenzüchtung über Kulturpflanzenprogramme hinweg.
- Juni 2026: Sakata Seed Corporation erweitert die Züchtungsforschung für Kulturpflanzen, die für tropische und subtropische Bedingungen geeignet sind, an ihrer Forschungsstation Ishigaki in Okinawa, Japan. Die Einrichtung unterstützt die Entwicklung klimaangepasster Sorten sowie konventionelle und biotechnologische Züchtungsaktivitäten für verbesserte Kulturpflanzenresilienz.
Globaler Berichtsumfang für den Markt für Pflanzenzüchtung und CRISPR-Pflanzen
Pflanzenzüchtung und CRISPR-Pflanzen umfassen die Entwicklung verbesserter Kulturpflanzensorten durch konventionelle, biotechnologische und Genomediting-Techniken. Diese Methoden werden eingesetzt, um Ertrag, Krankheitsresistenz, Klimaresilienz, Nährwertqualität und Ressourceneffizienz sowie andere wünschenswerte Merkmale zu verbessern und gleichzeitig die Entwicklung gezielter Kulturpflanzeneigenschaften zu beschleunigen.
Der Bericht zum Markt für Pflanzenzüchtung und CRISPR-Pflanzen ist segmentiert nach Typ (konventionelle Züchtung und biotechnologische Züchtung), nach Technologieplattform (CRISPR-Cas9, CRISPR-Cas12a, Basisediting, Prime Editing, Transkriptionsaktivator-ähnliche Effektor-Nukleasen und MegaTALs, Zinkfinger-Nukleasen, Sequenzierung, Genotypisierung und Bioinformatik, Hochdurchsatz-Phänotypisierung und KI-gestützte Züchtung), nach Merkmal (Herbizidtoleranz, Insektenresistenz, Krankheitsresistenz, Ertrags- und Korngrößenverbesserung, Trockenheitsresistenz, Temperatur- und Stresstoleranz, Salztoleranz, Wassernutzungseffizienz, Nährwertverbesserung und Biofortifizierung, Haltbarkeits- und Qualitätsverbesserung sowie Kohlenstoffbindung und Stickstoffnutzungseffizienz), nach Kulturpflanzenart (Getreide und Körner, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, Rasen- und Zierpflanzen, Futter- und Deckfrüchte sowie Industrie- und Bioenergiepflanzen), nach Anwendung (kommerzielle Landwirtschaft, Gartenbau, Lebensmittelproduktion, Tierfutterproduktion, Biokraftstoff- und Biochemikalienproduktion, pharmazeutische und Spezialkulturen sowie Forschungs- und öffentliche Züchtungsprogramme) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Konventionelle Züchtung | |
| Biotechnologische Züchtung | Molekulare Züchtung |
| Markergestützte Selektion | |
| Genomische Selektion | |
| Gentechnik | |
| Genomediting und CRISPR |
| CRISPR-Cas9 |
| CRISPR-Cas12a |
| Basisediting |
| Prime Editing |
| TALENs und MegaTALs |
| Zinkfinger-Nukleasen |
| Sequenzierung, Genotypisierung und Bioinformatik |
| Hochdurchsatz-Phänotypisierung |
| KI-gestützte Züchtung |
| Herbizidtoleranz |
| Insektenresistenz |
| Krankheitsresistenz |
| Ertrags- und Korngrößenverbesserung |
| Trockenheitsresistenz |
| Temperatur- und Stresstoleranz |
| Salztoleranz |
| Wassernutzungseffizienz |
| Nährwertverbesserung und Biofortifizierung |
| Haltbarkeits- und Qualitätsverbesserung |
| Kohlenstoffbindung und Stickstoffnutzungseffizienz |
| Getreide und Körner | Mais |
| Weizen | |
| Reis | |
| Sorghum | |
| Gerste | |
| Ölsaaten und Hülsenfrüchte | Sojabohne |
| Raps | |
| Sonnenblume | |
| Erbse | |
| Kichererbse | |
| Obst und Gemüse | Tomate |
| Kartoffel | |
| Salat und Blattgemüse | |
| Melone, Kürbis und Wassermelone | |
| Banane | |
| Erdbeere | |
| Rasen- und Zierpflanzen | |
| Futter- und Deckfrüchte | |
| Industrie- und Bioenergiepflanzen |
| Kommerzielle Landwirtschaft |
| Gartenbau |
| Lebensmittelproduktion |
| Tierfutterproduktion |
| Biokraftstoff- und Biochemikalienproduktion |
| Pharmazeutische und Spezialkulturen |
| Forschungs- und öffentliche Züchtungsprogramme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Typ | Konventionelle Züchtung | |
| Biotechnologische Züchtung | Molekulare Züchtung | |
| Markergestützte Selektion | ||
| Genomische Selektion | ||
| Gentechnik | ||
| Genomediting und CRISPR | ||
| Nach Technologieplattform | CRISPR-Cas9 | |
| CRISPR-Cas12a | ||
| Basisediting | ||
| Prime Editing | ||
| TALENs und MegaTALs | ||
| Zinkfinger-Nukleasen | ||
| Sequenzierung, Genotypisierung und Bioinformatik | ||
| Hochdurchsatz-Phänotypisierung | ||
| KI-gestützte Züchtung | ||
| Nach Merkmal | Herbizidtoleranz | |
| Insektenresistenz | ||
| Krankheitsresistenz | ||
| Ertrags- und Korngrößenverbesserung | ||
| Trockenheitsresistenz | ||
| Temperatur- und Stresstoleranz | ||
| Salztoleranz | ||
| Wassernutzungseffizienz | ||
| Nährwertverbesserung und Biofortifizierung | ||
| Haltbarkeits- und Qualitätsverbesserung | ||
| Kohlenstoffbindung und Stickstoffnutzungseffizienz | ||
| Nach Kulturpflanzenart | Getreide und Körner | Mais |
| Weizen | ||
| Reis | ||
| Sorghum | ||
| Gerste | ||
| Ölsaaten und Hülsenfrüchte | Sojabohne | |
| Raps | ||
| Sonnenblume | ||
| Erbse | ||
| Kichererbse | ||
| Obst und Gemüse | Tomate | |
| Kartoffel | ||
| Salat und Blattgemüse | ||
| Melone, Kürbis und Wassermelone | ||
| Banane | ||
| Erdbeere | ||
| Rasen- und Zierpflanzen | ||
| Futter- und Deckfrüchte | ||
| Industrie- und Bioenergiepflanzen | ||
| Nach Anwendung | Kommerzielle Landwirtschaft | |
| Gartenbau | ||
| Lebensmittelproduktion | ||
| Tierfutterproduktion | ||
| Biokraftstoff- und Biochemikalienproduktion | ||
| Pharmazeutische und Spezialkulturen | ||
| Forschungs- und öffentliche Züchtungsprogramme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pflanzenzüchtung und CRISPR-Pflanzen im Jahr 2026?
Der Marktwert für Pflanzenzüchtung und CRISPR-Pflanzen beträgt im Jahr 2026 15,50 Milliarden USD.
Was treibt das Wachstum bei Pflanzenzüchtung und CRISPR-Pflanzen an?
Klimaresilienz, Ernährungssicherheitsbedarf, regulatorische Akzeptanz, Werkzeuge der künstlichen Intelligenz und niedrigere Genomikkosten unterstützen das Wachstum.
Welcher Typ führt bei Pflanzenzüchtung und CRISPR-Pflanzen?
Die biotechnologische Züchtung hielt im Jahr 2025 den größten Anteil von 62,0 % und soll von 2026 bis 2031 mit der schnellsten CAGR von 11,8 % wachsen.
Welche Region expandiert am schnellsten bei genomisch editierten Kulturpflanzen?
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit der schnellsten regionalen CAGR von 14,0 % wachsen.