
リン富化有機肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.96 十億米ドル |
| 市場規模 (2032) | 4.75 十億米ドル |
| 成長率 (2027 - 2032) | 9.92 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリン富化有機肥料市場分析
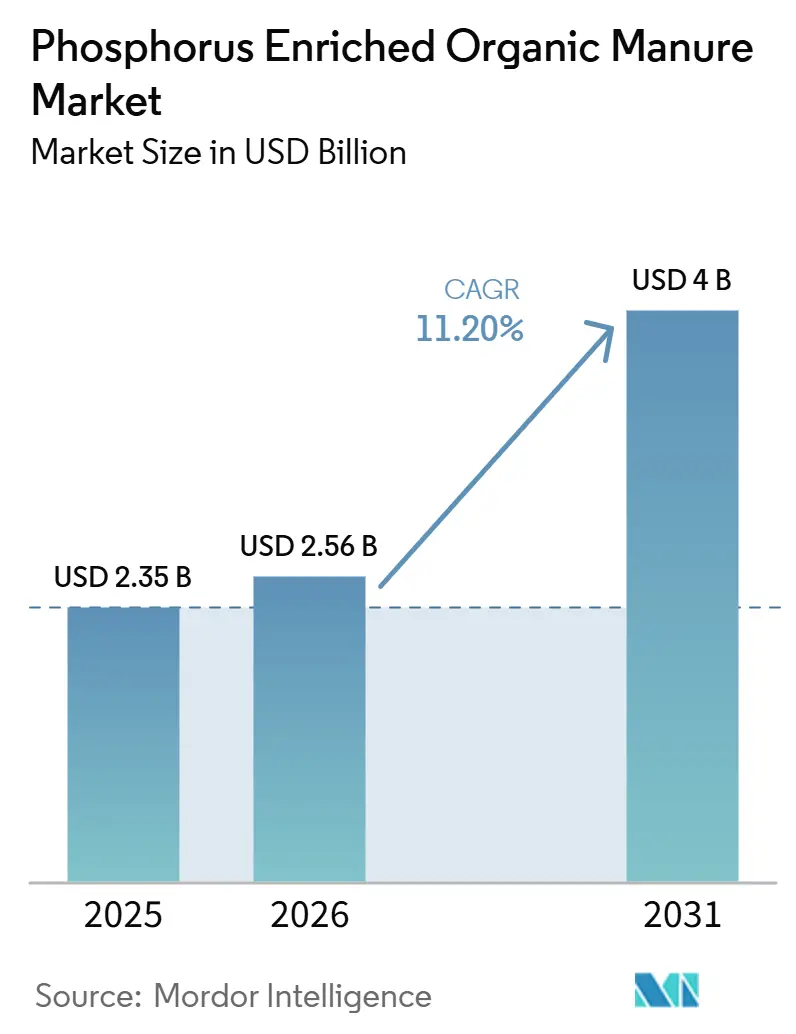
リン富化有機肥料市場は2026年に2.65 ビリオン 米ドルと評価され、2027年の2.96 ビリオン 米ドルから2032年には4.75 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 9.92%で拡大する見通しです。家畜糞尿や都市バイオソリッドを認証肥料へと転換する政策支援の高まりにより、合成リン酸塩プラントに充てられていた資本が再配分されています。プロセッサーがリン抽出とバイオガ生成を組み合わせることで回収コストが低減し、競争上のポジショニングが進化しています。アジア太平洋地域は引き続き主要な収益ドライバーとして機能しており、リン酸二アンモニウムとの価格差を縮小する公的補助金が支援しています。一方、アフリカはドナー資金による土壌健全化プログラムの拡大を背景に、最も高い成長ポテンシャルを示しています。欧州、日本、韓国では、高品位リン鉱石の埋蔵量少に伴う供給リスクが循環型栄養素モデルの採用を促しており、汚泥からのリン回収がこれらの地域で義務化されています。
主要レポートのポイント
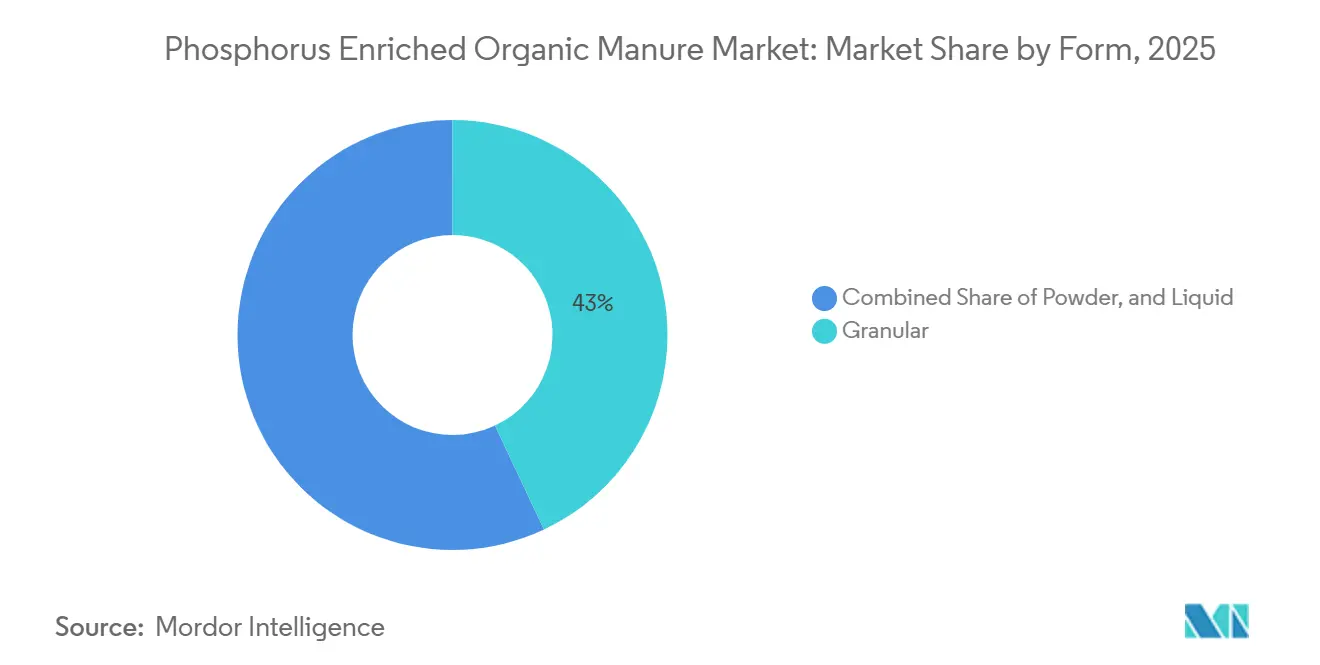
- 形態別では、顆粒製品が2026年のリン富化有機肥料市場シェアの43.0%を占め最大シェアとなった一方、液体製剤は2027年から2032年にかけてCAGR 13.4%で成長し、最も成長の速い形態セグメントとなる見込みです。
- 原料別では、動物糞尿由来製品が2026年のリン富化有機肥料市場規模の48.0%を占め、植物性堆肥は2027年から2032年にかけてCAGR 14.1%で成長し、最も成長の速い原料セグメントとなる見込みです。
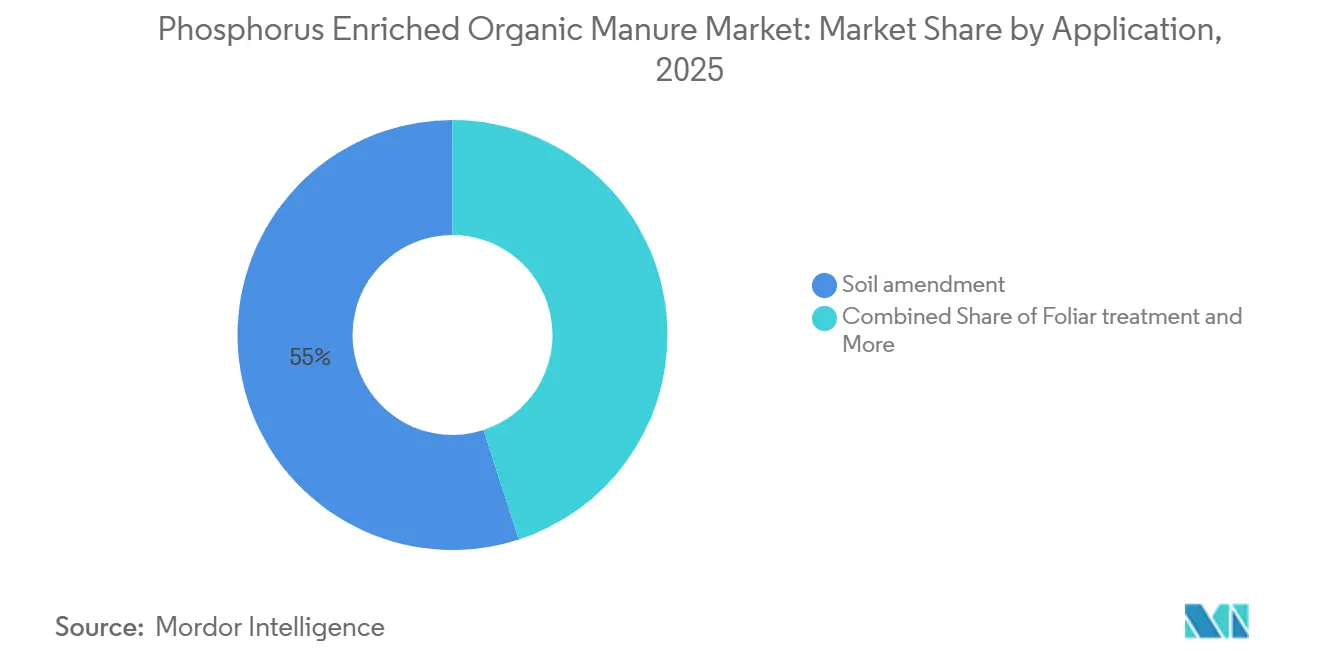
- 用途別では、土壌改良が2026年の主要用途セグメントとなり、リン富化有機肥料市場シェアの55.0%を占めました。葉面処理は2027年から2032年にかけてCAGR 14.8%で最も速い成長率を記録する見込みです。
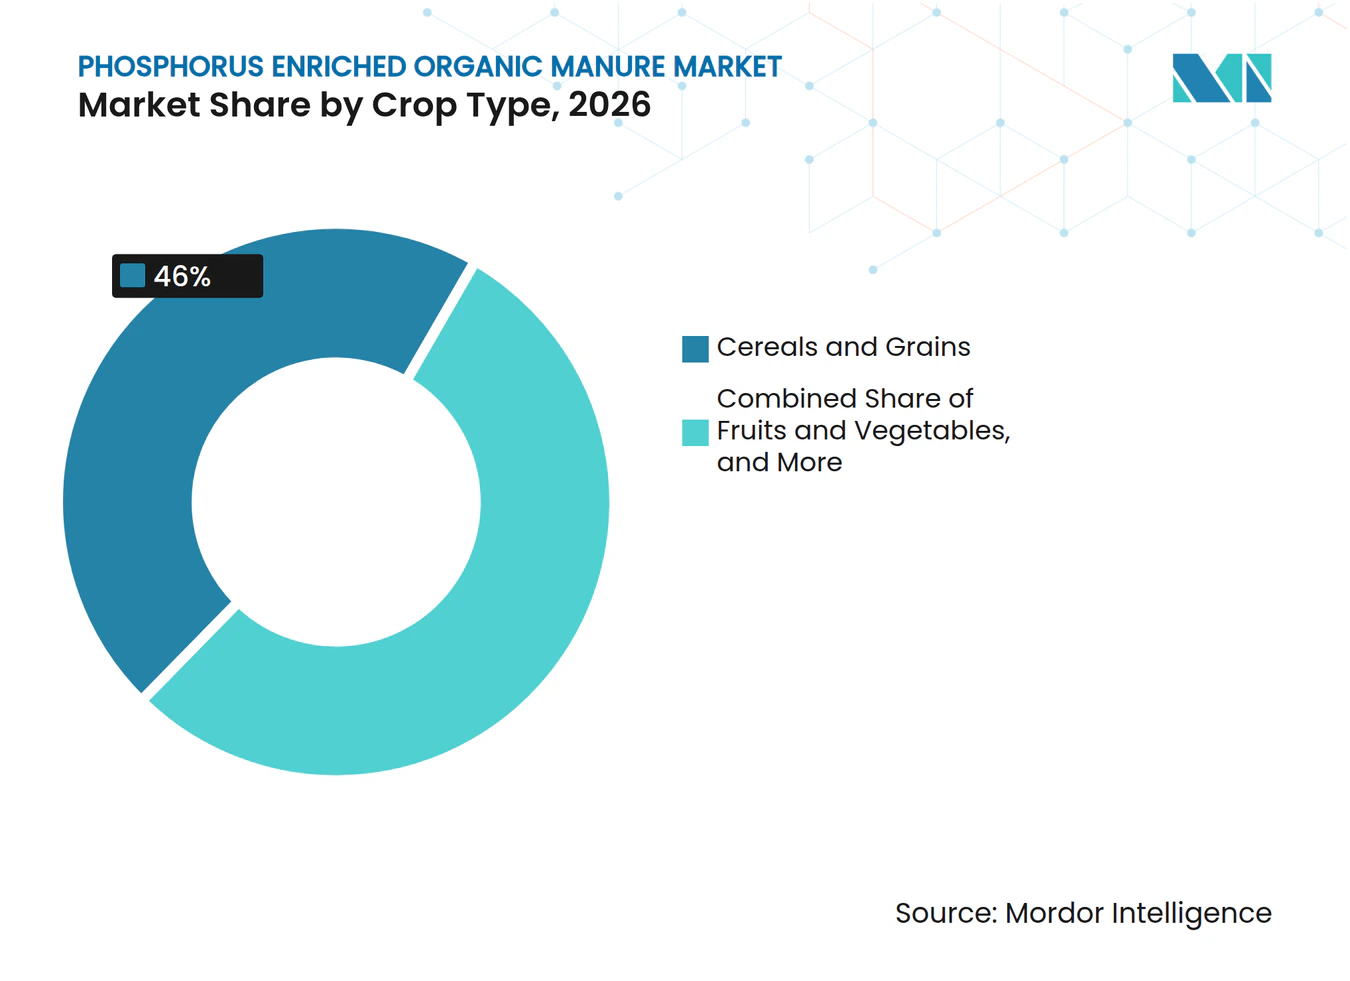
- 作物タイプ別では、穀物・穀類が2026年のリン富化有機肥料市場において最大シェアの46.0%を占めました。果物・野菜は全作物タイプの中で最も高いCAGRとなる15.2%(2027年から2032年)を記録する見込みです。
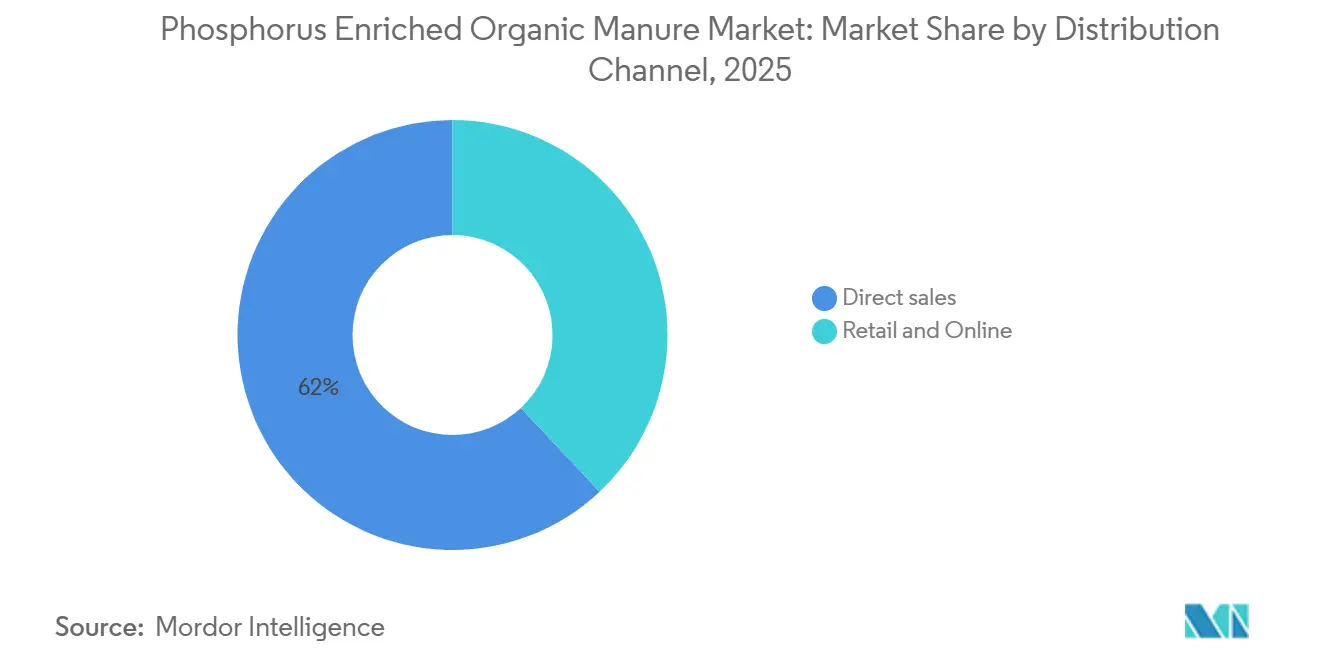
- 流通チャネル別では、直接販売が2026年のリン富化有機肥料市場において最大シェアの62.0%を占めました。オンライン・小売チャネルは2027年から2032年にかけてCAGR 18.5%で最も速い成長を記録する見込みです。
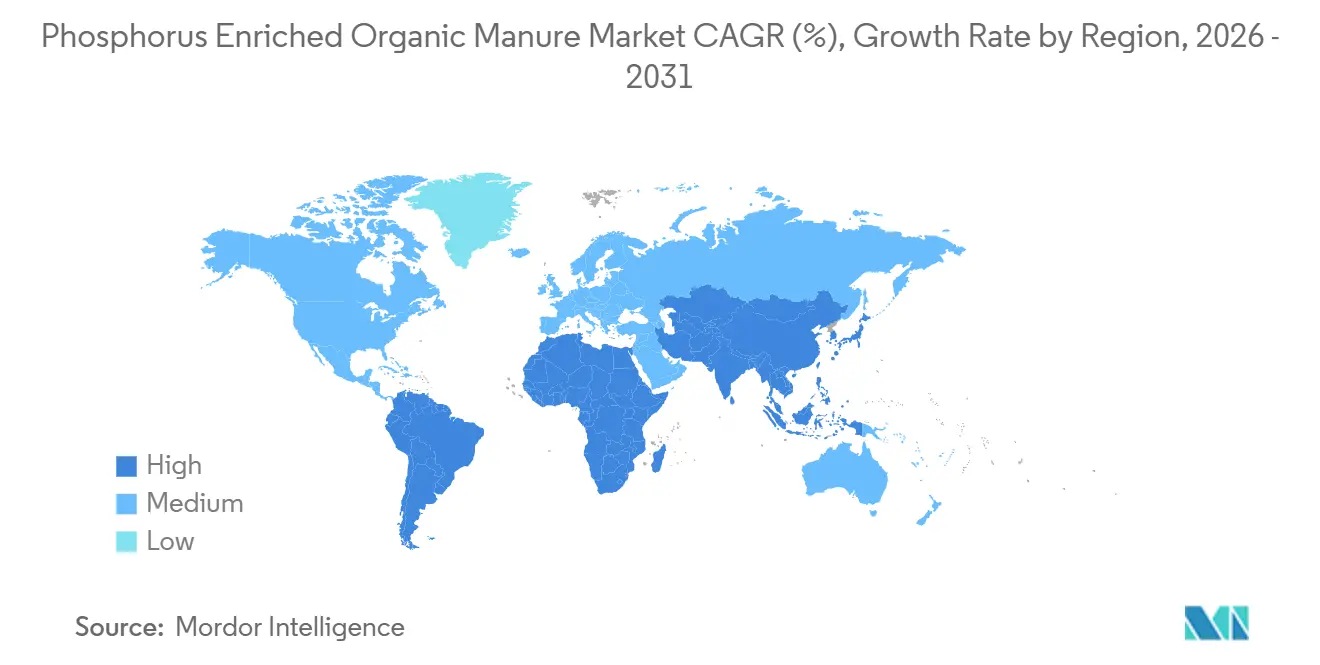
- 地域別では、アジア太平洋地域が2026年のリン富化有機肥料市場をリードし、市場収益の42.0%を占めました。アフリカは2027年から2032年にかけてCAGR 11.0%で最も速い成長地域となる見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な農業慣行の採用拡大 | +2.8% | 欧州連合、米国アジア太平洋の有機農業地帯で最も強い取り込みが見られるグローバル市場 | 中期(2〜4年) |
| 有機肥料に対する政府補助金と支援政策 | +2.1% | インド、中国、サハラ以南アフリカ、南米 | 短期(2年以内) |
| リン鉱石埋蔵量の減少がリンリサイクルを促進 | +1.9% | 欧州および北東アジアの輸入依存地域 | 長期(4年以上) |
| 家畜廃棄物エネルギー化プロジェクトとの糞尿処理統合 | +1.3% | 北米、欧州、ブラジル、中国の畜産地帯 | 中期(2〜4年) |
| バイオ炭配合リン富化ペレットの台頭 | +0.8% | 太平洋岸北西部、スカンジナビア、オーストラリア | 長期(4年以上) |
| ブロックチェーンによるトレーサビリティがプレミアム価格設定を後押し | +0.6% | 西欧、カリフォルニア、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能な農業慣行の採用拡大
土壌有機物を優先するリジェネラティブ農業プロトコルにより、リン富化堆肥が主流の作物栄養管理の中心に位置づけられています。有機農業研究所は2024年に認定有機管理下の農地が9,890万ヘクタールに達したと報告しており、この農地では合成過リン酸石灰の使用が禁止されています[1]。インドが2023年に開始した農業管理代替栄養素促進報酬制度は、農家を有機投入材へ転換させた州に対して補助金を交付し、農村レベルでの価格差を縮小しています。中国の第14次五カ年計画は、2025年までに家畜堆肥の80%を処理するよう各省に義務付け、コンポスト化およびペレット化設備のコストの半分を補助しています。有機認証の審査には3年間を要するため、複数シーズンにわたる需要パイプラインから転換を開始した農家はスポット価格の影響をほとんど受けません。こうした構造的要因が引き取り契約を固定化し、リン富化有機肥料市場のプロセッサーのキャッシュフローを安定させています。
有機肥料に対する政府補助金と支援政策
直接的な財政プログラムが合成リン酸塩に対する歴史的な価格プレミアムを圧縮しています。2024年12月、米国農務省(USDA)は41件の堆肥から肥料へのプロジェクトに対して1.16 ビリオン 米ドルを交付し、投資回収期間を8年から5年未満に短縮しました[2]。ケニアの2024年国家有機農業政策は認証期間を6ヶ月に半減させ、地元プロセッサーが輸入ブレンドに対抗できるようにしました。南アフリカの2024年肥料法改正はリンの表示を義務付け、低分析コンポストを排除し、適合サプライヤーを優遇しています。ブラジルの2024年国家有機農業計画は、サンパウロ州とパラナ州で豊富に存在するサトウキビバガスと鶏ふんを処理するプラントに対して低利融資を提供しています。これらの措置は総じてリン富化有機肥料市場の対象顧客基盤を拡大しています。
リン鉱石埋蔵量の減少がリンリサイクルを促進
有限な鉱石埋蔵量への世界的な依存が、堆肥を戦略的な栄養素資産として再定義しています。モロッコは既知の高品位埋蔵量の約70%を管理しており、これを受けて日本と韓国は下水汚泥からのリン回収を法制化しました[3]。Ostara Nutrient Recovery Technologiesは2024年に晶析プラントを拡張し、三重過リン酸石灰と競争力のあるコストでクリスタルグリーンを生産しています。オランダのAgrifirm Manure Investment Fundは余剰リンを粒状肥料として輸出することで収益化し、廃棄コストを収益源へと転換しています。こうした取り組みがリン富化有機肥料市場における長期的な安全保障を強化しています。
家畜廃棄物エネルギー化プロジェクトとの堆肥処理の統合
嫌気性消化と栄養素分離を統合することで、単一の原料から電力と肥料の両方の価値を回収することが可能になります。例えば、ウィスコンシン州とインディアナ州のMVR施設は酪農堆肥を処理して発電を行い、リン富化消化液を回収することで、単独のコンポスト化と比較してプロジェクト経済性を大幅に改善しています。欧州連合のTRAILS4SOILリビングラボは、消化堆肥が三重過リン酸石灰によって供給される植物有効リンの相当部分を補いながら安定した炭素も供給することを実証しました。2024年から2025年にかけて、Synagroは米国内30拠点でバイオソリッド処理を拡大し、都市汚泥をペレット化肥料に転換しました。さらに、2025年に英国で改正された水規制は脆弱地域における栄養素管理計画を義務付け、標準化された消化液製品の採用を支援しています。これらの進展がリン富化有機肥料市場における供給の信頼性を総合的に強化しています。
阻害要因の影響分析*
| 阻害要因 | (~) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の化学肥料と比較した高コスト | -1.7% | サハラ以南アフリカよび南アジアを中心としたグローバル市場 | 短期(2年以内) |
| 限られた保存期間と保管上の課題 | -1.0% | 東南アジア、中央アメリカ、西アフリカの多湿熱帯地帯 | 短期(2年以内) |
| 一部廃棄物流からの重金属汚染リスク | -0.8% | 東欧、中国、インドの工業集積地 | 中期(2〜4年) |
| 栄養素含有量表示に関するグローバル基準の欠如 | -0.6% | 世界各地の新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来の化学肥料と比較した高コスト
有機堆肥は通常、有効リン1キログラム当たりのコストがリン酸二アンモニウムの1.5倍から2.5倍に達し、この価格差が小規模農家のマージンを圧迫しています。サハラ以南アフリカの一部地域では肥料が生産コストの40%を占めることがあり、農家は土壌健全性よりも即時の収量反応を優先せざるを得ません。国際肥料開発センターは土壌バリュープログラムの下で地元のリン鉱石とコンポストを混合して配送コストを削減していますが、その効果は2〜3シーズン後にしか現れません。インドの協同組合信用制度は一定の圧力を緩和しますが、デフォルトリスクを抱えており融資量に上限があります。プロセッサーが規模を拡大するまで、このプレミアムはリン富化有機肥料市場における普及の重しとなり続けるでしょう。
限られた保存期間と保管上の課題
水分と微生物活動により、ペレット化されていない堆肥は多湿気候では数ヶ月以内に品質が低下するため、冷蔵または屋根付き保管が必要です。液体製品は輸送中に窒素損失とリン沈殿が生じ、東南アジアや西アフリカなどの地域では流通範囲が制限されます。粒状形態はより優れた性能を示しますが、合成代替品とは異なり、高湿度条件下では依然として経時的に相当量のリン損失が生じます。ペレットコーティングは保存期間を大幅に延長できますが、消費者価格の上昇にもつながります。これらの物流上の課題はリン富化有機肥料市場のバリューチェーン全体にわたって在庫リスクを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
協同組合インフラに支えられた粒状製品の優位性顆粒製品は2026年のリン富化有機肥料市場シェアの43.0%を占め最大シェアとなりました。これはインドや中国の温保管倉庫が温度管理を要する液体を取り扱えないためです。これらの固体製品は農家が既存のブロードキャストスプレッダーと組み合わせて使用でき、新たな設備投資を回避できます。粉末製品は種子コーティングのニッチ市場を担いますが、粉塵発生と栄養素密度の低下というデメリットがあります。顆粒の供給は、高水分液体ブレンドと比較して単位当たりの輸送コストが低いという利点もあります。スマートフォンによる営農アドバイスが可変施肥技術の普及を促進するにつれ、均一なペレットサイズへの関心が高まっています。
液体製剤は2027年から2032年にかけてCAGR 13.4%で成長し、全形態の中で最も速い成長が見込まれます。これは高付加価値園芸分野への液肥灌漑システムの普及によるものです。点滴チューブが溶解リンを根圏に直接供給することで、石灰質土壌における利用効率が30%向上します。欧州連合のリビングラボでは、液体製剤がレタスやホウレンソウ栽培において15%速い吸収を示すことが実証されました。Coromandel Internationalが2024年に発売したGromor Super Phosphateは、ハイブリッドスリー顆粒形態が固体から液体への移行を橋渡しする好例です。こうした動向がリン富化有機肥料市場を着実に多様化させています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料別:
動物性堆肥原料の優位性に対する植物性の加速動物糞尿由来製品は2026年のリン富化有機肥料市場シェアの48.0%を占め最大シェアを獲得しました。これは密閉型畜産システムから容易に入手できる原料が豊富に存在するためです。酪農、養豚、養鶏事業はすでに廃棄物をピットで回収しており、収集コストを低減しています。栄養素含有量が予測可能であるため、小売業者が求める標準化されたラベル表示に対応できます。産業汚染リスクが管理されている地域では、都市バイオソリッドが追加的な供給量を提供します。この原料の豊富さが現在の価格競争力を支えています。
植物性堆肥は2027年から2032年にかけてCAGR 14.1%で成長し、全原料の中で最も速い成長が見込まれます。これは都市が緑廃棄物を埋立地から転換しているためです。リンを可溶化する微物接種剤は、岩石添加なしで抽出可能なリン量を2倍にし、栄養素密度を高めます。国際肥料開発センターのエチオピアでのパイロット事業では、コーヒーハスク堆肥がリン酸二アンモニウムの輸入を代替できることが実証されました。ICL GroupのPolysulphateミネラルは2025年に有機認証を取得し、病原体を懸念する生産者に糞尿不使用の代替品を提供しています。原料の多様化がリン富化有機肥料市場のレジリエンスを高めています。
用途別:
葉面処理の効率向上に挑戦される土壌改良の優位性土壌改良は2026年のリン富化有機肥料市場シェアの55.0%を占めました。これは散布・混和が栄養素供給と同時に有機物を強化するためです。農家は合成肥料では得られない炭素添加の二重効果を高く評価しています。多くの認証機関が土壌優先戦略を推奨しており、需要を下支えしています。機器の習熟度とバルクハンドリングの容易さも成長を支えています。このチャネルはリン富化有機肥料市場の基盤であり続けています。
葉面処理は2027年から2032年にかけてCAGR 14.8%で成長し、全用途の中で最も速い成長が見込まれます。スペインでの研究では、土壌施用と比してトマト作物における利用効率が40%高いことが示されました。2026年2月の規制改正により、欧州連合でのストルバイト葉面散布が認可され、製品登録の幅が広がりました。粒子設計を習得したプロセッサーはプレミアムマージンを獲得できるでしょう。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
作物種別:
果物・野菜のマージンインセンティブによって相殺される穀物・シリアルの優位性穀物・穀類は2026年のリン富化有機肥料市場規模の46.0%を占め、リン富化有機肥料市場における最大消費セグメントとなりました。アジア全域の水稲、小麦、トウモロコシの作付けは、高収量品種を支えるために安定したリンを必要としています。協同組合チャネルが顆粒肥料を種子・信用と組み合わせて提供することで、主食生産者の間での採用率が高く維持されています。土壌炭素の副次的効果も米国コーンベルトの再生農業プログラムに適合しています。収量の安定性が中心的な動機であり続けています。
果物・野菜は2027年から2032年にかけてCAGR 15.2%で成長し、全作物タイプの中でも速い成長が見込まれます。これは有機価格プレミアムが高い投入コストを吸収するためです。カリフォルニアや西欧のレタス、ベリー類、温室トマトは、従来品と比較して農場出荷価格が大幅に高くなっています。精密液肥灌漑システムが果実着果などのピーク需要時に栄養素供給を最適化し、収益を最大化します。2024年にYara InternationalはこのニッチセグメントへのYaraMila Bioを投入しました。健康志向の消費拡大がこの分野の成長を引き続き牽引しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
デジタルプラットフォームの圧力にさらされる直接販売の優位性直接販売は2026年のリン富化有機肥料市場シェアの62.0%を占め、信用供与と普及サービスが組み込まれているためリン富化有機肥料市場における最大の流通経路となっています。インドの村落組合や中国の供給協同組合は肥料販売を農産物販売と結びつけており、ロイヤルティを生み出しています。バルク顆粒輸送もこれらの組織が管理する鉄道引込線に適合しています。そ交渉力が小規模農家への安定供給を確保しています。信頼資本は新規参入者が模倣することが難しい要素です。
オンライン・小売チャネルは2027年から2032年にかけてCAGR 18.5%で成長し、全流通チャネルの中で最も速い成長が見込まれます。デジタルプラットフォームがリアルタイムの価格と評価を開示することで、小規模農家が重視する透明性が高まっています。ノルウェーの2025年土壌データイニシアチブがガーナとケニアでアプリベースのリン施肥アドバイスを普及させ、農家をeコマースへと誘導しています。LimoneiraとAgrominの2026年カリフォルニア合弁事業は、オンライン注文とガーデンセンターでのカーブサイドピックアップを組み合わせる予定です。この変化がリン富化有機肥料市場の市場開拓リスクを分散させています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋リン富化有機肥料市場
アジア太平洋地域は2026年のリン富化有機肥料市場収益の42.0%を占めました。インド2024年報奨制度は合成肥料を代替した州に対して補助金を交付し、協同組合への納入コストを低減しています。中国の2025年までに家畜糞尿の相当量をリサイクルする指令は、多額の資本補助金を通じて新たなペレット工場の設立を支援しています。Coromandel Internationalの特殊栄養素の売上は2025年に水稲・サトウキビ地帯で増加しました。日本と韓国はリン回収規則を施行しており、ストルバイトへの安定した需要を支えています。
アフリカリン富化有機肥料市場
アフリカは2027年から2032年にかけてCAGR 11.0%で最も速い成長地域となる見込みです。ケニアの2024年有機政策は認証期間を6ヶ月に短縮し、地域の加工能力を解放しました。南アフリカの2024年ラベル規則は基準以下の堆肥を明らかにし、適合サプライヤーのシェアを高めています。OCP Groupは2024年にケニア、エチオピア、ナイジェリアにブレンドハブを設立し、モロッコの鉱石と地域残渣を組み合わせています。国際肥料開発センターのSoil Valuesプログラムはサヘル地域の200万人の農家をカバーし、リン富化有機肥料市場のフットプリントを拡大しています。
北米・欧州リン富化有機肥料市場
北米と欧州はリン富化有機肥料市場において大幅なCAGRを経験すると予測されています。米国農務省(USDA)によると、2024年の補助金は堆肥処理の投資回収期間を5年未満に短縮し、設備増強を加速させると見込まれていす。これらの補助金は農家と生産者が高度な堆肥処理技術を採用することを促し、市場成長をさらに押し上げると考えられます。2026年には欧州連合が処理済み堆肥の施用上限を引き上げる予定であり、市場規模の拡大が期待されます。この規制変更は農家が処理済み堆肥を活用する際の柔軟性を高め、地域全体での採用を促進すると見込まれます。さらに、英国では2027年までに登録手続きの簡素化を目指した協議が進められており、コンプライアンスプロセスの簡略化と市場拡大の支援につながる可能性があります。
競争環境
市場集中度
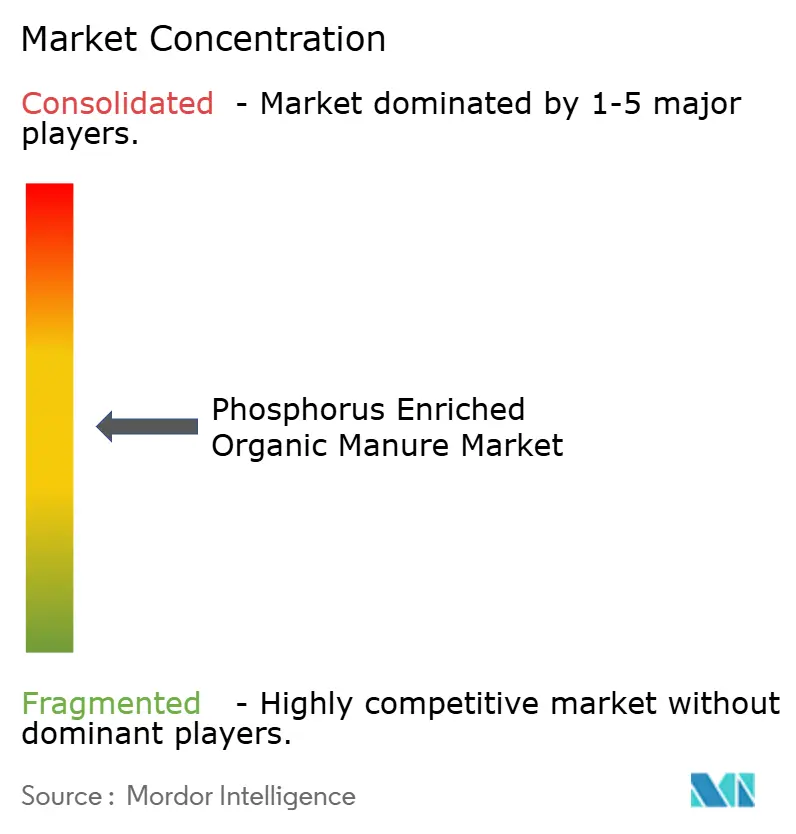
リン富化有機肥料市場は2026年に中程度の集約度を示しました。Coromandel International Limitedが市場をリードし、拡張されたアンドラ・プラデーシュ州の工場を活用して安定した養鶏糞尿原料を確保し、水稲・サトウキビ地帯にサービスを提供しています。ICL Group Ltd.はこれに続き、2025年に欧州連合と北米で認証を取得したPolysulphate製品ラインを活用して、緩効性リンを重視する再生農業プログラムへの参入を図っています。両リーダーは、ブランド製品と農業技術支援サービスを組み合わせることで、生産者を複数シーズンの契約に結びつけ、価格決定力を守っています。
OCP Groupはケニア、エチオピア、ナイジェリアでモロッコ産リン鉱石と地元コンポスト残渣を混合することに注力しており、このモデルは輸送コストを削減しドナー資金による土壌健全化プロジェクトと整合しています。Yara International ASAは2025年にYaraMila Bioのラインナップを拡充して高マージン園芸市場に対応し、デジタル農業指導ツールを活用してリピート販売を促進しています。The Mosaic Companyはバイオサイエンス部門を拡大してリン可溶化を高める微生物接種材を販売し、バルク栄養素含有量ではなく生物学的性能で差別化しています。これら3社は地域特化型製剤と協同組合とのパートナーシップを重視し、従来の合成肥料基盤を超えた浸透を深めています。
グループ全体では、設備増強、特許出願、戦略的買収が積極的な成長戦略を示しており、市場全体の拡大を促進するでしょう。廃棄物エネルギー化統合への投資は生産コストを削減し、バイオガスからの新たな収益源を生み出すことで、栄養素回収プロジェクトの経済性を改善しています。ブロックチェーントレーサビリティのパイロット事業と重金属検査要件への厳格な対応により、リーダー企業は有機証に紐づくプレミアム価格セグメントを獲得する態勢を整えています。政府が持続可能性規制を強化し、循環型栄養素への補助金を提供するにつれ、これらの企業は2032年に向けて採用を加速し需要を拡大する好位置に立っています。
リン富化有機肥料業界リーダー
-
Coromandel International Limited
-
ICL Group Ltd.
-
OCP Group
-
Yara International ASA
-
The Mosaic Company
- 注:主要企業の掲載順は順位を示すものではありません。
リン富化有機肥料市場 このレポートでカバーされる企業
- Coromandel International Limited
- ICL Group Ltd.
- OCP Group
- Yara International ASA
- The Mosaic Company
- Fertoz Limited
- Perfect Blend, LLC
- Sustane Natural Fertilizer, Inc.
- AgroLiquid
- Midwestern BioAg, Inc.
- Rovensa Group
- Lallemand Plant Care
- Italpollina S.p.A
- Symborg S.L.
- Rizobacter Argentina S.A.
最近の産業開発事情 リン富化有機肥料市場
- 2026年4月:Limoneira CompanyとAgrominはベンチュラ郡でコンポスト合弁事業を設立し、柑橘類廃棄物と酪農堆肥をリン富化改良材に処理する予定です。この追加設備により地域の認定有機投入材の供給が増加し、カリフォルニアの園芸生産者の間での市場成長を加速させます。
- 2026年3月:欧州連合(EU)のBiorefineプロジェクトがデンマーク、スペイン、ポーランドで豚スラリーからのコスト競争力のあるストルバイト回収を実証しました。商業的同等性の証明により原材料コストが低下し、欧州全域でリサイクルリン製品の採用が加速すると見込まれます。
- 2025年5月:SOILCOがMartins Fertilizersを買収し、クイーンズランド州とニューサウスウェールズ州全域での有機コンポスト流通を拡大しました。この統合により生産規模と物流効率が向上し、オーストラリア市場での需要を刺激するより競争力のある価格設定が可能になります。
世界のリン富化有機肥料市場レポートの調査範囲
リン富化有機肥料は、糞尿や堆肥などの有機物と高品位リン鉱石を堆肥化することで生成される、栄養素豊富な環境に優しい肥料です。リン富化有機肥料市場レポートは、形態(顆粒、粉末、液体)、原料(動物糞尿由来、植物性堆肥、都市廃棄物由来)、用途(土壌改良、葉面処理、種子コーティング)、作物タイプ(穀物・穀類、果物・野菜、油糧種子・豆類)、流通チャネル(直接・協同組合販売、小売・オンライン)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 粒状 |
| 粉末 |
| 液体 |
| 動物性堆肥由来 |
| 植物性コンポスト |
| 都市廃棄物由来 |
| 土壌改良 |
| 葉面処理 |
| 種子コーティング |
| 穀物・シリアル |
| 果物・野菜 |
| 油糧種子・豆類 |
| 直接販売 |
| 小売およびオンライン |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ケニア | |
| その他のアフリカ |
| 形態別 | 粒状 | |
| 粉末 | ||
| 液体 | ||
| 原料別 | 動物性堆肥由来 | |
| 植物性コンポスト | ||
| 都市廃棄物由来 | ||
| 用途別 | 土壌改良 | |
| 葉面処理 | ||
| 種子コーティング | ||
| 作物種別 | 穀物・シリアル | |
| 果物・野菜 | ||
| 油糧種子・豆類 | ||
| 流通チャネル別 | 直接販売 | |
| 小売およびオンライン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
リン富化有機肥料市場の規模はどのくらいですか?
リン富化有機肥料市場は2026年に2.65 ビリオン 米ドルと評価され、2032年までに4.75 ビリオン 米ドルに達する見込みです。
リン富化有機肥料市場の成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 9.92%で成長する見込みです。
最大の市場シェアを持つ形態はどれですか?
顆粒製品が2026年のリン富化有機肥料市場において最大シェアの43.0%を占めました。
最も速い成長が見込まれる作物セグメントはどれですか?
果物・野菜が2027年から2032年にかけてCAGR 15.2%で最も速い成長を記録する見込みです。
最も強い成長見通しを示す地域はどこですか?
アフリカはドナー資金による土壌健全化プログラムと新たなブレンド投資に牽引され、2031年にかけてCAGR 13.0%でリードすると予測されています。
競争ダイナミクスを形成する主要プレイヤーはどこですか?
Mordor Intelligenceによると、Coromandel International Limited、ICL Group Ltd.、OCP Group、Yara International ASA、The Mosaic Companyを含む企業群が2025年に合わせて42%の収益シェアを保持し、市場における技術革新を牽引しています。